
Tamanho e Participação do Mercado de Seguros para Data Centers na Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
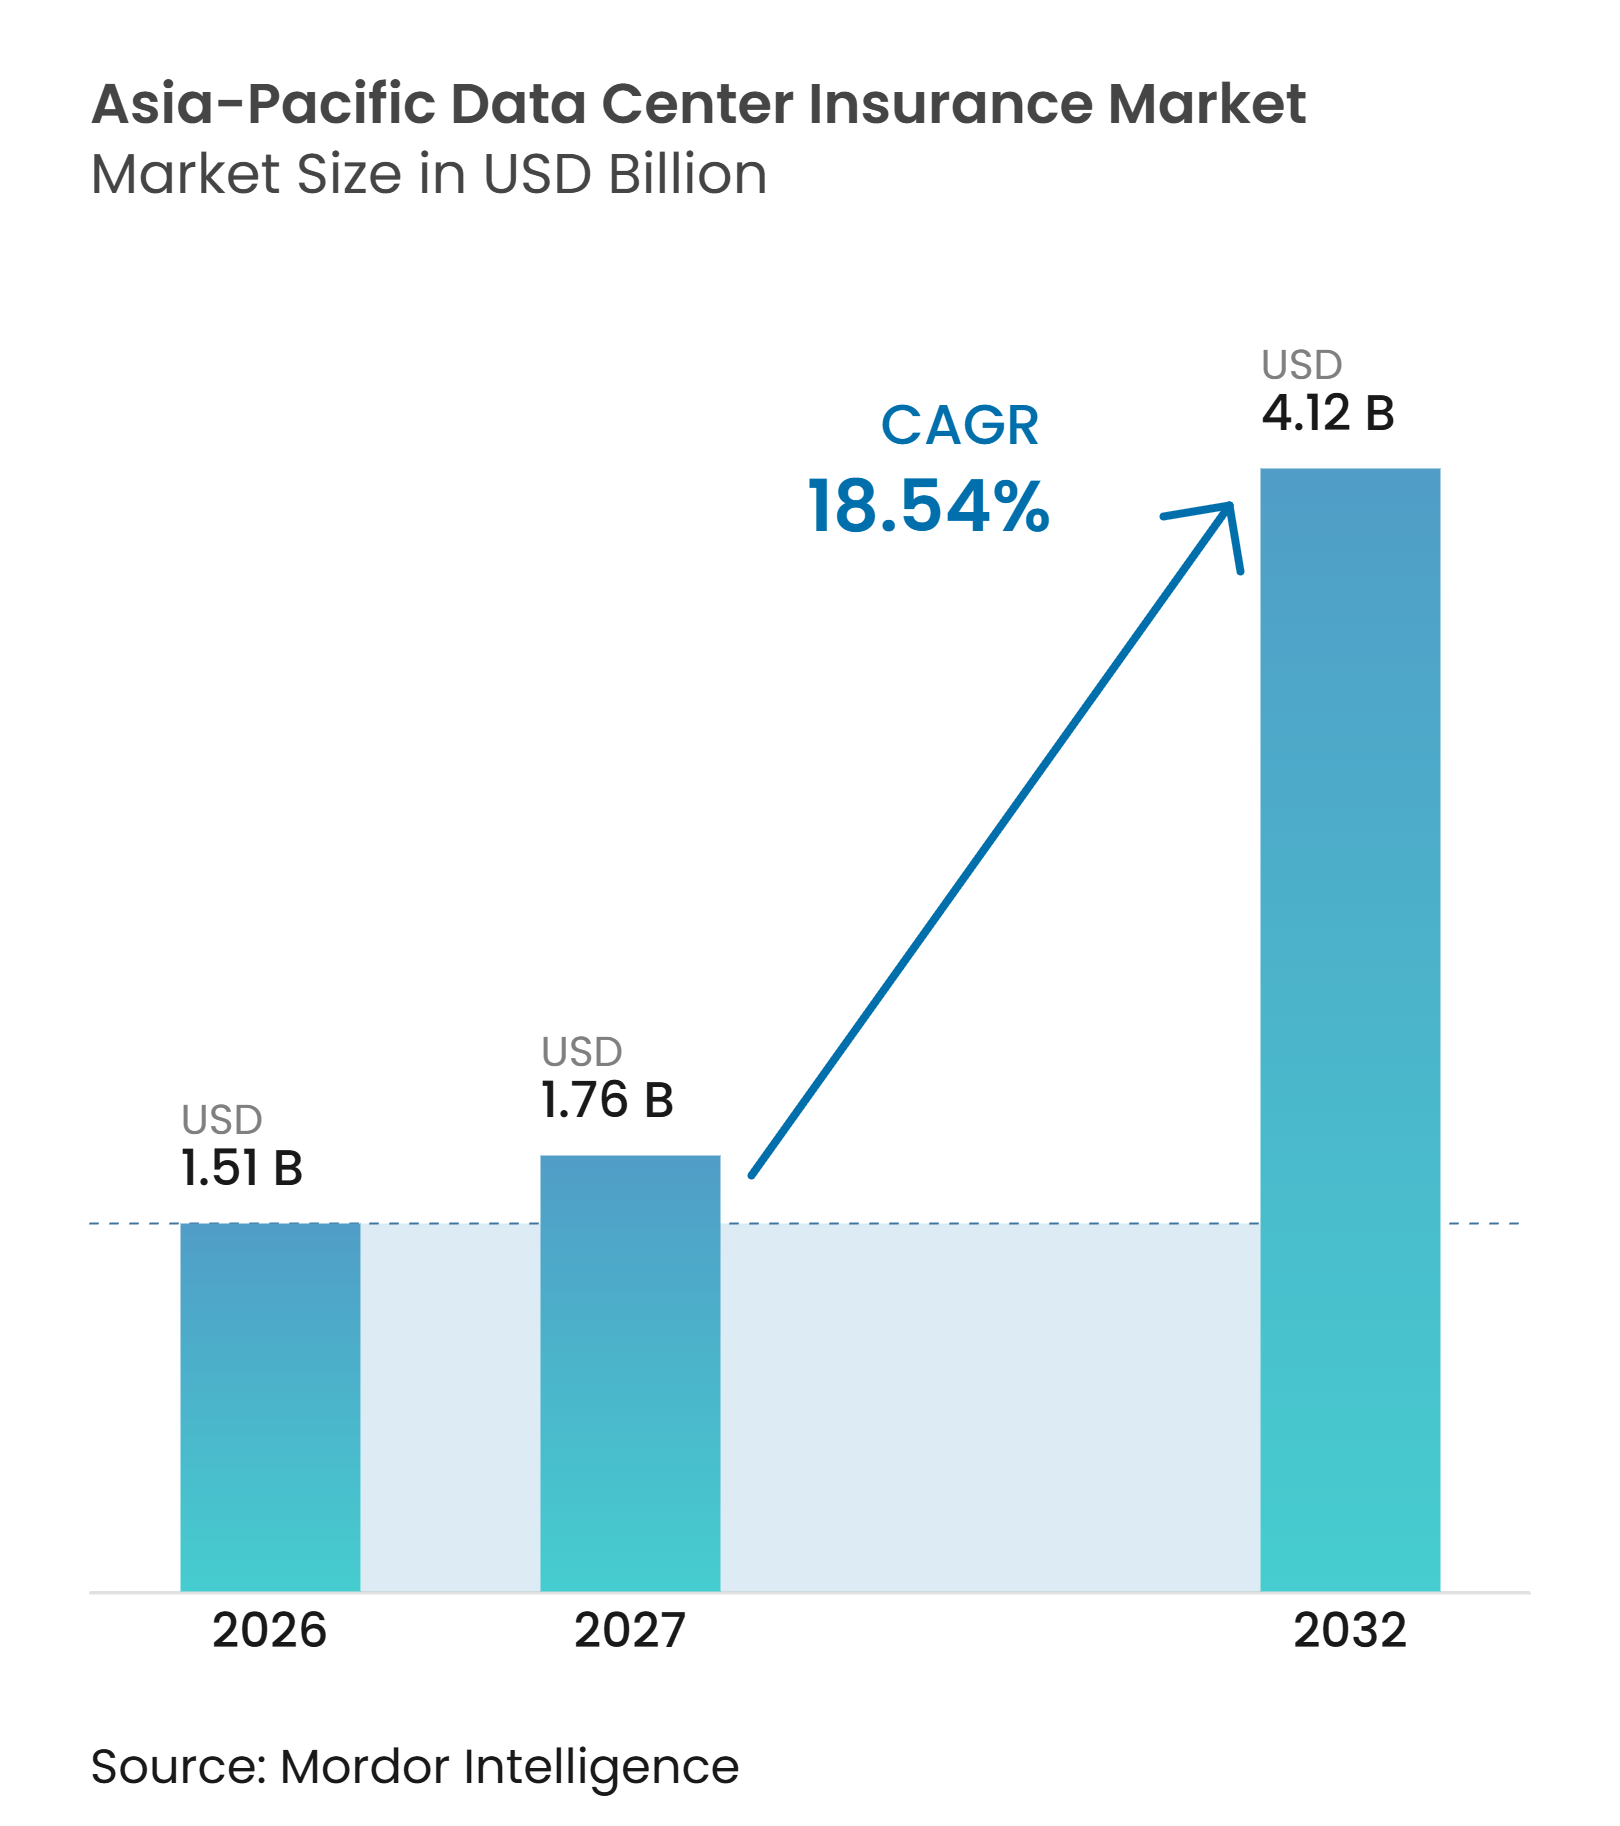
| Tamanho do mercado no ano base (2026) | 1.51 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.76 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.12 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.54 % |
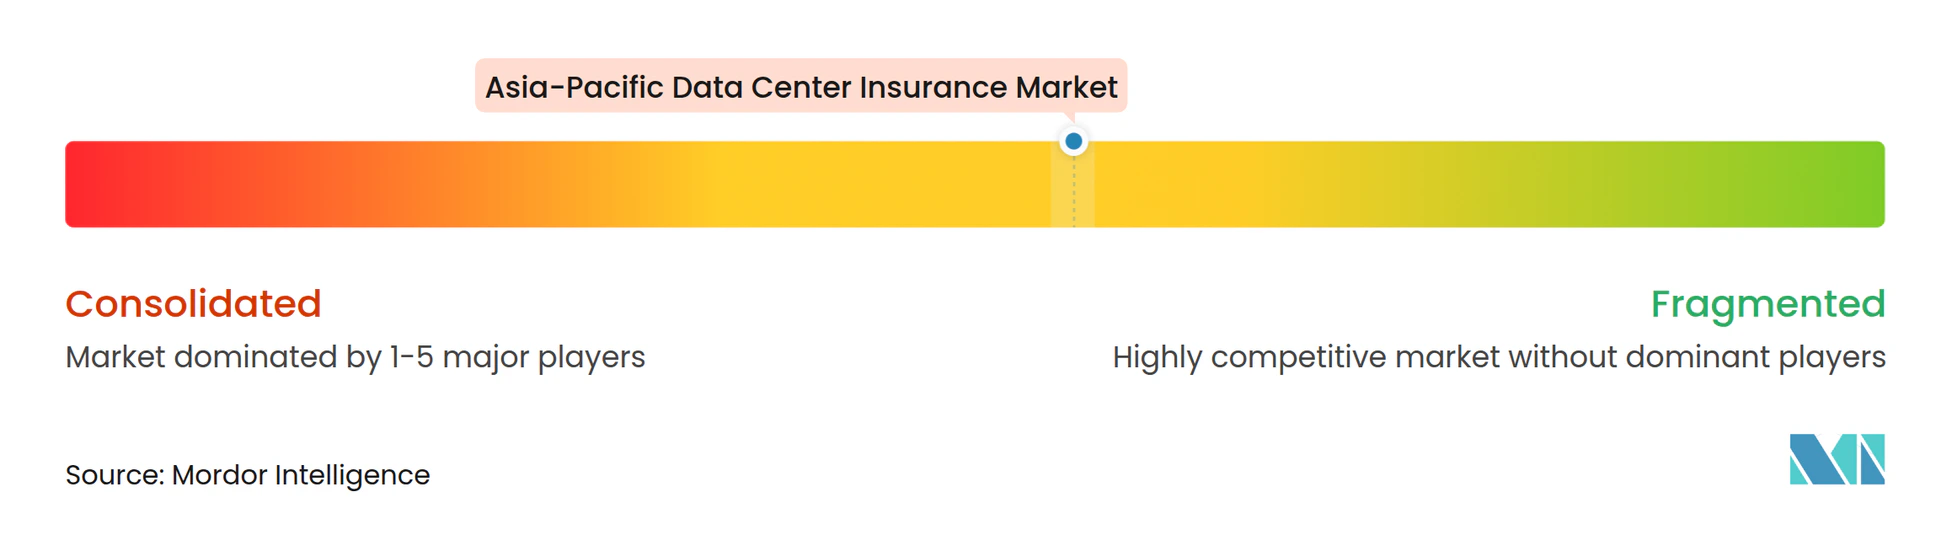
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros para Data Centers na Ásia-Pacífico pela Mordor Intelligence
O tamanho do mercado de seguros para data centers na Ásia-Pacífico está projetado para se expandir de 1,51 bilhões de USD em 2026 para 1,79 bilhões de USD em 2027 e 4,12 bilhões de USD até 2032, registrando um CAGR de 18,54% de 2027 a 2032. O mercado de seguros para data centers na Ásia-Pacífico está sendo remodelado pelos gastos com infraestrutura de IA, que estão aumentando o valor e a complexidade técnica das instalações individuais. A demanda está se deslocando para além da cobertura de propriedade convencional, pois os operadores precisam de proteção para construção, equipamentos, interrupção de negócios, eventos cibernéticos e riscos naturais. Os credores também estão exigindo cobertura que abranja desde a construção até as operações, o que favorece programas coordenados de ciclo de vida. Acesso à energia, design de resfriamento, exposição climática e confiabilidade dos serviços digitais estão se tornando considerações materiais de subscrição. O mercado de seguros para data centers na Ásia-Pacífico, portanto, oferece espaço para seguradoras capazes de avaliar riscos concentrados e interconectados sem depender de condições padrão de propriedade comercial.
Principais Conclusões do Relatório
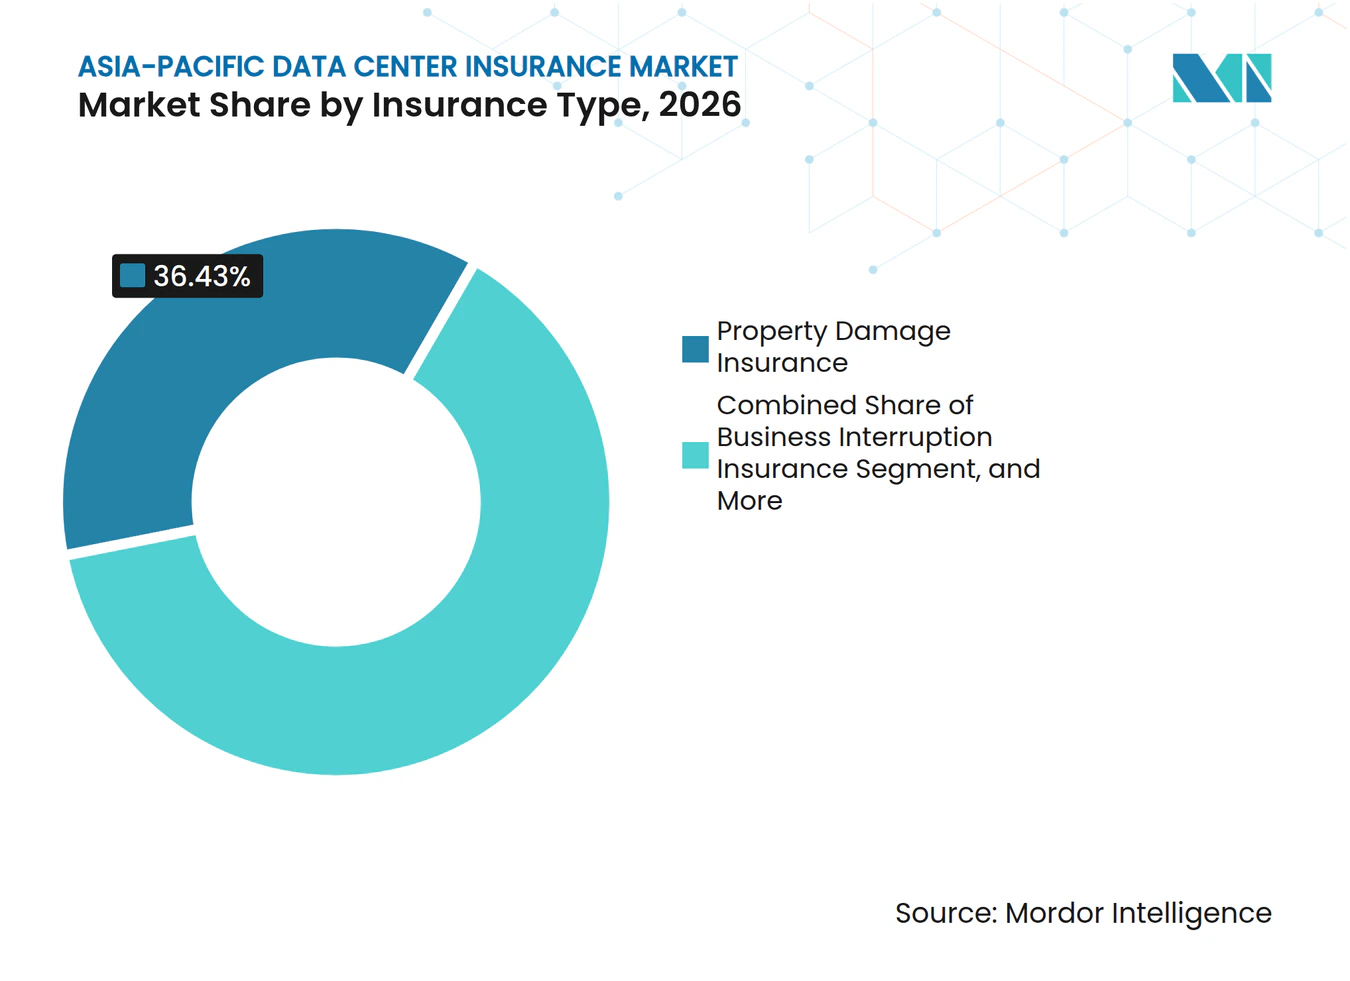
- Por tipo de seguro, o seguro de danos à propriedade detinha 36,43% da participação do mercado de seguros para data centers na Ásia-Pacífico em 2026, enquanto o seguro cibernético está projetado para se expandir a um CAGR de 19,26% até 2032.
- Por estrutura de cobertura, as apólices combinadas de propriedade e interrupção de negócios detinham 39,82% do mercado de seguros para data centers na Ásia-Pacífico em 2026, enquanto o seguro paramétrico está projetado para se expandir a um CAGR de 19,13% até 2032.
- Por exposição ao risco, falhas em equipamentos elétricos e mecânicos responderam por 22,31% do mercado em 2026, enquanto a interrupção operacional relacionada a eventos cibernéticos está projetada para se expandir a um CAGR de 19,43% até 2032.
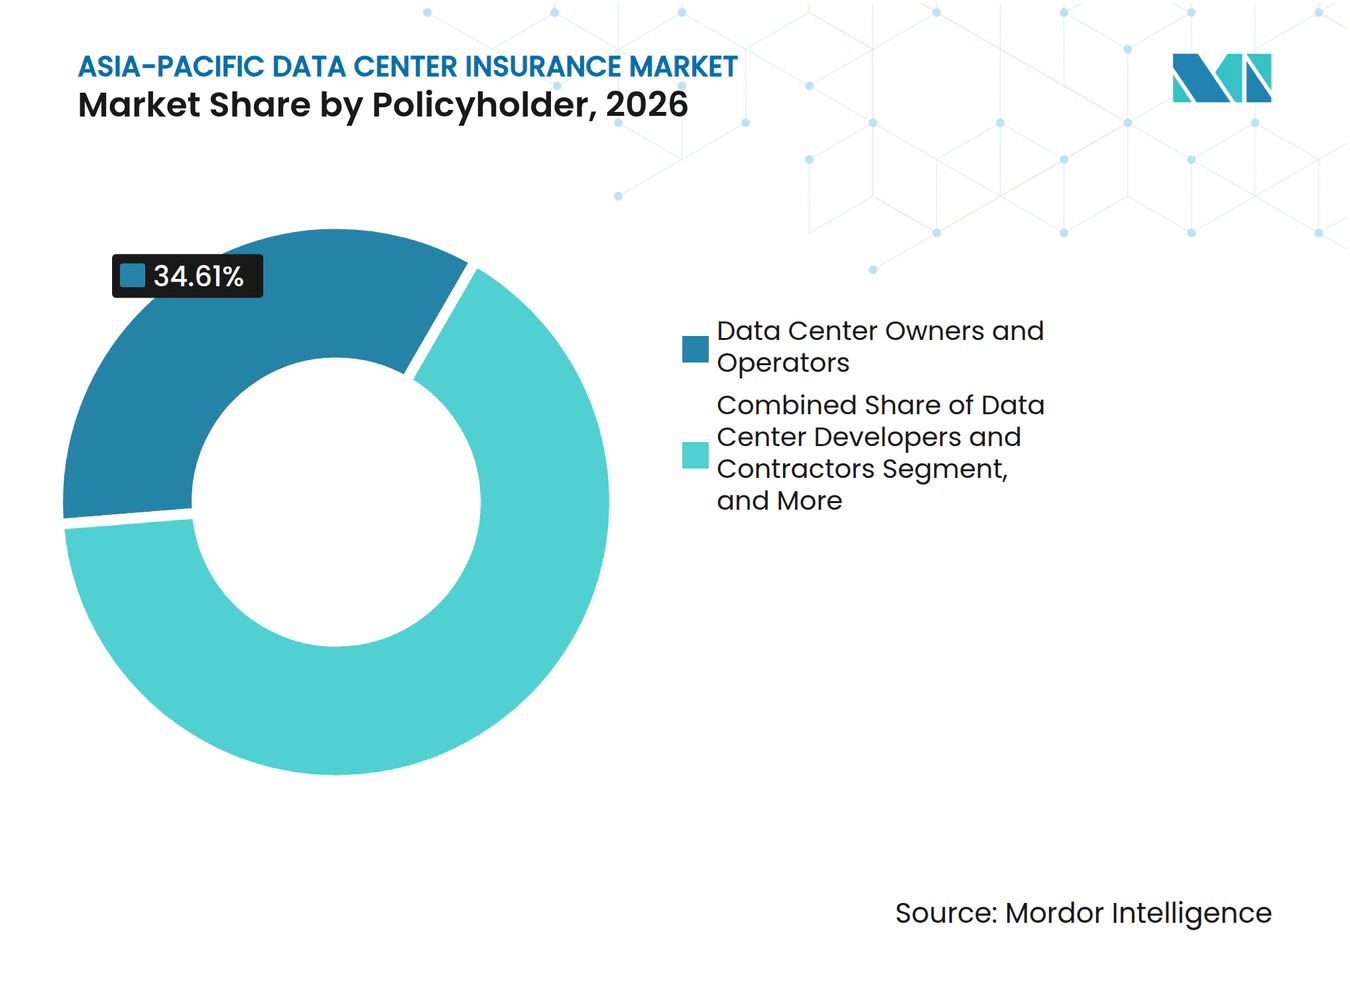
- Por tomador de seguro, proprietários e operadores de data centers detinham 34,61% do mercado em 2026, enquanto os provedores de serviços em nuvem estão projetados para se expandir a um CAGR de 19,83% até 2032.
- Por canal de distribuição de seguros, corretores e consultores de seguros detinham 49,23% do mercado em 2026, enquanto agentes gerais gestores e agências especializadas de subscrição estão projetados para se expandir a um CAGR de 19,48% até 2032.
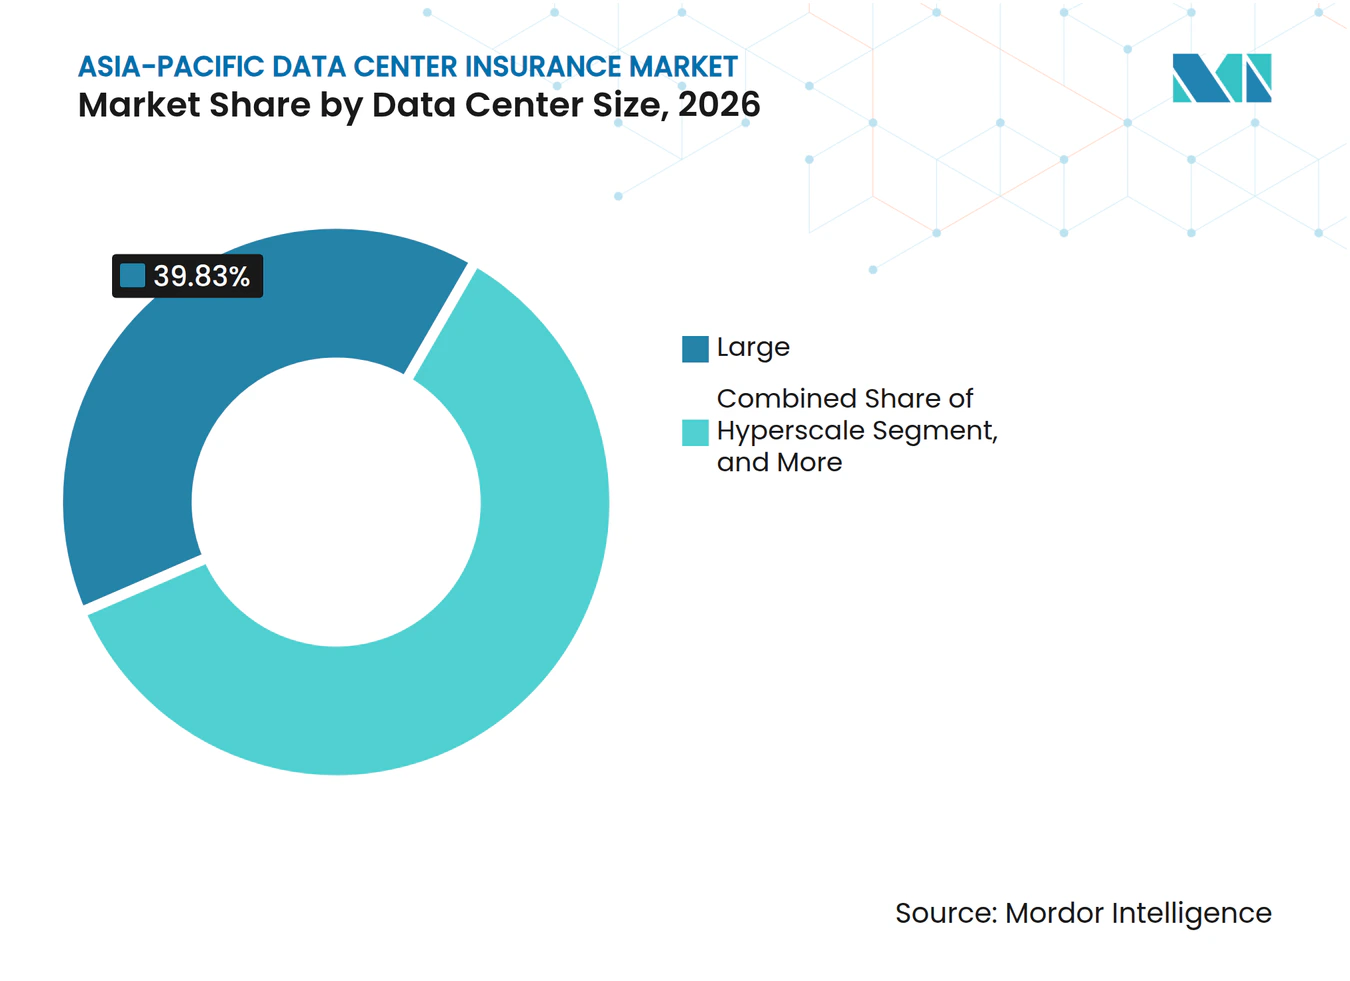
- Por tamanho de data center, os grandes data centers detinham 39,83% do mercado em 2026, enquanto os data centers em hiperescala estão projetados para se expandir a um CAGR de 19,67% até 2032.
- Por tipo de data center, os data centers de colocalização detinham 41,37% do mercado em 2026, enquanto as instalações operadas por provedores de serviços em nuvem estão projetadas para se expandir a um CAGR de 19,15% até 2032.
- Por geografia, a China detinha 38,43% do mercado em 2026, enquanto a Índia está projetada para se expandir a um CAGR de 19,87% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Capacidade em Hiperescala Liderada por IA | +6.0% | Global, com concentração primária na China, Índia, Singapura e Malásia | Curto prazo (≤ 2 anos) |
| Dependência de Serviços em Nuvem e Digitais de Alta Disponibilidade | +4.5% | Núcleo da Ásia-Pacífico, com intensidade particular na Austrália, Japão, Coreia do Sul e Índia | Médio prazo (2-4 anos) |
| Aumento dos Valores Segurados de Infraestrutura Densa de Computação e Energia | +3.5% | Global, com maior concentração por instalação na China, Austrália, Japão e Singapura | Médio prazo (2-4 anos) |
| Requisitos de Financiamento para Seguros Integrados ao Ciclo de Vida | +2.5% | Núcleo da Ásia-Pacífico, com transbordamento para o Sudeste Asiático à medida que o investimento em projetos greenfield se acelera | Médio prazo (2-4 anos) |
| Demanda Paramétrica por Interrupção de Rede e Catástrofes Naturais | +2.0% | Em toda a Ásia-Pacífico, com maior urgência no Japão, Filipinas, Indonésia e litoral australiano | Longo prazo (≥ 4 anos) |
| Demanda por Seguros de Sistemas de Resfriamento Líquido de Alta Densidade e Sistemas de Baterias | +1.5% | Em toda a Ásia-Pacífico, com adoção rápida em instalações de hiperescala e orientadas a IA na China e na Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Capacidade em Hiperescala Liderada por IA
As construções relacionadas à IA estão criando exposições de seguro maiores e mais concentradas do que as associadas a data centers convencionais. AWS, Google, Microsoft e Oracle comprometeram mais de 160 bilhões de USD em infraestrutura na Ásia-Pacífico entre janeiro de 2024 e maio de 2026. O Google também anunciou um investimento de 15 bilhões de USD em um data center de IA em Andhra Pradesh, previsto para outubro de 2026. Um campus moderno de IA pode se aproximar de 50 bilhões de USD em valor de reposição após a instalação de equipamentos de computação densa. A cobertura de todos os riscos de construção, atraso no início das operações, danos à propriedade e interrupção de negócios deve, portanto, responder a uma maior acumulação de valor em cada local. O mercado de seguros para data centers na Ásia-Pacífico está se beneficiando porque cada etapa do projeto requer capacidade especializada e revisão de engenharia.
Dependência de Serviços em Nuvem e Digitais de Alta Disponibilidade
Serviços financeiros, varejo, saúde e serviços públicos dependem cada vez mais de infraestrutura digital ininterrupta. Mais de 98% dos data centers da Ásia-Pacífico possuem sistemas redundantes, mas interrupções ainda podem ocorrer por eventos que não atendem aos requisitos de danos físicos de uma apólice de propriedade. Tais eventos podem deixar os operadores expostos a custos de acordos de nível de serviço e perdas de receita. Incidentes cibernéticos acrescentam outra camada de exposição porque podem afetar múltiplas jurisdições simultaneamente. A Aon relatou que as reclamações cibernéticas na Ásia-Pacífico aumentaram 233% em 2025 e cresceram mais 80% no primeiro semestre de 2026. Esse padrão sustenta a demanda por interrupção de negócios sem danos físicos, cobertura cibernética e de acordos de nível de serviço no mercado de seguros para data centers na Ásia-Pacífico.
Aumento dos Valores Segurados de Infraestrutura Densa de Computação e Energia
Clusters de GPU, sistemas de energia de alta densidade e equipamentos avançados de resfriamento estão elevando os valores segurados por megawatt. As instalações médias requerem de 500 milhões de USD a 2 bilhões de USD para construção, enquanto alguns campi de IA excedem 20 bilhões de USD em custo de construção antes da adição de equipamentos. Os custos de construção na região aumentaram 10% ao ano em 2025, à medida que os projetos exigiram sistemas de energia e resfriamento mais especializados. Os equipamentos também têm características de reposição diferentes dos ativos de construção tradicionais, pois podem se tornar obsoletos rapidamente e podem ter longos prazos de aquisição. Esses fatores exigem revisões de avaliação mais frequentes e proteção mais prolongada contra atraso no início das operações. A complexidade resultante está expandindo o papel da engenharia de riscos e da subscrição técnica no mercado de seguros para data centers na Ásia-Pacífico.
Requisitos de Financiamento para Seguros Integrados ao Ciclo de Vida
Os credores de financiamento de projetos estão tornando o seguro uma condição de financiamento para grandes instalações. Mais de 100 bilhões de USD são necessários para financiar o pipeline existente de data centers na Ásia-Pacífico nos próximos 5 a 7 anos. Os credores buscam continuidade entre a cobertura de todos os riscos de construção e a proteção de propriedade operacional, pois uma lacuna pode atrasar o financiamento ou enfraquecer o perfil de risco do projeto. A Aon lançou seu Programa de Seguro do Ciclo de Vida de Data Centers em julho de 2025 e o expandiu para 2,5 bilhões de USD em janeiro de 2026.[1] A facilidade coordena exposições de construção, carga, cibernética, propriedade, interrupção de negócios, responsabilidade civil e tecnologia. Essa estrutura apoia o mercado de seguros para data centers na Ásia-Pacífico ao consolidar diversas necessidades de seguro em uma única colocação pronta para credores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Histórico Limitado de Sinistros para Cargas de Trabalho de IA e Riscos Interdependentes | -1.0% | Global, com maior restrição de subscrição na Índia, Sudeste Asiático e mercados emergentes da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Risco de Concentração em Campi de Hiperescala e Infraestrutura Compartilhada | -0.6% | Núcleo da Ásia-Pacífico, incluindo China, Singapura, Japão, Austrália e mercados em rápida expansão na Malásia | Médio prazo (2-4 anos) |
| Incerteza sobre Acionamento de Apólices Cruzadas e Interpretação de Cobertura | -0.4% | Em toda a Ásia-Pacífico, com exposição particular em mercados de colocalização multilocatário | Médio prazo (2-4 anos) |
| Restrições de Rede, Água, Carbono e Licenciamento sobre a Segurabilidade | -0.3% | Em nível nacional, com pressão inicial em Singapura, Hong Kong e Grande Seul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Histórico Limitado de Sinistros para Cargas de Trabalho de IA e Riscos Interdependentes
As seguradoras têm experiência limitada em sinistros para instalações densas em GPU que operaram em escala por longos períodos. A precificação, portanto, depende fortemente de julgamento de engenharia, análise de cenários e mapeamento de dependências, em vez de dados históricos de sinistros maduros. O problema é pronunciado na Índia, Malásia e Indonésia, onde grandes novos projetos estão sendo desenvolvidos antes que padrões consistentes para riscos específicos de IA tenham emergido. Incêndios em GPU com resfriamento líquido, fuga térmica em sistemas de armazenamento de energia em baterias e falhas de software interconectadas exigem avaliações mais especializadas. Essa incerteza pode restringir a capacidade que as seguradoras oferecem a instalações individuais. Também pode desacelerar o crescimento no mercado de seguros para data centers na Ásia-Pacífico quando a demanda por infraestrutura subjacente é forte.
Risco de Concentração em Campi de Hiperescala e Infraestrutura Compartilhada
Os campi de hiperescala podem concentrar de 20 bilhões de USD a 30 bilhões de USD em valor segurado em um único local. Redes compartilhadas, infraestrutura de resfriamento, serviços em nuvem e fornecedores especializados podem conectar múltiplos programas de seguro ao mesmo evento. O risco é amplificado em corredores de tufões, áreas sísmicas e zonas de estresse térmico onde muitas novas instalações estão sendo desenvolvidas. A Allianz Commercial identificou estresse crônico de calor e seca em 89% da capacidade de data centers da Ásia-Pacífico. Apólices separadas de construção, equipamentos e energia também podem dificultar a identificação da exposição acumulada de uma seguradora. As resseguradoras estão respondendo com requisitos de relatórios mais detalhados e, em alguns casos, limites sobre os valores de data centers em cobertura de tratado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Seguro:
O Seguro Cibernético Supera as Linhas TradicionaisO seguro de danos à propriedade detinha 36,43% da participação do mercado de seguros para data centers na Ásia-Pacífico em 2026. Ele cobre salas de servidores, infraestrutura de resfriamento, equipamentos de distribuição de energia e a estrutura do edifício, que juntos representam uma grande parcela do valor segurado de uma instalação. Credores e investidores geralmente exigem essa proteção antes de liberar capital para um projeto. O incêndio continua sendo um importante fator de gravidade porque pode danificar sistemas essenciais e causar paralisações prolongadas. A cobertura de interrupção de negócios geralmente é combinada com a proteção de propriedade porque danos físicos podem afetar contratos com clientes e receita operacional. A cobertura de quebra de equipamentos também está se tornando mais importante à medida que as instalações implantam sistemas mecânicos e elétricos complexos.
O seguro cibernético está projetado para crescer a um CAGR de 19,26% até 2032. As interrupções causadas por eventos cibernéticos frequentemente não atendem ao gatilho de danos físicos sob as condições tradicionais de propriedade, criando uma necessidade de proteção distinta para interrupção dependente e custos de acordos de nível de serviço. A cobertura de catástrofes naturais continua importante em mercados expostos a tufões, inundações e terremotos, onde os programas de propriedade podem ter sublimites. A cobertura de responsabilidade civil geral é cada vez mais relevante quando os operadores enfrentam reclamações relacionadas a efluentes, ruído ou outros impactos locais. A cobertura de todos os riscos de construção e montagem apoia a nova capacidade, enquanto o framework IEC 62443 e as especificações TIA-942 influenciam cada vez mais as discussões de engenharia de riscos. O setor de seguros para data centers na Ásia-Pacífico está, consequentemente, utilizando uma combinação mais ampla de apólices em vez de tratar a cobertura de propriedade como suficiente por si só.



Por Estrutura de Cobertura:
Soluções Paramétricas Reformulam os Programas CombinadosAs apólices combinadas de propriedade e interrupção de negócios detinham 39,82% do mercado em 2026. Essa estrutura fornece a proteção básica esperada por credores institucionais e operadores porque vincula danos físicos à perda de renda por paralisação. Ela funciona bem quando um evento físico danifica equipamentos ou um edifício, impedindo as operações. Sua limitação é o requisito de danos físicos, que pode não cobrir falhas de rede, eventos de resfriamento ou outras interrupções que não deixam danos visíveis. As apólices independentes podem ser adequadas para grandes operadores que retêm riscos selecionados em portfólios diversificados. As apólices de pacote podem fornecer a instalações menores uma administração mais simples em várias linhas.
O seguro paramétrico está projetado para crescer a um CAGR de 19,13% até 2032. Ele utiliza gatilhos pré-acordados e pode fornecer liquidez rápida quando eventos especificados ocorrem sem exigir evidência de danos físicos. A Descartes Underwriting lançou cobertura paramétrica em janeiro de 2026 com capacidade de até 140 milhões de USD por apólice para até 20 riscos naturais.[2] Provedores de varejo e atacado com obrigações de tempo de atividade têm uma necessidade clara para essa abordagem porque o pagamento pode suportar custos urgentes de acordos de nível de serviço. Arranjos de cativeiro e autosseguro também podem se expandir entre os principais grupos de tecnologia para interrupções selecionadas e perdas tecnológicas. Essas soluções estão ampliando o mercado de seguros para data centers na Ásia-Pacífico além das estruturas convencionais baseadas em indenização.
Por Exposição ao Risco:
A Interrupção Cibernética Supera as Reclamações por Falhas de EquipamentosFalhas em equipamentos elétricos e mecânicos responderam por 22,31% do mercado em 2026. Os data centers dependem de unidades de distribuição de energia, fontes de alimentação ininterrupta, geradores, resfriadores e sistemas de resfriamento que devem funcionar continuamente sob alta carga. As falhas de resfriamento são particularmente importantes em ambientes intensivos em IA porque os sistemas de computação densa requerem um gerenciamento térmico mais complexo. Eventos de incêndio e explosão ocorrem com menos frequência, mas podem ser custosos, especialmente onde sistemas de resfriamento ou trabalhos a quente estão envolvidos. Interrupção de energia, inundações, condições climáticas severas e riscos sísmicos acrescentam ao perfil de exposição regional. Japão, Filipinas, Indonésia e litoral australiano combinam vários desses riscos com o desenvolvimento ativo de data centers.
A interrupção operacional relacionada a eventos cibernéticos está projetada para crescer a um CAGR de 19,43% até 2032. O ransomware causou 60% dos grandes valores de sinistros globalmente no primeiro semestre de 2025, e a dupla extorsão foi associada a 40% dos grandes sinistros. Os sites de colocalização multilocatário podem enfrentar exposição elevada porque um ataque pode se mover por sistemas compartilhados ou afetar muitas cargas de trabalho de clientes. As dependências da cadeia de suprimentos de semicondutores representam uma preocupação operacional distinta porque a produção avançada de chips está concentrada em regiões propensas a terremotos. Uma interrupção poderia afetar os cronogramas de construção, bem como a resiliência dos sites em operação. Essa combinação de riscos exige que o mercado de seguros para data centers na Ásia-Pacífico avalie perdas digitais, da cadeia de suprimentos e físicas em conjunto.
Por Tomador de Seguro:
Provedores de Nuvem Impulsionam o Crescimento Mais Rápido de PrêmiosProprietários e operadores de data centers detinham 34,61% do mercado em 2026. Eles detêm o interesse segurado primário em terrenos, edifícios, sistemas de energia, plantas de resfriamento e acabamento estrutural. Sua proteção precisa cobrir simultaneamente danos à propriedade, quebra de equipamentos, interrupção de negócios e exposições de construção. Os provedores de colocalização carregam responsabilidade adicional e exposição a acordos de nível de serviço porque hospedam múltiplos locatários em infraestrutura compartilhada. Desenvolvedores e empreiteiros precisam de cobertura de todos os riscos de construção e montagem durante a fase de construção. Fornecedores de equipamentos e serviços podem precisar de proteção de responsabilidade por produtos, responsabilidade profissional e erros e omissões tecnológicos.
Os provedores de serviços em nuvem estão projetados para se expandir a um CAGR de 19,83% até 2032. As grandes plataformas de nuvem comprometeram mais de 160 bilhões de USD em infraestrutura na Ásia-Pacífico desde janeiro de 2024, aumentando assim a demanda por seguros durante a construção e as operações. Uma interrupção em uma instalação de hiperescala pode afetar milhares de empresas a jusante de uma só vez. Isso pode levar a sinistros correlacionados em apólices de propriedade, cibernética e responsabilidade civil. Os maiores operadores também exigem cobertura que possa operar em várias jurisdições e responder a longas cadeias de suprimentos. Sua escala está incentivando as seguradoras a projetar programas de ciclo de vida mais amplos dentro do mercado de seguros para data centers na Ásia-Pacífico.

Por Canal de Distribuição de Seguros:
Corretores Ancoram, Agentes Gerais Gestores AceleramCorretores e consultores de seguros detinham 49,23% do mercado em 2026. Seu papel é importante porque um grande campus pode exigir várias linhas de seguro, seguradoras primárias, cosseguradoras e resseguradoras. Os corretores coordenam informações técnicas entre operadores e provedores de capacidade. Eles também ajudam a estruturar a cobertura em exposições de propriedade, cibernética, construção, interrupção de negócios e responsabilidade civil. O seguro direto continua relevante para empresas menores e instalações de borda com perfis de risco mais padronizados. Esses sites frequentemente podem usar arranjos de propriedade comercial estabelecidos, embora seus requisitos também estejam mudando à medida que a capacidade se torna mais densa.
Agentes gerais gestores e agências especializadas de subscrição estão projetados para crescer a um CAGR de 19,48% até 2032. Seu crescimento reflete a demanda por expertise em subscrição em interrupção sem danos físicos, gatilhos paramétricos, pagamentos de acordos de nível de serviço e riscos de resfriamento líquido. Os programas apoiados por resseguro estão se tornando mais comuns à medida que o valor segurado de campi individuais se aproxima de 30 bilhões de USD. Nenhuma seguradora individual pode absorver a exposição total dos maiores sites. Plataformas especializadas podem reunir capacidade em programas coordenados que os corretores podem acessar. Esse desenvolvimento de canal está apoiando um setor de seguros para data centers na Ásia-Pacífico mais técnico.
Por Tamanho de Data Center:
Construções em Hiperescala Sobrecarregam a Capacidade TradicionalOs grandes data centers detinham 39,83% do mercado em 2026. Os locais estabelecidos da Ásia-Pacífico têm uma base instalada significativa de sites de atacado e multilocatário que foram desenvolvidos antes do atual ciclo de investimento em IA. Essas instalações têm uma melhor compreensão dos perfis de risco de propriedade e práticas estabelecidas de engenharia de sinistros. Sua escala também atrai capacidade de seguro mais competitiva. As instalações de médio porte continuam comuns no Japão, Coreia do Sul e Austrália, onde as políticas de tecnologia corporativa e as prioridades de soberania de dados apoiam a infraestrutura auto-hospedada. Pequenas instalações e sites de borda respondem por menor volume de prêmios, mas são importantes para cargas de trabalho de inferência de baixa latência.
Os data centers em hiperescala estão projetados para crescer a um CAGR de 19,67% até 2032. O pipeline de desenvolvimento da Ásia-Pacífico atingiu 19,4 GW em 2025, com Malásia, Tailândia e Indonésia apoiando uma grande parcela da capacidade do Sudeste Asiático em construção. A Vantage Data Centers concluiu um investimento de 1,6 bilhões de USD na plataforma da Ásia-Pacífico em novembro de 2025 e adquiriu um campus em Johor com mais de 300 MW de capacidade potencial. Tais projetos precisam de cobertura de todos os riscos de construção, atraso no início das operações e proteção de propriedade operacional que possa suportar uma grande acumulação única. Múltiplas alimentações de energia, circuitos de resfriamento e conexões de rede melhoram a qualidade de engenharia, mas também aumentam o valor segurado por megawatt. O mercado de seguros para data centers na Ásia-Pacífico deve, portanto, garantir capacidade mais profunda e coordenada para riscos de hiperescala.
Por Tipo de Data Center:
Colocalização Lidera, Operadores de Nuvem Impulsionam a ExpansãoOs data centers de colocalização detinham 41,37% do mercado em 2026. Eles hospedam cargas de trabalho empresariais, redes de distribuição de conteúdo e pontos de troca de internet em hubs regionais estabelecidos. Uma falha de resfriamento, incêndio ou inundação pode afetar centenas de clientes em um único site. Isso cria exposições simultâneas a propriedade, interrupção de negócios, cibernética e responsabilidade contratual. Os data centers empresariais e de borda fornecem infraestrutura corporativa e cargas de trabalho sensíveis à latência com maior proximidade aos usuários. Seus requisitos de seguro geralmente são mais padronizados, mas a inferência de IA está adicionando novas demandas de energia e resfriamento em locais distribuídos.
As instalações operadas por provedores de serviços em nuvem estão projetadas para crescer a um CAGR de 19,15% até 2032. A China tem a maior base de infraestrutura de nuvem da região por capacidade de energia, enquanto a Índia está adicionando capacidade em Mumbai, Hyderabad, Chennai, Delhi-NCR e Visakhapatnam. Essas instalações combinam cada vez mais treinamento, inferência e processamento de dados em um único local. Essa convergência torna as distinções tradicionais entre apólices específicas de nuvem e de data center menos úteis. Os subscritores estão começando a avaliar esses sites como um nível de risco separado porque a densidade de computação e as consequências de interrupção são ambas maiores. O mercado de seguros para data centers na Ásia-Pacífico está respondendo com produtos que combinam proteção de risco físico e digital.
Análise Geográfica
A China detinha 38,43% do mercado regional em 2026. Sua posição reflete sua grande base de capacidade de energia e expansão substancial de infraestrutura de IA. A cobertura de danos à propriedade e quebra de equipamentos continua central porque os sistemas de GPU com resfriamento líquido aumentam a exposição a danos por fluidos e eventos térmicos. O mercado também requer maior atenção à redação cibernética porque a lei chinesa proíbe a indenização por multas cibernéticas na jurisdição. Esse fator de conformidade pode afetar como os operadores transfronteiriços estruturam suas apólices. O tamanho do mercado de seguros para data centers na Ásia-Pacífico na China é sustentado pela concentração de plataformas de nuvem domésticas e pelo investimento contínuo em computação de alta densidade.
A Índia está projetada para crescer a um CAGR de 19,87% até 2032. A capacidade operacional de data centers atingiu quase 1,8 GW no primeiro semestre de 2026, em comparação com 400 MW em 2019. O país também tinha um pipeline de desenvolvimento de quase 3,9 GW em projetos em construção e planejados. Os compromissos de investimento atingiram 38 bilhões de USD no primeiro semestre de 2026 e 173 bilhões de USD cumulativamente desde 2021. O anúncio de investimento do Google em outubro de 2026 em Andhra Pradesh ilustra a tendência em direção a grandes sites focados em IA. As políticas estaduais de data centers, os incentivos de infraestrutura e a Lei de Proteção de Dados Pessoais Digitais estão apoiando o investimento enquanto aumentam a importância de programas consistentes de conformidade e risco do ciclo de vida.
O Japão combina exposições a terremotos, tufões e inundações, enquanto os planos governamentais de investimento em infraestrutura de IA estão aumentando a base de ativos segurados. A Austrália tem mais de 300 data centers em operação, e Sydney e Melbourne continuam sendo locais-chave para o desenvolvimento em hiperescala. A exposição climática, incluindo estresse de calor e seca, está influenciando os termos de prêmio para sites operacionais. Singapura está buscando crescimento por meio de densificação e eficiência energética porque o fornecimento de energia é limitado sob seu Framework Governamental de Data Centers. A restrição da Coreia do Sul a projetos acima de 10 MW na Grande Seul está direcionando a atividade para locais secundários com infraestrutura de engenharia de riscos menos estabelecida.
Cenário Competitivo
Concentração do Mercado
O mercado de seguros para data centers na Ásia-Pacífico está migrando de colocações de apólices separadas para programas integrados de ciclo de vida. As principais seguradoras, resseguradoras, corretores e subscritores especializados estão se diferenciando por meio de capacidade de engenharia, capacidade de balanço patrimonial e gestão de acumulação. A FM aumentou sua capacidade para o FM Intellium para 5 bilhões de USD em janeiro de 2026, criando um grande limite de seguradora única para riscos qualificados.[3] A Aon expandiu seu Programa de Seguro do Ciclo de Vida de Data Centers para 2,5 bilhões de USD em janeiro de 2026. Essas ações ilustram a demanda por facilidades coordenadas que possam cobrir necessidades de construção, propriedade operacional, cibernética, carga e interrupção de negócios. A principal vantagem competitiva reside na avaliação do site completo e suas dependências, em vez de precificar cada apólice isoladamente.
As seguradoras nativas da Ásia-Pacífico, incluindo Tokio Marine Holdings, MS&AD Insurance Group, Sompo Holdings e QBE Insurance Group, competem ao lado de Chubb, AIG, Allianz, AXA e Munich Re. A QBE criou um cargo global de diretor de data centers em agosto de 2026 para coordenar subscrição, engenharia de riscos, sinistros e distribuição. A Chubb declarou em fevereiro de 2026 que havia fortalecido sua oferta de data centers de ponta a ponta em propriedade, engenharia, marítimo, fiança e responsabilidade profissional. A Sompo está estendendo sua capacidade de subscrição de construção e geração de energia para riscos de data centers que também incluem energia e sistemas de baterias. Esses movimentos mostram que as seguradoras estão adaptando suas estruturas organizacionais à medida que as necessidades de cobertura se tornam mais técnicas. Eles também sugerem que os termos gerais de propriedade comercial serão menos adequados para grandes campi orientados a IA.
A proteção paramétrica é uma importante abertura competitiva porque interrupções de rede, falhas de resfriamento e perdas de acordos de nível de serviço podem não acionar apólices de propriedade comuns. A Descartes Underwriting introduziu seu produto paramétrico para data centers em janeiro de 2026, com limites de até 140 milhões de USD e proteção contra 20 riscos naturais. As seguradoras também precisam gerenciar valores concentrados em sites de hiperescala, onde um único evento pode envolver vários proprietários, locatários, seguradoras e resseguradoras. O campo competitivo não é dominado por um pequeno grupo com participações combinadas divulgadas. A amplitude do produto, a avaliação técnica e o acesso ao resseguro são, portanto, medidas de capacidade mais visíveis do que uma tabela de líderes publicada.
Líderes do Setor de Seguros para Data Centers na Ásia-Pacífico
-
American International Group, Inc.
-
Allianz SE
-
Arch Capital Group Ltd.
-
Assicurazioni Generali S.p.A.
-
AXA SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros para Data Centers na Ásia-Pacífico Empresas cobertas neste relatório
- American International Group, Inc.
- Allianz SE
- Arch Capital Group Ltd.
- Assicurazioni Generali S.p.A.
- AXA SA
- Berkshire Hathaway Inc.
- Chubb Limited
- FM Insurance Company Limited
- Hannover Rück SE
- Liberty Mutual Holding Company Inc.
- MS&AD Insurance Group Holdings, Inc.
- Munich Reinsurance Company
- QBE Insurance Group Limited
- SCOR SE
- Sompo Holdings, Inc.
- Swiss Re AG
- Tokio Marine Holdings, Inc.
Desenvolvimentos industriais recentes em Mercado de Seguros para Data Centers na Ásia-Pacífico
- Outubro de 2026: A Sompo Holdings apresenta sua prática de avaliação de riscos de data centers na conferência PARIMA de Singapura, com o chefe de subscrição de construção da empresa declarando que os riscos de data centers agora se estendem além das linhas tradicionais de propriedade para geração de energia, energia e cobertura de engenharia, exigindo soluções integradas de múltiplas linhas distintas dos programas padrão de propriedade comercial.
- Agosto de 2026: A QBE Insurance Group Limited cria um novo cargo global de diretor de data centers, nomeando Jamie Thompson, anteriormente chefe de Linhas Financeiras para os Mercados Internacionais da QBE, com o mandato de consolidar subscrição, engenharia de riscos, sinistros e distribuição em uma única proposta global integrada, projetada para abordar o ciclo de vida completo do data center em vez de tratar construção, propriedade operacional, interrupção de negócios e cibernética como colocações separadas.
- Maio de 2026: A AIG lança uma solução de seguro dedicada para data centers, integrando suporte de engenharia de riscos e capacidades coordenadas de sinistros ao longo do ciclo de vida de construção, comissionamento e operações, visando desenvolvedores e operadores de data centers que necessitam de suporte de cobertura de ponta a ponta.
- Janeiro de 2026: A Aon plc expande seu Programa de Seguro do Ciclo de Vida de Data Centers em 1 bilhão de USD, elevando a capacidade total para 2,5 bilhões de USD, cobrindo todos os riscos de construção, atraso no início das operações, danos à propriedade operacional, interrupção de negócios, danos à propriedade cibernética, erros e omissões tecnológicos, cobertura de violação de acordo de nível de serviço, responsabilidade civil de terceiros e carga e transporte de projetos sob uma única facilidade coordenada.
Escopo do Relatório do Mercado de Seguros para Data Centers na Ásia-Pacífico
O mercado de seguros para data centers na Ásia-Pacífico fornece soluções de transferência de risco e cobertura adaptadas para proteger a infraestrutura digital. Abrange apólices de danos à propriedade, interrupção de negócios, responsabilidade cibernética, quebra de equipamentos e riscos de construção associados a instalações de data centers na região.
O Relatório do Mercado de Seguros para Data Centers na Ásia-Pacífico é Segmentado por Tipos de Seguro (Seguro de Danos à Propriedade, Seguro de Interrupção de Negócios, Seguro de Quebra de Equipamentos, Seguro Cibernético, Seguro de Catástrofes Naturais, Seguro de Responsabilidade Civil Geral e de Terceiros, Seguro de Todos os Riscos de Construção e Montagem e Outros Tipos de Seguro), Estrutura de Cobertura (Apólices Independentes, Apólices Combinadas de Propriedade e Interrupção de Negócios, Apólices de Pacote, Seguro Paramétrico e Arranjos de Cativeiro e Autosseguro), Exposição ao Risco (Incêndio e Explosão, Falha de Equipamentos Elétricos e Mecânicos, Interrupção do Fornecimento de Energia, Inundações e Danos por Água, Tempestades e Condições Climáticas Severas, Terremotos e Outros Riscos Geofísicos, Interrupção Operacional Relacionada a Eventos Cibernéticos e Interrupção por Terceiros e Cadeia de Suprimentos), Tomador de Seguro (Proprietários e Operadores de Data Centers, Provedores de Colocalização, Provedores de Serviços em Nuvem, Desenvolvedores e Empreiteiros de Data Centers e Fornecedores de Equipamentos e Serviços para Data Centers), Canal de Distribuição de Seguros (Seguro Direto, Corretores e Consultores de Seguros, Agentes Gerais Gestores e Agências Especializadas de Subscrição e Programas de Seguro Apoiados por Resseguro), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocalização, Provedores de Serviços em Nuvem e Empresarial e de Borda) e Geografia (China, Índia, Japão, Austrália, Singapura, Coreia do Sul e Restante da Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Seguro de Danos à Propriedade |
| Seguro de Interrupção de Negócios |
| Seguro de Quebra de Equipamentos |
| Seguro Cibernético |
| Seguro de Catástrofes Naturais |
| Seguro de Responsabilidade Civil Geral e de Terceiros |
| Seguro de Todos os Riscos de Construção e Montagem |
| Outros Tipos de Seguro |
| Apólices Independentes |
| Apólices Combinadas de Propriedade e Interrupção de Negócios |
| Apólices de Pacote |
| Seguro Paramétrico |
| Arranjos de Cativeiro e Autosseguro |
| Incêndio e Explosão |
| Falha de Equipamentos Elétricos e Mecânicos |
| Interrupção do Fornecimento de Energia |
| Inundações e Danos por Água |
| Tempestades e Condições Climáticas Severas |
| Terremotos e Outros Riscos Geofísicos |
| Interrupção Operacional Relacionada a Eventos Cibernéticos |
| Interrupção por Terceiros e Cadeia de Suprimentos |
| Proprietários e Operadores de Data Centers |
| Provedores de Colocalização |
| Provedores de Serviços em Nuvem |
| Desenvolvedores e Empreiteiros de Data Centers |
| Fornecedores de Equipamentos e Serviços para Data Centers |
| Seguro Direto |
| Corretores e Consultores de Seguros |
| Agentes Gerais Gestores e Agências Especializadas de Subscrição |
| Programas de Seguro Apoiados por Resseguro |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocalização |
| Provedores de Serviços em Nuvem |
| Empresarial e de Borda |
| China |
| Índia |
| Japão |
| Austrália |
| Singapura |
| Coreia do Sul |
| Restante da Ásia-Pacífico |
| Por Tipo de Seguro | Seguro de Danos à Propriedade |
| Seguro de Interrupção de Negócios | |
| Seguro de Quebra de Equipamentos | |
| Seguro Cibernético | |
| Seguro de Catástrofes Naturais | |
| Seguro de Responsabilidade Civil Geral e de Terceiros | |
| Seguro de Todos os Riscos de Construção e Montagem | |
| Outros Tipos de Seguro | |
| Por Estrutura de Cobertura | Apólices Independentes |
| Apólices Combinadas de Propriedade e Interrupção de Negócios | |
| Apólices de Pacote | |
| Seguro Paramétrico | |
| Arranjos de Cativeiro e Autosseguro | |
| Por Exposição ao Risco | Incêndio e Explosão |
| Falha de Equipamentos Elétricos e Mecânicos | |
| Interrupção do Fornecimento de Energia | |
| Inundações e Danos por Água | |
| Tempestades e Condições Climáticas Severas | |
| Terremotos e Outros Riscos Geofísicos | |
| Interrupção Operacional Relacionada a Eventos Cibernéticos | |
| Interrupção por Terceiros e Cadeia de Suprimentos | |
| Por Tomador de Seguro | Proprietários e Operadores de Data Centers |
| Provedores de Colocalização | |
| Provedores de Serviços em Nuvem | |
| Desenvolvedores e Empreiteiros de Data Centers | |
| Fornecedores de Equipamentos e Serviços para Data Centers | |
| Por Canal de Distribuição de Seguros | Seguro Direto |
| Corretores e Consultores de Seguros | |
| Agentes Gerais Gestores e Agências Especializadas de Subscrição | |
| Programas de Seguro Apoiados por Resseguro | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocalização |
| Provedores de Serviços em Nuvem | |
| Empresarial e de Borda | |
| Por Geografia | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de seguros para data centers na Ásia-Pacífico?
O mercado de seguros para data centers na Ásia-Pacífico está projetado para crescer de 1,51 bilhões de USD em 2026 para 4,12 bilhões de USD até 2032, a um CAGR de 18,54% de 2027 a 2032.
Qual tipo de seguro está crescendo mais rapidamente para data centers na Ásia-Pacífico?
O seguro cibernético está projetado para registrar o maior crescimento entre os tipos de seguro, a um CAGR de 19,26% até 2032.
Por que os data centers precisam de programas de seguro do ciclo de vida?
Credores e operadores precisam de proteção contínua desde a construção até as operações, incluindo exposições de propriedade, cibernética, carga, atraso no início das operações e interrupção de negócios.
Qual estrutura de apólice está crescendo mais rapidamente na região?
O seguro paramétrico está projetado para se expandir a um CAGR de 19,13% até 2032 porque pode responder a eventos de interrupção especificados sem um gatilho de danos físicos.
Qual país está crescendo mais rapidamente para seguros de data centers na Ásia-Pacífico?
A Índia está projetada para se expandir a um CAGR de 19,87% até 2032, apoiada por grandes adições de capacidade de data centers e compromissos de investimento.