
Marktgröße und Marktanteil der Datenzentrumsversicherung im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
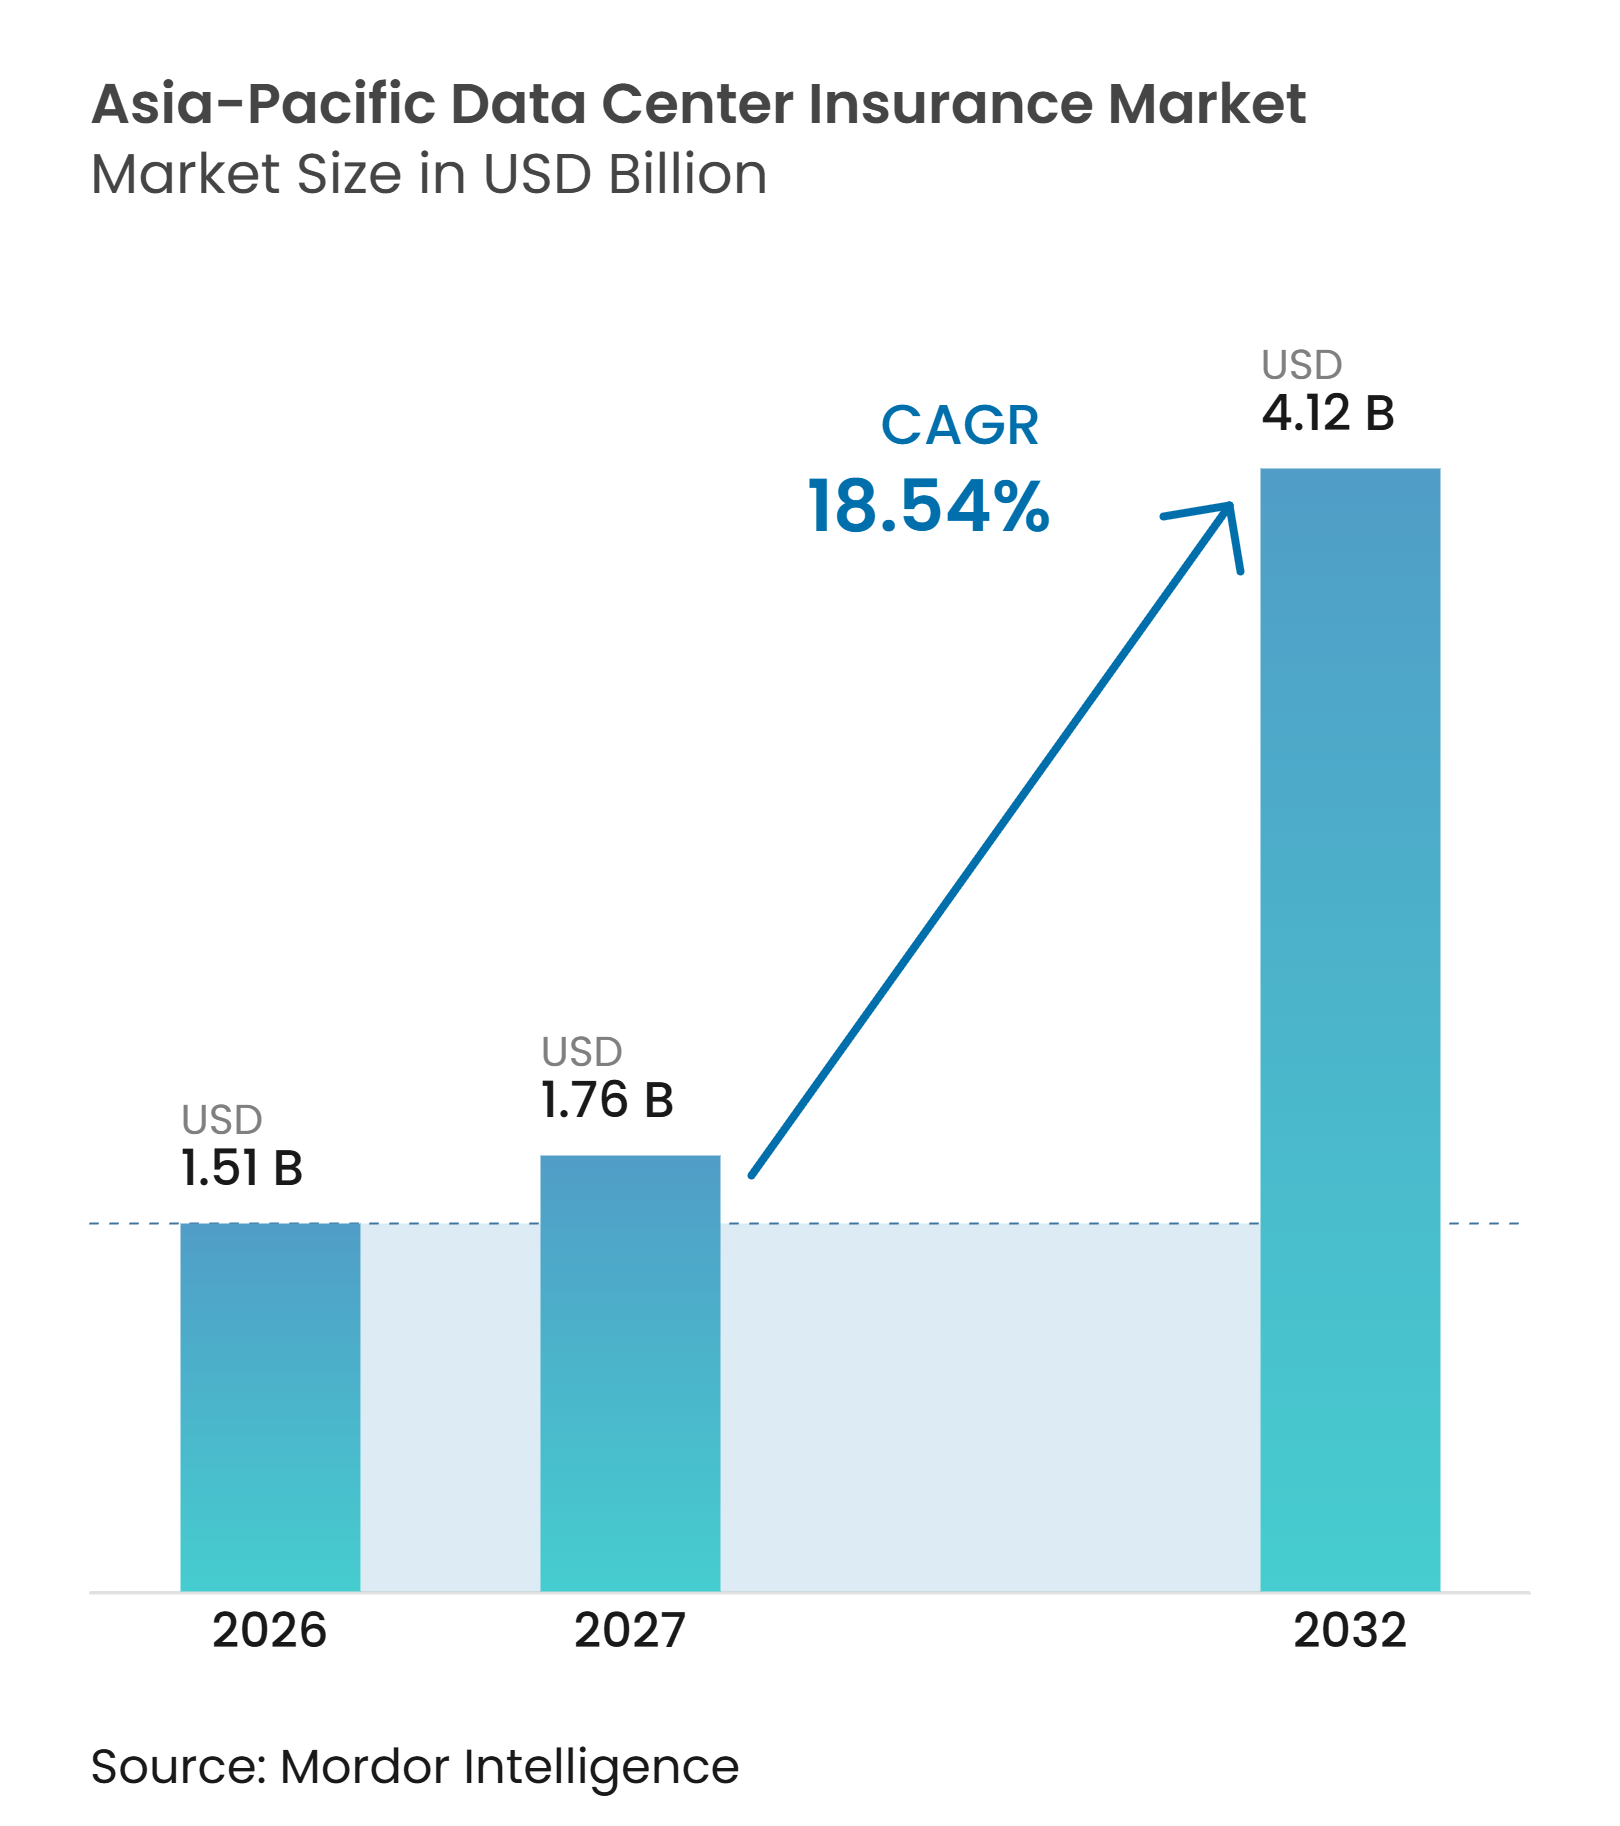
| Marktgröße im Basisjahr (2026) | 1.51 Milliarden US-Dollar |
| Marktgröße (2027) | 1.76 Milliarden US-Dollar |
| Marktgröße (2032) | 4.12 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.54 % |
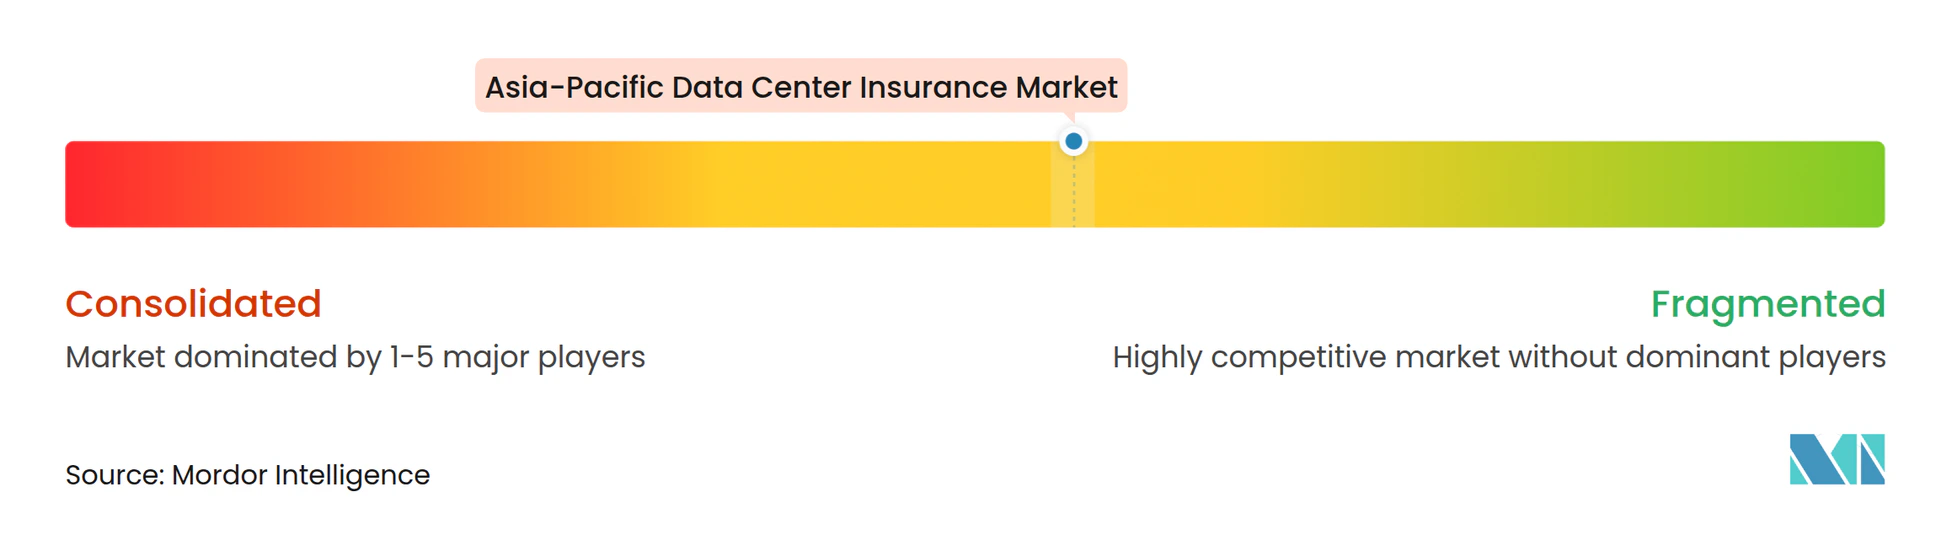
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Datenzentrumsversicherung im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße für Datenzentrumsversicherungen im asiatisch-pazifischen Raum wird voraussichtlich von 1,51 Milliarden USD im Jahr 2026 auf 1,79 Milliarden USD im Jahr 2027 und 4,12 Milliarden USD bis 2032 anwachsen, mit einem CAGR von 18,54 % von 2027 bis 2032. Der Markt für Datenzentrumsversicherungen im asiatisch-pazifischen Raum wird durch KI-Infrastrukturausgaben neu gestaltet, die den Wert und die technische Komplexität einzelner Einrichtungen erhöhen. Die Nachfrage geht über den herkömmlichen Sachschutz hinaus, da Betreiber Schutz für Bau, Ausrüstung, Betriebsunterbrechung, Cyberereignisse und Naturgefahren benötigen. Kreditgeber verlangen außerdem Deckungen, die vom Bau bis zum Betrieb reichen, was koordinierte Lebenszyklusversicherungsprogramme begünstigt. Stromversorgung, Kühlungsdesign, Klimaexposition und Zuverlässigkeit digitaler Dienste werden zu wesentlichen Zeichnungserwägungen. Der Markt für Datenzentrumsversicherungen im asiatisch-pazifischen Raum bietet daher Spielraum für Versicherer, die konzentrierte und miteinander verbundene Risiken bewerten können, ohne sich auf standardmäßige gewerbliche Sachversicherungsbedingungen zu stützen.
Wichtigste Erkenntnisse des Berichts
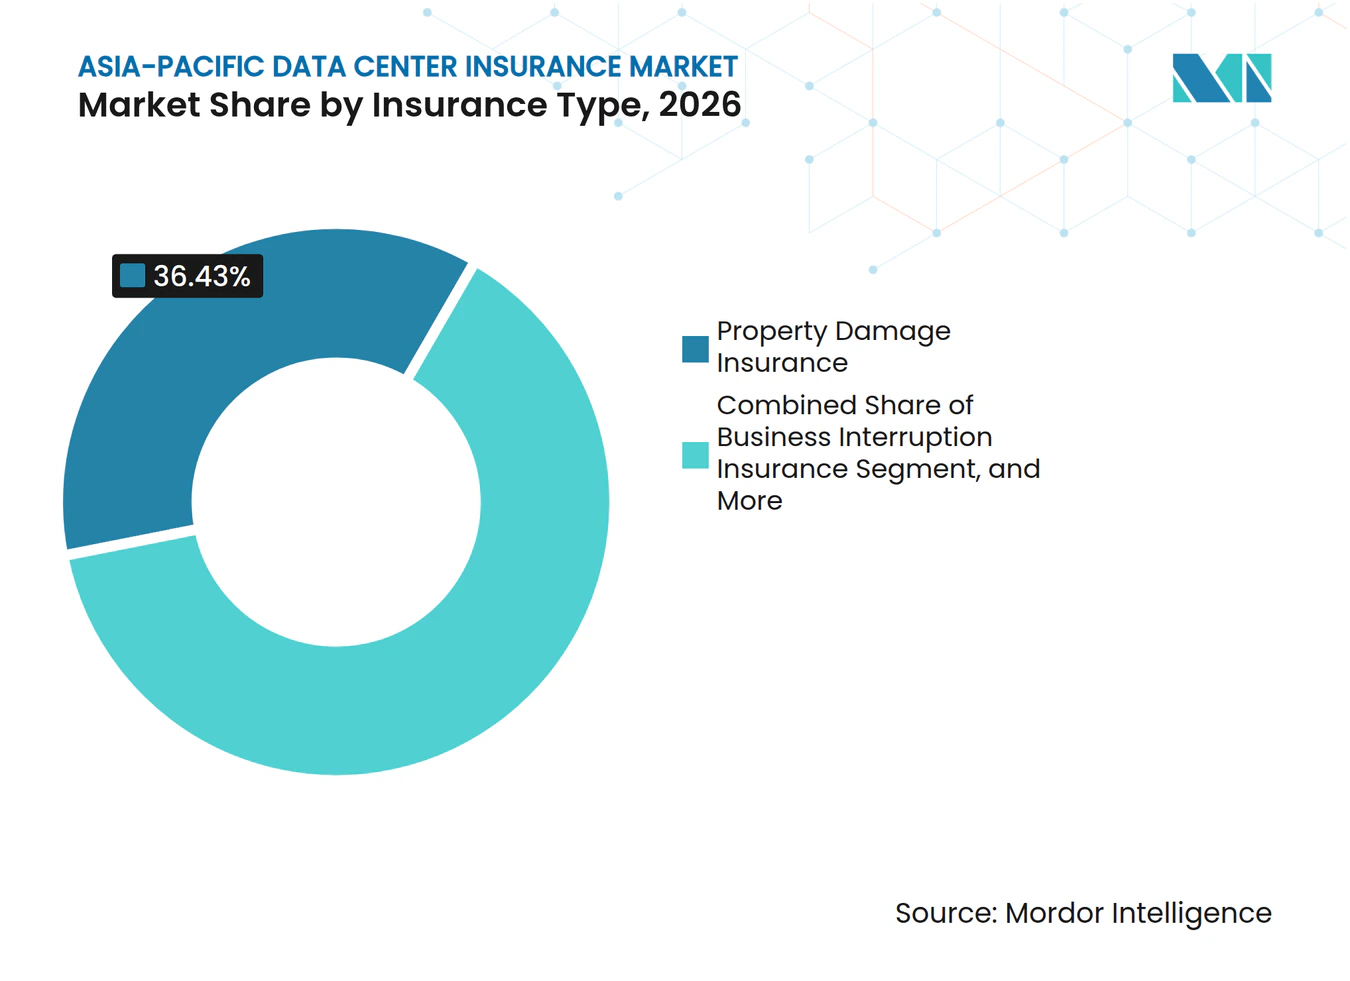
- Nach Versicherungsart hielt die Sachschadenversicherung im Jahr 2026 einen Marktanteil von 36,43 % am Markt für Datenzentrumsversicherungen im asiatisch-pazifischen Raum, während die Cyberversicherung bis 2032 voraussichtlich mit einem CAGR von 19,26 % wachsen wird.
- Nach Deckungsstruktur hielten kombinierte Sach- und Betriebsunterbrechungsversicherungen im Jahr 2026 einen Anteil von 39,82 % am Markt für Datenzentrumsversicherungen im asiatisch-pazifischen Raum, während parametrische Versicherungen bis 2032 voraussichtlich mit einem CAGR von 19,13 % wachsen werden.
- Nach Risikoexposition entfielen im Jahr 2026 22,31 % des Marktes auf Ausfälle elektrischer und mechanischer Ausrüstung, während cyberbezogene Betriebsunterbrechungen bis 2032 voraussichtlich mit einem CAGR von 19,43 % wachsen werden.
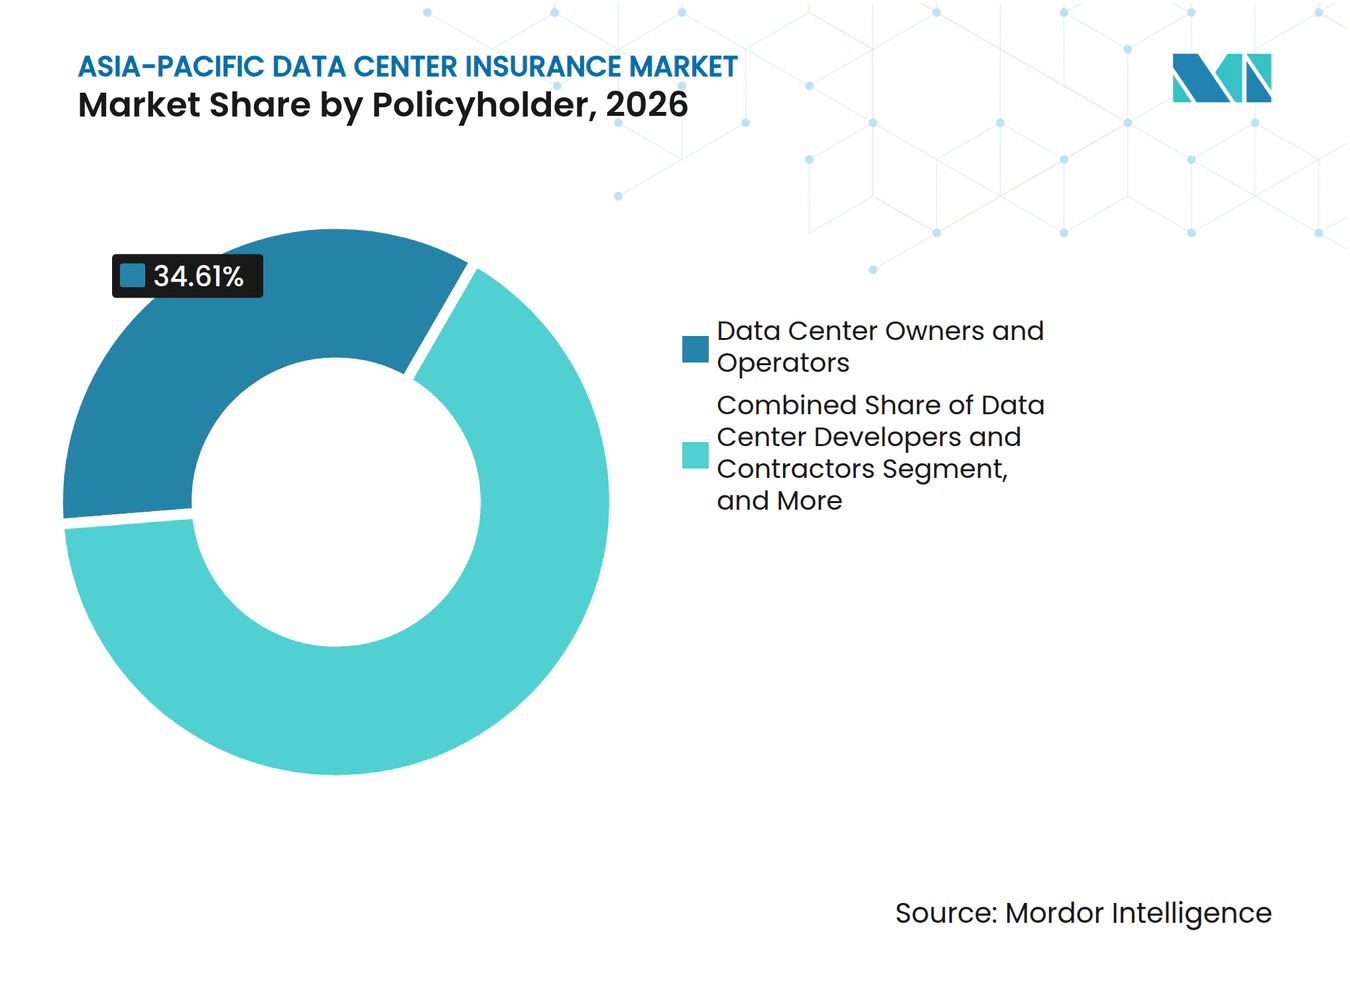
- Nach Versicherungsnehmer hielten Datenzentrumsbesitzer und -betreiber im Jahr 2026 einen Anteil von 34,61 % am Markt, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 19,83 % wachsen werden.
- Nach Versicherungsvertriebskanal hielten Versicherungsmakler und -berater im Jahr 2026 einen Anteil von 49,23 % am Markt, während Managing General Agents und spezialisierte Zeichnungsagenturen bis 2032 voraussichtlich mit einem CAGR von 19,48 % wachsen werden.
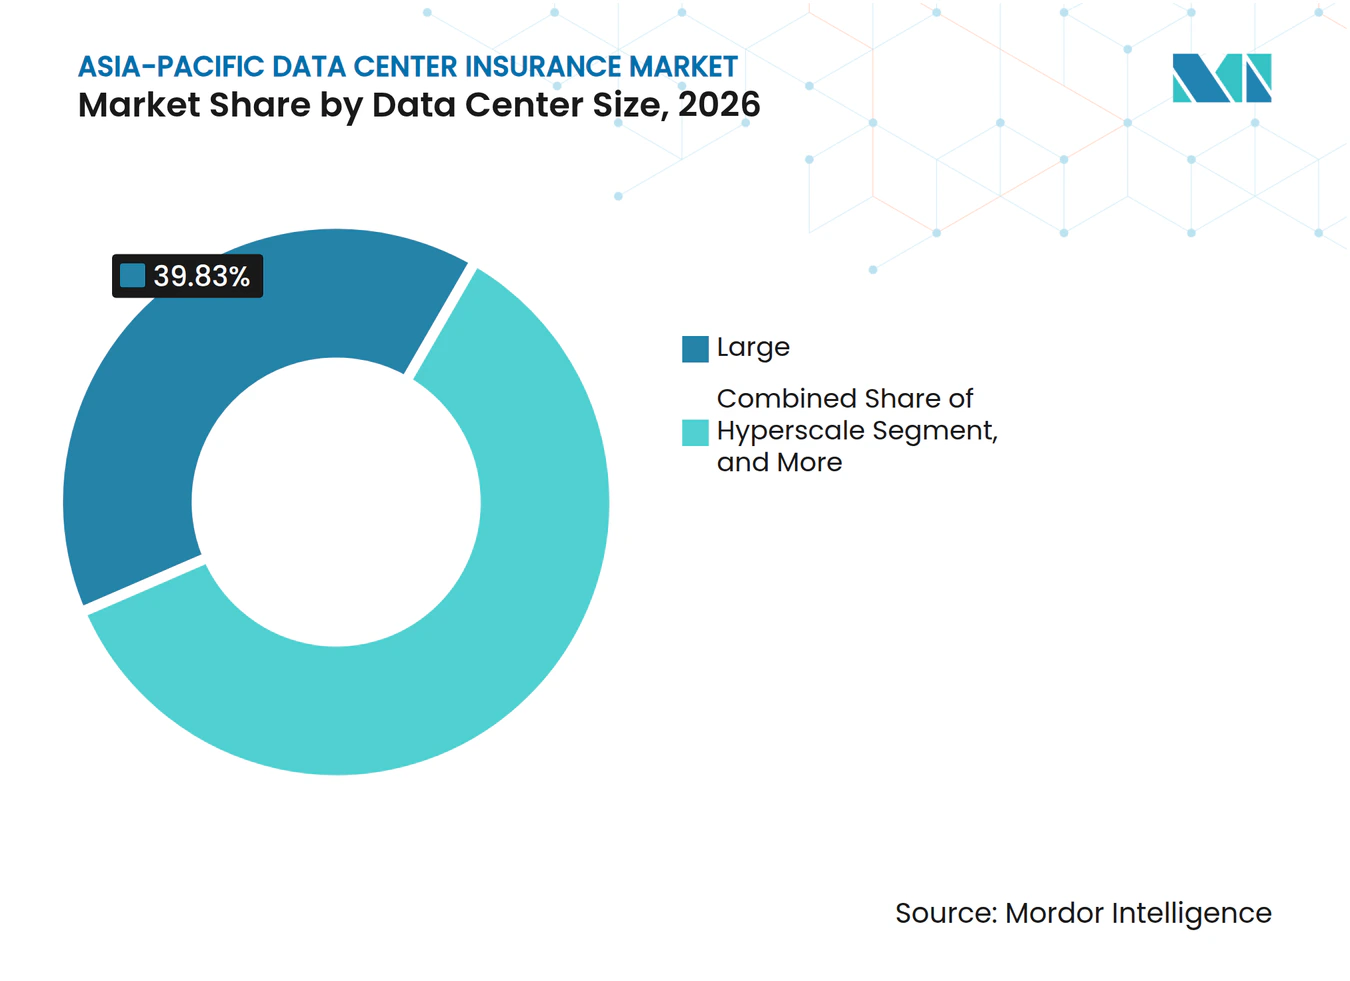
- Nach Datenzentrumsgrößen hielten große Datenzentren im Jahr 2026 einen Anteil von 39,83 % am Markt, während Hyperscale-Datenzentren bis 2032 voraussichtlich mit einem CAGR von 19,67 % wachsen werden.
- Nach Datenzentrumstyp hielten Colocation-Datenzentren im Jahr 2026 einen Anteil von 41,37 % am Markt, während von Cloud-Dienstanbietern betriebene Einrichtungen bis 2032 voraussichtlich mit einem CAGR von 19,15 % wachsen werden.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 38,43 % am Markt, während Indien bis 2032 voraussichtlich mit einem CAGR von 19,87 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gesteuerte Hyperscale-Kapazitätserweiterung | +6.0% | Global, mit primärer Konzentration in China, Indien, Singapur und Malaysia | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von Cloud- und Digitaldiensten von hoher Verfügbarkeit | +4.5% | Asiatisch-pazifischer Kernraum, mit besonderer Intensität in Australien, Japan, Südkorea und Indien | Mittelfristig (2–4 Jahre) |
| Steigende Versicherungswerte dichter Rechen- und Strominfrastruktur | +3.5% | Global, mit höchster Konzentration pro Standort in China, Australien, Japan und Singapur | Mittelfristig (2–4 Jahre) |
| Finanzierungsanforderungen für integrierte Lebenszyklusversicherungen | +2.5% | Asiatisch-pazifischer Kernraum, mit Ausstrahlungseffekten auf Südostasien, da Greenfield-Investitionen zunehmen | Mittelfristig (2–4 Jahre) |
| Parametrische Nachfrage bei Netz- und Naturkatastrophenstörungen | +2.0% | Gesamter asiatisch-pazifischer Raum, mit höchster Dringlichkeit in Japan, den Philippinen, Indonesien und dem Küstenbereich Australiens | Langfristig (≥ 4 Jahre) |
| Versicherungsnachfrage durch Hochdichte-Flüssigkühlung und Batteriesysteme | +1.5% | Gesamter asiatisch-pazifischer Raum, mit rascher Einführung in Hyperscale- und KI-orientierten Einrichtungen in China und Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gesteuerte Hyperscale-Kapazitätserweiterung
KI-bezogene Ausbauprojekte schaffen Versicherungsrisiken, die größer und konzentrierter sind als jene herkömmlicher Datenzentren. AWS, Google, Microsoft und Oracle haben zwischen Januar 2024 und Mai 2026 mehr als 160 Milliarden USD in Infrastruktur im asiatisch-pazifischen Raum investiert. Google kündigte außerdem eine Investition von 15 Milliarden USD in ein KI-Datenzentrum in Andhra Pradesh an, das für Oktober 2026 geplant ist. Ein moderner KI-Campus kann nach der Installation dichter Rechenausrüstung einen Wiederbeschaffungswert von bis zu 50 Milliarden USD erreichen. Bauleistungsversicherungen, Verzögerungen beim Betriebsbeginn, Sachschäden und Betriebsunterbrechungsdeckungen müssen daher auf eine größere Wertakkumulation an jedem Standort reagieren. Der Markt für Datenzentrumsversicherungen im asiatisch-pazifischen Raum profitiert davon, da jede Projektphase spezialisierte Kapazitäten und technische Prüfungen erfordert.
Abhängigkeit von Cloud- und Digitaldiensten von hoher Verfügbarkeit
Finanzdienstleistungen, Einzelhandel, Gesundheitswesen und öffentliche Dienste sind zunehmend auf eine unterbrechungsfreie digitale Infrastruktur angewiesen. Mehr als 98 % der Datenzentren im asiatisch-pazifischen Raum verfügen über redundante Systeme, dennoch können Ausfälle durch Ereignisse auftreten, die nicht die Anforderungen an physische Schäden einer Sachversicherungspolice erfüllen. Solche Ereignisse können Betreiber den Kosten aus Service-Level-Agreements und Umsatzverlusten aussetzen. Cybervorfälle fügen eine weitere Risikoebene hinzu, da sie mehrere Rechtsordnungen gleichzeitig betreffen können. Aon berichtete, dass Cyber-Schäden im asiatisch-pazifischen Raum im Jahr 2025 um 233 % gestiegen sind und im ersten Halbjahr 2026 um weitere 80 % zunahmen. Dieses Muster unterstützt die Nachfrage nach Betriebsunterbrechungsdeckungen ohne Sachschaden, Cyberversicherungen und Service-Level-Agreement-Deckungen im Markt für Datenzentrumsversicherungen im asiatisch-pazifischen Raum.
Steigende Versicherungswerte dichter Rechen- und Strominfrastruktur
GPU-Cluster, Hochleistungsstromsysteme und fortschrittliche Kühlungsausrüstung erhöhen die Versicherungswerte pro Megawatt. Durchschnittliche Einrichtungen erfordern Baukosten von 500 Millionen USD bis 2 Milliarden USD, während einige KI-Campusse vor der Ausrüstungsinstallation Baukosten von über 20 Milliarden USD überschreiten. Die Baukosten in der Region stiegen im Jahr 2025 um 10 % gegenüber dem Vorjahr, da Projekte speziellere Strom- und Kühlsysteme erforderten. Ausrüstung weist auch andere Ersatzeigenschaften auf als traditionelle Gebäudeanlagen, da sie schnell veralten kann und möglicherweise lange Beschaffungsvorlaufzeiten hat. Diese Faktoren erfordern häufigere Bewertungsüberprüfungen und einen längeren Schutz bei Verzögerungen beim Betriebsbeginn. Die daraus resultierende Komplexität erweitert die Rolle des Risikomanagements und des technischen Zeichnens im Markt für Datenzentrumsversicherungen im asiatisch-pazifischen Raum.
Finanzierungsanforderungen für integrierte Lebenszyklusversicherungen
Projektfinanzierungskreditgeber machen Versicherungen zur Bedingung für die Finanzierung großer Einrichtungen. Mehr als 100 Milliarden USD werden benötigt, um die bestehende Datenzentrumsinfrastruktur im asiatisch-pazifischen Raum in den nächsten 5–7 Jahren zu finanzieren. Kreditgeber streben Kontinuität zwischen der Bauleistungsversicherung und dem operativen Sachschutz an, da eine Lücke die Finanzierung verzögern oder das Risikoprofil des Projekts schwächen kann. Aon startete im Juli 2025 sein Datenzentrum-Lebenszyklusversicherungsprogramm und erweiterte es im Januar 2026 auf 2,5 Milliarden USD.[1] Das Programm koordiniert Bau-, Fracht-, Cyber-, Sach-, Betriebsunterbrechungs-, Haftpflicht- und Technologierisiken. Diese Struktur unterstützt den Markt für Datenzentrumsversicherungen im asiatisch-pazifischen Raum, indem mehrere Versicherungsbedürfnisse in einer einzigen kreditgebergerechten Platzierung zusammengefasst werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Schadenshistorie für KI-Workloads und voneinander abhängige Risiken | -1.0% | Global, mit größten Zeichnungsbeschränkungen in Indien, Südostasien und aufstrebenden Märkten im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Konzentrationsrisiko in Hyperscale-Campussen und gemeinsam genutzter Infrastruktur | -0.6% | Asiatisch-pazifischer Kernraum, einschließlich China, Singapur, Japan, Australien und der sich schnell entwickelnden Märkte in Malaysia | Mittelfristig (2–4 Jahre) |
| Unsicherheit bei policenübergreifenden Auslösern und Deckungsinterpretation | -0.4% | Gesamter asiatisch-pazifischer Raum, mit besonderer Exposition in Multi-Tenant-Colocation-Märkten | Mittelfristig (2–4 Jahre) |
| Netz-, Wasser-, Kohlenstoff- und Genehmigungsbeschränkungen für die Versicherbarkeit | -0.3% | Auf nationaler Ebene, mit frühem Druck in Singapur, Hongkong und Groß-Seoul | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Schadenshistorie für KI-Workloads und voneinander abhängige Risiken
Versicherern fehlt Schadenerfahrung für GPU-dichte Einrichtungen, die über lange Zeiträume in großem Maßstab betrieben wurden. Die Preisgestaltung hängt daher stark von technischen Einschätzungen, Szenarioanalysen und Abhängigkeitskartierungen ab, anstatt auf ausgereiften historischen Schadendaten zu basieren. Das Problem ist in Indien, Malaysia und Indonesien ausgeprägt, wo große neue Projekte entwickelt werden, bevor konsistente Standards für KI-spezifische Gefahren entstanden sind. Brände in flüssigkeitsgekühlten GPU-Systemen, thermisches Durchgehen von Batterie-Energiespeichersystemen und miteinander verbundene Softwareausfälle erfordern alle eine speziellere Bewertung. Diese Unsicherheit kann die Kapazität einschränken, die Versicherer einzelnen Standorten anbieten. Sie kann auch das Wachstum im Markt für Datenzentrumsversicherungen im asiatisch-pazifischen Raum verlangsamen, wenn die zugrunde liegende Infrastrukturnachfrage stark ist.
Konzentrationsrisiko in Hyperscale-Campussen und gemeinsam genutzter Infrastruktur
Hyperscale-Campusse können versicherbare Werte von 20 Milliarden USD bis 30 Milliarden USD an einem einzigen Standort konzentrieren. Gemeinsam genutzte Netze, Kühlungsinfrastruktur, Cloud-Dienste und Speziallieferanten können mehrere Versicherungsprogramme mit demselben Ereignis verbinden. Das Risiko wird in Taifunkorridoren, seismischen Gebieten und hitzegefährdeten Zonen verstärkt, in denen viele neue Einrichtungen entwickelt werden. Allianz Commercial identifizierte chronischen Hitze- und Dürrestress bei 89 % der Datenzentrumskapazität im asiatisch-pazifischen Raum. Separate Gebäude-, Ausrüstungs- und Stromversicherungen können es einem Versicherer auch erschweren, seine akkumulierte Exposition zu identifizieren. Rückversicherer reagieren mit detaillierteren Berichtspflichten und in einigen Fällen mit Beschränkungen der Datenzentrumsversicherungswerte in der Vertragsdeckung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Versicherungsart:
Cyberversicherung übertrifft traditionelle SpartenDie Sachschadenversicherung hielt im Jahr 2026 einen Marktanteil von 36,43 % am Markt für Datenzentrumsversicherungen im asiatisch-pazifischen Raum. Sie deckt Serverräume, Kühlungsinfrastruktur, Stromverteilungsausrüstung und die Gebäudesubstanz ab, die zusammen einen großen Teil des versicherten Wertes einer Einrichtung ausmachen. Kreditgeber und Investoren verlangen diesen Schutz in der Regel, bevor sie Kapital für ein Projekt freigeben. Feuer bleibt ein wesentlicher Treiber der Schadenschwere, da es wesentliche Systeme beschädigen und zu längeren Ausfallzeiten führen kann. Die Betriebsunterbrechungsdeckung wird in der Regel mit dem Sachschutz kombiniert, da physische Schäden Kundenverträge und Betriebseinnahmen beeinträchtigen können. Die Maschinenbruchversicherung wird ebenfalls immer wichtiger, da Einrichtungen komplexe mechanische und elektrische Systeme einsetzen.
Die Cyberversicherung wird bis 2032 voraussichtlich mit einem CAGR von 19,26 % wachsen. Durch Cyber verursachte Ausfälle erfüllen häufig nicht den Auslöser für physische Schäden gemäß herkömmlichen Sachversicherungsbedingungen, was einen eigenständigen Schutzbedarf für abhängige Unterbrechungen und Service-Level-Agreement-Kosten schafft. Der Naturkatastrophenschutz bleibt in Märkten wichtig, die Taifunen, Überschwemmungen und Erdbeben ausgesetzt sind, wo Sachversicherungsprogramme Sublimits aufweisen können. Die allgemeine Haftpflichtversicherung wird zunehmend relevant, wenn Betreiber mit Ansprüchen im Zusammenhang mit Abwasser, Lärm oder anderen lokalen Auswirkungen konfrontiert werden. Bau- und Montageversicherungen unterstützen neue Kapazitäten, während der IEC-62443-Rahmen und die TIA-942-Spezifikationen zunehmend technische Zeichnungsdiskussionen beeinflussen. Die Datenzentrumsversicherungsbranche im asiatisch-pazifischen Raum verwendet daher eine breitere Mischung von Policen, anstatt den Sachschutz als ausreichend zu betrachten.



Nach Deckungsstruktur:
Parametrische Lösungen gestalten gebündelte Programme neuKombinierte Sach- und Betriebsunterbrechungsversicherungen hielten im Jahr 2026 einen Anteil von 39,82 % am Markt. Diese Struktur bietet den von institutionellen Kreditgebern und Betreibern erwarteten Grundschutz, da sie physische Schäden mit Einkommensverlusten durch Ausfallzeiten verknüpft. Sie funktioniert gut, wenn ein physisches Ereignis Ausrüstung oder ein Gebäude beschädigt und den Betrieb verhindert. Ihre Einschränkung ist die Anforderung an physische Schäden, die möglicherweise keine Netzausfälle, Kühlereignisse oder andere Störungen abdeckt, die keine sichtbaren Schäden hinterlassen. Eigenständige Policen können für große Betreiber geeignet sein, die ausgewählte Risiken in diversifizierten Portfolios selbst tragen. Paketpolicen können kleineren Einrichtungen eine einfachere Verwaltung über mehrere Sparten hinweg bieten.
Parametrische Versicherungen werden bis 2032 voraussichtlich mit einem CAGR von 19,13 % wachsen. Sie verwenden vorab vereinbarte Auslöser und können schnelle Liquidität bereitstellen, wenn bestimmte Ereignisse eintreten, ohne dass ein Nachweis physischer Schäden erforderlich ist. Descartes Underwriting führte im Januar 2026 parametrische Deckungen mit einer Kapazität von bis zu 140 Millionen USD pro Police für bis zu 20 Naturgefahren ein.[2] Einzel- und Großhandelsanbieter mit Betriebszeitverpflichtungen haben einen klaren Bedarf an diesem Ansatz, da Zahlungen dringende Service-Level-Agreement-Kosten unterstützen können. Captive- und Selbstversicherungsvereinbarungen können sich auch unter großen Technologiekonzernen für ausgewählte Unterbrechungs- und Technologieverluste ausweiten. Diese Lösungen erweitern den Markt für Datenzentrumsversicherungen im asiatisch-pazifischen Raum über konventionelle entschädigungsbasierte Strukturen hinaus.
Nach Risikoexposition:
Cyberstörungen überholen ausrüstungsbedingte SchädenAusfälle elektrischer und mechanischer Ausrüstung machten im Jahr 2026 22,31 % des Marktes aus. Datenzentren sind auf Stromverteilungseinheiten, unterbrechungsfreie Stromversorgungen, Generatoren, Kältemaschinen und Kühlsysteme angewiesen, die unter hoher Last kontinuierlich arbeiten müssen. Kühlungsausfälle sind in KI-intensiven Umgebungen besonders wichtig, da dichte Rechensysteme ein komplexeres Wärmemanagement erfordern. Feuer- und Explosionsereignisse treten seltener auf, können aber kostspielig sein, insbesondere wenn Kühlsysteme oder Heißarbeiten beteiligt sind. Stromausfälle, Überschwemmungen, schwere Wetterereignisse und Erdbebenrisiken ergänzen das regionale Risikoprofil. Japan, die Philippinen, Indonesien und der Küstenbereich Australiens kombinieren mehrere dieser Gefahren mit aktiver Datenzentrumserschließung.
Cyberbezogene Betriebsunterbrechungen werden bis 2032 voraussichtlich mit einem CAGR von 19,43 % wachsen. Ransomware verursachte im ersten Halbjahr 2025 weltweit 60 % der großen Schadenwerte, und doppelte Erpressung war mit 40 % der großen Schäden verbunden. Multi-Tenant-Colocation-Standorte können einer erhöhten Exposition ausgesetzt sein, da ein Angriff sich über gemeinsam genutzte Systeme ausbreiten oder viele Kunden-Workloads beeinträchtigen kann. Abhängigkeiten in der Halbleiterlieferkette stellen ein eigenständiges operatives Risiko dar, da die fortschrittliche Chipproduktion in erdbebengefährdeten Regionen konzentriert ist. Eine Störung könnte Bauzeitpläne sowie die Widerstandsfähigkeit von Betriebsstandorten beeinträchtigen. Dieser Risikomix erfordert, dass der Markt für Datenzentrumsversicherungen im asiatisch-pazifischen Raum digitale, lieferkettenbezogene und physische Verluste gemeinsam bewertet.
Nach Versicherungsnehmer:
Cloud-Anbieter treiben das schnellste Prämienwachstum voranDatenzentrumsbesitzer und -betreiber hielten im Jahr 2026 einen Anteil von 34,61 % am Markt. Sie halten das primäre versicherbare Interesse an Grundstücken, Gebäuden, Stromsystemen, Kühlanlagen und strukturellem Ausbau. Ihr Schutzbedarf muss Sachschäden, Maschinenbruch, Betriebsunterbrechung und Baurisiken gleichzeitig abdecken. Colocation-Anbieter tragen zusätzliche Haftpflicht- und Service-Level-Agreement-Risiken, da sie mehrere Mieter auf gemeinsamer Infrastruktur beherbergen. Entwickler und Auftragnehmer benötigen während der Bauphase eine Bauleistungs- und Montageversicherung. Ausrüstungs- und Dienstleistungsanbieter benötigen möglicherweise Produkthaftpflicht-, Berufshaftpflicht- und Technologiefehler- und Unterlassungsschutz.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 19,83 % wachsen. Große Cloud-Plattformen haben seit Januar 2024 mehr als 160 Milliarden USD in Infrastruktur im asiatisch-pazifischen Raum investiert und damit die Versicherungsnachfrage während Bau und Betrieb erhöht. Eine Störung in einer Hyperscale-Einrichtung kann Tausende von nachgelagerten Unternehmen gleichzeitig betreffen. Dies kann zu korrelierten Schäden über Sach-, Cyber- und Haftpflichtpolicen hinweg führen. Die größten Betreiber benötigen außerdem Deckungen, die über mehrere Rechtsordnungen hinweg funktionieren und auf lange Lieferketten reagieren können. Ihr Umfang ermutigt Versicherer, umfassendere Lebenszyklusversicherungsprogramme im Markt für Datenzentrumsversicherungen im asiatisch-pazifischen Raum zu entwickeln.

Nach Versicherungsvertriebskanal:
Makler als Anker, Managing General Agents auf dem VormarschVersicherungsmakler und -berater hielten im Jahr 2026 einen Anteil von 49,23 % am Markt. Ihre Rolle ist wichtig, da ein großer Campus möglicherweise mehrere Versicherungssparten, Erstversicherer, Mitversicherer und Rückversicherer erfordert. Makler koordinieren technische Informationen zwischen Betreibern und Kapazitätsanbietern. Sie helfen auch dabei, Deckungen über Sach-, Cyber-, Bau-, Betriebsunterbrechungs- und Haftpflichtrisiken hinweg zu strukturieren. Die Direktversicherung bleibt für kleinere Unternehmen und Edge-Einrichtungen mit standardisierteren Risikoprofilen relevant. Diese Standorte können häufig etablierte gewerbliche Sachversicherungsvereinbarungen nutzen, obwohl sich ihre Anforderungen ebenfalls ändern, da die Kapazität dichter wird.
Managing General Agents und spezialisierte Zeichnungsagenturen werden bis 2032 voraussichtlich mit einem CAGR von 19,48 % wachsen. Ihr Wachstum spiegelt die Nachfrage nach Zeichnungsexpertise bei Betriebsunterbrechungen ohne Sachschaden, parametrischen Auslösern, Service-Level-Agreement-Auszahlungen und Flüssigkühlungsrisiken wider. Rückversicherungsgestützte Programme werden häufiger, da der versicherte Wert einzelner Campusse sich 30 Milliarden USD nähert. Kein einzelner Versicherer kann die volle Exposition der größten Standorte absorbieren. Spezialisierte Plattformen können Kapazitäten in koordinierten Programmen bündeln, auf die Makler zugreifen können. Diese Kanalentwicklung unterstützt eine technisch ausgefeiltere Datenzentrumsversicherungsbranche im asiatisch-pazifischen Raum.
Nach Datenzentrumsgrößen:
Hyperscale-Bauprojekte belasten traditionelle KapazitätenGroße Datenzentren hielten im Jahr 2026 einen Anteil von 39,83 % am Markt. Etablierte Standorte im asiatisch-pazifischen Raum verfügen über eine bedeutende installierte Basis an Großhandels- und Multi-Tenant-Standorten, die vor dem aktuellen KI-Investitionszyklus entwickelt wurden. Diese Einrichtungen haben ein besseres Verständnis von Sachrisikoprofilen und etablierten Schadentechnikpraktiken. Ihr Umfang zieht auch wettbewerbsfähigere Versicherungskapazitäten an. Mittelgroße Einrichtungen bleiben in Japan, Südkorea und Australien verbreitet, wo unternehmenstechnologische Richtlinien und Datensouveränitätsprioritäten selbst gehostete Infrastruktur unterstützen. Kleine Einrichtungen und Edge-Standorte machen weniger Prämienvolumen aus, sind aber für latenzarme Inferenz-Workloads wichtig.
Hyperscale-Datenzentren werden bis 2032 voraussichtlich mit einem CAGR von 19,67 % wachsen. Die Entwicklungspipeline im asiatisch-pazifischen Raum erreichte im Jahr 2025 19,4 GW, wobei Malaysia, Thailand und Indonesien einen großen Anteil der im Bau befindlichen Kapazität Südostasiens tragen. Vantage Data Centers schloss im November 2025 eine Investition von 1,6 Milliarden USD in die Plattform im asiatisch-pazifischen Raum ab und erwarb einen Campus in Johor mit mehr als 300 MW potenzieller Kapazität. Solche Projekte benötigen Bauleistungsversicherungen, Verzögerungsschutz beim Betriebsbeginn und operativen Sachschutz, der eine einzelne große Akkumulation unterstützen kann. Mehrere Stromzuführungen, Kühlstränge und Netzwerkverbindungen verbessern die technische Qualität, erhöhen aber auch den versicherten Wert pro Megawatt. Der Markt für Datenzentrumsversicherungen im asiatisch-pazifischen Raum muss daher tiefere und besser koordinierte Kapazitäten für Hyperscale-Risiken sichern.
Nach Datenzentrumstyp:
Colocation führt, Cloud-Betreiber treiben Expansion voranColocation-Datenzentren hielten im Jahr 2026 einen Anteil von 41,37 % am Markt. Sie beherbergen Unternehmens-Workloads, Content-Delivery-Netzwerke und Internet-Exchange-Punkte in etablierten regionalen Knotenpunkten. Ein Kühlungsausfall, ein Brand oder eine Überschwemmung kann Hunderte von Kunden an einem einzigen Standort betreffen. Dies schafft gleichzeitige Risiken für Sach-, Betriebsunterbrechungs-, Cyber- und vertragliche Haftpflichtversicherungen. Unternehmens- und Edge-Datenzentren stellen unternehmenstechnologische Infrastruktur und latenzempfindliche Workloads mit größerer Nähe zu den Nutzern bereit. Ihre Versicherungsanforderungen sind in der Regel standardisierter, aber KI-Inferenz fügt an verteilten Standorten neue Strom- und Kühlungsanforderungen hinzu.
Von Cloud-Dienstanbietern betriebene Einrichtungen werden bis 2032 voraussichtlich mit einem CAGR von 19,15 % wachsen. China verfügt über die größte Cloud-Infrastrukturbasis der Region nach Leistungskapazität, während Indien Kapazitäten in Mumbai, Hyderabad, Chennai, Delhi-NCR und Visakhapatnam aufbaut. Diese Einrichtungen kombinieren zunehmend Training, Inferenz und Datenverarbeitung an einem Standort. Diese Konvergenz macht traditionelle Unterscheidungen zwischen Cloud-spezifischen und Datenzentrumsversicherungspolicen weniger nützlich. Zeichner beginnen, diese Standorte als separate Risikostufe zu bewerten, da sowohl die Rechendichte als auch die Ausfallfolgen größer sind. Der Markt für Datenzentrumsversicherungen im asiatisch-pazifischen Raum reagiert mit Produkten, die physischen und digitalen Risikoschutz kombinieren.
Geografische Analyse
China hielt im Jahr 2026 einen Anteil von 38,43 % am regionalen Markt. Seine Position spiegelt seine große Leistungskapazitätsbasis und die erhebliche Erweiterung der KI-Infrastruktur wider. Sachschaden- und Maschinenbruchdeckungen bleiben zentral, da flüssigkeitsgekühlte GPU-Systeme die Exposition gegenüber Flüssigkeitsschäden und thermischen Ereignissen erhöhen. Der Markt erfordert auch eine stärkere Aufmerksamkeit für Cyber-Formulierungen, da das chinesische Recht die Entschädigung für Cyber-Bußgelder in der Rechtsordnung untersagt. Dieser Compliance-Faktor kann beeinflussen, wie grenzüberschreitende Betreiber ihre Policen strukturieren. Die Marktgröße für Datenzentrumsversicherungen im asiatisch-pazifischen Raum in China wird durch die Konzentration inländischer Cloud-Plattformen und anhaltende Investitionen in hochdichtes Computing unterstützt.
Indien wird bis 2032 voraussichtlich mit einem CAGR von 19,87 % wachsen. Die operative Datenzentrumskapazität erreichte im ersten Halbjahr 2026 fast 1,8 GW, verglichen mit 400 MW im Jahr 2019. Das Land hatte auch eine Entwicklungspipeline von fast 3,9 GW über Projekte im Bau und in Planung. Investitionszusagen erreichten im ersten Halbjahr 2026 38 Milliarden USD und kumulativ seit 2021 173 Milliarden USD. Googles Investitionsankündigung im Oktober 2026 in Andhra Pradesh veranschaulicht den Trend zu großen KI-fokussierten Standorten. Staatliche Datenzentrumsrichtlinien, Infrastrukturanreize und das Gesetz zum Schutz digitaler personenbezogener Daten unterstützen Investitionen und erhöhen gleichzeitig die Bedeutung konsistenter Compliance- und Lebenszyklusrisikoprogramme.
Japan kombiniert Erdbeben-, Taifun- und Überschwemmungsrisiken, während staatliche Pläne für KI-Infrastrukturinvestitionen die versicherte Vermögensbasis erhöhen. Australien verfügt über mehr als 300 betriebene Datenzentren, und Sydney und Melbourne bleiben wichtige Standorte für die Hyperscale-Entwicklung. Die Klimaexposition, einschließlich Hitze- und Dürrestress, beeinflusst die Prämienbedingungen für Betriebsstandorte. Singapur verfolgt Wachstum durch Verdichtung und Energieeffizienz, da die Stromversorgung im Rahmen seines staatlichen Datenzentrumsrahmens begrenzt ist. Südkoreas Beschränkung für Projekte über 10 MW in Groß-Seoul lenkt Aktivitäten auf sekundäre Standorte mit weniger etablierter Risikotechnikinfrastruktur.
Wettbewerbslandschaft
Marktkonzentration
Der Markt für Datenzentrumsversicherungen im asiatisch-pazifischen Raum entwickelt sich von separaten Policenplatzierungen hin zu integrierten Lebenszyklusversicherungsprogrammen. Führende Versicherer, Rückversicherer, Makler und spezialisierte Zeichner differenzieren sich durch technische Kompetenz, Bilanzkraft und Akkumulationsmanagement. FM erhöhte im Januar 2026 seine Kapazität für FM Intellium auf 5 Milliarden USD und schuf damit ein großes Einzelversichererlimit für qualifizierende Risiken.[3] Aon erweiterte sein Datenzentrum-Lebenszyklusversicherungsprogramm im Januar 2026 auf 2,5 Milliarden USD. Diese Maßnahmen veranschaulichen die Nachfrage nach koordinierten Programmen, die Bau-, operative Sach-, Cyber-, Fracht- und Betriebsunterbrechungsbedürfnisse abdecken können. Der wichtigste Wettbewerbsvorteil liegt in der Bewertung des gesamten Standorts und seiner Abhängigkeiten, anstatt jede Police isoliert zu bepreisen.
Im asiatisch-pazifischen Raum ansässige Versicherer, darunter Tokio Marine Holdings, MS&AD Insurance Group, Sompo Holdings und QBE Insurance Group, konkurrieren neben Chubb, AIG, Allianz, AXA und Munich Re. QBE schuf im August 2026 eine globale Direktion für Datenzentren, um Zeichnung, Risikotechnik, Schäden und Vertrieb zu koordinieren. Chubb erklärte im Februar 2026, dass es sein End-to-End-Datenzentrumsangebot über Sach-, Technik-, Marine-, Bürgschafts- und Berufshaftpflichtversicherungen hinweg gestärkt habe. Sompo erweitert seine Zeichnungskapazitäten für Bau und Stromerzeugung auf Datenzentrumsrisiken, die auch Energie- und Batteriesysteme umfassen. Diese Schritte zeigen, dass Versicherer ihre Organisationsstrukturen anpassen, da die Deckungsbedürfnisse technisch anspruchsvoller werden. Sie deuten auch darauf hin, dass allgemeine gewerbliche Sachversicherungsbedingungen für große KI-orientierte Campusse weniger geeignet sein werden.
Parametrischer Schutz ist eine wichtige Wettbewerbsmöglichkeit, da Netzausfälle, Kühlungsausfälle und Service-Level-Agreement-Verluste möglicherweise keine gewöhnlichen Sachversicherungspolicen auslösen. Descartes Underwriting führte im Januar 2026 sein parametrisches Datenzentrumsprodukt mit Limits von bis zu 140 Millionen USD und Schutz gegen 20 Naturgefahren ein. Risikoträger müssen auch konzentrierte Werte an Hyperscale-Standorten verwalten, wo ein einzelnes Ereignis mehrere Eigentümer, Mieter, Versicherer und Rückversicherer betreffen kann. Das Wettbewerbsfeld wird nicht von einer kleinen Gruppe mit offengelegten kombinierten Anteilen dominiert. Produktbreite, technische Bewertung und Rückversicherungszugang sind daher sichtbarere Maßstäbe für Kompetenz als eine veröffentlichte Rangliste.
Marktführer der Datenzentrumsversicherungsbranche im asiatisch-pazifischen Raum
-
American International Group, Inc.
-
Allianz SE
-
Arch Capital Group Ltd.
-
Assicurazioni Generali S.p.A.
-
AXA SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Datenzentrumsversicherungen im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- American International Group, Inc.
- Allianz SE
- Arch Capital Group Ltd.
- Assicurazioni Generali S.p.A.
- AXA SA
- Berkshire Hathaway Inc.
- Chubb Limited
- FM Insurance Company Limited
- Hannover Rück SE
- Liberty Mutual Holding Company Inc.
- MS&AD Insurance Group Holdings, Inc.
- Munich Reinsurance Company
- QBE Insurance Group Limited
- SCOR SE
- Sompo Holdings, Inc.
- Swiss Re AG
- Tokio Marine Holdings, Inc.
Neueste Industrielle Entwicklungen in Markt für Datenzentrumsversicherungen im asiatisch-pazifischen Raum
- Oktober 2026: Sompo Holdings präsentiert seine Praxis zur Risikobewertung von Datenzentren auf der PARIMA-Konferenz in Singapur, wobei der Leiter des Bauzeichnens des Unternehmens erklärt, dass Datenzentrumsrisiken nun über traditionelle Sachversicherungslinien hinaus in die Bereiche Stromerzeugung, Energie und technische Deckung reichen und integrierte Multi-Sparten-Lösungen erfordern, die sich von standardmäßigen gewerblichen Sachversicherungsprogrammen unterscheiden.
- August 2026: QBE Insurance Group Limited schafft eine neu eingerichtete globale Direktion für Datenzentren und ernennt Jamie Thompson, ehemals Leiter der Finanzlinien für QBE International Markets, mit dem Auftrag, Zeichnung, Risikotechnik, Schäden und Vertrieb in eine einzige, integrierte globale Lösung zu konsolidieren, die den gesamten Datenzentrumslebenszyklus abdeckt, anstatt Bau, operative Sachversicherung, Betriebsunterbrechung und Cyber als separate Platzierungen zu behandeln.
- Mai 2026: AIG führt eine dedizierte Datenzentrumsversicherungslösung ein, die Risikotechnikunterstützung und koordinierte Schadenkapazitäten über den Bau-, Inbetriebnahme- und Betriebslebenszyklus hinweg integriert und auf Datenzentrumserschließer und -betreiber abzielt, die eine End-to-End-Deckungsunterstützung benötigen.
- Januar 2026: Aon plc erweitert sein Datenzentrum-Lebenszyklusversicherungsprogramm um 1 Milliarde USD und bringt die Gesamtkapazität auf 2,5 Milliarden USD, die Bauleistungsversicherungen, Verzögerungsschutz beim Betriebsbeginn, operative Sachschadenversicherung, Betriebsunterbrechungsversicherung, Cyber-Sachschadenversicherung, Technologiefehler und Unterlassungen, Service-Level-Agreement-Verletzungsdeckung, Drittpartei-Haftpflicht sowie Projektfracht und -transport unter einer einzigen koordinierten Einrichtung abdeckt.
Berichtsumfang des Marktes für Datenzentrumsversicherungen im asiatisch-pazifischen Raum
Der Markt für Datenzentrumsversicherungen im asiatisch-pazifischen Raum bietet Risikoübertragung und Deckungslösungen, die auf den Schutz digitaler Infrastruktur zugeschnitten sind. Er umfasst Policen für Sachschäden, Betriebsunterbrechung, Cyberhaftpflicht, Maschinenbruch und Baurisiken im Zusammenhang mit Datenzentrumseinrichtungen in der Region.
Der Bericht über den Markt für Datenzentrumsversicherungen im asiatisch-pazifischen Raum ist segmentiert nach Versicherungsarten (Sachschadenversicherung, Betriebsunterbrechungsversicherung, Maschinenbruchversicherung, Cyberversicherung, Naturkatastrophenversicherung, Allgemeine Haftpflicht- und Drittpartei-Haftpflichtversicherung, Bau- und Montageversicherung und sonstige Versicherungsarten), Deckungsstruktur (Eigenständige Policen, Kombinierte Sach- und Betriebsunterbrechungsversicherungen, Paketpolicen, Parametrische Versicherung sowie Captive- und Selbstversicherungsvereinbarungen), Risikoexposition (Feuer und Explosion, Ausfall elektrischer und mechanischer Ausrüstung, Stromversorgungsunterbrechung, Überschwemmung und Wasserschäden, Stürme und schwere Wetterereignisse, Erdbeben und sonstige geophysikalische Gefahren, Cyberbezogene Betriebsunterbrechung sowie Drittpartei- und Lieferkettenstörung), Versicherungsnehmer (Datenzentrumsbesitzer und -betreiber, Colocation-Anbieter, Cloud-Dienstanbieter, Datenzentrumserschließer und Auftragnehmer sowie Datenzentrumsausrüstungs- und Dienstleistungsanbieter), Versicherungsvertriebskanal (Direktversicherung, Versicherungsmakler und -berater, Managing General Agents und spezialisierte Zeichnungsagenturen sowie rückversicherungsgestützte Versicherungsprogramme), Datenzentrumsgrößen (Klein, Mittel, Groß und Hyperscale), Datenzentrumstyp (Colocation, Cloud-Dienstanbieter und Unternehmens- und Edge-Datenzentren) und Geografie (China, Indien, Japan, Australien, Singapur, Südkorea und übriger asiatisch-pazifischer Raum). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Sachschadenversicherung |
| Betriebsunterbrechungsversicherung |
| Maschinenbruchversicherung |
| Cyberversicherung |
| Naturkatastrophenversicherung |
| Allgemeine Haftpflicht- und Drittpartei-Haftpflichtversicherung |
| Bau- und Montageversicherung |
| Sonstige Versicherungsarten |
| Eigenständige Policen |
| Kombinierte Sach- und Betriebsunterbrechungsversicherungen |
| Paketpolicen |
| Parametrische Versicherung |
| Captive- und Selbstversicherungsvereinbarungen |
| Feuer und Explosion |
| Ausfall elektrischer und mechanischer Ausrüstung |
| Stromversorgungsunterbrechung |
| Überschwemmung und Wasserschäden |
| Stürme und schwere Wetterereignisse |
| Erdbeben und sonstige geophysikalische Gefahren |
| Cyberbezogene Betriebsunterbrechung |
| Drittpartei- und Lieferkettenstörung |
| Datenzentrumsbesitzer und -betreiber |
| Colocation-Anbieter |
| Cloud-Dienstanbieter |
| Datenzentrumserschließer und Auftragnehmer |
| Datenzentrumsausrüstungs- und Dienstleistungsanbieter |
| Direktversicherung |
| Versicherungsmakler und -berater |
| Managing General Agents und spezialisierte Zeichnungsagenturen |
| Rückversicherungsgestützte Versicherungsprogramme |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter |
| Unternehmens- und Edge-Datenzentren |
| China |
| Indien |
| Japan |
| Australien |
| Singapur |
| Südkorea |
| Übriger asiatisch-pazifischer Raum |
| Nach Versicherungsart | Sachschadenversicherung |
| Betriebsunterbrechungsversicherung | |
| Maschinenbruchversicherung | |
| Cyberversicherung | |
| Naturkatastrophenversicherung | |
| Allgemeine Haftpflicht- und Drittpartei-Haftpflichtversicherung | |
| Bau- und Montageversicherung | |
| Sonstige Versicherungsarten | |
| Nach Deckungsstruktur | Eigenständige Policen |
| Kombinierte Sach- und Betriebsunterbrechungsversicherungen | |
| Paketpolicen | |
| Parametrische Versicherung | |
| Captive- und Selbstversicherungsvereinbarungen | |
| Nach Risikoexposition | Feuer und Explosion |
| Ausfall elektrischer und mechanischer Ausrüstung | |
| Stromversorgungsunterbrechung | |
| Überschwemmung und Wasserschäden | |
| Stürme und schwere Wetterereignisse | |
| Erdbeben und sonstige geophysikalische Gefahren | |
| Cyberbezogene Betriebsunterbrechung | |
| Drittpartei- und Lieferkettenstörung | |
| Nach Versicherungsnehmer | Datenzentrumsbesitzer und -betreiber |
| Colocation-Anbieter | |
| Cloud-Dienstanbieter | |
| Datenzentrumserschließer und Auftragnehmer | |
| Datenzentrumsausrüstungs- und Dienstleistungsanbieter | |
| Nach Versicherungsvertriebskanal | Direktversicherung |
| Versicherungsmakler und -berater | |
| Managing General Agents und spezialisierte Zeichnungsagenturen | |
| Rückversicherungsgestützte Versicherungsprogramme | |
| Nach Datenzentrumsgrößen | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Datenzentrumstyp | Colocation |
| Cloud-Dienstanbieter | |
| Unternehmens- und Edge-Datenzentren | |
| Nach Geografie | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Datenzentrumsversicherungen im asiatisch-pazifischen Raum?
Der Markt für Datenzentrumsversicherungen im asiatisch-pazifischen Raum wird voraussichtlich von 1,51 Milliarden USD im Jahr 2026 auf 4,12 Milliarden USD bis 2032 wachsen, mit einem CAGR von 18,54 % von 2027 bis 2032.
Welche Versicherungsart wächst im asiatisch-pazifischen Raum für Datenzentren am schnellsten?
Die Cyberversicherung wird voraussichtlich das höchste Wachstum unter den Versicherungsarten verzeichnen, mit einem CAGR von 19,26 % bis 2032.
Warum benötigen Datenzentren Lebenszyklusversicherungsprogramme?
Kreditgeber und Betreiber benötigen kontinuierlichen Schutz vom Bau bis zum Betrieb, einschließlich Sach-, Cyber-, Fracht-, Verzögerungsschutz beim Betriebsbeginn und Betriebsunterbrechungsrisiken.
Welche Policenstruktur wächst in der Region am schnellsten?
Parametrische Versicherungen werden bis 2032 voraussichtlich mit einem CAGR von 19,13 % wachsen, da sie auf bestimmte Störungsereignisse reagieren können, ohne einen Auslöser für physische Schäden zu erfordern.
Welches Land wächst im asiatisch-pazifischen Raum bei der Datenzentrumsversicherung am schnellsten?
Indien wird bis 2032 voraussichtlich mit einem CAGR von 19,87 % wachsen, unterstützt durch erhebliche Datenzentrumskapazitätserweiterungen und Investitionszusagen.