
Taille et part du marché de l'assurance des centres de données en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
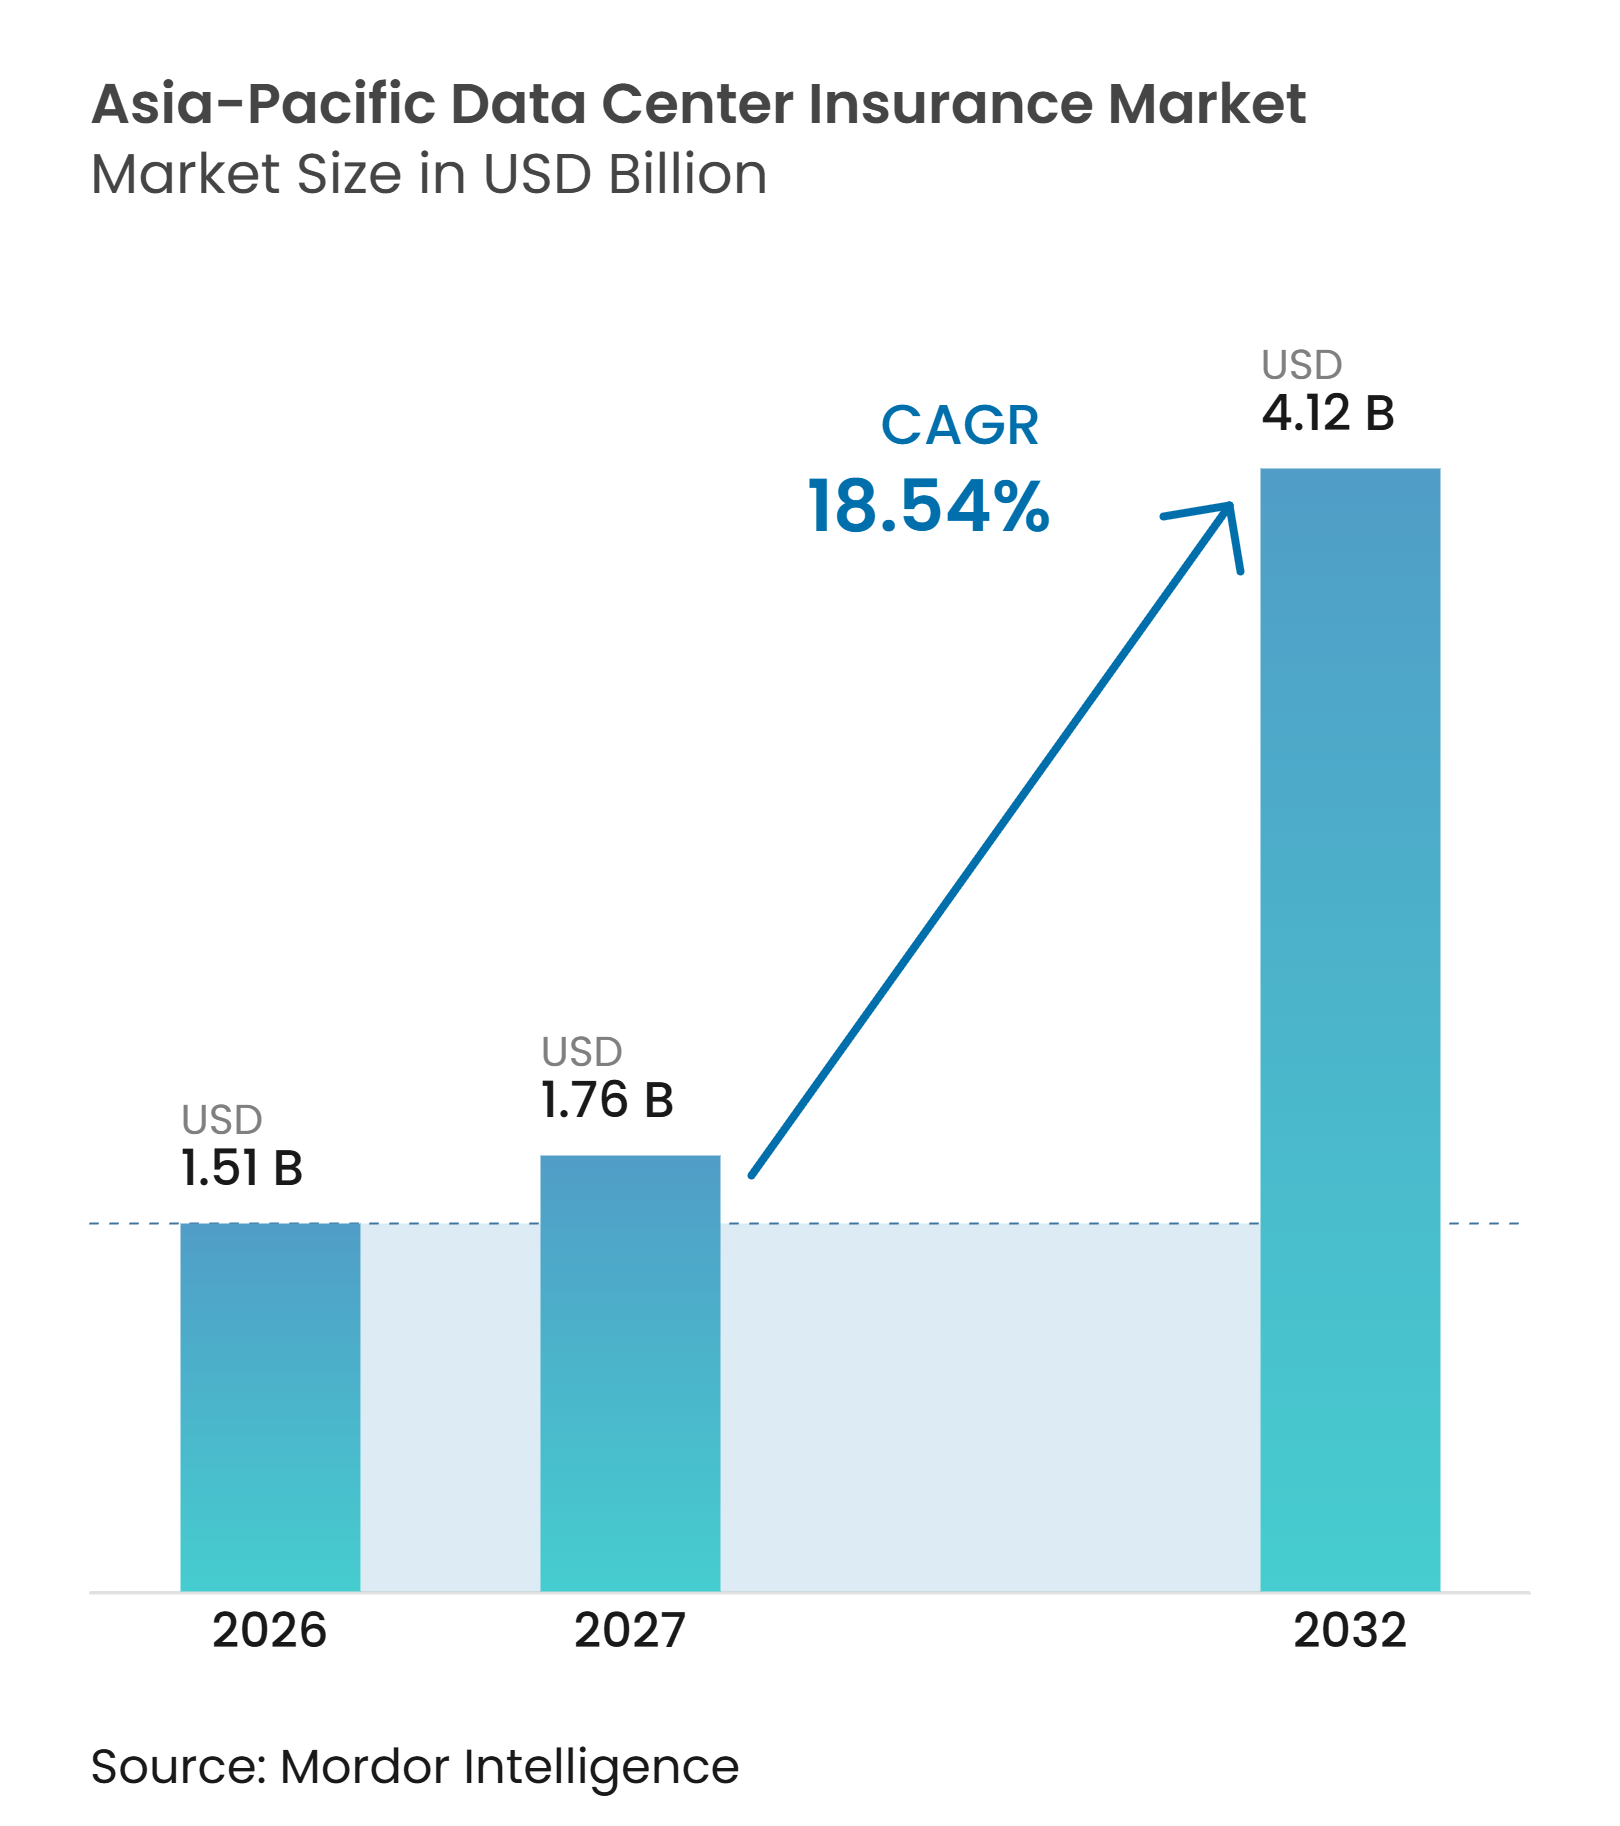
| Taille du marché de l'année de base (2026) | 1.51 Milliards de dollars |
| Taille du Marché (2027) | 1.76 Milliards de dollars |
| Taille du Marché (2032) | 4.12 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 18.54 % |
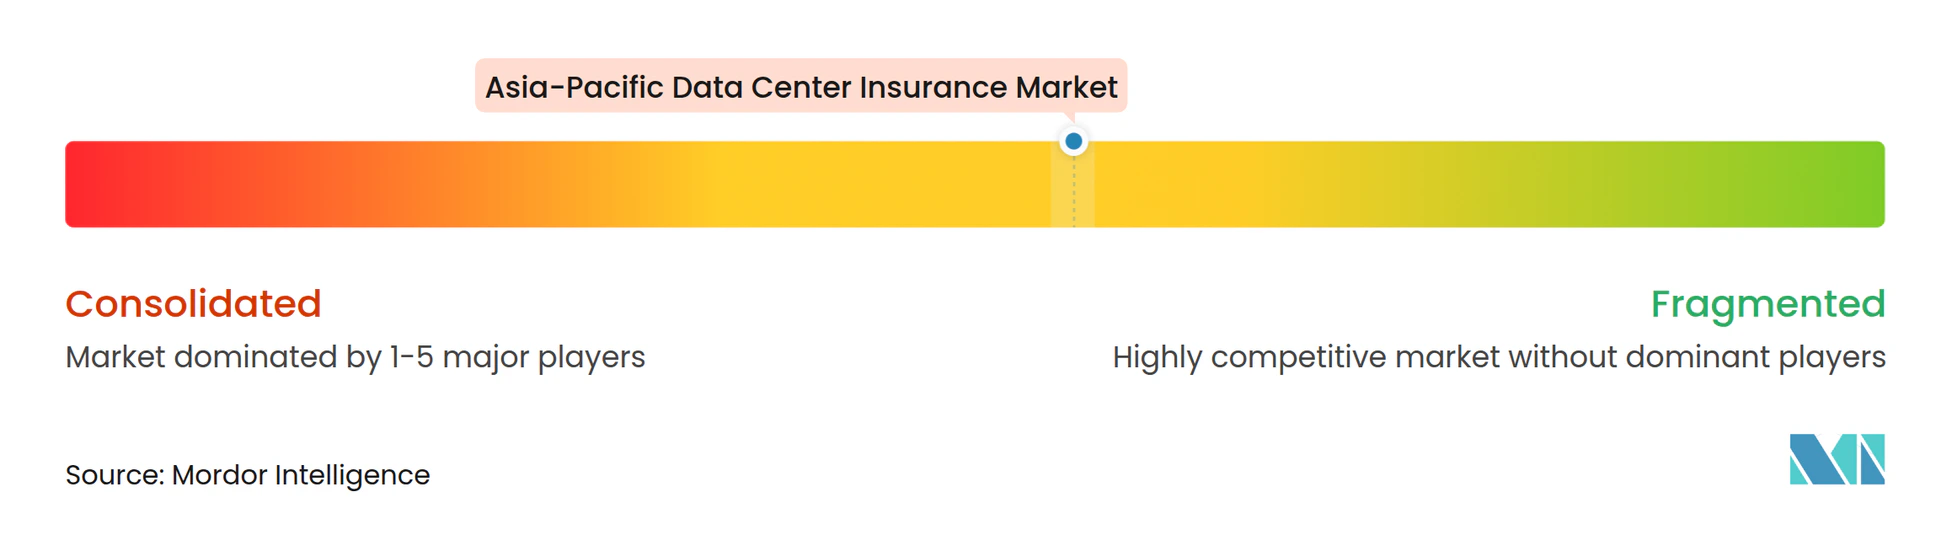
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance des centres de données en Asie-Pacifique par Mordor Intelligence
La taille du marché de l'assurance des centres de données en Asie-Pacifique devrait s'étendre de 1,51 milliards USD en 2026 à 1,79 milliards USD en 2027 et à 4,12 milliards USD d'ici 2032, enregistrant un CAGR de 18,54 % de 2027 à 2032. Le marché de l'assurance des centres de données en Asie-Pacifique est remodelé par les dépenses en infrastructure d'IA, qui augmentent la valeur et la complexité technique des installations individuelles. La demande va au-delà de la couverture immobilière conventionnelle, car les opérateurs ont besoin d'une protection pour la construction, les équipements, l'interruption d'activité, les événements cyber et les risques naturels. Les prêteurs exigent également une couverture allant de la construction à l'exploitation, ce qui favorise les programmes de cycle de vie coordonnés. L'accès à l'énergie, la conception du refroidissement, l'exposition climatique et la fiabilité des services numériques deviennent des considérations importantes en matière de souscription. Le marché de l'assurance des centres de données en Asie-Pacifique offre donc des perspectives aux assureurs capables d'évaluer les risques concentrés et interconnectés sans s'appuyer sur des conditions d'assurance immobilière commerciale standard.
Points clés du rapport
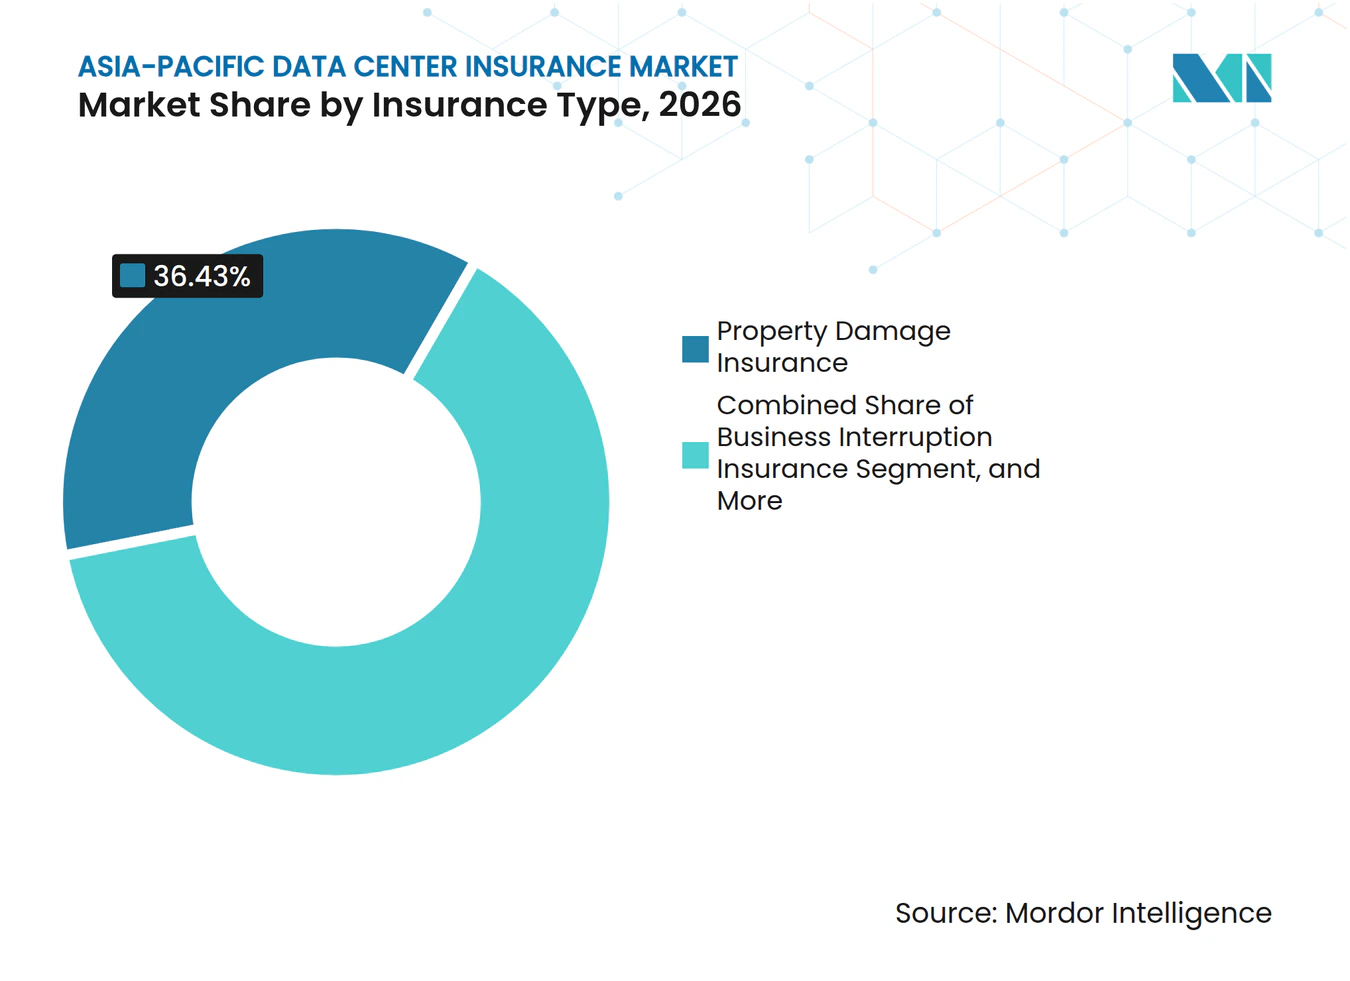
- Par type d'assurance, l'assurance dommages aux biens détenait 36,43 % de la part du marché de l'assurance des centres de données en Asie-Pacifique en 2026, tandis que l'assurance cyber devrait se développer à un CAGR de 19,26 % jusqu'en 2032.
- Par structure de couverture, les polices combinées dommages aux biens et interruption d'activité détenaient 39,82 % du marché de l'assurance des centres de données en Asie-Pacifique en 2026, tandis que l'assurance paramétrique devrait se développer à un CAGR de 19,13 % jusqu'en 2032.
- Par exposition aux risques, les défaillances des équipements électriques et mécaniques représentaient 22,31 % du marché en 2026, tandis que les perturbations opérationnelles liées au cyber devraient se développer à un CAGR de 19,43 % jusqu'en 2032.
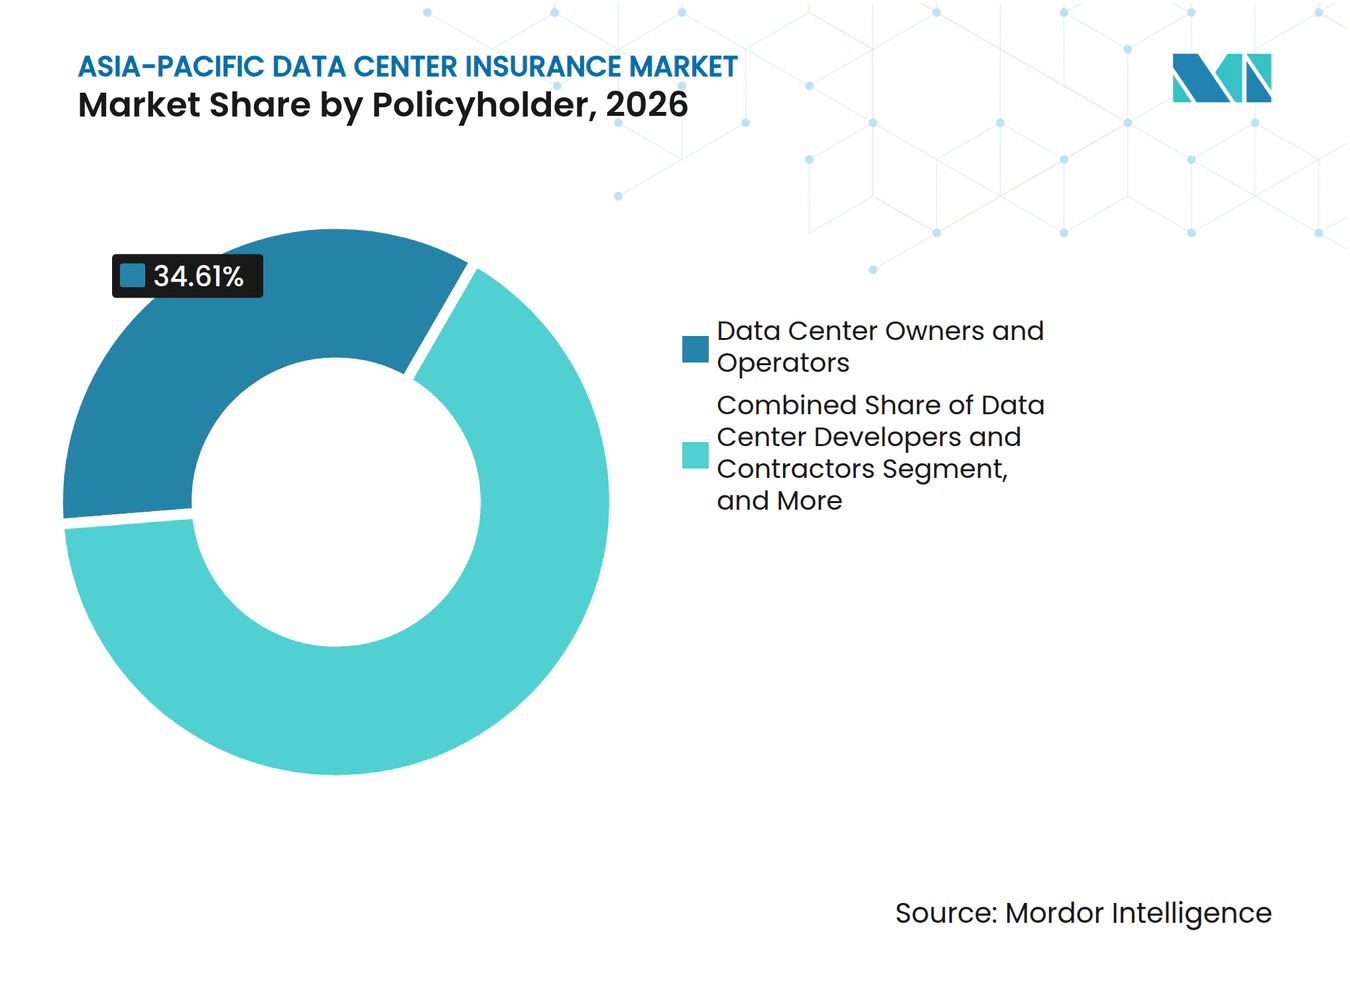
- Par souscripteur, les propriétaires et opérateurs de centres de données détenaient 34,61 % du marché en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 19,83 % jusqu'en 2032.
- Par canal de distribution d'assurance, les courtiers et consultants en assurance détenaient 49,23 % du marché en 2026, tandis que les agents généraux gestionnaires et les agences de souscription spécialisées devraient se développer à un CAGR de 19,48 % jusqu'en 2032.
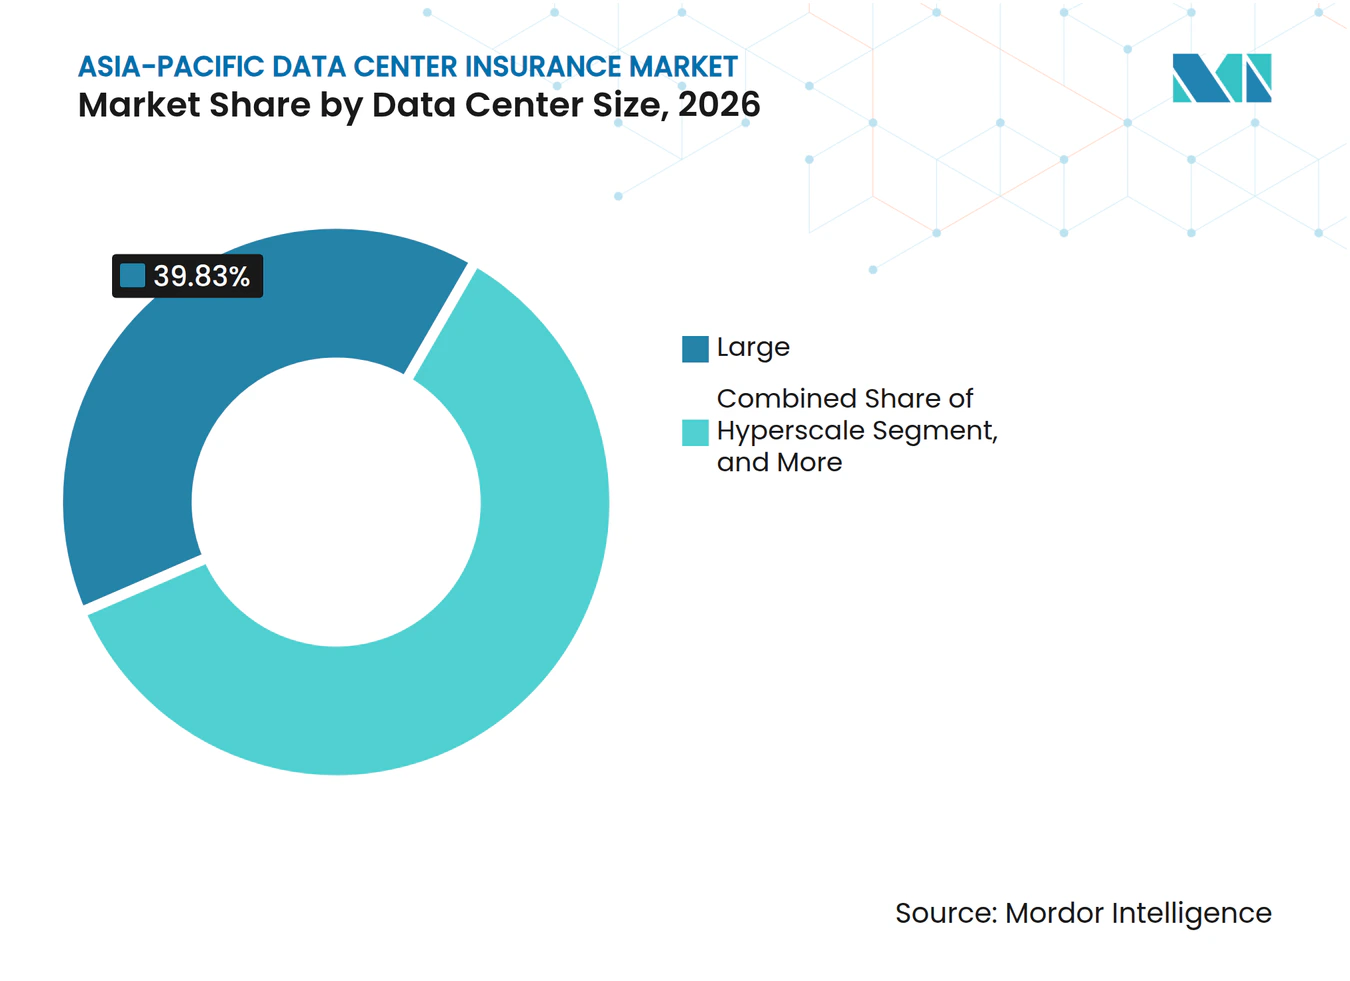
- Par taille de centre de données, les grands centres de données détenaient 39,83 % du marché en 2026, tandis que les centres de données hyperscale devraient se développer à un CAGR de 19,67 % jusqu'en 2032.
- Par type de centre de données, les centres de données de colocation détenaient 41,37 % du marché en 2026, tandis que les installations exploitées par des fournisseurs de services cloud devraient se développer à un CAGR de 19,15 % jusqu'en 2032.
- Par géographie, la Chine détenait 38,43 % du marché en 2026, tandis que l'Inde devrait se développer à un CAGR de 19,87 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités hyperscale pilotée par l'IA | +6.0% | Mondial, avec une concentration principale en Chine, en Inde, à Singapour et en Malaisie | Court terme (≤ 2 ans) |
| Dépendance des services cloud et numériques à la haute disponibilité | +4.5% | Cœur de l'APAC, avec une intensité particulière en Australie, au Japon, en Corée du Sud et en Inde | Moyen terme (2-4 ans) |
| Hausse des valeurs assurées des infrastructures de calcul et d'alimentation à haute densité | +3.5% | Mondial, avec la plus forte concentration par site en Chine, en Australie, au Japon et à Singapour | Moyen terme (2-4 ans) |
| Exigences de financement pour une assurance intégrée sur l'ensemble du cycle de vie | +2.5% | Cœur de l'APAC, avec des retombées vers l'Asie du Sud-Est à mesure que les investissements greenfield s'accélèrent | Moyen terme (2-4 ans) |
| Demande paramétrique pour les perturbations liées au réseau électrique et aux catastrophes naturelles | +2.0% | À l'échelle de l'APAC, avec la plus grande urgence au Japon, aux Philippines, en Indonésie et en Australie côtière | Long terme (≥ 4 ans) |
| Demande d'assurance liée aux systèmes de refroidissement liquide à haute densité et aux systèmes de batteries | +1.5% | À l'échelle de l'APAC, avec une adoption rapide dans les installations hyperscale et orientées IA en Chine et en Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités hyperscale pilotée par l'IA
Les déploiements liés à l'IA créent des expositions assurantielles plus importantes et plus concentrées que celles associées aux centres de données conventionnels. AWS, Google, Microsoft et Oracle ont engagé plus de 160 milliards USD dans des infrastructures en APAC entre janvier 2024 et mai 2026. Google a également annoncé un investissement de 15 milliards USD dans un centre de données dédié à l'IA en Andhra Pradesh, prévu pour octobre 2026. Un campus d'IA moderne peut approcher 50 milliards USD en valeur de remplacement une fois les équipements informatiques denses installés. La couverture tous risques chantier, le retard de mise en service, les dommages aux biens et l'interruption d'activité doivent donc répondre à une plus grande accumulation de valeur sur chaque site. Le marché de l'assurance des centres de données en Asie-Pacifique en bénéficie car chaque étape du projet nécessite une capacité spécialisée et une expertise en ingénierie.
Dépendance des services cloud et numériques à la haute disponibilité
Les services financiers, le commerce de détail, la santé et les services publics dépendent de plus en plus d'une infrastructure numérique ininterrompue. Plus de 98 % des centres de données APAC disposent de systèmes redondants, mais des pannes peuvent encore survenir à la suite d'événements ne répondant pas aux exigences de dommages physiques d'une police d'assurance immobilière. De tels événements peuvent exposer les opérateurs à des coûts liés aux accords de niveau de service et à des pertes de revenus. Les incidents cyber ajoutent une autre couche d'exposition car ils peuvent affecter plusieurs juridictions simultanément. Aon a rapporté que les sinistres cyber en APAC ont augmenté de 233 % en 2025 et ont encore progressé de 80 % au premier semestre 2026. Cette tendance soutient la demande de couverture pour interruption d'activité sans dommage physique, cyber et accords de niveau de service sur le marché de l'assurance des centres de données en Asie-Pacifique.
Hausse des valeurs assurées des infrastructures de calcul et d'alimentation à haute densité
Les clusters de GPU, les systèmes d'alimentation à haute densité et les équipements de refroidissement avancés font augmenter les valeurs assurées par mégawatt. Les installations moyennes nécessitent entre 500 millions USD et 2 milliards USD pour leur construction, tandis que certains campus d'IA dépassent 20 milliards USD en coût de construction avant l'ajout des équipements. Les coûts de construction dans la région ont augmenté de 10 % d'une année sur l'autre en 2025, les projets nécessitant des systèmes d'alimentation et de refroidissement plus spécialisés. Les équipements ont également des caractéristiques de remplacement différentes de celles des actifs immobiliers traditionnels, car ils peuvent devenir obsolètes rapidement et peuvent avoir de longs délais d'approvisionnement. Ces facteurs nécessitent des révisions d'évaluation plus fréquentes et une protection plus longue contre les retards de mise en service. La complexité qui en résulte élargit le rôle de l'ingénierie des risques et de la souscription technique sur le marché de l'assurance des centres de données en Asie-Pacifique.
Exigences de financement pour une assurance intégrée sur l'ensemble du cycle de vie
Les prêteurs en financement de projet font de l'assurance une condition de financement pour les grandes installations. Plus de 100 milliards USD sont nécessaires pour financer le pipeline de centres de données existant en Asie-Pacifique au cours des 5 à 7 prochaines années. Les prêteurs recherchent une continuité entre la couverture tous risques chantier et la protection immobilière opérationnelle, car une lacune peut retarder le financement ou affaiblir le profil de risque du projet. Aon a lancé son programme d'assurance sur le cycle de vie des centres de données en juillet 2025 et l'a étendu à 2,5 milliards USD en janvier 2026.[1] La facilité coordonne les expositions liées à la construction, au fret, au cyber, aux biens, à l'interruption d'activité, à la responsabilité civile et à la technologie. Cette structure soutient le marché de l'assurance des centres de données en Asie-Pacifique en consolidant plusieurs besoins d'assurance en un seul placement adapté aux prêteurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Historique de sinistres limité pour les charges de travail IA et les risques interdépendants | -1.0% | Mondial, avec la plus grande contrainte de souscription en Inde, en Asie du Sud-Est et dans les marchés APAC émergents | Court terme (≤ 2 ans) |
| Risque de concentration dans les campus hyperscale et les infrastructures partagées | -0.6% | Cœur de l'APAC, incluant la Chine, Singapour, le Japon, l'Australie et les marchés en expansion rapide en Malaisie | Moyen terme (2-4 ans) |
| Incertitude sur les déclencheurs inter-polices et l'interprétation des couvertures | -0.4% | À l'échelle de l'APAC, avec une exposition particulière dans les marchés de colocation multi-locataires | Moyen terme (2-4 ans) |
| Contraintes liées au réseau électrique, à l'eau, au carbone et aux autorisations sur l'assurabilité | -0.3% | Au niveau national, avec une pression précoce à Singapour, à Hong Kong et dans le Grand Séoul | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Historique de sinistres limité pour les charges de travail IA et les risques interdépendants
Les assureurs disposent d'une expérience limitée en matière de sinistres pour les installations à forte densité de GPU ayant fonctionné à grande échelle sur de longues périodes. La tarification dépend donc fortement du jugement en ingénierie, de l'analyse de scénarios et de la cartographie des dépendances plutôt que de données historiques de sinistres matures. Le problème est prononcé en Inde, en Malaisie et en Indonésie, où de grands nouveaux projets sont développés avant que des normes cohérentes pour les risques spécifiques à l'IA n'aient émergé. Les incendies de GPU refroidis par liquide, l'emballement thermique des systèmes de stockage d'énergie par batteries et les défaillances logicielles interconnectées nécessitent tous une évaluation plus spécialisée. Cette incertitude peut limiter la capacité que les assureurs offrent aux sites individuels. Elle peut également ralentir la croissance sur le marché de l'assurance des centres de données en Asie-Pacifique lorsque la demande en infrastructure sous-jacente est forte.
Risque de concentration dans les campus hyperscale et les infrastructures partagées
Les campus hyperscale peuvent concentrer entre 20 milliards USD et 30 milliards USD de valeur assurable en un seul endroit. Les réseaux électriques partagés, les infrastructures de refroidissement, les services cloud et les fournisseurs spécialisés peuvent relier plusieurs programmes d'assurance au même événement. Le risque est amplifié dans les couloirs de typhons, les zones sismiques et les zones soumises au stress thermique où de nombreuses nouvelles installations sont en cours de développement. Allianz Commercial a identifié un stress chronique lié à la chaleur et à la sécheresse affectant 89 % de la capacité des centres de données APAC. Des polices distinctes pour les bâtiments, les équipements et l'alimentation peuvent également rendre plus difficile l'identification de l'exposition accumulée d'un assureur. Les réassureurs répondent par des exigences de reporting plus détaillées et, dans certains cas, par des limites sur les valeurs des centres de données dans la couverture en traité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'assurance :
l'assurance cyber dépasse les lignes traditionnellesL'assurance dommages aux biens détenait 36,43 % de la part du marché de l'assurance des centres de données en Asie-Pacifique en 2026. Elle couvre les salles de serveurs, les infrastructures de refroidissement, les équipements de distribution d'énergie et la structure du bâtiment, qui représentent ensemble une grande partie de la valeur assurée d'une installation. Les prêteurs et les investisseurs exigent généralement cette protection avant de débloquer des capitaux pour un projet. L'incendie reste un facteur majeur de gravité car il peut endommager des systèmes essentiels et provoquer des arrêts prolongés. La couverture pour interruption d'activité est généralement associée à la protection immobilière car les dommages physiques peuvent affecter les contrats clients et les revenus d'exploitation. La couverture pour panne d'équipement devient également plus importante à mesure que les installations déploient des systèmes mécaniques et électriques complexes.
L'assurance cyber devrait croître à un CAGR de 19,26 % jusqu'en 2032. Les pannes induites par le cyber ne répondent souvent pas au déclencheur de dommages physiques dans les conditions d'assurance immobilière traditionnelles, créant un besoin de protection distinct pour les interruptions dépendantes et les coûts liés aux accords de niveau de service. La couverture des catastrophes naturelles reste importante dans les marchés exposés aux typhons, aux inondations et aux tremblements de terre, où les programmes immobiliers peuvent comporter des sous-limites. La couverture de responsabilité civile générale est de plus en plus pertinente lorsque les opérateurs font face à des réclamations liées aux eaux usées, au bruit ou à d'autres impacts locaux. La couverture tous risques chantier et montage soutient les nouvelles capacités, tandis que le cadre IEC 62443 et les spécifications TIA-942 influencent de plus en plus les discussions sur l'ingénierie des risques. Le secteur de l'assurance des centres de données en Asie-Pacifique utilise par conséquent un éventail plus large de polices plutôt que de traiter la couverture immobilière comme suffisante en elle-même.



Par structure de couverture :
les solutions paramétriques reconfigurent les programmes groupésLes polices combinées dommages aux biens et interruption d'activité détenaient 39,82 % du marché en 2026. Cette structure offre la protection de base attendue par les prêteurs institutionnels et les opérateurs car elle lie les dommages physiques aux pertes de revenus liées aux arrêts. Elle fonctionne bien lorsqu'un événement physique endommage des équipements ou un bâtiment, empêchant les opérations. Sa limitation est l'exigence de dommages physiques, qui peut ne pas couvrir les pannes de réseau électrique, les événements de refroidissement ou d'autres perturbations ne laissant aucun dommage visible. Les polices autonomes peuvent convenir aux grands opérateurs qui conservent certains risques dans des portefeuilles diversifiés. Les polices globales peuvent offrir aux petites installations une administration simplifiée sur plusieurs lignes.
L'assurance paramétrique devrait croître à un CAGR de 19,13 % jusqu'en 2032. Elle utilise des déclencheurs préalablement convenus et peut fournir des liquidités rapides lorsque des événements spécifiés se produisent sans nécessiter de preuve de dommages physiques. Descartes Underwriting a lancé une couverture paramétrique en janvier 2026 avec une capacité allant jusqu'à 140 millions USD par police pour jusqu'à 20 périls naturels.[2] Les fournisseurs de détail et de gros ayant des obligations de disponibilité ont un besoin évident de cette approche car le paiement peut couvrir les coûts urgents liés aux accords de niveau de service. Les dispositifs de captive et d'auto-assurance peuvent également se développer parmi les grands groupes technologiques pour certaines pertes liées aux interruptions et à la technologie. Ces solutions élargissent le marché de l'assurance des centres de données en Asie-Pacifique au-delà des structures d'indemnisation conventionnelles.
Par exposition aux risques :
les perturbations cyber dépassent les sinistres liés aux équipementsLes défaillances des équipements électriques et mécaniques représentaient 22,31 % du marché en 2026. Les centres de données s'appuient sur des unités de distribution d'énergie, des alimentations sans interruption, des générateurs, des refroidisseurs et des systèmes de refroidissement qui doivent fonctionner en continu sous forte charge. Les défaillances de refroidissement sont particulièrement importantes dans les environnements à forte intensité d'IA car les systèmes informatiques denses nécessitent une gestion thermique plus complexe. Les événements d'incendie et d'explosion surviennent moins souvent mais peuvent être coûteux, surtout lorsque des systèmes de refroidissement ou des travaux à chaud sont impliqués. Les risques de perturbation du réseau électrique, d'inondation, de conditions météorologiques sévères et de tremblement de terre s'ajoutent au profil d'exposition régional. Le Japon, les Philippines, l'Indonésie et l'Australie côtière combinent plusieurs de ces risques avec un développement actif de centres de données.
Les perturbations opérationnelles liées au cyber devraient croître à un CAGR de 19,43 % jusqu'en 2032. Les rançongiciels ont représenté 60 % des grandes valeurs de sinistres à l'échelle mondiale au premier semestre 2025, et la double extorsion était liée à 40 % des grands sinistres. Les sites de colocation multi-locataires peuvent faire face à une exposition accrue car une attaque peut se propager à travers des systèmes partagés ou affecter de nombreuses charges de travail clients. Les dépendances de la chaîne d'approvisionnement en semi-conducteurs constituent une préoccupation opérationnelle distincte car la production de puces avancées est concentrée dans des régions sujettes aux tremblements de terre. Une perturbation pourrait affecter les calendriers de construction ainsi que la résilience des sites en exploitation. Ce mélange de risques exige que le marché de l'assurance des centres de données en Asie-Pacifique évalue conjointement les pertes numériques, liées à la chaîne d'approvisionnement et physiques.
Par souscripteur :
les fournisseurs cloud alimentent la croissance des primes la plus rapideLes propriétaires et opérateurs de centres de données détenaient 34,61 % du marché en 2026. Ils détiennent l'intérêt assurable principal sur les terrains, les bâtiments, les systèmes d'alimentation, les installations de refroidissement et les aménagements structurels. Leur protection doit couvrir simultanément les dommages aux biens, les pannes d'équipement, l'interruption d'activité et les expositions liées à la construction. Les fournisseurs de colocation supportent une responsabilité civile supplémentaire et une exposition aux accords de niveau de service car ils hébergent plusieurs locataires sur une infrastructure partagée. Les promoteurs et les entrepreneurs ont besoin d'une couverture tous risques chantier et montage pendant la phase de construction. Les fournisseurs d'équipements et de services peuvent avoir besoin d'une protection en responsabilité civile produits, en responsabilité professionnelle et en erreurs et omissions technologiques.
Les fournisseurs de services cloud devraient se développer à un CAGR de 19,83 % jusqu'en 2032. Les grandes plateformes cloud ont engagé plus de 160 milliards USD dans des infrastructures en APAC depuis janvier 2024, augmentant ainsi la demande d'assurance pendant la construction et l'exploitation. Une perturbation dans une installation hyperscale peut affecter des milliers d'entreprises en aval simultanément. Cela peut entraîner des sinistres corrélés sur les polices immobilières, cyber et de responsabilité civile. Les plus grands opérateurs nécessitent également une couverture pouvant fonctionner dans plusieurs juridictions et répondre à de longues chaînes d'approvisionnement. Leur envergure encourage les assureurs à concevoir des programmes de cycle de vie plus larges au sein du marché de l'assurance des centres de données en Asie-Pacifique.

Par canal de distribution d'assurance :
les courtiers ancrent le marché, les agents généraux gestionnaires accélèrentLes courtiers et consultants en assurance détenaient 49,23 % du marché en 2026. Leur rôle est important car un grand campus peut nécessiter plusieurs lignes d'assurance, des assureurs primaires, des coassureurs et des réassureurs. Les courtiers coordonnent les informations techniques entre les opérateurs et les fournisseurs de capacité. Ils aident également à structurer la couverture pour les expositions immobilières, cyber, de construction, d'interruption d'activité et de responsabilité civile. L'assurance directe reste pertinente pour les petites entreprises et les installations de périphérie avec des profils de risque plus standardisés. Ces sites peuvent souvent utiliser des arrangements d'assurance immobilière commerciale établis, bien que leurs exigences évoluent également à mesure que la densité de capacité augmente.
Les agents généraux gestionnaires et les agences de souscription spécialisées devraient croître à un CAGR de 19,48 % jusqu'en 2032. Leur croissance reflète la demande d'expertise en souscription pour les interruptions sans dommage, les déclencheurs paramétriques, les paiements liés aux accords de niveau de service et les risques de refroidissement liquide. Les programmes adossés à la réassurance deviennent plus courants à mesure que la valeur assurée des campus individuels approche 30 milliards USD. Aucun assureur unique ne peut absorber la pleine exposition des plus grands sites. Les plateformes spécialisées peuvent regrouper la capacité en programmes coordonnés auxquels les courtiers peuvent accéder. Ce développement des canaux soutient un secteur de l'assurance des centres de données en Asie-Pacifique plus technique.
Par taille de centre de données :
les constructions hyperscale mettent à l'épreuve la capacité traditionnelleLes grands centres de données détenaient 39,83 % du marché en 2026. Les sites APAC établis disposent d'une base installée significative de sites en gros et multi-locataires qui ont été développés avant le cycle d'investissement IA actuel. Ces installations ont une meilleure compréhension des profils de risque immobilier et des pratiques d'ingénierie des sinistres établies. Leur envergure attire également une capacité d'assurance plus compétitive. Les installations de taille moyenne restent courantes au Japon, en Corée du Sud et en Australie, où les politiques technologiques des entreprises et les priorités de souveraineté des données soutiennent une infrastructure auto-hébergée. Les petites installations et les sites de périphérie représentent moins de volume de primes mais sont importants pour les charges de travail d'inférence à faible latence.
Les centres de données hyperscale devraient croître à un CAGR de 19,67 % jusqu'en 2032. Le pipeline de développement de l'APAC a atteint 19,4 GW en 2025, la Malaisie, la Thaïlande et l'Indonésie soutenant une grande part de la capacité en construction en Asie du Sud-Est. Vantage Data Centers a réalisé un investissement de 1,6 milliards USD dans la plateforme APAC en novembre 2025 et a acquis un campus à Johor avec plus de 300 MW de capacité potentielle. De tels projets nécessitent une couverture tous risques chantier, retard de mise en service et protection immobilière opérationnelle pouvant soutenir une grande accumulation unique. Plusieurs alimentations électriques, trains de refroidissement et connexions réseau améliorent la qualité de l'ingénierie mais augmentent également la valeur assurée par mégawatt. Le marché de l'assurance des centres de données en Asie-Pacifique doit donc sécuriser une capacité plus profonde et mieux coordonnée pour les risques hyperscale.
Par type de centre de données :
la colocation est en tête, les opérateurs cloud stimulent l'expansionLes centres de données de colocation détenaient 41,37 % du marché en 2026. Ils hébergent des charges de travail d'entreprise, des réseaux de diffusion de contenu et des points d'échange Internet dans les hubs régionaux établis. Une défaillance de refroidissement, un incendie ou une inondation peut affecter des centaines de clients sur un seul site. Cela crée des expositions simultanées aux biens, à l'interruption d'activité, au cyber et à la responsabilité contractuelle. Les centres de données d'entreprise et de périphérie fournissent une infrastructure d'entreprise et des charges de travail sensibles à la latence avec une plus grande proximité des utilisateurs. Leurs exigences d'assurance sont généralement plus standardisées, mais l'inférence IA ajoute de nouvelles demandes en matière d'alimentation et de refroidissement dans les sites distribués.
Les installations exploitées par des fournisseurs de services cloud devraient croître à un CAGR de 19,15 % jusqu'en 2032. La Chine dispose de la plus grande base d'infrastructure cloud de la région en termes de capacité électrique, tandis que l'Inde ajoute de la capacité à Mumbai, Hyderabad, Chennai, Delhi-NCR et Visakhapatnam. Ces installations combinent de plus en plus l'entraînement, l'inférence et le traitement des données en un seul endroit. Cette convergence rend les distinctions traditionnelles entre les polices spécifiques au cloud et les polices de centres de données moins utiles. Les souscripteurs commencent à évaluer ces sites comme un niveau de risque distinct car la densité de calcul et les conséquences des pannes sont toutes deux plus importantes. Le marché de l'assurance des centres de données en Asie-Pacifique répond avec des produits combinant protection contre les risques physiques et numériques.
Analyse géographique
La Chine détenait 38,43 % du marché régional en 2026. Sa position reflète sa grande base de capacité électrique et son expansion substantielle de l'infrastructure d'IA. La couverture des dommages aux biens et des pannes d'équipement reste centrale car les systèmes GPU refroidis par liquide augmentent l'exposition aux dommages causés par les fluides et aux événements thermiques. Le marché nécessite également une plus grande attention à la rédaction des clauses cyber car la loi chinoise interdit l'indemnisation des amendes cyber dans la juridiction. Ce facteur de conformité peut affecter la façon dont les opérateurs transfrontaliers structurent leurs polices. La taille du marché de l'assurance des centres de données en Asie-Pacifique en Chine est soutenue par la concentration des plateformes cloud nationales et les investissements continus dans l'informatique à haute densité.
L'Inde devrait croître à un CAGR de 19,87 % jusqu'en 2032. La capacité opérationnelle des centres de données a atteint près de 1,8 GW au premier semestre 2026, contre 400 MW en 2019. Le pays disposait également d'un pipeline de développement de près de 3,9 GW pour les projets en construction et planifiés. Les engagements d'investissement ont atteint 38 milliards USD au premier semestre 2026 et 173 milliards USD cumulativement depuis 2021. L'annonce d'investissement de Google en octobre 2026 en Andhra Pradesh illustre l'évolution vers de grands sites axés sur l'IA. Les politiques étatiques en matière de centres de données, les incitations à l'infrastructure et la loi sur la protection des données personnelles numériques soutiennent l'investissement tout en renforçant l'importance de programmes de conformité cohérents et de gestion des risques sur le cycle de vie.
Le Japon combine des expositions aux tremblements de terre, aux typhons et aux inondations, tandis que les plans gouvernementaux d'investissement dans l'infrastructure d'IA augmentent la base d'actifs assurés. L'Australie compte plus de 300 centres de données en exploitation, et Sydney et Melbourne restent des sites clés pour le développement hyperscale. L'exposition climatique, notamment le stress thermique et la sécheresse, influence les conditions de prime pour les sites opérationnels. Singapour poursuit sa croissance par la densification et l'efficacité énergétique car l'approvisionnement en énergie est limité dans le cadre de son programme gouvernemental de centres de données. La restriction de la Corée du Sud sur les projets de plus de 10 MW dans le Grand Séoul oriente l'activité vers des sites secondaires disposant d'une infrastructure d'ingénierie des risques moins établie.
Paysage concurrentiel
Concentration du Marché
Le marché de l'assurance des centres de données en Asie-Pacifique évolue des placements de polices séparées vers des programmes de cycle de vie intégrés. Les assureurs, réassureurs, courtiers et souscripteurs spécialisés de premier plan se différencient par leur capacité en ingénierie, leur capacité bilancielle et leur gestion des accumulations. FM a augmenté sa capacité pour FM Intellium à 5 milliards USD en janvier 2026, créant une limite importante pour un seul assureur pour les risques éligibles.[3] Aon a étendu son programme d'assurance sur le cycle de vie des centres de données à 2,5 milliards USD en janvier 2026. Ces actions illustrent la demande de facilités coordonnées pouvant couvrir les besoins en construction, en biens opérationnels, en cyber, en fret et en interruption d'activité. Le principal avantage concurrentiel réside dans l'évaluation de l'ensemble du site et de ses dépendances plutôt que dans la tarification de chaque police de manière isolée.
Les assureurs natifs de l'APAC, notamment Tokio Marine Holdings, MS&AD Insurance Group, Sompo Holdings et QBE Insurance Group, sont en concurrence aux côtés de Chubb, AIG, Allianz, AXA et Munich Re. QBE a créé un poste mondial de directeur des centres de données en août 2026 pour coordonner la souscription, l'ingénierie des risques, les sinistres et la distribution. Chubb a déclaré en février 2026 avoir renforcé son offre de bout en bout pour les centres de données couvrant les biens, l'ingénierie, le transport maritime, le cautionnement et la responsabilité professionnelle. Sompo étend sa capacité de souscription en construction et en production d'énergie aux risques des centres de données qui incluent également l'énergie et les systèmes de batteries. Ces évolutions montrent que les assureurs adaptent leurs structures organisationnelles à mesure que les besoins de couverture deviennent plus techniques. Elles suggèrent également que les conditions d'assurance immobilière commerciale générale seront moins adaptées aux grands campus orientés vers l'IA.
La protection paramétrique est une ouverture concurrentielle importante car les pannes de réseau électrique, les défaillances de refroidissement et les pertes liées aux accords de niveau de service peuvent ne pas déclencher les polices immobilières ordinaires. Descartes Underwriting a introduit son produit paramétrique pour centres de données en janvier 2026, avec des limites allant jusqu'à 140 millions USD et une protection contre 20 périls naturels. Les porteurs de risques doivent également gérer les valeurs concentrées sur les sites hyperscale, où un seul événement peut impliquer plusieurs propriétaires, locataires, assureurs et réassureurs. Le champ concurrentiel n'est pas dominé par un petit groupe avec des parts combinées divulguées. L'étendue des produits, l'évaluation technique et l'accès à la réassurance sont donc des mesures de capacité plus visibles qu'un tableau de classement publié.
Leaders du secteur de l'assurance des centres de données en Asie-Pacifique
-
American International Group, Inc.
-
Allianz SE
-
Arch Capital Group Ltd.
-
Assicurazioni Generali S.p.A.
-
AXA SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance des centres de données en Asie-Pacifique Entreprises couvertes dans ce rapport
- American International Group, Inc.
- Allianz SE
- Arch Capital Group Ltd.
- Assicurazioni Generali S.p.A.
- AXA SA
- Berkshire Hathaway Inc.
- Chubb Limited
- FM Insurance Company Limited
- Hannover Rück SE
- Liberty Mutual Holding Company Inc.
- MS&AD Insurance Group Holdings, Inc.
- Munich Reinsurance Company
- QBE Insurance Group Limited
- SCOR SE
- Sompo Holdings, Inc.
- Swiss Re AG
- Tokio Marine Holdings, Inc.
Développements industriels récents dans Marché de l'assurance des centres de données en Asie-Pacifique
- Octobre 2026 : Sompo Holdings présente sa pratique d'évaluation des risques des centres de données lors de la conférence PARIMA de Singapour, le responsable de la souscription construction de l'entreprise déclarant que les risques des centres de données s'étendent désormais au-delà des lignes immobilières traditionnelles vers la production d'énergie, l'énergie et la couverture d'ingénierie, nécessitant des solutions multi-lignes intégrées distinctes des programmes d'assurance immobilière commerciale standard.
- Août 2026 : QBE Insurance Group Limited crée un nouveau poste mondial de directeur des centres de données, nommant Jamie Thompson, anciennement responsable des lignes financières pour QBE International Markets, avec pour mandat de consolider la souscription, l'ingénierie des risques, les sinistres et la distribution en une proposition mondiale unique et intégrée conçue pour couvrir l'ensemble du cycle de vie des centres de données plutôt que de traiter la construction, les biens opérationnels, l'interruption d'activité et le cyber comme des placements séparés.
- Mai 2026 : AIG lance une solution d'assurance dédiée aux centres de données, intégrant un soutien en ingénierie des risques et des capacités de gestion des sinistres coordonnées tout au long du cycle de vie de la construction, de la mise en service et de l'exploitation, ciblant les promoteurs et opérateurs de centres de données nécessitant un soutien de couverture de bout en bout.
- Janvier 2026 : Aon plc étend son programme d'assurance sur le cycle de vie des centres de données de 1 milliard USD, portant la capacité totale à 2,5 milliards USD, couvrant tous les risques chantier, le retard de mise en service, les dommages aux biens opérationnels, l'interruption d'activité, les dommages aux biens cyber, les erreurs et omissions technologiques, la couverture des violations des accords de niveau de service, la responsabilité civile envers les tiers, et le fret et transport de projet dans le cadre d'une facilité coordonnée unique.
Périmètre du rapport sur le marché de l'assurance des centres de données en Asie-Pacifique
Le marché de l'assurance des centres de données en Asie-Pacifique fournit des solutions de transfert de risques et de couverture adaptées à la protection des infrastructures numériques. Il englobe les polices pour les dommages aux biens, l'interruption d'activité, la responsabilité cyber, les pannes d'équipement et les risques de construction associés aux installations de centres de données dans la région.
Le rapport sur le marché de l'assurance des centres de données en Asie-Pacifique est segmenté par types d'assurance (assurance dommages aux biens, assurance interruption d'activité, assurance panne d'équipement, assurance cyber, assurance catastrophes naturelles, assurance responsabilité civile générale et envers les tiers, assurance tous risques chantier et montage, et autres types d'assurance), structure de couverture (polices autonomes, polices combinées dommages aux biens et interruption d'activité, polices globales, assurance paramétrique, et dispositifs de captive et d'auto-assurance), exposition aux risques (incendie et explosion, défaillance des équipements électriques et mécaniques, perturbation de l'alimentation électrique, inondation et dégâts des eaux, tempêtes et conditions météorologiques sévères, tremblements de terre et autres risques géophysiques, perturbation opérationnelle liée au cyber, et perturbation par des tiers et de la chaîne d'approvisionnement), souscripteur (propriétaires et opérateurs de centres de données, fournisseurs de colocation, fournisseurs de services cloud, promoteurs et entrepreneurs de centres de données, et fournisseurs d'équipements et de services pour centres de données), canal de distribution d'assurance (assurance directe, courtiers et consultants en assurance, agents généraux gestionnaires et agences de souscription spécialisées, et programmes d'assurance adossés à la réassurance), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), et entreprise et périphérie), et géographie (Chine, Inde, Japon, Australie, Singapour, Corée du Sud et reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Assurance dommages aux biens |
| Assurance interruption d'activité |
| Assurance panne d'équipement |
| Assurance cyber |
| Assurance catastrophes naturelles |
| Assurance responsabilité civile générale et envers les tiers |
| Assurance tous risques chantier et montage |
| Autres types d'assurance |
| Polices autonomes |
| Polices combinées dommages aux biens et interruption d'activité |
| Polices globales |
| Assurance paramétrique |
| Dispositifs de captive et d'auto-assurance |
| Incendie et explosion |
| Défaillance des équipements électriques et mécaniques |
| Perturbation de l'alimentation électrique |
| Inondation et dégâts des eaux |
| Tempêtes et conditions météorologiques sévères |
| Tremblements de terre et autres risques géophysiques |
| Perturbation opérationnelle liée au cyber |
| Perturbation par des tiers et de la chaîne d'approvisionnement |
| Propriétaires et opérateurs de centres de données |
| Fournisseurs de colocation |
| Fournisseurs de services cloud |
| Promoteurs et entrepreneurs de centres de données |
| Fournisseurs d'équipements et de services pour centres de données |
| Assurance directe |
| Courtiers et consultants en assurance |
| Agents généraux gestionnaires et agences de souscription spécialisées |
| Programmes d'assurance adossés à la réassurance |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Chine |
| Inde |
| Japon |
| Australie |
| Singapour |
| Corée du Sud |
| Reste de l'Asie-Pacifique |
| Par type d'assurance | Assurance dommages aux biens |
| Assurance interruption d'activité | |
| Assurance panne d'équipement | |
| Assurance cyber | |
| Assurance catastrophes naturelles | |
| Assurance responsabilité civile générale et envers les tiers | |
| Assurance tous risques chantier et montage | |
| Autres types d'assurance | |
| Par structure de couverture | Polices autonomes |
| Polices combinées dommages aux biens et interruption d'activité | |
| Polices globales | |
| Assurance paramétrique | |
| Dispositifs de captive et d'auto-assurance | |
| Par exposition aux risques | Incendie et explosion |
| Défaillance des équipements électriques et mécaniques | |
| Perturbation de l'alimentation électrique | |
| Inondation et dégâts des eaux | |
| Tempêtes et conditions météorologiques sévères | |
| Tremblements de terre et autres risques géophysiques | |
| Perturbation opérationnelle liée au cyber | |
| Perturbation par des tiers et de la chaîne d'approvisionnement | |
| Par souscripteur | Propriétaires et opérateurs de centres de données |
| Fournisseurs de colocation | |
| Fournisseurs de services cloud | |
| Promoteurs et entrepreneurs de centres de données | |
| Fournisseurs d'équipements et de services pour centres de données | |
| Par canal de distribution d'assurance | Assurance directe |
| Courtiers et consultants en assurance | |
| Agents généraux gestionnaires et agences de souscription spécialisées | |
| Programmes d'assurance adossés à la réassurance | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Par géographie | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'assurance des centres de données en Asie-Pacifique ?
Le marché de l'assurance des centres de données en Asie-Pacifique devrait croître de 1,51 milliards USD en 2026 à 4,12 milliards USD d'ici 2032, à un CAGR de 18,54 % de 2027 à 2032.
Quel type d'assurance connaît la croissance la plus rapide pour les centres de données APAC ?
L'assurance cyber devrait enregistrer la croissance la plus élevée parmi les types d'assurance, à un CAGR de 19,26 % jusqu'en 2032.
Pourquoi les centres de données ont-ils besoin de programmes d'assurance sur le cycle de vie ?
Les prêteurs et les opérateurs ont besoin d'une protection continue de la construction à l'exploitation, couvrant les biens, le cyber, le fret, le retard de mise en service et les expositions liées à l'interruption d'activité.
Quelle structure de police connaît la croissance la plus rapide dans la région ?
L'assurance paramétrique devrait se développer à un CAGR de 19,13 % jusqu'en 2032 car elle peut répondre à des événements de perturbation spécifiés sans déclencheur de dommages physiques.
Quel pays connaît la croissance la plus rapide pour l'assurance des centres de données en Asie-Pacifique ?
L'Inde devrait se développer à un CAGR de 19,87 % jusqu'en 2032, soutenue par d'importants ajouts de capacité de centres de données et des engagements d'investissement.