
Tamaño y Participación del Mercado de Seguros para Centros de Datos en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
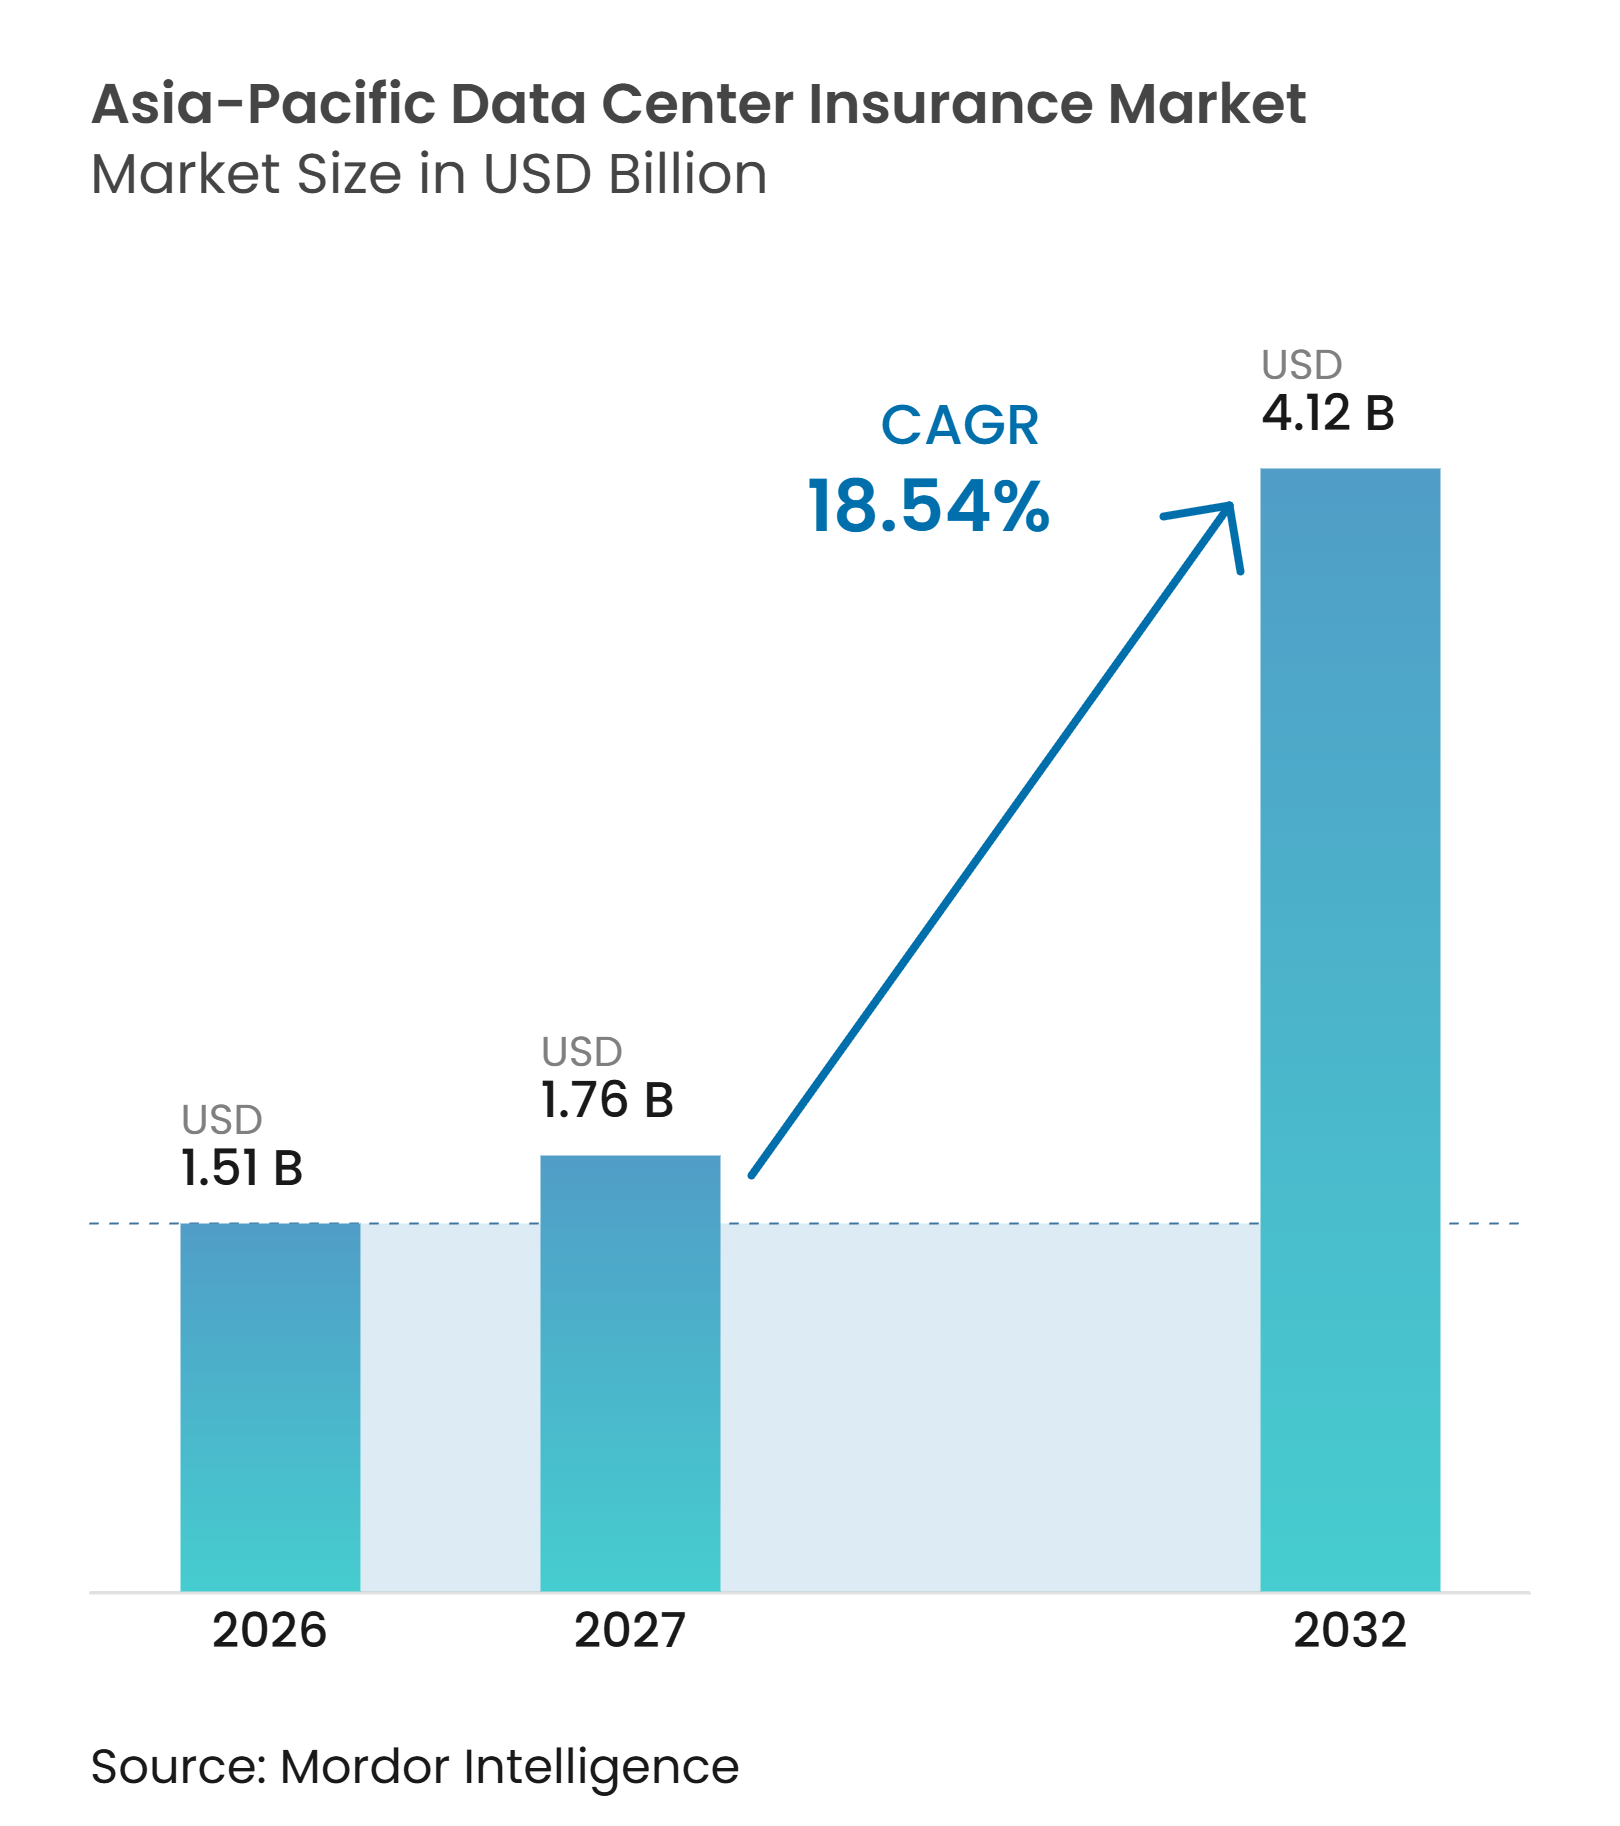
| Tamaño del mercado en el año base (2026) | 1.51 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.76 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.12 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.54 % |
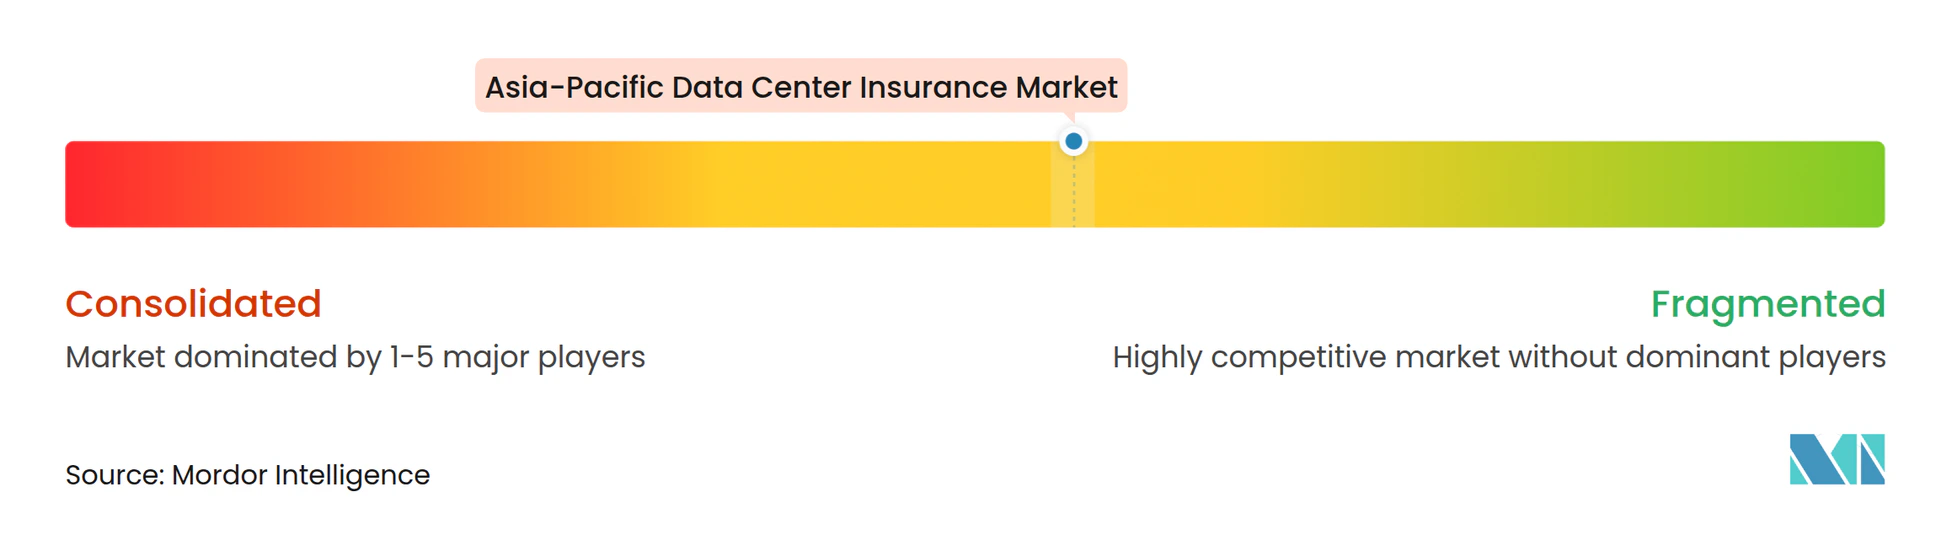
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros para Centros de Datos en Asia-Pacífico por Mordor Intelligence
Se proyecta que el tamaño del mercado de seguros para centros de datos en Asia-Pacífico se expanda de 1,51 mil millones de USD en 2026 a 1,79 mil millones de USD en 2027 y 4,12 mil millones de USD para 2032, registrando un CAGR del 18,54% de 2027 a 2032. El mercado de seguros para centros de datos en Asia-Pacífico está siendo reformado por el gasto en infraestructura de inteligencia artificial, que está aumentando el valor y la complejidad técnica de las instalaciones individuales. La demanda va más allá de la cobertura de propiedad convencional porque los operadores necesitan protección para construcción, equipos, interrupción del negocio, eventos cibernéticos y riesgos naturales. Los prestamistas también están exigiendo cobertura que abarque desde la construcción hasta las operaciones, lo que favorece los programas de ciclo de vida coordinados. El acceso a la energía, el diseño de refrigeración, la exposición climática y la fiabilidad de los servicios digitales se están convirtiendo en consideraciones materiales de suscripción. El mercado de seguros para centros de datos en Asia-Pacífico ofrece, por tanto, un alcance para las aseguradoras que pueden evaluar riesgos concentrados e interconectados sin depender de los términos estándar de propiedad comercial.
Conclusiones Clave del Informe
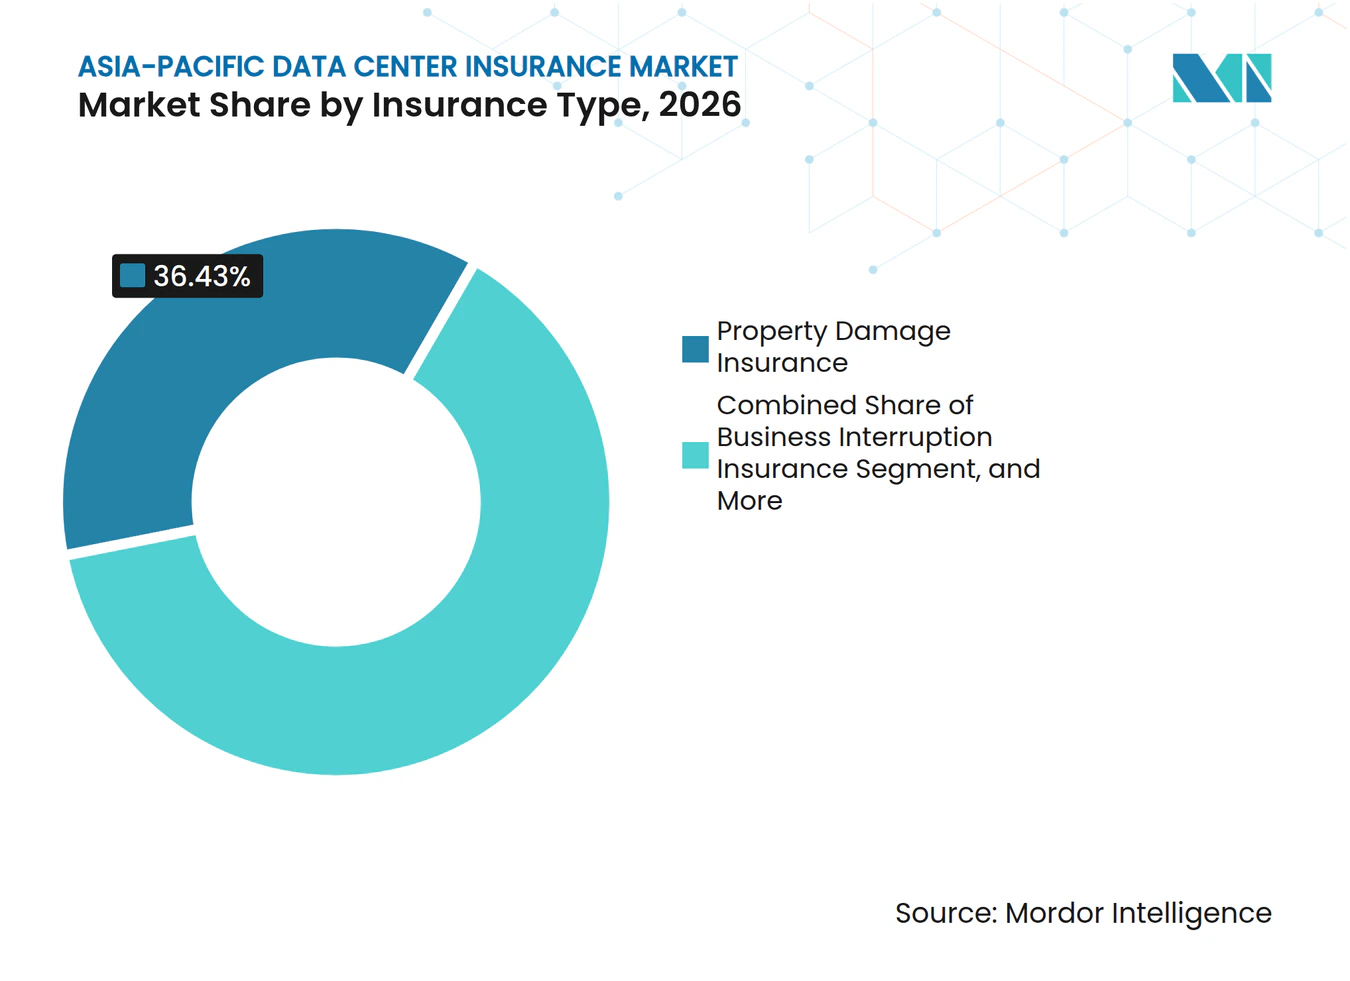
- Por tipo de seguro, el seguro de daños a la propiedad representó el 36,43% de la participación del mercado de seguros para centros de datos en Asia-Pacífico en 2026, mientras que se proyecta que el seguro cibernético se expanda a un CAGR del 19,26% hasta 2032.
- Por estructura de cobertura, las pólizas combinadas de propiedad e interrupción del negocio representaron el 39,82% del mercado de seguros para centros de datos en Asia-Pacífico en 2026, mientras que se proyecta que el seguro paramétrico se expanda a un CAGR del 19,13% hasta 2032.
- Por exposición al riesgo, las fallas en equipos eléctricos y mecánicos representaron el 22,31% del mercado en 2026, mientras que se proyecta que la interrupción operacional relacionada con ciberataques se expanda a un CAGR del 19,43% hasta 2032.
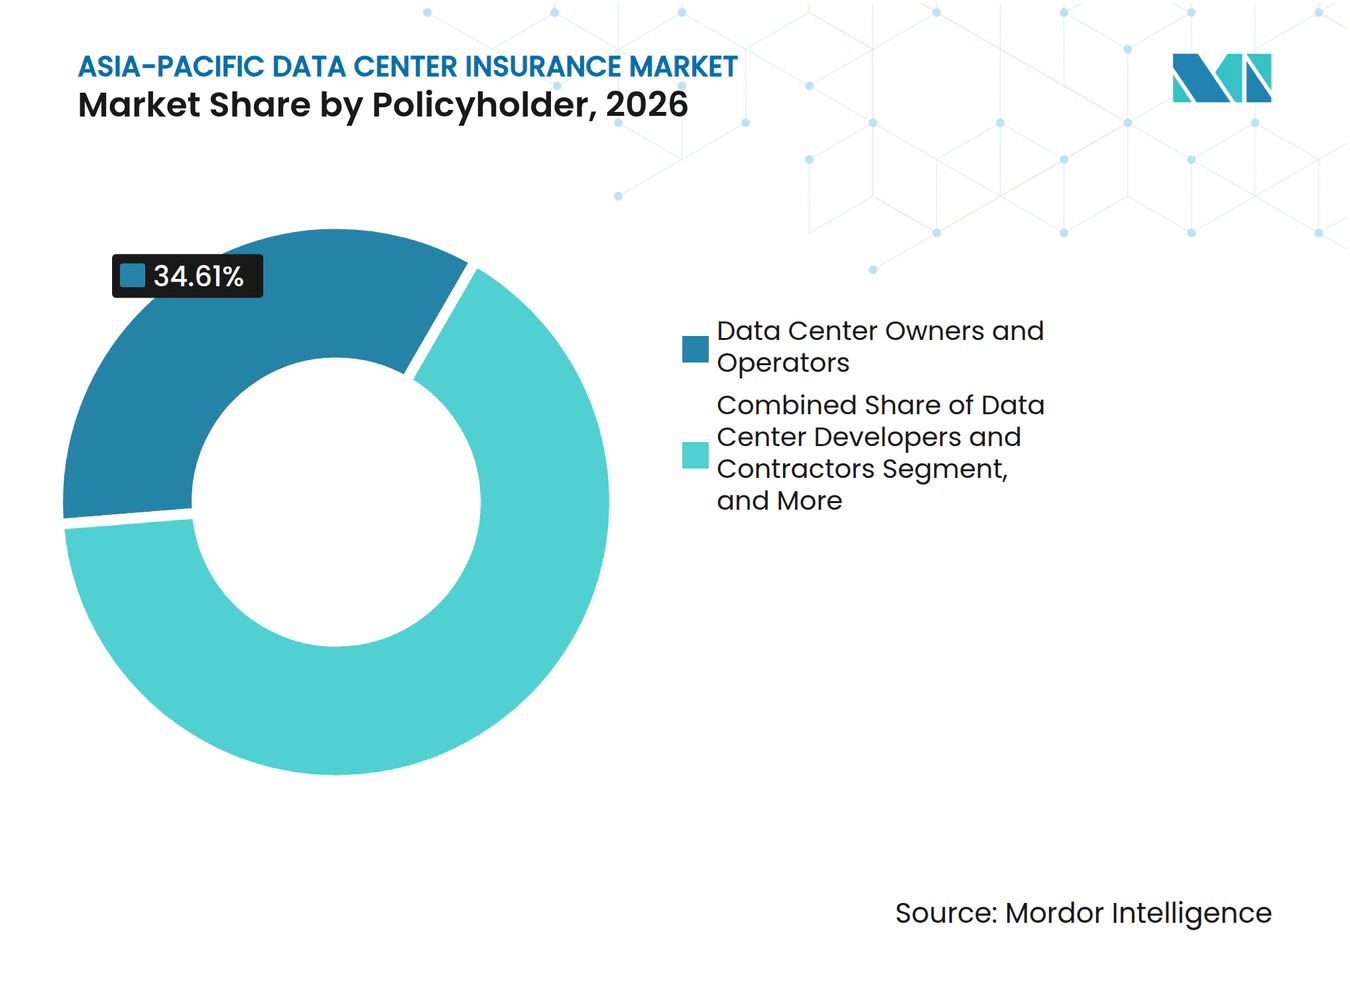
- Por tomador del seguro, los propietarios y operadores de centros de datos representaron el 34,61% del mercado en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 19,83% hasta 2032.
- Por canal de distribución de seguros, los corredores y consultores de seguros representaron el 49,23% del mercado en 2026, mientras que se proyecta que los agentes generales gestores y las agencias especializadas de suscripción se expandan a un CAGR del 19,48% hasta 2032.
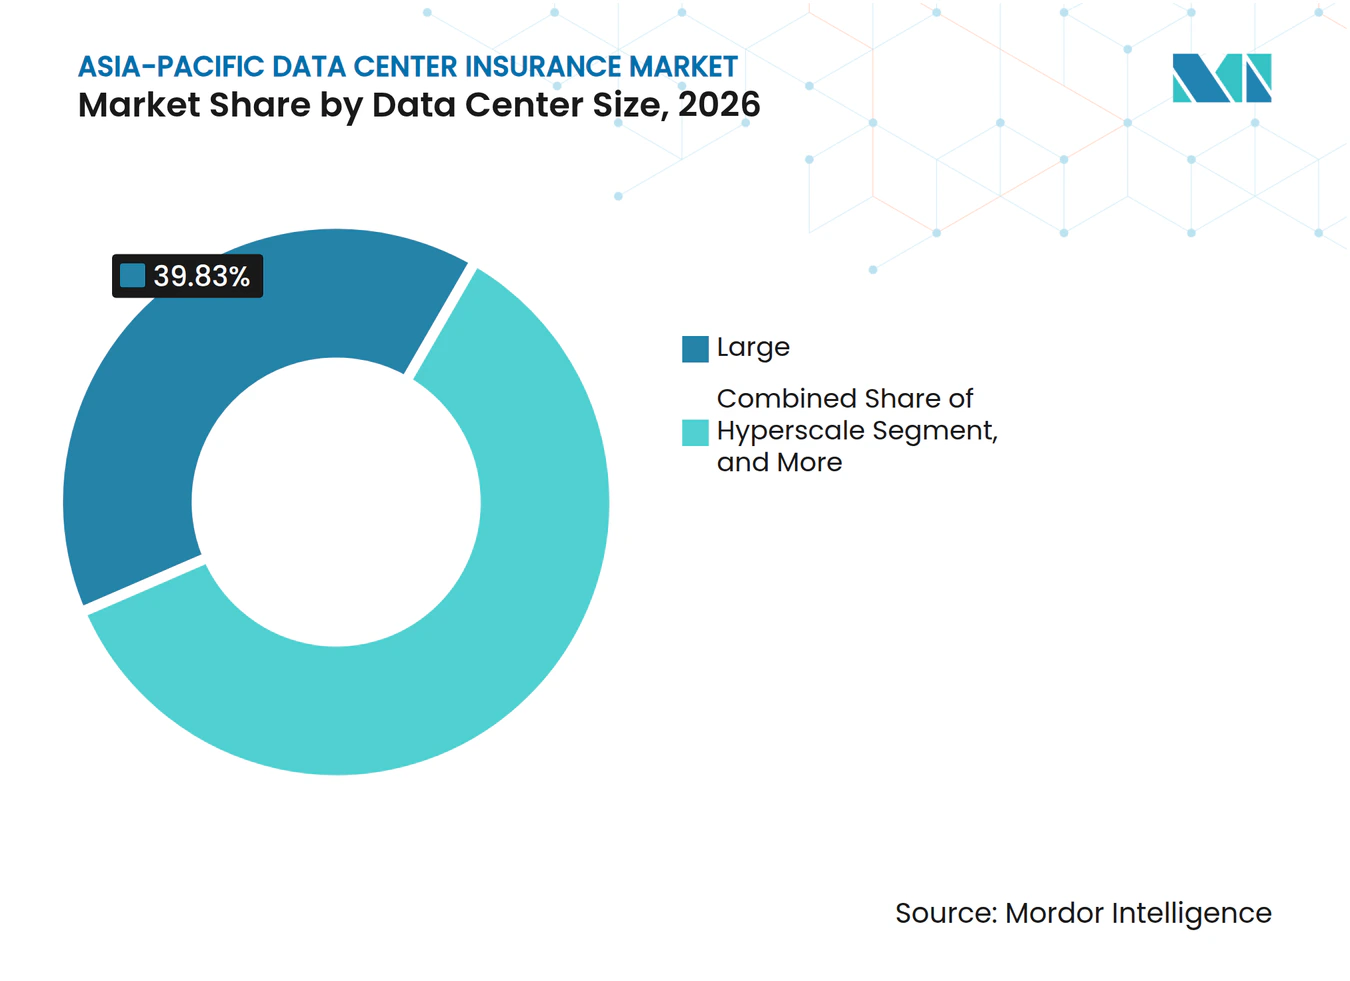
- Por tamaño del centro de datos, los centros de datos grandes representaron el 39,83% del mercado en 2026, mientras que se proyecta que los centros de datos a hiperescala se expandan a un CAGR del 19,67% hasta 2032.
- Por tipo de centro de datos, los centros de datos de colocación representaron el 41,37% del mercado en 2026, mientras que se proyecta que las instalaciones operadas por proveedores de servicios en la nube se expandan a un CAGR del 19,15% hasta 2032.
- Por geografía, China representó el 38,43% del mercado en 2026, mientras que se proyecta que India se expanda a un CAGR del 19,87% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Capacidad a Hiperescala Impulsada por la Inteligencia Artificial | +6.0% | Global, con concentración primaria en China, India, Singapur y Malasia | Corto plazo (≤ 2 años) |
| Dependencia de los Servicios en la Nube y Digitales en la Alta Disponibilidad | +4.5% | Núcleo de Asia-Pacífico, con particular intensidad en Australia, Japón, Corea del Sur e India | Mediano plazo (2-4 años) |
| Aumento de los Valores Asegurados de la Infraestructura Densa de Cómputo y Energía | +3.5% | Global, con mayor concentración por sitio en China, Australia, Japón y Singapur | Mediano plazo (2-4 años) |
| Requisitos de Financiamiento para Seguros de Ciclo de Vida Integrado | +2.5% | Núcleo de Asia-Pacífico, con extensión al Sudeste Asiático a medida que se acelera la inversión en proyectos nuevos | Mediano plazo (2-4 años) |
| Demanda Paramétrica por Interrupción de la Red Eléctrica y Catástrofes Naturales | +2.0% | En toda Asia-Pacífico, con mayor urgencia en Japón, Filipinas, Indonesia y la costa de Australia | Largo plazo (≥ 4 años) |
| Demanda de Seguros por Sistemas de Refrigeración Líquida de Alta Densidad y Sistemas de Baterías | +1.5% | En toda Asia-Pacífico, con rápida adopción en instalaciones a hiperescala y orientadas a la inteligencia artificial en China e India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Capacidad a Hiperescala Impulsada por la Inteligencia Artificial
Las construcciones relacionadas con la inteligencia artificial están creando exposiciones de seguros que son más grandes y más concentradas que las asociadas con los centros de datos convencionales. AWS, Google, Microsoft y Oracle comprometieron más de 160 mil millones de USD en infraestructura en Asia-Pacífico entre enero de 2024 y mayo de 2026. Google también anunció una inversión de 15 mil millones de USD en un centro de datos de inteligencia artificial en Andhra Pradesh, programada para octubre de 2026. Un campus moderno de inteligencia artificial puede aproximarse a los 50 mil millones de USD en valor de reposición una vez instalado el equipo de cómputo denso. La cobertura de todo riesgo en construcción, demora en el inicio de operaciones, daños a la propiedad e interrupción del negocio debe, por tanto, responder a una mayor acumulación de valor en cada sitio. El mercado de seguros para centros de datos en Asia-Pacífico se está beneficiando porque cada etapa del proyecto requiere capacidad especializada y revisión de ingeniería.
Dependencia de los Servicios en la Nube y Digitales en la Alta Disponibilidad
Los servicios financieros, el comercio minorista, la atención médica y los servicios públicos dependen cada vez más de una infraestructura digital ininterrumpida. Más del 98% de los centros de datos de Asia-Pacífico cuentan con sistemas redundantes, pero las interrupciones aún pueden ocurrir por eventos que no cumplen con los requisitos de daño físico de una póliza de propiedad. Tales eventos pueden dejar a los operadores expuestos a costos por acuerdos de nivel de servicio y pérdidas de ingresos. Los incidentes cibernéticos añaden otra capa de exposición porque pueden afectar a múltiples jurisdicciones simultáneamente. Aon informó que las reclamaciones cibernéticas en Asia-Pacífico aumentaron un 233% en 2025 y crecieron un 80% adicional en el primer semestre de 2026. Este patrón respalda la demanda de cobertura de interrupción del negocio sin daño físico, cibernética y de acuerdos de nivel de servicio en el mercado de seguros para centros de datos en Asia-Pacífico.
Aumento de los Valores Asegurados de la Infraestructura Densa de Cómputo y Energía
Los clústeres de unidades de procesamiento gráfico (GPU), los sistemas de energía de alta densidad y los equipos de refrigeración avanzados están elevando los valores asegurados por megavatio. Las instalaciones promedio requieren entre 500 millones y 2 mil millones de USD para su construcción, mientras que algunos campus de inteligencia artificial superan los 20 mil millones de USD en costo de construcción antes de agregar el equipo. Los costos de construcción en la región aumentaron un 10% interanual en 2025 a medida que los proyectos requerían sistemas de energía y refrigeración más especializados. Los equipos también tienen características de reposición diferentes a las de los activos de construcción tradicionales porque pueden quedar obsoletos rápidamente y pueden tener largos plazos de adquisición. Estos factores requieren revisiones de valoración más frecuentes y una protección más prolongada por demora en el inicio de operaciones. La complejidad resultante está ampliando el papel de la ingeniería de riesgos y la suscripción técnica en el mercado de seguros para centros de datos en Asia-Pacífico.
Requisitos de Financiamiento para Seguros de Ciclo de Vida Integrado
Los prestamistas de financiamiento de proyectos están convirtiendo el seguro en una condición de financiamiento para grandes instalaciones. Se necesitan más de 100 mil millones de USD para financiar el pipeline existente de centros de datos en Asia-Pacífico durante los próximos 5 a 7 años. Los prestamistas buscan continuidad entre la cobertura de todo riesgo en construcción y la protección de propiedad operacional, ya que una brecha puede retrasar el financiamiento o debilitar el perfil de riesgo del proyecto. Aon lanzó su Programa de Seguro de Ciclo de Vida para Centros de Datos en julio de 2025 y lo amplió a 2,5 mil millones de USD en enero de 2026.[1] La instalación coordina las exposiciones de construcción, carga, cibernética, propiedad, interrupción del negocio, responsabilidad civil y tecnología. Esta estructura respalda el mercado de seguros para centros de datos en Asia-Pacífico al consolidar varias necesidades de seguros en una única colocación lista para prestamistas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Historial Limitado de Siniestros para Cargas de Trabajo de Inteligencia Artificial y Riesgos Interdependientes | -1.0% | Global, con mayor restricción de suscripción en India, el Sudeste Asiático y los mercados emergentes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Riesgo de Concentración en Campus a Hiperescala e Infraestructura Compartida | -0.6% | Núcleo de Asia-Pacífico, incluidos China, Singapur, Japón, Australia y los mercados en rápida expansión de Malasia | Mediano plazo (2-4 años) |
| Incertidumbre en la Activación de Pólizas Cruzadas e Interpretación de Cobertura | -0.4% | En toda Asia-Pacífico, con particular exposición en los mercados de colocación multiinquilino | Mediano plazo (2-4 años) |
| Restricciones de Red Eléctrica, Agua, Carbono y Permisos sobre la Asegurabilidad | -0.3% | A nivel nacional, con presión temprana en Singapur, Hong Kong y el Gran Seúl | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Historial Limitado de Siniestros para Cargas de Trabajo de Inteligencia Artificial y Riesgos Interdependientes
Las aseguradoras tienen experiencia limitada en siniestros para instalaciones densas en GPU que han operado a escala durante largos períodos. Por lo tanto, la fijación de precios depende en gran medida del juicio de ingeniería, el análisis de escenarios y el mapeo de dependencias, en lugar de datos históricos de siniestros maduros. El problema es pronunciado en India, Malasia e Indonesia, donde se están desarrollando grandes proyectos nuevos antes de que hayan surgido estándares consistentes para los riesgos específicos de la inteligencia artificial. Los incendios en GPU con refrigeración líquida, la fuga térmica en sistemas de almacenamiento de energía en baterías y las fallas de software interconectadas requieren una evaluación más especializada. Esta incertidumbre puede limitar la capacidad que las aseguradoras ofrecen a sitios individuales. También puede ralentizar el crecimiento en el mercado de seguros para centros de datos en Asia-Pacífico cuando la demanda de infraestructura subyacente es sólida.
Riesgo de Concentración en Campus a Hiperescala e Infraestructura Compartida
Los campus a hiperescala pueden concentrar entre 20 mil millones y 30 mil millones de USD en valor asegurable en una sola ubicación. Las redes eléctricas compartidas, la infraestructura de refrigeración, los servicios en la nube y los proveedores especializados pueden conectar múltiples programas de seguros al mismo evento. El riesgo se amplifica en los corredores de tifones, las zonas sísmicas y las zonas de estrés térmico donde se están desarrollando muchas instalaciones nuevas. Allianz Commercial identificó estrés crónico por calor y sequía en el 89% de la capacidad de los centros de datos de Asia-Pacífico. Las pólizas separadas de edificio, equipo y energía también pueden dificultar la identificación de la exposición acumulada de una aseguradora. Los reaseguradores están respondiendo con requisitos de informes más detallados y, en algunos casos, con límites sobre los valores de los centros de datos en la cobertura de tratado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Seguro:
El Seguro Cibernético Supera a las Líneas TradicionalesEl seguro de daños a la propiedad representó el 36,43% de la participación del mercado de seguros para centros de datos en Asia-Pacífico en 2026. Cubre las salas de servidores, la infraestructura de refrigeración, los equipos de distribución de energía y la estructura del edificio, que en conjunto representan una gran parte del valor asegurado de una instalación. Los prestamistas e inversores generalmente requieren esta protección antes de liberar capital para un proyecto. El incendio sigue siendo un factor importante de gravedad porque puede dañar sistemas esenciales y causar tiempos de inactividad prolongados. La cobertura de interrupción del negocio generalmente se combina con la protección de propiedad porque el daño físico puede afectar los contratos con clientes y los ingresos operativos. La cobertura de avera de equipos también se está volviendo más importante a medida que las instalaciones despliegan sistemas mecánicos y eléctricos complejos.
Se proyecta que el seguro cibernético crezca a un CAGR del 19,26% hasta 2032. Las interrupciones inducidas por ciberataques a menudo no cumplen con el disparador de daño físico bajo los términos de propiedad tradicionales, creando una necesidad de protección distinta para la interrupción dependiente y los costos de acuerdos de nivel de servicio. La cobertura de catástrofes naturales sigue siendo importante en los mercados expuestos a tifones, inundaciones y terremotos, donde los programas de propiedad pueden tener sublímites. La cobertura de responsabilidad civil general es cada vez más relevante cuando los operadores enfrentan reclamaciones relacionadas con aguas residuales, ruido u otros impactos locales. La cobertura de todo riesgo en construcción y montaje respalda la nueva capacidad, mientras que el marco IEC 62443 y las especificaciones TIA-942 influyen cada vez más en las discusiones de ingeniería de riesgos. La industria de seguros para centros de datos en Asia-Pacífico está, en consecuencia, utilizando una combinación más amplia de pólizas en lugar de tratar la cobertura de propiedad como suficiente por sí sola.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Estructura de Cobertura:
Las Soluciones Paramétricas Reforman los Programas CombinadosLas pólizas combinadas de propiedad e interrupción del negocio representaron el 39,82% del mercado en 2026. Esta estructura proporciona la protección básica esperada por los prestamistas institucionales y los operadores porque vincula el daño físico con la pérdida de ingresos por tiempo de inactividad. Funciona bien cuando un evento físico daña equipos o un edificio, impidiendo las operaciones. Su limitación es el requisito de daño físico, que puede no cubrir fallas en la red eléctrica, eventos de refrigeración u otras interrupciones que no dejan daño visible. Las pólizas independientes pueden ser adecuadas para grandes operadores que retienen riesgos seleccionados dentro de carteras diversificadas. Las pólizas de paquete pueden proporcionar a las instalaciones más pequeñas una administración más sencilla en varias líneas.
Se proyecta que el seguro paramétrico crezca a un CAGR del 19,13% hasta 2032. Utiliza disparadores preacordados y puede proporcionar liquidez rápida cuando ocurren eventos especificados sin requerir evidencia de daño físico. Descartes Underwriting lanzó cobertura paramétrica en enero de 2026 con una capacidad de hasta 140 millones de USD por póliza para hasta 20 riesgos naturales.[2] Los proveedores minoristas y mayoristas con obligaciones de tiempo de actividad tienen una necesidad clara de este enfoque porque el pago puede respaldar los costos urgentes de los acuerdos de nivel de servicio. Los arreglos de cautiva y autoseguro también pueden expandirse entre los principales grupos tecnológicos para interrupciones seleccionadas y pérdidas tecnológicas. Estas soluciones están ampliando el mercado de seguros para centros de datos en Asia-Pacífico más allá de las estructuras convencionales basadas en indemnización.
Por Exposición al Riesgo:
La Interrupción Cibernética Supera a las Reclamaciones por EquiposLas fallas en equipos eléctricos y mecánicos representaron el 22,31% del mercado en 2026. Los centros de datos dependen de unidades de distribución de energía, sistemas de alimentación ininterrumpida, generadores, enfriadores y sistemas de refrigeración que deben funcionar continuamente bajo alta carga. Las fallas de refrigeración son particularmente importantes en entornos intensivos en inteligencia artificial porque los sistemas de cómputo denso requieren una gestión térmica más compleja. Los eventos de incendio y explosión ocurren con menos frecuencia pero pueden ser costosos, especialmente donde están involucrados sistemas de refrigeración o trabajos en caliente. Los riesgos de interrupción del suministro eléctrico, inundaciones, condiciones meteorológicas severas y terremotos se suman al perfil de exposición regional. Japón, Filipinas, Indonesia y la costa de Australia combinan varios de estos riesgos con el desarrollo activo de centros de datos.
Se proyecta que la interrupción operacional relacionada con ciberataques crezca a un CAGR del 19,43% hasta 2032. El ransomware causó el 60% de los valores de grandes reclamaciones a nivel mundial en el primer semestre de 2025, y la doble extorsión estuvo vinculada al 40% de las grandes reclamaciones. Los sitios de colocación multiinquilino pueden enfrentar una exposición elevada porque un ataque puede propagarse a través de sistemas compartidos o afectar a muchas cargas de trabajo de clientes. Las dependencias de la cadena de suministro de semiconductores plantean una preocupación operacional distinta porque la producción avanzada de chips está concentrada en regiones propensas a terremotos. Una interrupción podría afectar los cronogramas de construcción, así como la resiliencia de los sitios en operación. Esta combinación de riesgos requiere que el mercado de seguros para centros de datos en Asia-Pacífico evalúe conjuntamente las pérdidas digitales, de la cadena de suministro y físicas.
Por Tomador del Seguro:
Los Proveedores en la Nube Impulsan el Crecimiento de Primas Más RápidoLos propietarios y operadores de centros de datos representaron el 34,61% del mercado en 2026. Tienen el interés asegurable primario en terrenos, edificios, sistemas de energía, plantas de refrigeración y acondicionamiento estructural. Su protección debe cubrir simultáneamente daños a la propiedad, avería de equipos, interrupción del negocio y exposiciones de construcción. Los proveedores de colocación tienen una responsabilidad civil adicional y exposición a acuerdos de nivel de servicio porque alojan a múltiples inquilinos en infraestructura compartida. Los desarrolladores y contratistas necesitan cobertura de todo riesgo en construcción y montaje durante la fase de construcción. Los proveedores de equipos y servicios pueden necesitar protección de responsabilidad civil por productos, indemnización profesional y errores y omisiones tecnológicos.
Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 19,83% hasta 2032. Las grandes plataformas en la nube han comprometido más de 160 mil millones de USD en infraestructura en Asia-Pacífico desde enero de 2024, aumentando así la demanda de seguros durante la construcción y las operaciones. Una interrupción en una instalación a hiperescala puede afectar a miles de empresas aguas abajo a la vez. Esto puede generar reclamaciones correlacionadas en pólizas de propiedad, cibernéticas y de responsabilidad civil. Los operadores más grandes también requieren cobertura que pueda operar en varias jurisdicciones y responder a largas cadenas de suministro. Su escala está alentando a las aseguradoras a diseñar programas de ciclo de vida más amplios dentro del mercado de seguros para centros de datos en Asia-Pacífico.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución de Seguros:
Los Corredores Anclan, los Agentes Generales Gestores AceleranLos corredores y consultores de seguros representaron el 49,23% del mercado en 2026. Su papel es importante porque un campus importante puede requerir varias líneas de seguros, aseguradoras primarias, coaseguradoras y reaseguradoras. Los corredores coordinan la información técnica entre los operadores y los proveedores de capacidad. También ayudan a estructurar la cobertura en exposiciones de propiedad, cibernética, construcción, interrupción del negocio y responsabilidad civil. El seguro directo sigue siendo relevante para las pequeñas empresas y las instalaciones de borde con perfiles de riesgo más estandarizados. Estos sitios a menudo pueden utilizar arreglos de propiedad comercial establecidos, aunque sus requisitos también están cambiando a medida que la capacidad se vuelve más densa.
Se proyecta que los agentes generales gestores y las agencias especializadas de suscripción crezcan a un CAGR del 19,48% hasta 2032. Su crecimiento refleja la demanda de experiencia en suscripción en interrupción sin daño físico, disparadores paramétricos, pagos por acuerdos de nivel de servicio y riesgos de refrigeración líquida. Los programas respaldados por reaseguro se están volviendo más comunes a medida que el valor asegurado de los campus individuales se acerca a los 30 mil millones de USD. Ninguna aseguradora individual puede absorber la exposición total de los sitios más grandes. Las plataformas especializadas pueden agrupar capacidad en programas coordinados a los que los corredores pueden acceder. Este desarrollo de canales está apoyando una industria de seguros para centros de datos en Asia-Pacífico más técnica.
Por Tamaño del Centro de Datos:
Las Construcciones a Hiperescala Tensionan la Capacidad TradicionalLos centros de datos grandes representaron el 39,83% del mercado en 2026. Las ubicaciones establecidas de Asia-Pacífico tienen una base instalada significativa de sitios mayoristas y multiinquilino que se desarrollaron antes del ciclo de inversión actual en inteligencia artificial. Estas instalaciones tienen una mejor comprensión de los perfiles de riesgo de propiedad y prácticas establecidas de ingeniería de siniestros. Su escala también atrae una capacidad de seguros más competitiva. Las instalaciones de tamaño mediano siguen siendo comunes en Japón, Corea del Sur y Australia, donde las políticas de tecnología corporativa y las prioridades de soberanía de datos respaldan la infraestructura alojada internamente. Las instalaciones pequeñas y los sitios de borde representan menos volumen de primas, pero son importantes para las cargas de trabajo de inferencia de baja latencia.
Se proyecta que los centros de datos a hiperescala crezcan a un CAGR del 19,67% hasta 2032. El pipeline de desarrollo de Asia-Pacífico alcanzó los 19,4 GW en 2025, con Malasia, Tailandia e Indonesia apoyando una gran parte de la capacidad en construcción del Sudeste Asiático. Vantage Data Centers completó una inversión de 1,6 mil millones de USD en la plataforma de Asia-Pacífico en noviembre de 2025 y adquirió un campus en Johor con más de 300 MW de capacidad potencial. Tales proyectos necesitan protección de todo riesgo en construcción, demora en el inicio de operaciones y propiedad operacional que pueda respaldar una gran acumulación única. Múltiples alimentaciones de energía, trenes de refrigeración y conexiones de red mejoran la calidad de ingeniería, pero también aumentan el valor asegurado por megavatio. El mercado de seguros para centros de datos en Asia-Pacífico debe, por tanto, asegurar una capacidad más profunda y coordinada para los riesgos a hiperescala.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
La Colocación Lidera, los Operadores en la Nube Impulsan la ExpansiónLos centros de datos de colocación representaron el 41,37% del mercado en 2026. Alojan cargas de trabajo empresariales, redes de distribución de contenido y puntos de intercambio de internet en los centros regionales establecidos. Una falla de refrigeración, un incendio o una inundación puede afectar a cientos de clientes en un solo sitio. Esto crea exposiciones simultáneas a propiedad, interrupción del negocio, cibernética y responsabilidad contractual. Los centros de datos empresariales y de borde proporcionan infraestructura corporativa y cargas de trabajo sensibles a la latencia con mayor proximidad a los usuarios. Sus requisitos de seguros suelen ser más estandarizados, pero la inferencia de inteligencia artificial está añadiendo nuevas demandas de energía y refrigeración en ubicaciones distribuidas.
Se proyecta que las instalaciones operadas por proveedores de servicios en la nube crezcan a un CAGR del 19,15% hasta 2032. China tiene la mayor base de infraestructura en la nube de la región por capacidad de energía, mientras que India está añadiendo capacidad en Bombay, Hyderabad, Chennai, Delhi-RCN y Visakhapatnam. Estas instalaciones combinan cada vez más entrenamiento, inferencia y procesamiento de datos en una sola ubicación. Esta convergencia hace que las distinciones tradicionales entre las pólizas específicas de la nube y las de centros de datos sean menos útiles. Los suscriptores están comenzando a evaluar estos sitios como un nivel de riesgo separado porque la densidad de cómputo y las consecuencias de las interrupciones son mayores. El mercado de seguros para centros de datos en Asia-Pacífico está respondiendo con productos que combinan protección de riesgos físicos y digitales.
Análisis Geográfico
China representó el 38,43% del mercado regional en 2026. Su posición refleja su gran base de capacidad de energía y la sustancial expansión de la infraestructura de inteligencia artificial. La cobertura de daños a la propiedad y avería de equipos sigue siendo central porque los sistemas de GPU con refrigeración líquida aumentan la exposición a daños por fluidos y eventos térmicos. El mercado también requiere mayor atención a la redacción cibernética porque la legislación china prohíbe la indemnización por multas cibernéticas en la jurisdicción. Este factor de cumplimiento puede afectar la forma en que los operadores transfronterizos estructuran sus pólizas. El tamaño del mercado de seguros para centros de datos en Asia-Pacífico en China está respaldado por la concentración de plataformas en la nube nacionales y la inversión continua en cómputo de alta densidad.
Se proyecta que India crezca a un CAGR del 19,87% hasta 2032. La capacidad operativa de centros de datos alcanzó casi 1,8 GW en el primer semestre de 2026, en comparación con 400 MW en 2019. El país también tenía un pipeline de desarrollo de casi 3,9 GW en proyectos en construcción y planificados. Los compromisos de inversión alcanzaron los 38 mil millones de USD en el primer semestre de 2026 y 173 mil millones de USD de forma acumulada desde 2021. El anuncio de inversión de Google en octubre de 2026 en Andhra Pradesh ilustra el movimiento hacia grandes sitios enfocados en inteligencia artificial. Las políticas estatales de centros de datos, los incentivos de infraestructura y la Ley de Protección de Datos Personales Digitales están respaldando la inversión al tiempo que aumentan la importancia de los programas consistentes de cumplimiento y riesgo del ciclo de vida.
Japón combina exposiciones a terremotos, tifones e inundaciones, mientras que los planes gubernamentales de inversión en infraestructura de inteligencia artificial están aumentando la base de activos asegurados. Australia tiene más de 300 centros de datos en operación, y Sídney y Melbourne siguen siendo ubicaciones clave para el desarrollo a hiperescala. La exposición climática, incluido el estrés por calor y sequía, está influyendo en los términos de las primas para los sitios operativos. Singapur está buscando el crecimiento a través de la densificación y la eficiencia energética porque el suministro de energía es limitado bajo su Marco de Centros de Datos Gubernamentales. La restricción de Corea del Sur sobre proyectos de más de 10 MW en el Gran Seúl está dirigiendo la actividad hacia ubicaciones secundarias con una infraestructura de ingeniería de riesgos menos establecida.
Panorama Competitivo
Concentración del Mercado
El mercado de seguros para centros de datos en Asia-Pacífico está pasando de colocaciones de pólizas separadas hacia programas de ciclo de vida integrados. Las aseguradoras líderes, reaseguradoras, corredores y suscriptores especializados se están diferenciando a través de la capacidad de ingeniería, la capacidad del balance y la gestión de acumulación. FM aumentó su capacidad para FM Intellium a 5 mil millones de USD en enero de 2026, creando un gran límite de aseguradora única para riesgos calificados.[3] Aon amplió su Programa de Seguro de Ciclo de Vida para Centros de Datos a 2,5 mil millones de USD en enero de 2026. Estas acciones ilustran la demanda de instalaciones coordinadas que puedan cubrir las necesidades de construcción, propiedad operacional, cibernética, carga e interrupción del negocio. La principal ventaja competitiva radica en evaluar el sitio completo y sus dependencias en lugar de fijar el precio de cada póliza de forma aislada.
Las aseguradoras nativas de Asia-Pacífico, incluidas Tokio Marine Holdings, MS&AD Insurance Group, Sompo Holdings y QBE Insurance Group, compiten junto a Chubb, AIG, Allianz, AXA y Munich Re. QBE creó un puesto de director global de centros de datos en agosto de 2026 para coordinar la suscripción, la ingeniería de riesgos, los siniestros y la distribución. Chubb declaró en febrero de 2026 que había fortalecido su oferta integral de centros de datos en propiedad, ingeniería, marina, garantía y responsabilidad profesional. Sompo está extendiendo su capacidad de suscripción en construcción y generación de energía hacia los riesgos de centros de datos que también incluyen energía y sistemas de baterías. Estos movimientos muestran que las aseguradoras están adaptando sus estructuras organizativas a medida que las necesidades de cobertura se vuelven más técnicas. También sugieren que los términos generales de propiedad comercial serán menos adecuados para los principales campus orientados a la inteligencia artificial.
La protección paramétrica es una apertura competitiva importante porque las interrupciones de la red eléctrica, las fallas de refrigeración y las pérdidas por acuerdos de nivel de servicio pueden no activar las pólizas de propiedad ordinarias. Descartes Underwriting introdujo su producto paramétrico para centros de datos en enero de 2026, con límites de hasta 140 millones de USD y protección contra 20 riesgos naturales. Los portadores de riesgo también necesitan gestionar los valores concentrados en los sitios a hiperescala, donde un solo evento puede involucrar a varios propietarios, inquilinos, aseguradoras y reaseguradoras. El campo competitivo no está dominado por un pequeño grupo con participaciones combinadas divulgadas. La amplitud del producto, la evaluación técnica y el acceso a reaseguro son, por tanto, medidas de capacidad más visibles que una tabla de líderes publicada.
Líderes de la Industria de Seguros para Centros de Datos en Asia-Pacífico
-
American International Group, Inc.
-
Allianz SE
-
Arch Capital Group Ltd.
-
Assicurazioni Generali S.p.A.
-
AXA SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros para Centros de Datos en Asia-Pacífico Empresas cubiertas en este informe
- American International Group, Inc.
- Allianz SE
- Arch Capital Group Ltd.
- Assicurazioni Generali S.p.A.
- AXA SA
- Berkshire Hathaway Inc.
- Chubb Limited
- FM Insurance Company Limited
- Hannover Rück SE
- Liberty Mutual Holding Company Inc.
- MS&AD Insurance Group Holdings, Inc.
- Munich Reinsurance Company
- QBE Insurance Group Limited
- SCOR SE
- Sompo Holdings, Inc.
- Swiss Re AG
- Tokio Marine Holdings, Inc.
Desarrollos recientes de la industria en Mercado de Seguros para Centros de Datos en Asia-Pacífico
- Octubre de 2026: Sompo Holdings presenta su práctica de evaluación de riesgos para centros de datos en la conferencia PARIMA de Singapur, con el director de suscripción de construcción de la empresa declarando que los riesgos de los centros de datos ahora se extienden más allá de las líneas de propiedad tradicionales hacia la generación de energía, la energía y la cobertura de ingeniería, requiriendo soluciones integradas de múltiples líneas distintas de los programas estándar de propiedad comercial.
- Agosto de 2026: QBE Insurance Group Limited crea un nuevo puesto de director global de centros de datos, nombrando a Jamie Thompson, anteriormente director de Líneas Financieras para los Mercados Internacionales de QBE, con el mandato de consolidar la suscripción, la ingeniería de riesgos, los siniestros y la distribución en una propuesta global única e integrada diseñada para abordar el ciclo de vida completo del centro de datos en lugar de tratar la construcción, la propiedad operacional, la interrupción del negocio y la cibernética como colocaciones separadas.
- Mayo de 2026: AIG lanza una solución de seguros dedicada para centros de datos, integrando soporte de ingeniería de riesgos y capacidades coordinadas de gestión de siniestros a lo largo del ciclo de vida de construcción, puesta en marcha y operaciones, dirigida a desarrolladores y operadores de centros de datos que requieren soporte de cobertura integral.
- Enero de 2026: Aon plc amplía su Programa de Seguro de Ciclo de Vida para Centros de Datos en 1 mil millones de USD, llevando la capacidad total a 2,5 mil millones de USD, cubriendo todo riesgo en construcción, demora en el inicio de operaciones, daños a la propiedad operacional, interrupción del negocio, daños a la propiedad cibernética, errores y omisiones tecnológicos, cobertura por violación de acuerdos de nivel de servicio, responsabilidad civil de terceros y carga y transporte del proyecto bajo una única instalación coordinada.
Alcance del Informe del Mercado de Seguros para Centros de Datos en Asia-Pacífico
El mercado de seguros para centros de datos en Asia-Pacífico proporciona soluciones de transferencia de riesgos y cobertura adaptadas para proteger la infraestructura digital. Abarca pólizas de daños a la propiedad, interrupción del negocio, responsabilidad cibernética, avería de equipos y riesgos de construcción asociados con las instalaciones de centros de datos en la región.
El Informe del Mercado de Seguros para Centros de Datos en Asia-Pacífico está segmentado por Tipos de Seguro (Seguro de Daños a la Propiedad, Seguro de Interrupción del Negocio, Seguro de Avería de Equipos, Seguro Cibernético, Seguro de Catástrofes Naturales, Seguro de Responsabilidad Civil General y de Terceros, Seguro de Todo Riesgo en Construcción y Montaje y Otros Tipos de Seguro), Estructura de Cobertura (Pólizas Independientes, Pólizas Combinadas de Propiedad e Interrupción del Negocio, Pólizas de Paquete, Seguro Paramétrico y Arreglos de Cautiva y Autoseguro), Exposición al Riesgo (Incendio y Explosión, Falla de Equipos Eléctricos y Mecánicos, Interrupción del Suministro Eléctrico, Inundaciones y Daños por Agua, Tormentas y Condiciones Meteorológicas Severas, Terremotos y Otros Riesgos Geofísicos, Interrupción Operacional Relacionada con Ciberataques y Interrupción de Terceros y de la Cadena de Suministro), Tomador del Seguro (Propietarios y Operadores de Centros de Datos, Proveedores de Colocación, Proveedores de Servicios en la Nube, Desarrolladores y Contratistas de Centros de Datos y Proveedores de Equipos y Servicios para Centros de Datos), Canal de Distribución de Seguros (Seguro Directo, Corredores y Consultores de Seguros, Agentes Generales Gestores y Agencias Especializadas de Suscripción y Programas de Seguros Respaldados por Reaseguro), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube (CSP) y Empresarial y de Borde) y Geografía (China, India, Japón, Australia, Singapur, Corea del Sur y Resto de Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Seguro de Daños a la Propiedad |
| Seguro de Interrupción del Negocio |
| Seguro de Avería de Equipos |
| Seguro Cibernético |
| Seguro de Catástrofes Naturales |
| Seguro de Responsabilidad Civil General y de Terceros |
| Seguro de Todo Riesgo en Construcción y Montaje |
| Otros Tipos de Seguro |
| Pólizas Independientes |
| Pólizas Combinadas de Propiedad e Interrupción del Negocio |
| Pólizas de Paquete |
| Seguro Paramétrico |
| Arreglos de Cautiva y Autoseguro |
| Incendio y Explosión |
| Falla de Equipos Eléctricos y Mecánicos |
| Interrupción del Suministro Eléctrico |
| Inundaciones y Daños por Agua |
| Tormentas y Condiciones Meteorológicas Severas |
| Terremotos y Otros Riesgos Geofísicos |
| Interrupción Operacional Relacionada con Ciberataques |
| Interrupción de Terceros y de la Cadena de Suministro |
| Propietarios y Operadores de Centros de Datos |
| Proveedores de Colocación |
| Proveedores de Servicios en la Nube |
| Desarrolladores y Contratistas de Centros de Datos |
| Proveedores de Equipos y Servicios para Centros de Datos |
| Seguro Directo |
| Corredores y Consultores de Seguros |
| Agentes Generales Gestores y Agencias Especializadas de Suscripción |
| Programas de Seguros Respaldados por Reaseguro |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| China |
| India |
| Japón |
| Australia |
| Singapur |
| Corea del Sur |
| Resto de Asia-Pacífico |
| Por Tipo de Seguro | Seguro de Daños a la Propiedad |
| Seguro de Interrupción del Negocio | |
| Seguro de Avería de Equipos | |
| Seguro Cibernético | |
| Seguro de Catástrofes Naturales | |
| Seguro de Responsabilidad Civil General y de Terceros | |
| Seguro de Todo Riesgo en Construcción y Montaje | |
| Otros Tipos de Seguro | |
| Por Estructura de Cobertura | Pólizas Independientes |
| Pólizas Combinadas de Propiedad e Interrupción del Negocio | |
| Pólizas de Paquete | |
| Seguro Paramétrico | |
| Arreglos de Cautiva y Autoseguro | |
| Por Exposición al Riesgo | Incendio y Explosión |
| Falla de Equipos Eléctricos y Mecánicos | |
| Interrupción del Suministro Eléctrico | |
| Inundaciones y Daños por Agua | |
| Tormentas y Condiciones Meteorológicas Severas | |
| Terremotos y Otros Riesgos Geofísicos | |
| Interrupción Operacional Relacionada con Ciberataques | |
| Interrupción de Terceros y de la Cadena de Suministro | |
| Por Tomador del Seguro | Propietarios y Operadores de Centros de Datos |
| Proveedores de Colocación | |
| Proveedores de Servicios en la Nube | |
| Desarrolladores y Contratistas de Centros de Datos | |
| Proveedores de Equipos y Servicios para Centros de Datos | |
| Por Canal de Distribución de Seguros | Seguro Directo |
| Corredores y Consultores de Seguros | |
| Agentes Generales Gestores y Agencias Especializadas de Suscripción | |
| Programas de Seguros Respaldados por Reaseguro | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Corea del Sur | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de seguros para centros de datos en Asia-Pacífico?
Se proyecta que el mercado de seguros para centros de datos en Asia-Pacífico crezca de 1,51 mil millones de USD en 2026 a 4,12 mil millones de USD para 2032, a un CAGR del 18,54% de 2027 a 2032.
¿Qué tipo de seguro está creciendo más rápido para los centros de datos de Asia-Pacífico?
Se proyecta que el seguro cibernético registre el mayor crecimiento entre los tipos de seguro, con un CAGR del 19,26% hasta 2032.
¿Por qué los centros de datos necesitan programas de seguro de ciclo de vida?
Los prestamistas y operadores necesitan protección continua desde la construcción hasta las operaciones, incluidas las exposiciones de propiedad, cibernética, carga, demora en el inicio de operaciones e interrupción del negocio.
¿Qué estructura de póliza está creciendo más rápido en la región?
Se proyecta que el seguro paramétrico se expanda a un CAGR del 19,13% hasta 2032 porque puede responder a eventos de interrupción especificados sin un disparador de daño físico.
¿Qué país está creciendo más rápido en seguros para centros de datos en Asia-Pacífico?
Se proyecta que India se expanda a un CAGR del 19,87% hasta 2032, respaldada por importantes adiciones de capacidad de centros de datos y compromisos de inversión.