
アジア太平洋データセンター保険市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
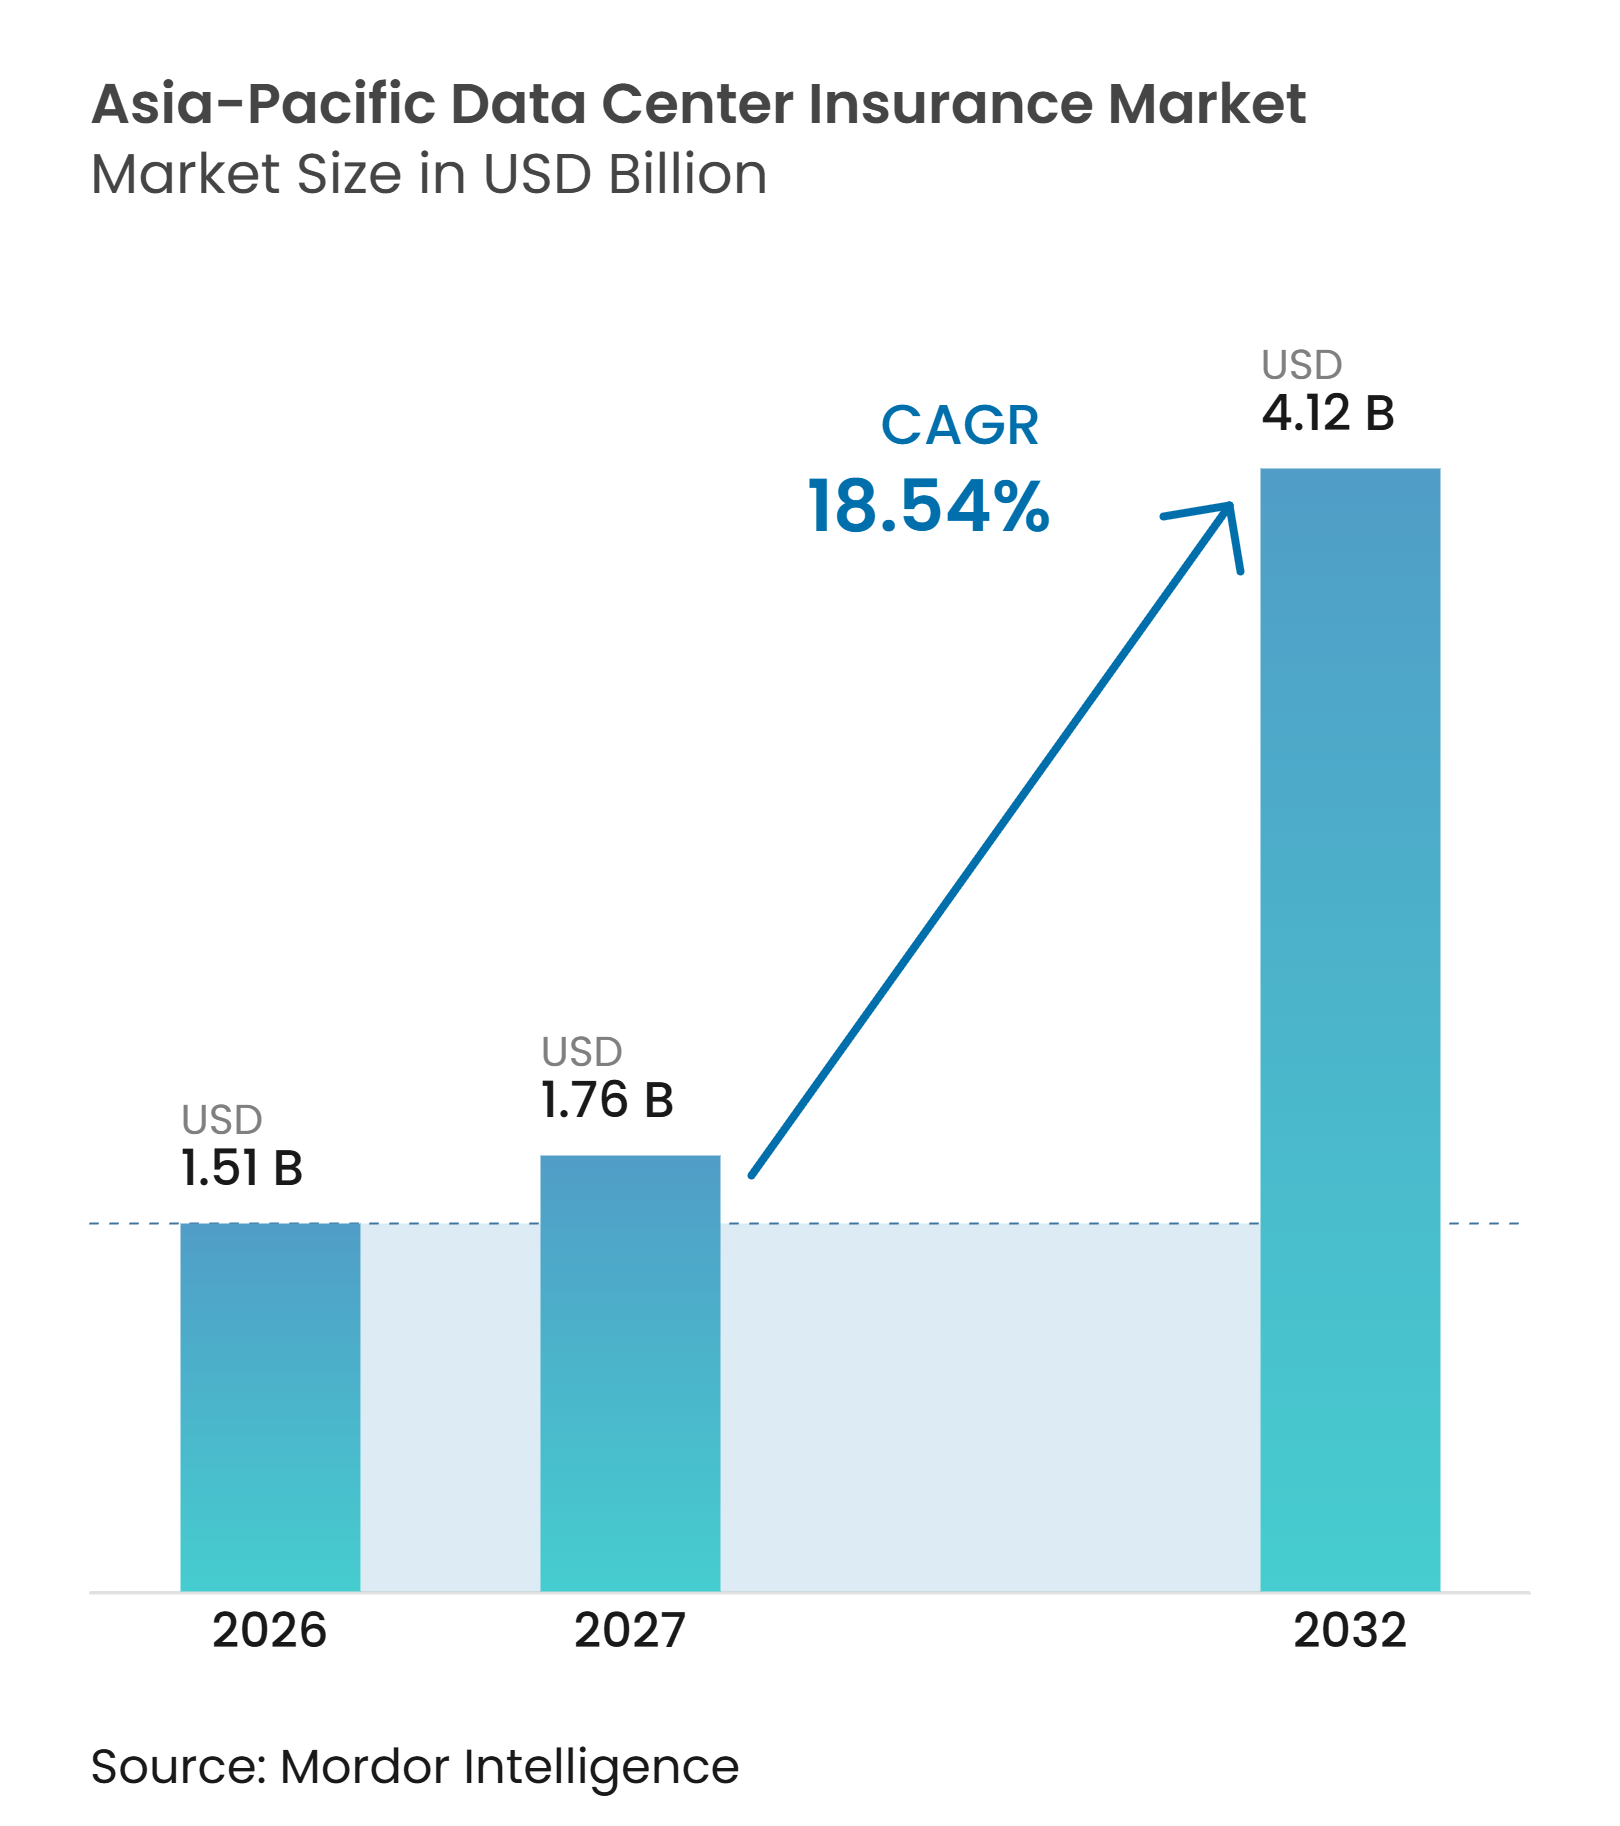
| 基準年の市場規模 (2026) | 1.51 十億米ドル |
| 市場規模 (2027) | 1.76 十億米ドル |
| 市場規模 (2032) | 4.12 十億米ドル |
| 成長率 (2027 - 2032) | 18.54 % |
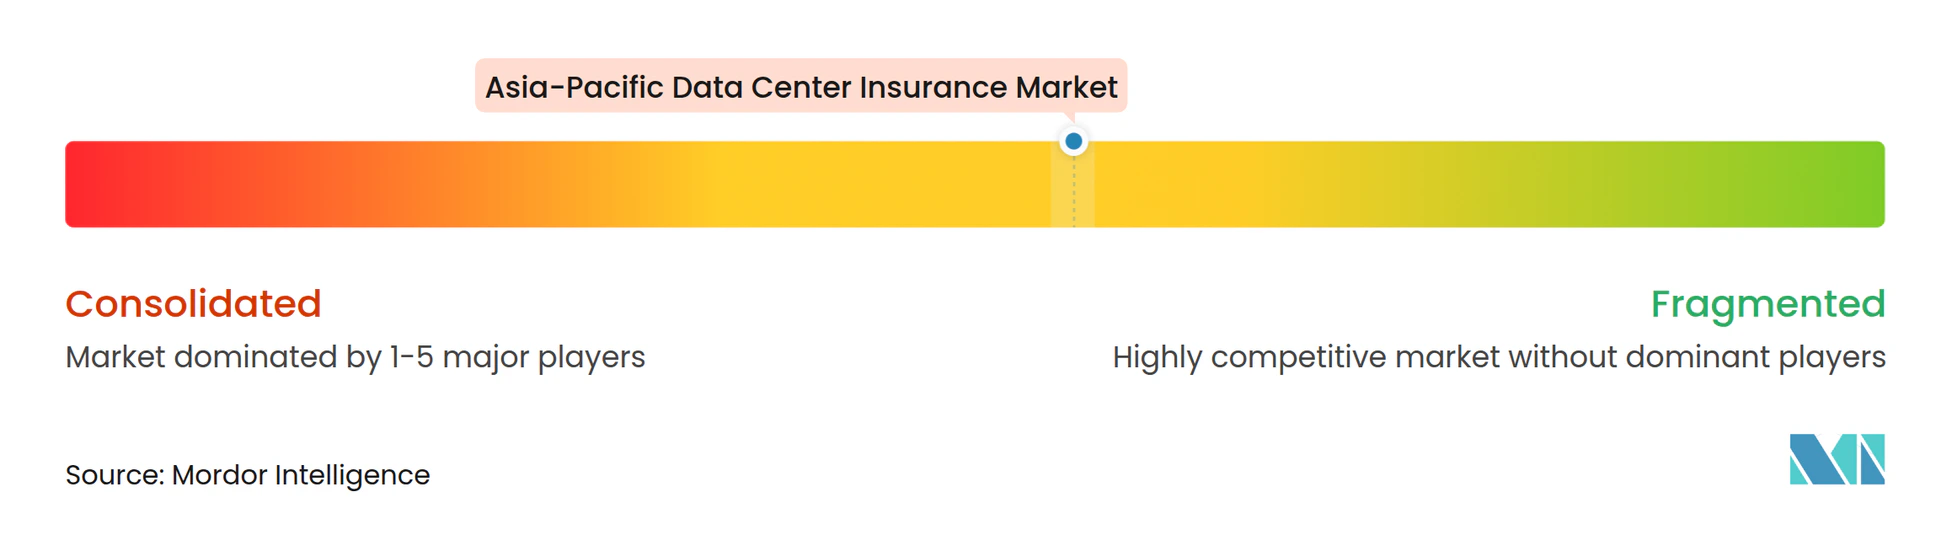
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋データセンター保険市場分析
アジア太平洋データセンター保険市場規模は、2026年の1.51 ビリオン 米ドルから2027年には1.79 ビリオン 米ドルへ、そして2032年までに4.12 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 18.54%を記録すると予測されています。アジア太平洋データセンター保険市場は、AIインフラへの支出によって再編されつつあり、個々の施設の価値と技術的複雑性が高まっています。需要は従来の財物補償を超えて拡大しており、事業者は建設、設備、事業中断、サイバーイベント、自然災害に対する保護を必要としています。貸し手もまた、建設から運営にわたる補償を求めており、これが統合ライフサイクルプログラムを有利にしています。電力アクセス、冷却設計、気候エクスポージャー、デジタルサービスの信頼性が、重要な引受上の考慮事項となっています。したがって、アジア太平洋データセンター保険市場は、標準的な商業財物条件に依存することなく、集中した相互連結リスクを評価できる保険会社にとって大きな機会を提供しています。
主要レポートのポイント
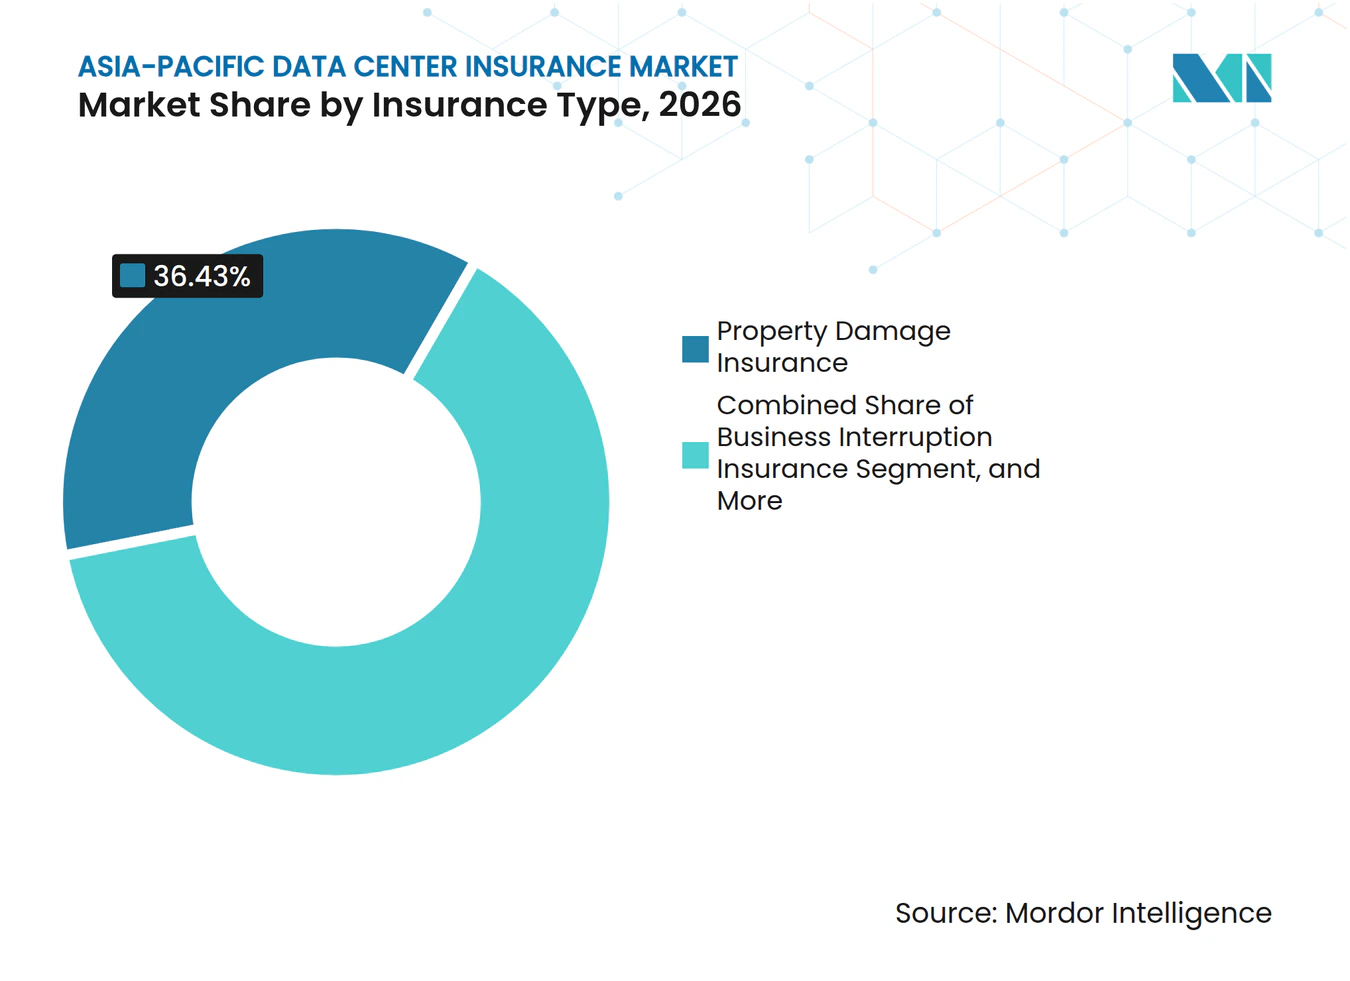
- 保険タイプ別では、財物損害保険が2026年のアジア太平洋データセンター保険市場シェアの36.43%を占め、サイバー保険は2032年にかけてCAGR 19.26%で拡大すると予測されています。
- 補償構造別では、財物・事業中断複合保険が2026年のアジア太平洋データセンター保険市場の39.82%を占め、パラメトリック保険は2032年にかけてCAGR 19.13%で拡大すると予測されています。
- リスクエクスポージャー別では、電気・機械設備の故障が2026年の市場の22.31%を占め、サイバー関連の業務中断は2032年にかけてCAGR 19.43%で拡大すると予測されています。
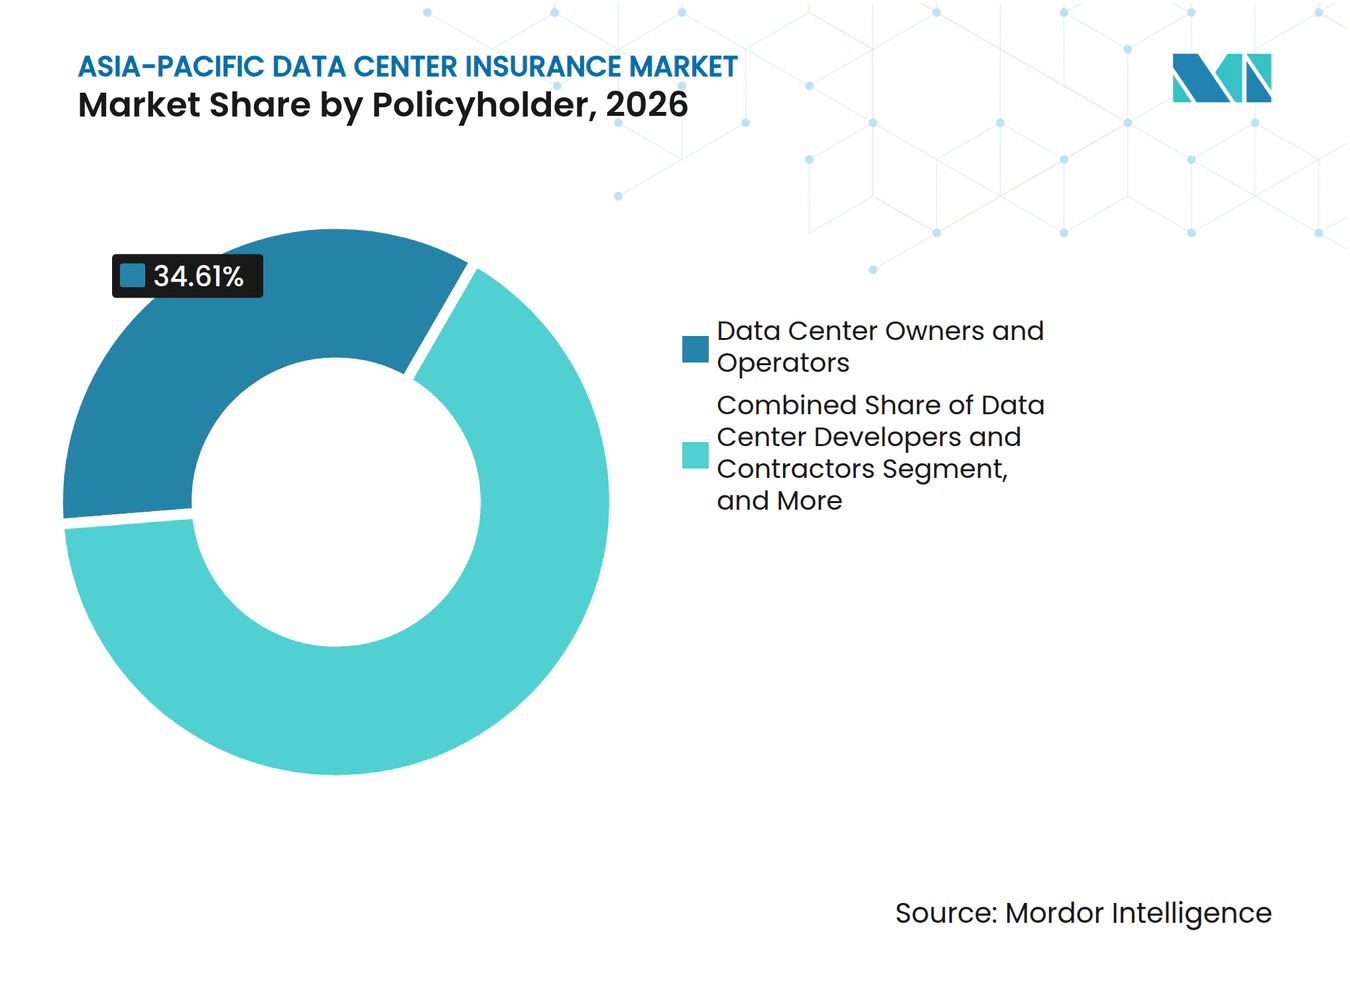
- 保険契約者別では、データセンターのオーナーおよびオペレーターが2026年の市場の34.61%を占め、クラウドサービスプロバイダーは2032年にかけてCAGR 19.83%で拡大すると予測されています。
- 保険流通チャネル別では、保険ブローカーおよびコンサルタントが2026年の市場の49.23%を占め、マネージング・ジェネラル・エージェントおよび専門引受機関は2032年にかけてCAGR 19.48%で拡大すると予測されています。
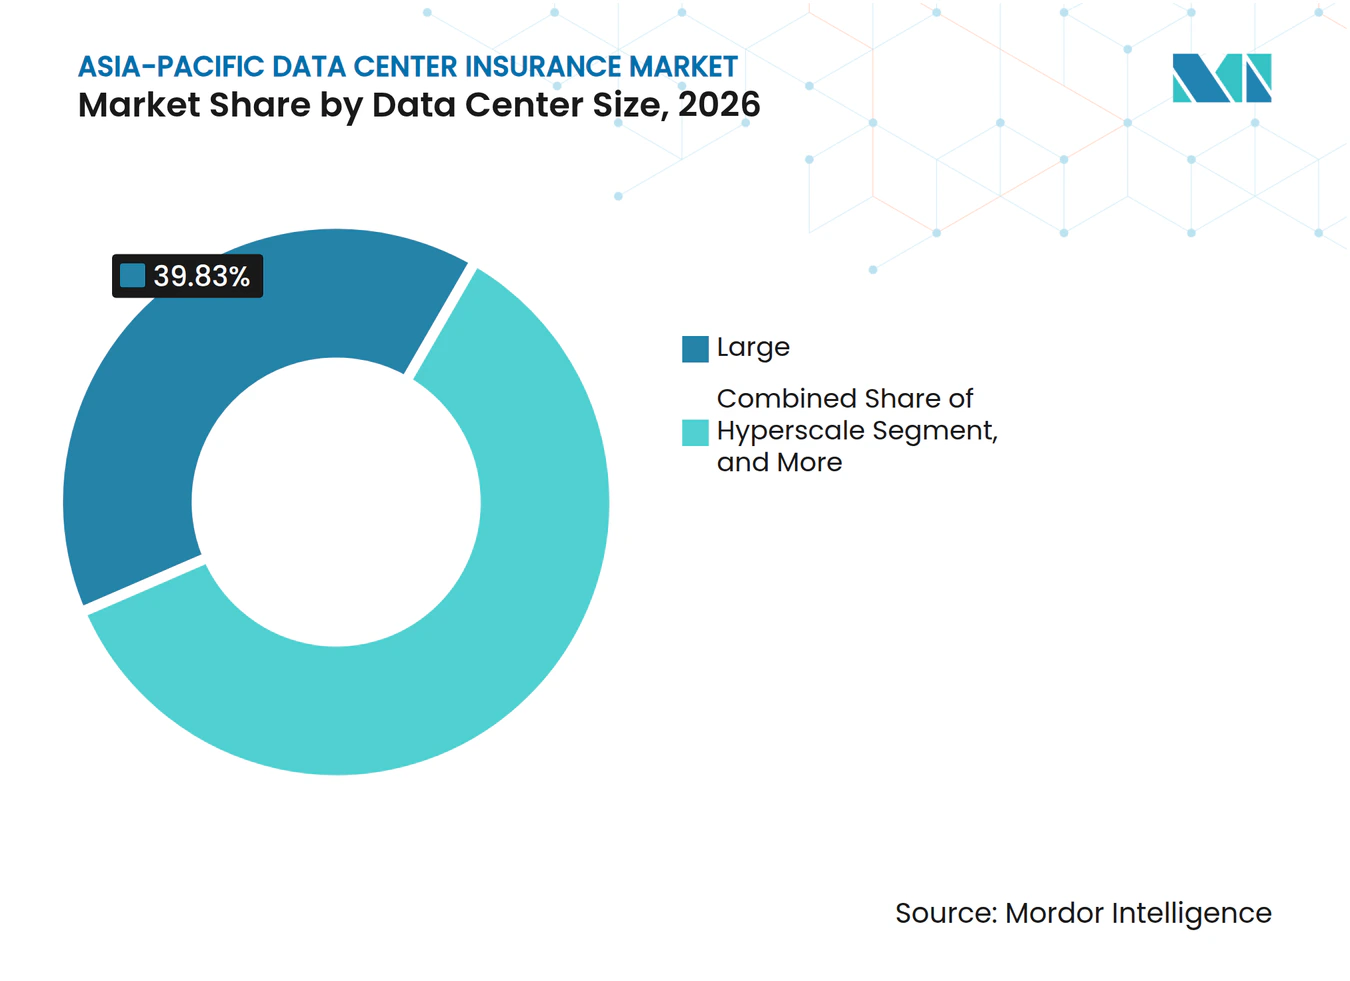
- データセンター規模別では、大規模データセンターが2026年の市場の39.83%を占め、ハイパースケールデータセンターは2032年にかけてCAGR 19.67%で拡大すると予測されています。
- データセンタータイプ別では、コロケーションデータセンターが2026年の市場の41.37%を占め、クラウドサービスプロバイダーが運営する施設は2032年にかけてCAGR 19.15%で拡大すると予測されています。
- 地域別では、中国が2026年の市場の38.43%を占め、インドは2032年にかけてCAGR 19.87%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIを主導とするハイパースケール容量の拡大 | +6.0% | 中国、インド、シンガポール、マレーシアを主要拠点とするグローバル | 短期(2年以内) |
| 高可用性に対するクラウドおよびデジタルサービスの依存 | +4.5% | オーストラリア、日本、韓国、インドで特に高い強度を持つAPACコア | 中期(2〜4年) |
| 高密度コンピューティングおよび電力インフラの被保険価値の上昇 | +3.5% | 中国、オーストラリア、日本、シンガポールでサイトあたりの集中度が最も高いグローバル | 中期(2〜4年) |
| 統合ライフサイクル保険に対するファイナンス要件 | +2.5% | グリーンフィールド投資の加速に伴い東南アジアへの波及を伴うAPACコア | 中期(2〜4年) |
| 電力網および自然災害中断に対するパラメトリック需要 | +2.0% | 日本、フィリピン、インドネシア、沿岸オーストラリアで最も緊急性が高いAPAC全域 | 期(4年以上) |
| 高密度液体冷却およびバッテリーシステムからの保険需要 | +1.5% | 中国とインドのハイパースケールおよびAI指向施設で急速に普及するAPAC全域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIを主導とするハイパースケール容量の拡大
AI関連の建設は、従来のデータセンターに関連するものよりも大規模かつ集中した保険エクスポージャーを生み出しています。AWS、Google、Microsoft、Oracleは2024年1月から2026年5月の間にAPACのインフラに160 ビリオン 米ドル以上を投じることを約束しました。Googleはまた、2026年10月に予定されているアンドラ・プラデーシュ州のAIデータセンターへの15 ビリオン 米ドルの投資を発表しました。最新のAIキャンパスは、高密度コンピューティング設備が設置されると、再調達価値が50 ビリオン 米ドルに近づく可能性があります。したがって、建設オールリスク、操業開始遅延、財物損害、事業中断補償は、各サイトにおけるより大きな価値の集積に対応しなければなりません。アジア太平洋データセンター保険市場は、プロジェクトの各段階で専門的な引受能力とエンジニアリングレビューが必要とされるため、恩恵を受けています。
高可用性に対するクラウドおよびデジタルサービスの依存
金融サービス、小売、医療、公共サービスは、途切れないデジタルインフラへの依存度を高めています。APACのデータセンターの98%以上が冗長システムを備えていますが、財物保険の物理的損害要件を満たさないイベントによって停止が発生する可能性があります。このようなイベントは、事業者をサービスレベル契約コストと収益損失にさらす可能性があります。サイバーインシデントは、複数の管轄区域に同時に影響を与える可能性があるため、別のエクスポージャー層を加えます。Aonは、APACのサイバークレームが2025年に233%増加し、2026年上半期にさらに80%増加したと報告しました。このパターンは、アジア太平洋データセンター保険市場における非損害事業中断、サイバー、サービスレベル契約補償への需要を支えています。
高密度コンピューティングおよび電力インフラの被保険価値の上昇
GPUクラスター、高密度電力システム、高度な冷却設備は、メガワットあたりの被保険価値を引き上げています。平均的な施設の建設には500 ミリオン 米ドルから20 ビリオン 米ドルが必要であり、一部のAIキャンパスでは設備追加前の建設コストが2 ビリオン 米ドルを超えます。この地域の建設コストは、プロジェクトがより専門的な電力・冷却システムを必要としたため、2025年に前年比10%上昇しました。設備はまた、従来の建築資産とは異なる代替特性を持っており、急速に陳腐化する可能性があり、調達リードタイムが長くなる場合があります。これらの要因は、より頻繁な評価見直しと、より長い操業開始遅延保護を必要とします。その結果生じる複雑性は、アジア太平洋データセンター保険市場におけるリスクエンジニアリングと技術的引受の役割を拡大しています。
統合ライフサイクル保険に対するファイナンス要件
プロジェクトファイナンスの貸し手は、大規模施設の資金調達条件として保険を求めています。既存のアジア太平洋データセンターパイプラインに資金を供給するには、今後5〜7年間で100 ビリオン 米ドル以上が必要です。貸し手は、建設オールリスク補償と運営財物保護の間の継続性を求めており、ギャップが生じると資金調達が遅延したり、プロジェクトリスクプロファイルが弱まる可能性があります。Aonは2025年7月にデータセンターライフサイクル保険プログラムを開始し、2026年1月に2.5 ビリオン 米ドルに拡大しました。[1] このファシリティは、建設、貨物、サイバー、財物、事業中断、賠償責任、テクノロジーエクスポージャーを統合しています。この構造は、複数の保険ニーズを単一の貸し手対応プレースメントに統合することで、アジア太平洋データセンター保険市場を支えています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIワークロードおよび相互依存リスクに関する損失履歴の不足 | -1.0% | インド、東南アジア、新興APACマーケットで引受制約が最も大きいグローバル | 短期(2年以内) |
| ハイパースケールキャンパスおよび共有インフラにおける集中リスク | -0.6% | マレーシアの急速に拡大する市場を含む中国、シンガポール、日本、オーストラリアを含むAPACコア | 中期(2〜4年) |
| クロスポリシートリガーおよび補償解釈の不確実性 | -0.4% | マルチテナントコロケーション市場で特にエクスポージャーが高いAPAC全域 | 中期(2〜4年) |
| 電力網、水、炭素、許認可の保険可能性に対する制約 | -0.3% | シンガポール、香港、ソウル首都圏で早期に圧力がかかる国家レベル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIワークロードおよび相互依存リスクに関する損失履歴の不足
保険会社は、長期間にわたって大規模に稼働したGPU高密度施設に関するクレーム経験が限られています。したがって、価格設定は成熟した過去の損失データではなく、エンジニアリング判断、シナリオ分析、依存関係マッピングに大きく依存しています。この問題は、AI特有のハザードに関する一貫した基準が確立される前に大規模な新規プロジェクトが開発されているインド、マレーシア、インドネシアで顕著です。液体冷却GPUの火災、バッテリーエネルギー貯蔵システムの熱暴走、相互接続されたソフトウェア障害はすべて、より専門的な評価を必要とします。この不確実性は、保険会社が個々のサイトに提供できる引受能力を制約する可能性があります。また、基盤となるインフラ需要が強い場合でも、アジア太平洋データセンター保険市場の成長を鈍化させる可能性があります。
ハイパースケールキャンパスおよび共有インフラにおける集中リスク
ハイパースケールキャンパスは、単一の場所に20 ビリオン 米ドルから30 ビリオン 米ドルの被保険価値を集中させる可能性があります。共有電力網、冷却インフラ、クラウドサービス、専門サプライヤーは、複数の保険プログラムを同一のイベントに結びつける可能性があります。このリスクは、多くの新施設が開発されている台風回廊、地震地帯、熱ストレスゾーンで増幅されます。Allianz Commercialは、APACデータセンター容量の89%にわたって慢性的な熱・干ばつストレスを特定しました。建物、設備、電力の個別保険は、保険会社の累積エクスポージャーの把握を困難にする可能性もあります。再保険会社は、より詳細な報告要件と、場合によっては条約補償におけるデータセンター価値の上限設定で対応しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険タイプ別:
サイバー保険が従来の保険種目を上回る財物損害保険は2026年のアジア太平洋データセンター保険市場シェアの36.43%を占めました。これはサーバーホール、冷却インフラ、電力配電設備、建物躯体をカバーしており、これらは施設の被保険価値の大部分を占めています。貸し手と投資家は通常、プロジェクトへの資本投入前にこの保護を求めます。火災は、重要なシステムに損害を与え、長期的なダウンタイムを引き起こす可能性があるため、損害の深刻度の主要な要因であり続けています。事業中断補償は通常、物理的損害が顧客契約や営業収益に影響を与える可能性があるため、財物保護と組み合わせられます。設備故障補償も、施設が複雑な機械・電気システムを導入するにつれてより重要になっています。
サイバー保険は2032年にかけてCAGR 19.26%で成長すると予測されています。サイバーによる停止は、従来の財物条件における物理的損害トリガーを満たさないことが多く、従属中断およびサービスレベル契約コストに対する明確な保護ニーズを生み出しています。自然災害補償は、財物プログラムにサブリミットが設けられる可能性がある台風、洪水、地震にさらされている市場では引き続き重要です。一般賠償責任補償は、事業者が廃水、騒音、その他の地域への影響に関連するクレームに直面する場合にますます関連性が高まっています。建設・組立オールリスク補償は新規容量を支援し、IEC 62443フレームワークとTIA-942仕様はリスクエンジニアリングの議論にますます影響を与えています。したがって、アジア太平洋データセンター保険業界は、財物補償だけで十分とするのではく、より幅広い保険の組み合わせを活用しています。


注記: すべての個別セグメントのシェアはレポート購入後に入手可能
補償構造別:
パラメトリックソリューションが複合プログラムを再編財物・事業中断複合保険は2026年の市場の39.82%を占めました。この構造は、物理的損害と稼働停止による収益損失を結びつけるため、機関投資家の貸し手と事業者が期待する基本的な保護を提供します。物理的イベントが設備や建物に損害を与え、業務を妨げる場合に効果を発揮します。その限界は物理的損害要件であり、目に見える損害を残さない電力網障害、冷却イベント、その他の中断をカバーしない場合があります。スタンドアローン保険は、多様化したポートフォリオ内で選択したリスクを保有する大規模事業者に適している場合があります。パッケージ保険は、複数の保険種目にわたってより簡素な管理を小規模施設に提供できます。
パラメトリック保険は2032年にかけてCAGR 19.13%で成長すると予測されています。事前合意されたトリガーを使用し、物理的損害の証拠を必要とせずに特定のイベントが発生した際に迅速な流動性を提供できます。Descartes Underwritingは2026年1月に、最大20の自然災害リスクにわたって1保険証券あたり最大140 ミリオン 米ドルの引受能力を持つパラメトリック補償を開始しました。[2] 稼働時間義務を持つ小売・卸売プロバイダーは、支払いが緊急のサービスレベル契約コストを支援できるため、このアプローチに明確なニーズがあります。キャプティブおよび自家保険の取り決めも、選択した中断・テクノロジー損失に対して主要テクノロジーグループ間で拡大する可能性があります。これらのソリューションは、アジア太平洋データセンター保険市場を従来の損害補償ベースの構造を超えて拡大させています。
リスクエクスポージャー別:
サイバー中断が設備主導のクレームを上回る電気・機械設備の故障は2026年の市場の22.31%を占めました。データセンターは、高負荷下で継続的に稼働しなければならない電力配電ユニット、無停電電源装置、発電機、チラー、冷却システムに依存しています。冷却障害は、高密度コンピューティングシステムがより複雑な熱管理を必要とするため、AI集約型環境では特に重要です。火災・爆発イベントは発生頻度が低いものの、特に冷却システムや熱作業が関与する場合には高コストになる可能性があります。電力中断、洪水、悪天候、地震リスクが地域のエクスポージャープロファイルに加わります。日本、フィリピン、インドネシア、沿岸オーストラリアは、これらのハザードのいくつかとアクティブなデータセンター開発を組み合わせています。
サイバー関連の業務中断は2032年にかけてCAGR 19.43%で成長すると予測されています。ランサムウェアは2025年上半期にグローバルで大規模クレーム価値の60%を引き起こし、二重恐喝は大規模クレームの40%に関連していました。マルチテナントコロケーションサイトは、攻撃が共有システムを横断したり、多くの顧客ワークロードに影響を与えたりする可能性があるため、エクスポージャーが高まる可能性があります。半導体サプライチェーンの依存関係は、先端チップ生産が地震多発地域に集中しているため、独自の業務上の懸念をもたらします。中断は建設スケジュールだけでなく、稼働サイトの回復力にも影響を与える可能性があります。このリスクの組み合わせは、アジア太平洋データセンター保険市場がデジタル、サプライチェーン、物理的損失を総合的に評価することを求めています。
保険契約者別:
クラウドプロバイダーが最速のプレミアム成長を牽引データセンターのオーナーおよびオペレーターは2026年の市場の34.61%を占めました。彼らは土地、建物、電力システム、冷却プラント、構造的内装工事に対する主要な被保険利益を保有しています。彼らの保護は、財物損害、設備故障、事業中断、建設エクスポージャーを同時にカバーする必要があります。コロケーションプロバイダーは、共有インフラ上で複数のテナントをホストするため、追加の賠償責任とサービスレベル契約エクスポージャーを抱えています。デベロッパーおよびコントラクターは、建設フェーズ中にオールリスク建設・組立補償を必要とします。設備・サービスプロバイダーは、製造物賠償責任、専門職賠償責任、テクノロジーエラー・アンド・オミッションズ保護を必要とする場合があります。
クラウドサービスプロバイダーは2032年にかけてCAGR 19.83%で拡大すると予測されています。大手クラウドプラットフォームは2024年1月以降、APACのインフラに160 ビリオン 米ドル以上を投じることを約束しており、建設・運営中の保険需要を高めています。ハイパースケール施設での中断は、一度に数千の下流企業に影響を与える可能性があります。これにより、財物、サイバー、賠償責任保険にわたる相関クレームが発生する可能性があります。最大規模の事業者はまた、複数の管轄区域にわたって機能し、長いサプライチェーンに対応できる補償を必要とします。その規模は、アジア太平洋データセンター保険市場内でより広範なライフサイクルプログラムを設計するよう保険会社を促しています。

注記: すべての個別セグメントのシェアはレポート購入後に入手可能
保険流通チャネル別:
ブローカーが基盤を固め、マネージング・ジェネラル・エージェントが加速保険ブローカーおびコンサルタントは2026年の市場の49.23%を占めました。主要なキャンパスには複数の保険種目、主要保険会社、共同保険会社、再保険会社が必要となる場合があるため、彼らの役割は重要です。ブローカーは事業者と引受能力プロバイダーの間で技術情報を調整します。また、財物、サイバー、建設、事業中断、賠償責任エクスポージャーにわたる補償の構築を支援します。直接保険は、よりリスクプロファイルが標準化された小規模企業やエッジ施設に引き続き関連性があります。これらのサイトは確立された商業財物の取り決めを使用できることが多いですが、容量が高密度化するにつれてその要件も変化しています。
マネージング・ジェネラル・エージェントおよび専門引受機関は2032年にかけてCAGR 19.48%で成長すると予測されています。その成長は、非損害中断、パラメトリックトリガー、サービスレベル契約支払い、液体冷却リスクにおける引受専門知識への需要を反映しています。個々のキャンパスの被保険価値が30 ビリオン 米ドルに近づくにつれて、再保険に裏付けられたプログラムがより一般的になっています。単一の保険会社が最大規模のサイトの全エクスポージャーを吸収することはできません。専門プラットフォームは、ブローカーがアクセスできる統合プログラムに引受能力をプールできます。このチャネルの発展は、より技術的なアジア太平洋データセンター保険業界を支えています。
データセンター規模別:
ハイパースケール建設が従来の引受能力を圧迫大規模データセンターは2026年の市場の39.83%を占めました。APACの確立された拠点には、現在のAI投資サイクル以前に開発された卸売・マルチテナントサイトの大規模な既存基盤があります。これらの施設は財物リスクプロファイルをより深く理解しており、確立された損失エンジニアリング慣行を持っています。その規模はまた、より競争力のある保険引受能力を引き付けます。中規模施設は、企業テクノロジーポリシーとデータ主権の優先事項が自社ホストインフラを支援する日本、韓国、オーストラリアで引き続き一般的です。小規模施設とエッジサイトはプレミアム量が少ないですが、低遅延推論ワークロードにとって重要です。
ハイパースケールデータセンターは2032年にかけてCAGR 19.67%で成長すると予測されています。APACの開発パイプラインは2025年に19.4 GWに達し、マレーシア、タイ、インドネシアが東南アジアの建設中容量の大部分を支えています。Vantage Data Centersは2025年11月にAPACプラットフォームへの1.6 ビリオン 米ドルの投資を完了し、300 MW以上の潜在容量を持つジョホールのキャンパスを取得しました。このようなプロジェクトには、単一の大規模集積をサポートできる建設オールリスク、操業開始遅延、運営財物保護が必要です。複数の電力フィード、冷却トレイン、ネットワーク接続はエンジニアリング品質を向上させますが、メガワットあたりの被保険価値も増加させます。したがって、アジア太平洋データセンター保険市場はハイパースケールリスクに対してより深く、より統合された引受能力を確保しなければなりません。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能
データセンタータイプ別:
コロケーションがリードし、クラウドオペレーターが拡大を牽引コロケーションデータセンターは2026年の市場の41.37%を占めました。確立された地域ハブ全体で企業ワークロード、コンテンツデリバリーネットワーク、インターネットエクスチェンジポイントをホストしています。冷却障害、火災、洪水は単一サイトで数百の顧客に影響を与える可能性があります。これにより、財物、事業中断、サイバー、契約上の賠償責任に対する同時エクスポージャーが生じます。エンタープライズおよびエッジデータセンターは、ユーザーにより近い場所で企業インフラと遅延に敏感なワークロードを提供します。その保険要件は通常より標準化されていますが、AIの推論が分散した場所での新たな電力・冷却需要を加えています。
クラウドサービスプロバイダーが運営する施設は2032年にかけてCAGR 19.15%で成長すると予測されています。中国は電力容量において地域最大のクラウドインフラ基盤を持ち、インドはムンバイ、ハイデラバード、チェンナイ、デリーNCR、ヴィシャーカパトナムで容量を追加しています。これらの施設は、トレーニング、推論、データ処理を一か所でますます組み合わせています。この収束により、クラウド固有のポリシーとデータセンターポリシーの従来の区別が有用性を失っています。引受担当者は、コンピューティング密度と停止の影響がともに大きいため、これらのサイトを別個のリスク層として評価し始めています。アジア太平洋データセンター保険市場は、物理的・デジタルリスク保護を組み合わせた商品で対応しています。
地域分析
中国は2026年の地域市場の38.43%を占めました。その地位は、大規模な電力容量基盤とAIインフラの大幅な拡大を反映しています。液体冷却GPUシステムが流体損害と熱イベントへのエクスポージャーを高めるため、財物損害と設備故障補償が引き続き中心的な役割を果たしています。また、中国法が管轄内のサイバー罰金に対する補償を禁止しているため、サイバー条項にも一層の注意が必要です。このコンプライアンス要因は、クロスボーダー事業者が保険を構成する方法に影響を与える可能性があります。中国のアジア太平洋データセンター保険市場規模は、国内クラウドプラットフォームの集中と高密度コンピューティングへの継続的な投資によって支えられています。
インドは2032年にかけてCAGR 19.87%で成長すると予測されています。稼働中のデータセンター容量は2026年上半期に約1.8 GWに達し、2019年の400 MWと比較して大幅に増加しました。また、建設中および計画中のプロジェクト全体で約3.9 GWの開発パイプラインを有していました。投資コミットメントは2026年上半期に38 ビリオン 米ドル、2021年以降の累計では173 ビリオン 米ドルに達しました。Googleの2026年10月のアンドラ・プラデーシュ州への投資発表は、大規模なAI重点サイトへの移行を示しています。州のデータセンターポリシー、インフラインセンティブ、デジタル個人データ保護法は、投資を支援しながら、一貫したコンプライアンスとライフサイクルリスクプログラムの重性を高めています。
日本は地震、台風、洪水のエクスポージャーを組み合わせており、AIインフラ投資に関する政府計画が被保険資産基盤を拡大しています。オーストラリアには300以上の稼働中のデータセンターがあり、シドニーとメルボルンはハイパースケール開発の主要拠点であり続けています。熱・干ばつストレスを含む気候エクスポージャーが、稼働サイトのプレミアム条件に影響を与えています。シンガポールは、政府データセンターフレームワークの下で電力供給が制限されているため、高密度化とエネルギー効率化を通じた成長を追求しています。韓国のソウル首都圏における10 MW超のプロジェクトに対する制限は、リスクエンジニアリングインフラが確立されていない二次的な場所への活動を誘導しています。
競合環境
市場集中度
アジア太平洋データセンター保険市場は、個別の保険プレースメントから統合ライフサイクルプログラムへと移行しています。主要な保険会社、再保険会社、ブローカー、専門引受業者は、エンジニアリング能力、バランスシート上の引受能力、集積管理によって差別化を図っています。FMは2026年1月にFM Intelliumの引受能力を5 ビリオン 米ドルに増加させ、適格リスクに対する大規模な単一保険会社限度額を設定しました。[3] Aonは2026年1月にデータセンターライフサイクル保険プログラムを2.5 ビリオン 米ドルに拡大しました。これらの行動は、建設、運営財物、サイバー、貨物、事業中断ニーズをカバーできる統合ファシリティへの需要を示しています。主な競争優位性は、各保険を個別に価格設定するのではなく、サイト全体とその依存関係を評価することにあります。
Tokio Marine Holdings、MS&AD Insurance Group Holdings、Sompo Holdings、QBE Insurance Groupを含むAPACネイティブの保険会社は、Chubb、American International Group, Inc.、Allianz SE、AXA SA、Munich Reinsurance Companyと競合しています。QBE Insurance Group Limitedは2026年8月に、引受、リスクエンジニアリング、クレーム、流通を統合するグローバルデータセンターディレクターポジションを設置しました。Chubb Limitedは2026年2月に、財物、エンジニアリング、海上、保証、専門職賠償責任にわたるエンドツーエンドのデータセンター提供を強化したと述べました。Sompo Holdings, Inc.は、エネルギーとバッテリーシステムも含むデータセンターリスクへの建設・発電引受能力を拡大しています。これらの動きは、補償ニーズがより技術的になるにつれて保険会社が組織構造を適応させていることを示しています。また、一般的な商業財物条件が主要なAI指向キャンパスにはあまり適さなくなることも示唆しています。
パラメトリック保護は、電力網の停止、冷却障害、サービスレベル契約損失が通常の財物保険をトリガーしない可能性があるため、重要な競争上の機会です。Descartes Underwritingは2026年1月に、最大140 ミリオン 米ドルの限度額と20の自然災害リスクに対する保護を持つデータセンターパラメトリック商品を導入しました。リスクキャリアはまた、単一のイベントが複数のオーナー、テナント、保険会社、再保険会社を巻き込可能性があるハイパースケールサイトの集中価値を管理する必要があります。競合分野は、開示された合算シェアを持つ少数のグループによって支配されていません。したがって、商品の幅広さ、技術的評価、再保険へのアクセスが、公表されたリーダーテーブルよりも能力の可視的な指標となっています。
アジア太平洋データセンター保険業界のリーダー
-
American International Group, Inc.
-
Allianz SE
-
Arch Capital Group Ltd.
-
Assicurazioni Generali S.p.A.
-
AXA SA
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋データセンター保険市場 このレポートでカバーされる企業
- American International Group, Inc.
- Allianz SE
- Arch Capital Group Ltd.
- Assicurazioni Generali S.p.A.
- AXA SA
- Berkshire Hathaway Inc.
- Chubb Limited
- FM Insurance Company Limited
- Hannover Rück SE
- Liberty Mutual Holding Company Inc.
- MS&AD Insurance Group Holdings, Inc.
- Munich Reinsurance Company
- QBE Insurance Group Limited
- SCOR SE
- Sompo Holdings, Inc.
- Swiss Re AG
- Tokio Marine Holdings, Inc.
最近の産業開発事情 アジア太平洋データセンター保険市場
- 2026年10月:Sompo Holdings, Inc.がPARIMAシンガポール会議でデータセンターリスク評価の実践を発表。同社の建設引受責任者は、データセンターリスクが従来の財物保険の枠を超えて発電、エネルギー、エンジニアリング補償にまで拡大しており、標準的な商業財物プログラムとは異なる統合マルチライン・ソリューションが必要であると述べました。
- 2026年8月:QBE Insurance Group Limitedが新設のグローバルデータセンターディレクターポジションを設置し、QBEインターナショナルマーケットの金融保険部門責任者であったJamie Thompsonを任命。引受、リスクエンジニアリング、クレーム、流通を単一の統合グローバル提案に統合し、建設、運営財物、事業中断、サイバーを個別のプレースメントとして扱うのではなく、データセンターのライフサイクル全体に対応することを使命としています。
- 2026年5月:American International Group, Inc.が専用のデータセンター保険ソリューションを開始。建設、試運転、運営ライフサイクルにわたってリスクエンジニアリングサポートと統合クレーム能力を統合し、エンドツーエンドの補償サポートを必要とするデータセンターデベロッパーおよびオペレーターを対象としています。
- 2026年1月:Aon plcがデータセンターライフサイクル保険プログラムを1 ビリオン 米ドル拡大し、総引受能力を2.5 ビリオン 米ドルとし、建設オールリスク、操業開始遅延、運営財物損害、事業中断、サイバー財物損害、テクノロジーエラー・アンド・オミッションズ、サービスレベル契約違反補償、第三者賠償責任、プロジェクト貨物・輸送を単一の統合ファシリティの下でカバーしています。
アジア太平洋データセンター保険市場レポートの範囲
アジア太平洋データセンター保険市場は、地域全体のデータセンター施設に関連するデジタルインフラを保護するために調整されたリスク移転および補償ソリューションを提供します。財物損害、事業中断、サイバー賠償責任、設備故障、建設リスクに対する保険を包含しています。
アジア太平洋データセンター保険市場レポートは、保険タイプ(財物損害保険、事業中断保険、設備故障保険、サイバー保険、自然災害保険、一般・第三者賠償責任保険、建設・組立オールリスク保険、その他の保険タイプ)、補償構造(スタンドアローン保険、財物・事業中断複合保険、パッケージ保険、パラメトリック保険、キャプティブおよび自家保険の取り決め)、リスクエクスポージャー(火災・爆発、電気・機械設備の故障、電力供給中断、洪水・水害、暴風雨・悪天候、地震・その他の地球物理学的ハザード、サイバー関連の業務中断、第三者・サプライチェーン中断)、保険契約者(データセンターのオーナーおよびオペレーター、コロケーションプロバイダー、クラウドサービスプロバイダー、データセンターデベロッパーおよびコントラクター、データセンター設備・サービスプロバイダー)、保険流通チャネル(直接保険、保険ブローカーおよびコンサルタント、マネージング・ジェネラル・エージェントおよび専門引受機関、再保険に裏付けられた保険プログラム)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、地域(中国、インド、日本、オーストラリア、シンガポール、韓国、その他のアジア太平洋)別にセグメント化されています。市場予測は価値(米ドル)ベースで提供されます。
セグメンテーション概要
| 財物損害保険 |
| 事業中断保険 |
| 設備故障保険 |
| サイバー保険 |
| 自然災害保険 |
| 一般・第三者賠償責任保険 |
| 建設・組立オールリスク保険 |
| その他の保険タイプ |
| スタンドアローン保険 |
| 財物・事業中断複合保険 |
| パッケージ保険 |
| パラメトリック保険 |
| キャプティブおよび自家保険の取り決め |
| 火災・爆発 |
| 電気・機械設備の故障 |
| 電力供給中断 |
| 洪水・水害 |
| 暴風雨・悪天候 |
| 地震・その他の地球物理学的ハザード |
| サイバー関連の業務中断 |
| 第三者・サプライチェーン中断 |
| データセンターのオーナーおよびオペレーター |
| コロケーションプロバイダー |
| クラウドサービスプロバイダー |
| データセンターデベロッパーおよびコントラクター |
| データセンター設備・サービスプロバイダー |
| 直接保険 |
| 保険ブローカーおよびコンサルタント |
| マネージング・ジェネラル・エージェントおよび専門引受機関 |
| 再保険に裏付けられた保険プログラム |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| シンガポール |
| 韓国 |
| その他のアジア太平洋 |
| 保険タイプ別 | 財物損害保険 |
| 事業中断保険 | |
| 設備故障保険 | |
| サイバー保険 | |
| 自然災害保険 | |
| 一般・第三者賠償責任保険 | |
| 建設・組立オールリスク保険 | |
| その他の保険タイプ | |
| 補償構造別 | スタンドアローン保険 |
| 財物・事業中断複合保険 | |
| パッケージ保険 | |
| パラメトリック保険 | |
| キャプティブおよび自家保険の取り決め | |
| リスクエクスポージャー別 | 火災・爆発 |
| 電気・機械設備の故障 | |
| 電力供給中断 | |
| 洪水・水害 | |
| 暴風雨・悪天候 | |
| 地震・その他の地球物理学的ハザード | |
| サイバー関連の業務中断 | |
| 第三者・サプライチェーン中断 | |
| 保険契約者別 | データセンターのオーナーおよびオペレーター |
| コロケーションプロバイダー | |
| クラウドサービスプロバイダー | |
| データセンターデベロッパーおよびコントラクター | |
| データセンター設備・サービスプロバイダー | |
| 保険流通チャネル別 | 直接保険 |
| 保険ブローカーおよびコンサルタント | |
| マネージング・ジェネラル・エージェントおよび専門引受機関 | |
| 再保険に裏付けられた保険プログラム | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| 韓国 | |
| その他のアジア太平洋 |
レポートで回答される主要な質問
アジア太平洋データセンター保険市場の規模はどのくらいですか?
アジア太平洋データセンター保険市場は、2026年の1.51 ビリオン 米ドルから2032年までに4.12 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 18.54%を記録すると予測されています。
APACデータセンターで最も成長が速い保険タイプはどれですか?
サイバー保険は、2032年にかけてCAGR 19.26%で保険タイプの中で最も高い成長を記録すると予測されています。
データセンターにライフサイクル保険プログラムが必要な理由は何ですか?
貸し手と事業者は、財物、サイバー、貨物、操業開始遅延、事業中断エクスポージャーを含む建設から運営にわたる継続的な保護を必要としています。
この地域で最も成長が速い保険構造はどれですか?
パラメトリック保険は、物理的損害トリガーなしに特定の中断イベントに対応できるため、2032年にかけてCAGR 19.13%で拡大すると予測されています。
アジア太平洋でデータセンター保険が最も成長している国はどこですか?
インドは、主要なデータセンター容量の追加と投資コミットメントに支えられ、2032年にかけてCAGR 19.87%で拡大すると予測されています。