
Tamanho e Participação do Mercado de Infraestrutura de Rede e Interconexão de Data Centers da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 12.86 Bilhões de dólares |
| Tamanho do Mercado (2027) | 15.02 Bilhões de dólares |
| Tamanho do Mercado (2032) | 28.27 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.48 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Infraestrutura de Rede e Interconexão de Data Centers da Ásia-Pacífico por Mordor Intelligence
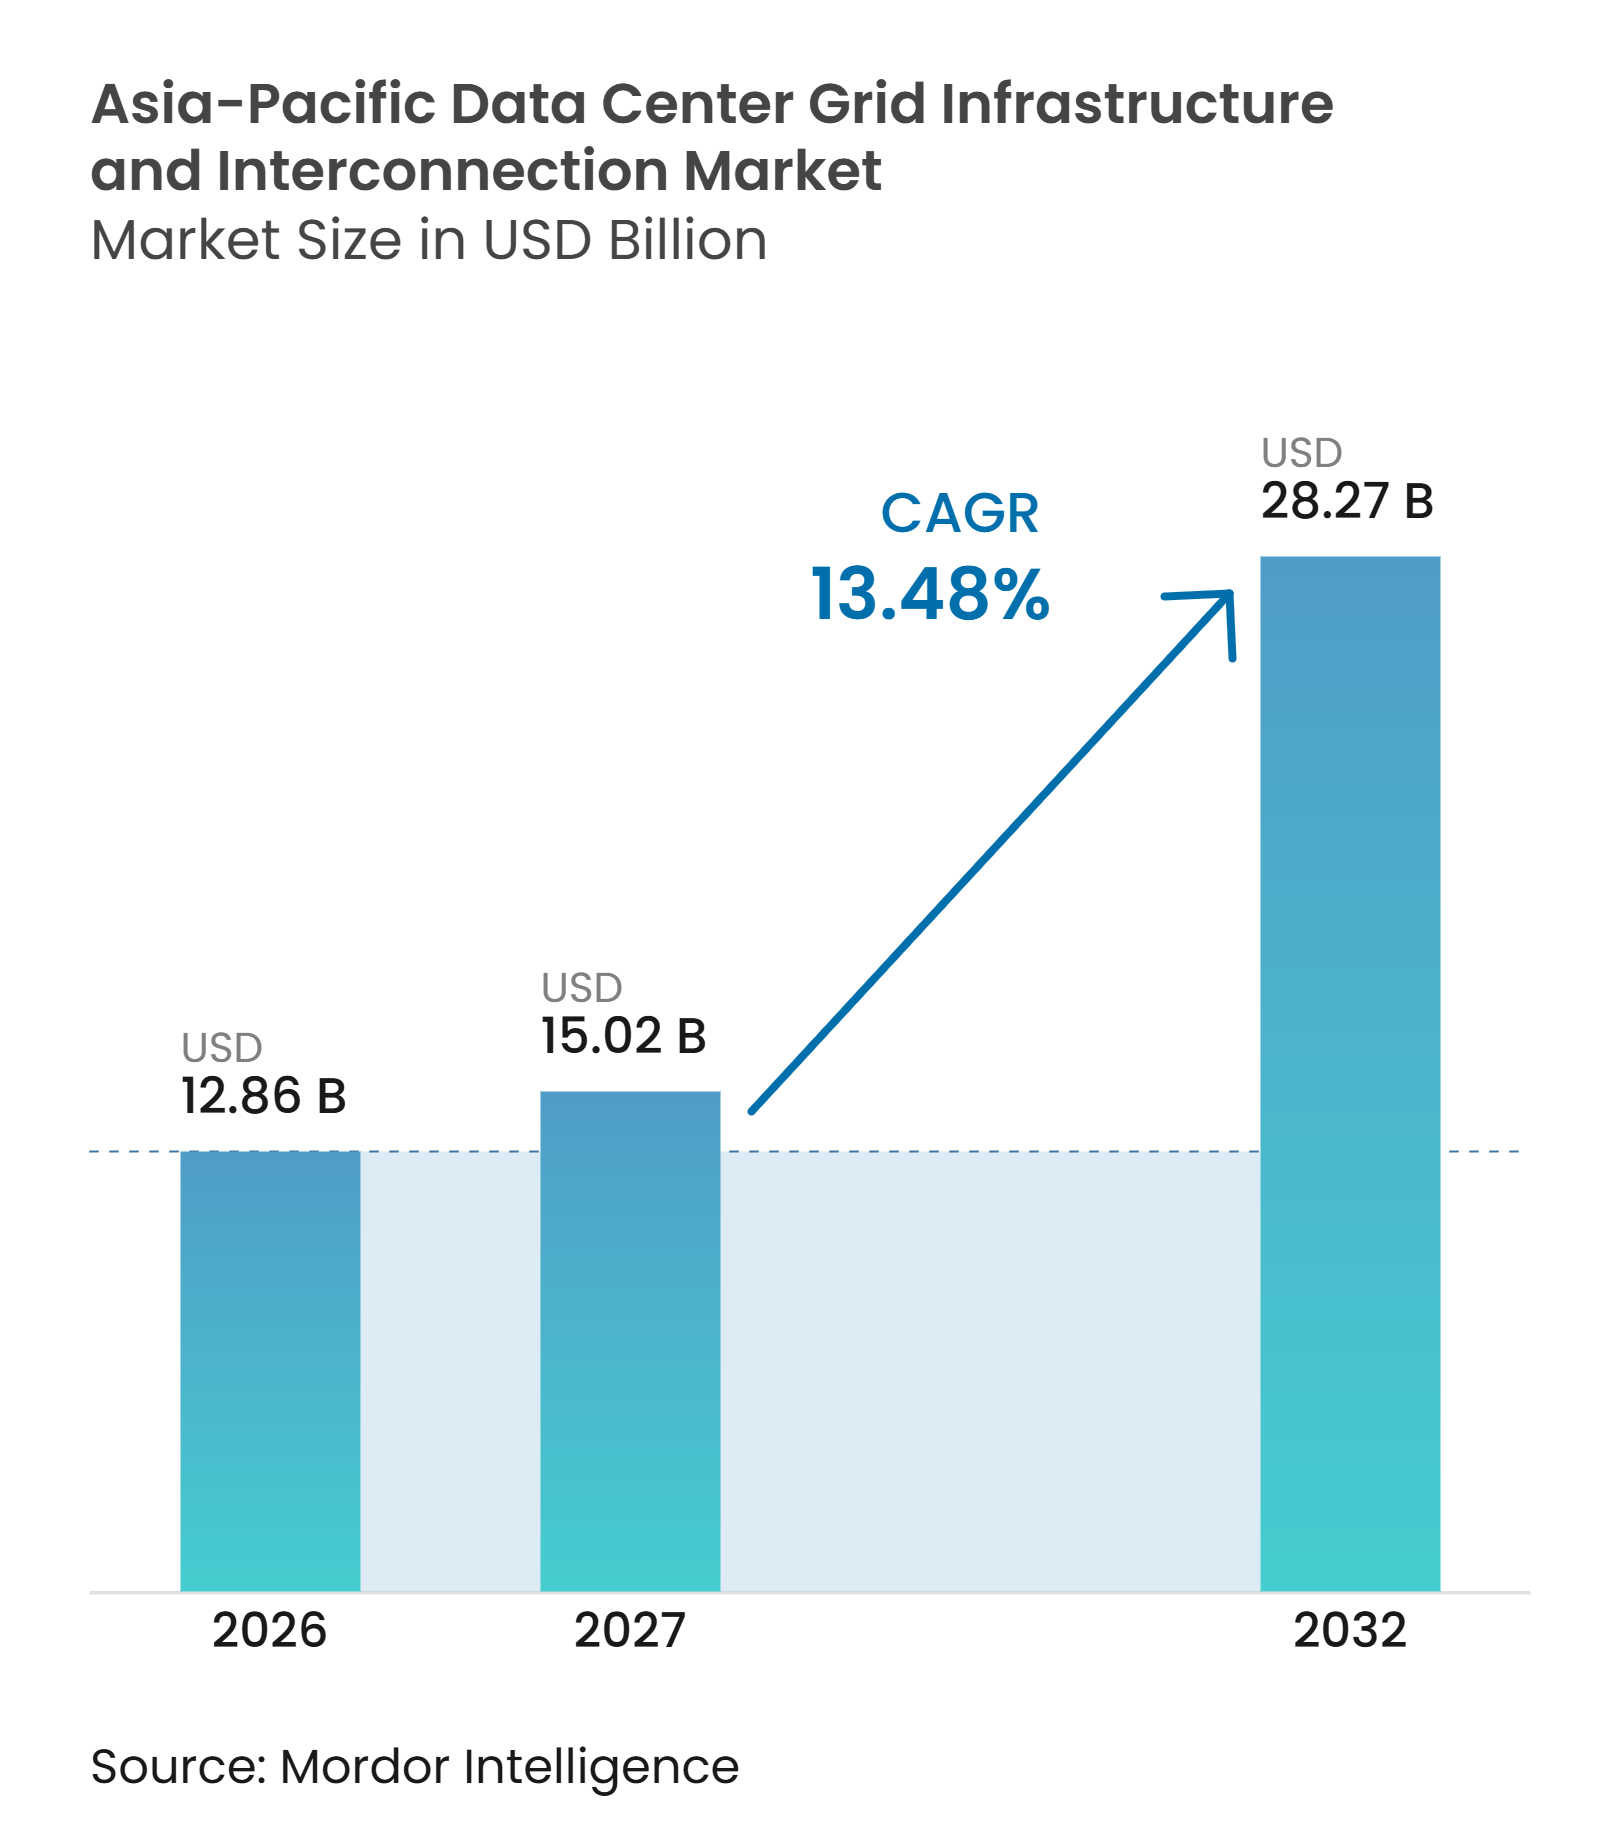
O tamanho do mercado de infraestrutura de rede e interconexão de data centers da Ásia-Pacífico foi avaliado em 12,86 bilhões de USD em 2026 e estima-se que se expanda de 15,02 bilhões de USD em 2027 para atingir 28,27 bilhões de USD até 2032, a um CAGR de 13,48% durante o período de previsão 2027-2032. O mercado de infraestrutura de rede e interconexão de data centers da Ásia-Pacífico está sendo moldado por campi maiores, cargas computacionais mais elevadas e uma transição para conexões dedicadas de alta tensão. A disponibilidade de energia agora tem mais peso na seleção de locais do que a disponibilidade de terrenos, especialmente onde as decisões de conexão à rede levam vários anos. As regras nacionais de localização de dados e os programas soberanos de inteligência artificial mantêm a demanda vinculada às redes nacionais individuais, o que reduz a capacidade de transferir cargas de trabalho para locais com abundância de energia. Isso sustenta uma demanda duradoura por subestações, transformadores, links de transmissão e sistemas de controle em toda a região. A concorrência favorece fornecedores capazes de atender aos requisitos de qualificação das concessionárias e oferecer equipamentos, engenharia, comissionamento e suporte de longo prazo como um pacote único, enquanto os desenvolvedores precisam cada vez mais coordenar a seleção de locais, o projeto de conexão, a aquisição, o comissionamento e as adições de carga em fases desde o estágio mais inicial de planejamento do projeto, em vez de tratar a interconexão como uma atividade de construção posterior.
Principais Conclusões do Relatório
- Por tipo de projeto de interconexão, as novas conexões de rede detinham 41,23% da participação do mercado de infraestrutura de rede e interconexão de data centers da Ásia-Pacífico em 2026, enquanto as linhas de transmissão e cabos devem se expandir a um CAGR de 14,28% até 2032.
- Por componente de infraestrutura, as subestações e pátios de manobras responderam por 31,09% do tamanho do mercado de infraestrutura de rede e interconexão de data centers da Ásia-Pacífico em 2026, enquanto os sistemas de conexão, controle e monitoramento de rede devem se expandir a um CAGR de 14,37% até 2032.
- Por nível de tensão, a alta tensão respondeu por 46,79% da receita em 2026, enquanto a extra-alta tensão deve se expandir a um CAGR de 14,17% até 2032.
- Por tamanho de data center, as instalações em hiperescala detinham 39,42% da participação de receita em 2026 e devem se expandir a um CAGR de 14,26% até 2032.
- Por tipo de data center, as instalações de colocation detinham 48,40% da participação de receita em 2026, enquanto os provedores de serviços em nuvem devem se expandir a um CAGR de 14,22% até 2032.
- Por geografia, a China detinha 45,51% da participação de receita em 2026, enquanto a Índia deve se expandir a um CAGR de 15,13% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Data Centers em Hiperescala e Orientados por Inteligência Artificial | +3.5% | Global, concentrado na China, Japão, Austrália e Singapura | Curto prazo (≤ 2 anos) |
| Construção Greenfield de Data Centers em Mercados Emergentes da Ásia-Pacífico | +2.8% | Índia, Malásia, Indonésia, Tailândia, Vietnã | Médio prazo (2-4 anos) |
| Aumento da Densidade de Energia e Requisitos de Conexão de Alta Tensão | +2.3% | Núcleo da Ásia-Pacífico, com expansão para Índia, Coreia do Sul e Austrália | Médio prazo (2-4 anos) |
| Localização de Dados e Incentivos à Infraestrutura Digital | +1.9% | Índia, Indonésia, Japão, Coreia do Sul, em nível nacional | Médio prazo (2-4 anos) |
| Modernização da Rede e Integração de Energia Renovável | +1.5% | China, Austrália, Japão e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Atrasos na Conexão à Rede Impulsionando Soluções de Energia Modulares e no Local | +0.8% | Japão, Singapura, Coreia do Sul, com expansão para Austrália | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Data Centers em Hiperescala e Orientados por Inteligência Artificial
O mercado de infraestrutura de rede e interconexão de data centers da Ásia-Pacífico está respondendo a grandes novas cargas provenientes de campi em hiperescala e focados em inteligência artificial. Campi individuais agora excedem 100 MW em alguns casos, e propostas australianas chegaram a 800 MW. Uma subestação dedicada para um único campus digital pode, portanto, igualar a escala antes planejada para um distrito industrial, com equipamentos de alta tensão selecionados em função da carga computacional esperada e da expansão futura. Isso desloca a aquisição de uma decisão de instalações para um requisito de planejamento de rede, e aumenta a demanda por equipamentos de nível de transmissão no mercado de infraestrutura de rede e interconexão de data centers da Ásia-Pacífico. Também requer coordenação antecipada entre o desenvolvedor, a concessionária, o fornecedor de equipamentos e as equipes de construção.
Construção Greenfield de Data Centers em Mercados Emergentes da Ásia-Pacífico
A construção greenfield fora da China, Japão, Singapura e Austrália está expandindo a necessidade de nova infraestrutura de conexão. O Ministério de Energia da Índia projetou 26,3 GW de demanda adicional de eletricidade para data centers até 2031-32, e 17 GW de solicitações de conectividade haviam sido submetidos às Concessionárias Estaduais de Transmissão até maio de 2026. O investimento anunciado em data centers na Índia superou 180 bilhões de USD até setembro de 2026, e os compromissos registrados nos primeiros 9 meses de 2026 foram 3,3 vezes o nível do ano completo de 2025. Novas subestações de 400 kV e 765 kV em Andhra Pradesh, Odisha e Madhya Pradesh estão sendo planejadas em cronogramas de 12 a 36 meses para atender aos projetos anunciados. O prazo da conexão à rede, e não o financiamento, tornou-se a principal condição para a ativação de projetos nessas localidades. Os projetos greenfield também requerem novos corredores de transmissão que não seguem as faixas de servidão existentes das concessionárias, ampliando o escopo dos gastos no mercado de infraestrutura de rede e interconexão de data centers da Ásia-Pacífico.
Aumento da Densidade de Energia e Requisitos de Conexão de Alta Tensão
Os clusters de treinamento e inferência de inteligência artificial requerem muito mais energia por rack do que as implantações empresariais tradicionais. A Agência Internacional de Energia relatou que a densidade de energia dos servidores de inteligência artificial aumentou 11 vezes entre 2020 e 2025. Clusters maiores de inteligência artificial podem exigir eletricidade na escala de um centro urbano de médio porte. Isso move as instalações de conexões de 66 kV para arranjos dedicados de transformadores e subestações de 220 kV ou 400 kV. A Andhra Pradesh Transco está projetando uma rede em fases de 765 kV, 400 kV e 220 kV para o cluster de Visakhapatnam, que está planejado para atender a uma carga de energia de TI de 15 GW até 2036-37. Requisitos de tensão mais elevados aumentam o papel da engenharia especializada, dos sistemas de proteção e da coordenação com as concessionárias no mercado de infraestrutura de rede e interconexão de data centers da Ásia-Pacífico.
Localização de Dados e Incentivos à Infraestrutura Digital
As regras de localização de dados e os programas digitais públicos tornam a conectividade à rede uma prioridade de política em várias economias asiáticas. A Administração Nacional de Energia da China exige planejamento coordenado de rede e data centers em seu programa piloto de energia e capacidade computacional na Mongólia Interior, Qinghai, Xinjiang e Heilongjiang. O programa exige que os novos data centers de hub nacional obtenham 80% de sua eletricidade de fontes verdes. A Corporação de Transmissão de Tamil Nadu anunciou uma subestação isolada a gás de 400/230-110 kV no Parque Industrial de Ambattur para uma carga de data center solicitada de 1.036 MVA. Esses requisitos direcionam os desenvolvedores de projetos para nós de rede específicos e tornam a infraestrutura relacionada difícil de realocar. O investimento resultante é mais duradouro do que a capacidade discricionária porque as cargas de trabalho devem permanecer dentro do país ou da região definida por política. Isso sustenta uma demanda recorrente no mercado de infraestrutura de rede e interconexão de data centers da Ásia-Pacífico, mesmo quando as decisões de capacidade em nuvem mudam em outros lugares.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Longos Prazos de Aprovação das Concessionárias e de Conexão à Rede | -2.5% | Japão, Coreia do Sul, Austrália, com expansão para Índia | Médio prazo (2-4 anos) |
| Alta Intensidade de Capital e Requisitos de Engenharia Especializada | -1.8% | Global, mais agudo nos mercados emergentes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Restrições de Fornecimento de Transformadores e Equipamentos de Alta Tensão | -1.4% | Núcleo da Ásia-Pacífico, amplificado em mercados dependentes de importação | Curto prazo (≤ 2 anos) |
| Riscos de Cibersegurança e Aceitação pelas Concessionárias para Subestações Digitais | -0.9% | Japão, Coreia do Sul, Austrália, Singapura, expandindo para Índia e Sudeste Asiático | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Longos Prazos de Aprovação das Concessionárias e de Conexão à Rede
Os processos de aprovação de rede continuam sendo uma restrição operacional persistente para desenvolvedores e fornecedores de equipamentos. As solicitações de data centers na Grande Tóquio atingiram 15,4 milhões de kW até junho de 2025, o que representava 27% da demanda de pico de eletricidade da área em 2025. Os projetos podem aguardar até 10 anos por uma decisão de início de fornecimento após revisão técnica e regulatória. Na Coreia do Sul, 63% dos data centers planejados estão buscando conexões na área metropolitana de Seul, onde a revisão de capacidade pode levar até 2 anos, e mais de 53% das solicitações de primeira análise receberam uma decisão de fornecimento indisponível.[1] Os desenvolvedores podem encomendar transformadores e equipamentos de manobra antes que a aprovação do local seja certa, o que vincula a capacidade limitada de equipamentos a cronogramas de projetos incertos. Esses atrasos reduzem a utilização de equipamentos e prolongam os cronogramas de projetos no mercado de infraestrutura de rede e interconexão de data centers da Ásia-Pacífico.
Alta Intensidade de Capital e Requisitos de Engenharia Especializada
As conexões em nível de transmissão requerem equipamentos especializados e equipes de entrega qualificadas. Um campus em hiperescala de 100 MW com uma conexão de 220 kV pode exigir uma subestação isolada a gás, transformadores de alta tensão, relés de proteção, estudos de rede e aprovações específicas das concessionárias para o local. As principais empresas de tecnologia gastaram mais de 400 bilhões de USD globalmente em despesas de capital em 2025, e a Agência Internacional de Energia projetou um aumento adicional de 75% em 2026. Os recursos limitantes não são apenas o capital, mas também engenheiros de rede qualificados, empresas de integração de subestações e instaladores de alta tensão. Desenvolvedores menores de colocation na Indonésia, Vietnã e Tailândia podem enfrentar caminhos mais longos para a aceitação pelas concessionárias do que grandes operadores com parceiros de engenharia estabelecidos. Isso confere aos fornecedores com capacidade de serviço regional e experiência com concessionárias uma vantagem competitiva clara no mercado de infraestrutura de rede e interconexão de data centers da Ásia-Pacífico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Projeto de Interconexão:
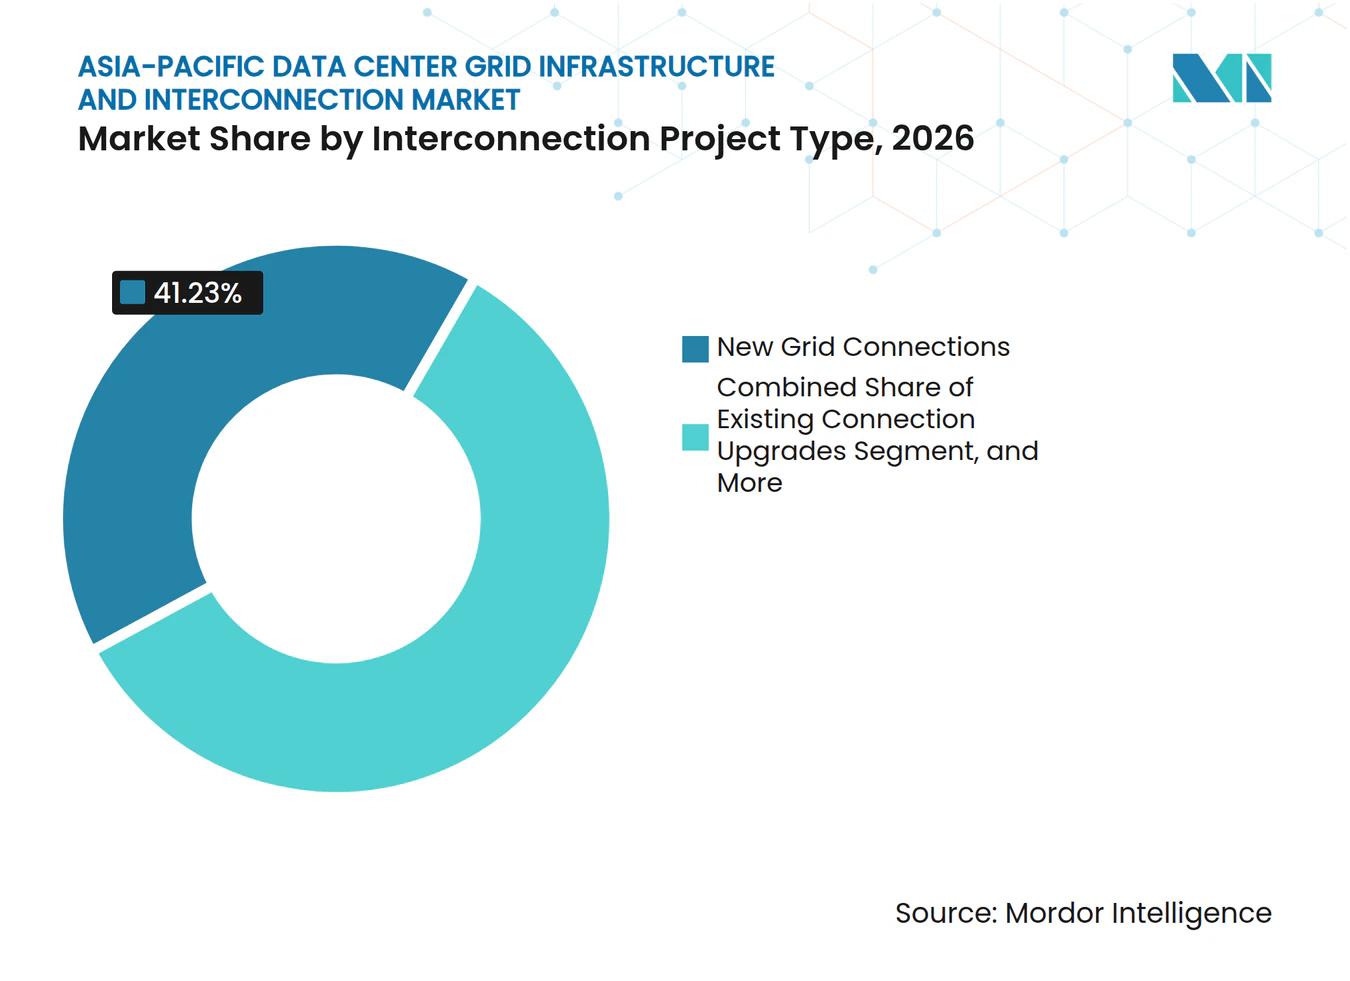
Novas Conexões Apoiam Adições de CapacidadeAs novas conexões de rede responderam por 41,23% da participação do mercado de infraestrutura de rede e interconexão de data centers da Ásia-Pacífico em 2026. Isso reflete a necessidade de integrar grande capacidade nova de data centers às redes de transmissão e distribuição. Os projetos de novas conexões geralmente incluem subestações, transformadores, sistemas de proteção, alimentadores dedicados, estudos das concessionárias e arranjos contratuais de capacidade. A infraestrutura deve ser encomendada e testada antes que as salas de servidores sejam comissionadas, mesmo quando a implantação de servidores segue um cronograma em fases. Eles são especialmente importantes na Índia, Malásia, Indonésia, Tailândia e Vietnã, onde novos campi estão sendo construídos fora dos clusters urbanos maduros. O escopo necessário varia de acordo com as condições da rede, mas geralmente se estende além do limite do data center até o ponto de conexão designado pela concessionária.
As linhas de transmissão e cabos devem se expandir a um CAGR de 14,28% até 2032. Os campi greenfield frequentemente requerem corredores dedicados de alta tensão, em vez de atualizações limitadas nas conexões existentes das concessionárias. A IREN assinou um acordo de conexão com a ElectraNet em junho de 2026 para seu campus Bundey de 800 MW na Austrália do Sul, garantindo 4 saídas de alimentadores de 330 kV sem atualizações de rede. Esse tipo de acordo demonstra a escala e o projeto específico das novas conexões de campus. As atualizações de conexões existentes continuam relevantes no Japão e em Singapura, onde o espaço para novas subestações é limitado. As linhas dedicadas estão ganhando importância à medida que os hiperescaladores buscam acesso de locatário único que evite os limites de compartilhamento de capacidade em subestações gerenciadas pelas concessionárias.



Por Componente de Infraestrutura:
Sistemas de Monitoramento Digital Superam Equipamentos FísicosAs subestações e pátios de manobras responderam por 31,09% do mercado de infraestrutura de rede e interconexão de data centers da Ásia-Pacífico em 2026. Elas formam a interface entre os sistemas de transmissão e as entradas de alta tensão dos data centers. Transformadores de energia, linhas de transmissão e cabos, e equipamentos de manobra e sistemas de proteção compõem o restante do principal requisito de infraestrutura física. Cada componente deve atender aos padrões locais das concessionárias e se coordenar com o perfil de energia planejado do local. Os equipamentos isolados a gás são importantes em áreas com restrição de espaço, particularmente em mercados densos. Os fornecedores também precisam de capacidade local de comissionamento e serviço porque os ativos de conexão são operados sob condições de aceitação das concessionárias.
Os sistemas de conexão, controle e monitoramento de rede devem se expandir a um CAGR de 14,37% até 2032. As concessionárias estão exigindo cada vez mais monitoramento em tempo real, isolamento automatizado de falhas e capacidades de comunicação IEC 61850 para grandes novas cargas. Pesquisas no IEEE Internet of Things Journal observaram que a arquitetura de subestação digital IEC 61850 pode melhorar as operações enquanto expande a superfície de ataque cibernético, o que requer controles em camadas. Isso adiciona requisitos de cibersegurança e gestão de dados ao escopo de engenharia. A TEPCO Power Grid do Japão e a Korea Electric Power Corporation estão entre as concessionárias que buscam integrar monitoramento avançado como parte da aprovação de conexão. O segmento é, portanto, tanto um requisito de conformidade quanto um ponto de diferenciação para os provedores que atendem ao mercado de infraestrutura de rede e interconexão de data centers da Ásia-Pacífico.
Por Nível de Tensão:
Extra-Alta Tensão Ganha Espaço com a Escala dos CampiAs conexões de alta tensão responderam por 46,79% da receita em 2026. Elas continuam sendo a principal escolha de conexão para sites em hiperescala e grandes colocation em toda a região. Os equipamentos de alta tensão fornecem a capacidade e a qualidade de energia necessárias para cargas computacionais densas. Também suportam uma estrutura de conexão direta que reduz a dependência de ativos de distribuição de tensão mais baixa. As concessionárias usam esses arranjos para definir o ponto de conexão e as responsabilidades de proteção do data center. O mercado de infraestrutura de rede e interconexão de data centers da Ásia-Pacífico continua a depender de configurações de alta tensão, nas quais os campi requerem cargas substanciais e estáveis.
A extra-alta tensão deve se expandir a um CAGR de 14,17% até 2032. Os campi maiores de inteligência artificial favorecem conexões em nível de transmissão que reduzem as perdas de distribuição e suportam cargas densas de GPU. A rede planejada de 765 kV, 400 kV e 220 kV da Andhra Pradesh Transco para Visakhapatnam ilustra essa mudança. A Comissão Reguladora de Eletricidade de Maharashtra aprovou uma subestação isolada a gás de 400/220 kV em Ambernath sob um framework de instalação de distribuição dedicada. As conexões de baixa e média tensão continuarão relevantes para sites empresariais e de borda. Sua participação nos gastos provavelmente diminuirá à medida que os requisitos médios de energia dos campi aumentem.
Por Tamanho de Data Center:
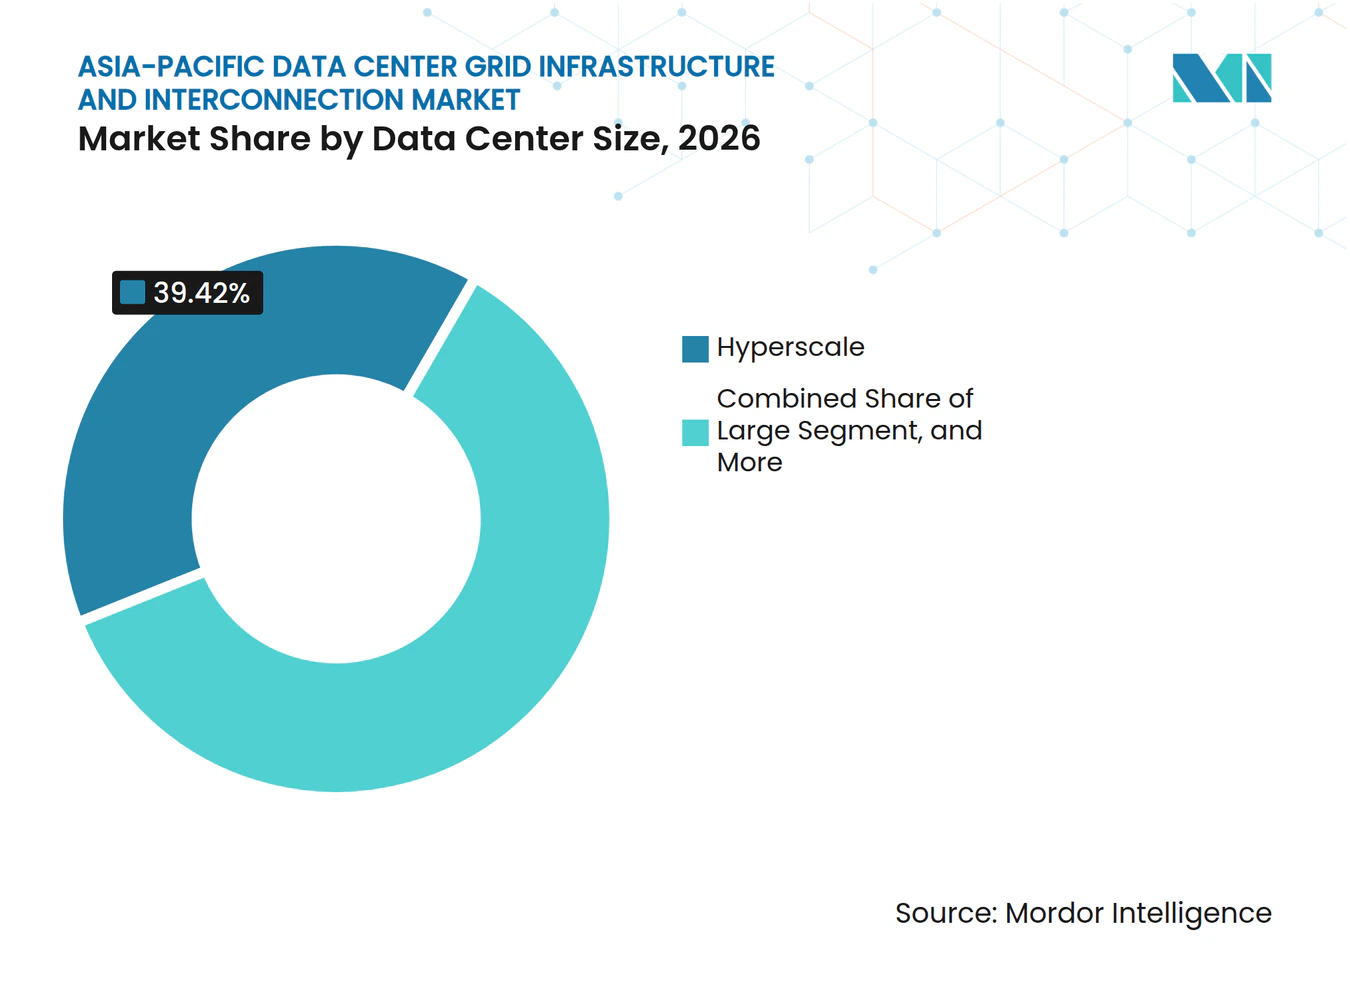
Instalações em Hiperescala Lideram a Demanda e a ExpansãoOs data centers em hiperescala responderam por 39,42% da receita em 2026 e devem crescer a um CAGR de 14,26% até 2032. Isso torna a hiperescala a maior e mais rapidamente expansível categoria de tamanho de data center no mercado de infraestrutura de rede e interconexão de data centers da Ásia-Pacífico. Os grandes campi precisam de subestações dedicadas, alimentadores de alta tensão e capacidade de transformadores cuidadosamente coordenada. A concentração da demanda nesses projetos mantém os fornecedores focados em equipamentos capazes de lidar com cargas grandes e contínuas, com provisões de capacidade para adições em fases. Isso também significa que cada local pode exigir um planejamento normalmente associado a uma rede industrial local. O grande requisito de conexão pode tornar a sequência de entrega dos ativos de rede tão importante quanto a sequência de construção do data center.
Os grandes data centers formam o próximo nível de demanda de conexão. Esses operadores superaram as configurações de média tensão, mas podem não precisar de toda a arquitetura de um campus em hiperescala. As instalações de pequeno e médio porte estão se tornando mais relevantes à medida que a computação de borda e os programas de localização de dados transferem cargas de trabalho para cidades secundárias. Isso é visível na Índia, Indonésia e Vietnã, onde a capacidade local pode suportar serviços que não podem estar localizados exclusivamente em hubs regionais. O requisito de equipamentos por local é menor, mas o número de projetos pode ser significativo. Os fornecedores precisarão de gamas de produtos adequadas tanto para grandes campi quanto para instalações distribuídas, sem enfraquecer a conformidade com os padrões das concessionárias.

Por Tipo de Data Center:
Colocation Mantém Escala Enquanto os Provedores de Serviços em Nuvem Adicionam Conexões DiretasAs instalações de colocation detinham 48,40% da receita do mercado em 2026. Sua posição reflete frameworks de interconexão estabelecidos e um grande pipeline de oferta nos principais locais da Ásia-Pacífico. Os provedores de colocation geralmente implantam subestações dedicadas de alta tensão como parte da infraestrutura do campus. Isso cria uma demanda de longa duração por transformadores, equipamentos de manobra, sistemas de monitoramento e cabos. Seu modelo multilocatário suporta projetos de infraestrutura repetíveis, mesmo que cada conexão com a concessionária deva ser aprovada localmente. O mercado de infraestrutura de rede e interconexão de data centers da Ásia-Pacífico se beneficia dessa base de capacidade operacional e planejada de colocation.
Os provedores de serviços em nuvem devem se expandir a um CAGR de 14,22% até 2032. Os programas de autoconstrução dos hiperescaladores estão usando cada vez mais conexões de transmissão diretas, em vez de depender exclusivamente de relacionamentos de colocation. Isso cria demanda por pacotes de conexão personalizados, frequentemente de extra-alta tensão. Os provedores neocloud adicionaram outra fonte de demanda de computação de alto desempenho entre os formatos tradicionais de nuvem e colocation. As instalações empresariais e de borda continuam a atender a requisitos de tensão mais baixa, especialmente em cidades secundárias. Juntos, esses formatos criam uma ampla gama de necessidades de conexão à rede, desde subestações padronizadas de colocation até projetos de transmissão de campus único.
Análise Geográfica
A China detinha 45,51% da participação do mercado de infraestrutura de rede e interconexão de data centers da Ásia-Pacífico em 2026. Sua posição é sustentada por diretrizes nacionais que coordenam a capacidade computacional e o planejamento da rede elétrica em nível provincial. A Administração Nacional de Energia introduziu projetos piloto na Mongólia Interior, Qinghai, Xinjiang, Heilongjiang, Beijing-Tianjin-Hebei e no Delta do Rio Yangtze. Os data centers de Pequim consumiram 534 milhões de kWh de eletricidade verde no primeiro trimestre de 2026. Espera-se que os novos data centers de hub nacional atinjam uma meta de 80% de eletricidade verde sob o framework de Certificados Verdes.[2] Essa estrutura de política vincula a demanda ao investimento em rede, tornando-a menos exposta a ciclos de capacidade de curto prazo.
A Índia deve se expandir a um CAGR de 15,13% até 2032, a maior taxa entre as geografias cobertas. A capacidade operacional de data centers atingiu 1.789 MW no primeiro semestre de 2026, com 509 MW em construção e 3.351 MW no pipeline planejado. O Ministério de Energia projetou 26,3 GW de demanda adicional de eletricidade para data centers até 2031-32. A Índia também tinha 154 projetos de transmissão interestaduais em construção, cobrindo 39.792 km de circuito e 401.510 MVA de capacidade de transformação. As aprovações de data centers podem levar meses, enquanto os projetos de transmissão levam anos para serem comissionados. O Japão ocupou a terceira maior posição regional, e 8 grandes empresas de energia se comprometeram em julho de 2026 a construir ou expandir 30 subestações, adicionando 15 milhões de kW de capacidade.
A Austrália tinha 9 GW de capacidade de data centers na fila de conexão do Operador do Mercado de Energia Australiano em 30 de junho de 2026, cobrindo 17 projetos em Nova Gales do Sul, Vitória e Austrália do Sul. A AusNet tinha 8 GW de solicitações de conexão de data centers em seu pipeline. A Hyosung Heavy Industries assinou um acordo exclusivo de fornecimento de 5 anos avaliado em KRW 310 bilhões (224 milhões de USD) com a AusNet para transformadores e reatores de ultra-alta tensão. A Malásia tinha 49 data centers com acordos de fornecimento de eletricidade totalizando 7,1 GW de demanda potencial máxima em setembro de 2025, e estimativas governamentais apontam para uma possível demanda de eletricidade de data centers de 12,9 GW até 2030. Singapura, Coreia do Sul, Indonésia e o Restante da Ásia-Pacífico respondem pela demanda restante. Singapura usa um processo de chamada de candidaturas e exige que as novas instalações atendam a uma eficiência de uso de energia de 1,3 ou inferior, enquanto a Coreia do Sul enfrenta demanda concentrada em Seul.
Cenário Competitivo
Concentração do Mercado
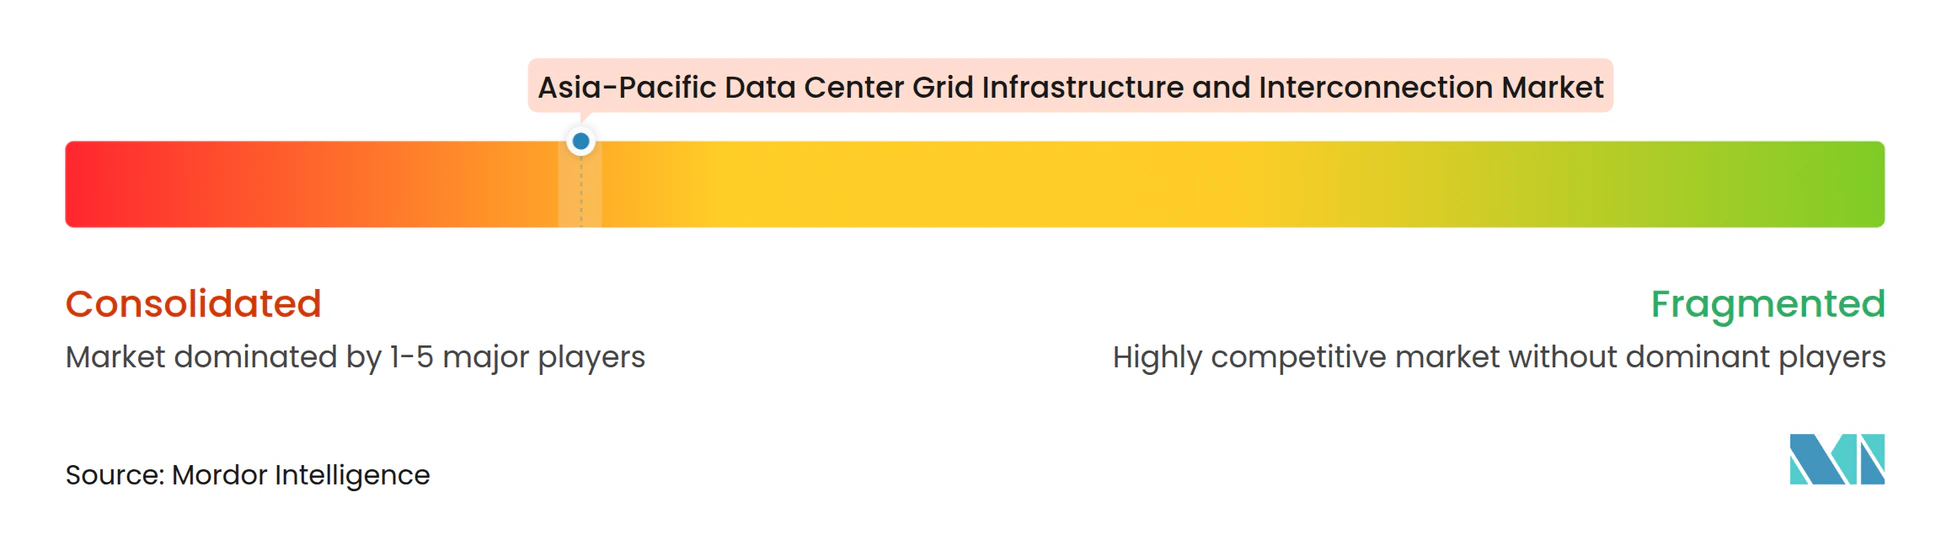
O mercado de infraestrutura de rede e interconexão de data centers da Ásia-Pacífico tem um nível líder concentrado e um amplo grupo de especialistas em execução regional. Schneider Electric, Hitachi Energy, Siemens Energy, ABB e GE Vernova ocupam posições de liderança em subestações de alta tensão, transformadores e serviços de integração de rede. TBEA, NR Electric, LS ELECTRIC, Hyosung Heavy Industries e Larsen and Toubro contribuem com grande parte do volume de execução de projetos regionais. Os requisitos de IEC 61850, testes de aceitação em fábrica e certificação de tipo local representam barreiras práticas à entrada. Japão, Austrália e Singapura exigem que os fornecedores de equipamentos demonstrem conformidade com os requisitos das concessionárias antes de participar de licitações. Isso torna as redes de serviços regionais e os relacionamentos anteriores com concessionárias ativos competitivos importantes.
Os principais fornecedores estão migrando para modelos de entrega integrados que combinam equipamentos, engenharia, comissionamento e serviço de longo prazo. A GE Vernova assinou um acordo mestre de fornecimento de 3+2 anos com a DCI Data Centers em julho de 2026 para equipamentos de manobra isolados a gás, transformadores e soluções de transmissão na Austrália e na Ásia-Pacífico.[3] O arranjo ilustra uma mudança de pedidos de equipamentos isolados para fornecimento de infraestrutura gerenciada. Eaton e Siemens Energy também anunciaram uma parceria em junho de 2025 para construção integrada de data centers modulares e geração de energia padronizada no local de 500 MW. Essas ofertas são relevantes onde o prazo de conexão à rede é incerto. Elas podem ajudar os desenvolvedores a escalonar a capacidade enquanto as atualizações das concessionárias estão sendo concluídas.
Os fornecedores coreanos estão buscando tecnologias que possam reduzir as limitações de espaço e conexão em locais densos. A LS ELECTRIC inaugurou uma fábrica de distribuição totalmente em corrente contínua em Cheonan em julho de 2026. A Korea Electric Power Corporation, a LS ELECTRIC e a LS Cable and System assinaram um acordo de cooperação técnica em julho de 2025 para desenvolver uma rede de energia supercondutora para data centers usando cabo de 23 kV para capacidade equivalente a 154 kV. A Hitachi Energy investiu THB 455 milhões (14 milhões de USD) para aumentar a capacidade de produção de transformadores na Tailândia em 60% até o final de 2027.
Líderes do Setor de Infraestrutura de Rede e Interconexão de Data Centers da Ásia-Pacífico
-
Schneider Electric SE
-
Hitachi Energy Ltd.
-
Siemens Energy
-
ABB Ltd.
-
GE Vernova Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Infraestrutura de Rede e Interconexão de Data Centers da Ásia-Pacífico Empresas cobertas neste relatório
- Schneider Electric SE
- Hitachi Energy Ltd.
- Siemens Energy AG
- ABB Ltd.
- GE Vernova Inc.
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Toshiba Energy Systems and Solutions Corporation
- Hyosung Heavy Industries Corporation
- TBEA Co., Ltd.
- NR Electric Co., Ltd.
- LS ELECTRIC Co., Ltd.
- Vertiv Holdings Co.
- Powell Industries, Inc.
- Legrand SA
- Huawei Technologies Co., Ltd.
- Delta Electronics, Inc.
- Cummins Inc.
- Caterpillar Inc.
- Larsen and Toubro Limited
Desenvolvimentos industriais recentes em Mercado de Infraestrutura de Rede e Interconexão de Data Centers da Ásia-Pacífico
- Outubro de 2026: O ministro do comércio da Malásia anunciou que os investidores em data centers agora são obrigados a arcar com o custo das atualizações de transmissão e pagar pela capacidade de rede alocada mesmo que não seja totalmente utilizada, aumentando diretamente o compromisso de capital inicial para projetos de interconexão de rede no mercado de data centers de crescimento mais rápido do país.
- Agosto de 2026: A L&T garantiu um pedido avaliado em até INR 150 bilhões (1,57 bilhões de USD) da plataforma em nuvem Together AI para hospedar um data center de inteligência artificial em seu campus em Chennai usando 10.000 chips NVIDIA B300, a maior implantação de GPU na Índia, sob a subsidiária Vyoma AI da L&T, sublinhando a emergência da Índia como destino de infraestrutura de inteligência artificial em hiperescala.
- Julho de 2026: As 8 principais empresas de energia do Japão, incluindo a Tokyo Electric Power Company Holdings, comprometeram-se a construir ou expandir 30 subestações em todo o país para atender à demanda de data centers de inteligência artificial, adicionando 15 milhões de kW de capacidade de transmissão, mais do que o dobro da demanda projetada de eletricidade para data centers, até o início da década de 2030.
- Julho de 2026: A GE Vernova assinou um Acordo Mestre de Fornecimento de 3+2 anos com a DCI Data Centers cobrindo equipamentos de manobra isolados a gás, transformadores e soluções de transmissão de energia para implantações de campi em hiperescala na Austrália e na região da Ásia-Pacífico, garantindo o fornecimento de equipamentos críticos em um mercado globalmente restrito.
Escopo do Relatório do Mercado de Infraestrutura de Rede e Interconexão de Data Centers da Ásia-Pacífico
O Mercado de Infraestrutura de Rede e Interconexão de Data Centers da Ásia-Pacífico inclui o valor dos sistemas de infraestrutura de rede e interconexão desenvolvidos, instalados, atualizados e mantidos para conectar data centers às redes de energia das concessionárias em toda a região da Ásia-Pacífico.
O Relatório do Mercado de Infraestrutura de Rede e Interconexão de Data Centers da Ásia-Pacífico é Segmentado por Tipo de Projeto de Interconexão (Novas Conexões de Rede, Atualizações de Conexões Existentes, Infraestrutura de Transmissão Dedicada e Atualizações de Subestações e Interconexão de Rede), Componente de Infraestrutura (Subestações e Pátios de Manobras, Transformadores de Energia, Linhas de Transmissão e Cabos, Equipamentos de Manobra e Sistemas de Proteção, e Sistemas de Conexão, Controle e Monitoramento de Rede), Nível de Tensão (Baixa e Média Tensão, Alta Tensão e Extra-Alta Tensão), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial e de Borda) e Geografia (China, Índia, Japão, Austrália, Singapura, Coreia do Sul, Malásia, Indonésia e Restante da Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Novas Conexões de Rede |
| Atualizações de Conexões Existentes |
| Infraestrutura de Transmissão Dedicada |
| Atualizações de Subestações e Interconexão de Rede |
| Subestações e Pátios de Manobras |
| Transformadores de Energia |
| Linhas de Transmissão e Cabos |
| Equipamentos de Manobra e Sistemas de Proteção |
| Sistemas de Conexão, Controle e Monitoramento de Rede |
| Baixa e Média Tensão |
| Alta Tensão |
| Extra-Alta Tensão |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e de Borda |
| China |
| Índia |
| Japão |
| Austrália |
| Singapura |
| Coreia do Sul |
| Malásia |
| Indonésia |
| Restante da Ásia-Pacífico |
| Por Tipo de Projeto de Interconexão | Novas Conexões de Rede |
| Atualizações de Conexões Existentes | |
| Infraestrutura de Transmissão Dedicada | |
| Atualizações de Subestações e Interconexão de Rede | |
| Por Componente de Infraestrutura | Subestações e Pátios de Manobras |
| Transformadores de Energia | |
| Linhas de Transmissão e Cabos | |
| Equipamentos de Manobra e Sistemas de Proteção | |
| Sistemas de Conexão, Controle e Monitoramento de Rede | |
| Por Nível de Tensão | Baixa e Média Tensão |
| Alta Tensão | |
| Extra-Alta Tensão | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e de Borda | |
| Por Geografia | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Coreia do Sul | |
| Malásia | |
| Indonésia | |
| Restante da Ásia-Pacífico |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de infraestrutura de rede e interconexão de data centers da Ásia-Pacífico?
O mercado foi avaliado em 12,86 bilhões de USD em 2026 e estima-se que atinja 28,27 bilhões de USD até 2032, com um CAGR de 13,48% de 2027 a 2032.
O que está impulsionando os gastos em infraestrutura de rede para data centers na Ásia-Pacífico?
A construção em hiperescala, a densidade de energia da inteligência artificial, os requisitos de localização de dados e a necessidade de conexões dedicadas de alta tensão estão aumentando a demanda por infraestrutura.
Qual tipo de projeto de interconexão é o maior na Ásia-Pacífico?
As novas conexões de rede detinham 41,23% da participação de receita em 2026 porque os novos campi requerem ativos de transmissão e distribuição antes do início das operações.
Qual tipo de data center deve se expandir mais rapidamente?
Os provedores de serviços em nuvem devem se expandir a um CAGR de 14,22% até 2032, à medida que os hiperescaladores buscam cada vez mais conexões de transmissão diretas.
Qual país lidera a demanda regional por infraestrutura de interconexão de data centers?
A China detinha 45,51% da participação de receita em 2026, sustentada por políticas que coordenam as localizações de data centers com o investimento em rede e o planejamento de eletricidade renovável.
Qual país deve se expandir mais rapidamente até 2032?
A Índia deve se expandir a um CAGR de 15,13% até 2032, à medida que a capacidade de data centers e o investimento em infraestrutura de energia avançam em paralelo.