
アジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 12.86 十億米ドル |
| 市場規模 (2027) | 15.02 十億米ドル |
| 市場規模 (2032) | 28.27 十億米ドル |
| 成長率 (2027 - 2032) | 13.48 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
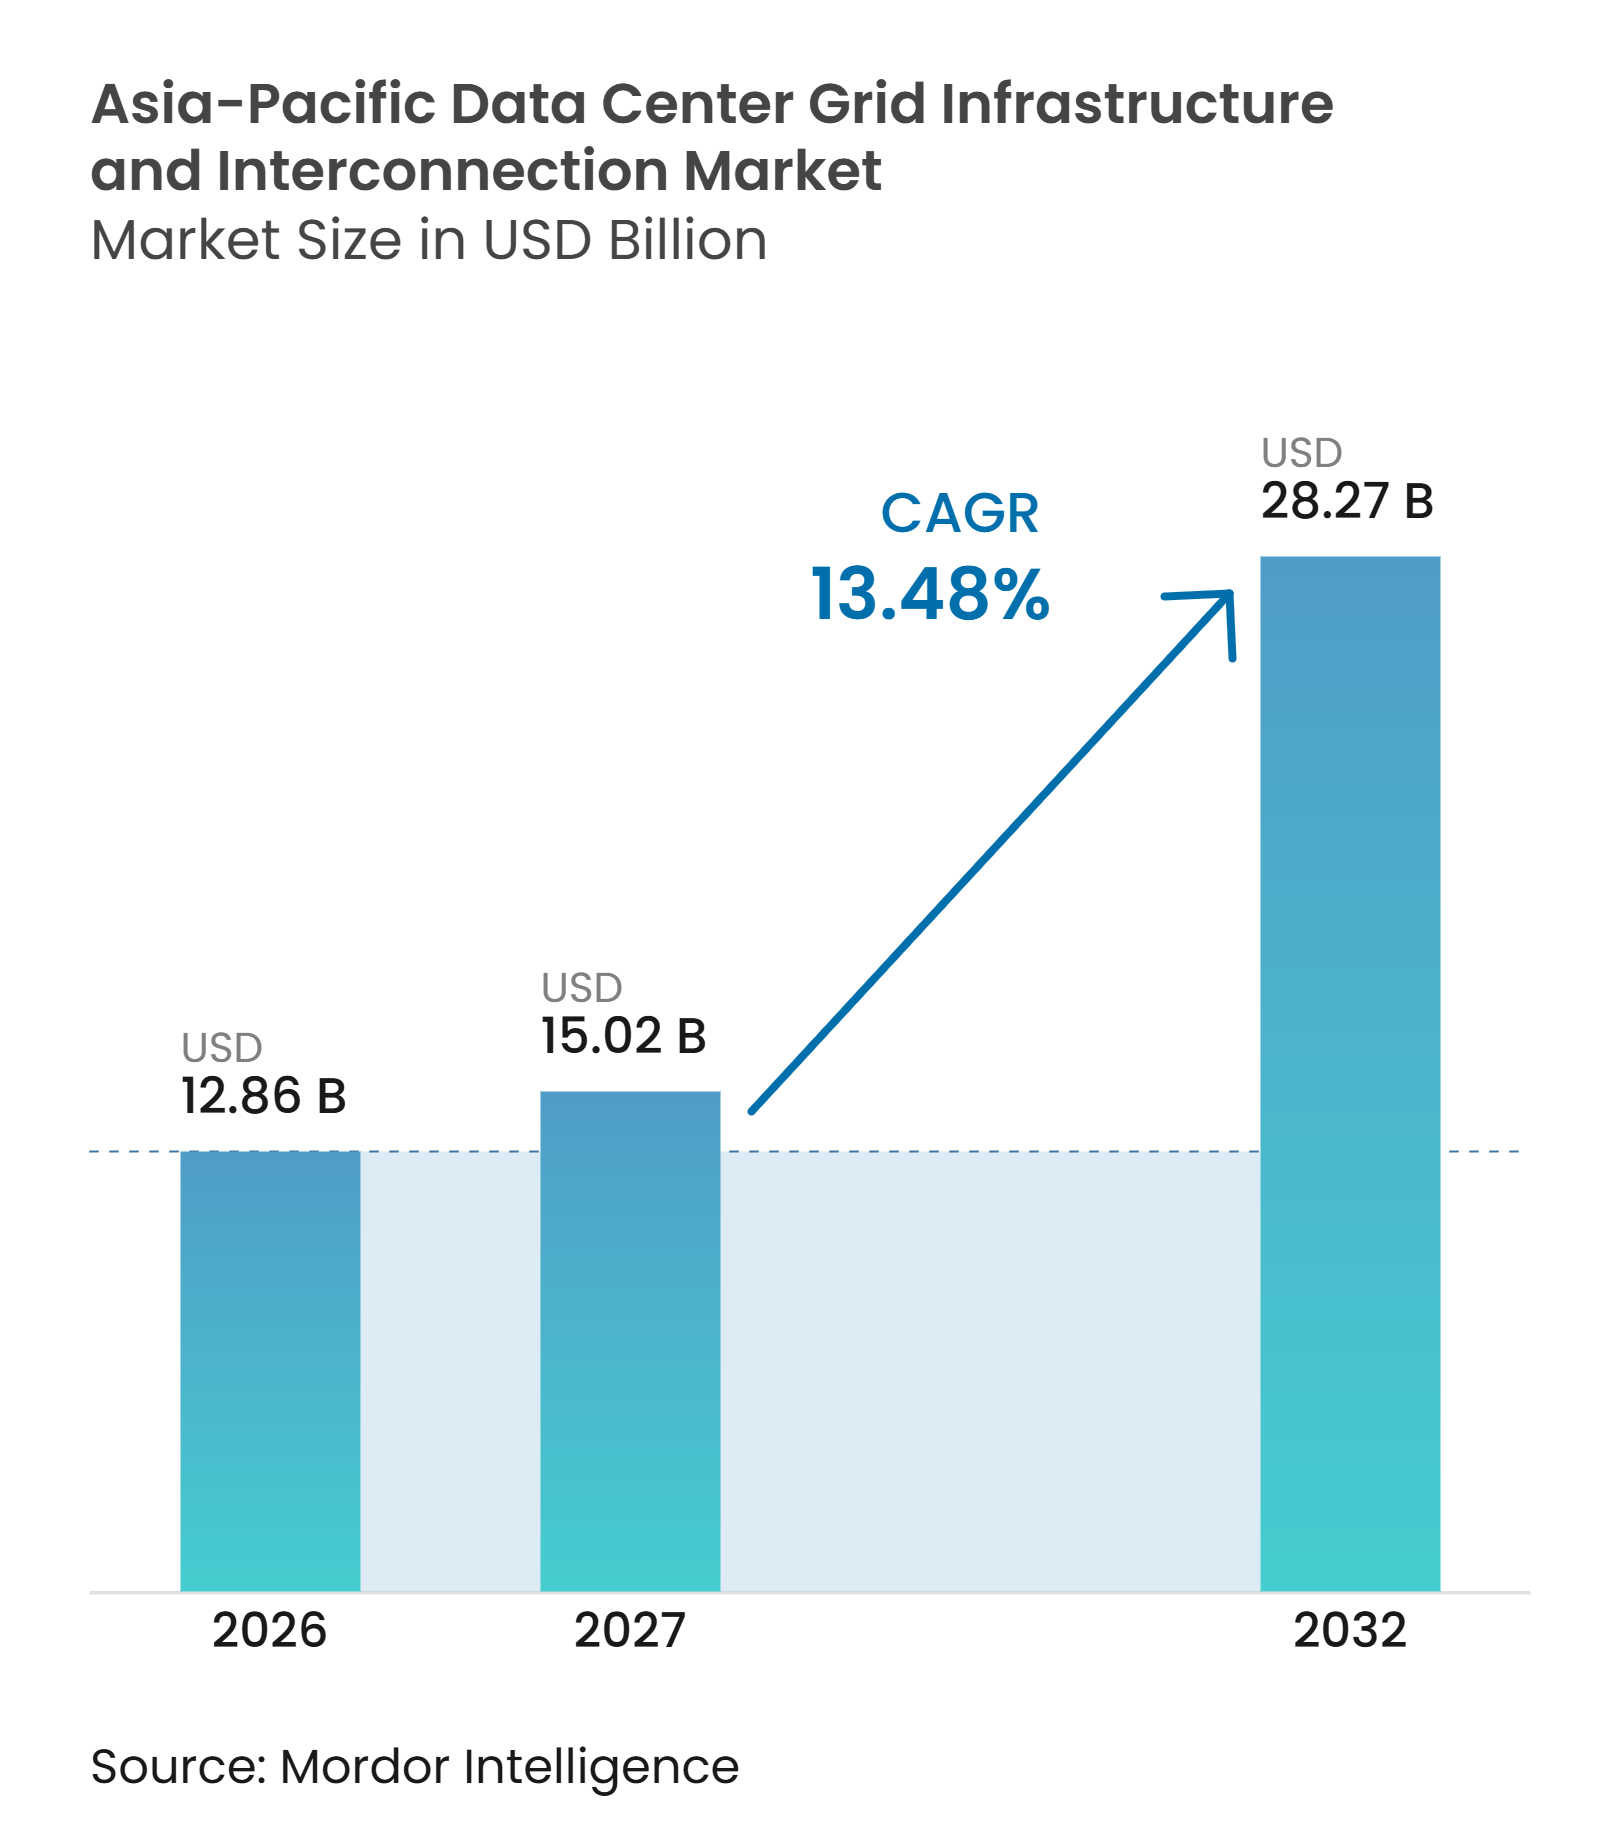
Mordor Intelligenceによるアジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場分析
アジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場規模は2026年に12.86 ビリオン 米ドルと評価され、2027年の15.02 ビリオン 米ドルから2032年には28.27 ビリオン 米ドルに達すると推定されており、予測期間2027〜2032年のCAGRは13.48%です。アジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場は、大規模なキャンパスの拡大、より高い演算負荷、そして専用高電圧接続へのシフトによって形成されています。電力の確保は、グリッド接続の決定に数年を要する地域においては特に、土地の確保よりもサイト選定において重視されるようになっています。国家データローカライゼーション規制およびソブリンAIプログラムにより、需要は各国のグリッドに紐づいており、電力が豊富な場所へのワークロードの移転が制限されています。これにより、変電所、変圧器、送電線路、および制御システムへの持続的な需要が地域全体で生まれています。競争は、電力会社の資格要件を満たし、機器・エンジニアリング・試運転・長期サポートを一体として提供できるサプライヤーに有利に働いており、開発事業者はインターコネクションを後続の建設活動として扱うのではなく、プロジェクト計画の最初期段階からサイト選定、接続設計、調達、試運転、段階的な負荷追加を連携させる必要性が高まっています。
レポートの主要ポイント
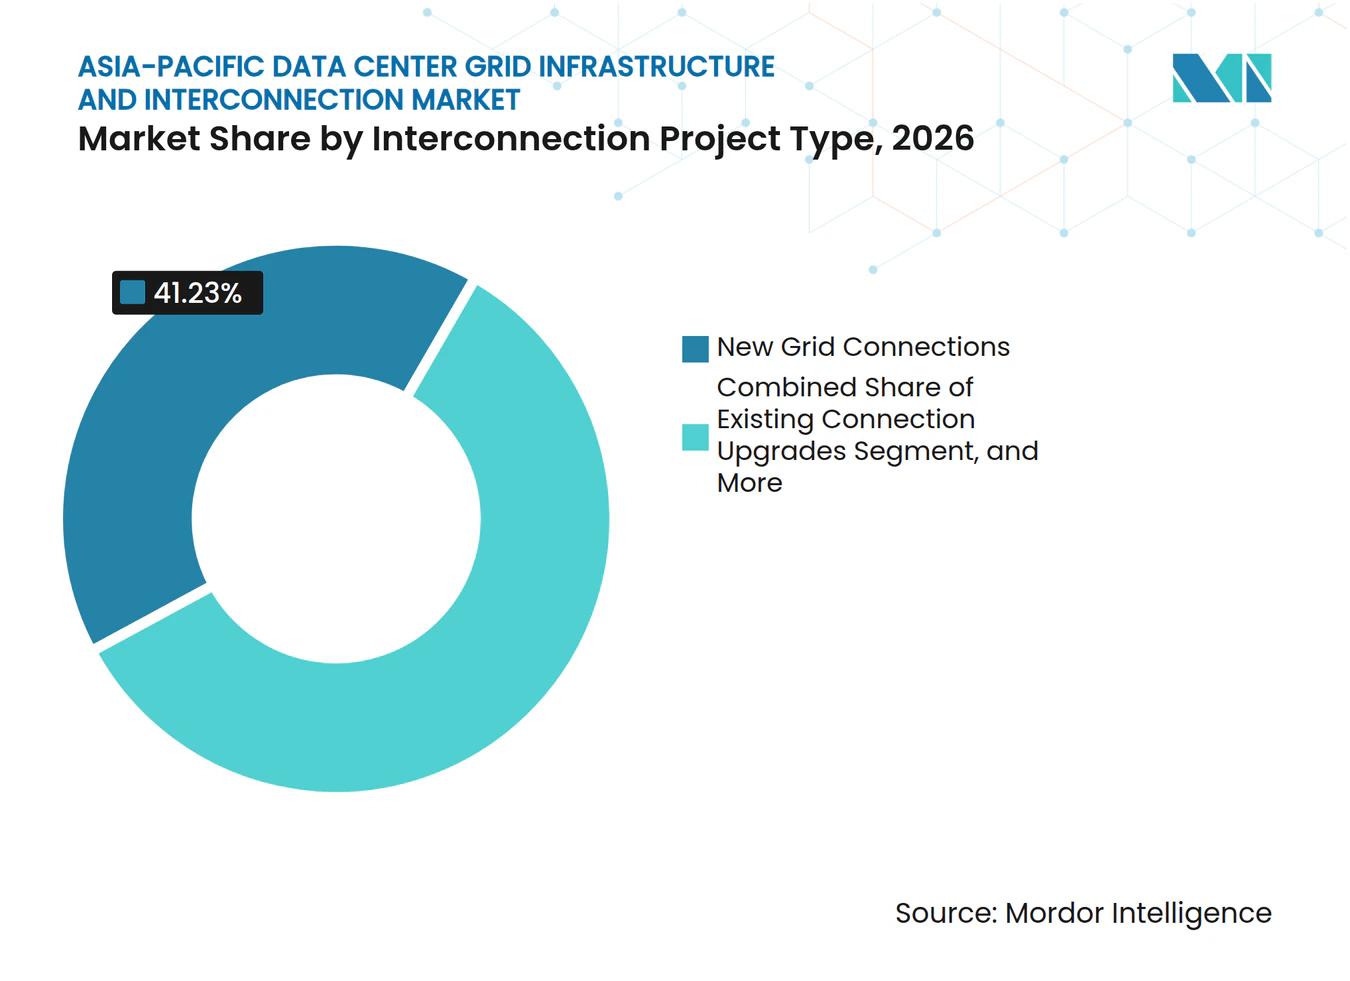
- インターコネクションプロジェクトタイプ別では、新規グリッド接続が2026年のアジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場シェアの41.23%を占め、送電線路およびケーブルは2032年までに14.28%のCAGRで拡大すると予測されています。
- イフラストラクチャコンポーネント別では、変電所およびスイッチヤードが2026年のアジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場規模の31.09%を占め、グリッド接続・制御・監視システムは2032年までに14.37%のCAGRで拡大すると予測されています。
- 電圧レベル別では、高電圧が2026年の収益の46.79%を占め、超高電圧は2032年までに14.17%のCAGRで拡大すると予測されています。
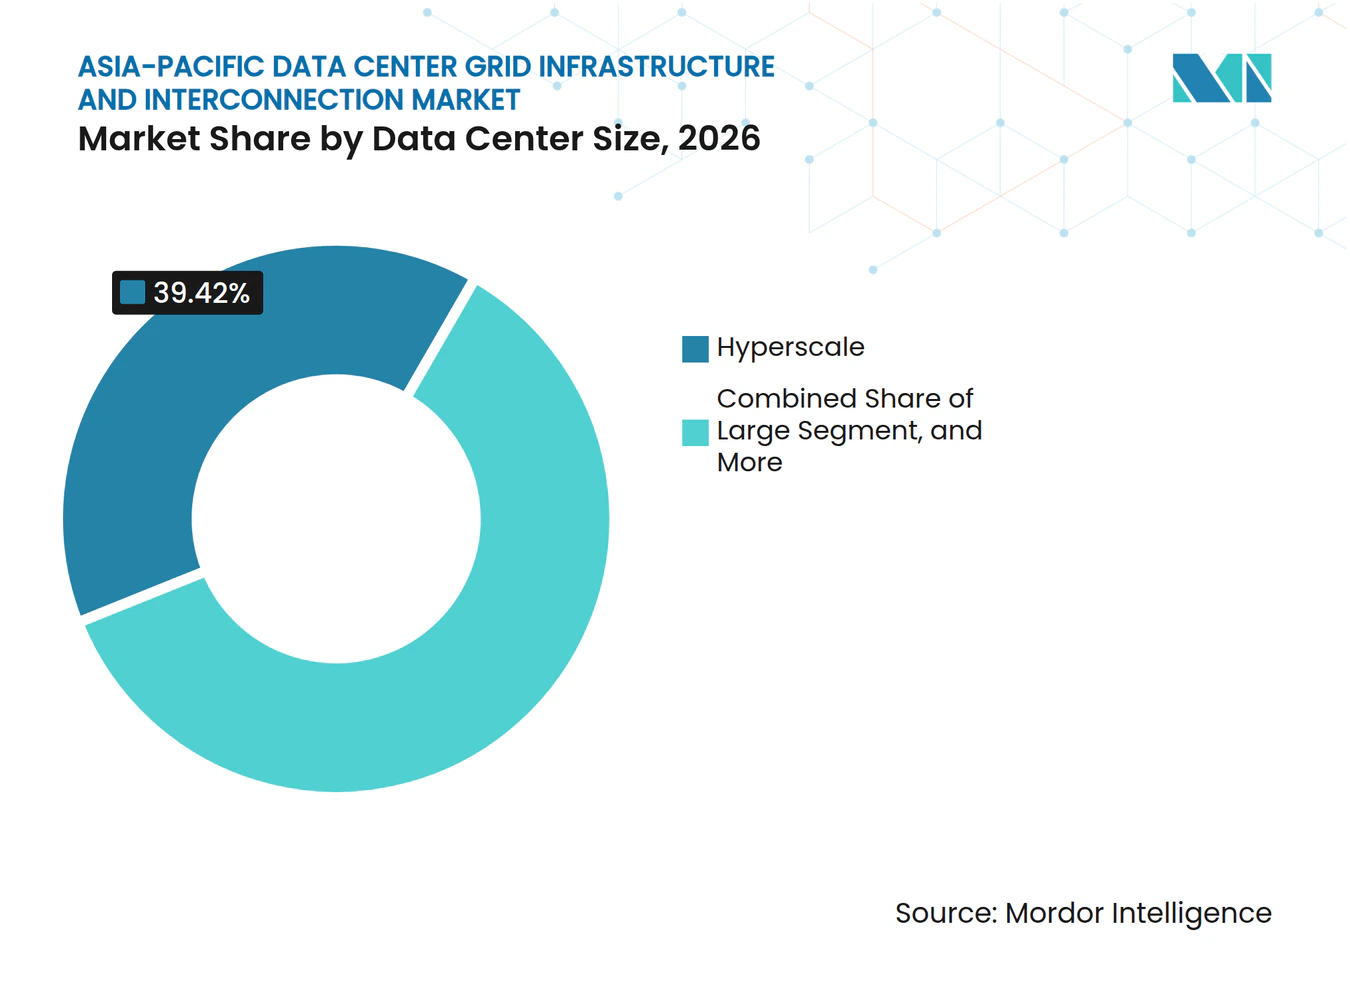
- データセンター規模別では、ハイパースケール施設が2026年に39.42%の収益シェアを占め、2032年までに14.26%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、コロケーション施設が2026年に48.40%の収益シェアを占め、クラウドサービスプロバイダーは2032年までに14.22%のCAGRで拡大すると予測されています。
- 地域別では、中国が2026年に45.51%の収益シェアを占め、インドは2032年までに15.13%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドイバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびAI主導のデータセンター拡大 | +3.5% | グローバル、中国・日本・オーストラリア・シンガポールに集中 | 短期(2年以内) |
| 新興アジア太平洋市場におけるグリーンフィールドデータセンター建設 | +2.8% | インド、マレーシア、インドネシア、タイ、ベトナム | 中期(2〜4年) |
| 電力密度の上昇と高電圧接続要件 | +2.3% | アジア太平洋コア、インド・韓国・オーストラリアへの波及 | 中期(2〜4年) |
| データローカライゼーションおよびデジタルインフラへのインセンティブ | +1.9% | インド、インドネシア、日本、韓国(国家レベル) | 中期(2〜4年) |
| グリッドの近代化と再生可能エネルギー統合 | +1.5% | 中国、オーストラリア、日本、東南アジア | 長期(4年以上) |
| グリッド接続の遅延によるモジュール式およびオンサイト電源ソリューションの普及 | +0.8% | 日本、シンガポール、韓国、オーストラリアへの波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびAI主導のデータセンター拡大
アジア平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場は、ハイパースケールおよびAI特化キャンパスからの大規模な新規負荷に対応しています。個々のキャンパスは場合によっては100MWを超えており、オーストラリアの提案では800MWに達するものもあります。単一のデジタルキャンパスに専用の変電所が設置される場合、その規模はかつて工業地区向けに計画されていたものに匹敵し、高電圧機器は予想される演算負荷と将来の拡張を考慮して選定されます。これにより、調達は設備上の決定からグリッド計画上の要件へと移行し、アジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場における送電グレード機器への需要が高まっています。また、開発事業者、電力会社、機器サプライヤー、および建設チーム間の早期調整も不可欠となっています。
新興アジア太平洋市場におけるグリーンフィールドデータセンター建設
中国、日本、シンガポール、オーストラリア以外でのグリーンフィールド建設が、新規接続インフラの必要性拡大させています。インドの電力省は2031〜32年までに26.3GWの追加データセンター電力需要を予測しており、2026年5月までに17GWの接続申請が各州送電公社に提出されました。インドで発表されたデータセンター投資額は2026年9月までに180 ビリオン 米ドルを超え、2026年の最初の9か月間に記録されたコミットメントは2025年通年の3.3倍に達しました。アンドラ・プラデーシュ州、オリッサ州、マディヤ・プラデーシュ州における新規400kVおよび765kV変電所は、発表済みプロジェクトへの対応に向けて12〜36か月のスケジュールで計画されています。これらの地域では、グリッド接続のタイミングが、資金調達よりもプロジェクト着手の主要条件となっています。グリーンフィールドプロジェクトは既存の電力会社の用地を経由しない新規送電回廊も必要とするため、アジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場における支出範囲が拡大しています。
電力密度の上昇と高電圧接続要件
AIのトレーニングおよび推論クラスターは、従来のエンタープライズ向け展開りもラックあたりの電力消費量がはるかに大きくなっています。国際エネルギー機関は、AIサーバーの電力密度が2020年から2025年の間に11倍に増加したと報告しています。大規模なAIクラスターは、中規模都市圏に相当する規模の電力を必要とする場合があります。これにより、施設の接続は66kVから220kVまたは400kVの専用変圧器・変電所構成へと移行しています。アンドラ・プラデーシュ州送電公社は、ヴィシャーカパトナムクラスター向けに765kV・400kV・220kVの段階的なネットワークを設計しており、2036〜37年までに15GWのIT電力負荷に対応する計画です。電圧要件の上昇により、アジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場における専門エンジニアリング、保護システム、および電力会社との調整の重要性が高まっています。
データローカライゼーションおよびデジタルインフラへのインセンティブ
データローカライゼーション規制および公共デジタルプログラムにより、複数のアジア経済圏においてグリッド接続が政策上の優先事項となっています。中の国家エネルギー局は、内モンゴル、青海、新疆、黒龍江での算力・電力パイロットプログラムにおいて、グリッドとデータセンターの計画を連携させることを義務付けています。同プログラムでは、新規の国家ハブデータセンターが電力の80%をグリーン電源から調達することが求められています。タミル・ナードゥ州送電公社は、アンバットゥール工業団地に1,036MVAのデータセンター負荷に対応する400/230〜110kVのガス絶縁変電所の設置を発表しました。これらの要件により、プロジェクト開発事業者は指定されたグリッドノードに向けて誘導され、関連インフラの移転が困難になります。これらのワークロードは国内または政策で定められた地域内に留まる必要があるため、生まれる投資は裁量的な設備投資よりも堅固です。このことは、他の地域でクラウド容量に関する意思決定が変化する場合でも、アジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場全体で継続的な需要を支えます。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的連性 | 影響の時間軸 |
|---|---|---|---|
| 電力会社の承認およびグリッド接続のリードタイムの長さ | -2.5% | 日本、韓国、オーストラリア、インドへの波及 | 中期(2〜4年) |
| 高い資本集約度と専門エンジニアリング要件 | -1.8% | グローバル、新興アジア太平洋市場で最も顕著 | 長期(4年以上) |
| 変圧器および高電圧機器の供給制約 | -1.4% | アジア太平洋コア、輸入依存市場で増幅 | 短期(2年以内) |
| デジタル変電所に対するサイバーセキュリティおよび電力会社受入リスク | -0.9% | 日本、韓国、オーストラリア、シンガポール、インドおよび東南アジアへ拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電力会社の承認およびグリッド接続のリードタイムの長さ
グリッド承認プロセスは、開発事業者および機器サプライヤーにとって持続的な運用上の制約となっています。大東京圏のデータセンター申請件数は2025年6月までに1,540万kWに達し、同エリアの2025年ピーク電力需要の27%に相当します。技術的・規制的審査を経て供給開始決定が下されるまで、プロジェクトは最大10年待機することがあります。韓国では計画中のデータセンターの63%がソウル首都圏の接続を求めており、容量審査には最大2年を要し、一次申請の53%超が供給不可の決定を受けています。[1] 開発事業者はサイト承認が確定する前に変圧器やスイッチギアを発注することがあり、限られた機器容量が不確実なプロジェクトスケジュールに拘束されます。これらの遅延により、アジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場全体で機器の稼働率が低下し、プロジェクトのタイムラインが延長されます。
高い資本集約度と専門エンジニアリング要件
送電レベルの接続には、専門機器と有資格の実施チームが必要です。220kV接続を持つ100MWのハイパースケールキャンパスには、ガス絶縁変電所、高電圧変圧器、保護リレー、グリッドスタディ、および現場固有の電会社承認が必要となる場合があります。主要テクノロジー企業は2025年に世界全体で400 ビリオン 米ドル超を設備投資に費やし、国際エネルギー機関は2026年にさらに75%増加すると予測しました。限界となるリソースは資本だけでなく、有資格のグリッドエンジニア、変電所統合企業、高電圧設置業者も含まれます。インドネシア、ベトナム、タイの中小規模コロケーション開発事業者は、確立したエンジニアリングパートナーを持つ大規模事業者よりも電力会社受入までのルートが長くなる場合があります。これにより、地域サービス能力と電力会社との実績を持つサプライヤーが、アジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場において明確な競争優位を持ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インターコネクションプロジェクトタイプ別:
新規接続が容量追加を支援新規グリッド接続は2026年のアジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場シェアの41.23%を占めました。これは、大規模な新規データセンター容量送電・配電ネットワークに接続する必要性を反映しています。新規接続プロジェクトには通常、変電所、変圧器、保護システム、専用フィーダー、電力会社によるスタディ、および容量確保のための契約上の取り決めが含まれます。サーバーの展開が段階的なスケジュールに従う場合でも、インフラストラクチャはデータホールの稼働前に発注・試験されなければなりません。これらは特に、成熟した都市クラスター外に新規キャンパスが建設されているインド、マレーシア、インドネシア、タイ、ベトナムにおいて重要です。必要な範囲はネットワーク状況によって異なりますが、通常はデータセンターの敷地境界を超え、指定された電力会社の接続点まで及びます。
送電線路およびケーブルは2032年までに14.28%のCAGRで拡大すると予測されています。グリーンフィールドキャンパスは、既存の電力会社接続への限定的なアップグレードではなく、専用の高電圧回廊を必要とすることが多くなっています。IRENは2026年6月にElectraNetとの間で南オーストラリア州800MWのBundeyキャンパスに関する接続協定に署名し、ネットワークアップグレードなしに4本の330kVフィーダー出口を確保しました。この種の協定は、新規キャンパス接続の規模と具体的な設計を示しています。既存接続のアップグレードは、新規変電所のための土地が限られている日本やシンガポールでは引き続き重要です。ハイパースケーラーが電力会社管理の変電所における容量共有の制限を回避したシングルテナントアクセスを求めるようになるにつれ、専用線の重要性が増しています。


注記: すべての個別セグメントのシェアはレポート購入時に入手可能
インフラストラクチャコンポーネント別:
デジタル監視システムが物理機器を上回る成長変電所およびスイッチヤードは2026年のアジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場の31.09%を占めました。これらは送電システムと高電圧データセンター受電設備との接続点を形成します。電力変圧器、送電線路およびケーブル、スイッチギアおよび保護システムが、主要な物理インフラ要件の残りを構成します。各コンポーネントは現地の電力会社の規格を満たし、サイトの計画された電力プロファイルと調整される必要があります。ガス絶縁機器は、特に密集した市場において土地制約のある地域で重要です。接続資産は電力会社の受入条件のもとで運用されるため、プライヤーには現地での試運転およびサービス能力も求められます。
グリッド接続・制御・監視システムは2032年までに14.37%のCAGRで拡大すると予測されています。電力会社は大規模な新規負荷に対して、リアルタイム監視、自動化された障害分離、およびIEC 61850通信機能をますます要求するようになっています。IEEE モノのインターネットジャーナルの研究では、IEC 61850デジタル変電所アーキテクチャが運用を改善する一方でサイバー攻撃の対象範囲を拡大するため、多層的なコントロールが必要であることが指摘されています。これにより、エンジニアリング範囲にサイバーセキュリティおよびデータ管理の要件が加わります。東京電力パワーグリッドおよび韓国電力公社は、接続承認の一環として高度な監視システムの統合を求める電力会社の一例です。このセグメントは、アジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場に参入するプロバイダーにとって、コンプライアンス要件であると同時に差別化ポイントでもあります。
電圧レベル別:
キャンパス規模に伴い超高電圧が台頭高電圧接続は2026年の収益の46.79%を占めました。地域全体のハイパースケールおよび大規模コロケーションサイトにおける主要な接続選択肢であり続けています。高電圧機器は、高密度演算負荷に必要な容量と電力品質を提供します。また、低電圧配電資産への依存を低減する直接接続構造も実現します。電力会社はこれらの構成を活用して、データセンターの接続点と保護責任を定義します。アジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場は、大規模かつ安定した負荷が求められるキャンパスにおいて、引き続き高電圧構成に依存しています。
超高電圧は2032年までに14.17%のCAGRで拡大すると予測されています。大規模AIキャンパスは、配電損失を低減し高密度GPUの負荷に対応する送電レベルの接続を好む傾向があります。アンドラ・プラデーシュ州送電公社が計画するヴィシャーカパトナム向け765kV・400kV・220kVネットワークがこの変化を示しています。マハラシュトラ州電力規制委員会は、専用配電設備フレームワークのもとアンバルナートに400/220kVのガス絶縁変電所を承認しました。低・中電圧接続はエンタープライズおよびエッジサイト、特に第二都市においても引き続き重要です。平均的なキャンパスの電力要件が上昇するにつれ、これらの支出シェアは低下する可能性があります。
データセンター規模別:
ハイパースケール施設が需要拡大をけん引ハイパースケールデータセンターは2026年の収益の39.42%を占め、2032年までに14.26%のCAGRで成長すると予測されています。これにより、ハイパースケールはアジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場において最大かつ最速拡大のデータセンター規模カテゴリとなっています。大規模キャンパスには専用変電所、高電圧フィーダー、および慎重に調整された変圧器容量が必要です。これらのプロジェクトへの需要の集中により、サプライヤーは段階的な追加を見越した容量に対応できる大規模・連続負荷に適した機器に注力しています。また、各サイトが通常は地方の産業ネットワーク向けに関連づけられる計画を必要とすことも意味します。グリッド資産の大規模な接続要件は、納入順序をデータセンターの建設順序と同等に重要なものとする場合があります。
大規模データセンターは次のレベルの接続需要を形成します。これらの事業者は中電圧構成では対応しきれなくなっていますが、ハイパースケールキャンパスのフルアーキテクチャを必要としない場合もあります。エッジコンピューティングおよびデータローカライゼーションプログラムが地方都市へワークロードを移行させるにつれ、小・中規模施設の重要性が高まっています。これはインド、インドネシア、ベトナムで顕著であり、地域ハブのみに配置できないサービスを地域の容量で支援できます。サイトあたりの機器要件は小さいものの、プロジェクト数は相当数に上る可能性があります。サプライヤーは、電力会社の規格への準拠を損なうことなく、主要キャンパスと分散型施設の両方に適した製品ラインナップが必要になります。

注記: すべての個別セグメントのシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションが規模を維持しCSPが直接接続を追加コロケーション施設は2026年の市場収益の48.40%を占めました。その地位は、確立されたインターコネクションフレームワークとアジア太平洋主要拠点における大規模な供給パイプラインを反映しています。コロケーションプロバイダーは通常、キャンパスインフラの一環として専用高電圧変所を展開します。これにより、変圧器、スイッチギア、監視システム、およびケーブルへの長期的な需要が生まれます。各電力会社接続は現地で承認される必要がありますが、マルチテナント型モデルにより反復可能なインフラ設計が可能になります。アジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場は、この稼働済みおよび計画中のコロケーション容量ベースから恩恵を受けています。
クラウドサービスプロバイダーは2032年までに14.22%のCAGRで拡大すると予測されています。ハイパースケーラーの自社構築プログラムは、コロケーション関係のみに依存するのではなく、直接送電接続をますます活用するようになっています。これにより、カスタマイズされた、しばしば超高電圧の接続パッケージへの需要が生まれます。ネオクラウドプロバイダーは、従来のクラウドとコロケーション形式の間に、高性能コンピューティング需要の新たな源泉を加えています。エンタープライズおよびエッジ施設は、特に地方都市において引き続き低電圧要件を担っていますこれらの形式が組み合わさり、標準化されたコロケーション変電所から単一キャンパスの送電プロジェクトまで、幅広いグリッド接続需要が生まれています。
地域分析
中国は2026年のアジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場シェアの45.51%を占めました。その地位は、省レベルで演算容量と電力グリッド計画を調整する国家指令によって支えられています。国家エネルギー局は内モンゴル、青海、新疆、黒龍江、京津冀(北京・天津・河北)、長江デルタでのパイロットプログラムを導入しました。北京のデータセンターは2026年第一四半期に5億3,400万kWhのグリーン電力を消費しました。新規の国家ハブデータセンターは、グリーン証書フレームワークのもとで80%グリーン電力目標を達成することが期待されています。[2] この政策構造は需要をグリッド投資に結びつけ、短期的な容量サイクルへの露出を低減します。
インドは対象地域の中で最高の成長率である15.13%のCAGRで2032年まで拡大すると予測されています。稼働中のデータセンター容量は2026年前半に1,789MWに達し、509MWが建設中、3,351MWが計画パイプラインにあります。電力省は2031〜32年までに26.3GWの追加データセンター電力需要を予測しました。インドはまた、39,792回路km・401,510MVAの変換容量をカバーする154件の州間送電プロジェクトが建設中でした。データセンターの承認には数か月かかる場合がありますが、送電プロジェクトは竣工まで数年を要します。日本は地域第3位の地位を占め、8つの大手電力会社が2026年7月に全国30か所の変電所の建設または拡充にコミットし、1,500万kWの容量を追加しました。
オーストラリアでは、2026年6月30日時点でオーストラリアエネルギー市場運者の接続キューに9GWのデータセンター容量があり、ニューサウスウェールズ州、ビクトリア州、南オーストラリア州の17プロジェクトをカバーしています。AusNetはパイプラインに8GWのデータセンター接続要求を抱えていました。Hyosung Heavy Industriesは、超高電圧変圧器およびリアクターについてAusNetと3,100 ビリオン 韓国ウォン(2億2,400万米ドル)相当の5年間の独占供給契約に署名しました。マレーシアは2025年9月時点で合計7.1GWの最大潜在需要に及ぶ電力供給協定を持つデータセンターが49か所あり、政府の試算では2030年までのデータセンター電力需要が12.9GWに達する可能性があるとされています。シンガポール、韓国、インドネシア、およびその他のアジア太平洋地域が残余の需要を担っています。シンガポールは申請募集プロセスを採用し、新規施設に電力使用効率1.3以下を義務付けており、韓国はソウルへの需要集中という課題に直面しています。
競争環境
市場集中度
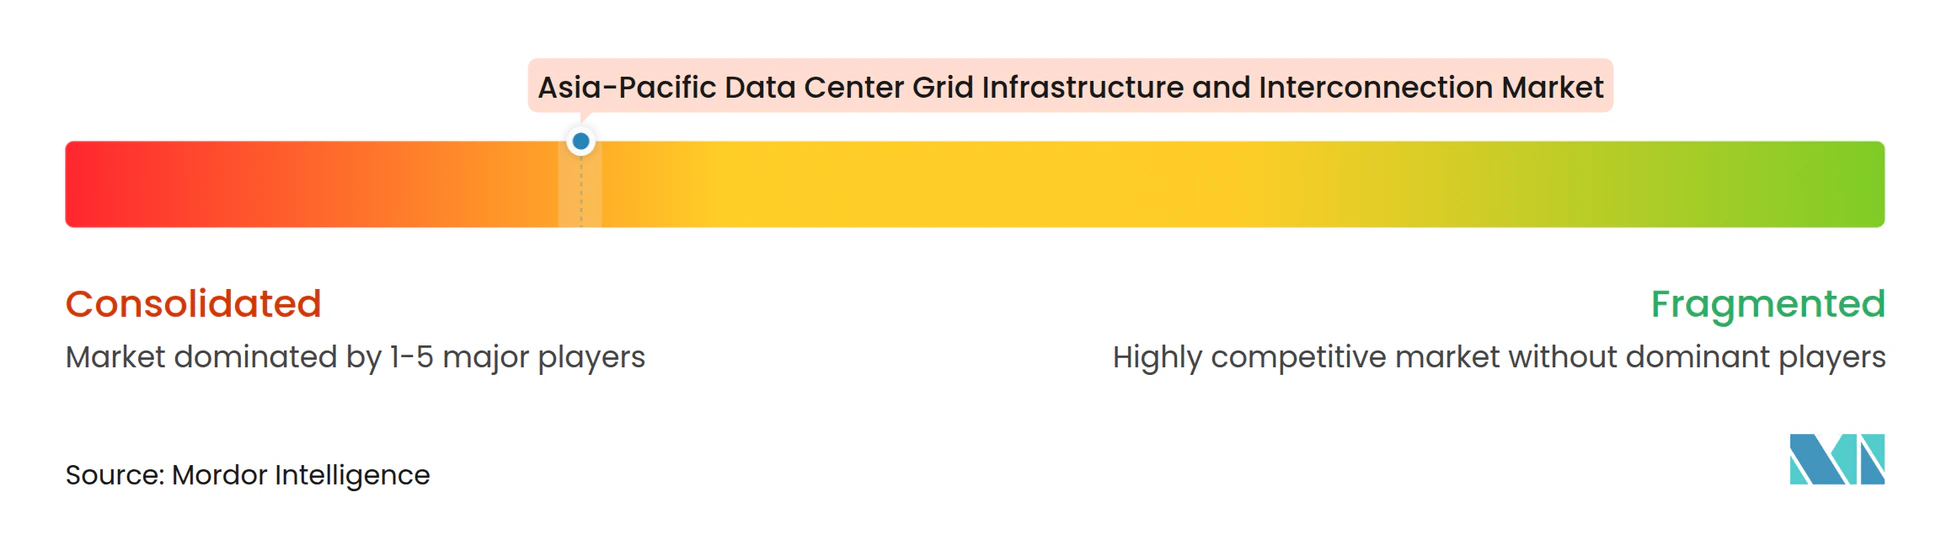
アジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場は、集中した上位層と広範な地域実行スペシャリスト群で構成されています。Schneider Electric、Hitachi Energy、Siemens Energy、ABB、およびGE Vernovaは、高電圧変電所、変圧器、グリッド統合サービスにおいて主導的な地位を占めています。TBEA、NR Electric、LS ELECTRIC、Hyosung Heavy Industries、およびLarsen and Toubroは、地域のプロジェクト実行量の多くを担っています。IEC 61850要件、工場受入試験、および現地型式認証は実質的な参入障壁となっています。日本、オーストラリア、シンガポールでは、機器サプライヤーが入札に参加する前に電力会社要件への適合を実証することが求められます。このため、地域サービスネットワークと過去の電力会社との関係が重要な競争資産となっています。
主要サプライヤーは、機器・エンジニアリング・試運転・長期サービスを組み合わせた統合納入モデルへと移行しています。GE Vernovaは2026年7月にDCI Data Centersとオーストラリアおよびアジア太平洋地域でのガス絶縁スイッチギア、変圧器、送電ソリューションを対象とした3+2年のマスター供給契約に署名しました。[3] この契約は、単独機器発注から管理された インフラストラクチャ供給へのシフトを示しています。EatonとSiemens Energyも2025年6月に統合型モジュール式データセンター建設および標準化されたオンサイト500MW電力発電に関するパートナーシップを発表しました。これらのソリューションは、グリッド接続のタイミングが不確実な状況で有効です。電力会社のアップグレードが完了するまでの間、開発事業者が容量を段階的に構築するのに役立ちます。
韓国のサプライヤーは、密集した場所における土地および接続の制約を緩和する可能性のある技術を追求しています。LS ELECTRICは2026年7月に天安に完全直流配電工場を開設しました。韓国電力公社、LS ELECTRIC、およびLS Cable and Systemは2025年7に154kV相当の容量に対応する23kVケーブルを用いたデータセンター超伝導電力グリッドの開発に関する技術協力協定に署名しました。Hitachi Energyは2027年末までにタイの変圧器生産能力を60%増強するために4億5,500万タイバーツ(1,400万米ドル)を投資しました。
アジア太平洋データセンター グリッドインフラストラクチャおよびインターコネション産業のリーダー企業
-
Schneider Electric SE
-
Hitachi Energy Ltd.
-
Siemens Energy
-
ABB Ltd.
-
GE Vernova Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場 このレポートでカバーされる企業
- Schneider Electric SE
- Hitachi Energy Ltd.
- Siemens Energy AG
- ABB Ltd.
- GE Vernova Inc.
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Toshiba Energy Systems and Solutions Corporation
- Hyosung Heavy Industries Corporation
- TBEA Co., Ltd.
- NR Electric Co., Ltd.
- LS ELECTRIC Co., Ltd.
- Vertiv Holdings Co.
- Powell Industries, Inc.
- Legrand SA
- Huawei Technologies Co., Ltd.
- Delta Electronics, Inc.
- Cummins Inc.
- Caterpillar Inc.
- Larsen and Toubro Limited
最近の産業開発事情 アジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場
- 2026年10月:マレーシアの通商大臣は、データセンター投資家が送電アップグレードのコストを負担し、完全に使用されない場合でも割り当てられたグリッド容量の費用を支払うことを義務付けると発表し、同国の最も急成長するデータセンター市場においてグリッドインターコネクションプロジェクトの初期資本コミットメントを直接引き上げました。
- 2026年8月:L&Tは、L&TのVyoma AI子会社のもと、インド最大のGPU展開となる10,000台のNVIDIA B300チップを用いてチェンナイキャンパスにAIデータセンターを設置するためにクラウドプラットフォームTogether AIから最大1,500 ビリオン インドルピー(1.57 ビリオン 米ドル)相当の受注を確保し、インドがハイパースケールAIインフラの目的地として台頭していることを強調しました。
- 2026年7月:東京電力ホールディングスを含む日本の大手電力会社8社は、2030年代初頭までにAIデータセンターの需要に対応するために全国30か所の変電所の建設または拡充にコミットし、予測されるデータセンター電力需要の2倍超となる1,500万kWの送電容量を追加しました。
- 2026年7月:GE Vernovaは、オーストラリアおよびアジア太平洋地域全体のハイパースケールキャンパス展開向けにガス絶縁スイッチギア、変圧器、電力送電ソリューションを対象としたDCI Data Centersとの3+2年のマスター供給契約に署名し、世界的に逼迫した市場において重要な機器供給を確保しました。
アジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場レポートの調査範囲
アジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場は、アジア太平洋地域全体においてデータセンターを電力グリッドに接続するために開発・設置・アップグレード・保守されるグリッドインフラストラクチャおよびインターコネクションシステムの価値を含みます。
アジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場レポートは、インターコネクションプロジェクトタイプ(新規グリッド接続、既存接続アップグレード、専用送電インフラ、変電所およびグリッドインターコネクションアップグレード)、インフラストラクチャコンポーネント(変電所およびスイッチヤード、電力変圧器、送電線路およびケーブル、スイッチギアおよび保護システム、グリッド接続・制御・監視システム)、電圧レベル(低・中電圧、高電圧、超高電圧)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、地域(中国、インド、日本、オーストラリア、シンガポール、韓国、マレーシア、インドネシア、その他のアジア太平洋)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 新規グリッド接続 |
| 既存接続アップグレード |
| 専用送電インフラ |
| 変電所およびグリッドインターコネクションアップグレード |
| 変電所およびスイッチヤード |
| 電力変圧器 |
| 送電線路およびケーブル |
| スイッチギアおよび保護システム |
| グリッド接続・制御・監視システム |
| 低・中電圧 |
| 高電圧 |
| 超高電圧 |
| 小規模 |
| 規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| シンガポール |
| 韓国 |
| マレーシア |
| インドネシア |
| その他のアジア太平洋 |
| インターコネクションプロジェクトタイプ別 | 新規グリッド接続 |
| 既存接続アップグレード | |
| 専用送電インフラ | |
| 変電所およびグリッドインターコネクションアップグレード | |
| インフラストラクチャコンポーネント別 | 変電所およびスイッチヤード |
| 電力変圧器 | |
| 送電線路およびケーブル | |
| スイッチギアおよび保護システム | |
| グリッド接続・制御・監視システム | |
| 電圧レベル別 | 低・中電圧 |
| 高電圧 | |
| 超高電圧 | |
| データセンター規模別 | 小規模 |
| 規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| 韓国 | |
| マレーシア | |
| インドネシア | |
| その他のアジア太平洋 |
レポートで回答されている主要な質問
アジア太平洋データセンター グリッドインフラストラクチャおよびインターコネクション市場の規模はどのくらいですか?
市場は2026年に12.86 ビリオン 米ドルと評価され、2032年までに28.27 ビリオン 米ドルに達すると推定されており、2027〜2032年のCAGRは13.48%です。
アジア太平洋におけるデータセンターのグリッドインフラストラクチャ支出を牽引しているものは何ですか?
ハイパースケール建設、AIの電力密度、データローカライゼーション要件、および専用高電圧接続の必要性がインフラストラクチャ需要を増大させています。
アジア太平洋で最大のインターコネクションプロジェクトタイプはどれですか?
新規グリッド接続は2026年に41.23%の収益シェアを占めました。これは新規キャンパスが稼働開始前に送電・配電資産を必要とするためです。
最も速く拡大すると予想されるデータセンタータイプはどれですか?
クラウドサービスプロバイダーは、ハイパースケーラーが直接送電接続をますます追求するにつれ、2032年までに14.22%のCAGRで拡大すると予測されています
データセンターインターコネクションインフラの地域需要をリードしている国はどこですか?
中国は2026年に45.51%の収益シェアを占め、データセンターの立地とグリッド投資・再生可能エネルギー計画を調整する政策によって支えられています。
2032年まで最も速く拡大すると予測されている国はどこですか?
インドはデータセンター容量と電力インフラ投資が並行して進展するため、2032年までに15.13%のCAGRで拡大すると予測されています。