
Tamaño y Participación del Mercado de Infraestructura de Red y Conexión de Centros de Datos de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
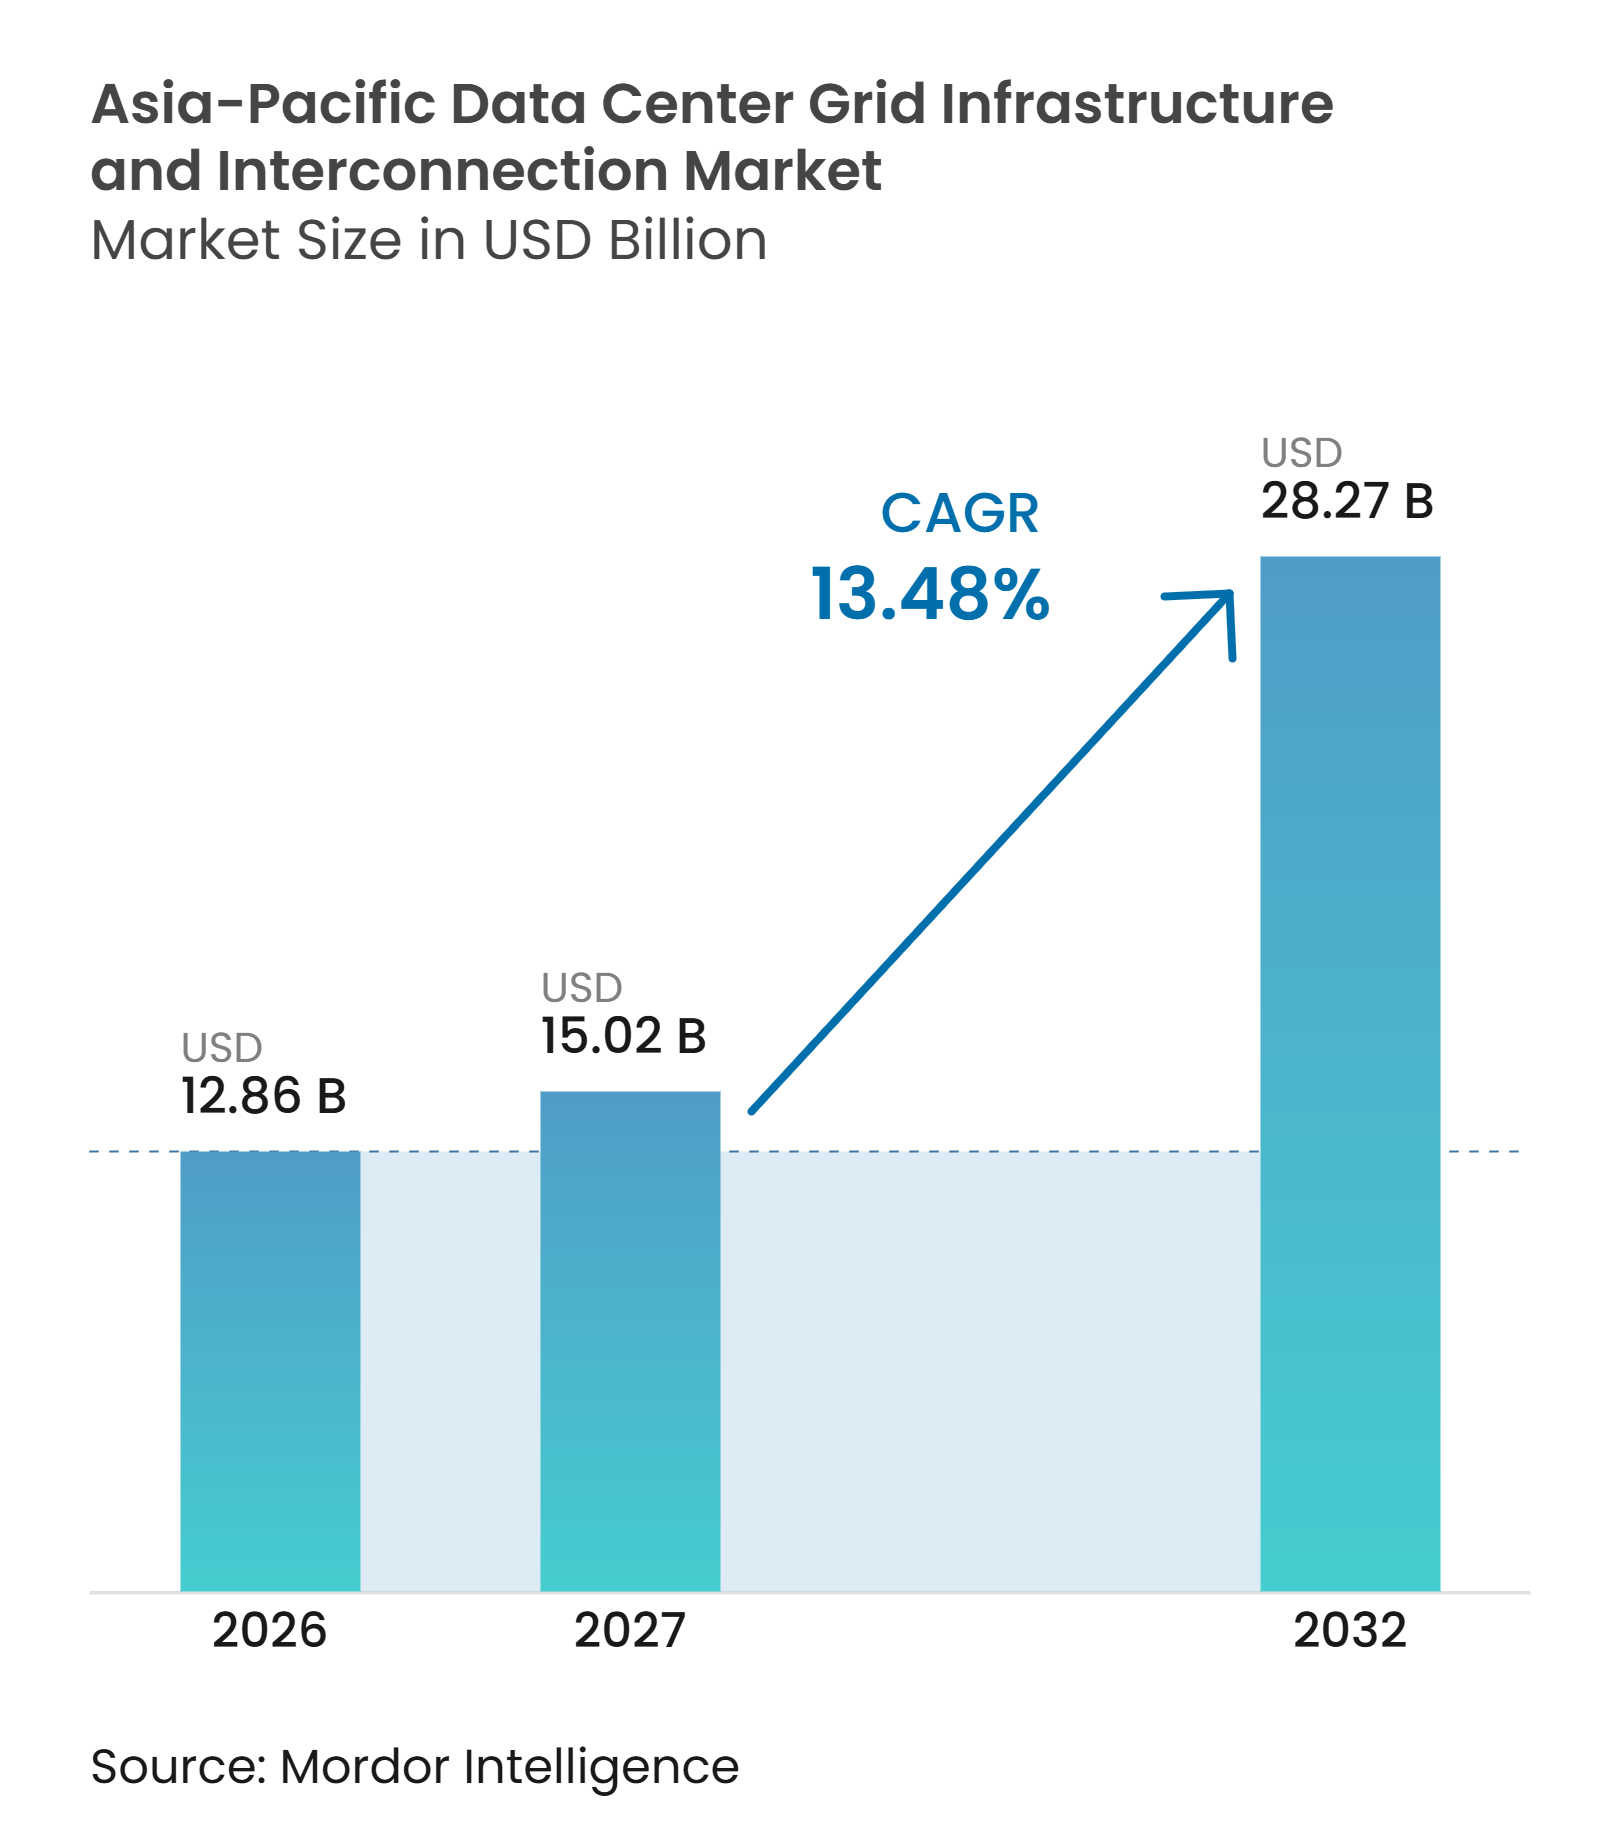
| Tamaño del mercado en el año base (2026) | 12.86 Mil millones de dólares |
| Tamaño del Mercado (2027) | 15.02 Mil millones de dólares |
| Tamaño del Mercado (2032) | 28.27 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.48 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Infraestructura de Red y Conexión de Centros de Datos de Asia-Pacífico por Mordor Intelligence
El tamaño del mercado de infraestructura de red y conexión de centros de datos de Asia-Pacífico fue valorado en 12,86 mil millones de USD en 2026 y se estima que se expandirá desde 15,02 mil millones de USD en 2027 hasta alcanzar los 28,27 mil millones de USD para 2032, a una CAGR del 13,48% durante el período de pronóstico 2027-2032. El mercado de infraestructura de red y conexión de centros de datos de Asia-Pacífico está siendo moldeado por campus más grandes, cargas de cómputo más elevadas y un cambio hacia conexiones de alta tensión dedicadas. La disponibilidad de energía ahora tiene más peso en la selección de sitios que la disponibilidad de terreno, especialmente donde las decisiones de conexión a la red tardan varios años. Las normas nacionales de localización de datos y los programas de inteligencia artificial soberana mantienen la demanda vinculada a las redes nacionales individuales, lo que reduce la capacidad de trasladar cargas de trabajo a ubicaciones con abundancia de energía. Esto respalda una demanda duradera de subestaciones, transformadores, enlaces de transmisión y sistemas de control en toda la región. La competencia favorece a los proveedores que pueden cumplir los requisitos de calificación de las empresas de servicios públicos y ofrecer equipos, ingeniería, puesta en marcha y soporte a largo plazo como un paquete integral, mientras que los desarrolladores necesitan cada vez más coordinar la selección de sitios, el diseño de conexiones, la adquisición, la puesta en marcha y las adiciones de carga por etapas desde la etapa más temprana de planificación del proyecto, en lugar de tratar la interconexión como una actividad de construcción posterior.
Conclusiones Clave del Informe
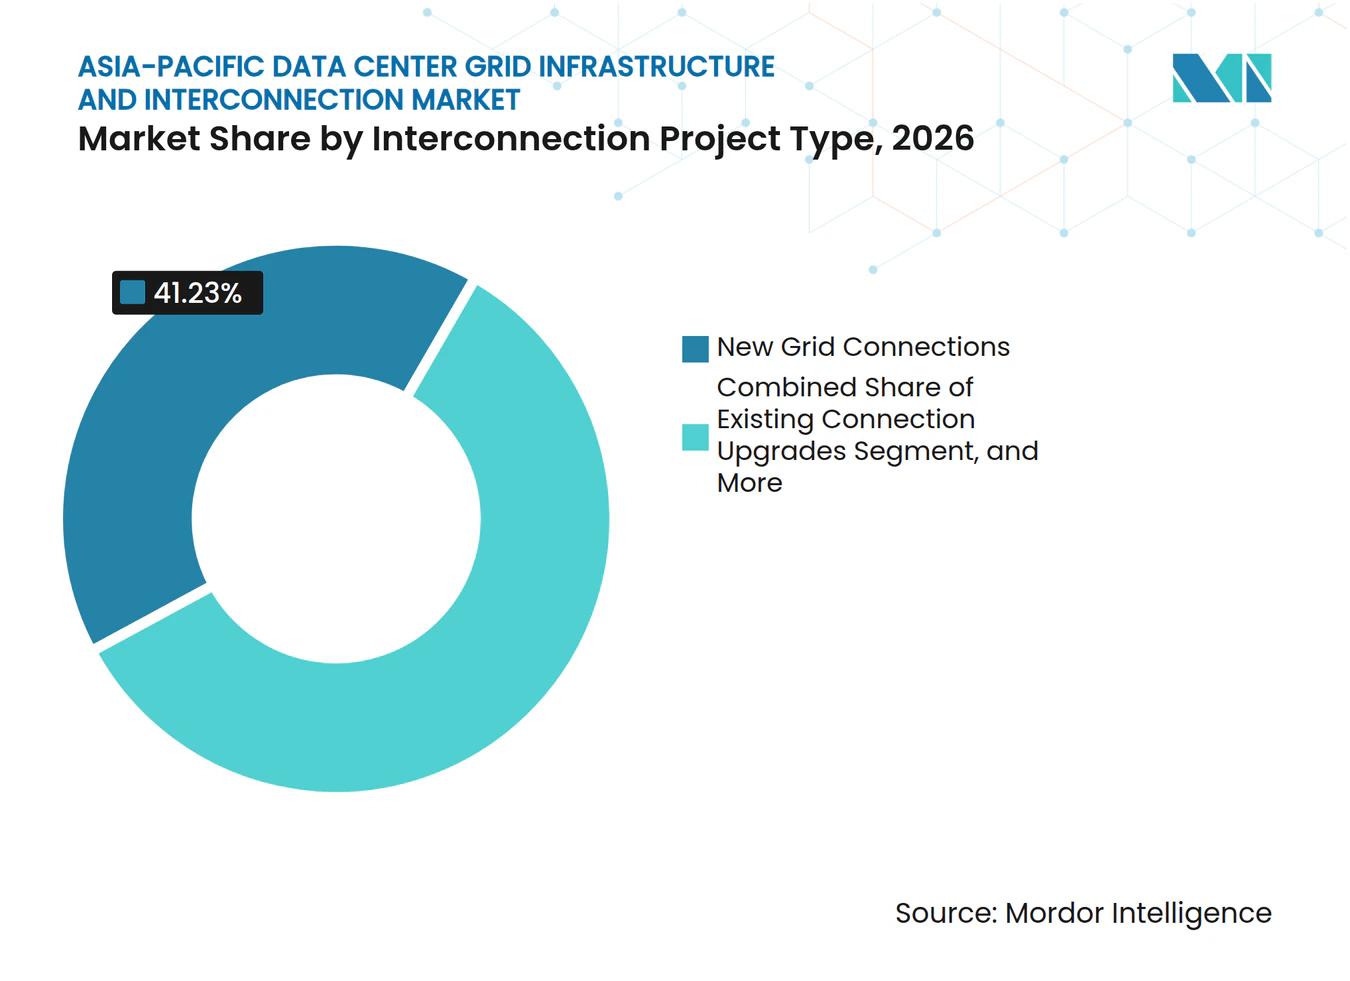
- Por tipo de proyecto de interconexión, las nuevas conexiones a la red representaron el 41,23% de la participación del mercado de infraestructura de red y conexión de centros de datos de Asia-Pacífico en 2026, mientras que se proyecta que las líneas de transmisión y cables se expandirán a una CAGR del 14,28% hasta 2032.
- Por componente de infraestructura, las subestaciones y patios de maniobras representaron el 31,09% del tamaño del mercado de infraestructura de red y conexión de centros de datos de Asia-Pacífico en 2026, mientras que se proyecta que los sistemas de conexión a la red, control y monitoreo se expandirán a una CAGR del 14,37% hasta 2032.
- Por nivel de voltaje, la alta tensión representó el 46,79% de los ingresos en 2026, mientras que se proyecta que la tensión extra-alta se expandirá a una CAGR del 14,17% hasta 2032.
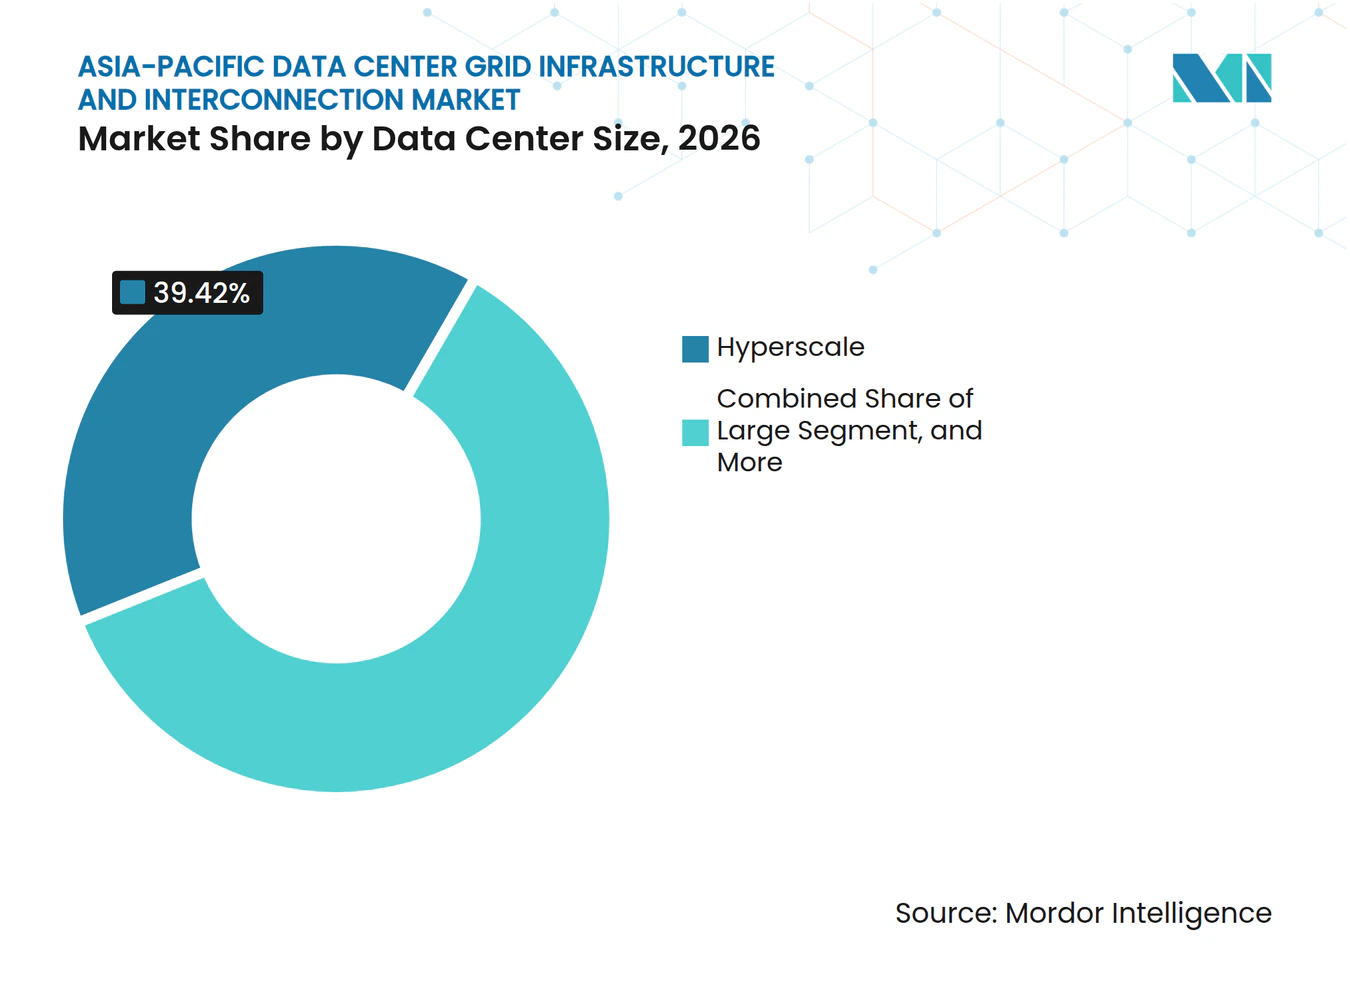
- Por tamaño del centro de datos, las instalaciones a escala hiper representaron el 39,42% de la participación en ingresos en 2026 y se proyecta que se expandirán a una CAGR del 14,26% hasta 2032.
- Por tipo de centro de datos, las instalaciones de colocación representaron el 48,40% de la participación en ingresos en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandirán a una CAGR del 14,22% hasta 2032.
- Por geografía, China representó el 45,51% de la participación en ingresos en 2026, mientras que se proyecta que India se expandirá a una CAGR del 15,13% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Centros de Datos a Escala Hiper y Liderada por Inteligencia Artificial | +3.5% | Global, concentrada en China, Japón, Australia y Singapur | Corto plazo (≤ 2 años) |
| Construcción de Centros de Datos en Terrenos Vírgenes en Mercados Emergentes de Asia-Pacífico | +2.8% | India, Malasia, Indonesia, Tailandia, Vietnam | Mediano plazo (2-4 años) |
| Aumento de la Densidad de Energía y Requisitos de Conexión de Alta Tensión | +2.3% | Núcleo de Asia-Pacífico, con extensión a India, Corea del Sur y Australia | Mediano plazo (2-4 años) |
| Localización de Datos e Incentivos de Infraestructura Digital | +1.9% | India, Indonesia, Japón, Corea del Sur, a nivel nacional | Mediano plazo (2-4 años) |
| Modernización de la Red e Integración de Energías Renovables | +1.5% | China, Australia, Japón y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Retrasos en la Conexión a la Red que Impulsan Soluciones de Energía Modulares y en el Sitio | +0.8% | Japón, Singapur, Corea del Sur, con extensión a Australia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Centros de Datos a Escala Hiper y Liderada por Inteligencia Artificial
El mercado de infraestructura de red y conexión de centros de datos de Asia-Pacífico está respondiendo a grandes nuevas cargas provenientes de campus a escala hiper y enfocados en inteligencia artificial. Los campus individuales ahora superan los 100 MW en algunos casos, y las propuestas australianas se han acercado a los 800 MW. Una subestación dedicada para un único campus digital puede, por tanto, igualar la escala que antes se planificaba para un distrito industrial, con equipos de alta tensión seleccionados en función de la carga de cómputo esperada y la expansión futura. Esto desplaza la adquisición de una decisión de instalaciones a un requisito de planificación de red, y aumenta la demanda de equipos de grado de transmisión en el mercado de infraestructura de red y conexión de centros de datos de Asia-Pacífico. También requiere una coordinación temprana entre el desarrollador, la empresa de servicios públicos, el proveedor de equipos y los equipos de construcción.
Construcción de Centros de Datos en Terrenos Vírgenes en Mercados Emergentes de Asia-Pacífico
La construcción en terrenos vírgenes fuera de China, Japón, Singapur y Australia está ampliando la necesidad de nueva infraestructura de conexión. El Ministerio de Energía de India proyectó 26,3 GW de demanda adicional de electricidad para centros de datos para 2031-32, y se habían presentado 17 GW de solicitudes de conectividad a las Empresas de Transmisión Estatales para mayo de 2026. La inversión anunciada en centros de datos en India superó los 180 mil millones de USD para septiembre de 2026, y los compromisos registrados en los primeros 9 meses de 2026 fueron 3,3 veces el nivel del año completo 2025. Se están planificando nuevas subestaciones de 400 kV y 765 kV en Andhra Pradesh, Odisha y Madhya Pradesh con cronogramas de 12 a 36 meses para atender los proyectos anunciados. El momento de la conexión a la red, más que el financiamiento, se ha convertido en la condición principal para la activación de proyectos en estas ubicaciones. Los proyectos en terrenos vírgenes también requieren nuevos corredores de transmisión que no siguen los derechos de paso existentes de las empresas de servicios públicos, ampliando el alcance del gasto en el mercado de infraestructura de red y conexión de centros de datos de Asia-Pacífico.
Aumento de la Densidad de Energía y Requisitos de Conexión de Alta Tensión
Los clústeres de entrenamiento e inferencia de inteligencia artificial requieren mucha más energía por bastidor que los despliegues empresariales tradicionales. La Agencia Internacional de Energía informó que la densidad de energía de los servidores de inteligencia artificial aumentó 11 veces entre 2020 y 2025. Los clústeres de inteligencia artificial más grandes pueden requerir electricidad a la escala de un centro urbano de tamaño mediano. Esto desplaza las instalaciones de conexiones de 66 kV hacia arreglos de transformadores y subestaciones dedicados de 220 kV o 400 kV. Andhra Pradesh Transco está diseñando una red escalonada de 765 kV, 400 kV y 220 kV para el clúster de Visakhapatnam, que está planificado para atender una carga de energía de TI de 15 GW para 2036-37. Los requisitos de mayor voltaje aumentan el papel de la ingeniería especializada, los sistemas de protección y la coordinación con las empresas de servicios públicos dentro del mercado de infraestructura de red y conexión de centros de datos de Asia-Pacífico.
Localización de Datos e Incentivos de Infraestructura Digital
Las normas de localización de datos y los programas digitales públicos convierten la conectividad a la red en una prioridad de política en varias economías asiáticas. La Administración Nacional de Energía de China exige una planificación coordinada de la red y los centros de datos en su programa piloto de energía y capacidad de cómputo en Mongolia Interior, Qinghai, Xinjiang y Heilongjiang. El programa exige que los nuevos centros de datos de concentración nacional obtengan el 80% de su electricidad de fuentes verdes. La Corporación de Transmisión de Tamil Nadu anunció una subestación aislada en gas de 400/230-110 kV en el Parque Industrial de Ambattur para una carga de centro de datos solicitada de 1.036 MVA. Estos requisitos dirigen a los desarrolladores de proyectos hacia nodos de red específicos y hacen que la infraestructura relacionada sea difícil de reubicar. La inversión resultante es más duradera que la capacidad discrecional porque las cargas de trabajo deben permanecer dentro del país o la región definida por la política. Esto respalda una demanda recurrente en el mercado de infraestructura de red y conexión de centros de datos de Asia-Pacífico, incluso cuando las decisiones de capacidad en la nube cambian en otros lugares.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Largos Plazos de Aprobación de Empresas de Servicios Públicos y Tiempos de Espera para la Conexión a la Red | -2.5% | Japón, Corea del Sur, Australia, con extensión a India | Mediano plazo (2-4 años) |
| Alta Intensidad de Capital y Requisitos de Ingeniería Especializada | -1.8% | Global, más agudo en los mercados emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Restricciones de Suministro de Transformadores y Equipos de Alta Tensión | -1.4% | Núcleo de Asia-Pacífico, amplificado en mercados dependientes de importaciones | Corto plazo (≤ 2 años) |
| Riesgos de Ciberseguridad y Aceptación por Parte de Empresas de Servicios Públicos para Subestaciones Digitales | -0.9% | Japón, Corea del Sur, Australia, Singapur, con expansión a India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Largos Plazos de Aprobación de Empresas de Servicios Públicos y Tiempos de Espera para la Conexión a la Red
Los procesos de aprobación de la red siguen siendo una restricción operativa persistente para los desarrolladores y proveedores de equipos. Las solicitudes de centros de datos en el Gran Tokio alcanzaron los 15,4 millones de kW para junio de 2025, lo que representó el 27% de la demanda máxima de electricidad del área en 2025. Los proyectos pueden esperar hasta 10 años para una decisión de inicio de suministro tras la revisión técnica y regulatoria. En Corea del Sur, el 63% de los centros de datos planificados buscan conexiones en el área metropolitana de Seúl, donde la revisión de capacidad puede tardar hasta 2 años, y más del 53% de las solicitudes de primera instancia recibieron una decisión de suministro no disponible.[1] Los desarrolladores pueden pedir transformadores y aparamenta antes de que la aprobación del sitio sea segura, lo que vincula la capacidad limitada de equipos a cronogramas de proyectos inciertos. Estos retrasos reducen la utilización de equipos y prolongan los plazos de los proyectos en el mercado de infraestructura de red y conexión de centros de datos de Asia-Pacífico.
Alta Intensidad de Capital y Requisitos de Ingeniería Especializada
Las conexiones a nivel de transmisión requieren equipos especializados y equipos de entrega calificados. Un campus a escala hiper de 100 MW con una conexión de 220 kV puede requerir una subestación aislada en gas, transformadores de alta tensión, relés de protección, estudios de red y aprobaciones de empresas de servicios públicos específicas del sitio. Las principales empresas tecnológicas gastaron más de 400 mil millones de USD a nivel mundial en gastos de capital en 2025, y la Agencia Internacional de Energía proyectó un aumento adicional del 75% en 2026. Los recursos limitantes no son solo el capital, sino también los ingenieros de red calificados, las empresas de integración de subestaciones y los instaladores de alta tensión. Los desarrolladores de colocación más pequeños en Indonesia, Vietnam y Tailandia pueden enfrentar rutas más largas hacia la aceptación por parte de las empresas de servicios públicos que los grandes operadores con socios de ingeniería establecidos. Esto otorga a los proveedores con capacidad de servicio regional y experiencia con empresas de servicios públicos una clara ventaja en el mercado de infraestructura de red y conexión de centros de datos de Asia-Pacífico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Proyecto de Interconexión:
Las Nuevas Conexiones Respaldan las Adiciones de CapacidadLas nuevas conexiones a la red representaron el 41,23% de la participación del mercado de infraestructura de red y conexión de centros de datos de Asia-Pacífico en 2026. Esto refleja la necesidad de incorporar una gran nueva capacidad de centros de datos a las redes de transmisión y distribución. Los proyectos de nueva conexión comúnmente incluyen subestaciones, transformadores, sistemas de protección, alimentadores dedicados, estudios de empresas de servicios públicos y acuerdos de capacidad contractual. La infraestructura debe ser pedida y probada antes de que las salas de servidores sean puestas en servicio, incluso cuando el despliegue de servidores sigue un cronograma escalonado. Son especialmente importantes en India, Malasia, Indonesia, Tailandia y Vietnam, donde se están construyendo nuevos campus fuera de los clústeres urbanos maduros. El alcance requerido varía según las condiciones de la red, pero comúnmente se extiende más allá del límite del centro de datos hasta el punto de conexión designado por la empresa de servicios públicos.
Se proyecta que las líneas de transmisión y cables se expandirán a una CAGR del 14,28% hasta 2032. Los campus en terrenos vírgenes frecuentemente requieren corredores de alta tensión dedicados, en lugar de actualizaciones limitadas a las conexiones existentes de las empresas de servicios públicos. IREN firmó un acuerdo de conexión con ElectraNet en junio de 2026 para su campus Bundey de 800 MW en Australia del Sur, asegurando 4 salidas de alimentadores de 330 kV sin actualizaciones de red. Este tipo de acuerdo muestra la escala y el diseño específico de las nuevas conexiones de campus. Las actualizaciones de conexiones existentes siguen siendo relevantes en Japón y Singapur, donde el terreno para nuevas subestaciones es limitado. Las líneas dedicadas están ganando importancia a medida que los operadores a escala hiper buscan acceso de un solo inquilino que evite los límites de compartición de capacidad en las subestaciones gestionadas por empresas de servicios públicos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente de Infraestructura:
Los Sistemas de Monitoreo Digital Superan al Equipamiento FísicoLas subestaciones y patios de maniobras representaron el 31,09% del mercado de infraestructura de red y conexión de centros de datos de Asia-Pacífico en 2026. Forman la interfaz entre los sistemas de transmisión y las entradas de alta tensión de los centros de datos. Los transformadores de potencia, las líneas de transmisión y cables, y los sistemas de aparamenta y protección conforman el resto del requisito principal de infraestructura física. Cada componente debe cumplir con los estándares locales de las empresas de servicios públicos y coordinarse con el perfil de energía planificado del sitio. Los equipos aislados en gas son importantes en áreas con restricciones de terreno, particularmente en mercados densos. Los proveedores también necesitan capacidad local de puesta en marcha y servicio porque los activos de conexión se operan bajo condiciones de aceptación de las empresas de servicios públicos.
Se proyecta que los sistemas de conexión a la red, control y monitoreo se expandirán a una CAGR del 14,37% hasta 2032. Las empresas de servicios públicos exigen cada vez más monitoreo en tiempo real, aislamiento automático de fallas y capacidades de comunicación IEC 61850 para grandes nuevas cargas. Una investigación publicada en el IEEE Internet of Things Journal señaló que la arquitectura de subestaciones digitales IEC 61850 puede mejorar las operaciones al tiempo que amplía la superficie de ciberataques, lo que requiere controles en capas. Esto añade requisitos de ciberseguridad y gestión de datos al alcance de la ingeniería. La Red de Energía TEPCO de Japón y la Corporación de Energía Eléctrica de Corea se encuentran entre las empresas de servicios públicos que buscan integrar el monitoreo avanzado como parte de la aprobación de conexiones. El segmento es, por tanto, tanto un requisito de cumplimiento como un punto de diferenciación para los proveedores que atienden el mercado de infraestructura de red y conexión de centros de datos de Asia-Pacífico.
Por Nivel de Voltaje:
La Tensión Extra-Alta Gana Terreno con la Escala de los CampusLas conexiones de alta tensión representaron el 46,79% de los ingresos en 2026. Siguen siendo la principal opción de conexión para los sitios a escala hiper y de gran colocación en toda la región. Los equipos de alta tensión proporcionan la capacidad y la calidad de energía requeridas para cargas de cómputo densas. También admite una estructura de conexión directa que reduce la dependencia de los activos de distribución de menor tensión. Las empresas de servicios públicos utilizan estos arreglos para definir el punto de conexión y las responsabilidades de protección del centro de datos. El mercado de infraestructura de red y conexión de centros de datos de Asia-Pacífico continúa dependiendo de configuraciones de alta tensión, en las que los campus requieren cargas sustanciales y estables.
Se proyecta que la tensión extra-alta se expandirá a una CAGR del 14,17% hasta 2032. Los campus de inteligencia artificial más grandes favorecen las conexiones a nivel de transmisión que reducen las pérdidas de distribución y admiten cargas densas de GPU. La red planificada de 765 kV, 400 kV y 220 kV de Andhra Pradesh Transco para Visakhapatnam ilustra este cambio. La Comisión Reguladora de Electricidad de Maharashtra aprobó una subestación aislada en gas de 400/220 kV en Ambernath bajo un marco de instalación de distribución dedicada. Las conexiones de baja y media tensión seguirán siendo relevantes para los sitios empresariales y de borde. Su participación en el gasto probablemente disminuirá a medida que aumenten los requisitos promedio de energía de los campus.
Por Tamaño del Centro de Datos:
Las Instalaciones a Escala Hiper Lideran la Demanda y la ExpansiónLos centros de datos a escala hiper representaron el 39,42% de los ingresos en 2026 y se proyecta que crecerán a una CAGR del 14,26% hasta 2032. Esto convierte a la escala hiper en la categoría de tamaño de centro de datos más grande y de más rápida expansión en el mercado de infraestructura de red y conexión de centros de datos de Asia-Pacífico. Los grandes campus necesitan subestaciones dedicadas, alimentadores de alta tensión y capacidad de transformadores cuidadosamente coordinada. La concentración de la demanda en estos proyectos mantiene a los proveedores enfocados en equipos capaces de manejar cargas grandes y continuas, con márgenes de capacidad para adiciones escalonadas. También significa que cada sitio puede requerir una planificación normalmente asociada con una red industrial local. El gran requisito de conexión puede hacer que la secuencia de entrega de los activos de red sea tan importante como la secuencia de construcción del centro de datos.
Los centros de datos grandes forman el siguiente nivel de demanda de conexión. Estos operadores han superado las configuraciones de media tensión pero pueden no necesitar la arquitectura completa de un campus a escala hiper. Las instalaciones pequeñas y medianas se están volviendo más relevantes a medida que la computación en el borde y los programas de localización de datos trasladan las cargas de trabajo a ciudades secundarias. Esto es visible en India, Indonesia y Vietnam, donde la capacidad local puede respaldar servicios que no pueden ubicarse únicamente en centros regionales. El requisito de equipos por sitio es menor, pero el número de proyectos puede ser significativo. Los proveedores necesitarán gamas de productos que se adapten tanto a los grandes campus como a las instalaciones distribuidas sin debilitar el cumplimiento de los estándares de las empresas de servicios públicos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
La Colocación Mantiene la Escala Mientras los Proveedores de Servicios en la Nube Añaden Conexiones DirectasLas instalaciones de colocación representaron el 48,40% de los ingresos del mercado en 2026. Su posición refleja marcos de interconexión establecidos y una gran cartera de suministro en las principales ubicaciones de Asia-Pacífico. Los proveedores de colocación típicamente despliegan subestaciones de alta tensión dedicadas como parte de la infraestructura del campus. Esto crea una demanda de larga duración de transformadores, aparamenta, sistemas de monitoreo y cables. Su modelo de múltiples inquilinos admite diseños de infraestructura repetibles, aunque cada conexión a la empresa de servicios públicos debe ser aprobada localmente. El mercado de infraestructura de red y conexión de centros de datos de Asia-Pacífico se beneficia de esta base de capacidad de colocación operativa y planificada.
Se proyecta que los proveedores de servicios en la nube se expandirán a una CAGR del 14,22% hasta 2032. Los programas de autoconstrucción de los operadores a escala hiper utilizan cada vez más conexiones de transmisión directa en lugar de depender únicamente de las relaciones de colocación. Esto crea demanda de paquetes de conexión personalizados, a menudo de tensión extra-alta. Los proveedores de nube especializada han añadido otra fuente de demanda de computación de alto rendimiento entre los formatos tradicionales de nube y colocación. Las instalaciones empresariales y de borde continúan atendiendo requisitos de menor tensión, especialmente en ciudades secundarias. En conjunto, estos formatos crean una amplia gama de necesidades de conexión a la red, desde subestaciones de colocación estandarizadas hasta proyectos de transmisión de un solo campus.
Análisis Geográfico
China representó el 45,51% de la participación del mercado de infraestructura de red y conexión de centros de datos de Asia-Pacífico en 2026. Su posición está respaldada por directivas nacionales que coordinan la capacidad de cómputo y la planificación de la red eléctrica a nivel provincial. La Administración Nacional de Energía introdujo proyectos piloto en Mongolia Interior, Qinghai, Xinjiang, Heilongjiang, Beijing-Tianjin-Hebei y el Delta del Río Yangtze. Los centros de datos de Beijing consumieron 534 millones de kWh de electricidad verde en el primer trimestre de 2026. Se espera que los nuevos centros de datos de concentración nacional cumplan un objetivo del 80% de electricidad verde bajo el marco de Certificados Verdes.[2] Esta estructura de política vincula la demanda a la inversión en la red, haciéndola menos expuesta a los ciclos de capacidad a corto plazo.
Se proyecta que India se expandirá a una CAGR del 15,13% hasta 2032, la tasa más alta entre las geografías cubiertas. La capacidad operativa de centros de datos alcanzó los 1.789 MW en el primer semestre de 2026, con 509 MW en construcción y 3.351 MW en la cartera planificada. El Ministerio de Energía proyectó 26,3 GW de demanda adicional de electricidad para centros de datos para 2031-32. India también tenía 154 proyectos de transmisión interestatales en construcción, que cubrían 39.792 km de circuito y 401.510 MVA de capacidad de transformación. Las aprobaciones de centros de datos pueden tardar meses, mientras que los proyectos de transmisión tardan años en ponerse en servicio. Japón ocupó la tercera posición regional más grande, y 8 grandes empresas eléctricas se comprometieron en julio de 2026 a construir o ampliar 30 subestaciones, añadiendo 15 millones de kW de capacidad.
Australia tenía 9 GW de capacidad de centros de datos en la cola de conexión del Operador del Mercado de Energía de Australia al 30 de junio de 2026, cubriendo 17 proyectos en Nueva Gales del Sur, Victoria y Australia del Sur. AusNet tenía 8 GW de solicitudes de conexión de centros de datos en su cartera. Hyosung Heavy Industries firmó un acuerdo de suministro exclusivo de 5 años valorado en 310 mil millones de KRW (224 millones de USD) con AusNet para transformadores y reactores de ultra-alta tensión. Malasia tenía 49 centros de datos con acuerdos de suministro eléctrico que totalizaban 7,1 GW de demanda potencial máxima a septiembre de 2025, y las estimaciones gubernamentales situaban la posible demanda de electricidad de los centros de datos en 12,9 GW para 2030. Singapur, Corea del Sur, Indonesia y el Resto de Asia-Pacífico representan la demanda restante. Singapur utiliza un proceso de convocatoria de solicitudes y exige que las nuevas instalaciones cumplan una efectividad en el uso de energía de 1,3 o inferior, mientras que Corea del Sur enfrenta una demanda concentrada en Seúl.
Panorama Competitivo
Concentración del Mercado
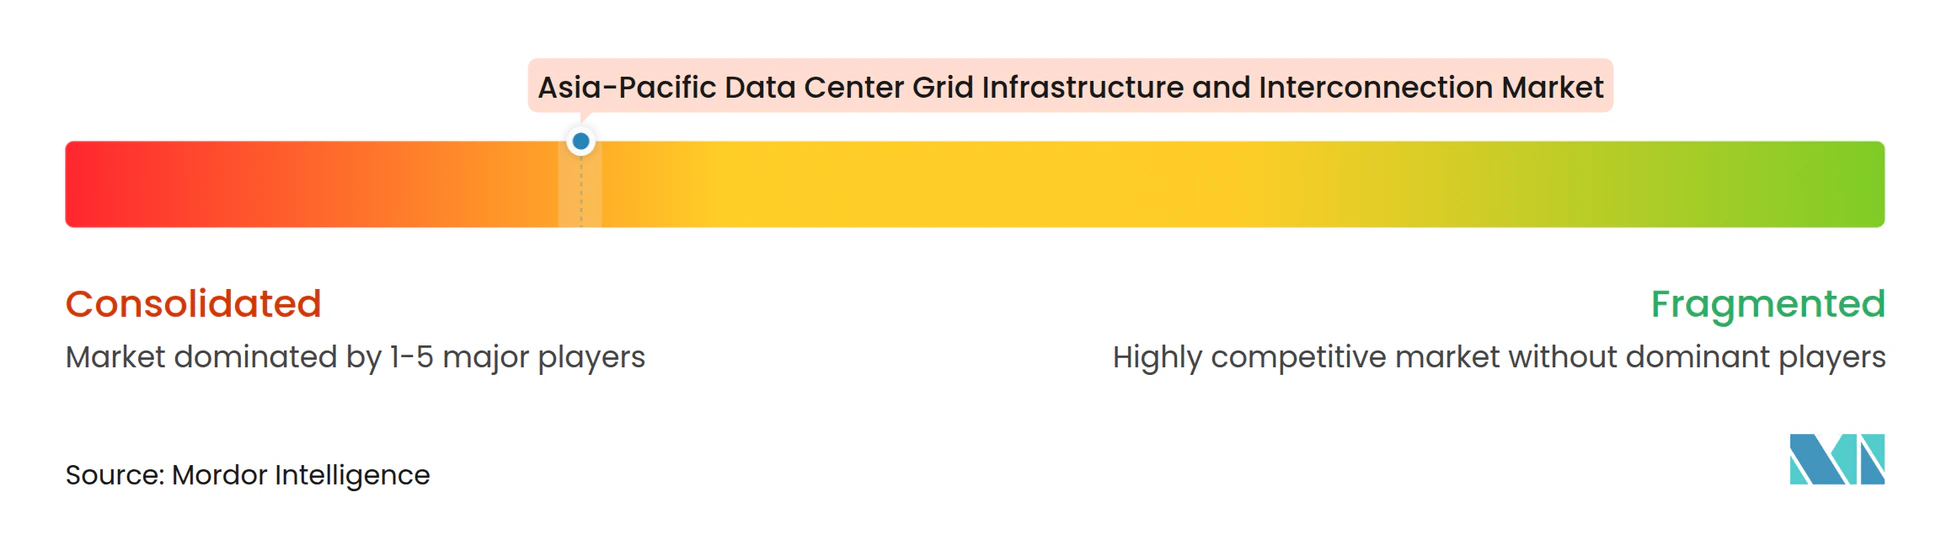
El mercado de infraestructura de red y conexión de centros de datos de Asia-Pacífico tiene un nivel líder concentrado y un amplio grupo de especialistas en ejecución regional. Schneider Electric, Hitachi Energy, Siemens Energy, ABB y GE Vernova ocupan posiciones de liderazgo en subestaciones de alta tensión, transformadores y servicios de integración a la red. TBEA, NR Electric, LS ELECTRIC, Hyosung Heavy Industries y Larsen and Toubro contribuyen con gran parte del volumen de ejecución de proyectos regionales. Los requisitos de IEC 61850, las pruebas de aceptación en fábrica y la certificación de tipo local representan barreras prácticas de entrada. Japón, Australia y Singapur exigen que los proveedores de equipos demuestren el cumplimiento de los requisitos de las empresas de servicios públicos antes de participar en licitaciones. Esto convierte las redes de servicio regional y las relaciones previas con empresas de servicios públicos en activos competitivos importantes.
Los principales proveedores están avanzando hacia modelos de entrega integrados que combinan equipos, ingeniería, puesta en marcha y servicio a largo plazo. GE Vernova firmó un acuerdo maestro de suministro de 3+2 años con DCI Data Centers en julio de 2026 para aparamenta aislada en gas, transformadores y soluciones de transmisión en Australia y Asia-Pacífico.[3] El acuerdo ilustra un cambio de pedidos de equipos independientes al suministro de infraestructura gestionada. Eaton y Siemens Energy también anunciaron una asociación en junio de 2025 para la construcción integrada de centros de datos modulares y la generación de energía estandarizada en el sitio de 500 MW. Estas ofertas son relevantes donde el momento de la conexión a la red es incierto. Pueden ayudar a los desarrolladores a escalonar la capacidad mientras se completan las actualizaciones de las empresas de servicios públicos.
Los proveedores coreanos están desarrollando tecnologías que pueden reducir las limitaciones de terreno y conexión en ubicaciones densas. LS ELECTRIC inauguró una fábrica de distribución totalmente en corriente continua en Cheonan en julio de 2026. La Corporación de Energía Eléctrica de Corea, LS ELECTRIC y LS Cable and System firmaron un acuerdo de cooperación técnica en julio de 2025 para desarrollar una red eléctrica superconductora para centros de datos utilizando cable de 23 kV para una capacidad equivalente a 154 kV. Hitachi Energy invirtió 455 millones de THB (14 millones de USD) para aumentar la capacidad de producción de transformadores en Tailandia en un 60% para finales de 2027.
Líderes de la Industria de Infraestructura de Red y Conexión de Centros de Datos de Asia-Pacífico
-
Schneider Electric SE
-
Hitachi Energy Ltd.
-
Siemens Energy
-
ABB Ltd.
-
GE Vernova Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Infraestructura de Red y Conexión de Centros de Datos de Asia-Pacífico Empresas cubiertas en este informe
- Schneider Electric SE
- Hitachi Energy Ltd.
- Siemens Energy AG
- ABB Ltd.
- GE Vernova Inc.
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Toshiba Energy Systems and Solutions Corporation
- Hyosung Heavy Industries Corporation
- TBEA Co., Ltd.
- NR Electric Co., Ltd.
- LS ELECTRIC Co., Ltd.
- Vertiv Holdings Co.
- Powell Industries, Inc.
- Legrand SA
- Huawei Technologies Co., Ltd.
- Delta Electronics, Inc.
- Cummins Inc.
- Caterpillar Inc.
- Larsen and Toubro Limited
Desarrollos recientes de la industria en Mercado de Infraestructura de Red y Conexión de Centros de Datos de Asia-Pacífico
- Octubre de 2026: El ministro de comercio de Malasia anunció que los inversores en centros de datos ahora deben asumir el costo de las actualizaciones de transmisión y pagar por la capacidad de red asignada incluso si no se utiliza completamente, lo que eleva directamente el compromiso de capital inicial para los proyectos de interconexión a la red en el mercado de centros de datos de más rápido crecimiento del país.
- Agosto de 2026: L&T obtuvo un pedido valorado en hasta 150 mil millones de INR (1,57 mil millones de USD) de la plataforma en la nube Together AI para albergar un centro de datos de inteligencia artificial en su campus de Chennai utilizando 10.000 chips NVIDIA B300, el mayor despliegue de GPU en India, bajo la subsidiaria Vyoma AI de L&T, lo que subraya la emergencia de India como destino de infraestructura de inteligencia artificial a escala hiper.
- Julio de 2026: Las 8 principales empresas eléctricas de Japón, incluida Tokyo Electric Power Company Holdings, se comprometieron a construir o ampliar 30 subestaciones en todo el país para satisfacer la demanda de centros de datos de inteligencia artificial, añadiendo 15 millones de kW de capacidad de transmisión, más del doble de la demanda proyectada de electricidad para centros de datos, para principios de la década de 2030.
- Julio de 2026: GE Vernova firmó un Acuerdo Maestro de Suministro de 3+2 años con DCI Data Centers que cubre aparamenta aislada en gas, transformadores y soluciones de transmisión de energía para despliegues de campus a escala hiper en Australia y la región de Asia-Pacífico, asegurando el suministro de equipos críticos en un mercado globalmente restringido.
Alcance del Informe del Mercado de Infraestructura de Red y Conexión de Centros de Datos de Asia-Pacífico
El Mercado de Infraestructura de Red y Conexión de Centros de Datos de Asia-Pacífico incluye el valor de los sistemas de infraestructura de red e interconexión desarrollados, instalados, actualizados y mantenidos para vincular los centros de datos a las redes eléctricas de las empresas de servicios públicos en toda la región de Asia-Pacífico.
El Informe del Mercado de Infraestructura de Red y Conexión de Centros de Datos de Asia-Pacífico está segmentado por Tipo de Proyecto de Interconexión (Nuevas Conexiones a la Red, Actualizaciones de Conexiones Existentes, Infraestructura de Transmisión Dedicada y Actualizaciones de Subestaciones e Interconexión a la Red), Componente de Infraestructura (Subestaciones y Patios de Maniobras, Transformadores de Potencia, Líneas de Transmisión y Cables, Sistemas de Aparamenta y Protección, y Sistemas de Conexión a la Red, Control y Monitoreo), Nivel de Voltaje (Baja y Media Tensión, Alta Tensión y Tensión Extra-Alta), Tamaño del Centro de Datos (Pequeño, Mediano, Grande y Escala Hiper), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSP] y Empresarial y de Borde) y Geografía (China, India, Japón, Australia, Singapur, Corea del Sur, Malasia, Indonesia y Resto de Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Nuevas Conexiones a la Red |
| Actualizaciones de Conexiones Existentes |
| Infraestructura de Transmisión Dedicada |
| Actualizaciones de Subestaciones e Interconexión a la Red |
| Subestaciones y Patios de Maniobras |
| Transformadores de Potencia |
| Líneas de Transmisión y Cables |
| Sistemas de Aparamenta y Protección |
| Sistemas de Conexión a la Red, Control y Monitoreo |
| Baja y Media Tensión |
| Alta Tensión |
| Tensión Extra-Alta |
| Pequeño |
| Mediano |
| Grande |
| Escala Hiper |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| China |
| India |
| Japón |
| Australia |
| Singapur |
| Corea del Sur |
| Malasia |
| Indonesia |
| Resto de Asia-Pacífico |
| Por Tipo de Proyecto de Interconexión | Nuevas Conexiones a la Red |
| Actualizaciones de Conexiones Existentes | |
| Infraestructura de Transmisión Dedicada | |
| Actualizaciones de Subestaciones e Interconexión a la Red | |
| Por Componente de Infraestructura | Subestaciones y Patios de Maniobras |
| Transformadores de Potencia | |
| Líneas de Transmisión y Cables | |
| Sistemas de Aparamenta y Protección | |
| Sistemas de Conexión a la Red, Control y Monitoreo | |
| Por Nivel de Voltaje | Baja y Media Tensión |
| Alta Tensión | |
| Tensión Extra-Alta | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Escala Hiper | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Corea del Sur | |
| Malasia | |
| Indonesia | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de infraestructura de red y conexión de centros de datos de Asia-Pacífico?
El mercado fue valorado en 12,86 mil millones de USD en 2026 y se estima que alcanzará los 28,27 mil millones de USD para 2032, con una CAGR del 13,48% de 2027 a 2032.
¿Qué está impulsando el gasto en infraestructura de red para centros de datos en Asia-Pacífico?
La construcción a escala hiper, la densidad de energía de la inteligencia artificial, los requisitos de localización de datos y la necesidad de conexiones de alta tensión dedicadas están aumentando la demanda de infraestructura.
¿Cuál es el tipo de proyecto de interconexión más grande en Asia-Pacífico?
Las nuevas conexiones a la red representaron el 41,23% de la participación en ingresos en 2026 porque los nuevos campus requieren activos de transmisión y distribución antes de comenzar las operaciones.
¿Qué tipo de centro de datos se espera que se expanda más rápidamente?
Se proyecta que los proveedores de servicios en la nube se expandirán a una CAGR del 14,22% hasta 2032, ya que los operadores a escala hiper buscan cada vez más conexiones de transmisión directa.
¿Qué país lidera la demanda regional de infraestructura de interconexión de centros de datos?
China representó el 45,51% de la participación en ingresos en 2026, respaldada por políticas que coordinan las ubicaciones de los centros de datos con la inversión en la red y la planificación de electricidad renovable.
¿Qué país se proyecta que se expanda más rápidamente hasta 2032?
Se proyecta que India se expandirá a una CAGR del 15,13% hasta 2032, a medida que la capacidad de los centros de datos y la inversión en infraestructura eléctrica avanzan en paralelo.