
Marktgröße und Marktanteil des Marktes für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
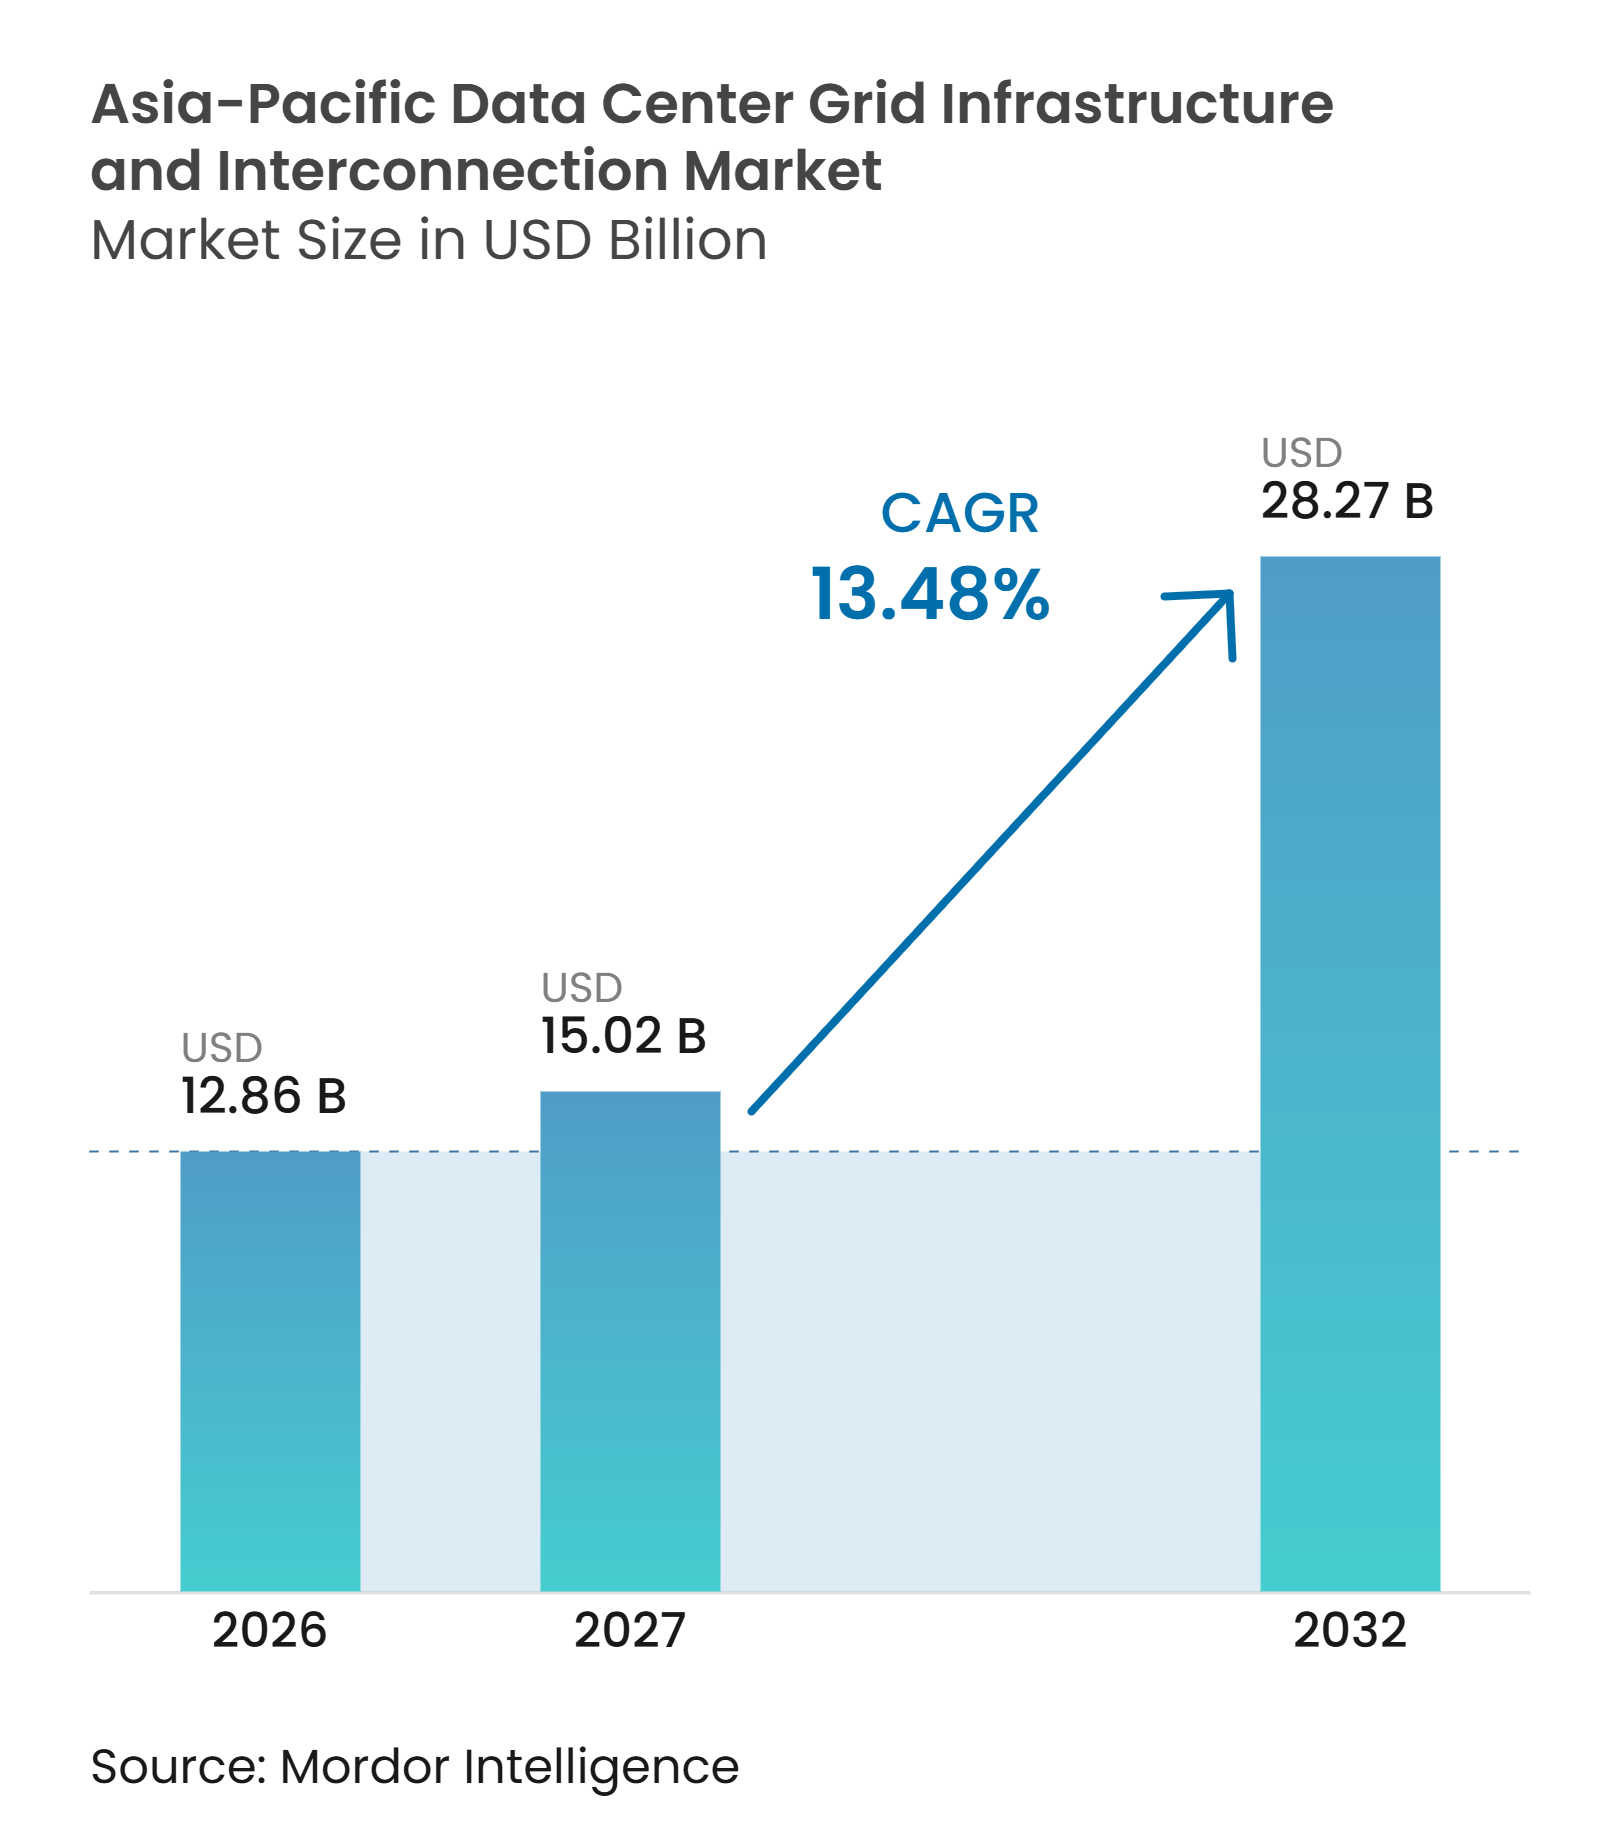
| Marktgröße im Basisjahr (2026) | 12.86 Milliarden US-Dollar |
| Marktgröße (2027) | 15.02 Milliarden US-Dollar |
| Marktgröße (2032) | 28.27 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.48 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum wurde im Jahr 2026 auf 12,86 Milliarden USD geschätzt und wird voraussichtlich von 15,02 Milliarden USD im Jahr 2027 auf 28,27 Milliarden USD bis 2032 anwachsen, bei einem CAGR von 13,48% während des Prognosezeitraums 2027–2032. Der Markt für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum wird durch größere Campus-Anlagen, höhere Rechenlasten und eine Verlagerung hin zu dedizierten Hochspannungsanschlüssen geprägt. Die Verfügbarkeit von Strom hat bei der Standortwahl inzwischen mehr Gewicht als die Verfügbarkeit von Grundstücken, insbesondere dort, wo Netzanschlussentscheidungen mehrere Jahre in Anspruch nehmen. Nationale Datenlokalisierungsvorschriften und souveräne KI-Programme halten die Nachfrage an einzelne nationale Netze gebunden, was die Möglichkeit einschränkt, Arbeitslasten an stromreiche Standorte zu verlagern. Dies stützt eine dauerhafte Nachfrage nach Umspannwerken, Transformatoren, Übertragungsleitungen und Steuerungssystemen in der gesamten Region. Der Wettbewerb begünstigt Lieferanten, die Qualifikationsanforderungen der Versorgungsunternehmen erfüllen und Ausrüstung, Engineering, Inbetriebnahme sowie langfristigen Support als Gesamtpaket anbieten können, während Projektentwickler zunehmend Standortauswahl, Anschlussplanung, Beschaffung, Inbetriebnahme und stufenweise Lasterhöhungen bereits in der frühesten Projektplanungsphase koordinieren müssen, anstatt die Interkonnektivität als nachgelagerte Bauaktivität zu behandeln.
Wichtigste Erkenntnisse des Berichts
- Nach Interkonnektivitätsprojekttyp hielten neue Netzanschlüsse im Jahr 2026 einen Marktanteil von 41,23% am Markt für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum, während Übertragungsleitungen und Kabel bis 2032 voraussichtlich mit einem CAGR von 14,28% wachsen werden.
- Nach Infrastrukturkomponente entfielen Umspannwerke und Schaltanlagen im Jahr 2026 auf 31,09% der Marktgröße für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum, während Netzanschluss-, Steuerungs- und Überwachungssysteme bis 2032 voraussichtlich mit einem CAGR von 14,37% wachsen werden.
- Nach Spannungsebene entfiel Hochspannung im Jahr 2026 auf 46,79% des Umsatzes, während Höchstspannung bis 2032 voraussichtlich mit einem CAGR von 14,17% wachsen wird.
- Nach Datenzentrum-Größe hielten Hyperscale-Anlagen im Jahr 2026 einen Umsatzanteil von 39,42% und werden bis 2032 voraussichtlich mit einem CAGR von 14,26% wachsen.
- Nach Datenzentrum-Typ hielten Colocation-Anlagen im Jahr 2026 einen Umsatzanteil von 48,40%, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 14,22% wachsen werden.
- Nach Geografie hielt China im Jahr 2026 einen Umsatzanteil von 45,51%, während Indien bis 2032 voraussichtlich mit einem CAGR von 15,13% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Hyperscale- und KI-gesteuerten Datenzentren | +3.5% | Global, konzentriert in China, Japan, Australien und Singapur | Kurzfristig (≤ 2 Jahre) |
| Greenfield-Datenzentrum-Bau in aufstrebenden Märkten des asiatisch-pazifischen Raums | +2.8% | Indien, Malaysia, Indonesien, Thailand, Vietnam | Mittelfristig (2–4 Jahre) |
| Steigende Leistungsdichte und Anforderungen an Hochspannungsanschlüsse | +2.3% | Kernbereich des asiatisch-pazifischen Raums, mit Ausstrahlungseffekten auf Indien, Südkorea und Australien | Mittelfristig (2–4 Jahre) |
| Datenlokalisierung und Anreize für digitale Infrastruktur | +1.9% | Indien, Indonesien, Japan, Südkorea auf nationaler Ebene | Mittelfristig (2–4 Jahre) |
| Netzmodernisierung und Integration erneuerbarer Energien | +1.5% | China, Australien, Japan und Südostasien | Langfristig (≥ 4 Jahre) |
| Netzanschlussverzögerungen als Treiber für modulare und standortgebundene Stromlösungen | +0.8% | Japan, Singapur, Südkorea, mit Ausstrahlungseffekten auf Australien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Hyperscale- und KI-gesteuerten Datenzentren
Der Markt für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum reagiert auf große neue Lasten aus Hyperscale- und KI-fokussierten Campus-Anlagen. Einzelne Campus-Anlagen überschreiten in einigen Fällen inzwischen 100 MW, und australische Vorhaben haben sich 800 MW angenähert. Ein dediziertes Umspannwerk für einen einzelnen digitalen Campus kann daher die Größenordnung erreichen, die einst für ein Industriegebiet geplant wurde, wobei Hochspannungsanlagen auf die erwartete Rechenlast und künftige Erweiterungen ausgelegt werden. Dies verlagert die Beschaffung von einer Facility-Entscheidung hin zu einer Netzplanungsanforderung und erhöht die Nachfrage nach Übertragungsanlagen im Markt für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum. Es erfordert auch eine frühzeitige Koordination zwischen Projektentwickler, Versorgungsunternehmen, Ausrüstungslieferant und Bauteams.
Greenfield-Datenzentrum-Bau in aufstrebenden Märkten des asiatisch-pazifischen Raums
Greenfield-Bau außerhalb Chinas, Japans, Singapurs und Australiens erweitert den Bedarf an neuer Anschlussinfrastruktur. Das indische Ministerium für Energie prognostizierte bis 2031–32 einen zusätzlichen Strombedarf von 26,3 GW für Datenzentren, und bis Mai 2026 waren bei den staatlichen Übertragungsunternehmen Konnektivitätsanträge über 17 GW eingereicht worden. Die angekündigten Investitionen in indische Datenzentren überstiegen bis September 2026 180 Milliarden USD, und die in den ersten 9 Monaten des Jahres 2026 verzeichneten Zusagen waren 3,3-mal so hoch wie das Gesamtjahresniveau von 2025. Neue 400-kV- und 765-kV-Umspannwerke in Andhra Pradesh, Odisha und Madhya Pradesh werden auf 12- bis 36-monatigen Zeitplänen geplant, um angekündigte Projekte zu versorgen. Der Zeitpunkt des Netzanschlusses, nicht die Finanzierung, ist an diesen Standorten zur Hauptbedingung für die Projektaktivierung geworden. Greenfield-Projekte erfordern auch neue Übertragungskorridore, die nicht den bestehenden Leitungsrechten der Versorgungsunternehmen folgen, was den Umfang der Ausgaben im Markt für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum erweitert.
Steigende Leistungsdichte und Anforderungen an Hochspannungsanschlüsse
KI-Training- und Inferenz-Cluster benötigen weit mehr Strom pro Rack als herkömmliche Unternehmensbereitstellungen. Die Internationale Energieagentur berichtete, dass die Leistungsdichte von KI-Servern zwischen 2020 und 2025 um das 11-Fache gestiegen ist. Größere KI-Cluster können Strom in der Größenordnung eines mittelgroßen städtischen Zentrums benötigen. Dies verlagert Anlagen von 66-kV-Anschlüssen hin zu dedizierten 220-kV- oder 400-kV-Transformatoren und Umspannwerksanordnungen. Andhra Pradesh Transco plant ein stufenweises 765-kV-, 400-kV- und 220-kV-Netz für den Visakhapatnam-Cluster, das bis 2036–37 eine IT-Leistungslast von 15 GW versorgen soll. Höhere Spannungsanforderungen erhöhen die Bedeutung von spezialisiertem Engineering, Schutzsystemen und der Koordination mit Versorgungsunternehmen im Markt für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum.
Datenlokalisierung und Anreize für digitale Infrastruktur
Datenlokalisierungsvorschriften und öffentliche Digitalprogramme machen die Netzkonnektivität in mehreren asiatischen Volkswirtschaften zu einer politischen Priorität. Die Nationale Energieverwaltung Chinas schreibt in ihrem Pilotprogramm für Rechenleistung und Strom in der Inneren Mongolei, Qinghai, Xinjiang und Heilongjiang eine koordinierte Netz- und Datenzentrum-Planung vor. Das Programm verpflichtet neue nationale Hub-Datenzentren, 80% ihres Stroms aus grünen Quellen zu beziehen. Die Tamil Nadu Transmission Corporation kündigte ein 400/230-110-kV-gasisoliertes Umspannwerk im Ambattur Industrial Estate für eine beantragte Datenzentrum-Last von 1.036 MVA an. Diese Anforderungen lenken Projektentwickler auf bestimmte Netzknoten und machen die zugehörige Infrastruktur schwer verlagerbar. Die daraus resultierenden Investitionen sind dauerhafter als diskretionäre Kapazitäten, da die Arbeitslasten im Land oder in der politisch definierten Region verbleiben müssen. Dies stützt eine wiederkehrende Nachfrage im Markt für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum, auch wenn sich Cloud-Kapazitätsentscheidungen andernorts ändern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange Genehmigungsverfahren der Versorgungsunternehmen und Vorlaufzeiten für Netzanschlüsse | -2.5% | Japan, Südkorea, Australien, mit Ausstrahlungseffekten auf Indien | Mittelfristig (2–4 Jahre) |
| Hohe Kapitalintensität und spezialisierte Engineering-Anforderungen | -1.8% | Global, am ausgeprägtesten in aufstrebenden Märkten des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Engpässe bei der Versorgung mit Transformatoren und Hochspannungsanlagen | -1.4% | Kernbereich des asiatisch-pazifischen Raums, verstärkt in importabhängigen Märkten | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits- und Akzeptanzrisiken der Versorgungsunternehmen für digitale Umspannwerke | -0.9% | Japan, Südkorea, Australien, Singapur, mit Ausweitung auf Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange Genehmigungsverfahren der Versorgungsunternehmen und Vorlaufzeiten für Netzanschlüsse
Netzgenehmigungsverfahren bleiben eine anhaltende betriebliche Einschränkung für Projektentwickler und Ausrüstungslieferanten. Datenzentrum-Anträge im Großraum Tokio erreichten bis Juni 2025 15,4 Millionen kW, was 27% des Spitzenstrombedarfs der Region im Jahr 2025 entsprach. Projekte können nach technischer und regulatorischer Prüfung bis zu 10 Jahre auf eine Versorgungsentscheidung warten. In Südkorea suchen 63% der geplanten Datenzentren Anschlüsse im Großraum Seoul, wo die Kapazitätsprüfung bis zu 2 Jahre dauern kann, und mehr als 53% der Erstanträge erhielten eine Entscheidung über fehlende Versorgungskapazität.[1] Projektentwickler können Transformatoren und Schaltanlagen bestellen, bevor die Standortgenehmigung sicher ist, was begrenzte Ausrüstungskapazitäten an unsichere Projektzeitpläne bindet. Diese Verzögerungen verringern die Ausrüstungsauslastung und verlängern die Projektzeitpläne im Markt für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum.
Hohe Kapitalintensität und spezialisierte Engineering-Anforderungen
Anschlüsse auf Übertragungsebene erfordern spezialisierte Ausrüstung und qualifizierte Lieferteams. Ein 100-MW-Hyperscale-Campus mit einem 220-kV-Anschluss kann ein gasisoliertes Umspannwerk, Hochspannungstransformatoren, Schutzrelais, Netzstudien und standortspezifische Genehmigungen der Versorgungsunternehmen erfordern. Große Technologieunternehmen gaben im Jahr 2025 weltweit mehr als 400 Milliarden USD für Investitionsausgaben aus, und die Internationale Energieagentur prognostizierte für 2026 einen weiteren Anstieg um 75%. Die begrenzenden Ressourcen sind nicht nur Kapital, sondern auch qualifizierte Netzingenieure, Umspannwerks-Integrationsfirmen und Hochspannungsinstallateure. Kleinere Colocation-Entwickler in Indonesien, Vietnam und Thailand können längere Wege zur Akzeptanz durch Versorgungsunternehmen haben als große Betreiber mit etablierten Engineering-Partnern. Dies verschafft Lieferanten mit regionaler Servicekapazität und Erfahrung mit Versorgungsunternehmen einen klaren Vorteil im Markt für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Interkonnektivitätsprojekttyp:
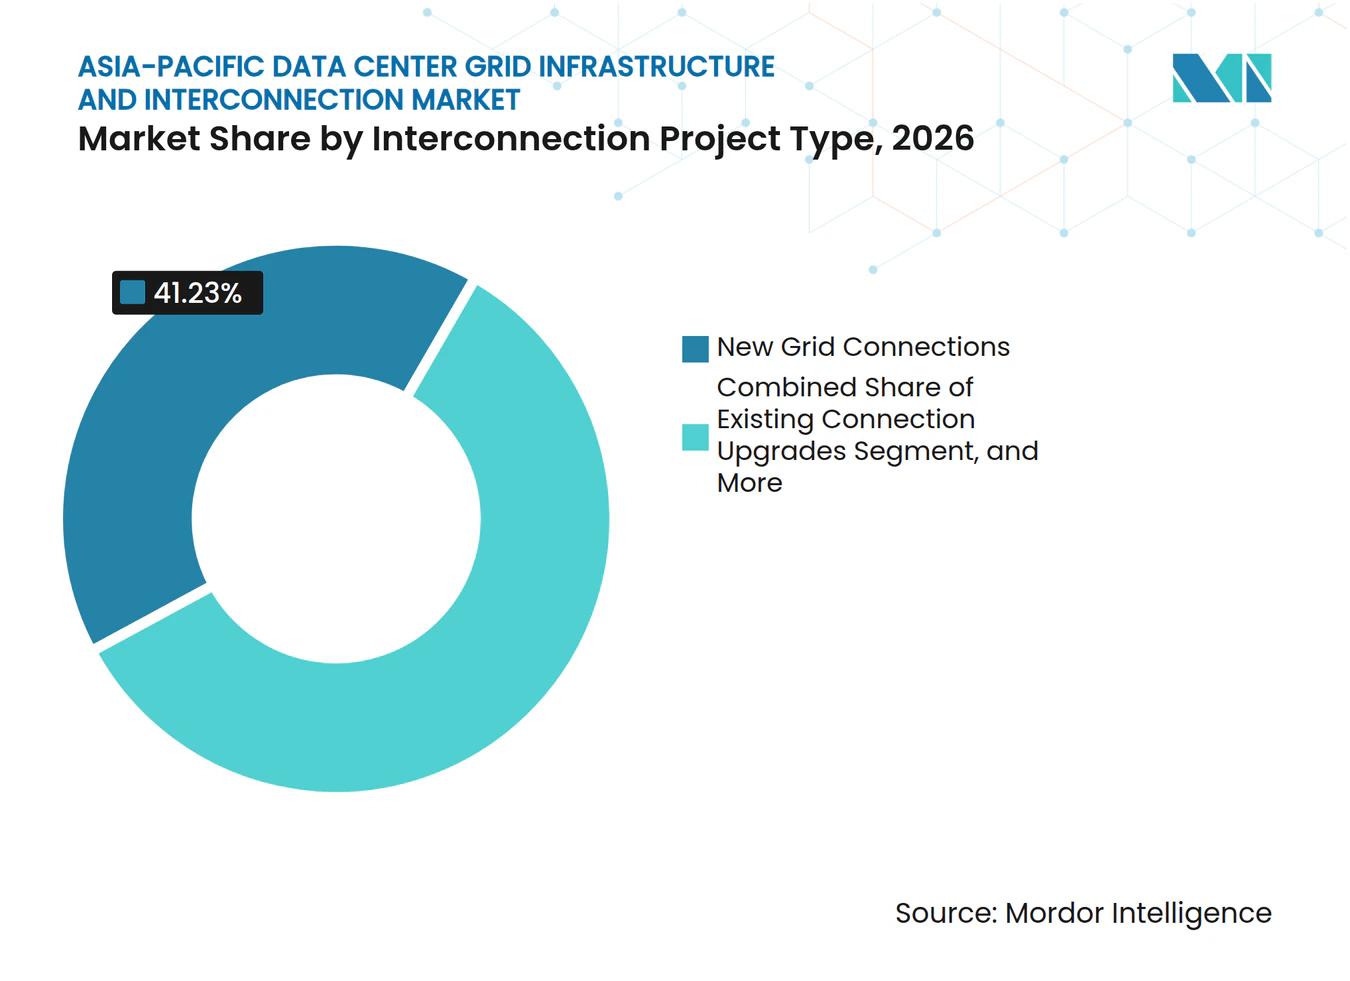
Neue Anschlüsse unterstützen KapazitätserweiterungenNeue Netzanschlüsse entfielen im Jahr 2026 auf 41,23% des Marktanteils für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum. Dies spiegelt die Notwendigkeit wider, große neue Datenzentrum-Kapazitäten in Übertragungs- und Verteilungsnetze einzubinden. Neue Anschlussprojekte umfassen in der Regel Umspannwerke, Transformatoren, Schutzsysteme, dedizierte Einspeiser, Netzstudien und vertragliche Kapazitätsvereinbarungen. Die Infrastruktur muss bestellt und getestet werden, bevor Rechenzentrumsräume in Betrieb genommen werden, auch wenn die Serverbereitstellung einem stufenweisen Zeitplan folgt. Sie sind besonders wichtig in Indien, Malaysia, Indonesien, Thailand und Vietnam, wo neue Campus-Anlagen außerhalb reifer städtischer Cluster errichtet werden. Der erforderliche Umfang variiert je nach Netzzustand, erstreckt sich jedoch häufig über die Datenzentrum-Grenze bis zum vorgesehenen Anschlusspunkt des Versorgungsunternehmens hinaus.
Übertragungsleitungen und Kabel werden bis 2032 voraussichtlich mit einem CAGR von 14,28% wachsen. Greenfield-Campus-Anlagen erfordern häufig dedizierte Hochspannungskorridore anstelle begrenzter Upgrades bestehender Versorgungsanschlüsse. IREN unterzeichnete im Juni 2026 eine Anschlussvereinbarung mit ElectraNet für seinen 800-MW-Campus Bundey in Südaustralien und sicherte sich 4 Einspeiserausgänge mit 330 kV ohne Netzaufrüstungen. Diese Art von Vereinbarung zeigt den Umfang und das spezifische Design neuer Campus-Anschlüsse. Bestehende Anschluss-Upgrades bleiben in Japan und Singapur relevant, wo Grundstücke für neue Umspannwerke begrenzt sind. Dedizierte Leitungen gewinnen an Bedeutung, da Hyperscaler Einzelmieter-Zugang anstreben, der Kapazitätsteilungsbeschränkungen an von Versorgungsunternehmen verwalteten Umspannwerken vermeidet.



Nach Infrastrukturkomponente:
Digitale Überwachungssysteme übertreffen physische AusrüstungUmspannwerke und Schaltanlagen entfielen im Jahr 2026 auf 31,09% des Marktes für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum. Sie bilden die Schnittstelle zwischen Übertragungssystemen und Hochspannungseinspeisungen von Datenzentren. Leistungstransformatoren, Übertragungsleitungen und Kabel sowie Schaltanlagen und Schutzsysteme bilden den Rest des physischen Hauptinfrastrukturbedarfs. Jede Komponente muss lokale Normen der Versorgungsunternehmen erfüllen und mit dem geplanten Leistungsprofil des Standorts koordiniert werden. Gasisolierte Anlagen sind in flächenbeschränkten Gebieten wichtig, insbesondere in dicht besiedelten Märkten. Lieferanten benötigen auch lokale Inbetriebnahme- und Servicekapazitäten, da Anschlussanlagen unter den Akzeptanzbedingungen der Versorgungsunternehmen betrieben werden.
Netzanschluss-, Steuerungs- und Überwachungssysteme werden bis 2032 voraussichtlich mit einem CAGR von 14,37% wachsen. Versorgungsunternehmen fordern zunehmend Echtzeit-Überwachung, automatisierte Fehlerisolierung und IEC-61850-Kommunikationsfähigkeiten für große neue Lasten. Forschungen im IEEE Internet of Things Journal stellten fest, dass die IEC-61850-Digitalumspannwerksarchitektur den Betrieb verbessern kann, während sie die Angriffsfläche für Cyberangriffe erweitert, was mehrschichtige Kontrollen erfordert. Dies fügt dem Engineering-Umfang Cybersicherheits- und Datenverwaltungsanforderungen hinzu. TEPCOs Stromnetz in Japan und die Korea Electric Power Corporation gehören zu den Versorgungsunternehmen, die eine Integration erweiterter Überwachung als Teil der Anschlussgenehmigung anstreben. Das Segment ist daher sowohl eine Compliance-Anforderung als auch ein Differenzierungspunkt für Anbieter, die den Markt für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum bedienen.
Nach Spannungsebene:
Höchstspannung gewinnt mit Campus-Größe an BedeutungHochspannungsanschlüsse entfielen im Jahr 2026 auf 46,79% des Umsatzes. Sie bleiben die wichtigste Anschlusswahl für Hyperscale- und große Colocation-Standorte in der gesamten Region. Hochspannungsanlagen bieten die Kapazität und Stromqualität, die für dichte Rechenlasten erforderlich sind. Sie unterstützen auch eine direkte Anschlussstruktur, die die Abhängigkeit von Niederspannungsverteilungsanlagen verringert. Versorgungsunternehmen nutzen diese Anordnungen, um den Anschlusspunkt und die Schutzverantwortlichkeiten des Datenzentrums festzulegen. Der Markt für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum verlässt sich weiterhin auf Hochspannungskonfigurationen, bei denen Campus-Anlagen erhebliche, stabile Lasten erfordern.
Höchstspannung wird bis 2032 voraussichtlich mit einem CAGR von 14,17% wachsen. Größere KI-Campus-Anlagen bevorzugen Anschlüsse auf Übertragungsebene, die Verteilungsverluste reduzieren und hochdichte GPU-Lasten unterstützen. Das geplante 765-kV-, 400-kV- und 220-kV-Netz von Andhra Pradesh Transco für Visakhapatnam veranschaulicht diese Veränderung. Die Maharashtra Electricity Regulatory Commission genehmigte ein 400/220-kV-gasisoliertes Umspannwerk in Ambernath im Rahmen eines dedizierten Verteilungsanlagenrahmens. Nieder- und Mittelspannungsanschlüsse bleiben für Unternehmens- und Edge-Standorte relevant. Ihr Ausgabenanteil wird voraussichtlich sinken, da die durchschnittlichen Leistungsanforderungen der Campus-Anlagen steigen.
Nach Datenzentrum-Größe:
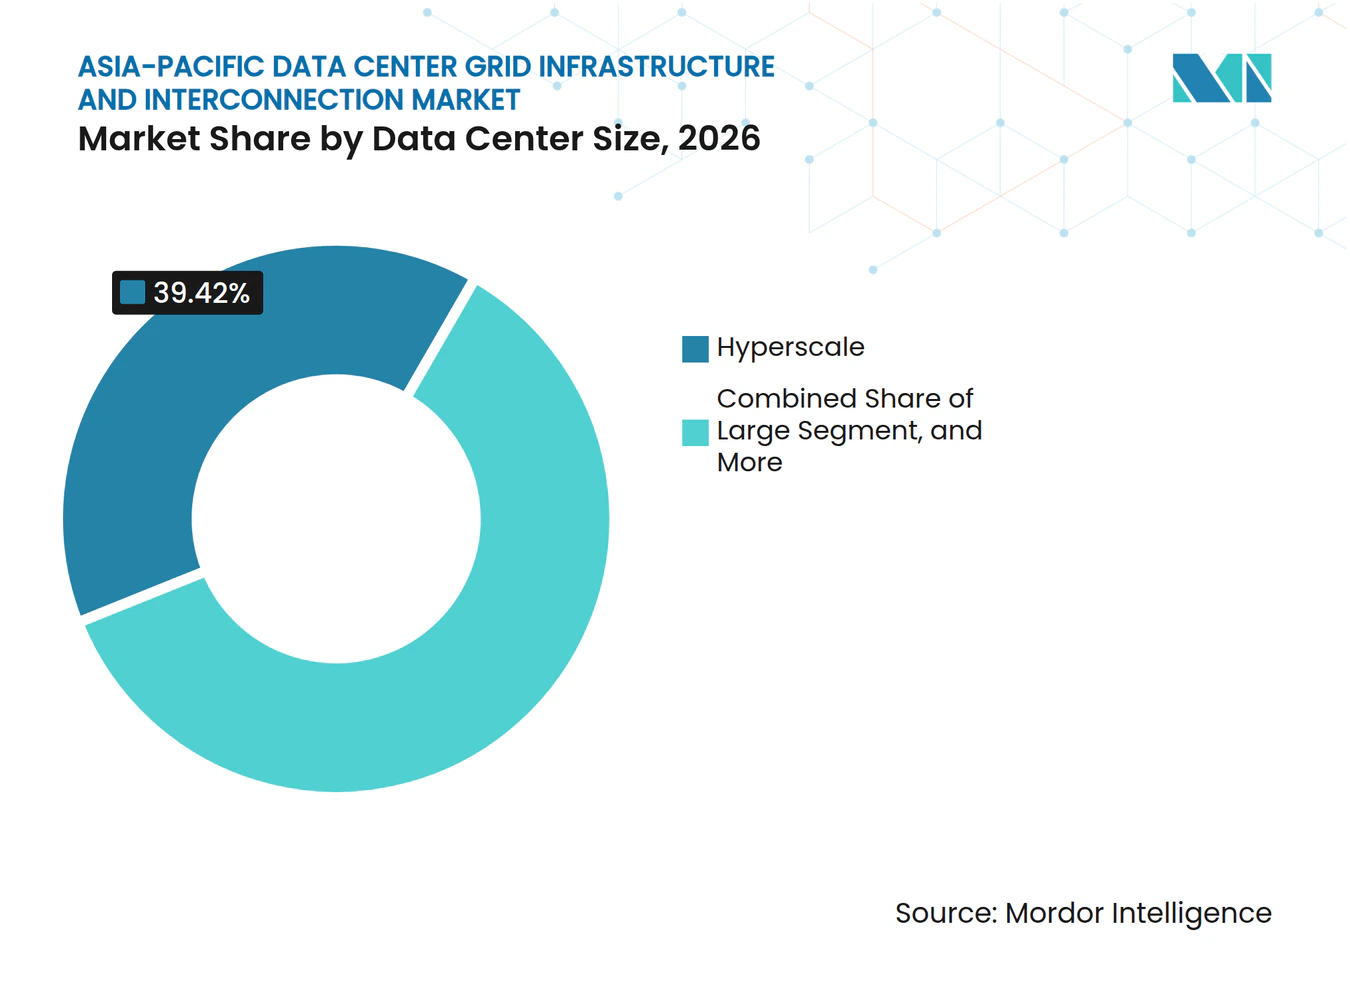
Hyperscale-Anlagen führen Nachfrage und Expansion anHyperscale-Datenzentren entfielen im Jahr 2026 auf 39,42% des Umsatzes und werden bis 2032 voraussichtlich mit einem CAGR von 14,26% wachsen. Dies macht Hyperscale zur größten und am schnellsten wachsenden Datenzentrum-Größenkategorie im Markt für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum. Große Campus-Anlagen benötigen dedizierte Umspannwerke, Hochspannungseinspeiser und sorgfältig koordinierte Transformatorkapazitäten. Die Konzentration der Nachfrage in diesen Projekten hält Lieferanten auf Ausrüstung fokussiert, die große, kontinuierliche Lasten bewältigen kann, mit Kapazitätsreserven für stufenweise Erweiterungen. Es bedeutet auch, dass jeder Standort eine Planung erfordern kann, die normalerweise mit einem lokalen Industrienetz verbunden ist. Die große Anschlussanforderung kann die Lieferreihenfolge von Netzanlagen genauso wichtig machen wie die Bausequenz des Datenzentrums.
Große Datenzentren bilden die nächste Ebene der Anschlussnachfrage. Diese Betreiber sind über Mittelspannungskonfigurationen hinausgewachsen, benötigen aber möglicherweise nicht die vollständige Architektur einer Hyperscale-Campus-Anlage. Klein- und mittelgroße Anlagen werden relevanter, da Edge-Computing und Datenlokalisierungsprogramme Arbeitslasten in sekundäre Städte verlagern. Dies ist in Indien, Indonesien und Vietnam sichtbar, wo lokale Kapazitäten Dienste unterstützen können, die nicht ausschließlich in regionalen Hubs angesiedelt sein können. Der Ausrüstungsbedarf pro Standort ist geringer, aber die Anzahl der Projekte kann erheblich sein. Lieferanten benötigen Produktpaletten, die sowohl großen Campus-Anlagen als auch verteilten Anlagen gerecht werden, ohne die Einhaltung der Normen der Versorgungsunternehmen zu beeinträchtigen.

Nach Datenzentrum-Typ:
Colocation behält Größe, während Cloud-Dienstanbieter direkte Anschlüsse hinzufügenColocation-Anlagen hielten im Jahr 2026 einen Umsatzanteil von 48,40% am Markt. Ihre Position spiegelt etablierte Interkonnektivitätsrahmen und eine große Angebotspipeline an zentralen Standorten im asiatisch-pazifischen Raum wider. Colocation-Anbieter setzen in der Regel dedizierte Hochspannungsumspannwerke als Teil der Campus-Infrastruktur ein. Dies schafft eine langfristige Nachfrage nach Transformatoren, Schaltanlagen, Überwachungssystemen und Kabeln. Ihr Mehrmietermodell unterstützt wiederholbare Infrastrukturdesigns, auch wenn jeder Versorgungsanschluss lokal genehmigt werden muss. Der Markt für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum profitiert von dieser Basis an betrieblicher und geplanter Colocation-Kapazität.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 14,22% wachsen. Hyperscaler-Eigenbauprogramme nutzen zunehmend direkte Übertragungsanschlüsse, anstatt sich ausschließlich auf Colocation-Beziehungen zu verlassen. Dies schafft Nachfrage nach maßgeschneiderten, oft höchstspannungsbasierten Anschlusspaketen. Neocloud-Anbieter haben eine weitere Quelle der Hochleistungsrechenanforderung zwischen traditionellen Cloud- und Colocation-Formaten hinzugefügt. Unternehmens- und Edge-Anlagen bedienen weiterhin Niederspannungsanforderungen, insbesondere in sekundären Städten. Zusammen schaffen diese Formate eine breite Palette von Netzanschlussanforderungen, von standardisierten Colocation-Umspannwerken bis hin zu Einzelcampus-Übertragungsprojekten.
Geografische Analyse
China hielt im Jahr 2026 einen Marktanteil von 45,51% am Markt für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum. Seine Position wird durch nationale Richtlinien gestützt, die Rechenkapazität und Netzplanung auf Provinzebene koordinieren. Die Nationale Energieverwaltung führte Pilotprojekte in der Inneren Mongolei, Qinghai, Xinjiang, Heilongjiang, Peking-Tianjin-Hebei und dem Jangtse-Flussdelta ein. Pekinger Datenzentren verbrauchten im ersten Quartal 2026 534 Millionen kWh Grünstrom. Neue nationale Hub-Datenzentren sollen im Rahmen des Grünen-Zertifikat-Rahmens ein 80%-Grünstromziel erfüllen.[2] Diese Politikstruktur verknüpft die Nachfrage mit Netzinvestitionen und macht sie weniger anfällig für kurzfristige Kapazitätszyklen.
Indien wird bis 2032 voraussichtlich mit einem CAGR von 15,13% wachsen, der höchsten Rate unter den erfassten Geografien. Die operative Datenzentrum-Kapazität erreichte im ersten Halbjahr 2026 1.789 MW, mit 509 MW im Bau und 3.351 MW in der geplanten Pipeline. Das Ministerium für Energie prognostizierte bis 2031–32 einen zusätzlichen Strombedarf von 26,3 GW für Datenzentren. Indien hatte auch 154 zwischenstaatliche Übertragungsprojekte im Bau, die 39.792 Leitungskilometer und 401.510 MVA Transformationskapazität abdecken. Datenzentrum-Genehmigungen können Monate dauern, während Übertragungsprojekte Jahre bis zur Inbetriebnahme benötigen. Japan hielt die drittgrößte regionale Position, und 8 große Energieversorgungsunternehmen verpflichteten sich im Juli 2026, 30 Umspannwerke zu bauen oder zu erweitern und dabei 15 Millionen kW Kapazität hinzuzufügen.
Australien hatte zum 30. Juni 2026 9 GW Datenzentrum-Kapazität in der Anschlusswarteschlange des Australian Energy Market Operator, die 17 Projekte in New South Wales, Victoria und Südaustralien umfasste. AusNet hatte 8 GW Datenzentrum-Anschlussanfragen in seiner Pipeline. Hyosung Heavy Industries unterzeichnete einen 5-jährigen exklusiven Liefervertrag im Wert von 310 Milliarden KRW (224 Millionen USD) mit AusNet für Höchstspannungstransformatoren und Reaktoren. Malaysia hatte im September 2025 49 Datenzentren mit Stromversorgungsverträgen über insgesamt 7,1 GW maximalen potenziellen Bedarf, und Regierungsschätzungen beziffern den möglichen Strombedarf von Datenzentren bis 2030 auf 12,9 GW. Singapur, Südkorea, Indonesien und der Rest des asiatisch-pazifischen Raums machen die verbleibende Nachfrage aus. Singapur verwendet ein Bewerbungsverfahren und verlangt von neuen Anlagen, einen Stromverbrauchseffizienzwert von 1,3 oder weniger zu erreichen, während Südkorea mit konzentrierter Nachfrage in Seoul konfrontiert ist.
Wettbewerbslandschaft
Marktkonzentration
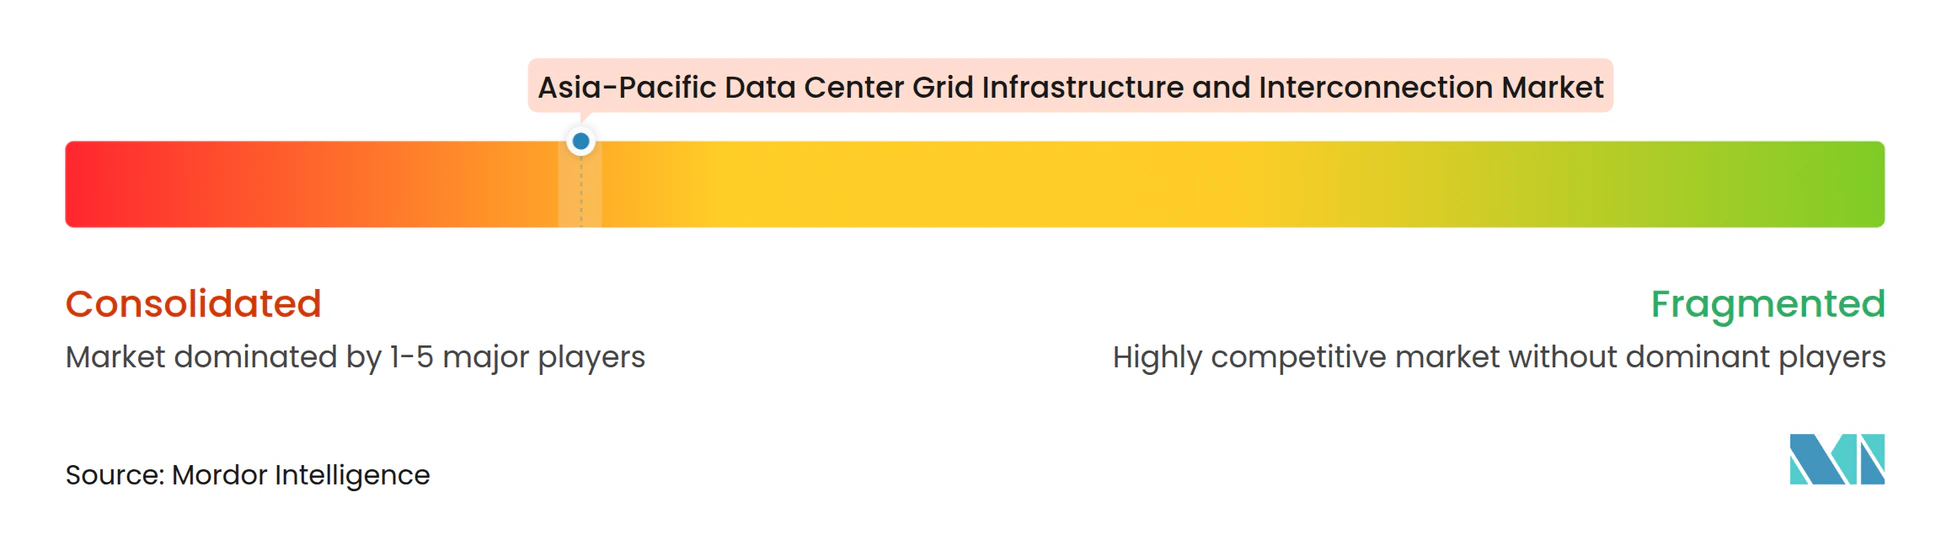
Der Markt für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum hat eine konzentrierte Führungsebene und eine breite Gruppe regionaler Ausführungsspezialisten. Schneider Electric, Hitachi Energy, Siemens Energy, ABB und GE Vernova halten führende Positionen bei Hochspannungsumspannwerken, Transformatoren und Netzintegrationsdiensten. TBEA, NR Electric, LS ELECTRIC, Hyosung Heavy Industries und Larsen and Toubro tragen einen Großteil des regionalen Projektausführungsvolumens bei. IEC-61850-Anforderungen, Werksabnahmetests und lokale Typzertifizierungen stellen praktische Markteintrittsbarrieren dar. Japan, Australien und Singapur verlangen von Ausrüstungslieferanten den Nachweis der Einhaltung der Anforderungen der Versorgungsunternehmen, bevor sie an Ausschreibungen teilnehmen können. Dies macht regionale Servicenetzwerke und bestehende Beziehungen zu Versorgungsunternehmen zu wichtigen Wettbewerbsvorteilen.
Führende Lieferanten bewegen sich hin zu integrierten Liefermodellen, die Ausrüstung, Engineering, Inbetriebnahme und langfristigen Service kombinieren. GE Vernova unterzeichnete im Juli 2026 einen 3+2-jährigen Rahmenliefervertrag mit DCI Data Centers für gasisolierte Schaltanlagen, Transformatoren und Übertragungslösungen in Australien und dem asiatisch-pazifischen Raum.[3] Die Vereinbarung veranschaulicht eine Verlagerung von eigenständigen Ausrüstungsbestellungen hin zu gemanagter Infrastrukturversorgung. Eaton und Siemens Energy kündigten im Juni 2025 auch eine Partnerschaft für integrierten modularen Datenzentrum-Bau und standardisierte standortgebundene 500-MW-Stromerzeugung an. Diese Angebote sind relevant, wo der Zeitpunkt des Netzanschlusses ungewiss ist. Sie können Entwicklern helfen, Kapazitäten stufenweise aufzubauen, während Netzaufrüstungen abgeschlossen werden.
Koreanische Lieferanten verfolgen Technologien, die Flächen- und Anschlussbeschränkungen an dicht besiedelten Standorten reduzieren können. LS ELECTRIC eröffnete im Juli 2026 in Cheonan eine vollständig auf Gleichstromverteilung ausgerichtete Fabrik. Korea Electric Power Corporation, LS ELECTRIC und LS Cable and System unterzeichneten im Juli 2025 eine technische Kooperationsvereinbarung zur Entwicklung eines supraleitenden Datenzentrum-Stromnetzes mit 23-kV-Kabel für eine 154-kV-äquivalente Kapazität. Hitachi Energy investierte 455 Millionen THB (14 Millionen USD), um die Transformatorproduktionskapazität in Thailand bis Ende 2027 um 60% zu erhöhen.
Branchenführer im Markt für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum
-
Schneider Electric SE
-
Hitachi Energy Ltd.
-
Siemens Energy
-
ABB Ltd.
-
GE Vernova Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- Schneider Electric SE
- Hitachi Energy Ltd.
- Siemens Energy AG
- ABB Ltd.
- GE Vernova Inc.
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Toshiba Energy Systems and Solutions Corporation
- Hyosung Heavy Industries Corporation
- TBEA Co., Ltd.
- NR Electric Co., Ltd.
- LS ELECTRIC Co., Ltd.
- Vertiv Holdings Co.
- Powell Industries, Inc.
- Legrand SA
- Huawei Technologies Co., Ltd.
- Delta Electronics, Inc.
- Cummins Inc.
- Caterpillar Inc.
- Larsen and Toubro Limited
Neueste Industrielle Entwicklungen in Markt für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum
- Oktober 2026: Malaysias Handelsminister kündigte an, dass Datenzentrum-Investoren nun die Kosten für Übertragungsaufrüstungen tragen und für zugewiesene Netzkapazität zahlen müssen, auch wenn diese nicht vollständig genutzt wird, was die anfängliche Kapitalverpflichtung für Netzinterkonnektivitätsprojekte im am schnellsten wachsenden Datenzentrum-Markt des Landes direkt erhöht.
- August 2026: L&T sicherte sich einen Auftrag im Wert von bis zu 150 Milliarden INR (1,57 Milliarden USD) von der Cloud-Plattform Together AI, um ein KI-Datenzentrum auf seinem Chennai-Campus mit 10.000 NVIDIA-B300-Chips zu betreiben – der größten GPU-Bereitstellung in Indien – unter L&Ts Tochtergesellschaft Vyoma AI, was Indiens Aufstieg als Hyperscale-KI-Infrastrukturziel unterstreicht.
- Juli 2026: Japans 8 große Energieversorgungsunternehmen, darunter Tokyo Electric Power Company Holdings, verpflichteten sich, landesweit 30 Umspannwerke zu bauen oder zu erweitern, um die Nachfrage von KI-Datenzentren zu decken, und bis Anfang der 2030er Jahre 15 Millionen kW Übertragungskapazität hinzuzufügen – mehr als das Doppelte des prognostizierten Strombedarfs von Datenzentren.
- Juli 2026: GE Vernova unterzeichnete einen 3+2-jährigen Rahmenliefervertrag mit DCI Data Centers, der gasisolierte Schaltanlagen, Transformatoren und Stromübertragungslösungen für Hyperscale-Campus-Bereitstellungen in Australien und der asiatisch-pazifischen Region abdeckt und die Versorgung mit kritischen Anlagen in einem global angespannten Markt sichert.
Berichtsumfang des Marktes für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum
Der Markt für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum umfasst den Wert von Netzinfrastruktur- und Interkonnektivitätssystemen, die entwickelt, installiert, aufgerüstet und gewartet werden, um Datenzentren in der gesamten asiatisch-pazifischen Region mit den Stromnetzen der Versorgungsunternehmen zu verbinden.
Der Bericht über den Markt für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum ist segmentiert nach Interkonnektivitätsprojekttyp (Neue Netzanschlüsse, Bestehende Anschluss-Upgrades, Dedizierte Übertragungsinfrastruktur sowie Umspannwerks- und Netzinterkonnektivitäts-Upgrades), Infrastrukturkomponente (Umspannwerke und Schaltanlagen, Leistungstransformatoren, Übertragungsleitungen und Kabel, Schaltanlagen und Schutzsysteme sowie Netzanschluss-, Steuerungs- und Überwachungssysteme), Spannungsebene (Nieder- und Mittelspannung, Hochspannung und Höchstspannung), Datenzentrum-Größe (Klein, Mittel, Groß und Hyperscale), Datenzentrum-Typ (Colocation, Cloud-Dienstanbieter [CSPs] sowie Unternehmens- und Edge-Anlagen) und Geografie (China, Indien, Japan, Australien, Singapur, Südkorea, Malaysia, Indonesien und Rest des asiatisch-pazifischen Raums). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Neue Netzanschlüsse |
| Bestehende Anschluss-Upgrades |
| Dedizierte Übertragungsinfrastruktur |
| Umspannwerks- und Netzinterkonnektivitäts-Upgrades |
| Umspannwerke und Schaltanlagen |
| Leistungstransformatoren |
| Übertragungsleitungen und Kabel |
| Schaltanlagen und Schutzsysteme |
| Netzanschluss-, Steuerungs- und Überwachungssysteme |
| Nieder- und Mittelspannung |
| Hochspannung |
| Höchstspannung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Anlagen |
| China |
| Indien |
| Japan |
| Australien |
| Singapur |
| Südkorea |
| Malaysia |
| Indonesien |
| Rest des asiatisch-pazifischen Raums |
| Nach Interkonnektivitätsprojekttyp | Neue Netzanschlüsse |
| Bestehende Anschluss-Upgrades | |
| Dedizierte Übertragungsinfrastruktur | |
| Umspannwerks- und Netzinterkonnektivitäts-Upgrades | |
| Nach Infrastrukturkomponente | Umspannwerke und Schaltanlagen |
| Leistungstransformatoren | |
| Übertragungsleitungen und Kabel | |
| Schaltanlagen und Schutzsysteme | |
| Netzanschluss-, Steuerungs- und Überwachungssysteme | |
| Nach Spannungsebene | Nieder- und Mittelspannung |
| Hochspannung | |
| Höchstspannung | |
| Nach Datenzentrum-Größe | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Datenzentrum-Typ | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmens- und Edge-Anlagen | |
| Nach Geografie | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Südkorea | |
| Malaysia | |
| Indonesien | |
| Rest des asiatisch-pazifischen Raums |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Datenzentrum-Netzinfrastruktur und Interkonnektivität im asiatisch-pazifischen Raum?
Der Markt wurde im Jahr 2026 auf 12,86 Milliarden USD geschätzt und wird voraussichtlich bis 2032 einen Wert von 28,27 Milliarden USD erreichen, mit einem CAGR von 13,48% von 2027 bis 2032.
Was treibt die Ausgaben für Netzinfrastruktur für Datenzentren im asiatisch-pazifischen Raum an?
Hyperscale-Bau, KI-Leistungsdichte, Datenlokalisierungsanforderungen und der Bedarf an dedizierten Hochspannungsanschlüssen erhöhen die Infrastrukturnachfrage.
Welcher Interkonnektivitätsprojekttyp ist der größte im asiatisch-pazifischen Raum?
Neue Netzanschlüsse hielten im Jahr 2026 einen Umsatzanteil von 41,23%, da neue Campus-Anlagen Übertragungs- und Verteilungsanlagen vor der Inbetriebnahme benötigen.
Welcher Datenzentrum-Typ wird voraussichtlich am schnellsten wachsen?
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 14,22% wachsen, da Hyperscaler zunehmend direkte Übertragungsanschlüsse anstreben.
Welches Land führt die regionale Nachfrage nach Datenzentrum-Interkonnektivitätsinfrastruktur an?
China hielt im Jahr 2026 einen Umsatzanteil von 45,51%, gestützt durch Richtlinien, die Datenzentrum-Standorte mit Netzinvestitionen und Planung für erneuerbare Energien koordinieren.
Welches Land wird bis 2032 voraussichtlich am schnellsten wachsen?
Indien wird bis 2032 voraussichtlich mit einem CAGR von 15,13% wachsen, da Datenzentrum-Kapazität und Investitionen in Strominfrastruktur parallel voranschreiten.