
Taille et part du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 12.86 Milliards de dollars |
| Taille du Marché (2027) | 15.02 Milliards de dollars |
| Taille du Marché (2032) | 28.27 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.48 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique par Mordor Intelligence
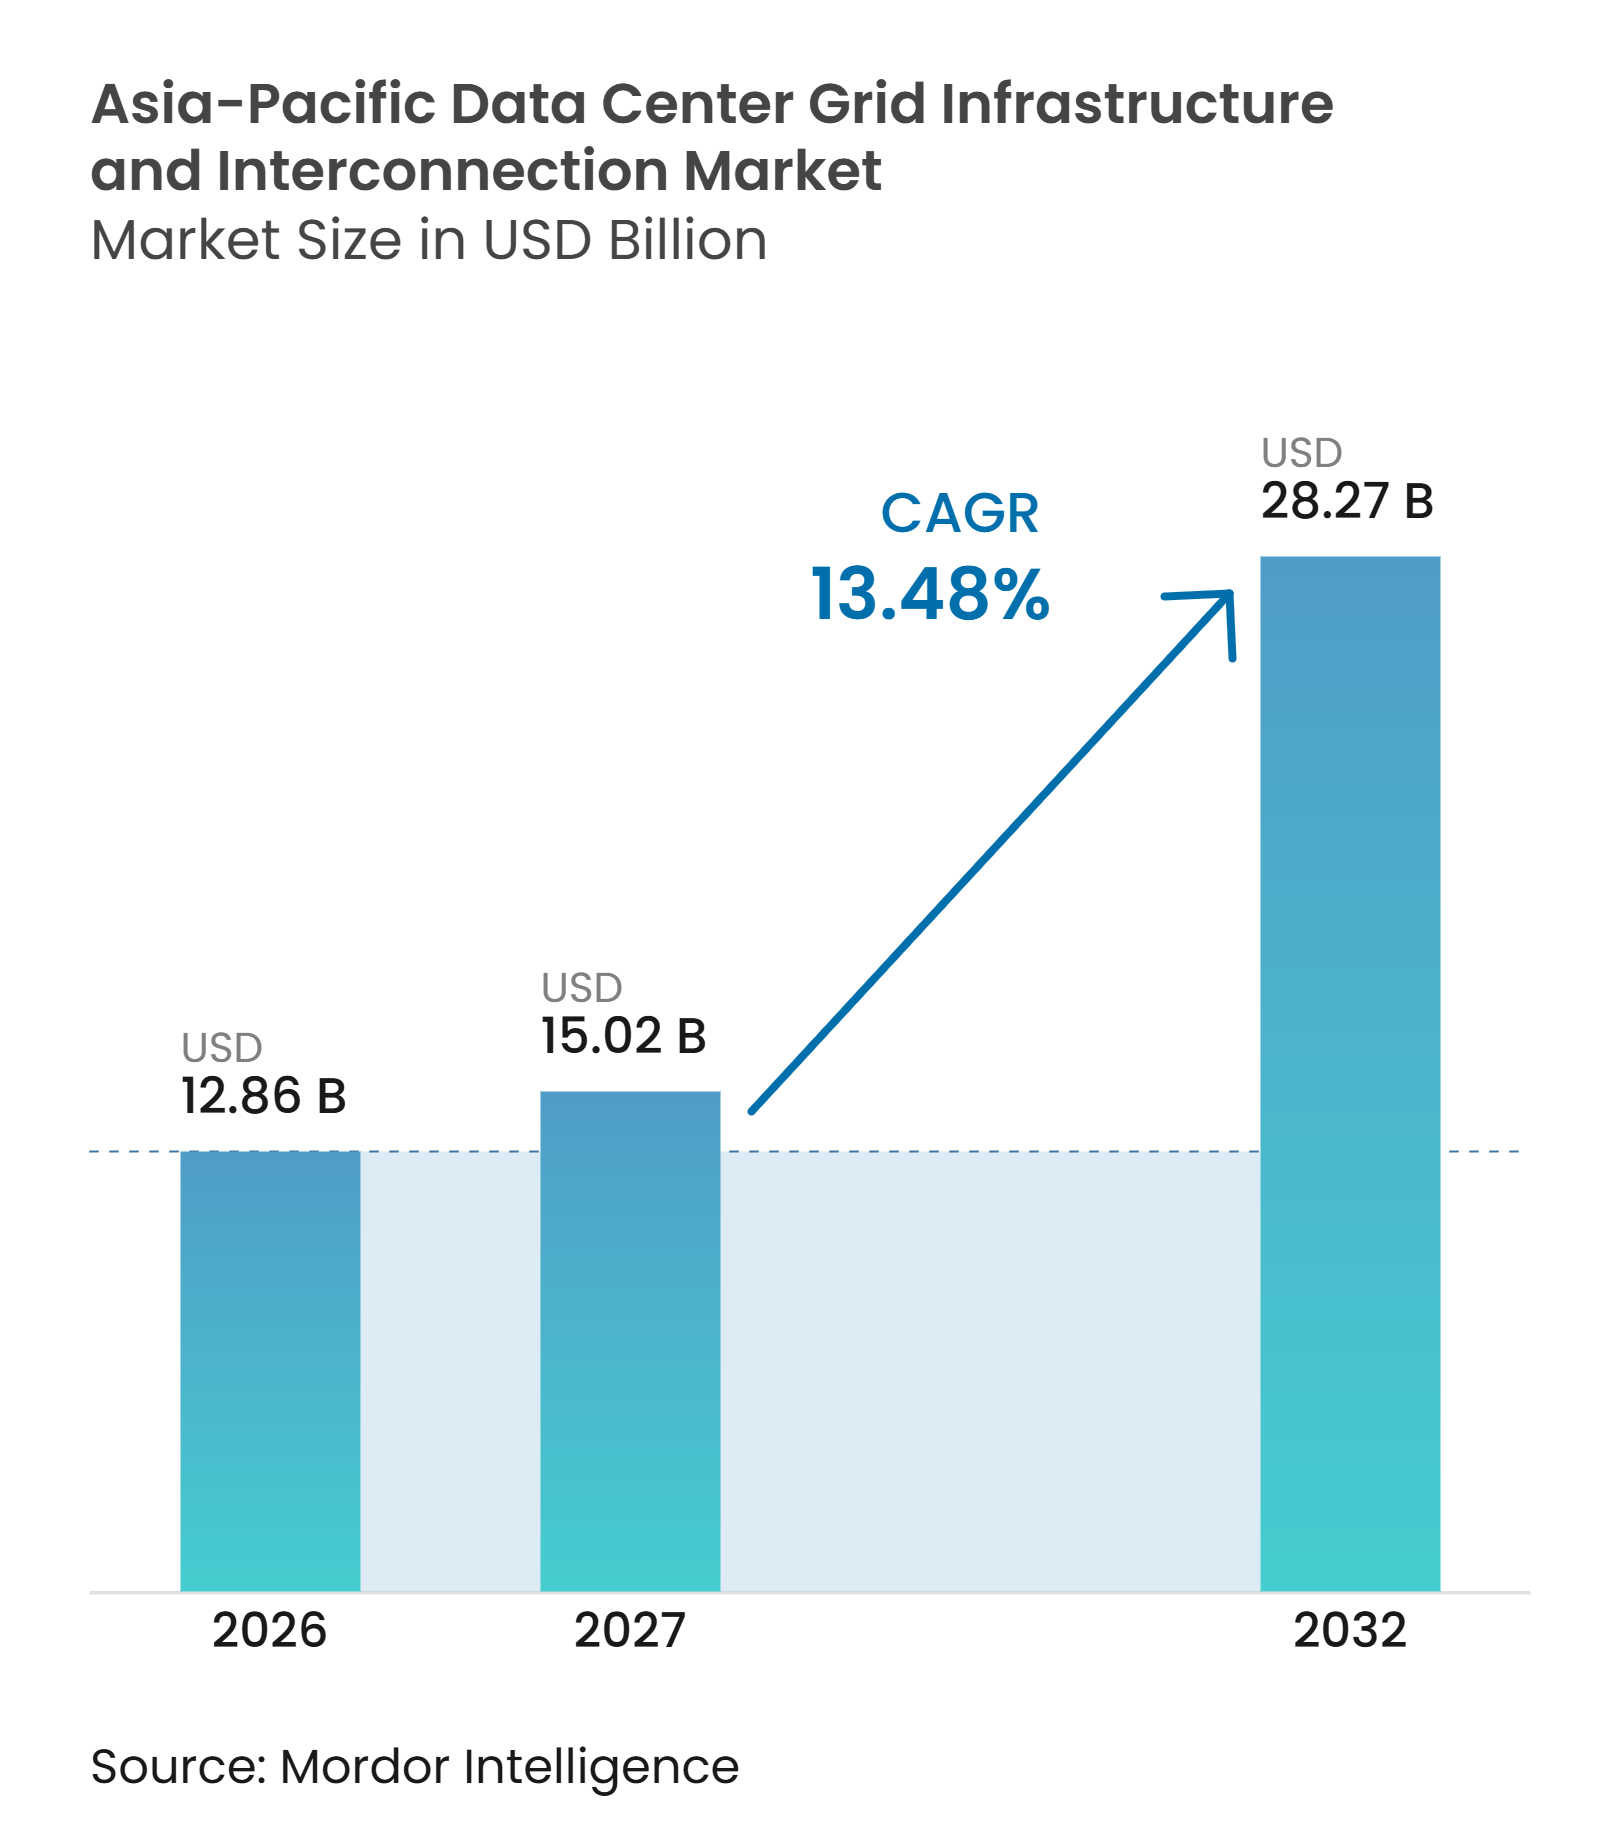
La taille du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique était évaluée à 12,86 milliards USD en 2026 et devrait s'étendre de 15,02 milliards USD en 2027 pour atteindre 28,27 milliards USD d'ici 2032, à un CAGR de 13,48 % durant la période de prévision 2027-2032. Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique est façonné par des campus de plus grande envergure, des charges de calcul plus élevées et une évolution vers des connexions haute tension dédiées. La disponibilité de l'énergie pèse désormais plus lourd dans la sélection des sites que la disponibilité des terrains, en particulier là où les décisions de connexion au réseau prennent plusieurs années. Les règles nationales de localisation des données et les programmes d'IA souveraine maintiennent la demande liée aux réseaux nationaux individuels, ce qui réduit la capacité à déplacer les charges de travail vers des sites riches en énergie. Cela soutient une demande durable pour les postes électriques, les transformateurs, les liaisons de transmission et les systèmes de contrôle dans toute la région. La concurrence favorise les fournisseurs capables de satisfaire aux exigences de qualification des services publics et de fournir équipements, ingénierie, mise en service et support à long terme en un seul package, tandis que les développeurs ont de plus en plus besoin de coordonner la sélection des sites, la conception des connexions, les achats, la mise en service et les ajouts de charge par étapes dès la phase de planification initiale du projet, plutôt que de traiter l'interconnexion comme une activité de construction ultérieure.
Points clés du rapport
- Par type de projet d'interconnexion, les nouvelles connexions au réseau ont représenté 41,23 % de la part du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique en 2026, tandis que les lignes de transmission et les câbles devraient se développer à un CAGR de 14,28 % jusqu'en 2032.
- Par composant d'infrastructure, les postes électriques et cours de commutation ont représenté 31,09 % de la taille du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique en 2026, tandis que les systèmes de connexion au réseau, de contrôle et de surveillance devraient se développer à un CAGR de 14,37 % jusqu'en 2032.
- Par niveau de tension, la haute tension a représenté 46,79 % des revenus en 2026, tandis que la très haute tension devrait se développer à un CAGR de 14,17 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale ont détenu 39,42 % de la part des revenus en 2026 et devraient se développer à un CAGR de 14,26 % jusqu'en 2032.
- Par type de centre de données, les installations de colocation ont détenu 48,40 % de la part des revenus en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 14,22 % jusqu'en 2032.
- Par géographie, la Chine a détenu 45,51 % de la part des revenus en 2026, tandis que l'Inde devrait se développer à un CAGR de 15,13 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des centres de données hyperscale et pilotés par l'IA | +3.5% | Mondial, concentré en Chine, au Japon, en Australie et à Singapour | Court terme (≤ 2 ans) |
| Construction de centres de données en terrain vierge dans les marchés émergents d'Asie-Pacifique | +2.8% | Inde, Malaisie, Indonésie, Thaïlande, Vietnam | Moyen terme (2-4 ans) |
| Augmentation de la densité de puissance et exigences de connexion haute tension | +2.3% | Cœur de l'Asie-Pacifique, avec répercussions sur l'Inde, la Corée du Sud et l'Australie | Moyen terme (2-4 ans) |
| Localisation des données et incitations aux infrastructures numériques | +1.9% | Inde, Indonésie, Japon, Corée du Sud, au niveau national | Moyen terme (2-4 ans) |
| Modernisation du réseau et intégration des énergies renouvelables | +1.5% | Chine, Australie, Japon et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Retards de connexion au réseau favorisant les solutions d'énergie modulaires et sur site | +0.8% | Japon, Singapour, Corée du Sud, avec répercussions sur l'Australie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des centres de données hyperscale et pilotés par l'IA
Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique répond à de nouvelles charges importantes provenant des campus hyperscale et axés sur l'IA. Certains campus individuels dépassent désormais 100 MW, et des propositions australiennes ont approché 800 MW. Un poste électrique dédié pour un seul campus numérique peut donc correspondre à l'échelle autrefois prévue pour un district industriel, avec des équipements haute tension sélectionnés en fonction de la charge de calcul prévue et de l'expansion future. Cela fait passer les achats d'une décision d'installation à une exigence de planification du réseau, et cela augmente la demande d'équipements de niveau transmission dans le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique. Cela nécessite également une coordination précoce entre le développeur, le service public, le fournisseur d'équipements et les équipes de construction.
Construction de centres de données en terrain vierge dans les marchés émergents d'Asie-Pacifique
La construction en terrain vierge en dehors de la Chine, du Japon, de Singapour et de l'Australie élargit le besoin en nouvelles infrastructures de connexion. Le ministère indien de l'Énergie a projeté 26,3 GW de demande supplémentaire d'électricité pour les centres de données d'ici 2031-32, et 17 GW de demandes de connectivité avaient été soumises aux sociétés de transport d'électricité d'État en mai 2026. Les investissements annoncés dans les centres de données indiens ont dépassé 180 milliards USD en septembre 2026, et les engagements enregistrés au cours des 9 premiers mois de 2026 étaient 3,3 fois supérieurs au niveau de l'année complète 2025. De nouveaux postes électriques de 400 kV et 765 kV en Andhra Pradesh, en Odisha et au Madhya Pradesh sont planifiés sur des calendriers de 12 à 36 mois pour desservir les projets annoncés. Le calendrier de connexion au réseau, plutôt que le financement, est devenu la principale condition d'activation des projets dans ces localités. Les projets en terrain vierge nécessitent également de nouveaux corridors de transmission qui ne suivent pas les droits de passage existants des services publics, élargissant ainsi la portée des dépenses dans le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique.
Augmentation de la densité de puissance et exigences de connexion haute tension
Les clusters d'entraînement et d'inférence d'IA nécessitent beaucoup plus de puissance par rack que les déploiements d'entreprise traditionnels. L'Agence internationale de l'énergie a rapporté que la densité de puissance des serveurs IA a été multipliée par 11 entre 2020 et 2025. Les grands clusters d'IA peuvent nécessiter de l'électricité à l'échelle d'un centre urbain de taille moyenne. Cela fait passer les installations de connexions à 66 kV vers des arrangements dédiés de transformateurs et de postes électriques à 220 kV ou 400 kV. Andhra Pradesh Transco conçoit un réseau phasé à 765 kV, 400 kV et 220 kV pour le cluster de Visakhapatnam, qui est prévu pour desservir une charge informatique de 15 GW d'ici 2036-37. Des exigences de tension plus élevées augmentent le rôle de l'ingénierie spécialisée, des systèmes de protection et de la coordination avec les services publics au sein du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique.
Localisation des données et incitations aux infrastructures numériques
Les règles de localisation des données et les programmes numériques publics font de la connectivité au réseau une priorité politique dans plusieurs économies asiatiques. L'Administration nationale de l'énergie de Chine exige une planification coordonnée du réseau et des centres de données dans son programme pilote de puissance de calcul et d'électricité en Mongolie intérieure, au Qinghai, au Xinjiang et au Heilongjiang. Le programme exige que les nouveaux centres de données des hubs nationaux obtiennent 80 % de leur électricité à partir de sources vertes. La société de transport d'électricité du Tamil Nadu a annoncé un poste électrique isolé au gaz de 400/230-110 kV à l'Ambattur Industrial Estate pour une charge de centre de données demandée de 1 036 MVA. Ces exigences orientent les développeurs de projets vers des nœuds de réseau spécifiés et rendent l'infrastructure associée difficile à délocaliser. L'investissement qui en résulte est plus durable que la capacité discrétionnaire car les charges de travail doivent rester dans le pays ou la région définie par la politique. Cela soutient une demande récurrente sur le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique, même lorsque les décisions de capacité cloud changent ailleurs.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Longs délais d'approbation des services publics et de connexion au réseau | -2.5% | Japon, Corée du Sud, Australie, avec répercussions sur l'Inde | Moyen terme (2-4 ans) |
| Intensité capitalistique élevée et exigences d'ingénierie spécialisée | -1.8% | Mondial, plus aigu dans les marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Contraintes d'approvisionnement en transformateurs et équipements haute tension | -1.4% | Cœur de l'Asie-Pacifique, amplifiées dans les marchés dépendants des importations | Court terme (≤ 2 ans) |
| Risques de cybersécurité et d'acceptation par les services publics pour les postes électriques numériques | -0.9% | Japon, Corée du Sud, Australie, Singapour, en expansion vers l'Inde et l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Longs délais d'approbation des services publics et de connexion au réseau
Les processus d'approbation du réseau restent une contrainte opérationnelle persistante pour les développeurs et les fournisseurs d'équipements. Les demandes de centres de données dans le Grand Tokyo ont atteint 15,4 millions de kW en juin 2025, soit 27 % de la demande de pointe d'électricité de la zone en 2025. Les projets peuvent attendre jusqu'à 10 ans pour une décision de début d'approvisionnement après examen technique et réglementaire. En Corée du Sud, 63 % des centres de données planifiés cherchent des connexions dans la zone métropolitaine de Séoul, où l'examen de capacité peut prendre jusqu'à 2 ans, et plus de 53 % des demandes de premier passage ont reçu une décision d'indisponibilité d'approvisionnement.[1] Les développeurs peuvent commander des transformateurs et des appareillages de commutation avant que l'approbation du site soit certaine, ce qui lie une capacité d'équipement limitée à des calendriers de projet incertains. Ces retards réduisent l'utilisation des équipements et prolongent les délais des projets sur le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique.
Intensité capitalistique élevée et exigences d'ingénierie spcialisée
Les connexions de niveau transmission nécessitent des équipements spécialisés et des équipes de livraison qualifiées. Un campus hyperscale de 100 MW avec une connexion à 220 kV peut nécessiter un poste électrique isolé au gaz, des transformateurs haute tension, des relais de protection, des études de réseau et des approbations de services publics spécifiques au site. Les grandes entreprises technologiques ont dépensé plus de 400 milliards USD à l'échelle mondiale en dépenses d'investissement en 2025, et l'Agence internationale de l'énergie a projeté une augmentation supplémentaire de 75 % en 2026. Les ressources limitantes ne sont pas seulement le capital, mais aussi les ingénieurs de réseau qualifiés, les entreprises d'intégration de postes électriques et les installateurs haute tension. Les développeurs de colocation plus petits en Indonésie, au Vietnam et en Thaïlande peuvent faire face à des voies plus longues vers l'acceptation par les services publics que les grands opérateurs disposant de partenaires d'ingénierie établis. Cela donne aux fournisseurs disposant d'une capacité de service régionale et d'une expérience avec les services publics un avantage concurrentiel clair sur le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de projet d'interconnexion :
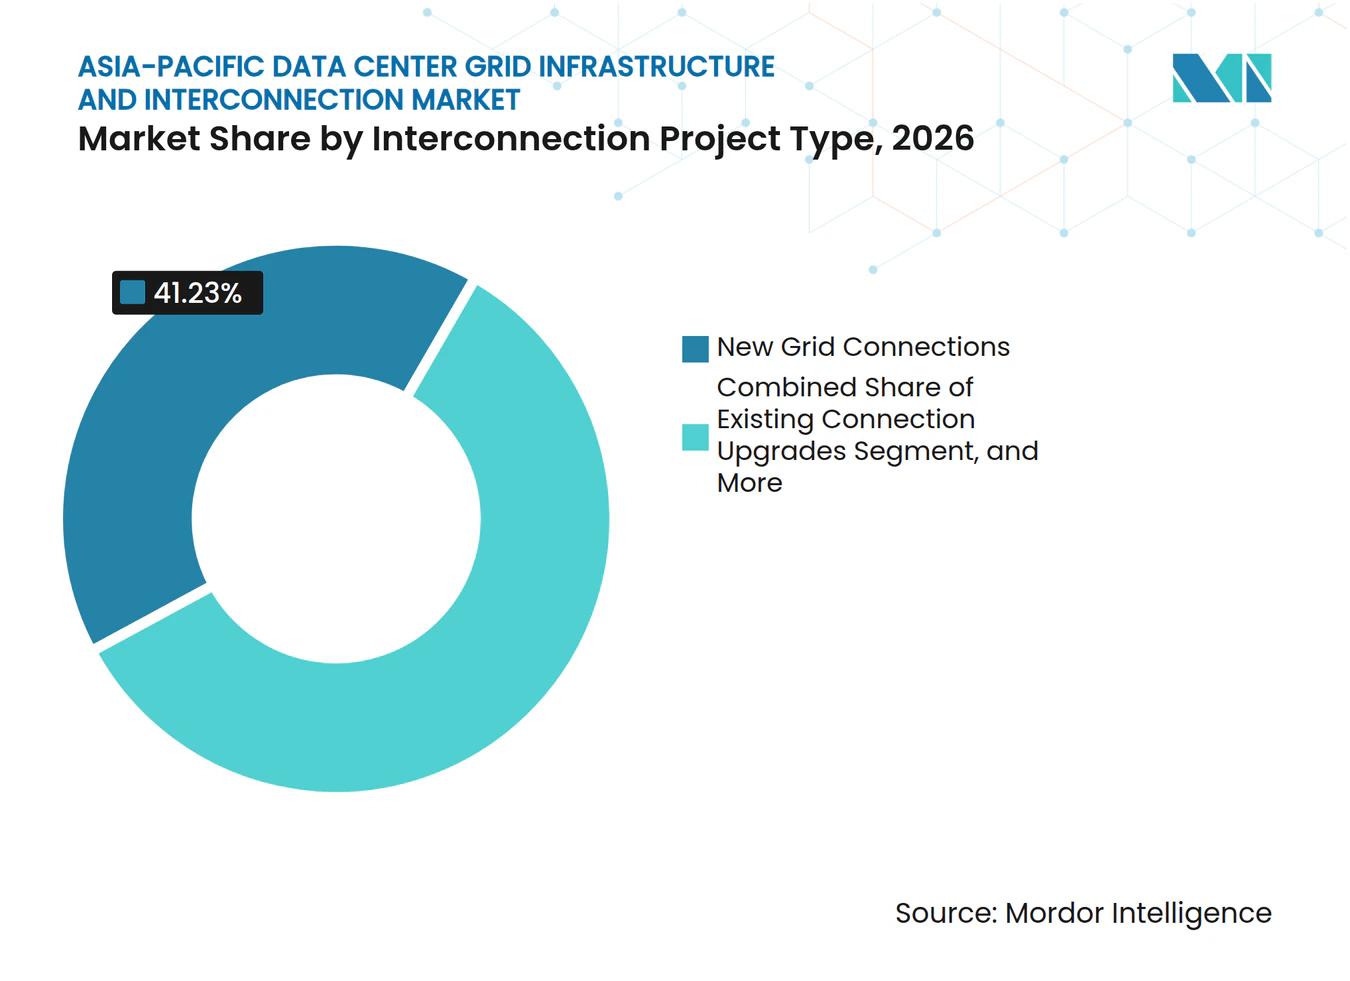
les nouvelles connexions soutiennent les ajouts de capacitéLes nouvelles connexions au réseau ont représenté 41,23 % de la part du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique en 2026. Cela reflète la nécessité d'intégrer de nouvelles grandes capacités de centres de données dans les réseaux de transport et de distribution. Les projets de nouvelles connexions comprennent généralement des postes électriques, des transformateurs, des systèmes de protection, des alimentateurs dédiés, des études de services publics et des arrangements de capacité contractuels. L'infrastructure doit être commandée et testée avant la mise en service des salles de serveurs, même lorsque le déploiement des serveurs suit un calendrier par étapes. Elles sont particulièrement importantes en Inde, en Malaisie, en Indonésie, en Thaïlande et au Vietnam, où de nouveaux campus sont construits en dehors des clusters urbains matures. La portée requise varie selon l'état du réseau, mais elle s'étend généralement au-delà de la limite du centre de données jusqu'au point de connexion désigné par le service public.
Les lignes de transmission et les câbles devraient se développer à un CAGR de 14,28 % jusqu'en 2032. Les campus en terrain vierge nécessitent fréquemment des corridors haute tension dédiés, plutôt que des mises à niveau limitées des connexions existantes aux services publics. IREN a signé un accord de connexion avec ElectraNet en juin 2026 pour son campus Bundey de 800 MW en Australie-Méridionale, sécurisant 4 sorties d'alimentateurs à 330 kV sans mises à niveau du réseau. Ce type d'accord illustre l'échelle et la conception spécifique des nouvelles connexions de campus. Les mises à niveau des connexions existantes restent pertinentes au Japon et à Singapour, où les terrains pour de nouveaux postes électriques sont limités. Les lignes dédiées gagnent en importance à mesure que les hyperscalers recherchent un accès à locataire unique qui évite les limites de partage de capacité dans les postes électriques gérés par les services publics.



Par composant d'infrastructure :
les systèmes de surveillance numérique dépassent les équipements physiquesLes postes électriques et cours de commutation ont représenté 31,09 % du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique en 2026. Ils constituent l'interface entre les systèmes de transport et les prises haute tension des centres de données. Les transformateurs de puissance, les lignes de transmission et les câbles, ainsi que les appareillages de commutation et les systèmes de protection constituent le reste des principales exigences en matière d'infrastructure physique. Chaque composant doit respecter les normes locales des services publics et se coordonner avec le profil de puissance prévu du site. Les équipements isolés au gaz sont importants dans les zones à contraintes foncières, en particulier dans les marchés denses. Les fournisseurs ont également besoin d'une capacité de mise en service et de service locale car les actifs de connexion sont exploités dans le cadre des conditions d'acceptation des services publics.
Les systèmes de connexion au réseau, de contrôle et de surveillance devraient se développer à un CAGR de 14,37 % jusqu'en 2032. Les services publics exigent de plus en plus une surveillance en temps réel, une isolation automatisée des défauts et des capacités de communication IEC 61850 pour les nouvelles grandes charges. Des recherches publiées dans l'IEEE Internet of Things Journal ont noté que l'architecture de poste électrique numérique IEC 61850 peut améliorer les opérations tout en élargissant la surface d'attaque cybernétique, ce qui nécessite des contrôles en couches. Cela ajoute des exigences de cybersécurité et de gestion des données à la portée de l'ingénierie. TEPCO Power Grid au Japon et Korea Electric Power Corporation font partie des services publics cherchant à intégrer une surveillance avancée dans le cadre de l'approbation de connexion. Le segment est donc à la fois une exigence de conformité et un point de différenciation pour les fournisseurs desservant le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique.
Par niveau de tension :
la très haute tension gagne du terrain avec l'échelle des campusLes connexions haute tension ont représenté 46,79 % des revenus en 2026. Elles restent le principal choix de connexion pour les sites hyperscale et de grande colocation dans toute la région. Les équipements haute tension fournissent la capacité et la qualité d'alimentation requises pour les charges de calcul denses. Ils soutiennent également une structure de connexion directe qui réduit la dépendance aux actifs de distribution basse tension. Les services publics utilisent ces arrangements pour définir le point de connexion du centre de données et les responsabilités de protection. Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique continue de s'appuyer sur des configurations haute tension, dans lesquelles les campus nécessitent des charges substantielles et stables.
La très haute tension devrait se développer à un CAGR de 14,17 % jusqu'en 2032. Les grands campus d'IA favorisent les connexions de niveau transmission qui réduisent les pertes de distribution et soutiennent les charges GPU à haute densité. Le réseau planifié à 765 kV, 400 kV et 220 kV d'Andhra Pradesh Transco pour Visakhapatnam illustre ce changement. La Commission de régulation de l'électricité du Maharashtra a approuvé un poste électrique isolé au gaz de 400/220 kV à Ambernath dans le cadre d'un dispositif d'installation de distribution dédiée. Les connexions basse et moyenne tension resteront pertinentes pour les sites d'entreprise et de périphérie. Leur part des dépenses devrait diminuer à mesure que les besoins moyens en puissance des campus augmentent.
Par taille de centre de données :
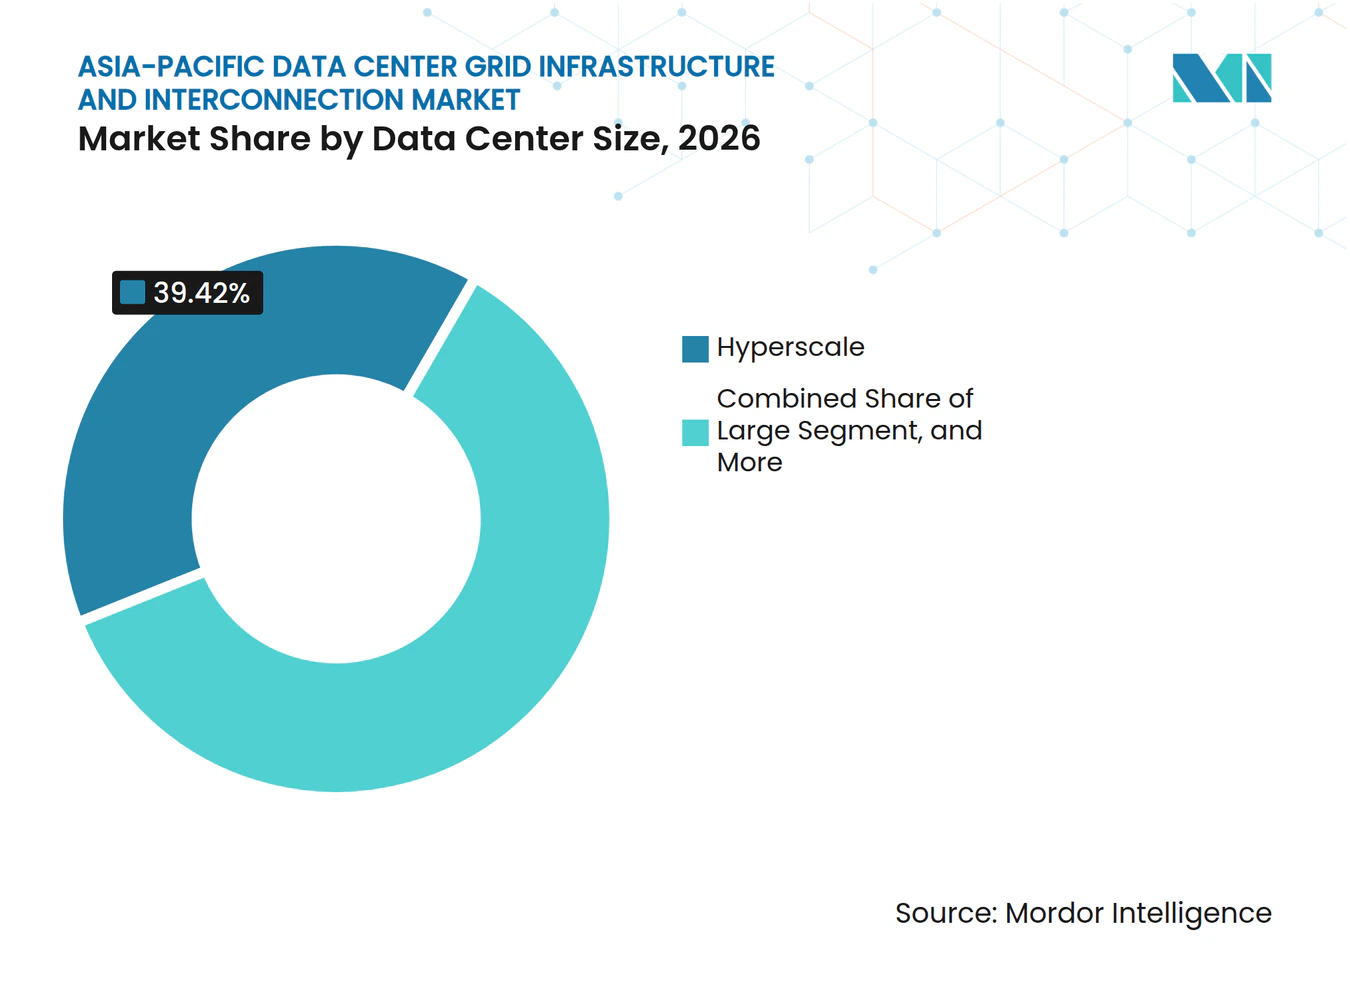
les installations hyperscale mènent la demande et l'expansionLes centres de données hyperscale ont représenté 39,42 % des revenus en 2026 et devraient croître à un CAGR de 14,26 % jusqu'en 2032. Cela fait de l'hyperscale la catégorie de taille de centre de données la plus grande et la plus en expansion dans le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique. Les grands campus nécessitent des postes électriques dédiés, des alimentateurs haute tension et une capacité de transformateur soigneusement coordonnée. La concentration de la demande dans ces projets maintient les fournisseurs concentrés sur des équipements capables de gérer des charges importantes et continues, avec des allocations de capacité pour les ajouts par étapes. Cela signifie également que chaque site peut nécessiter une planification normalement associée à un réseau industriel local. L'importante exigence de connexion peut rendre la séquence de livraison des actifs de réseau aussi importante que la séquence de construction du centre de données.
Les grands centres de données constituent le prochain niveau de demande de connexion. Ces opérateurs ont dépassé les configurations à moyenne tension mais peuvent ne pas avoir besoin de l'architecture complète d'un campus hyperscale. Les installations de petite et moyenne taille deviennent plus pertinentes à mesure que l'informatique de périphérie et les programmes de localisation des données déplacent les charges de travail vers les villes secondaires. Cela est visible en Inde, en Indonésie et au Vietnam, où la capacité locale peut soutenir des services qui ne peuvent pas être situés uniquement dans les hubs régionaux. L'exigence en équipements par site est plus petite, mais le nombre de projets peut être significatif. Les fournisseurs auront besoin de gammes de produits adaptées à la fois aux grands campus et aux installations distribuées sans affaiblir la conformité aux normes des services publics.

Par type de centre de données :
la colocation conserve son échelle tandis que les fournisseurs de services cloud ajoutent des connexions directesLes installations de colocation ont détenu 48,40 % des revenus du marché en 2026. Leur position reflète des cadres d'interconnexion établis et un large pipeline d'approvisionnement dans les principaux sites d'Asie-Pacifique. Les fournisseurs de colocation déploient généralement des postes électriques haute tension dédiés dans le cadre de l'infrastructure de campus. Cela crée une demande de longue durée pour les transformateurs, les appareillages de commutation, les systèmes de surveillance et les câbles. Leur modèle multi-locataires soutient des conceptions d'infrastructure répétables, même si chaque connexion aux services publics doit être approuvée localement. Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique bénéficie de cette base de capacité de colocation opérationnelle et planifiée.
Les fournisseurs de services cloud devraient se développer à un CAGR de 14,22 % jusqu'en 2032. Les programmes d'autoconstruction des hyperscalers utilisent de plus en plus des connexions de transmission directes plutôt que de s'appuyer uniquement sur des relations de colocation. Cela crée une demande pour des packages de connexion personnalisés, souvent à très haute tension. Les fournisseurs neocloud ont ajouté une autre source de demande de calcul haute performance entre les formats cloud traditionnel et colocation. Les installations d'entreprise et de périphérie continuent de répondre aux exigences basse tension, en particulier dans les villes secondaires. Ensemble, ces formats créent un large éventail de besoins de connexion au réseau, des postes électriques de colocation standardisés aux projets de transmission à campus unique.
Analyse géographique
La Chine a détenu 45,51 % de la part du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique en 2026. Sa position est soutenue par des directives nationales qui coordonnent la capacité de calcul et la planification du réseau électrique au niveau provincial. L'Administration nationale de l'énergie a introduit des pilotes en Mongolie intérieure, au Qinghai, au Xinjiang, au Heilongjiang, dans la région Beijing-Tianjin-Hebei et dans le delta du fleuve Yangtze. Les centres de données de Pékin ont consommé 534 millions de kWh d'électricité verte au premier trimestre 2026. Les nouveaux centres de données des hubs nationaux devraient atteindre un objectif de 80 % d'électricité verte dans le cadre du programme des certificats verts.[2] Cette structure politique lie la demande à l'investissement dans le réseau, la rendant moins exposée aux cycles de capacité à court terme.
L'Inde devrait se développer à un CAGR de 15,13 % jusqu'en 2032, le taux le plus élevé parmi les géographies couvertes. La capacité opérationnelle des centres de données a atteint 1 789 MW au premier semestre 2026, avec 509 MW en construction et 3 351 MW dans le pipeline planifié. Le ministère de l'Énergie a projeté 26,3 GW de demande supplémentaire d'électricité pour les centres de données d'ici 2031-32. L'Inde avait également 154 projets de transport d'électricité interétatiques en construction, couvrant 39 792 km de circuit et 401 510 MVA de capacité de transformation. Les approbations de centres de données peuvent prendre des mois, tandis que les projets de transport prennent des années à mettre en service. Le Japon occupait la troisième position régionale, et 8 grandes compagnies d'électricité se sont engagées en juillet 2026 à construire ou à agrandir 30 postes électriques, ajoutant 15 millions de kW de capacité.
L'Australie avait 9 GW de capacité de centres de données dans la file d'attente de connexion de l'Australian Energy Market Operator au 30 juin 2026, couvrant 17 projets en Nouvelle-Galles du Sud, Victoria et Australie-Méridionale. AusNet avait 8 GW de demandes de connexion de centres de données dans son pipeline. Hyosung Heavy Industries a signé un accord d'approvisionnement exclusif de 5 ans d'une valeur de 310 milliards KRW (224 millions USD) avec AusNet pour des transformateurs et des réacteurs à ultra-haute tension. La Malaisie avait 49 centres de données avec des accords d'approvisionnement en électricité totalisant 7,1 GW de demande potentielle maximale en septembre 2025, et les estimations gouvernementales situent la demande possible d'électricité des centres de données à 12,9 GW d'ici 2030. Singapour, la Corée du Sud, l'Indonésie et le reste de l'Asie-Pacifique représentent la demande restante. Singapour utilise un processus d'appel à candidatures et exige que les nouvelles installations atteignent une efficacité d'utilisation de l'énergie de 1,3 ou moins, tandis que la Corée du Sud fait face à une demande concentrée à Séoul.
Paysage concurrentiel
Concentration du Marché
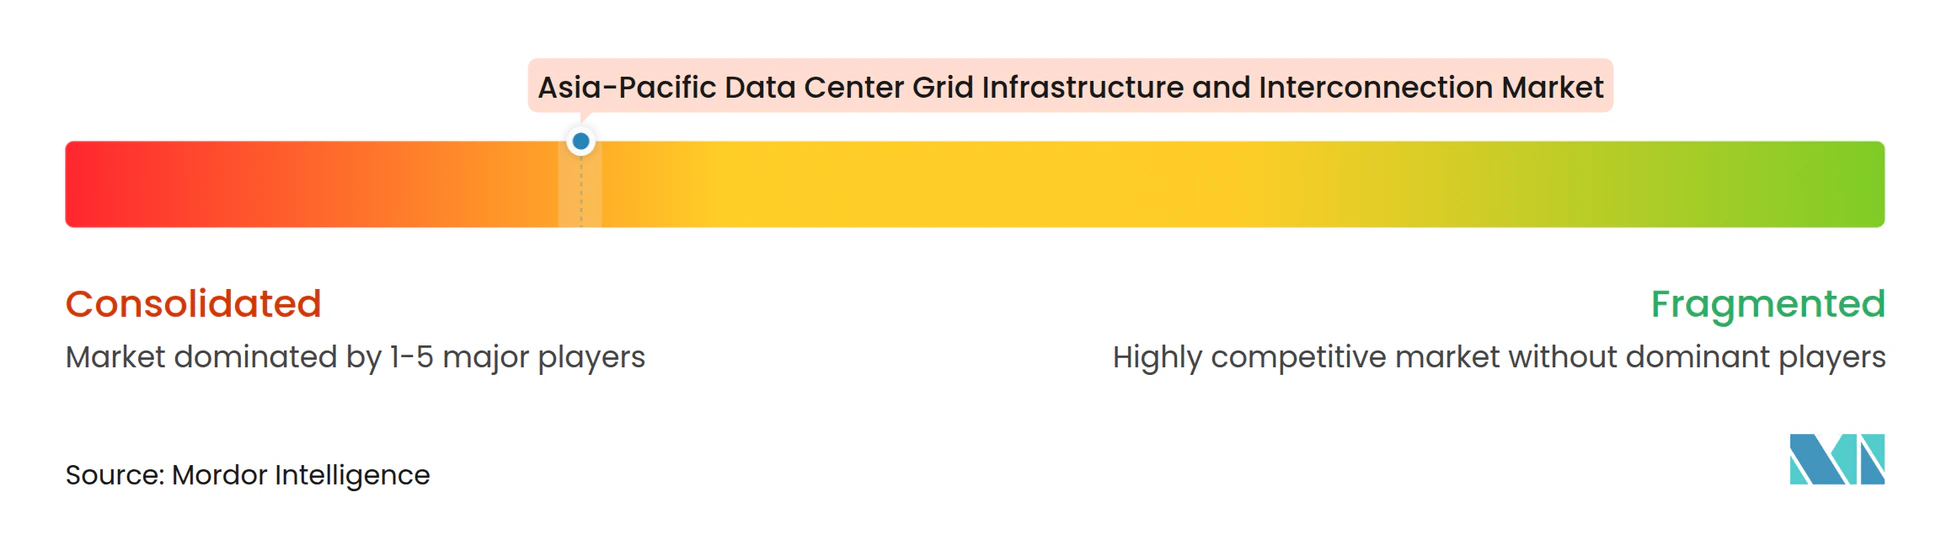
Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique présente un premier niveau concentré et un large groupe de spécialistes régionaux de l'exécution. Schneider Electric, Hitachi Energy, Siemens Energy, ABB et GE Vernova occupent des positions de premier plan dans les postes électriques haute tension, les transformateurs et les services d'intégration au réseau. TBEA, NR Electric, LS ELECTRIC, Hyosung Heavy Industries et Larsen and Toubro contribuent à une grande partie du volume d'exécution des projets régionaux. Les exigences IEC 61850, les tests d'acceptation en usine et la certification de type locale constituent des barrières pratiques à l'entrée. Le Japon, l'Australie et Singapour exigent que les fournisseurs d'équipements démontrent leur conformité aux exigences des services publics avant de participer aux appels d'offres. Cela fait des réseaux de services régionaux et des relations passées avec les services publics des atouts concurrentiels importants.
Les principaux fournisseurs évoluent vers des modèles de livraison intégrés qui combinent équipements, ingénierie, mise en service et service à long terme. GE Vernova a signé un accord-cadre d'approvisionnement de 3+2 ans avec DCI Data Centers en juillet 2026 pour des appareillages de commutation isolés au gaz, des transformateurs et des solutions de transmission en Australie et en Asie-Pacifique.[3] L'arrangement illustre un passage des commandes d'équipements autonomes à l'approvisionnement en infrastructure gérée. Eaton et Siemens Energy ont également annoncé un partenariat en juin 2025 pour la construction modulaire intégrée de centres de données et la production d'énergie standardisée sur site de 500 MW. Ces offres sont pertinentes là où le calendrier de connexion au réseau est incertain. Elles peuvent aider les développeurs à échelonner la capacité pendant que les mises à niveau des services publics sont en cours.
Les fournisseurs coréens poursuivent des technologies susceptibles de réduire les contraintes foncières et de connexion dans les zones denses. LS ELECTRIC a ouvert une usine de distribution entièrement en courant continu à Cheonan en juillet 2026. Korea Electric Power Corporation, LS ELECTRIC et LS Cable and System ont signé un accord de coopération technique en juillet 2025 pour développer un réseau électrique supraconducteur pour centres de données utilisant un câble de 23 kV pour une capacité équivalente à 154 kV. Hitachi Energy a investi 455 millions THB (14 millions USD) pour augmenter la capacité de production de transformateurs en Thaïlande de 60 % d'ici fin 2027.
Leaders du secteur de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique
-
Schneider Electric SE
-
Hitachi Energy Ltd.
-
Siemens Energy
-
ABB Ltd.
-
GE Vernova Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique Entreprises couvertes dans ce rapport
- Schneider Electric SE
- Hitachi Energy Ltd.
- Siemens Energy AG
- ABB Ltd.
- GE Vernova Inc.
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Toshiba Energy Systems and Solutions Corporation
- Hyosung Heavy Industries Corporation
- TBEA Co., Ltd.
- NR Electric Co., Ltd.
- LS ELECTRIC Co., Ltd.
- Vertiv Holdings Co.
- Powell Industries, Inc.
- Legrand SA
- Huawei Technologies Co., Ltd.
- Delta Electronics, Inc.
- Cummins Inc.
- Caterpillar Inc.
- Larsen and Toubro Limited
Développements industriels récents dans Marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique
- Octobre 2026 : le ministre malaisien du Commerce a annoncé que les investisseurs dans les centres de données sont désormais tenus de supporter le coût des mises à niveau de transmission et de payer la capacité de réseau allouée même si elle n'est pas pleinement utilisée, augmentant directement l'engagement en capital initial pour les projets d'interconnexion au réseau dans le marché des centres de données à la croissance la plus rapide du pays.
- Août 2026 : L&T a obtenu une commande d'une valeur allant jusqu'à 150 milliards INR (1,57 milliard USD) de la plateforme cloud Together AI pour héberger un centre de données IA sur son campus de Chennai en utilisant 10 000 puces NVIDIA B300, le plus grand déploiement de GPU en Inde, sous la filiale Vyoma AI de L&T, soulignant l'émergence de l'Inde comme destination d'infrastructure IA hyperscale.
- Juillet 2026 : les 8 principales compagnies d'électricité japonaises, dont Tokyo Electric Power Company Holdings, se sont engagées à construire ou à agrandir 30 postes électriques à l'échelle nationale pour répondre à la demande des centres de données IA, ajoutant 15 millions de kW de capacité de transmission, soit plus du double de la demande projetée d'électricité des centres de données, d'ici le début des années 2030.
- Juillet 2026 : GE Vernova a signé un accord-cadre d'approvisionnement de 3+2 ans avec DCI Data Centers couvrant les appareillages de commutation isolés au gaz, les transformateurs et les solutions de transmission d'énergie pour les déploiements de campus hyperscale en Australie et dans la région Asie-Pacifique, sécurisant l'approvisionnement en équipements critiques dans un marché mondial sous contrainte.
Portée du rapport sur le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique
Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique comprend la valeur des systèmes d'infrastructure de réseau et d'interconnexion développés, installés, mis à niveau et maintenus pour relier les centres de données aux réseaux électriques des services publics dans toute la région Asie-Pacifique.
Le rapport sur le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique est segmenté par type de projet d'interconnexion (nouvelles connexions au réseau, mises à niveau des connexions existantes, infrastructure de transmission dédiée, et mises à niveau des postes électriques et d'interconnexion au réseau), composant d'infrastructure (postes électriques et cours de commutation, transformateurs de puissance, lignes de transmission et câbles, appareillages de commutation et systèmes de protection, et systèmes de connexion au réseau, de contrôle et de surveillance), niveau de tension (basse et moyenne tension, haute tension, et très haute tension), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [FSC], et entreprise et périphérie), et géographie (Chine, Inde, Japon, Australie, Singapour, Corée du Sud, Malaisie, Indonésie et reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Nouvelles connexions au réseau |
| Mises à niveau des connexions existantes |
| Infrastructure de transmission dédiée |
| Mises à niveau des postes électriques et d'interconnexion au réseau |
| Postes électriques et cours de commutation |
| Transformateurs de puissance |
| Lignes de transmission et câbles |
| Appareillages de commutation et systèmes de protection |
| Systèmes de connexion au réseau, de contrôle et de surveillance |
| Basse et moyenne tension |
| Haute tension |
| Très haute tension |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Chine |
| Inde |
| Japon |
| Australie |
| Singapour |
| Corée du Sud |
| Malaisie |
| Indonésie |
| Reste de l'Asie-Pacifique |
| Par type de projet d'interconnexion | Nouvelles connexions au réseau |
| Mises à niveau des connexions existantes | |
| Infrastructure de transmission dédiée | |
| Mises à niveau des postes électriques et d'interconnexion au réseau | |
| Par composant d'infrastructure | Postes électriques et cours de commutation |
| Transformateurs de puissance | |
| Lignes de transmission et câbles | |
| Appareillages de commutation et systèmes de protection | |
| Systèmes de connexion au réseau, de contrôle et de surveillance | |
| Par niveau de tension | Basse et moyenne tension |
| Haute tension | |
| Très haute tension | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Par géographie | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Corée du Sud | |
| Malaisie | |
| Indonésie | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Asie-Pacifique ?
Le marché était évalué à 12,86 milliards USD en 2026 et devrait atteindre 28,27 milliards USD d'ici 2032, avec un CAGR de 13,48 % de 2027 à 2032.
Qu'est-ce qui stimule les dépenses en infrastructure de réseau pour les centres de données en Asie-Pacifique ?
La construction hyperscale, la densité de puissance de l'IA, les exigences de localisation des données et le besoin de connexions haute tension dédiées augmentent la demande en infrastructure.
Quel type de projet d'interconnexion est le plus important en Asie-Pacifique ?
Les nouvelles connexions au réseau ont détenu 41,23 % de la part des revenus en 2026 car les nouveaux campus nécessitent des actifs de transport et de distribution avant le début des opérations.
Quel type de centre de données devrait se développer le plus rapidement ?
Les fournisseurs de services cloud devraient se développer à un CAGR de 14,22 % jusqu'en 2032, les hyperscalers poursuivant de plus en plus des connexions de transmission directes.
Quel pays mène la demande régionale en infrastructure d'interconnexion des centres de données ?
La Chine a détenu 45,51 % de la part des revenus en 2026, soutenue par des politiques qui coordonnent les emplacements des centres de données avec l'investissement dans le réseau et la planification de l'électricité renouvelable.
Quel pays devrait se développer le plus rapidement jusqu'en 2032 ?
L'Inde devrait se développer à un CAGR de 15,13 % jusqu'en 2032, la capacité des centres de données et l'investissement dans l'infrastructure électrique progressant en parallèle.