
Tamanho e Participação do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
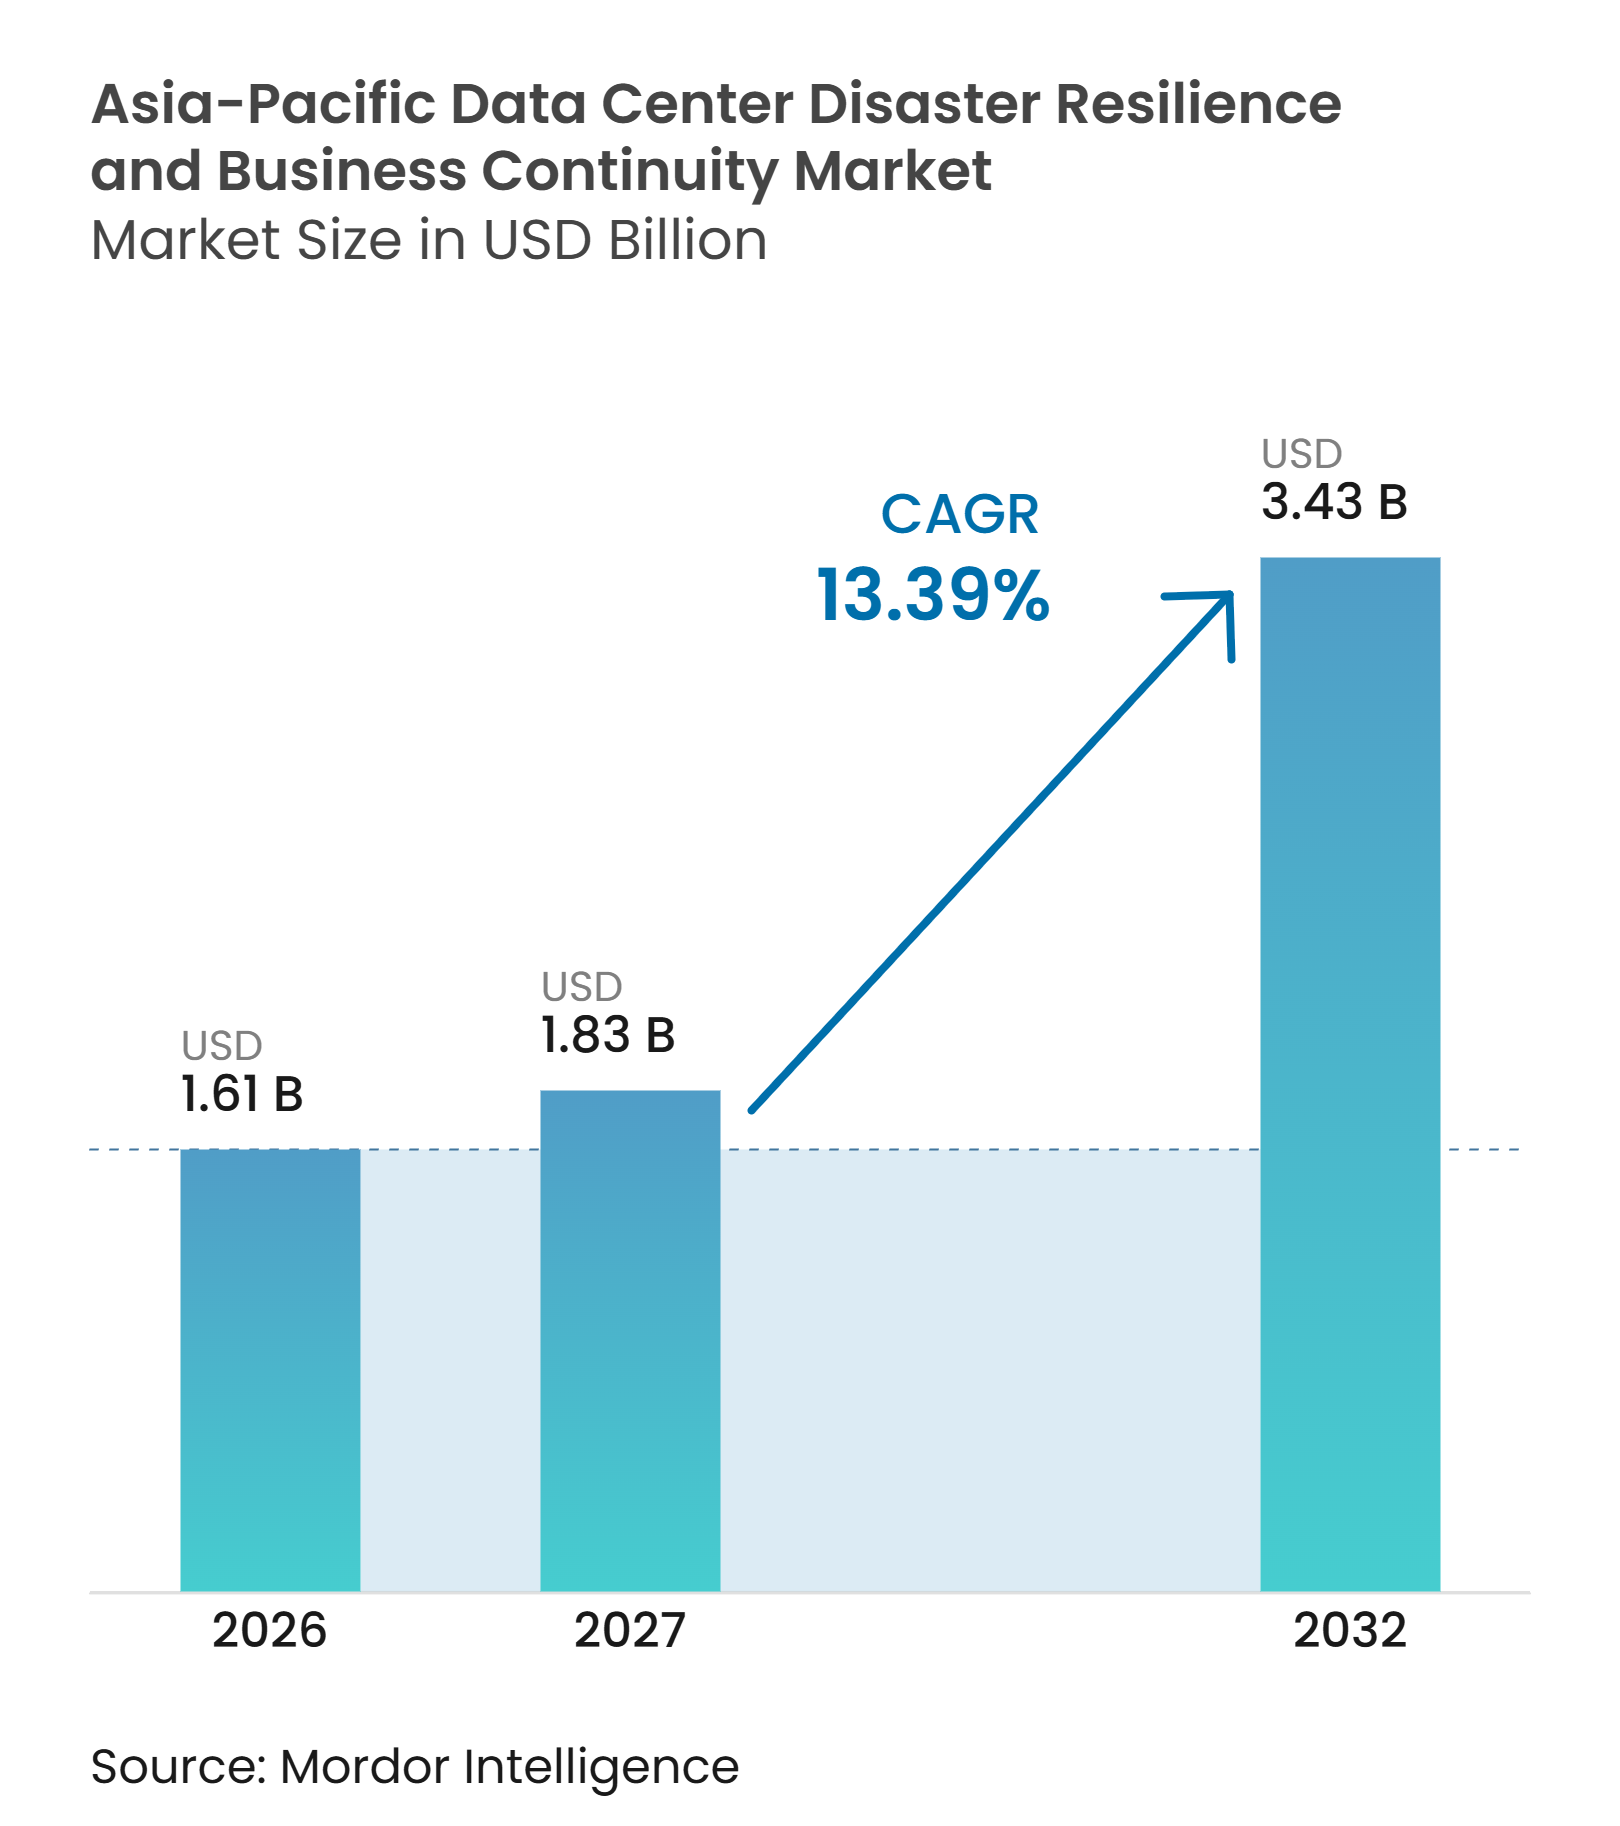
| Tamanho do mercado no ano base (2026) | 1.61 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.83 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.43 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.39 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers da Ásia-Pacífico por Mordor Intelligence
O tamanho do mercado de resiliência a desastres e continuidade de negócios em data centers da Ásia-Pacífico tem projeção de expansão de 1,61 bilhões de USD em 2026 e 1,83 bilhões de USD em 2027 para 3,43 bilhões de USD até 2032, registrando um CAGR de 13,39% entre 2027 e 2032. O mercado de resiliência a desastres e continuidade de negócios em data centers da Ásia-Pacífico está migrando de uma continuidade baseada em planos para capacidades de recuperação testadas que podem restaurar cargas de trabalho em condições operacionais reais. Incidentes cibernéticos, concentração em nuvem e o aumento da densidade de infraestrutura estão elevando o custo das interrupções de serviço para empresas e instituições públicas. Os compradores estão dando maior ênfase à orquestração de recuperação, ao mapeamento de dependências e a testes repetidos, pois cópias de backup por si só não comprovam que as operações podem ser retomadas. Os provedores estão respondendo ao empacotar software, recuperação gerenciada, controles de segurança e suporte consultivo em relacionamentos de serviço mais amplos. Os requisitos regulatórios em serviços financeiros também estão direcionando as aquisições para evidências de que as atividades críticas podem permanecer disponíveis durante interrupções.
Principais Conclusões do Relatório
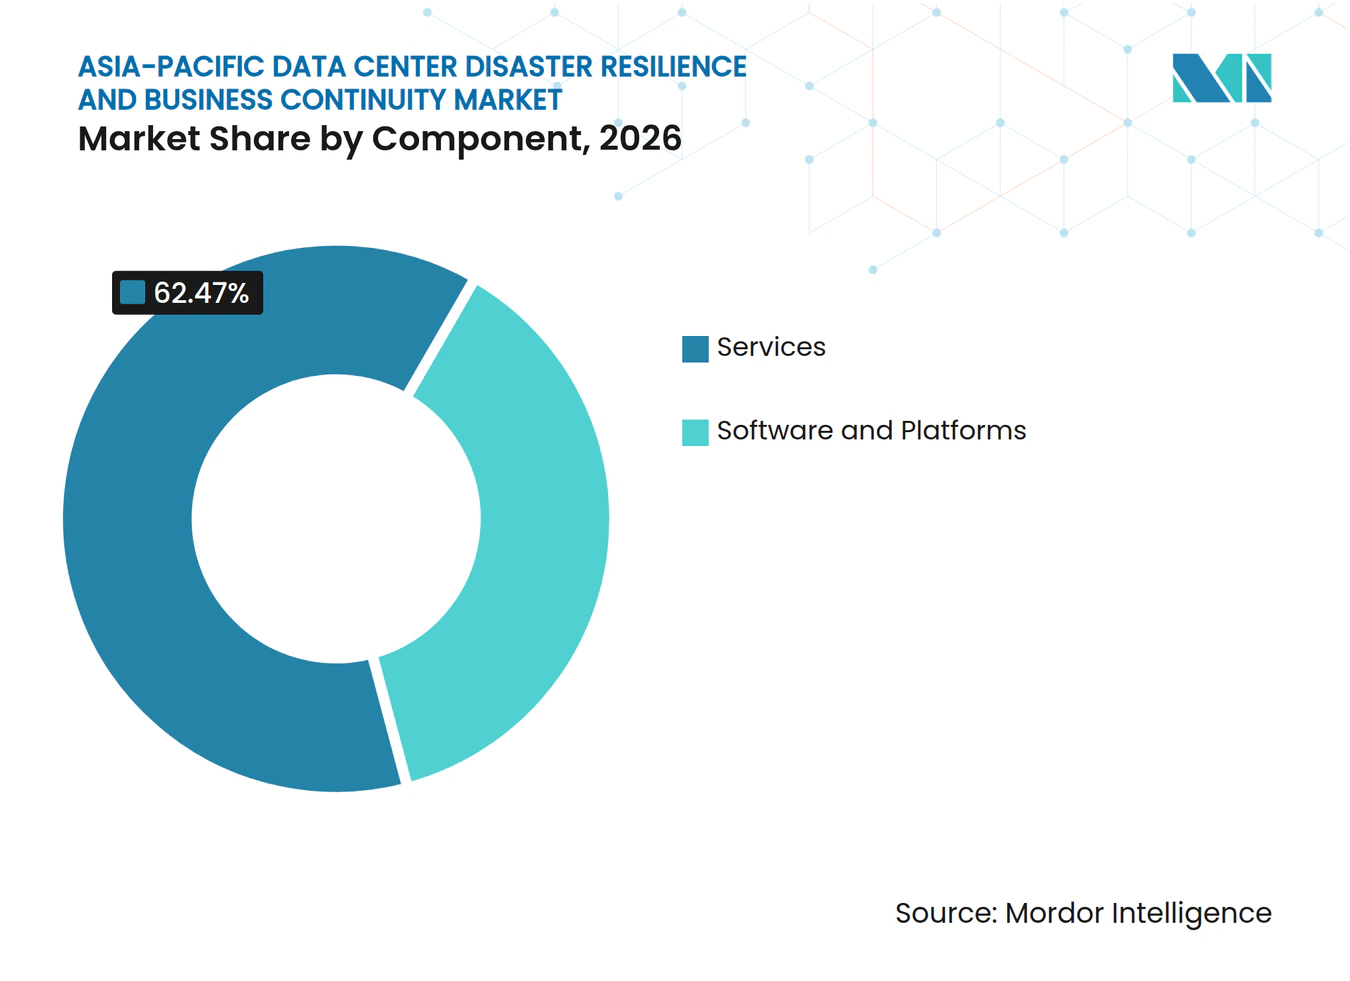
- Por componente, os serviços detinham 62,47% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers da Ásia-Pacífico em 2026, enquanto software e plataformas têm projeção de ser o componente de expansão mais rápida até 2032.
- Por modo de implantação, a nuvem representou 53,39% da receita em 2026 no mercado de resiliência a desastres e continuidade de negócios em data centers da Ásia-Pacífico e tem projeção de permanecer o modo de implantação de crescimento mais rápido até 2032.
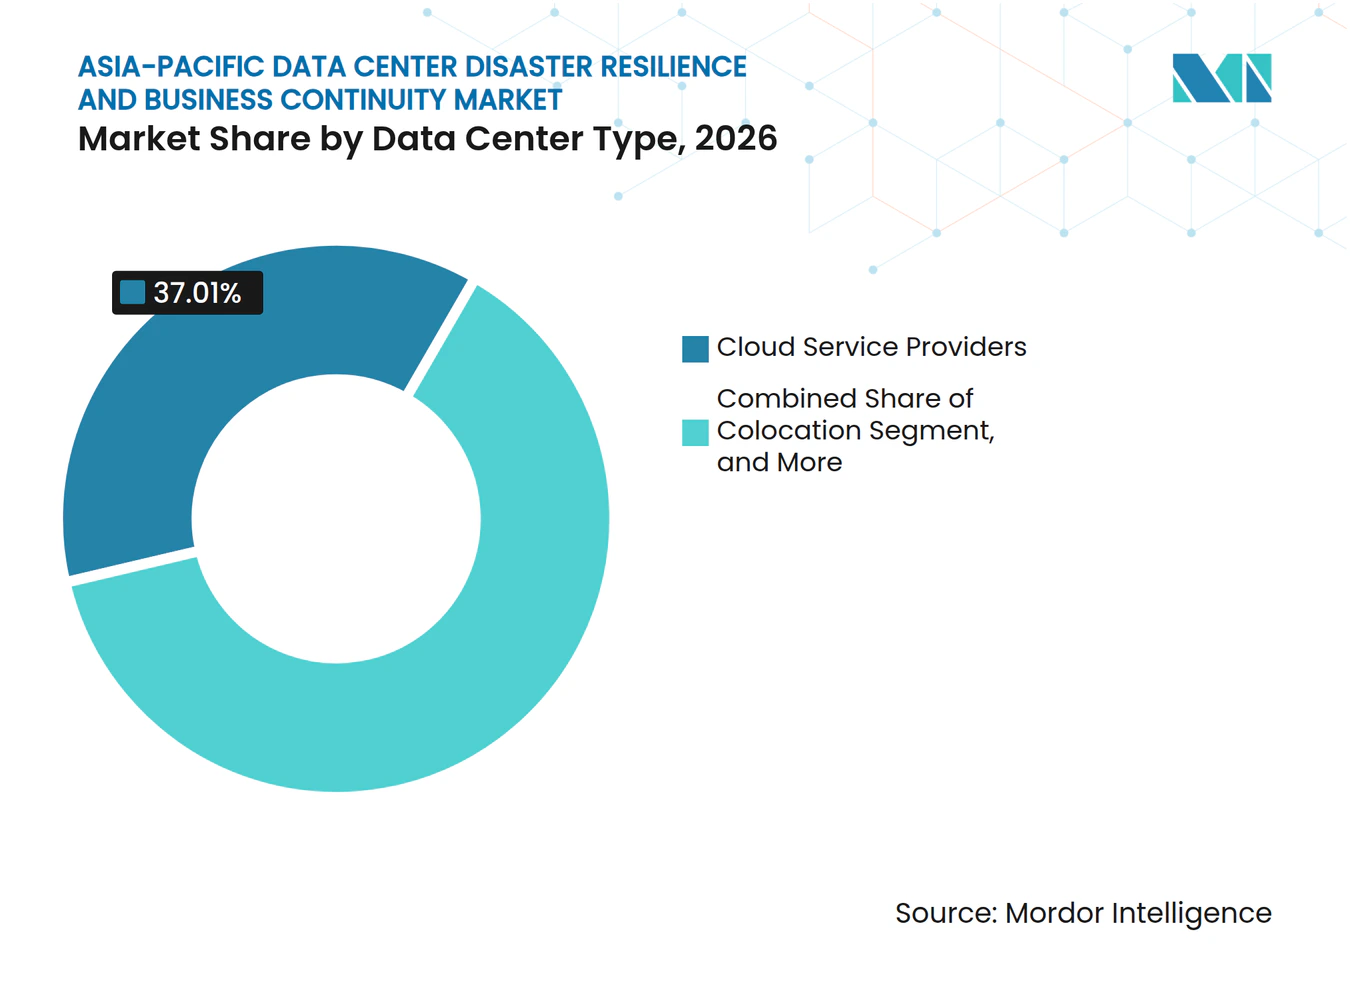
- Por tipo de data center, os provedores de serviços em nuvem representaram 37,01% da receita em 2026 e têm projeção de ser o tipo de data center de crescimento mais rápido até 2032.
- Por setor do usuário final, o BFSI representou 26,61% da receita em 2026 e tem projeção de permanecer o segmento vertical de expansão mais rápida até 2032.
- Por geografia, a China detinha 29,83% da receita em 2026, enquanto a Índia tem projeção de expandir a um CAGR de 14,92% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Exposição a Ransomware e Ataques Cibernéticos | +3.8% | Em toda a Ásia-Pacífico, com destaque para Índia, Japão, Austrália e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Expansão de Cargas de Trabalho de TI em Nuvem e Híbridas | +3.2% | Em toda a Ásia-Pacífico, concentrada na China, Índia, Singapura e Austrália | Médio prazo (2-4 anos) |
| Aceleração do Investimento em Data Centers e Infraestrutura Digital | +2.5% | Índia, Malásia, Japão, Austrália, Indonésia e Sudeste Asiático | Médio prazo (2-4 anos) |
| Requisitos Mais Rígidos de Proteção de Dados e Infraestrutura Crítica | +1.8% | Austrália, Singapura, Hong Kong, Malásia e Coreia do Sul | Médio prazo (2-4 anos) |
| Acoplamento de Dependências de Energia, Resfriamento e Rede | +1.2% | Singapura, Seul, Tóquio e Sydney | Longo prazo (≥ 4 anos) |
| Baixa Adoção de Testes de Choque Composto | +0.9% | Em toda a Ásia-Pacífico, com destaque para Japão, Indonésia e Filipinas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Exposição a Ransomware e Ataques Cibernéticos
O ransomware está tornando a capacidade de recuperação validada um requisito central de aquisição em todo o mercado de resiliência a desastres e continuidade de negócios em data centers da Ásia-Pacífico. A Cyble registrou 238 ataques de ransomware na Ásia e no Pacífico no primeiro trimestre de 2026, 165% acima do primeiro trimestre de 2025. A Índia registrou 45 ataques, enquanto os setores de manufatura, TI e serviços habilitados por TI sofreram exposição substancial. A interrupção de outubro de 2026 no IDCF Cloud no Japão demonstrou como um incidente em nuvem pode afetar muitas organizações por meio de um único ambiente de serviço compartilhado. O evento afetou 225 bancos de dados, 3,6 PB de dados, 16.000 discos de máquinas virtuais e 495 clientes empresariais e governamentais. As empresas estão, portanto, dando mais peso a ambientes de recuperação isolados, sequências de recuperação validadas e failover automatizado, em vez de depender apenas da frequência de backup.
Expansão de Cargas de Trabalho de TI em Nuvem e Híbridas
A adoção da nuvem está ampliando o escopo do planejamento de continuidade de negócios porque aplicações, identidades, dados e caminhos de rede agora abrangem múltiplos ambientes. O mercado de resiliência a desastres e continuidade de negócios em data centers da Ásia-Pacífico é afetado por limites de responsabilidade compartilhada que exigem que os clientes definam claramente seus próprios procedimentos de recuperação. Grandes organizações também precisam considerar as interdependências entre serviços em nuvem e sistemas locais. A AWS expandiu o Elastic Disaster Recovery para Bangkok, Malásia, Nova Zelândia e Taipei em julho de 2026. A expansão melhorou a disponibilidade de opções de recuperação nativas em nuvem em locais onde a capacidade de recuperação no país é importante para os clientes. As arquiteturas híbridas estão sustentando a demanda por ferramentas que possam coordenar a recuperação entre sistemas em nuvem e locais sem deixar lacunas entre as equipes.
Aceleração do Investimento em Data Centers e Infraestrutura Digital
O novo investimento em data centers está aumentando o número de instalações que requerem controles de resiliência integrados ao seu modelo operacional. Grandes campi requerem planos coordenados para energia, resfriamento, conectividade de rede, armazenamento e recuperação de cargas de trabalho, pois uma interrupção em uma camada pode afetar vários serviços. A Adani Enterprises anunciou em fevereiro de 2026 que planejava investir 100 bilhões de USD em data centers prontos para IA na Índia até 2035. Esse pipeline sustenta a demanda por avaliações de resiliência em estágio inicial, revisões de projeto de instalações e testes de recuperação antes que as cargas de trabalho se tornem operacionais. Também cria uma necessidade de longo prazo por serviços de continuidade gerenciada à medida que os inquilinos se mudam para novos locais. O mercado de resiliência a desastres e continuidade de negócios em data centers da Ásia-Pacífico se beneficia quando os controles de continuidade são especificados durante o projeto, em vez de serem adicionados após uma falha de serviço.
Requisitos Mais Rígidos de Proteção de Dados e Infraestrutura Crítica
As regras de resiliência operacional estão dando às instituições financeiras razões mais claras para testar sua capacidade de manter serviços críticos durante interrupções. A política revisada de Gestão de Riscos em Tecnologia do Banco Negara da Malásia exige redundância, múltiplos caminhos de distribuição e arranjos de processamento substituto para serviços críticos até 30 de setembro de 2027.[1] Essas expectativas favorecem serviços que ajudam as organizações a mapear processos críticos, avaliar terceiros e documentar evidências de recuperação. O mercado de resiliência a desastres e continuidade de negócios em data centers da Ásia-Pacífico também é apoiado por requisitos que priorizam testes em detrimento de políticas escritas isoladamente. As instituições financeiras devem considerar as dependências de provedores de serviços, pois arranjos de nuvem e colocalização podem afetar sua capacidade de atender às tolerâncias de interrupção. Essa influência regulatória provavelmente aumentará a demanda por exercícios de simulação e programas de continuidade gerenciada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Implementação e Garantia | -2.4% | Em toda a Ásia-Pacífico, com destaque para Vietnã, Indonésia e Filipinas | Curto prazo (≤ 2 anos) |
| Soberania de Dados e Fragmentação Regulatória | -1.8% | China, Índia, Vietnã e Indonésia | Médio prazo (2-4 anos) |
| Restrições de Largura de Banda de Recuperação e Dependências entre Jurisdições | -1.3% | Operadores empresariais multinacionais no Sudeste Asiático e no Norte da Ásia | Médio prazo (2-4 anos) |
| Escassez de Talentos em Engenharia de Resiliência e Operações de Recuperação | -1.0% | Em toda a Ásia-Pacífico, com destaque nos mercados de segundo nível | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Implementação e Garantia
Um programa de recuperação multirregional credível requer investimento em software, suporte gerenciado, testes, controles de segurança e garantia externa. Esses custos podem ser difíceis para organizações de médio porte que operam em várias jurisdições nacionais. O mercado de resiliência a desastres e continuidade de negócios em data centers da Ásia-Pacífico apresenta, portanto, uma lacuna clara entre grandes instituições com programas maduros e organizações menores com capacidade de teste limitada. Os custos aumentam quando os clientes precisam de configurações diferentes para regiões de nuvem separadas, regras de dados locais e provedores de instalações. As organizações podem adotar controles de recuperação em etapas, deixando algumas aplicações fora de um programa testado. Serviços gerenciados e implementação em fases podem reduzir esse ônus, embora não eliminem a necessidade de responsabilidade interna pelas decisões de recuperação.
Soberania de Dados e Fragmentação Regulatória
As regras de localização de dados podem restringir onde uma organização armazena cópias de informações críticas e onde realiza a recuperação. Os mercados da ASEAN aplicam abordagens diferentes ao armazenamento doméstico, backups do setor financeiro e transferências transfronteiriças.[2] Essa variação pode exigir projetos de recuperação separados em vez de uma única arquitetura regional. A ISO 22301 fornece uma abordagem de governança comum para sistemas de gestão de continuidade de negócios, mas não pode resolver restrições nacionais sobre roteamento de dados. Esses fatores de conformidade adicionam custo, complexidade de projeto e tempo de implantação. Organizações que operam em várias jurisdições podem precisar testar cada rota de recuperação em relação às regras aplicáveis aos seus dados e servios específicos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Os Serviços Apoiam Programas de Recuperação Testados enquanto as Plataformas AvançamOs serviços detinham 62,47% da receita em 2026. Essa posição reflete a demanda empresarial por orientação e suporte operacional que vai além de uma implantação de software. Os serviços consultivos ajudam as organizações a identificar aplicações críticas, dependências, responsáveis e prioridades de recuperação. A análise de impacto nos negócios e as avaliações de resiliência também ajudam a traduzir amplas expectativas de continuidade em objetivos específicos de recuperação. Os serviços de desenvolvimento de planos apoiam estruturas de resposta a crises, procedimentos de comunicação e caminhos de escalada. Os programas de continuidade gerenciada fornecem supervisão contínua para organizações sem grandes equipes internas de resiliência. Os serviços de teste de resiliência, simulação e treinamento permanecem relevantes porque um plano documentado não estabelece se a equipe e os fornecedores podem executá-lo sob pressão. Os requisitos do setor financeiro estão aumentando a importância de exercícios que demonstrem se os serviços essenciais permanecem dentro dos limites de interrupção definidos. O setor de resiliência a desastres e continuidade de negócios em data centers da Ásia-Pacífico, portanto, mantém uma forte necessidade de suporte especializado de implementação e garantia.
Software e plataformas têm projeção de ser o componente de expansão mais rápida até 2032. Plataformas integradas de gestão de continuidade e resiliência podem consolidar o mapeamento de dependências, a orquestração de recuperação, os registros de testes e a documentação de planos em um único ambiente operacional. Essa consolidação reduz a necessidade de gerenciar ferramentas desconectadas entre análise de impacto nos negócios, planejamento, resposta a crises e exercícios. NetApp e Commvault anunciaram uma aliança estratégica em março de 2026 que combinou a Proteção Autônoma contra Ransomware com fluxos de trabalho de Recuperação Sintética. Sua abordagem reflete o interesse dos compradores em vincular mais estreitamente as etapas de detecção, recuperação e validação. A adoção de plataformas não elimina a demanda por serviços, pois as organizações ainda precisam configurar políticas, testar resultados e atualizar processos. No entanto, oferece aos provedores um caminho para tornar o trabalho de continuidade mais repetível em ambientes distribuídos. O componente está ganhando importância à medida que as empresas buscam uma visão comum do desempenho de resiliência em ativos de nuvem e locais.


Por Modo de Implantação:
A Nuvem Amplia sua Liderança enquanto as Necessidades Híbridas PersistemA nuvem representou 53,39% da receita por modo de implantação em 2026. Sua liderança reflete a migração contínua de aplicações e dados para ambientes de nuvem pública. Os serviços de continuidade baseados em nuvem permitem que as organizações provisionem capacidade de recuperação sem manter toda a infraestrutura de espera em suas próprias instalações. Também facilitam a automação de sequências de recuperação em regiões geograficamente separadas. O modelo introduz novas responsabilidades porque os clientes devem compreender os limites de serviço do provedor, identidades, configurações e dependências de aplicações. Os planos de recuperação devem abordar a possibilidade de que um evento de provedor único possa afetar muitos inquilinos simultaneamente. O tamanho do mercado de resiliência a desastres e continuidade de negócios em data centers da Ásia-Pacífico para soluções em nuvem é apoiado por empresas que precisam de comprovação regular de que as cargas de trabalho em nuvem podem ser recuperadas. A disponibilidade de recuperação no país também é importante onde os clientes enfrentam requisitos de residência de dados e latência.
A nuvem tem projeção de ser o modo de implantação de crescimento mais rápido até 2032, à medida que o conjunto de cargas de trabalho em nuvem que precisam de proteção cresce. A expansão regional da AWS do Elastic Disaster Recovery oferece aos clientes em quatro locais adicionais da Ásia-Pacífico acesso a ferramentas de recuperação gerenciada. A implantação local permanece relevante para dados sensíveis e cargas de trabalho regulamentadas que não podem ser replicadas livremente entre fronteiras. A implantação híbrida também está ganhando uso entre empresas que mantêm sistemas legados enquanto movem aplicações selecionadas para plataformas em nuvem. Essas organizações precisam de um failover coordenado que possa gerenciar ambos os ambientes simultaneamente. O padrão operacional está mudando da recuperação de volta a um site primário para caminhos de recuperação de nuvem para nuvem e híbridos. Essa mudança favorece serviços de recuperação gerenciada e plataformas que podem rastrear dependências em diferentes camadas de infraestrutura. Também exige que os clientes testem a capacidade de rede, os controles de acesso e a sequência de aplicações, em vez de presumir que os dados replicados por si só são suficientes.
Por Tipo de Data Center:
Os Provedores de Serviços em Nuvem Integram Capacidades de RecuperaçãoOs provedores de serviços em nuvem detinham 37,01% da receita por tipo de data center em 2026. Os operadores de hiperescala hospedam uma parcela grande e crescente de aplicações empresariais, dados e serviços digitais. Suas ofertas de recuperação estão se tornando uma parte importante da proposta geral de serviços em nuvem. Os clientes frequentemente preferem serviços de recuperação nativos porque podem ser integrados às configurações existentes de armazenamento em nuvem, rede e identidade. Isso pode simplificar a implementação para organizações que já utilizam uma plataforma primária. Também pode criar risco de concentração quando muitos serviços críticos dependem de uma região de provedor comum. O mercado de resiliência a desastres e continuidade de negócios em data centers da Ásia-Pacífico está respondendo com demanda por projetos de recuperação que considerem interrupções do provedor e falhas no nível do inquilino. Os provedores de serviços em nuvem têm projeção de permanecer o tipo de data center de expansão mais rápida até 2032.
Os operadores de colocalização são importantes porque muitas organizações colocam sistemas críticos em instalações de terceiros em vez de operar seus próprios sites. Seu papel de resiliência inclui redundância de instalações, compromissos de nível de serviço, opções de conectividade e coordenação de incidentes. Os data centers empresariais e de borda também precisam de planos de continuidade personalizados à medida que a computação se aproxima dos usuários e dispositivos. Locais distribuídos podem carecer da redundância encontrada em grandes campi de hiperescala. A Huawei e o Banco Industrial e Comercial da China lançaram o Livro Branco de DC Resiliente em setembro de 2025. O documento introduziu um modelo de maturidade que abrange continuidade de negócios, segurança, operações adaptativas e operações de IA. Esse tipo de estrutura pode influenciar como os compradores avaliam as capacidades de resiliência em instalações e ambientes gerenciados. Os provedores que combinam expertise em infraestrutura com processos de recuperação comprovados podem se diferenciar em cargas de trabalho regulamentadas e de alta disponibilidade.


Por Setor do Usuário Final:
O BFSI Mantém a Liderança de Demanda por Necessidades de ConformidadeO BFSI representou 26,61% da receita por setor do usuário final em 2026. Bancos, seguradoras e outras instituições financeiras dependem do processamento ininterrupto de transações, acesso seguro dos clientes e evidências claras de controles operacionais. Sua exposição a perdas financeiras, danos ao consumidor e ações de supervisão torna o teste de recuperação um requisito contínuo. As expectativas regulatórias na Austrália, em Hong Kong e na Malásia aumentaram a atenção ao mapeamento de processos críticos, gestão de fornecedores e exercícios de continuidade. A política do Banco Negara da Malásia exige controles sobre sistemas críticos e arranjos de processamento para apoiar a continuidade do serviço. A TCS habilitou a ICICI Lombard a implementar recuperação de desastres multirregional automatizada na AWS Cloud em agosto de 2025. A implantação ilustra o uso de recuperação automatizada em operações de seguros. O BFSI tem projeção de permanecer o segmento vertical de expansão mais rápida até 2032.
As organizações de TI e telecomunicações também têm exposição direta porque seus serviços dependem da disponibilidade contínua de redes, aplicações e dados. Os órgãos governamentais e de administração pública provavelmente examinarão mais de perto os arranjos de recuperação em nuvem compartilhada após interrupções de serviço que afetam múltiplas agências. As organizações de saúde e ciências da vida precisam proteger as informações dos pacientes e manter o acesso a sistemas clínicos críticos. Os fabricantes devem considerar a continuidade das operações de planta, cadeias de suprimentos e sistemas de produção conectados. As empresas de varejo e comércio eletrônico requerem disponibilidade de transações durante períodos de alta atividade dos clientes. As organizações de energia e serviços públicos enfrentam pressão adicional porque as operações de data centers dependem de sistemas de energia confiáveis. Cada segmento vertical tem uma prioridade de recuperação diferente, mas todos precisam de responsabilidade clara, procedimentos testados e coordenação com fornecedores. Essa variedade de casos de uso amplia a base endereçável para serviços e plataformas de resiliência em toda a região.
Análise Geográfica
China
A China detinha 29,83% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers da Ásia-Pacífico em 2026. Sua posição está ligada à escala da infraestrutura de computação doméstica e ao desenvolvimento digital apoiado pelo governo. O programa China Digital relatou investimento social acima de CNY 1 trilhão (USD 137 bilhões) durante o período do 14º Plano Quinquenal. Também relatou mais de 10,43 milhões de racks de computação padrão, 18,5% acima do total de 2024. Novos clusters na Mongólia Interior, Guizhou e Gansu aumentam a necessidade de abordagens de recuperação coordenadas em capacidade dispersa. Os requisitos domésticos de dados e segurança favorecem arquiteturas de resiliência projetadas localmente para cargas de trabalho sensíveis. As instituições financeiras também enfrentam requisitos de gestão de continuidade de negócios, o que sustenta a demanda por trabalho consultivo e modernização de plataformas. O modelo de maturidade de resiliência da Huawei e do ICBC mostra que as empresas de tecnologia locais estão buscando um papel mais forte na definição dos requisitos de resiliência. As condições de conformidade e de fornecimento de tecnologia podem limitar projetos transfronteiriços, tornando a capacidade de recuperação doméstica particularmente importante.
Índia
A Índia tem projeção de expandir a um CAGR de 14,92% até 2032, tornando-a a geografia de expansão mais rápida na análise regional. O desenvolvimento de data centers está criando uma base instalada maior de aplicações que precisam de procedimentos de recuperação testados. O plano declarado da Adani Enterprises de investir 100 bilhões de USD em data centers prontos para IA até 2035 indica a escala da nova infraestrutura sendo considerada. Novas instalações criam demanda por controles de resiliência durante o projeto, comissionamento e integração de inquilinos. Serviços financeiros, serviços digitais públicos e grandes empresas provavelmente exigirão recuperação automatizada à medida que seu uso da nuvem se expande. O trabalho da TCS com a ICICI Lombard mostrou um modelo prático para recuperação em nuvem multirregional no setor de seguros. A oportunidade é moderada pelo custo de operar arquiteturas multirregionais e pela desigualdade de habilidades especializadas entre os locais. Serviços gerenciados e automação repetível podem ajudar as organizações a desenvolver capacidade sem estabelecer grandes equipes internas.
Japão, Coreia do Sul, Austrália, Singapura, Malásia, Indonésia e Outros Mercados da Ásia-Pacífico
O Japão tem um ambiente de resiliência estabelecido, mas o incidente do IDCF Cloud aguçou a atenção na validação de recuperação e na exposição a serviços compartilhados. A Coreia do Sul enfrenta restrições em novos projetos de data centers na Grande Seul, o que pode aumentar o interesse em alternativas de recuperação baseadas em nuvem. As configurações de resiliência operacional da Austrália aumentaram o escrutínio sobre provedores de serviços críticos e planejamento de continuidade. Singapura permanece um hub regional de nuvem e conectividade, embora o acesso à energia e a disponibilidade de terrenos moldem as decisões sobre nova capacidade. A Malásia e a Indonésia estão ganhando importância como locais de data centers e nuvem para organizações que buscam distribuição regional. A Veeam lançou o Veeam Data Cloud na Indonésia em setembro de 2025 com backup e recuperação do Microsoft 365 hospedados localmente. O lançamento atendeu às necessidades de residência de dados no país por meio do Microsoft Azure. A AWS também estendeu a disponibilidade de recuperação de desastres para a Malásia, Bangkok, Nova Zelândia e Taipei durante 2026. Esses desenvolvimentos mostram que a conformidade local e a disponibilidade de serviços estão moldando as arquiteturas de recuperação em mercados mistos na Ásia-Pacífico.
Cenário Competitivo
Concentração do Mercado
O mercado de resiliência a desastres e continuidade de negócios em data centers da Ásia-Pacífico é moderadamente concentrado. IBM, Microsoft, Amazon Web Services, Cisco e Google têm vantagem porque as capacidades de continuidade podem ser empacotadas com contratos de nuvem, segurança, infraestrutura e serviços gerenciados. Os clientes que padronizaram em uma plataforma de hiperescala frequentemente selecionam suas ferramentas de recuperação nativas por simplicidade operacional. Essa decisão pode reduzir a oportunidade endereçável para fornecedores independentes em um único ambiente de nuvem. Empresas especializadas como Commvault, Veeam, NetApp e Acronis competem por meio de profundidade de recuperação, portabilidade e integração entre ambientes. Sua proposta de valor é mais forte para organizações que precisam evitar a dependência de um único provedor ou operar uma infraestrutura mista. A aliança de março de 2026 entre NetApp e Commvault combinou proteção contra ransomware e fluxos de trabalho de recuperação sintética. O movimento demonstra como os fornecedores estão construindo ofertas combinadas em vez de depender de produtos de backup independentes.
Empresas regionais de serviços, incluindo Fujitsu, NTT DATA, Tata Consultancy Services, HCL Technologies e Wipro, competem por meio de cobertura de entrega local e relacionamentos estabelecidos com clientes. Esse modelo é particularmente relevante em contas de BFSI e governo, onde o conhecimento operacional e o suporte no local podem influenciar a seleção de fornecedores. A implantação de recuperação automatizada da TCS para a ICICI Lombard é um exemplo de estratégia liderada por serviços integrada ao ambiente de nuvem de um cliente. O livro branco de resiliência de 2025 da Huawei e do ICBC é outro movimento estratégico que coloca um provedor chinês no centro das discussões sobre critérios de maturidade de instalações.[3] Os provedores também estão usando o alinhamento com a ISO 22301 para demonstrar práticas comuns de gestão de continuidade de negócios. A capacidade de um fornecedor de apoiar exercícios, coleta de evidências e coordenação de recuperação pode ser tão importante quanto seus recursos de software. O mercado de resiliência a desastres e continuidade de negócios em data centers da Ásia-Pacífico, portanto, recompensa os fornecedores que conseguem combinar tecnologia com suporte operacional.
Há espaço para diferenciação em testes de choque composto, que simulam múltiplas interrupções simultaneamente. Incidentes cibernéticos podem se sobrepor a falhas de energia, interrupções de rede, inundações, terremotos ou interrupções de fornecedores em vários locais da Ásia-Pacífico. Muitos planos permanecem focados em um único cenário de falha, deixando dependências importantes sem teste. Os fornecedores que apoiam simulações realistas podem ajudar os clientes a identificar lacunas antes que um evento importante ocorra. Os provedores de nuvem estão expandindo os serviços de recuperação regionais, enquanto os especialistas estão enfatizando a orquestração independente e dados de recuperação portáteis. O lançamento da Veeam na Indonésia mostra como os fornecedores podem adaptar as ofertas aos requisitos locais de residência de dados.
Líderes do Setor de Resiliência a Desastres e Continuidade de Negócios em Data Centers da Ásia-Pacífico
-
IBM Corporation
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Fujitsu Limited
-
NTT DATA Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers da Ásia-Pacífico Empresas cobertas neste relatório
- IBM Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Cisco Systems, Inc.
- HP Inc.
- Google LLC
- Oracle Corporation
- Verizon Communications Inc.
- Broadcom Inc.
- Fujitsu Limited
- NTT DATA Corporation
- Tata Consultancy Services Limited
- HCL Technologies Limited
- Wipro Limited
- Huawei Technologies Co., Ltd.
- Dell Technologies Inc.
- Commvault Systems, Inc.
- Veeam Software AG
- NetApp, Inc.
- Acronis International GmbH
Desenvolvimentos industriais recentes em Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers da Ásia-Pacífico
- Julho de 2026: A AWS expandiu o Elastic Disaster Recovery para quatro novas regiões da Ásia-Pacífico — Bangkok, Malásia, Nova Zelândia e Taipei —, levando o serviço a 36 regiões globais. A expansão atendeu aos requisitos de recuperação de dados no país em mercados de alto crescimento da Ásia-Pacífico onde a recuperação de desastres nativa em nuvem anteriormente não estava disponível.
- Março de 2026: NetApp e Commvault anunciaram uma aliança estratégica na RSA Conference para entregar uma arquitetura de resiliência cibernética de ciclo fechado combinando a Proteção Autônoma contra Ransomware com tecnologia de IA e a Recuperação Sintética da Commvault. A solução conjunta visava ambientes híbridos que requerem recuperação automatizada e validada com perda mínima de dados.
- Fevereiro de 2026: A Asahi Group Holdings divulgou as conclusões sobre a causa raiz do ataque de ransomware de setembro de 2025 que criptografou seus sistemas de data center no Japão e expôs dados de 1,52 milhão de clientes. A divulgação reforçou as implicações de continuidade de negócios dos incidentes de ransomware em data centers nas operações de manufatura.
- Fevereiro de 2026: A Adani Enterprises anunciou um compromisso de 100 bilhões de USD para construir data centers prontos para IA na Índia até 2035. O investimento aumentará a necessidade de capacidades de resiliência a desastres integradas em novas instalações de grande escala que entrarão em serviço durante o período de previsão.
Escopo do Relatório do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers da Ásia-Pacífico
O Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers da Ásia-Pacífico refere-se ao setor que fornece software, plataformas e serviços para ajudar os data centers em toda a região Ásia-Pacífico a prevenir, resistir, responder e se recuperar de desastres, falhas de sistema, ataques cibernéticos e interrupções operacionais.
O Relatório do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers da Ásia-Pacífico é Segmentado por Componente (Software e Plataformas, e Serviços), Modo de Implantação (Nuvem, Local e Híbrido), Tipo de Data Center (Provedor de Serviços em Nuvem, Colocalização, e Empresarial e de Borda), Setor do Usuário Final (BFSI, TI e Telecomunicações, Governo e Administração Pública, Saúde e Ciências da Vida, Manufatura, Energia e Serviços Públicos, e Outros Setores do Usuário Final), e Geografia (China, Japão, Índia, Coreia do Sul, Austrália, Singapura, Malásia, Indonésia e Restante da Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Software e Plataformas | Plataformas Integradas de Gestão de Continuidade e Resiliência |
| Software Independente de Análise de Impacto nos Negócios e Mapeamento de Dependências | |
| Software Independente de Planejamento de Continuidade e Documentação | |
| Software Independente de Resposta a Crises e Coordenação de Incidentes | |
| Outros (Software Independente de Gestão de Exercícios e Testes de Resiliência, etc.) | |
| Serviços | Serviços Consultivos, de Análise de Impacto nos Negócios e de Avaliação de Resiliência |
| Serviços de Desenvolvimento de Planos de Continuidade e Resposta a Crises | |
| Serviços de Implementação de Software e Integração de Sistemas | |
| Serviços de Teste de Resiliência, Simulação e Treinamento | |
| Serviços de Programa de Continuidade Gerenciada |
| Nuvem |
| Local |
| Híbrido |
| Provedor de Serviços em Nuvem |
| Colocalização |
| Empresarial e de Borda |
| TI e Telecomunicações |
| BFSI |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| Manufatura |
| Varejo e Comércio Eletrônico |
| Energia e Serviços Públicos |
| Outros Setores do Usuário Final |
| China |
| Japão |
| Índia |
| Coreia do Sul |
| Austrália |
| Singapura |
| Malásia |
| Indonésia |
| Restante da Ásia-Pacífico |
| Por Componente | Software e Plataformas | Plataformas Integradas de Gestão de Continuidade e Resiliência |
| Software Independente de Análise de Impacto nos Negócios e Mapeamento de Dependências | ||
| Software Independente de Planejamento de Continuidade e Documentação | ||
| Software Independente de Resposta a Crises e Coordenação de Incidentes | ||
| Outros (Software Independente de Gestão de Exercícios e Testes de Resiliência, etc.) | ||
| Serviços | Serviços Consultivos, de Análise de Impacto nos Negócios e de Avaliação de Resiliência | |
| Serviços de Desenvolvimento de Planos de Continuidade e Resposta a Crises | ||
| Serviços de Implementação de Software e Integração de Sistemas | ||
| Serviços de Teste de Resiliência, Simulação e Treinamento | ||
| Serviços de Programa de Continuidade Gerenciada | ||
| Por Modo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tipo de Data Center | Provedor de Serviços em Nuvem | |
| Colocalização | ||
| Empresarial e de Borda | ||
| Por Setor do Usuário Final | TI e Telecomunicações | |
| BFSI | ||
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| Manufatura | ||
| Varejo e Comércio Eletrônico | ||
| Energia e Serviços Públicos | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Singapura | ||
| Malásia | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de resiliência a desastres e continuidade de negócios em data centers da Ásia-Pacífico?
O mercado tem projeção de crescer de 1,61 bilhões de USD em 2026 e 1,83 bilhões de USD em 2027 para 3,43 bilhões de USD até 2032, a um CAGR de 13,39%.
O que está impulsionando a demanda por resiliência a desastres em data centers na Ásia-Pacífico?
A exposição a ransomware, cargas de trabalho em nuvem e híbridas, nova capacidade de data centers e requisitos de continuidade mais rígidos estão aumentando a demanda por capacidades de recuperação testadas.
Qual componente lidera os gastos com resiliência a desastres em data centers na Ásia-Pacífico?
Os serviços detinham 62,47% da receita em 2026 porque as organizações precisam de suporte consultivo, testes, exercícios e programas de continuidade gerenciada.
Por que a nuvem é importante para a recuperação de desastres na Ásia-Pacífico?
A nuvem representou 53,39% da receita em 2026 e apoia a recuperação automatizada em ambientes regionais, embora os clientes devam abordar os requisitos de responsabilidade compartilhada e residência de dados.
Qual setor do usuário final tem o maior papel neste campo?
O BFSI detinha 26,61% da receita em 2026 e tem expectativa de expandir mais rapidamente à medida que as instituições financeiras enfrentam requisitos mais fortes de resiliência operacional e risco de terceiros.
Qual país da Ásia-Pacífico está expandindo mais rapidamente em serviços de resiliência de data centers?
A Índia tem projeção de expandir a um CAGR de 14,92% até 2032, apoiada pelo novo desenvolvimento de data centers e pelo crescente uso de arquiteturas de recuperação baseadas em nuvem.