
アジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.61 十億米ドル |
| 市場規模 (2027) | 1.83 十億米ドル |
| 市場規模 (2032) | 3.43 十億米ドル |
| 成長率 (2027 - 2032) | 13.39 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
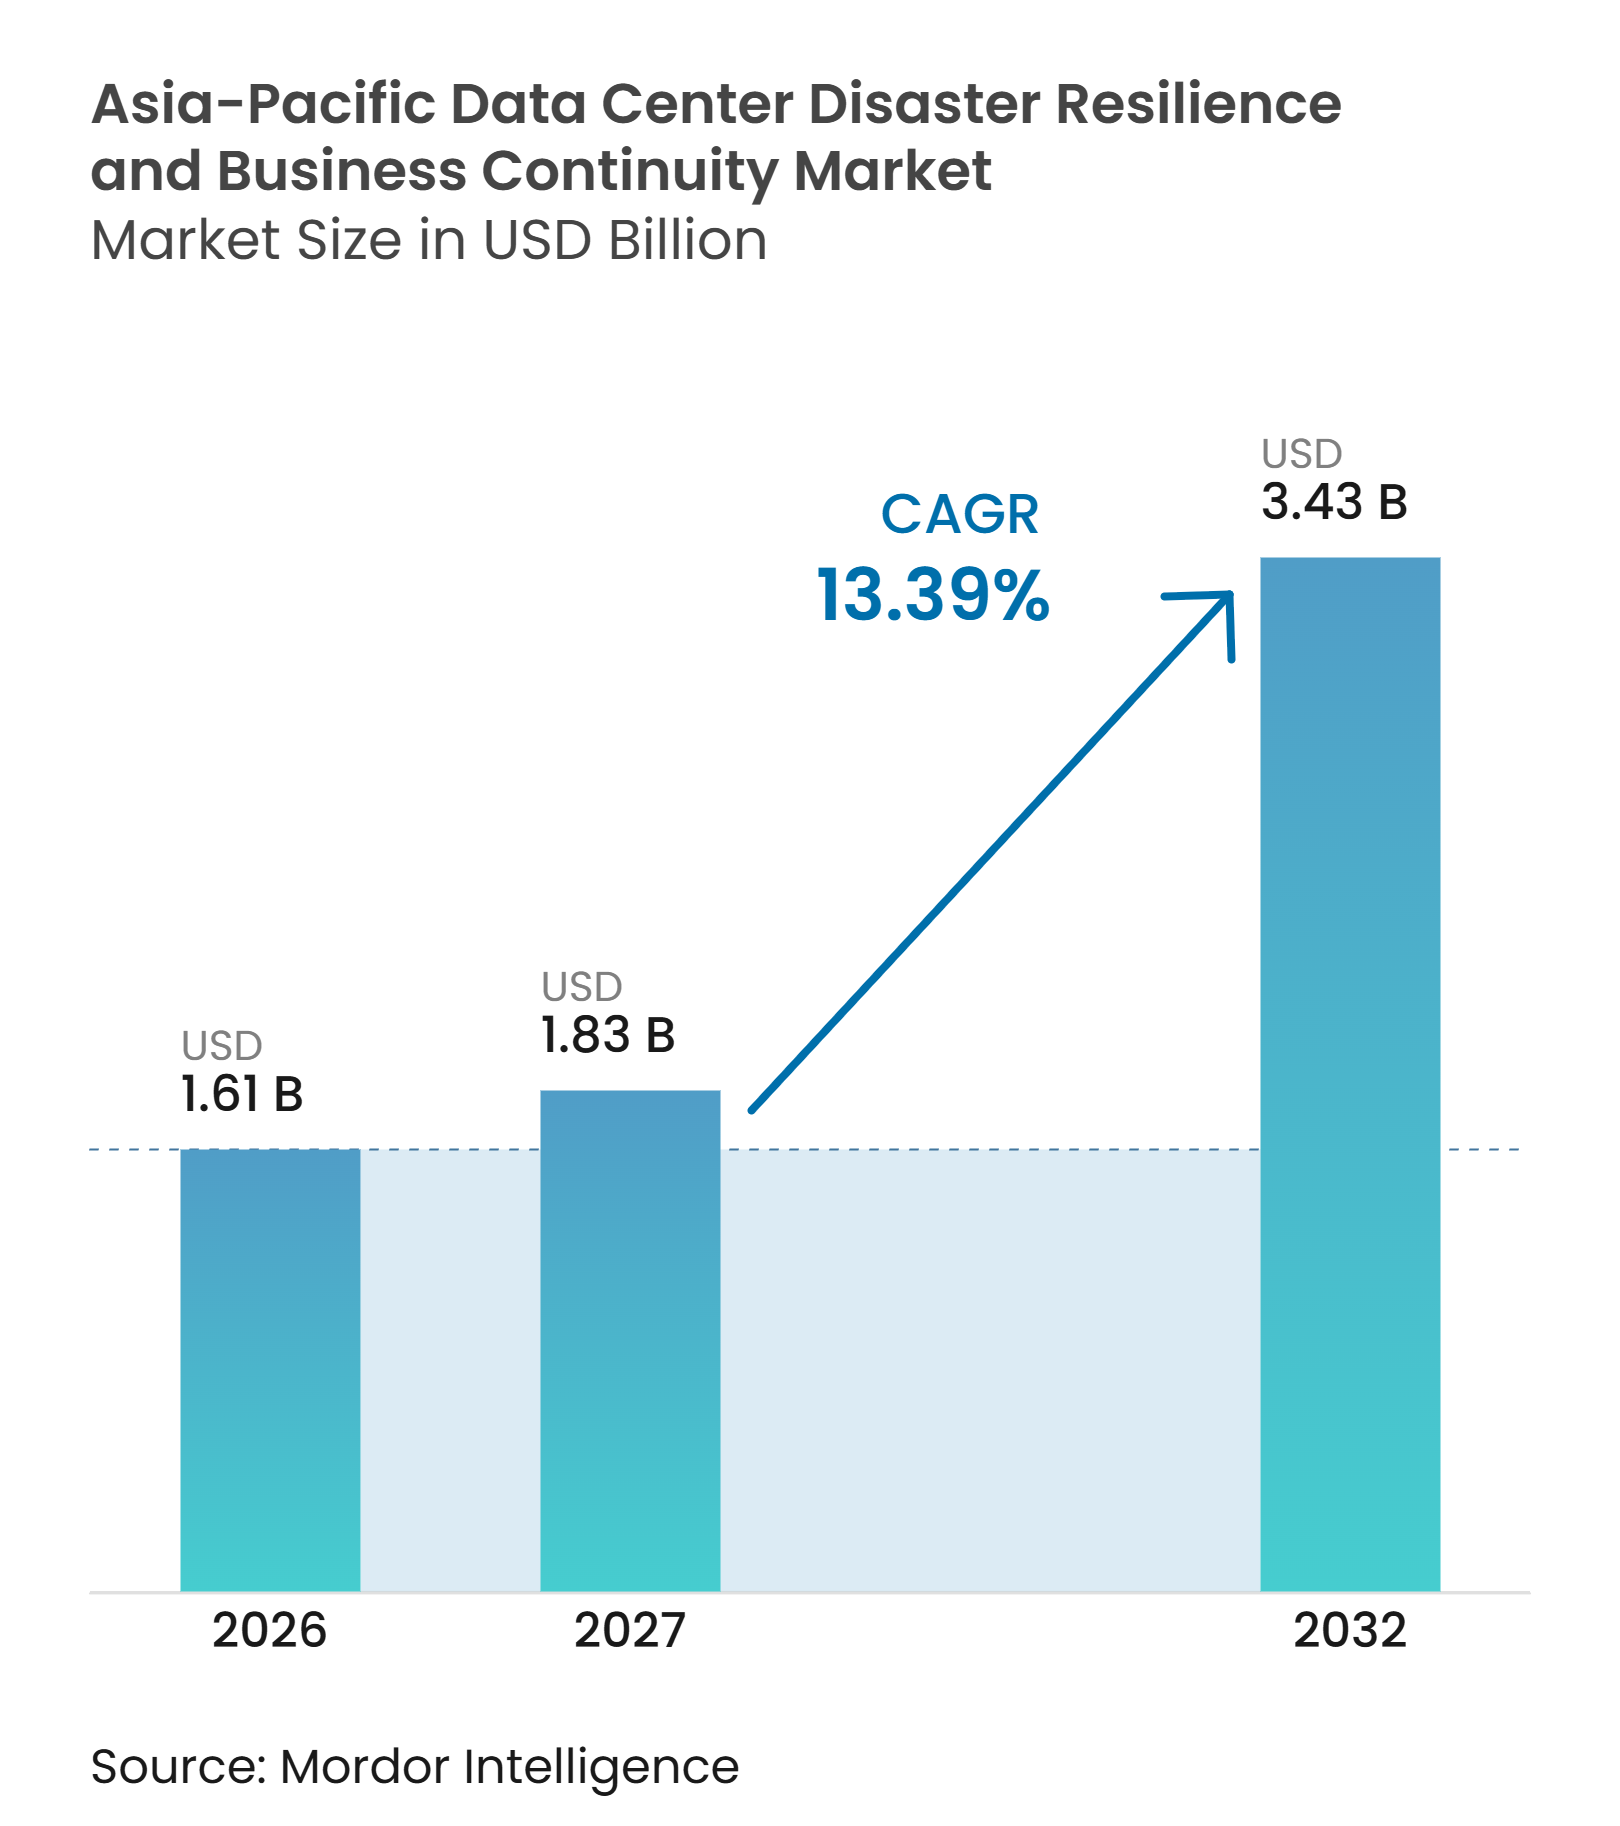
Mordor Intelligenceによるアジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性市場分析
アジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性市場規模は、2026年の1.61 ビリオン 米ドルおよび2027年の1.83 ビリオン 米ドルから、2032年までに3.43 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間に13.39%のCAGRを記録すると予測されています。アジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性市場は、計画ベースの継続性から、実際の運用条件下でワークロードを復旧できる検証済みリカバリー能力へと移行しています。サイバーインシデント、クラウドへの集中、およびインフラ密度の上昇により、企業や公共機関にとってサービス中断のコストが増大しています。バックアップコピーだけでは業務再開が可能であることを証明できないめ、購買担当者はリカバリーオーケストレーション、依存関係マッピング、および繰り返しテストをより重視するようになっています。プロバイダーは、ソフトウェア、マネージドリカバリー、セキュリティコントロール、およびアドバイザリーサポートをより広範なサービス関係にパッケージ化することで対応しています。金融サービスにおける規制要件も、重要な業務が中断時に継続可能であるという証拠を求める方向へ調達を移行させています。
レポートの主要ポイント
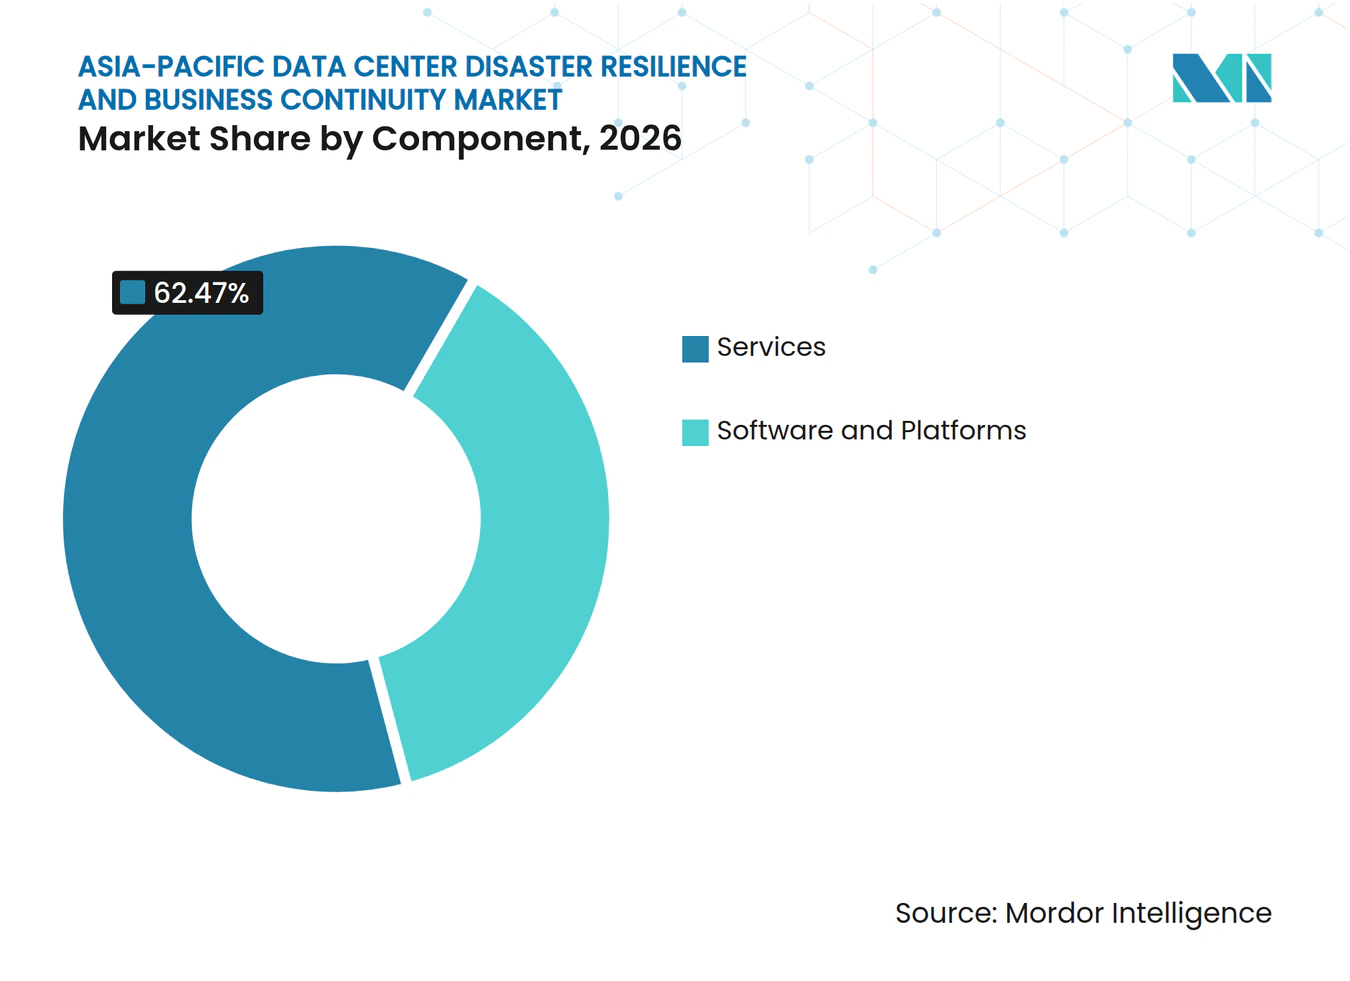
- コンポーネント別では、サービスが2026年のアジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性市場シェアの62.47%を占め、ソフトウェアおよびプラットフォームは2032年にかけて最も急速に拡大するコンポーネントと予測されています。
- 展開モード別では、クラウドが2026年のアジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性市場において収益の53.39%を占め、2032年にかけて最も急速に成長する展開モードであり続けると予測されています。
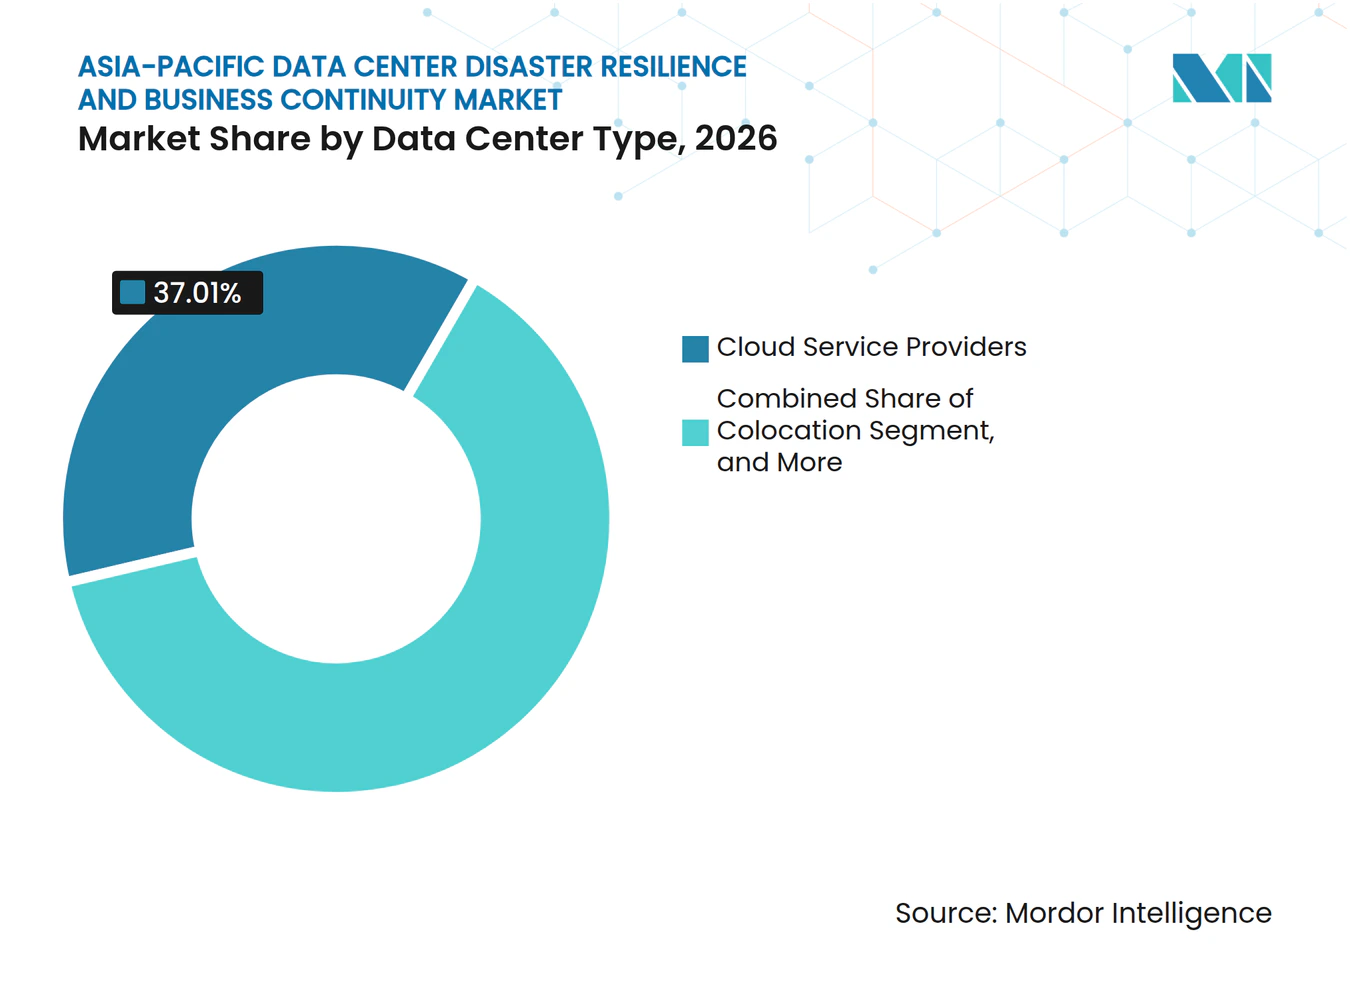
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年の収益の37.01%を占め、2032年にかけて最も急速に成長するデータセンタータイプと予測されています。
- エンドユーザー産業別では、BFSIが2026年の収益の26.61%を占め、2032年にかけて最も急速に拡大する業種であり続けると予測されています。
- 地域別では、中国が2026年の収益の29.83%を占め、インドは2032年にかけて14.92%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ランサムウェアおよびサイバー攻撃リスクの増大 | +3.8% | アジア太平洋地域全体、特にインド、日本、オーストラリア、および韓国で深刻 | 短期(2年以内) |
| クラウドおよびハイブリッドITワークロードの拡大 | +3.2% | アジア太平洋地域全体、特に中国、インド、シンガポール、およびオーストラリアに集中 | 中期(2〜4年) |
| データセンターおよびデジタルインフラ投資の加速 | +2.5% | インド、マレーシア、日本、オーストラリア、インドネシア、および東南アジア | 中期(2〜4年) |
| より厳格なデータ保護および重要インフラ要件 | +1.8% | オーストラリア、シンガポール、香港、マレーシア、および韓国 | 中期(2〜4年) |
| 電力、冷却、およびネットワーク依存関係の結合 | +1.2% | シンガポール、ソウル、東京、およびシドニー | 長期(4年以上) |
| 複合ショックテストの普及率の低さ | +0.9% | アジア太平洋地域全体、特に日本、インドネシア、およびフィリピンで深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ランサムウェアおよびサイバー攻撃リスクの増大
ランサムウェアは、アジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性市場全体において、検証済みリカバリー能力を調達の中心的要件としています。Cybleは2026年第1四半期にアジアおよび太平洋地域で238件のランサムウェア攻撃を記録しており、これは2025年第1四半期比で165%増加しています。インドでは45件の攻撃が記録され、製造業、IT、およびITエネーブルドサービスが大きなリスクにさらされました。2026年10月に日本のIDCF Cloudで発生した障害は、クラウドインシデントが一つの共有サービス環境を通じて多くの組織に影響を与えうることを示しました。この事象は225のデータベース、3.6 PBのデータ、16,000の仮想マシンディスク、および495の企業・政府クライアントに影響を及ぼしました。そのため、企業はバックアップ頻度のみに依存するのではなく、隔離されたリカバリー環境、検証済みリカバリーシーケンス、および自動フェイルオーバーをより重視するようになっています。
クラウドおよびハイブリッドITワークロードの拡大
クラウドの採用は、アプリケーション、アイデンティティ、データ、およびネットワークパスが複数の環境にまたがるようになったため、ビジネス継続性計画の範囲を広げています。アジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性市場は、顧客が自社のリカバリー手順を明確に定義することを求める共有責任の境界によって影響を受けています。大規模な組織は、クラウドサービスとオンプレミスシステム間の相互依存関係も考慮する必要があります。AWSは2026年7月にElastic Disaster Recoveryをバンコク、マレーシア、ニュージーランド、および台北に拡張しました。この拡張により、国内リカバリー能力が顧客にとって重要な地域において、クラウドネイティブなリカバリーオプションの可用性が向上しました。ハイブリッドアーキテクチャは、チーム間のギャップを生じさせることなくクラウドとローカルシステム間のリカバリーを調整できるツールへの需要を持続させています。
データセンターおよびデジタルインフラ投資の加速
新たなデータセンター投資により、運用モデルにレジリエンスコントロールを組み込む必要がある施設の数が増加しています。大規模なキャンパスでは、電力、冷却、ネットワーク接続、ストレージ、およびワークロードリカバリーの調整された計画が必要です。なぜなら、一つの層での中断が複数のサービスに影響を与える可能性があるからです。Adani Enterprisesは2026年2月、2035年までにインドのAI対応データセンターに1,000億 米ドルを投資する計画を発表しました。このパイプラインは、ワークロードが稼働する前の初期段階のレジリエンス評価、施設設計レビュー、およびリカバリーテストへの需要を支えています。また、テナントが新しいサイトに移転するにつれて、マネージド継続性サービスへの長期的なニーズも生み出しています。アジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性市場は、継続性コントロールがサービス障害後に追加されるのではなく、設計段階で規定される場合に恩恵を受けます。
より厳格なデータ保護および重要インフラ要件
オペレーショナルレジリエンス規則は、金融機関が中断時に重要なサービスを維持する能力をテストする明確な理由を与えています。マレーシア国立銀行の改訂されたテクノロジーにおけるリスク管理ポリシーは、2027年9月30日までに重要なサービスに対する冗長性、複数の配信経路、およびスタンドイン処理の取り決めを要求しています。[1] これらの要件は、組織が重要なプロセスをマッピングし、第三者を評価し、リカバリーの証拠を文書化するのを支援するサービスを優遇します。アジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性市場は、書面によるポリシーだけでなくテストを優先する要件によっても支えられています。金融機関は、クラウドおよびコロケーションの取り決めが中断許容範囲を満たす能力に影響を与える可能性があるため、サービスプロバイダーへの依存関係を考慮しなければなりません。この規制上の影響は、シミュレーション演習およびマネージド継続性プログラムへの需要を高める可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い導入・保証コスト | -2.4% | アジア太平洋地域全体、特にベトナム、インドネシア、およびフィリピンで深刻 | 短期(2年以内) |
| データ主権および規制の断片化 | -1.8% | 中国、インド、ベトナム、およびインドネシア | 中期(2〜4年) |
| 管轄区域をまたぐリカバリー帯域幅および依存関係の制約 | -1.3% | 東南アジアおよび北アジアにまたがる複数国の企業オペレーター | 中期(2〜4年) |
| レジリエンスエンジニアリングおよびリカバリーオペレーション人材の不足 | -1.0% | アジア太平洋地域全体、特にティア2市場で深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い導入・保証コスト
信頼性の高いマルチリージョンリカバリープログラムには、ソフトウェア、マネージドサポート、テスト、セキュリティコントロール、および外部保証への投資が必要です。これらのコストは、複数の国家管轄区域にまたがって事業を展開する中規模組織にとって困難な場合があります。そのため、アジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性市場には、成熟したプログラムを持つ大規模機関と、テスト能力が限られた小規模組織との間に明確なギャップが存在します。顧客が別々のクラウドリージョン、ローカルデータルール、および施設プロバイダーに対して異なる構成を必要とする場合、コストは増加します。組織はリカバリーコントロールを段階的に採用し、一部のアプリケーションをテスト済みプログラムの外に置く場合があります。マネージドサービスおよび段階的な導入はこの負担を軽減できますが、リカバリー決定の内部的なオーナーシップの必要性をなくすものではありません。
データ主権および規制の断片化
データローカライゼーション規則は、組織が重要な情報のコピーを保存する場所やリカバリーを実行する場所を制限する可能性があります。ASEAN市場は、国内ストレージ、金融セクターのバックアップ、および国境を越えた転送に対して異なるアプローチを適用しています。[2] このばらつきにより、単一の地域アーキテクチャではなく、個別のリカバリー設計が必要になる場合があります。ISO 22301はビジネス継続性管理システムに共通のガバナンスアプローチを提供しますが、データルーティングに関する国家的な制限を解決することはでません。これらのコンプライアンス要因は、コスト、設計の複雑さ、および展開時間を増加させます。複数の管轄区域にまたがって事業を展開する組織は、特定のデータおよびサービスに適用されるルールに照らして各リカバリールートをテストする必要がある場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスがテスト済みリカバリープログラムを支援し、プラットフォームが進化サービスは2026年の収益の62.47%を占めました。この地位は、ソフトウェア展開を超えたガイダンスと運用サポートに対する企業の需要を反映しています。アドバイザリーサービスは、組織が重要なアプリケーション、依存関係、オーナー、およびリカバリー優先事項を特定するのを支援します。ビジネスインパクト分析およびレジリエンス評価も、広範な継続性の期待を具体的なリカバリー目標に変換するのに役立ちます。計画策定サービスは、危機対応の構造、コミュニケーション手順、およびエスカレーションパスをサポートします。マネージド継続性プログラムは、大規模な内部レジリエンスチームを持たない組織に継続的な監視を提供します。文書化された計画だけでは、スタッフやサプライヤーがプレッシャー下でそれを実行できるかどうかを確立できないため、レジリエンステスト、シミュレーション、およびトレーニングサービスは引き続き重要です。金融セクターの要件は、重要なサービスが定義された中断限度内に収まるかどうかを示す演習の重要性を高めています。そのため、アジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性産業は、専門的な導入および保証サポートへの強いニーズを維持しています。
ソフトウェアおよびプラットフォームは、2032年にかけて最も急速に拡大するコンポーネントと予測されています。統合された継続性およびレジリエンス管理プラットフォームは、依存関係マッピング、リカバリーオーケストレーション、テスト記録、および計画文書を単一の運用環境に統合できます。この統合により、ビジネスインパクト分析、計画策定、危機対応、および演習にわたって切り離されたツールを管理する必要性が減少します。NetAppとCommvaultは2026年3月に、AI駆動の自律型ランサムウェア保護とCommvault合成リカバリーワークフローを組み合わせた戦略的アライアンスを発表しました。このアプローチは、検出、リカバリー、および検証ステップをより緊密に連携させることへの購買担当者の関心を反映しています。プラットフォームの採用はサービスへの需要をなくすものではありませんが、組織はポリシーの設定、テスト結果の確認、およびプロセスの更新を引き続き必要とします。しかし、プロバイダーに対して、分散環境全体で継続性作業をより反復可能にするルートを提供します。このコンポーネントは、企業がクラウドおよびオンプレミス資産全体のレジリエンスパフォーマンスの共通ビューを求めるにつれて重要性を増しています。


展開モード別:
クラウドがリードを拡大し、ハイブリッドニーズが持続クラウドは2026年の展開モード別収益の53.39%を占めました。このリードは、アプリケーションとデータのパブリッククラウド環境への継続的な移行を反映しています。クラウドベースの継続性サービスにより、組織は自社施設にすべてのスタンバイインフラを維持することなくリカバリー能力をプロビジョニングできます。また、地理的に分離されたリージョン間でリカバリーシーケンスを自動化することも容易になります。このモデルは、顧客がプロバイダーのサービス制限、アイデンティティ、設定、およびアプリケーションの依存関係を理解しなければならないという新たな責任をもたらします。リカバリー計画は、単一プロバイダーのイベントが多くのテナントに同時に影響を与える可能性に対処しなければなりません。クラウドソリューションのアジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性市場規模は、クラウドワークロードが復旧可能であることの定期的な証明を必要とする企業によって支えられています。データ居住地およびレイテンシー要件に直面する顧客にとって、国内リカバリーの可用性も重要です。
保護が必要なクラウドワークロードのプールが拡大するにつれて、クラウドは2032年にかけて最も急速に成長する展開モードと予測されています。AWSのElastic Disaster Recoveryの地域拡張により、アジア太平洋地域の4つの追加拠点の顧客がマネージドリカバリーツールにアクセスできるようになりました。オンプレミス展開は、国境を越えて自由に複製できない機密データおよび規制対象ワークロードに対して引き続き重要です。ハイブリッド展開は、レガシーシステムを維持しながら選択したアプリケーションをクラウドプラットフォームに移行する企業の間でも普及しています。これらの組織は、両方の環境を同時に管理できる調整されたフェイルオーバーを必要としています。運用パターンは、プライマリサイトへのリカバリーから、クラウド間およびハイブリッドリカバリーパスへと変化しています。この変化は、異なるインフラ層にわたる依存関係を追跡できるマネージドリカバリーサービスおよびプラットフォームを優遇します。また、複製されたデータだけで十分であると仮定するのではなく、顧客がネットワーク容量、アクセスコントロール、およびアプリケーションシーケンスをテストすることを要求します。
データセンタータイプ別:
クラウドサービスプロバイダーがリカバリー能力を統合クラウドサービスプロバイダーは2026年のデータセンタータイプ別収益の37.01%を占めました。ハイパースケールオペレーターは、企業のアプリケーション、データ、およびデジタルサービスの大きく拡大するシェアをホストしています。彼らのリカバリー提供物は、クラウドサービス全体の提案の重要な部分になりつつあります。顧客は、既存のクラウドストレージ、ネットワーキング、およびアイデンティティ設定と統合できるため、ネイティブリカバリーサービスを好む傾向があります。これにより、すでに一つの主要プラットフォームを使用している組織の導入を簡素化できます。また、多くの重要なサービスが共通のプロイダーリージョンに依存する場合、集中リスクを生み出す可能性もあります。アジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性市場は、プロバイダーの停止およびテナントレベルの障害を考慮したリカバリー設計への需要で対応しています。クラウドサービスプロバイダーは、2032年にかけて最も急速に成長するデータセンタータイプであり続けると予測されています。
コロケーションオペレーターは、多くの組織が自社サイトを運営するのではなく、重要なシステムをサードパーティ施設に配置するため重要です。彼らのレジリエンスの役割には、施設の冗長性、サービスレベルのコミットメント、接続オプション、およびインシデント調整が含まれます。コンピューティングがユーザーやデバイスに近づくにつれて、エンタープライズおよびエッジデータセンターも調整された継続性計画を必要としています。分散した拠点には、大規模なハイパースケールキャンパスに見られる冗長性が欠けている場合があります。HuaweiとIndustrial and Commercial Bank of Chinaは2025年9月にレジリエントDCホワイトペーパーを発表しました。このペーパーは、ビジネス継続性、セキュリティ、適応型オペレーション、およびAIオペレーションをカバーする成熟度モデルを導入しました。このタイプのフレームワークは、購買担当者が施設およびマネージド環境のレジリエンス能力を評価する方法に影響を与える可能性があります。インフラの専門知識と実証済みのリカバリープロセスを組み合わせたプロバイダーは、規制対象および高可用性ワークロードにおいて差別化を図ることができます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー産業別:
BFSIがコンプライアンスニーズを通じて需要リーダーシップを維持BFSIは2026年のエンドユーザー産業別収益の26.61%を占めました。銀行、保険会社、およびその他の金融機関は、中断のないトランザクション処理、安全な顧客アクセス、および運用コントロールの明確な証拠に依存しています。財務上の損失、消費者への損害、および監督当局の措置へのリスクにより、リカバリーテストは継続的な要件となっています。オーストラリア、香港、およびマレーシアにおける規制上の期待は、重要なプロセスマッピング、サプライヤー管理、および継続性演習への注目を高めています。マレーシア国立銀行のポリシーは、サービス継続性をサポートするための重要なシステムおよび処理の取り決めに対するコントロールを要求しています。TCSは2025年8月にICICI LombardがAWSクラウド上で自動化されたマルチリージョン災害復旧を実装するのを支援しました。この展開は、保険業務における自動化されたリカバリーの使用を示しています。BFSIは2032年にかけて最も急速に拡大する業種であり続けると予測されています。
ITおよびテレコム組織も、そのサービスがネットワーク、アプリケーション、およびデータの継続的な可用性に依存しているため、直接的なリスクにさらされています。政府および公共行政機関は、複数の機関に影響を与えるサービス中断を受けて、共有クラウドリカバリーの取り決めをより詳しく検討する可能性があります。ヘルスケアおよびライフサイエンス組織は、患者情報を保護し、重要な臨床システムへのアクセスを維持する必要があります。製造業者は、プラント運営、サプライチェーン、および接続された生産システムの継続性を考慮しなければなりません。小売およびeコマース企業は、顧客活動が高い期間中のトランザクション可用性を必要としています。エネルギーおよびユーティリティ組織は、データセンターの運営が信頼性の高い電力システムに依存しているため、追加的なプレッシャーに直面しています。各業種は異なるリカバリー優先事項を持っていますが、すべてが明確なオーナーシップ、テスト済みの手順、およびサプライヤーの調整を必要としています。このユースケースの範囲は、地域全体のレジリエンスサービスおよびプラットフォームのアドレス可能なベースを広げています。
地域分析
中国
中国は2026年のアジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性市場シェアの29.83%を占めました。その地位は、国内コンピューティングインフラの規模と政府主導のデジタル開発に結びついています。デジタル中国プログラムは、第14次五カ年計画期間中に1兆人民元(1,370億 米ドル)を超える社会投資を報告しました。また、1,043万台以上の標準コンピューティングラックを報告しており、これは2024年の合計より18.5%増加しています。内モンゴル、貴州、および甘粛の新しいクラスターは、分散した容量にわたる調整されたリカバリーアプローチの必要性を高めています。国内のデータおよびセキュリティ要件は、機密ワークロードに対してローカルに設計されたレジリエンスアーキテクチャを優遇します。金融機関もビジネス継続性管理要件に直面しており、アドバイザリー業務およびプラットフォームの近代化への需要を支えています。HuaweiとICBCのレジリエンス成熟度モデルは、地元のテクノロジー企業がレジリエンス要件の定義においてより強い役割を求めていることを示しています。コンプライアンスおよびテクノロジー調達の条件は、国境を越えた設計を制限する可能性があり、国内リカバリー能力を特に重要にしています。
インド
インドは2032年にかけて14.92%のCAGRで拡大すると予測されており、地域分析において最も急速に拡大する地域となっています。データセンターの開発により、テスト済みリカバリー手順を必要とするアプリケーションのインストールベースが拡大しています。Adani Enterprisesが2035年までに1,000億 米ドルのAI対応データセンター投資を行うと述べた計画は、検討されている新しいインフラの規模を示しています。新しい施設は、設計、試運転、およびテナントオンボーディング中のレジリエンスコントロールへの需要を生み出します。金融サービス、公共デジタルサービス、および大企業は、クラウドの使用が大するにつれて自動化されたリカバリーを必要とする可能性があります。TCSのICICI Lombardとの取り組みは、保険セクターにおけるマルチリージョンクラウドリカバリーの実践的なモデルを示しました。この機会は、マルチリージョンアーキテクチャの運用コストおよび拠点間の専門スキルの不均一さによって緩和されています。マネージドサービスおよび反復可能な自動化は、組織が大規模な内部チームを設立することなく能力を構築するのに役立ちます。
日本、韓国、オーストラリア、シンガポール、マレーシア、インドネシア、およびその他のアジア太平洋市場
日本には確立されたレジリエンス環境がありますが、IDCFクラウドのインシデントにより、リカバリー検証および共有サービスへのリスクへの注目が高まっています。韓国は首都圏での新しいデータセンタープロジェクトに制約があり、クラウドベースのリカバリー代替手段への関心が高まる可能性があります。オーストラリアのオペレーショナルレジリエンス設定は、重要なサービスプロバイダーおよび継続性計画への精査を強化しています。シンガポールは地域のクラウドおよび接続ハブであり続けていますが、電力アクセスおよび土地の可用性が新しい容量に関する決定を形成しています。マレーシアおよびインドネシアは、地域分散を求める組織にとってデータセンターおよびクラウドの拠点として重要性を増しています。Veeamは2025年9月にインドネシアでVeeam Data Cloudをローンチし、Microsoft Azureを通じてローカルにホストされたMicrosoft 365のバックアップおよびリカバリーを提供しました。このローンチは、国内データ居住地ニーズに対応しました。AWSも2026年中にマレーシア、バンコク、ニュージーランド、および台北への災害復旧の可用性を拡張しました。これらの動向は、ローカルコンプライアンスおよびサービスの可用性がアジア太平洋の混合市場全体のリカバリーアーキテクチャを形成していることを示しています。
競合環境
市場集中度
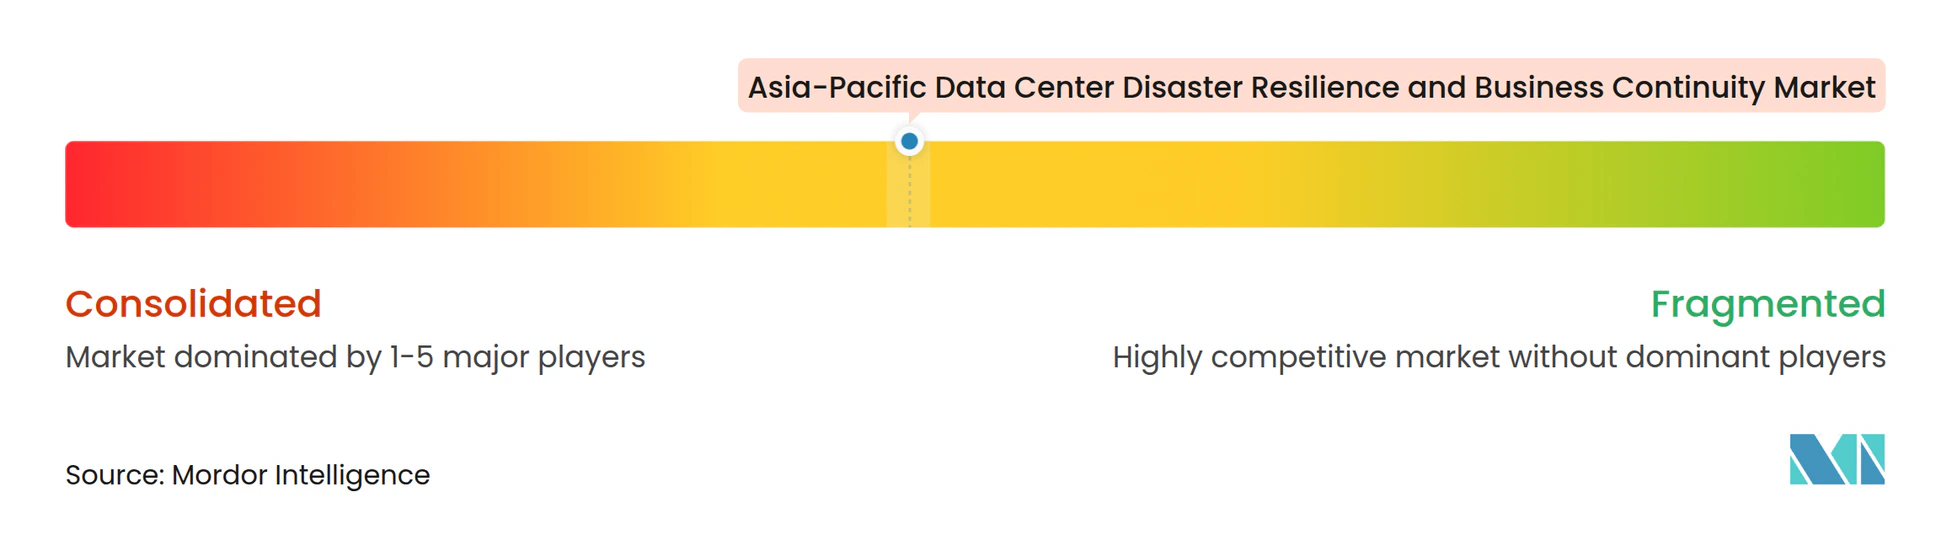
アジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性市場は中程度に集中しています。IBM、Microsoft、Amazon Web Services、Cisco、およびGoogleは、継続性能力をクラウド、セキュリティ、インフラ、およびマネージドサービス契約にパッケージ化できるため優位性を持っています。ハイパースケールプラットフォームを標準化した顧客は、運用の簡素化のためにネイティブリカバリーツールを選択することが多いです。この決定は、単一のクラウド環境内での独立系ベンダーのアドレス可能な機会を減少させる可能性があります。Commvault、Veeam、NetApp、およびAcronisなどの専門企業は、リカバリーの深さ、ポータビリティ、および環境間の統合を通じて競争しています。彼らの価値提案は、単一プロバイダーへの依存を避ける必要がある組織や、混合インフラを運用する組織に対して最も強力です。NetAppとCommvaultの2026年3月のアライアンスは、ランサムウェア保護と合成リカバリーワークフローを組み合わせました。この動きは、ベンダーがスタンドアロンのバックアップ製品に依存するのではなく、組み合わせた提供物を構築していることを示しています。
Fujitsu、NTT DATA、Tata Consultancy Services、HCL Technologies、およびWiproを含む地域サービス企業は、ローカルデリバリーカバレッジと確立されたクライアント関係を通じて競争しています。このモデルは、運用知識とオンサイトサポートがサプライヤー選定に影響を与えるBFSIおよび政府アカウントで特に重要です。TCSのICICI Lombardのための自動化されたリカバリー展開は、クライアントのクラウド環境と統合されたサービス主導の戦略の例です。HuaweiとICBCの2025年のレジリエンスホワイトペーパーは、中国のプロバイダーを施設成熟度基準に関する議論の中心に置く別の戦略的な動きです。[3] プロバイダーはまた、共通のビジネス継続性管理慣行を示すためにISO 22301への準拠を活用しています。演習、証拠収集、およびリカバリー調整をサポートするサプライヤーの能力は、ソフトウェア機能と同様に重要である場合があります。そのため、アジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性市場は、テクノロジーと運用サポートを組み合わせることができるベンダーを評価します。
複数の中断を同時にシミュレートする複合ショックテストには差別化の余地があります。サイバーインシデントは、アジア太平洋の複数の拠点にわたる電力障害、ネットワーク中断、洪水、地震、またはサプライヤーの停止と重なる可能性があります。多くの計画は単一の障害シナリオに焦点を当てており、重要な依存関係がテストされないままになっています。現実的なシミュレーションをサポートするベンダーは、大規模なイベントが発生する前に顧客がギャップを特定するのを支援できます。クラウドプロバイダーは地域リカバリーサービスを拡大しており、専門企業は独立したオーケストレーションとポータブルなリカバリーデータを強調しています。VeeamのインドネシアでのローンチはVeeamが地元のデータ居住地要件に合わせた提供物をカスタマイズできることを示しています。
アジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性産業のリーダー企業
-
IBM Corporation
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Fujitsu Limited
-
NTT DATA Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性市場 このレポートでカバーされる企業
- IBM Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Cisco Systems, Inc.
- HP Inc.
- Google LLC
- Oracle Corporation
- Verizon Communications Inc.
- Broadcom Inc.
- Fujitsu Limited
- NTT DATA Corporation
- Tata Consultancy Services Limited
- HCL Technologies Limited
- Wipro Limited
- Huawei Technologies Co., Ltd.
- Dell Technologies Inc.
- Commvault Systems, Inc.
- Veeam Software AG
- NetApp, Inc.
- Acronis International GmbH
最近の産業開発事情 アジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性市場
- 2026年7月:AWSはElastic Disaster Recoveryをアジア太平洋地域の4つの新しいリージョン(バンコク、マレーシア、ニュージーランド、および台北)に拡張し、サービスを36のグローバルリージョンに展開しました。この拡張は、クラウドネイティブな災害復旧がこれまで利用できなかった高成長のアジア太平洋市場における国内データリカバリー要件に対応しました。
- 2026年3月:NetAppとCommvaultはRSAカンファレンスで、AI駆動の自律型ランサムウェア保護とCommvault合成リカバリーを組み合わせたクローズドループのサイバーレジリエンスアーキテクチャを提供する戦略的アライアンスを発表しました。この共同ソリューションは、データ損失を最小化した自動化された検証済みリカバリーを必要とするハイブリッド環境を対象としていました。
- 2026年2月:Asahi Group Holdingsは、日本のデータセンターシステムを暗号化し152万人の顧客データを流出させた2025年9月のランサムウェア攻撃の根本原因調査結果を開示しました。この開示は、製造業の運営全体にわたるデータセンターランサムウェアインシデントのビジネス継続性への影響を強調しました。
- 2026年2月:Adani Enterprisesは2035年までにインドにAI対応データセンターを建設するために1,000億 米ドルのコミットメントを発表しました。この投資は、予測期間中に稼働する新しい大規模施設全体に組み込まれた災害レジリエンス能力の必要性を高めます。
アジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性市場レポートの範囲
アジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性市場とは、アジア太平洋地域全体のデータセンターが災害、システム障害、サイバー攻撃、および運用上の中断を防止、耐え、対応し、回復するのを支援するソフトウェア、プラットフォーム、およびサービスを提供する産業を指します。
アジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性市場レポートは、コンポーネント(ソフトウェアおよびプラットフォーム、ならびにサービス)、展開モード(クラウド、オンプレミス、およびハイブリッド)、データセンタータイプ(クラウドサービスプロバイダー、コロケーション、ならびにエンタープライズおよびエッジ)、エンドユーザー産業(BFSI、ITおよびテレコム、政府および公共行政、ヘルスケアおよびライフサイエンス、製造業、エネルギーおよびユーティリティ、ならびにその他のエンドユーザー産業)、ならびに地域(中国、日本、インド、韓国、オーストラリア、シンガポール、マレーシア、インドネシア、およびその他のアジア太平洋地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ソフトウェアおよびプラットフォーム | 統合継続性およびレジリエンス管理プラットフォーム |
| スタンドアロン型ビジネスインパクト分析および依存関係マッピングソフトウェア | |
| スタンドアロン型継続性計画および文書化ソフトウェア | |
| スタンドアロン型危機対応およびインシデント調整ソフトウェア | |
| その他(スタンドアロン型レジリエンス演習およびテスト管理ソフトウェアなど) | |
| サービス | アドバイザリー、ビジネスインパクト分析、およびレジリエンス評価サービス |
| 継続性および危機対応計画策定サービス | |
| ソフトウェア導入およびシステム統合サービス | |
| レジリエンステスト、シミュレーション、およびトレーニングサービス | |
| マネージド継続性プログラムサービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| クラウドサービスプロバイダー |
| コロケーション |
| エンタープライズおよびエッジ |
| ITおよびテレコム |
| BFSI |
| 政府および公共行政 |
| ヘルスケアおよびライフサイエンス |
| 製造業 |
| 小売およびeコマース |
| エネルギーおよびユーティリティ |
| その他のエンドユーザー産業 |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| オーストラリア |
| シンガポール |
| マレーシア |
| インドネシア |
| その他のアジア太平洋地域 |
| コンポーネント別 | ソフトウェアおよびプラットフォーム | 統合継続性およびレジリエンス管理プラットフォーム |
| スタンドアロン型ビジネスインパクト分析および依存関係マッピングソフトウェア | ||
| スタンドアロン型継続性計画および文書化ソフトウェア | ||
| スタンドアロン型危機対応およびインシデント調整ソフトウェア | ||
| その他(スタンドアロン型レジリエンス演習およびテスト管理ソフトウェアなど) | ||
| サービス | アドバイザリー、ビジネスインパクト分析、およびレジリエンス評価サービス | |
| 継続性および危機対応計画策定サービス | ||
| ソフトウェア導入およびシステム統合サービス | ||
| レジリエンステスト、シミュレーション、およびトレーニングサービス | ||
| マネージド継続性プログラムサービス | ||
| 展開モード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| データセンタータイプ別 | クラウドサービスプロバイダー | |
| コロケーション | ||
| エンタープライズおよびエッジ | ||
| エンドユーザー産業別 | ITおよびテレコム | |
| BFSI | ||
| 政府および公共行政 | ||
| ヘルスケアおよびライフサイエンス | ||
| 製造業 | ||
| 小売およびeコマース | ||
| エネルギーおよびユーティリティ | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| マレーシア | ||
| インドネシア | ||
| その他のアジア太平洋地域 | ||
レポートで回答される主要な質問
アジア太平洋地域データセンター災害レジリエンスおよびビジネス継続性市場の規模はどのくらいですか?
市場は2026年の1.61 ビリオン 米ドルおよび2027年の1.83 ビリオン 米ドルから、13.39%のCAGRで2032年までに3.43 ビリオン 米ドルに増加すると予測されています。
アジア太平洋地域におけるデータセンター災害レジリエンスへの需要を促進しているものは何ですか?
ランサムウェアリスク、クラウドおよびハイブリッドワークロード、新しいデータセンター容量、ならびにより厳格な継続性要件が、テスト済みリカバリー能力への需要を高めています。
アジア太平洋地域のデータセンター災害レジリエンス支出においてどのコンポーネントがリードしていますか?
サービスは2026年の収益の62.47%を占めました。これは、組織がアドバイザリーサポート、テスト、演習、およびマネージド継続性プログラムを必要としているためです。
アジア太平洋地域における災害復旧においてクラウドが重要な理由は何ですか?
クラウドは2026年の収益の53.39%を占め、地域環境全体での自動化されたリカバリーをサポートしていますが、顧客は共有責任およびデータ居住地要件に対処しなければなりません。
この分野で最大の役割を持つエンドユーザーセクターはどこですか?
BFSIは2026年の収益の26.61%を占め、金融機関がより強力なオペレーショナルレジリエンスおよびサードパーティリスク要件に直面するにつれて最も急速に拡大すると予測されています。
データセンターレジリエンスサービスにおいて最も急速に拡大しているアジア太平洋の国はどこですか?
インドは2032年にかけて14.92%のCAGRで拡大すると予測されており、新しいデータセンター開発およびクラウドベースのリカバリーアーキテクチャの利用増加によって支えられています。