
Marktgröße und Marktanteil des Marktes für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
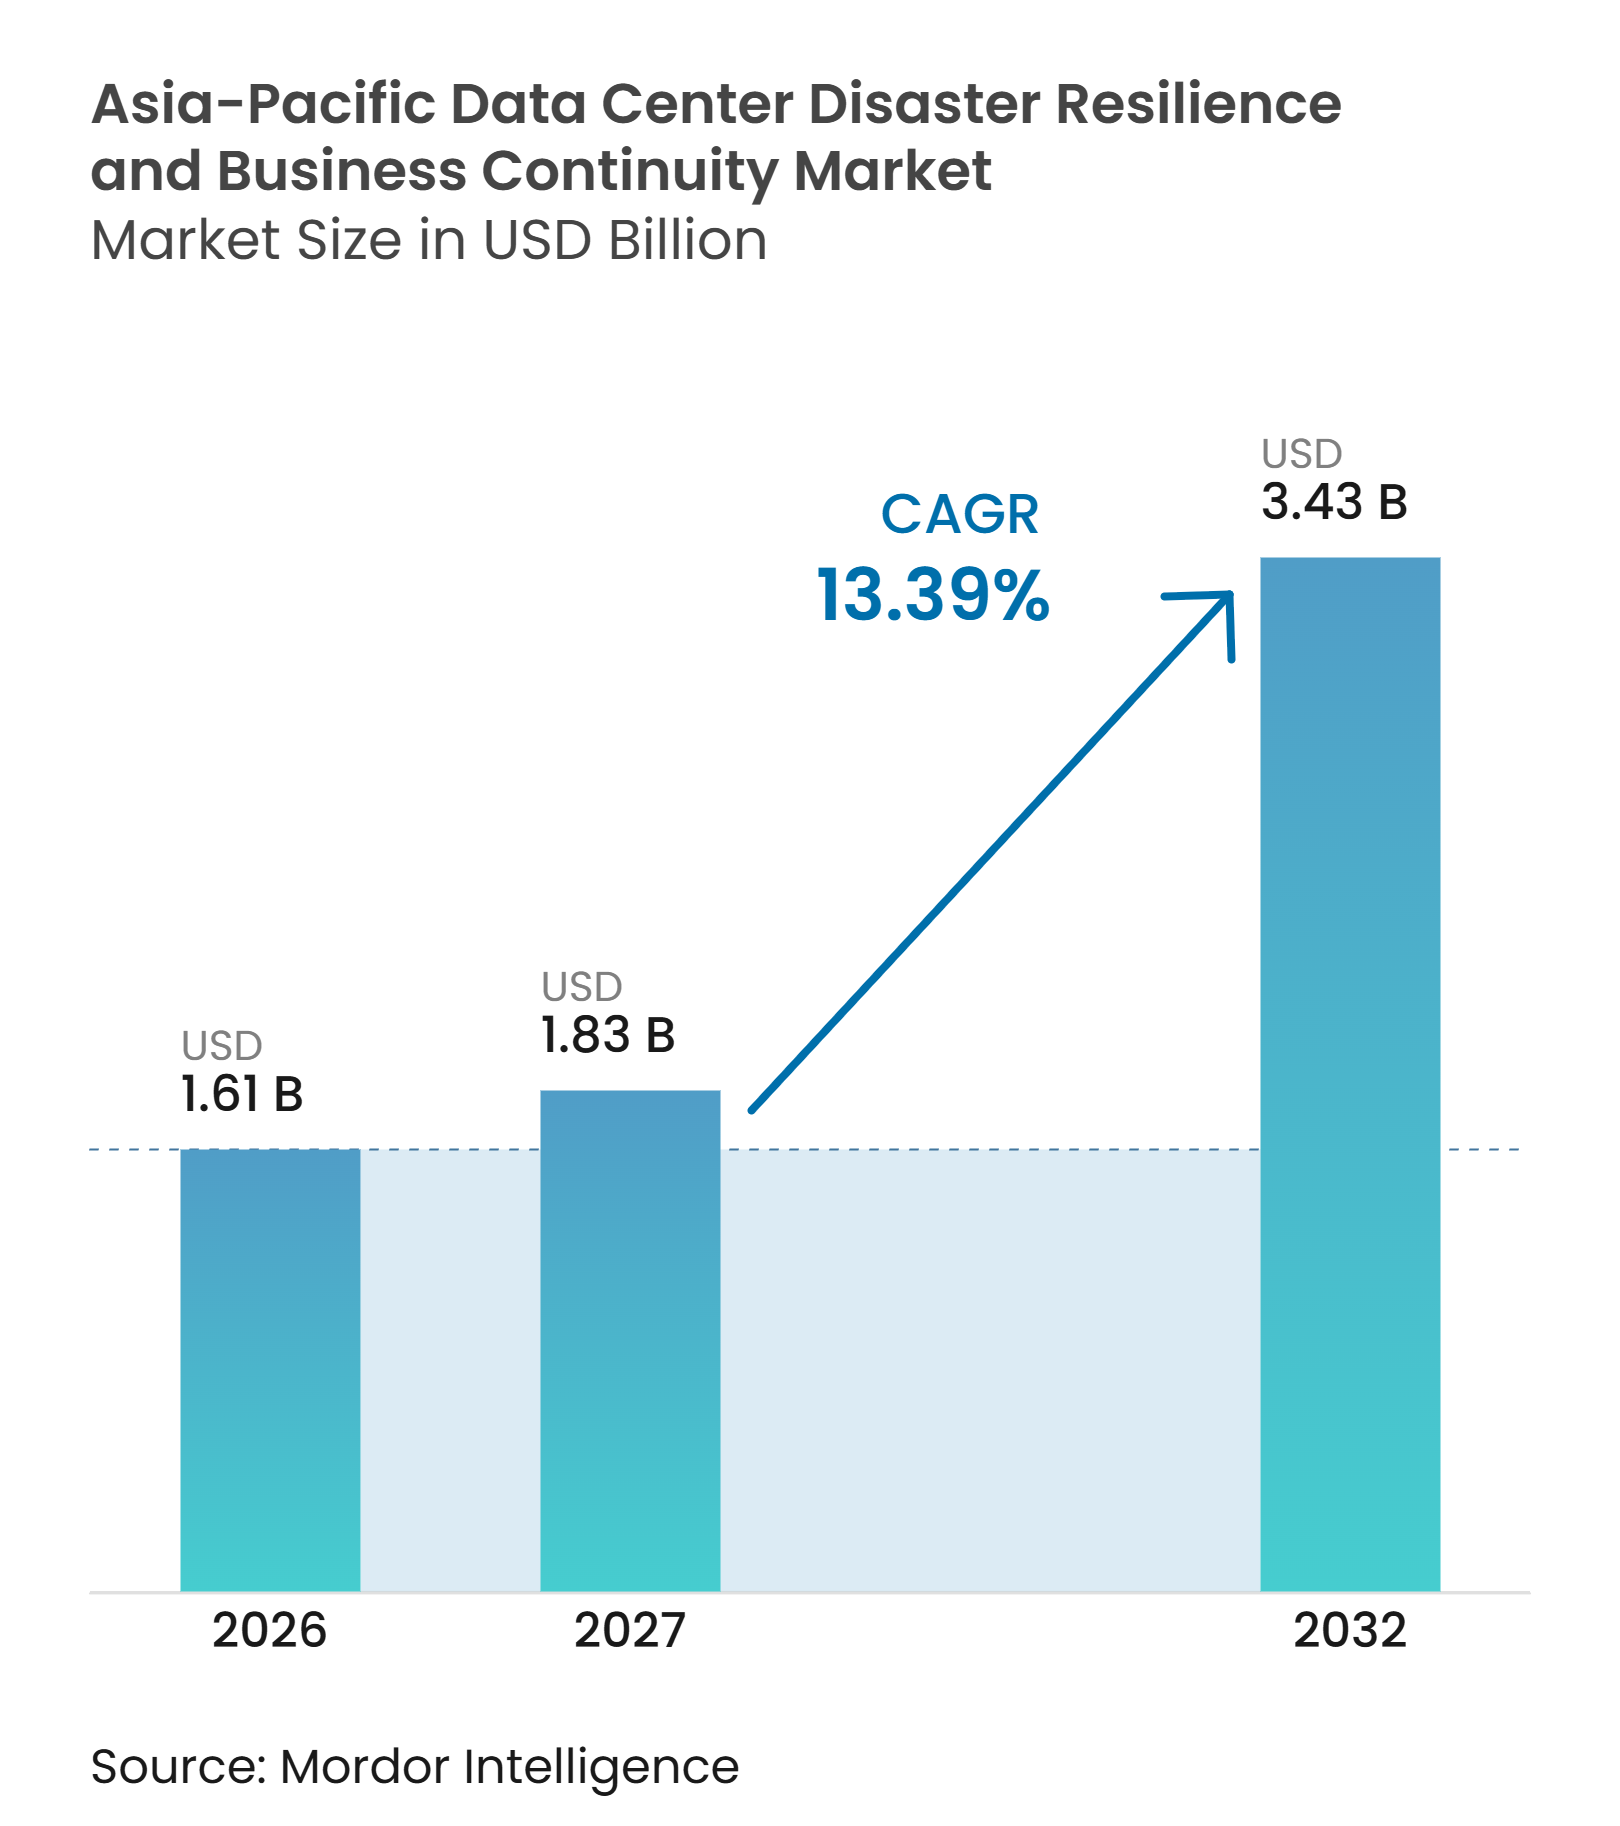
| Marktgröße im Basisjahr (2026) | 1.61 Milliarden US-Dollar |
| Marktgröße (2027) | 1.83 Milliarden US-Dollar |
| Marktgröße (2032) | 3.43 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.39 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren von Mordor Intelligence
Die Marktgröße für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren soll von 1,61 Milliarden USD im Jahr 2026 und 1,83 Milliarden USD im Jahr 2027 auf 3,43 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 13,39 % zwischen 2027 und 2032. Der Markt für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren entwickelt sich von planbasierter Kontinuität hin zu geprüften Wiederherstellungsfähigkeiten, die Workloads unter realen Betriebsbedingungen wiederherstellen können. Cybervorfälle, Cloud-Konzentration und steigende Infrastrukturdichte erhöhen die Kosten von Dienstunterbrechungen für Unternehmen und öffentliche Einrichtungen. Käufer legen größeren Wert auf Wiederherstellungsorchestrierung, Abhängigkeitskartierung und wiederholte Tests, da Sicherungskopien allein nicht belegen, dass der Betrieb wieder aufgenommen werden kann. Anbieter reagieren darauf, indem sie Software, verwaltete Wiederherstellung, Sicherheitskontrollen und Beratungsunterstützung in umfassendere Serviceleistungen bündeln. Regulatorische Anforderungen im Finanzdienstleistungsbereich verlagern die Beschaffung zunehmend hin zu Nachweisen, dass kritische Aktivitäten während einer Störung verfügbar bleiben können.
Wichtigste Erkenntnisse des Berichts
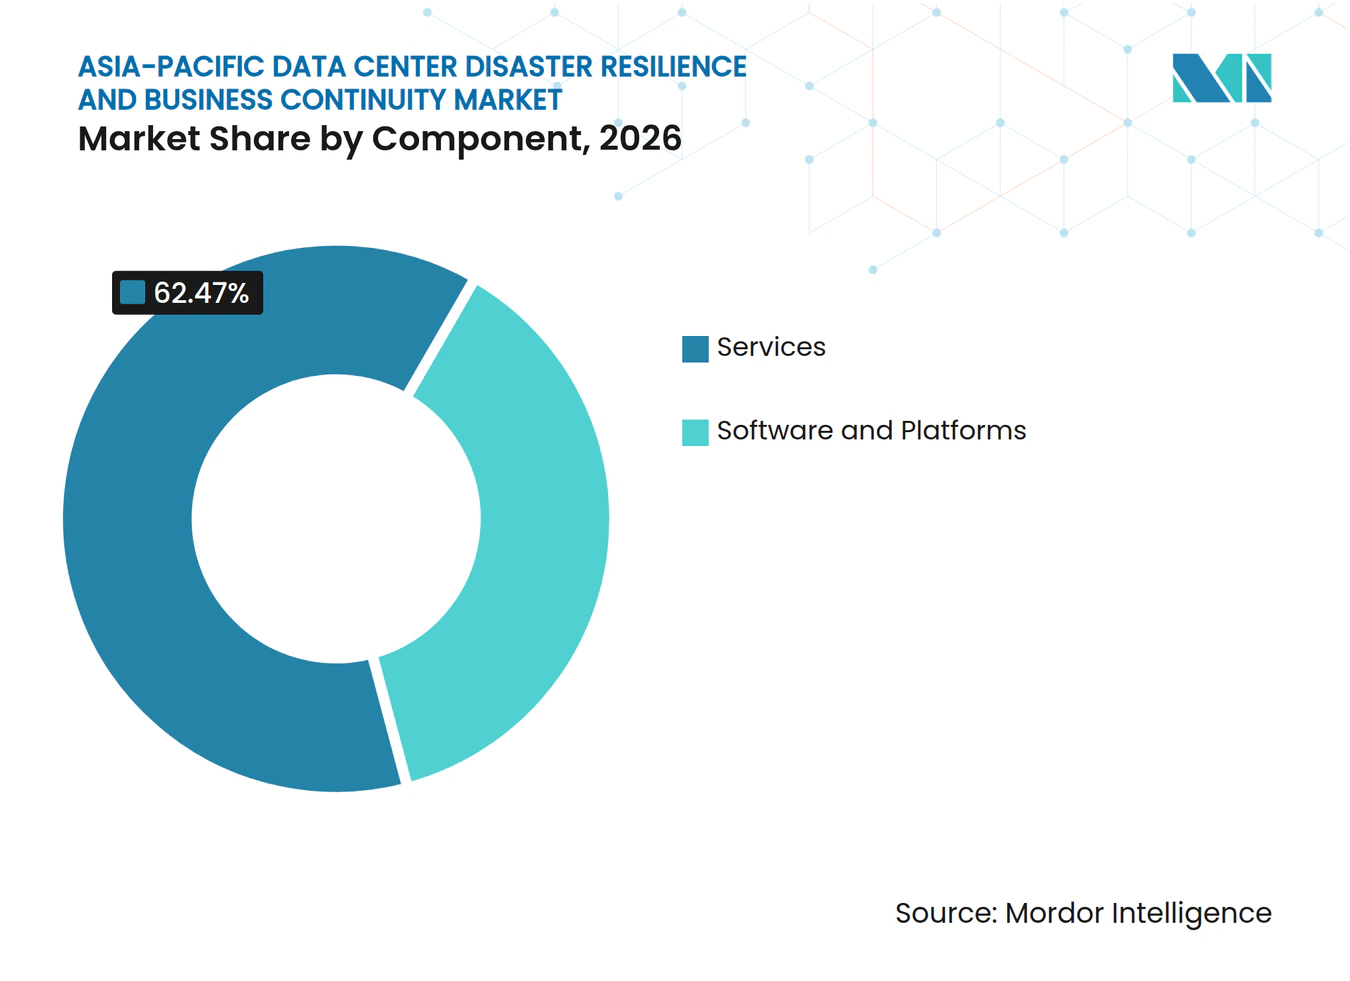
- Nach Komponente hielten Dienstleistungen im Jahr 2026 einen Anteil von 62,47 % am Markt für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren, während Software und Plattformen bis 2032 voraussichtlich die am schnellsten wachsende Komponente sein werden.
- Nach Bereitstellungsmodus entfiel im Jahr 2026 ein Anteil von 53,39 % des Umsatzes auf Cloud im Markt für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren, und Cloud soll bis 2032 der am schnellsten wachsende Bereitstellungsmodus bleiben.
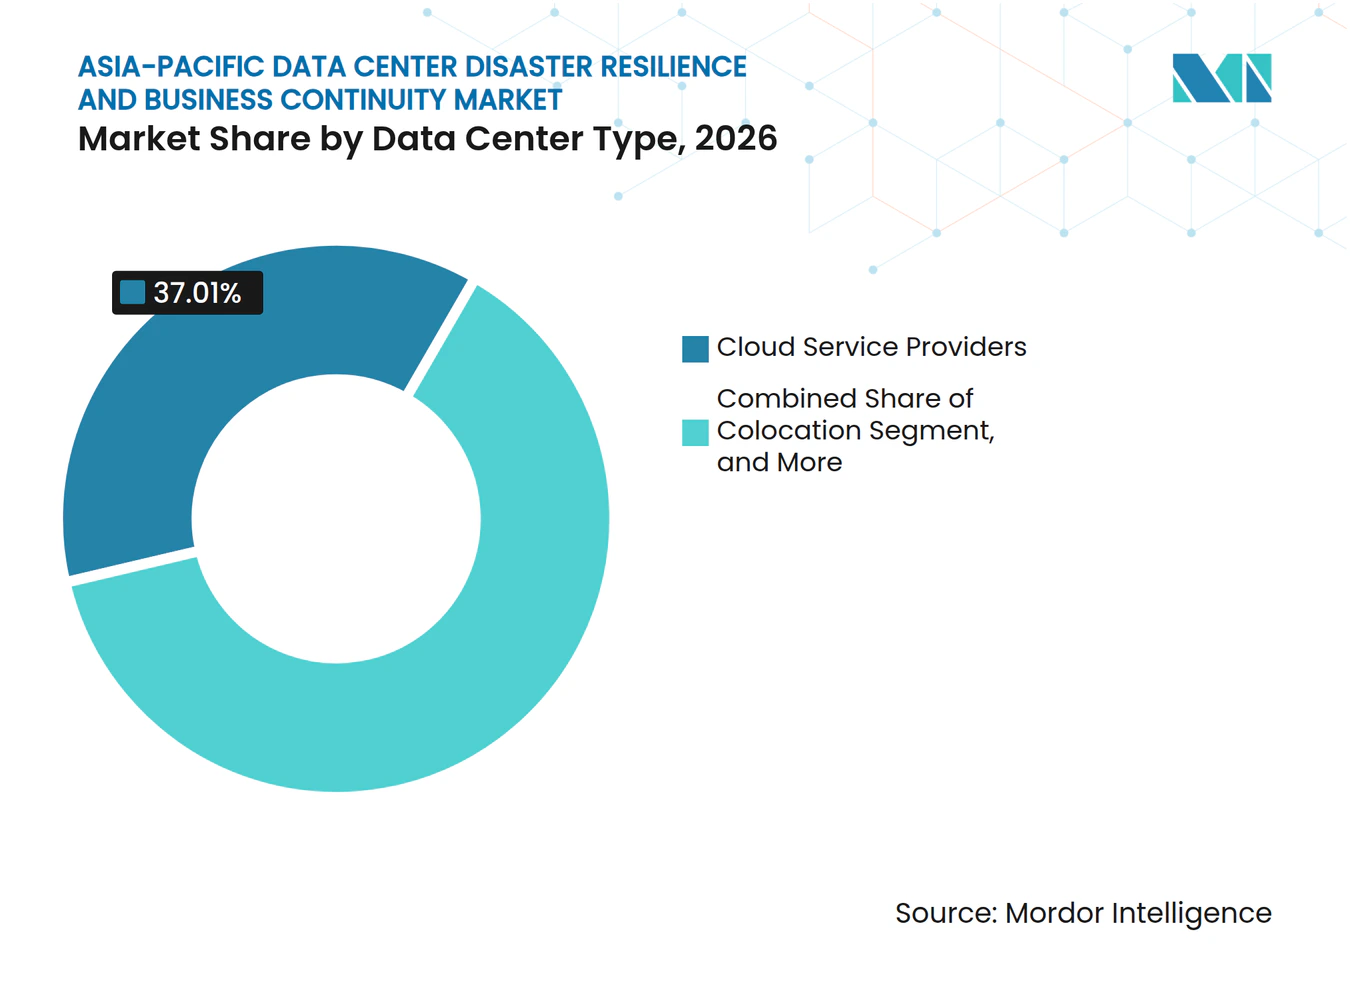
- Nach Rechenzentrumstyp entfielen im Jahr 2026 37,01 % des Umsatzes auf Cloud-Dienstanbieter, die bis 2032 voraussichtlich der am schnellsten wachsende Rechenzentrumstyp sein werden.
- Nach Endnutzerbranche entfiel im Jahr 2026 ein Anteil von 26,61 % des Umsatzes auf BFSI, das bis 2032 voraussichtlich das am schnellsten wachsende Segment bleiben wird.
- Nach Geografie hielt China im Jahr 2026 einen Umsatzanteil von 29,83 %, während Indien bis 2032 voraussichtlich mit einer CAGR von 14,92 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Exposition gegenüber Ransomware und Cyberangriffen | +3.8% | Gesamter asiatisch-pazifischer Raum, besonders ausgeprägt in Indien, Japan, Australien und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Cloud- und hybriden IT-Workloads | +3.2% | Gesamter asiatisch-pazifischer Raum, konzentriert in China, Indien, Singapur und Australien | Mittelfristig (2–4 Jahre) |
| Beschleunigung von Rechenzentrum- und digitaler Infrastrukturinvestition | +2.5% | Indien, Malaysia, Japan, Australien, Indonesien und Südostasien | Mittelfristig (2–4 Jahre) |
| Strengere Datenschutz- und Anforderungen an kritische Infrastrukturen | +1.8% | Australien, Singapur, Hongkong, Malaysia und Südkorea | Mittelfristig (2–4 Jahre) |
| Kopplung von Strom-, Kühlungs- und Netzwerkabhängigkeiten | +1.2% | Singapur, Seoul, Tokio und Sydney | Langfristig (≥ 4 Jahre) |
| Geringe Verbreitung von Compound-Shock-Tests | +0.9% | Gesamter asiatisch-pazifischer Raum, besonders ausgeprägt in Japan, Indonesien und den Philippinen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Exposition gegenüber Ransomware und Cyberangriffen
Ransomware macht validierte Wiederherstellungsfähigkeit zu einer zentralen Beschaffungsanforderung im gesamten Markt für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren. Cyble verzeichnete im ersten Quartal 2026 238 Ransomware-Angriffe in Asien und dem Pazifikraum, was einem Anstieg von 165 % gegenüber dem ersten Quartal 2025 entspricht. Indien verzeichnete 45 Angriffe, während Fertigung, IT und IT-gestützte Dienstleistungen erheblicher Exposition ausgesetzt waren. Die Störung bei IDCF Cloud in Japan im Oktober 2026 zeigte, wie ein Cloud-Vorfall viele Organisationen über eine gemeinsam genutzte Dienstumgebung beeinträchtigen kann. Der Vorfall betraf 225 Datenbanken, 3,6 PB Daten, 16.000 virtuelle Maschinenfestplatten und 495 Unternehmens- und Regierungskunden. Unternehmen legen daher mehr Gewicht auf isolierte Wiederherstellungsumgebungen, validierte Wiederherstellungssequenzen und automatisiertes Failover, anstatt sich ausschließlich auf die Sicherungshäufigkeit zu verlassen.
Ausweitung von Cloud- und hybriden IT-Workloads
Die Cloud-Einführung erweitert den Umfang der Business-Continuity-Planung, da Anwendungen, Identitäten, Daten und Netzwerkpfade nun mehrere Umgebungen umspannen. Der Markt für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren ist von Grenzen der geteilten Verantwortung betroffen, die von Kunden verlangen, ihre eigenen Wiederherstellungsverfahren klar zu definieren. Große Organisationen müssen auch Abhängigkeiten zwischen Cloud-Diensten und On-Premises-Systemen berücksichtigen. AWS erweiterte Elastic Disaster Recovery im Juli 2026 auf Bangkok, Malaysia, Neuseeland und Taipeh. Die Erweiterung verbesserte die Verfügbarkeit cloud-nativer Wiederherstellungsoptionen an Standorten, an denen die landesinterne Wiederherstellungskapazität für Kunden von Bedeutung ist. Hybride Architekturen halten die Nachfrage nach Tools aufrecht, die die Wiederherstellung über Cloud- und lokale Systeme hinweg koordinieren können, ohne Lücken zwischen Teams zu hinterlassen.
Beschleunigung von Rechenzentrum- und digitaler Infrastrukturinvestition
Neue Rechenzentrumsinvestitionen erhöhen die Anzahl der Einrichtungen, die Resilienzkontrollen benötigen, die in ihr Betriebsmodell integriert sind. Große Campus erfordern koordinierte Pläne für Strom, Kühlung, Netzwerkkonnektivität, Speicherung und Workload-Wiederherstellung, da eine Störung in einer Schicht mehrere Dienste beeinträchtigen kann. Adani Enterprises gab im Februar 2026 bekannt, bis 2035 100 Milliarden USD in KI-fähige Rechenzentren in Indien investieren zu wollen. Diese Pipeline unterstützt die Nachfrage nach Resilienzbeurteilungen in frühen Phasen, Überprüfungen des Einrichtungsdesigns und Wiederherstellungstests, bevor Workloads in Betrieb genommen werden. Sie schafft auch einen längerfristigen Bedarf an verwalteten Kontinuitätsdiensten, wenn Mieter in neue Standorte einziehen. Der Markt für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren profitiert, wenn Kontinuitätskontrollen während des Designs festgelegt werden, anstatt nach einem Dienstausfall hinzugefügt zu werden.
Strengere Datenschutz- und Anforderungen an kritische Infrastrukturen
Regeln zur operativen Resilienz geben Finanzinstituten klarere Gründe, ihre Fähigkeit zu testen, kritische Dienste während einer Störung aufrechtzuerhalten. Die überarbeitete Richtlinie zum Risikomanagement in der Technologie der Bank Negara Malaysia schreibt Redundanz, mehrere Verteilungspfade und Ersatzverarbeitungsvereinbarungen für kritische Dienste bis zum 30. September 2027 vor.[1] Diese Erwartungen begünstigen Dienste, die Organisationen dabei helfen, kritische Prozesse zu kartieren, Dritte zu bewerten und Wiederherstellungsnachweise zu dokumentieren. Der Markt für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren wird auch durch Anforderungen gestützt, die Tests gegenüber schriftlichen Richtlinien allein priorisieren. Finanzinstitute müssen Abhängigkeiten von Dienstleistern berücksichtigen, da Cloud- und Colocation-Vereinbarungen ihre Fähigkeit beeinflussen können, Störungstoleranzen einzuhalten. Dieser regulatorische Einfluss dürfte die Nachfrage nach Simulationsübungen und verwalteten Kontinuitätsprogrammen steigern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Implementierungs- und Sicherungskosten | -2.4% | Gesamter asiatisch-pazifischer Raum, besonders ausgeprägt in Vietnam, Indonesien und den Philippinen | Kurzfristig (≤ 2 Jahre) |
| Datensouveränität und regulatorische Fragmentierung | -1.8% | China, Indien, Vietnam und Indonesien | Mittelfristig (2–4 Jahre) |
| Bandbreiten- und Abhängigkeitsbeschränkungen bei der länderübergreifenden Wiederherstellung | -1.3% | Länderübergreifende Unternehmensoperatoren in Südostasien und Nordasien | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für Resilienz-Engineering und Wiederherstellungsbetrieb | -1.0% | Gesamter asiatisch-pazifischer Raum, besonders ausgeprägt in Tier-2-Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implementierungs- und Sicherungskosten
Ein glaubwürdiges Multi-Region-Wiederherstellungsprogramm erfordert Investitionen in Software, verwalteten Support, Tests, Sicherheitskontrollen und externe Sicherung. Diese Kosten können für mittelgroße Organisationen, die in mehreren nationalen Jurisdiktionen tätig sind, schwer zu tragen sein. Der Markt für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren weist daher eine deutliche Lücke zwischen großen Institutionen mit ausgereiften Programmen und kleineren Organisationen mit begrenzter Testkapazität auf. Die Kosten steigen, wenn Kunden unterschiedliche Konfigurationen für separate Cloud-Regionen, lokale Datenregeln und Einrichtungsanbieter benötigen. Organisationen können Wiederherstellungskontrollen schrittweise einführen, wodurch einige Anwendungen außerhalb eines getesteten Programms verbleiben. Verwaltete Dienste und eine schrittweise Implementierung können diese Belastung verringern, obwohl sie die Notwendigkeit einer internen Verantwortung für Wiederherstellungsentscheidungen nicht beseitigen.
Datensouveränität und regulatorische Fragmentierung
Datenlokalisierungsregeln können einschränken, wo eine Organisation Kopien kritischer Informationen speichert und wo sie die Wiederherstellung durchführt. ASEAN-Märkte wenden unterschiedliche Ansätze für die inländische Speicherung, Sicherungen im Finanzsektor und grenzüberschreitende Übertragungen an.[2] Diese Variation kann separate Wiederherstellungsdesigns anstelle einer einzigen regionalen Architektur erfordern. ISO 22301 bietet einen gemeinsamen Governance-Ansatz für Business-Continuity-Managementsysteme, kann jedoch nationale Einschränkungen beim Daten-Routing nicht auflösen. Diese Compliance-Faktoren erhöhen Kosten, Designkomplexität und Bereitstellungszeit. Organisationen, die in mehreren Jurisdiktionen tätig sind, müssen möglicherweise jede Wiederherstellungsroute gegen die Regeln testen, die für ihre spezifischen Daten und Dienste gelten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen unterstützen geprüfte Wiederherstellungsprogramme, während Plattformen voranschreitenDienstleistungen hielten im Jahr 2026 einen Umsatzanteil von 62,47 %. Diese Position spiegelt die Unternehmensnachfrage nach Beratung und Betriebsunterstützung wider, die über eine Software-Bereitstellung hinausgeht. Beratungsdienstleistungen helfen Organisationen dabei, kritische Anwendungen, Abhängigkeiten, Verantwortliche und Wiederherstellungsprioritäten zu identifizieren. Business-Impact-Analysen und Resilienzbeurteilungen helfen auch dabei, allgemeine Kontinuitätserwartungen in spezifische Wiederherstellungsziele zu übersetzen. Planentwicklungsdienste unterstützen Krisenreaktionsstrukturen, Kommunikationsverfahren und Eskalationspfade. Verwaltete Kontinuitätsprogramme bieten laufende Aufsicht für Organisationen ohne große interne Resilienteams. Resilienztests, Simulationen und Schulungsdienstleistungen bleiben relevant, da ein dokumentierter Plan nicht belegt, ob Mitarbeiter und Lieferanten ihn unter Druck ausführen können. Regulatorische Anforderungen im Finanzsektor erhöhen die Bedeutung von Übungen, die zeigen, ob wesentliche Dienste innerhalb definierter Störungsgrenzen bleiben. Die Branche für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren behält daher einen starken Bedarf an spezialisierter Implementierungs- und Sicherungsunterstützung.
Software und Plattformen werden bis 2032 voraussichtlich die am schnellsten wachsende Komponente sein. Integrierte Kontinuitäts- und Resilienzmanagementplattformen können Abhängigkeitskartierung, Wiederherstellungsorchestrierung, Testaufzeichnungen und Plandokumentation in einer einzigen Betriebsumgebung konsolidieren. Diese Konsolidierung reduziert die Notwendigkeit, getrennte Tools für Business-Impact-Analyse, Planung, Krisenreaktion und Übungen zu verwalten. NetApp und Commvault gaben im März 2026 eine strategische Allianz bekannt, die autonomen Ransomware-Schutz mit synthetischen Wiederherstellungs-Workflows kombiniert. Ihr Ansatz spiegelt das Käuferinteresse wider, Erkennungs-, Wiederherstellungs- und Validierungsschritte enger zu verknüpfen. Die Plattformeinführung beseitigt nicht die Nachfrage nach Dienstleistungen, da Organisationen weiterhin Richtlinien konfigurieren, Ergebnisse testen und Prozesse aktualisieren müssen. Sie gibt Anbietern jedoch einen Weg, Kontinuitätsarbeit in verteilten Umgebungen wiederholbarer zu gestalten. Die Komponente gewinnt an Bedeutung, da Unternehmen eine gemeinsame Sicht auf die Resilienzleistung über Cloud- und On-Premises-Assets hinweg anstreben.


Nach Bereitstellungsmodus:
Cloud baut seinen Vorsprung aus, während hybride Anforderungen bestehen bleibenCloud entfiel im Jahr 2026 nach Bereitstellungsmodus auf 53,39 % des Umsatzes. Ihr Vorsprung spiegelt die anhaltende Migration von Anwendungen und Daten in öffentliche Cloud-Umgebungen wider. Cloud-basierte Kontinuitätsdienste ermöglichen es Organisationen, Wiederherstellungskapazitäten bereitzustellen, ohne die gesamte Standby-Infrastruktur in eigenen Einrichtungen vorhalten zu müssen. Sie erleichtern auch die Automatisierung von Wiederherstellungssequenzen über geografisch getrennte Regionen hinweg. Das Modell bringt neue Verantwortlichkeiten mit sich, da Kunden die Dienstgrenzen, Identitäten, Konfigurationen und Anwendungsabhängigkeiten des Anbieters verstehen müssen. Wiederherstellungspläne müssen die Möglichkeit berücksichtigen, dass ein Ereignis bei einem einzigen Anbieter viele Mieter gleichzeitig betreffen kann. Die Marktgröße für Cloud-Lösungen im Bereich Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren wird von Unternehmen gestützt, die regelmäßige Nachweise benötigen, dass Cloud-Workloads wiederhergestellt werden können. Die landesinterne Wiederherstellungsverfügbarkeit ist auch dort wichtig, wo Kunden Anforderungen an den Datenstandort und die Latenz haben.
Cloud wird bis 2032 voraussichtlich der am schnellsten wachsende Bereitstellungsmodus sein, da der Pool an Cloud-Workloads, die Schutz benötigen, wächst. Die regionale Erweiterung von Elastic Disaster Recovery durch AWS gibt Kunden an vier weiteren asiatisch-pazifischen Standorten Zugang zu verwalteten Wiederherstellungstools. Die On-Premises-Bereitstellung bleibt für sensible Daten und regulierte Workloads relevant, die nicht frei über Grenzen hinweg repliziert werden können. Die hybride Bereitstellung gewinnt auch bei Unternehmen an Bedeutung, die Legacy-Systeme beibehalten und gleichzeitig ausgewählte Anwendungen auf Cloud-Plattformen verlagern. Diese Organisationen benötigen ein koordiniertes Failover, das beide Umgebungen gleichzeitig verwalten kann. Das Betriebsmuster verändert sich von der Wiederherstellung zu einem primären Standort hin zu Cloud-zu-Cloud- und hybriden Wiederherstellungspfaden. Diese Veränderung begünstigt verwaltete Wiederherstellungsdienste und Plattformen, die Abhängigkeiten über verschiedene Infrastrukturschichten hinweg verfolgen können. Sie erfordert auch, dass Kunden Netzwerkkapazität, Zugriffskontrollen und Anwendungssequenz testen, anstatt davon auszugehen, dass replizierte Daten allein ausreichend sind.
Nach Rechenzentrumstyp:
Cloud-Dienstanbieter integrieren WiederherstellungsfähigkeitenCloud-Dienstanbieter hielten im Jahr 2026 nach Rechenzentrumstyp einen Umsatzanteil von 37,01 %. Hyperscale-Betreiber hosten einen großen und wachsenden Anteil an Unternehmensanwendungen, Daten und digitalen Diensten. Ihre Wiederherstellungsangebote werden zu einem wichtigen Bestandteil des gesamten Cloud-Dienstleistungsangebots. Kunden bevorzugen häufig native Wiederherstellungsdienste, da diese mit bestehenden Cloud-Speicher-, Netzwerk- und Identitätseinstellungen integriert werden können. Dies kann die Implementierung für Organisationen vereinfachen, die bereits eine primäre Plattform nutzen. Es kann auch ein Konzentrationsrisiko schaffen, wenn viele kritische Dienste von einer gemeinsamen Anbieterregion abhängen. Der Markt für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren reagiert mit der Nachfrage nach Wiederherstellungsdesigns, die Anbieterausfälle und Ausfälle auf Mieterebene berücksichtigen. Cloud-Dienstanbieter werden bis 2032 voraussichtlich der am schnellsten wachsende Rechenzentrumstyp bleiben.
Colocation-Betreiber sind wichtig, da viele Organisationen kritische Systeme in Einrichtungen von Drittanbietern platzieren, anstatt eigene Standorte zu betreiben. Ihre Resilienzrolle umfasst Einrichtungsredundanz, Service-Level-Verpflichtungen, Konnektivitätsoptionen und Vorfallkoordination. Unternehmens- und Edge-Rechenzentren benötigen ebenfalls maßgeschneiderte Kontinuitätspläne, da sich das Computing näher an Benutzer und Geräte verlagert. Verteilte Standorte verfügen möglicherweise nicht über die Redundanz, die auf großen Hyperscale-Campus zu finden ist. Huawei und die Industrial and Commercial Bank of China veröffentlichten im September 2025 das Resilient DC White Paper. Das Papier stellte ein Reifegradmodell vor, das Business Continuity, Sicherheit, adaptive Betriebsabläufe und KI-Betrieb abdeckt. Diese Art von Rahmenwerk kann beeinflussen, wie Käufer Resilienzeigenschaften in Einrichtungen und verwalteten Umgebungen bewerten. Anbieter, die Infrastrukturexpertise mit bewährten Wiederherstellungsprozessen kombinieren, können sich in regulierten und hochverfügbaren Workloads differenzieren.


Nach Endnutzerbranche:
BFSI behält die Nachfrageführerschaft durch Compliance-AnforderungenBFSI entfiel im Jahr 2026 nach Endnutzerbranche auf 26,61 % des Umsatzes. Banken, Versicherungen und andere Finanzinstitute sind auf ununterbrochene Transaktionsverarbeitung, sicheren Kundenzugang und klare Nachweise operativer Kontrollen angewiesen. Ihre Exposition gegenüber finanziellen Verlusten, Verbraucherschäden und Aufsichtsmaßnahmen macht Wiederherstellungstests zu einer fortlaufenden Anforderung. Regulatorische Erwartungen in Australien, Hongkong und Malaysia haben die Aufmerksamkeit auf die Kartierung kritischer Prozesse, das Lieferantenmanagement und Kontinuitätsübungen erhöht. Die Richtlinie der Bank Negara Malaysia schreibt Kontrollen über kritische Systeme und Verarbeitungsvereinbarungen zur Unterstützung der Dienstkontinuität vor. Tata Consultancy Services ermöglichte es ICICI Lombard, im August 2025 eine automatisierte Multi-Region-Disaster-Recovery auf AWS Cloud zu implementieren. Die Bereitstellung veranschaulicht den Einsatz automatisierter Wiederherstellung im Versicherungsbetrieb. BFSI wird bis 2032 voraussichtlich das am schnellsten wachsende Segment bleiben.
IT- und Telekommunikationsorganisationen haben ebenfalls eine direkte Exposition, da ihre Dienste von der kontinuierlichen Verfügbarkeit von Netzwerken, Anwendungen und Daten abhängen. Regierungs- und öffentliche Verwaltungsstellen werden gemeinsame Cloud-Wiederherstellungsvereinbarungen nach Dienstunterbrechungen, die mehrere Behörden betreffen, wahrscheinlich genauer prüfen. Gesundheits- und Biowissenschaftsorganisationen müssen Patientendaten schützen und den Zugang zu kritischen klinischen Systemen aufrechterhalten. Hersteller müssen die Kontinuität von Anlagenbetrieb, Lieferketten und vernetzten Produktionssystemen berücksichtigen. Einzel- und E-Commerce-Unternehmen benötigen Transaktionsverfügbarkeit in Zeiten hoher Kundenaktivität. Energie- und Versorgungsunternehmen stehen unter zusätzlichem Druck, da der Rechenzentrumsbetrieb von zuverlässigen Stromsystemen abhängt. Jedes Segment hat eine andere Wiederherstellungspriorität, aber alle benötigen klare Verantwortlichkeiten, getestete Verfahren und Lieferantenkoordination. Diese Bandbreite an Anwendungsfällen erweitert die adressierbare Basis für Resilienzdienste und -plattformen in der gesamten Region.
Geografische Analyse
China
China hielt im Jahr 2026 einen Anteil von 29,83 % am Markt für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren. Seine Position ist mit dem Umfang der inländischen Recheninfrastruktur und der staatlich geförderten digitalen Entwicklung verbunden. Das Programm „Digitales China” meldete gesellschaftliche Investitionen von über 1 Billion CNY (137 Milliarden USD) während des 14. Fünfjahresplans. Es meldete auch mehr als 10,43 Millionen Standard-Computing-Racks, 18,5 % mehr als die Gesamtzahl von 2024. Neue Cluster in der Inneren Mongolei, Guizhou und Gansu erhöhen den Bedarf an koordinierten Wiederherstellungsansätzen über verteilte Kapazitäten hinweg. Inländische Daten- und Sicherheitsanforderungen begünstigen lokal konzipierte Resilienzarchitekturen für sensible Workloads. Finanzinstitute unterliegen ebenfalls Anforderungen an das Business-Continuity-Management, was die Nachfrage nach Beratungsarbeit und Plattformmodernisierung unterstützt. Das Resilienz-Reifegradmodell von Huawei und ICBC zeigt, dass lokale Technologieunternehmen eine stärkere Rolle bei der Definition von Resilienzanforderungen anstreben. Compliance- und Technologiebeschaffungsbedingungen können grenzüberschreitende Designs einschränken, was die inländische Wiederherstellungsfähigkeit besonders wichtig macht.
Indien
Indien wird bis 2032 voraussichtlich mit einer CAGR von 14,92 % wachsen und ist damit die am schnellsten wachsende Geografie in der regionalen Analyse. Die Rechenzentrumsentwicklung schafft eine größere installierte Basis von Anwendungen, die geprüfte Wiederherstellungsverfahren benötigen. Der erklärte Plan von Adani Enterprises für 100 Milliarden USD an KI-fähigen Rechenzentrumsinvestitionen bis 2035 zeigt den Umfang der in Betracht gezogenen neuen Infrastruktur. Neue Einrichtungen schaffen Nachfrage nach Resilienzkontrollen während Design, Inbetriebnahme und Mieter-Onboarding. Finanzdienstleistungen, öffentliche digitale Dienste und große Unternehmen werden wahrscheinlich eine automatisierte Wiederherstellung benötigen, wenn ihre Cloud-Nutzung zunimmt. Die Arbeit von Tata Consultancy Services mit ICICI Lombard zeigte ein praktisches Modell für die Multi-Region-Cloud-Wiederherstellung im Versicherungssektor. Die Chance wird durch die Kosten des Betriebs von Multi-Region-Architekturen und ungleichmäßige Fachkenntnisse an verschiedenen Standorten gemäßigt. Verwaltete Dienste und wiederholbare Automatisierung können Organisationen helfen, Fähigkeiten aufzubauen, ohne große interne Teams aufzustellen.
Japan, Südkorea, Australien, Singapur, Malaysia, Indonesien und andere asiatisch-pazifische Märkte
Japan verfügt über ein etabliertes Resilienzumfeld, aber der IDCF-Cloud-Vorfall hat die Aufmerksamkeit auf die Wiederherstellungsvalidierung und die Exposition gegenüber gemeinsam genutzten Diensten geschärft. Südkorea sieht sich mit Einschränkungen bei neuen Rechenzentrumsprojekten im Großraum Seoul konfrontiert, was das Interesse an Cloud-basierten Wiederherstellungsalternativen steigern kann. Australiens Einstellungen zur operativen Resilienz haben die Prüfung kritischer Dienstleister und der Kontinuitätsplanung verstärkt. Singapur bleibt ein regionaler Cloud- und Konnektivitätsknotenpunkt, obwohl der Zugang zu Strom und die Landverfügbarkeit Entscheidungen über neue Kapazitäten beeinflussen. Malaysia und Indonesien gewinnen als Rechenzentrum- und Cloud-Standorte für Organisationen an Bedeutung, die eine regionale Verteilung anstreben. Veeam startete Veeam Data Cloud im September 2025 in Indonesien mit lokal gehostetem Microsoft 365-Backup und -Wiederherstellung. Der Start adressierte landesinterne Anforderungen an den Datenstandort über Microsoft Azure. AWS erweiterte die Disaster-Recovery-Verfügbarkeit im Jahr 2026 auch auf Malaysia, Bangkok, Neuseeland und Taipeh. Diese Entwicklungen zeigen, dass lokale Compliance- und Dienstverfügbarkeit die Wiederherstellungsarchitekturen in gemischten Märkten im asiatisch-pazifischen Raum prägen.
Wettbewerbslandschaft
Marktkonzentration
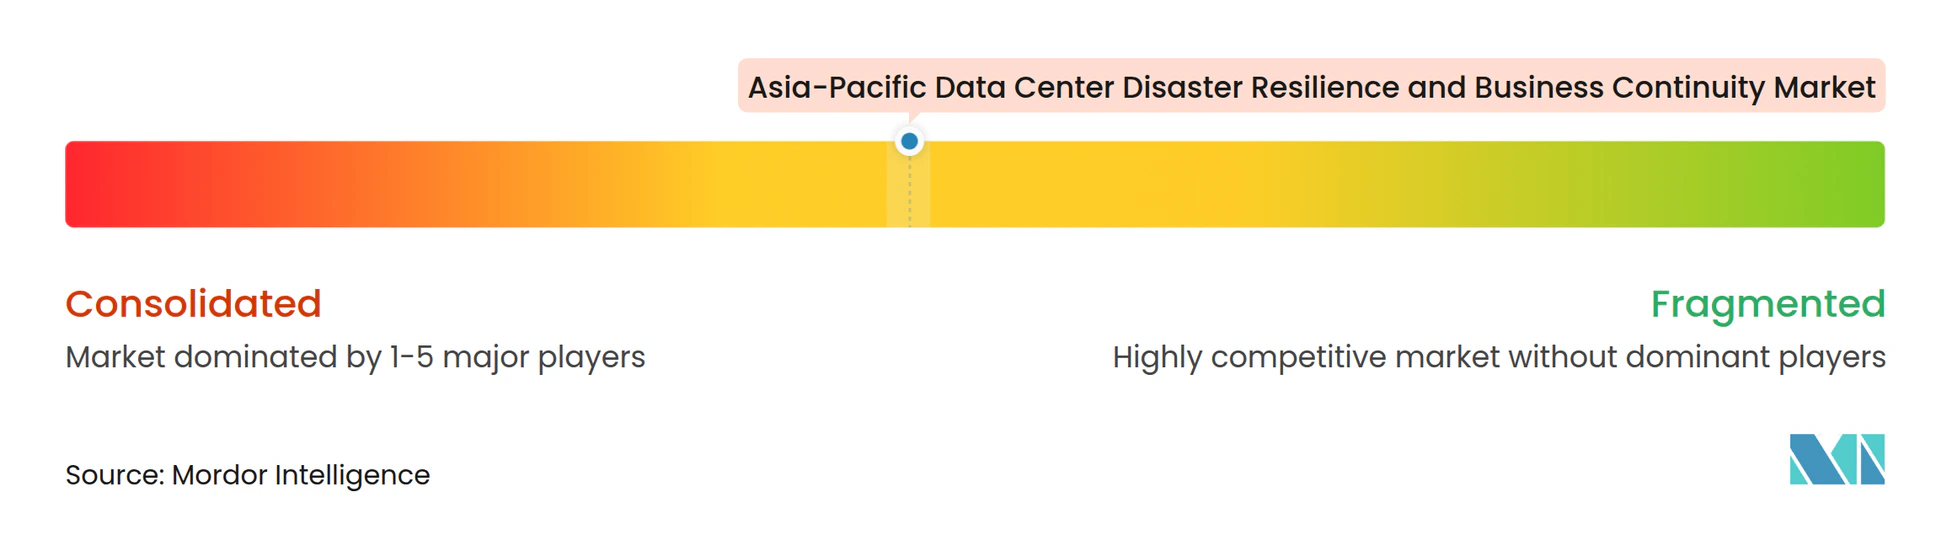
Der Markt für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren ist mäßig konzentriert. IBM, Microsoft, Amazon Web Services, Cisco und Google haben einen Vorteil, da Kontinuitätsfähigkeiten mit Cloud-, Sicherheits-, Infrastruktur- und Managed-Service-Verträgen gebündelt werden können. Kunden, die sich auf eine Hyperscale-Plattform standardisiert haben, wählen häufig deren native Wiederherstellungstools für betriebliche Einfachheit. Diese Entscheidung kann die adressierbare Chance für unabhängige Anbieter innerhalb einer einzigen Cloud-Umgebung verringern. Spezialisierte Unternehmen wie Commvault, Veeam, NetApp und Acronis konkurrieren durch Wiederherstellungstiefe, Portabilität und Integration über Umgebungen hinweg. Ihr Wertversprechen ist am stärksten für Organisationen, die eine Abhängigkeit von einem einzigen Anbieter vermeiden oder eine gemischte Infrastruktur betreiben müssen. Die Allianz von NetApp und Commvault im März 2026 kombinierte Ransomware-Schutz und synthetische Wiederherstellungs-Workflows. Der Schritt zeigt, wie Anbieter kombinierte Angebote aufbauen, anstatt sich auf eigenständige Backup-Produkte zu verlassen.
Regionale Dienstleistungsunternehmen, darunter Fujitsu, NTT DATA, Tata Consultancy Services, HCL Technologies und Wipro, konkurrieren durch lokale Lieferabdeckung und etablierte Kundenbeziehungen. Dieses Modell ist besonders relevant in BFSI- und Regierungskonten, wo Betriebswissen und Vor-Ort-Support die Lieferantenauswahl beeinflussen können. Die automatisierte Wiederherstellungsbereitstellung von Tata Consultancy Services für ICICI Lombard ist ein Beispiel für eine dienstleistungsgeführte Strategie, die in die Cloud-Umgebung eines Kunden integriert ist. Das Resilienz-Whitepaper von Huawei und ICBC aus dem Jahr 2025 ist ein weiterer strategischer Schritt, der einen chinesischen Anbieter in den Mittelpunkt von Diskussionen über Einrichtungsreifegradkriterien stellt.[3] Anbieter nutzen auch die Ausrichtung an ISO 22301, um gemeinsame Business-Continuity-Managementpraktiken zu demonstrieren. Die Fähigkeit eines Lieferanten, Übungen, Nachweiserhebung und Wiederherstellungskoordination zu unterstützen, kann genauso wichtig sein wie seine Softwarefunktionen. Der Markt für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren belohnt daher Anbieter, die Technologie mit operativer Unterstützung kombinieren können.
Es gibt Raum für Differenzierung bei Compound-Shock-Tests, die mehrere Störungen gleichzeitig simulieren. Cybervorfälle können sich mit Stromausfällen, Netzwerkunterbrechungen, Überschwemmungen, Erdbeben oder Lieferantenausfällen an mehreren asiatisch-pazifischen Standorten überschneiden. Viele Pläne konzentrieren sich weiterhin auf ein einzelnes Ausfallszenario, wodurch wichtige Abhängigkeiten ungetestet bleiben. Anbieter, die realistische Simulationen unterstützen, können Kunden helfen, Lücken zu identifizieren, bevor ein größeres Ereignis eintritt. Cloud-Anbieter erweitern regionale Wiederherstellungsdienste, während Spezialisten unabhängige Orchestrierung und portable Wiederherstellungsdaten betonen. Der Start von Veeam in Indonesien zeigt, wie Anbieter Angebote an lokale Anforderungen an den Datenstandort anpassen können.
Branchenführer im Markt für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren
-
IBM Corporation
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Fujitsu Limited
-
NTT DATA Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren Unternehmen in diesem Bericht
- IBM Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Cisco Systems, Inc.
- HP Inc.
- Google LLC
- Oracle Corporation
- Verizon Communications Inc.
- Broadcom Inc.
- Fujitsu Limited
- NTT DATA Corporation
- Tata Consultancy Services Limited
- HCL Technologies Limited
- Wipro Limited
- Huawei Technologies Co., Ltd.
- Dell Technologies Inc.
- Commvault Systems, Inc.
- Veeam Software AG
- NetApp, Inc.
- Acronis International GmbH
Neueste Industrielle Entwicklungen in Markt für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren
- Juli 2026: AWS erweiterte Elastic Disaster Recovery auf vier neue asiatisch-pazifische Regionen – Bangkok, Malaysia, Neuseeland und Taipeh – und brachte den Dienst damit auf 36 globale Regionen. Die Erweiterung adressierte landesinterne Datenwiederherstellungsanforderungen in wachstumsstarken asiatisch-pazifischen Märkten, in denen cloud-native Disaster Recovery zuvor nicht verfügbar war.
- März 2026: NetApp und Commvault gaben auf der RSA Conference eine strategische Allianz bekannt, um eine geschlossene Cyber-Resilienz-Architektur bereitzustellen, die KI-gestützten autonomen Ransomware-Schutz mit Commvault Synthetic Recovery kombiniert. Die gemeinsame Lösung zielte auf hybride Umgebungen ab, die eine automatisierte und validierte Wiederherstellung mit minimalem Datenverlust erfordern.
- Februar 2026: Asahi Group Holdings legte die Ursachenanalyse für den Ransomware-Angriff vom September 2025 offen, bei dem die Japan-Rechenzentrumssysteme verschlüsselt und Daten von 1,52 Millionen Kunden offengelegt wurden. Die Offenlegung verstärkte die Business-Continuity-Implikationen von Ransomware-Vorfällen in Rechenzentren für Fertigungsbetriebe.
- Februar 2026: Adani Enterprises gab eine Verpflichtung von 100 Milliarden USD bekannt, bis 2035 KI-fähige Rechenzentren in Indien zu bauen. Die Investition wird den Bedarf an integrierten Disaster-Resilience-Fähigkeiten in neuen großflächigen Einrichtungen erhöhen, die während des Prognosezeitraums in Betrieb genommen werden.
Berichtsumfang des Marktes für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren
Der Markt für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren bezieht sich auf die Branche, die Software, Plattformen und Dienstleistungen bereitstellt, um Rechenzentren in der asiatisch-pazifischen Region dabei zu helfen, Katastrophen, Systemausfälle, Cyberangriffe und Betriebsunterbrechungen zu verhindern, zu widerstehen, darauf zu reagieren und sich davon zu erholen.
Der Bericht über den Markt für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren ist segmentiert nach Komponente (Software und Plattformen sowie Dienstleistungen), Bereitstellungsmodus (Cloud, On-Premises und Hybrid), Rechenzentrumstyp (Cloud-Dienstanbieter, Colocation sowie Unternehmens- und Edge-Rechenzentren), Endnutzerbranche (BFSI, IT und Telekommunikation, Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, Fertigung, Energie und Versorgung sowie weitere Endnutzerbranchen) und Geografie (China, Japan, Indien, Südkorea, Australien, Singapur, Malaysia, Indonesien und übriger asiatisch-pazifischer Raum). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software und Plattformen | Integrierte Kontinuitäts- und Resilienzmanagementplattformen |
| Eigenständige Software für Business-Impact-Analyse und Abhängigkeitskartierung | |
| Eigenständige Software für Kontinuitätsplanung und Dokumentation | |
| Eigenständige Software für Krisenreaktion und Vorfallkoordination | |
| Sonstige (eigenständige Software für Resilienzübungen und Testmanagement usw.) | |
| Dienstleistungen | Beratungs-, Business-Impact-Analyse- und Resilienzbeurteilungsdienstleistungen |
| Dienstleistungen zur Entwicklung von Kontinuitäts- und Krisenreaktionsplänen | |
| Dienstleistungen zur Softwareimplementierung und Systemintegration | |
| Dienstleistungen für Resilienztests, Simulationen und Schulungen | |
| Verwaltete Kontinuitätsprogrammdienstleistungen |
| Cloud |
| On-Premises |
| Hybrid |
| Cloud-Dienstanbieter |
| Colocation |
| Unternehmens- und Edge-Rechenzentren |
| IT und Telekommunikation |
| BFSI |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| Fertigung |
| Einzel- und E-Commerce |
| Energie und Versorgung |
| Weitere Endnutzerbranchen |
| China |
| Japan |
| Indien |
| Südkorea |
| Australien |
| Singapur |
| Malaysia |
| Indonesien |
| Übriger asiatisch-pazifischer Raum |
| Nach Komponente | Software und Plattformen | Integrierte Kontinuitäts- und Resilienzmanagementplattformen |
| Eigenständige Software für Business-Impact-Analyse und Abhängigkeitskartierung | ||
| Eigenständige Software für Kontinuitätsplanung und Dokumentation | ||
| Eigenständige Software für Krisenreaktion und Vorfallkoordination | ||
| Sonstige (eigenständige Software für Resilienzübungen und Testmanagement usw.) | ||
| Dienstleistungen | Beratungs-, Business-Impact-Analyse- und Resilienzbeurteilungsdienstleistungen | |
| Dienstleistungen zur Entwicklung von Kontinuitäts- und Krisenreaktionsplänen | ||
| Dienstleistungen zur Softwareimplementierung und Systemintegration | ||
| Dienstleistungen für Resilienztests, Simulationen und Schulungen | ||
| Verwaltete Kontinuitätsprogrammdienstleistungen | ||
| Nach Bereitstellungsmodus | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Rechenzentrumstyp | Cloud-Dienstanbieter | |
| Colocation | ||
| Unternehmens- und Edge-Rechenzentren | ||
| Nach Endnutzerbranche | IT und Telekommunikation | |
| BFSI | ||
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung | ||
| Einzel- und E-Commerce | ||
| Energie und Versorgung | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Malaysia | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Disaster Resilience und Business Continuity in asiatisch-pazifischen Rechenzentren?
Der Markt soll von 1,61 Milliarden USD im Jahr 2026 und 1,83 Milliarden USD im Jahr 2027 auf 3,43 Milliarden USD bis 2032 wachsen, mit einer CAGR von 13,39 %.
Was treibt die Nachfrage nach Disaster Resilience in Rechenzentren im asiatisch-pazifischen Raum an?
Ransomware-Exposition, Cloud- und hybride Workloads, neue Rechenzentrumkapazitäten und strengere Kontinuitätsanforderungen steigern die Nachfrage nach geprüften Wiederherstellungsfähigkeiten.
Welche Komponente führt die Ausgaben für Disaster Resilience in asiatisch-pazifischen Rechenzentren an?
Dienstleistungen hielten im Jahr 2026 einen Umsatzanteil von 62,47 %, da Organisationen Beratungsunterstützung, Tests, Übungen und verwaltete Kontinuitätsprogramme benötigen.
Warum ist Cloud für die Disaster Recovery im asiatisch-pazifischen Raum wichtig?
Cloud entfiel im Jahr 2026 auf 53,39 % des Umsatzes und unterstützt die automatisierte Wiederherstellung über regionale Umgebungen hinweg, obwohl Kunden Anforderungen an geteilte Verantwortung und den Datenstandort berücksichtigen müssen.
Welcher Endnutzersektor hat die größte Bedeutung in diesem Bereich?
BFSI hielt im Jahr 2026 einen Umsatzanteil von 26,61 % und wird voraussichtlich am schnellsten wachsen, da Finanzinstitute stärkeren Anforderungen an operative Resilienz und Drittanbieterrisiken ausgesetzt sind.
Welches asiatisch-pazifische Land wächst am schnellsten bei Rechenzentrums-Resilienzdiensten?
Indien wird bis 2032 voraussichtlich mit einer CAGR von 14,92 % wachsen, unterstützt durch neue Rechenzentrumsentwicklungen und die zunehmende Nutzung cloud-basierter Wiederherstellungsarchitekturen.