
Tamaño y Participación del Mercado de Resiliencia ante Desastres y Continuidad del Negocio de Centros de Datos de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
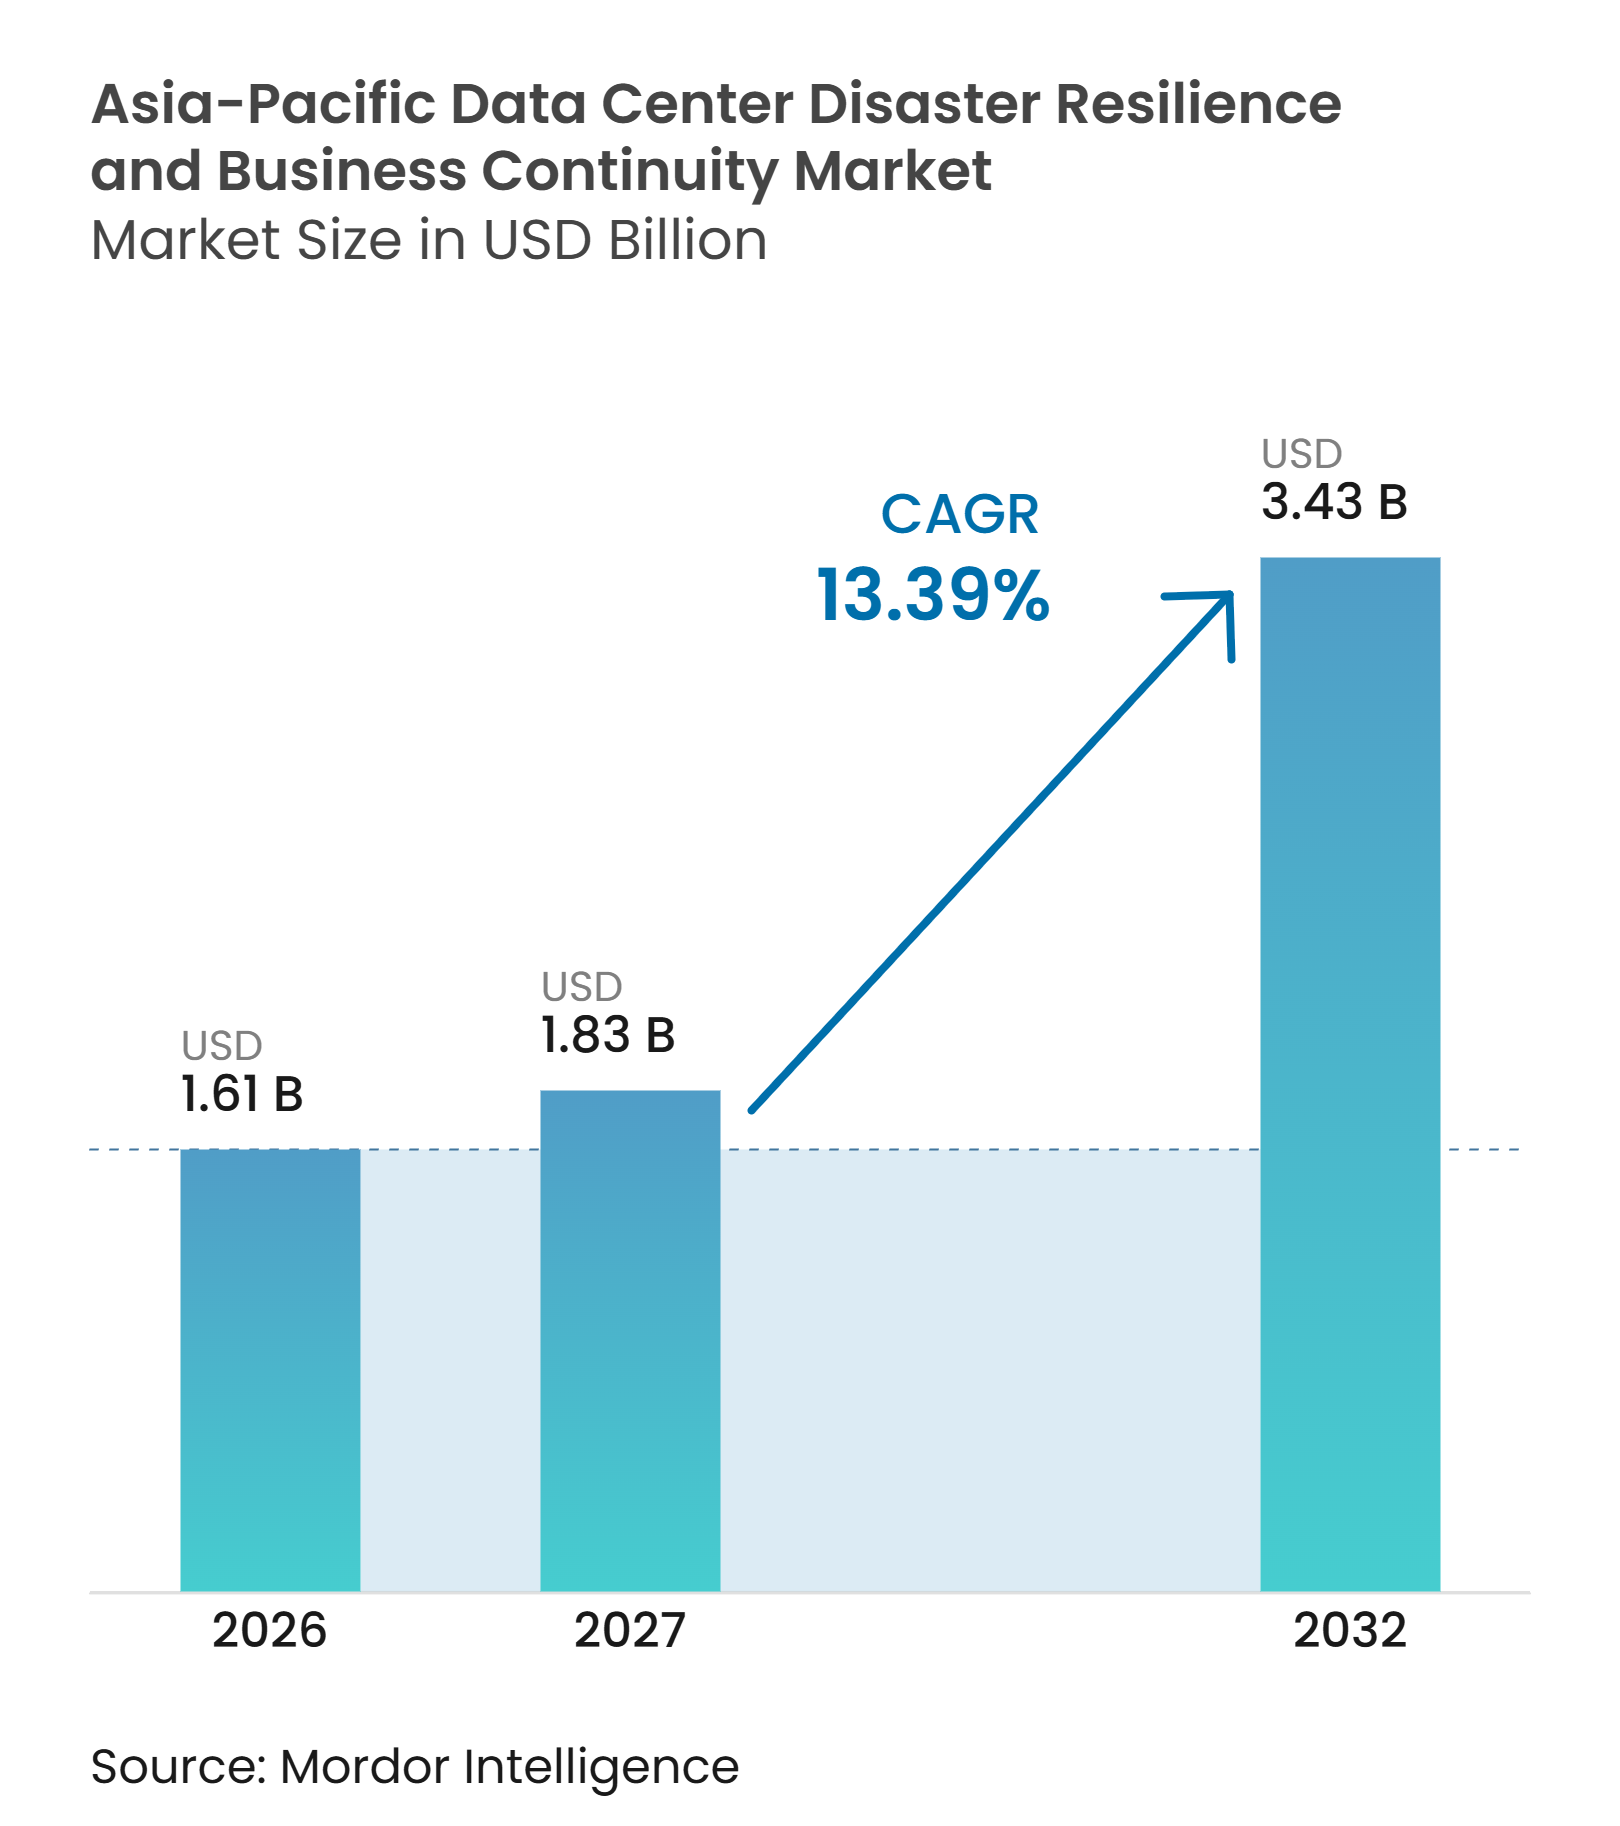
| Tamaño del mercado en el año base (2026) | 1.61 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.83 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.43 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.39 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Resiliencia ante Desastres y Continuidad del Negocio de Centros de Datos de Asia-Pacífico por Mordor Intelligence
Se proyecta que el tamaño del mercado de resiliencia ante desastres y continuidad del negocio de centros de datos de Asia-Pacífico se expanda desde 1,61 mil millones de USD en 2026 y 1,83 mil millones de USD en 2027 hasta 3,43 mil millones de USD para 2032, registrando un CAGR del 13,39% entre 2027 y 2032. El mercado de resiliencia ante desastres y continuidad del negocio de centros de datos de Asia-Pacífico está transitando de una continuidad basada en planes hacia capacidades de recuperación probadas que pueden restaurar cargas de trabajo en condiciones operativas reales. Los incidentes cibernéticos, la concentración en la nube y la creciente densidad de infraestructura están aumentando el costo de la interrupción del servicio para las empresas e instituciones públicas. Los compradores están poniendo mayor énfasis en la orquestación de la recuperación, el mapeo de dependencias y las pruebas repetidas, porque las copias de seguridad por sí solas no demuestran que las operaciones puedan reanudarse. Los proveedores están respondiendo empaquetando software, recuperación gestionada, controles de seguridad y soporte de asesoría en relaciones de servicio más amplias. Los requisitos regulatorios en los servicios financieros también están orientando las adquisiciones hacia la evidencia de que las actividades críticas pueden mantenerse disponibles durante una interrupción.
Conclusiones Clave del Informe
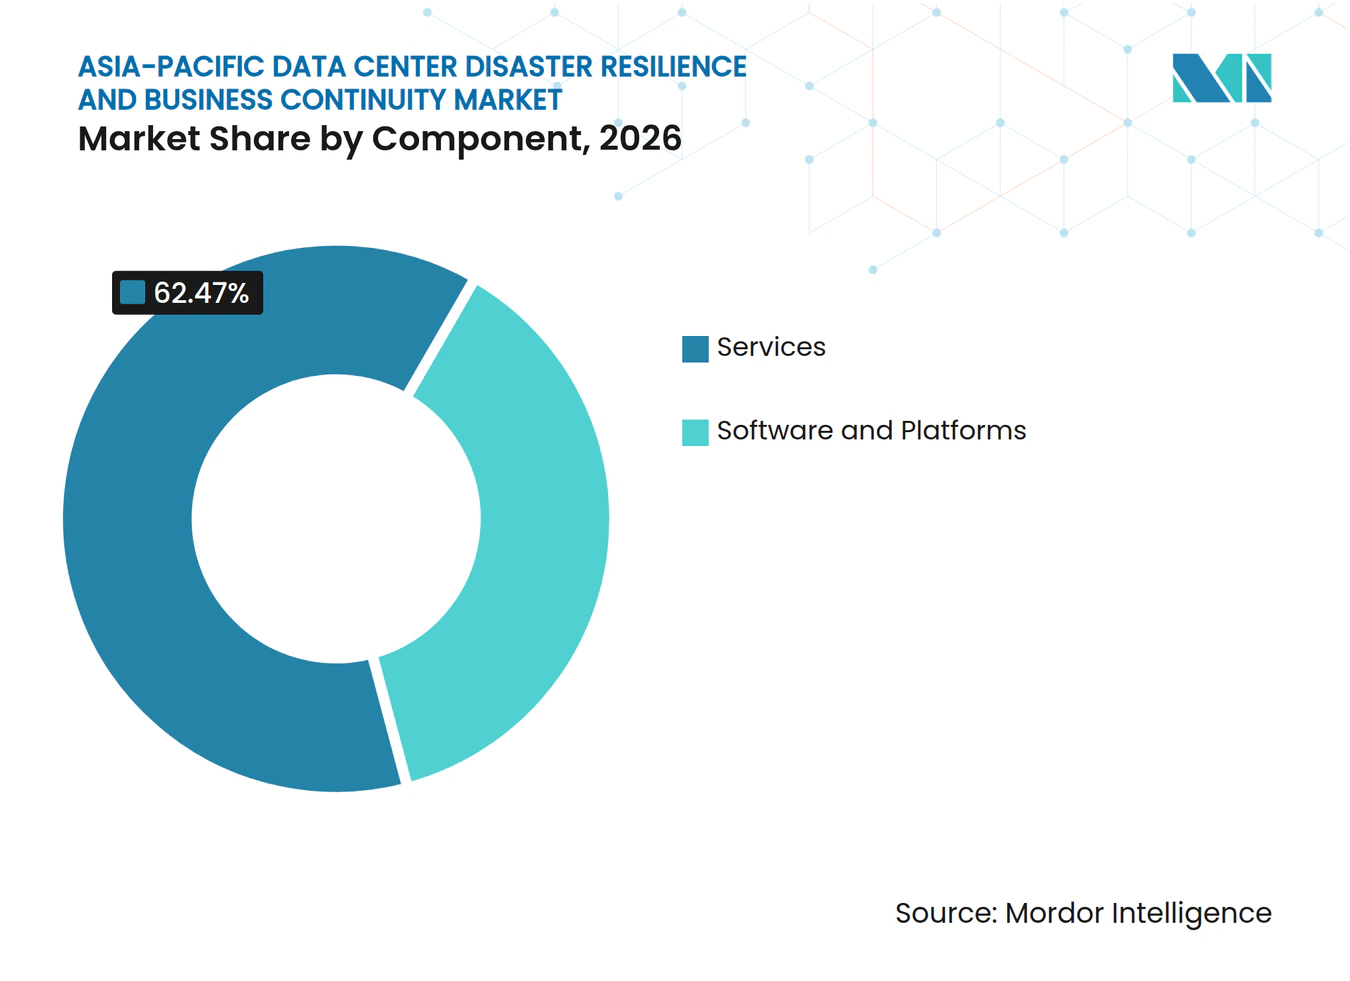
- Por componente, los servicios representaron el 62,47% de la participación del mercado de resiliencia ante desastres y continuidad del negocio de centros de datos de Asia-Pacífico en 2026, mientras que se proyecta que el software y las plataformas sean el componente de expansión más rápida hasta 2032.
- Por modo de implementación, la nube representó el 53,39% de los ingresos en 2026 en el mercado de resiliencia ante desastres y continuidad del negocio de centros de datos de Asia-Pacífico y se proyecta que siga siendo el modo de implementación de mayor crecimiento hasta 2032.
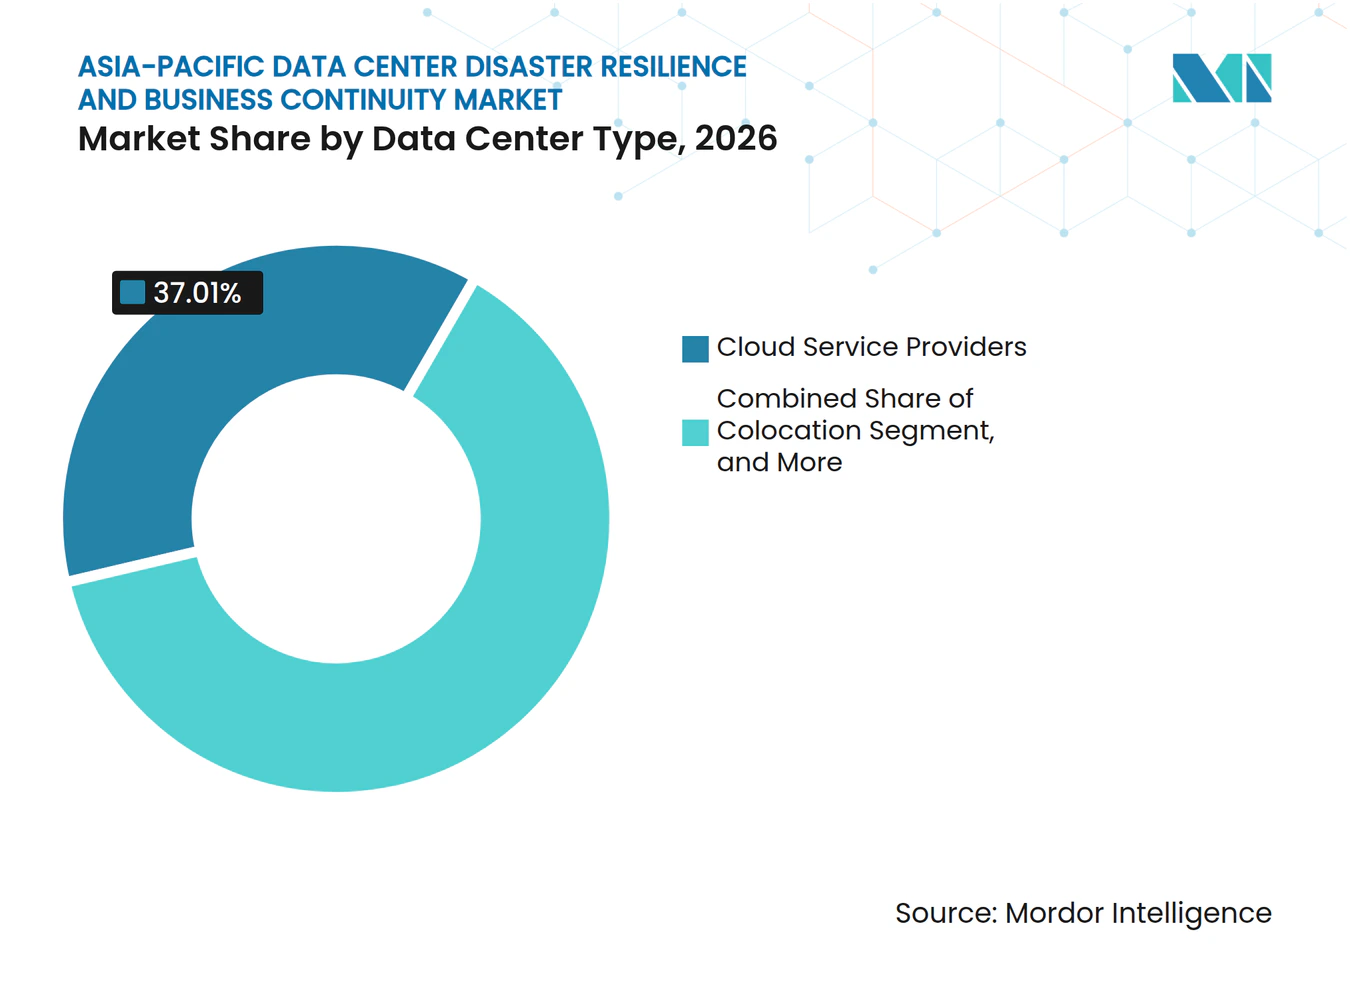
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 37,01% de los ingresos en 2026 y se proyecta que sean el tipo de centro de datos de mayor crecimiento hasta 2032.
- Por industria de usuario final, BFSI representó el 26,61% de los ingresos en 2026 y se proyecta que siga siendo el segmento vertical de expansión más rápida hasta 2032.
- Por geografía, China representó el 29,83% de los ingresos en 2026, mientras que se proyecta que India se expanda a un CAGR del 14,92% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Aumento de la Exposición a Ransomware y Ciberataques | +3.8% | En toda Asia-Pacífico, agudo en India, Japón, Australia y Corea del Sur | Corto plazo (≤ 2 años) |
| Expansión de Cargas de Trabajo de TI en la Nube e Híbridas | +3.2% | En toda Asia-Pacífico, concentrado en China, India, Singapur y Australia | Mediano plazo (2-4 años) |
| Aceleración de la Inversión en Centros de Datos e Infraestructura Digital | +2.5% | India, Malasia, Japón, Australia, Indonesia y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Requisitos Más Estrictos de Protección de Datos e Infraestructura Crítica | +1.8% | Australia, Singapur, Hong Kong, Malasia y Corea del Sur | Mediano plazo (2-4 años) |
| Acoplamiento de Dependencias de Energía, Refrigeración y Red | +1.2% | Singapur, Seúl, Tokio y Sídney | Largo plazo (≥ 4 años) |
| Baja Adopción de Pruebas de Choque Compuesto | +0.9% | En toda Asia-Pacífico, agudo en Japón, Indonesia y Filipinas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Exposición a Ransomware y Ciberataques
El ransomware está convirtiendo la capacidad de recuperación validada en un requisito central de adquisición en el mercado de resiliencia ante desastres y continuidad del negocio de centros de datos de Asia-Pacífico. Cyble registró 238 ataques de ransomware en Asia y el Pacífico en el primer trimestre de 2026, un 165% más que en el primer trimestre de 2025. India registró 45 ataques, mientras que la manufactura, las TI y los servicios habilitados por TI experimentaron una exposición sustancial. La interrupción de octubre de 2026 en IDCF Cloud en Japón mostró cómo un incidente en la nube puede afectar a muchas organizaciones a través de un entorno de servicio compartido. El evento afectó a 225 bases de datos, 3,6 PB de datos, 16.000 discos de máquinas virtuales y 495 clientes empresariales y gubernamentales. Por lo tanto, las empresas están dando mayor importancia a los entornos de recuperación aislados, las secuencias de recuperación validadas y la conmutación por error automatizada, en lugar de depender únicamente de la frecuencia de las copias de seguridad.
Expansión de Cargas de Trabajo de TI en la Nube e Híbridas
La adopción de la nube está ampliando el alcance de la planificación de la continuidad del negocio porque las aplicaciones, las identidades, los datos y las rutas de red ahora abarcan múltiples entornos. El mercado de resiliencia ante desastres y continuidad del negocio de centros de datos de Asia-Pacífico se ve afectado por los límites de responsabilidad compartida que requieren que los clientes definan claramente sus propios procedimientos de recuperación. Las grandes organizaciones también necesitan tener en cuenta las interdependencias entre los servicios en la nube y los sistemas locales. AWS amplió Elastic Disaster Recovery a Bangkok, Malasia, Nueva Zelanda y Taipéi durante julio de 2026. La expansión mejoró la disponibilidad de opciones de recuperación nativas de la nube en ubicaciones donde la capacidad de recuperación dentro del país es importante para los clientes. Las arquitecturas híbridas están sosteniendo la demanda de herramientas que puedan coordinar la recuperación entre sistemas en la nube y locales sin dejar brechas entre los equipos.
Aceleración de la Inversión en Centros de Datos e Infraestructura Digital
La nueva inversión en centros de datos está aumentando el número de instalaciones que requieren controles de resiliencia integrados en su modelo operativo. Los grandes campus requieren planes coordinados para energía, refrigeración, conectividad de red, almacenamiento y recuperación de cargas de trabajo, porque una interrupción en una capa puede afectar a varios servicios. Adani Enterprises anunció en febrero de 2026 que planeaba invertir 100 mil millones de USD en centros de datos preparados para IA en India para 2035. Esta cartera de proyectos respalda la demanda de evaluaciones de resiliencia en etapas tempranas, revisiones de diseño de instalaciones y pruebas de recuperación antes de que las cargas de trabajo entren en operación. También crea una necesidad a largo plazo de servicios de continuidad gestionados a medida que los inquilinos se trasladan a nuevos sitios. El mercado de resiliencia ante desastres y continuidad del negocio de centros de datos de Asia-Pacífico se beneficia cuando los controles de continuidad se especifican durante el diseño en lugar de añadirse después de un fallo del servicio.
Requisitos Más Estrictos de Protección de Datos e Infraestructura Crítica
Las normas de resiliencia operacional están dando a las instituciones financieras razones más claras para probar su capacidad de mantener servicios críticos durante una interrupción. La política revisada de Gestión de Riesgos en Tecnología del Banco Negara Malaysia exige redundancia, múltiples rutas de distribución y acuerdos de procesamiento sustituto para los servicios críticos antes del 30 de septiembre de 2027.[1] Estas expectativas favorecen los servicios que ayudan a las organizaciones a mapear procesos críticos, evaluar a terceros y documentar evidencia de recuperación. El mercado de resiliencia ante desastres y continuidad del negocio de centros de datos de Asia-Pacífico también está respaldado por requisitos que priorizan las pruebas sobre las políticas escritas por sí solas. Las instituciones financieras deben considerar las dependencias de los proveedores de servicios, ya que los acuerdos de nube y colocación pueden afectar su capacidad para cumplir con las tolerancias de interrupción. Es probable que esta influencia regulatoria aumente la demanda de ejercicios de simulación y programas de continuidad gestionados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Altos Costos de Implementación y Aseguramiento | -2.4% | En toda Asia-Pacífico, agudo en Vietnam, Indonesia y Filipinas | Corto plazo (≤ 2 años) |
| Soberanía de Datos y Fragmentación Regulatoria | -1.8% | China, India, Vietnam e Indonesia | Mediano plazo (2-4 años) |
| Restricciones de Ancho de Banda y Dependencias de Recuperación entre Jurisdicciones | -1.3% | Operadores empresariales multinacionales en el Sudeste Asiático y el Norte de Asia | Mediano plazo (2-4 años) |
| Escasez de Talento en Ingeniería de Resiliencia y Operaciones de Recuperación | -1.0% | En toda Asia-Pacífico, agudo en mercados de segundo nivel | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Implementación y Aseguramiento
Un programa de recuperación multirregional creíble requiere inversión en software, soporte gestionado, pruebas, controles de seguridad y aseguramiento externo. Esos costos pueden ser difíciles de asumir para las organizaciones medianas que operan en varias jurisdicciones nacionales. El mercado de resiliencia ante desastres y continuidad del negocio de centros de datos de Asia-Pacífico, por lo tanto, tiene una brecha clara entre las grandes instituciones con programas maduros y las organizaciones más pequeñas con capacidad de prueba limitada. Los costos aumentan cuando los clientes necesitan diferentes configuraciones para regiones de nube separadas, normas de datos locales y proveedores de instalaciones. Las organizaciones pueden adoptar controles de recuperación por etapas, dejando algunas aplicaciones fuera de un programa probado. Los servicios gestionados y la implementación por fases pueden reducir esta carga, aunque no eliminan la necesidad de que la organización asuma internamente las decisiones de recuperación.
Soberanía de Datos y Fragmentación Regulatoria
Las normas de localización de datos pueden restringir dónde una organización almacena copias de información crítica y dónde realiza la recuperación. Los mercados de la ASEAN aplican diferentes enfoques al almacenamiento doméstico, las copias de seguridad del sector financiero y las transferencias transfronterizas.[2] Esta variación puede requerir diseños de recuperación separados en lugar de una arquitectura regional única. La norma ISO 22301 proporciona un enfoque de gobernanza común para los sistemas de gestión de la continuidad del negocio, pero no puede resolver las restricciones nacionales sobre el enrutamiento de datos. Estos factores de cumplimiento añaden costo, complejidad de diseño y tiempo de implementación. Las organizaciones que operan en varias jurisdicciones pueden necesitar probar cada ruta de recuperación frente a las normas que se aplican a sus datos y servicios específicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Respaldan Programas de Recuperación Probados a Medida que las Plataformas AvanzanLos servicios representaron el 62,47% de los ingresos en 2026. Esta posición refleja la demanda empresarial de orientación y soporte operativo que va más allá de una implementación de software. Los servicios de asesoría ayudan a las organizaciones a identificar aplicaciones críticas, dependencias, responsables y prioridades de recuperación. Los análisis de impacto en el negocio y las evaluaciones de resiliencia también ayudan a traducir las amplias expectativas de continuidad en objetivos de recuperación específicos. Los servicios de desarrollo de planes respaldan las estructuras de respuesta a crisis, los procedimientos de comunicación y las rutas de escalada. Los programas de continuidad gestionados proporcionan supervisión continua para organizaciones sin grandes equipos internos de resiliencia. Los servicios de pruebas de resiliencia, simulación y capacitación siguen siendo relevantes porque un plan documentado no establece si el personal y los proveedores pueden ejecutarlo bajo presión. Los requisitos del sector financiero están aumentando la importancia de los ejercicios que demuestran si los servicios esenciales se mantienen dentro de los límites de interrupción definidos. La industria de resiliencia ante desastres y continuidad del negocio de centros de datos de Asia-Pacífico, por lo tanto, mantiene una fuerte necesidad de soporte especializado de implementación y aseguramiento.
Se proyecta que el software y las plataformas sean el componente de expansión más rápida hasta 2032. Las plataformas integradas de gestión de continuidad y resiliencia pueden consolidar el mapeo de dependencias, la orquestación de la recuperación, los registros de pruebas y la documentación de planes en un único entorno operativo. Esta consolidación reduce la necesidad de gestionar herramientas desconectadas entre el análisis de impacto en el negocio, la planificación, la respuesta a crisis y los ejercicios. NetApp y Commvault anunciaron una alianza estratégica en marzo de 2026 que combinó la Protección Autónoma contra Ransomware con los flujos de trabajo de Recuperación Sintética. Su enfoque refleja el interés de los compradores en vincular más estrechamente los pasos de detección, recuperación y validación. La adopción de plataformas no elimina la demanda de servicios, ya que las organizaciones aún necesitan configurar políticas, probar resultados y actualizar procesos. Sin embargo, ofrece a los proveedores una vía para hacer que el trabajo de continuidad sea más repetible en entornos distribuidos. El componente está ganando importancia a medida que las empresas buscan una visión común del rendimiento de la resiliencia en activos de nube y locales.


Por Modo de Implementación:
La Nube Amplía su Ventaja Mientras Persisten las Necesidades HíbridasLa nube representó el 53,39% de los ingresos por modo de implementación en 2026. Su ventaja refleja la migración continua de aplicaciones y datos a entornos de nube pública. Los servicios de continuidad basados en la nube permiten a las organizaciones aprovisionar capacidad de recuperación sin mantener toda la infraestructura de reserva en sus propias instalaciones. También facilitan la automatización de las secuencias de recuperación en regiones geográficamente separadas. El modelo introduce nuevas responsabilidades porque los clientes deben comprender los límites del servicio del proveedor, las identidades, las configuraciones y las dependencias de las aplicaciones. Los planes de recuperación deben abordar la posibilidad de que un evento de un único proveedor pueda afectar a muchos inquilinos simultáneamente. El tamaño del mercado de resiliencia ante desastres y continuidad del negocio de centros de datos de Asia-Pacífico para soluciones en la nube está respaldado por empresas que necesitan pruebas periódicas de que las cargas de trabajo en la nube pueden recuperarse. La disponibilidad de recuperación dentro del país también es importante donde los clientes enfrentan requisitos de residencia de datos y latencia.
Se proyecta que la nube sea el modo de implementación de mayor crecimiento hasta 2032 a medida que crece el conjunto de cargas de trabajo en la nube que necesitan protección. La expansión regional de AWS de Elastic Disaster Recovery ofrece a los clientes en cuatro ubicaciones adicionales de Asia-Pacífico acceso a herramientas de recuperación gestionadas. La implementación local sigue siendo relevante para datos sensibles y cargas de trabajo reguladas que no pueden replicarse libremente entre fronteras. La implementación híbrida también está ganando uso entre las empresas que mantienen sistemas heredados mientras trasladan aplicaciones seleccionadas a plataformas en la nube. Estas organizaciones necesitan una conmutación por error coordinada que pueda gestionar ambos entornos simultáneamente. El patrón operativo está cambiando de la recuperación hacia un sitio primario hacia rutas de recuperación de nube a nube e híbridas. Este cambio favorece los servicios de recuperación gestionados y las plataformas que pueden rastrear dependencias en diferentes capas de infraestructura. También requiere que los clientes prueben la capacidad de red, los controles de acceso y la secuencia de aplicaciones en lugar de asumir que los datos replicados por sí solos son suficientes.
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Integran Capacidades de RecuperaciónLos proveedores de servicios en la nube representaron el 37,01% de los ingresos por tipo de centro de datos en 2026. Los operadores de hiperescala alojan una parte grande y creciente de las aplicaciones empresariales, los datos y los servicios digitales. Sus ofertas de recuperación se están convirtiendo en una parte importante de la propuesta general de servicios en la nube. Los clientes a menudo prefieren los servicios de recuperación nativos porque pueden integrarse con el almacenamiento en la nube, la red y la configuración de identidades existentes. Esto puede simplificar la implementación para las organizaciones que ya utilizan una plataforma principal. También puede crear un riesgo de concentración cuando muchos servicios críticos dependen de una región de proveedor común. El mercado de resiliencia ante desastres y continuidad del negocio de centros de datos de Asia-Pacífico está respondiendo con demanda de diseños de recuperación que tengan en cuenta las interrupciones del proveedor y los fallos a nivel de inquilino. Se proyecta que los proveedores de servicios en la nube sigan siendo el tipo de centro de datos de mayor expansión hasta 2032.
Los operadores de colocación son importantes porque muchas organizaciones ubican sistemas críticos en instalaciones de terceros en lugar de operar sus propios sitios. Su papel en la resiliencia incluye la redundancia de instalaciones, los compromisos de nivel de servicio, las opciones de conectividad y la coordinación de incidentes. Los centros de datos empresariales y de borde también necesitan planes de continuidad personalizados a medida que la computación se acerca más a los usuarios y dispositivos. Las ubicaciones distribuidas pueden carecer de la redundancia que se encuentra en los grandes campus de hiperescala. Huawei y el Banco Industrial y Comercial de China publicaron el Libro Blanco sobre Centros de Datos Resilientes en septiembre de 2025. El documento introdujo un modelo de madurez que abarca la continuidad del negocio, la seguridad, las operaciones adaptativas y las operaciones de IA. Este tipo de marco puede influir en cómo los compradores evalúan las capacidades de resiliencia en instalaciones y entornos gestionados. Los proveedores que combinan experiencia en infraestructura con procesos de recuperación probados pueden diferenciarse en cargas de trabajo reguladas y de alta disponibilidad.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria de Usuario Final:
BFSI Mantiene el Liderazgo en la Demanda a Través de las Necesidades de CumplimientoBFSI representó el 26,61% de los ingresos por industria de usuario final en 2026. Los bancos, las aseguradoras y otras instituciones financieras dependen del procesamiento ininterrumpido de transacciones, el acceso seguro de los clientes y la evidencia clara de los controles operativos. Su exposición a pérdidas financieras, daños a los consumidores y acciones supervisoras hace que las pruebas de recuperación sean un requisito continuo. Las expectativas regulatorias en Australia, Hong Kong y Malasia han aumentado la atención al mapeo de procesos críticos, la gestión de proveedores y los ejercicios de continuidad. La política del Banco Negara Malaysia exige controles sobre los sistemas críticos y los acuerdos de procesamiento para respaldar la continuidad del servicio. TCS permitió a ICICI Lombard implementar la recuperación ante desastres multirregional automatizada en AWS Cloud durante agosto de 2025. La implementación ilustra el uso de la recuperación automatizada en las operaciones de seguros. Se proyecta que BFSI siga siendo el segmento vertical de mayor expansión hasta 2032.
Las organizaciones de TI y telecomunicaciones también tienen exposición directa porque sus servicios dependen de la disponibilidad continua de redes, aplicaciones y datos. Es probable que los organismos gubernamentales y de administración pública examinen más de cerca los acuerdos de recuperación en la nube compartida tras las interrupciones del servicio que afectan a múltiples agencias. Las organizaciones de atención médica y ciencias de la vida necesitan proteger la información de los pacientes y mantener el acceso a los sistemas clínicos críticos. Los fabricantes deben considerar la continuidad de las operaciones de planta, las cadenas de suministro y los sistemas de producción conectados. Las empresas de comercio minorista y electrónico requieren disponibilidad de transacciones durante períodos de alta actividad de los clientes. Las organizaciones de energía y servicios públicos enfrentan presión adicional porque las operaciones de los centros de datos dependen de sistemas de energía confiables. Cada segmento vertical tiene una prioridad de recuperación diferente, pero todos necesitan una propiedad clara, procedimientos probados y coordinación con los proveedores. Esta variedad de casos de uso amplía la base direccionable para los servicios y plataformas de resiliencia en toda la región.
Análisis Geográfico
China
China representó el 29,83% de la participación del mercado de resiliencia ante desastres y continuidad del negocio de centros de datos de Asia-Pacífico en 2026. Su posición está vinculada a la escala de la infraestructura informática doméstica y el desarrollo digital respaldado por el gobierno. El programa China Digital reportó una inversión social superior a 1 billón de CNY (137 mil millones de USD) durante el período del 14.º Plan Quinquenal. También reportó más de 10,43 millones de bastidores informáticos estándar, un 18,5% por encima del total de 2024. Los nuevos clústeres en Mongolia Interior, Guizhou y Gansu añaden a la necesidad de enfoques de recuperación coordinados en capacidades dispersas. Los requisitos domésticos de datos y seguridad favorecen las arquitecturas de resiliencia diseñadas localmente para cargas de trabajo sensibles. Las instituciones financieras también enfrentan requisitos de gestión de la continuidad del negocio, lo que respalda la demanda de trabajo de asesoría y modernización de plataformas. El modelo de madurez de resiliencia de Huawei e ICBC muestra que las empresas tecnológicas locales buscan un papel más sólido en la definición de los requisitos de resiliencia. Las condiciones de cumplimiento y adquisición de tecnología pueden limitar los diseños transfronterizos, lo que hace que la capacidad de recuperación doméstica sea particularmente importante.
India
Se proyecta que India se expanda a un CAGR del 14,92% hasta 2032, convirtiéndola en la geografía de expansión más rápida en el análisis regional. El desarrollo de centros de datos está creando una base instalada más grande de aplicaciones que necesitan procedimientos de recuperación probados. El plan declarado de Adani Enterprises para una inversión de 100 mil millones de USD en centros de datos preparados para IA hasta 2035 indica la escala de la nueva infraestructura que se está considerando. Las nuevas instalaciones crean demanda de controles de resiliencia durante el diseño, la puesta en marcha y la incorporación de inquilinos. Es probable que los servicios financieros, los servicios digitales públicos y las grandes empresas requieran recuperación automatizada a medida que se expanda su uso de la nube. El trabajo de TCS con ICICI Lombard mostró un modelo práctico para la recuperación en la nube multirregional en el sector de seguros. La oportunidad está moderada por el costo de operar arquitecturas multirregionales y por las habilidades especializadas desiguales en diferentes ubicaciones. Los servicios gestionados y la automatización repetible pueden ayudar a las organizaciones a desarrollar capacidades sin establecer grandes equipos internos.
Japón, Corea del Sur, Australia, Singapur, Malasia, Indonesia y Otros Mercados de Asia-Pacífico
Japón tiene un entorno de resiliencia establecido, pero el incidente de IDCF Cloud ha agudizado la atención en la validación de la recuperación y la exposición a servicios compartidos. Corea del Sur enfrenta restricciones en nuevos proyectos de centros de datos en el Gran Seúl, lo que puede aumentar el interés en alternativas de recuperación basadas en la nube. La configuración de resiliencia operacional de Australia ha aumentado el escrutinio de los proveedores de servicios críticos y la planificación de la continuidad. Singapur sigue siendo un centro regional de nube y conectividad, aunque el acceso a la energía y la disponibilidad de terrenos condicionan las decisiones sobre nueva capacidad. Malasia e Indonesia están ganando importancia como ubicaciones de centros de datos y nube para organizaciones que buscan distribución regional. Veeam lanzó Veeam Data Cloud en Indonesia en septiembre de 2025 con copia de seguridad y recuperación de Microsoft 365 alojadas localmente. El lanzamiento abordó las necesidades de residencia de datos dentro del país a través de Microsoft Azure. AWS también amplió la disponibilidad de recuperación ante desastres a Malasia, Bangkok, Nueva Zelanda y Taipéi durante 2026. Estos desarrollos muestran que el cumplimiento local y la disponibilidad del servicio están dando forma a las arquitecturas de recuperación en los mercados mixtos de Asia-Pacífico.
Panorama Competitivo
Concentración del Mercado
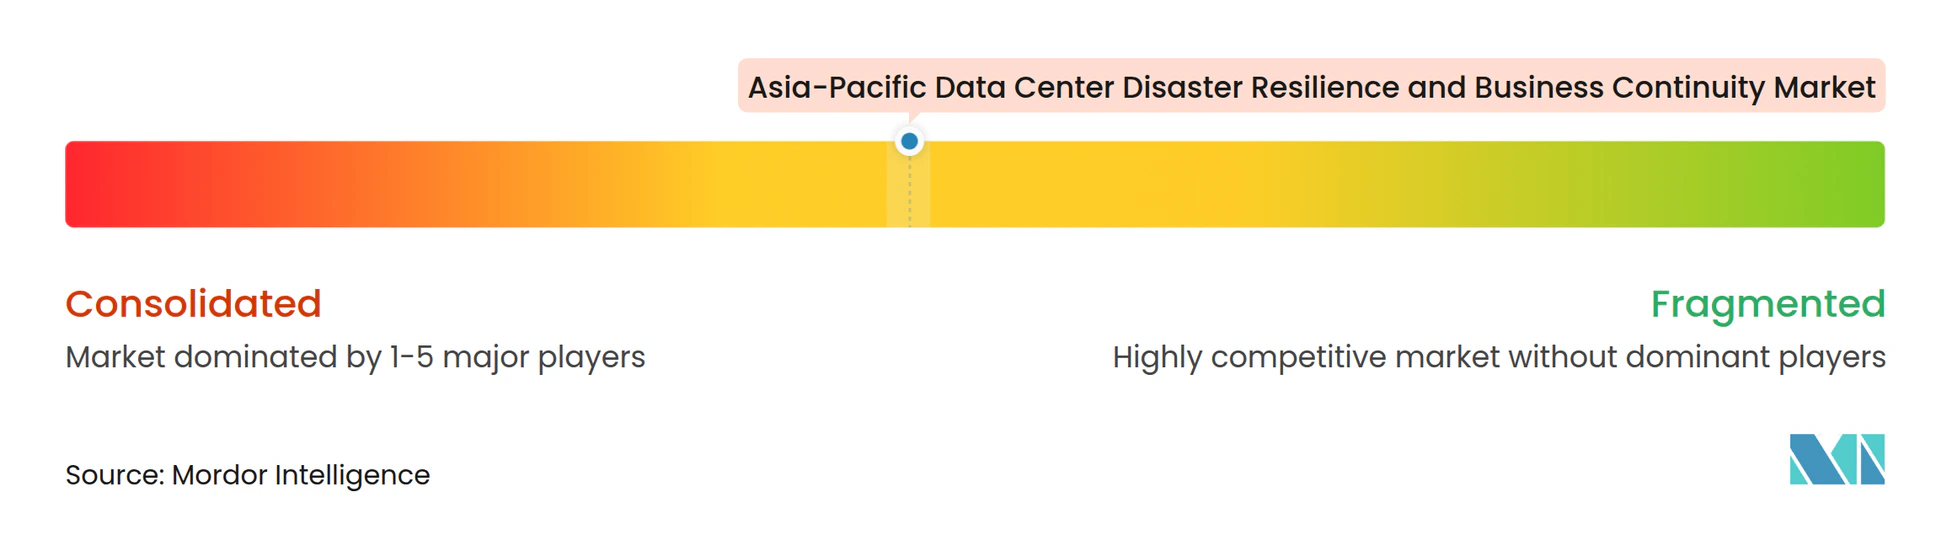
El mercado de resiliencia ante desastres y continuidad del negocio de centros de datos de Asia-Pacífico está moderadamente concentrado. IBM, Microsoft, Amazon Web Services, Cisco y Google tienen una ventaja porque las capacidades de continuidad pueden empaquetarse con contratos de nube, seguridad, infraestructura y servicios gestionados. Los clientes que se han estandarizado en una plataforma de hiperescala a menudo seleccionan sus herramientas de recuperación nativas por simplicidad operativa. Esa decisión puede reducir la oportunidad direccionable para los proveedores independientes dentro de un único entorno de nube. Las empresas especializadas como Commvault, Veeam, NetApp y Acronis compiten a través de la profundidad de recuperación, la portabilidad y la integración entre entornos. Su propuesta de valor es más sólida para las organizaciones que necesitan evitar la dependencia de un único proveedor u operar una infraestructura mixta. La alianza de NetApp y Commvault de marzo de 2026 combinó la protección contra ransomware y los flujos de trabajo de recuperación sintética. El movimiento demuestra cómo los proveedores están construyendo ofertas combinadas en lugar de depender de productos de copia de seguridad independientes.
Las empresas de servicios regionales, incluidas Fujitsu, NTT DATA, Tata Consultancy Services, HCL Technologies y Wipro, compiten a través de la cobertura de entrega local y las relaciones establecidas con los clientes. Este modelo es particularmente relevante en cuentas de BFSI y gobierno, donde el conocimiento operativo y el soporte in situ pueden influir en la selección de proveedores. La implementación de recuperación automatizada de TCS para ICICI Lombard es un ejemplo de una estrategia liderada por servicios integrada con el entorno de nube de un cliente. El libro blanco de resiliencia de Huawei e ICBC de 2025 es otro movimiento estratégico que coloca a un proveedor chino en el centro de los debates sobre los criterios de madurez de las instalaciones.[3] Los proveedores también están utilizando la alineación con ISO 22301 para demostrar prácticas comunes de gestión de la continuidad del negocio. La capacidad de un proveedor para respaldar ejercicios, recopilación de evidencias y coordinación de la recuperación puede importar tanto como sus características de software. El mercado de resiliencia ante desastres y continuidad del negocio de centros de datos de Asia-Pacífico, por lo tanto, recompensa a los proveedores que pueden combinar tecnología con soporte operativo.
Existe margen para la diferenciación en las pruebas de choque compuesto, que simulan múltiples interrupciones simultáneamente. Los incidentes cibernéticos pueden superponerse con fallos de energía, interrupciones de red, inundaciones, terremotos o interrupciones de proveedores en varias ubicaciones de Asia-Pacífico. Muchos planes siguen centrados en un escenario de fallo único, dejando dependencias importantes sin probar. Los proveedores que respaldan simulaciones realistas pueden ayudar a los clientes a identificar brechas antes de que ocurra un evento importante. Los proveedores de nube están ampliando los servicios de recuperación regionales, mientras que los especialistas están enfatizando la orquestación independiente y los datos de recuperación portátiles. El lanzamiento de Veeam en Indonesia muestra cómo los proveedores pueden adaptar las ofertas a los requisitos locales de residencia de datos.
Líderes de la Industria de Resiliencia ante Desastres y Continuidad del Negocio de Centros de Datos de Asia-Pacífico
-
IBM Corporation
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Fujitsu Limited
-
NTT DATA Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Resiliencia ante Desastres y Continuidad del Negocio de Centros de Datos de Asia-Pacífico Empresas cubiertas en este informe
- IBM Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Cisco Systems, Inc.
- HP Inc.
- Google LLC
- Oracle Corporation
- Verizon Communications Inc.
- Broadcom Inc.
- Fujitsu Limited
- NTT DATA Corporation
- Tata Consultancy Services Limited
- HCL Technologies Limited
- Wipro Limited
- Huawei Technologies Co., Ltd.
- Dell Technologies Inc.
- Commvault Systems, Inc.
- Veeam Software AG
- NetApp, Inc.
- Acronis International GmbH
Desarrollos recientes de la industria en Mercado de Resiliencia ante Desastres y Continuidad del Negocio de Centros de Datos de Asia-Pacífico
- Julio de 2026: AWS amplió Elastic Disaster Recovery a cuatro nuevas regiones de Asia-Pacífico, Bangkok, Malasia, Nueva Zelanda y Taipéi, llevando el servicio a 36 regiones globales. La expansión abordó los requisitos de recuperación de datos dentro del país en los mercados de Asia-Pacífico de alto crecimiento donde la recuperación ante desastres nativa de la nube no había estado disponible anteriormente.
- Marzo de 2026: NetApp y Commvault anunciaron una alianza estratégica en la Conferencia RSA para ofrecer una arquitectura de ciberresiliencia de ciclo cerrado que combina la Protección Autónoma contra Ransomware impulsada por IA con la Recuperación Sintética de Commvault. La solución conjunta se dirigió a entornos híbridos que requieren recuperación automatizada y validada con pérdida de datos minimizada.
- Febrero de 2026: Asahi Group Holdings divulgó los hallazgos de la causa raíz del ataque de ransomware de septiembre de 2025 que cifró los sistemas de su centro de datos en Japón y expuso los datos de 1,52 millones de clientes. La divulgación reforzó las implicaciones para la continuidad del negocio de los incidentes de ransomware en centros de datos en las operaciones de manufactura.
- Febrero de 2026: Adani Enterprises anunció un compromiso de 100 mil millones de USD para construir centros de datos preparados para IA en India para 2035. La inversión aumentará la necesidad de capacidades de resiliencia ante desastres integradas en las nuevas instalaciones de gran escala que entren en servicio durante el período de pronóstico.
Alcance del Informe del Mercado de Resiliencia ante Desastres y Continuidad del Negocio de Centros de Datos de Asia-Pacífico
El Mercado de Resiliencia ante Desastres y Continuidad del Negocio de Centros de Datos de Asia-Pacífico se refiere a la industria que proporciona software, plataformas y servicios para ayudar a los centros de datos de toda la región Asia-Pacífico a prevenir, resistir, responder y recuperarse de desastres, fallos del sistema, ciberataques e interrupciones operativas.
El Informe del Mercado de Resiliencia ante Desastres y Continuidad del Negocio de Centros de Datos de Asia-Pacífico está Segmentado por Componente (Software y Plataformas, y Servicios), Modo de Implementación (Nube, Local e Híbrido), Tipo de Centro de Datos (Proveedor de Servicios en la Nube, Colocación, y Empresarial y de Borde), Industria de Usuario Final (BFSI, TI y Telecomunicaciones, Gobierno y Administración Pública, Atención Médica y Ciencias de la Vida, Manufactura, Energía y Servicios Públicos, y Otras Industrias de Usuario Final), y Geografía (China, Japón, India, Corea del Sur, Australia, Singapur, Malasia, Indonesia y el Resto de Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Software y Plataformas | Plataformas Integradas de Gestión de Continuidad y Resiliencia |
| Software Independiente de Análisis de Impacto en el Negocio y Mapeo de Dependencias | |
| Software Independiente de Planificación de Continuidad y Documentación | |
| Software Independiente de Respuesta a Crisis y Coordinación de Incidentes | |
| Otros (Software Independiente de Gestión de Ejercicios y Pruebas de Resiliencia, etc.) | |
| Servicios | Servicios de Asesoría, Análisis de Impacto en el Negocio y Evaluación de Resiliencia |
| Servicios de Desarrollo de Planes de Continuidad y Respuesta a Crisis | |
| Servicios de Implementación de Software e Integración de Sistemas | |
| Servicios de Pruebas de Resiliencia, Simulación y Capacitación | |
| Servicios de Programas de Continuidad Gestionados |
| Nube |
| Local |
| Híbrido |
| Proveedor de Servicios en la Nube |
| Colocación |
| Empresarial y de Borde |
| TI y Telecomunicaciones |
| BFSI |
| Gobierno y Administración Pública |
| Atención Médica y Ciencias de la Vida |
| Manufactura |
| Comercio Minorista y Electrónico |
| Energía y Servicios Públicos |
| Otras Industrias de Usuario Final |
| China |
| Japón |
| India |
| Corea del Sur |
| Australia |
| Singapur |
| Malasia |
| Indonesia |
| Resto de Asia-Pacífico |
| Por Componente | Software y Plataformas | Plataformas Integradas de Gestión de Continuidad y Resiliencia |
| Software Independiente de Análisis de Impacto en el Negocio y Mapeo de Dependencias | ||
| Software Independiente de Planificación de Continuidad y Documentación | ||
| Software Independiente de Respuesta a Crisis y Coordinación de Incidentes | ||
| Otros (Software Independiente de Gestión de Ejercicios y Pruebas de Resiliencia, etc.) | ||
| Servicios | Servicios de Asesoría, Análisis de Impacto en el Negocio y Evaluación de Resiliencia | |
| Servicios de Desarrollo de Planes de Continuidad y Respuesta a Crisis | ||
| Servicios de Implementación de Software e Integración de Sistemas | ||
| Servicios de Pruebas de Resiliencia, Simulación y Capacitación | ||
| Servicios de Programas de Continuidad Gestionados | ||
| Por Modo de Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Tipo de Centro de Datos | Proveedor de Servicios en la Nube | |
| Colocación | ||
| Empresarial y de Borde | ||
| Por Industria de Usuario Final | TI y Telecomunicaciones | |
| BFSI | ||
| Gobierno y Administración Pública | ||
| Atención Médica y Ciencias de la Vida | ||
| Manufactura | ||
| Comercio Minorista y Electrónico | ||
| Energía y Servicios Públicos | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Malasia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de resiliencia ante desastres y continuidad del negocio de centros de datos de Asia-Pacífico?
Se proyecta que el mercado aumente desde 1,61 mil millones de USD en 2026 y 1,83 mil millones de USD en 2027 hasta 3,43 mil millones de USD para 2032, a un CAGR del 13,39%.
¿Qué está impulsando la demanda de resiliencia ante desastres de centros de datos en Asia-Pacífico?
La exposición al ransomware, las cargas de trabajo en la nube e híbridas, la nueva capacidad de centros de datos y los requisitos de continuidad más estrictos están aumentando la demanda de capacidades de recuperación probadas.
¿Qué componente lidera el gasto en resiliencia ante desastres de centros de datos en Asia-Pacífico?
Los servicios representaron el 62,47% de los ingresos en 2026 porque las organizaciones necesitan soporte de asesoría, pruebas, ejercicios y programas de continuidad gestionados.
¿Por qué es importante la nube para la recuperación ante desastres en Asia-Pacífico?
La nube representó el 53,39% de los ingresos en 2026 y respalda la recuperación automatizada en entornos regionales, aunque los clientes deben abordar los requisitos de responsabilidad compartida y residencia de datos.
¿Qué sector de usuario final tiene el papel más importante en este campo?
BFSI representó el 26,61% de los ingresos en 2026 y se espera que se expanda más rápidamente a medida que las instituciones financieras enfrenten requisitos más sólidos de resiliencia operacional y riesgo de terceros.
¿Qué país de Asia-Pacífico se está expandiendo más rápidamente en servicios de resiliencia de centros de datos?
Se proyecta que India se expanda a un CAGR del 14,92% hasta 2032, respaldada por el nuevo desarrollo de centros de datos y el creciente uso de arquitecturas de recuperación basadas en la nube.