
Taille et part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
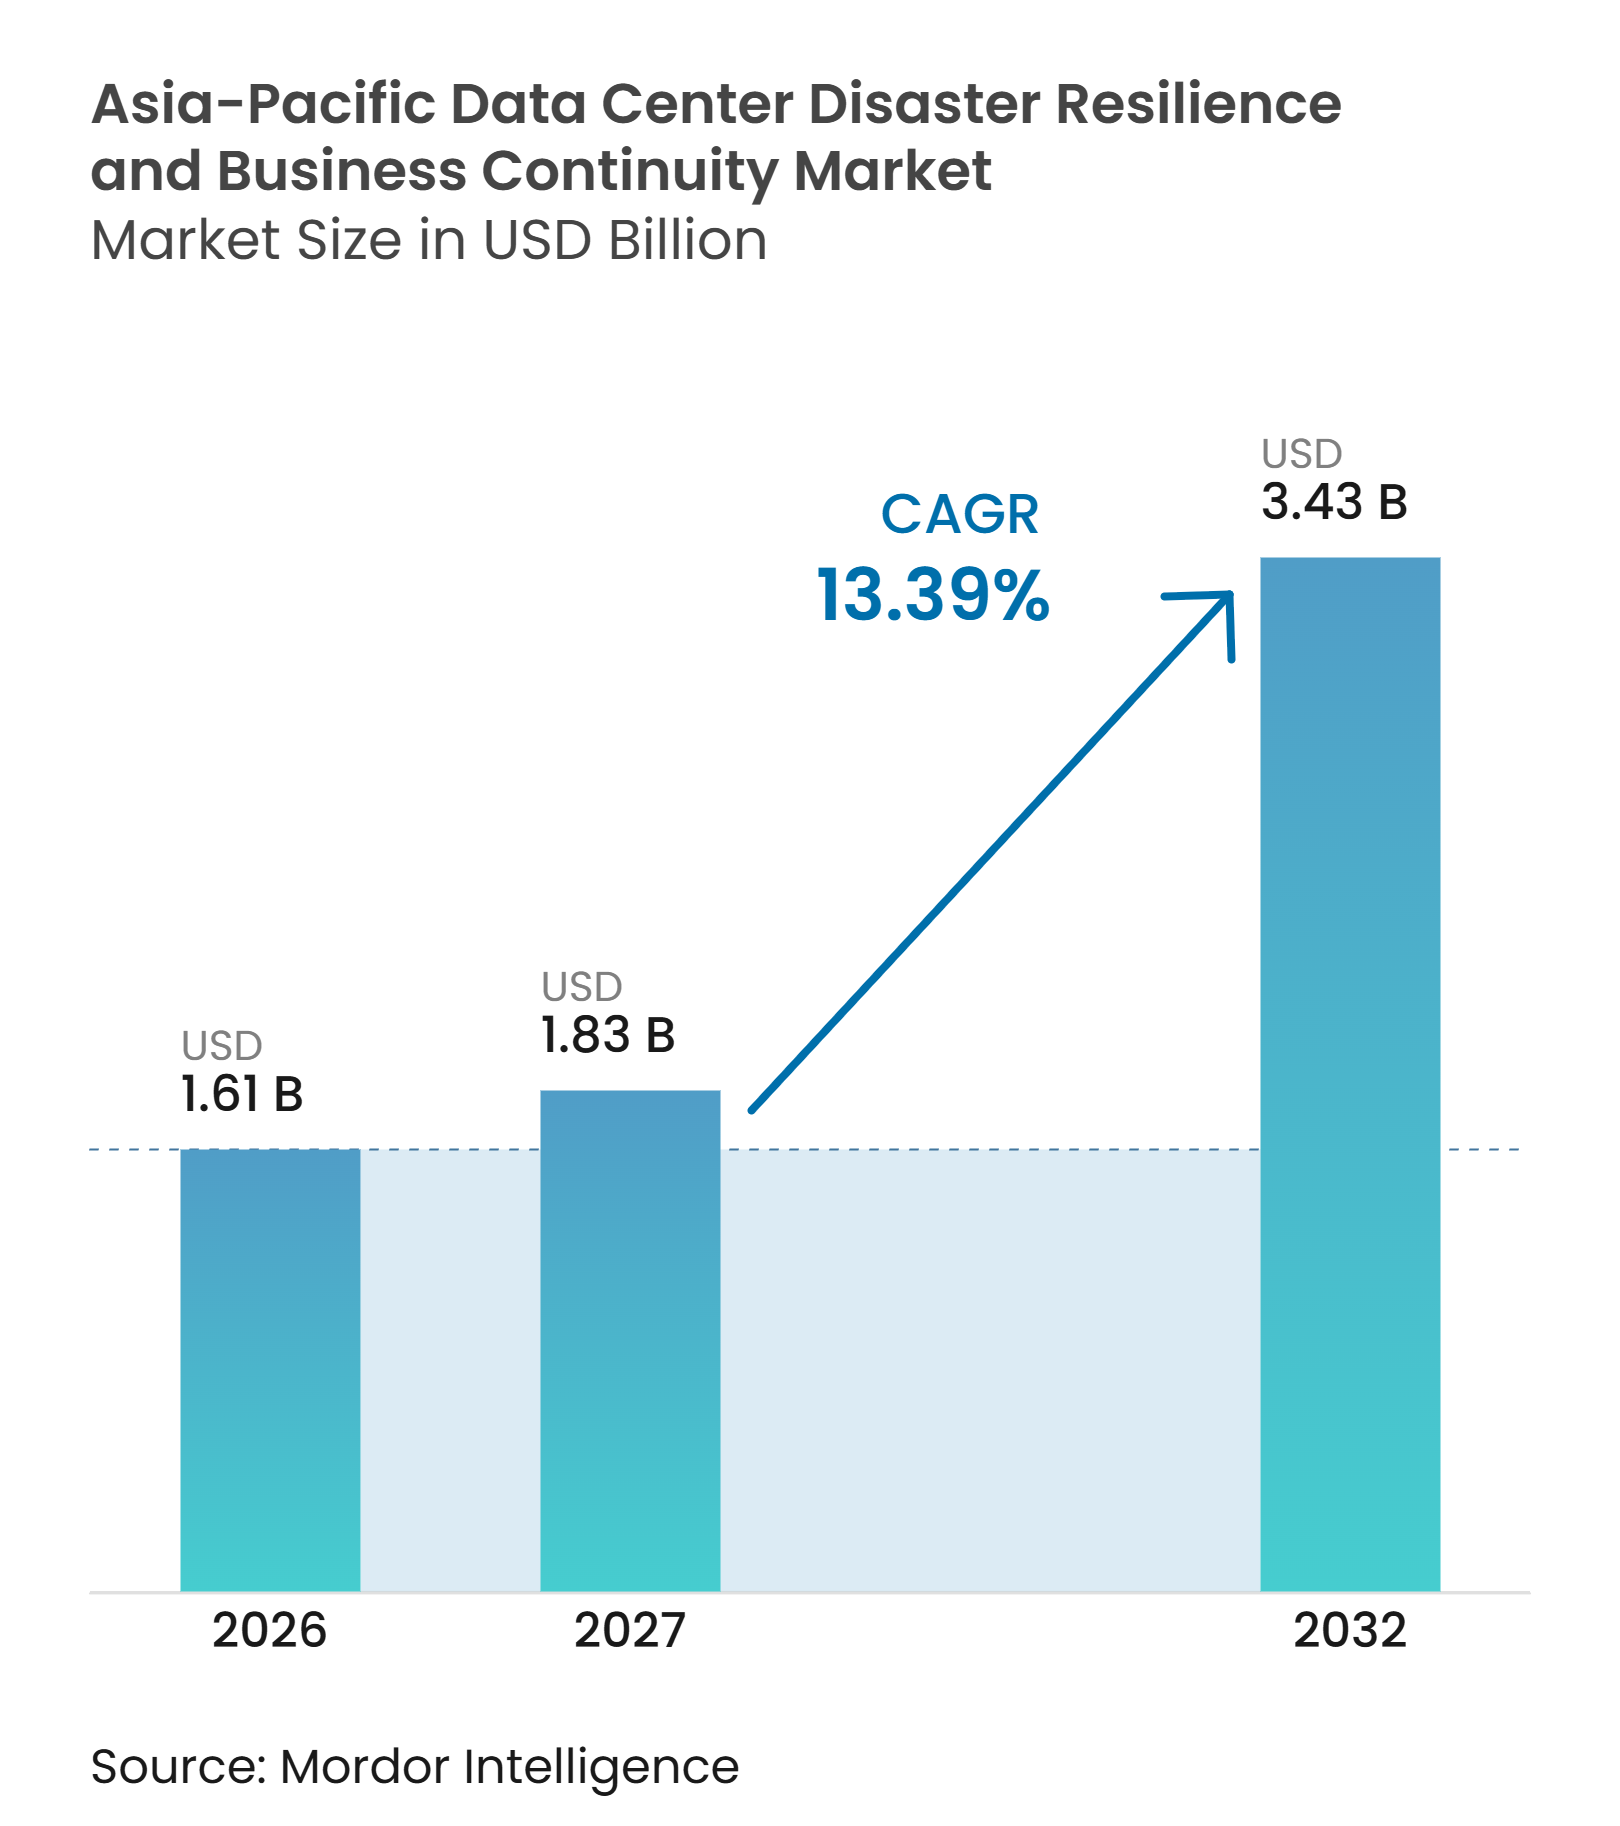
| Taille du marché de l'année de base (2026) | 1.61 Milliards de dollars |
| Taille du Marché (2027) | 1.83 Milliards de dollars |
| Taille du Marché (2032) | 3.43 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.39 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique par Mordor Intelligence
La taille du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique devrait s'étendre de 1,61 milliard USD en 2026 et 1,83 milliard USD en 2027 à 3,43 milliards USD d'ici 2032, enregistrant un CAGR de 13,39 % entre 2027 et 2032. Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique évolue d'une continuité basée sur des plans vers des capacités de reprise testées pouvant restaurer les charges de travail dans des conditions d'exploitation réelles. Les cyberincidents, la concentration cloud et la densité croissante des infrastructures augmentent le coût des interruptions de service pour les entreprises et les institutions publiques. Les acheteurs accordent une plus grande importance à l'orchestration de la reprise, à la cartographie des dépendances et aux tests répétés, car les copies de sauvegarde seules ne prouvent pas que les opérations peuvent reprendre. Les fournisseurs répondent en regroupant logiciels, reprise gérée, contrôles de sécurité et support consultatif dans des relations de service plus larges. Les exigences réglementaires dans les services financiers font également évoluer les achats vers des preuves que les activités critiques peuvent rester disponibles en cas de perturbation.
Principaux enseignements du rapport
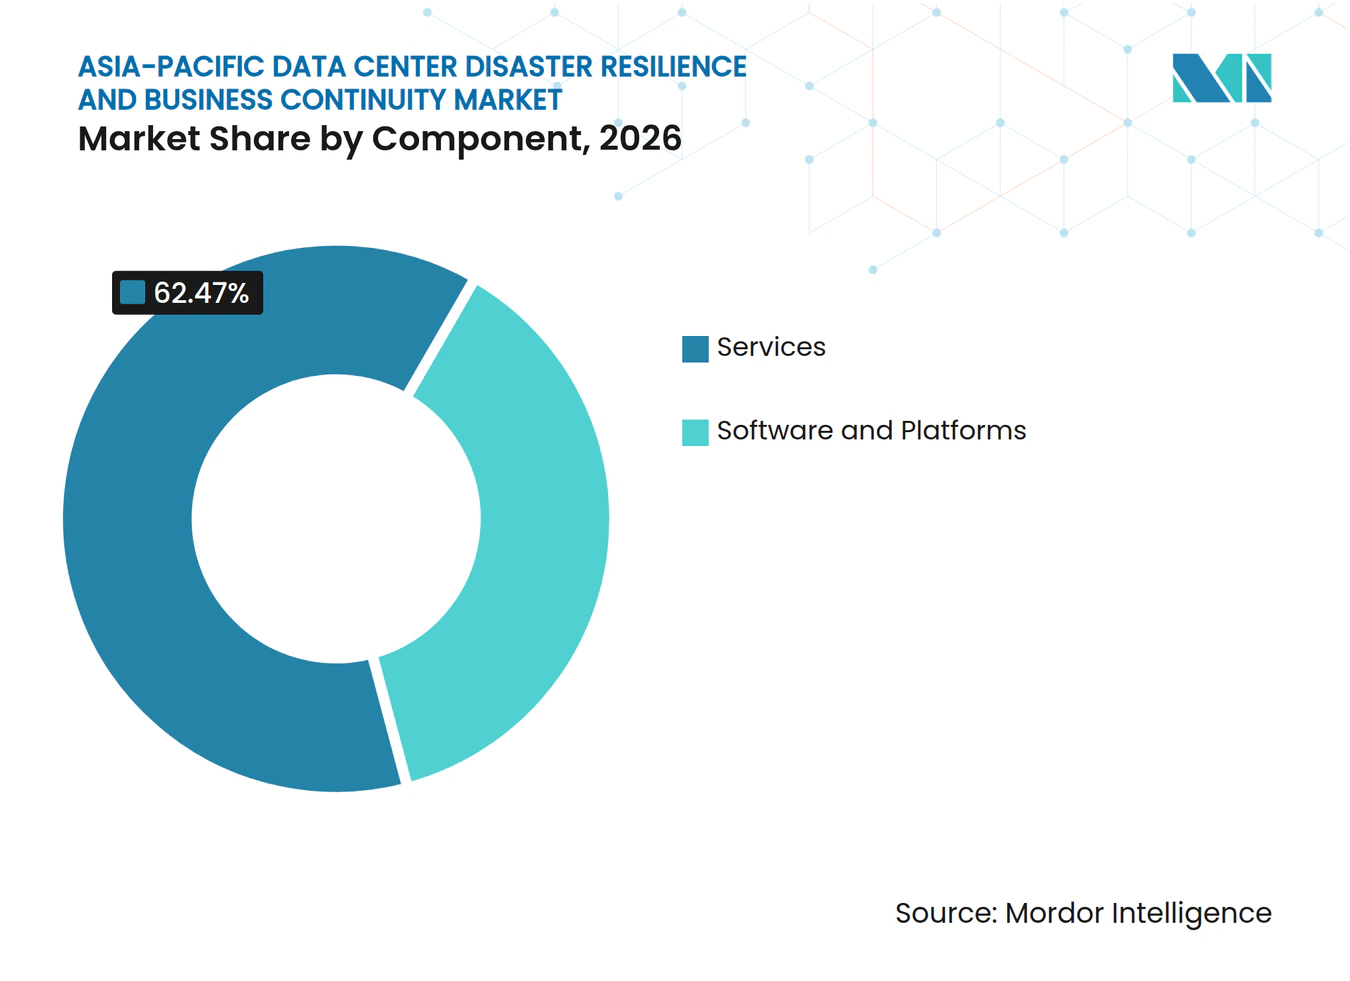
- Par composant, les services ont représenté 62,47 % de la part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique en 2026, tandis que les logiciels et plateformes devraient être le composant à la croissance la plus rapide jusqu'en 2032.
- Par mode de déploiement, le cloud a représenté 53,39 % des revenus en 2026 sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique et devrait rester le mode de déploiement à la croissance la plus rapide jusqu'en 2032.
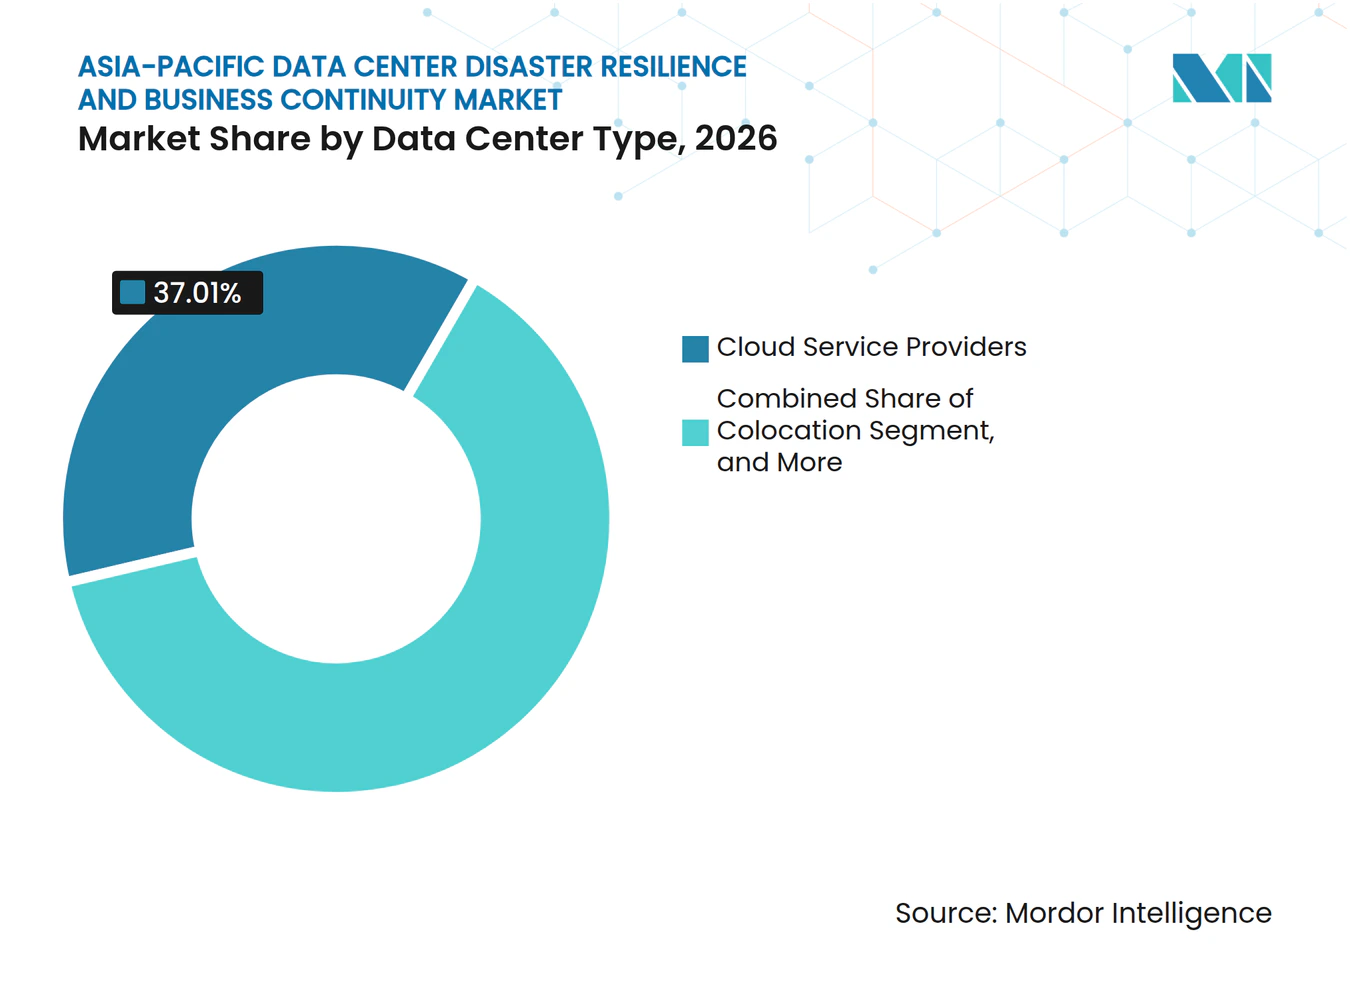
- Par type de centre de données, les fournisseurs de services cloud ont représenté 37,01 % des revenus en 2026 et devraient être le type de centre de données à la croissance la plus rapide jusqu'en 2032.
- Par secteur d'utilisation final, le BFSI a représenté 26,61 % des revenus en 2026 et devrait rester le segment vertical à l'expansion la plus rapide jusqu'en 2032.
- Par géographie, la Chine a détenu 29,83 % des revenus en 2026, tandis que l'Inde devrait s'étendre à un CAGR de 14,92 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exposition croissante aux rançongiciels et aux cyberattaques | +3.8% | Ensemble de l'Asie-Pacifique, particulièrement en Inde, au Japon, en Australie et en Corée du Sud | Court terme (≤ 2 ans) |
| Expansion des charges de travail IT cloud et hybrides | +3.2% | Ensemble de l'Asie-Pacifique, concentrée en Chine, en Inde, à Singapour et en Australie | Moyen terme (2-4 ans) |
| Accélération des investissements dans les centres de données et les infrastructures numériques | +2.5% | Inde, Malaisie, Japon, Australie, Indonésie et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Exigences plus strictes en matière de protection des données et des infrastructures critiques | +1.8% | Australie, Singapour, Hong Kong, Malaisie et Corée du Sud | Moyen terme (2-4 ans) |
| Couplage des dépendances en matière d'alimentation, de refroidissement et de réseau | +1.2% | Singapour, Séoul, Tokyo et Sydney | Long terme (≥ 4 ans) |
| Faible adoption des tests de chocs composés | +0.9% | Ensemble de l'Asie-Pacifique, particulièrement au Japon, en Indonésie et aux Philippines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exposition croissante aux rançongiciels et aux cyberattaques
Les rançongiciels font de la capacité de reprise validée une exigence d'achat centrale sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique. Cyble a enregistré 238 attaques de rançongiciels en Asie et dans le Pacifique au premier trimestre 2026, soit 165 % de plus qu'au premier trimestre 2025. L'Inde a enregistré 45 attaques, tandis que les secteurs de la fabrication, de l'IT et des services activés par l'IT ont connu une exposition substantielle. La perturbation d'octobre 2026 chez IDCF Cloud au Japon a montré comment un incident cloud peut affecter de nombreuses organisations via un environnement de service partagé. L'événement a affecté 225 bases de données, 3,6 Po de données, 16 000 disques de machines virtuelles et 495 clients d'entreprises et gouvernementaux. Les entreprises accordent donc plus d'importance aux environnements de reprise isolés, aux séquences de reprise validées et au basculement automatisé plutôt que de s'appuyer uniquement sur la fréquence des sauvegardes.
Expansion des charges de travail IT cloud et hybrides
L'adoption du cloud élargit la portée de la planification de la continuité des activités, car les applications, les identités, les données et les chemins réseau s'étendent désormais sur plusieurs environnements. Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique est affecté par les limites de responsabilité partagée qui obligent les clients à définir clairement leurs propres procédures de reprise. Les grandes organisations doivent également tenir compte des interdépendances entre les services cloud et les systèmes sur site. AWS a étendu Elastic Disaster Recovery à Bangkok, en Malaisie, en Nouvelle-Zélande et à Taipei en juillet 2026. L'expansion a amélioré la disponibilité des options de reprise natives du cloud dans des emplacements où la capacité de reprise dans le pays est importante pour les clients. Les architectures hybrides soutiennent la demande d'outils capables de coordonner la reprise entre les systèmes cloud et locaux sans laisser de lacunes entre les équipes.
Accélération des investissements dans les centres de données et les infrastructures numériques
Les nouveaux investissements dans les centres de données augmentent le nombre d'installations nécessitant des contrôles de résilience intégrés dans leur modèle d'exploitation. Les grands campus nécessitent des plans coordonnés pour l'alimentation, le refroidissement, la connectivité réseau, le stockage et la reprise des charges de travail, car une perturbation dans une couche peut affecter plusieurs services. Adani Enterprises a annoncé en février 2026 qu'il prévoyait d'investir 100 milliards USD dans des centres de données prêts pour l'IA en Inde d'ici 2035. Ce pipeline soutient la demande d'évaluations de résilience en phase initiale, de revues de conception d'installations et de tests de reprise avant que les charges de travail ne deviennent opérationnelles. Il crée également un besoin à plus long terme de services de continuité gérés à mesure que les locataires s'installent dans de nouveaux sites. Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique bénéficie lorsque les contrôles de continuité sont spécifiés lors de la conception plutôt qu'ajoutés après une défaillance de service.
Exigences plus strictes en matière de protection des données et des infrastructures critiques
Les règles de résilience opérationnelle donnent aux institutions financières des raisons plus claires de tester leur capacité à maintenir des services critiques en cas de perturbation. La politique révisée de gestion des risques technologiques de Bank Negara Malaysia exige une redondance, plusieurs chemins de distribution et des arrangements de traitement de substitution pour les services critiques d'ici le 30 septembre 2027.[1] Ces attentes favorisent les services qui aident les organisations à cartographier les processus critiques, à évaluer les tiers et à documenter les preuves de reprise. Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique est également soutenu par des exigences qui privilégient les tests par rapport aux seules politiques écrites. Les institutions financières doivent tenir compte des dépendances vis-à-vis des prestataires de services, car les arrangements cloud et de colocation peuvent affecter leur capacité à respecter les tolérances aux perturbations. Cette influence réglementaire est susceptible d'accroître la demande d'exercices de simulation et de programmes de continuité gérés.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés de mise en œuvre et d'assurance | -2.4% | Ensemble de l'Asie-Pacifique, particulièrement au Vietnam, en Indonésie et aux Philippines | Court terme (≤ 2 ans) |
| Souveraineté des données et fragmentation réglementaire | -1.8% | Chine, Inde, Vietnam et Indonésie | Moyen terme (2-4 ans) |
| Contraintes de bande passante et de dépendance pour la reprise transfrontalière | -1.3% | Opérateurs d'entreprises multi-pays en Asie du Sud-Est et en Asie du Nord | Moyen terme (2-4 ans) |
| Pénurie de talents en ingénierie de la résilience et en opérations de reprise | -1.0% | Ensemble de l'Asie-Pacifique, particulièrement dans les marchés de niveau 2 | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de mise en œuvre et d'assurance
Un programme de reprise multi-régions crédible nécessite des investissements dans les logiciels, le support géré, les tests, les contrôles de sécurité et l'assurance externe. Ces coûts peuvent être difficiles à supporter pour les organisations de taille moyenne qui opèrent dans plusieurs juridictions nationales. Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique présente donc un écart manifeste entre les grandes institutions dotées de programmes matures et les organisations plus petites disposant d'une capacité de test limitée. Les coûts augmentent lorsque les clients ont besoin de configurations différentes pour des régions cloud distinctes, des règles locales sur les données et des fournisseurs d'installations. Les organisations peuvent adopter des contrôles de reprise par étapes, laissant certaines applications en dehors d'un programme testé. Les services gérés et la mise en œuvre progressive peuvent réduire cette charge, bien qu'ils ne suppriment pas la nécessité d'une appropriation interne des décisions de reprise.
Souveraineté des données et fragmentation réglementaire
Les règles de localisation des données peuvent restreindre l'endroit où une organisation stocke des copies d'informations critiques et où elle effectue la reprise. Les marchés de l'ASEAN appliquent différentes approches au stockage domestique, aux sauvegardes du secteur financier et aux transferts transfrontaliers.[2] Cette variation peut nécessiter des conceptions de reprise distinctes plutôt qu'une architecture régionale unique. La norme ISO 22301 fournit une approche de gouvernance commune pour les systèmes de management de la continuité des activités, mais elle ne peut pas résoudre les restrictions nationales sur le routage des données. Ces facteurs de conformité ajoutent des coûts, de la complexité de conception et du temps au déploiement. Les organisations opérant dans plusieurs juridictions peuvent avoir besoin de tester chaque route de reprise par rapport aux règles applicables à leurs données et services spécifiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services soutiennent les programmes de reprise testés tandis que les plateformes progressentLes services ont représenté 62,47 % des revenus en 2026. Cette position reflète la demande des entreprises en matière de conseils et de support opérationnel qui va au-delà d'un déploiement logiciel. Les services de conseil aident les organisations à identifier les applications critiques, les dépendances, les responsables et les priorités de reprise. L'analyse d'impact sur les activités et les évaluations de résilience aident également à traduire les attentes générales en matière de continuité en objectifs de reprise spécifiques. Les services de développement de plans soutiennent les structures de réponse aux crises, les procédures de communication et les voies d'escalade. Les programmes de continuité gérés assurent une surveillance continue pour les organisations sans grandes équipes de résilience internes. Les services de test de résilience, de simulation et de formation restent pertinents car un plan documenté n'établit pas si le personnel et les fournisseurs peuvent l'exécuter sous pression. Les exigences du secteur financier augmentent l'importance des exercices qui montrent si les services essentiels restent dans les limites de perturbation définies. Le secteur de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique conserve donc un fort besoin de support spécialisé en matière de mise en œuvre et d'assurance.
Les logiciels et plateformes devraient être le composant à l'expansion la plus rapide jusqu'en 2032. Les plateformes intégrées de gestion de la continuité et de la résilience peuvent consolider la cartographie des dépendances, l'orchestration de la reprise, les enregistrements de tests et la documentation des plans dans un environnement d'exploitation unique. Cette consolidation réduit la nécessité de gérer des outils déconnectés pour l'analyse d'impact sur les activités, la planification, la réponse aux crises et les exercices. NetApp et Commvault ont annoncé une alliance stratégique en mars 2026 combinant la protection autonome contre les rançongiciels avec les flux de travail de reprise synthétique. Leur approche reflète l'intérêt des acheteurs pour une liaison plus étroite des étapes de détection, de reprise et de validation. L'adoption de plateformes n'élimine pas la demande de services, car les organisations ont toujours besoin de configurer des politiques, de tester les résultats et de mettre à jour les processus. Elle offre cependant aux fournisseurs un moyen de rendre le travail de continuité plus reproductible dans des environnements distribués. Le composant gagne en importance à mesure que les entreprises cherchent une vue commune des performances de résilience sur les actifs cloud et sur site.


Par mode de déploiement :
le cloud étend son avance tandis que les besoins hybrides persistentLe cloud a représenté 53,39 % des revenus par mode de déploiement en 2026. Son avance reflète la migration continue des applications et des données vers des environnements cloud publics. Les services de continuité basés sur le cloud permettent aux organisations de provisionner une capacité de reprise sans maintenir toute l'infrastructure de secours dans leurs propres installations. Ils facilitent également l'automatisation des séquences de reprise dans des régions géographiquement séparées. Le modèle introduit de nouvelles responsabilités car les clients doivent comprendre les limites de service des fournisseurs, les identités, les configurations et les dépendances des applications. Les plans de reprise doivent tenir compte de la possibilité qu'un événement chez un seul fournisseur puisse affecter de nombreux locataires simultanément. La taille du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique pour les solutions cloud est soutenue par les entreprises qui ont besoin de preuves régulières que les charges de travail cloud peuvent être reprises. La disponibilité de la reprise dans le pays est également importante là où les clients font face à des exigences de résidence des données et de latence.
Le cloud devrait être le mode de déploiement à la croissance la plus rapide jusqu'en 2032, à mesure que le nombre de charges de travail cloud nécessitant une protection augmente. L'expansion régionale d'AWS d'Elastic Disaster Recovery donne aux clients dans quatre emplacements supplémentaires en Asie-Pacifique accès à des outils de reprise gérés. Le déploiement sur site reste pertinent pour les données sensibles et les charges de travail réglementées qui ne peuvent pas être répliquées librement au-delà des frontières. Le déploiement hybride gagne également en utilisation parmi les entreprises qui conservent des systèmes hérités tout en déplaçant certaines applications vers des plateformes cloud. Ces organisations ont besoin d'un basculement coordonné capable de gérer les deux environnements simultanément. Le modèle d'exploitation évolue de la reprise vers un site principal vers des chemins de reprise cloud-à-cloud et hybrides. Ce changement favorise les services de reprise gérés et les plateformes capables de suivre les dépendances sur différentes couches d'infrastructure. Il exige également que les clients testent la capacité réseau, les contrôles d'accès et la séquence des applications plutôt que de supposer que les données répliquées seules sont suffisantes.
Par type de centre de données :
les fournisseurs de services cloud intègrent des capacités de repriseLes fournisseurs de services cloud ont représenté 37,01 % des revenus par type de centre de données en 2026. Les opérateurs hyperscale hébergent une part importante et croissante des applications d'entreprise, des données et des services numériques. Leurs offres de reprise deviennent une partie importante de la proposition globale de services cloud. Les clients préfèrent souvent les services de reprise natifs car ils peuvent être intégrés aux paramètres existants de stockage cloud, de réseau et d'identité. Cela peut simplifier la mise en œuvre pour les organisations qui utilisent déjà une plateforme principale. Cela peut également créer un risque de concentration lorsque de nombreux services critiques dépendent d'une région de fournisseur commune. Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique répond à une demande de conceptions de reprise tenant compte des pannes de fournisseurs et des défaillances au niveau des locataires. Les fournisseurs de services cloud devraient rester le type de centre de données à l'expansion la plus rapide jusqu'en 2032.
Les opérateurs de colocation sont importants car de nombreuses organisations placent des systèmes critiques dans des installations tierces plutôt que d'exploiter leurs propres sites. Leur rôle en matière de résilience comprend la redondance des installations, les engagements de niveau de service, les options de connectivité et la coordination des incidents. Les centres de données d'entreprise et de périphérie ont également besoin de plans de continuité adaptés à mesure que l'informatique se rapproche des utilisateurs et des appareils. Les emplacements distribués peuvent manquer de la redondance que l'on trouve sur les grands campus hyperscale. Huawei et la Banque industrielle et commerciale de Chine ont publié le Livre blanc sur les centres de données résilients en septembre 2025. Le document a introduit un modèle de maturité couvrant la continuité des activités, la sécurité, les opérations adaptatives et les opérations d'IA. Ce type de cadre peut influencer la façon dont les acheteurs évaluent les capacités de résilience dans les installations et les environnements gérés. Les fournisseurs qui combinent une expertise en infrastructure avec des processus de reprise éprouvés peuvent se différencier dans les charges de travail réglementées et à haute disponibilité.


Par secteur d'utilisation final :
le BFSI maintient son leadership en matière de demande grâce aux besoins de conformitéLe BFSI a représenté 26,61 % des revenus par secteur d'utilisation final en 2026. Les banques, les assureurs et les autres institutions financières dépendent du traitement ininterrompu des transactions, de l'accès sécurisé des clients et de preuves claires des contrôles opérationnels. Leur exposition aux pertes financières, aux préjudices des consommateurs et aux mesures de surveillance fait du test de reprise une exigence continue. Les attentes réglementaires en Australie, à Hong Kong et en Malaisie ont accru l'attention portée à la cartographie des processus critiques, à la gestion des fournisseurs et aux exercices de continuité. La politique de Bank Negara Malaysia exige des contrôles sur les systèmes critiques et les arrangements de traitement pour soutenir la continuité des services. TCS a permis à ICICI Lombard de mettre en œuvre une reprise après sinistre multi-régions automatisée sur AWS Cloud en août 2025. Le déploiement illustre l'utilisation de la reprise automatisée dans les opérations d'assurance. Le BFSI devrait rester le segment vertical à l'expansion la plus rapide jusqu'en 2032.
Les organisations IT et de télécommunications ont également une exposition directe car leurs services dépendent de la disponibilité continue des réseaux, des applications et des données. Les organismes gouvernementaux et d'administration publique sont susceptibles d'examiner de plus près les arrangements de reprise cloud partagés à la suite de perturbations de services affectant plusieurs agences. Les organisations de santé et de sciences de la vie doivent protéger les informations des patients et maintenir l'accès aux systèmes cliniques critiques. Les fabricants doivent tenir compte de la continuité des opérations d'usine, des chaînes d'approvisionnement et des systèmes de production connectés. Les entreprises de commerce de détail et de commerce électronique nécessitent la disponibilité des transactions pendant les périodes de forte activité des clients. Les organisations du secteur de l'énergie et des services publics font face à une pression supplémentaire car les opérations des centres de données dépendent de systèmes d'alimentation fiables. Chaque segment vertical a une priorité de reprise différente, mais tous ont besoin d'une propriété claire, de procédures testées et d'une coordination avec les fournisseurs. Cette gamme de cas d'utilisation élargit la base adressable pour les services et plateformes de résilience dans la région.
Analyse géographique
Chine
La Chine a détenu 29,83 % de la part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique en 2026. Sa position est liée à l'échelle de l'infrastructure informatique nationale et au développement numérique soutenu par le gouvernement. Le programme Chine numérique a signalé des investissements sociaux supérieurs à 1 trillion CNY (137 milliards USD) au cours de la période du 14e plan quinquennal. Il a également signalé plus de 10,43 millions de racks informatiques standard, soit 18,5 % de plus que le total de 2024. Les nouveaux clusters en Mongolie intérieure, au Guizhou et au Gansu s'ajoutent à la nécessité d'approches de reprise coordonnées sur des capacités dispersées. Les exigences nationales en matière de données et de sécurité favorisent les architectures de résilience conçues localement pour les charges de travail sensibles. Les institutions financières font également face à des exigences de gestion de la continuité des activités, ce qui soutient la demande de travaux de conseil et de modernisation des plateformes. Le modèle de maturité de résilience de Huawei et de l'ICBC montre que les entreprises technologiques locales cherchent à jouer un rôle plus important dans la définition des exigences de résilience. Les conditions de conformité et d'approvisionnement technologique peuvent limiter les conceptions transfrontalières, rendant la capacité de reprise nationale particulièrement importante.
Inde
L'Inde devrait s'étendre à un CAGR de 14,92 % jusqu'en 2032, ce qui en fait la géographie à l'expansion la plus rapide dans l'analyse régionale. Le développement des centres de données crée une base installée plus large d'applications nécessitant des procédures de reprise testées. Le plan déclaré d'Adani Enterprises pour 100 milliards USD d'investissement dans des centres de données prêts pour l'IA d'ici 2035 indique l'échelle des nouvelles infrastructures envisagées. Les nouvelles installations créent une demande de contrôles de résilience lors de la conception, de la mise en service et de l'intégration des locataires. Les services financiers, les services numériques publics et les grandes entreprises sont susceptibles d'exiger une reprise automatisée à mesure que leur utilisation du cloud s'étend. Le travail de TCS avec ICICI Lombard a montré un modèle pratique pour la reprise cloud multi-régions dans le secteur de l'assurance. L'opportunité est modérée par le coût d'exploitation des architectures multi-régions et par les compétences spécialisées inégales selon les emplacements. Les services gérés et l'automatisation reproductible peuvent aider les organisations à développer leurs capacités sans constituer de grandes équipes internes.
Japon, Corée du Sud, Australie, Singapour, Malaisie, Indonésie et autres marchés d'Asie-Pacifique
Le Japon dispose d'un environnement de résilience établi, mais l'incident IDCF Cloud a renforcé l'attention portée à la validation de la reprise et à l'exposition aux services partagés. La Corée du Sud fait face à des contraintes sur les nouveaux projets de centres de données dans le Grand Séoul, ce qui peut accroître l'intérêt pour les alternatives de reprise basées sur le cloud. Les paramètres de résilience opérationnelle de l'Australie ont accru le contrôle des fournisseurs de services critiques et de la planification de la continuité. Singapour reste un hub régional de cloud et de connectivité, bien que l'accès à l'énergie et la disponibilité des terrains influencent les décisions sur les nouvelles capacités. La Malaisie et l'Indonésie gagnent en importance en tant qu'emplacements de centres de données et de cloud pour les organisations cherchant une distribution régionale. Veeam a lancé Veeam Data Cloud en Indonésie en septembre 2025 avec une sauvegarde et une reprise Microsoft 365 hébergées localement. Le lancement a répondu aux besoins de résidence des données dans le pays via Microsoft Azure. AWS a également étendu la disponibilité de la reprise après sinistre en Malaisie, à Bangkok, en Nouvelle-Zélande et à Taipei en 2026. Ces développements montrent que la conformité locale et la disponibilité des services façonnent les architectures de reprise sur des marchés mixtes en Asie-Pacifique.
Paysage concurrentiel
Concentration du Marché
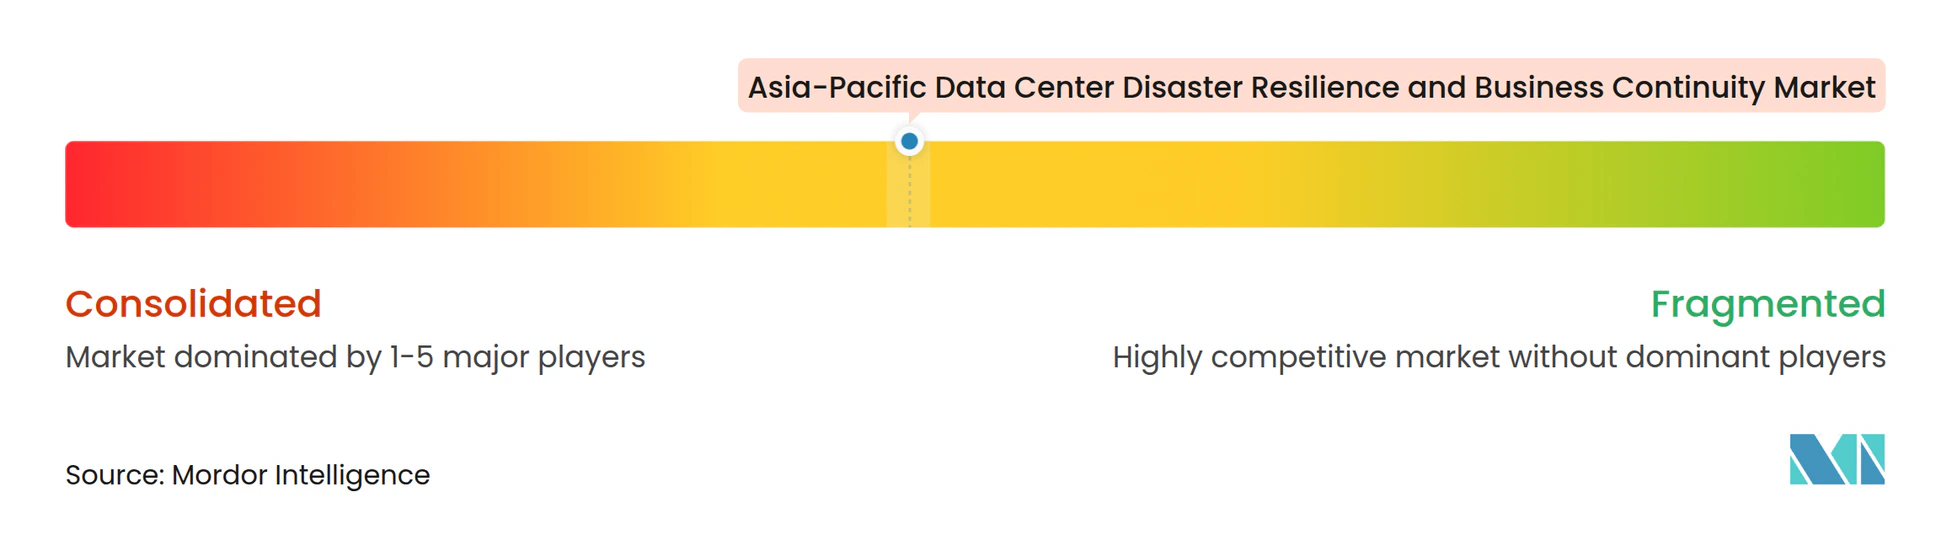
Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique est modérément concentré. IBM, Microsoft, Amazon Web Services, Cisco et Google ont un avantage car les capacités de continuité peuvent être regroupées avec des contrats cloud, de sécurité, d'infrastructure et de services gérés. Les clients qui se sont standardisés sur une plateforme hyperscale sélectionnent souvent ses outils de reprise natifs pour des raisons de simplicité opérationnelle. Cette décision peut réduire l'opportunité adressable pour les fournisseurs indépendants dans un seul environnement cloud. Des entreprises spécialisées telles que Commvault, Veeam, NetApp et Acronis se démarquent par la profondeur de la reprise, la portabilité et l'intégration dans différents environnements. Leur proposition de valeur est la plus forte pour les organisations qui ont besoin d'éviter la dépendance à un seul fournisseur ou qui exploitent une infrastructure mixte. L'alliance de mars 2026 entre NetApp et Commvault a combiné la protection contre les rançongiciels et les flux de travail de reprise synthétique. Cette initiative montre comment les fournisseurs construisent des offres combinées plutôt que de s'appuyer sur des produits de sauvegarde autonomes.
Les entreprises de services régionaux, notamment Fujitsu, NTT DATA, Tata Consultancy Services, HCL Technologies et Wipro, se démarquent par leur couverture de livraison locale et leurs relations clients établies. Ce modèle est particulièrement pertinent dans les comptes BFSI et gouvernementaux, où la connaissance opérationnelle et le support sur site peuvent influencer la sélection des fournisseurs. Le déploiement de reprise automatisée de TCS pour ICICI Lombard est un exemple de stratégie axée sur les services intégrée à l'environnement cloud d'un client. Le livre blanc sur la résilience de Huawei et de l'ICBC de 2025 est une autre initiative stratégique qui place un fournisseur chinois au centre des discussions sur les critères de maturité des installations.[3] Les fournisseurs utilisent également l'alignement sur la norme ISO 22301 pour démontrer des pratiques communes de gestion de la continuité des activités. La capacité d'un fournisseur à soutenir les exercices, la collecte de preuves et la coordination de la reprise peut être aussi importante que ses fonctionnalités logicielles. Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique récompense donc les fournisseurs capables de combiner technologie et support opérationnel.
Il existe des possibilités de différenciation dans les tests de chocs composés, qui simulent plusieurs perturbations simultanément. Les cyberincidents peuvent se chevaucher avec des pannes d'alimentation, des perturbations réseau, des inondations, des tremblements de terre ou des pannes de fournisseurs dans plusieurs emplacements d'Asie-Pacifique. De nombreux plans restent axés sur un scénario de défaillance unique, laissant des dépendances importantes non testées. Les fournisseurs qui soutiennent des simulations réalistes peuvent aider les clients à identifier les lacunes avant qu'un événement majeur ne se produise. Les fournisseurs cloud étendent les services de reprise régionaux, tandis que les spécialistes mettent l'accent sur l'orchestration indépendante et les données de reprise portables. Le lancement de Veeam en Indonésie montre comment les fournisseurs peuvent adapter leurs offres aux exigences locales de résidence des données.
Leaders du secteur de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique
-
IBM Corporation
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Fujitsu Limited
-
NTT DATA Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique Entreprises couvertes dans ce rapport
- IBM Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Cisco Systems, Inc.
- HP Inc.
- Google LLC
- Oracle Corporation
- Verizon Communications Inc.
- Broadcom Inc.
- Fujitsu Limited
- NTT DATA Corporation
- Tata Consultancy Services Limited
- HCL Technologies Limited
- Wipro Limited
- Huawei Technologies Co., Ltd.
- Dell Technologies Inc.
- Commvault Systems, Inc.
- Veeam Software AG
- NetApp, Inc.
- Acronis International GmbH
Développements industriels récents dans Marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique
- Juillet 2026 : AWS a étendu Elastic Disaster Recovery à quatre nouvelles régions d'Asie-Pacifique, Bangkok, Malaisie, Nouvelle-Zélande et Taipei, portant le service à 36 régions mondiales. L'expansion a répondu aux exigences de reprise des données dans le pays sur les marchés d'Asie-Pacifique à forte croissance où la reprise après sinistre native du cloud n'était auparavant pas disponible.
- Mars 2026 : NetApp et Commvault ont annoncé une alliance stratégique lors de la conférence RSA pour fournir une architecture de cyber-résilience en boucle fermée combinant la protection autonome contre les rançongiciels alimentée par l'IA avec la reprise synthétique de Commvault. La solution conjointe ciblait les environnements hybrides nécessitant une reprise automatisée et validée avec une perte de données minimisée.
- Février 2026 : Asahi Group Holdings a divulgué les conclusions sur les causes profondes de l'attaque de rançongiciel de septembre 2025 qui a chiffré ses systèmes de centres de données au Japon et exposé les données de 1,52 million de clients. La divulgation a renforcé les implications pour la continuité des activités des incidents de rançongiciels dans les centres de données sur les opérations de fabrication.
- Février 2026 : Adani Enterprises a annoncé un engagement de 100 milliards USD pour construire des centres de données prêts pour l'IA en Inde d'ici 2035. L'investissement augmentera le besoin de capacités de résilience aux catastrophes intégrées dans les nouvelles installations à grande échelle entrant en service pendant la période de prévision.
Périmètre du rapport sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique
Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique désigne le secteur qui fournit des logiciels, des plateformes et des services pour aider les centres de données de la région Asie-Pacifique à prévenir, résister, répondre et se remettre des catastrophes, des défaillances de systèmes, des cyberattaques et des perturbations opérationnelles.
Le rapport sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique est segmenté par composant (logiciels et plateformes, et services), mode de déploiement (cloud, sur site et hybride), type de centre de données (fournisseur de services cloud, colocation, et entreprise et périphérie), secteur d'utilisation final (BFSI, IT et télécommunications, gouvernement et administration publique, santé et sciences de la vie, fabrication, énergie et services publics, et autres secteurs d'utilisation final), et géographie (Chine, Japon, Inde, Corée du Sud, Australie, Singapour, Malaisie, Indonésie et reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Logiciels et plateformes | Plateformes intégrées de gestion de la continuité et de la résilience |
| Logiciels autonomes d'analyse d'impact sur les activités et de cartographie des dépendances | |
| Logiciels autonomes de planification de la continuité et de documentation | |
| Logiciels autonomes de réponse aux crises et de coordination des incidents | |
| Autres (logiciels autonomes de gestion des exercices de résilience et des tests, etc.) | |
| Services | Services de conseil, d'analyse d'impact sur les activités et d'évaluation de la résilience |
| Services de développement de plans de continuité et de réponse aux crises | |
| Services de mise en œuvre de logiciels et d'intégration de systèmes | |
| Services de test de résilience, de simulation et de formation | |
| Services de programmes de continuité gérés |
| Cloud |
| Sur site |
| Hybride |
| Fournisseur de services cloud |
| Colocation |
| Entreprise et périphérie |
| IT et télécommunications |
| BFSI |
| Gouvernement et administration publique |
| Santé et sciences de la vie |
| Fabrication |
| Commerce de détail et commerce électronique |
| Énergie et services publics |
| Autres secteurs d'utilisation final |
| Chine |
| Japon |
| Inde |
| Corée du Sud |
| Australie |
| Singapour |
| Malaisie |
| Indonésie |
| Reste de l'Asie-Pacifique |
| Par composant | Logiciels et plateformes | Plateformes intégrées de gestion de la continuité et de la résilience |
| Logiciels autonomes d'analyse d'impact sur les activités et de cartographie des dépendances | ||
| Logiciels autonomes de planification de la continuité et de documentation | ||
| Logiciels autonomes de réponse aux crises et de coordination des incidents | ||
| Autres (logiciels autonomes de gestion des exercices de résilience et des tests, etc.) | ||
| Services | Services de conseil, d'analyse d'impact sur les activités et d'évaluation de la résilience | |
| Services de développement de plans de continuité et de réponse aux crises | ||
| Services de mise en œuvre de logiciels et d'intégration de systèmes | ||
| Services de test de résilience, de simulation et de formation | ||
| Services de programmes de continuité gérés | ||
| Par mode de déploiement | Cloud | |
| Sur site | ||
| Hybride | ||
| Par type de centre de données | Fournisseur de services cloud | |
| Colocation | ||
| Entreprise et périphérie | ||
| Par secteur d'utilisation final | IT et télécommunications | |
| BFSI | ||
| Gouvernement et administration publique | ||
| Santé et sciences de la vie | ||
| Fabrication | ||
| Commerce de détail et commerce électronique | ||
| Énergie et services publics | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Malaisie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Asie-Pacifique ?
Le marché devrait augmenter de 1,61 milliard USD en 2026 et 1,83 milliard USD en 2027 à 3,43 milliards USD d'ici 2032, à un CAGR de 13,39 %.
Qu'est-ce qui stimule la demande de résilience aux catastrophes des centres de données en Asie-Pacifique ?
L'exposition aux rançongiciels, les charges de travail cloud et hybrides, les nouvelles capacités de centres de données et des exigences de continuité plus strictes augmentent la demande de capacités de reprise testées.
Quel composant est en tête des dépenses en matière de résilience aux catastrophes des centres de données en Asie-Pacifique ?
Les services ont représenté 62,47 % des revenus en 2026 car les organisations ont besoin de support consultatif, de tests, d'exercices et de programmes de continuité gérés.
Pourquoi le cloud est-il important pour la reprise après sinistre en Asie-Pacifique ?
Le cloud a représenté 53,39 % des revenus en 2026 et soutient la reprise automatisée dans des environnements régionaux, bien que les clients doivent répondre aux exigences de responsabilité partagée et de résidence des données.
Quel secteur d'utilisation final joue le rôle le plus important dans ce domaine ?
Le BFSI a représenté 26,61 % des revenus en 2026 et devrait s'étendre le plus rapidement à mesure que les institutions financières font face à des exigences plus strictes en matière de résilience opérationnelle et de risque lié aux tiers.
Quel pays d'Asie-Pacifique connaît la croissance la plus rapide pour les services de résilience des centres de données ?
L'Inde devrait s'étendre à un CAGR de 14,92 % jusqu'en 2032, soutenue par le développement de nouveaux centres de données et l'utilisation croissante d'architectures de reprise basées sur le cloud.