
Tamanho e Participação do Mercado de Resposta à Demanda e Gestão de Energia de Data Centers da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
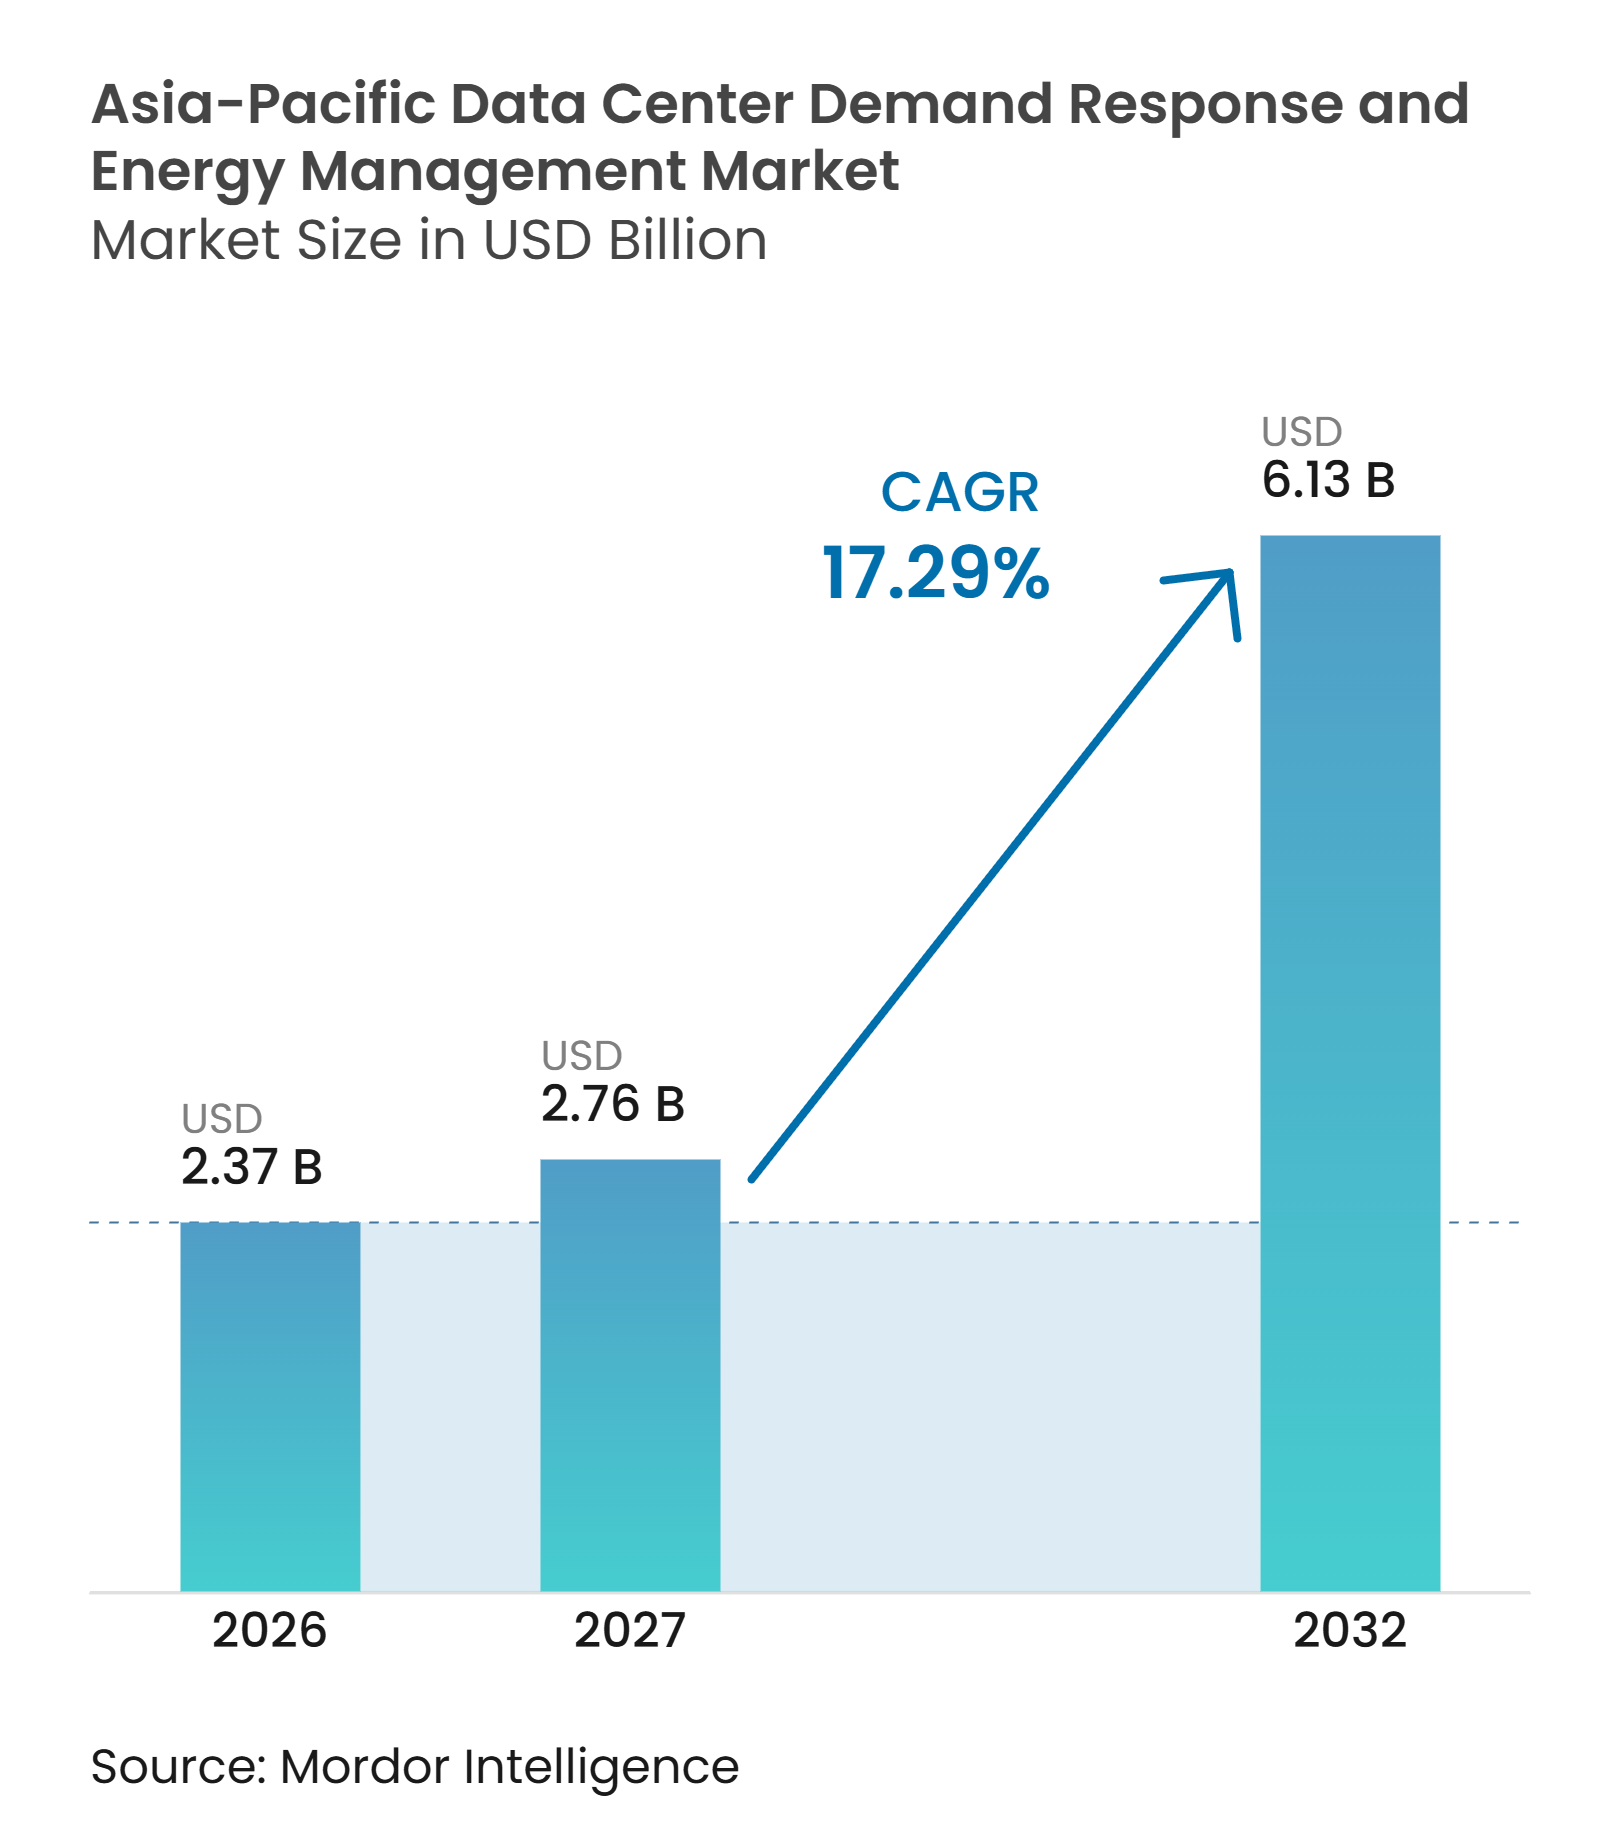
| Tamanho do mercado no ano base (2026) | 2.37 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.76 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.13 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 17.29 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resposta à Demanda e Gestão de Energia de Data Centers da Ásia-Pacífico pela Mordor Intelligence
Espera-se que o tamanho do mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico cresça de 2,37 bilhões de USD em 2026 para 2,76 bilhões de USD em 2027, com previsão de atingir 6,13 bilhões de USD até 2032, a um CAGR de 17,29% no período de 2027 a 2032. O mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico está sendo moldado pela lacuna entre as cargas computacionais em rápido crescimento e o tempo necessário para expandir a infraestrutura de transmissão e distribuição. As cargas de trabalho de inteligência artificial estão aumentando a densidade de energia das instalações e tornando as mudanças curtas e sincronizadas na demanda de eletricidade mais difíceis de gerenciar por meio de contratos convencionais com concessionárias. Os operadores de rede estão, portanto, atribuindo maior valor às instalações que podem reduzir, deslocar ou programar carga flexível sem afetar os trabalhos computacionais prioritários. Os fornecedores de plataformas estão respondendo ao vincular monitoramento de energia, previsão, controle de baterias, aquisição de energias renováveis e despacho de concessionárias em uma única camada operacional. O mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico também enfrenta regras desiguais entre países, o que exige que os fornecedores mapeiem arranjos tarifários, regras de despacho, métodos de relatório, salvaguardas de cibersegurança e interfaces de dados de concessionárias para cada jurisdição sem comprometer os padrões de continuidade dos data centers, elevando os custos de integração e retardando a implantação de plataformas regionais comuns em grandes e distribuídos portfólios de instalações.
Principais Conclusões do Relatório
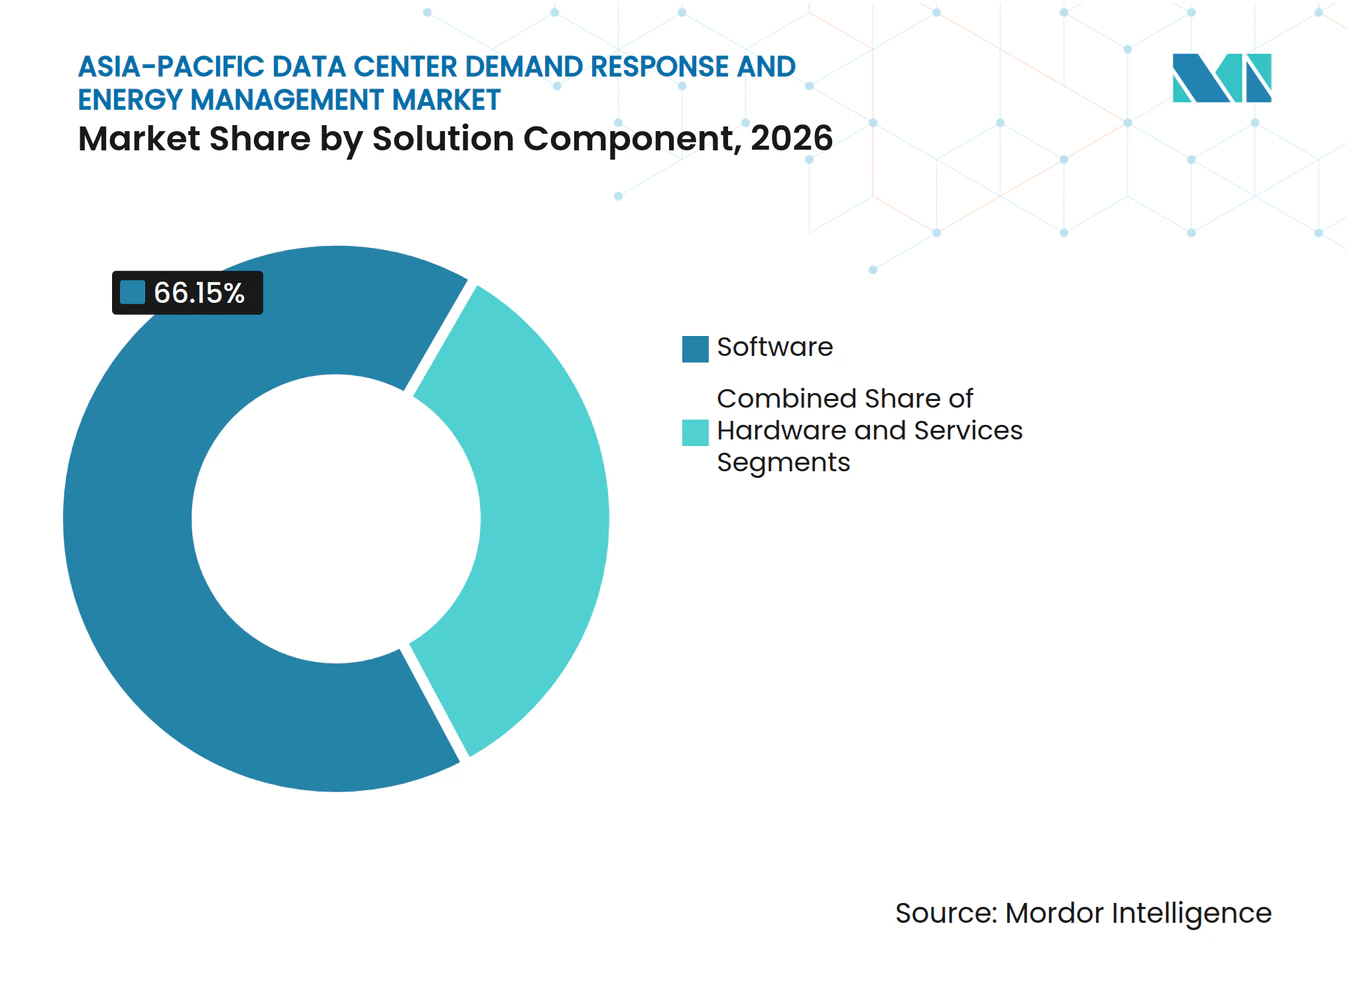
- Por componente de solução, o software deteve 66,15% da participação do mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico em 2026, enquanto os serviços devem expandir a um CAGR de 19,24% até 2032.
- Por tipo de solução de software, o software de gestão de energia representou 58,22% da participação na receita do mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico em 2026, enquanto o software de previsão e otimização de energia deve expandir a um CAGR de 18,61% até 2032.
- Por tipo de programa de resposta à demanda, os programas baseados em incentivos detiveram 68,29% da participação na receita do mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico em 2026 e devem expandir a um CAGR de 19,85% até 2032.
- Por nível de automação, as soluções manuais e não automatizadas detiveram 70,11% da participação na receita do mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico em 2026, enquanto as soluções automatizadas e avançadas de resposta à demanda devem expandir a um CAGR de 20,14% até 2032.
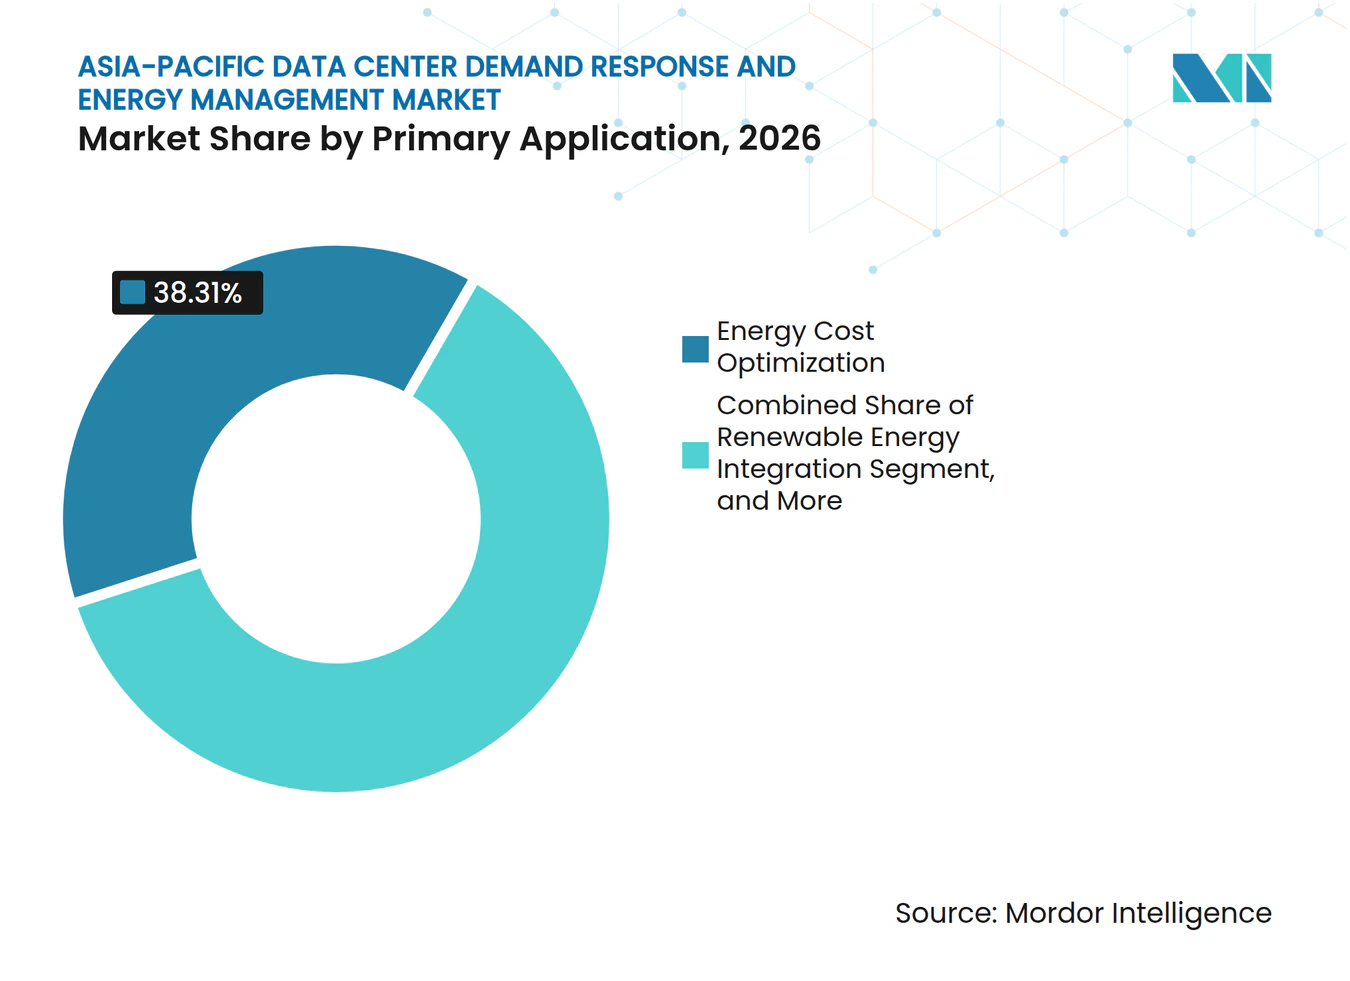
- Por aplicação principal, a otimização de custos de energia representou 38,31% da participação na receita do mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico em 2026, enquanto a integração de energias renováveis deve expandir a um CAGR de 18,33% até 2032.
- Por tamanho de data center, as instalações de hiperescala detiveram 56,17% da participação na receita do mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico em 2026 e devem expandir a um CAGR de 18,90% até 2032.
- Por tipo de data center, as instalações de colocation detiveram 67,14% da participação na receita do mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico em 2026, enquanto os provedores de serviços em nuvem devem expandir a um CAGR de 19,57% até 2032.
- Por geografia, a China deteve 32,44% da participação na receita do mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico em 2026, enquanto a Índia deve expandir a um CAGR de 18,05% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Carga de Data Centers de Inteligência Artificial e Aumento da Densidade de Energia | +5.5% | Ásia-Pacífico, concentrado na China, Singapura, Japão, Austrália e Índia | Curto prazo (≤ 2 anos) |
| Congestionamento da Rede Elétrica e Aquisição de Carga Flexível | +3.5% | Ásia-Pacífico, crítico em Singapura, Japão, Austrália e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Expansão da Resposta à Demanda Automatizada e Usinas Virtuais de Energia | +3.0% | China, Japão e Austrália, com extensão para a Índia e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Integração de Energias Renováveis e Flexibilidade com Suporte de Baterias | +2.5% | China, Índia, Austrália, Coreia do Sul e Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Compromissos de Sustentabilidade de Data Centers e Relatório de Atributos de Energia | +1.8% | Operadores de hiperescala em toda a Ásia-Pacífico, com pressão regulatória em Singapura e Japão | Médio prazo (2 a 4 anos) |
| Desenvolvimento de Data Centers com Restrição de Energia | +1.5% | Singapura, Japão, Índia e Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Carga de Data Centers de Inteligência Artificial e Aumento da Densidade de Energia
As cargas de trabalho de inteligência artificial estão alterando o perfil elétrico de grandes instalações no mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico. Os clusters de GPU podem criar mudanças acentuadas e correlacionadas na demanda que os controles de instalações mais antigos não foram projetados para lidar. Essas mudanças aumentam o valor dos sistemas que preveem a carga e movem trabalhos não críticos ao longo do tempo ou da localização. Pesquisas sobre programação de usinas virtuais de energia confirmam que a flexibilidade coordenada de data centers pode reduzir custos enquanto permite maior uso de energias renováveis. O mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico está, portanto, avançando em direção a controles que podem responder na velocidade das operações computacionais. Os operadores de instalações ainda precisam manter os níveis de serviço para cargas de trabalho prioritárias, tornando a classificação de cargas de trabalho e as salvaguardas operacionais centrais para a implantação.
Congestionamento da Rede Elétrica e Aquisição de Carga Flexível
O acesso à rede tornou-se um limite prático para o desenvolvimento de novos data centers em vários mercados da Ásia-Pacífico. Os operadores podem melhorar seu caso de conexão demonstrando que a carga pode ser reduzida ou recuperada de maneira controlada durante eventos na rede. Singapura vinculou a nova alocação de capacidade ao fornecimento de eletricidade verde e à participação em usinas virtuais de energia, o que conecta o acesso comercial à flexibilidade operacional. O mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico se beneficia quando tais requisitos tornam os controles de energia parte do processo de conexão, em vez de um projeto de eficiência opcional. O Japão enfrenta uma versão diferente do mesmo problema porque os longos prazos de conexão tornam a operação flexível mais valiosa. O relatório anual de eficácia no uso de energia sob a Lei de Conservação de Energia do Japão também fortalece o argumento para sistemas que fornecem aos operadores dados de consumo confiáveis e controles auditáveis.
Expansão da Resposta à Demanda Automatizada e Usinas Virtuais de Energia
As usinas virtuais de energia permitem que os data centers ofereçam capacidade flexível verificada a um operador de rede ou agregador. O Plano de Implementação de Construção de Usinas Virtuais de Energia do Lado do Usuário de Xangai identifica os data centers como uma categoria de recurso central e tem como meta 1,6 milhão de kW de capacidade ajustável até 2026 e 2,2 milhões de kW até 2027. Até o final de 2025, 24 data centers haviam se conectado à plataforma de Xangai e declarado 183,5 MW de carga ajustável. O plano cria uma razão direta para o mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico apoiar a medição, verificação e coordenação de despacho. Um estudo do IEEE também mostrou como grandes data centers de Xangai podem usar a comutação de geradores de backup na participação em usinas virtuais de energia. A transferência de carga de trabalho oferece outra opção, permitindo que tarefas computacionais selecionadas sejam deslocadas entre regiões em vez de reduzidas em um único local.
Integração de Energias Renováveis e Flexibilidade com Suporte de Baterias
A aquisição de energias renováveis está tornando a flexibilidade energética mais importante para os operadores de data centers. Quando a produção de energia eólica ou solar muda, os sistemas de baterias e as cargas ajustáveis podem ajudar a alinhar o uso de eletricidade com o fornecimento disponível. Uma simulação japonesa descobriu que a combinação de planejamento de localização com deslocamento espaçotemporal de carga de trabalho reduziu os custos do sistema em 16,9% e o excesso de fornecimento de energia em 32%. A descoberta apoia o uso de controles com reconhecimento de localização no mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico, especialmente onde as redes têm grandes participações de energias renováveis ou interconexão limitada. As plataformas de gestão de energia podem integrar previsões, cronogramas de armazenamento e filas de trabalho para reduzir a dependência de geração de combustíveis fósseis durante os períodos de pico. O valor dessa abordagem é mais forte quando pode fornecer desempenho verificável sem interromper as cargas de trabalho que requerem capacidade computacional imediata.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Risco de Cibersegurança e Integração de Tecnologia Operacional | -1.8% | Ásia-Pacífico, crítico na China, Japão e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Tarifas Fragmentadas e Regras de Mercado de Resposta à Demanda Desiguais | -1.5% | Ásia-Pacífico, mais pronunciado no Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Restrições de Disponibilidade e Confiabilidade em Ativos de Backup Flexíveis | -0.8% | Índia e Sudeste Asiático, moderado no Japão e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Tolerância Limitada ao Corte de Computação em Cargas de Trabalho de Missão Crítica | -0.6% | Ásia-Pacífico, crítico em serviços financeiros e data centers de inferência em tempo real | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Risco de Cibersegurança e Integração de Tecnologia Operacional
A resposta à demanda requer uma conexão mais estreita entre os sistemas de tecnologia da informação e os sistemas de controle de instalações. Essa conexão pode expor o gerenciamento predial, a medição e os controles de energia a sinais externos e a um risco cibernético mais amplo. Um relatório técnico do Departamento de Energia dos Estados Unidos identificou a arquitetura de interconexão, a governança fragmentada de TI e TO, a estabilidade de carga, a regulamentação e as cadeias de suprimentos como preocupações transversais para os operadores de data centers.[1] O mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico deve abordar esses riscos por meio de separação clara de redes, autenticação, monitoramento e procedimentos de incidentes. A IEC 62443 é uma referência reconhecida para proteger sistemas de automação e controle industrial, embora a implementação permaneça desigual em instalações mais antigas. Os operadores favorecerão fornecedores que possam demonstrar como as interfaces de rede são protegidas sem enfraquecer a visibilidade operacional ou atrasar uma resposta necessária.
Tarifas Fragmentadas e Regras de Mercado de Resposta à Demanda Desiguais
Diferentes tarifas, regras de medição e termos de programa tornam a implantação regional mais cara. O plano de longo prazo da Coreia do Sul usa metas de redução de demanda, enquanto a China depende mais fortemente de incentivos de usinas virtuais de energia, e a Austrália se concentrou em obrigações de suporte à rede. Os sistemas do Sudeste Asiático também estão em diferentes estágios de integração de energias renováveis e desenvolvimento de resposta à demanda. A Agência Internacional de Energia informou que a capacidade solar nos estados membros da ASEAN atingiu quase 38 GW em 2025, mas a prontidão política e do sistema permanece desigual. Essa fragmentação limita a capacidade do mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico de usar uma única configuração de software em todos os países. Os fornecedores precisam de interfaces tarifárias locais, fluxos de trabalho de relatórios e protocolos de participação em programas, o que pode desviar recursos de produtos de outras melhorias.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente de Solução:
O Software Detém o Valor Central da PlataformaO software deteve 66,15% da receita em 2026, tornando-o o componente de solução líder no mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico. Os operadores precisam de software para combinar informações de instalações provenientes de sistemas prediais, medidores de concessionárias, equipamentos de resfriamento e unidades de distribuição de energia. A camada operacional resultante suporta monitoramento, controle, relatórios e fluxos de trabalho voltados para concessionárias a partir de uma interface comum. Essa posição reflete uma preferência por sistemas que coordenam ativos em vez de atualizações de hardware isoladas. O hardware permanece essencial porque sensores, gateways, medidores inteligentes, interfaces de armazenamento e controladores fornecem os dados e a conexão física necessários para ação automatizada.
Os serviços devem expandir a um CAGR de 19,24% até 2032, refletindo a necessidade de implantação, inscrição em programas, verificação de desempenho e suporte operacional contínuo. O tamanho do mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico para serviços deve se beneficiar quando os operadores gerenciam sites sob diferentes regras de concessionárias e protocolos técnicos. Muitos operadores não têm equipes capazes de gerenciar continuamente eventos de despacho, envios de medição e comunicações de mercado. Os provedores de serviços gerenciados podem preencher essa lacuna enquanto ajudam os clientes a alinhar suas operações com os requisitos de conformidade locais. À medida que os programas evoluem de cortes ocasionais para programação contínua de armazenamento, fornecimento de energias renováveis e carga flexível, o suporte a serviços torna-se mais importante.



Por Tipo de Solução de Software:
O Software de Gestão de Energia Fornece a Base OperacionalO software de gestão de energia representou 58,22% do segmento de tipo de solução de software em 2026. É o sistema central para monitorar o consumo, controlar equipamentos e produzir relatórios internos ou regulatórios. Os operadores o utilizam para reunir dados de sistemas de resfriamento, unidades de distribuição de energia e medidores de concessionárias. Essas capacidades são necessárias antes que uma instalação possa participar de forma confiável em um programa de rede ou otimizar suas compras de eletricidade. Os requisitos de relatório do Japão e a estrutura de data center verde da China aumentam ainda mais a necessidade de registros de consumo consistentes e medidas de desempenho.
O software de previsão e otimização de energia deve expandir a um CAGR de 18,61% até 2032. Seu papel é antecipar a demanda computacional, os períodos tarifários, a disponibilidade de energias renováveis e os potenciais eventos de resposta à demanda. Isso permite que os operadores decidam quais cargas podem ser movidas no tempo, quais trabalhos podem ser deslocados em localização e quais cargas devem permanecer ininterruptas. Um estudo científico sobre resposta à demanda de data centers em usinas virtuais de energia descobriu que a programação baseada em inteligência artificial pode aumentar o uso de energias renováveis e reduzir os custos relacionados ao carbono. O mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico provavelmente atribuirá maior valor aos sistemas de previsão à medida que os clusters de inteligência artificial tornam a demanda de eletricidade mais variável e menos tolerante ao planejamento manual.
Por Tipo de Programa de Resposta à Demanda:
Os Programas Baseados em Incentivos Lideram em Escala e ExpansãoOs programas baseados em incentivos representaram 68,29% da receita em 2026 e devem crescer a um CAGR de 19,85% até 2032. Essa combinação os torna o único segmento de programa a liderar tanto a escala atual quanto a expansão prevista. As concessionrias podem oferecer pagamentos de capacidade ou taxas de despacho quando um data center fornece uma redução ou flexibilidade mensurável. Os operadores podem usar essa receita para compensar parte de seus custos de energia e infraestrutura. Os programas baseados em incentivos são atraentes porque oferecem um pagamento definido por desempenho verificado.
Os programas baseados em preços detiveram os 31,71% restantes do segmento em 2026. Esses programas usam preços por tempo de uso ou em tempo real para incentivar mudanças voluntárias no uso de eletricidade. Eles são menos previsíveis para operadores que devem manter os níveis de serviço e não podem expor cronogramas críticos a flutuações de preços. Seu uso pode se expandir onde o treinamento de inteligência artificial ou outros trabalhos adiáveis representam uma parcela maior da carga do site. O plano de Xangai mostra como metas formais de capacidade e sistemas de despacho podem fornecer uma estrutura operacional mais clara do que os sinais de preços isoladamente.
Por Nível de Automação:
As Operações Manuais Criam um Caminho de AtualizaçãoAs soluções manuais e não automatizadas detiveram 70,11% da receita em 2026. Isso indica que muitas instalações ainda dependem de procedimentos liderados por equipes para responder a eventos de demanda ou gerenciar controles de energia. Os processos humanos podem funcionar para eventos planejados, mas são mais difíceis de usar para respostas abaixo de um minuto ou ajustes repetidos. A base instalada também reflete a cautela dos operadores que gerenciam cargas de trabalho sensíveis e equipamentos de instalações complexos. O mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico tem um grande grupo de sites que podem avançar da visibilidade básica para controles de malha fechada.
As soluções automatizadas e avançadas de resposta à demanda devem expandir a um CAGR de 20,14% até 2032. Seu apelo aumenta quando um programa de rede requer ação rápida e confiável, e uma resposta manual não consegue atender ao tempo necessário. O trabalho do IEEE sobre a participação de data centers de Xangai apoia o papel técnico do controle automatizado e dos ativos de backup flexíveis em um ambiente de usina virtual de energia. A automação também precisa de salvaguardas que separem as cargas de trabalho prioritárias da carga adiável e permitam a intervenção do operador. As instalações a adotarão mais prontamente quando os fornecedores provarem que as ações de controle podem ser auditadas, revertidas e protegidas.
Por Aplicação Principal:
A Otimização de Custos Está Estabelecida Enquanto a Integração de Energias Renováveis AvançaA otimização de custos de energia deteve 38,31% da receita em 2026. Os operadores usam plataformas de gestão de energia para evitar encargos de demanda de pico, gerenciar tarifas por tempo de uso e melhorar o timing das atividades de alta carga. Esses usos fornecem um caso financeiro direto para uma instalação participar de um programa formal de rede. O gerenciamento de carga de pico, a redução de carga de emergência, a participação no mercado de capacidade e os serviços auxiliares estendem esse caso para necessidades mais amplas de suporte à rede. O mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico continua a usar o gerenciamento de custos como ponto de entrada prático para muitos clientes.
A integração de energias renováveis deve expandir a um CAGR de 18,33% até 2032. Ela vincula os cronogramas de consumo e as operações de armazenamento à disponibilidade de geração renovável contratada. Essa aplicação é relevante quando os operadores precisam alinhar o uso de eletricidade mais estreitamente com o fornecimento de energias renováveis e documentar os atributos de energia. Pesquisas no Japão descobriram que o planejamento de localização e o deslocamento de carga de trabalho podem reduzir os custos do sistema enquanto reduzem o excesso de fornecimento em um sistema de data centers focado em energias renováveis. A abordagem torna a resposta à demanda parte da aquisição de eletricidade e da gestão de carbono, em vez de uma ferramenta de emergência separada.

Por Tamanho de Data Center:
As Instalações de Hiperescala Combinam Escala com Pressão de ConformidadeAs instalações de hiperescala representaram 56,17% da receita em 2026 e devem expandir a um CAGR de 18,90% até 2032. Os grandes sites podem distribuir o custo de controles avançados por um consumo significativo de eletricidade e capacidade computacional. Eles também têm maior probabilidade de enfrentar escrutínio direto quando sua demanda de conexão afeta o planejamento local da rede. Os requisitos em Singapura e a direção de suporte à rede da política australiana tornam a flexibilidade uma condição operacional relevante para grandes desenvolvimentos. O mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico, portanto, tem uma base comercial sólida entre instalações com altas cargas e grandes orçamentos de capital.
Os grandes data centers também podem fornecer blocos significativos de capacidade flexível sem a escala de aquisição dos operadores de hiperescala. Os sites médios e pequenos enfrentam um desafio diferente porque o custo de integração de uma plataforma de automação completa pode ser difícil de justificar em cargas menores. Ferramentas entregues na nuvem e módulos baseados em API podem reduzir essa barreira ao se conectar aos sistemas de gerenciamento predial existentes. Isso cria espaço para fornecedores que podem oferecer serviços modulares em vez de engenharia personalizada. O segmento dependerá de produtos que reduzam a complexidade operacional enquanto ainda satisfazem os requisitos de medição e controle das concessionárias.
Por Tipo de Data Center:
O Colocation Tem a Base Instalada Enquanto os Provedores de Nuvem Têm Controle da Carga de TrabalhoAs instalações de colocation detiveram 67,14% da receita em 2026. Sua presença nos principais mercados metropolitanos lhes confere uma grande base de ativos de energia, resfriamento e backup que podem suportar programas de energia. O modelo operacional é complicado porque o provedor gerencia a infraestrutura física enquanto os inquilinos controlam grande parte da carga computacional. Qualquer plano de resposta deve definir como o operador, o inquilino e a concessionária compartilham responsabilidades. Isso torna as regras contratuais e as proteções de serviço claras importantes no mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico.
Os provedores de serviços em nuvem devem expandir a um CAGR de 19,57% até 2032. Eles frequentemente controlam tanto a infraestrutura quanto a carga de trabalho computacional, tornando mais fácil conectar sinais de rede com o agendamento de tarefas. As estruturas de contratação de energias renováveis podem ajudar os operadores de nuvem e colocation a vincular a aquisição de energia às operações das instalações. As instalações empresariais e de borda podem ganhar relevância à medida que o 5G e a inferência local de inteligência artificial criam carga mais distribuída que pode ser gerenciada como um portfólio.
Análise Geográfica
China
A China deteve 32,44% da receita em 2026, a maior participação no mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico entre as geografias cobertas. A política nacional de sinergia entre poder computacional e eletricidade conecta o desenvolvimento de data centers com as necessidades do sistema elétrico, e a Comissão Nacional de Desenvolvimento e Reforma, a Administração Nacional de Energia e o Escritório Nacional de Dados avançaram projetos piloto em Beijing-Tianjin-Hebei, no Delta do Rio Yangtze, na Mongólia Interior, em Qinghai e em Xinjiang. A direção política apoia o fornecimento de energia verde, a coordenação de múltiplas fontes e a interação fonte-carga nos hubs computacionais. O programa de usina virtual de energia de Xangai incluiu data centers como recursos ajustáveis, com 24 data centers conectados e 183,5 MW de carga ajustável declarada até o final de 2025. Esses desenvolvimentos apoiam produtos que coordenam dados computacionais e de energia enquanto atendem às necessidades locais de despacho e relatório.
Índia
A Índia deve expandir a um CAGR de 18,05% até 2032, com 1.789 MW de capacidade de data center em operação e 3.860 MW em construção ou planejados no primeiro semestre de 2026, enquanto o investimento anunciado superou 180 bilhões de USD até setembro de 2026. O Ministério de Energia revisou sua estimativa de carga de data centers para 26,3 GW até 2031-32, com 17 GW de solicitações de conectividade apresentadas às Concessionárias Estaduais de Transmissão, de acordo com o material de origem fornecido. A Índia ainda não possui regras estaduais consistentes para resposta à demanda de data centers ou tarifas verdes, criando uma abertura para fornecedores que possam demonstrar a reguladores e operadores modelos operacionais práticos e mensuráveis. O tamanho do mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico na Índia dependerá de se as regras de conexão, medição e tarifas se desenvolverem junto com a nova capacidade.
Japão, Austrália, Singapura, Coreia do Sul e o Restante da Ásia-Pacífico
O prazo de conexão em Tóquio, no Japão, chegou a 10 anos, e sua Lei de Conservação de Energia emendada exige relatório anual sobre a eficácia no uso de energia em relação a um benchmark de 1,4. A Austrália está considerando requisitos para instalações acima de 30 MW permanecerem conectadas durante perturbações na rede, enquanto a Chamada para Aplicação 2 de Data Centers de Singapura alocou 200 MW a operadores que obtêm pelo menos 50% de sua eletricidade de fontes verdes e participam do despacho de usinas virtuais de energia. O plano de longo prazo da Coreia do Sul tinha como meta uma redução de 16,3 GW na demanda de pico e 110,6 TWh em economias de eletricidade por meio de programas de resposta à demanda, de acordo com o material de origem fornecido. As regras provisórias de 2025 da Tailândia para acordos diretos de compra de energias renováveis e o requisito de utilização de eletricidade de 85% da Malásia mostram que o Sudeste Asiático também está desenvolvendo condições do lado da demanda, enquanto a capacidade solar da ASEAN atingiu quase 38 GW em 2025.[2] O mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico deve acomodar esse ambiente regulatório variado por meio de interfaces tarifárias configuráveis, registros de atributos de energia e controles de relatório flexíveis.
Cenário Competitivo
Concentração do Mercado
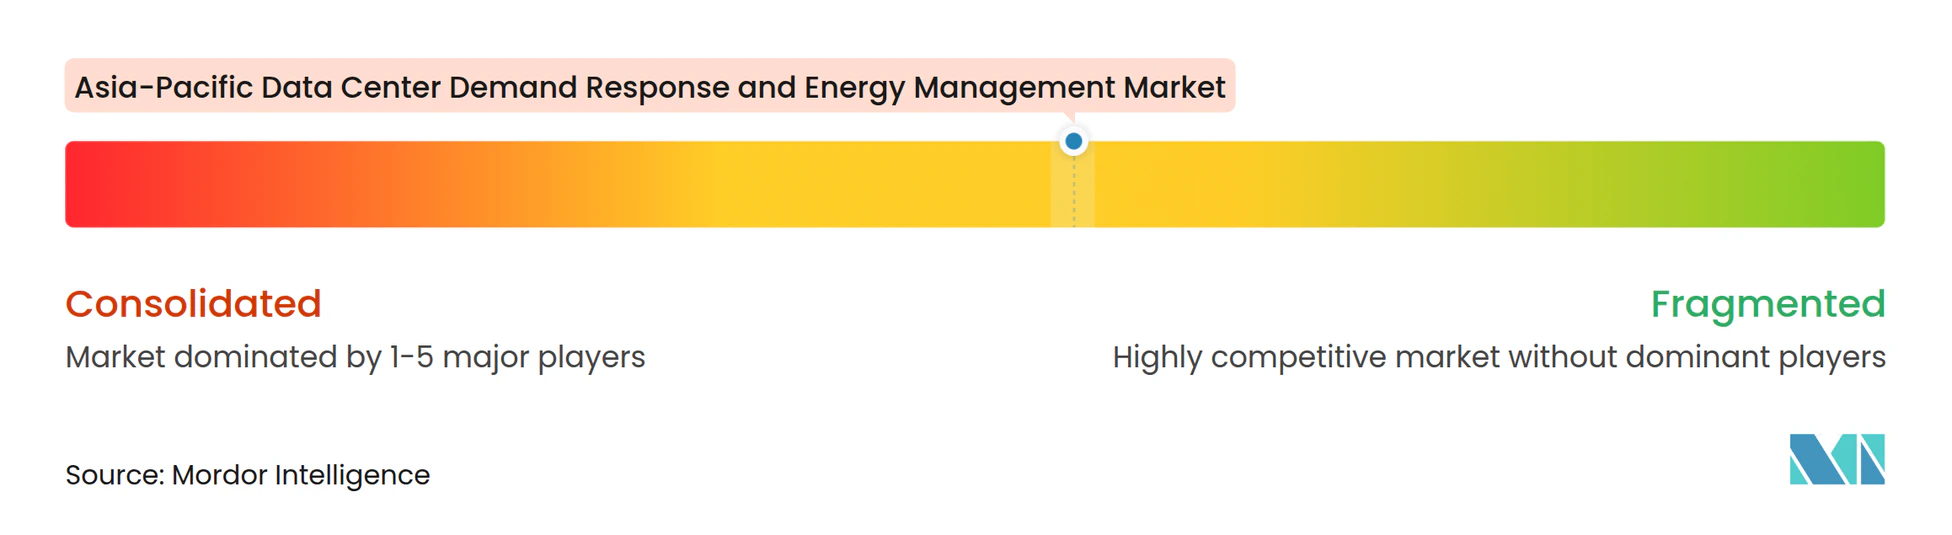
O mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico tem concentração moderada na camada de plataforma e integração. Schneider Electric, Siemens, ABB, Hitachi Energy e Honeywell oferecem portfólios amplos que combinam gestão de energia, automação, controles prediais e software de energia, enquanto agregadores especializados e fornecedores focados em inteligência artificial atendem a necessidades técnicas ou regulatórias locais mais específicas. A Schneider Electric adquiriu uma participação controladora na Motivair em fevereiro de 2025 e apresentou seu portfólio completo de resfriamento líquido em setembro de 2025.[3] A iniciativa aproximou o hardware de resfriamento e o software EcoStruxure para ambientes de computação de alto desempenho. Ela mostra como os fornecedores estabelecidos estão combinando capacidades térmicas, de energia e de software para gerenciar o uso de energia das instalações e os requisitos de resfriamento relacionados à inteligência artificial.
A Eaton e a Siemens Energy anunciaram uma parceria em junho de 2025 para fornecer sistemas de energia modulares, geração no local e um módulo opcional de conexão à rede de ar limpo para data centers. As empresas declararam que a oferta poderia reduzir o tempo até a energização em até 2 anos nos principais mercados. Essa abordagem aborda os atrasos de conexão à rede que podem retardar a nova capacidade no mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico. A Honeywell e a LS ELECTRIC também formaram uma parceria global em outubro de 2025 para desenvolver sistemas de monitoramento de energia e armazenamento de energia em baterias para data centers. Esses movimentos aumentam a pressão sobre os especialistas em resposta à demanda que não oferecem integração mais ampla de instalações.
Áreas abertas permanecem em módulos leves para sites de colocation médios e pequenos, plataformas de agregação regional e sistemas que conectam registros horários de energias renováveis com desempenho de resposta à demanda. O trabalho da State Grid Shanghai com a China Telecom demonstrou uma transferência de tarefa de Shanghai Lingang para Hubei Shiyan em 3 minutos, destacando o potencial do trabalho computacional para servir como um recurso flexível de rede. A cibersegurança também está se tornando um diferenciador porque o despacho de rede cria uma ligação mais estreita entre a tecnologia operacional e os sistemas externos. Os produtos que se alinham com a IEC 62443 e separam os controles críticos das interfaces externas estarão melhor posicionados à medida que o escrutínio de conformidade aumenta.
Líderes do Setor de Resposta à Demanda e Gestão de Energia de Data Centers da Ásia-Pacífico
-
Siemens AG
-
Schneider Electric SE
-
Honeywell International Inc.
-
Eaton Corporation plc
-
ABB Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resposta à Demanda e Gestão de Energia de Data Centers da Ásia-Pacífico Empresas cobertas neste relatório
- Schneider Electric SE
- Siemens AG
- Hitachi Energy Ltd.
- ABB Ltd.
- AutoGrid Systems, Inc.
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Itron, Inc.
- Landis+Gyr Group AG
- Yokogawa Electric Corporation
- Honeywell International Inc.
- Johnson Controls International plc
- Vertiv Holdings Co
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
- Modius, Inc.
- EkkoSense Ltd.
- GridPoint, Inc.
- Encycle Corporation
- Voltus, Inc.
Desenvolvimentos industriais recentes em Mercado de Resposta à Demanda e Gestão de Energia de Data Centers da Ásia-Pacífico
- Outubro de 2026: A Wood Mackenzie confirmou que a Ásia-Pacífico tem mais de 32 GW de capacidade de data center planejada, com o Plano Integrado do Sistema 2026 da AEMO da Austrália projetando aproximadamente 300 bilhões de USD em novos investimentos em transmissão, onde os custos crescentes de linhas de 25% a 55% estão reforçando os incentivos dos operadores para investir em resposta à demanda como alternativa ao reforço da rede liderado puramente pela transmissão.
- Setembro de 2026: A RMI publicou análise confirmando que os projetos piloto de flexibilidade de data centers no Sudeste Asiático demonstraram reduções de carga de pico superiores a 30% sem perda significativa de tempo de atividade, e que o Google havia contratado um total acumulado de 1 GW de capacidade de resposta à demanda em contratos com concessionárias até março de 2026, estabelecendo um benchmark para compromissos de suporte à rede de nível de operadores de hiperescala na Ásia-Pacífico.
- Junho de 2026: A Administração Nacional de Energia da China publicou análise de política confirmando que a estrutura de "sinergia entre poder computacional e eletricidade" foi elevada à política nacional de nova infraestrutura no Relatório de Trabalho do Governo de 2026 e no 15º Plano Quinquenal, formalizando requisitos para deslocamento espaçotemporal de carga de trabalho e participação em usinas virtuais de energia em data centers nos nós centrais da rede nacional.
- Fevereiro de 2026: A Deloitte publicou o relatório Impulsionando o Boom de Data Centers da Ásia-Pacífico, projetando que o consumo de eletricidade de data centers regionais superará 1.000 TWh em meados da década de 2030 e recomendando que os operadores construam capacidades de armazenamento em baterias e flexibilidade de demanda desde o início como pré-requisito para obter aprovações de conexão à rede em toda a região.
Escopo do Relatório do Mercado de Resposta à Demanda e Gestão de Energia de Data Centers da Ásia-Pacífico
O Mercado de Resposta à Demanda e Gestão de Energia de Data Centers da Ásia-Pacífico compreende soluções e serviços projetados para otimizar o consumo de energia, automatizar a participação em resposta à demanda e melhorar a eficiência energética em data centers na China, Japão, Índia, Austrália, Singapura, Coreia do Sul e no restante da Ásia-Pacífico. O mercado é impulsionado pela rápida expansão de data centers de hiperescala e prontos para inteligência artificial, pelo aumento da demanda de eletricidade, pela adoção de energias renováveis e pela necessidade de sistemas inteligentes de gestão de energia que permitam a otimização de carga de pico, a participação na rede, a resiliência operacional e melhorias de sustentabilidade.
O Relatório do Mercado de Resposta à Demanda e Gestão de Energia de Data Centers da Ásia-Pacífico é Segmentado por Componente de Solução (Hardware, Software e Serviços), Tipo de Solução de Software (Plataformas de Gestão de Resposta à Demanda, Software de Gestão de Energia, Software de Monitoramento e Análise de Energia e Software de Previsão e Otimização de Energia), Tipo de Programa de Resposta à Demanda (Programas Baseados em Preços e Programas Baseados em Incentivos), Nível de Automação (Soluções Manuais e Não Automatizadas e Soluções Automatizadas e Avançadas de Resposta à Demanda), Aplicação Principal (Gerenciamento de Carga de Pico, Redução de Carga de Emergência, Participação no Mercado de Capacidade, Serviços Auxiliares, Otimização de Custos de Energia e Integração de Energias Renováveis), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial e Borda) e Geografia (China, Japão, Índia, Austrália, Singapura, Coreia do Sul e Restante da Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Plataformas de Gestão de Resposta à Demanda |
| Software de Gestão de Energia |
| Software de Monitoramento e Análise de Energia |
| Software de Previsão e Otimização de Energia |
| Programas Baseados em Preços |
| Programas Baseados em Incentivos |
| Soluções Manuais e Não Automatizadas |
| Soluções Automatizadas e Avançadas de Resposta à Demanda |
| Gerenciamento de Carga de Pico |
| Redução de Carga de Emergência |
| Participação no Mercado de Capacidade |
| Serviços Auxiliares |
| Otimização de Custos de Energia |
| Integração de Energias Renováveis |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e Borda |
| China |
| Japão |
| Índia |
| Austrália |
| Singapura |
| Coreia do Sul |
| Restante da Ásia-Pacífico |
| Por Componente de Solução | Hardware |
| Software | |
| Serviços | |
| Por Tipo de Solução de Software | Plataformas de Gestão de Resposta à Demanda |
| Software de Gestão de Energia | |
| Software de Monitoramento e Análise de Energia | |
| Software de Previsão e Otimização de Energia | |
| Por Tipo de Programa de Resposta à Demanda | Programas Baseados em Preços |
| Programas Baseados em Incentivos | |
| Por Nível de Automação | Soluções Manuais e Não Automatizadas |
| Soluções Automatizadas e Avançadas de Resposta à Demanda | |
| Por Aplicação Principal | Gerenciamento de Carga de Pico |
| Redução de Carga de Emergência | |
| Participação no Mercado de Capacidade | |
| Serviços Auxiliares | |
| Otimização de Custos de Energia | |
| Integração de Energias Renováveis | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e Borda | |
| Por Geografia | China |
| Japão | |
| Índia | |
| Austrália | |
| Singapura | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de resposta à demanda e gestão de energia de data centers da Ásia-Pacífico?
O mercado é avaliado em 2,37 bilhões de USD em 2026 e tem previsão de atingir 6,13 bilhões de USD até 2032, a um CAGR de 17,29% no período de 2027 a 2032.
O que está impulsionando a adoção de sistemas de resposta à demanda de data centers na Ásia-Pacífico?
A densidade de energia relacionada à inteligência artificial, o acesso restrito à rede, a integração de energias renováveis e os programas formais de usinas virtuais de energia estão aumentando a necessidade de carga de instalações controlável e mensurável.
Qual componente de solução lidera o setor?
O software lidera com 66,15% de participação na receita em 2026 porque conecta dados de instalações, controles, relatórios e fluxos de trabalho voltados para concessionárias.
Qual tipo de programa de resposta à demanda tem as perspectivas mais sólidas?
Os programas baseados em incentivos detiveram 68,29% de participação na receita em 2026 e devem expandir a um CAGR de 19,85% até 2032.
Qual país lidera a adoção regional de resposta à demanda e gestão de energia?
A China liderou com 32,44% de participação na receita em 2026, apoiada por políticas de sinergia entre poder computacional e eletricidade e pelo desenvolvimento de usinas virtuais de energia.
Por que a automação é importante para a gestão de eletricidade de data centers?
Os sistemas automatizados e avançados devem expandir a um CAGR de 20,14% até 2032 porque podem responder mais rapidamente do que os processos manuais e suportar os requisitos de despacho da rede.