
Tamaño y Participación del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 2.37 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.76 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.13 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.29 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de Asia-Pacífico por Mordor Intelligence
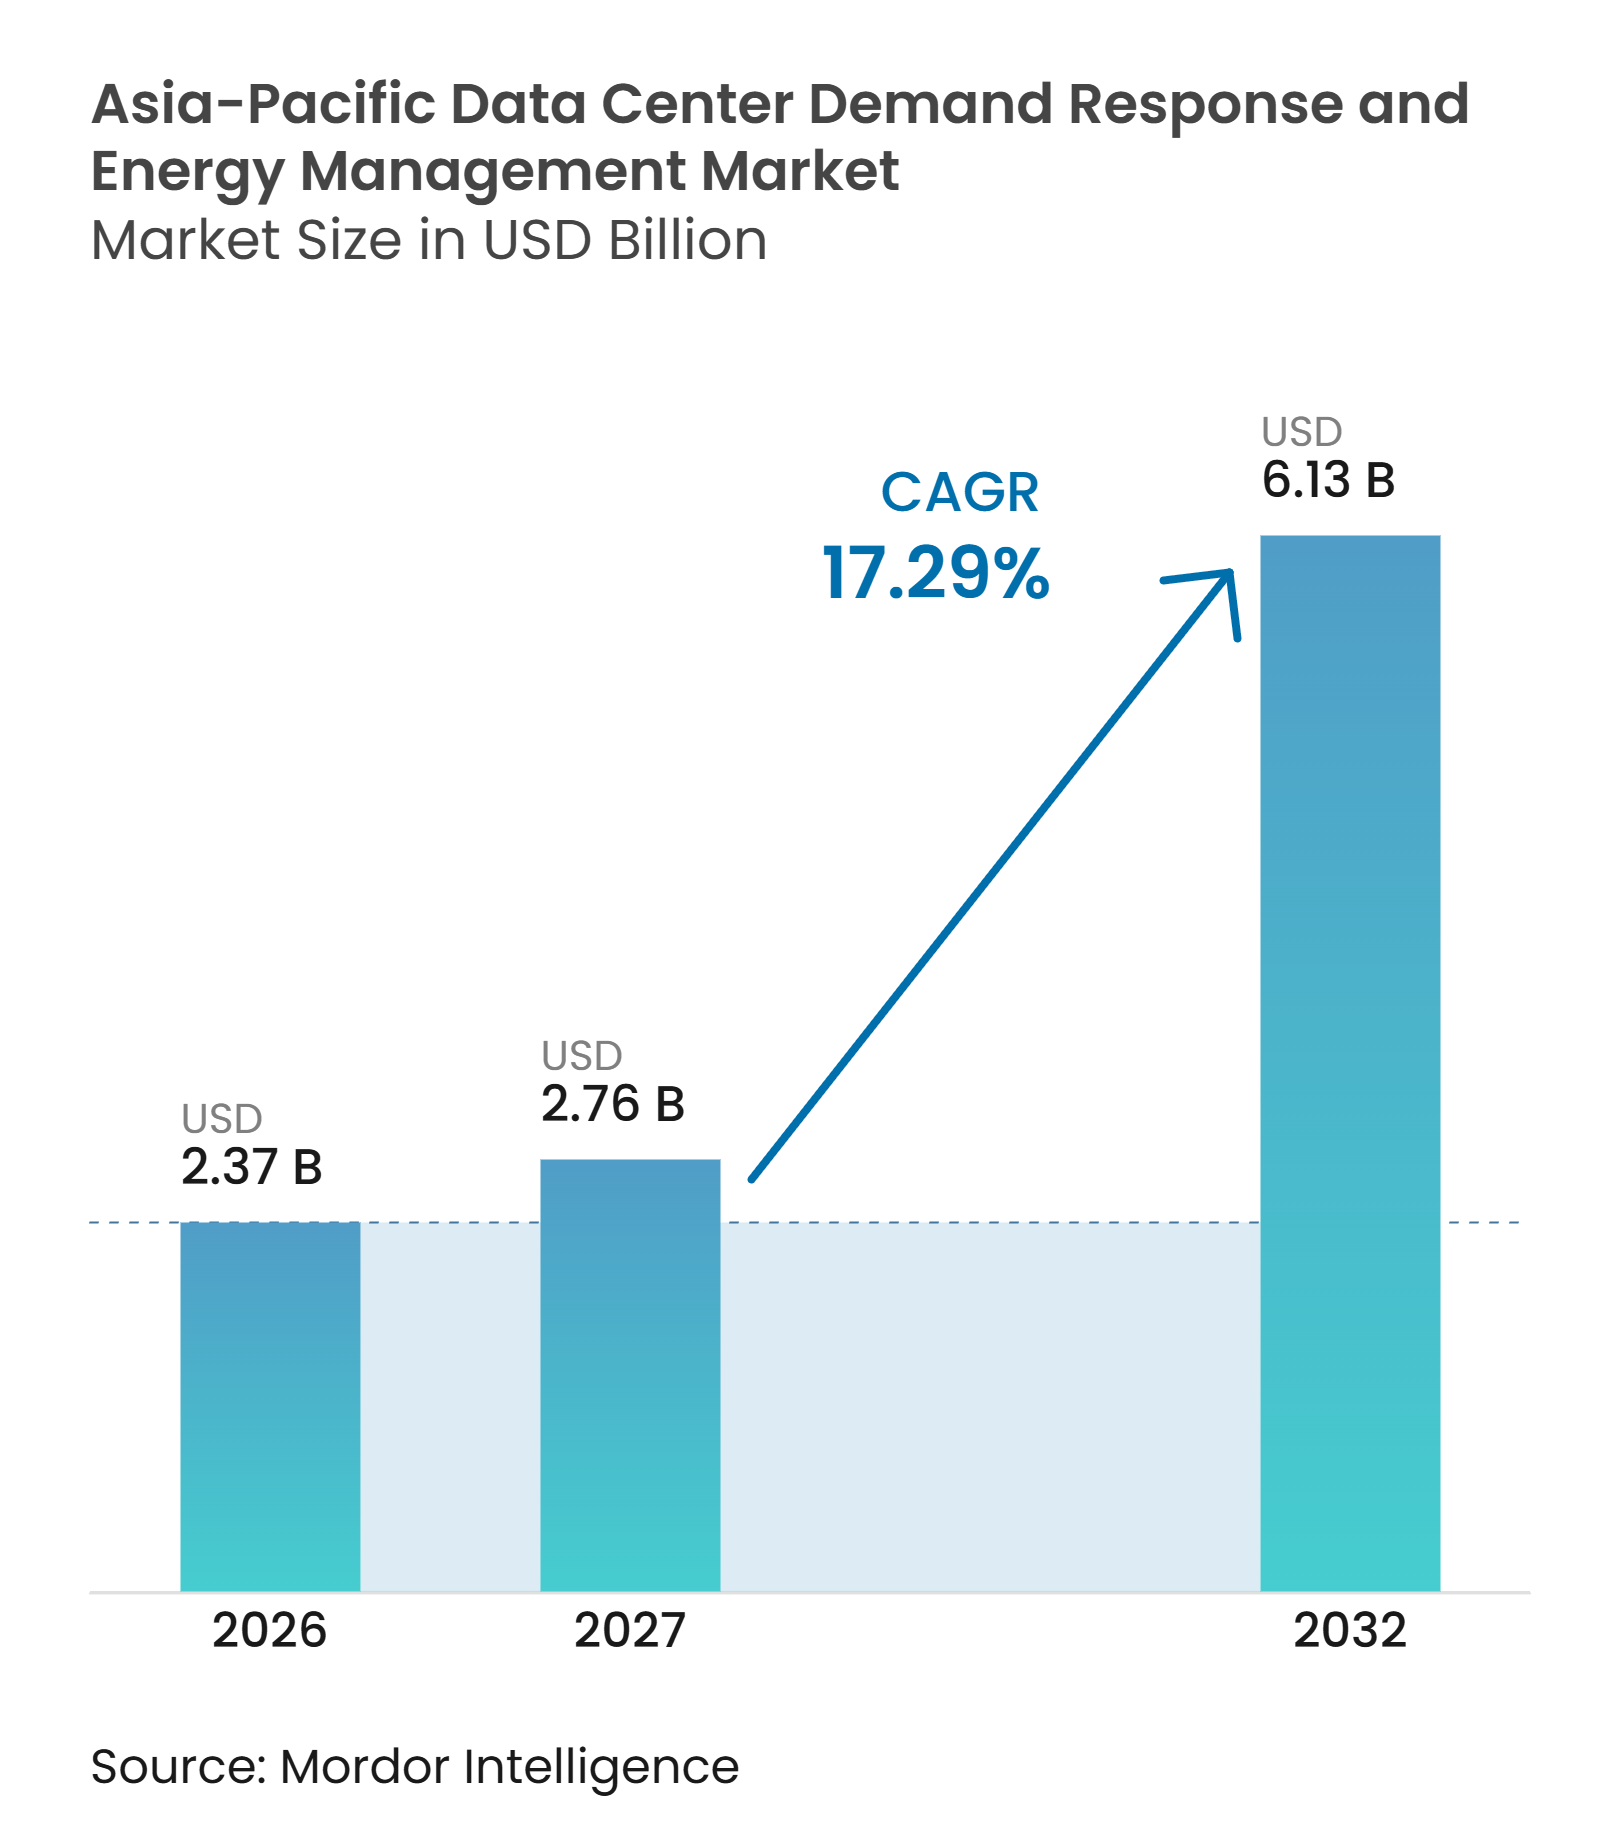
Se espera que el tamaño del mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico crezca de 2,37 mil millones de USD en 2026 a 2,76 mil millones de USD en 2027, y se prevé que alcance los 6,13 mil millones de USD para 2032, con un CAGR del 17,29% durante 2027-2032. El mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico está siendo moldeado por la brecha entre las cargas de cómputo que aumentan rápidamente y el tiempo necesario para expandir la infraestructura de transmisión y distribución. Las cargas de trabajo de inteligencia artificial están aumentando la densidad de potencia de las instalaciones y hacen que los cambios cortos y sincronizados en la demanda de electricidad sean más difíciles de gestionar mediante contratos convencionales con las empresas de servicios públicos. Los operadores de red están, por tanto, otorgando mayor valor a las instalaciones que pueden reducir, desplazar o programar cargas flexibles sin afectar el trabajo de cómputo prioritario. Los proveedores de plataformas están respondiendo vinculando el monitoreo de energía, la previsión, el control de baterías, la adquisición de energías renovables y el despacho de servicios públicos en una única capa operativa. El mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico también enfrenta reglas dispares entre países, lo que exige que los proveedores mapeen los acuerdos tarifarios, las reglas de despacho, los métodos de reporte, las salvaguardas de ciberseguridad y las interfaces de datos de servicios públicos para cada jurisdicción sin comprometer los estándares de continuidad de los centros de datos, lo que eleva los costos de integración y ralentiza el despliegue de plataformas regionales comunes en grandes y distribuidas carteras de instalaciones.
Conclusiones Clave del Informe
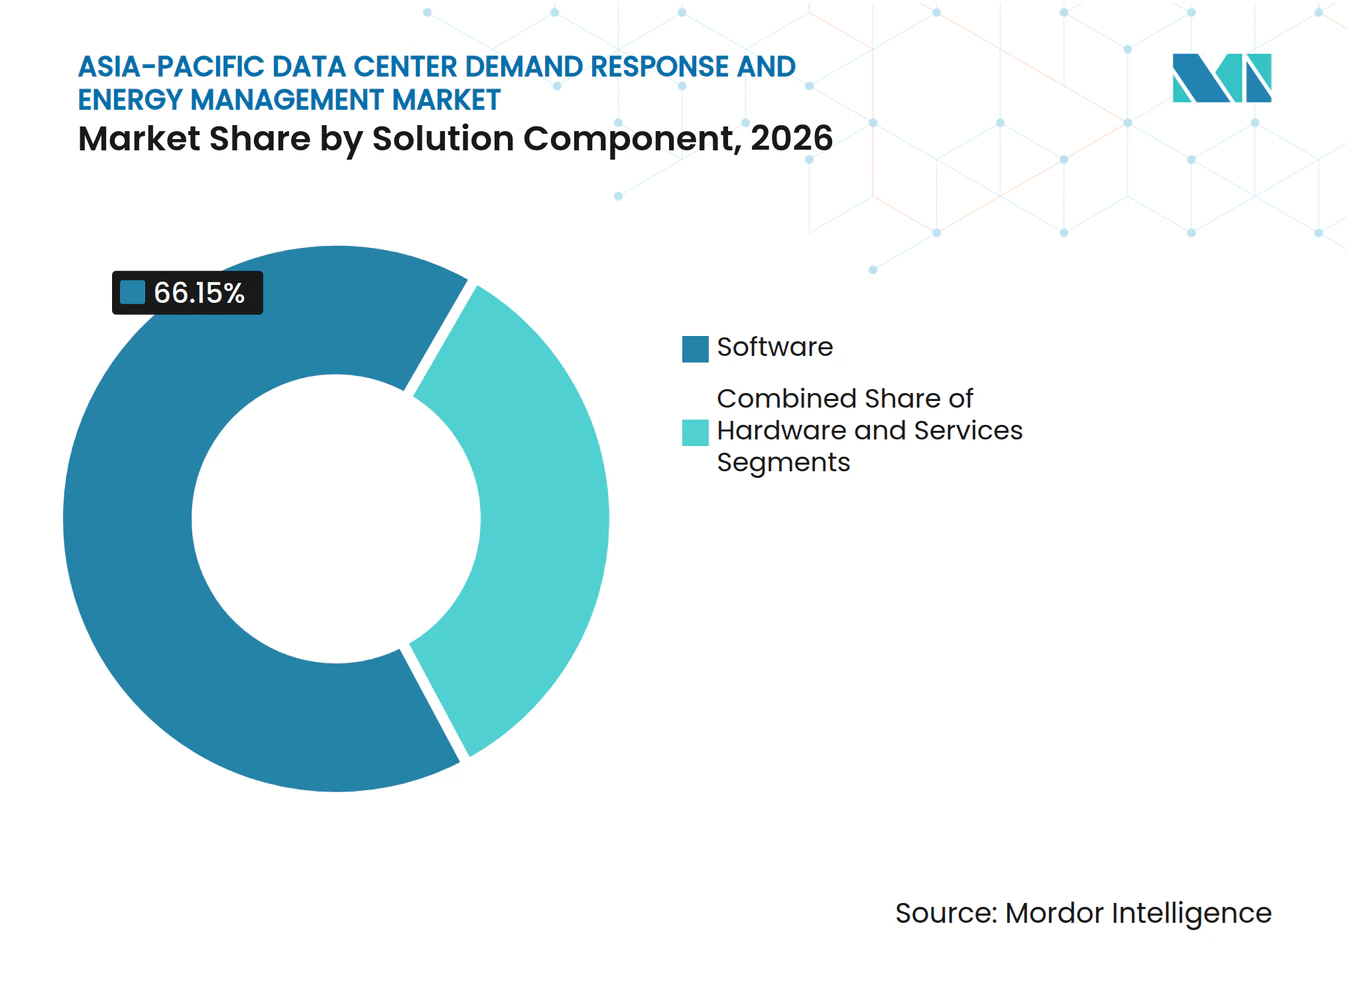
- Por componente de solución, el software representó el 66,15% de la participación del mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico en 2026, mientras que se proyecta que los servicios se expandirán a un CAGR del 19,24% hasta 2032.
- Por tipo de solución de software, el software de gestión de energía representó el 58,22% de la participación en los ingresos del mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico en 2026, mientras que se proyecta que el software de previsión y optimización de energía se expandirá a un CAGR del 18,61% hasta 2032.
- Por tipo de programa de respuesta a la demanda, los programas basados en incentivos representaron el 68,29% de la participación en los ingresos del mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico en 2026 y se proyecta que se expandirán a un CAGR del 19,85% hasta 2032.
- Por nivel de automatización, las soluciones manuales y no automatizadas representaron el 70,11% de la participación en los ingresos del mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico en 2026, mientras que se proyecta que las soluciones automatizadas y avanzadas de respuesta a la demanda se expandirán a un CAGR del 20,14% hasta 2032.
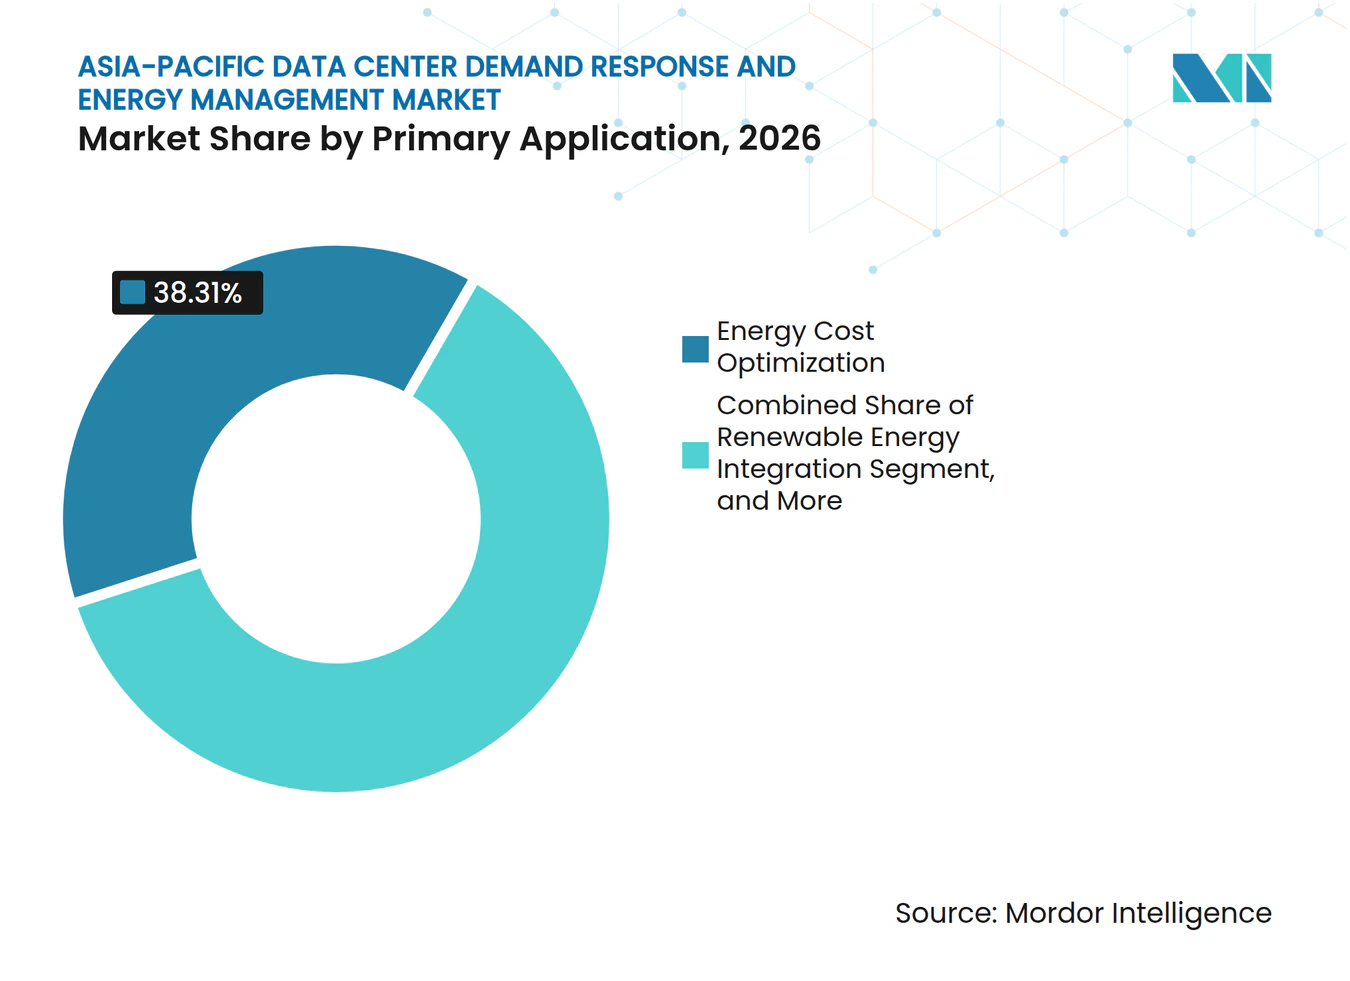
- Por aplicación principal, la optimización de costos de energía representó el 38,31% de la participación en los ingresos del mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico en 2026, mientras que se proyecta que la integración de energías renovables se expandirá a un CAGR del 18,33% hasta 2032.
- Por tamaño de centro de datos, las instalaciones de hiperescala representaron el 56,17% de la participación en los ingresos del mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico en 2026 y se proyecta que se expandirán a un CAGR del 18,90% hasta 2032.
- Por tipo de centro de datos, las instalaciones de colocación representaron el 67,14% de la participación en los ingresos del mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandirán a un CAGR del 19,57% hasta 2032.
- Por geografía, China representó el 32,44% de la participación en los ingresos del mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico en 2026, mientras que se proyecta que India se expandirá a un CAGR del 18,05% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la Carga en Centros de Datos de IA y Aumento de la Densidad de Potencia | +5.5% | Asia-Pacífico, concentrado en China, Singapur, Japón, Australia e India | Corto plazo (≤ 2 años) |
| Congestión de la Red Eléctrica y Adquisición de Carga Flexible | +3.5% | Asia-Pacífico, agudo en Singapur, Japón, Australia y Corea del Sur | Corto plazo (≤ 2 años) |
| Expansión de la Respuesta Automatizada a la Demanda y las Plantas de Energía Virtuales | +3.0% | China, Japón y Australia, con extensión a India y Corea del Sur | Mediano plazo (2-4 años) |
| Integración de Energías Renovables y Flexibilidad Respaldada por Baterías | +2.5% | China, India, Australia, Corea del Sur y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Compromisos de Sostenibilidad de los Centros de Datos y Reporte de Atributos de Energía | +1.8% | Operadores de hiperescala en Asia-Pacífico, con presión regulatoria en Singapur y Japón | Mediano plazo (2-4 años) |
| Desarrollo de Centros de Datos con Restricciones de Potencia | +1.5% | Singapur, Japón, India y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Carga en Centros de Datos de IA y Aumento de la Densidad de Potencia
Las cargas de trabajo de inteligencia artificial están cambiando el perfil eléctrico de las grandes instalaciones en el mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico. Los clústeres de GPU pueden generar cambios bruscos y correlacionados en la demanda que los controles de instalaciones más antiguos no fueron diseñados para gestionar. Estos cambios aumentan el valor de los sistemas que prevén la carga y desplazan el trabajo no crítico en el tiempo o la ubicación. La investigación sobre la programación de plantas de energía virtuales confirma que la flexibilidad coordinada de los centros de datos puede reducir costos al tiempo que permite un mayor uso de energías renovables. El mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico se está orientando, por tanto, hacia controles que puedan responder a la velocidad de las operaciones de cómputo. Los operadores de instalaciones aún necesitan mantener los niveles de servicio para las cargas de trabajo prioritarias, lo que hace que la clasificación de cargas de trabajo y las salvaguardas operativas sean fundamentales para el despliegue.
Congestión de la Red Eléctrica y Adquisición de Carga Flexible
El acceso a la red se ha convertido en un límite práctico para el desarrollo de nuevos centros de datos en varios mercados de Asia-Pacífico. Los operadores pueden mejorar su caso de conexión demostrando que la carga puede reducirse o recuperarse de manera controlada durante eventos en la red. Singapur ha vinculado la asignación de nueva capacidad a la obtención de electricidad verde y a la participación en plantas de energía virtuales, lo que vincula el acceso comercial con la flexibilidad operativa. El mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico se beneficia cuando tales requisitos hacen que los controles de energía sean parte del proceso de conexión, en lugar de un proyecto de eficiencia opcional. Japón enfrenta una versión diferente del mismo problema porque los largos plazos de conexión hacen que la operación flexible sea más valiosa. El reporte anual de efectividad en el uso de energía bajo la Ley de Conservación de Energía de Japón también refuerza el argumento a favor de sistemas que brinden a los operadores datos de consumo confiables y controles auditables.
Expansión de la Respuesta Automatizada a la Demanda y las Plantas de Energía Virtuales
Las plantas de energía virtuales permiten a los centros de datos ofrecer capacidad flexible verificada a un operador de red o agregador. El Plan de Implementación de Construcción de Plantas de Energía Virtuales del Lado del Usuario de Shanghái identifica a los centros de datos como una categoría de recurso central y tiene como objetivo 1,6 millones de kW de capacidad ajustable para 2026 y 2,2 millones de kW para 2027. A finales de 2025, 24 centros de datos se habían conectado a la plataforma de Shanghái y declarado 183,5 MW de carga ajustable. El plan crea una razón directa para que el mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico apoye la medición, verificación y coordinación del despacho. Un estudio del IEEE también mostró cómo los grandes centros de datos de Shanghái pueden usar la conmutación de generadores de respaldo en la participación en plantas de energía virtuales. La transferencia de cargas de trabajo ofrece otra opción al permitir que determinadas tareas de cómputo se desplacen entre regiones en lugar de reducirse en un único sitio.
Integración de Energías Renovables y Flexibilidad Respaldada por Baterías
La adquisición de energías renovables está haciendo que la flexibilidad energética sea más importante para los operadores de centros de datos. Cuando la producción eólica o solar varía, los sistemas de baterías y las cargas ajustables pueden ayudar a alinear el uso de electricidad con el suministro disponible. Una simulación japonesa encontró que combinar la planificación de ubicación con el desplazamiento espaciotemporal de cargas de trabajo redujo los costos del sistema en un 16,9% y el exceso de suministro de energía en un 32%. El hallazgo respalda el uso de controles con conciencia de ubicación en el mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico, especialmente donde las redes tienen grandes participaciones de energías renovables o interconexión limitada. Las plataformas de gestión de energía pueden integrar previsiones, programas de almacenamiento y colas de trabajo para reducir la dependencia de la generación de combustibles fósiles durante los períodos pico. El valor de este enfoque es mayor cuando puede ofrecer un rendimiento verificable sin interrumpir las cargas de trabajo que requieren capacidad de cómputo inmediata.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de Ciberseguridad e Integración de Tecnología Operativa | -1.8% | Asia-Pacífico, agudo en China, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Tarifas Fragmentadas y Reglas Dispares del Mercado de Respuesta a la Demanda | -1.5% | Asia-Pacífico, más pronunciado en el Sudeste Asiático | Mediano plazo (2-4 años) |
| Restricciones de Disponibilidad y Confiabilidad en Activos de Respaldo Flexibles | -0.8% | India y el Sudeste Asiático, moderado en Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Tolerancia Limitada a la Reducción de Cómputo en Cargas de Trabajo de Misión Crítica | -0.6% | Asia-Pacífico, agudo en servicios financieros y centros de datos de inferencia en tiempo real | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de Ciberseguridad e Integración de Tecnología Operativa
La respuesta a la demanda requiere una conexión más estrecha entre los sistemas de tecnología de la información y los sistemas de control de instalaciones. Esa conexión puede exponer la gestión de edificios, la medición y los controles de energía a señales externas y a un mayor riesgo cibernético. Un informe técnico del Departamento de Energía de los Estados Unidos identificó la arquitectura de interconexión, la gobernanza fragmentada de TI y OT, la estabilidad de la carga, la regulación y las cadenas de suministro como preocupaciones transversales para los operadores de centros de datos.[1] El mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico debe abordar estos riesgos mediante una separación clara de redes, autenticación, monitoreo y procedimientos de respuesta a incidentes. IEC 62443 es una referencia reconocida para asegurar los sistemas de automatización y control industrial, aunque su implementación sigue siendo desigual en las instalaciones más antiguas. Los operadores favorecerán a los proveedores que puedan demostrar cómo se protegen las interfaces de red sin debilitar la visibilidad operativa ni retrasar una respuesta requerida.
Tarifas Fragmentadas y Reglas Dispares del Mercado de Respuesta a la Demanda
Las diferentes tarifas, reglas de medición y condiciones de los programas encarecen el despliegue regional. El plan a largo plazo de Corea del Sur utiliza objetivos de reducción de la demanda, mientras que China depende más de los incentivos de las plantas de energía virtuales y Australia se ha centrado en las obligaciones de apoyo a la red. Los sistemas del Sudeste Asiático también se encuentran en diferentes etapas de integración de energías renovables y desarrollo de la respuesta a la demanda. La Agencia Internacional de Energía informó que la capacidad solar en los estados miembros de la ASEAN alcanzó casi 38 GW en 2025, pero la preparación de las políticas y los sistemas sigue siendo desigual. Esta fragmentación limita la capacidad del mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico para utilizar una única configuración de software en todos los países. Los proveedores necesitan interfaces tarifarias locales, flujos de trabajo de reporte y protocolos de participación en programas, lo que puede desviar recursos de producto hacia otras mejoras.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente de Solución:
El Software Concentra el Valor Central de la PlataformaEl software representó el 66,15% de los ingresos en 2026, convirtiéndose en el componente de solución líder en el mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico. Los operadores necesitan software para combinar información de las instalaciones proveniente de sistemas de edificios, medidores de servicios públicos, equipos de refrigeración y unidades de distribución de energía. La capa operativa resultante soporta el monitoreo, el control, el reporte y los flujos de trabajo orientados a los servicios públicos desde una interfaz común. Esta posición refleja una preferencia por sistemas que coordinan activos en lugar de actualizaciones de hardware aisladas. El hardware sigue siendo esencial porque los sensores, pasarelas, medidores inteligentes, interfaces de almacenamiento y controladores proporcionan los datos y la conexión física necesarios para la acción automatizada.
Se proyecta que los servicios se expandirán a un CAGR del 19,24% hasta 2032, lo que refleja la necesidad de despliegue, inscripción en programas, verificación del rendimiento y soporte operativo continuo. Se espera que el tamaño del mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico para los servicios se beneficie cuando los operadores gestionen sitios bajo diferentes reglas de servicios públicos y protocolos técnicos. Muchos operadores no cuentan con equipos capaces de gestionar continuamente eventos de despacho, envíos de medición y comunicaciones de mercado. Los proveedores de servicios gestionados pueden cubrir esta brecha al tiempo que ayudan a los clientes a alinear sus operaciones con los requisitos de cumplimiento locales. A medida que los programas evolucionan de la reducción ocasional hacia la programación continua de almacenamiento, suministro renovable y carga flexible, el soporte de servicios se vuelve más importante.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Solución de Software:
El Software de Gestión de Energía Proporciona la Base OperativaEl software de gestión de energía representó el 58,22% del segmento de tipo de solución de software en 2026. Es el sistema central para monitorear el consumo, controlar los equipos y producir informes internos o regulatorios. Los operadores lo utilizan para integrar datos de sistemas de refrigeración, unidades de distribución de energía y medidores de servicios públicos. Estas capacidades son necesarias antes de que una instalación pueda participar de manera confiable en un programa de red o optimizar sus compras de electricidad. Los requisitos de reporte de Japón y el marco de centros de datos verdes de China aumentan aún más la necesidad de registros de consumo consistentes y medidas de rendimiento.
Se proyecta que el software de previsión y optimización de energía se expandirá a un CAGR del 18,61% hasta 2032. Su función es anticipar la demanda de cómputo, los períodos tarifarios, la disponibilidad de energías renovables y los posibles eventos de respuesta a la demanda. Esto permite a los operadores decidir qué cargas pueden moverse en el tiempo, qué trabajo puede desplazarse en ubicación y qué cargas deben permanecer ininterrumpidas. Un estudio científico sobre la respuesta a la demanda de centros de datos en plantas de energía virtuales encontró que la programación basada en inteligencia artificial puede aumentar el uso de energías renovables y reducir los costos relacionados con el carbono. Es probable que el mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico otorgue mayor valor a los sistemas de previsión a medida que los clústeres de IA hagan que la demanda de electricidad sea más variable y menos tolerante a la planificación manual.
Por Tipo de Programa de Respuesta a la Demanda:
Los Programas Basados en Incentivos Lideran la Escala y la ExpansiónLos programas basados en incentivos representaron el 68,29% de los ingresos en 2026 y se proyecta que crecerán a un CAGR del 19,85% hasta 2032. Esta combinación los convierte en el único segmento de programa que lidera tanto la escala actual como la expansión prevista. Las empresas de servicios públicos pueden ofrecer pagos por capacidad o tarifas de despacho cuando un centro de datos proporciona una reducción o flexibilidad medible. Los operadores pueden utilizar esos ingresos para compensar parte de sus costos de energía e infraestructura. Los programas basados en incentivos resultan atractivos porque ofrecen un pago definido por un rendimiento verificado.
Los programas basados en precios representaron el 31,71% restante del segmento en 2026. Estos programas utilizan precios por tiempo de uso o en tiempo real para fomentar cambios voluntarios en el uso de electricidad. Son menos predecibles para los operadores que deben mantener los niveles de servicio y no pueden exponer los programas críticos a las fluctuaciones de precios. Su uso puede expandirse donde el entrenamiento de IA u otro trabajo diferible represente una mayor proporción de la carga del sitio. El plan de Shanghái muestra cómo los objetivos formales de capacidad y los sistemas de despacho pueden proporcionar un marco operativo más claro que las señales de precios por sí solas.
Por Nivel de Automatización:
Las Operaciones Manuales Crean una Ruta de ActualizaciónLas soluciones manuales y no automatizadas representaron el 70,11% de los ingresos en 2026. Esto indica que muchas instalaciones aún dependen de procedimientos dirigidos por personal para responder a eventos de demanda o gestionar los controles de energía. Los procesos humanos pueden funcionar para eventos planificados, pero son más difíciles de utilizar para respuestas en menos de un minuto o ajustes repetidos. La base instalada también refleja la cautela de los operadores que gestionan cargas de trabajo sensibles y equipos de instalaciones complejos. El mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico cuenta con un gran grupo de sitios que pueden avanzar desde la visibilidad básica hacia controles de bucle cerrado.
Se proyecta que las soluciones automatizadas y avanzadas de respuesta a la demanda se expandirán a un CAGR del 20,14% hasta 2032. Su atractivo aumenta cuando un programa de red requiere una acción rápida y confiable, y una respuesta manual no puede cumplir con el tiempo requerido. El trabajo del IEEE sobre la participación de los centros de datos de Shanghái respalda el papel técnico del control automatizado y los activos de respaldo flexibles en un entorno de planta de energía virtual. La automatización también necesita salvaguardas que separen las cargas de trabajo prioritarias de la carga diferible y permitan la intervención del operador. Las instalaciones la adoptarán con mayor facilidad cuando los proveedores demuestren que las acciones de control pueden auditarse, revertirse y asegurarse.
Por Aplicación Principal:
La Optimización de Costos Está Consolidada Mientras Avanza la Integración de Energías RenovablesLa optimización de costos de energía representó el 38,31% de los ingresos en 2026. Los operadores utilizan plataformas de gestión de energía para evitar cargos por demanda pico, gestionar tarifas por tiempo de uso y mejorar la programación de actividades de alta carga. Estos usos proporcionan un argumento financiero directo para que una instalación participe en un programa formal de red. La gestión de carga pico, la reducción de carga de emergencia, la participación en el mercado de capacidad y los servicios auxiliares amplían este argumento a necesidades más amplias de apoyo a la red. El mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico continúa utilizando la gestión de costos como punto de entrada práctico para muchos clientes.
Se proyecta que la integración de energías renovables se expandirá a un CAGR del 18,33% hasta 2032. Vincula los programas de consumo y las operaciones de almacenamiento con la disponibilidad de generación renovable contratada. Esta aplicación es relevante cuando los operadores necesitan alinear más estrechamente el uso de electricidad con el suministro renovable y documentar los atributos de energía. La investigación en Japón encontró que la planificación de ubicación y el desplazamiento de cargas de trabajo pueden reducir los costos del sistema al tiempo que reducen el exceso de suministro en un sistema de centros de datos orientado a las energías renovables. El enfoque hace que la respuesta a la demanda sea parte de la adquisición de electricidad y la gestión del carbono, en lugar de una herramienta de emergencia separada.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Centro de Datos:
Las Instalaciones de Hiperescala Combinan Escala con Presión de CumplimientoLas instalaciones de hiperescala representaron el 56,17% de los ingresos en 2026 y se proyecta que se expandirán a un CAGR del 18,90% hasta 2032. Los grandes sitios pueden distribuir el costo de los controles avanzados entre un consumo de electricidad y una capacidad de cómputo significativos. También es más probable que enfrenten un escrutinio directo cuando su demanda de conexión afecta la planificación local de la red. Los requisitos en Singapur y la dirección de apoyo a la red de la política australiana hacen que la flexibilidad sea una condición operativa relevante para los grandes desarrollos. El mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico tiene, por tanto, una sólida base comercial entre las instalaciones con altas cargas y grandes presupuestos de capital.
Los grandes centros de datos también pueden proporcionar bloques significativos de capacidad flexible sin la escala de adquisición de los operadores de hiperescala. Los sitios medianos y pequeños enfrentan un desafío diferente porque el costo de integración de una plataforma de automatización completa puede ser difícil de justificar con cargas más bajas. Las herramientas entregadas en la nube y los módulos basados en API pueden reducir esta barrera al conectarse a los sistemas de gestión de edificios existentes. Esto crea espacio para proveedores que puedan ofrecer servicios modulares en lugar de ingeniería a medida. El segmento dependerá de productos que reduzcan la complejidad operativa al tiempo que satisfagan los requisitos de medición y control de los servicios públicos.
Por Tipo de Centro de Datos:
La Colocación Tiene la Base Instalada Mientras los Proveedores de Nube Controlan la Carga de TrabajoLas instalaciones de colocación representaron el 67,14% de los ingresos en 2026. Su presencia en los principales mercados metropolitanos les otorga una gran base de activos de energía, refrigeración y respaldo que pueden respaldar programas de energía. El modelo operativo es complejo porque el proveedor gestiona la infraestructura física mientras los inquilinos controlan gran parte de la carga de cómputo. Cualquier plan de respuesta debe definir cómo el operador, el inquilino y el servicio público comparten responsabilidades. Esto hace que las reglas contractuales y las protecciones de servicio claras sean importantes en el mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico.
Se proyecta que los proveedores de servicios en la nube se expandirán a un CAGR del 19,57% hasta 2032. A menudo controlan tanto la infraestructura como la carga de trabajo de cómputo, lo que facilita la conexión de las señales de la red con la programación de trabajos. Las estructuras de contratación de energías renovables pueden ayudar a los operadores de nube y colocación a vincular la adquisición de energía con las operaciones de las instalaciones. Las instalaciones empresariales y de borde pueden ganar relevancia a medida que el 5G y la inferencia local de IA creen una carga más distribuida que pueda gestionarse como una cartera.
Análisis Geográfico
China
China representó el 32,44% de los ingresos en 2026, la mayor participación del mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico entre las geografías cubiertas. La política nacional de sinergia entre potencia de cómputo y electricidad conecta el desarrollo de centros de datos con las necesidades del sistema eléctrico, y la Comisión Nacional de Desarrollo y Reforma, la Administración Nacional de Energía y la Oficina Nacional de Datos han impulsado proyectos piloto en Beijing-Tianjin-Hebei, el Delta del Río Yangtze, Mongolia Interior, Qinghai y Xinjiang. La dirección de la política apoya el suministro de energía verde, la coordinación de múltiples fuentes y la interacción fuente-carga en los centros de cómputo. El programa de plantas de energía virtuales de Shanghái incluyó a los centros de datos como recursos ajustables, con 24 centros de datos conectados y 183,5 MW de carga ajustable declarada a finales de 2025. Estos desarrollos respaldan productos que coordinan datos de cómputo y energía al tiempo que satisfacen las necesidades locales de despacho y reporte.
India
Se proyecta que India se expandirá a un CAGR del 18,05% hasta 2032, con 1.789 MW de capacidad de centros de datos en operación y 3.860 MW en construcción o planificados en el primer semestre de 2026, mientras que la inversión anunciada superó los 180 mil millones de USD para septiembre de 2026. El Ministerio de Energía revisó su estimación de carga de centros de datos a 26,3 GW para 2031-32, con 17 GW de solicitudes de conectividad presentadas ante las Empresas de Transmisión Estatales, según el material fuente proporcionado. India aún no cuenta con reglas estatales consistentes para la respuesta a la demanda de centros de datos o tarifas verdes, lo que crea una oportunidad para los proveedores que puedan demostrar a reguladores y operadores modelos operativos prácticos y medibles. El tamaño del mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico en India dependerá de si las reglas de conexión, la medición y las tarifas se desarrollan junto con la nueva capacidad.
Japón, Australia, Singapur, Corea del Sur y el Resto de Asia-Pacífico
El plazo de conexión en Tokio, Japón, ha alcanzado los 10 años, y su Ley de Conservación de Energía enmendada exige el reporte anual de la efectividad en el uso de energía frente a un índice de referencia de 1,4. Australia está considerando requisitos para que las instalaciones de más de 30 MW permanezcan conectadas durante perturbaciones en la red, mientras que la Segunda Convocatoria de Solicitudes para Centros de Datos de Singapur asignó 200 MW a operadores que obtienen al menos el 50% de su electricidad de fuentes verdes y participan en el despacho de plantas de energía virtuales. El plan a largo plazo de Corea del Sur tenía como objetivo una reducción de 16,3 GW en la demanda pico y 110,6 TWh en ahorros de electricidad a través de programas de respuesta a la demanda, según el material fuente proporcionado. Las reglas preliminares de 2025 de Tailandia para acuerdos directos de compra de energías renovables y el requisito de utilización del 85% de electricidad de Malasia muestran que el Sudeste Asiático también está desarrollando condiciones del lado de la demanda, mientras que la capacidad solar de la ASEAN alcanzó casi 38 GW en 2025.[2] El mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico debe adaptarse a este variado entorno regulatorio mediante interfaces tarifarias configurables, registros de atributos de energía y controles de reporte flexibles.
Panorama Competitivo
Concentración del Mercado
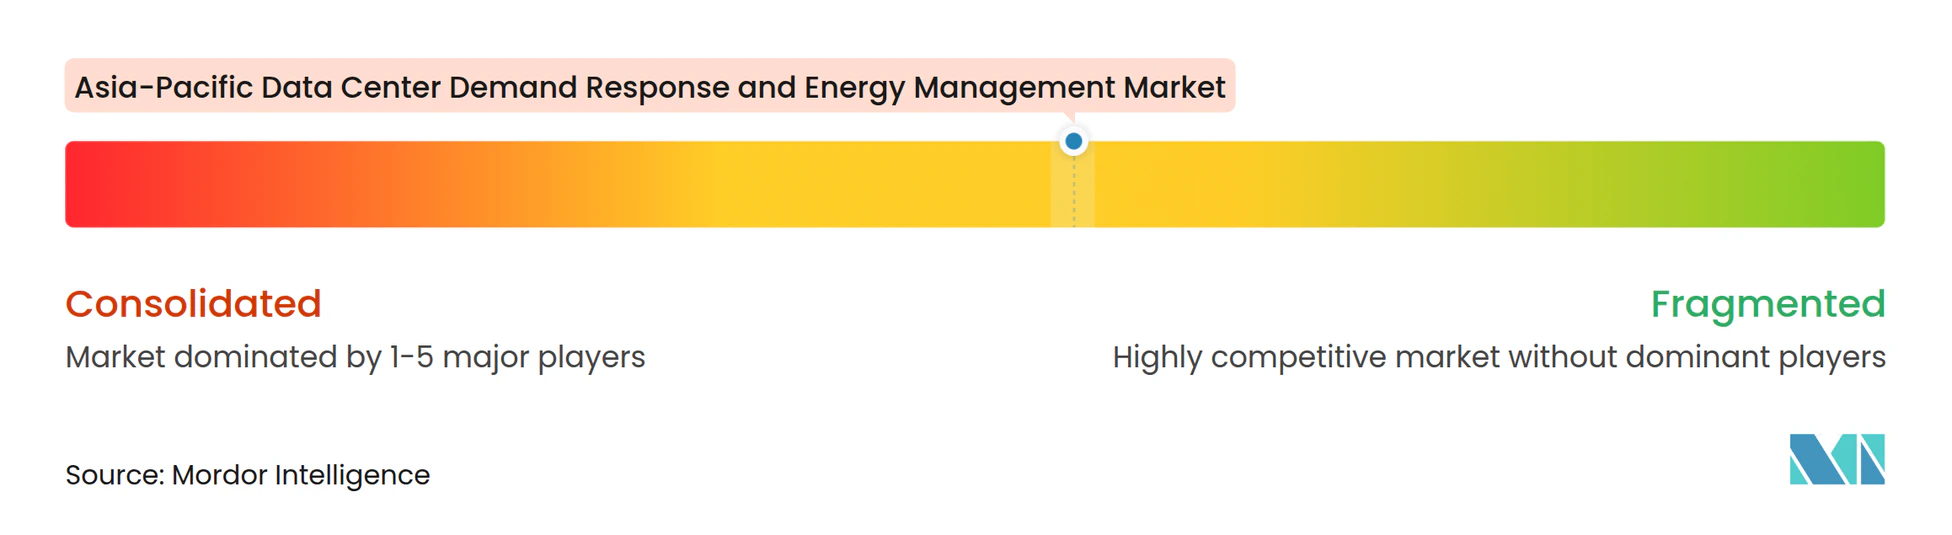
El mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico tiene una concentración moderada en la capa de plataforma e integración. Schneider Electric, Siemens, ABB, Hitachi Energy y Honeywell ofrecen amplias carteras que combinan gestión de energía, automatización, controles de edificios y software de energía, mientras que los agregadores especializados y los proveedores centrados en IA atienden necesidades técnicas o regulatorias locales más específicas. Schneider Electric adquirió una participación de control en Motivair en febrero de 2025 e introdujo su cartera completa de refrigeración líquida en septiembre de 2025.[3] El movimiento acercó el hardware de refrigeración y el software EcoStruxure para entornos de computación de alto rendimiento. Muestra cómo los proveedores establecidos están combinando capacidades térmicas, de energía y de software para gestionar el uso de energía de las instalaciones y los requisitos de refrigeración relacionados con la IA.
Eaton y Siemens Energy anunciaron una asociación en junio de 2025 para proporcionar sistemas de energía modulares, generación en sitio y un módulo opcional de conexión a la red de aire limpio para centros de datos. Las empresas declararon que la oferta podría reducir el tiempo hasta la puesta en marcha en hasta 2 años en los principales mercados. Este enfoque aborda los retrasos en la conexión a la red que pueden demorar la nueva capacidad en el mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico. Honeywell y LS ELECTRIC también formaron una asociación global en octubre de 2025 para desarrollar sistemas de monitoreo de energía y almacenamiento de energía en baterías para centros de datos. Estos movimientos aumentan la presión sobre los especialistas en respuesta a la demanda que no ofrecen una integración más amplia de las instalaciones.
Quedan áreas abiertas en módulos ligeros para sitios de colocación medianos y pequeños, plataformas de agregación regional y sistemas que conectan registros horarios de energía renovable con el rendimiento de la respuesta a la demanda. El trabajo de State Grid Shanghai con China Telecom demostró una transferencia de tareas desde Shanghái Lingang hasta Hubei Shiyan en 3 minutos, destacando el potencial del trabajo de cómputo como recurso flexible de la red. La ciberseguridad también se está convirtiendo en un factor diferenciador porque el despacho de la red crea un vínculo más estrecho entre la tecnología operativa y los sistemas externos. Los productos que se alinean con IEC 62443 y separan los controles críticos de las interfaces externas estarán mejor posicionados a medida que aumente el escrutinio de cumplimiento.
Líderes de la Industria de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de Asia-Pacífico
-
Siemens AG
-
Schneider Electric SE
-
Honeywell International Inc.
-
Eaton Corporation plc
-
ABB Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de Asia-Pacífico Empresas cubiertas en este informe
- Schneider Electric SE
- Siemens AG
- Hitachi Energy Ltd.
- ABB Ltd.
- AutoGrid Systems, Inc.
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Itron, Inc.
- Landis+Gyr Group AG
- Yokogawa Electric Corporation
- Honeywell International Inc.
- Johnson Controls International plc
- Vertiv Holdings Co
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
- Modius, Inc.
- EkkoSense Ltd.
- GridPoint, Inc.
- Encycle Corporation
- Voltus, Inc.
Desarrollos recientes de la industria en Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de Asia-Pacífico
- Octubre de 2026: Wood Mackenzie confirmó que Asia-Pacífico cuenta con más de 32 GW de capacidad de centros de datos planificada, con el Plan Integrado del Sistema 2026 de AEMO de Australia proyectando aproximadamente 300 mil millones de USD en nueva inversión en transmisión, donde el aumento de los costos de línea del 25%-55% está reforzando los incentivos de los operadores para invertir en respuesta a la demanda como alternativa al refuerzo de la red liderado puramente por la transmisión.
- Septiembre de 2026: RMI publicó un análisis que confirma que los proyectos piloto de flexibilidad de centros de datos en el Sudeste Asiático demostraron reducciones de carga pico superiores al 30% sin pérdidas significativas de tiempo de actividad, y que Google había contratado un total acumulado de 1 GW de capacidad de respuesta a la demanda en contratos con servicios públicos a marzo de 2026, estableciendo un punto de referencia para los compromisos de apoyo a la red de nivel de operador de hiperescala en Asia-Pacífico.
- Junio de 2026: La Administración Nacional de Energía de China publicó un análisis de política que confirma que el marco de "sinergia entre potencia de cómputo y electricidad" ha sido elevado a política nacional de nueva infraestructura en el Informe de Trabajo del Gobierno de 2026 y el 15.º Plan Quinquenal, formalizando los requisitos para el desplazamiento espaciotemporal de cargas de trabajo y la participación en plantas de energía virtuales en los centros de datos de los nodos centrales de la red nacional.
- Febrero de 2026: Deloitte publicó el informe Impulsando el Auge de los Centros de Datos de Asia-Pacífico, proyectando que el consumo de electricidad de los centros de datos regionales superará los 1.000 TWh a mediados de la década de 2030 y recomendando que los operadores incorporen desde el inicio capacidades de almacenamiento en baterías y flexibilidad de la demanda como requisito previo para obtener aprobaciones de conexión a la red en toda la región.
Alcance del Informe del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de Asia-Pacífico
El Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de Asia-Pacífico comprende soluciones y servicios diseñados para optimizar el consumo de energía, automatizar la participación en la respuesta a la demanda y mejorar la eficiencia energética en centros de datos de China, Japón, India, Australia, Singapur, Corea del Sur y el resto de Asia-Pacífico. El mercado está impulsado por la rápida expansión de centros de datos de hiperescala y preparados para IA, el aumento de la demanda de electricidad, la adopción de energías renovables y la necesidad de sistemas inteligentes de gestión de energía que permitan la optimización de la carga pico, la participación en la red, la resiliencia operativa y las mejoras en sostenibilidad.
El Informe del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de Asia-Pacífico está segmentado por Componente de Solución (Hardware, Software y Servicios), Tipo de Solución de Software (Plataformas de Gestión de Respuesta a la Demanda, Software de Gestión de Energía, Software de Monitoreo y Análisis de Energía, y Software de Previsión y Optimización de Energía), Tipo de Programa de Respuesta a la Demanda (Programas Basados en Precios y Programas Basados en Incentivos), Nivel de Automatización (Soluciones Manuales y No Automatizadas, y Soluciones Automatizadas y Avanzadas de Respuesta a la Demanda), Aplicación Principal (Gestión de Carga Pico, Reducción de Carga de Emergencia, Participación en el Mercado de Capacidad, Servicios Auxiliares, Optimización de Costos de Energía e Integración de Energías Renovables), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSP] y Empresarial y de Borde) y Geografía (China, Japón, India, Australia, Singapur, Corea del Sur y el Resto de Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Plataformas de Gestión de Respuesta a la Demanda |
| Software de Gestión de Energía |
| Software de Monitoreo y Análisis de Energía |
| Software de Previsión y Optimización de Energía |
| Programas Basados en Precios |
| Programas Basados en Incentivos |
| Soluciones Manuales y No Automatizadas |
| Soluciones Automatizadas y Avanzadas de Respuesta a la Demanda |
| Gestión de Carga Pico |
| Reducción de Carga de Emergencia |
| Participación en el Mercado de Capacidad |
| Servicios Auxiliares |
| Optimización de Costos de Energía |
| Integración de Energías Renovables |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| China |
| Japón |
| India |
| Australia |
| Singapur |
| Corea del Sur |
| Resto de Asia-Pacífico |
| Por Componente de Solución | Hardware |
| Software | |
| Servicios | |
| Por Tipo de Solución de Software | Plataformas de Gestión de Respuesta a la Demanda |
| Software de Gestión de Energía | |
| Software de Monitoreo y Análisis de Energía | |
| Software de Previsión y Optimización de Energía | |
| Por Tipo de Programa de Respuesta a la Demanda | Programas Basados en Precios |
| Programas Basados en Incentivos | |
| Por Nivel de Automatización | Soluciones Manuales y No Automatizadas |
| Soluciones Automatizadas y Avanzadas de Respuesta a la Demanda | |
| Por Aplicación Principal | Gestión de Carga Pico |
| Reducción de Carga de Emergencia | |
| Participación en el Mercado de Capacidad | |
| Servicios Auxiliares | |
| Optimización de Costos de Energía | |
| Integración de Energías Renovables | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | China |
| Japón | |
| India | |
| Australia | |
| Singapur | |
| Corea del Sur | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de respuesta a la demanda y gestión de energía en centros de datos de Asia-Pacífico?
El mercado tiene un valor de 2,37 mil millones de USD en 2026 y se prevé que alcance los 6,13 mil millones de USD para 2032, con un CAGR del 17,29% durante 2027-2032.
¿Qué está impulsando la adopción de sistemas de respuesta a la demanda en centros de datos en Asia-Pacífico?
La densidad de potencia relacionada con la IA, el acceso restringido a la red, la integración de energías renovables y los programas formales de plantas de energía virtuales están aumentando la necesidad de carga de instalaciones controlable y medible.
¿Qué componente de solución lidera el sector?
El software lidera con una participación en los ingresos del 66,15% en 2026 porque conecta los datos de las instalaciones, los controles, el reporte y los flujos de trabajo orientados a los servicios públicos.
¿Qué tipo de programa de respuesta a la demanda tiene las perspectivas más sólidas?
Los programas basados en incentivos representaron el 68,29% de la participación en los ingresos en 2026 y se proyecta que se expandirán a un CAGR del 19,85% hasta 2032.
¿Qué país lidera la adopción regional de respuesta a la demanda y gestión de energía?
China lideró con una participación en los ingresos del 32,44% en 2026, respaldada por políticas de sinergia entre potencia de cómputo y electricidad y el desarrollo de plantas de energía virtuales.
¿Por qué es importante la automatización para la gestión de electricidad en centros de datos?
Se proyecta que los sistemas automatizados y avanzados se expandirán a un CAGR del 20,14% hasta 2032 porque pueden responder más rápido que los procesos manuales y respaldar los requisitos de despacho de la red.