
アジア太平洋データセンター需要応答およびエネルギー管理市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 2.37 十億米ドル |
| 市場規模 (2027) | 2.76 十億米ドル |
| 市場規模 (2032) | 6.13 十億米ドル |
| 成長率 (2027 - 2032) | 17.29 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
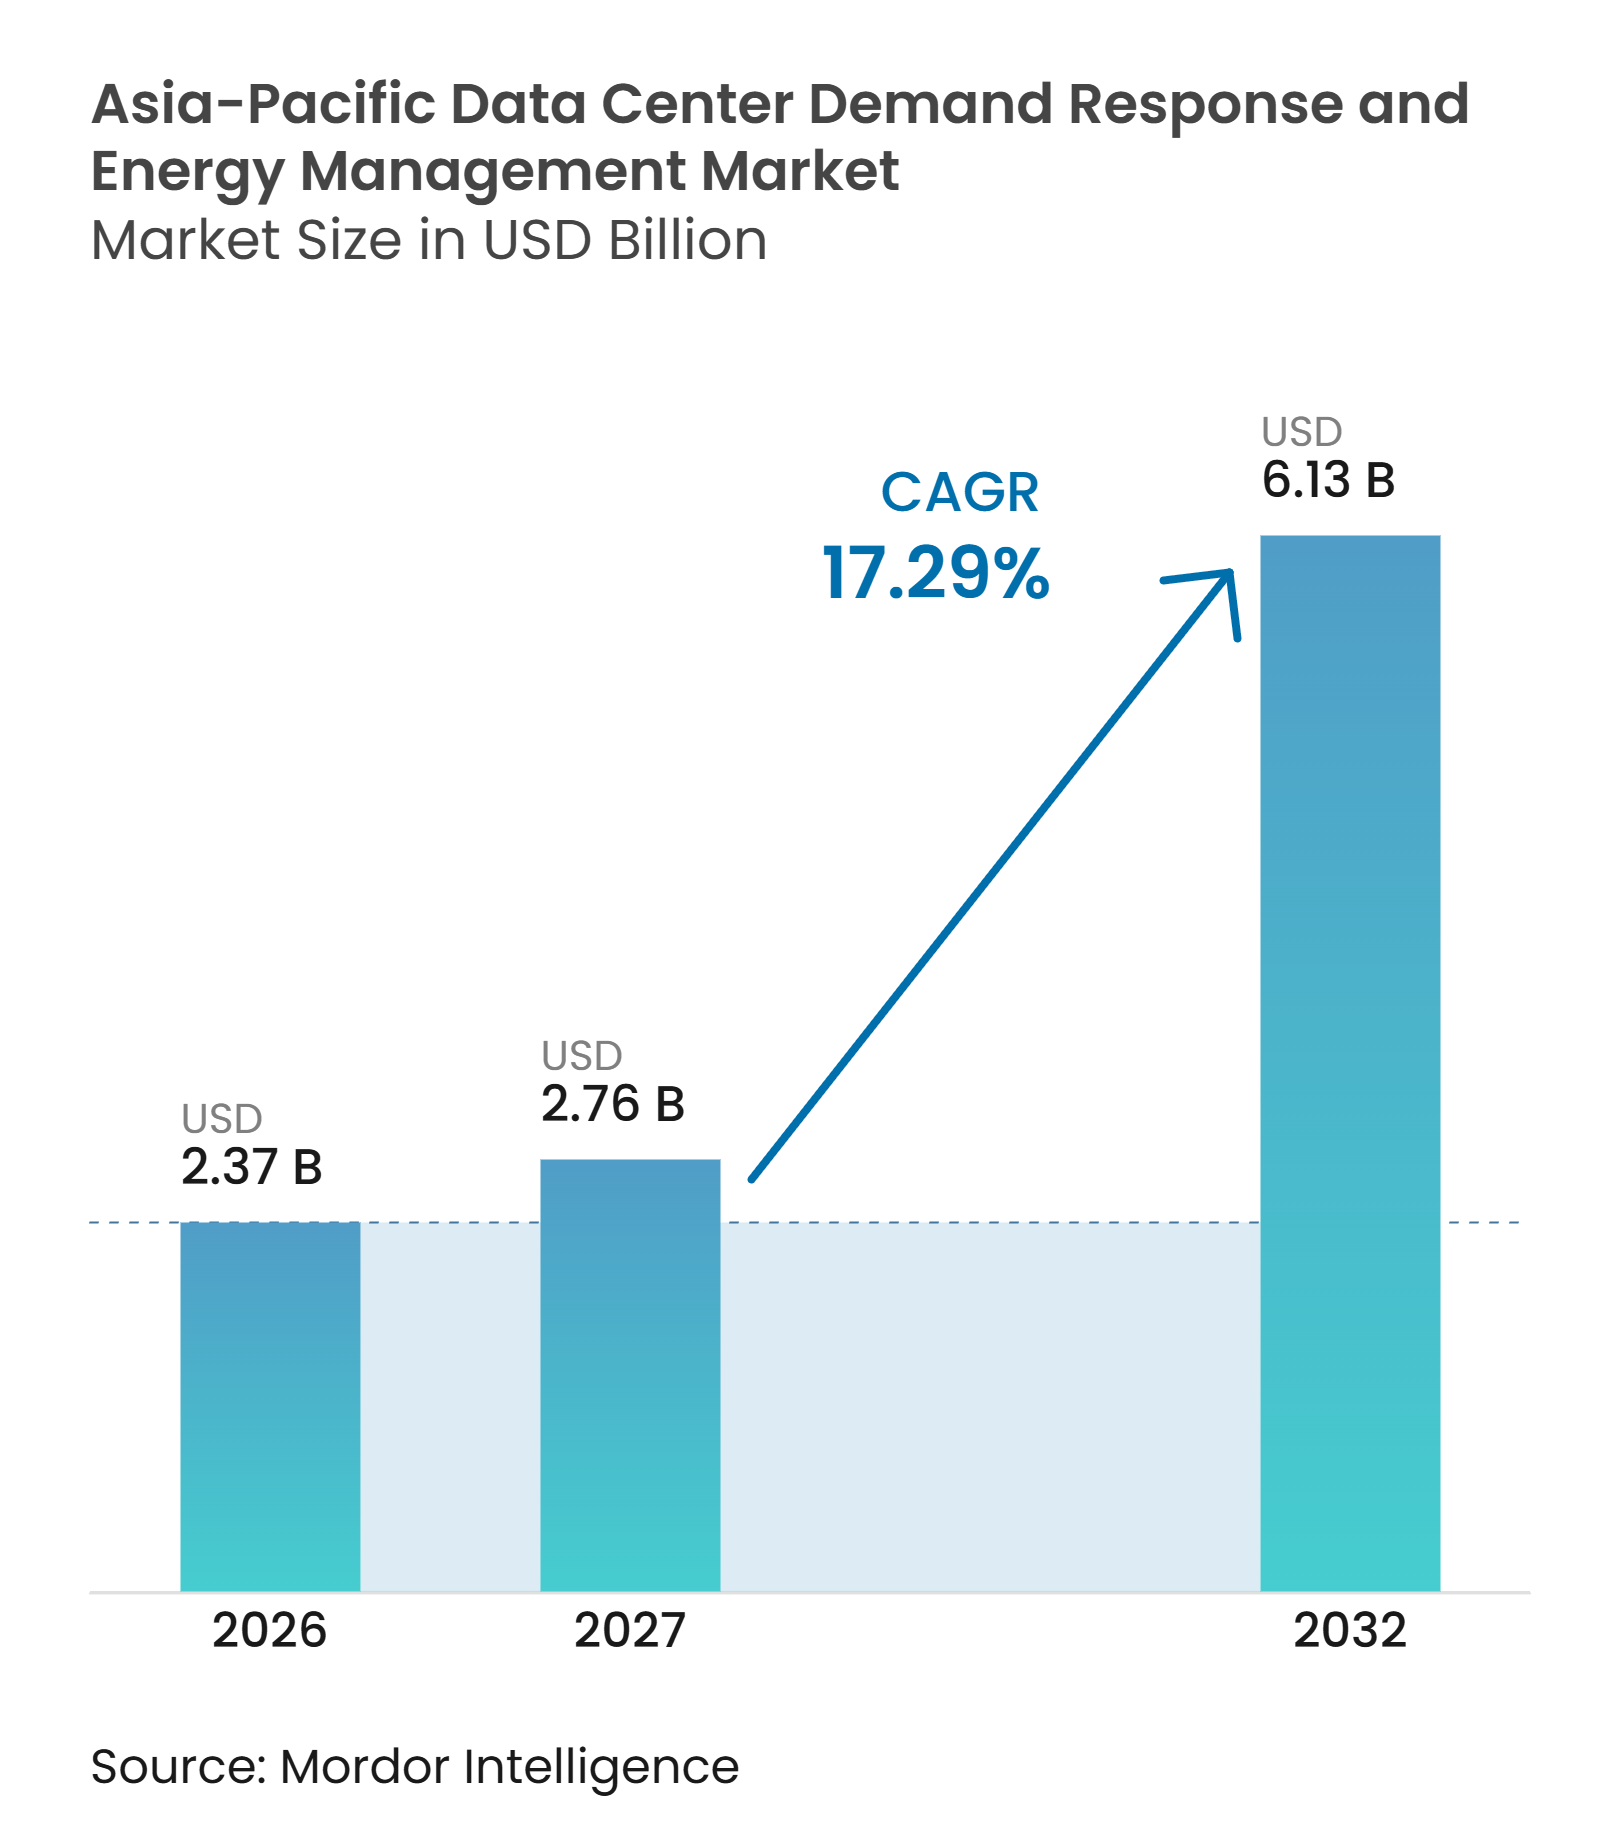
Mordor Intelligenceによるアジア太平洋データセンター需要応答およびエネルギー管理市場分析
アジア太平洋データセンター需要応答およびエネルギー管理市場規模は、2026年の2.37 ビリオン 米ドルから2027年には2.76 ビリオン 米ドルに成長し、2027年から2032年にかけて17.29%のCAGRで2032年までに6.13 ビリオン 米ドルに達すると予測されています。アジア太平洋データセンター需要応答およびエネルギー管理市場は、急速に増加するコンピューティング負荷と送配電インフラの拡張に要する時間とのギャップによって形成されています。AIワークロードは施設の電力密度を高め、従来のユーティリティ契約では電力需要の短時間かつ同期した変化の管理をより困難にしています。そのため、グリッドオペレーターは、優先コンピューティング業務に影響を与えることなく柔軟な負荷を削減、シフト、またはスケジュールできる施設をより高く評価しています。プラットフォームサプライヤーは、エネルギー監視、予測、バッテリー制御、再生可能エネルギー調達、ユーティリティディスパッチを単一の運用レイヤーに統合することで対応しています。アジア太平洋データセンター需要応およびエネルギー管理市場は、国ごとに不均一な規制にも直面しており、データセンターの継続性基準を損なうことなく、すべての管轄区域において料金体系、ディスパッチルール、報告方法、サイバーセキュリティ対策、ユーティリティデータインターフェースをマッピングすることが求められ、統合コストの増加と大規模かつ分散した施設ポートフォリオ全体における共通の地域プラットフォームの展開の遅延を招いています。
主要レポートのポイント
- ソリューションコンポーネント別では、ソフトウェアが2026年のアジア太平洋データセンター需要応答およびエネルギー管理市場シェアの66.15%を占め、サービスは2032年にかけて19.24%のCAGRで拡大すると予測されています。
- ソフトウェアソリューションタイプ別では、エネルギー管理ソフトウェアが2026年のアジア太平洋データセンター需要応答およびエネルギー管理市場収益シェアの58.22%を占め、エネルギー予測・最適化ソフトウェアは2032年にかけて18.61%のCAGRで拡大すると予測されています。
- 需要応答プログラムタイプ別では、インセンティブベースのプログラムが2026年のアジア太平洋データセンター需要応答およびエネルギー管理市場収益シェアの68.29%を占め、2032年にかけて19.85%のCAGRで拡大すると予測されています。
- 自動化レベル別では、手動および非自動化ソリューションが2026年のアジア太平洋データセンター需要応答およびエネルギー管理市場収益シェアの70.11%を占め、自動化および高度な需要応答ソリューションは2032年にかけて20.14%のCAGRで拡大すると予測されています。
- 主要アプリケーション別では、エネルギーコスト最適化が2026年のアジア太平洋データセンター需要応答およびエネルギー管理市場収益シェアの38.31%を占め、再生可能エネルギー統合は2032年にかけて18.33%のCAGRで拡大すると予測されています。
- データセンター規模別では、ハイパースケール施設が2026年のアジア太平洋データセンター需要応答およびエネルギー管理市場収益シェアの56.17%を占め、2032年にかけて18.90%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、コロケーション施設が2026年のアジア太平洋データセンター需要応答およびエネルギー管理市場収益シェアの67.14%を占め、クラウドサービスプロバイダーは2032年にかけて19.57%のCAGRで拡大すると予測されています。
- 地域別では、中国が2026年のアジア太平洋データセンター需要応答およびエネルギー管理市場収益シェアの32.44%を占め、インドは2032年にかけて18.05%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIデータセンターの負荷成長と電力密度の上昇 | +5.5% | アジア太平洋、特に中国、シンガポール、日本、オーストラリア、インドに集中 | 短期(2年以内) |
| 電力グリッドの混雑と柔軟な負荷調達 | +3.5% | アジア太平洋、特にシンガポール、日本、オーストラリア、韓国で深刻 | 短期(2年以内) |
| 自動化需要応答およびバーチャルパワープラントの拡大 | +3.0% | 中国、日本、オーストラリア、インドおよび韓国への波及 | 中期(2〜4年) |
| 再生可能エネルギー統合とバッテリーを活用した柔軟性 | +2.5% | 中国、インド、オーストラリア、韓国、東南ジア | 中期(2〜4年) |
| データセンターのサステナビリティコミットメントとエネルギー属性報告 | +1.8% | アジア太平洋全域のハイパースケーラー、シンガポールおよび日本での規制圧力 | 中期(2〜4年) |
| 電力制約下でのデータセンター開発 | +1.5% | シンガポール、日本、インド、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIデータセンターの負荷成長と電力密度の上昇
AIワークロードは、アジア太平洋データセンター需要応答およびエネルギー管理市場における大規模施設の電力プロファイルを変化させています。GPUクラスターは、旧来の施設制御では対応できなかった急激かつ相関した需要変動を生み出す可能性があります。こうした変動は、負荷を予測し、非重要業務を時間または場所をまたいで移動させるシステムの価値を高めます。バーチャルパワープラントのスケジューリングに関する研究では、データセンターの柔軟性を協調させることでコストを削減しながら再生可能エネルギーの利用を拡大できることが確認されています。アジア太平洋データセンター需要応答およびエネルギー管理市場は、コンピューティング業務の速度で応答できる制御システムへと移行しつつあります。施設オペレーターは優先ワークロードのサービスレベルを維持する必要があるため、ワークロードの分類と運用上のセーフガードが導入の中心的課題となっています。
電力グリッドの混雑と柔軟な負荷調達
グリッドへのアクセスは、アジア太平洋の複数の市場において新規データセンター開発の実質的な制約となっています。オペレーターは、グリッドイベント時に負荷を制御された方法で削減または回復できることを示すことで、接続申請を有利に進めることができます。シンガポールは新規容量の割り当てをグリーン電力の調達とバーチャルパワープラントへの参加に結び付けており、商業的なアクセスと運用上の柔軟性を連動させています。アジア太平洋データセンター需要応答およびエネルギー管理市場は、こうした要件がエネルギー制御を任意の効率化プロジェクトではなく接続プロセスの一部とする場合に恩恵を受けます。日本は接続までの期間が長いため、柔軟な運用がより価値を持つという同様の課題に直面しています。日本のエネルギーの使用の合理化等に関する法律に基づく年次電力使用効率報告も、オペレーターに信頼性の高い消費データと監査可能な制御を提供するシステムの導入根拠を強化しています。
自動化需要応答およびバーチャルパワープラントの拡大
バーチャルパワープラントにより、データセンターはグリッドオペレーターまたはアグリゲーターに対して検証済みの柔軟容量を提供できます。上海のユーザーサイドバーチャルパワープラント構築実施計画は、データセンターをコアリソースカテゴリーとして位置付け、2026年までに160万kW、2027年までに220万kWの調整可能容量を目標としています。2025年末までに24のデータセンターが上海プラットフォームに接続し、183.5 MWの調整可能負荷を申告しました。この計画は、アジア太平洋データセンター需要応答およびエネルギー管理市場が計測、検証、ディスパッチ調整をサポートする直接的な理由を生み出しています。IEEEの研究では、上海の大規模データセンターがバーチャルパワープラント参加においてバックアップ発電機の切り替えを活用できることも示されています。ワークロード転送は、選択されたコンピューティングタスクを単一サイトでの削減ではなく地域間でシフトさせることを可能にする別の選択肢を提供します。
再生可能エネルギー統合とバッテリーを活用した柔軟性
再生可能エネルギーの調達は、データセンターオペレーターにとってエネルギーの柔軟性をより重要なものにしています。風力または太陽光の出力が変動する際、バッテリーシステムと調整可能な負荷は電力使用を利用可能な供給量に合わせるのに役立ちます。日本のシミュレーション研究では、立地計画と時空間的なワークロードシフトを組み合わせることでシステムコストが16.9%削減され、余剰電力供給が32%削減されることが確認されました。この知見は、特にグリッドに大きな再生可能エネルギーシェアまたは限られた相互接続がある場合に、アジア太平洋データセンター需要応答およびエネルギー管理市場における立地対応型制御の活用を支持しています。エネルギー管理プラットフォームは、予測、蓄電スケジュール、作業キューを統合し、ピーク時における化石燃料発電への依存を低減できます。このアプローチの価値は、即時のコンピューティング容量を必要とするワークロードを中断することなく検証可能なパフォーマンスを提供できる場合に最も高まります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サイバーセキュリティおよび運用技術統合リスク | -1.8% | アジア太平洋、特に中国、日本、韓国で深刻 | 短期(2年以内) |
| 断片化した料金体系と不均一な需要応答市場ルール | -1.5% | アジア太平洋、特に東南アジア全域で顕著 | 中期(2〜4年) |
| 柔軟なバックアップ資産の可用性と信頼性の制約 | -0.8% | インドおよび東南アジア、日本および韓国では中程度 | 中期(2〜4年) |
| ミッションクリティカルなワークロードにおけるコンピューティング削減への限られた許容度 | -0.6% | アジア太平洋、特に金融サービスおよびリアルタイム推論データセンターで深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティおよび運用技術統合リスク
需要応答は、情報技術システムと施設制御システムとのより緊密な接続を必要とします。この接続により、ビルディングマネジメント、計量、電力制御が外部信号および広範なサイバーリスクにさらされる可能性があります。米国エネルギー省の技術報告書は、相互接続アーキテクチャ、断片化したITおよびOTガバナンス、負荷の安定性、規制、サプライチェーンをデータセンターオペレーターにとっての横断的な懸念事項として特定しました。[1] アジア太平洋データセンター需要応答およびエネルギー管理市場は、明確なネットワーク分離、認証、監視、インシデント手順を通じてこれらのリスクに対処する必要があります。IEC 62443は産業用オートメーションおよび制御システムのセキュリティ確保のための認知された参照規格ですが、旧来の施設では実装が依然として不均一です。オペレーターは、運用上の可視性を損なったり必要な応答を遅延させたりすることなくグリッドインターフェースが保護されていることを示せるサプライヤーを優先するでしょう。
断片化した料金体系と不均一な需要応答市場ルール
異なる料金体系、計量ルール、プログラム条件により、地域展開のコストが増加しています。韓国の長期計画は需要削減目標を採用し、中国はバーチャルパワープラントのインセンティブに大きく依存し、オーストラリアはグリッドサポート義務に注力しています。東南アジアのシステムも再生可能エネルギー統合と需要応答開発の段階が異なります。国際エネルギー機関は、ASEAN加盟国全体の太陽光発電容量が2025年に約38 GWに達したと報告していますが、政策とシステムの準備状況は依然として不均一です。この断片化により、アジア太平洋データセンター需要応答およびエネルギー管理市場が全国で単一のソフトウェア設定を使用する能力が制限されます。サプライヤーはローカルの料金インターフェース、報告ワークフロー、プログラム参加プロトコルを必要とし、これが他の改善に向けた製品リソースを転用させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションコンポーネント別:
ソフトウェアがコアプラットフォーム価値を保持ソフトウェアは2026年の収益の66.15%を占め、アジア太平洋データセンター需要応答およびエネルギー管理市場における主要なソリューションコンポーネントとなっています。オペレーターは、ビルディングシステム、ユーティリティメーター、冷却設備、電力分配ユニットからの施設情報を統合するためにソフトウェアを必要としています。その結果として生まれる運用レイヤーは、共通インターフェースから監視、制御、報告、ユーティリティ向けワークフローをサポートします。この位置付けは、孤立したハードウェアのアップグレードではなく資産を調整するシステムへの選好を反映しています。ハードウェアは依然として不可欠であり、センサー、ゲートウェイ、スマートメーター、ストレージインターフェース、コントローラーが自動化されたアクションに必要なデータと物理的な接続を提供します。
サービスは2032年にかけて19.24%のCAGRで拡大すると予測されており、展開、プログラム登録、パフォーマンス検証、継続的な運用サポートの必要性を反映しています。アジア太平洋データセンター需要応答およびエネルギー管理市場のサービス規模は、オペレーターが異なるユーティリティルールと技術プロトコルの下でサイトを管理する場合に恩恵を受けると予想されます。多くのオペレーターは、ディスパッチイベント、計量提出、市場コミュニケーションを継続的に管理できるチームを持っていません。マネージドサービスプロバイダーはこのギャップを埋めながら、顧客がローカルのコンプライアンス要件に沿った運用を行えるよう支援できます。プログラムが断続的な削減から蓄電、再生可能エネルギー供給、柔軟な負荷の継続的なスケジューリングへと移行するにつれ、サービスサポートの重要性が増しています。


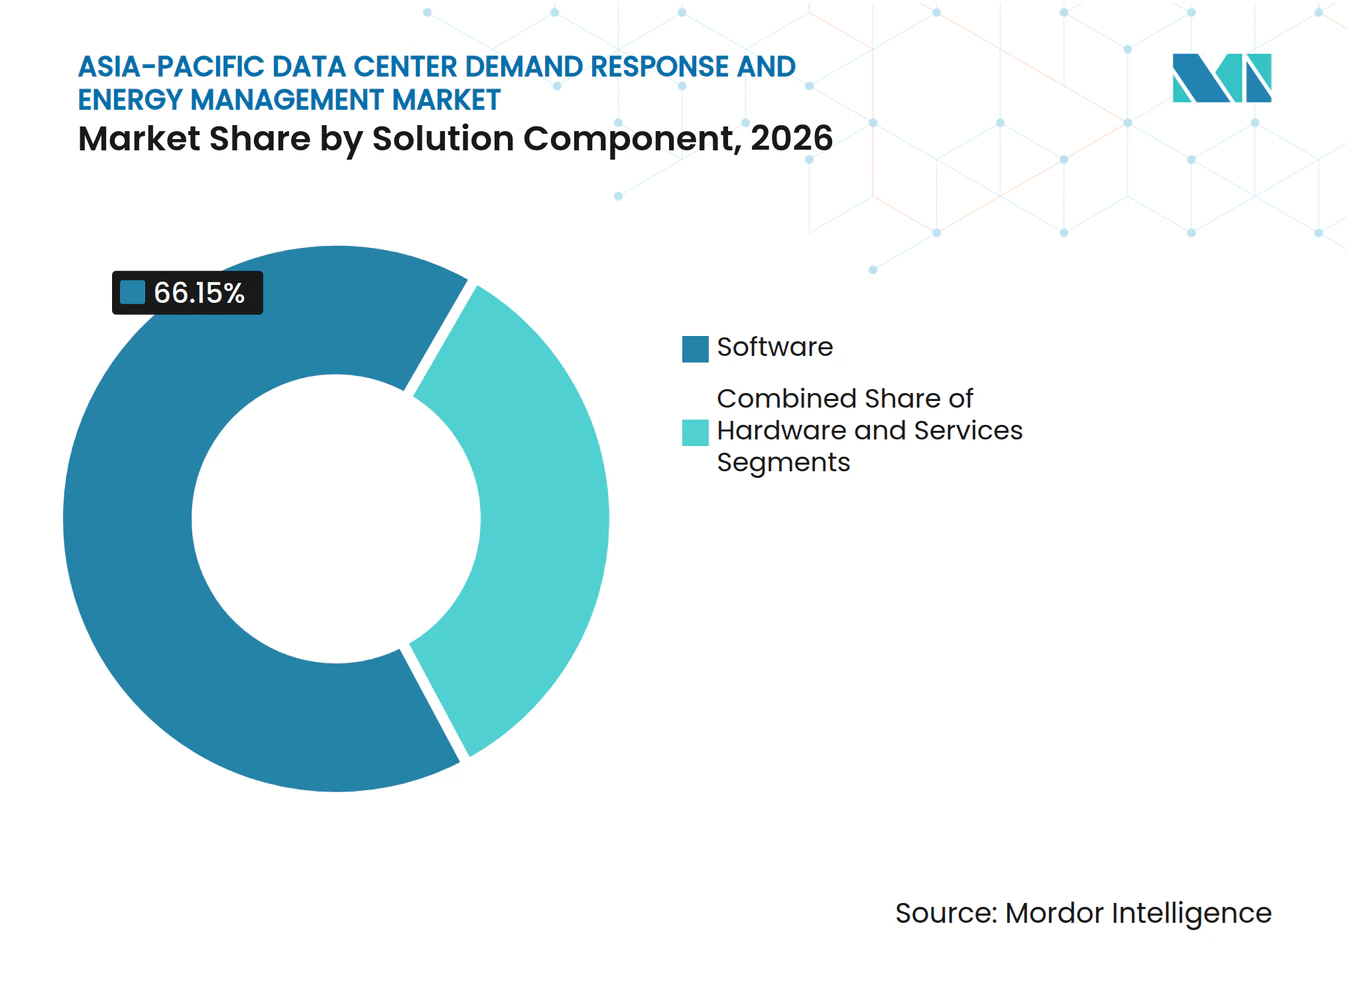
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
ソフトウェアソリューションタイプ別:
エネルギー管理ソフトウェアが運用基盤を提供エネルギー管理ソフトウェアは2026年のソフトウェアソリューションタイプセグメントの58.22%を占めました。これは消費量の監視、設備の制御、社内または規制上の報告書の作成のためのコアシステムです。オペレーターはこれを使用して冷却システム、電力分配ユニット、ユーティリティメーターからのデータを統合します。これらの機能は、施設がグリッドプログラムに確実に参加したり電力購入を最適化したりする前に必要です。日本の報告要件と中国のグリーンデータセンターフレームワークは、一貫した消費記録とパフォーマンス指標の必要性をさらに高めています。
エネルギー予測・最適化ソフトウェアは2032年にかけて18.61%のCAGRで拡大すると予測されています。その役割は、コンピューティング需要、料金期間、再生可能エネルギーの可用性、潜在的な需要応答イベントを予測することです。これにより、オペレーターはどの負荷を時間的に移動できるか、どの業務を場所的にシフトできるか、どの負荷を中断せずに維持しなければならないかを判断できます。バーチャルパワープラントにおけるデータセンター需要応答に関する科学的研究では、AIベースのスケジューリングが再生可能エネルギーの使用を増加させ、炭素関連コストを削減できることが確認されました。アジア太平洋データセンター需要応答およびエネルギー管理市場は、AIクラスターが電力需要をより変動的にし手動計画の余地を少なくするにつれ、予測システムをより高く評価するようになると考えられます。
需要応答プログラムタイプ別:
インセンティブベースのプログラムが規模と拡大をリードインセンティブベースのプログラムは2026年の収益の68.29%を占め、2032年にかけて19.85%のCAGRで成長すると予測されています。この組み合わせにより、現在の規模と予測拡大の両方でリードする唯一のプログラムセグメントとなっています。ユーティリティは、データセンターが測定可能な削減または柔軟性を提供する際に容量支払いまたはディスパッチ手数料を提供できます。オペレーターはその収益を使用してエネルギーおよびインフラコストの一部を相殺できます。インセンティブベースのプログラムは、検証されたパフォーマンスに対して明確な支払いを提供するため魅力的です。
価格ベースのプログラムは2026年のセグメントの残り31.71%を占めました。これらのプログラムは時間帯別または実時間価格を使用して電力使用の自発的なシフトを促します。サービスレベルを維持しなければならず、重要なスケジュールを価格変動にさらすことができないオペレーターにとっては予測可能性が低くなります。AIトレーニングやその他の延期可能な業務がサイト負荷のより大きな割合を占める場合、その使用が拡大する可能性があります。上海の計画は、正式な容量目標とディスパッチシステムが価格シグナルだけよりも明確な運用フレムワークを提供できることを示しています。
自動化レベル別:
手動運用がアップグレードパスを生み出す手動および非自動化ソリューションは2026年の収益の70.11%を占めました。これは、多くの施設が需要イベントへの対応やエネルギー制御の管理に依然としてスタッフ主導の手順に依存していることを示しています。人的プロセスは計画されたイベントには機能しますが、サブミニッツの応答や繰り返しの調整には使いにくくなります。設置済みベースは、機密性の高いワークロードと複雑な施設設備を管理するオペレーターの慎重さも反映しています。アジア太平洋データセンター需要応答およびエネルギー管理市場には、基本的な可視性からクローズドループ制御へと移行できる多数のサイトが存在します。
自動化および高度な需要応答ソリューションは2032年にかけて20.14%のCAGRで拡大すると予測されています。グリッドプログラムが迅速かつ信頼性の高いアクションを必要とし、手動応答が必要なタイミングを満たせない場合に、その魅力が増します。上海データセンター参加に関するIEEEの研究は、バーチャルパワープラント環境における自動制御と柔軟なバックアップ資産の技術的役割を支持しています。自動化には、優先ワークロードを延期可能な負荷から分離し、オペレーターの介入を許可するセーフガードも必要です。サプライヤーが制御アクションを監査、逆転、保護できることを証明した場合、施設はより積極的に採用するでしょう。
主要アプリケーション別:
コスト最適化が確立される一方で再生可能エネルギー統合が進展エネルギーコスト最適化は2026年の収益の38.31%を占めました。オペレーターはエネルギー管理プラットフォームを使用してピーク需要料金を回避し、時間帯別料金を管理し、高負荷活動のタイミングを改善します。これらの用途は、施設が正式なグリッドプログラムに参加するための直接的な財務的根拠を提供します。ピーク負荷管理、緊急負荷削減、容量市場参加、補助サービスは、この根拠をより広範なグリッドサポートニーズへと拡張します。アジア太平洋データセンター需要応答およびエネルギー管理市場は、多くの顧客にとってコスト管理を実践的な入口として引き続き活用しています。
再生可能エネルギー統合は2032年にかけて18.33%のCAGRで拡大すると予測されています。これは消費スケジュールと蓄電運用を契約済み再生可能エネルギー発電の可用性に結び付けます。このアプリケーションは、オペレーターが電力使用を再生可能エネルギー供給とより密接に合わせ、エネルギー属性を文書化する必要がある場合に関連します。日本の研究では、立地計画とワークロードシフトが再生可能エネルギーに注力したデータセンターシステムにおいて余剰供給を削減しながらシステムコストを低下させることができることが確認されました。このアプローチは、需要応答を別個の緊急ツールではなく電力調達と炭素管理の一部とします。

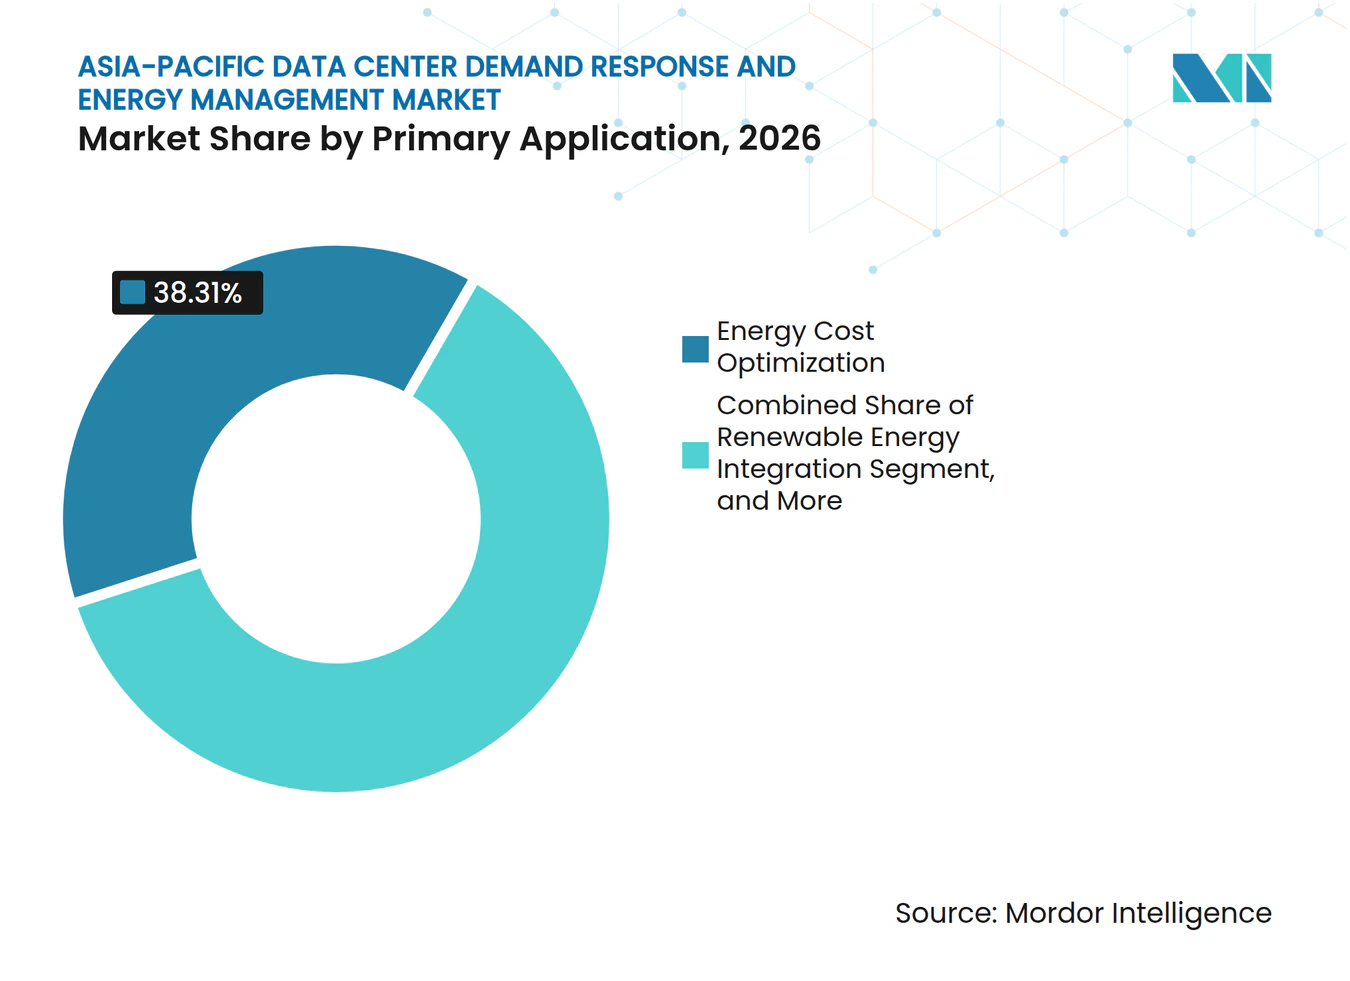
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンター規模別:
ハイパースケール施設が規模とコンプライアンス圧力を兼ね備えるハイパースケール施設は2026年の収益の56.17%を占め、2032年にかけて18.90%のCAGRで拡大すると予測されています。大規模サイトは、高度な制御のコストを大幅な電力消費とコンピューティング容量に分散させることができます。また、接続需要がローカルのグリッド計画に影響を与える場合、直接的な精査を受ける可能性が高くなります。シンガポールの要件とオーストラリアの政策のグリッドサポート方向性は、大規模開発にとって柔軟性を関連する運用条件としています。アジア太平洋データセンター需要応答およびエネルギー管理市場は、したがって高負荷と大規模な資本予算を持つ施設の間に強固な商業基盤を持っています。
大規模データセンターも、ハイパースケーラーの調達規模なしに意味のある柔軟容量のブロックを提供できます。中規模および小規模サイトは、完全な自動化プラットフォームの統合コストを低い負荷で正当化することが難しいという異なる課題に直面しています。クラウド提供ツールとAPIベースのモジュールは、既存のビルディングマネジメントシステムに接続することでこの障壁を低減できる可能性があります。これにより、カスタムエンジニアリングの代わりにモジュール式サービスを提供できるプロバイダーの余地が生まれます。このセグメントは、ユーティリティの計測および制御要件を満たしながら運用の複雑さを軽減する製品に依存するでしょう。
データセンタータイプ別:
コロケーションが設置済みベースを持ち、クラウドプロバイダーがワークロードを制御コロケーション施設は2026年の収益の67.14%を占めました。主要な大都市圏市場全体にわたるそのフットプリントは、エネルギープログラムをサポートできる電力、冷却、バックアップ資産の大規模なベースを提供します。運用モデルは複雑であり、プロバイダーが物理インフラを管理する一方でテナントがコンピューティング負荷の多くを制御します。いかなる応答計画も、オペレーター、テナント、ユーティリティが責任をどのように分担するかを定義しなければなりません。これにより、アジア太平洋データセンター需要応答およびエネルギー管理市場において契約上のルールと明確なサービス保護が重要となります。
クラウドサービスプロバイダーは2032年にかけて19.57%のCAGRで拡大すると予測されています。彼らはしばしばインフラとコンピューティングワークロードの両方を制御しており、グリッドシグナルとジョブスケジューリングを接続しやすくなっています。再生可能エネルギー契約構造は、クラウドおよびコロケーションオペレーターがエネルギー調達を施設運用に結び付けるのに役立ちます。5Gとローカルな AI推論がポートフォリオとして管理できるより分散した負荷を生み出すにつれ、エンタープライズおよびエッジ施設の関連性が高まる可能性があります。
地域分析
中国
中国は2026年の収益の32.44%を占め、対象地域の中でアジア太平洋データセンター需要応答およびエネルギー管理市場の最大シェアを保持しています。国家のコンピューティングパワーと電力シナジー政策はデータセンター開発を電力システムのニーズと結び付けており、国家発展改革委員会、国家エネルギー局、国家データ局は北京・天津・河北、長江デルタ、内モンゴル、青海、新疆にわたるパイロットを推進しています。政策の方向性は、コンピューティングハブにおけるグリーン電力供給、マルチソース調整、ソースと負荷の相互作用をサポートしています。上海のバーチャルパワープラントプログラムはデータセンターを調整可能なリソースとして含め、2025年末までに24のデータセンターが接続し183.5 MWの調整可能負荷を申告しました。これらの動向は、ローカルのディスパッチおよび報告ニーズを満たしながらコンピューティングとエネルギーデータを調整する製品をサポートしています。
インド
インドは2032年にかけて18.05%のCAGRで拡大すると予測されており、2026年上半期時点で1,789 MWの稼働中データセンター容量と3,860 MWが建設中または計画中であり、2026年9月までに発表された投資額は180 ビリオン 米ドルを超えました。電力省は、提供されたソース資料によると、データセンターの負荷推定値を2031〜32年までに26.3 GWに改訂し、州送電ユーティリティに17 GWの接続申請が提出されています。インドはデータセンターの需要応答またはグリーン料金に関する一貫した州レベルのルールをまだ持っておらず、規制当局とオペレーターに実践的で測定可能な運用モデルを示せるサプライヤーに機会を生み出しています。インドにおけるアジア太平洋データセンター需要応答およびエネルギー管理市場規模は、接続ルール、計量、料金体系が新規容量と並行して発展するかどうかに依存するでしょう。
日本、オーストラリア、シンガポール、韓国、およびその他のアジア太平洋
日本の東京における接続タイムラインは10年に達しており、改正されたエネルギーの使用の合理化等に関する法律は1.4のベンチマークに対する電力使用効率の年次報告を義務付けています。オーストラリアは30 MW以上の施設がグリッド障害時に接続を維持することを要件とすることを検討しており、シンガポールのデータセンター・コール・フォー・アプリケーション2は、電力の少なくとも50%をグリーンソースから調達しバーチャルパワープラントのディスパッチに参加するオペレーターに200 MWを割り当てました。韓国の長期計画は、提供されたソース資料によると、需要応答プログラムを通じてピーク需要を16.3 GW削減し電力節約量110.6 TWhを目標としていました。タイの2025年の直接再生可能エネルギー購入契約に関するドラフトルールとマレーシアの85%電力利用要件は、東南アジアも需要側条件を整備しつつあることを示しており、ASEAN太陽光発電容量は2025年に約38 GWに達しました。[2] アジア太平洋データセンター需要応答およびエネルギー管理市場は、設定可能な料金インターフェース、エネルギー属性記録、柔軟な報告制御を通じてこの多様な規制環境に対応しなければなりません。
競合環境
市場集中度
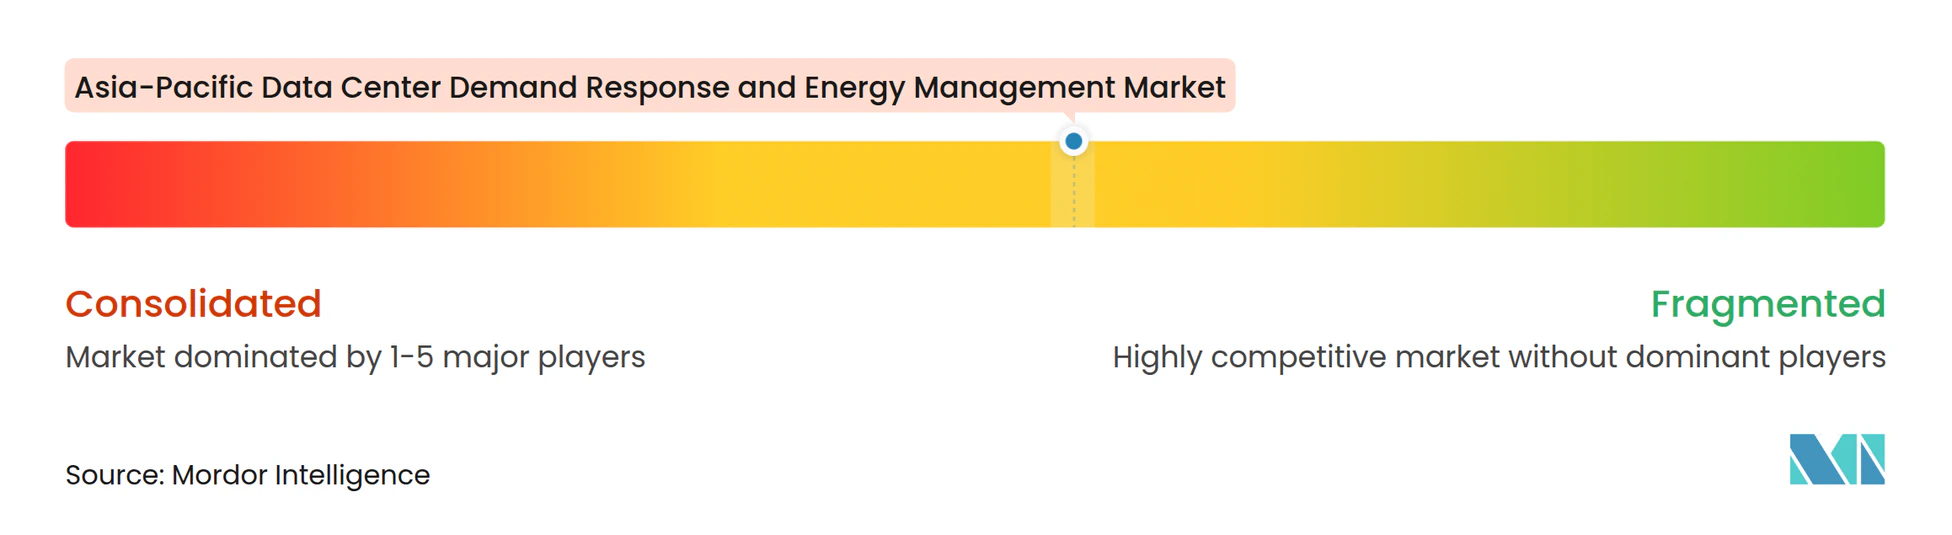
アジア太平洋データセンター需要応答およびエネルギー管理市場は、プラットフォームおよび統合レイヤーにおいて中程度の集中度を示しています。Schneider Electric、Siemens、ABB、Hitachi Energy、Honeywellは電力管理、オートメーション、ビルディング制御、エネルギーソフトウェアを組み合わせた幅広いポートフォリオを提供し、専門的なアグリゲーターとAIに特化したベンダーはより狭い技術的またはローカルの規制ニーズに対応しています。Schneider Electricは2025年2月にMotirvairの支配的持分を取得し、2025年9月に完全な液体冷却ポートフォリオを発表しました。[3] この動きにより、高性能コンピューティング環境向けに冷却ハードウェアとEcoStruxureソフトウェアがより緊密に統合されました。これは、確立されたサプライヤーが施設のエネルギー使用とAI関連の冷却要件を管理するために熱、電力、ソフトウェア機能を組み合わせている方法を示しています。
EatonとSiemens Energyは2025年6月にデータセンター向けのモジュール式電力システム、オンサイト発電、オプションのクリーンエアグリッド接続モジュールを提供するパートナーシップを発表しました。両社は、このオファリングにより主要市場での電力供給までの時間を最大2年短縮できると述べました。このアプローチは、アジア太平洋データセンター需要応答およびエネルギー管理市場において新規容量を遅延させる可能性のあるグリッド接続の遅延に対処します。HoneywellとLS ELECTRICも2025年10月にデータセンター向けの電力監視およびバッテリーエネルギー貯蔵システムを開発するグローバルパートナーシップを締結しました。これらの動きは、より広範な施設統合を提供しな需要応答スペシャリストへの圧力を高めています。
中規模および小規模コロケーションサイト向けの軽量モジュール、地域アグリゲーションプラットフォーム、時間単位の再生可能エネルギー記録と需要応答パフォーマンスを接続するシステムにおいてオープンな領域が残っています。国家電網上海の中国電信との協力では、上海臨港から湖北十堰へのタスク転送が3分以内に実証され、コンピューティング業務が柔軟なグリッドリソースとして機能する可能性が示されました。グリッドディスパッチが運用技術と外部システムとのより緊密な接続を生み出すため、サイバーセキュリティも差別化要因となっています。IEC 62443に準拠し重要な制御を外部インターフェースから分離する製品は、コンプライアンス審査が強化されるにつれてより有利な立場に置かれるでしょう。
アジア太平洋データセンター需要応答およびエネルギー管理産業リーダー
-
Siemens AG
-
Schneider Electric SE
-
Honeywell International Inc.
-
Eaton Corporation plc
-
ABB Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋データセンター需要応答およびエネルギー管理市場 このレポートでカバーされる企業
- Schneider Electric SE
- Siemens AG
- Hitachi Energy Ltd.
- ABB Ltd.
- AutoGrid Systems, Inc.
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Itron, Inc.
- Landis+Gyr Group AG
- Yokogawa Electric Corporation
- Honeywell International Inc.
- Johnson Controls International plc
- Vertiv Holdings Co
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
- Modius, Inc.
- EkkoSense Ltd.
- GridPoint, Inc.
- Encycle Corporation
- Voltus, Inc.
最近の産業開発事情 アジア太平洋データセンター需要応答およびエネルギー管理市場
- 2026年10月:Wood Mackenzieは、アジア太平洋が32 GW以上の計画中データセンター容量を持つことを確認し、オーストラリアのAEMO 2026統合システム計画は約300 ビリオン 米ドルの新規送電投資を見込んでおり、25〜55%の送電線コスト上昇がオペレーターの純粋な送電主導のグリッド強化に代わる需要応答への投資インセンティブを強化しています。
- 2026年9月:RMIは、東南アジア全域のデータセンター柔軟性パイロットが意味のある稼働時間損失なしに30%を超えるピーク負荷削減を実証したことを確認する分析を発表し、Googleが2026年3月時点でユーティリティ契約に累計1 GWの需要応答容量を契約し、アジア太平洋におけるハイパースケーラーグレードのグリッドサポートコミットメントのベンチマークを確立したことを示しました。
- 2026年6月:中国の国家エネルギー局は、「コンピューティングパワーと電力シナジー」フレームワークが2026年政府活動報告および第15次五カ年計画において国家新インフラ政策に格上げされ、国家グリッドハブノードのデータセンター全体にわたる時空間的なワークロードシフトとバーチャルパワープラント参加の要件を正式化したことを確認する政策分析を発表しました。
- 2026年2月:デロイトは「アジア太平洋のデータセンターブームへの電力供給」レポートを発表し、地域のデータセンター電力消費が2030年代半ばまでに1,000 TWhを超えると予測し、オペレーターが地域全体でグリッド接続承認を確保するための前提条件として最初からバッテリー蓄電と需要柔軟性機能を構築することを推奨しました。
アジア太平洋データセンター需要応答およびエネルギー管理市場レポートの範囲
アジア太平洋データセンター需要応答およびエネルギー管理市場は、中国、日本、インド、オーストラリア、シンガポール、韓国、およびその他のアジア太平洋地域のデータセンター全体にわたって電力消費を最適化し、需要応答参加を自動化し、エネルギー効率を改善するために設計されたソリューションとサービスで構成されています。市場は、急速なハイパースケールおよびAI対応データセンターの拡大、電力需要の増加、再生可能エネルギーの採用、ならびにピーク負荷最適化、グリッド参加、運用レジリエンス、サステナビリティ改善を可能にするインテリジェントなエネルギー管理システムの必要性によって牽引されています。
アジア太平洋データセンター需要応答およびエネルギー管理市場レポートは、ソリューションコンポーネント(ハードウェア、ソフトウェア、サービス)、ソフトウェアソリューションタイプ(需要応答管理プラットフォーム、エネルギー管理ソフトウェア、エネルギー監視・分析ソフトウェア、エネルギー予測・最適化ソフトウェア)、需要応答プログラムタイプ(価格ベースのプログラム、インセンティブベースのプログラム)、自動化レベル(手動および非自動化ソリューション、自動化および高度な需要応答ソリューション)、主要アプリケーション(ピーク負荷管理、緊急負荷削減、容量市場参加、補助サービス、エネルギーコスト最適化、再生可能エネルギー統合)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、地域(中国、日本、インド、オーストラリア、シンガポール、韓国、その他のアジア太平洋)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| 需要応答管理プラットフォーム |
| エネルギー管理ソフトウェア |
| エネルギー監視・分析ソフトウェア |
| エネルギー予測・最適化ソフトウェア |
| 価格ベースのプログラム |
| インセンティブベースのプログラム |
| 手動および非自動化ソリューション |
| 自動化および高度な需要応答ソリューション |
| ピーク負荷管理 |
| 緊急負荷削減 |
| 容量市場参加 |
| 補助サービス |
| エネルギーコスト最適化 |
| 再生可能エネルギー統合 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 中国 |
| 日本 |
| インド |
| オーストラリア |
| シンガポール |
| 韓国 |
| その他のアジア太平洋 |
| ソリューションコンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| ソフトウェアソリューションタイプ別 | 需要応答管理プラットフォーム |
| エネルギー管理ソフトウェア | |
| エネルギー監視・分析ソフトウェア | |
| エネルギー予測・最適化ソフトウェア | |
| 需要応答プログラムタイプ別 | 価格ベースのプログラム |
| インセンティブベースのプログラム | |
| 自動化レベル別 | 手動および非自動化ソリューション |
| 自動化および高度な需要応答ソリューション | |
| 主要アプリケーション別 | ピーク負荷管理 |
| 緊急負荷削減 | |
| 容量市場参加 | |
| 補助サービス | |
| エネルギーコスト最適化 | |
| 再生可能エネルギー統合 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| シンガポール | |
| 韓国 | |
| その他のアジア太平洋 |
レポートで回答される主要な質問
アジア太平洋データセンター需要応答およびエネルギー管理市場の規模はどのくらいですか?
市場は2026年に2.37 ビリオン 米ドルと評価されており、2027年から2032年にかけて17.29%のCAGRで2032年までに6.13 ビリオン 米ドルに達すると予測されています。
アジア太平洋におけるデータセンター需要応答システムの採用を促進しているものは何ですか?
AI関連の電力密度、制約されたグリッドアクセス、再生可能エネルギー統合、および正式なバーチャルパワープラントプログラムが、制御可能で測定可能な施設負荷の必要性を高めています。
どのソリューションコンポーネントがセクターをリードしていますか?
ソフトウェアは2026年に66.15%の収益シェアでリードしており、施設データ、制御、報告、ユーティリティ向けワークフローを接続しているためです。
どの需要応答プログラムタイプが最も強い見通しを持っていますか?
インセンティブベースのプログラムは2026年に68.29%の収益シェアを占め、2032年にかけて19.85%のCAGRで拡大すると予測されています。
どの国が地域の需要応答およびエネルギー管理採用をリードしていますか?
中国はコンピューティングパワーと電力シナジー政策およびバーチャルパワープラント開発に支えられ、2026年に32.44%の収益シェアでリードしました。
なぜ自動化はデータセンターの電力管理にとって重要ですか?
自動化および高度なシステムは、手動プロセスよりも速く応答でき、グリッドディスパッチ要件をサポートできるため、2032年にかけて20.14%のCAGRで拡大すると予測されています。