
Taille et part du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
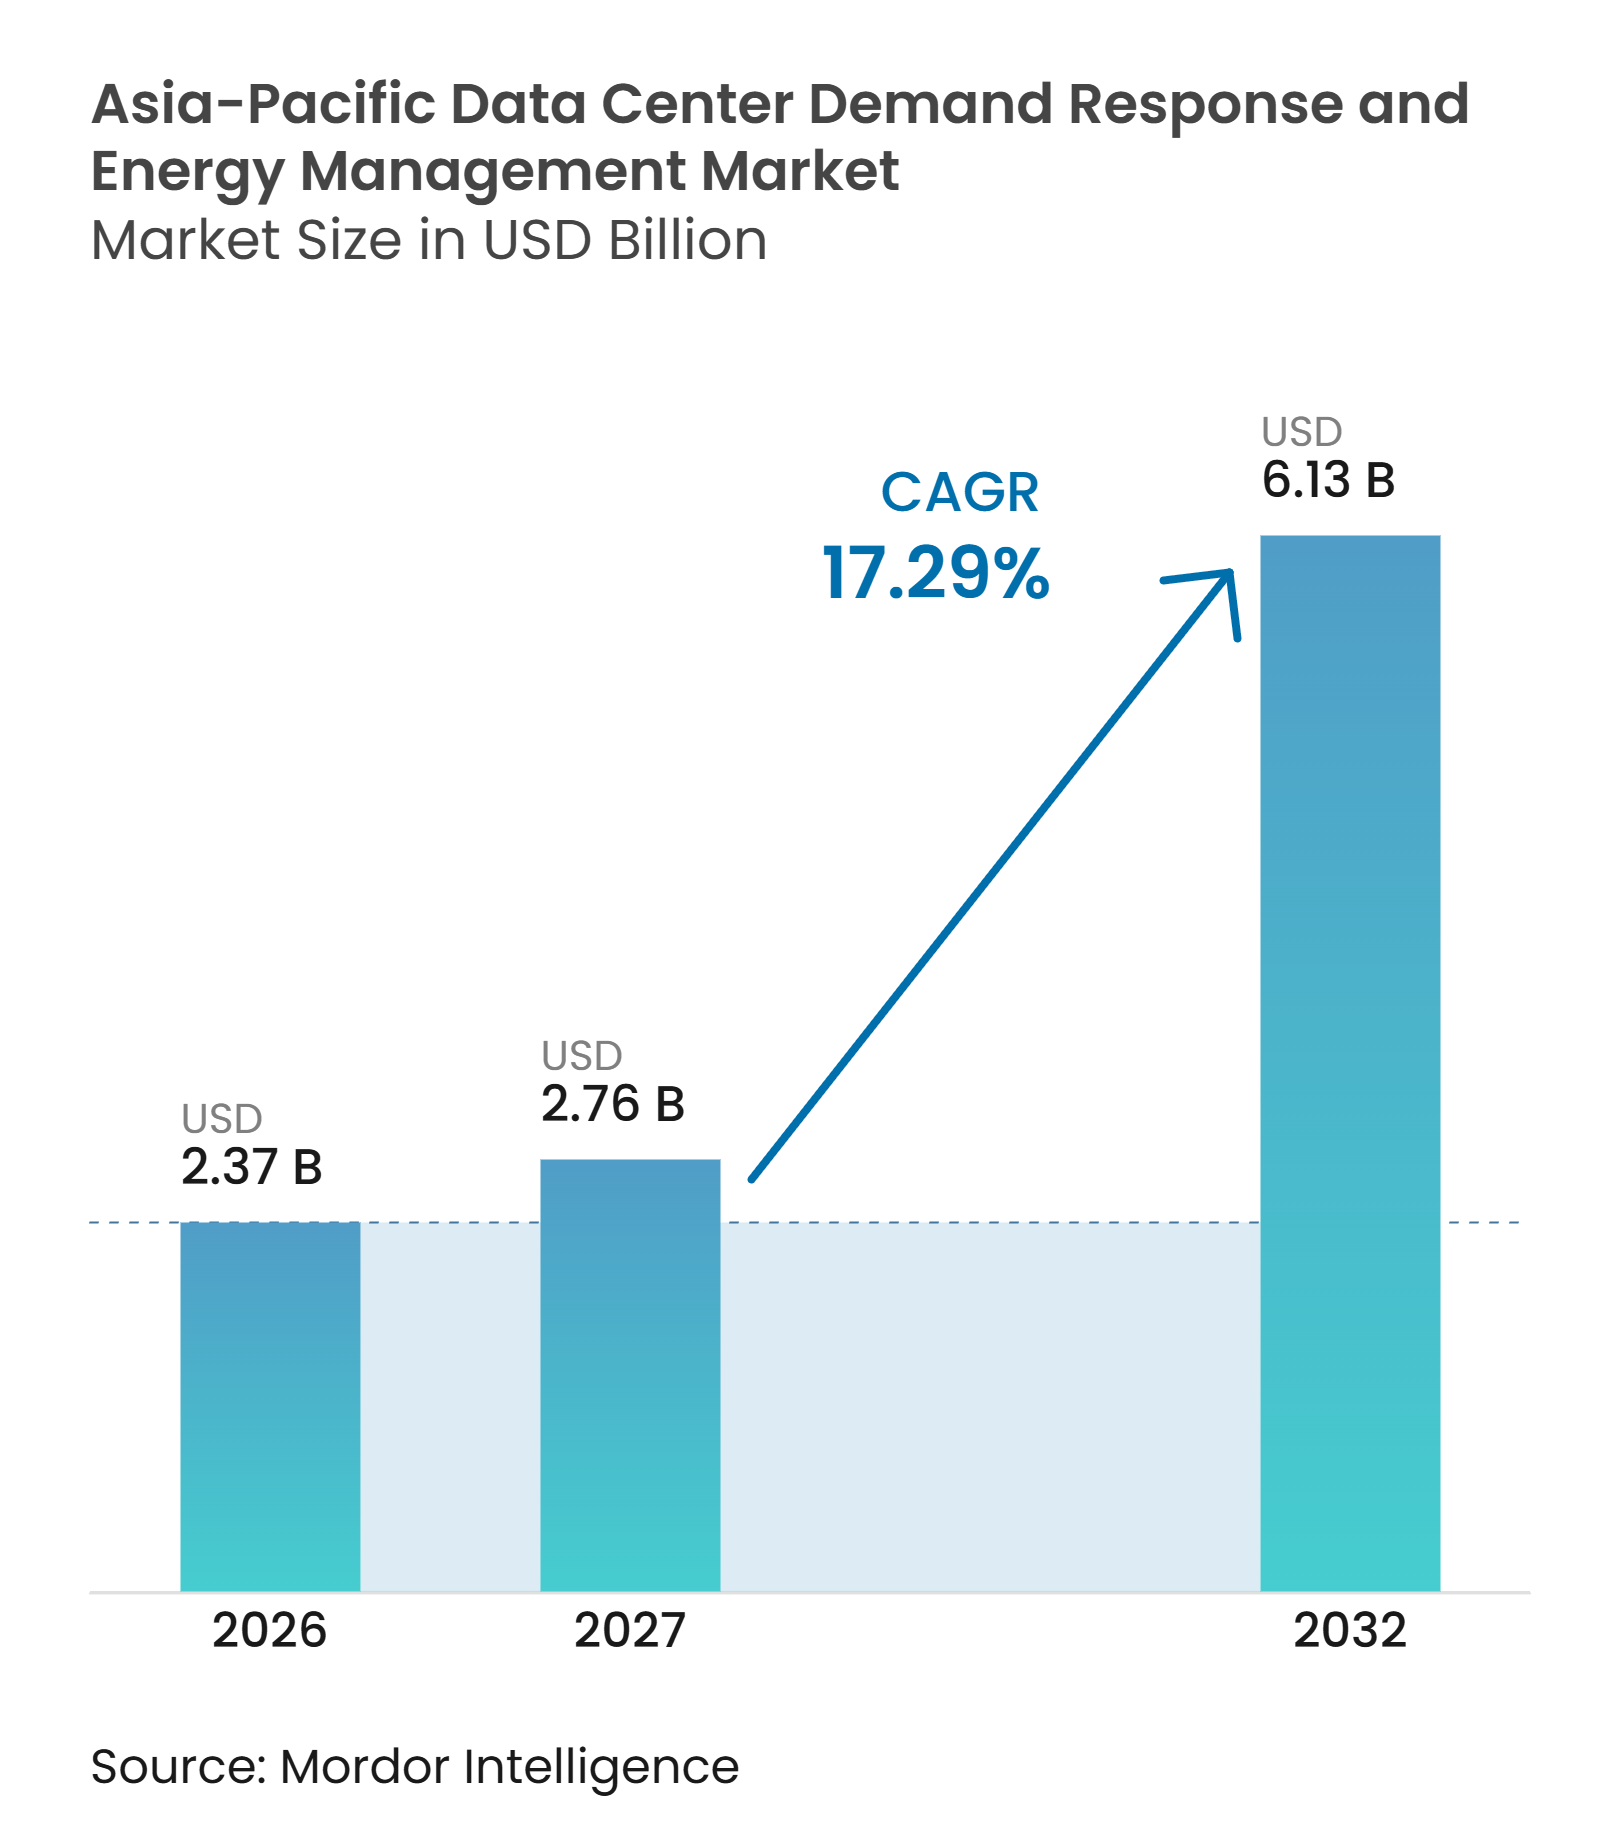
| Taille du marché de l'année de base (2026) | 2.37 Milliards de dollars |
| Taille du Marché (2027) | 2.76 Milliards de dollars |
| Taille du Marché (2032) | 6.13 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.29 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique par Mordor Intelligence
La taille du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique devrait croître de 2,37 milliards USD en 2026 à 2,76 milliards USD en 2027, et devrait atteindre 6,13 milliards USD d'ici 2032, à un CAGR de 17,29% sur 2027-2032. Le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique est façonné par l'écart entre les charges informatiques en rapide augmentation et le temps nécessaire pour étendre l'infrastructure de transport et de distribution. Les charges de travail d'IA augmentent la densité de puissance des installations et rendent plus difficile la gestion des variations synchronisées et de courte durée de la demande d'électricité par le biais des contrats conventionnels avec les services publics. Les opérateurs de réseau accordent donc une plus grande valeur aux installations capables de réduire, de décaler ou de planifier une charge flexible sans affecter les travaux informatiques prioritaires. Les fournisseurs de plateformes répondent en reliant la surveillance de l'énergie, les prévisions, le contrôle des batteries, l'approvisionnement en énergies renouvelables et la répartition des services publics dans une seule couche opérationnelle. Le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique est également confronté à des règles inégales entre les pays, ce qui oblige les fournisseurs à cartographier les arrangements tarifaires, les règles de répartition, les méthodes de reporting, les mesures de cybersécurité et les interfaces de données des services publics pour chaque juridiction sans compromettre les normes de continuité des centres de données, ce qui augmente les coûts d'intégration et ralentit le déploiement de plateformes régionales communes dans de grands portefeuilles d'installations répartis.
Principaux enseignements du rapport
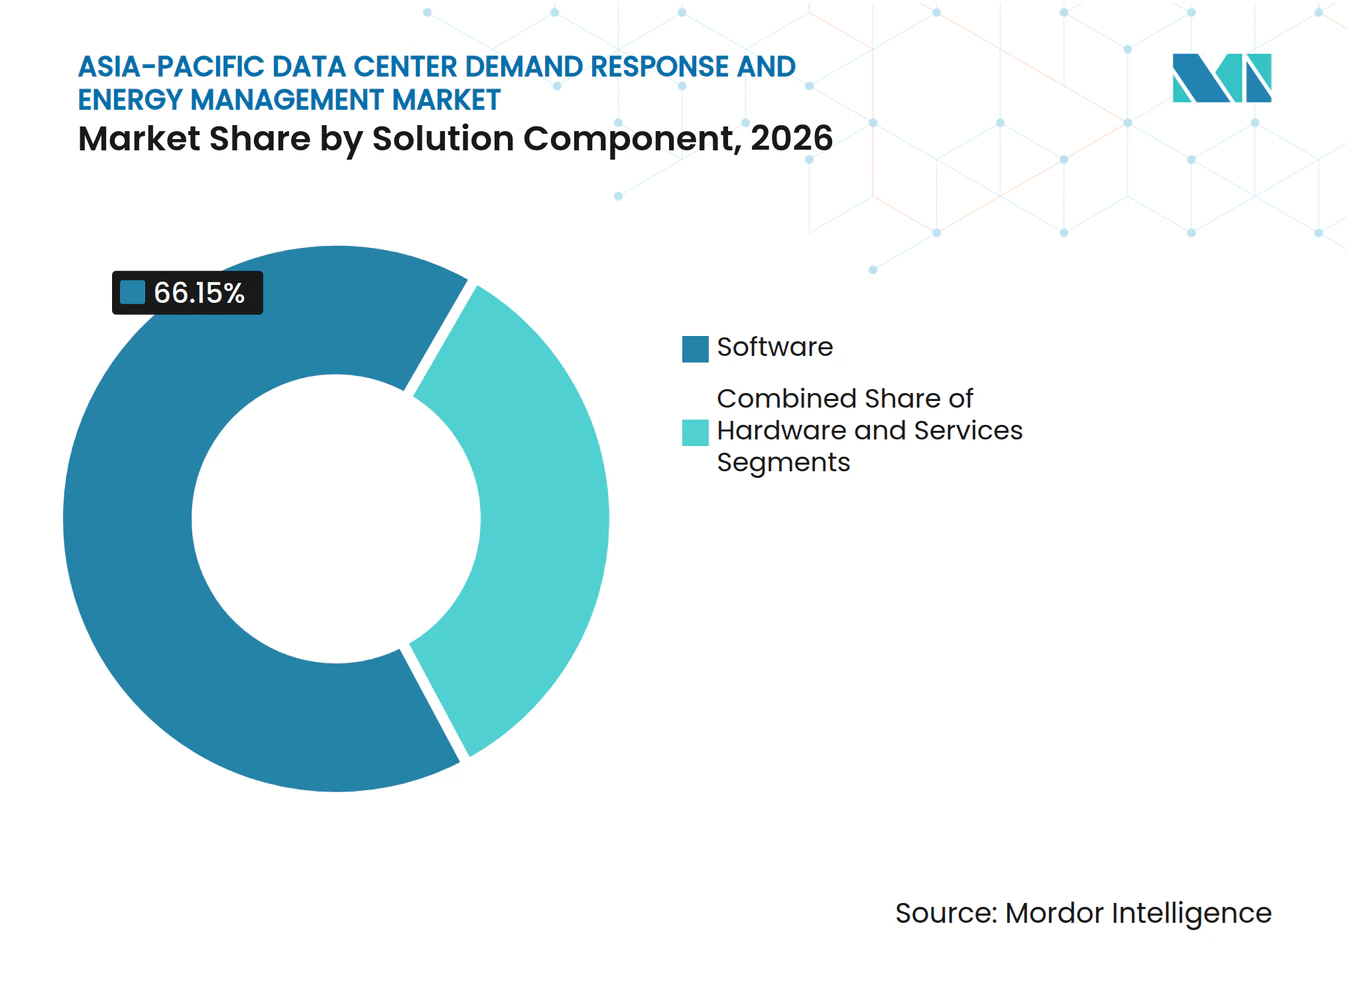
- Par composant de solution, le logiciel détenait 66,15% de la part du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique en 2026, tandis que les services devraient se développer à un CAGR de 19,24% jusqu'en 2032.
- Par type de solution logicielle, le logiciel de gestion de l'énergie représentait 58,22% de la part des revenus du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique en 2026, tandis que le logiciel de prévision et d'optimisation de l'énergie devrait se développer à un CAGR de 18,61% jusqu'en 2032.
- Par type de programme de réponse à la demande, les programmes basés sur les incitations détenaient 68,29% de la part des revenus du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique en 2026 et devraient se développer à un CAGR de 19,85% jusqu'en 2032.
- Par niveau d'automatisation, les solutions manuelles et non automatisées détenaient 70,11% de la part des revenus du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique en 2026, tandis que les solutions de réponse à la demande automatisées et avancées devraient se développer à un CAGR de 20,14% jusqu'en 2032.
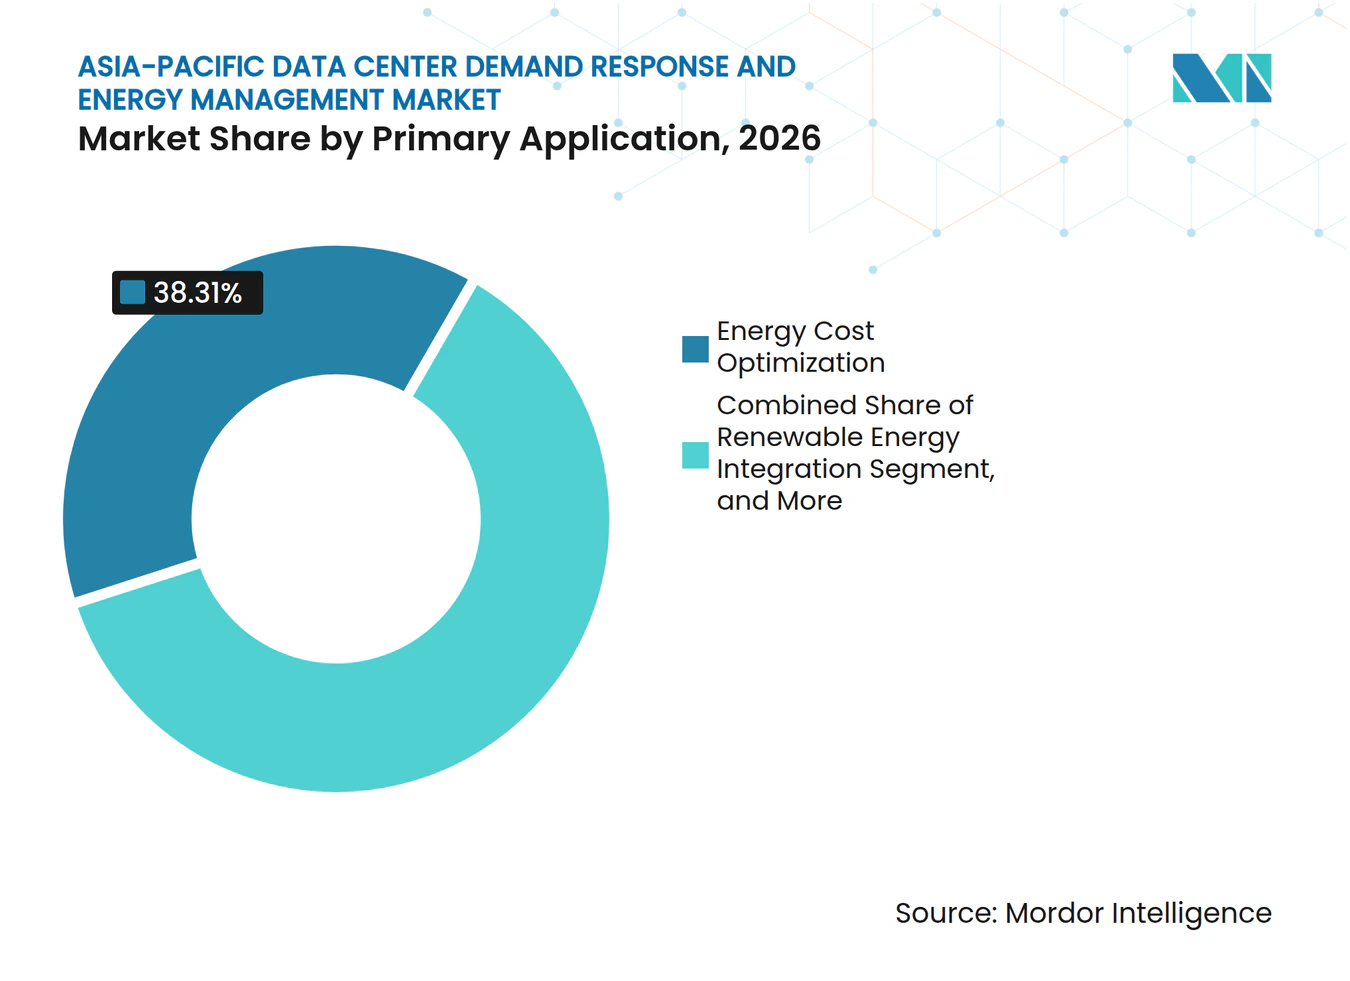
- Par application principale, l'optimisation des coûts énergétiques représentait 38,31% de la part des revenus du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique en 2026, tandis que l'intégration des énergies renouvelables devrait se développer à un CAGR de 18,33% jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale détenaient 56,17% de la part des revenus du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique en 2026 et devraient se développer à un CAGR de 18,90% jusqu'en 2032.
- Par type de centre de données, les installations de colocation détenaient 67,14% de la part des revenus du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 19,57% jusqu'en 2032.
- Par géographie, la Chine détenait 32,44% de la part des revenus du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique en 2026, tandis que l'Inde devrait se développer à un CAGR de 18,05% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance de la charge des centres de données IA et augmentation de la densité de puissance | +5.5% | Asie-Pacifique, concentrée en Chine, à Singapour, au Japon, en Australie et en Inde | Court terme (≤ 2 ans) |
| Congestion du réseau électrique et approvisionnement en charge flexible | +3.5% | Asie-Pacifique, aiguë à Singapour, au Japon, en Australie et en Corée du Sud | Court terme (≤ 2 ans) |
| Expansion de la réponse à la demande automatisée et des centrales électriques virtuelles | +3.0% | Chine, Japon et Australie, avec des retombées vers l'Inde et la Corée du Sud | Moyen terme (2-4 ans) |
| Intégration des énergies renouvelables et flexibilité soutenue par les batteries | +2.5% | Chine, Inde, Australie, Corée du Sud et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Engagements de durabilité des centres de données et reporting des attributs énergétiques | +1.8% | Hyperscalers en Asie-Pacifique, avec une pression réglementaire à Singapour et au Japon | Moyen terme (2-4 ans) |
| Développement de centres de données sous contrainte d'alimentation | +1.5% | Singapour, Japon, Inde et Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la charge des centres de données IA et augmentation de la densité de puissance
Les charges de travail d'IA modifient le profil électrique des grandes installations sur le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique. Les grappes de GPU peuvent créer des variations de demande corrélées et brusques que les anciens systèmes de contrôle des installations n'étaient pas conçus pour gérer. Ces variations augmentent la valeur des systèmes qui prévoient la charge et déplacent les travaux non critiques dans le temps ou dans l'espace. Des recherches sur la planification des centrales électriques virtuelles confirment que la flexibilité coordonnée des centres de données peut réduire les coûts tout en permettant une plus grande utilisation des énergies renouvelables. Le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique évolue donc vers des systèmes de contrôle capables de répondre à la vitesse des opérations informatiques. Les opérateurs d'installations doivent encore maintenir les niveaux de service pour les charges de travail prioritaires, ce qui fait de la classification des charges de travail et des mesures de protection opérationnelles des éléments centraux du déploiement.
Congestion du réseau électrique et approvisionnement en charge flexible
L'accès au réseau est devenu une limite pratique au développement de nouveaux centres de données dans plusieurs marchés d'Asie-Pacifique. Les opérateurs peuvent améliorer leur dossier de raccordement en démontrant que la charge peut être réduite ou récupérée de manière contrôlée lors d'événements sur le réseau. Singapour a lié la nouvelle allocation de capacité à l'approvisionnement en électricité verte et à la participation aux centrales électriques virtuelles, ce qui relie l'accès commercial à la flexibilité opérationnelle. Le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique bénéficie lorsque de telles exigences font des contrôles énergétiques une partie du processus de raccordement, plutôt qu'un projet d'efficacité optionnel. Le Japon est confronté à une version différente du même problème car les longs délais de raccordement rendent l'exploitation flexible plus précieuse. Le reporting annuel de l'efficacité d'utilisation de l'énergie en vertu de la loi japonaise sur la conservation de l'énergie renforce également l'argumentaire en faveur de systèmes qui fournissent aux opérateurs des données de consommation fiables et des contrôles auditables.
Expansion de la réponse à la demande automatisée et des centrales électriques virtuelles
Les centrales électriques virtuelles permettent aux centres de données d'offrir une capacité flexible vérifiée à un opérateur de réseau ou à un agrégateur. Le plan de mise en œuvre de la construction de centrales électriques virtuelles côté utilisateur de Shanghai identifie les centres de données comme une catégorie de ressources de base et vise 1,6 million de kW de capacité ajustable d'ici 2026 et 2,2 million de kW d'ici 2027. À la fin de 2025, 24 centres de données s'étaient connectés à la plateforme de Shanghai et avaient déclaré 183,5 MW de charge ajustable. Le plan crée une raison directe pour le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique de soutenir la mesure, la vérification et la coordination de la répartition. Une étude de l'IEEE a également montré comment les grands centres de données de Shanghai peuvent utiliser la commutation des générateurs de secours dans la participation aux centrales électriques virtuelles. Le transfert de charge de travail offre une autre option en permettant de déplacer certaines tâches informatiques entre régions plutôt que de les réduire sur un seul site.
Intégration des énergies renouvelables et flexibilité soutenue par les batteries
L'approvisionnement en énergies renouvelables rend la flexibilité énergétique plus importante pour les opérateurs de centres de données. Lorsque la production éolienne ou solaire varie, les systèmes de batteries et les charges ajustables peuvent aider à aligner la consommation d'électricité sur l'offre disponible. Une simulation japonaise a révélé que la combinaison de la planification des emplacements avec le déplacement spatio-temporel des charges de travail réduisait les coûts du système de 16,9% et l'excédent d'approvisionnement en énergie de 32%. Ce résultat soutient l'utilisation de contrôles tenant compte de la localisation sur le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique, en particulier là où les réseaux ont de grandes parts d'énergies renouvelables ou une interconnexion limitée. Les plateformes de gestion de l'énergie peuvent intégrer des prévisions, des calendriers de stockage et des files d'attente de travaux pour réduire la dépendance à la production d'énergie fossile pendant les périodes de pointe. La valeur de cette approche est la plus forte lorsqu'elle peut fournir des performances vérifiables sans interrompre les charges de travail nécessitant une capacité informatique immédiate.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Risque d'intégration de la cybersécurité et des technologies opérationnelles | -1.8% | Asie-Pacifique, aiguë en Chine, au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Tarifs fragmentés et règles inégales du marché de la réponse à la demande | -1.5% | Asie-Pacifique, plus prononcée en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Contraintes de disponibilité et de fiabilité sur les actifs de secours flexibles | -0.8% | Inde et Asie du Sud-Est, modérées au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Tolérance limitée à la réduction des calculs dans les charges de travail critiques | -0.6% | Asie-Pacifique, aiguë dans les services financiers et les centres de données d'inférence en temps réel | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risque d'intégration de la cybersécurité et des technologies opérationnelles
La réponse à la demande nécessite une connexion plus étroite entre les systèmes de technologies de l'information et les systèmes de contrôle des installations. Cette connexion peut exposer la gestion des bâtiments, la métrologie et les contrôles d'alimentation à des signaux externes et à un risque cybernétique plus large. Un rapport technique du Département américain de l'énergie a identifié l'architecture d'interconnexion, la gouvernance fragmentée des technologies de l'information et des technologies opérationnelles, la stabilité de la charge, la réglementation et les chaînes d'approvisionnement comme des préoccupations transversales pour les opérateurs de centres de données.[1] Le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique doit traiter ces risques par une séparation claire des réseaux, une authentification, une surveillance et des procédures d'incident. La norme IEC 62443 est une référence reconnue pour la sécurisation des systèmes d'automatisation industrielle et de contrôle, bien que sa mise en œuvre reste inégale dans les installations plus anciennes. Les opérateurs favoriseront les fournisseurs capables de montrer comment les interfaces de réseau sont protégées sans affaiblir la visibilité opérationnelle ni retarder une réponse requise.
Tarifs fragmentés et règles inégales du marché de la réponse à la demande
Des tarifs, des règles de comptage et des conditions de programme différents rendent le déploiement régional plus coûteux. Le plan à long terme de la Corée du Sud utilise des objectifs de réduction de la demande, tandis que la Chine s'appuie davantage sur les incitations des centrales électriques virtuelles, et l'Australie s'est concentrée sur les obligations de soutien au réseau. Les systèmes d'Asie du Sud-Est en sont également à différentes étapes d'intégration des énergies renouvelables et de développement de la réponse à la demande. L'Agence internationale de l'énergie a rapporté que la capacité solaire dans les États membres de l'ASEAN avait atteint près de 38 GW en 2025, mais la préparation des politiques et des systèmes reste inégale. Cette fragmentation limite la capacité du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique à utiliser une configuration logicielle unique dans tous les pays. Les fournisseurs ont besoin d'interfaces tarifaires locales, de flux de travail de reporting et de protocoles de participation aux programmes, ce qui peut détourner des ressources produits d'autres améliorations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant de solution :
le logiciel détient la valeur centrale de la plateformeLe logiciel détenait 66,15% des revenus en 2026, ce qui en fait le composant de solution leader sur le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique. Les opérateurs ont besoin de logiciels pour combiner les informations des installations provenant des systèmes de bâtiments, des compteurs de services publics, des équipements de refroidissement et des unités de distribution d'alimentation. La couche opérationnelle résultante prend en charge la surveillance, le contrôle, le reporting et les flux de travail orientés vers les services publics à partir d'une interface commune. Cette position reflète une préférence pour les systèmes qui coordonnent les actifs plutôt que pour les mises à niveau matérielles isolées. Le matériel reste essentiel car les capteurs, les passerelles, les compteurs intelligents, les interfaces de stockage et les contrôleurs fournissent les données et la connexion physique nécessaires à l'action automatisée.
Les services devraient se développer à un CAGR de 19,24% jusqu'en 2032, reflétant le besoin de déploiement, d'inscription aux programmes, de vérification des performances et de support opérationnel continu. La taille du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique pour les services devrait bénéficier lorsque les opérateurs gèrent des sites soumis à différentes règles de services publics et protocoles techniques. De nombreux opérateurs ne disposent pas d'équipes capables de gérer en permanence les événements de répartition, les soumissions de comptage et les communications de marché. Les prestataires de services gérés peuvent combler cette lacune tout en aidant les clients à aligner leurs opérations sur les exigences de conformité locales. À mesure que les programmes passent d'une réduction occasionnelle à une planification continue du stockage, de l'approvisionnement en énergies renouvelables et de la charge flexible, le support des services devient plus important.



Par type de solution logicielle :
le logiciel de gestion de l'énergie fournit la base opérationnelleLe logiciel de gestion de l'énergie représentait 58,22% du segment des types de solutions logicielles en 2026. Il s'agit du système central de surveillance de la consommation, de contrôle des équipements et de production de rapports internes ou réglementaires. Les opérateurs l'utilisent pour regrouper les données des systèmes de refroidissement, des unités de distribution d'alimentation et des compteurs de services publics. Ces capacités sont nécessaires avant qu'une installation puisse participer de manière fiable à un programme de réseau ou optimiser ses achats d'électricité. Les exigences de reporting du Japon et le cadre des centres de données verts de la Chine augmentent encore le besoin de registres de consommation cohérents et de mesures de performance.
Le logiciel de prévision et d'optimisation de l'énergie devrait se développer à un CAGR de 18,61% jusqu'en 2032. Son rôle est d'anticiper la demande informatique, les périodes tarifaires, la disponibilité des énergies renouvelables et les événements potentiels de réponse à la demande. Cela permet aux opérateurs de décider quelles charges peuvent se déplacer dans le temps, quel travail peut changer de localisation et quelles charges doivent rester ininterrompues. Une étude scientifique sur la réponse à la demande des centres de données dans les centrales électriques virtuelles a révélé que la planification basée sur l'IA peut augmenter l'utilisation des énergies renouvelables et réduire les coûts liés au carbone. Le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique est susceptible d'accorder une plus grande valeur aux systèmes de prévision à mesure que les grappes d'IA rendent la demande d'électricité plus variable et moins tolérante à la planification manuelle.
Par type de programme de réponse à la demande :
les programmes basés sur les incitations mènent l'échelle et l'expansionLes programmes basés sur les incitations représentaient 68,29% des revenus en 2026 et devraient croître à un CAGR de 19,85% jusqu'en 2032. Cette combinaison en fait le seul segment de programme à mener à la fois l'échelle actuelle et l'expansion prévue. Les services publics peuvent offrir des paiements de capacité ou des frais de répartition lorsqu'un centre de données fournit une réduction ou une flexibilité mesurable. Les opérateurs peuvent utiliser ces revenus pour compenser une partie de leurs coûts énergétiques et d'infrastructure. Les programmes basés sur les incitations sont attrayants car ils offrent un paiement défini pour des performances vérifiées.
Les programmes basés sur les prix détenaient les 31,71% restants du segment en 2026. Ces programmes utilisent des prix à l'heure d'utilisation ou en temps réel pour encourager les déplacements volontaires de la consommation d'électricité. Ils sont moins prévisibles pour les opérateurs qui doivent maintenir des niveaux de service et ne peuvent pas exposer les calendriers critiques aux fluctuations des prix. Leur utilisation peut s'étendre là où la formation à l'IA ou d'autres travaux différables représentent une plus grande part de la charge du site. Le plan de Shanghai montre comment des objectifs de capacité formels et des systèmes de répartition peuvent fournir un cadre opérationnel plus clair que les seuls signaux de prix.
Par niveau d'automatisation :
les opérations manuelles créent un chemin de mise à niveauLes solutions manuelles et non automatisées détenaient 70,11% des revenus en 2026. Cela indique que de nombreuses installations s'appuient encore sur des procédures dirigées par le personnel pour répondre aux événements de demande ou gérer les contrôles énergétiques. Les processus humains peuvent fonctionner pour les événements planifiés, mais ils sont plus difficiles à utiliser pour des réponses en moins d'une minute ou des ajustements répétés. La base installée reflète également la prudence des opérateurs qui gèrent des charges de travail sensibles et des équipements d'installation complexes. Le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique dispose d'un grand groupe de sites pouvant passer d'une visibilité de base vers des contrôles en boucle fermée.
Les solutions de réponse à la demande automatisées et avancées devraient se développer à un CAGR de 20,14% jusqu'en 2032. Leur attrait augmente lorsqu'un programme de réseau nécessite une action rapide et fiable, et qu'une réponse manuelle ne peut pas respecter le délai requis. Les travaux de l'IEEE sur la participation des centres de données de Shanghai soutiennent le rôle technique du contrôle automatisé et des actifs de secours flexibles dans un contexte de centrale électrique virtuelle. L'automatisation nécessite également des mesures de protection qui séparent les charges de travail prioritaires des charges différables et permettent l'intervention de l'opérateur. Les installations l'adopteront plus facilement lorsque les fournisseurs prouveront que les actions de contrôle peuvent être auditées, annulées et sécurisées.
Par application principale :
l'optimisation des coûts est établie tandis que l'intégration des énergies renouvelables progresseL'optimisation des coûts énergétiques détenait 38,31% des revenus en 2026. Les opérateurs utilisent les plateformes de gestion de l'énergie pour éviter les charges de pointe, gérer les tarifs à l'heure d'utilisation et améliorer le calendrier des activités à forte charge. Ces utilisations fournissent un argument financier direct pour qu'une installation participe à un programme de réseau formel. La gestion de la charge de pointe, la réduction d'urgence de la charge, la participation au marché de la capacité et les services auxiliaires étendent cet argument aux besoins plus larges de soutien au réseau. Le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique continue d'utiliser la gestion des coûts comme point d'entrée pratique pour de nombreux clients.
L'intégration des énergies renouvelables devrait se développer à un CAGR de 18,33% jusqu'en 2032. Elle relie les calendriers de consommation et les opérations de stockage à la disponibilité de la production renouvelable contractée. Cette application est pertinente lorsque les opérateurs doivent aligner plus étroitement la consommation d'électricité sur l'approvisionnement renouvelable et documenter les attributs énergétiques. Des recherches au Japon ont révélé que la planification des emplacements et le déplacement des charges de travail peuvent réduire les coûts du système tout en réduisant l'excédent d'approvisionnement dans un système de centres de données axé sur les énergies renouvelables. L'approche fait de la réponse à la demande une partie de l'approvisionnement en électricité et de la gestion du carbone plutôt qu'un outil d'urgence distinct.

Par taille de centre de données :
les installations hyperscale combinent échelle et pression de conformitéLes installations hyperscale représentaient 56,17% des revenus en 2026 et devraient se développer à un CAGR de 18,90% jusqu'en 2032. Les grands sites peuvent répartir le coût des contrôles avancés sur une consommation d'électricité et une capacité informatique significatives. Ils sont également plus susceptibles de faire l'objet d'un examen direct lorsque leur demande de raccordement affecte la planification locale du réseau. Les exigences à Singapour et la direction de la politique australienne en matière de soutien au réseau font de la flexibilité une condition opérationnelle pertinente pour les grands développements. Le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique dispose donc d'une base commerciale solide parmi les installations à forte charge et à grands budgets d'investissement.
Les grands centres de données peuvent également fournir des blocs significatifs de capacité flexible sans l'échelle d'approvisionnement des hyperscalers. Les sites de taille moyenne et petite font face à un défi différent car le coût d'intégration d'une plateforme d'automatisation complète peut être difficile à justifier pour des charges plus faibles. Les outils fournis par le cloud et les modules basés sur des API peuvent réduire cet obstacle en se connectant aux systèmes de gestion de bâtiments existants. Cela crée de la place pour les fournisseurs capables d'offrir des services modulaires plutôt que de l'ingénierie sur mesure. Le segment dépendra de produits qui réduisent la complexité opérationnelle tout en satisfaisant les exigences de mesure et de contrôle des services publics.
Par type de centre de données :
la colocation dispose de la base installée tandis que les fournisseurs cloud contrôlent la charge de travailLes installations de colocation détenaient 67,14% des revenus en 2026. Leur empreinte dans les principaux marchés métropolitains leur confère une large base d'actifs d'alimentation, de refroidissement et de secours pouvant soutenir les programmes énergétiques. Le modèle opérationnel est compliqué car le fournisseur gère l'infrastructure physique tandis que les locataires contrôlent une grande partie de la charge informatique. Tout plan de réponse doit définir comment l'opérateur, le locataire et le service public partagent les responsabilités. Cela rend les règles contractuelles et les protections de service claires importantes sur le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique.
Les fournisseurs de services cloud devraient se développer à un CAGR de 19,57% jusqu'en 2032. Ils contrôlent souvent à la fois l'infrastructure et la charge de travail informatique, ce qui facilite la connexion des signaux du réseau avec la planification des tâches. Les structures de contrats d'approvisionnement en énergies renouvelables peuvent aider les opérateurs cloud et de colocation à lier l'approvisionnement en énergie aux opérations des installations. Les installations d'entreprise et de périphérie peuvent gagner en pertinence à mesure que la 5G et l'inférence locale d'IA créent une charge plus distribuée pouvant être gérée comme un portefeuille.
Analyse géographique
Chine
La Chine détenait 32,44% des revenus en 2026, la plus grande part du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique parmi les géographies couvertes. La politique nationale de synergie entre la puissance de calcul et l'électricité relie le développement des centres de données aux besoins du système électrique, et la Commission nationale du développement et de la réforme, l'Administration nationale de l'énergie et le Bureau national des données ont fait avancer des projets pilotes à Beijing-Tianjin-Hebei, dans le delta du fleuve Yangtze, en Mongolie intérieure, au Qinghai et au Xinjiang. La direction politique soutient l'approvisionnement en énergie verte, la coordination multi-sources et l'interaction source-charge dans les centres de calcul. Le programme de centrale électrique virtuelle de Shanghai incluait les centres de données comme ressources ajustables, avec 24 centres de données connectés et 183,5 MW de charge ajustable déclarée à la fin de 2025. Ces développements soutiennent les produits qui coordonnent les données informatiques et énergétiques tout en répondant aux besoins locaux de répartition et de reporting.
Inde
L'Inde devrait se développer à un CAGR de 18,05% jusqu'en 2032, avec 1 789 MW de capacité de centres de données en exploitation et 3 860 MW en construction ou planifiés au premier semestre 2026, tandis que les investissements annoncés dépassaient 180 milliards USD en septembre 2026. Le ministère de l'Énergie a révisé son estimation de la charge des centres de données à 26,3 GW d'ici 2031-32, avec 17 GW de demandes de connectivité déposées auprès des services de transmission d'État, selon les documents sources fournis. L'Inde ne dispose pas encore de règles cohérentes au niveau des États pour la réponse à la demande des centres de données ou les tarifs verts, ce qui crée une ouverture pour les fournisseurs capables de démontrer aux régulateurs et aux opérateurs des modèles opérationnels pratiques et mesurables. La taille du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique en Inde dépendra du développement des règles de raccordement, de la métrologie et des tarifs parallèlement aux nouvelles capacités.
Japon, Australie, Singapour, Corée du Sud et reste de l'Asie-Pacifique
Le délai de raccordement à Tokyo au Japon a atteint 10 ans, et sa loi amendée sur la conservation de l'énergie exige un reporting annuel sur l'efficacité d'utilisation de l'énergie par rapport à un référentiel de 1,4. L'Australie envisage des exigences pour que les installations de plus de 30 MW restent connectées lors des perturbations du réseau, tandis que l'Appel à candidatures 2 pour les centres de données de Singapour a alloué 200 MW aux opérateurs qui s'approvisionnent en au moins 50% de leur électricité à partir de sources vertes et participent à la répartition des centrales électriques virtuelles. Le plan à long terme de la Corée du Sud visait une réduction de 16,3 GW de la demande de pointe et 110,6 TWh d'économies d'électricité grâce aux programmes de réponse à la demande, selon les documents sources fournis. Les règles provisoires 2025 de la Thaïlande pour les accords d'achat direct d'énergies renouvelables et l'exigence d'utilisation de 85% de l'électricité en Malaisie montrent que l'Asie du Sud-Est développe également des conditions côté demande, tandis que la capacité solaire de l'ASEAN a atteint près de 38 GW en 2025.[2] Le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique doit s'adapter à ce cadre réglementaire varié grâce à des interfaces tarifaires configurables, des registres d'attributs énergétiques et des contrôles de reporting flexibles.
Paysage concurrentiel
Concentration du Marché
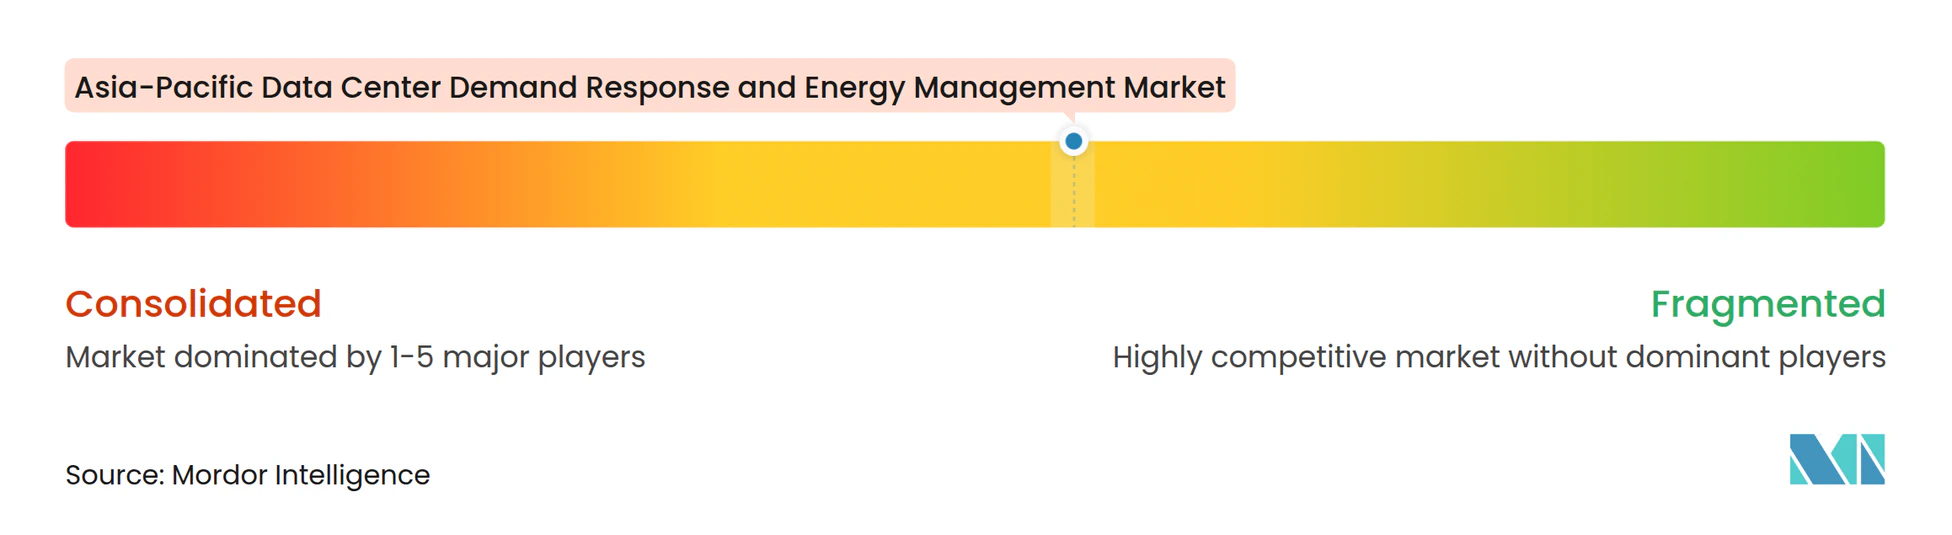
Le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique présente une concentration modérée au niveau de la plateforme et de la couche d'intégration. Schneider Electric, Siemens, ABB, Hitachi Energy et Honeywell offrent de larges portefeuilles combinant gestion de l'alimentation, automatisation, contrôles des bâtiments et logiciels énergétiques, tandis que des agrégateurs spécialisés et des fournisseurs axés sur l'IA répondent à des besoins techniques ou réglementaires locaux plus étroits. Schneider Electric a acquis une participation majoritaire dans Motivair en février 2025 et a présenté son portefeuille complet de refroidissement liquide en septembre 2025.[3] Cette démarche a rapproché le matériel de refroidissement et le logiciel EcoStruxure pour les environnements informatiques haute performance. Elle montre comment les fournisseurs établis combinent les capacités thermiques, d'alimentation et logicielles pour gérer la consommation d'énergie des installations et les exigences de refroidissement liées à l'IA.
Eaton et Siemens Energy ont annoncé un partenariat en juin 2025 pour fournir des systèmes d'alimentation modulaires, de la génération sur site et un module optionnel de raccordement au réseau à air propre pour les centres de données. Les entreprises ont déclaré que l'offre pourrait réduire le délai d'alimentation jusqu'à 2 ans sur les principaux marchés. Cette approche répond aux retards de raccordement au réseau qui peuvent retarder les nouvelles capacités sur le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique. Honeywell et LS ELECTRIC ont également formé un partenariat mondial en octobre 2025 pour développer des systèmes de surveillance de l'alimentation et de stockage d'énergie par batteries pour les centres de données. Ces démarches augmentent la pression sur les spécialistes de la réponse à la demande qui n'offrent pas d'intégration plus large des installations.
Des domaines ouverts subsistent dans les modules légers pour les sites de colocation de taille moyenne et petite, les plateformes d'agrégation régionale et les systèmes qui relient les registres horaires d'énergie renouvelable aux performances de réponse à la demande. Le travail de State Grid Shanghai avec China Telecom a démontré un transfert de tâche de Shanghai Lingang à Hubei Shiyan en 3 minutes, soulignant le potentiel du travail informatique à servir de ressource de réseau flexible. La cybersécurité devient également un facteur de différenciation car la répartition du réseau crée un lien plus étroit entre les technologies opérationnelles et les systèmes externes. Les produits alignés sur la norme IEC 62443 et séparant les contrôles critiques des interfaces externes seront mieux positionnés à mesure que le contrôle de la conformité s'intensifie.
Leaders du secteur de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique
-
Siemens AG
-
Schneider Electric SE
-
Honeywell International Inc.
-
Eaton Corporation plc
-
ABB Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique Entreprises couvertes dans ce rapport
- Schneider Electric SE
- Siemens AG
- Hitachi Energy Ltd.
- ABB Ltd.
- AutoGrid Systems, Inc.
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Itron, Inc.
- Landis+Gyr Group AG
- Yokogawa Electric Corporation
- Honeywell International Inc.
- Johnson Controls International plc
- Vertiv Holdings Co
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
- Modius, Inc.
- EkkoSense Ltd.
- GridPoint, Inc.
- Encycle Corporation
- Voltus, Inc.
Développements industriels récents dans Marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique
- Octobre 2026 : Wood Mackenzie a confirmé que l'Asie-Pacifique dispose de plus de 32 GW de capacité de centres de données planifiée, le Plan de système intégré 2026 de l'AEMO en Australie projetant environ 300 milliards USD de nouveaux investissements en transmission, où la hausse des coûts de ligne de 25% à 55% renforce les incitations des opérateurs à investir dans la réponse à la demande comme alternative au renforcement du réseau axé sur la transmission pure.
- Septembre 2026 : RMI a publié une analyse confirmant que les projets pilotes de flexibilité des centres de données en Asie du Sud-Est ont démontré des réductions de charge de pointe dépassant 30% sans perte significative de disponibilité, et que Google avait contracté un total cumulé de 1 GW de capacité de réponse à la demande dans des contrats avec des services publics en mars 2026, établissant un référentiel pour les engagements de soutien au réseau de niveau hyperscaler en Asie-Pacifique.
- Juin 2026 : L'Administration nationale de l'énergie de Chine a publié une analyse de politique confirmant que le cadre de « synergie entre la puissance de calcul et l'électricité » a été élevé au rang de politique nationale de nouvelle infrastructure dans le rapport de travail gouvernemental 2026 et le 15e plan quinquennal, formalisant les exigences de déplacement spatio-temporel des charges de travail et de participation aux centrales électriques virtuelles dans les centres de données des nœuds de réseau nationaux.
- Février 2026 : Deloitte a publié le rapport Alimenter l'essor des centres de données en Asie-Pacifique, projetant que la consommation d'électricité régionale des centres de données dépassera 1 000 TWh d'ici le milieu des années 2030 et recommandant aux opérateurs de développer des capacités de stockage par batteries et de flexibilité de la demande dès le départ comme condition préalable à l'obtention des approbations de raccordement au réseau dans toute la région.
Périmètre du rapport sur le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique
Le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique comprend des solutions et des services conçus pour optimiser la consommation d'énergie, automatiser la participation à la réponse à la demande et améliorer l'efficacité énergétique des centres de données en Chine, au Japon, en Inde, en Australie, à Singapour, en Corée du Sud et dans le reste de l'Asie-Pacifique. Le marché est porté par l'expansion rapide des centres de données hyperscale et prêts pour l'IA, la hausse de la demande d'électricité, l'adoption des énergies renouvelables et le besoin de systèmes intelligents de gestion de l'énergie permettant l'optimisation de la charge de pointe, la participation au réseau, la résilience opérationnelle et les améliorations de durabilité.
Le rapport sur le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique est segmenté par composant de solution (matériel, logiciel et services), type de solution logicielle (plateformes de gestion de la réponse à la demande, logiciel de gestion de l'énergie, logiciel de surveillance et d'analyse de l'énergie, et logiciel de prévision et d'optimisation de l'énergie), type de programme de réponse à la demande (programmes basés sur les prix et programmes basés sur les incitations), niveau d'automatisation (solutions manuelles et non automatisées, et solutions de réponse à la demande automatisées et avancées), application principale (gestion de la charge de pointe, réduction d'urgence de la charge, participation au marché de la capacité, services auxiliaires, optimisation des coûts énergétiques et intégration des énergies renouvelables), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [FSC] et entreprise et périphérie), et géographie (Chine, Japon, Inde, Australie, Singapour, Corée du Sud et reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Plateformes de gestion de la réponse à la demande |
| Logiciel de gestion de l'énergie |
| Logiciel de surveillance et d'analyse de l'énergie |
| Logiciel de prévision et d'optimisation de l'énergie |
| Programmes basés sur les prix |
| Programmes basés sur les incitations |
| Solutions manuelles et non automatisées |
| Solutions de réponse à la demande automatisées et avancées |
| Gestion de la charge de pointe |
| Réduction d'urgence de la charge |
| Participation au marché de la capacité |
| Services auxiliaires |
| Optimisation des coûts énergétiques |
| Intégration des énergies renouvelables |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Chine |
| Japon |
| Inde |
| Australie |
| Singapour |
| Corée du Sud |
| Reste de l'Asie-Pacifique |
| Par composant de solution | Matériel |
| Logiciel | |
| Services | |
| Par type de solution logicielle | Plateformes de gestion de la réponse à la demande |
| Logiciel de gestion de l'énergie | |
| Logiciel de surveillance et d'analyse de l'énergie | |
| Logiciel de prévision et d'optimisation de l'énergie | |
| Par type de programme de réponse à la demande | Programmes basés sur les prix |
| Programmes basés sur les incitations | |
| Par niveau d'automatisation | Solutions manuelles et non automatisées |
| Solutions de réponse à la demande automatisées et avancées | |
| Par application principale | Gestion de la charge de pointe |
| Réduction d'urgence de la charge | |
| Participation au marché de la capacité | |
| Services auxiliaires | |
| Optimisation des coûts énergétiques | |
| Intégration des énergies renouvelables | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Par géographie | Chine |
| Japon | |
| Inde | |
| Australie | |
| Singapour | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Asie-Pacifique ?
Le marché est évalué à 2,37 milliards USD en 2026 et devrait atteindre 6,13 milliards USD d'ici 2032, à un CAGR de 17,29% sur 2027-2032.
Qu'est-ce qui stimule l'adoption des systèmes de réponse à la demande des centres de données en Asie-Pacifique ?
La densité de puissance liée à l'IA, l'accès limité au réseau, l'intégration des énergies renouvelables et les programmes formels de centrales électriques virtuelles augmentent le besoin de charge d'installation contrôlable et mesurable.
Quel composant de solution mène le secteur ?
Le logiciel mène avec 66,15% de part des revenus en 2026 car il relie les données des installations, les contrôles, le reporting et les flux de travail orientés vers les services publics.
Quel type de programme de réponse à la demande présente les meilleures perspectives ?
Les programmes basés sur les incitations détenaient 68,29% de part des revenus en 2026 et devraient se développer à un CAGR de 19,85% jusqu'en 2032.
Quel pays mène l'adoption régionale de la réponse à la demande et de la gestion de l'énergie ?
La Chine menait avec 32,44% de part des revenus en 2026, soutenue par les politiques de synergie entre la puissance de calcul et l'électricité et le développement des centrales électriques virtuelles.
Pourquoi l'automatisation est-elle importante pour la gestion de l'électricité des centres de données ?
Les systèmes automatisés et avancés devraient se développer à un CAGR de 20,14% jusqu'en 2032 car ils peuvent répondre plus rapidement que les processus manuels et soutenir les exigences de répartition du réseau.