
Marktgröße und Marktanteil des Marktes für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
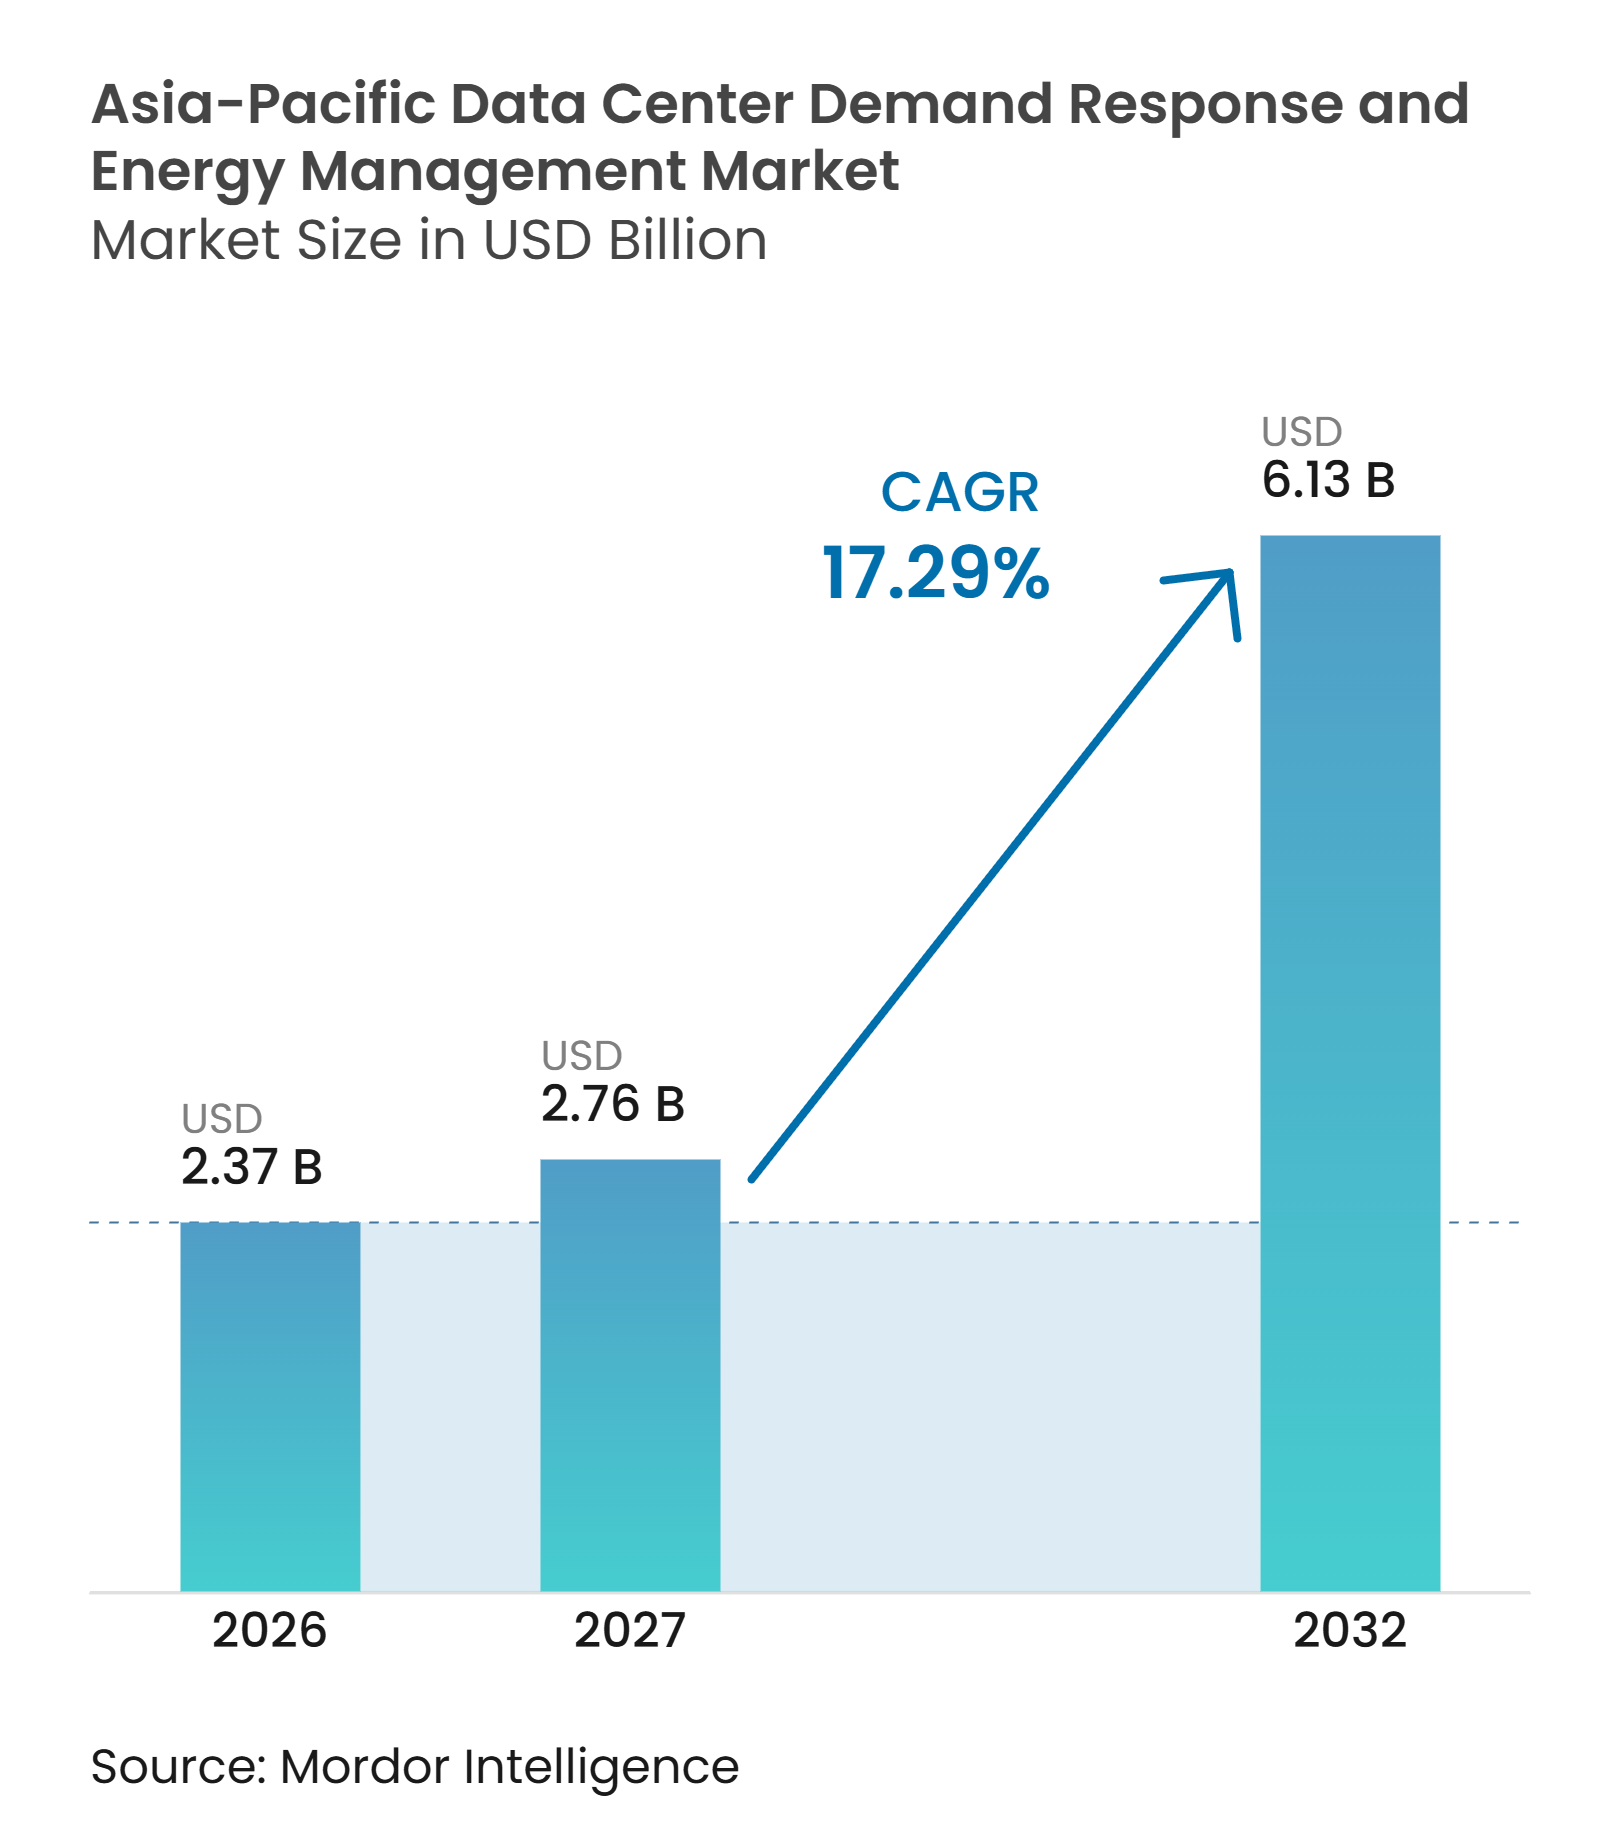
| Marktgröße im Basisjahr (2026) | 2.37 Milliarden US-Dollar |
| Marktgröße (2027) | 2.76 Milliarden US-Dollar |
| Marktgröße (2032) | 6.13 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.29 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum wird voraussichtlich von 2,37 Milliarden USD im Jahr 2026 auf 2,76 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 6,13 Milliarden USD erreichen, bei einem CAGR von 17,29 % über den Zeitraum 2027–2032. Der Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum wird durch die Lücke zwischen rasch steigenden Rechenlasten und dem Zeitaufwand für den Ausbau der Übertragungs- und Verteilungsinfrastruktur geprägt. KI-Workloads erhöhen die Leistungsdichte von Anlagen und erschweren kurzfristige, synchronisierte Änderungen des Strombedarfs, die über herkömmliche Versorgungsverträge kaum zu bewältigen sind. Netzbetreiber legen daher größeren Wert auf Anlagen, die flexible Last reduzieren, verschieben oder planen können, ohne die vorrangigen Rechenarbeiten zu beeinträchtigen. Plattformanbieter reagieren darauf, indem sie Energieüberwachung, Prognosen, Batteriesteuerung, Beschaffung erneuerbarer Energien und Netzeinsatz in einer einzigen Betriebsschicht verknüpfen. Der Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum sieht sich zudem mit uneinheitlichen Regelungen zwischen den Ländern konfrontiert, was Anbieter dazu zwingt, Tarifvereinbarungen, Einsatzregeln, Berichtsmethoden, Cybersicherheitsvorkehrungen und Datenschnittstellen der Versorgungsunternehmen für jede Jurisdiktion zu kartieren, ohne die Kontinuitätsstandards der Rechenzentren zu gefährden – was die Integrationskosten erhöht und die Einführung gemeinsamer regionaler Plattformen über große und verteilte Anlagenportfolios verlangsamt.
Wichtigste Erkenntnisse des Berichts
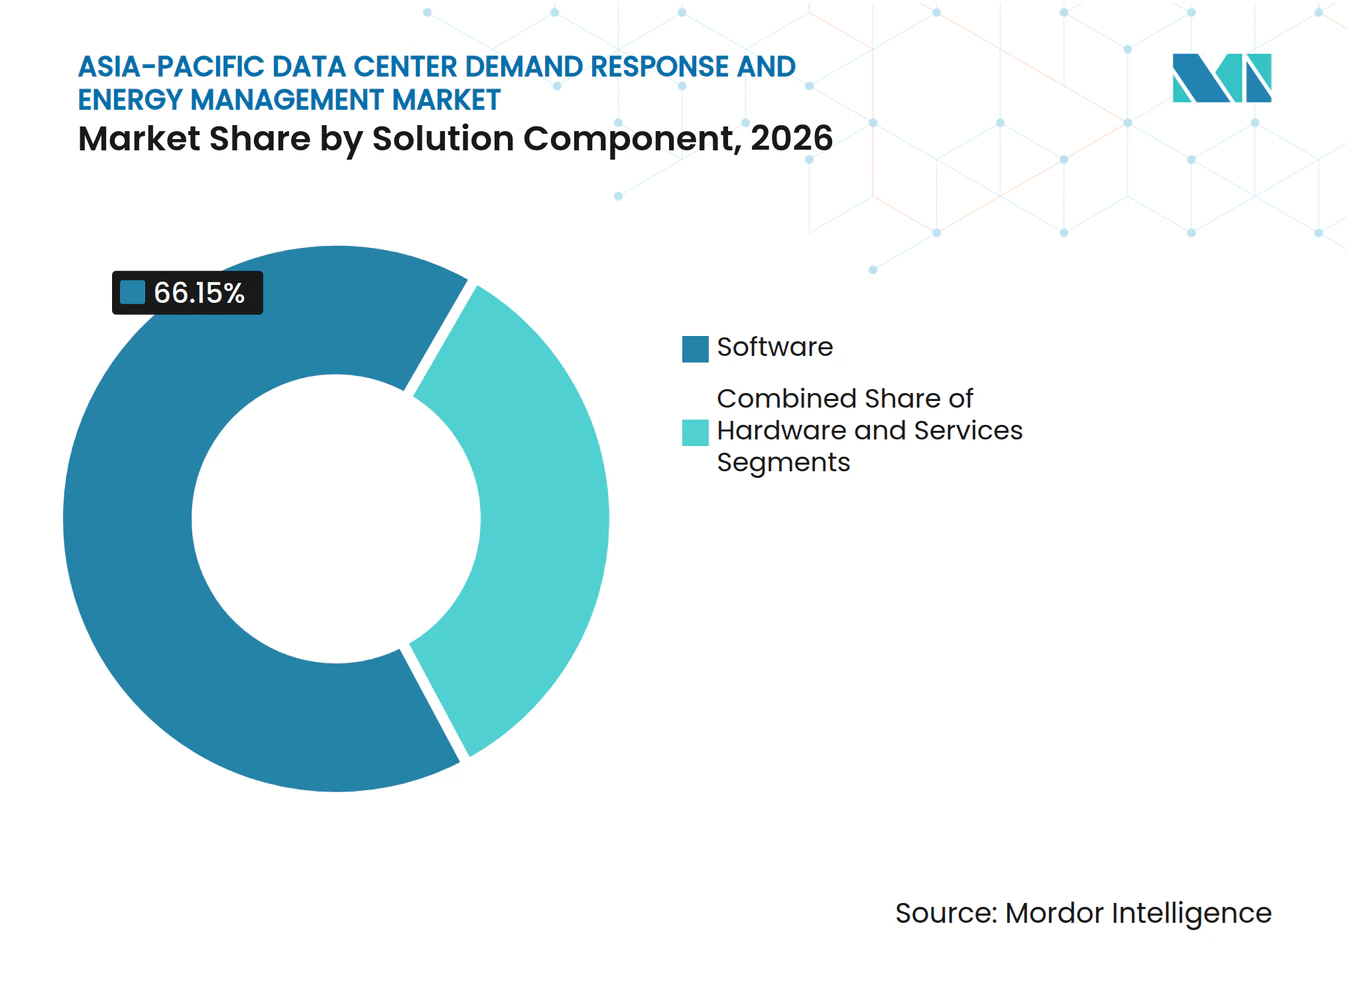
- Nach Lösungskomponente hielt Software im Jahr 2026 einen Anteil von 66,15 % am Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum, während Dienstleistungen bis 2032 voraussichtlich mit einem CAGR von 19,24 % wachsen werden.
- Nach Software-Lösungstyp entfiel auf Energiemanagementsoftware im Jahr 2026 ein Umsatzanteil von 58,22 % am Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum, während Software für Energieprognose und -optimierung bis 2032 voraussichtlich mit einem CAGR von 18,61 % wachsen wird.
- Nach Demand-Response-Programmtyp hielten anreizbasierte Programme im Jahr 2026 einen Umsatzanteil von 68,29 % am Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum und werden bis 2032 voraussichtlich mit einem CAGR von 19,85 % wachsen.
- Nach Automatisierungsgrad hielten manuelle und nicht automatisierte Lösungen im Jahr 2026 einen Umsatzanteil von 70,11 % am Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum, während automatisierte und fortschrittliche Demand-Response-Lösungen bis 2032 voraussichtlich mit einem CAGR von 20,14 % wachsen werden.
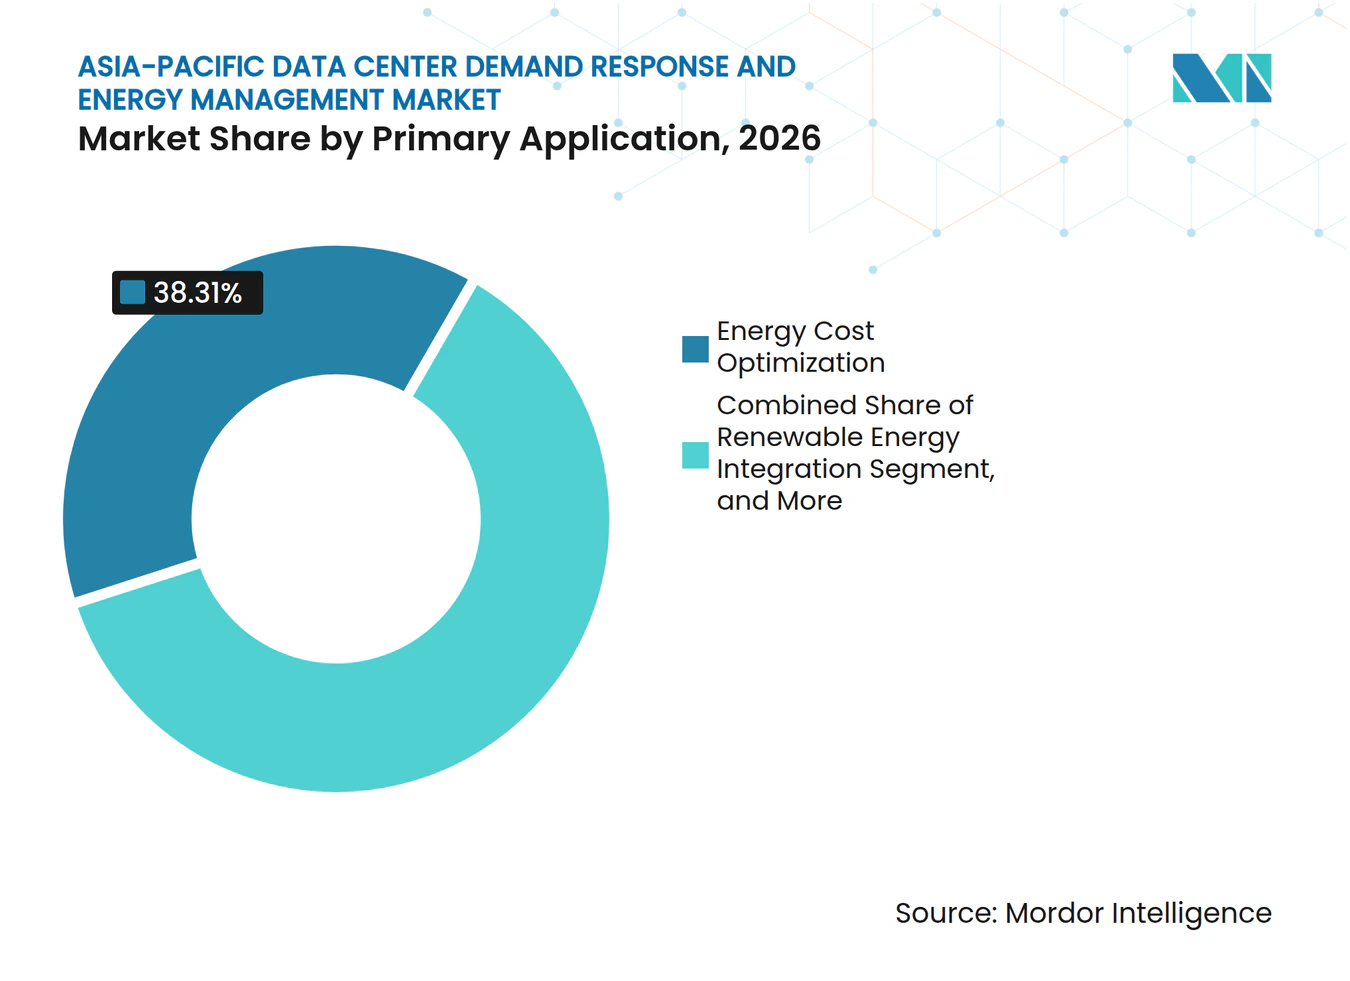
- Nach Primäranwendung entfiel auf die Energiekostenoptimierung im Jahr 2026 ein Umsatzanteil von 38,31 % am Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum, während die Integration erneuerbarer Energien bis 2032 voraussichtlich mit einem CAGR von 18,33 % wachsen wird.
- Nach Rechenzentrumskapazität hielten Hyperscale-Anlagen im Jahr 2026 einen Umsatzanteil von 56,17 % am Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum und werden bis 2032 voraussichtlich mit einem CAGR von 18,90 % wachsen.
- Nach Rechenzentrumstyp hielten Colocation-Anlagen im Jahr 2026 einen Umsatzanteil von 67,14 % am Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 19,57 % wachsen werden.
- Nach Geografie hielt China im Jahr 2026 einen Umsatzanteil von 32,44 % am Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum, während Indien bis 2032 voraussichtlich mit einem CAGR von 18,05 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der KI-Rechenzentrumslasten und steigende Leistungsdichte | +5.5% | Asiatisch-pazifischer Raum, konzentriert auf China, Singapur, Japan, Australien und Indien | Kurzfristig (≤ 2 Jahre) |
| Netzüberlastung und flexible Lastbeschaffung | +3.5% | Asiatisch-pazifischer Raum, akut in Singapur, Japan, Australien und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Ausbau automatisierter Demand Response und virtueller Kraftwerke | +3.0% | China, Japan und Australien, mit Ausstrahlungseffekten auf Indien und Südkorea | Mittelfristig (2–4 Jahre) |
| Integration erneuerbarer Energien und batteriegestützte Flexibilität | +2.5% | China, Indien, Australien, Südkorea und Südostasien | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsverpflichtungen von Rechenzentren und Berichterstattung über Energieattribute | +1.8% | Hyperscaler im asiatisch-pazifischen Raum, mit regulatorischem Druck in Singapur und Japan | Mittelfristig (2–4 Jahre) |
| Netzkapazitätsbeschränkte Rechenzentrumsentwicklung | +1.5% | Singapur, Japan, Indien und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der KI-Rechenzentrumslasten und steigende Leistungsdichte
KI-Workloads verändern das Stromprofil großer Anlagen im Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum. GPU-Cluster können starke, korrelierte Nachfrageänderungen erzeugen, für die ältere Anlagensteuerungen nicht ausgelegt waren. Diese Änderungen erhöhen den Wert von Systemen, die Last prognostizieren und nicht kritische Arbeiten zeitlich oder örtlich verschieben können. Forschungsarbeiten zur Planung virtueller Kraftwerke bestätigen, dass koordinierte Rechenzentrumflexibilität Kosten senken und gleichzeitig eine stärkere Nutzung erneuerbarer Energien ermöglichen kann. Der Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum bewegt sich daher auf Steuerungen zu, die mit der Geschwindigkeit von Rechenoperationen reagieren können. Anlagenbetreiber müssen weiterhin Serviceniveaus für vorrangige Workloads aufrechterhalten, was die Workload-Klassifizierung und betriebliche Schutzmaßnahmen zu zentralen Elementen der Implementierung macht.
Netzüberlastung und flexible Lastbeschaffung
Der Netzzugang ist in mehreren asiatisch-pazifischen Märkten zu einer praktischen Grenze für die Entwicklung neuer Rechenzentren geworden. Betreiber können ihren Anschlussfall verbessern, indem sie nachweisen, dass die Last bei Netzereignissen kontrolliert reduziert oder wiederhergestellt werden kann. Singapur hat die Zuteilung neuer Kapazitäten an die Beschaffung von Grünstrom und die Teilnahme an virtuellen Kraftwerken geknüpft, was den kommerziellen Zugang mit betrieblicher Flexibilität verbindet. Der Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum profitiert, wenn solche Anforderungen Energiesteuerungen zum Teil des Anschlussprozesses machen, anstatt sie als optionales Effizienzprojekt zu behandeln. Japan steht vor einer anderen Variante desselben Problems, da lange Anschlussfristen den flexiblen Betrieb wertvoller machen. Die jährliche Berichterstattung über die Energieeffizienz gemäß dem japanischen Energieeinsparungsgesetz stärkt zudem die Argumentation für Systeme, die Betreibern zuverlässige Verbrauchsdaten und prüfbare Steuerungen liefern.
Ausbau automatisierter Demand Response und virtueller Kraftwerke
Virtuelle Kraftwerke ermöglichen es Rechenzentren, einem Netzbetreiber oder Aggregator verifizierte flexible Kapazität anzubieten. Shanghais Umsetzungsplan für den Aufbau nutzerseitiger virtueller Kraftwerke identifiziert Rechenzentren als eine Kernressourcenkategorie und strebt bis 2026 eine anpassbare Kapazität von 1,6 Millionen kW und bis 2027 von 2,2 Millionen kW an. Bis Ende 2025 hatten sich 24 Rechenzentren mit der Shanghaier Plattform verbunden und 183,5 MW anpassbare Last angemeldet. Der Plan schafft einen direkten Anreiz für den Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum, Messung, Verifizierung und Einsatzkoordination zu unterstützen. Eine IEEE-Studie zeigte auch, wie große Shanghaier Rechenzentren die Umschaltung von Notstromaggregaten bei der Teilnahme an virtuellen Kraftwerken nutzen können. Die Workload-Verlagerung bietet eine weitere Option, indem ausgewählte Rechenaufgaben zwischen Regionen verschoben werden können, anstatt an einem einzigen Standort gedrosselt zu werden.
Integration erneuerbarer Energien und batteriegestützte Flexibilität
Die Beschaffung erneuerbarer Energien macht Energieflexibilität für Rechenzentrumsbetreiber immer wichtiger. Wenn sich die Wind- oder Solarleistung ändert, können Batteriesysteme und anpassbare Lasten dazu beitragen, den Stromverbrauch mit dem verfügbaren Angebot in Einklang zu bringen. Eine japanische Simulation ergab, dass die Kombination aus Standortplanung und raumzeitlicher Workload-Verlagerung die Systemkosten um 16,9 % und die überschüssige Stromversorgung um 32 % reduzierte. Das Ergebnis unterstützt den Einsatz standortbewusster Steuerungen im Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum, insbesondere dort, wo Netze hohe Anteile erneuerbarer Energien oder begrenzte Verbundkapazitäten aufweisen. Energiemanagementplattformen können Prognosen, Speicherpläne und Arbeitswarteschlangen integrieren, um die Abhängigkeit von fossiler Stromerzeugung in Spitzenlastzeiten zu reduzieren. Der Wert dieses Ansatzes ist am größten, wenn er nachweisbare Leistung erbringen kann, ohne Workloads zu unterbrechen, die sofortige Rechenkapazität erfordern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cybersicherheits- und Betriebstechnologie-Integrationsrisiko | -1.8% | Asiatisch-pazifischer Raum, akut in China, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Tarife und uneinheitliche Demand-Response-Marktregeln | -1.5% | Asiatisch-pazifischer Raum, am ausgeprägtesten in Südostasien | Mittelfristig (2–4 Jahre) |
| Verfügbarkeits- und Zuverlässigkeitsbeschränkungen bei flexiblen Backup-Ressourcen | -0.8% | Indien und Südostasien, moderat in Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Geringe Toleranz für Recheneinschränkungen bei unternehmenskritischen Workloads | -0.6% | Asiatisch-pazifischer Raum, akut in Finanzdienstleistungen und Echtzeit-Inferenz-Rechenzentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheits- und Betriebstechnologie-Integrationsrisiko
Demand Response erfordert eine engere Verbindung zwischen Informationstechnologiesystemen und Anlagensteuerungssystemen. Diese Verbindung kann Gebäudemanagement, Messtechnik und Stromsteuerungen externen Signalen und einem größeren Cyberrisiko aussetzen. Ein technischer Bericht des US-amerikanischen Energieministeriums identifizierte Verbindungsarchitektur, fragmentierte IT- und OT-Governance, Laststabilität, Regulierung und Lieferketten als übergreifende Bedenken für Rechenzentrumsbetreiber.[1] Der Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum muss diese Risiken durch klare Netzwerktrennung, Authentifizierung, Überwachung und Vorfallverfahren angehen. IEC 62443 ist eine anerkannte Referenz für die Absicherung industrieller Automatisierungs- und Steuerungssysteme, obwohl die Umsetzung in älteren Anlagen nach wie vor uneinheitlich ist. Betreiber werden Anbieter bevorzugen, die zeigen können, wie Netzschnittstellen geschützt werden, ohne die betriebliche Transparenz zu beeinträchtigen oder eine erforderliche Reaktion zu verzögern.
Fragmentierte Tarife und uneinheitliche Demand-Response-Marktregeln
Unterschiedliche Tarife, Messregeln und Programmbedingungen machen den regionalen Einsatz teurer. Der langfristige Plan Südkoreas setzt auf Nachfragereduzierungsziele, während China stärker auf Anreize für virtuelle Kraftwerke setzt und Australien sich auf Netzunterstützungspflichten konzentriert hat. Die südostasiatischen Systeme befinden sich ebenfalls in unterschiedlichen Stadien der Integration erneuerbarer Energien und der Entwicklung von Demand Response. Die Internationale Energieagentur berichtete, dass die Solarkapazität der ASEAN-Mitgliedstaaten im Jahr 2025 fast 38 GW erreichte, die politische und systemische Bereitschaft jedoch nach wie vor uneinheitlich ist. Diese Fragmentierung schränkt die Fähigkeit des Marktes für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum ein, eine einzige Softwarekonfiguration für alle Länder zu verwenden. Anbieter benötigen lokale Tarifschnittstellen, Berichts-Workflows und Programmteilnahmeprotokolle, was Produktressourcen von anderen Verbesserungen ablenken kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungskomponente:
Software hält den zentralen PlattformwertSoftware hielt im Jahr 2026 einen Umsatzanteil von 66,15 % und ist damit die führende Lösungskomponente im Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum. Betreiber benötigen Software, um Anlagendaten aus Gebäudesystemen, Versorgungsmessgeräten, Kühlanlagen und Stromverteilungseinheiten zu kombinieren. Die daraus resultierende Betriebsschicht unterstützt Überwachung, Steuerung, Berichterstattung und versorgungsseitige Workflows über eine gemeinsame Schnittstelle. Diese Position spiegelt eine Präferenz für Systeme wider, die Ressourcen koordinieren, anstatt isolierte Hardware-Upgrades durchzuführen. Hardware bleibt unverzichtbar, da Sensoren, Gateways, intelligente Messgeräte, Speicherschnittstellen und Steuerungen die Daten und die physische Verbindung liefern, die für automatisierte Aktionen erforderlich sind.
Dienstleistungen werden bis 2032 voraussichtlich mit einem CAGR von 19,24 % wachsen, was den Bedarf an Implementierung, Programmregistrierung, Leistungsverifizierung und laufender Betriebsunterstützung widerspiegelt. Die Marktgröße für Dienstleistungen im Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum wird voraussichtlich davon profitieren, wenn Betreiber Standorte unter verschiedenen Versorgungsregeln und technischen Protokollen verwalten. Viele Betreiber verfügen nicht über Teams, die in der Lage sind, Einsatzereignisse, Messungseinreichungen und Marktkommunikation kontinuierlich zu verwalten. Managed-Service-Anbieter können diese Lücke schließen und gleichzeitig Kunden dabei helfen, ihre Abläufe an lokale Compliance-Anforderungen anzupassen. Da sich Programme von gelegentlicher Drosselung hin zur kontinuierlichen Planung von Speicher, erneuerbarer Versorgung und flexibler Last entwickeln, wird die Dienstleistungsunterstützung immer wichtiger.



Nach Software-Lösungstyp:
Energiemanagementsoftware bildet die BetriebsgrundlageEnergiemanagementsoftware entfiel im Jahr 2026 auf 58,22 % des Software-Lösungstyp-Segments. Sie ist das Kernsystem zur Überwachung des Verbrauchs, zur Steuerung von Anlagen und zur Erstellung interner oder regulatorischer Berichte. Betreiber nutzen sie, um Daten aus Kühlsystemen, Stromverteilungseinheiten und Versorgungsmessgeräten zusammenzuführen. Diese Funktionen sind erforderlich, bevor eine Anlage zuverlässig an einem Netzprogramm teilnehmen oder ihre Stromeinkäufe optimieren kann. Die Berichtspflichten Japans und Chinas Rahmen für grüne Rechenzentren erhöhen den Bedarf an konsistenten Verbrauchsaufzeichnungen und Leistungskennzahlen weiter.
Software für Energieprognose und -optimierung wird bis 2032 voraussichtlich mit einem CAGR von 18,61 % wachsen. Ihre Aufgabe besteht darin, Rechenbedarf, Tarifzeiträume, Verfügbarkeit erneuerbarer Energien und potenzielle Demand-Response-Ereignisse zu antizipieren. Dies ermöglicht es Betreibern zu entscheiden, welche Lasten zeitlich verschoben werden können, welche Arbeiten örtlich verlagert werden können und welche Lasten ununterbrochen bleiben müssen. Eine wissenschaftliche Studie zur Demand Response von Rechenzentren in virtuellen Kraftwerken ergab, dass KI-basierte Planung die Nutzung erneuerbarer Energien steigern und kohlenstoffbezogene Kosten senken kann. Der Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum wird Prognosesystemen voraussichtlich einen höheren Wert beimessen, da KI-Cluster den Strombedarf variabler und weniger tolerant gegenüber manueller Planung machen.
Nach Demand-Response-Programmtyp:
Anreizbasierte Programme führen bei Umfang und ExpansionAnreizbasierte Programme entfielen im Jahr 2026 auf 68,29 % des Umsatzes und werden bis 2032 voraussichtlich mit einem CAGR von 19,85 % wachsen. Diese Kombination macht sie zum einzigen Programmsegment, das sowohl beim aktuellen Umfang als auch bei der prognostizierten Expansion führt. Versorgungsunternehmen können Kapazitätszahlungen oder Einsatzgebühren anbieten, wenn ein Rechenzentrum eine messbare Reduzierung oder Flexibilität bereitstellt. Betreiber können diese Einnahmen nutzen, um einen Teil ihrer Energie- und Infrastrukturkosten auszugleichen. Anreizbasierte Programme sind attraktiv, weil sie eine definierte Zahlung für nachgewiesene Leistung bieten.
Preisbasierte Programme hielten im Jahr 2026 die verbleibenden 31,71 % des Segments. Diese Programme nutzen Zeit-von-Nutzung- oder Echtzeitpreise, um freiwillige Verschiebungen im Stromverbrauch zu fördern. Sie sind für Betreiber, die Serviceniveaus aufrechterhalten müssen und kritische Zeitpläne nicht Preisschwankungen aussetzen können, weniger vorhersehbar. Ihre Nutzung könnte sich ausweiten, wenn KI-Training oder andere aufschiebbare Arbeiten einen größeren Anteil der Standortlast ausmachen. Shanghais Plan zeigt, wie formale Kapazitätsziele und Einsatzsysteme einen klareren Betriebsrahmen bieten können als Preissignale allein.
Nach Automatisierungsgrad:
Manuelle Abläufe schaffen einen Upgrade-PfadManuelle und nicht automatisierte Lösungen hielten im Jahr 2026 einen Umsatzanteil von 70,11 %. Dies zeigt, dass viele Anlagen nach wie vor auf mitarbeitergeführte Verfahren angewiesen sind, um auf Demand-Ereignisse zu reagieren oder Energiesteuerungen zu verwalten. Manuelle Prozesse können bei geplanten Ereignissen funktionieren, sind jedoch schwieriger für Reaktionen im Sekundenbereich oder wiederholte Anpassungen einzusetzen. Der installierte Bestand spiegelt auch die Vorsicht von Betreibern wider, die sensible Workloads und komplexe Anlagenausrüstung verwalten. Der Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum verfügt über eine große Gruppe von Standorten, die von grundlegender Transparenz zu geschlossenen Regelkreisen übergehen können.
Automatisierte und fortschrittliche Demand-Response-Lösungen werden bis 2032 voraussichtlich mit einem CAGR von 20,14 % wachsen. Ihre Attraktivität steigt, wenn ein Netzprogramm schnelle, zuverlässige Maßnahmen erfordert und eine manuelle Reaktion die erforderlichen Zeitvorgaben nicht erfüllen kann. Die IEEE-Arbeit zur Teilnahme von Shanghaier Rechenzentren unterstützt die technische Rolle automatisierter Steuerung und flexibler Backup-Ressourcen in einem virtuellen Kraftwerksumfeld. Automatisierung erfordert auch Schutzmaßnahmen, die vorrangige Workloads von aufschiebbarer Last trennen und Betreibereingriffe ermöglichen. Anlagen werden sie bereitwilliger einsetzen, wenn Anbieter nachweisen, dass Steuerungsmaßnahmen geprüft, rückgängig gemacht und gesichert werden können.
Nach Primäranwendung:
Kostenoptimierung ist etabliert, während die Integration erneuerbarer Energien voranschreitetDie Energiekostenoptimierung hielt im Jahr 2026 einen Umsatzanteil von 38,31 %. Betreiber nutzen Energiemanagementplattformen, um Spitzenlastgebühren zu vermeiden, Zeit-von-Nutzung-Tarife zu verwalten und den Zeitpunkt von Hochlastaktivitäten zu verbessern. Diese Anwendungen bieten einen direkten finanziellen Anreiz für eine Anlage, an einem formalen Netzprogramm teilzunehmen. Spitzenlastmanagement, Notlastreduzierung, Kapazitätsmarktteilnahme und Hilfsdienste erweitern diesen Anreiz auf breitere Netzunterstützungsbedarfe. Der Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum nutzt das Kostenmanagement weiterhin als praktischen Einstiegspunkt für viele Kunden.
Die Integration erneuerbarer Energien wird bis 2032 voraussichtlich mit einem CAGR von 18,33 % wachsen. Sie verknüpft Verbrauchspläne und Speicherbetrieb mit der Verfügbarkeit vertraglich vereinbarter erneuerbarer Erzeugung. Diese Anwendung ist relevant, wenn Betreiber ihren Stromverbrauch enger mit dem erneuerbaren Angebot abstimmen und Energieattribute dokumentieren müssen. Forschungsarbeiten in Japan ergaben, dass Standortplanung und Workload-Verlagerung die Systemkosten senken und gleichzeitig das Überangebot in einem auf erneuerbare Energien ausgerichteten Rechenzentrumssystem reduzieren können. Der Ansatz macht Demand Response zu einem Teil der Strombeschaffung und des Kohlenstoffmanagements, anstatt es als separates Notfallinstrument zu behandeln.

Nach Rechenzentrumskapazität:
Hyperscale-Anlagen verbinden Größe mit Compliance-DruckHyperscale-Anlagen entfielen im Jahr 2026 auf 56,17 % des Umsatzes und werden bis 2032 voraussichtlich mit einem CAGR von 18,90 % wachsen. Große Standorte können die Kosten für fortschrittliche Steuerungen auf einen erheblichen Stromverbrauch und eine erhebliche Rechenkapazität verteilen. Sie sind auch eher direkter Prüfung ausgesetzt, wenn ihr Anschlussbedarf die lokale Netzplanung beeinflusst. Anforderungen in Singapur und die netzunterstützende Ausrichtung der australischen Politik machen Flexibilität zu einer relevanten Betriebsbedingung für große Entwicklungen. Der Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum verfügt daher über eine starke kommerzielle Basis bei Anlagen mit hohen Lasten und großen Kapitalbudgets.
Große Rechenzentren können auch bedeutende Blöcke flexibler Kapazität bereitstellen, ohne die Beschaffungskapazität von Hyperscalern zu benötigen. Mittelgroße und kleine Standorte stehen vor einer anderen Herausforderung, da die Integrationskosten einer vollständigen Automatisierungsplattform bei geringeren Lasten schwer zu rechtfertigen sein können. Cloud-basierte Tools und API-basierte Module können diese Hürde senken, indem sie sich mit bestehenden Gebäudemanagementsystemen verbinden. Dies schafft Raum für Anbieter, die modulare Dienstleistungen anstelle von maßgeschneidertem Engineering anbieten können. Das Segment wird von Produkten abhängen, die die betriebliche Komplexität reduzieren und gleichzeitig die Mess- und Steuerungsanforderungen der Versorgungsunternehmen erfüllen.
Nach Rechenzentrumstyp:
Colocation verfügt über den installierten Bestand, während Cloud-Anbieter die Kontrolle über den Workload habenColocation-Anlagen hielten im Jahr 2026 einen Umsatzanteil von 67,14 %. Ihre Präsenz in wichtigen Ballungsräumen verschafft ihnen eine große Basis an Strom-, Kühl- und Backup-Ressourcen, die Energieprogramme unterstützen können. Das Betriebsmodell ist komplex, da der Anbieter die physische Infrastruktur verwaltet, während Mieter einen Großteil der Rechenlast kontrollieren. Jeder Reaktionsplan muss festlegen, wie Betreiber, Mieter und Versorgungsunternehmen die Verantwortlichkeiten teilen. Dies macht vertragliche Regeln und klare Serviceschutzmaßnahmen im Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum wichtig.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 19,57 % wachsen. Sie kontrollieren oft sowohl die Infrastruktur als auch den Rechen-Workload, was es einfacher macht, Netzsignale mit der Job-Planung zu verbinden. Strukturen für die Beschaffung erneuerbarer Energien können Cloud- und Colocation-Betreibern helfen, die Energiebeschaffung mit dem Anlagenbetrieb zu verknüpfen. Unternehmens- und Edge-Anlagen könnten an Relevanz gewinnen, da 5G und lokale KI-Inferenz mehr verteilte Last erzeugen, die als Portfolio verwaltet werden kann.
Geografische Analyse
China
China hielt im Jahr 2026 einen Umsatzanteil von 32,44 % und damit den größten Anteil am Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum unter den erfassten Geografien. Die nationale Politik zur Synergie zwischen Rechenleistung und Strom verbindet die Rechenzentrumsentwicklung mit den Bedürfnissen des Stromsystems, und die Nationale Entwicklungs- und Reformkommission, die Nationale Energieverwaltung und das Nationale Datenbüro haben Pilotprojekte in Peking-Tianjin-Hebei, dem Jangtse-Flussdelta, der Inneren Mongolei, Qinghai und Xinjiang vorangetrieben. Die politische Ausrichtung unterstützt grüne Stromversorgung, Mehrquellen-Koordination und Quell-Last-Interaktion an Rechenknotenpunkten. Shanghais Programm für virtuelle Kraftwerke umfasste Rechenzentren als anpassbare Ressourcen, mit 24 angeschlossenen Rechenzentren und 183,5 MW angemeldeter anpassbarer Last bis Ende 2025. Diese Entwicklungen unterstützen Produkte, die Rechen- und Energiedaten koordinieren und gleichzeitig lokale Einsatz- und Berichtsanforderungen erfüllen.
Indien
Indien wird bis 2032 voraussichtlich mit einem CAGR von 18,05 % wachsen, mit 1.789 MW betrieblicher Rechenzentrumskapazität und 3.860 MW im Bau oder geplant in der ersten Hälfte des Jahres 2026, während angekündigte Investitionen bis September 2026 180 Milliarden USD überstiegen. Das Energieministerium revidierte seine Schätzung der Rechenzentrumskapazität auf 26,3 GW bis 2031–32, wobei 17 GW an Konnektivitätsanträgen bei staatlichen Übertragungsunternehmen eingereicht wurden, gemäß dem bereitgestellten Quellmaterial. Indien verfügt noch nicht über einheitliche staatliche Regeln für Demand Response in Rechenzentren oder Grüntarife, was eine Öffnung für Anbieter schafft, die Regulierungsbehörden und Betreibern praktische, messbare Betriebsmodelle demonstrieren können. Die Marktgröße für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum in Indien wird davon abhängen, ob Anschlussregeln, Messtechnik und Tarife parallel zur neuen Kapazität entwickelt werden.
Japan, Australien, Singapur, Südkorea und der Rest des asiatisch-pazifischen Raums
Japans Tokioter Anschlusszeitplan hat 10 Jahre erreicht, und das geänderte Energieeinsparungsgesetz schreibt eine jährliche Berichterstattung über die Energieeffizienz gegenüber einem Benchmark von 1,4 vor. Australien erwägt Anforderungen für Anlagen über 30 MW, bei Netzstörungen verbunden zu bleiben, während Singapurs Rechenzentrum-Bewerbungsaufruf 2 200 MW an Betreiber vergab, die mindestens 50 % ihres Stroms aus grünen Quellen beziehen und an der Einspeisung virtueller Kraftwerke teilnehmen. Der langfristige Plan Südkoreas zielte auf eine Reduzierung der Spitzenlast um 16,3 GW und Stromeinsparungen von 110,6 TWh durch Demand-Response-Programme ab, gemäß dem bereitgestellten Quellmaterial. Thailands Entwurf von 2025 für direkte Kaufverträge für erneuerbare Energien und Malaysias Anforderung einer Stromnutzungsrate von 85 % zeigen, dass Südostasien ebenfalls nachfrageseitige Bedingungen entwickelt, während die ASEAN-Solarkapazität im Jahr 2025 fast 38 GW erreichte.[2] Der Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum muss dieses vielfältige regulatorische Umfeld durch konfigurierbare Tarifschnittstellen, Energieattributaufzeichnungen und flexible Berichtssteuerungen berücksichtigen.
Wettbewerbslandschaft
Marktkonzentration
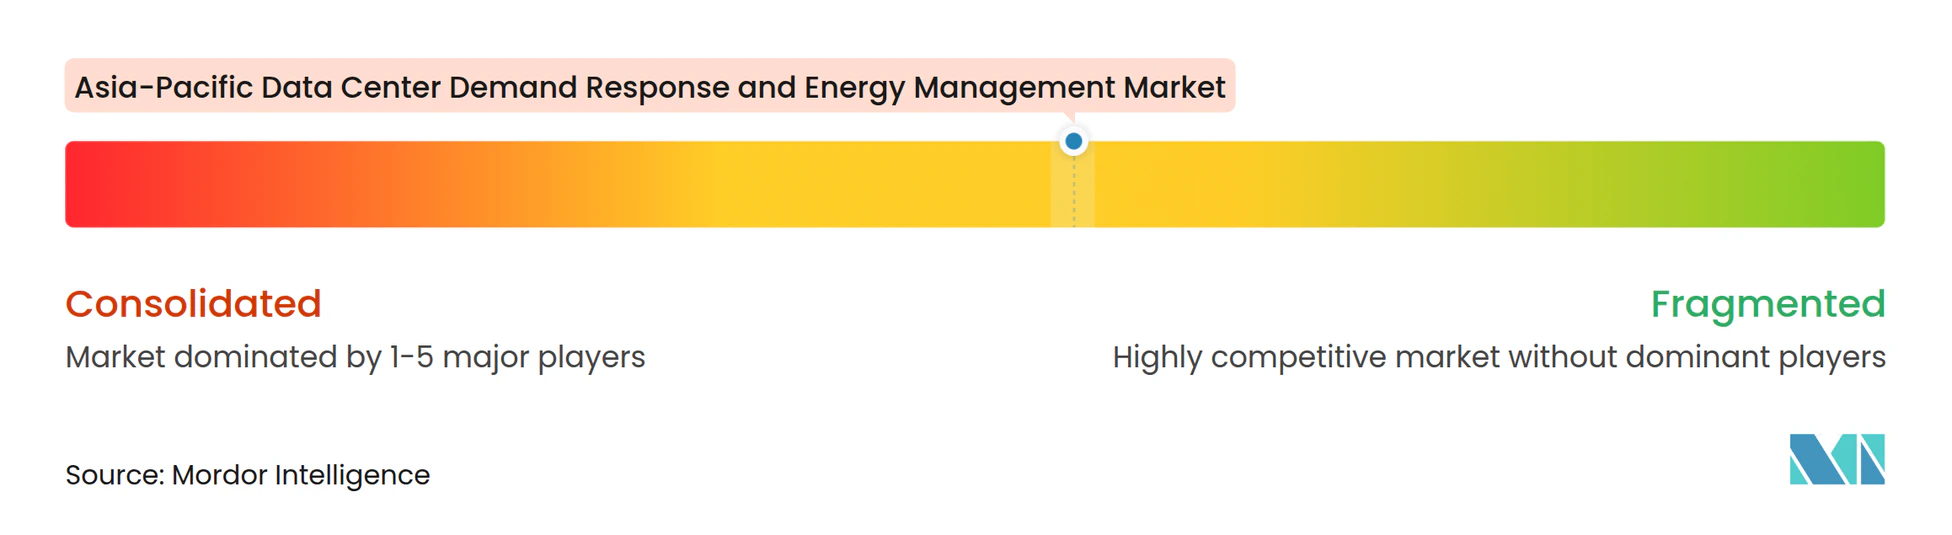
Der Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum weist auf der Plattform- und Integrationsebene eine moderate Konzentration auf. Schneider Electric, Siemens, ABB, Hitachi Energy und Honeywell bieten breite Portfolios an, die Energiemanagement, Automatisierung, Gebäudesteuerung und Energiesoftware kombinieren, während spezialisierte Aggregatoren und KI-fokussierte Anbieter engere technische oder lokale regulatorische Bedürfnisse bedienen. Schneider Electric erwarb im Februar 2025 eine Mehrheitsbeteiligung an Motivair und stellte im September 2025 sein vollständiges Flüssigkühlungsportfolio vor.[3] Der Schritt brachte Kühlhardware und EcoStruxure-Software für Hochleistungsrechenumgebungen näher zusammen. Er zeigt, wie etablierte Anbieter thermische, Strom- und Softwarefähigkeiten kombinieren, um den Energieverbrauch von Anlagen und KI-bezogene Kühlanforderungen zu verwalten.
Eaton und Siemens Energy kündigten im Juni 2025 eine Partnerschaft an, um modulare Stromsysteme, Vor-Ort-Erzeugung und ein optionales Sauberluft-Netzanschlussmodul für Rechenzentren bereitzustellen. Die Unternehmen erklärten, dass das Angebot die Zeit bis zur Stromversorgung in wichtigen Märkten um bis zu 2 Jahre verkürzen könnte. Dieser Ansatz adressiert Netzanschlussverzögerungen, die neue Kapazitäten im Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum verzögern können. Honeywell und LS ELECTRIC schlossen im Oktober 2025 auch eine globale Partnerschaft, um Stromüberwachungs- und Batteriespeichersysteme für Rechenzentren zu entwickeln. Diese Schritte erhöhen den Druck auf Demand-Response-Spezialisten, die keine breitere Anlagenintegration anbieten.
Offene Bereiche verbleiben bei leichtgewichtigen Modulen für mittelgroße und kleine Colocation-Standorte, regionalen Aggregationsplattformen und Systemen, die stündliche Aufzeichnungen erneuerbarer Energien mit der Demand-Response-Leistung verbinden. Die Arbeit von State Grid Shanghai mit China Telecom demonstrierte eine Aufgabenübertragung von Shanghai Lingang nach Hubei Shiyan innerhalb von 3 Minuten und verdeutlicht das Potenzial von Rechenarbeiten als flexible Netzressource. Cybersicherheit wird auch zu einem Differenzierungsmerkmal, da der Netzeinsatz eine engere Verbindung zwischen Betriebstechnologie und externen Systemen schafft. Produkte, die mit IEC 62443 übereinstimmen und kritische Steuerungen von externen Schnittstellen trennen, werden besser positioniert sein, wenn die Compliance-Prüfung zunimmt.
Branchenführer im Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum
-
Siemens AG
-
Schneider Electric SE
-
Honeywell International Inc.
-
Eaton Corporation plc
-
ABB Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- Schneider Electric SE
- Siemens AG
- Hitachi Energy Ltd.
- ABB Ltd.
- AutoGrid Systems, Inc.
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Itron, Inc.
- Landis+Gyr Group AG
- Yokogawa Electric Corporation
- Honeywell International Inc.
- Johnson Controls International plc
- Vertiv Holdings Co
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
- Modius, Inc.
- EkkoSense Ltd.
- GridPoint, Inc.
- Encycle Corporation
- Voltus, Inc.
Neueste Industrielle Entwicklungen in Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum
- Oktober 2026: Wood Mackenzie bestätigte, dass der asiatisch-pazifische Raum über mehr als 32 GW geplante Rechenzentrumskapazität verfügt, wobei der integrierte Systemplan 2026 der australischen Energiemarktbehörde (AEMO) Investitionen in neue Übertragungsinfrastruktur von rund 300 Milliarden USD prognostiziert, bei denen steigende Leitungskosten von 25 %–55 % die Anreize der Betreiber verstärken, in Demand Response als Alternative zur rein übertragungsgeführten Netzverstärkung zu investieren.
- September 2026: RMI veröffentlichte eine Analyse, die bestätigte, dass Demand-Response-Pilotprojekte in Rechenzentren in Südostasien Spitzenlastreduzierungen von mehr als 30 % ohne nennenswerte Betriebsunterbrechungen demonstrierten, und dass Google bis März 2026 kumulativ 1 GW Demand-Response-Kapazität in Versorgungsverträge aufgenommen hatte, was einen Maßstab für Netzunterstützungsverpflichtungen auf Hyperscaler-Niveau im asiatisch-pazifischen Raum setzt.
- Juni 2026: Chinas Nationale Energieverwaltung veröffentlichte eine Politikanalyse, die bestätigte, dass der Rahmen zur „Synergie zwischen Rechenleistung und Strom” im Regierungsarbeitsbericht 2026 und im 15. Fünfjahresplan zur nationalen neuen Infrastrukturpolitik erhoben wurde und Anforderungen für raumzeitliche Workload-Verlagerung und VPP-Teilnahme in Rechenzentren an nationalen Netzknoten formalisiert.
- Februar 2026: Deloitte veröffentlichte den Bericht „Powering Asia Pacific's Data Center Boom”, der prognostiziert, dass der regionale Stromverbrauch von Rechenzentren bis Mitte der 2030er Jahre 1.000 TWh überschreiten wird, und empfiehlt, dass Betreiber von Anfang an Batteriespeicher- und Nachfrageflexibilitätsfähigkeiten als Voraussetzung für die Sicherung von Netzanschlussgenehmigungen in der gesamten Region aufbauen.
Berichtsumfang des Marktes für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum
Der Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum umfasst Lösungen und Dienstleistungen, die darauf ausgelegt sind, den Stromverbrauch zu optimieren, die Teilnahme an Demand Response zu automatisieren und die Energieeffizienz in Rechenzentren in China, Japan, Indien, Australien, Singapur, Südkorea und dem Rest des asiatisch-pazifischen Raums zu verbessern. Der Markt wird durch die rasche Expansion von Hyperscale- und KI-fähigen Rechenzentren, steigende Stromnachfrage, die Einführung erneuerbarer Energien und den Bedarf an intelligenten Energiemanagementsystemen angetrieben, die Spitzenlastoptimierung, Netzteilnahme, betriebliche Resilienz und Nachhaltigkeitsverbesserungen ermöglichen.
Der Bericht über den Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum ist segmentiert nach Lösungskomponente (Hardware, Software und Dienstleistungen), Software-Lösungstyp (Demand-Response-Managementplattformen, Energiemanagementsoftware, Energieüberwachungs- und Analysesoftware sowie Software für Energieprognose und -optimierung), Demand-Response-Programmtyp (preisbasierte Programme und anreizbasierte Programme), Automatisierungsgrad (manuelle und nicht automatisierte Lösungen sowie automatisierte und fortschrittliche Demand-Response-Lösungen), Primäranwendung (Spitzenlastmanagement, Notlastreduzierung, Kapazitätsmarktteilnahme, Hilfsdienste, Energiekostenoptimierung und Integration erneuerbarer Energien), Rechenzentrumskapazität (klein, mittel, groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter [CSPs] sowie Unternehmens- und Edge-Anlagen) und Geografie (China, Japan, Indien, Australien, Singapur, Südkorea und Rest des asiatisch-pazifischen Raums). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Demand-Response-Managementplattformen |
| Energiemanagementsoftware |
| Energieüberwachungs- und Analysesoftware |
| Software für Energieprognose und -optimierung |
| Preisbasierte Programme |
| Anreizbasierte Programme |
| Manuelle und nicht automatisierte Lösungen |
| Automatisierte und fortschrittliche Demand-Response-Lösungen |
| Spitzenlastmanagement |
| Notlastreduzierung |
| Kapazitätsmarktteilnahme |
| Hilfsdienste |
| Energiekostenoptimierung |
| Integration erneuerbarer Energien |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Anlagen |
| China |
| Japan |
| Indien |
| Australien |
| Singapur |
| Südkorea |
| Rest des asiatisch-pazifischen Raums |
| Nach Lösungskomponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Software-Lösungstyp | Demand-Response-Managementplattformen |
| Energiemanagementsoftware | |
| Energieüberwachungs- und Analysesoftware | |
| Software für Energieprognose und -optimierung | |
| Nach Demand-Response-Programmtyp | Preisbasierte Programme |
| Anreizbasierte Programme | |
| Nach Automatisierungsgrad | Manuelle und nicht automatisierte Lösungen |
| Automatisierte und fortschrittliche Demand-Response-Lösungen | |
| Nach Primäranwendung | Spitzenlastmanagement |
| Notlastreduzierung | |
| Kapazitätsmarktteilnahme | |
| Hilfsdienste | |
| Energiekostenoptimierung | |
| Integration erneuerbarer Energien | |
| Nach Rechenzentrumskapazität | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmens- und Edge-Anlagen | |
| Nach Geografie | China |
| Japan | |
| Indien | |
| Australien | |
| Singapur | |
| Südkorea | |
| Rest des asiatisch-pazifischen Raums |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Demand Response und Energiemanagement in Rechenzentren im asiatisch-pazifischen Raum?
Der Markt wird im Jahr 2026 auf 2,37 Milliarden USD geschätzt und wird bis 2032 voraussichtlich einen Wert von 6,13 Milliarden USD erreichen, bei einem CAGR von 17,29 % über den Zeitraum 2027–2032.
Was treibt die Einführung von Demand-Response-Systemen in Rechenzentren im asiatisch-pazifischen Raum an?
KI-bedingte Leistungsdichte, eingeschränkter Netzzugang, Integration erneuerbarer Energien und formale Programme für virtuelle Kraftwerke erhöhen den Bedarf an steuerbarer und messbarer Anlagenlast.
Welche Lösungskomponente führt den Sektor an?
Software führt mit einem Umsatzanteil von 66,15 % im Jahr 2026, da sie Anlagendaten, Steuerungen, Berichterstattung und versorgungsseitige Workflows verbindet.
Welcher Demand-Response-Programmtyp hat die stärksten Aussichten?
Anreizbasierte Programme hielten im Jahr 2026 einen Umsatzanteil von 68,29 % und werden bis 2032 voraussichtlich mit einem CAGR von 19,85 % wachsen.
Welches Land führt bei der regionalen Einführung von Demand Response und Energiemanagement?
China führte im Jahr 2026 mit einem Umsatzanteil von 32,44 %, unterstützt durch Politiken zur Synergie zwischen Rechenleistung und Strom sowie die Entwicklung virtueller Kraftwerke.
Warum ist Automatisierung für das Strommanagement in Rechenzentren wichtig?
Automatisierte und fortschrittliche Systeme werden bis 2032 voraussichtlich mit einem CAGR von 20,14 % wachsen, da sie schneller als manuelle Prozesse reagieren können und Netzeinspatzanforderungen unterstützen.