
Tamanho e Participação do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
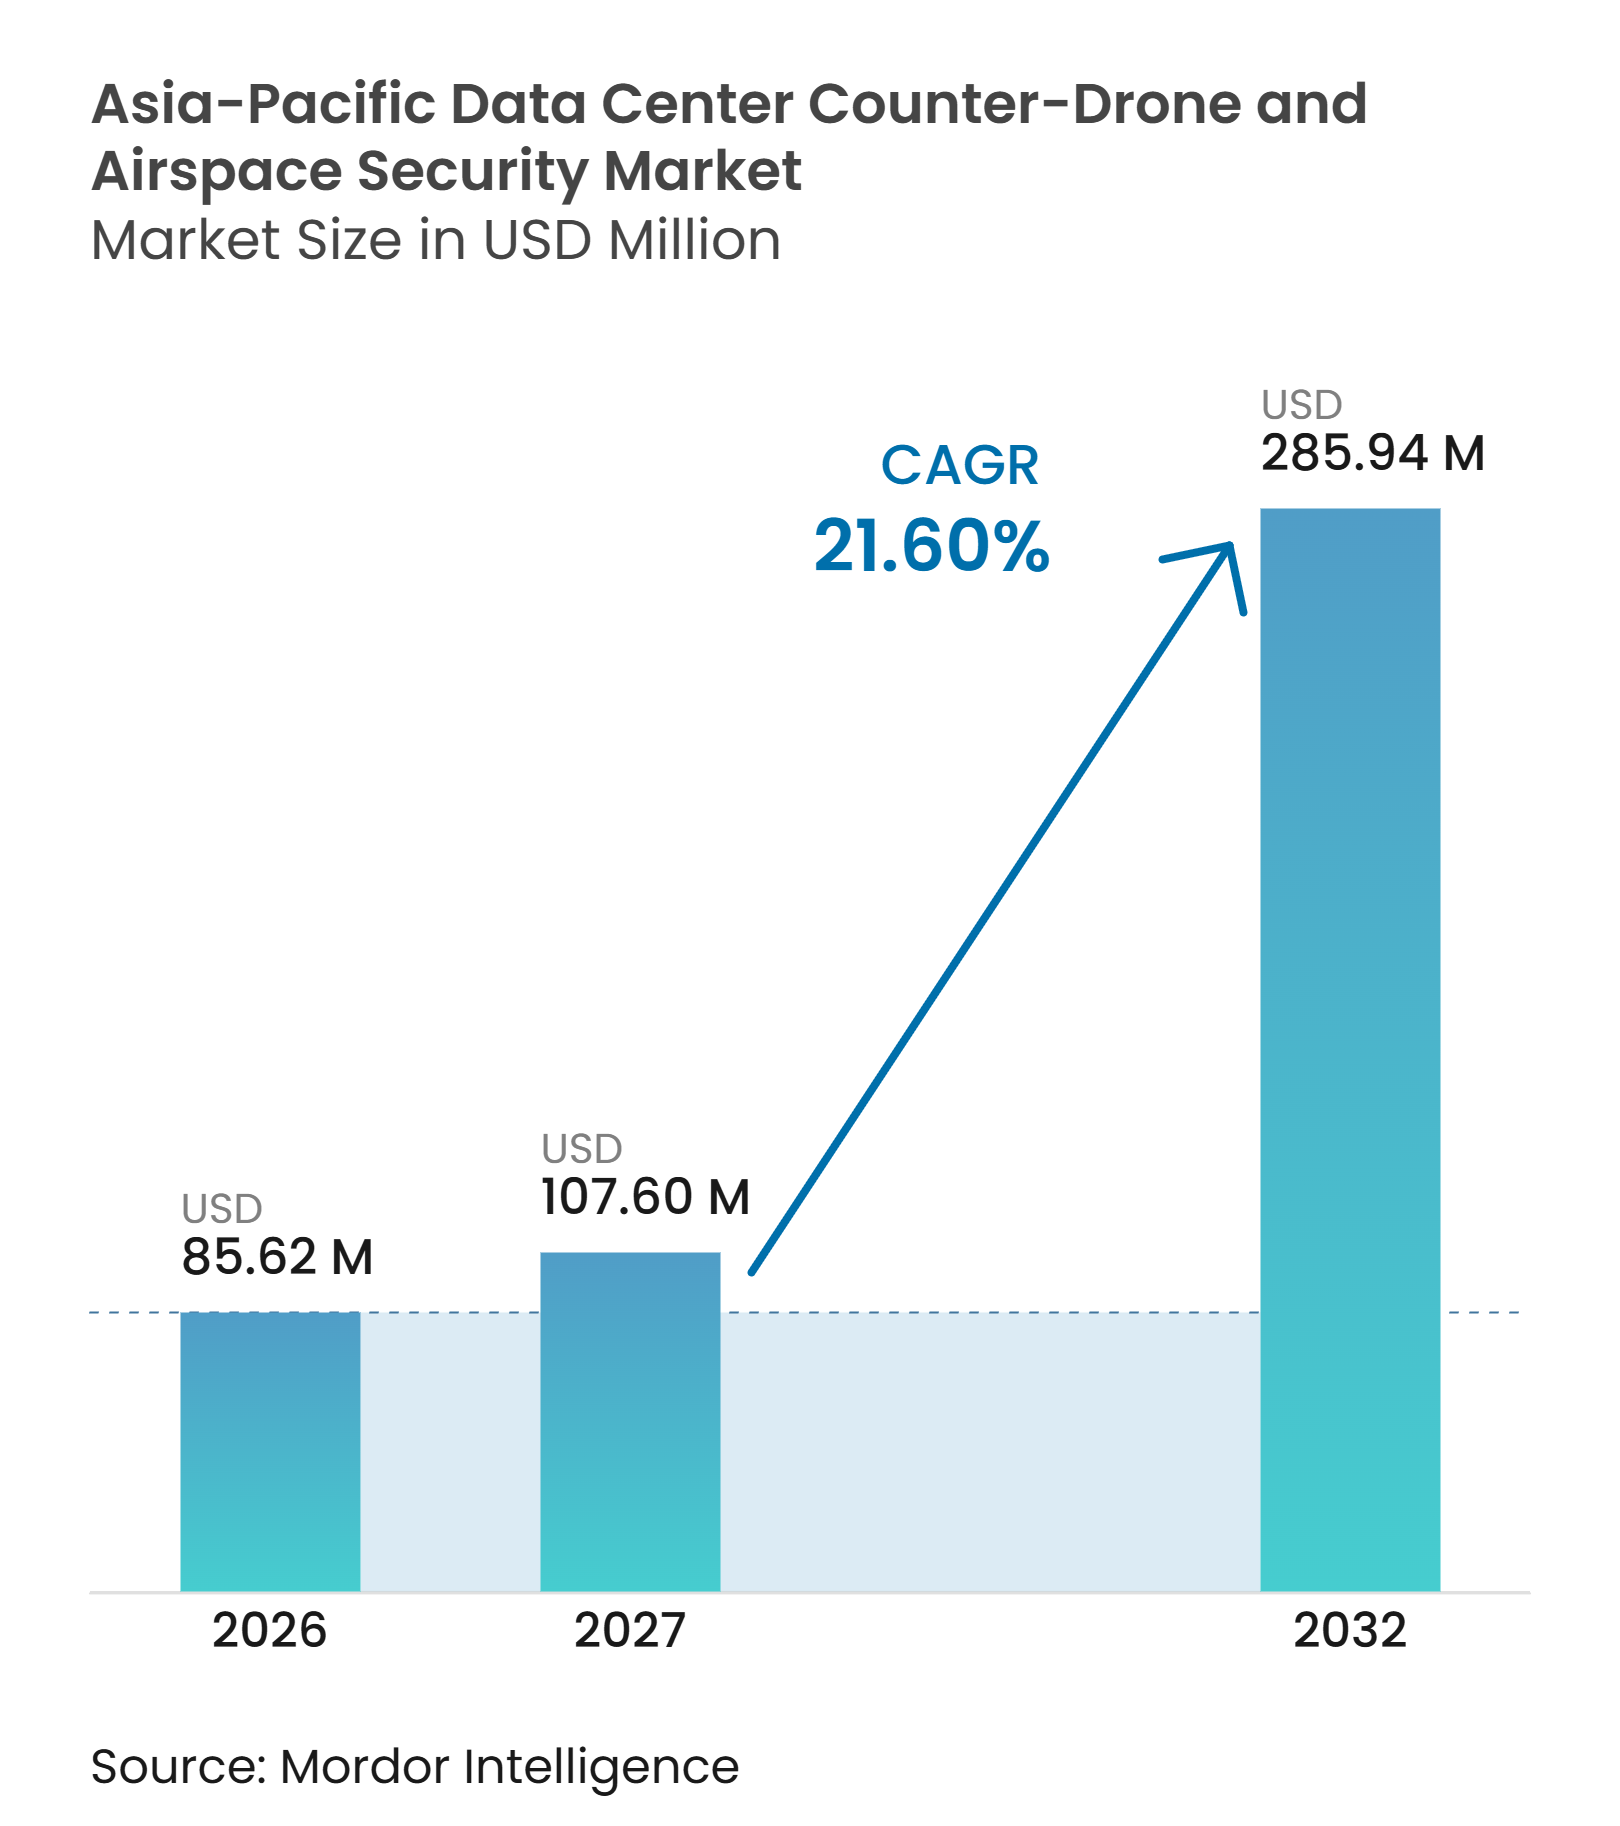
| Tamanho do mercado no ano base (2026) | 85.62 Milhões de dólares |
| Tamanho do Mercado (2027) | 107.60 Milhões de dólares |
| Tamanho do Mercado (2032) | 285.94 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 21.60 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico foi avaliado em 85,62 milhões de USD em 2026 e estima-se que se expanda para 285,94 milhões de USD até 2032, a um CAGR de 21,60% durante o período de previsão 2027-2032. A demanda está vinculada à concentração de ativos digitais de alto valor em novos campi de data centers, onde os operadores devem proteger a infraestrutura física, bem como os sistemas de rede, equipamentos de resfriamento e continuidade de serviço. Incidentes recentes com drones que afetaram instalações de data centers tornaram a exposição do espaço aéreo uma consideração prática de segurança para os operadores, particularmente porque um único evento pode interromper um site compartilhado com muitos clientes. O Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico também se beneficia da mudança em direção à detecção multissensorial, que pode identificar e classificar aeronaves antes que uma resposta seja necessária e inserir alertas nos processos de segurança do site existentes. Os programas governamentais de combate a aeronaves não tripuladas estão fortalecendo os padrões de aquisição que os operadores privados podem usar ao avaliar a proteção do site, ao mesmo tempo em que melhoram a disponibilidade de sistemas testados e práticas operacionais. As restrições regulatórias ao bloqueio de sinal ainda mantêm muitas implantações comerciais focadas em sistemas de detecção, monitoramento e alerta, o que torna as ferramentas não disruptivas centrais para as aquisições de curto prazo.
Principais Conclusões do Relatório
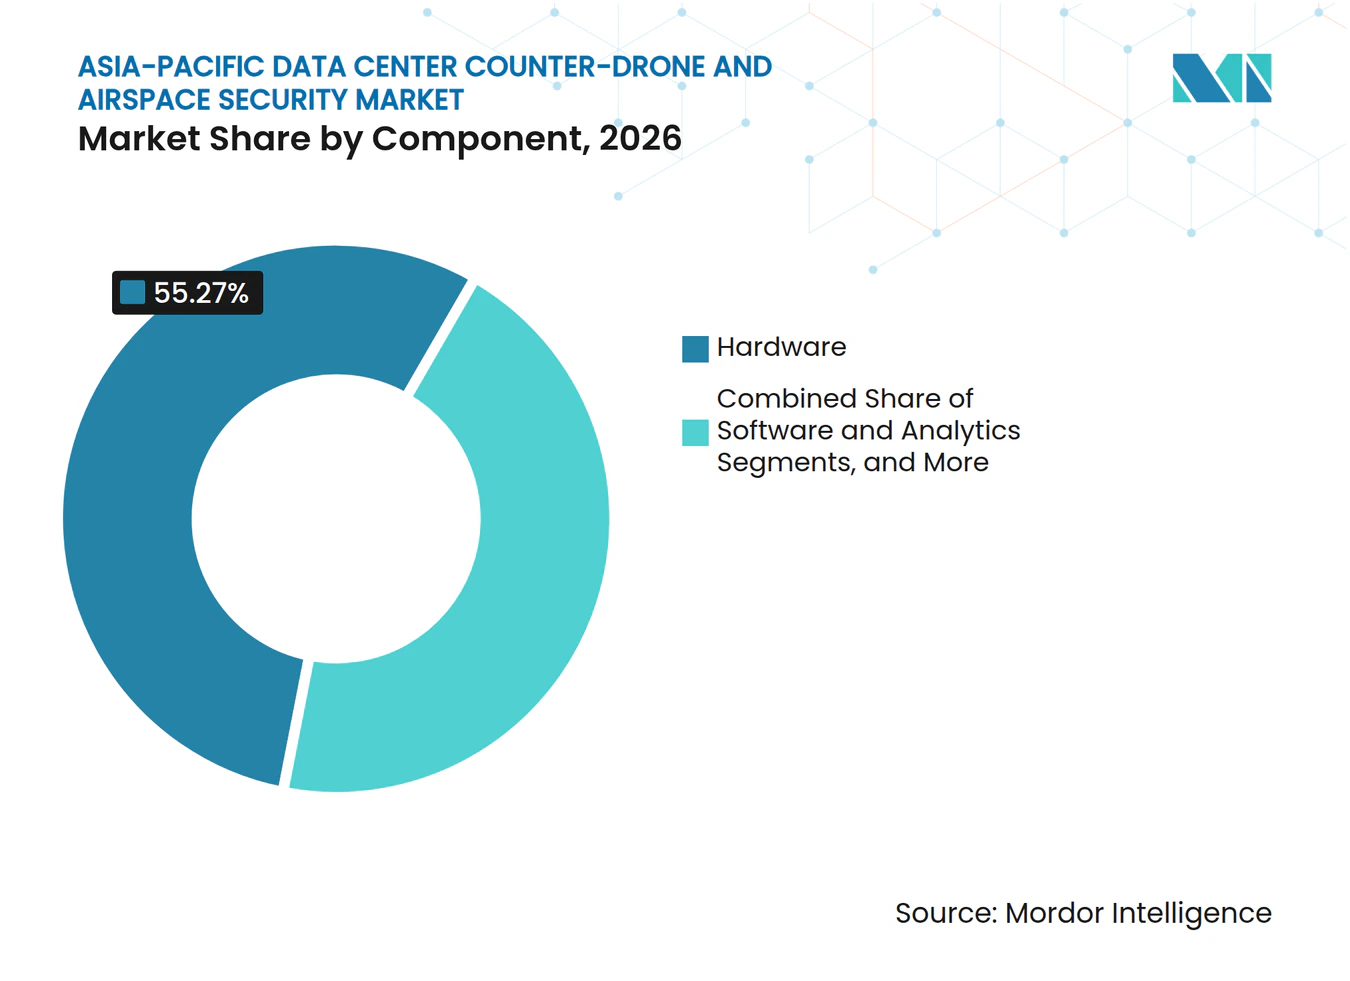
- Por componente, o hardware detinha 55,27% da participação do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico em 2026, enquanto software e análise de dados deve expandir a um CAGR de 22,82% até 2032.
- Por tecnologia, a detecção por radiofrequência representou 29,48% de participação em 2026, enquanto os sistemas multissensoriais integrados devem expandir a um CAGR de 22,93% até 2032.
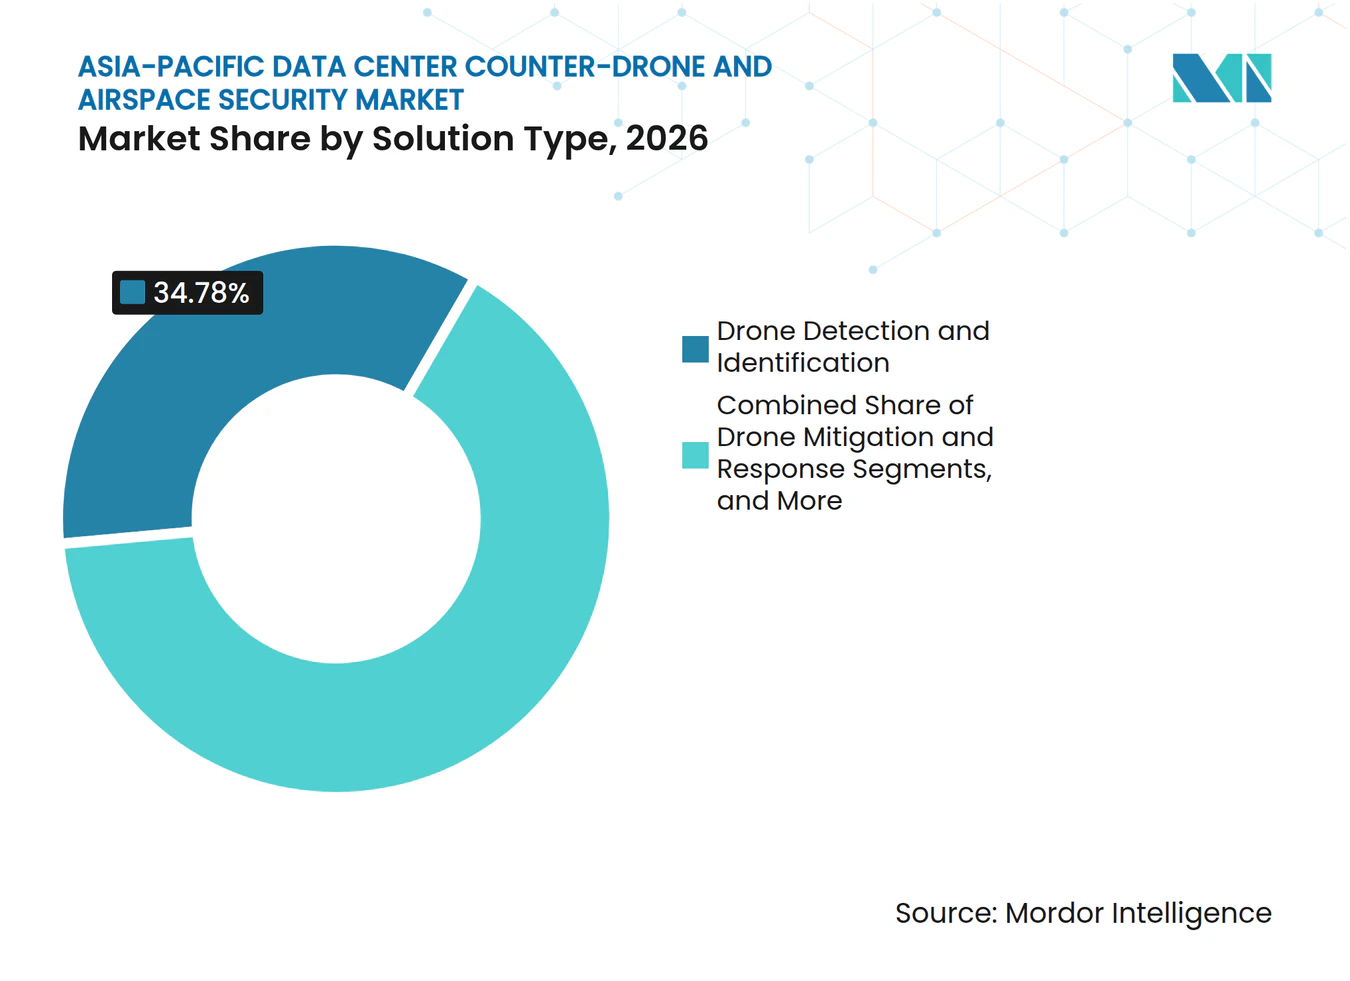
- Por tipo de solução, a detecção e identificação de drones detinha 34,78% de participação em 2026, enquanto as plataformas integradas de combate a drones devem expandir a um CAGR de 22,34% até 2032.
- Por tipo de implantação, as instalações fixas representaram 78,36% de participação em 2026, enquanto os sistemas móveis e portáteis devem expandir a um CAGR de 22,91% até 2032.
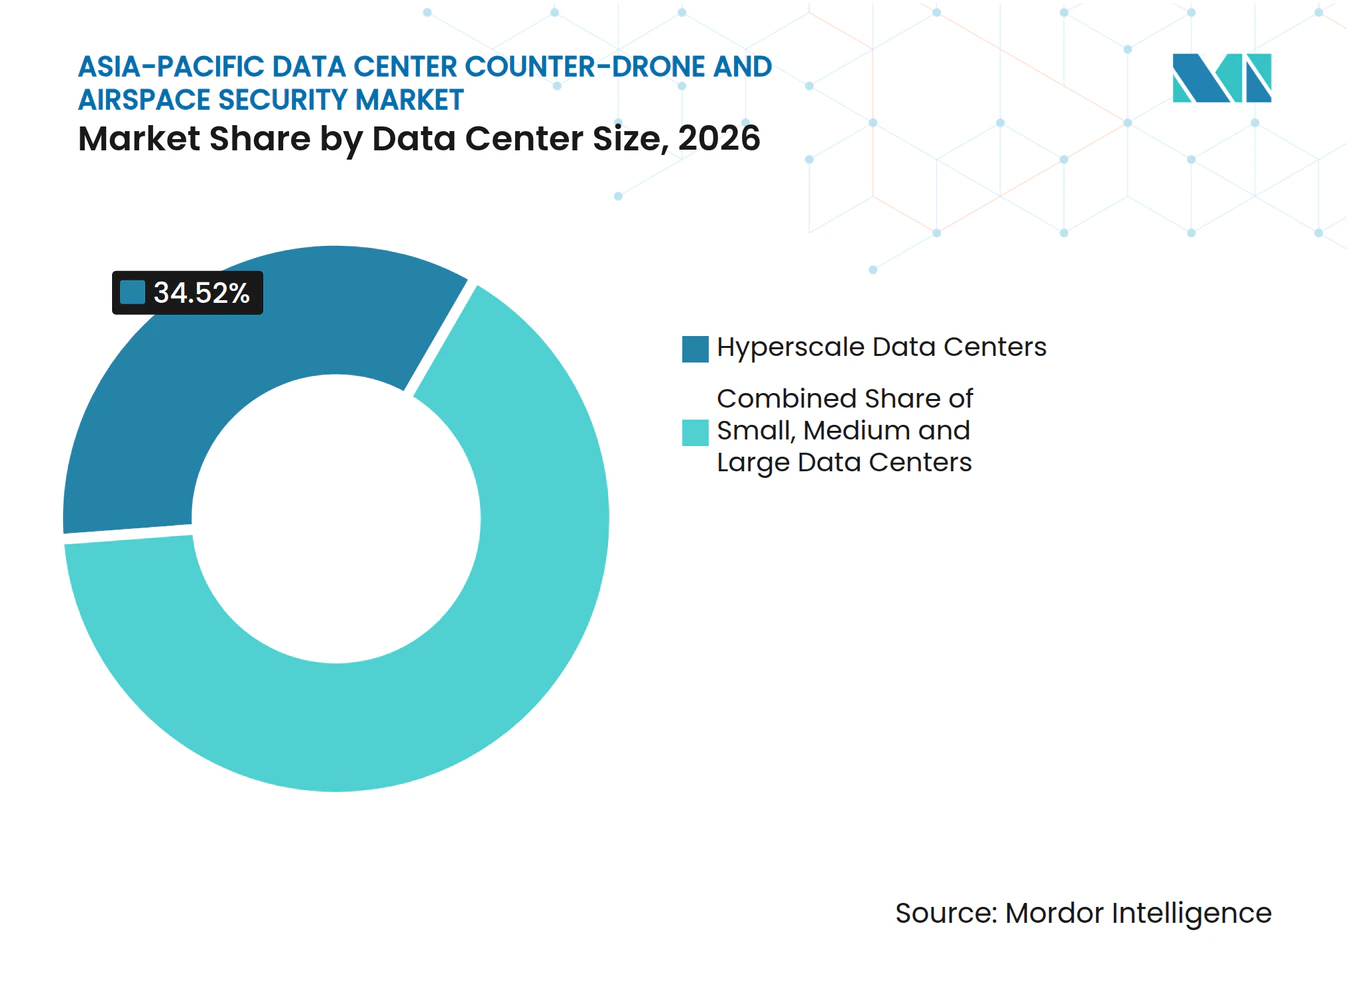
- Por tamanho de data center, os data centers de hiperescala detinham 34,52% de participação em 2026 e devem expandir a um CAGR de 22,81% até 2032.
- Por tipo de data center, os data centers de colocalização representaram 42,34% de participação em 2026, enquanto os provedores de serviços em nuvem devem expandir a um CAGR de 22,49% até 2032.
- Por geografia, a China detinha 32,56% de participação em 2026, enquanto a Índia deve expandir a um CAGR de 22,84% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento de Intrusões de Drones em Torno de Infraestruturas Críticas | +5.5% | Global, com urgência elevada na Índia, China e Austrália | Curto prazo (≤ 2 anos) |
| Expansão de Data Centers de Hiperescala e Colocalização | +5.0% | Em toda a Ásia-Pacífico, mais forte na Índia, Malásia, Japão e Austrália | Médio prazo (2-4 anos) |
| Foco Governamental em Combate a UAS e Proteção do Espaço Aéreo | +3.5% | Austrália, Índia, Japão e Singapura, com repercussão na Coreia do Sul e Tailândia | Médio prazo (2-4 anos) |
| Adoção de Detecção Multissensorial Habilitada por IA | +3.0% | Em toda a Ásia-Pacífico, com adoção antecipada concentrada na China e Austrália | Médio prazo (2-4 anos) |
| Convergência de Segurança Ciberfísica em Data Centers | +2.0% | Japão, Singapura e Austrália | Longo prazo (≥ 4 anos) |
| Crescente Exigência de Detecção Não Disruptiva Próxima a Instalações Sensíveis | +1.5% | Singapura, Japão, Coreia do Sul e áreas urbanas da Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Intrusões de Drones em Torno de Infraestruturas Críticas
Os ataques de drones de março de 2026 contra data centers da AWS no Oriente Médio demonstraram que os riscos aéreos a data centers podem ter consequências operacionais diretas. O evento levou os operadores da Ásia-Pacífico a revisar a proteção do espaço aéreo dos campi e dos equipamentos sensíveis. O Ministério da Defesa da Índia registrou 791 intrusões de drones em 2025, incluindo 5 que transportavam munição, o que ilustra o variado perfil de ameaça enfrentado pela infraestrutura crítica.[1] O Conselho Internacional de Aeroportos da Ásia-Pacífico declarou que nenhuma tecnologia isolada oferece cobertura completa de mitigação para incidentes com drones não autorizados. Essa constatação apoia configurações em camadas que combinam diferentes métodos de sensoriamento ao redor dos perímetros de data centers. A Dedrone relatou um aumento de 4,3 vezes nas detecções de drones artesanais em sua rede de sensores da Europa, Oriente Médio e Ásia durante 2025, enquanto incidentes comerciais em data centers podem permanecer sem registro quando os operadores não dispõem de ferramentas de detecção ou de razão para divulgar os eventos.[2]
Expansão de Data Centers de Hiperescala e Colocalização
O Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico é sustentado pela contínua expansão de instalações de hiperescala e colocalização. Novos campi posicionam equipamentos de computação valiosos, sistemas de resfriamento e ativos de rede dentro de perímetros físicos definidos. Sites de colocalização com múltiplos inquilinos podem distribuir os custos de monitoramento do espaço aéreo entre os clientes, o que pode apoiar a aprovação de sistemas de proteção compartilhados. Essa abordagem também pode transformar o monitoramento do espaço aéreo em um diferencial que melhora a proposta de segurança de uma instalação. O Google anunciou um investimento de 15 bilhões de USD em um data center de IA em Andhra Pradesh em outubro de 2026, descrito como seu maior hub de IA fora dos Estados Unidos.[3] Projetos de grande porte como esse tornam o monitoramento dedicado mais relevante desde a fase de construção até as operações contínuas.
Foco Governamental em Combate a UAS e Proteção do Espaço Aéreo
Os programas governamentais estão moldando as especificações e as expectativas operacionais utilizadas no Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico. A Austrália estabeleceu o Painel de Oferta Permanente LAND 156 em janeiro de 2026 e comprometeu 918,8 milhões de AUD, equivalentes a 584 milhões de USD, ao longo de 10 anos para o programa. O Japão expandiu as zonas de exclusão aérea para drones para 1.000 metros ao redor de instalações-chave em março de 2026. Sua Autoridade de Regulação Nuclear também exigiu sistemas de detecção de drones em 22 locais nucleares e de pesquisa. Singapura formou o Grupo de Desenvolvimento e Operações de Combate a UAS das Forças Armadas de Singapura em 2025, reunindo sensores, bloqueadores de sinal e soluções de armamento em uma capacidade dedicada. Esses programas fornecem modelos estabelecidos de avaliação de ameaças que os proprietários de infraestrutura privada podem usar em suas próprias decisões de aquisição.
Adoção de Detecção Multissensorial Habilitada por IA
O Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico é cada vez mais moldado por sistemas que combinam entradas de radar, radiofrequência, óptica, infravermelho e acústica. Um único método de sensoriamento pode deixar lacunas, pois as ferramentas de radiofrequência podem não detectar drones guiados opticamente, os sensores acústicos podem ser afetados pelo ruído urbano e o radar isolado pode não identificar a intenção de uma aeronave. A Dedrone afirma que sua plataforma combina entradas de radar, radiofrequência e óptica e alcança 99,7% de precisão de detecção usando milhões de amostras de voo rotuladas. Um estudo do IEEE EPEC 2025 constatou que a fusão de radiofrequência, eletro-óptica, infravermelho e acústica melhorou o desempenho de detecção em relação aos métodos individuais de sensoriamento, mantendo tempos de detecção rápidos. A ZTE e a Academia China de Tecnologia da Informação e Comunicações também publicaram um white paper em 2025 sobre integração de comunicação-sensoriamento 5G-A para proteção de baixa altitude, sugerindo que alguns operadores podem obter capacidades de sensoriamento por meio de seu ambiente de comunicações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentação de Bloqueio de Radiofrequência e Interferência no Espaço Aéreo | -2.0% | China, Japão, Coreia do Sul e Sudeste Asiático, em âmbito nacional | Curto prazo (≤ 2 anos) |
| Alta Complexidade de Integração em Sistemas de Segurança Física | -1.5% | Em toda a Ásia-Pacífico, mais aguda em grandes data centers de colocalização e empresariais | Médio prazo (2-4 anos) |
| Divulgação Limitada de Incidentes com Drones Específicos de Data Centers | -1.0% | Em toda a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Baixo Desempenho em Falsos Alarmes em Ambientes Urbanos Densos | -1.0% | Distritos centrais de negócios de Singapura, Tóquio, Xangai, Mumbai e Sydney | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentação de Bloqueio de Radiofrequência e Interferência no Espaço Aéreo
As restrições regulatórias limitam a parcela de mitigação do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico. Os Regulamentos Temporários de UAS da China restringem os equipamentos de combate a drones a entidades militares, policiais e especificamente autorizadas para antiterrorismo. Os operadores privados de data centers podem, portanto, detectar uma aeronave, mas não podem implantar independentemente sistemas de neutralização. A Lei de Rádio do Japão impõe restrições relacionadas, e a Tokio Marine identificou essas restrições como um gargalo operacional central na postura de combate a drones do Japão. A Lei de Aviação Civil revisada da China entrou em vigor em julho de 2026 e fornece um arcabouço formal mais claro, mas não altera os limites de curto prazo sobre equipamentos comerciais de mitigação. A restrição favorece sistemas exclusivamente de detecção e reduz o escopo imediato de receita para produtos de resposta.
Alta Complexidade de Integração em Sistemas de Segurança Física
Os data centers utilizam sistemas de segurança em camadas que incluem controle de acesso, videovigilância, gerenciamento predial e redes de tecnologia operacional. As ferramentas de combate a drones devem funcionar em conjunto com esses sistemas para fornecer consciência situacional útil em vez de alertas isolados. Um estudo da Associação da Indústria de Segurança de 2025 identificou especificações desatualizadas, sistemas isolados e familiaridade limitada dos fornecedores com as necessidades dos data centers como principais problemas que atrasam as atualizações de segurança física. Grandes programas de integração podem durar de 12 a 18 meses, o que pode atrasar uma aquisição mesmo quando o caso de segurança é claro. Fornecedores que pré-certificam seus sistemas para gerenciamento de informações de segurança física padrão e plataformas de gerenciamento de vídeo podem reduzir esse ônus. O requisito operacional permanece importante porque os operadores de data centers precisam que os alertas do espaço aéreo se encaixem nos fluxos de trabalho de segurança estabelecidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
O Hardware Estabelece a Camada Inicial de SegurançaO hardware detinha 55,27% da participação do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico em 2026, porque os operadores tipicamente estabelecem a camada de detecção física antes de adicionar análises avançadas. Arrays de radar, unidades de monitoramento de radiofrequência, câmeras eletro-ópticas e sensores acústicos representaram grande parte dessa atividade de implantação inicial. Esses dispositivos fornecem ao operador visibilidade em todo um perímetro de campus definido, particularmente onde uma instalação não monitorava anteriormente o espaço aéreo de baixa altitude. A aquisição inicial de hardware também ajuda os operadores a desenvolver procedimentos operacionais antes de expandirem sua arquitetura de segurança. Os serviços de integração e suporte são frequentemente incluídos nos contratos de hardware, o que pode subestimar sua contribuição separada.
Software e análise de dados deve expandir a um CAGR de 22,82% até 2032, a taxa mais rápida entre os componentes. Os operadores que instalaram sensores durante 2025 e 2026 estão migrando para classificação com suporte de IA, comando e controle multissite e alertas baseados em software. Essa mudança permite que uma equipe de segurança gerencie entradas de vários locais por meio de uma visão operacional mais unificada. A DroneShield lançou o DroneSentry-C2 Enterprise em outubro de 2025 como uma plataforma de software como serviço para conectar instalações de combate a drones geograficamente dispersas em uma rede de escala nacional. O Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico pode, portanto, ver receitas recorrentes de software adicionadas às implantações de sensores estabelecidas.



Por Tecnologia:
A Detecção por Radiofrequência Apoia o Monitoramento AcessívelA detecção por radiofrequência representou 29,48% do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico em 2026. A tecnologia é passiva, não interfere nas comunicações próximas e pode ser utilizada nas variadas configurações regulatórias da região. Ela identifica transmissões associadas a muitas plataformas de drones e fornece uma primeira camada acessível de monitoramento. Isso a torna relevante para operadores comerciais que não podem usar sistemas de bloqueio de sinal. A detecção por radiofrequência também ajuda as equipes de segurança a avaliar a atividade antes de determinar se outros sensores devem ser ativados.
A detecção por radar fornece dados de localização tridimensional, enquanto os sistemas eletro-ópticos e infravermelhos apoiam a classificação visual. A detecção acústica pode atender a necessidades de curto alcance, particularmente onde outros sistemas têm limitações. Os sistemas multissensoriais integrados devem expandir a um CAGR de 22,93% até 2032, refletindo a demanda por sistemas que possam combinar essas capacidades. O estudo do IEEE EPEC constatou que os métodos combinados de radiofrequência, eletro-óptica, infravermelho e acústica melhoraram a detecção em comparação com métodos individuais. O uso mais amplo de especificações em camadas apoia o Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico à medida que os operadores buscam detecção confiável em diferentes perfis de drones.
Por Tipo de Solução:
A Detecção Permanece o Ponto de Partida para a RespostaA detecção e identificação de drones detinha 34,78% da participação do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico em 2026. Uma instalação deve primeiro identificar uma aeronave antes de poder rastreá-la, classificá-la, emitir alertas ou responder a ela. Os sistemas de detecção estabelecem as informações básicas necessárias para cada ação posterior. Eles também são adequados para jurisdições onde os operadores comerciais estão limitados ao monitoramento não disruptivo. Isso torna a detecção uma categoria de compra central para os campi de data centers.
O rastreamento e a classificação de drones adicionam informações espaciais e comportamentais após a identificação inicial. O monitoramento e alerta do espaço aéreo fornece a linha de base contínua contra a qual as equipes de segurança podem sinalizar atividades incomuns, frequentemente por meio de serviços gerenciados. A mitigação e resposta a drones enfrenta as restrições regulatórias mais severas nos principais mercados regionais. As plataformas integradas de combate a drones devem expandir a um CAGR de 22,34% até 2032, à medida que grandes operadores buscam reduzir o trabalho de integração e as demandas de gestão de fornecedores. Plataformas consolidadas podem apoiar contratos plurianuais em vez de renovações para soluções pontuais individuais, movendo o Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico em direção a sistemas que reúnem detecção e coordenação operacional.

Por Tipo de Implantação:
Sistemas Fixos Fornecem Cobertura Contínua do CampusAs instalações fixas capturaram 78,36% do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico em 2026. Os data centers possuem perímetros estáveis e geograficamente definidos que favorecem a infraestrutura permanente de sensores. Uma configuração fixa de radar, radiofrequência, eletro-óptica e infravermelho pode monitorar um campus sem necessidade de pessoal contínuo em cada ponto de sensor. A instalação pode fornecer cobertura consistente durante toda a vida útil da instalação. Ela também permite que a equipe de segurança construa uma linha de base confiável para a atividade normal do espaço aéreo.
Os sistemas móveis e portáteis devem expandir a um CAGR de 22,91% até 2032. Esses sistemas são úteis durante a construção do campus, eventos de acesso de contratados e movimentação de equipamentos de alto valor. Eles também podem fornecer cobertura onde um sistema permanente ainda não foi instalado ou não consegue cobrir uma área de risco temporária. A atividade da DroneShield no LAND 156 em julho de 2025 ilustra o papel dos equipamentos portáteis no preenchimento de lacunas ao redor de sistemas fixos. O Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico continuará a precisar de ambos os formatos, pois as necessidades de segurança temporárias e permanentes não são as mesmas.
Por Tamanho de Data Center:
Instalações de Hiperescala Lideram em Escala e ExpansãoOs data centers de hiperescala detinham 34,52% da participação do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico em 2026. O mesmo segmento deve expandir a um CAGR de 22,81% até 2032, tornando-o a única categoria que lidera tanto em participação quanto em expansão prevista. Os campi de hiperescala combinam grandes orçamentos de segurança com uma alta concentração de equipamentos de computação críticos. Um evento com drone pode afetar uma extensa área de instalação e criar uma preocupação operacional material. Novos campi também podem incluir a segurança do espaço aéreo em seus planos de projeto e construção desde o início.
Os grandes data centers também possuem orçamentos de segurança substanciais porque um incidente no espaço aéreo pode criar um problema de responsabilidade para múltiplos inquilinos. Instalações médias e pequenas permanecem mais cautelosas porque os custos iniciais de hardware podem ser difíceis de justificar. Ofertas baseadas em serviços podem tornar o monitoramento mais acessível a esses operadores até 2030. O padrão do segmento mostra por que os fornecedores estão concentrando recursos de vendas diretas nos maiores campi, enquanto mantêm uma oportunidade futura de adaptar ofertas de menor custo para sites menores. O Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico mantém uma base de clientes ampla, mesmo que seus gastos iniciais estejam concentrados entre as instalações maiores.
Por Tipo de Data Center:
Instalações de Colocalização se Beneficiam da Economia de Segurança CompartilhadaOs data centers de colocalização representaram 42,34% da participação do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico em 2026. Instalações com múltiplos inquilinos podem distribuir os custos de segurança do espaço aéreo entre uma base de clientes pagantes. Isso melhora o caso de negócio para monitoramento persistente e torna o sistema parte de um serviço de instalação compartilhada. Os operadores também podem posicionar o monitoramento do espaço aéreo ao lado dos controles de segurança física ISO/IEC 27001 ou SOC 2. Essa combinação pode fortalecer a posição de aquisição do site junto a clientes que exigem práticas formais de segurança.
Os provedores de serviços em nuvem devem expandir a um CAGR de 22,49% até 2032. Os hiperescaladores estão padronizando as expectativas de segurança em seus portfólios imobiliários globais e podem incorporar requisitos de combate a drones em novos briefings de campus. Isso pode levar a gastos mais elevados por campus do que nas implantações atuais de colocalização. Os data centers empresariais e de borda permanecem em grande parte fora das aquisições ativas porque sua economia de site é menos favorável, tornando os serviços gerenciados a rota mais clara para atender esses operadores. O Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico é, consequentemente, liderado por ambientes onde os custos de segurança podem ser compartilhados ou padronizados em escala.
Análise Geográfica
A China detinha 32,56% da participação do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico em 2026. Sua posição reflete uma extensa infraestrutura de data centers e um ecossistema doméstico de combate a drones que inclui Hikvision, ZTE, CETC e outros fornecedores alinhados com as regras locais. A ZTE e a Academia China de Tecnologia da Informação e Comunicações lançaram um white paper em 2025 sobre integração de comunicação-sensoriamento 5G-A para proteção de baixa altitude, sinalizando que as abordagens de sensoriamento endossadas pelo Estado influenciarão o acesso dos fornecedores aos operadores chineses. As diretrizes municipais de Pequim publicadas em agosto de 2026 descreveram uma arquitetura de defesa em três camadas que cobre riscos de alta altitude, baixa altitude e nível do solo. As restrições comerciais à neutralização permanecem em vigor, mas a escala da China continua a sustentar a maior posição regional.
A Índia deve expandir a um CAGR de 22,84% até 2032, a taxa mais rápida entre os mercados regionais. Sua demanda é sustentada por investimentos em hiperescala, desenvolvimento de capacidade de defesa doméstica e atividade documentada de drones. O Ministério da Defesa registrou 791 intrusões de drones em 2025, incluindo 5 transportando munição, enquanto a Força Central de Segurança Industrial incluiu treinamento de drones e combate a drones em seu plano de modernização 2026-2030. A Bharat Electronics Limited recebeu um contrato de INR 770 crore, equivalente a 90,6 milhões de USD, para sistemas de radar para o Exército Indiano em outubro de 2026, enquanto a Zen Technologies lançou o ZEN CITADEL em agosto de 2026 como um sistema de combate a drones para data centers e fábricas de semicondutores.
Japão, Austrália e Singapura estão criando condições de aquisição orientadas por conformidade para o Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico. O Japão exigiu sistemas de detecção em 22 locais nucleares e de pesquisa e expandiu as zonas de exclusão aérea para 1.000 metros ao redor de instalações-chave em março de 2026. O programa LAND 156 da Austrália comprometeu 918,8 milhões de AUD, equivalentes a 584 milhões de USD, ao longo de 10 anos, e sua proposta legislativa de 2026 forneceu autoridade permanente para contramedidas sobre sites de defesa sensíveis. Singapura estabeleceu seu grupo dedicado de Combate a UAS das Forças Armadas de Singapura em 2025 e aplica uma zona de exclusão aérea de 5 km ao redor de aeródromos. A capacidade de Johor mais do que dobrou para 897 MW em 2025, e pesquisas propuseram arquiteturas específicas de combate a aeronaves não tripuladas para Indonésia, Filipinas e Vietnã, ampliando a oportunidade além dos maiores mercados à medida que a infraestrutura e os marcos regulatórios se desenvolvem.
Cenário Competitivo
Concentração do Mercado
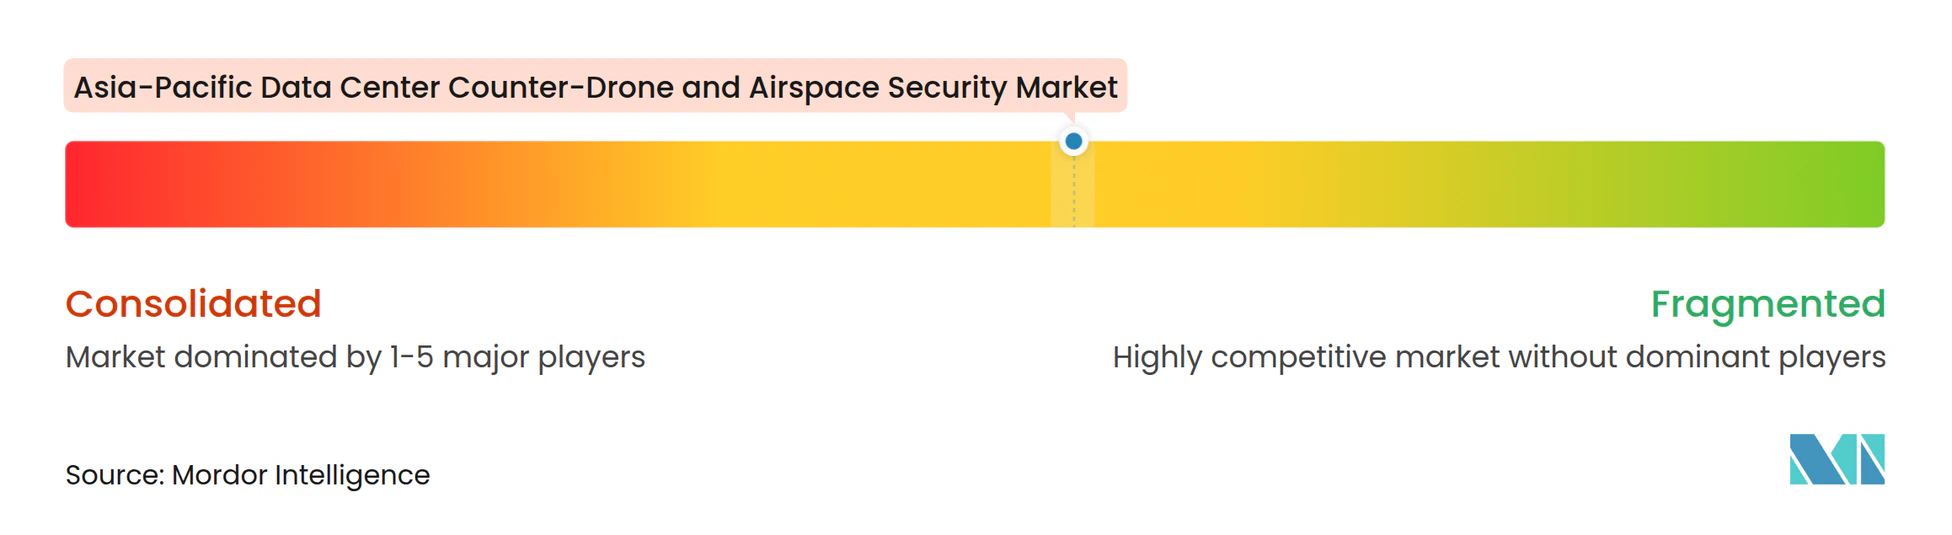
O Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico é moderadamente fragmentado porque grandes empresas de defesa globais, fornecedores especializados em combate a drones e provedores asiáticos domésticos atendem a diferentes grupos de compradores e geografias. RTX e Thales oferecem profundidade em engenharia de sistemas e credibilidade governamental, embora seus ciclos de aquisição possam ser mais longos do que os de fornecedores especializados. DroneShield, Dedrone, Fortem Technologies e Echodyne competem por meio de desempenho de detecção, maturidade de produto e modelos operacionais baseados em software. A Dedrone relata 99,7% de precisão de detecção por meio de fusão multissensorial, enquanto a seleção da DroneShield para o Painel de Oferta Permanente LAND 156 da Austrália em janeiro de 2026 demonstra sua capacidade de atender às necessidades de infraestrutura governamental e civil.
A Motorola Solutions concluiu a aquisição da D-Fend Solutions por 1,5 bilhão de USD em agosto de 2026. A transação incorpora a tecnologia de controle cibernético por radiofrequência da D-Fend, implantada em mais de 30 países, à rede de distribuição de segurança pública da Motorola Solutions. A oferta combinada pode fornecer uma opção de detecção até mitigação por meio de canais estabelecidos de aquisição de infraestrutura crítica. A Anduril expandiu na região durante 2025 com escritórios no Japão e na Coreia do Sul e manufatura em Sydney, posicionando sua plataforma de fusão de sensores por IA Lattice para infraestrutura civil adjacente à defesa, incluindo gerenciamento do espaço aéreo de data centers.
Oportunidades de espaço em branco permanecem em serviços de monitoramento do espaço aéreo baseados em colocalização, data centers de borda e pequenos, e integração com sistemas de gerenciamento predial. Essas áreas ainda não atraíram ofertas amplas desenvolvidas especificamente para elas, porque suas necessidades operacionais e economia por site diferem das dos principais campi. Fornecedores que reduzem o esforço de integração podem abordar uma restrição prática no Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico, enquanto os provedores domésticos mantêm um papel relevante onde regulamentação local, aquisição governamental e padrões de sensoriamento aceitos afetam o acesso ao mercado. A Hikvision é relevante na China e no Sudeste Asiático porque comercializa sistemas em camadas de combate a drones para data centers projetados para as necessidades de conformidade chinesas. A Indrajaal, desenvolvida pela Grene Robotics na Índia, está posicionada para proteção de infraestrutura crítica em área ampla e tem tração emergente de implantação comercial em segurança de data centers regionais.
Líderes do Setor de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico
-
RTX Corporation
-
Rafael Advanced Defense Systems Ltd.
-
Israel Aerospace Industries Ltd.
-
DroneShield Limited
-
Thales S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico Empresas cobertas neste relatório
- RTX Corporation
- Rafael Advanced Defense Systems Ltd.
- Israel Aerospace Industries Ltd.
- DroneShield Limited
- Thales S.A.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Bharat Electronics Limited
- Zen Technologies Limited
- China Electronics Technology Group Corporation
- ST Engineering Ltd.
- Dedrone Holdings, Inc.
- D-Fend Solutions AD Ltd.
- Anduril Industries, Inc.
- Elbit Systems Ltd.
- Saab AB
- Airbus Defence and Space GmbH
- Fortem Technologies, Inc.
- Echodyne Corp.
- Teledyne FLIR LLC
Desenvolvimentos industriais recentes em Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico
- Outubro de 2026: O Ministério da Defesa da Índia assinou um contrato de INR 770 crore, equivalente a 90,6 milhões de USD, com a Bharat Electronics Limited para Radares Leves de Baixo Nível Aprimorados capazes de detectar mini e micro drones, fortalecendo diretamente a capacidade de monitoramento do espaço aéreo de infraestrutura crítica disponível para a Força Central de Segurança Industrial e operadores privados.
- Outubro de 2026: O Governo Australiano apresentou o Projeto de Lei de Emenda à Legislação de Defesa (Aceleração de Capacidades e Proteção de Bases) de 2026, fornecendo autoridade legislativa permanente para conduzir contramedidas contra sistemas não tripulados sobre sites de defesa sensíveis após incursões documentadas de drones em bases de defesa.
- Agosto de 2026: A Motorola Solutions concluiu a aquisição da D-Fend Solutions por 1,5 bilhão de USD, combinando a tecnologia de combate a drones por controle cibernético de radiofrequência da D-Fend, confiada por organizações governamentais e empresariais em mais de 30 países, com o ecossistema global de segurança pública da Motorola Solutions.
- Agosto de 2026: A Zen Technologies lançou o ZEN CITADEL, um sistema antidrone personalizável projetado para data centers e fábricas de semicondutores, com varredura de radiofrequência de 400 MHz a 6 GHz, detecção de até 5 km e bloqueio omnidirecional de até 3 km para operação 24x7 em todas as condições climáticas.
Escopo do Relatório do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico
O Mercado de Combate a Drones e Segurança do Espaço Aéreo da Ásia-Pacífico compreende a implantação, integração e gestão de tecnologias e serviços projetados para detectar, identificar, rastrear, monitorar, mitigar e neutralizar veículos aéreos não tripulados (VANTs) não autorizados ou potencialmente hostis em ambientes civis, comerciais, militares e de infraestrutura crítica em toda a região da Ásia-Pacífico.
O Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico abrange hardware, software e serviços para detecção, identificação, rastreamento, monitoramento e mitigação de drones não autorizados em data centers na China, Índia, Japão, Austrália, Singapura e Restante da Ásia-Pacífico. O mercado é Segmentado por Componente (Hardware, Software e Análise de Dados, e Serviços de Integração e Suporte), Tecnologia (Detecção por Radar, Detecção por Radiofrequência, Detecção Eletro-Óptica e Infravermelha, Detecção Acústica e Sistemas Multissensoriais Integrados), Tipo de Solução (Detecção e Identificação de Drones, Rastreamento e Classificação de Drones, Monitoramento e Alerta do Espaço Aéreo, Mitigação e Resposta a Drones e Plataformas Integradas de Combate a Drones), Tipo de Implantação (Instalações Fixas e Sistemas Móveis e Portáteis), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocalização, Provedores de Serviços em Nuvem (PSNs) e Empresarial e de Borda), Geografia (China, Índia, Japão, Austrália, Singapura e Restante da Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software e Análise de Dados |
| Serviços de Integração e Suporte |
| Detecção por Radar |
| Detecção por Radiofrequência |
| Detecção Eletro-Óptica e Infravermelha |
| Detecção Acústica |
| Sistemas Multissensoriais Integrados |
| Detecção e Identificação de Drones |
| Rastreamento e Classificação de Drones |
| Monitoramento e Alerta do Espaço Aéreo |
| Mitigação e Resposta a Drones |
| Plataformas Integradas de Combate a Drones |
| Instalações Fixas |
| Sistemas Móveis e Portáteis |
| Data Centers Pequenos |
| Data Centers Médios |
| Data Centers Grandes |
| Data Centers de Hiperescala |
| Data Centers de Colocalização |
| Provedores de Serviços em Nuvem |
| Data Centers Empresariais e de Borda |
| China |
| Índia |
| Japão |
| Austrália |
| Singapura |
| Restante da Ásia-Pacífico |
| Por Componente | Hardware |
| Software e Análise de Dados | |
| Serviços de Integração e Suporte | |
| Por Tecnologia | Detecção por Radar |
| Detecção por Radiofrequência | |
| Detecção Eletro-Óptica e Infravermelha | |
| Detecção Acústica | |
| Sistemas Multissensoriais Integrados | |
| Por Tipo de Solução | Detecção e Identificação de Drones |
| Rastreamento e Classificação de Drones | |
| Monitoramento e Alerta do Espaço Aéreo | |
| Mitigação e Resposta a Drones | |
| Plataformas Integradas de Combate a Drones | |
| Por Tipo de Implantação | Instalações Fixas |
| Sistemas Móveis e Portáteis | |
| Por Tamanho de Data Center | Data Centers Pequenos |
| Data Centers Médios | |
| Data Centers Grandes | |
| Data Centers de Hiperescala | |
| Por Tipo de Data Center | Data Centers de Colocalização |
| Provedores de Serviços em Nuvem | |
| Data Centers Empresariais e de Borda | |
| Por Geografia | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de segurança contra drones e do espaço aéreo em data centers da Ásia-Pacífico?
O Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da Ásia-Pacífico foi avaliado em 85,62 milhões de USD em 2026 e deve atingir 285,94 milhões de USD até 2032 a um CAGR de 21,60%.
O que está impulsionando a demanda por sistemas de combate a drones em data centers da Ásia-Pacífico?
Intrusões de drones próximas a infraestruturas críticas, novos campi de hiperescala, programas governamentais de combate a aeronaves não tripuladas e o uso mais amplo de detecção multissensorial sustentam a demanda.
Qual componente tem a maior participação nos gastos com combate a drones em data centers?
O hardware detinha 55,27% de participação em 2026, refletindo a necessidade de radar, sensores de radiofrequência, câmeras e sistemas acústicos antes que as camadas de software sejam adicionadas.
Qual modelo de implantação está se expandindo mais rapidamente para proteção de data centers contra drones?
Os sistemas móveis e portáteis devem expandir a um CAGR de 22,91% até 2032, pois esses sistemas apoiam canteiros de obras, acesso de contratados e necessidades de cobertura temporária.
Qual país da Ásia-Pacífico deve expandir mais rapidamente até 2032?
A Índia deve expandir a um CAGR de 22,84% até 2032, sustentada por investimentos em hiperescala, desenvolvimento de capacidade indígena e intrusões de drones registradas.
Por que os operadores comerciais usam sistemas de detecção com mais frequência do que sistemas de bloqueio de sinal?
As regras na China, no Japão e em várias outras jurisdições regionais restringem o bloqueio de sinal e a neutralização, deixando a maioria dos operadores comerciais focada em detecção, monitoramento e alerta.