
アジア太平洋地域データセンター対ドローン・空域セキュリティ市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
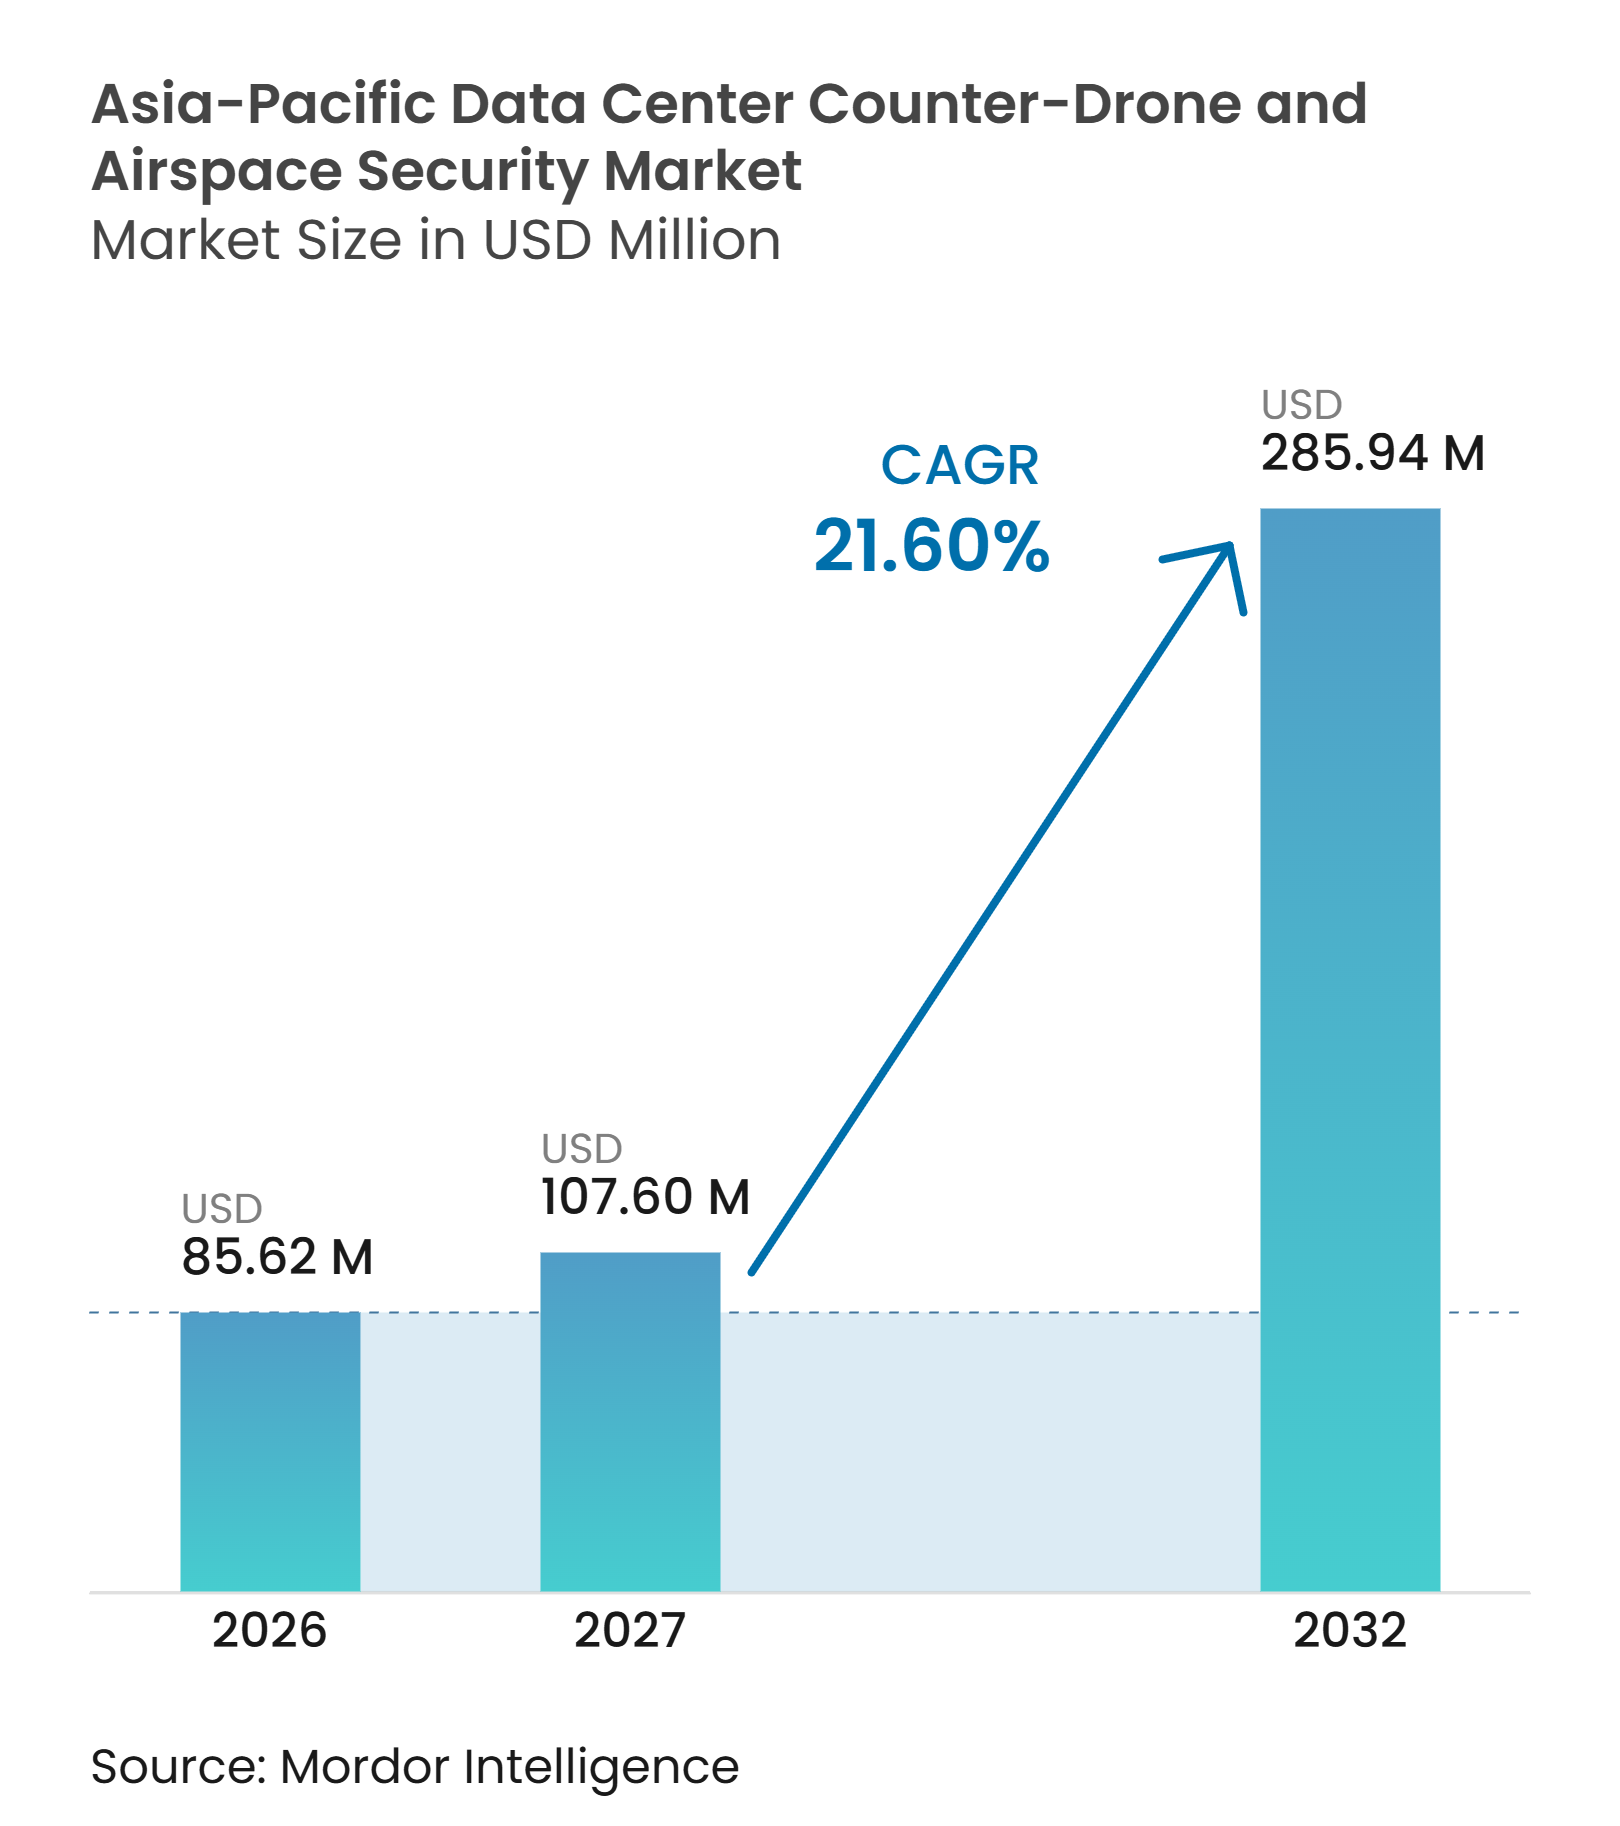
| 基準年の市場規模 (2026) | 85.62 百万米ドル |
| 市場規模 (2027) | 107.60 百万米ドル |
| 市場規模 (2032) | 285.94 百万米ドル |
| 成長率 (2027 - 2032) | 21.60 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域データセンター対ドローン・空域セキュリティ市場分析
アジア太平洋地域データセンター対ドローン・空域セキュリティ市場規模は2026年に85.62 ミリオン 米ドルと評価され、予測期間2027年~2032年においてCAGR 21.60%で拡大し、2032年までに285.94 ミリオン 米ドルに達すると推定されています。需要は新たなデータセンターキャンパスにおける高価値デジタル資産の集中と結びついており、事業者は物理インフラだけでなく、ネットワークシステム、冷却設備、およびサービス継続性も保護する必要があります。データセンター施設に影響を与えた最近のドローン事案により、空域リスクへの露出は事業者にとって実際のセキュリティ上の考慮事項となっています。特に、単一の事案が多数の顧客を抱える共有サイトを混乱させる可能性があるためです。アジア太平洋地域データセンター対ドローン・空域セキュリティ市場はまた、対応が必要となる前に航空機を識別・分類できるマルチセンサー検知へのシフトからも恩恵を受けており、既存のサイトセキュリティプロセス内にアラートを組み込むことが可能です。政府の対無人航空機プログラムは、民間事業者がサイト保護を評価する際に活用できる調達基準を強化するとともに、試験済みシステムおよび運用慣行の利用可能性を向上させています。電波妨害に関する規制上の制限により、多くの商業展開は依然として検知・監視・警報システムに重点を置いており、非妨害型ツールが近期調達の中心となっています。
主要レポートのポイント
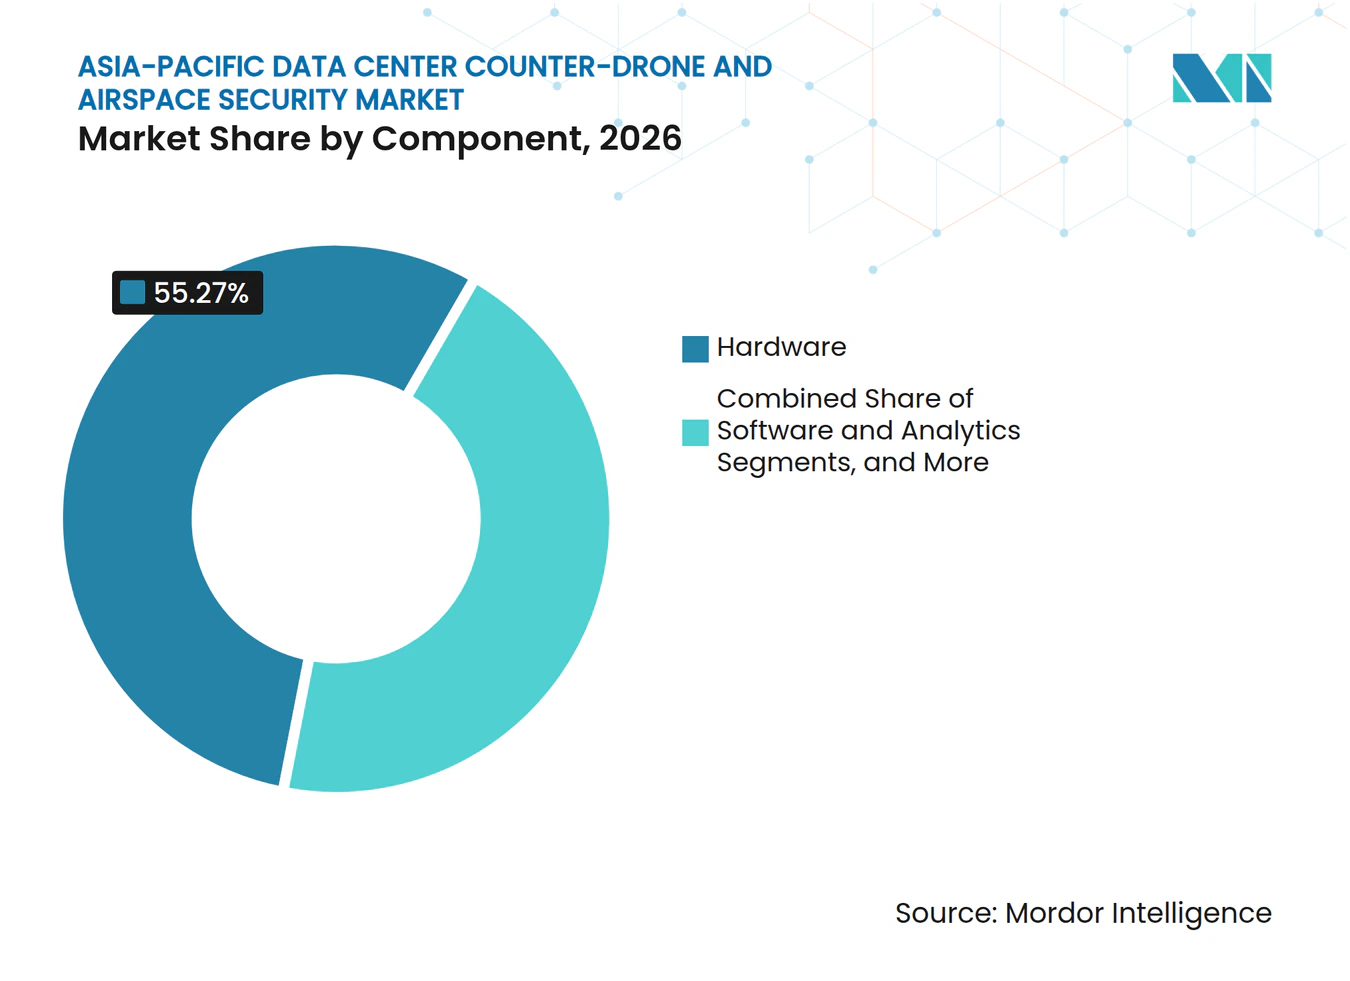
- コンポーネント別では、ハードウェアが2026年のアジア太平洋地域データセンター対ドローン・空域セキュリティ市場シェアの55.27%を占め、ソフトウェア・アナリティクスは2032年までにCAGR 22.82%で拡大すると予測されています。
- 技術別では、無線周波数検知が2026年に29.48%のシェアを占め、統合マルチセンサーシステムは2032年までにCAGR 22.93%で拡大すると予測されています。
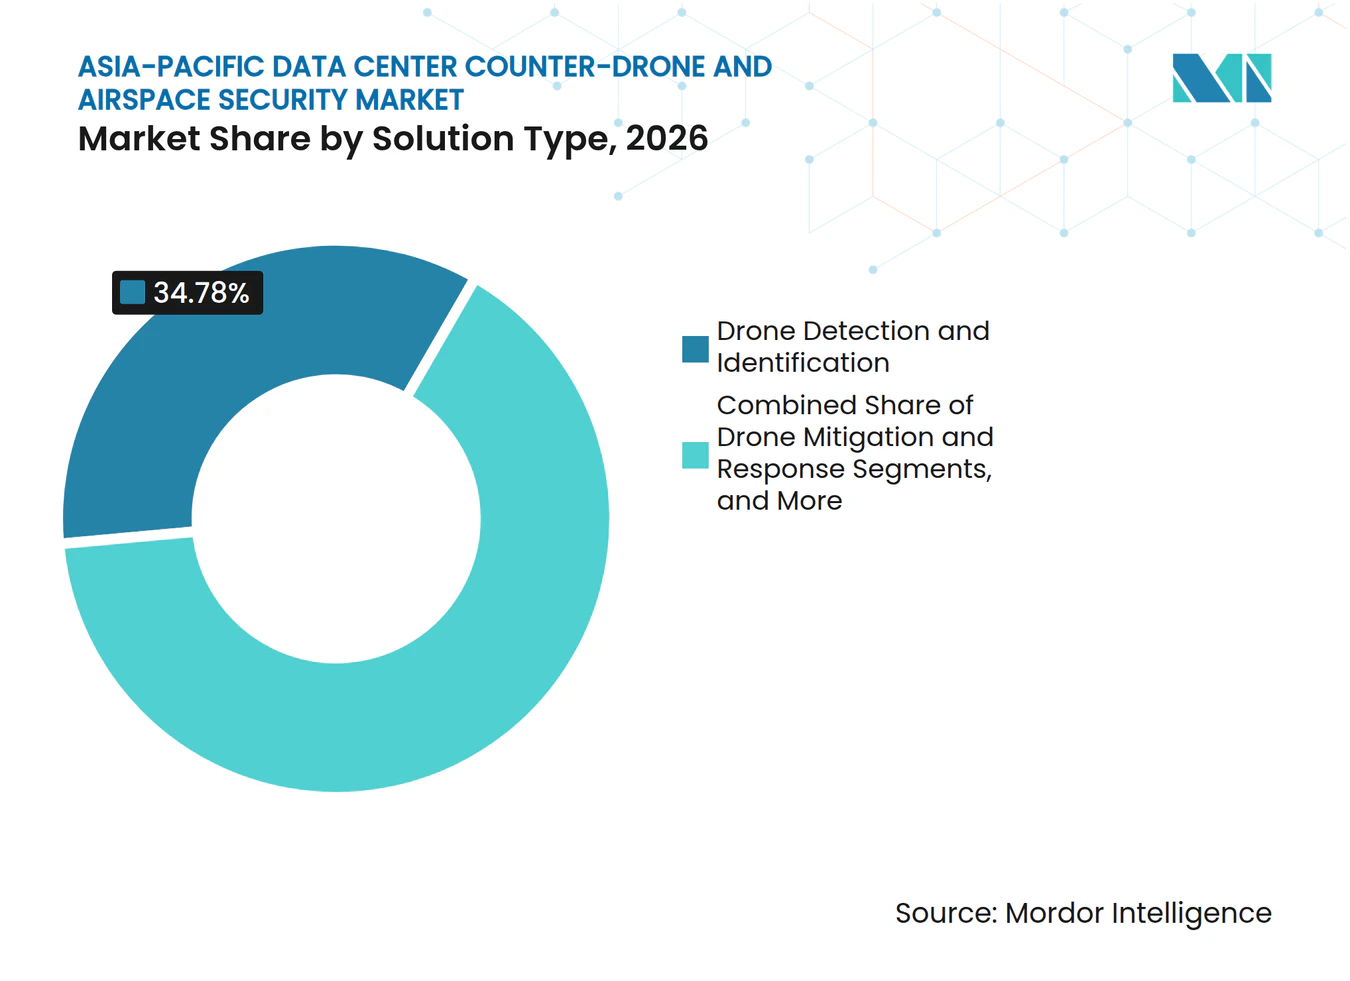
- ソリューションタイプ別では、ドローン検知・識別が2026年に34.78%のシェアを占め、統合対ドローンプラットフォームは2032年までにCAGR 22.34%で拡大すると予測されています。
- 展開タイプ別では、固定設置が2026年に78.36%のシェアを占め、モバイル・ポータブルシステムは2032年までにCAGR 22.91%で拡大すると予測されています。
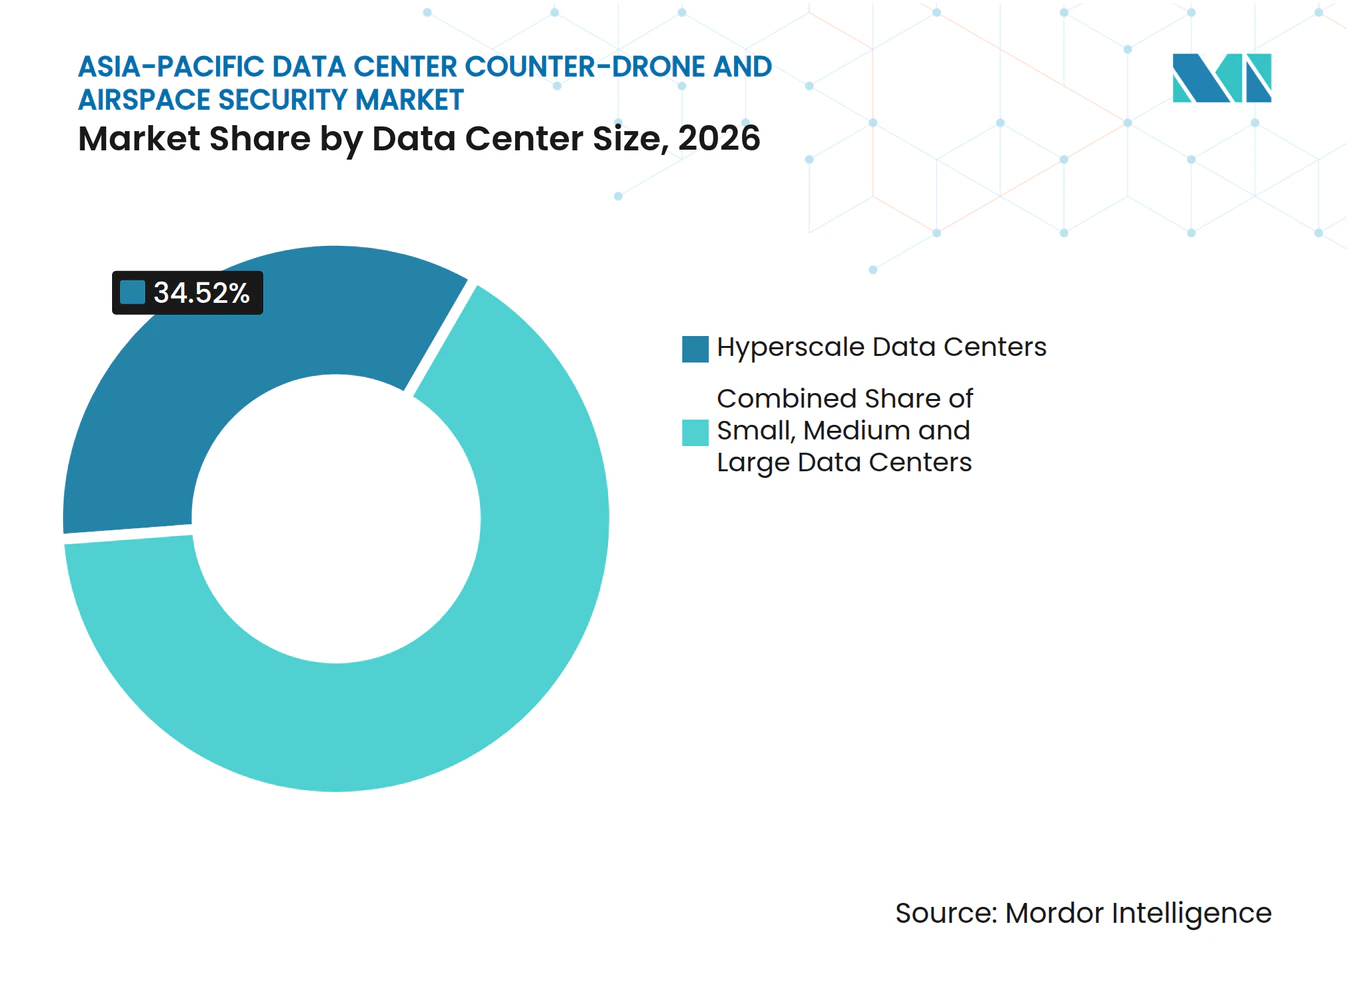
- データセンター規模別では、ハイパースケールデータセンターが2026年に34.52%のシェアを占め、2032年までにCAGR 22.81%で拡大すると予測されています。
- データセンタータイプ別では、コロケーションデータセンターが2026年に42.34%のシェアを占め、クラウドサービスプロバイダーは2032年までにCAGR 22.49%で拡大すると予測されています。
- 地域別では、中国が2026年に32.56%のシェアを占め、インドは2032年までにCAGR 22.84%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
牽引要因影響分析*
| 牽引要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 重要インフラ周辺でのドローン侵入の増加 | +5.5% | インド、中国、オーストラリアで緊迫度が高まるグローバル規模 | 短期(2年以内) |
| ハイパースケールおよびコロケーションデータセンターの拡大 | +5.0% | インド、マレーシア、日本、オーストラリアで最も強いアジア太平洋全域 | 中期(2~4年) |
| 対無人航空機システムおよび空域保護に関する政府の注力 | +3.5% | 韓国およびタイへの波及を伴うオーストラリア、インド、日本、シンガポール | 中期(2~4年) |
| AI対応マルチセンサー検知の採用 | +3.0% | 中国とオーストラリアに早期採用が集中するアジア太平洋全域 | 中期(2~4年) |
| データセンターのサイバー・フィジカルセキュリティの統合 | +2.0% | 日本、シンガポール、オーストラリア | 長期(4年以上) |
| 機密施設周辺での非妨害型検知に対する需要の高まり | +1.5% | シンガポール、日本、韓国、都市部のオーストラリア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
重要インフラ周辺でのドローン侵入の増加
2026年3月に中東のAWSデータセンターで発生したドローン攻撃は、データセンターへの空中リスクが直接的な運用上の影響をもたらし得ることを示しました。この事案を受け、アジア太平洋地域の事業者はキャンパス空域および機密設備の保護を見直しました。インド国防省は2025年に791件のドローン侵入を記録しており、そのうち5件は弾薬を搭載していたことが確認されており、重要インフラが直面する多様な脅威プロファイルを示しています。[1]国際空港評議会アジア太平洋は、無許可ドローン事案に対して完全な緩和カバレッジを提供できる単一技術は存在しないと述べています。この知見は、データセンター周辺において異なるセンシング手法を組み合わせた多層構成を支持するものです。Dedroneは2025年に欧州・中東・アジアのセンサーネットワーク全体でDIYドローン検知が4.3倍増加したと報告しており、商業データセンターの事案は、事業者が検知ツールを持たない場合や事案を開示する理由がない場合には未報告のままとなる可能性があります。[2]
ハイパースケールおよびコロケーションデータセンターの拡大
アジア太平洋地域データセンター対ドローン・空域セキュリティ市場は、ハイパースケールおよびコロケーション施設の継続的な建設拡大によって支えられています。新たなキャンパスは、定義された物理的境界内に価値ある計算機器、冷却システム、およびネットワーク資産を配置します。マルチテナントコロケーションサイトは、顧客間で空域監視コストを分散させることができ、共有保護システムの承認を支援できます。このアプローチはまた、空域監視を施設のセキュリティ提案を向上させるアメニティに変えることもできます。Googleは2026年10月にアンドラプラデシュ州のAIデータセンターへの15 ビリオン 米ドルの投資を発表し、米国外最大のAIハブと説明されています。[3]このような大規模プロジェクトは、建設段階から継続的な運用を通じて、専用監視をより重要なものにします。
対無人航空機システムおよび空域保護に関する政府の注力
政府プログラムは、アジア太平洋地域データセンター対ドローン・空域セキュリティ市場で使用される仕様および運用上の期待を形成しています。オーストラリアは2026年1月にLAND 156スタンディングオファーパネルを設立し、10年間で9億1,880万豪ドル(5億8,400万 米ドル相当)をプログラムに投入することを約束しました。日本は2026年3月に主要施設周辺1,000メートルへのドローン飛行禁止区域を拡大しました。また、原子力規制委員会は22の原子力・研究施設にドローン検知システムを義務付けました。シンガポールは2025年にSAF対無人航空機システム開発・運用グループを設立し、センサー、ジャマー、および兵器ソリューションを専用能力として統合しました。これらのプログラムは、民間インフラ所有者が自らの調達決定に活用できる確立された脅威評価モデルを提供しています。
AI対応マルチセンサー検知の採用
アジア太平洋地域データセンター対ドローン・空域セキュリティ市場は、レーダー、無線周波数、光学、赤外線、および音響入力を組み合わせたシステムによってますます形成されています。無線周波数ツールは光学誘導ドローンを検知できない場合があり、音響センサーは都市の騒音に影響を受ける可能性があり、レーダー単独では航空機の意図を識別できない場合があるため、単一のセンシング手法ではギャップが生じる可能性があります。Dedroneは、同社のプラットフォームがレーダー、無線周波数、および光学入力を組み合わせ、数百万のラベル付きフライトサンプルを使用して99.7%の検知精度を達成していると述べています。IEEE EPEC 2025の研究では、無線周波数、電気光学、赤外線、および音響融合が、個別のセンシング手法と比較して検知性能を向上させながら、高速な検知時間を維持することが確認されました。ZTEと中国情報通信研究院も、低高度保護のための5G-A通信センシング統合に関する2025年白書を発表しており、一部の事業者が通信環境を通じてセンシング能力を取得する可能性を示唆しています。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 無線周波数妨害および空域干渉の規制 | -2.0% | 国家規模での中国、日本、韓国、東南アジア | 短期(2年以内) |
| 物理セキュリティシステム全体にわたる高い統合複雑性 | -1.5% | アジア太平洋全域、大規模コロケーションおよびエンタープライズデータセンターで最も深刻 | 中期(2~4年) |
| データセンター固有の対ドローン事案開示の限定性 | -1.0% | アジア太平洋全域 | 短期(2年以内) |
| 高密度都市環境における低誤警報性能 | -1.0% | シンガポール、東京、上海、ムンバイ、シドニーの中央ビジネス地区 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
無線周波数妨害および空域干渉の規制
規制上の制限は、アジア太平洋地域データセンター対ドローン・空域セキュリティ市場の緩和部分を制約しています。中国の無人航空機システム暫定規制は、対ドローン機器を軍、警察、および特別に認可された対テロ組織に限定しています。そのため、民間データセンター事業者は航空機を検知できても、独自に無力化システムを展開することはできません。日本の電波法も関連する制限を課しており、東京海上はこれらの制限を日本の対ドローン態勢における中心的な運用上のボトルネックとして特定しています。中国の改正民間航空法は2026年7月に施行され、より明確な正式な枠組みを提供していますが、商業的な緩和機器に対する近期の制限は変わっていません。この制限は検知専用システムを優遇し、対応製品の即時収益範囲を縮小させています。
物理セキュリティシステム全体にわたる高い統合複雑性
データセンターは、アクセス制御、ビデオ監視、ビル管理、および運用技術ネットワークを含む多層セキュリティシステムを使用しています。対ドローンツールは、孤立したアラートではなく有用な状況認識を提供するために、これらのシステム全体で機能する必要があります。2025年のセキュリティ産業協会の研究では、時代遅れの仕様、サイロ化されたシステム、およびデータセンターのニーズに対するベンダーの知識不足が、物理セキュリティのアップグレードを遅らせる主要な問題として特定されました。大規模な統合プログラムは12~18ヶ月かかる場合があり、セキュリティ上の根拠が明確であっても購入を遅らせる可能性があります。標準的な物理セキュリティ情報管理およびビデオ管理プラットフォーム向けにシステムを事前認定するベンダーは、この負担を軽減できます。データセンター事業者は空域アラートを確立されたセキュリティワークフローに適合させる必要があるため、運用上の要件は引き続き重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアが初期セキュリティレイヤーを確立ハードウェアは2026年のアジア太平洋地域データセンター対ドローン・空域セキュリティ市場シェアの55.27%を占めました。これは、事業者が通常、高度なアナリティクスを追加する前に物理的な検知レイヤーを確立するためです。レーダーアレイ、無線周波数監視ユニット、電気光学カメラ、および音響センサーがこの初期展開活動の大部分を占めました。これらのデバイスは、特に施設が以前に低高度空域を監視していなかった場合に、定義されたキャンパス境界全体の可視性を事業者に提供します。初期ハードウェア調達はまた、事業者がセキュリティアーキテクチャを拡張する前に運用手順を開発するのに立ちます。統合およびサポートサービスはハードウェア契約に含まれることが多く、それらの個別の貢献を過小評価する可能性があります。
ソフトウェア・アナリティクスは2032年までにCAGR 22.82%で拡大すると予測されており、コンポーネントの中で最も高い成長率です。2025年および2026年にセンサーを設置した事業者は、AIによる分類、マルチサイトの指揮統制、およびソフトウェアベースの警報へと移行しています。このシフトにより、セキュリティチームはより統一された運用ビューを通じて複数の拠点からの入力を管理できます。DroneShieldは2025年10月に、地理的に分散した対ドローン設備を全国規模のネットワークに接続するためのサービスとしてのソフトウェアプラットフォームとして、DroneSentry-C2エンタープライズを発表しました。アジア太平洋地域データセンター対ドローン・空域セキュリティ市場は、確立されたセンサー展開に定期的なソフトウェア収益が加わることが期待されます。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
無線周波数検知がアクセスしやすい監視を支援無線周波数検知は2026年のアジア太平洋地域データセンター対ドローン・空域セキュリティ市場の29.48%を占めました。この技術はパッシブ型であり、近隣の通信干渉せず、地域の多様な規制環境全体で使用できます。多くのドローンプラットフォームに関連する送信を識別し、アクセスしやすい監視の第一層を提供します。これにより、妨害システムを使用できない商業事業者にとって関連性が高くなります。無線周波数検知はまた、他のセンサーを起動すべきかどうかを判断する前に、セキュリティチームが活動を評価するのにも役立ちます。
レーダーベース検知は三次元位置データを提供し、電気光学および赤外線システムは視覚的な分類を支援します。音響検知は、他のシステムに制限がある場合に特に、短距離のニーズに対応できます。統合マルチセンサーシステムは2032年までにCAGR 22.93%で拡大すると予測されており、これらの能力を組み合わせられるシステムへの需要を反映しています。IEEE EPECの研究では、無線周波数、電気光学、赤外線、および音響の組み合わせ手法が、単一手法と比較して検知性能を向上させることが確認されました。多層仕様のより広い使用は、事業者が異なるドローンプロファイルにわたる信頼性の高い検知を求める中で、アジア太平洋地域データセンター対ドローン・空域セキュリティ市場を支援します。
ソリューションタイプ別:
検知が対応の出発点として残るドローン検知・識別は2026年のアジア太平洋地域データセンター対ドローン・空域セキュリティ市場シェアの34.78%を占めました。施設は、航空機を追跡、分類、警報、または対応する前に、まず識別する必要があります。検知システムは、その後のすべての行動に必要な基本情報を確立します。また、商業事業者が非妨害型監視に限定されている管轄区域にも適しています。これにより、検知はデータセンターキャンパスにとって中心的な購入カテゴリーとなっています。
ドローン追跡・分類は、初期識別後に空間的および行動的情報を追加します。空域監視・警報は、セキュリティチームが異常な活動にフラグを立てることができる継続的なベースラインを提供し、多くの場合マネージドサービスを通じて提供されます。ドローン緩和・対応は、重要な地域市場全体で最も強い規制上の制限に直面しています。統合対ドローンプラットフォームは2032年までにCAGR 22.34%で拡大すると予測されており、大規模事業者が統合作業とベンダー管理の負担を軽減しようとしているためです。統合プラットフォームは、個別のポイントソリューションの更新ではなく、複数年契約を支援できるため、アジア太平洋地域データセンター対ドローン・空域セキュリティ市場は検知と運用調整を統合するシステムへと移行しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
展開タイプ別:
固定システムがキャンパス全体の継続的なカバレッジを提供固定設置は2026年のアジア太平洋地域データセンター対ドローン・空域セキュリティ市場の78.36%を占めました。データセンターは安定した地理的に定義された境界を持ち、恒久的なセンサーインフラに適しています。固定されたレーダー、無線周波数、電気光学、および赤外線構成は、各センサーポイントに継続的な人員配置なしにキャンパスを監視できます。設置は施設の耐用年数を通じて一貫したカバレッジを提供できます。また、セキュリティチームが通常の空域活動の信頼性の高いベースラインを構築することも可能にします。
モバイル・ポータブルシステムは2032年までにCAGR 22.91%で拡大すると予測されています。これらのシステムは、キャンパス建設中、請負業者のアクセスイベント、および高価値機器の移動時に有用です。また、恒久的なシステムがまだ設置されていない場所や、一時的なリスクエリアをカバーできない場所でもカバレッジを提供できます。DroneShieldの2025年7月のLAND 156活動は、固定システムのギャップを埋めるハンドヘルド機器の役割を示しています。一時的なセキュリティニーズと恒久的なセキュリティニーズは同一ではないため、アジア太平洋地域データセンター対ドローン・空域セキュリティ市場は引き続き両方の形式を必要とします。
データセンター規模別:
ハイパースケール施設が規模と拡大をリードハイパースケールデータセンターは2026年のアジア太平洋地域データセンター対ドローン・空域セキュリティ市場シェアの34.52%を占めました。同セグメントは2032年までにCAGR 22.81%で拡大すると予測されており、シェアと予測拡大の両方でリードする唯一のカテゴリーとなっています。ハイパースケールキャンパスは、大規模なセキュリティ予算と重要な計算機器の高い集中度を組み合わせています。ドローン事案は広大な施設フットプリントに影響を与え、重大な運用上の懸念を生じさせる可能性があります。新たなキャンパスはまた、設計・建設計画の最初から空域セキュリティを組み込むことができます。
大規模データセンターはまた、空域事案が複数のテナントに対して責任問題を生じさせる可能性があるため、相当なセキュリティ予算を持っています。中規模および小規模施設は、初期ハードウェアコストの正当化が困難なため、より慎重な姿勢を維持しています。サービス主導の提供は、2030年までにこれらの事業者にとって監視をよりアクセスしやすくする可能性があります。セグメントパターンは、ベンダーが最大のキャンパスに直接販売リソースを集中させながら、小規模サイト向けの低コスト提供を調整する後の機会を維持している理由を示しています。アジア太平洋地域データセンター対ドローン・空域セキュリティ市場は、初期支出が大規模施設に集中しているにもかかわらず、幅広い顧客基盤を維持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーション施設が共有セキュリティ経済から恩恵を受けるコロケーションデータセンターは2026年のアジア太平洋地域データセンター対ドローン・空域セキュリティ市場シェアの42.34%を占めました。マルチテナント施設は、有料顧客基盤全体に空域セキュリティコストを分散させることができます。これにより、継続的な監視のビジネスケースが改善され、システムが共有施設サービスの一部となります。事業者はまた、ISO/IEC 27001またはSOC 2の物理セキュリティ管理と並行して空域監視を位置付けることができます。この組み合わせは、正式なセキュリティ慣行を必要とする顧客に対するサイトの調達ポジションを強化できます。
クラウドサービスプロバイダーは2032年までにCAGR 22.49%で拡大すると予測されています。ハイパースケーラーはグローバルな不動産ポートフォリオ全体でセキュリティ期待を標準化しており、新たなキャンパスブリーフに対ドローン要件を組み込むことができます。これにより、現在のコロケーション展開よりもキャンパスあたりの支出が高くなる可能性があります。エンタープライズおよびエッジデータセンターは、サイト経済性が好ましくないため、積極的な調達の外に留まっており、マネージドサービスがこれらの事業者にサービスを提供する最も明確な経路となっています。アジア太平洋地域データセンター対ドローン・空域セキュリティ市場は、セキュリティコストを規模で共有または標準化できる環境によってリードされています。
地域分析
中国は2026年のアジア太平洋地域データセンター対ドローン・空域セキュリティ市場シェアの32.56%を占めました。その地位は、広範なデータセンターインフラと、ローカルルールに沿ったHikvision、ZTE、China Electronics Technology Group Corporation(CETC)などのプロバイダーを含む国内対ドローンエコシステムを反映しています。ZTEと中国情報通信研究院は、低高度保護のための5G-A通信センシング統合に関する2025年白書を発表しており、国家が承認したセンシングアプローチが中国の事業者へのサプライヤーアクセスに影響を与えることを示しています。2026年8月に発表された北京市のガイダンスは、高高度、低高度、および地上レベルのリスクをカバーする三層防衛アーキテクチャを説明しています。無力化に関する商業上の制限は依然として存在しますが、中国の規模は引き続き最大の地域的地位を支えています。
インドは2032年までにCAGR 22.84%で拡大すると予測されており、地域市場の中で最も高い成長率です。その需要は、ハイパースケール投資、国内防衛能力開発、および記録されたドローン活動によって支えられています。国防省は2025年に791件のドローン侵入を記録しており、そのうち5件は弾薬を搭載していました。また、中央産業保安部隊は2026年~2030年の近代化計画にドローンおよび対ドローン訓練を含めました。Bharat Electronics Limitedは2026年10月にインド陸軍向けレーダーシステムで770クロールピー(9,060万 米ドル相当)の契約を受注し、Zen Technologiesは2026年8月にデータセンターおよび半導体工場向け対ドローンシステムとしてZEN CITADELを発表しました。
日本、オーストラリア、およびシンガールは、アジア太平洋地域データセンター対ドローン・空域セキュリティ市場においてコンプライアンス主導の調達条件を整備しています。日本は2026年3月に主要施設周辺1,000メートルへのドローン飛行禁止区域を拡大し、22の原子力・研究施設に検知システムを義務付けました。オーストラリアのLAND 156プログラムは10年間で9億1,880万豪ドル(5億8,400万 米ドル相当)を投入することを約束しており、2026年の立法提案は機密防衛サイト上での対抗措置に対する恒久的な権限を提供しました。シンガポールは2025年に専用のSAF対無人航空機システムグループを設立し、5キロメートルの飛行場飛行禁止区域を施行しています。ジョホールの容量は2025年に897MWを超えて倍増以上となり、インドネシア、フィリピン、ベトナムに対して特定の対無人航空機アーキテクチャが提案されており、インフラと運用フレームワークが発展するにつれて最大市場を超えた機会が広がっています。
競合環境
市場集中度
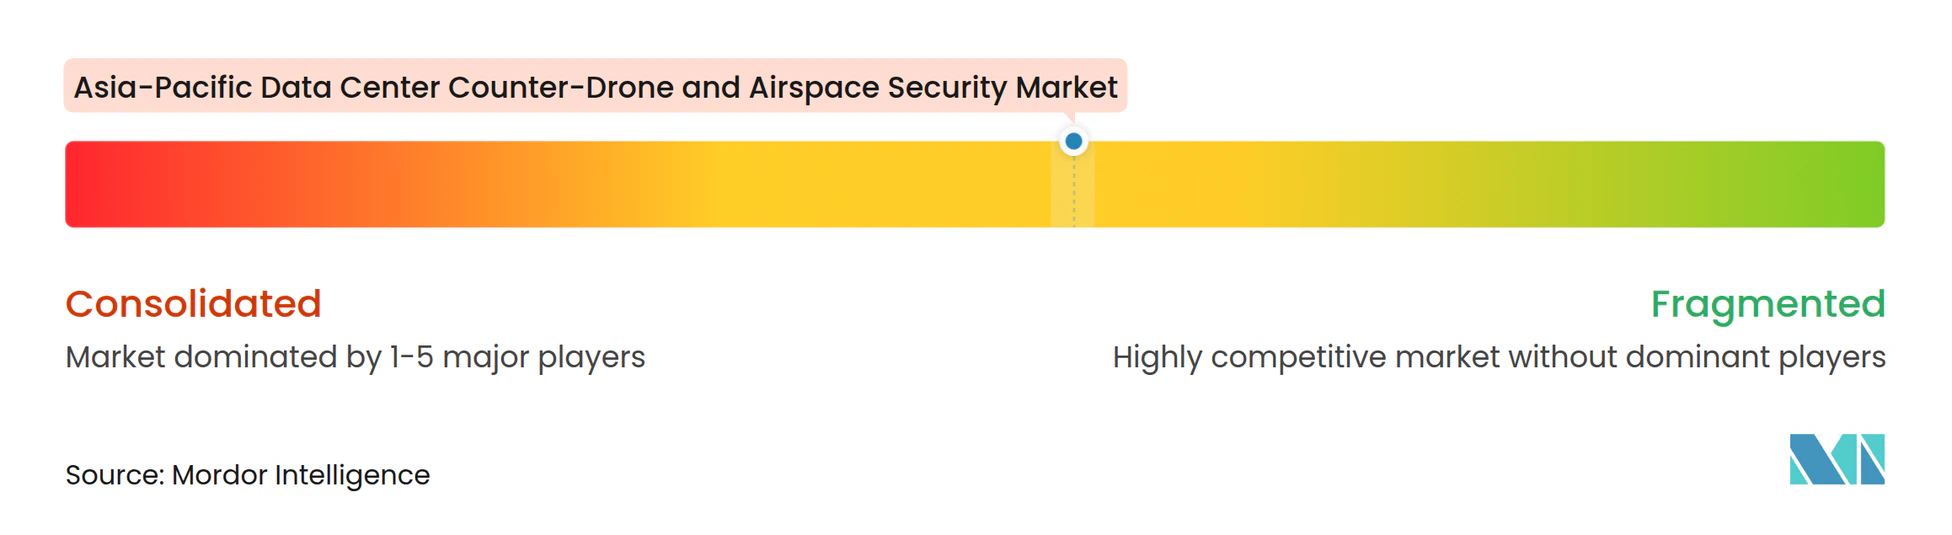
アジア太平洋地域データセンター対ドローン・空域セキュリティ市場は、グローバルな防衛大手、専門対ドローンサプライヤー、およびアジアの国内プロバイダーが異なる購買グループと地域にサービスを提供しているため、適度に断片化されています。RTXとThalesはシステムエンジニアリングの深さと政府の信頼性を提供していますが、調達サイクルは専門サプライヤーよりも長くなる場合があります。DroneShield、Dedrone、Fortem Technologies、およびEchodyneは、検知性能、製品成熟度、およびソフトウェアベースの運用モデルで競争しています。Dedroneはマルチセンサー融合により99.7%の検知精度を報告しており、DroneShieldの2026年1月のオーストラリアLAND 156スタンディングオファーパネルへの選定は、政府および民間インフラのニーズに対応する能力を示しています。
Motorola Solutionsは2026年8月にD-Fend Solutionsの買収を1.5 ビリオン 米ドルで完了しました。この取引により、30カ国以上で展開されているD-Fendの無線周波数サイバー乗っ取り技術が、Motorola Solutionsの公共安全流通ネットワークに組み込まれます。統合されたオファーは、確立された重要インフラ調達チャネルを通じて、検知から緩和までのオプションを提供できます。Andurilは2025年に日本と韓国にオフィスを開設し、シドニーで製造を行うことで地域での拡大を図り、データセンター空域管理を含む防衛隣接民間インフラ向けにLattice AIセンサー融合プラットフォームを位置付けています。
ホワイトスペースの機会は、コロケーションベースの空域監視サービス、エッジおよび小規模データセンター、ならびにビル管理システムとの統合に残っています。これらの分野は、運用ニーズとサイトあたりの経済性が主要キャンパスのものと異なるため、目的に合った広範な提供をまだ引き付けていません。統合の手間を削減するサプライヤーは、アジア太平洋地域データセンター対ドローン・空域セキュリティ市場における実際の制約に対処できます。一方、国内プロバイダーは、ローカル規制、政府調達、および受け入れられたセンシング標準が市場アクセスに影響を与える場合に関連する役割を維持しています。Hikvisionは、中国のコンプライアンスニーズに設計された多層データセンター対ドローンシステムを販売しているため、中国および東南アジアで関連性があります。Grene Roboticsが開発したインドのIndrajaalは、広域の重要インフラ保護に位置付けられており、地域のデータンターセキュリティにおける新興の商業展開トラクションを持っています。
アジア太平洋地域データセンター対ドローン・空域セキュリティ産業リーダー
-
RTX Corporation
-
Rafael Advanced Defense Systems Ltd.
-
Israel Aerospace Industries Ltd.
-
DroneShield Limited
-
Thales S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域データセンター対ドローン・空域セキュリティ市場 このレポートでカバーされる企業
- RTX Corporation
- Rafael Advanced Defense Systems Ltd.
- Israel Aerospace Industries Ltd.
- DroneShield Limited
- Thales S.A.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Bharat Electronics Limited
- Zen Technologies Limited
- China Electronics Technology Group Corporation
- ST Engineering Ltd.
- Dedrone Holdings, Inc.
- D-Fend Solutions AD Ltd.
- Anduril Industries, Inc.
- Elbit Systems Ltd.
- Saab AB
- Airbus Defence and Space GmbH
- Fortem Technologies, Inc.
- Echodyne Corp.
- Teledyne FLIR LLC
最近の産業開発事情 アジア太平洋地域データセンター対ドローン・空域セキュリティ市場
- 2026年10月:インド国防省はBharat Electronics Limitedと770クロールピー(90.6 ミリオン 米ドル相当)の契約を締結し、ミニおよびマイクロドローンを検知できる改良型低高度軽量レーダーを調達しました。これにより、中央産業保安部隊および民間事業者が利用できる重要インフラ空域監視能力が直接強化されます。
- 2026年10月:オーストラリア政府は「防衛立法改正(能力加速および基地保護)法案2026」を提出し、防衛基地でのドローン侵入が記録されたことを受け、機密防衛サイト上の無人システムに対する対抗措置を実施するための恒久的な立法権限を提供しました。
- 2026年8月:Motorola SolutionsはD-Fend Solutionsの買収を1.5 ビリオン 米ドルで完了し、30カ国以上の政府および企業組織から信頼されているD-Fendの無線周波数サイバー乗っ取り対ドローン技術を、Motorola Solutionsのグローバル公共安全エコシステムと統合しました。
- 2026年8月:Zen Technologiesはデータセンターおよび半導体工場向けにカスタマイズ可能な対ドローンシステムZEN CITADELを発表しました。同システムは400MHzから6GHzにわたる無線周波数スキャン、最大5kmの検知、および24時間365日全天候運用のための最大3kmの全方向ジャミングを特徴としています。
アジア太平洋地域データセンター対ドローン・空域セキュリティ市場レポートスコープ
アジア太平洋地域対ドローン・空域セキュリティ市場は、アジア太平洋地域全体の民間、商業、軍事、および重要インフラ環境において、無許可または潜在的に敵対的な無人航空機(UAV)を検知、識別、追跡、監視、緩和、および無力化するために設計された技術およびサービスの展開、統合、および管理を包含しています。
アジア太平洋地域データセンター対ドローン・空域セキュリティ市場は、中国、インド、日本、オーストラリア、シンガポール、およびアジア太平洋地域その他のデータセンターにおける無許可ドローンの検知、識別、追跡、監視、および緩和のためのハードウェア、ソフトウェア、およびサービスを包含しています。市場はコンポーネント(ハードウェア、ソフトウェア・アナリティクス、統合・サポートサービス)、技術(レーダーベース検知、無線周波数検知、電気光学・赤外線検知、音響検知、統合マルチセンサーシステム)、ソリューションタイプ(ドローン検知・識別、ドローン追跡・分類、空域監視・警報、ドローン緩和・対応、統合対ドローンプラットフォーム)、展開タイプ(固定設置、モバイル・ポータブルシステム)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズ・エッジ)、地域(中国、インド、日本、オーストラリア、シンガポール、アジア太平洋地域その他)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア・アナリティクス |
| 統合・サポートサービス |
| レーダーベース検知 |
| 無線周波数検知 |
| 電気光学・赤外線検知 |
| 音響検知 |
| 統合マルチセンサーシステム |
| ドローン検知・識別 |
| ドローン追跡・分類 |
| 空域監視・警報 |
| ドローン緩和・対応 |
| 統合対ドローンプラットフォーム |
| 固定設置 |
| モバイル・ポータブルシステム |
| 小規模データセンター |
| 中規模データセンター |
| 大規模データセンター |
| ハイパースケールデータセンター |
| コロケーションデータセンター |
| クラウドサービスプロバイダー |
| エンタープライズ・エッジデータセンター |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| シンガポール |
| アジア太平洋地域その他 |
| コンポーネント別 | ハードウェア |
| ソフトウェア・アナリティクス | |
| 統合・サポートサービス | |
| 技術別 | レーダーベース検知 |
| 無線周波数検知 | |
| 電気光学・赤外線検知 | |
| 音響検知 | |
| 統合マルチセンサーシステム | |
| ソリューションタイプ別 | ドローン検知・識別 |
| ドローン追跡・分類 | |
| 空域監視・警報 | |
| ドローン緩和・対応 | |
| 統合対ドローンプラットフォーム | |
| 展開タイプ別 | 固定設置 |
| モバイル・ポータブルシステム | |
| データセンター規模別 | 小規模データセンター |
| 中規模データセンター | |
| 大規模データセンター | |
| ハイパースケールデータセンター | |
| データセンタータイプ別 | コロケーションデータセンター |
| クラウドサービスプロバイダー | |
| エンタープライズ・エッジデータセンター | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| アジア太平洋地域その他 |
レポートで回答される主要な質問
アジア太平洋地域データセンター対ドローン・空域セキュリティ市場規模はどのくらいですか?
アジア太平洋地域データセンター対ドローン・空域セキュリティ市場は2026年に85.62 ミリオン 米ドルと評価され、CAGR 21.60%で2032年までに285.94 ミリオン 米ドルに達すると予測されています。
アジア太平洋地域のデータセンターにおける対ドローンシステムの需要を牽引しているものは何ですか?
重要インフラ周辺でのドローン侵入、新たなハイパースケールキャンパス、政府の対無人航空機プログラム、およびルチセンサー検知の広範な使用が需要を支えています。
データセンター対ドローン支出において最大のシェアを持つコンポーネントはどれですか?
ハードウェアは2026年に55.27%のシェアを占めており、ソフトウェア層が追加される前にレーダー、無線周波数センサー、カメラ、および音響システムが必要であることを反映しています。
データセンター対ドローン保護において最も急速に拡大している展開モデルはどれですか?
モバイル・ポータブルシステムは2032年までにCAGR 22.91%で拡大すると予測されており、これらのシステムが建設現場、請負業者のアクセス、および一時的なカバレッジニーズを支援するためです。
2032年までに最も急速に拡大すると予測されているアジア太平洋地域の国はどこですか?
インドはハイパースケール投資、国内能力開発、および記録されたドローン侵入に支えられ、2032年までにCAGR 22.84%で拡大すると予測されています。
商業事業者が妨害システムよりも検知システムを多く使用するのはなぜですか?
中国、日本、およびその他いくつかの地域管轄区域の規制が妨害および無力化を制限しており、ほとんどの商業事業者は検知、監視、および警報に重点を置いています。