
Tamaño y Participación del Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
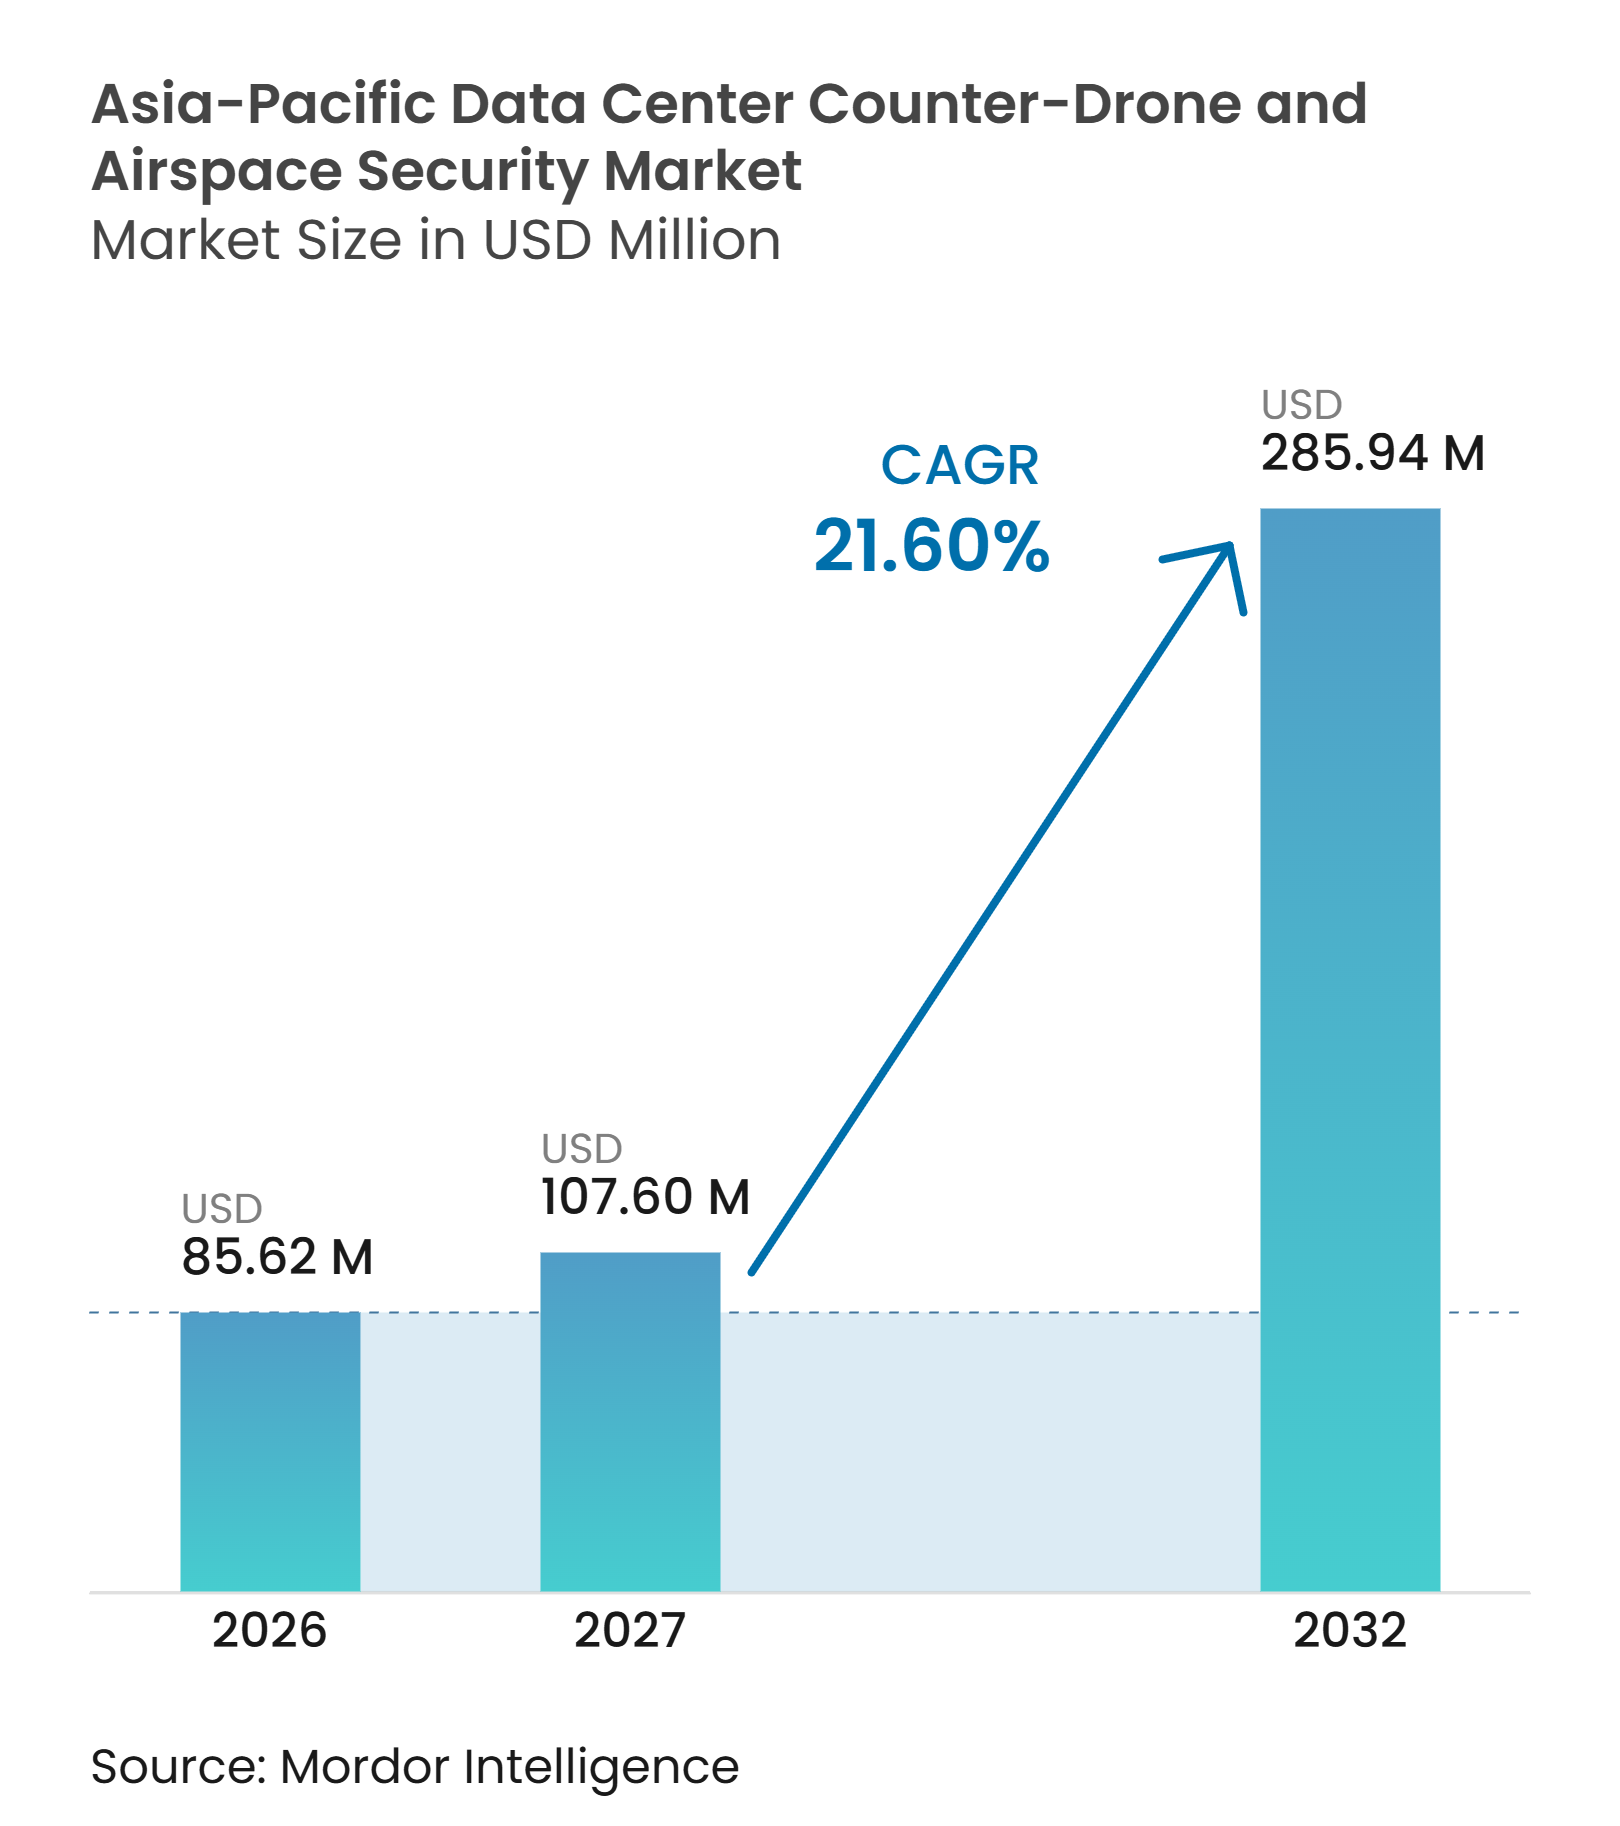
| Tamaño del mercado en el año base (2026) | 85.62 Millones de dólares |
| Tamaño del Mercado (2027) | 107.60 Millones de dólares |
| Tamaño del Mercado (2032) | 285.94 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 21.60 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico por Mordor Intelligence
El tamaño del Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico fue valorado en 85,62 millones de USD en 2026 y se estima que se expandirá a 285,94 millones de USD para 2032, a un CAGR del 21,60% durante el período de pronóstico 2027-2032. La demanda está vinculada a la concentración de activos digitales de alto valor en nuevos campus de centros de datos, donde los operadores deben proteger la infraestructura física, así como los sistemas de red, los equipos de refrigeración y la continuidad del servicio. Los recientes incidentes con drones que afectaron a instalaciones de centros de datos han convertido la exposición del espacio aéreo en una consideración práctica de seguridad para los operadores, en particular porque un solo evento puede interrumpir un sitio compartido con muchos clientes. El Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico también se beneficia del cambio hacia la detección multisensor que puede identificar y clasificar aeronaves antes de que se requiera una respuesta y colocar alertas dentro de los procesos de seguridad del sitio existentes. Los programas gubernamentales contra aeronaves no tripuladas están fortaleciendo los estándares de adquisición que los operadores privados pueden utilizar al evaluar la protección del sitio, al tiempo que mejoran la disponibilidad de sistemas probados y prácticas operativas. Las restricciones regulatorias sobre la interferencia de señales siguen manteniendo muchos despliegues comerciales centrados en sistemas de detección, monitoreo y alerta, lo que hace que las herramientas no disruptivas sean fundamentales para las adquisiciones a corto plazo.
Conclusiones Clave del Informe
- Por componente, el hardware representó el 55,27% de la participación del Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico en 2026, mientras que se proyecta que el software y los análisis se expandirán a un CAGR del 22,82% hasta 2032.
- Por tecnología, la detección por radiofrecuencia representó una participación del 29,48% en 2026, mientras que se proyecta que los sistemas multisensor integrados se expandirán a un CAGR del 22,93% hasta 2032.
- Por tipo de solución, la detección e identificación de drones representó una participación del 34,78% en 2026, mientras que se proyecta que las plataformas integradas contra drones se expandirán a un CAGR del 22,34% hasta 2032.
- Por tipo de despliegue, las instalaciones fijas representaron una participación del 78,36% en 2026, mientras que se proyecta que los sistemas móviles y portátiles se expandirán a un CAGR del 22,91% hasta 2032.
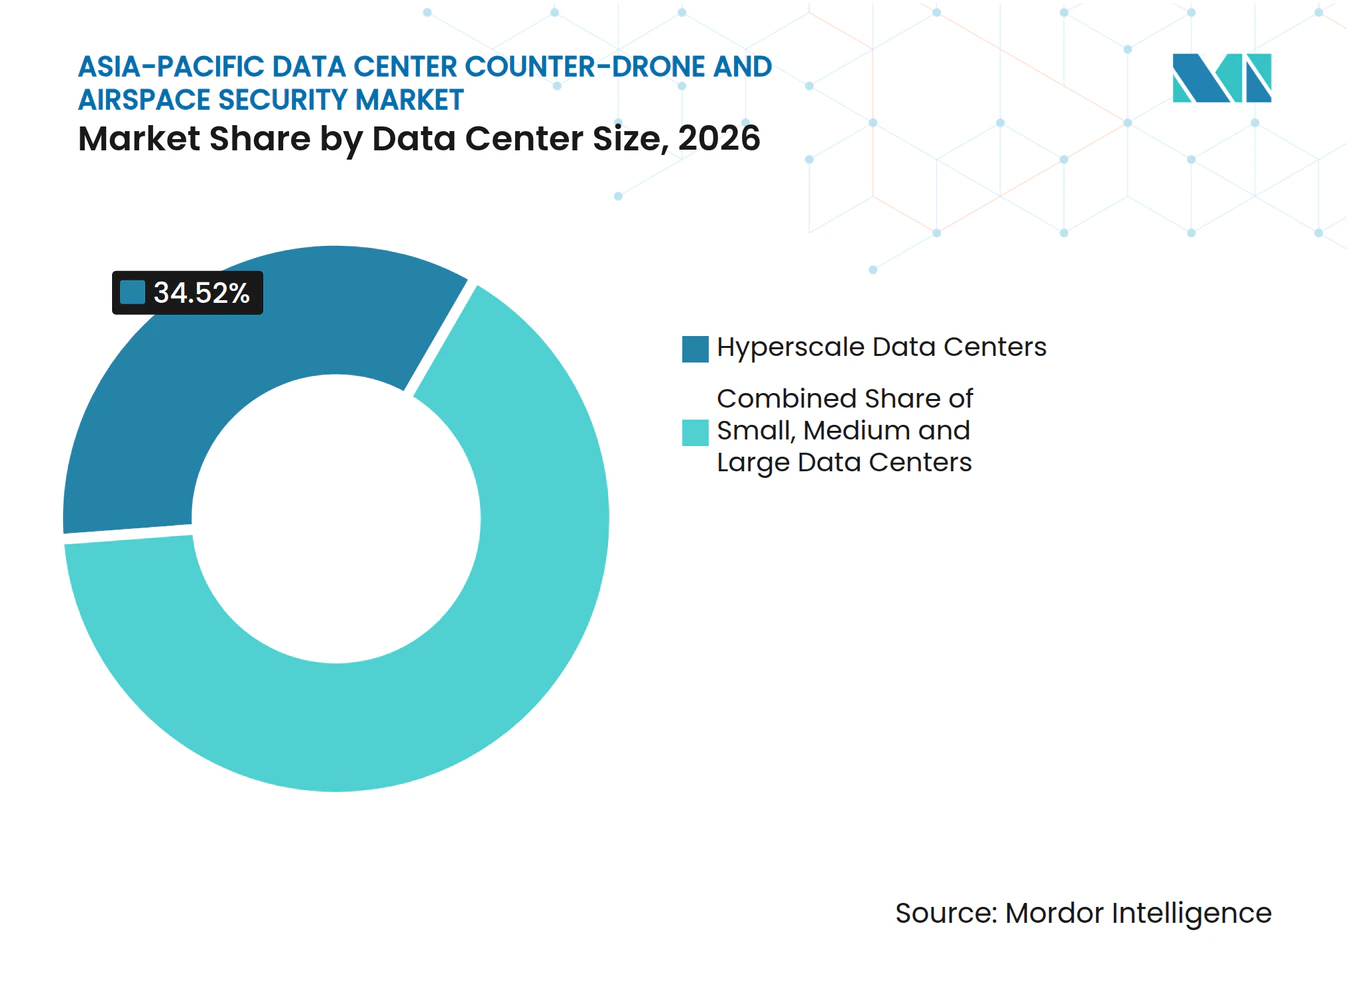
- Por tamaño de centro de datos, los centros de datos de hiperescala representaron una participación del 34,52% en 2026 y se proyecta que se expandirán a un CAGR del 22,81% hasta 2032.
- Por tipo de centro de datos, los centros de datos de colocación representaron una participación del 42,34% en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandirán a un CAGR del 22,49% hasta 2032.
- Por geografía, China representó una participación del 32,56% en 2026, mientras que se proyecta que India se expandirá a un CAGR del 22,84% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de Intrusiones de Drones en Torno a Infraestructuras Críticas | +5.5% | Global, con mayor urgencia en India, China y Australia | Corto plazo (≤ 2 años) |
| Expansión de Centros de Datos de Hiperescala y Colocación | +5.0% | En toda Asia-Pacífico, con mayor intensidad en India, Malasia, Japón y Australia | Mediano plazo (2-4 años) |
| Enfoque Gubernamental en la Protección Contra Sistemas Aéreos No Tripulados y del Espacio Aéreo | +3.5% | Australia, India, Japón y Singapur, con repercusión en Corea del Sur y Tailandia | Mediano plazo (2-4 años) |
| Adopción de Detección Multisensor Habilitada por IA | +3.0% | En toda Asia-Pacífico, con adopción temprana concentrada en China y Australia | Mediano plazo (2-4 años) |
| Convergencia de Seguridad Ciberfísica en Centros de Datos | +2.0% | Japón, Singapur y Australia | Largo plazo (≥ 4 años) |
| Creciente Requisito de Detección No Disruptiva Cerca de Instalaciones Sensibles | +1.5% | Singapur, Japón, Corea del Sur y zonas urbanas de Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Intrusiones de Drones en Torno a Infraestructuras Críticas
Los ataques con drones de marzo de 2026 contra centros de datos de AWS en Oriente Medio demostraron que los riesgos aéreos para los centros de datos pueden tener consecuencias operativas directas. El evento llevó a los operadores de Asia-Pacífico a revisar la protección del espacio aéreo del campus y los equipos sensibles. El Ministerio de Defensa de India registró 791 intrusiones de drones en 2025, incluidas 5 que transportaban munición, lo que ilustra el variado perfil de amenaza al que se enfrenta la infraestructura crítica.[1] El Consejo Internacional de Aeropuertos de Asia-Pacífico declaró que ninguna tecnología por sí sola proporciona una cobertura de mitigación completa para incidentes de drones no autorizados. Este hallazgo respalda configuraciones en capas que combinan diferentes métodos de detección en torno a los perímetros de los centros de datos. Dedrone informó un aumento de 4,3 veces en las detecciones de drones de fabricación propia en su red de sensores de Europa, Oriente Medio y Asia durante 2025, mientras que los incidentes comerciales en centros de datos pueden no ser reportados cuando los operadores carecen de herramientas de detección o de razones para divulgar los eventos.[2]
Expansión de Centros de Datos de Hiperescala y Colocación
El Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico está respaldado por la continua construcción de instalaciones de hiperescala y colocación. Los nuevos campus ubican equipos informáticos valiosos, sistemas de refrigeración y activos de red dentro de perímetros físicos definidos. Los sitios de colocación multiinquilino pueden distribuir los costos de monitoreo del espacio aéreo entre los clientes, lo que puede respaldar la aprobación de sistemas de protección compartidos. Este enfoque también puede convertir el monitoreo del espacio aéreo en un servicio adicional que mejora la propuesta de seguridad de una instalación. Google anunció una inversión de 15 mil millones de USD en un centro de datos de IA en Andhra Pradesh en octubre de 2026, descrito como su mayor centro de IA fuera de los Estados Unidos.[3] Proyectos de tal envergadura hacen que el monitoreo dedicado sea más relevante desde la fase de construcción hasta las operaciones continuas.
Enfoque Gubernamental en la Protección Contra Sistemas Aéreos No Tripulados y del Espacio Aéreo
Los programas gubernamentales están configurando las especificaciones y las expectativas operativas utilizadas en el Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico. Australia estableció el Panel de Oferta Permanente LAND 156 en enero de 2026 y comprometió 918,8 millones de AUD, equivalentes a 584 millones de USD, durante 10 años para el programa. Japón amplió las zonas de exclusión aérea para drones a 1.000 metros alrededor de instalaciones clave en marzo de 2026. Su Autoridad de Regulación Nuclear también exigió sistemas de detección de drones en 22 sitios nucleares y de investigación. Singapur formó el Grupo de Desarrollo y Operaciones Contra Sistemas Aéreos No Tripulados de las Fuerzas Armadas de Singapur en 2025, integrando sensores, inhibidores de señal y soluciones de armamento en una capacidad dedicada. Estos programas proporcionan modelos establecidos de evaluación de amenazas que los propietarios de infraestructuras privadas pueden utilizar en sus propias decisiones de adquisición.
Adopción de Detección Multisensor Habilitada por IA
El Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico está siendo moldeado cada vez más por sistemas que combinan entradas de radar, radiofrecuencia, óptica, infrarroja y acústica. Un único método de detección puede dejar brechas porque las herramientas de radiofrecuencia pueden no detectar drones guiados ópticamente, los sensores acústicos pueden verse afectados por el ruido urbano y el radar por sí solo puede no identificar la intención de una aeronave. Dedrone afirma que su plataforma combina entradas de radar, radiofrecuencia y óptica y logra una precisión de detección del 99,7% utilizando millones de muestras de vuelo etiquetadas. Un estudio del IEEE EPEC 2025 encontró que la fusión de radiofrecuencia, electroóptica, infrarroja y acústica mejoró el rendimiento de detección en comparación con los métodos de detección individuales, manteniendo al mismo tiempo tiempos de detección rápidos. ZTE y la Academia China de Tecnologías de la Información y las Comunicaciones también publicaron un libro blanco en 2025 sobre la integración de comunicación y detección 5G-A para la protección de baja altitud, lo que sugiere que algunos operadores pueden obtener capacidades de detección a través de su entorno de comunicaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulación de la Interferencia de Radiofrecuencia y del Espacio Aéreo | -2.0% | China, Japón, Corea del Sur y el Sudeste Asiático, a escala nacional | Corto plazo (≤ 2 años) |
| Alta Complejidad de Integración en los Sistemas de Seguridad Física | -1.5% | En toda Asia-Pacífico, más aguda en grandes centros de datos de colocación y empresariales | Mediano plazo (2-4 años) |
| Divulgación Limitada de Incidentes de Drones Específicos de Centros de Datos | -1.0% | En toda Asia-Pacífico | Corto plazo (≤ 2 años) |
| Bajo Rendimiento en Falsas Alarmas en Entornos Urbanos Densos | -1.0% | Distritos de negocios centrales de Singapur, Tokio, Shanghái, Bombay y Sídney | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulación de la Interferencia de Radiofrecuencia y del Espacio Aéreo
Las restricciones regulatorias limitan la parte de mitigación del Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico. Las Regulaciones Temporales sobre Sistemas Aéreos No Tripulados de China limitan el equipo contra drones a entidades militares, policiales y específicamente autorizadas para la lucha contra el terrorismo. Por lo tanto, los operadores privados de centros de datos pueden detectar una aeronave, pero no pueden desplegar de forma independiente sistemas de neutralización. La Ley de Radio de Japón impone límites relacionados, y Tokio Marine identificó estas restricciones como un cuello de botella operativo central en la postura contra drones de Japón. La Ley de Aviación Civil revisada de China entró en vigor en julio de 2026 y proporciona un marco formal más claro, pero no cambia los límites a corto plazo sobre el equipo de mitigación comercial. La restricción favorece los sistemas de solo detección y reduce el alcance de ingresos inmediato para los productos de respuesta.
Alta Complejidad de Integración en los Sistemas de Seguridad Física
Los centros de datos utilizan sistemas de seguridad en capas que incluyen control de acceso, videovigilancia, gestión de edificios y redes de tecnología operativa. Las herramientas contra drones deben funcionar en todos esos sistemas si han de proporcionar una conciencia situacional útil en lugar de alertas aisladas. Un estudio de la Asociación de la Industria de Seguridad de 2025 identificó especificaciones obsoletas, sistemas aislados y un conocimiento limitado de los proveedores sobre las necesidades de los centros de datos como problemas importantes que retrasan las actualizaciones de seguridad física. Los grandes programas de integración pueden durar entre 12 y 18 meses, lo que puede retrasar una compra incluso cuando el caso de seguridad es claro. Los proveedores que precertifican sus sistemas para la gestión de información de seguridad física estándar y las plataformas de gestión de video pueden reducir esta carga. El requisito operativo sigue siendo importante porque los operadores de centros de datos necesitan que las alertas del espacio aéreo se ajusten a los flujos de trabajo de seguridad establecidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
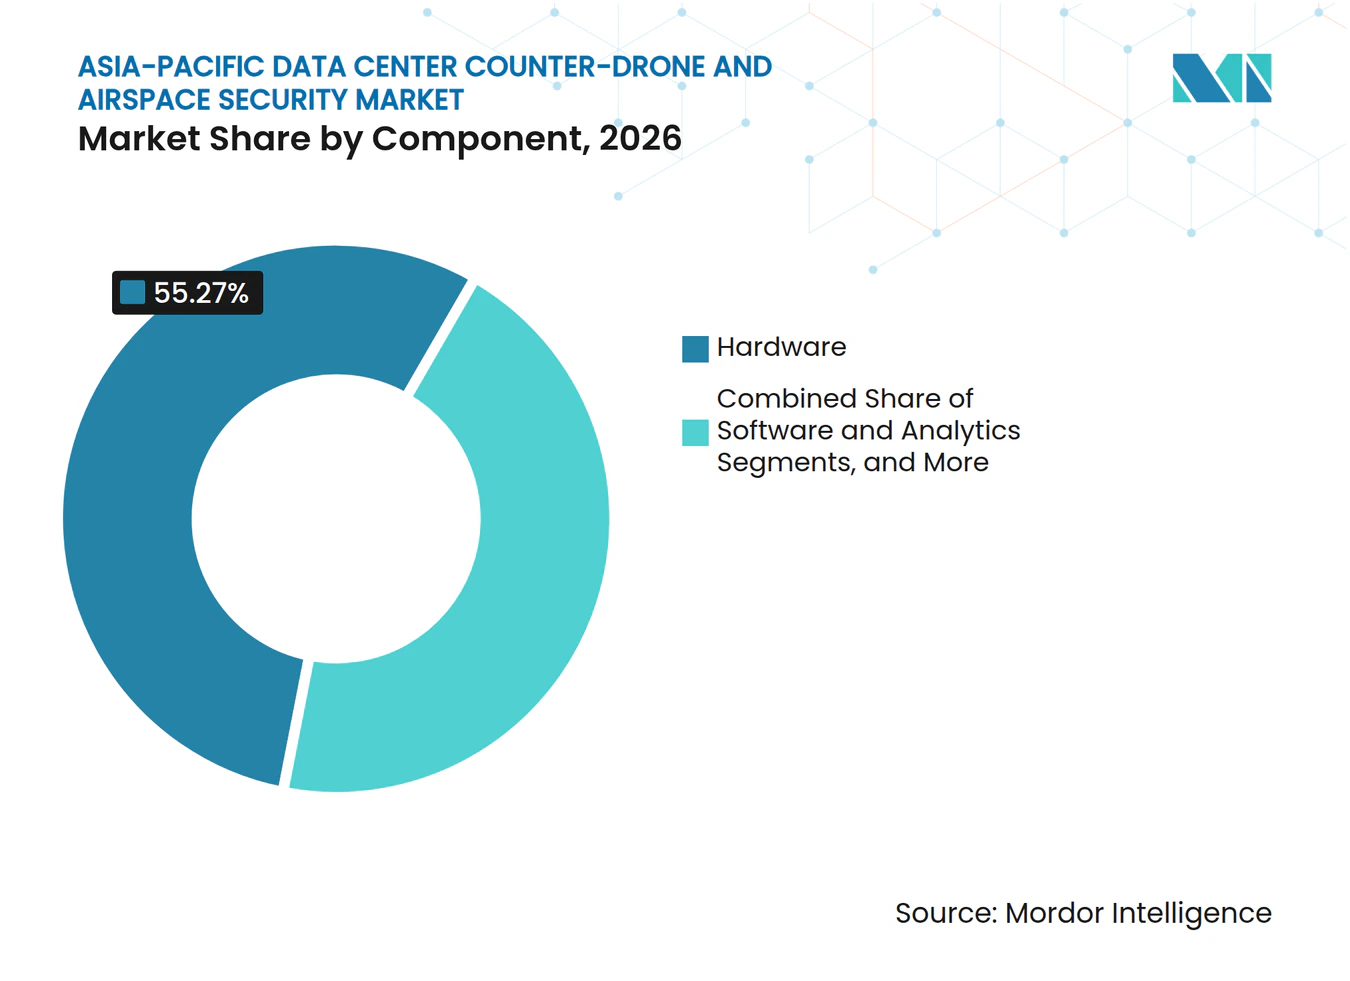
El Hardware Establece la Capa de Seguridad InicialEl hardware representó el 55,27% de la participación del Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico en 2026, porque los operadores típicamente establecen la capa de detección física antes de agregar análisis avanzados. Las matrices de radar, las unidades de monitoreo de radiofrecuencia, las cámaras electroópticas y los sensores acústicos representaron gran parte de esta actividad de despliegue inicial. Estos dispositivos brindan al operador visibilidad en todo el perímetro de un campus definido, en particular cuando una instalación no ha monitoreado previamente el espacio aéreo de baja altitud. La adquisición inicial de hardware también ayuda a los operadores a desarrollar procedimientos operativos antes de expandir su arquitectura de seguridad. Los servicios de integración y soporte a menudo se incluyen en los contratos de hardware, lo que puede subestimar su contribución por separado.
Se proyecta que el software y los análisis se expandirán a un CAGR del 22,82% hasta 2032, la tasa más rápida entre los componentes. Los operadores que instalaron sensores durante 2025 y 2026 están avanzando hacia la clasificación con soporte de IA, el mando y control multisitio y las alertas basadas en software. Este cambio permite a un equipo de seguridad gestionar las entradas de varias ubicaciones a través de una vista operativa más unificada. DroneShield lanzó DroneSentry-C2 Enterprise en octubre de 2025 como una plataforma de software como servicio para conectar instalaciones contra drones geográficamente dispersas en una red de escala nacional. El Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico puede, por lo tanto, ver ingresos recurrentes de software añadidos a los despliegues de sensores establecidos.



Por Tecnología:
La Detección por Radiofrecuencia Respalda el Monitoreo AccesibleLa detección por radiofrecuencia representó el 29,48% del Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico en 2026. La tecnología es pasiva, no interfiere con las comunicaciones cercanas y puede utilizarse en los variados entornos regulatorios de la región. Identifica transmisiones asociadas con muchas plataformas de drones y proporciona una primera capa de monitoreo accesible. Esto la hace relevante para los operadores comerciales que no pueden utilizar sistemas de inhibición de señal. La detección por radiofrecuencia también ayuda a los equipos de seguridad a evaluar la actividad antes de determinar si se deben activar otros sensores.
La detección basada en radar proporciona datos de ubicación tridimensional, mientras que los sistemas electroópticos e infrarrojos respaldan la clasificación visual. La detección acústica puede abordar necesidades de corto alcance, en particular donde otros sistemas tienen limitaciones. Se proyecta que los sistemas multisensor integrados se expandirán a un CAGR del 22,93% hasta 2032, lo que refleja la demanda de sistemas que puedan combinar estas capacidades. El estudio del IEEE EPEC encontró que los métodos combinados de radiofrecuencia, electroóptica, infrarroja y acústica mejoraron la detección en comparación con los métodos individuales. El uso más amplio de especificaciones en capas respalda el Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico a medida que los operadores buscan una detección confiable en diferentes perfiles de drones.
Por Tipo de Solución:
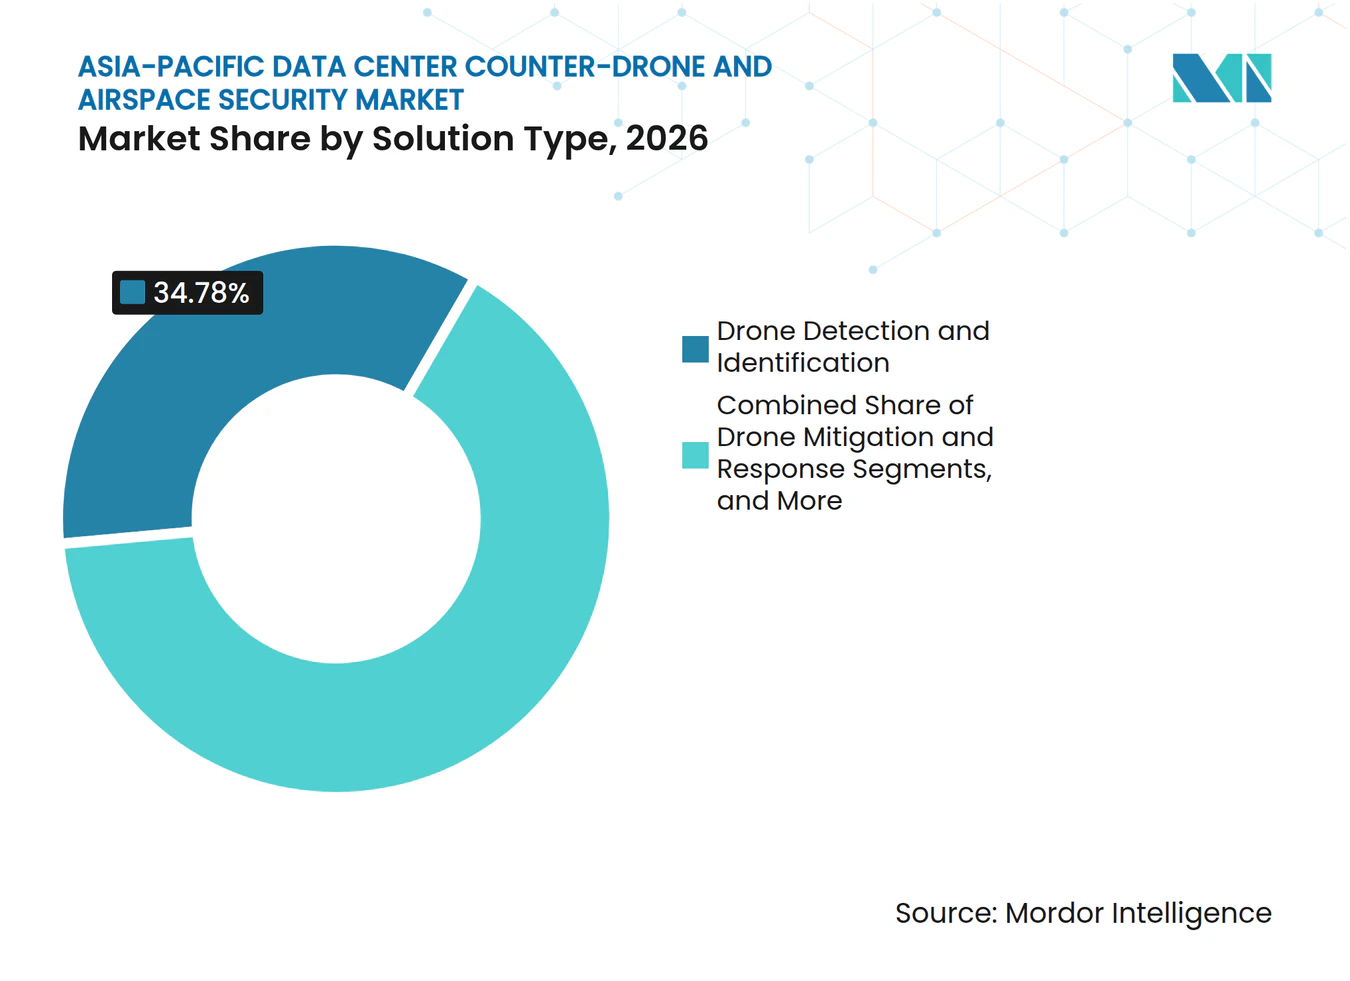
La Detección Sigue Siendo el Punto de Partida para la RespuestaLa detección e identificación de drones representó el 34,78% de la participación del Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico en 2026. Una instalación debe primero identificar una aeronave antes de poder rastrearla, clasificarla, alertar sobre ella o responder a ella. Los sistemas de detección establecen la información básica requerida para cada acción posterior. También son adecuados para jurisdicciones donde los operadores comerciales están limitados al monitoreo no disruptivo. Esto convierte a la detección en una categoría de compra central para los campus de centros de datos.
El rastreo y la clasificación de drones agrega información espacial y de comportamiento después de la identificación inicial. El monitoreo del espacio aéreo y las alertas proporcionan la línea de base continua contra la cual los equipos de seguridad pueden señalar actividad inusual, a menudo a través de servicios gestionados. La mitigación y respuesta ante drones enfrenta las restricciones regulatorias más fuertes en los mercados regionales importantes. Se proyecta que las plataformas integradas contra drones se expandirán a un CAGR del 22,34% hasta 2032, a medida que los grandes operadores buscan reducir el trabajo de integración y las demandas de gestión de proveedores. Las plataformas consolidadas pueden respaldar contratos plurianuales en lugar de renovaciones para soluciones puntuales individuales, moviendo el Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico hacia sistemas que integren la detección y la coordinación operativa.

Por Tipo de Despliegue:
Los Sistemas Fijos Proporcionan Cobertura Continua del CampusLas instalaciones fijas capturaron el 78,36% del Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico en 2026. Los centros de datos tienen perímetros estables y geográficamente definidos que favorecen la infraestructura de sensores permanente. Una configuración fija de radar, radiofrecuencia, electroóptica e infrarroja puede vigilar un campus sin necesidad de personal continuo en cada punto de sensor. La instalación puede proporcionar una cobertura consistente durante toda la vida útil de la instalación. También permite al equipo de seguridad establecer una línea de base confiable para la actividad normal del espacio aéreo.
Se proyecta que los sistemas móviles y portátiles se expandirán a un CAGR del 22,91% hasta 2032. Estos sistemas son útiles durante la construcción del campus, los eventos de acceso de contratistas y el traslado de equipos de alto valor. También pueden proporcionar cobertura donde aún no se ha instalado un sistema permanente o donde no puede cubrir un área de riesgo temporal. La actividad de DroneShield en el programa LAND 156 en julio de 2025 ilustra el papel del equipo portátil para cubrir las brechas en torno a los sistemas fijos. El Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico seguirá necesitando ambos formatos porque las necesidades de seguridad temporal y permanente no son las mismas.
Por Tamaño de Centro de Datos:
Las Instalaciones de Hiperescala Lideran en Escala y ExpansiónLos centros de datos de hiperescala representaron el 34,52% de la participación del Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico en 2026. Se proyecta que el mismo segmento se expandirá a un CAGR del 22,81% hasta 2032, lo que lo convierte en la única categoría que lidera tanto en participación como en expansión prevista. Los campus de hiperescala combinan grandes presupuestos de seguridad con una alta concentración de equipos informáticos críticos. Un evento con drones puede afectar una extensa huella de instalaciones y crear una preocupación operativa material. Los nuevos campus también pueden incluir la seguridad del espacio aéreo en sus planes de diseño y construcción desde el principio.
Los grandes centros de datos también tienen presupuestos de seguridad sustanciales porque un incidente en el espacio aéreo puede crear un problema de responsabilidad para múltiples inquilinos. Las instalaciones medianas y pequeñas siguen siendo más cautelosas porque los costos iniciales de hardware pueden ser difíciles de justificar. Las ofertas orientadas a servicios pueden hacer que el monitoreo sea más accesible para estos operadores hasta 2030. El patrón del segmento muestra por qué los proveedores están concentrando los recursos de ventas directas en los campus más grandes, mientras mantienen una oportunidad posterior para adaptar ofertas de menor costo para sitios más pequeños. El Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico mantiene una amplia base de clientes, aunque su gasto inicial está concentrado entre las instalaciones más grandes.
Por Tipo de Centro de Datos:
Las Instalaciones de Colocación se Benefician de la Economía de Seguridad CompartidaLos centros de datos de colocación representaron el 42,34% de la participación del Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico en 2026. Las instalaciones multiinquilino pueden distribuir los costos de seguridad del espacio aéreo entre una base de clientes de pago. Esto mejora el caso de negocio para el monitoreo persistente y convierte el sistema en parte de un servicio de instalación compartida. Los operadores también pueden posicionar el monitoreo del espacio aéreo junto con los controles de seguridad física ISO/IEC 27001 o SOC 2. Esa combinación puede fortalecer la posición de adquisición del sitio con clientes que requieren prácticas de seguridad formales.
Se proyecta que los proveedores de servicios en la nube se expandirán a un CAGR del 22,49% hasta 2032. Los operadores de hiperescala están estandarizando las expectativas de seguridad en sus carteras inmobiliarias globales y pueden incorporar requisitos contra drones en los nuevos informes de campus. Esto puede llevar a un mayor gasto por campus que en los despliegues actuales de colocación. Los centros de datos empresariales y de borde siguen estando en su mayoría fuera de la adquisición activa porque su economía de sitio es menos favorable, lo que hace que los servicios gestionados sean la ruta más clara para atender a esos operadores. El Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico está, en consecuencia, liderado por entornos donde los costos de seguridad pueden compartirse o estandarizarse a escala.
Análisis Geográfico
China representó el 32,56% de la participación del Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico en 2026. Su posición refleja una extensa infraestructura de centros de datos y un ecosistema doméstico contra drones que incluye Hikvision, ZTE, China Electronics Technology Group Corporation y otros proveedores alineados con las normas locales. ZTE y la Academia China de Tecnologías de la Información y las Comunicaciones publicaron un libro blanco en 2025 sobre la integración de comunicación y detección 5G-A para la protección de baja altitud, lo que indica que los enfoques de detección respaldados por el Estado influirán en el acceso de los proveedores a los operadores chinos. La orientación municipal de Pekín publicada en agosto de 2026 describió una arquitectura de defensa de tres capas que cubre los riesgos de alta altitud, baja altitud y a nivel del suelo. Las restricciones comerciales sobre la neutralización siguen vigentes, pero la escala de China continúa respaldando la mayor posición regional.
Se proyecta que India se expandirá a un CAGR del 22,84% hasta 2032, la tasa más rápida entre los mercados regionales. Su demanda está respaldada por la inversión en hiperescala, el desarrollo de capacidades de defensa domésticas y la documentada actividad de drones. El Ministerio de Defensa registró 791 intrusiones de drones en 2025, incluidas 5 que transportaban munición, mientras que la Fuerza Central de Seguridad Industrial incluyó la formación en drones y contra drones en su plan de modernización 2026-2030. Bharat Electronics Limited recibió un contrato de 770 crore de INR, equivalente a 90,6 millones de USD, para sistemas de radar para el Ejército Indio en octubre de 2026, mientras que Zen Technologies lanzó ZEN CITADEL en agosto de 2026 como un sistema contra drones para centros de datos y fábricas de semiconductores.
Japón, Australia y Singapur están creando condiciones de adquisición basadas en el cumplimiento normativo para el Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico. Japón exigió sistemas de detección en 22 sitios nucleares y de investigación y amplió las zonas de exclusión aérea a 1.000 metros alrededor de instalaciones clave en marzo de 2026. El programa LAND 156 de Australia ha comprometido 918,8 millones de AUD, equivalentes a 584 millones de USD, durante 10 años, y su propuesta legislativa de 2026 proporcionó autoridad permanente para contramedidas sobre sitios de defensa sensibles. Singapur estableció su grupo dedicado contra sistemas aéreos no tripulados de las Fuerzas Armadas de Singapur en 2025 y aplica una zona de exclusión aérea de 5 km alrededor de los aeródromos. La capacidad de Johor más que se duplicó hasta 897 MW en 2025, y la investigación ha propuesto arquitecturas específicas contra aeronaves no tripuladas para Indonesia, Filipinas y Vietnam, extendiendo la oportunidad más allá de los mercados más grandes a medida que se desarrollan la infraestructura y los marcos operativos.
Panorama Competitivo
Concentración del Mercado
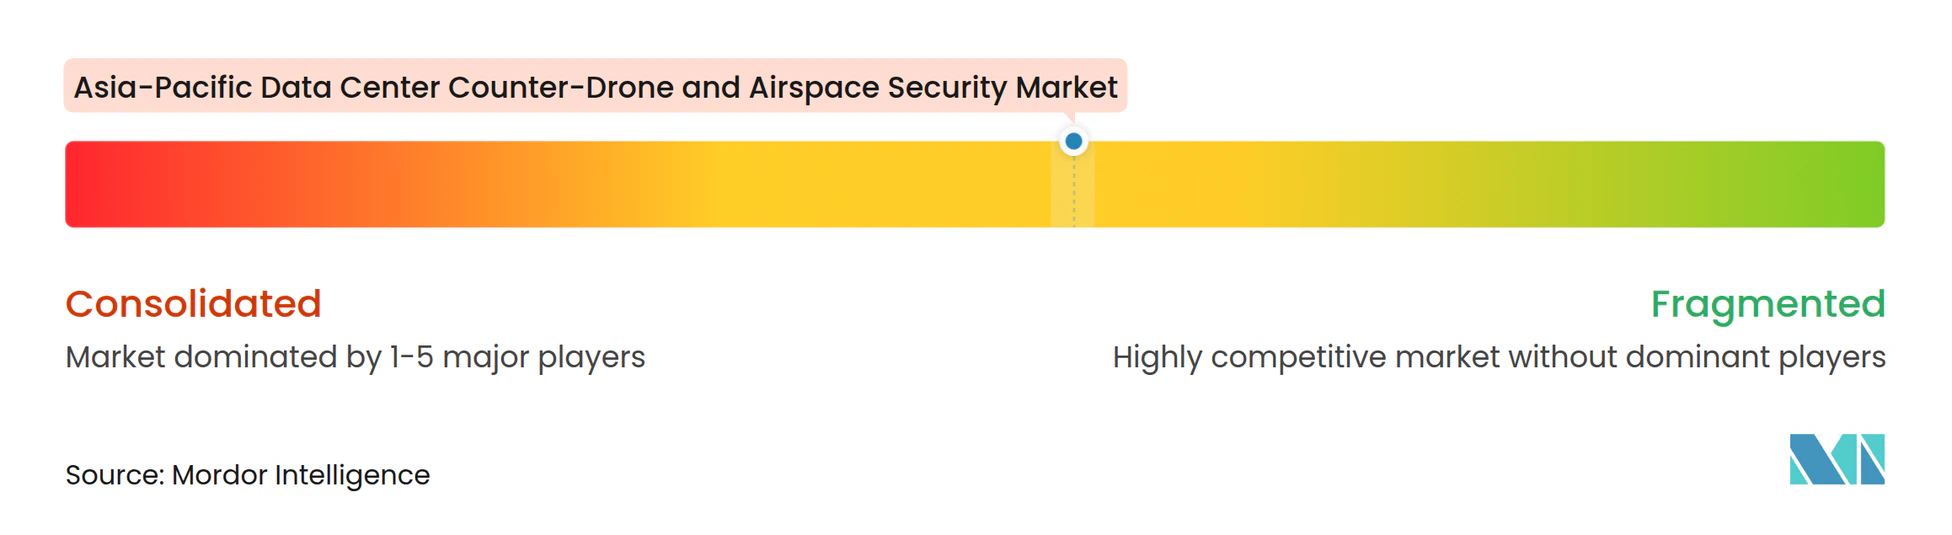
El Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico está moderadamente fragmentado porque los principales contratistas de defensa globales, los proveedores especializados contra drones y los proveedores asiáticos domésticos atienden a diferentes grupos de compradores y geografías. RTX y Thales S.A. ofrecen profundidad en ingeniería de sistemas y credibilidad gubernamental, aunque sus ciclos de adquisición pueden ser más largos que los de los proveedores especializados. DroneShield, Dedrone, Fortem Technologies, Inc. y Echodyne Corp. compiten a través del rendimiento de detección, la madurez del producto y los modelos operativos basados en software. Dedrone informa una precisión de detección del 99,7% mediante fusión multisensor, mientras que la selección de DroneShield para el Panel de Oferta Permanente LAND 156 de Australia en enero de 2026 demuestra su capacidad para atender las necesidades de infraestructura gubernamental y civil.
Motorola Solutions completó su adquisición de D-Fend Solutions AD Ltd. por 1,5 mil millones de USD en agosto de 2026. La transacción incorpora la tecnología de ciberintervención por radiofrecuencia de D-Fend Solutions AD Ltd., desplegada en más de 30 países, en la red de distribución de seguridad pública de Motorola Solutions. La oferta combinada puede proporcionar una opción de detección a mitigación a través de canales de adquisición de infraestructura crítica establecidos. Anduril Industries, Inc. se expandió en la región durante 2025 con oficinas en Japón y Corea del Sur y fabricación en Sídney, posicionando su plataforma de fusión de sensores de IA Lattice para infraestructura civil adyacente a la defensa, incluida la gestión del espacio aéreo de centros de datos.
Las oportunidades de espacio en blanco permanecen en los servicios de monitoreo del espacio aéreo basados en colocación, los centros de datos de borde y pequeños, y la integración con los sistemas de gestión de edificios. Estas áreas aún no han atraído ofertas de propósito específico amplias porque sus necesidades operativas y la economía por sitio difieren de las de los campus principales. Los proveedores que reducen el esfuerzo de integración pueden abordar una restricción práctica en el Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico, mientras que los proveedores domésticos mantienen un papel relevante donde la regulación local, la adquisición gubernamental y los estándares de detección aceptados afectan el acceso al mercado. Hikvision es relevante en China y el Sudeste Asiático porque comercializa sistemas contra drones en capas para centros de datos diseñados para los requisitos de cumplimiento chinos. Indrajaal, desarrollado por Grene Robotics en India, está posicionado para la protección de infraestructura crítica de área amplia y tiene una tracción de despliegue comercial emergente en la seguridad de centros de datos regionales.
Líderes de la Industria de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico
-
RTX Corporation
-
Rafael Advanced Defense Systems Ltd.
-
Israel Aerospace Industries Ltd.
-
DroneShield Limited
-
Thales S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico Empresas cubiertas en este informe
- RTX Corporation
- Rafael Advanced Defense Systems Ltd.
- Israel Aerospace Industries Ltd.
- DroneShield Limited
- Thales S.A.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Bharat Electronics Limited
- Zen Technologies Limited
- China Electronics Technology Group Corporation
- ST Engineering Ltd.
- Dedrone Holdings, Inc.
- D-Fend Solutions AD Ltd.
- Anduril Industries, Inc.
- Elbit Systems Ltd.
- Saab AB
- Airbus Defence and Space GmbH
- Fortem Technologies, Inc.
- Echodyne Corp.
- Teledyne FLIR LLC
Desarrollos recientes de la industria en Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico
- Octubre de 2026: El Ministerio de Defensa de India firmó un contrato de 770 crore de INR, equivalente a 90,6 millones de USD, con Bharat Electronics Limited para Radares Ligeros de Bajo Nivel Mejorados capaces de detectar mini y micro drones, fortaleciendo directamente la capacidad de monitoreo del espacio aéreo de infraestructura crítica disponible para la Fuerza Central de Seguridad Industrial y los operadores privados.
- Octubre de 2026: El Gobierno Australiano introdujo el Proyecto de Ley de Enmienda de Legislación de Defensa (Aceleración de Capacidades y Protección de Bases) 2026, que proporciona autoridad legislativa permanente para llevar a cabo contramedidas contra sistemas no tripulados sobre sitios de defensa sensibles tras las documentadas intrusiones de drones en bases de defensa.
- Agosto de 2026: Motorola Solutions completó la adquisición de D-Fend Solutions AD Ltd. por 1,5 mil millones de USD, combinando la tecnología de ciberintervención por radiofrecuencia contra drones de D-Fend Solutions AD Ltd., de confianza para organizaciones gubernamentales y empresariales en más de 30 países, con el ecosistema global de seguridad pública de Motorola Solutions.
- Agosto de 2026: Zen Technologies lanzó ZEN CITADEL, un sistema antidrón personalizable diseñado para centros de datos y fábricas de semiconductores, con escaneo de radiofrecuencia de 400 MHz a 6 GHz, detección de hasta 5 km e inhibición omnidireccional de hasta 3 km para operación en todo tipo de condiciones meteorológicas las 24 horas del día, los 7 días de la semana.
Alcance del Informe del Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico
El Mercado de Seguridad Aérea y Contra Drones de Asia-Pacífico comprende el despliegue, la integración y la gestión de tecnologías y servicios diseñados para detectar, identificar, rastrear, monitorear, mitigar y neutralizar vehículos aéreos no tripulados (UAV) no autorizados o potencialmente hostiles en entornos civiles, comerciales, militares y de infraestructura crítica en toda la región de Asia-Pacífico.
El Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico abarca hardware, software y servicios para detectar, identificar, rastrear, monitorear y mitigar drones no autorizados en centros de datos de China, India, Japón, Australia, Singapur y el Resto de Asia-Pacífico. El mercado está segmentado por Componente (Hardware, Software y Análisis, y Servicios de Integración y Soporte), Tecnología (Detección Basada en Radar, Detección por Radiofrecuencia, Detección Electroóptica e Infrarroja, Detección Acústica y Sistemas Multisensor Integrados), Tipo de Solución (Detección e Identificación de Drones, Rastreo y Clasificación de Drones, Monitoreo del Espacio Aéreo y Alertas, Mitigación y Respuesta ante Drones, y Plataformas Integradas Contra Drones), Tipo de Despliegue (Instalaciones Fijas y Sistemas Móviles y Portátiles), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube (CSP) y Empresarial y de Borde), Geografía (China, India, Japón, Australia, Singapur y Resto de Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software y Análisis |
| Servicios de Integración y Soporte |
| Detección Basada en Radar |
| Detección por Radiofrecuencia |
| Detección Electroóptica e Infrarroja |
| Detección Acústica |
| Sistemas Multisensor Integrados |
| Detección e Identificación de Drones |
| Rastreo y Clasificación de Drones |
| Monitoreo del Espacio Aéreo y Alertas |
| Mitigación y Respuesta ante Drones |
| Plataformas Integradas Contra Drones |
| Instalaciones Fijas |
| Sistemas Móviles y Portátiles |
| Centros de Datos Pequeños |
| Centros de Datos Medianos |
| Centros de Datos Grandes |
| Centros de Datos de Hiperescala |
| Centros de Datos de Colocación |
| Proveedores de Servicios en la Nube |
| Centros de Datos Empresariales y de Borde |
| China |
| India |
| Japón |
| Australia |
| Singapur |
| Resto de Asia-Pacífico |
| Por Componente | Hardware |
| Software y Análisis | |
| Servicios de Integración y Soporte | |
| Por Tecnología | Detección Basada en Radar |
| Detección por Radiofrecuencia | |
| Detección Electroóptica e Infrarroja | |
| Detección Acústica | |
| Sistemas Multisensor Integrados | |
| Por Tipo de Solución | Detección e Identificación de Drones |
| Rastreo y Clasificación de Drones | |
| Monitoreo del Espacio Aéreo y Alertas | |
| Mitigación y Respuesta ante Drones | |
| Plataformas Integradas Contra Drones | |
| Por Tipo de Despliegue | Instalaciones Fijas |
| Sistemas Móviles y Portátiles | |
| Por Tamaño de Centro de Datos | Centros de Datos Pequeños |
| Centros de Datos Medianos | |
| Centros de Datos Grandes | |
| Centros de Datos de Hiperescala | |
| Por Tipo de Centro de Datos | Centros de Datos de Colocación |
| Proveedores de Servicios en la Nube | |
| Centros de Datos Empresariales y de Borde | |
| Por Geografía | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de seguridad aérea y contra drones en centros de datos de Asia-Pacífico?
El Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Asia-Pacífico fue valorado en 85,62 millones de USD en 2026 y se prevé que alcance los 285,94 millones de USD para 2032 a un CAGR del 21,60%.
¿Qué está impulsando la demanda de sistemas contra drones en los centros de datos de Asia-Pacífico?
Las intrusiones de drones cerca de infraestructuras críticas, los nuevos campus de hiperescala, los programas gubernamentales contra aeronaves no tripuladas y el uso más amplio de la detección multisensor respaldan la demanda.
¿Qué componente tiene la mayor participación en el gasto contra drones en centros de datos?
El hardware representó una participación del 55,27% en 2026, lo que refleja la necesidad de radar, sensores de radiofrecuencia, cámaras y sistemas acústicos antes de agregar capas de software.
¿Qué modelo de despliegue se está expandiendo más rápidamente para la protección contra drones en centros de datos?
Se proyecta que los sistemas móviles y portátiles se expandirán a un CAGR del 22,91% hasta 2032, porque estos sistemas respaldan sitios de construcción, acceso de contratistas y necesidades de cobertura temporal.
¿Qué país de Asia-Pacífico se proyecta que se expandirá más rápidamente hasta 2032?
Se proyecta que India se expandirá a un CAGR del 22,84% hasta 2032, respaldada por la inversión en hiperescala, el desarrollo de capacidades autóctonas y las intrusiones de drones registradas.
¿Por qué los operadores comerciales utilizan sistemas de detección con más frecuencia que los sistemas de inhibición de señal?
Las normas en China, Japón y varias otras jurisdicciones regionales restringen la inhibición de señal y la neutralización, lo que deja a la mayoría de los operadores comerciales centrados en la detección, el monitoreo y las alertas.