
Taille et Part du Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
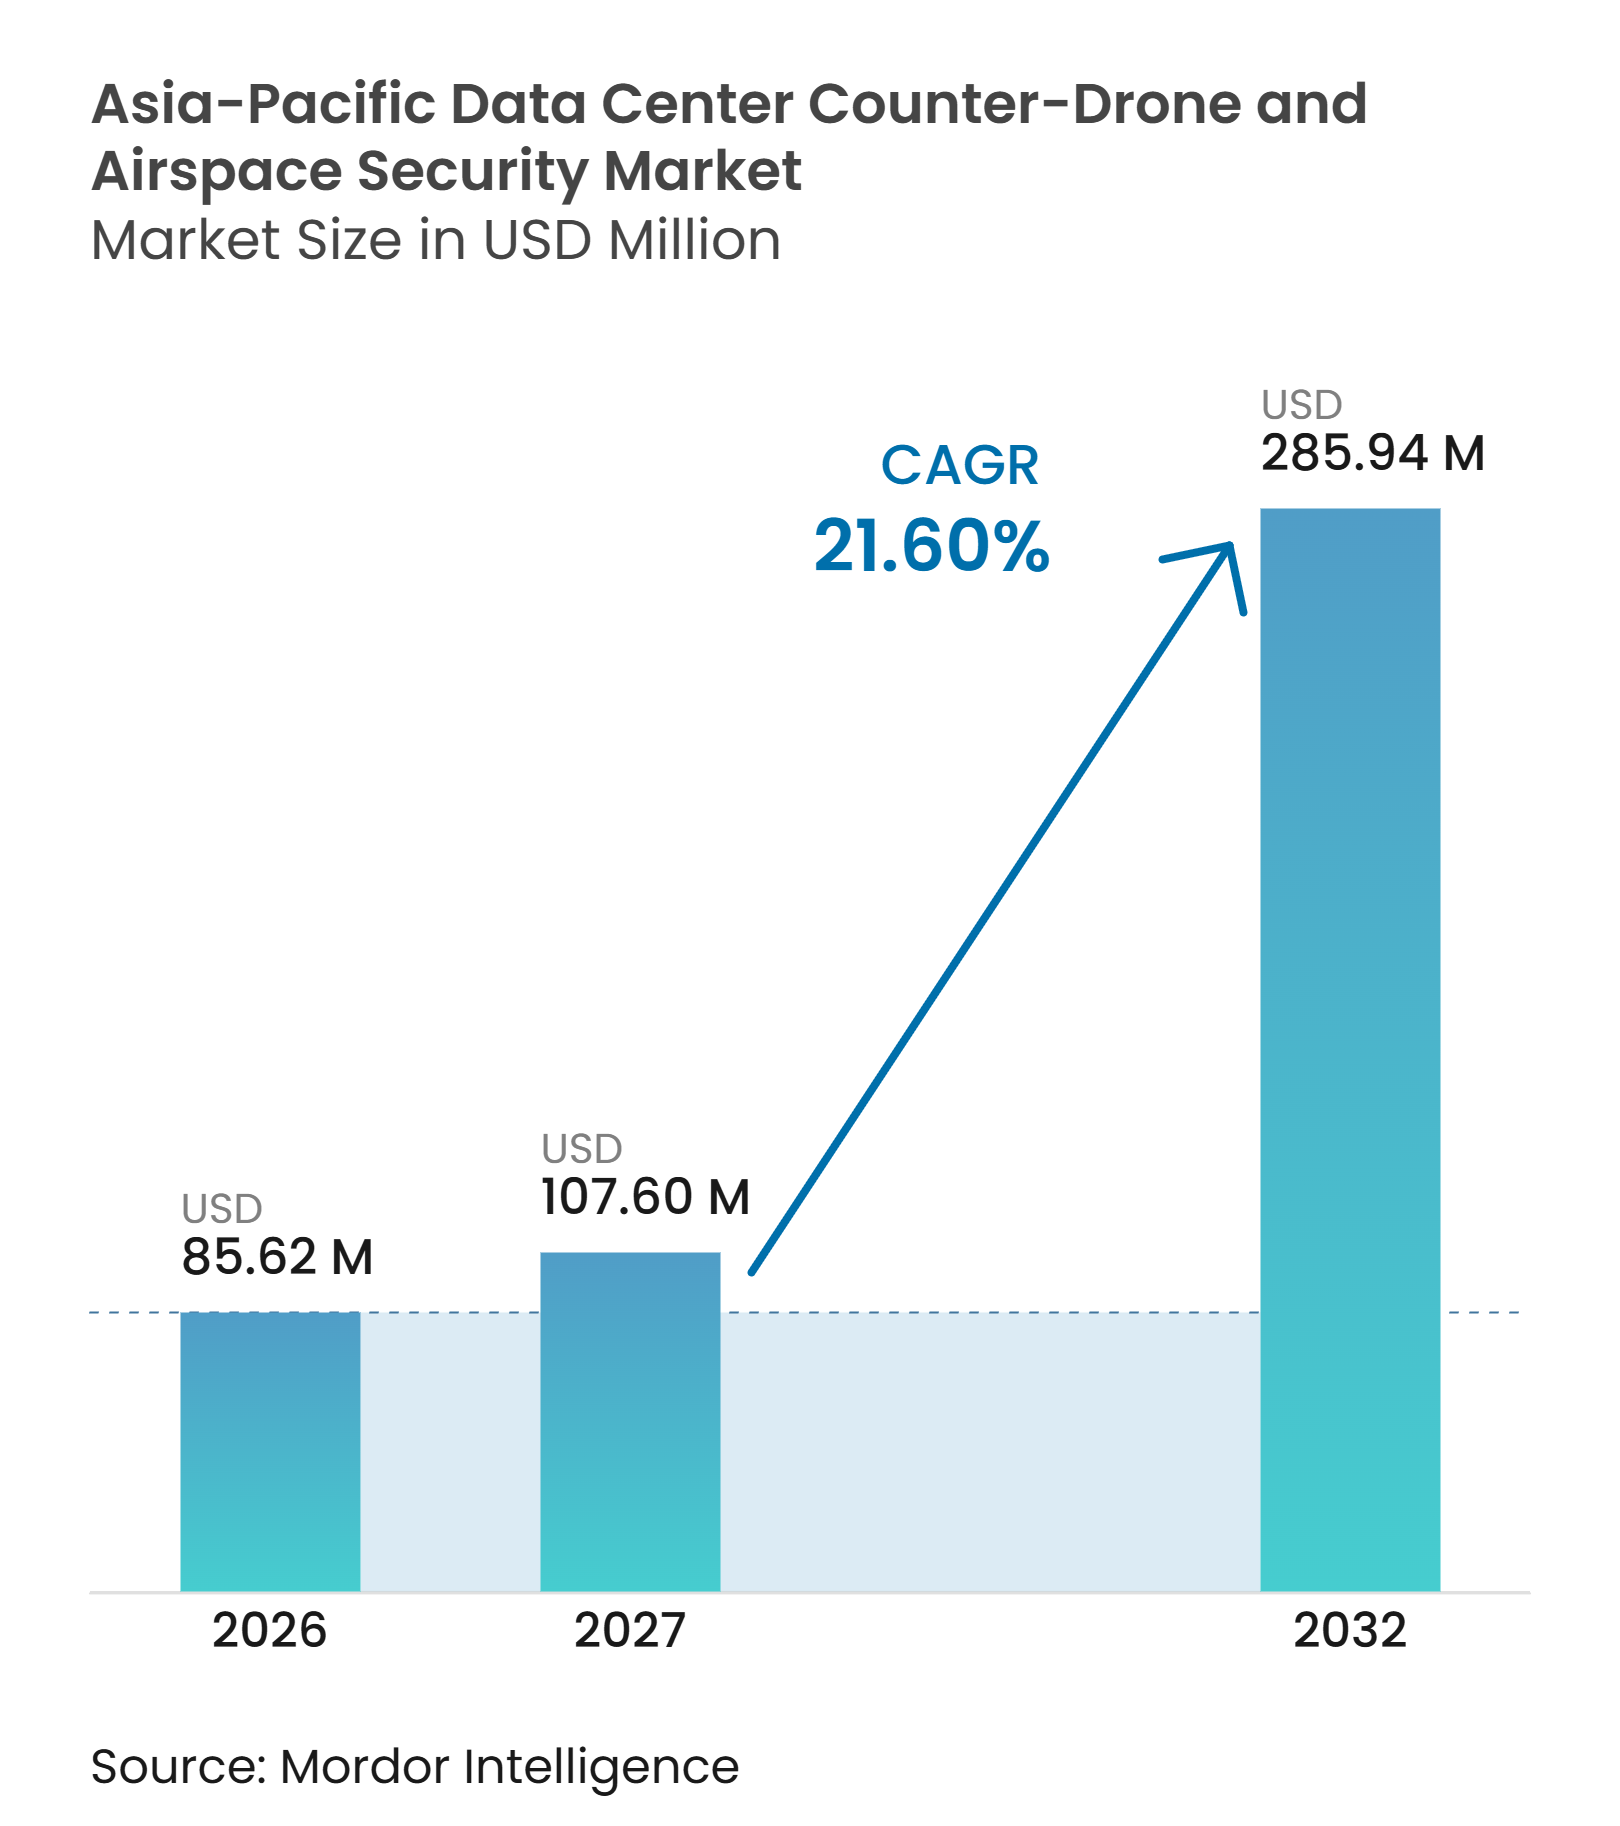
| Taille du marché de l'année de base (2026) | 85.62 Millions de dollars américains |
| Taille du Marché (2027) | 107.60 Millions de dollars américains |
| Taille du Marché (2032) | 285.94 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 21.60 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique par Mordor Intelligence
La taille du Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique était évaluée à 85,62 millions USD en 2026 et devrait s'étendre à 285,94 millions USD d'ici 2032, à un CAGR de 21,60 % durant la période de prévision 2027-2032. La demande est liée à la concentration d'actifs numériques à haute valeur dans les nouveaux campus de centres de données, où les opérateurs doivent protéger l'infrastructure physique ainsi que les systèmes réseau, les équipements de refroidissement et la continuité de service. Des incidents récents impliquant des drones affectant des installations de centres de données ont fait de l'exposition de l'espace aérien une considération de sécurité pratique pour les opérateurs, notamment parce qu'un seul événement peut perturber un site partagé par de nombreux clients. Le Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique bénéficie également du passage à la détection multi-capteurs capable d'identifier et de classifier les aéronefs avant qu'une réponse soit nécessaire et d'intégrer les alertes dans les processus de sécurité de site existants. Les programmes gouvernementaux de lutte contre les aéronefs sans pilote renforcent les normes d'approvisionnement que les opérateurs privés peuvent utiliser pour évaluer la protection de leurs sites, tout en améliorant la disponibilité des systèmes testés et des pratiques opérationnelles. Les restrictions réglementaires sur le brouillage maintiennent encore de nombreux déploiements commerciaux axés sur les systèmes de détection, de surveillance et d'alerte, ce qui place les outils non perturbateurs au cœur des achats à court terme.
Points Clés du Rapport
- Par composant, le matériel représentait 55,27 % de la part du Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique en 2026, tandis que les logiciels et l'analytique devraient progresser à un CAGR de 22,82 % jusqu'en 2032.
- Par technologie, la détection par radiofréquence représentait 29,48 % de la part en 2026, tandis que les systèmes multi-capteurs intégrés devraient progresser à un CAGR de 22,93 % jusqu'en 2032.
- Par type de solution, la détection et l'identification de drones représentaient 34,78 % de la part en 2026, tandis que les plateformes anti-drones intégrées devraient progresser à un CAGR de 22,34 % jusqu'en 2032.
- Par type de déploiement, les installations fixes représentaient 78,36 % de la part en 2026, tandis que les systèmes mobiles et portables devraient progresser à un CAGR de 22,91 % jusqu'en 2032.
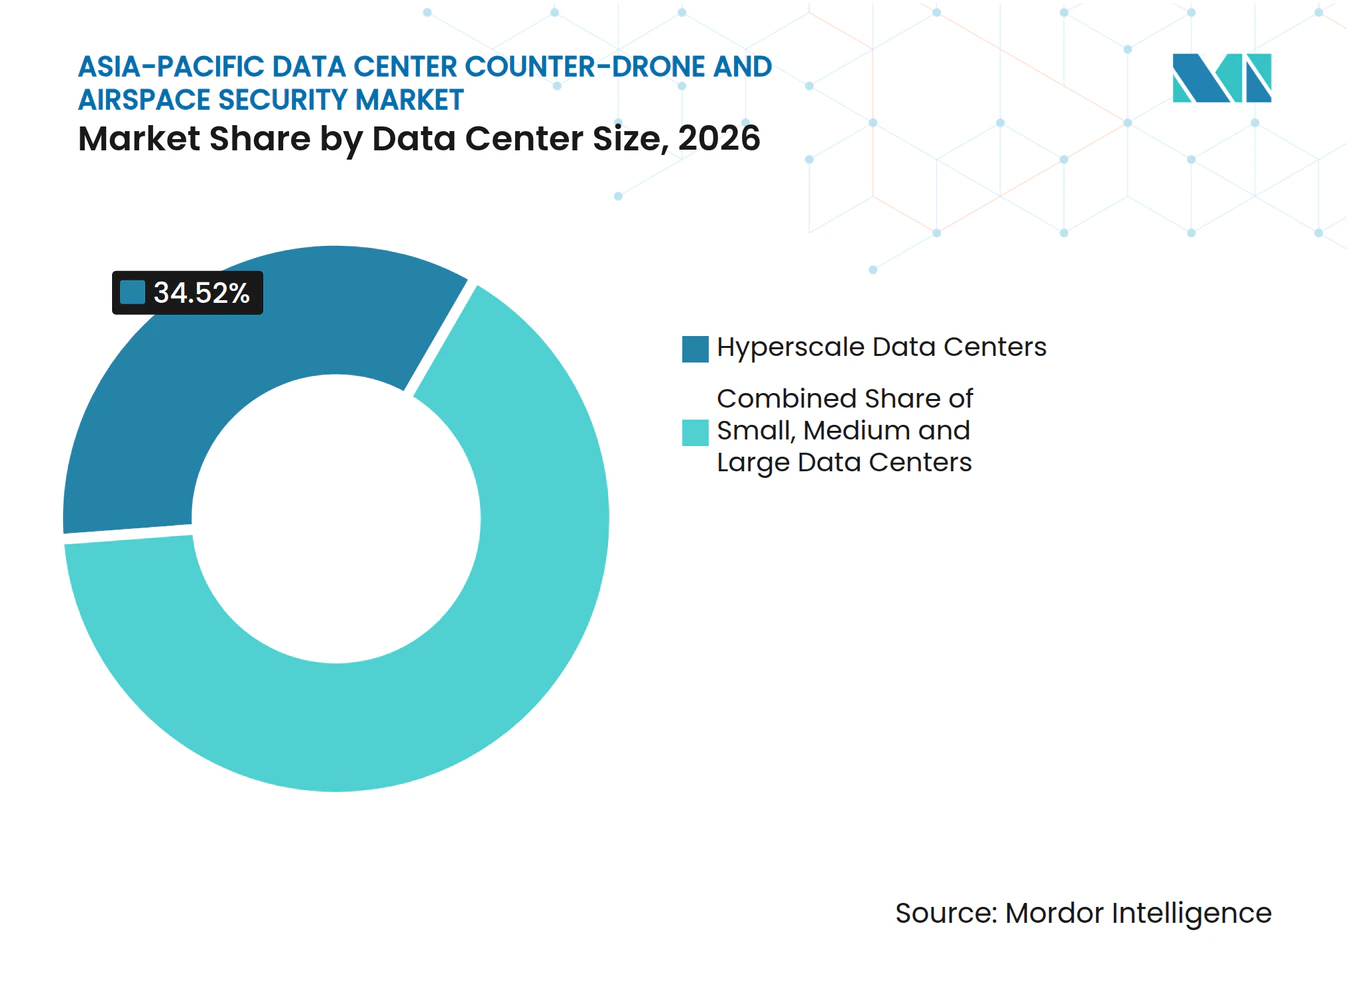
- Par taille de centre de données, les centres de données hyperscale représentaient 34,52 % de la part en 2026 et devraient progresser à un CAGR de 22,81 % jusqu'en 2032.
- Par type de centre de données, les centres de données en colocation représentaient 42,34 % de la part en 2026, tandis que les fournisseurs de services cloud devraient progresser à un CAGR de 22,49 % jusqu'en 2032.
- Par géographie, la Chine représentait 32,56 % de la part en 2026, tandis que l'Inde devrait progresser à un CAGR de 22,84 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Multiplication des Intrusions de Drones autour des Infrastructures Critiques | +5.5% | Mondial, avec une urgence accrue en Inde, en Chine et en Australie | Court terme (≤ 2 ans) |
| Expansion des Centres de Données Hyperscale et en Colocation | +5.0% | À l'échelle de l'Asie-Pacifique, plus forte en Inde, en Malaisie, au Japon et en Australie | Moyen terme (2-4 ans) |
| Priorité Gouvernementale sur la Lutte contre les UAS et la Protection de l'Espace Aérien | +3.5% | Australie, Inde, Japon et Singapour, avec des retombées en Corée du Sud et en Thaïlande | Moyen terme (2-4 ans) |
| Adoption de la Détection Multi-Capteurs Basée sur l'IA | +3.0% | À l'échelle de l'Asie-Pacifique, avec une adoption précoce concentrée en Chine et en Australie | Moyen terme (2-4 ans) |
| Convergence de la Sécurité Cyber-Physique des Centres de Données | +2.0% | Japon, Singapour et Australie | Long terme (≥ 4 ans) |
| Exigence Croissante de Détection Non Perturbatrice à Proximité d'Installations Sensibles | +1.5% | Singapour, Japon, Corée du Sud et zones urbaines d'Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Multiplication des Intrusions de Drones autour des Infrastructures Critiques
Les frappes de drones de mars 2026 sur les centres de données AWS au Moyen-Orient ont montré que les risques aériens pesant sur les centres de données peuvent avoir des conséquences opérationnelles directes. L'événement a incité les opérateurs d'Asie-Pacifique à revoir la protection de l'espace aérien de leurs campus et de leurs équipements sensibles. Le Ministère de la Défense indien a enregistré 791 intrusions de drones en 2025, dont 5 transportant des munitions, ce qui illustre le profil de menace varié auquel sont confrontées les infrastructures critiques.[1] L'Airports Council International Asie-Pacifique a déclaré qu'aucune technologie unique ne fournit une couverture d'atténuation complète pour les incidents de drones non autorisés. Ce constat soutient les configurations en couches qui combinent différentes méthodes de détection autour des périmètres des centres de données. Dedrone a signalé une multiplication par 4,3 des détections de drones DIY sur son réseau de capteurs en Europe, au Moyen-Orient et en Asie en 2025, tandis que les incidents commerciaux dans les centres de données peuvent rester non signalés lorsque les opérateurs ne disposent pas d'outils de détection ou n'ont pas de raison de divulguer les événements.[2]
Expansion des Centres de Données Hyperscale et en Colocation
Le Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique est soutenu par la construction continue d'installations hyperscale et de colocation. Les nouveaux campus placent des équipements informatiques de grande valeur, des systèmes de refroidissement et des actifs réseau dans des périmètres physiques définis. Les sites de colocation multi-locataires peuvent répartir les coûts de surveillance de l'espace aérien entre les clients, ce qui peut faciliter l'approbation de systèmes de protection partagés. Cette approche peut également transformer la surveillance de l'espace aérien en un service améliorant la proposition de sécurité d'une installation. Google a annoncé un investissement de 15 milliards USD dans un centre de données d'intelligence artificielle en Andhra Pradesh en octobre 2026, décrit comme son plus grand hub d'IA en dehors des États-Unis.[3] De tels grands projets rendent la surveillance dédiée plus pertinente dès la phase de construction jusqu'aux opérations continues.
Priorité Gouvernementale sur la Lutte contre les UAS et la Protection de l'Espace Aérien
Les programmes gouvernementaux façonnent les spécifications et les attentes opérationnelles utilisées dans le Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique. L'Australie a établi le Panneau d'Offres Permanentes LAND 156 en janvier 2026 et s'est engagée à hauteur de 918,8 millions AUD, soit l'équivalent de 584 millions USD, sur 10 ans pour le programme. Le Japon a étendu les zones d'exclusion aérienne pour les drones à 1 000 mètres autour des installations clés en mars 2026. Son Autorité de Réglementation Nucléaire a également exigé des systèmes de détection de drones dans 22 sites nucléaires et de recherche. Singapour a créé le Groupe de Développement et d'Opérations Anti-UAS des Forces Armées de Singapour en 2025, intégrant des capteurs, des brouilleurs et des solutions d'armement dans une capacité dédiée. Ces programmes fournissent des modèles d'évaluation des menaces établis que les propriétaires d'infrastructures privées peuvent utiliser dans leurs propres décisions d'approvisionnement.
Adoption de la Détection Multi-Capteurs Basée sur l'IA
Le Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique est de plus en plus façonné par des systèmes qui combinent des entrées radar, radiofréquence, optiques, infrarouges et acoustiques. Une seule méthode de détection peut laisser des lacunes car les outils radiofréquence peuvent ne pas détecter les drones à guidage optique, les capteurs acoustiques peuvent être affectés par le bruit urbain, et le radar seul peut ne pas identifier l'intention d'un aéronef. Dedrone indique que sa plateforme combine des entrées radar, radiofréquence et optiques et atteint une précision de détection de 99,7 % en utilisant des millions d'échantillons de vol étiquetés. Une étude IEEE EPEC 2025 a révélé que la fusion radiofréquence, électro-optique, infrarouge et acoustique améliorait les performances de détection par rapport aux méthodes de détection individuelles tout en conservant des temps de détection rapides. ZTE et l'Académie Chinoise des Technologies de l'Information et des Communications ont également publié un livre blanc en 2025 sur l'intégration communication-détection 5G-A pour la protection à basse altitude, suggérant que certains opérateurs pourraient obtenir des capacités de détection via leur environnement de communications.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réglementation du Brouillage Radiofréquence et des Interférences dans l'Espace Aérien | -2.0% | Chine, Japon, Corée du Sud et Asie du Sud-Est, à l'échelle nationale | Court terme (≤ 2 ans) |
| Complexité Élevée d'Intégration entre les Systèmes de Sécurité Physique | -1.5% | À l'échelle de l'Asie-Pacifique, plus aiguë dans les grands centres de données en colocation et d'entreprise | Moyen terme (2-4 ans) |
| Divulgation Limitée des Incidents Anti-Drones Spécifiques aux Centres de Données | -1.0% | À l'échelle de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Faibles Performances en Matière de Fausses Alarmes dans les Environnements Urbains Denses | -1.0% | Quartiers d'affaires centraux de Singapour, Tokyo, Shanghai, Mumbai et Sydney | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réglementation du Brouillage Radiofréquence et des Interférences dans l'Espace Aérien
Les restrictions réglementaires contraignent la partie atténuation du Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique. La Réglementation Temporaire sur les UAS de Chine limite les équipements anti-drones aux entités militaires, policières et spécifiquement autorisées à des fins antiterroristes. Les opérateurs privés de centres de données peuvent donc détecter un aéronef mais ne peuvent pas déployer indépendamment des systèmes de neutralisation. La Loi Radio du Japon impose des limites similaires, et Tokio Marine a identifié ces restrictions comme un goulot d'étranglement opérationnel central dans la posture anti-drone du Japon. La Loi révisée sur l'Aviation Civile de Chine est entrée en vigueur en juillet 2026 et fournit un cadre formel plus clair, mais elle ne modifie pas les limites à court terme sur les équipements d'atténuation commerciaux. La restriction favorise les systèmes de détection uniquement et réduit la portée immédiate des revenus pour les produits de réponse.
Complexité Élevée d'Intégration entre les Systèmes de Sécurité Physique
Les centres de données utilisent des systèmes de sécurité en couches qui comprennent le contrôle d'accès, la vidéosurveillance, la gestion des bâtiments et les réseaux de technologie opérationnelle. Les outils anti-drones doivent fonctionner à travers ces systèmes s'ils doivent fournir une conscience situationnelle utile plutôt que des alertes isolées. Une étude de la Security Industry Association de 2025 a identifié des spécifications obsolètes, des systèmes cloisonnés et une connaissance limitée des fournisseurs concernant les besoins des centres de données comme des problèmes majeurs qui retardent les mises à niveau de la sécurité physique. Les grands programmes d'intégration peuvent durer 12 à 18 mois, ce qui peut retarder un achat même lorsque le cas de sécurité est clair. Les fournisseurs qui pré-certifient leurs systèmes pour les plateformes standard de gestion des informations de sécurité physique et de gestion vidéo peuvent réduire cette charge. L'exigence opérationnelle reste importante car les opérateurs de centres de données ont besoin que les alertes de l'espace aérien s'intègrent dans les flux de travail de sécurité établis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
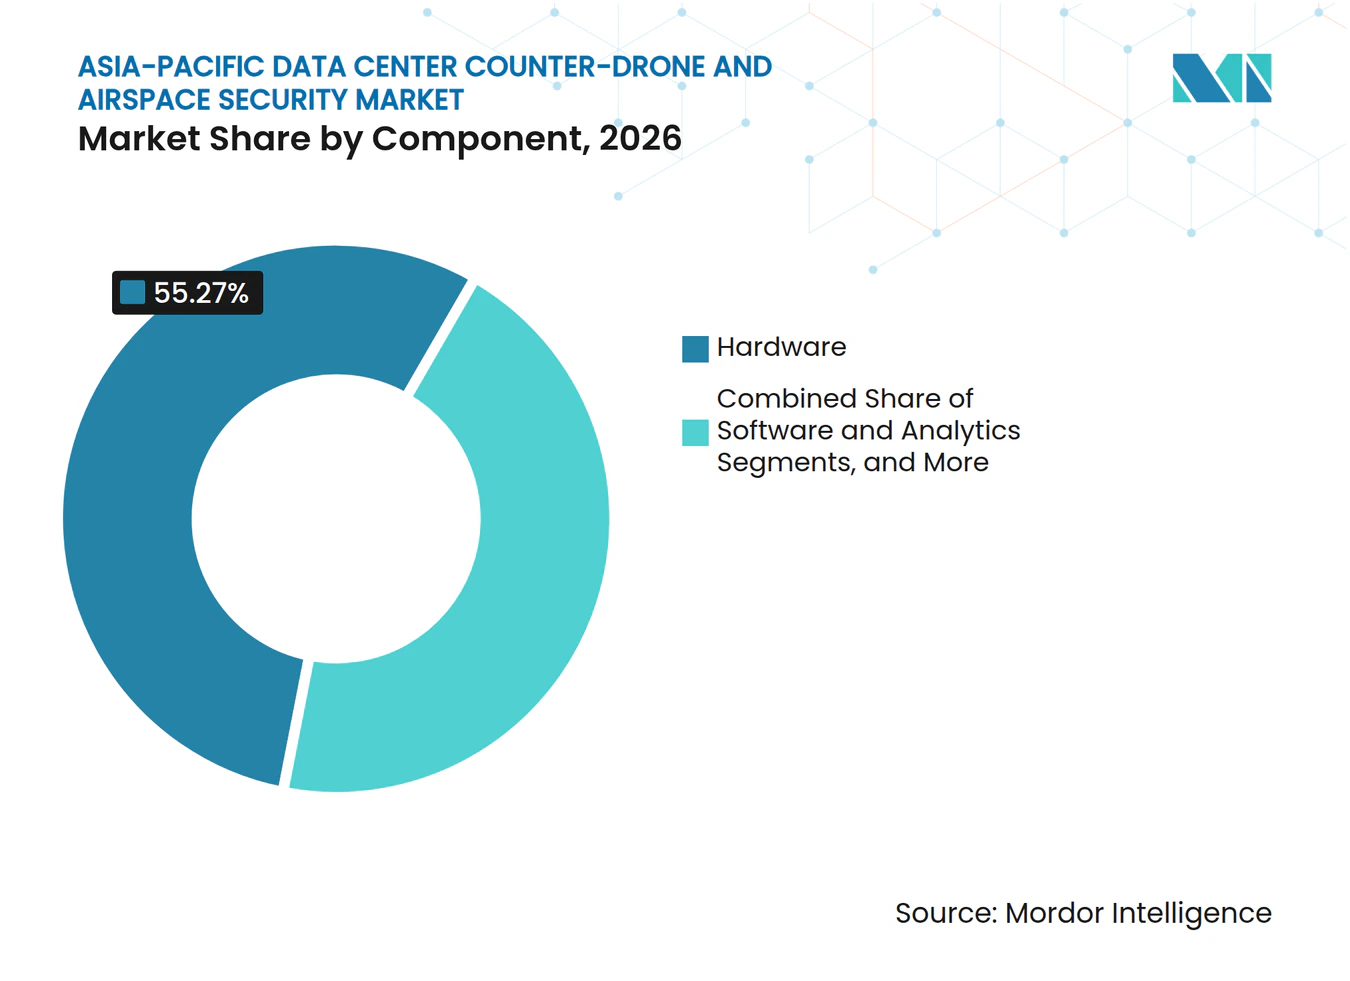
Le Matériel Établit la Couche de Sécurité InitialeLe matériel représentait 55,27 % de la part du Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique en 2026, car les opérateurs établissent généralement la couche de détection physique avant d'ajouter des analyses avancées. Les réseaux radar, les unités de surveillance radiofréquence, les caméras électro-optiques et les capteurs acoustiques représentaient une grande partie de cette activité de déploiement initiale. Ces dispositifs donnent à l'opérateur une visibilité sur un périmètre de campus défini, en particulier lorsqu'une installation n'a pas encore surveillé l'espace aérien à basse altitude. L'approvisionnement initial en matériel aide également les opérateurs à développer des procédures opérationnelles avant d'étendre leur architecture de sécurité. Les services d'intégration et de support sont souvent inclus dans les contrats de matériel, ce qui peut sous-estimer leur contribution séparée.
Les logiciels et l'analytique devraient progresser à un CAGR de 22,82 % jusqu'en 2032, le taux le plus rapide parmi les composants. Les opérateurs qui ont installé des capteurs en 2025 et 2026 évoluent vers la classification assistée par IA, le commandement et contrôle multi-sites et les alertes basées sur des logiciels. Ce changement permet à une équipe de sécurité de gérer les entrées de plusieurs sites via une vue opérationnelle plus unifiée. DroneShield a lancé DroneSentry-C2 Enterprise en octobre 2025 en tant que plateforme de service logiciel pour connecter des installations anti-drones géographiquement dispersées dans un réseau à l'échelle nationale. Le Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique peut donc voir des revenus logiciels récurrents s'ajouter aux déploiements de capteurs établis.



Par Technologie :
La Détection Radiofréquence Soutient une Surveillance AccessibleLa détection radiofréquence représentait 29,48 % du Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique en 2026. La technologie est passive, n'interfère pas avec les communications à proximité et peut être utilisée dans les différents contextes réglementaires de la région. Elle identifie les transmissions associées à de nombreuses plateformes de drones et fournit une première couche de surveillance accessible. Cela la rend pertinente pour les opérateurs commerciaux qui ne peuvent pas utiliser des systèmes de brouillage. La détection radiofréquence aide également les équipes de sécurité à évaluer l'activité avant de déterminer si d'autres capteurs doivent être activés.
La détection par radar fournit des données de localisation tridimensionnelles, tandis que les systèmes électro-optiques et infrarouges soutiennent la classification visuelle. La détection acoustique peut répondre aux besoins à courte portée, en particulier là où d'autres systèmes ont des limites. Les systèmes multi-capteurs intégrés devraient progresser à un CAGR de 22,93 % jusqu'en 2032, reflétant la demande de systèmes capables de combiner ces capacités. L'étude IEEE EPEC a révélé que les méthodes combinées radiofréquence, électro-optique, infrarouge et acoustique amélioraient la détection par rapport aux méthodes individuelles. L'utilisation plus large de spécifications en couches soutient le Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique à mesure que les opérateurs recherchent une détection fiable pour différents profils de drones.
Par Type de Solution :
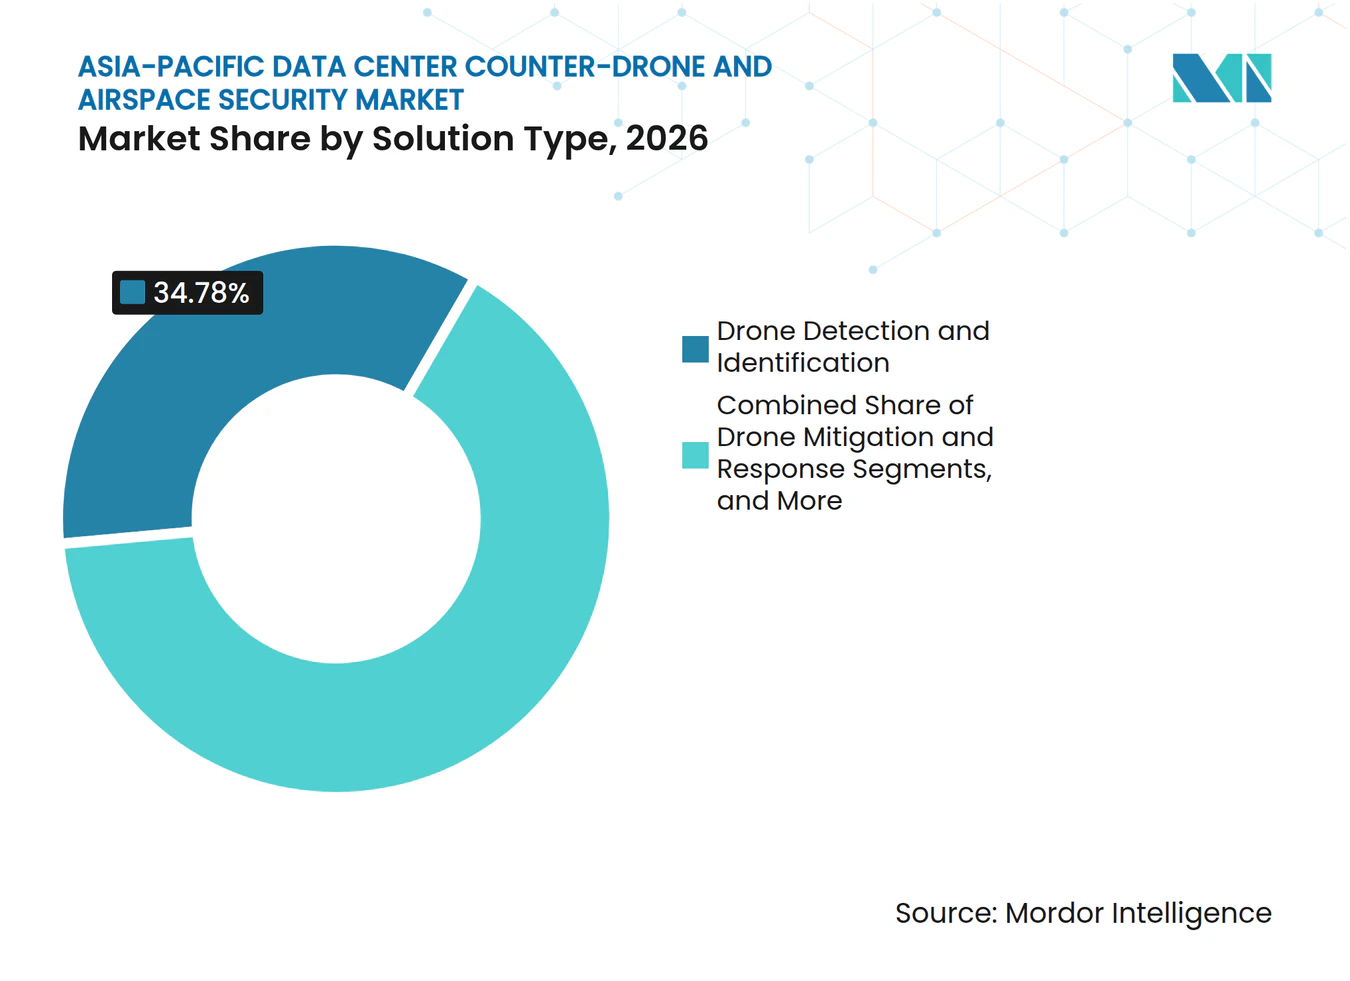
La Détection Reste le Point de Départ pour la RéponseLa détection et l'identification de drones représentaient 34,78 % de la part du Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique en 2026. Une installation doit d'abord identifier un aéronef avant de pouvoir le suivre, le classifier, émettre une alerte ou y répondre. Les systèmes de détection établissent les informations de base requises pour chaque action ultérieure. Ils conviennent également aux juridictions où les opérateurs commerciaux sont limités à une surveillance non perturbatrice. Cela fait de la détection une catégorie d'achat centrale pour les campus de centres de données.
Le suivi et la classification des drones ajoutent des informations spatiales et comportementales après l'identification initiale. La surveillance de l'espace aérien et les alertes fournissent la base de référence continue sur laquelle les équipes de sécurité peuvent signaler une activité inhabituelle, souvent via des services gérés. L'atténuation et la réponse aux drones font face aux restrictions réglementaires les plus strictes dans les marchés régionaux importants. Les plateformes anti-drones intégrées devraient progresser à un CAGR de 22,34 % jusqu'en 2032, car les grands opérateurs cherchent à réduire les efforts d'intégration et les exigences de gestion des fournisseurs. Les plateformes consolidées peuvent soutenir des contrats pluriannuels plutôt que des renouvellements pour des solutions ponctuelles individuelles, faisant évoluer le Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique vers des systèmes qui réunissent détection et coordination opérationnelle.

Par Type de Déploiement :
Les Systèmes Fixes Assurent une Couverture Continue du CampusLes installations fixes représentaient 78,36 % du Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique en 2026. Les centres de données ont des périmètres stables et géographiquement définis qui favorisent une infrastructure de capteurs permanente. Une configuration fixe de radar, radiofréquence, électro-optique et infrarouge peut surveiller un campus sans personnel continu à chaque point de capteur. L'installation peut fournir une couverture cohérente tout au long de la durée de vie utile de l'installation. Elle permet également à l'équipe de sécurité d'établir une base de référence fiable pour l'activité normale de l'espace aérien.
Les systèmes mobiles et portables devraient progresser à un CAGR de 22,91 % jusqu'en 2032. Ces systèmes sont utiles lors de la construction de campus, des événements d'accès des sous-traitants et du déplacement d'équipements de grande valeur. Ils peuvent également fournir une couverture là où un système permanent n'a pas encore été installé ou ne peut pas couvrir une zone de risque temporaire. L'activité LAND 156 de DroneShield en juillet 2025 illustre le rôle des équipements portables pour combler les lacunes autour des systèmes fixes. Le Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique continuera d'avoir besoin des deux formats car les besoins de sécurité temporaires et permanents ne sont pas les mêmes.
Par Taille de Centre de Données :
Les Installations Hyperscale Mènent en Termes d'Échelle et d'ExpansionLes centres de données hyperscale représentaient 34,52 % de la part du Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique en 2026. Le même segment devrait progresser à un CAGR de 22,81 % jusqu'en 2032, ce qui en fait la seule catégorie qui mène à la fois en termes de part et d'expansion prévisionnelle. Les campus hyperscale combinent de grands budgets de sécurité avec une forte concentration d'équipements informatiques critiques. Un incident de drone peut affecter une vaste empreinte d'installation et créer une préoccupation opérationnelle significative. Les nouveaux campus peuvent également intégrer la sécurité de l'espace aérien dans leurs plans de conception et de construction dès le départ.
Les grands centres de données disposent également de budgets de sécurité substantiels car un incident dans l'espace aérien peut créer un problème de responsabilité pour plusieurs locataires. Les installations moyennes et petites restent plus prudentes car les coûts initiaux du matériel peuvent être difficiles à justifier. Les offres axées sur les services pourraient rendre la surveillance plus accessible à ces opérateurs d'ici 2030. Le schéma des segments montre pourquoi les fournisseurs concentrent leurs ressources de vente directe sur les plus grands campus tout en conservant une opportunité ultérieure d'adapter des offres à moindre coût pour les sites plus petits. Le Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique conserve une large base de clients, même si ses dépenses initiales sont concentrées parmi les installations plus grandes.
Par Type de Centre de Données :
Les Installations de Colocation Bénéficient d'une Économie de Sécurité PartagéeLes centres de données en colocation représentaient 42,34 % de la part du Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique en 2026. Les installations multi-locataires peuvent répartir les coûts de sécurité de l'espace aérien sur une base de clients payants. Cela améliore le modèle économique pour une surveillance persistante et fait du système une partie d'un service d'installation partagé. Les opérateurs peuvent également positionner la surveillance de l'espace aérien aux côtés des contrôles de sécurité physique ISO/IEC 27001 ou SOC 2. Cette combinaison peut renforcer la position d'approvisionnement du site auprès des clients qui exigent des pratiques de sécurité formelles.
Les fournisseurs de services cloud devraient progresser à un CAGR de 22,49 % jusqu'en 2032. Les hyperscalers standardisent les attentes en matière de sécurité dans leurs portefeuilles immobiliers mondiaux et peuvent intégrer des exigences anti-drones dans les nouveaux cahiers des charges de campus. Cela peut conduire à des dépenses plus élevées par campus que dans les déploiements de colocation actuels. Les centres de données d'entreprise et de périphérie restent pour la plupart en dehors des achats actifs car leur économie de site est moins favorable, faisant des services gérés la voie la plus claire pour servir ces opérateurs. Le Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique est par conséquent dominé par des contextes où les coûts de sécurité peuvent être partagés ou standardisés à grande échelle.
Analyse Géographique
La Chine représentait 32,56 % de la part du Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique en 2026. Sa position reflète une vaste infrastructure de centres de données et un écosystème anti-drone domestique qui comprend Hikvision, ZTE, CETC et d'autres fournisseurs alignés sur les règles locales. ZTE et l'Académie Chinoise des Technologies de l'Information et des Communications ont publié un livre blanc en 2025 sur l'intégration communication-détection 5G-A pour la protection à basse altitude, signalant que les approches de détection approuvées par l'État influenceront l'accès des fournisseurs aux opérateurs chinois. Les orientations municipales de Pékin publiées en août 2026 décrivaient une architecture de défense à trois couches couvrant les risques à haute altitude, à basse altitude et au niveau du sol. Les limites commerciales sur la neutralisation restent en place, mais l'échelle de la Chine continue de soutenir la plus grande position régionale.
L'Inde devrait progresser à un CAGR de 22,84 % jusqu'en 2032, le taux le plus rapide parmi les marchés régionaux. Sa demande est soutenue par les investissements hyperscale, le développement des capacités de défense nationales et l'activité documentée des drones. Le Ministère de la Défense a enregistré 791 intrusions de drones en 2025, dont 5 transportant des munitions, tandis que la Force Centrale de Sécurité Industrielle a inclus la formation aux drones et anti-drones dans son plan de modernisation 2026-2030. Bharat Electronics Limited a reçu un contrat de 770 crores INR, soit l'équivalent de 90,6 millions USD, pour des systèmes radar pour l'Armée indienne en octobre 2026, tandis que Zen Technologies a lancé ZEN CITADEL en août 2026 en tant que système anti-drone pour les centres de données et les usines de semi-conducteurs.
Le Japon, l'Australie et Singapour créent des conditions d'approvisionnement axées sur la conformité pour le Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique. Le Japon a exigé des systèmes de détection dans 22 sites nucléaires et de recherche et a étendu les zones d'exclusion aérienne à 1 000 mètres autour des installations clés en mars 2026. Le programme LAND 156 de l'Australie s'est engagé à hauteur de 918,8 millions AUD, soit l'équivalent de 584 millions USD, sur 10 ans, et sa proposition législative de 2026 a fourni une autorité durable pour les contre-mesures sur les sites de défense sensibles. Singapour a établi son groupe dédié anti-UAS des Forces Armées de Singapour en 2025 et applique une zone d'exclusion aérienne de 5 km autour des aérodromes. La capacité de Johor a plus que doublé pour atteindre 897 MW en 2025, et des recherches ont proposé des architectures anti-aéronefs sans pilote spécifiques pour l'Indonésie, les Philippines et le Vietnam, étendant l'opportunité au-delà des plus grands marchés à mesure que les infrastructures et les cadres opérationnels se développent.
Paysage Concurrentiel
Concentration du Marché
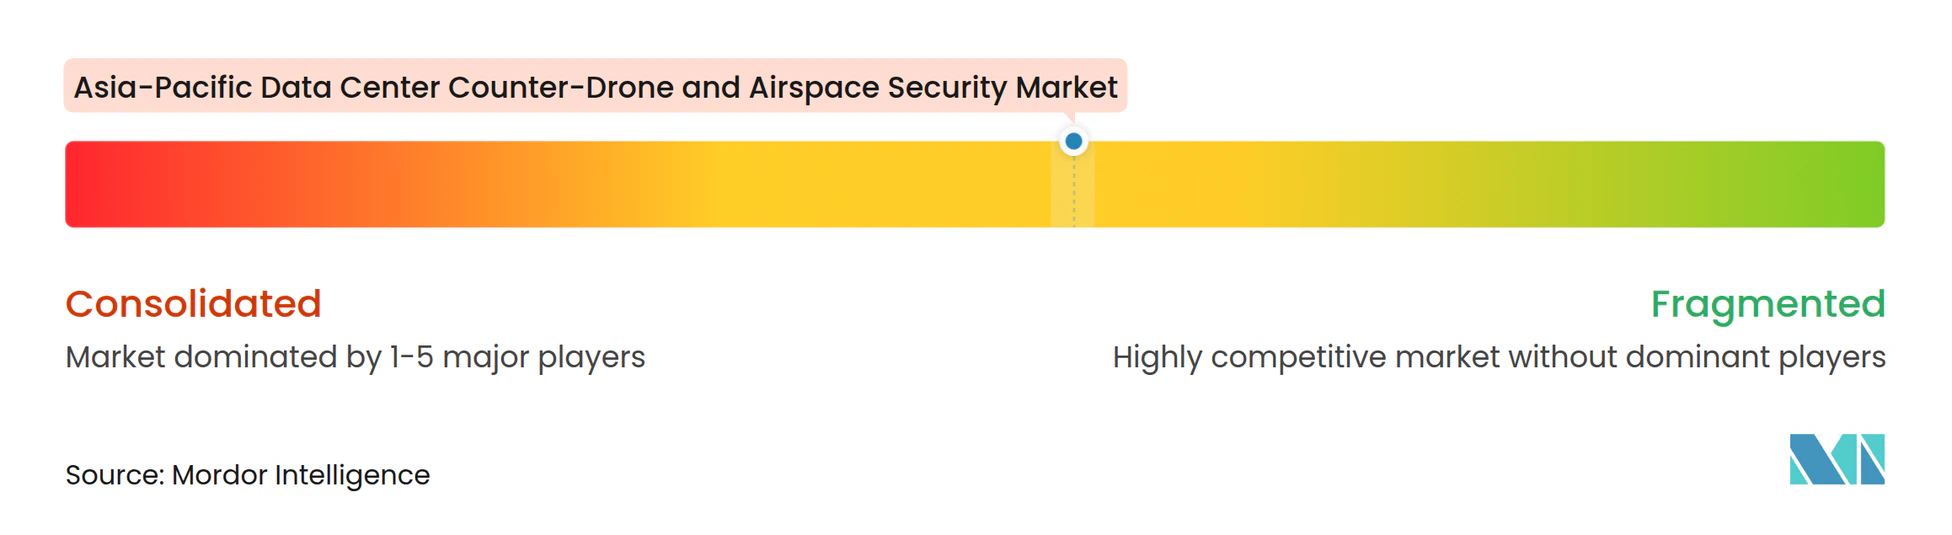
Le Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique est modérément fragmenté car les grands groupes de défense mondiaux, les fournisseurs spécialisés anti-drones et les fournisseurs asiatiques domestiques servent différents groupes d'acheteurs et géographies. RTX et Thales offrent une profondeur d'ingénierie des systèmes et une crédibilité gouvernementale, bien que leurs cycles d'approvisionnement puissent être plus longs que ceux des fournisseurs spécialisés. DroneShield, Dedrone, Fortem Technologies et Echodyne se distinguent par leurs performances de détection, la maturité de leurs produits et leurs modèles opérationnels basés sur des logiciels. Dedrone rapporte une précision de détection de 99,7 % grâce à la fusion multi-capteurs, tandis que la sélection de DroneShield pour le Panneau d'Offres Permanentes LAND 156 de l'Australie en janvier 2026 démontre sa capacité à répondre aux besoins des infrastructures gouvernementales et civiles.
Motorola Solutions a finalisé l'acquisition de D-Fend Solutions pour 1,5 milliard USD en août 2026. La transaction intègre la technologie de prise de contrôle cyber par radiofréquence de D-Fend, déployée dans plus de 30 pays, dans le réseau de distribution de sécurité publique de Motorola Solutions. L'offre combinée peut fournir une option de la détection à l'atténuation via des canaux d'approvisionnement d'infrastructures critiques établis. Anduril s'est développé dans la région en 2025 avec des bureaux au Japon et en Corée du Sud et une fabrication à Sydney, positionnant sa plateforme de fusion de capteurs IA Lattice pour les infrastructures civiles adjacentes à la défense, y compris la gestion de l'espace aérien des centres de données.
Des opportunités non exploitées subsistent dans les services de surveillance de l'espace aérien basés sur la colocation, les centres de données de périphérie et de petite taille, et l'intégration avec les systèmes de gestion des bâtiments. Ces domaines n'ont pas encore attiré d'offres dédiées à grande échelle car leurs besoins opérationnels et leur économie par site diffèrent de ceux des grands campus. Les fournisseurs qui réduisent les efforts d'intégration peuvent répondre à une contrainte pratique dans le Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique, tandis que les fournisseurs domestiques conservent un rôle pertinent là où la réglementation locale, les achats gouvernementaux et les normes de détection acceptées affectent l'accès au marché. Hikvision est pertinent en Chine et en Asie du Sud-Est car il commercialise des systèmes anti-drones en couches pour centres de données conçus pour les exigences de conformité chinoises. Indrajaal, développé par Grene Robotics en Inde, est positionné pour la protection des infrastructures critiques à grande échelle et dispose d'une traction commerciale émergente dans la sécurité des centres de données régionaux.
Leaders du Secteur de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique
-
RTX Corporation
-
Rafael Advanced Defense Systems Ltd.
-
Israel Aerospace Industries Ltd.
-
DroneShield Limited
-
Thales S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique Entreprises couvertes dans ce rapport
- RTX Corporation
- Rafael Advanced Defense Systems Ltd.
- Israel Aerospace Industries Ltd.
- DroneShield Limited
- Thales S.A.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Bharat Electronics Limited
- Zen Technologies Limited
- China Electronics Technology Group Corporation
- ST Engineering Ltd.
- Dedrone Holdings, Inc.
- D-Fend Solutions AD Ltd.
- Anduril Industries, Inc.
- Elbit Systems Ltd.
- Saab AB
- Airbus Defence and Space GmbH
- Fortem Technologies, Inc.
- Echodyne Corp.
- Teledyne FLIR LLC
Développements industriels récents dans Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique
- Octobre 2026 : Le Ministère de la Défense indien a signé un contrat de 770 crores INR, soit l'équivalent de 90,6 millions USD, avec Bharat Electronics Limited pour des Radars Légers de Basse Altitude Améliorés capables de détecter les mini et micro drones, renforçant directement la capacité de surveillance de l'espace aérien des infrastructures critiques disponible pour la CISF et les opérateurs privés.
- Octobre 2026 : Le Gouvernement australien a présenté le Projet de Loi d'Amendement de la Législation sur la Défense (Accélération des Capacités et Protection des Bases) 2026, fournissant une autorité législative durable pour mener des contre-mesures contre les systèmes sans pilote au-dessus des sites de défense sensibles à la suite d'intrusions documentées de drones sur des bases de défense.
- Août 2026 : Motorola Solutions a finalisé l'acquisition de D-Fend Solutions pour 1,5 milliard USD, combinant la technologie anti-drone de prise de contrôle cyber par radiofréquence de D-Fend, approuvée par des organisations gouvernementales et d'entreprise dans plus de 30 pays, avec l'écosystème mondial de sécurité publique de Motorola Solutions.
- Août 2026 : Zen Technologies a lancé ZEN CITADEL, un système anti-drone personnalisable conçu pour les centres de données et les usines de semi-conducteurs, doté d'un balayage radiofréquence de 400 MHz à 6 GHz, d'une détection jusqu'à 5 km et d'un brouillage omnidirectionnel jusqu'à 3 km pour une opération 24h/24 et 7j/7 par tous les temps.
Périmètre du Rapport sur le Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique
Le Marché Anti-Drone et de Sécurité de l'Espace Aérien en Asie-Pacifique comprend le déploiement, l'intégration et la gestion de technologies et de services conçus pour détecter, identifier, suivre, surveiller, atténuer et neutraliser les véhicules aériens sans pilote (UAV) non autorisés ou potentiellement hostiles dans les environnements civils, commerciaux, militaires et d'infrastructures critiques à travers la région Asie-Pacifique.
Le Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique englobe le matériel, les logiciels et les services pour la détection, l'identification, le suivi, la surveillance et l'atténuation des drones non autorisés dans les centres de données en Chine, en Inde, au Japon, en Australie, à Singapour et dans le reste de l'Asie-Pacifique. Le marché est segmenté par Composant (Matériel, Logiciels et Analytique, et Services d'Intégration et de Support), Technologie (Détection par Radar, Détection par Radiofréquence, Détection Électro-Optique et Infrarouge, Détection Acoustique, et Systèmes Multi-Capteurs Intégrés), Type de Solution (Détection et Identification de Drones, Suivi et Classification de Drones, Surveillance de l'Espace Aérien et Alertes, Atténuation et Réponse aux Drones, et Plateformes Anti-Drones Intégrées), Type de Déploiement (Installations Fixes, et Systèmes Mobiles et Portables), Taille du Centre de Données (Petit, Moyen, Grand et Hyperscale), Type de Centre de Données (Colocation, Fournisseurs de Services Cloud (FSC), et Entreprise et Périphérie), Géographie (Chine, Inde, Japon, Australie, Singapour et Reste de l'Asie-Pacifique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciels et Analytique |
| Services d'Intégration et de Support |
| Détection par Radar |
| Détection par Radiofréquence |
| Détection Électro-Optique et Infrarouge |
| Détection Acoustique |
| Systèmes Multi-Capteurs Intégrés |
| Détection et Identification de Drones |
| Suivi et Classification de Drones |
| Surveillance de l'Espace Aérien et Alertes |
| Atténuation et Réponse aux Drones |
| Plateformes Anti-Drones Intégrées |
| Installations Fixes |
| Systèmes Mobiles et Portables |
| Petits Centres de Données |
| Centres de Données de Taille Moyenne |
| Grands Centres de Données |
| Centres de Données Hyperscale |
| Centres de Données en Colocation |
| Fournisseurs de Services Cloud |
| Centres de Données d'Entreprise et de Périphérie |
| Chine |
| Inde |
| Japon |
| Australie |
| Singapour |
| Reste de l'Asie-Pacifique |
| Par Composant | Matériel |
| Logiciels et Analytique | |
| Services d'Intégration et de Support | |
| Par Technologie | Détection par Radar |
| Détection par Radiofréquence | |
| Détection Électro-Optique et Infrarouge | |
| Détection Acoustique | |
| Systèmes Multi-Capteurs Intégrés | |
| Par Type de Solution | Détection et Identification de Drones |
| Suivi et Classification de Drones | |
| Surveillance de l'Espace Aérien et Alertes | |
| Atténuation et Réponse aux Drones | |
| Plateformes Anti-Drones Intégrées | |
| Par Type de Déploiement | Installations Fixes |
| Systèmes Mobiles et Portables | |
| Par Taille de Centre de Données | Petits Centres de Données |
| Centres de Données de Taille Moyenne | |
| Grands Centres de Données | |
| Centres de Données Hyperscale | |
| Par Type de Centre de Données | Centres de Données en Colocation |
| Fournisseurs de Services Cloud | |
| Centres de Données d'Entreprise et de Périphérie | |
| Par Géographie | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique |
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la sécurité anti-drone et de l'espace aérien des centres de données en Asie-Pacifique ?
Le Marché de la Sécurité Anti-Drone et de l'Espace Aérien des Centres de Données en Asie-Pacifique était évalué à 85,62 millions USD en 2026 et devrait atteindre 285,94 millions USD d'ici 2032 à un CAGR de 21,60 %.
Quels sont les facteurs qui stimulent la demande de systèmes anti-drones dans les centres de données d'Asie-Pacifique ?
Les intrusions de drones à proximité des infrastructures critiques, les nouveaux campus hyperscale, les programmes gouvernementaux de lutte contre les aéronefs sans pilote et l'utilisation plus large de la détection multi-capteurs soutiennent la demande.
Quel composant détient la plus grande part des dépenses anti-drones dans les centres de données ?
Le matériel représentait 55,27 % de la part en 2026, reflétant le besoin de radar, de capteurs radiofréquence, de caméras et de systèmes acoustiques avant l'ajout des couches logicielles.
Quel modèle de déploiement se développe le plus rapidement pour la protection anti-drone des centres de données ?
Les systèmes mobiles et portables devraient progresser à un CAGR de 22,91 % jusqu'en 2032 car ces systèmes soutiennent les chantiers de construction, les accès des sous-traitants et les besoins de couverture temporaire.
Quel pays d'Asie-Pacifique devrait se développer le plus rapidement jusqu'en 2032 ?
L'Inde devrait progresser à un CAGR de 22,84 % jusqu'en 2032, soutenue par les investissements hyperscale, le développement des capacités nationales et les intrusions documentées de drones.
Pourquoi les opérateurs commerciaux utilisent-ils plus souvent des systèmes de détection que des systèmes de brouillage ?
Les réglementations en Chine, au Japon et dans plusieurs autres juridictions régionales restreignent le brouillage et la neutralisation, laissant la plupart des opérateurs commerciaux concentrés sur la détection, la surveillance et les alertes.