
Marktgröße und Marktanteil des asiatisch-pazifischen Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
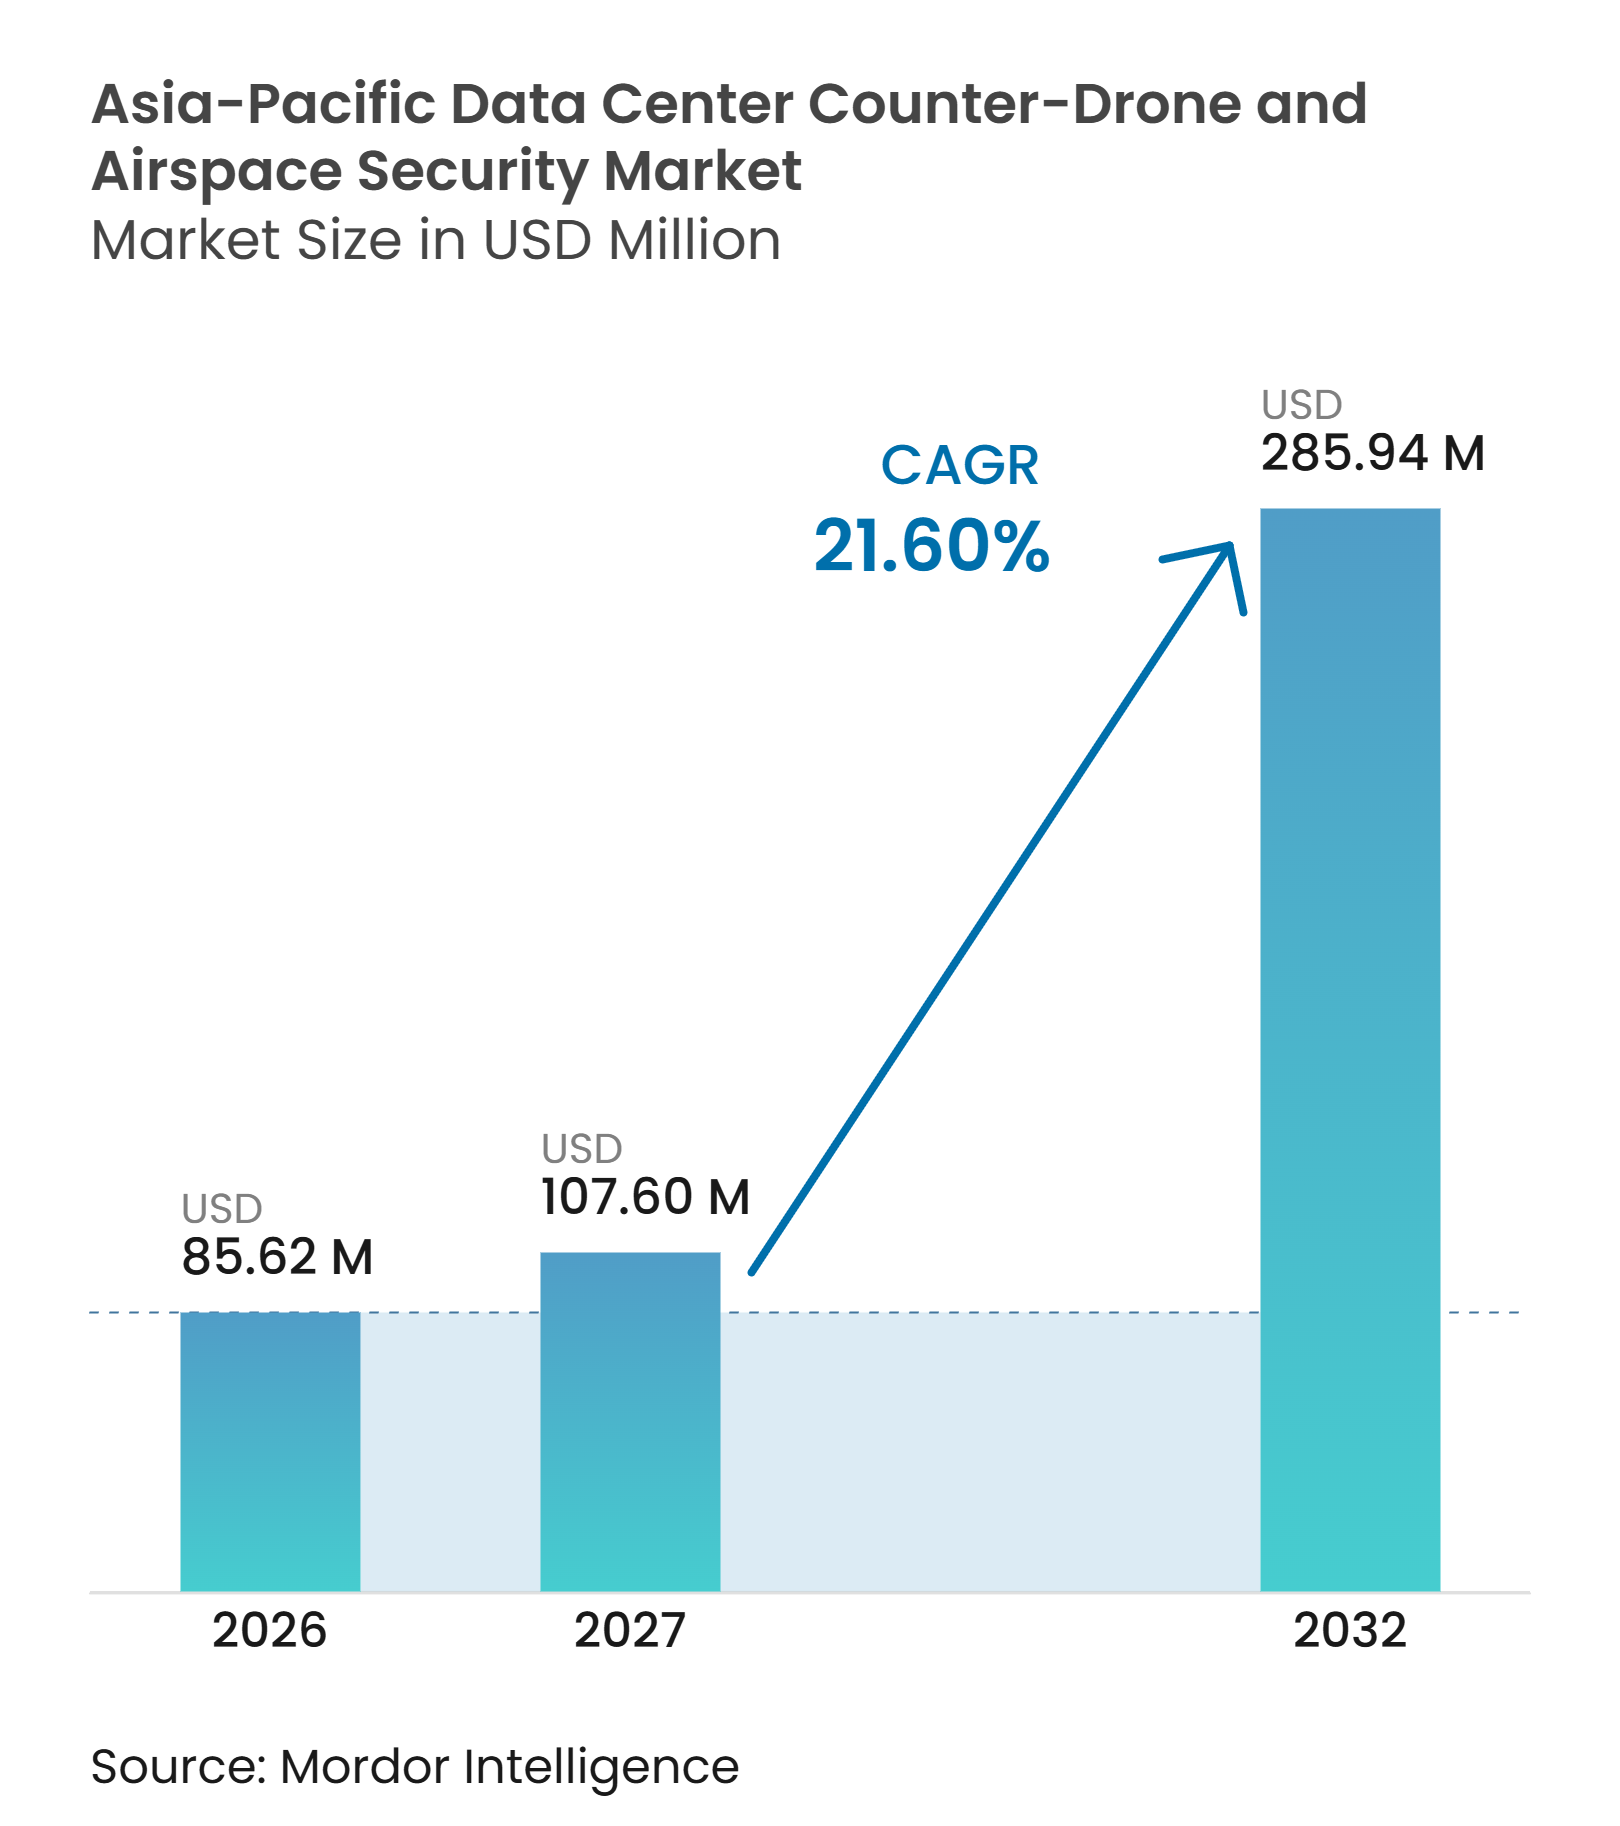
| Marktgröße im Basisjahr (2026) | 85.62 Millionen US-Dollar |
| Marktgröße (2027) | 107.60 Millionen US-Dollar |
| Marktgröße (2032) | 285.94 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 21.60 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des asiatisch-pazifischen Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkts von Mordor Intelligence
Die Marktgröße des asiatisch-pazifischen Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkts wurde im Jahr 2026 auf 85,62 Millionen USD geschätzt und wird voraussichtlich bis 2032 auf 285,94 Millionen USD anwachsen, bei einem CAGR von 21,60 % während des Prognosezeitraums 2027–2032. Die Nachfrage ist eng mit der Konzentration hochwertiger digitaler Vermögenswerte in neuen Rechenzentrumscampussen verknüpft, wo Betreiber sowohl die physische Infrastruktur als auch Netzwerksysteme, Kühlgeräte und die Servicekontinuität schützen müssen. Jüngste Drohnenvorfälle, die Rechenzentrumsanlagen betrafen, haben die Exposition des Luftraums zu einer praktischen Sicherheitsüberlegung für Betreiber gemacht, insbesondere weil ein einzelnes Ereignis einen gemeinsam genutzten Standort mit vielen Kunden stören kann. Der asiatisch-pazifische Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt profitiert zudem vom Wandel hin zu Mehrfachsensor-Erkennungssystemen, die Luftfahrzeuge identifizieren und klassifizieren können, bevor eine Reaktion erforderlich ist, und Warnmeldungen in bestehende Standortsicherheitsprozesse einbetten. Staatliche Programme zur Bekämpfung unbemannter Luftfahrzeuge stärken Beschaffungsstandards, die private Betreiber bei der Bewertung des Standortschutzes nutzen können, und verbessern gleichzeitig die Verfügbarkeit getesteter Systeme und Betriebspraktiken. Regulatorische Einschränkungen beim Einsatz von Störsendern halten viele kommerzielle Einsätze weiterhin auf Erkennungs-, Überwachungs- und Warnsysteme fokussiert, was nicht-störende Werkzeuge zu einem zentralen Element der kurzfristigen Beschaffung macht.
Wichtigste Erkenntnisse des Berichts
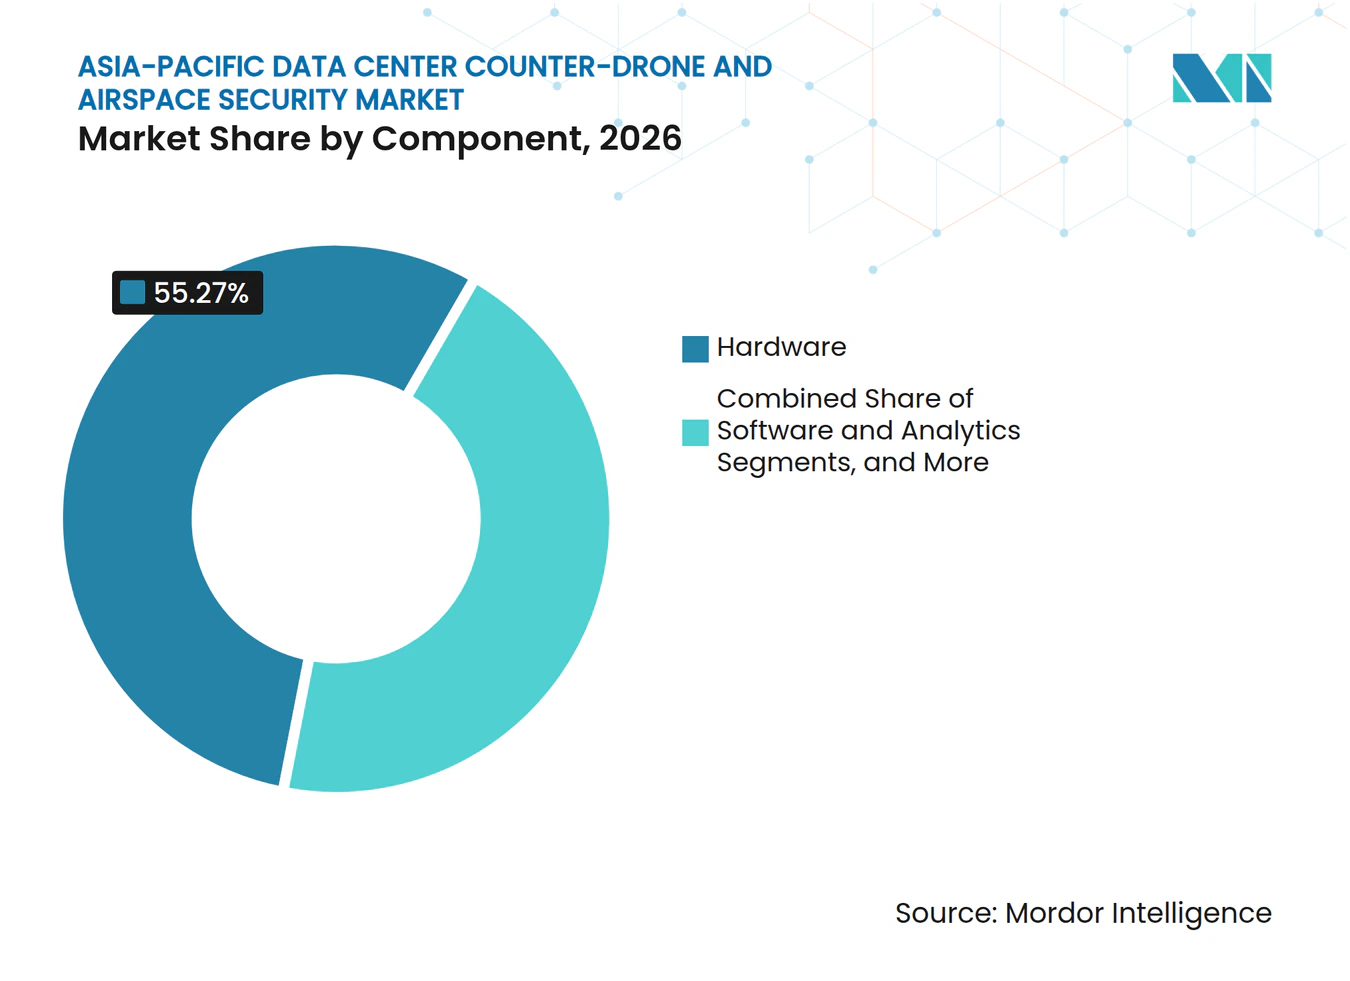
- Nach Komponente hielt Hardware im Jahr 2026 einen Anteil von 55,27 % am asiatisch-pazifischen Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt, während Software und Analytik bis 2032 voraussichtlich mit einem CAGR von 22,82 % wachsen wird.
- Nach Technologie entfiel im Jahr 2026 ein Anteil von 29,48 % auf die Hochfrequenz-Erkennung, während integrierte Mehrfachsensorsysteme bis 2032 voraussichtlich mit einem CAGR von 22,93 % wachsen werden.
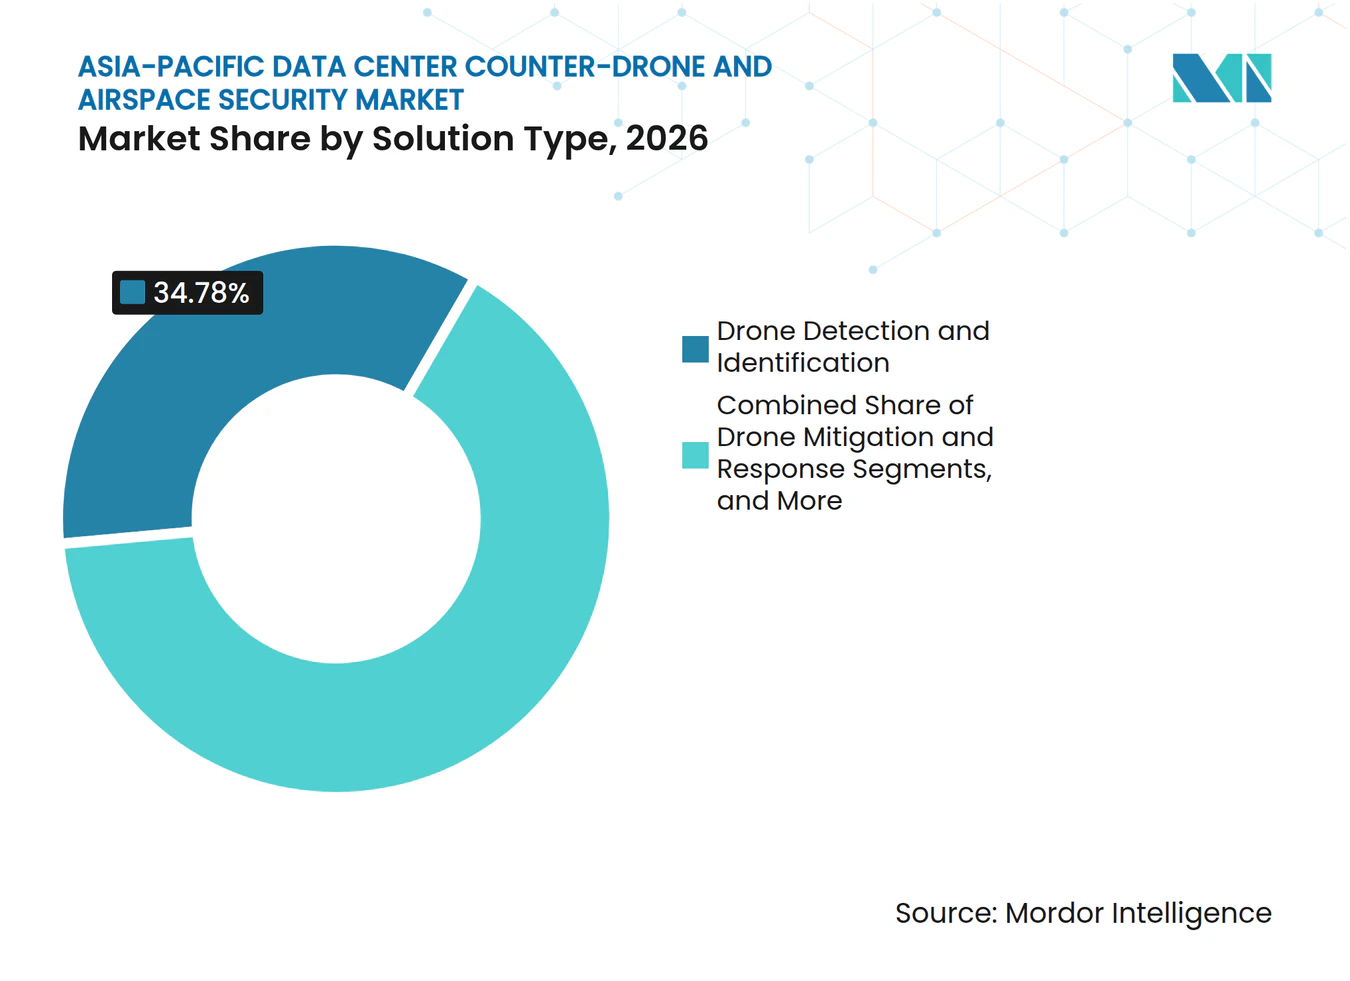
- Nach Lösungstyp hielt die Drohnenerkennung und -identifizierung im Jahr 2026 einen Anteil von 34,78 %, während integrierte Anti-Drohnen-Plattformen bis 2032 voraussichtlich mit einem CAGR von 22,34 % wachsen werden.
- Nach Einsatztyp entfielen im Jahr 2026 78,36 % auf feste Installationen, während mobile und tragbare Systeme bis 2032 voraussichtlich mit einem CAGR von 22,91 % wachsen werden.
- Nach Rechenzentrumsgröße hielten Hyperscale-Rechenzentren im Jahr 2026 einen Anteil von 34,52 % und werden bis 2032 voraussichtlich mit einem CAGR von 22,81 % wachsen.
- Nach Rechenzentrumtyp entfielen im Jahr 2026 42,34 % auf Colocation-Rechenzentren, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 22,49 % wachsen werden.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 32,56 %, während Indien bis 2032 voraussichtlich mit einem CAGR von 22,84 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Drohneneingriffe in der Nähe kritischer Infrastrukturen | +5.5% | Global, mit erhöhter Dringlichkeit in Indien, China und Australien | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Hyperscale- und Colocation-Rechenzentren | +5.0% | Asiatisch-pazifischer Raum, am stärksten in Indien, Malaysia, Japan und Australien | Mittelfristig (2–4 Jahre) |
| Staatlicher Fokus auf Anti-UAS und Luftraumschutz | +3.5% | Australien, Indien, Japan und Singapur, mit Ausstrahlungseffekten auf Südkorea und Thailand | Mittelfristig (2–4 Jahre) |
| Einführung KI-gestützter Mehrfachsensor-Erkennung | +3.0% | Asiatisch-pazifischer Raum, mit früher Einführung konzentriert in China und Australien | Mittelfristig (2–4 Jahre) |
| Konvergenz von Cyber- und physischer Sicherheit in Rechenzentren | +2.0% | Japan, Singapur und Australien | Langfristig (≥ 4 Jahre) |
| Wachsender Bedarf an nicht-störender Erkennung in der Nähe sensibler Einrichtungen | +1.5% | Singapur, Japan, Südkorea und städtisches Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Drohneneingriffe in der Nähe kritischer Infrastrukturen
Die Drohnenangriffe auf AWS-Rechenzentren im Nahen Osten im März 2026 zeigten, dass Luftrisiken für Rechenzentren direkte betriebliche Konsequenzen haben können. Das Ereignis veranlasste asiatisch-pazifische Betreiber, den Schutz des Campus-Luftraums und sensibler Geräte zu überprüfen. Das indische Verteidigungsministerium verzeichnete im Jahr 2025 791 Drohneneingriffe, darunter 5 mit Munition, was das vielfältige Bedrohungsprofil kritischer Infrastrukturen verdeutlicht.[1] Der Airports Council International Asien-Pazifik stellte fest, dass keine einzelne Technologie eine vollständige Abdeckung zur Eindämmung unbefugter Drohnenvorfälle bietet. Dieser Befund unterstützt mehrschichtige Konfigurationen, die verschiedene Erkennungsmethoden rund um Rechenzentrumsgrenzen kombinieren. Dedrone meldete im Jahr 2025 einen 4,3-fachen Anstieg der Erkennungen von selbst gebauten Drohnen in seinem Sensornetzwerk in Europa, dem Nahen Osten und Asien, während kommerzielle Rechenzentrumsvorfälle möglicherweise nicht gemeldet werden, wenn Betreibern Erkennungswerkzeuge fehlen oder kein Anlass zur Offenlegung von Ereignissen besteht.[2]
Ausbau von Hyperscale- und Colocation-Rechenzentren
Der asiatisch-pazifische Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt wird durch den anhaltenden Ausbau von Hyperscale- und Colocation-Anlagen gestützt. Neue Campusse platzieren wertvolle Rechengeräte, Kühlsysteme und Netzwerkanlagen innerhalb definierter physischer Grenzen. Multi-Tenant-Colocation-Standorte können die Kosten für die Luftraumüberwachung auf Kunden verteilen, was die Genehmigung gemeinsamer Schutzsysteme unterstützen kann. Dieser Ansatz kann die Luftraumüberwachung auch in eine Dienstleistung verwandeln, die das Sicherheitsangebot einer Einrichtung verbessert. Google kündigte im Oktober 2026 eine Investition von 15 Milliarden USD in ein KI-Rechenzentrum in Andhra Pradesh an, das als größter KI-Hub außerhalb der Vereinigten Staaten beschrieben wird.[3] Solche Großprojekte machen eine dedizierte Überwachung von der Bauphase bis zum laufenden Betrieb relevanter.
Staatlicher Fokus auf Anti-UAS und Luftraumschutz
Staatliche Programme prägen die Spezifikationen und Betriebserwartungen im asiatisch-pazifischen Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt. Australien richtete im Januar 2026 das LAND 156 Standing Offer Panel ein und verpflichtete sich über 10 Jahre zu einem Programm im Wert von 918,8 Millionen AUD, entsprechend 584 Millionen USD. Japan erweiterte im März 2026 Drohnen-Flugverbotszonen auf 1.000 Meter rund um Schlüsselanlagen. Die japanische Atomregulierungsbehörde verpflichtete zudem 22 Kern- und Forschungsstandorte zur Installation von Drohnenerkennungssystemen. Singapur gründete 2025 die SAF-Gruppe für Anti-UAS-Entwicklung und -Betrieb und brachte Sensoren, Störsender und Waffenlösungen in eine dedizierte Fähigkeit ein. Diese Programme liefern etablierte Bedrohungsbewertungsmodelle, die private Infrastruktureigentümer bei ihren eigenen Beschaffungsentscheidungen nutzen können.
Einführung KI-gestützter Mehrfachsensor-Erkennung
Der asiatisch-pazifische Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt wird zunehmend von Systemen geprägt, die Radar-, Hochfrequenz-, optische, Infrarot- und akustische Eingaben kombinieren. Eine einzelne Erkennungsmethode kann Lücken hinterlassen, da Hochfrequenzwerkzeuge optisch gesteuerte Drohnen möglicherweise nicht finden, akustische Sensoren durch Stadtlärm beeinträchtigt werden können und Radar allein möglicherweise nicht die Absicht eines Luftfahrzeugs identifiziert. Dedrone gibt an, dass seine Plattform Radar-, Hochfrequenz- und optische Eingaben kombiniert und mithilfe von Millionen beschrifteter Flugproben eine Erkennungsgenauigkeit von 99,7 % erzielt. Eine IEEE EPEC 2025-Studie ergab, dass die Fusion von Hochfrequenz-, elektrooptischen, Infrarot- und akustischen Methoden die Erkennungsleistung gegenüber einzelnen Erkennungsmethoden verbesserte und dabei schnelle Erkennungszeiten beibehielt. ZTE und die China Academy of Information and Communications Technology veröffentlichten ebenfalls ein Weißbuch 2025 zur 5G-A-Kommunikations-Sensing-Integration für den Schutz in geringer Höhe, was darauf hindeutet, dass einige Betreiber Erkennungsfähigkeiten über ihre Kommunikationsumgebung erhalten könnten.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulierung von Hochfrequenz-Störsendern und Luftrauminterferenzen | -2.0% | China, Japan, Südkorea und Südostasien, auf nationaler Ebene | Kurzfristig (≤ 2 Jahre) |
| Hohe Integrationskomplexität über physische Sicherheitssysteme hinweg | -1.5% | Asiatisch-pazifischer Raum, am ausgeprägtesten in großen Colocation- und Unternehmensrechenzentren | Mittelfristig (2–4 Jahre) |
| Begrenzte Offenlegung rechenzentrumsspezifischer Anti-Drohnen-Vorfälle | -1.0% | Asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Geringe Fehlalarmleistung in dicht besiedelten städtischen Umgebungen | -1.0% | Singapur, Tokio, Shanghai, Mumbai und Sydneys Zentralgeschäftsviertel | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulierung von Hochfrequenz-Störsendern und Luftrauminterferenzen
Regulatorische Einschränkungen begrenzen den Eindämmungsbereich des asiatisch-pazifischen Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkts. Chinas vorläufige UAS-Vorschriften beschränken Anti-Drohnen-Ausrüstung auf Militär, Polizei und speziell autorisierte Antiterroreinheiten. Private Rechenzentrumsbetreiber können daher zwar ein Luftfahrzeug erkennen, aber keine Neutralisierungssysteme eigenständig einsetzen. Japans Funkgesetz erlegt ähnliche Einschränkungen auf, und Tokio Marine identifizierte diese Einschränkungen als zentralen operativen Engpass in Japans Anti-Drohnen-Haltung. Chinas überarbeitetes Zivilluftfahrtgesetz trat im Juli 2026 in Kraft und bietet einen klareren formalen Rahmen, ändert jedoch nichts an den kurzfristigen Einschränkungen für kommerzielle Eindämmungsausrüstung. Die Einschränkung begünstigt reine Erkennungssysteme und verringert den unmittelbaren Umsatzumfang für Reaktionsprodukte.
Hohe Integrationskomplexität über physische Sicherheitssysteme hinweg
Rechenzentren verwenden mehrschichtige Sicherheitssysteme, die Zugangskontrollen, Videoüberwachung, Gebäudemanagement und Betriebstechnologienetzwerke umfassen. Anti-Drohnen-Werkzeuge müssen über diese Systeme hinweg funktionieren, wenn sie nützliches Lagebewusstsein statt isolierter Warnmeldungen bieten sollen. Eine Studie der Security Industry Association aus dem Jahr 2025 identifizierte veraltete Spezifikationen, isolierte Systeme und begrenzte Vertrautheit der Anbieter mit den Anforderungen von Rechenzentren als wesentliche Probleme, die physische Sicherheitsupgrades verzögern. Große Integrationsprogramme können 12–18 Monate dauern, was einen Kauf selbst dann verzögern kann, wenn der Sicherheitsfall klar ist. Anbieter, die ihre Systeme für standardmäßige Verwaltungsplattformen für physische Sicherheitsinformationen und Videomanagementsysteme vorzertifizieren, können diese Belastung reduzieren. Die betriebliche Anforderung bleibt wichtig, da Rechenzentrumsbetreiber Luftraumwarnungen in etablierte Sicherheitsabläufe integrieren müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware etabliert die erste SicherheitsschichtHardware hielt im Jahr 2026 einen Anteil von 55,27 % am asiatisch-pazifischen Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt, da Betreiber typischerweise die physische Erkennungsschicht einrichten, bevor sie erweiterte Analytik hinzufügen. Radaranlagen, Hochfrequenz-Überwachungseinheiten, elektrooptische Kameras und akustische Sensoren machten einen Großteil dieser frühen Einsatzaktivitäten aus. Diese Geräte geben dem Betreiber Sichtbarkeit über einen definierten Campus-Perimeter, insbesondere wenn eine Anlage den Niedrigluftbereich bisher nicht überwacht hat. Die anfängliche Hardwarebeschaffung hilft Betreibern auch dabei, Betriebsverfahren zu entwickeln, bevor sie ihre Sicherheitsarchitektur erweitern. Integrations- und Supportleistungen sind häufig in Hardwareverträgen enthalten, was ihren separaten Beitrag unterschätzen kann.
Software und Analytik wird bis 2032 voraussichtlich mit einem CAGR von 22,82 % wachsen, der schnellsten Rate unter den Komponenten. Betreiber, die während 2025 und 2026 Sensoren installierten, wechseln zu KI-gestützter Klassifizierung, standortübergreifender Befehls- und Kontrollführung sowie softwarebasierter Alarmierung. Dieser Wandel ermöglicht es einem Sicherheitsteam, Eingaben von mehreren Standorten über eine einheitlichere Betriebsansicht zu verwalten. DroneShield startete im Oktober 2025 DroneSentry-C2 Enterprise als Software-als-Dienstleistung-Plattform zur Verbindung geografisch verteilter Anti-Drohnen-Installationen zu einem nationalen Netzwerk. Der asiatisch-pazifische Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt kann daher wiederkehrende Softwareeinnahmen zu etablierten Sensoreinsätzen hinzufügen.



Nach Technologie:
Hochfrequenz-Erkennung unterstützt zugängliche ÜberwachungDie Hochfrequenz-Erkennung entfiel im Jahr 2026 auf 29,48 % des asiatisch-pazifischen Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkts. Die Technologie ist passiv, stört keine nahegelegenen Kommunikationssysteme und kann in den unterschiedlichen regulatorischen Umgebungen der Region eingesetzt werden. Sie identifiziert Übertragungen, die mit vielen Drohnenplattformen verbunden sind, und bietet eine zugängliche erste Überwachungsschicht. Dies macht sie für kommerzielle Betreiber relevant, die keine Störsender einsetzen können. Die Hochfrequenz-Erkennung hilft Sicherheitsteams auch dabei, Aktivitäten zu bewerten, bevor entschieden wird, ob andere Sensoren aktiviert werden sollen.
Die radarbasierte Erkennung liefert dreidimensionale Standortdaten, während elektrooptische und Infrarotsysteme die visuelle Klassifizierung unterstützen. Akustische Erkennung kann Kurzstreckenanforderungen erfüllen, insbesondere dort, wo andere Systeme Einschränkungen haben. Integrierte Mehrfachsensorsysteme werden bis 2032 voraussichtlich mit einem CAGR von 22,93 % wachsen, was die Nachfrage nach Systemen widerspiegelt, die diese Fähigkeiten kombinieren können. Die IEEE EPEC-Studie ergab, dass kombinierte Hochfrequenz-, elektrooptische, Infrarot- und akustische Methoden die Erkennung im Vergleich zu einzelnen Methoden verbesserten. Die breitere Verwendung mehrschichtiger Spezifikationen unterstützt den asiatisch-pazifischen Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt, da Betreiber eine zuverlässige Erkennung über verschiedene Drohnenprofile hinweg anstreben.
Nach Lösungstyp:
Erkennung bleibt der Ausgangspunkt für die ReaktionDie Drohnenerkennung und -identifizierung hielt im Jahr 2026 einen Anteil von 34,78 % am asiatisch-pazifischen Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt. Eine Anlage muss ein Luftfahrzeug zunächst identifizieren, bevor sie es verfolgen, klassifizieren, warnen oder darauf reagieren kann. Erkennungssysteme liefern die grundlegenden Informationen, die für jede spätere Maßnahme erforderlich sind. Sie sind auch für Rechtsgebiete geeignet, in denen kommerzielle Betreiber auf nicht-störende Überwachung beschränkt sind. Dies macht die Erkennung zu einer zentralen Beschaffungskategorie für Rechenzentrumscampusse.
Die Drohnenverfolgung und -klassifizierung fügt nach der ersten Identifizierung räumliche und verhaltensbezogene Informationen hinzu. Die Luftraumüberwachung und -alarmierung bietet die kontinuierliche Grundlage, anhand derer Sicherheitsteams ungewöhnliche Aktivitäten kennzeichnen können, häufig über verwaltete Dienste. Die Drohnenabwehr und -reaktion unterliegt den stärksten regulatorischen Einschränkungen in wichtigen regionalen Märkten. Integrierte Anti-Drohnen-Plattformen werden bis 2032 voraussichtlich mit einem CAGR von 22,34 % wachsen, da große Betreiber den Integrationsaufwand und die Anforderungen an das Lieferantenmanagement reduzieren möchten. Konsolidierte Plattformen können mehrjährige Verträge statt Verlängerungen für einzelne Punktlösungen unterstützen und den asiatisch-pazifischen Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt in Richtung Systeme bewegen, die Erkennung und operative Koordination zusammenführen.

Nach Einsatztyp:
Feste Systeme bieten kontinuierliche Campus-AbdeckungFeste Installationen machten im Jahr 2026 78,36 % des asiatisch-pazifischen Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkts aus. Rechenzentren haben stabile, geografisch definierte Perimeter, die eine dauerhafte Sensorinfrastruktur begünstigen. Eine feste Radar-, Hochfrequenz-, elektrooptische und Infrarotkonfiguration kann einen Campus ohne kontinuierliche Besetzung an jedem Sensorpunkt überwachen. Die Installation kann während der gesamten Nutzungsdauer der Anlage eine konsistente Abdeckung bieten. Sie ermöglicht es dem Sicherheitsteam auch, eine zuverlässige Grundlage für normale Luftraumaktivitäten aufzubauen.
Mobile und tragbare Systeme werden bis 2032 voraussichtlich mit einem CAGR von 22,91 % wachsen. Diese Systeme sind nützlich während des Campus-Baus, bei Auftragnehmerzugangsereignissen und beim Transport hochwertiger Geräte. Sie können auch dort Abdeckung bieten, wo ein dauerhaftes System noch nicht installiert wurde oder einen vorübergehenden Risikobereich nicht abdecken kann. DroneShields LAND 156-Aktivität im Juli 2025 veranschaulicht die Rolle von Handgeräten beim Schließen von Lücken rund um feste Systeme. Der asiatisch-pazifische Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt wird weiterhin beide Formate benötigen, da vorübergehende und dauerhafte Sicherheitsanforderungen nicht identisch sind.
Nach Rechenzentrumsgröße:
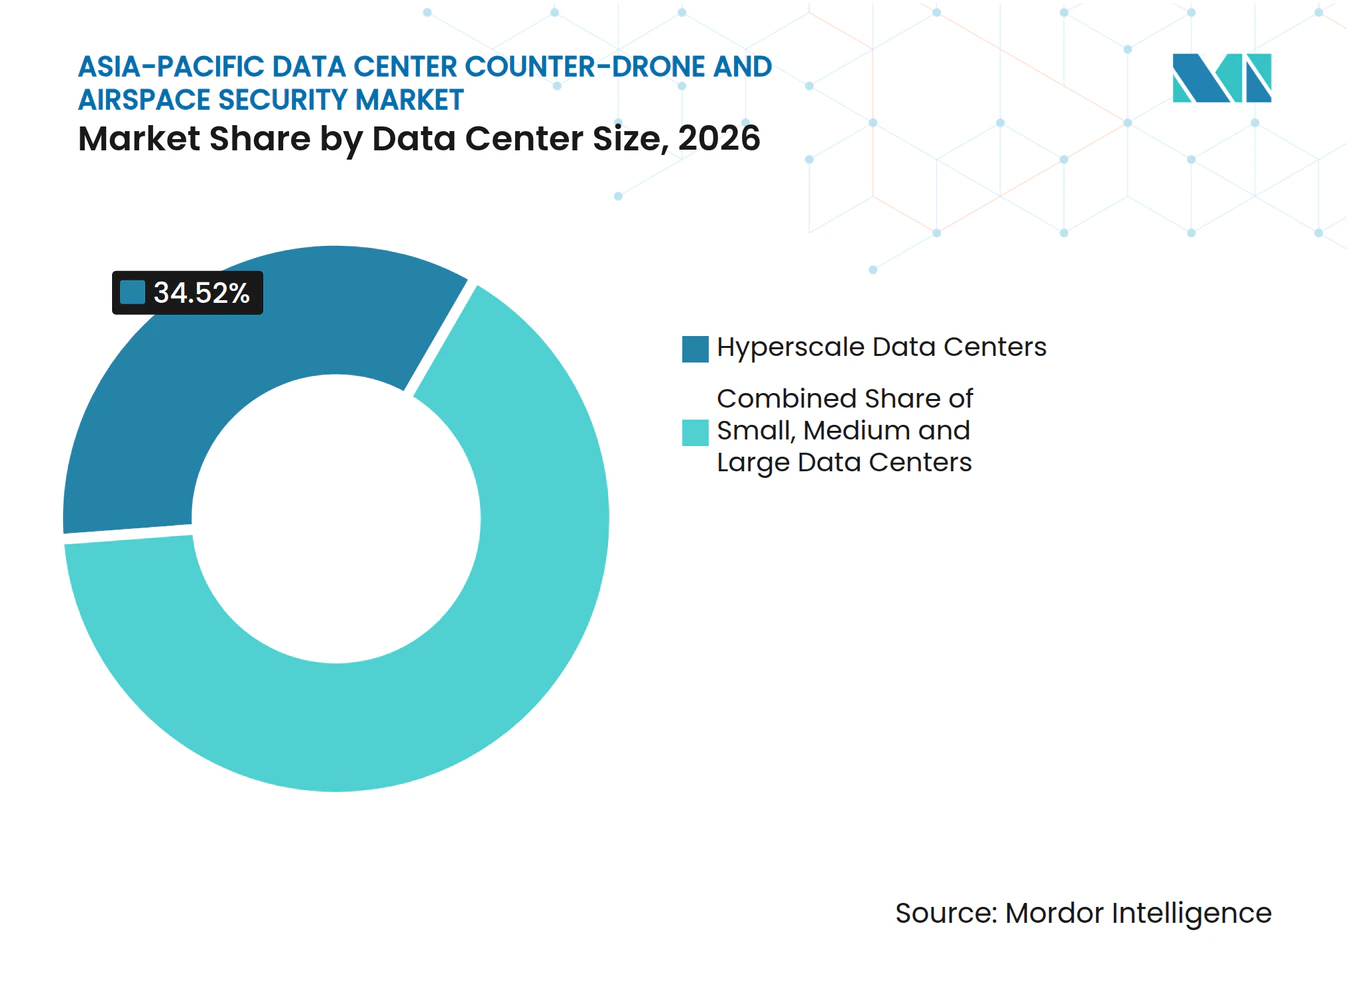
Hyperscale-Anlagen führen bei Umfang und ExpansionHyperscale-Rechenzentren hielten im Jahr 2026 einen Anteil von 34,52 % am asiatisch-pazifischen Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt. Dasselbe Segment wird bis 2032 voraussichtlich mit einem CAGR von 22,81 % wachsen, was es zur einzigen Kategorie macht, die sowohl beim Anteil als auch bei der prognostizierten Expansion führt. Hyperscale-Campusse kombinieren große Sicherheitsbudgets mit einer hohen Konzentration kritischer Rechengeräte. Ein Drohnenereignis kann einen ausgedehnten Anlagenbereich betreffen und ein wesentliches betriebliches Problem verursachen. Neue Campusse können Luftraumsicherheit auch von Anfang an in ihre Design- und Baupläne einbeziehen.
Große Rechenzentren verfügen auch über erhebliche Sicherheitsbudgets, da ein Luftraumvorfall für mehrere Mieter ein Haftungsproblem darstellen kann. Mittelgroße und kleine Anlagen bleiben vorsichtiger, da anfängliche Hardwarekosten schwer zu rechtfertigen sein können. Dienstleistungsbasierte Angebote können die Überwachung für diese Betreiber bis 2030 zugänglicher machen. Das Segmentmuster zeigt, warum Anbieter direkte Vertriebsressourcen auf die größten Campusse konzentrieren und gleichzeitig eine spätere Möglichkeit behalten, kostengünstigere Angebote für kleinere Standorte anzupassen. Der asiatisch-pazifische Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt behält eine breite Kundenbasis, auch wenn die frühen Ausgaben unter den größeren Anlagen konzentriert sind.
Nach Rechenzentrumtyp:
Colocation-Anlagen profitieren von gemeinsamer SicherheitswirtschaftColocation-Rechenzentren entfielen im Jahr 2026 auf 42,34 % des asiatisch-pazifischen Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkts. Multi-Tenant-Anlagen können die Kosten für die Luftraumsicherheit auf eine zahlende Kundenbasis verteilen. Dies verbessert die Wirtschaftlichkeit der dauerhaften Überwachung und macht das System zu einem Teil eines gemeinsamen Anlagendienstes. Betreiber können die Luftraumüberwachung auch neben ISO/IEC 27001- oder SOC 2-Kontrollen für physische Sicherheit positionieren. Diese Kombination kann die Beschaffungsposition des Standorts bei Kunden stärken, die formale Sicherheitspraktiken erfordern.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 22,49 % wachsen. Hyperscaler standardisieren Sicherheitserwartungen in ihren globalen Immobilienportfolios und können Anti-Drohnen-Anforderungen in neue Campus-Briefings einbeziehen. Dies kann zu höheren Ausgaben pro Campus führen als bei aktuellen Colocation-Einsätzen. Unternehmens- und Edge-Rechenzentren bleiben größtenteils außerhalb aktiver Beschaffung, da ihre Standortökonomie weniger günstig ist, was verwaltete Dienste zum klarsten Weg macht, diese Betreiber zu bedienen. Der asiatisch-pazifische Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt wird folglich von Umgebungen angeführt, in denen Sicherheitskosten geteilt oder im großen Maßstab standardisiert werden können.
Geografische Analyse
China hielt im Jahr 2026 einen Anteil von 32,56 % am asiatisch-pazifischen Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt. Seine Position spiegelt eine umfangreiche Rechenzentruminfrastruktur und ein inländisches Anti-Drohnen-Ökosystem wider, das Hikvision, ZTE, CETC und andere Anbieter umfasst, die auf lokale Vorschriften ausgerichtet sind. ZTE und die China Academy of Information and Communications Technology veröffentlichten 2025 ein Weißbuch zur 5G-A-Kommunikations-Sensing-Integration für den Schutz in geringer Höhe, was signalisiert, dass staatlich unterstützte Erkennungsansätze den Lieferantenzugang zu chinesischen Betreibern beeinflussen werden. Die im August 2026 veröffentlichten Leitlinien der Gemeinde Peking beschrieben eine dreischichtige Verteidigungsarchitektur, die Risiken in großer Höhe, geringer Höhe und auf Bodenebene abdeckt. Kommerzielle Einschränkungen bei der Neutralisierung bleiben bestehen, aber Chinas Größe unterstützt weiterhin die größte regionale Position.
Indien wird bis 2032 voraussichtlich mit einem CAGR von 22,84 % wachsen, der schnellsten Rate unter den regionalen Märkten. Die Nachfrage wird durch Hyperscale-Investitionen, die Entwicklung inländischer Verteidigungsfähigkeiten und dokumentierte Drohnenaktivitäten gestützt. Das Verteidigungsministerium verzeichnete im Jahr 2025 791 Drohneneingriffe, darunter 5 mit Munition, während die Central Industrial Security Force Drohnen- und Anti-Drohnen-Training in ihren Modernisierungsplan 2026–2030 aufnahm. Bharat Electronics Limited erhielt im Oktober 2026 einen Vertrag über 770 Crore INR, entsprechend 90,6 Millionen USD, für Radarsysteme für die indische Armee, während Zen Technologies im August 2026 ZEN CITADEL als Anti-Drohnen-System für Rechenzentren und Halbleiterfabriken einführte.
Japan, Australien und Singapur schaffen compliance-gesteuerte Beschaffungsbedingungen für den asiatisch-pazifischen Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt. Japan verpflichtete 22 Kern- und Forschungsstandorte zur Installation von Erkennungssystemen und erweiterte im März 2026 Flugverbotszonen auf 1.000 Meter rund um Schlüsselanlagen. Australiens LAND 156-Programm hat sich über 10 Jahre zu 918,8 Millionen AUD, entsprechend 584 Millionen USD, verpflichtet, und sein Gesetzgebungsvorschlag von 2026 sah eine dauerhafte Befugnis für Gegenmaßnahmen über sensiblen Verteidigungsstandorten vor. Singapur gründete 2025 seine dedizierte SAF-Anti-UAS-Gruppe und setzt eine 5-km-Flugverbotszone rund um Flugplätze durch. Johors Kapazität verdoppelte sich 2025 auf mehr als 897 MW, und Forschungsarbeiten haben spezifische Anti-Drohnen-Architekturen für Indonesien, die Philippinen und Vietnam vorgeschlagen, was die Möglichkeit über die größten Märkte hinaus erweitert, da sich Infrastruktur und Betriebsrahmen entwickeln.
Wettbewerbslandschaft
Marktkonzentration
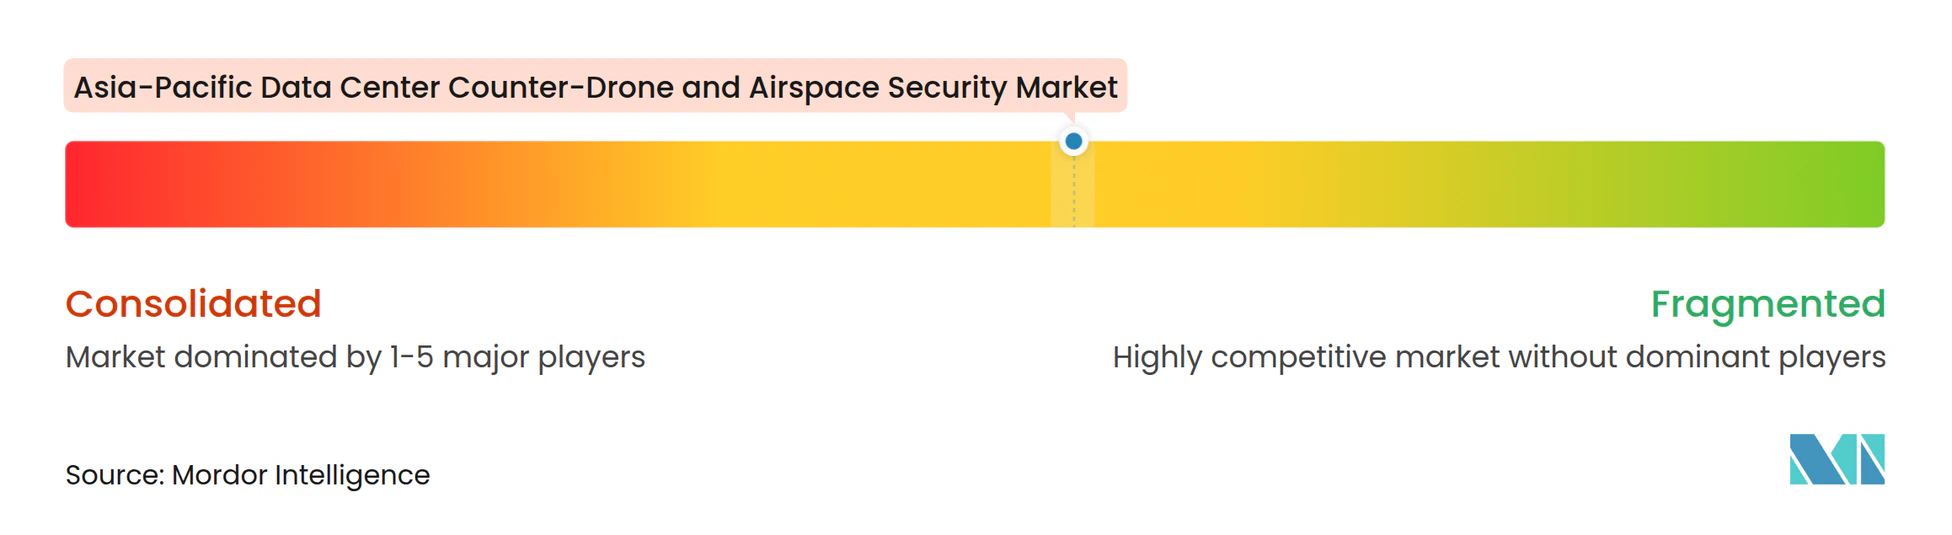
Der asiatisch-pazifische Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt ist mäßig fragmentiert, da globale Verteidigungskonzerne, spezialisierte Anti-Drohnen-Anbieter und inländische asiatische Anbieter unterschiedliche Käufergruppen und Geografien bedienen. RTX und Thales bieten Systemtechniktiefe und staatliche Glaubwürdigkeit, obwohl ihre Beschaffungszyklen länger sein können als die von spezialisierten Anbietern. DroneShield, Dedrone, Fortem Technologies und Echodyne konkurrieren durch Erkennungsleistung, Produktreife und softwarebasierte Betriebsmodelle. Dedrone meldet eine Erkennungsgenauigkeit von 99,7 % durch Mehrfachsensorfusion, während DroneShields Aufnahme in Australiens LAND 156 Standing Offer Panel im Januar 2026 seine Fähigkeit demonstriert, staatliche und zivile Infrastrukturanforderungen zu erfüllen.
Motorola Solutions schloss im August 2026 die Übernahme von D-Fend Solutions für 1,5 Milliarden USD ab. Die Transaktion bringt D-Fends Hochfrequenz-Cyber-Übernahmetechnologie, die in mehr als 30 Ländern eingesetzt wird, in das Vertriebsnetz für öffentliche Sicherheit von Motorola Solutions ein. Das kombinierte Angebot kann eine Erkennungs-bis-Eindämmungs-Option über etablierte Beschaffungskanäle für kritische Infrastrukturen bereitstellen. Anduril expandierte 2025 in der Region mit Büros in Japan und Südkorea sowie Fertigung in Sydney und positioniert seine Lattice-KI-Sensorfusionsplattform für verteidigungsnahe zivile Infrastruktur, einschließlich des Luftraummanagements von Rechenzentren.
Chancen in weißen Flecken verbleiben bei colocation-basierten Luftraumüberwachungsdiensten, Edge- und kleinen Rechenzentren sowie der Integration mit Gebäudemanagementsystemen. Diese Bereiche haben noch keine breiten zweckgebundenen Angebote angezogen, da ihre Betriebsanforderungen und standortbezogene Wirtschaftlichkeit sich von denen großer Campusse unterscheiden. Anbieter, die den Integrationsaufwand reduzieren, können eine praktische Einschränkung im asiatisch-pazifischen Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt adressieren, während inländische Anbieter eine relevante Rolle behalten, wo lokale Regulierung, staatliche Beschaffung und akzeptierte Erkennungsstandards den Marktzugang beeinflussen. Hikvision ist in China und Südostasien relevant, da es mehrschichtige Rechenzentrums-Anti-Drohnen-Systeme vermarktet, die für chinesische Compliance-Anforderungen konzipiert sind. Indrajaal, entwickelt von Grene Robotics in Indien, ist für den flächendeckenden Schutz kritischer Infrastrukturen positioniert und verfügt über aufkommende kommerzielle Einsatzdynamik im regionalen Rechenzentrumssicherheitsbereich.
Branchenführer im asiatisch-pazifischen Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt
-
RTX Corporation
-
Rafael Advanced Defense Systems Ltd.
-
Israel Aerospace Industries Ltd.
-
DroneShield Limited
-
Thales S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt Unternehmen in diesem Bericht
- RTX Corporation
- Rafael Advanced Defense Systems Ltd.
- Israel Aerospace Industries Ltd.
- DroneShield Limited
- Thales S.A.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Bharat Electronics Limited
- Zen Technologies Limited
- China Electronics Technology Group Corporation
- ST Engineering Ltd.
- Dedrone Holdings, Inc.
- D-Fend Solutions AD Ltd.
- Anduril Industries, Inc.
- Elbit Systems Ltd.
- Saab AB
- Airbus Defence and Space GmbH
- Fortem Technologies, Inc.
- Echodyne Corp.
- Teledyne FLIR LLC
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt
- Oktober 2026: Das indische Verteidigungsministerium unterzeichnete einen Vertrag über 770 Crore INR, entsprechend 90,6 Millionen USD, mit Bharat Electronics Limited für verbesserte leichte Radarsysteme für niedrige Höhen, die Mini- und Mikrodrohnen erkennen können, und stärkt damit direkt die für die CISF und private Betreiber verfügbare Luftraumüberwachungsfähigkeit für kritische Infrastrukturen.
- Oktober 2026: Die australische Regierung brachte den Gesetzentwurf zur Änderung der Verteidigungsgesetzgebung (Beschleunigung von Fähigkeiten und Schutz von Stützpunkten) 2026 ein, der eine dauerhafte gesetzliche Befugnis zur Durchführung von Gegenmaßnahmen gegen unbemannte Systeme über sensiblen Verteidigungsstandorten nach dokumentierten Drohneneinbrüchen auf Verteidigungsstützpunkten vorsieht.
- August 2026: Motorola Solutions schloss die Übernahme von D-Fend Solutions für 1,5 Milliarden USD ab und kombinierte D-Fends Hochfrequenz-Cyber-Übernahme-Anti-Drohnen-Technologie, der Regierungs- und Unternehmensorganisationen in mehr als 30 Ländern vertrauen, mit dem globalen Ökosystem für öffentliche Sicherheit von Motorola Solutions.
- August 2026: Zen Technologies führte ZEN CITADEL ein, ein anpassbares Anti-Drohnen-System für Rechenzentren und Halbleiterfabriken, mit Hochfrequenz-Scanning von 400 MHz bis 6 GHz, Erkennung bis zu 5 km und omnidirektionalem Stören bis zu 3 km für den 24x7-Allwetterbetrieb.
Berichtsumfang des asiatisch-pazifischen Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkts
Der asiatisch-pazifische Anti-Drohnen- und Luftraumsicherheitsmarkt umfasst den Einsatz, die Integration und das Management von Technologien und Dienstleistungen, die darauf ausgelegt sind, unbemannte Luftfahrzeuge (UAVs) in zivilen, kommerziellen, militärischen und kritischen Infrastrukturumgebungen im gesamten asiatisch-pazifischen Raum zu erkennen, zu identifizieren, zu verfolgen, zu überwachen, einzudämmen und zu neutralisieren.
Der asiatisch-pazifische Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt umfasst Hardware, Software und Dienstleistungen zur Erkennung, Identifizierung, Verfolgung, Überwachung und Eindämmung unbefugter Drohnen in Rechenzentren in China, Indien, Japan, Australien, Singapur und dem übrigen asiatisch-pazifischen Raum. Der Markt ist segmentiert nach Komponente (Hardware, Software und Analytik sowie Integrations- und Supportleistungen), Technologie (Radarbasierte Erkennung, Hochfrequenz-Erkennung, Elektrooptische und Infrarot-Erkennung, Akustische Erkennung und Integrierte Mehrfachsensorsysteme), Lösungstyp (Drohnenerkennung und -identifizierung, Drohnenverfolgung und -klassifizierung, Luftraumüberwachung und -alarmierung, Drohnenabwehr und -reaktion sowie Integrierte Anti-Drohnen-Plattformen), Einsatztyp (Feste Installationen sowie Mobile und Tragbare Systeme), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter (CSPs) sowie Unternehmens- und Edge-Rechenzentren), Geografie (China, Indien, Japan, Australien, Singapur und Übriger asiatisch-pazifischer Raum). Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Hardware |
| Software und Analytik |
| Integrations- und Supportleistungen |
| Radarbasierte Erkennung |
| Hochfrequenz-Erkennung |
| Elektrooptische und Infrarot-Erkennung |
| Akustische Erkennung |
| Integrierte Mehrfachsensorsysteme |
| Drohnenerkennung und -identifizierung |
| Drohnenverfolgung und -klassifizierung |
| Luftraumüberwachung und -alarmierung |
| Drohnenabwehr und -reaktion |
| Integrierte Anti-Drohnen-Plattformen |
| Feste Installationen |
| Mobile und tragbare Systeme |
| Kleine Rechenzentren |
| Mittlere Rechenzentren |
| Große Rechenzentren |
| Hyperscale-Rechenzentren |
| Colocation-Rechenzentren |
| Cloud-Dienstanbieter |
| Unternehmens- und Edge-Rechenzentren |
| China |
| Indien |
| Japan |
| Australien |
| Singapur |
| Übriger asiatisch-pazifischer Raum |
| Nach Komponente | Hardware |
| Software und Analytik | |
| Integrations- und Supportleistungen | |
| Nach Technologie | Radarbasierte Erkennung |
| Hochfrequenz-Erkennung | |
| Elektrooptische und Infrarot-Erkennung | |
| Akustische Erkennung | |
| Integrierte Mehrfachsensorsysteme | |
| Nach Lösungstyp | Drohnenerkennung und -identifizierung |
| Drohnenverfolgung und -klassifizierung | |
| Luftraumüberwachung und -alarmierung | |
| Drohnenabwehr und -reaktion | |
| Integrierte Anti-Drohnen-Plattformen | |
| Nach Einsatztyp | Feste Installationen |
| Mobile und tragbare Systeme | |
| Nach Rechenzentrumsgröße | Kleine Rechenzentren |
| Mittlere Rechenzentren | |
| Große Rechenzentren | |
| Hyperscale-Rechenzentren | |
| Nach Rechenzentrumtyp | Colocation-Rechenzentren |
| Cloud-Dienstanbieter | |
| Unternehmens- und Edge-Rechenzentren | |
| Nach Geografie | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der asiatisch-pazifische Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt?
Der asiatisch-pazifische Rechenzentrums-Anti-Drohnen- und Luftraumsicherheitsmarkt wurde im Jahr 2026 auf 85,62 Millionen USD geschätzt und wird bis 2032 voraussichtlich 285,94 Millionen USD bei einem CAGR von 21,60 % erreichen.
Was treibt die Nachfrage nach Anti-Drohnen-Systemen in asiatisch-pazifischen Rechenzentren an?
Drohneneingriffe in der Nähe kritischer Infrastrukturen, neue Hyperscale-Campusse, staatliche Programme zur Bekämpfung unbemannter Luftfahrzeuge und die breitere Nutzung von Mehrfachsensor-Erkennung stützen die Nachfrage.
Welche Komponente hat den größten Anteil an den Ausgaben für Anti-Drohnen-Systeme in Rechenzentren?
Hardware hielt im Jahr 2026 einen Anteil von 55,27 %, was den Bedarf an Radar, Hochfrequenzsensoren, Kameras und akustischen Systemen widerspiegelt, bevor Softwareschichten hinzugefügt werden.
Welches Einsatzmodell expandiert am schnellsten beim Anti-Drohnen-Schutz für Rechenzentren?
Mobile und tragbare Systeme werden bis 2032 voraussichtlich mit einem CAGR von 22,91 % wachsen, da diese Systeme Baustellen, Auftragnehmerzugang und vorübergehende Abdeckungsanforderungen unterstützen.
Welches asiatisch-pazifische Land wird bis 2032 voraussichtlich am schnellsten wachsen?
Indien wird bis 2032 voraussichtlich mit einem CAGR von 22,84 % wachsen, gestützt durch Hyperscale-Investitionen, die Entwicklung inländischer Fähigkeiten und dokumentierte Drohneneingriffe.
Warum nutzen kommerzielle Betreiber Erkennungssysteme häufiger als Störsender?
Vorschriften in China, Japan und mehreren anderen regionalen Rechtsgebieten schränken Störsender und Neutralisierung ein, sodass sich die meisten kommerziellen Betreiber auf Erkennung, Überwachung und Alarmierung konzentrieren.