
Tamanho e Participação do Mercado de Cobre e Materiais Elétricos para Data Centers na Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
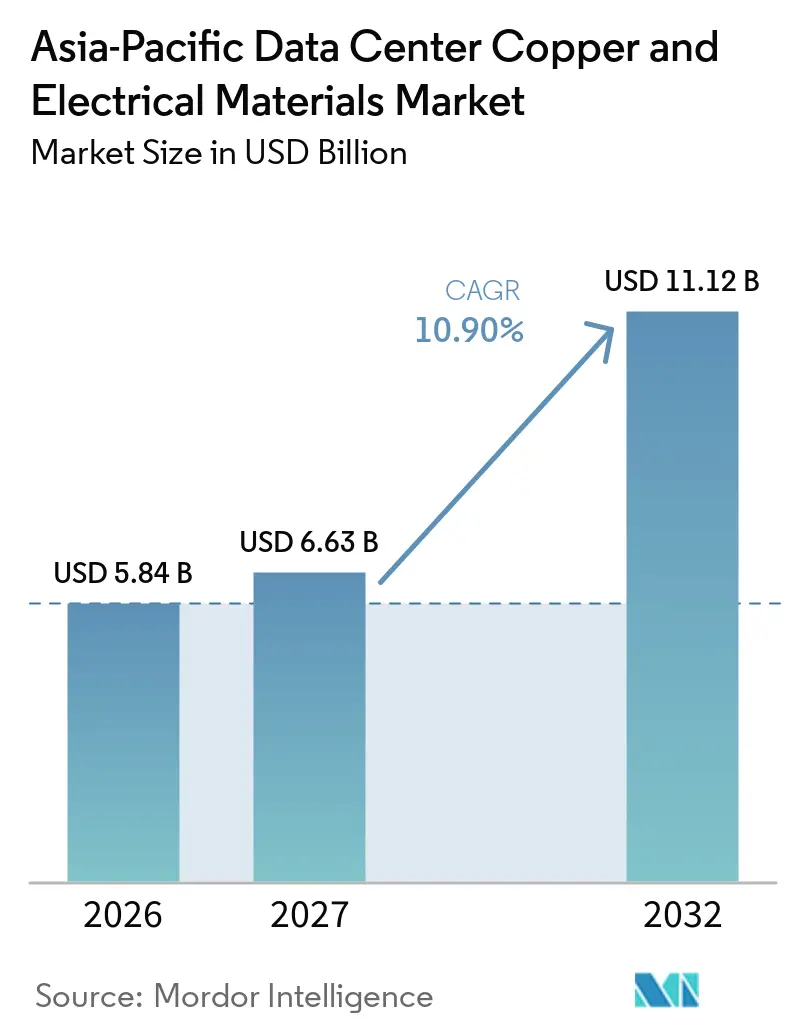
| Tamanho do mercado no ano base (2026) | 5.84 Bilhões de dólares |
| Tamanho do Mercado (2027) | 6.63 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.12 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.90 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cobre e Materiais Elétricos para Data Centers na Ásia-Pacífico pela Mordor Intelligence
O tamanho do mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico foi avaliado em 5,84 bilhões de USD em 2026 e estima-se que cresça de 6,63 bilhões de USD em 2027 para atingir 11,12 bilhões de USD até 2032, a um CAGR de 10,90% durante o período de previsão (2027-2032). O mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico é sustentado pela expansão regional de instalações de computação de IA, que necessitam de sistemas elétricos mais densos e resilientes do que as instalações convencionais. Cargas de rack mais elevadas estão alterando a demanda de cabos básicos para barramentos, equipamentos de manobra, unidades de distribuição de energia e conexões de alta corrente. Grandes operadores de nuvem também estão especificando cada vez mais seus próprios pacotes elétricos, o que aumenta a importância de fornecedores qualificados capazes de apoiar o projeto, os testes e a entrega em vários países. As atualizações da rede elétrica e as conexões de energia renovável ampliam a demanda além da sala de dados, pois os novos locais precisam de sistemas de interconexão mais robustos e de distribuição no local. A volatilidade do custo do cobre, a capacidade limitada da rede elétrica e os longos ciclos de qualificação continuam sendo restrições materiais, especialmente para pedidos de cabos sensíveis ao preço.
Principais Conclusões do Relatório
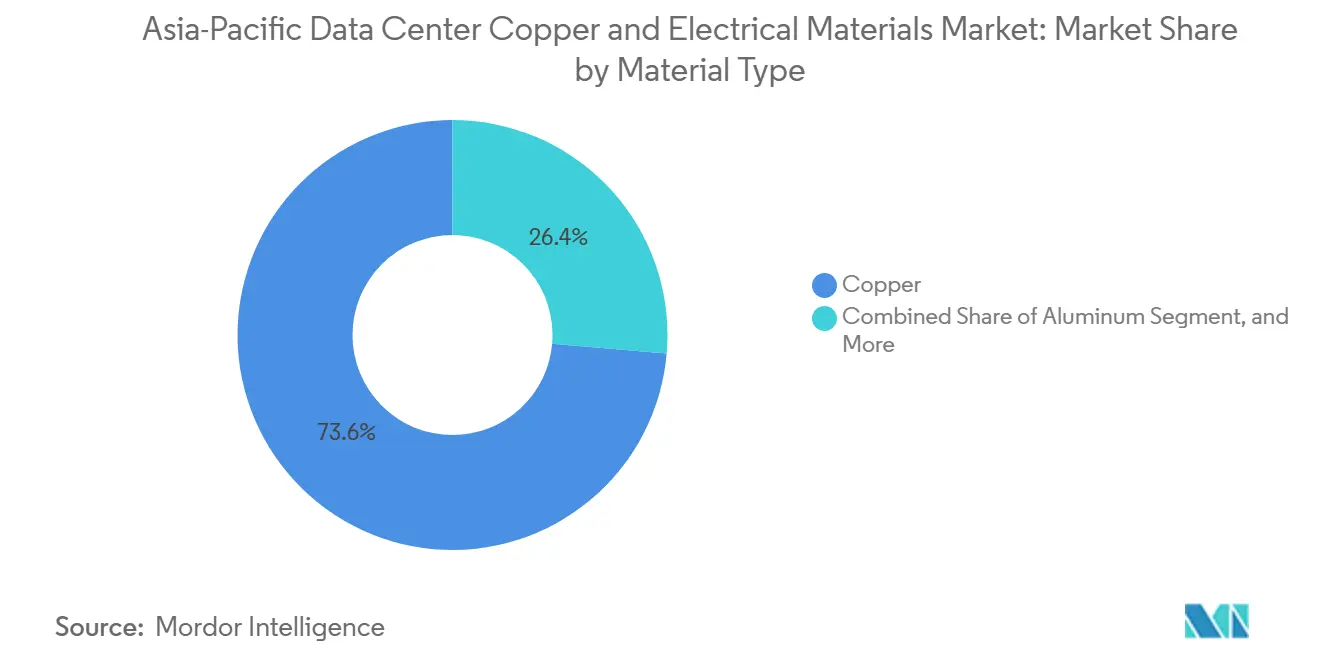
- Por tipo de material, o cobre detinha 73,62% da participação do mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico em 2026, enquanto o alumínio deve expandir-se a um CAGR de 11,70% até 2032.
- Por tipo de produto, cabos elétricos e condutores detinham uma participação de receita de 45,14% em 2026, enquanto barramentos e sistemas de barramento devem expandir-se a um CAGR de 11,49% até 2032.
- Por aplicação, a distribuição de energia representou 46,91% do tamanho do mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico em 2026.
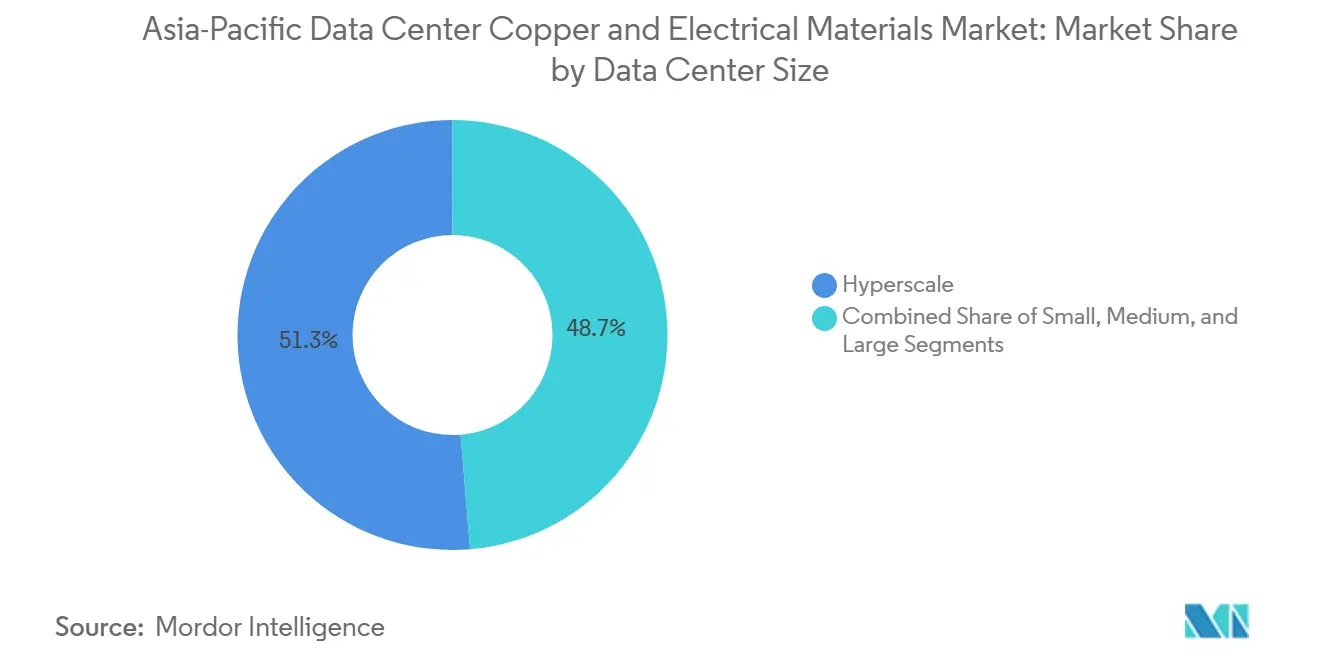
- Por tamanho de data center, as instalações de hiperescala detinham 51,30% da demanda em 2026 e devem expandir-se a um CAGR de 12,34% até 2032.
- Por tipo de data center, o colocation detinha uma participação de 43,32% em 2026, enquanto os provedores de serviços em nuvem devem expandir-se a um CAGR de 12,67% até 2032.
- Por geografia, a China detinha 34,92% da participação do mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico em 2026, enquanto a Índia deve expandir-se a um CAGR de 13,12% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Data Centers de IA e Hiperescala | +3.2% | China, Índia, Japão, Austrália | Curto prazo (≤ 2 anos) |
| Adoção de Nuvem e Investimento em Infraestrutura Digital | +2.3% | Sudeste Asiático, Índia, China | Curto prazo (≤ 2 anos) |
| Aumento da Densidade de Energia por Rack e Distribuição de Energia Modular | +1.5% | China, Singapura, Japão | Médio prazo (2-4 anos) |
| Modernização da Rede Elétrica e Interconexão de Energia Renovável | +1.2% | China, Índia, Austrália | Médio prazo (2-4 anos) |
| Clusters de Data Centers com Vantagem Energética | +0.9% | Índia, Malásia, Indonésia, Tailândia | Médio prazo (2-4 anos) |
| Sistemas Elétricos Pré-fabricados | +0.5% | Implantações de hiperescala na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Data Centers de IA e Hiperescala
O mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico se beneficia à medida que as implantações de IA exigem mais equipamentos de distribuição de eletricidade por instalação. Clusters de GPU de alta densidade necessitam de alimentadores de maior bitola, barramentos de maior corrente e caminhos de distribuição mais complexos do que as instalações convencionais. Novos grandes campi também adquirem pacotes elétricos mais cedo, pois a capacidade e a confiabilidade de energia são centrais para o projeto do local. Os pedidos resultantes abrangem cabos, equipamentos de manobra, sistemas de barramento e hardware de conexão, em vez de uma única categoria de componentes. A Eaton introduziu uma arquitetura de 800 VCC para fábricas de IA que inclui distribuição de energia em nível de rack, demonstrando como os fornecedores estão se adaptando às maiores demandas elétricas dos sistemas de IA.[1] Essa mudança confere aos fabricantes de equipamentos qualificados um papel mais relevante no mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico.
Adoção de Nuvem e Investimento em Infraestrutura Digital
Os provedores de nuvem desenvolvem cada vez mais grandes instalações com seus próprios requisitos operacionais e de expansão. Os locais de construção própria geralmente requerem sistemas elétricos que possam ser ampliados sem substituir o backbone de distribuição original. Essa abordagem aumenta o valor dos equipamentos modulares e dos fornecedores capazes de coordenar a entrega ao longo das fases de construção. A Schneider Electric reportou crescimento orgânico de 19,7% na receita de data centers na China e no Leste Asiático em seus resultados do primeiro semestre de 2026, associando o desempenho a grandes projetos de hiperescala e à implantação de infraestrutura de IA. Singapura também utiliza eficiência energética e desempenho em energia renovável ao alocar nova capacidade de data center, de modo que as escolhas de projeto elétrico afetam a elegibilidade dos projetos. Essas condições sustentam a demanda por equipamentos de distribuição eficientes no mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico.
Aumento da Densidade de Energia por Rack e Distribuição de Energia Modular
A maior densidade de rack está direcionando os sistemas de energia para projetos de sistemas de barramento aéreo que podem ser ajustados sem interrupção. A configuração pode suportar cargas variáveis nos corredores e evitar trabalhos repetitivos de instalação de cabos em uma instalação em operação. Também requer equipamentos que gerenciem calor e corrente de forma confiável em classificações mais elevadas. A Vertiv introduziu o PowerBar Track com configurações de até 2.500 A conforme a norma IEC 61439-6, incluindo opções de condutores de cobre e alumínio para instalações de alta densidade. As diretrizes do IEEE também identificam a arquitetura de barramentos e unidades de distribuição de energia como um elemento-chave do projeto elétrico modular de data centers. Os barramentos e sistemas de barramento, portanto, têm um papel claro no mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico.
Modernização da Rede Elétrica e Interconexão de Energia Renovável
Os gastos com a rede elétrica criam um segundo canal de demanda para condutores, equipamentos de manobra e conexões de transformadores. A China identificou a modernização da rede elétrica como uma prioridade em seu 15º Plano Quinquenal, com foco na capacidade de transmissão e nas atualizações de distribuição digital. Os novos data centers também precisam de conexões mais resilientes com a geração renovável e as redes locais. Esses projetos aumentam a necessidade de equipamentos de alta tensão antes que a energia chegue à instalação. Na Austrália, o plano do sistema de energia identifica grandes necessidades de desenvolvimento de transmissão à medida que o sistema de energia muda. O mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico se beneficia onde o investimento em data centers e o reforço da rede elétrica ocorrem conjuntamente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço do Cobre e Substituição por Alumínio | -1.5% | Mercados da Ásia-Pacífico sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Atrasos na Conexão à Rede Elétrica e Disponibilidade Limitada de Energia | -1.0% | Malásia, Singapura, Japão, Austrália, Índia | Médio prazo (2-4 anos) |
| Qualificação de Longo Prazo de Pacotes Elétricos de Alta Corrente | -0.5% | Instalações de hiperescala em toda a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Ácido Sulfúrico, Processamento Mineral e Perturbações no Comércio Regional | -0.3% | Cadeias de suprimentos de aquisição na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Cobre e Substituição por Alumínio
O cobre continua sendo central para os caminhos elétricos de alta corrente e de missão crítica, mas sua exposição ao custo afeta as decisões de compra. Os compradores podem usar alumínio em algumas aplicações de cabos de média e baixa tensão aumentando a seção transversal do condutor. Isso substitui o material onde o peso, o espaço e as condições operacionais o permitem. A Reuters reportou que os altos preços do cobre têm incentivado os fabricantes a considerar o alumínio em aplicações selecionadas. O cobre, no entanto, continua sendo preferido para barramentos críticos, conectores de alto desempenho e rotas de energia exigentes, pois os requisitos de condutividade e confiabilidade são mais rigorosos. O mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico deve, portanto, equilibrar a demanda premium por cobre com o uso mais amplo de alumínio em segmentos sensíveis ao custo.
Atrasos na Conexão à Rede Elétrica e Disponibilidade Limitada de Energia
Um data center concluído requer acesso firme à energia antes que seus materiais elétricos possam ser instalados. Conexões de rede atrasadas adiam as compras de cabos, transformadores, sistemas de barramento e equipamentos de manobra. As restrições são particularmente relevantes em locais estabelecidos onde as atualizações da rede elétrica exigem mais tempo do que a construção das instalações. O Japão enfrenta essa incompatibilidade à medida que o desenvolvimento de data centers avança enquanto o reforço da rede tem prazos mais longos. O Operador do Mercado de Energia da Austrália identifica a necessidade de planejamento e investimento coordenados em transmissão à medida que o sistema incorpora nova demanda e geração.[2] Os operadores podem responder com subestações, baterias ou microrredes, o que pode aumentar o valor técnico de um projeto mesmo quando o cronograma é atrasado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
O Cobre Mantém Seu Papel Central Enquanto o Alumínio Amplia Seu UsoO cobre detinha 73,62% da participação do mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico em 2026. Sua condutividade, desempenho térmico e resistência mecânica sustentam sistemas de alta corrente em salas de manobra principais, alimentadores de UPS e conjuntos de barramentos. Esses atributos são importantes onde os riscos de falha são inaceitáveis. O cobre também é utilizado em tiras de precisão e pontos de conexão que suportam infraestrutura resfriada a líquido, e a Ningbo Jintian Copper reportou crescimento de 94% ano a ano nas vendas de substrato de cobre para barramentos de rack durante o primeiro semestre de 2026. O resultado reflete o aumento dos requisitos elétricos relacionados à IA.
O alumínio deve expandir-se a um CAGR de 11,70% até 2032. Seu menor custo e peso mais leve sustentam seu uso em longos percursos de cabos e sistemas de distribuição selecionados. Os fornecedores podem aumentar a seção transversal do condutor onde a menor condutividade pode ser acomodada. A Hindalco afirmou que a substituição por alumínio tem ocorrido em cabos condutores de longa distância e em alguns sistemas de fiação de distribuição, enquanto o cobre permanece importante em usos de alto desempenho. Materiais condutores especiais suportam conectores, terminações e peças de ligação, permitindo que o mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico atenda tanto instalações de alta confiabilidade quanto projetos sensíveis ao custo.

Por Tipo de Produto:
Os Cabos Permanecem Essenciais Enquanto os Sistemas de Barramento Atendem Cargas Mais ElevadasCabos elétricos e condutores detinham 45,14% da participação do mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico em 2026. Eles conectam o fornecimento da concessionária, equipamentos de média tensão, sistemas de UPS e distribuição de energia em nível de rack. A categoria é necessária em cada camada de uma instalação, e a Polycab identifica os data centers como uma importante fonte de demanda por fios e cabos em seus relatórios anuais. A KEI comissionou sua planta Sanand Fase I em dezembro de 2025 para adicionar capacidade de cabos para a demanda de infraestrutura.
Os barramentos e sistemas de barramento devem expandir-se a um CAGR de 11,49% até 2032. Os racks de alta densidade precisam de um método flexível para fornecer e redistribuir energia em uma sala de dados. Os sistemas de barramento aéreo permitem alterações de derivação em operação, o que pode reduzir perturbações quando os layouts de equipamentos mudam. A Vertiv projetou sua plataforma PowerBar Track para ambientes de colocation e hiperescala com cargas de trabalho de IA em evolução. Barras e tiras de cobre suportam a fabricação upstream de transformadores e barramentos. Os conectores e materiais de terminação também precisam de classificações mais elevadas à medida que as conexões individuais de rack lidam com maior corrente.
Por Aplicação:
A Distribuição de Energia Detém o Maior Papel nos GastosA distribuição de energia representou 46,91% do tamanho do mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico em 2026. A aplicação abrange o percurso desde a entrada da concessionária por meio de chaves de transferência, equipamentos de UPS, unidades de distribuição de energia, sistemas de barramento e conexões de rack. Cada camada utiliza condutores dimensionados para a corrente transportada pelo sistema, enquanto cargas de rack mais elevadas exigem classificações de transformadores maiores, cabeamento mais robusto e barramentos com desempenho sustentado de alta amperagem. A distribuição elétrica permanece a aplicação central de demanda para o mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico.
Os sistemas de backup de energia permanecem intensivos em cobre porque conectam baterias de UPS, geradores e equipamentos de transferência. Os equipamentos de conexão à rede elétrica incluem subestações, equipamentos de manobra externos e interconexões de alta tensão que priorizam a operação confiável. O aterramento e a ligação equipotencial limitam o ruído elétrico em torno de equipamentos de computação sensíveis, enquanto o cabeamento de cobre estruturado suporta a conectividade dentro e entre racks. A UL Solutions define os requisitos de teste e certificação para conjuntos de distribuição de energia modular pré-fabricados por meio da norma UL 2140.[3] Tais estruturas de conformidade tornam os conjuntos testados em fábrica mais relevantes para os desenvolvedores de instalações.
Por Tamanho de Data Center:
As Instalações de Hiperescala Concentram a Demanda e a ExpansãoAs instalações de hiperescala detinham 51,30% da demanda total em 2026 e devem expandir-se a um CAGR de 12,34% até 2032. Esses locais requerem extensos percursos de cabos, grandes sistemas de barramento e cobre de precisão em equipamentos de manobra e contatos. Suas necessidades elétricas também se estendem a subestações e conexões dedicadas à concessionária. Quanto maior o campus, maior a necessidade de planejar a distribuição de energia para expansão futura e de criar demanda por equipamentos que possam ser entregues em módulos repetíveis. O mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico está, portanto, fortemente vinculado aos cronogramas de construção de hiperescala.
As grandes instalações na faixa de 10-50 MW mantêm uma base instalada substancial para produtos convencionais de cabos e equipamentos de manobra. Frequentemente precisam de pacotes elétricos robustos, mas menos personalizados do que os maiores campi. As instalações médias e pequenas atendem a requisitos de computação empresarial, de borda, governamental e distribuída, e sua distribuição regional cria atividade de aquisição recorrente. Os sistemas pré-fabricados podem reduzir o risco de construção onde a mão de obra no local é limitada, e a plataforma OneCore da Vertiv combina infraestrutura de energia, térmica e de TI em blocos montados em fábrica para implantações que variam de 5 MW a 50 MW. Isso suporta um modelo de entrega mais padronizado em vários tamanhos de instalações.
Por Tipo de Data Center:
O Colocation Lidera Hoje Enquanto os Provedores de Nuvem Constroem Mais RapidamenteOs provedores de colocation detinham 43,32% da participação do mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico em 2026. Suas instalações devem acomodar inquilinos com diferentes cargas e planos de expansão. Os projetos de distribuição flexíveis são valiosos porque a capacidade pode ser realocada durante um período de locação. Os sistemas de barramento modulares são particularmente úteis neste modelo operacional. Os operadores de colocation precisam de confiabilidade em múltiplos ambientes de clientes, sustentando a demanda por cabos, equipamentos de manobra e sistemas de energia adaptáveis.
Os provedores de serviços em nuvem devem expandir-se a um CAGR de 12,67% até 2032. Os grandes provedores definem cada vez mais suas próprias especificações elétricas e adquirem equipamentos em escala de projeto. Suas instalações são projetadas para clusters de GPU e expansão futura, elevando os requisitos de distribuição de alta corrente. A Schneider Electric afirmou que a infraestrutura de IA e os grandes projetos de hiperescala sustentaram seu crescimento em data centers na China e no Leste Asiático. As instalações empresariais e de borda requerem equipamentos altamente confiáveis para cargas de trabalho de serviços financeiros, manufatura e setor público, enquanto o setor de cobre e materiais elétricos para data centers na Ásia-Pacífico se beneficia tanto das grandes construções em nuvem quanto da ampla base de implantações especializadas.
Análise Geográfica
China
A China detinha 34,92% da participação do mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico em 2026. O país combina grandes plataformas de internet, programas de computação apoiados pelo Estado e atividade de modernização da rede elétrica. O investimento nacional em transmissão e distribuição digital suporta a infraestrutura elétrica necessária para as novas instalações. A Administração Nacional de Energia da China influencia o projeto dos projetos por meio de requisitos de energia renovável para novos data centers. Esses requisitos aumentam a atenção às conexões de rede, armazenamento e gestão de energia, e os fornecedores com equipamentos de alta corrente certificados podem se beneficiar à medida que grandes locais padronizam seus projetos.
Índia
A Índia deve expandir-se a um CAGR de 13,12% até 2032. O país atrai grandes projetos de data centers por meio de uma economia digital estabelecida e uma base de custos que suporta nova capacidade. Os fabricantes de cabos domésticos estão aumentando as capacidades de alta tensão e extra-alta tensão para atender a data centers, atualizações de rede e projetos renováveis, e a KEI espera que sua Sanand Fase II suporte cabos de até 500 kV quando for comissionada em março de 2027. A Schneider Electric inaugurou uma fábrica de resfriamento líquido Motivar em Bengaluru em 2026, fortalecendo o fornecimento local para infraestrutura de IA de alta densidade.[4] A base de fabricação local pode encurtar as cadeias de suprimentos para o mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico.
Japão, Austrália, Singapura e Outros Mercados da Ásia-Pacífico
O Japão precisa de mais infraestrutura de energia à medida que o desenvolvimento de data centers avança mais rapidamente do que o reforço da rede elétrica em alguns locais, criando um papel para geração no local, armazenamento e microrredes, que requerem equipamentos de distribuição adicionais. A Austrália está planejando nova transmissão à medida que seu mix de geração muda, e seu planejamento do sistema fornece uma influência regulatória sobre como os grandes consumidores de energia se conectam. Singapura limita a nova capacidade por meio de requisitos de eficiência, energia verde e impacto na rede, favorecendo operadores bem capitalizados com projetos elétricos mais robustos. Malásia, Indonésia e Tailândia oferecem novas opções de locais, mas a disponibilidade de rede elétrica e o licenciamento podem moldar o ritmo de desenvolvimento, enquanto esses mercados conferem ao mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico um conjunto mais amplo de locais de demanda e opções de cadeia de suprimentos.
Cenário Competitivo
O mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico possui uma camada de integração de sistemas moderadamente concentrada e uma camada de cabos e condutores mais fragmentada. Schneider Electric, Vertiv, Eaton, ABB, Siemens e Legrand competem em projeto de sistemas elétricos, amplitude de equipamentos e capacidade de execução. Prysmian, LS Cable & System, Polycab India e outros fabricantes regionais competem de forma mais direta em cabos e materiais condutores. Os fornecedores estão migrando de componentes individuais para pacotes coordenados de energia, térmica e distribuição. Essa abordagem atende à demanda por construção mais rápida, interfaces testadas e desempenho operacional previsível, e o mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico favorece os fornecedores que podem atender a esses requisitos em vários países.
A arquitetura de referência de 800 VCC da Eaton posiciona seu portfólio elétrico para os requisitos de fábricas de IA e distribuição baseada em barramentos. A Vertiv lançou o OneCore em agosto de 2025 como uma plataforma pré-fabricada que integra infraestrutura de energia, térmica e de TI para implantações de 5 MW a 50 MW. A ABB anunciou um investimento de 495 milhões de USD em outubro de 2026 para adquirir uma participação de 51% em uma joint venture de distribuição de energia de baixa tensão com a Mitsubishi Electric, visando o Japão e a oportunidade regional mais ampla. Isso adiciona capacidades de distribuição de baixa tensão em um grande mercado asiático e demonstra que a concorrência entre fornecedores vai além do próprio componente de cobre.
Os fabricantes regionais estão se diferenciando por meio de cabos de alta temperatura, materiais para barramentos de rack e soluções integradas de cabo a conector. A Ningbo Jintian Copper reportou expansão nas vendas de produtos utilizados em barramentos de rack e resfriamento de infraestrutura de computação durante o primeiro semestre de 2026. As estruturas de certificação UL 2140 e UL 2755 favorecem fornecedores com capacidades de teste em fábrica e processos de montagem documentados. Isso pode elevar os requisitos de entrada para empresas que dependem de sistemas construídos no local, enquanto o setor de cobre e materiais elétricos para data centers na Ásia-Pacífico permanece competitivo porque os condutores podem ser fornecidos por muitas empresas, enquanto a especificação de projetos e a certificação oferecem posições mais defensáveis.
Líderes do Setor de Cobre e Materiais Elétricos para Data Centers na Ásia-Pacífico
-
Legrand SA
-
Schneider Electric SE
-
Vertiv Group Corp.
-
Eaton Corporation plc
-
LS Cable & System Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cobre e Materiais Elétricos para Data Centers na Ásia-Pacífico Empresas cobertas neste relatório
- Legrand SA
- Schneider Electric SE
- Vertiv Group Corp.
- Eaton Corporation plc
- LS Cable & System Ltd.
- Prysmian S.p.A.
- Nexans S.A.
- Siemens AG
- ABB Ltd.
- Furukawa Electric Co., Ltd.
- Sumitomo Electric Industries, Ltd.
- Fujikura Ltd.
- HENGTONG GROUP CO., LTD.
- Jiangsu Zhongtian Technology Co., Ltd.
- Taihan Cable & Solution Co., Ltd.
- Polycab India Limited
- KEI Industries Limited
- Finolex Cables Limited
- Hindalco Industries Limited
- Ningbo Jintian Copper (Group) Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Cobre e Materiais Elétricos para Data Centers na Ásia-Pacífico
- Setembro de 2026: A Schneider Electric inaugurou a fábrica de soluções de resfriamento líquido Motivair em Bengaluru, Índia, seu primeiro local de produção para essa tecnologia globalmente fora da Itália e dos Estados Unidos, posicionando a Índia como um polo de fabricação e exportação de equipamentos de resfriamento para infraestrutura de IA de alta densidade.
- Setembro de 2026: A LS Cable & System assinou um Memorando de Entendimento com o consórcio AI Factory Frontier (AFF), um grupo de cinco empresas especializadas, para atuar no mercado de infraestrutura de energia para data centers de IA. O ponto central da parceria é o sistema supercondutor da LS Cable & System, o primeiro a ser comercializado, capaz de transmitir energia de grande capacidade em média tensão de 23 kV com praticamente nenhuma perda equivalente à transmissão convencional de alta tensão de 154 kV.
- Setembro de 2026: A Doosan anunciou que investirá 968,4 bilhões de KRW (0,71 bilhões de USD) para expandir a capacidade de produção de laminados revestidos de cobre (CCLs) utilizados em data centers de inteligência artificial (IA).
- Agosto de 2026: A Mitsui Kinzoku 5706.T do Japão anunciou seus planos de expandir a capacidade de produção de seus produtos de folha de cobre de alto desempenho além de 2030, construindo uma nova planta na Malásia para atender à crescente demanda dos setores de inteligência artificial e chips.
Escopo do Relatório do Mercado de Cobre e Materiais Elétricos para Data Centers na Ásia-Pacífico
O mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico abrange a aquisição, distribuição regional e implantação de cobre especializado, alumínio e materiais condutores alternativos projetados para infraestrutura de computação de alta densidade nos principais centros regionais da Ásia-Pacífico. O mercado acompanha a cadeia de suprimentos de cabos elétricos críticos, barramentos, barras e componentes de aterramento utilizados em distribuição de energia, sistemas de backup e conexões de rede em instalações pequenas, médias, grandes e de hiperescala que operam sob estruturas de colocation, empresarial e de provedores de serviços em nuvem.
O Relatório do Mercado de Cobre e Materiais Elétricos para Data Centers na Ásia-Pacífico é Segmentado por Tipo de Material (Cobre, Alumínio e Outros Materiais Elétricos Condutores), Tipo de Produto (Cabos Elétricos e Condutores, Barramentos e Sistemas de Barramento, Barras e Tiras de Cobre, Conectores Elétricos e Materiais de Terminação e Outros Materiais Elétricos), Aplicação (Distribuição de Energia, Sistemas de Backup de Energia, Conexão à Rede Elétrica e Infraestrutura Elétrica, Aterramento e Ligação Equipotencial e Outras Aplicações Elétricas), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial / Borda) e País (China, Índia, Japão, Austrália, Singapura e Restante da Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Cobre |
| Alumínio |
| Outros Materiais Elétricos Condutores |
| Cabos Elétricos e Condutores |
| Barramentos e Sistemas de Barramento |
| Barras e Tiras de Cobre |
| Conectores Elétricos e Materiais de Terminação |
| Outros Materiais Elétricos |
| Distribuição de Energia |
| Sistemas de Backup de Energia |
| Conexão à Rede Elétrica e Infraestrutura Elétrica |
| Aterramento e Ligação Equipotencial |
| Outras Aplicações Elétricas |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial / Borda |
| China |
| Índia |
| Japão |
| Austrália |
| Singapura |
| Restante da Ásia-Pacífico |
| Por Tipo de Material | Cobre |
| Alumínio | |
| Outros Materiais Elétricos Condutores | |
| Por Tipo de Produto | Cabos Elétricos e Condutores |
| Barramentos e Sistemas de Barramento | |
| Barras e Tiras de Cobre | |
| Conectores Elétricos e Materiais de Terminação | |
| Outros Materiais Elétricos | |
| Por Aplicação | Distribuição de Energia |
| Sistemas de Backup de Energia | |
| Conexão à Rede Elétrica e Infraestrutura Elétrica | |
| Aterramento e Ligação Equipotencial | |
| Outras Aplicações Elétricas | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial / Borda | |
| Por País | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de cobre e materiais elétricos para data centers na Ásia-Pacífico?
O tamanho do mercado é de 6,63 bilhões de USD em 2027 e prevê-se que atinja 11,12 bilhões de USD até 2032, a um CAGR de 10,90%.
Qual material representa a maior participação da demanda regional?
O cobre detém 73,62% da demanda em 2026 porque os caminhos de energia críticos necessitam de alta condutividade e desempenho térmico confiável.
Por que os barramentos e sistemas de barramento estão ganhando importância nos data centers de IA?
Devem expandir-se a um CAGR de 11,49% à medida que os racks de alta densidade requerem distribuição flexível de alta corrente que pode ser adaptada sem interrupções.
Qual grupo de clientes de data centers está se expandindo mais rapidamente?
Os provedores de serviços em nuvem devem expandir-se a um CAGR de 12,67% até 2032, à medida que os hiperescaladores constroem mais instalações de IA autooperadas.
Qual país oferece a expansão prevista mais rápida?
A Índia deve expandir-se a um CAGR de 13,12% até 2032, sustentada por nova capacidade, fabricação local e investimento em cabos.
O que pode limitar a demanda por produtos elétricos de cobre?
A volatilidade do custo do cobre, a substituição por alumínio em usos selecionados de cabos e os atrasos na conexão à rede elétrica podem adiar as aquisições ou alterar as escolhas de materiais.