
アジア太平洋データセンター銅・電気材料市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
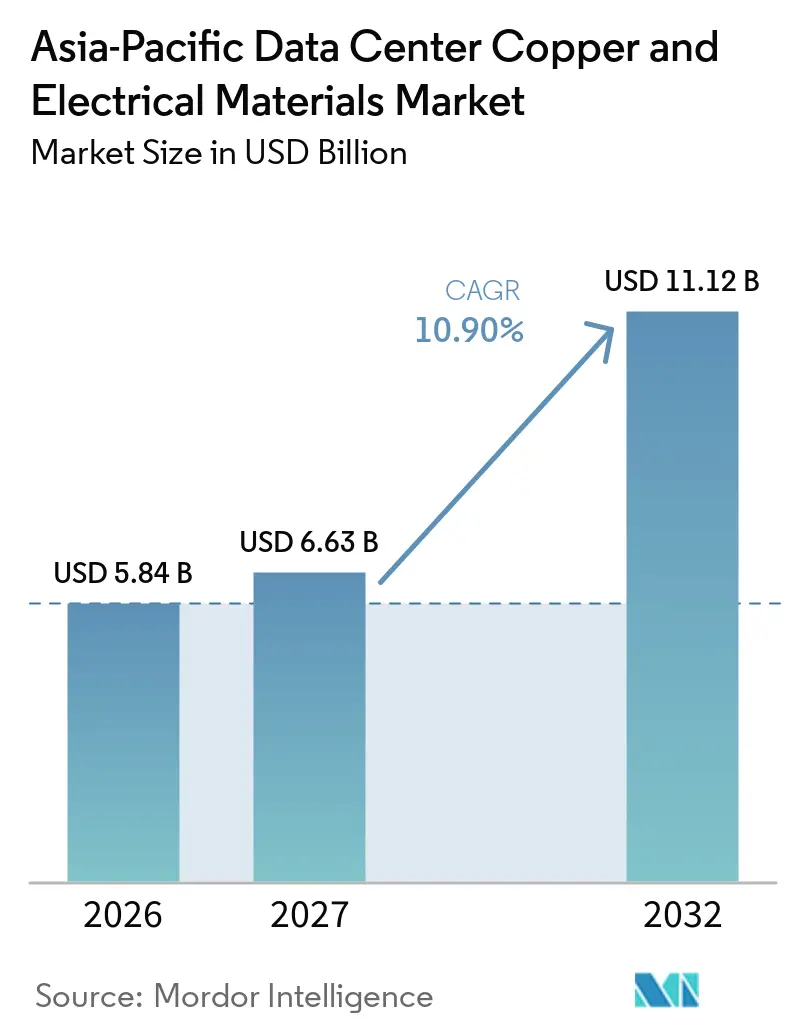
| 基準年の市場規模 (2026) | 5.84 十億米ドル |
| 市場規模 (2027) | 6.63 十億米ドル |
| 市場規模 (2032) | 11.12 十億米ドル |
| 成長率 (2027 - 2032) | 10.90 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋データセンター銅・電気材料市場分析
アジア太平洋データセンター銅・電気材料市場規模は2026年に5.84 ビリオン 米ドルと評価され、2027年の6.63 ビリオン 米ドルから2032年には11.12 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 10.90%で成長する見込みです。アジア太平洋データセンター銅・電気材料市場は、従来施設よりも高密度かつ高耐障害性の電気システムを必要とするAIコンピューティングサイトの地域的拡大によって支えられています。ラック負荷の増大により、基本的なケーブルからバスウェイ、スイッチギア、電力配電ユニット、大電流接続部品への需要がシフトしています。大手クラウド事業者も独自の電気パッケージをより多く指定するようになっており、複数国にわたる設計・試験・納品をサポートできる認定サプライヤーの重要性が高まっています。グリッドのアップグレードと再生可能エネルギー接続は、新規サイトがより強固な相互接続と現地配電システムを必要とするため、データホール以外にも需要を広げています。銅のコスト変動、限られたグリッド容量、長期にわたる認定サイクルは、特に価格感応度の高いケーブル受注において引き続き重要な制約要因となっています。
主要レポートのポイント
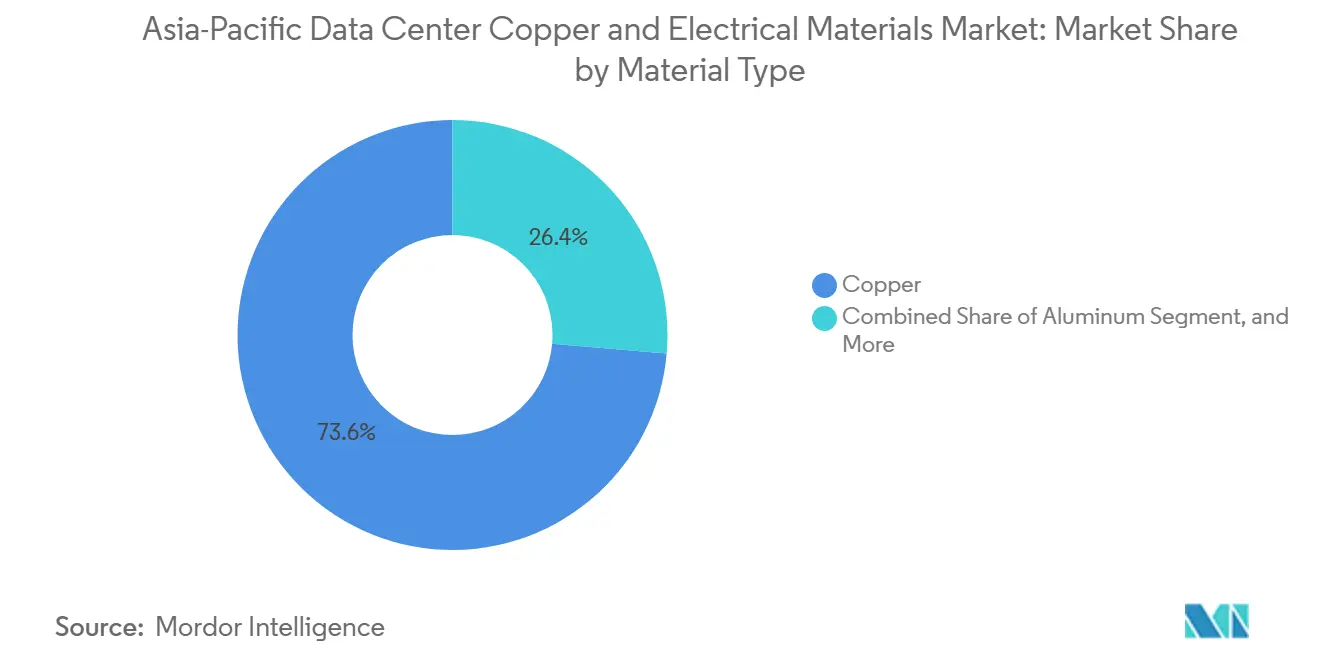
- 材料タイプ別では、銅が2026年のアジア太平洋データセンター銅・電気材料市場シェアの73.62%を占め、アルミニウムは2032年までCAGR 11.70%で拡大すると予測されています。
- 製品タイプ別では、電気ケーブルおよび導体が2026年に45.14%の収益シェアを占め、バスバーおよびバスウェイは2032年までCAGR 11.49%で拡大すると予測されています。
- 用途別では、電力配電が2026年のアジア太平洋データセンター銅・電気材料市場規模の46.91%を占めました。
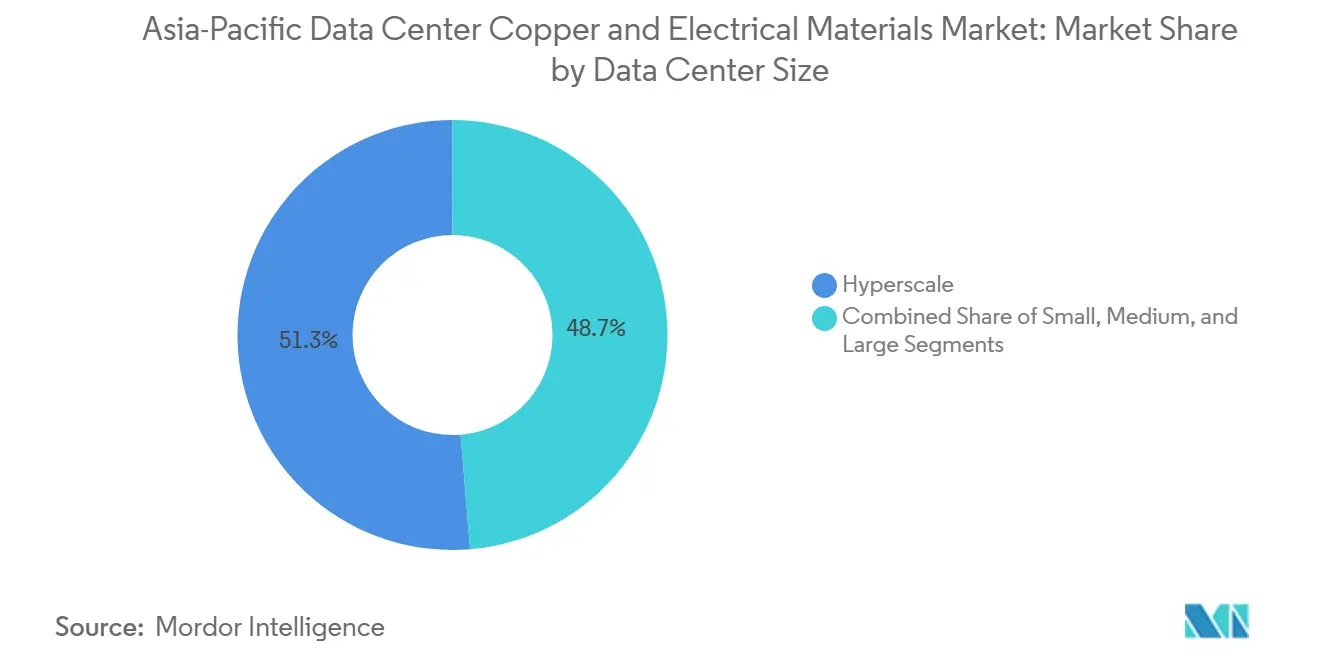
- データセンター規模別では、ハイパースケール施設が2026年の需要の51.30%を占め、2032年までCAGR 12.34%で拡大すると予測されています。
- データセンタータイプ別では、コロケーションが2026年に43.32%のシェアを占め、クラウドサービスプロバイダーは2032年までCAGR 12.67%で拡大すると予測されています。
- 地域別では、中国が2026年のアジア太平洋データセンター銅・電気材料市場シェアの34.92%を占め、インドは2032年までCAGR 13.12%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびハイパースケールデータセンターの拡大 | +3.2% | 中国、インド、日本、オーストラリア | 短期(2年以内) |
| クラウド導入とデジタルインフラ投資 | +2.3% | 東南アジア、インド、中国 | 短期(2年以内) |
| ラック電力密度の上昇とモジュール式電力配電 | +1.5% | 中国、シンガポール、日本 | 中期(2~4年) |
| グリッドの近代化と再生可能エネルギー相互接続 | +1.2% | 中国、インド、オーストラリア | 中期(2~4年) |
| 電力優位型データセンタークラスター | +0.9% | インド、マレーシア、インドネシア、タイ | 中期(2~4年) |
| プレハブ電気システム | +0.5% | アジア太平洋ハイパースケール展開 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパーケールデータセンターの拡大
アジア太平洋データセンター銅・電気材料市場は、AIの展開がサイトあたりの電力配電機器をより多く必要とすることで恩恵を受けています。高密度GPUクラスターは、従来の設備よりも大口径フィーダー、大電流バスバー、より複雑な配電経路を必要とします。新規の大規模キャンパスも、電力容量と信頼性がサイト設計の中心であるため、電気パッケージをより早期に調達します。その結果生じる受注は、単一のコンポーネントカテゴリーではなく、ケーブル、スイッチギア、バスウェイ、接続ハードウェアにわたって広がります。EatonはAIファクトリー向けに800 VDCアーキテクチャを導入し、ラックレベルの電力配電を含む製品を発表しており、サプライヤーがAIシステムの高い電気的要求に適応していることを示しています。[1] この変化により、認定機器メーカーはアジア太平洋データセンター銅・電気材料市場においてより重要な役割を担うようになっています。
クラウド導入とデジタルインフラ投資
クラウドプロバイダーは、独自の運用・拡張要件を持つ大規模施設をますます開発しています。自社構築サイトは通常、元の配電バックボーンを交換することなく拡張できる電気システムを必要とします。このアプローチにより、モジュール式機器と建設フェーズをまたいで納品を調整できるサプライヤーの価値が高まります。Schneider Electricは2026年上半期の業績において、中国および東アジアでのデータセンター収益が19.7%のオーガニック成長を達成したと報告し、その成果を大規模ハイパースケールプロジェクトとAIインフラ展開に結びつけています。シンガポールも新規データセンター容量の割り当てにエネルギー効率と再生可能エネルギーのパフォーマンスを活用しているため、電気設計の選択がプロジェクトの適格性に影響します。これらの条件は、アジア太平洋データセンター銅・電気材料市場における効率的な配電機器への需要を支えています。
ラック電力密度の上昇とモジュール式電力配電
ラック密度の上昇により、電力システムはシャットダウンなしに調整可能なオーバーヘッドバスウェイ設計へと移行しています。この構成は変化するアイル負荷に対応でき、稼働中の施設内での繰り返しのケーブル設置作業を回避できます。また、より高い定格で熱と電流を確実に管理する機器も必要とします。VertivはIEC 61439-6に基づく最大2,500 Aの構成でPowerBar Trackを導入し、高密度施設向けに銅およびアルミニウム導体オプションを提供しています。IEEEのガイダンスも同様に、バスバーおよびPDUアーキテクチャをモジュール式データセンター電気設計の重要な要素として位置づけています。したがって、バスバーおよびバスウェイはアジア太平洋データセンター銅・電気材料市場において明確な役割を担っています。
グリッドの近代化と再生可能エネルギー相互接続
グリッドへの支出は、導体、スイッチギア、変圧器接続に対する第二の需要チャネルを生み出しています。中国は第15次五カ年計画において、送電容量とデジタル配電アップグレードに重点を置、グリッドの近代化を優先事項として位置づけています。新規データセンターも再生可能エネルギー発電や地域ネットワークへのより強固な接続を必要としています。これらのプロジェクトは、電力が施設に到達する前に高電圧機器の必要性を高めます。オーストラリアでは、電力システムの変化に伴い、エネルギーシステム計画が主要な送電開発ニーズを特定しています。アジア太平洋データセンター銅・電気材料市場は、データセンター投資とグリッド強化が同時に行われる場所で恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅価格の変動とアルミニウムへの代替 | -1.5% | 価格感応度の高いアジア太平洋市場 | 短期(2年以内) |
| グリッド接続の遅延と限られた電力供給 | -1.0% | マレーシア、シンガポール、日本、オーストラリア、インド | 中期(2~4年) |
| 大電流電気パッケージの長期認定 | -0.5% | アジア太平洋全域のハイパースケール施設 | 中期(2~4年) |
| 硫酸、鉱物処理および地域貿易の混乱 | -0.3% | アジア太平洋の調達サプライチェーン | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
銅価格の変動とアルミニウムへの代替
銅は大電流およびミッションクリティカルな電気経路において中心的な役割を担っていますが、そのコストエクスポージャーが購買決定に影響します。買い手は導体断面積を大きくすることで、一部の中低圧ケーブル用途にアルミニウムを使用できます。これにより、重量、スペース、および運用条件が許す場合に材料を代替できます。Reutersは、銅の高価格がメーカーに特定の用途でアルミニウムの検討を促していると報告しています。しかし、銅は導電性と信頼性の要件がより厳格であるため、クリティカルなバスバー、高性能コネクター、要求の厳しい電力経路では依然として好まれています。したがって、アジア太平洋データセンター銅・電気材料市場は、プレミアム銅需要とコスト感応度の高いセグメントでのアルミニウムの広範な使用のバランスを取る必要があります。
グリッド接続の遅延と限られた電力供給
完成したデータセンターは、電気材料を設置する前に確実な電力アクセスが必要です。ネットワーク接続の遅延は、ケーブル、変圧器、バスウェイ、スイッチギアの購入を先送りにします。制約は特に、グリッドのアップグレードに施設建設よりも時間がかかる既存の立地において顕著です。日本では、データセンター開発が進む一方でネットワーク強化のリードタイムが長いため、このミスマッチが生じています。オーストラリアエネルギー市場運営者は、システムが新たな需要と発電を取り込む中で、協調的な送電計画と投資の必要性を指摘しています。[2] 事業者は変電所、蓄電池、またはマイクログリッドで対応する場合があり、プロジェクトのタイミングが遅延しても、プロジェクトの技術的価値を高める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
銅がコアな役割を維持しながらアルミニウムが用途を拡大銅は2026年のアジア太平洋データセター銅・電気材料市場シェアの73.62%を占めました。その導電性、熱性能、機械的強度は、主要スイッチルーム、UPSフィーダー、バスバーアセンブリの大電流システムを支えています。これらの特性は、障害リスクが許容できない場所で重要です。銅は液冷インフラをサポートする精密ストリップや接続ポイントにも使用されており、寧波金田銅業(Ningbo Jintian Copper)は2026年上半期にラックバスバー銅基板の販売が前年比94%増加したと報告しています。この結果はAI関連の電気的要件の増加を反映しています。
アルミニウムは2032年までCAGR 11.70%で拡大すると予測されています。そのコストの低さと軽量性は、長距離ケーブル配線や特定の配電システムでの使用を支えています。サプライヤーは導電率の低さを許容できる場合に導体断面積を大きくすることができます。Hindalcoは、長距離導体ケーブルや一部の配電配線システムでアルミニウムへの代替が進んでいる一方、高性能用途では銅が依然として重要であると述べています。特殊導電材料はコネクター、端末処理、ボンディング部品をサポートし、アジア太平洋データセンター銅・電気材料市場が高信頼性設備とコスト重視の設計の両方に対応できるようにしています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
製品タイプ別:
ケーブルが不可欠な役割を維持しながらバスウェイが高負荷に対応電気ケーブルおよび導体は2026年のアジア太平洋データセンター銅・電気材料市場シェアの45.14%を占めました。これらは電力会社の供給、中電圧機器、UPSシステム、ラックレベルの電力配電を接続します。このカテゴリーは施設のあらゆる層で必要とされており、Polycabは年次報告においてデータセンターを電線・ケーブルの重要な需要源として位置づけています。KEIは2025年12月にサナンドフェーズIプラントを稼働させ、インフラ需要に対応するケーブル生産能力を追加しました。
バスバーおよびバスウェイは2032年までCAGR 11.49%で拡大すると予測されています。高密度ラックはデータホール全体で電力を供給・再配分する柔軟な方法を必要としています。オーバーヘッドバスウェイシステムはライブタップオフの変更を可能にし、機器レイアウトが変更される際の混乱を軽減できます。また、より高い定格で熱と電流を確実に管理する機器も必要とします。VertivはAIワークロードが進化するコロケーションおよびハイパースケール環境向けにPowerBar Trackプラットフォームを設計しました。銅ロッドおよびストリップは変圧器とバスバーの上流製造を支えています。個々のラック接続がより大きな電流を処理するにつれて、コネクターおよび端末処理材料もより高い定格が必要となります。
用途別:
電力配電が最大の支出役割を担う電力配電は2026年のアジア太平洋データセンター銅・電気材料市場規模の46.91%を占めました。この用途は電力会社の引き込みから切替スイッチ、UPS機器、PDU、バスウェイ、ラック接続までの経路をカバーします。各層はシステムが運ぶ電流に合わせてサイズ設定された導体を使用し、ラック負荷の増大により変圧器の定格強化、より強固なケーブル配線、持続的な高アンペア性能を持つバスバーが必要となります。電力配電はアジア太平洋データセンター銅・電気材料市場の中心的な需要用途であり続けています。
電力バックアップシステムはUPSバッテリー、発電機、切替機器を接続するため、引き続き銅を多く使用します。グリッド接続機器には変電所、屋外スイッチギア、信頼性の高い運用を優先する高電圧相互接続が含まれます。接地とボンディングは精密なコンピューティング機器周辺の電気ノイズを制限し、構造化銅ケーブルはラック内およびラック間の接続をサポートします。UL Solutionsは、UL 2140を通じてプレハブモジュール式電力配電アセンブリの試験・認証要件を設定しています。[3] このようなコンプライアンスフレームワークにより、工場試験済みアセンブリは施設開発者にとってより関連性が高まります。
データセンター規模別:
ハイパースケール施設が需要と拡大を集中させるハイパースケール施設は2026年の総需要の51.30%を占め、2032年までCAGR 12.34%で拡大すると予測されています。これらのサイトは広範なケーブル経路、大型バスウェイシステム、スイッチギアおよび接点における精密銅を必要とします。その電気的ニーズは変電所や専用電力会社接続にも及びます。キャンパスが大きくなるほど、後の拡張に向けた電力配電の計画と、繰り返し可能なモジュールで納品できる機器への需要が高まります。したがって、アジア太平洋データセンター銅・電気材料市場はハイパースケールの建設スケジュールと強く結びついています。
10~50 MWの大規模施設は、従来のケーブルおよびスイッチギア製品の実質的な設置基盤を維持しています。これらは最大規模のキャンパスよりも堅牢ではあるが、あまりカスタマイズされていない電気パッケージを必要とすることが多いです。中規模および小規模施設はエンタープライズ、エッジ、政府、分散コンピューティングの要件に対応し、その地域的な広がりが定期的な調達活動を生み出しています。プレハブシステムは現地労働力が制約されている場所での建設リスクを低減でき、VertivのOneCoreプラットフォームは5 MWから50 MWの展開向けに電力、熱、ITインフラを工場組立ブロックに統合しています。これにより、複数の施設規模にわたってより標準化された納品モデルが実現します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
データセンタータイプ別:
コロケーションが現在リードしながらクラウドプロバイダーがより速く構築コロケーションプロバイダーは2026年のアジア太平洋データセンター銅・電気材料市場シェアの43.32%を占めました。これらの施設は異なる負荷と拡張計画を持つテナントに対応しなければなりません。リース期間中に容量が再配分される可能性があるため、柔軟な配電設計が価値を持ちます。モジュール式バスウェイはこの運用モデルで特に有用です。コロケーション事業者は複数の顧客環境にわたる信頼性を必要とし、ケーブル、スイッチギア、適応可能な電力システムへの需要を持続させています。
クラウドサービスプロバイダーは2032年までCAGR 12.67%で拡大すると予測されています。大手プロバイダーはますます独自の電気仕様を定義し、プロジェクト規模で機器を購入しています。これらの施設はGPUクラスターと将来の拡張向けに設計されており、大電流配電への要件を高めています。Schneider Electricは、AIインフラと大規模ハイパースケールプロジェクトが中国および東アジアでのデータセンター成長を支えたと述べています。エンタープライズおよびエッジサイトは金融サービス、製造、公共部門のワークロードに対して高い信頼性を持つ機器を必要とし、アジア太平洋データセンター銅・電気材料産業は大規模クラウド構築と特化した展開の広範な基盤の両方から恩恵を受けています。
地域分析
中国
中国は2026年のアジア太平洋データセンター銅・電気材料市場シェアの34.92%を占めました。同国は大手インターネットプラットフォーム、国家支援のコンピューティングプログラム、グリッド近代化活動を組み合わせています。送電とデジタル配電への国家投資は、新規施設に必要な電気インフラを支えています。中国国家能源局は新規データセンターへの再生可能エネルギー要件を通じてプロジェクト設計に影響を与えています。これらの要件はグリッド接続、蓄電、電力管理への注目を高めており、認定された大電流機器を持つサプライヤーは大規模サイトが設計を標準化するにつれて恩恵を受けることができます。
インド
インドは2032年までCAGR 13.12%で拡大すると予測されています。同国は確立されたデジタル経済と新規容量を支えるコスト基盤を通じて大規模データセンタープロジェクトを引き付けています。国内ケーブルメーカーはデータセンター、グリッドアップグレード、再生可能エネルギープロジェクトに対応するため高圧・超高圧能力を高めており、KEIはサナンドフェーズIIが2027年3月に稼働した際に最大500 kVのケーブルをサポートすることを期待しています。Schneider Electricは2026年にベンガルールにMotivar液冷工場を開設し、高密度AIインフラ向けの現地供給を強化しました。[4] 現地製造基盤はアジア太平洋データセンター銅・電気材料市場のサプライチェーンを短縮できます。
日本、オーストラリア、シンガポール、およびその他のアジア太平洋市場
日本では、一部の地域でデータセンター開発がグリッド強化よりも速く進んでいるため、より多くの電力インフラが必要とされており、追加の配電機器を必要とする現地発電、蓄電、マイクログリッドの役割が生まれています。オーストラリアは発電ミックスの変化に伴い新たな送電を計画しており、そのシステム計画は大規模電力ユーザーの接続方法に対する規制上の影響を提供しています。シンガポールは効率性、グリーンエネルギー、グリッドへの影響要件を通じて新規容量を制限しており、より強固な電気設計を持つ資本力のある事業者を優遇しています。マレーシア、インドネシア、タイは新たなサイトオプションを提供していますが、グリッドの可用性と許認可が開発ペースを左右する可能性があり、これらの市場はアジア太平洋データセンター銅・電気材料市場に需要拠点とサプライチェーンの選択肢の幅広いセットを提供しています。
競合環境
アジア太平洋データセンター銅・電気材料市場は、システムインテグレーション層が適度に集中しており、ケーブルおよび導体層はより分散しています。Schneider Electric、Vertiv、Eaton、ABB、Siemens、Legrandは電気システム設計、機器の幅広さ、実行能力で競合しています。Prysmian、LS Cable and System、Polycab India、およびその他の地域メーカーはケーブルおよび導電材料においてより直接的に競合しています。サプライヤーは個別コンポーネントから協調された電力、熱、配電パッケージへとシフトしています。このアプローチは、より速い建設、試験済みインターフェース、予測可能な運用パフォーマンスへの需要に対応しており、アジア太平洋データセンター銅・電気材料市場は複数の国にわたってこれらの要件をサポートできるベンダーを優遇しています。
Eatonの800 VDCリファレンスアーキテクチャは、AIファクトリー要件とバスバーベースの配電向けに電気ポートフォリオを位置づけています。Vertivは2025年8月に、5 MWから50 MWの展開向けに電力、熱、ITインフラを統合するプレハブプラットフォームとしてOneCoreを発売しました。ABBは2026年10月に三菱電機との低電圧電力配電合弁会社の51%株式取得に495 ミリオン 米ドルの投資を発表し、日本および広域地域の機会をターゲットとしています。これにより大規模アジア市場での低電圧配電能力が追加され、サプライヤー競争が銅コンポーネント自体を超えて広がっていることを示しています。
地域メーカーは高温ケーブル、ラックバスバー材料、統合ケーブル・コネクターソリューションを通じて差別化を図っています。寧波金田銅業(Ningbo Jintian Copper)は2026年上半期にラックバスバーおよびコンピューティング電力冷却に使用される製品の販売拡大を報告しました。UL 2140およびUL 2755認証フレームワークは、工場試験能力と文書化されたアセンブリプロセスを持つサプライヤーを優遇します。これにより現地構築システムに依存する企業の参入要件が高まる可能性がある一方、アジア太平洋データセンター銅・電気材料産業は導体が多くの企業から供給できるため競争力を維持しており、プロジェクト仕様と認証がより防御可能なポジションを提供しています。
アジア太平洋データセンター銅・電気材料産業リーダー
-
Legrand SA
-
Schneider Electric SE
-
Vertiv Group Corp.
-
Eaton Corporation plc
-
LS Cable & System Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
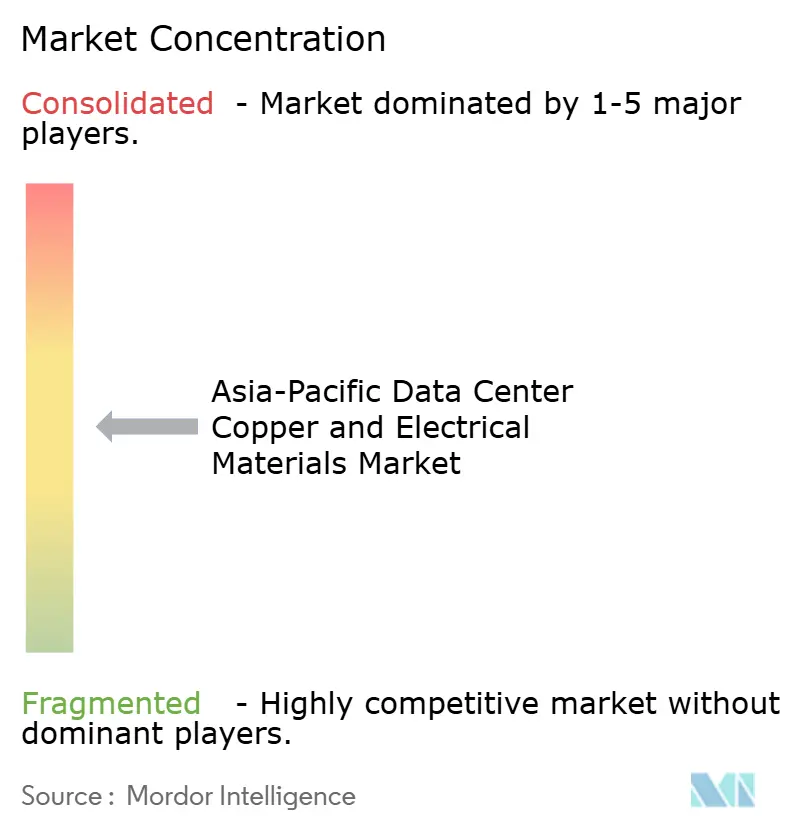
アジア太平洋データセンター銅・電気材料市場 このレポートでカバーされる企業
- Legrand SA
- Schneider Electric SE
- Vertiv Group Corp.
- Eaton Corporation plc
- LS Cable & System Ltd.
- Prysmian S.p.A.
- Nexans S.A.
- Siemens AG
- ABB Ltd.
- Furukawa Electric Co., Ltd.
- Sumitomo Electric Industries, Ltd.
- Fujikura Ltd.
- HENGTONG GROUP CO., LTD.
- Jiangsu Zhongtian Technology Co., Ltd.
- Taihan Cable & Solution Co., Ltd.
- Polycab India Limited
- KEI Industries Limited
- Finolex Cables Limited
- Hindalco Industries Limited
- Ningbo Jintian Copper (Group) Co., Ltd.
最近の産業開発事情 アジア太平洋データセンター銅・電気材料市場
- 2026年9月:Schneider Electricはインド・ベンガルールにMotivar液冷ソリューション工場を開設しました。これイタリアおよび米国以外でこの技術の初の生産拠点であり、インドを高密度AIインフラ冷却機器の製造・輸出ハブとして位置づけています。
- 2026年9月:LS Cable & Systemは、5社の専門企業からなるコンソーシアムであるAI Factory Frontier(AFF)とMoUを締結し、AIデータセンター電力インフラ市場をターゲットとしています。このパートナーシップの中心は、LS Cable & Systemの超電導システムであり、商業化された初のシステムとして、従来の154 kV高電圧送電と同等の損失なしに23 kV中電圧で大容量電力を送電できます。
- 2026年9月:斗山(Doosan)は、人工知能(AI)データセンターに使用される銅張積層板(CCL)の生産能力拡大に9,684億ウォン(0.71 ビリオン 米ドル)を投資すると発表しました。
- 2026年8月:日本の三井金属鉱業(5706.T)は、人工知能およびチップセクターからの需要増大に対応するため、マレーシアに新工場を建設し、2030年以降も高性能銅箔製品の生産能力を拡大する計画を発表しました。
アジア太平洋データセンター銅・電気材料市場レポートの範囲
アジア太平洋データセンター銅・電気材料市場は、アジア太平洋地域の主要な地域ハブにおける高密度コンピューティングインフラ向けに設計された特殊銅、アルミニウム、および代替導電材料の調達、地域流通、展開を包含しています。本市場は、コロケーション、エンタープライズ、クラウドサービスフレームワークの下で運営される小規模、中規模、大規模、ハイパースケール施設にわたる電力配電、バックアップシステム、グリッド接続に使用される重要な電気ケーブル、バスバー、ロッド、接地コンポーネントのサプライチェーンを追跡しています。
アジア太平洋データセンター銅・電気材料市場レポートは、材料タイプ(銅、アルミニウム、その他の電気導電材料)、製品タイプ(電気ケーブルおよび導体、バスバーおよびバスウェイ、銅ロッドおよびストリップ、電気コネクターおよび端末処理材料、その他の電気材料)、用途(電力配電、電力バックアップシステム、グリッド接続および電気インフラ、接地とボンディング、その他の電気用途)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズ/エッジ)、国別(中国、インド、日本、オーストラリア、シンガポール、その他のアジア太平洋)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 銅 |
| アルミニウム |
| その他の電気導電材料 |
| 電気ケーブルおよび導体 |
| バスバーおよびバスウェイ |
| 銅ロッドおよびストリップ |
| 電気コネクターおよび端末処理材料 |
| その他の電気材料 |
| 電力配電 |
| 電力バックアップシステム |
| グリッド接続および電気インフラ |
| 接地とボンディング |
| その他の電気用途 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ/エッジ |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| シンガポール |
| その他のアジア太平洋 |
| 材料タイプ別 | 銅 |
| アルミニウム | |
| その他の電気導電材料 | |
| 製品タイプ別 | 電気ケーブルおよび導体 |
| バスバーおよびバスウェイ | |
| 銅ロッドおよびストリップ | |
| 電気コネクターおよび端末処理材料 | |
| その他の電気材料 | |
| 用途別 | 電力配電 |
| 電力バックアップシステム | |
| グリッド接続および電気インフラ | |
| 接地とボンディング | |
| その他の電気用途 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズ/エッジ | |
| 国別 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| その他のアジア太平洋 |
レポートで回答される主要な質問
アジア太平洋データセンター銅・電気材料市場の規模はどのくらいですか?
市場規模は2027年に6.63 ビリオン 米ドルで、2032年までに11.12 ビリオン 米ドルに達すると予測されており、CAGRは10.90%です。
地域需要の最大シェアを占める材料はどれですか?
銅は2026年の需要の73.62%を占めており、クリティカルな電力経路が高い導電性と信頼性の高い熱性能を必要とするためです。
バスバーおよびバスウェイがAIデータセンターで重要性を増している理由は何ですか?
高密度ラックがシャットダウンなしに適応できる柔軟な大電流配電を必要とするため、CAGR 11.49%で拡大すると予測されています。
最も速く拡大しているデータセンター顧客グループはどれですか?
クラウドサービスプロバイダーは、ハイパースケーラーが自社運営のAI施設をより多く構築するにつれて、2032年までCAGR 12.67%で拡大すると予測されています。
最も速い予測拡大を示す国はどこですか?
インドは新規容量、現地製造、ケーブル投資に支えられ、2032年までCAGR 13.12%で拡大すると予測されています。
銅電気製品への需要を制限する可能性があるものは何ですか?
銅のコスト変動、特定のケーブル用途でのアルミニウムへの代替、グリッド接続の遅延が調達を先送りにしたり材料の選択をシフトさせたりする可能性があります。