
Tamaño y participación del mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 5.84 Mil millones de dólares |
| Tamaño del Mercado (2027) | 6.63 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.12 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.90 % |
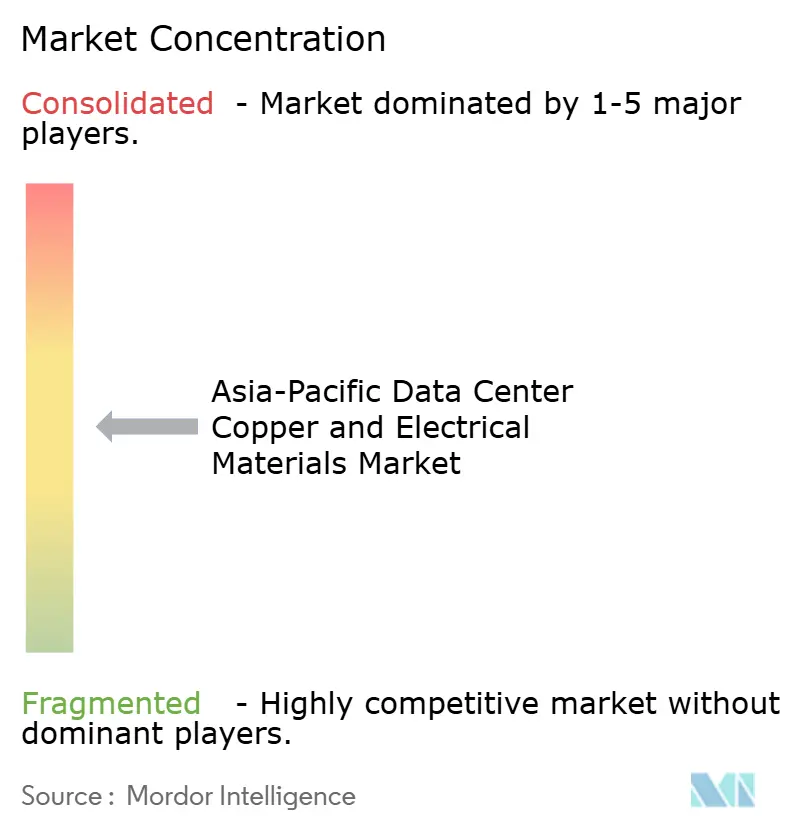
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico por Mordor Intelligence
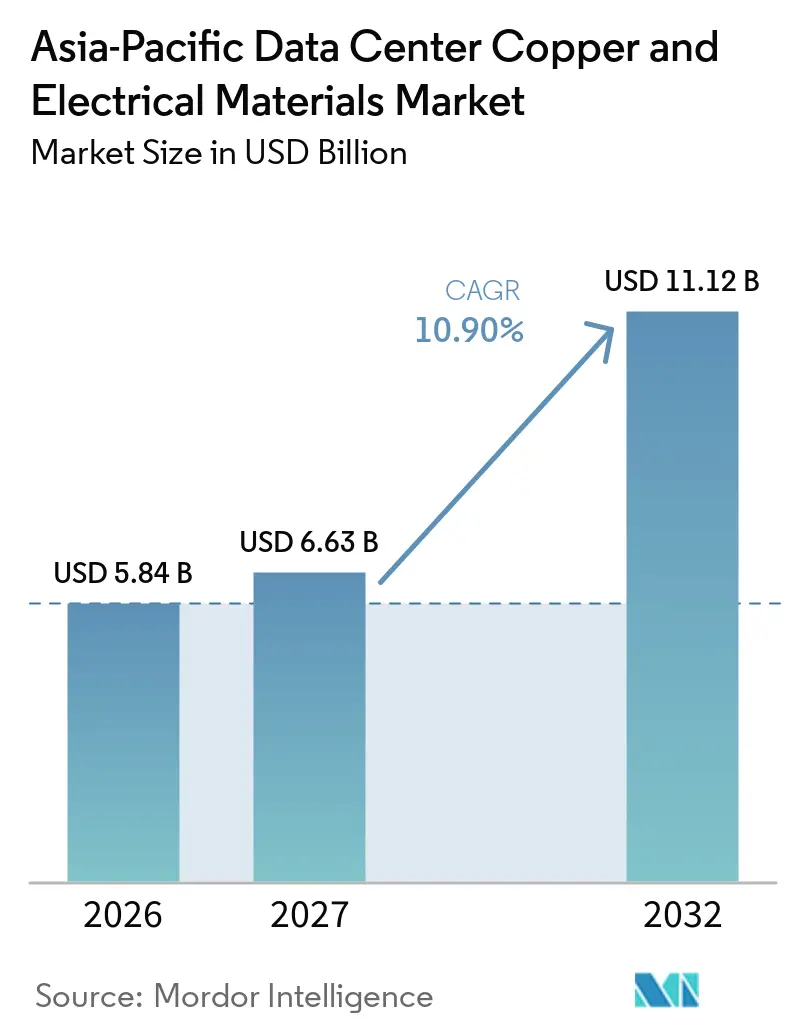
El tamaño del mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico se valoró en 5,84 mil millones de USD en 2026 y se estima que crecerá desde 6,63 mil millones de USD en 2027 hasta alcanzar 11,12 mil millones de USD en 2032, a una CAGR del 10,90% durante el período de pronóstico (2027-2032). El mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico está respaldado por la expansión regional de sitios de computación de IA, que necesitan sistemas eléctricos más densos y resilientes que las instalaciones convencionales. Las cargas de bastidores más elevadas están cambiando la demanda desde cables básicos hacia sistemas de barras de distribución, equipos de conmutación, unidades de distribución de energía y conexiones de alta corriente. Los grandes operadores de nube también están especificando más sus propios paquetes eléctricos, lo que aumenta la importancia de los proveedores calificados que pueden apoyar el diseño, las pruebas y la entrega en varios países. Las actualizaciones de la red eléctrica y las conexiones de energía renovable amplían la demanda más allá de la sala de datos, ya que los nuevos sitios necesitan sistemas de interconexión más robustos y de distribución en sitio. La volatilidad del precio del cobre, la capacidad limitada de la red y los largos ciclos de calificación siguen siendo restricciones materiales, especialmente para los pedidos de cables sensibles al precio.
Conclusiones clave del informe
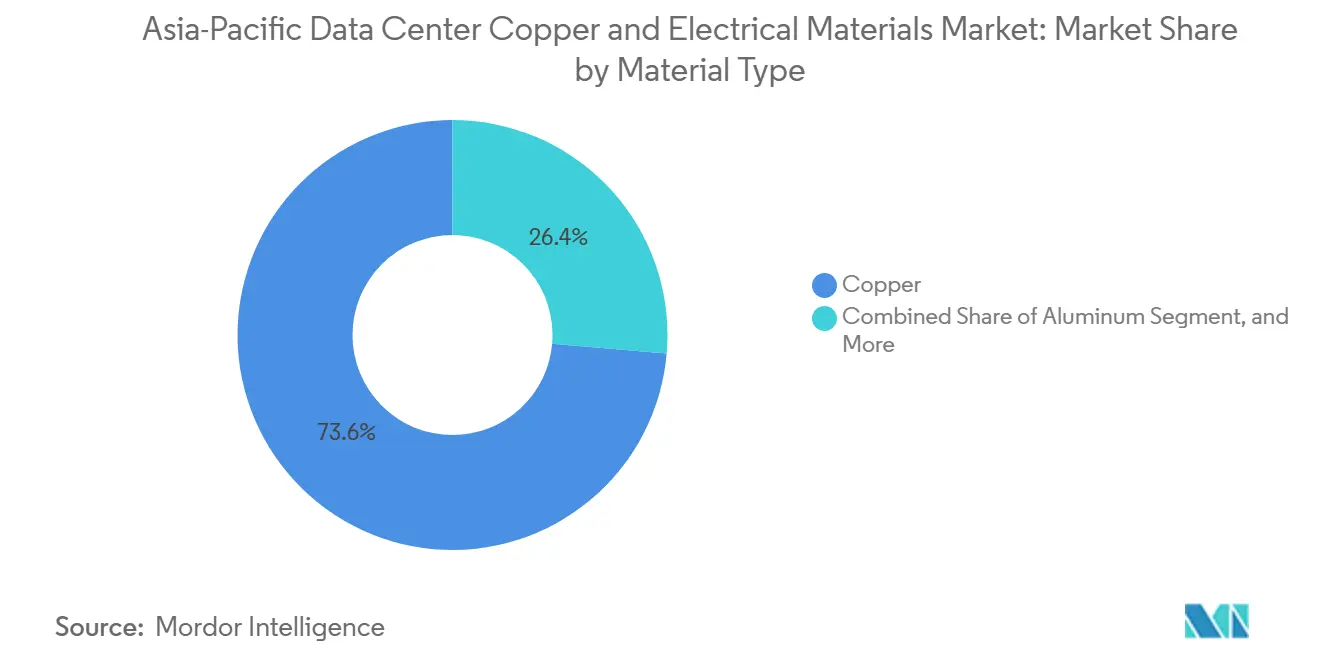
- Por tipo de material, el cobre representó el 73,62% de la participación del mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico en 2026, mientras que se proyecta que el aluminio se expanda a una CAGR del 11,70% hasta 2032.
- Por tipo de producto, los cables eléctricos y conductores representaron una participación de ingresos del 45,14% en 2026, mientras que se proyecta que las barras colectoras y los sistemas de barras de distribución se expandan a una CAGR del 11,49% hasta 2032.
- Por aplicación, la distribución de energía representó el 46,91% del tamaño del mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico en 2026.
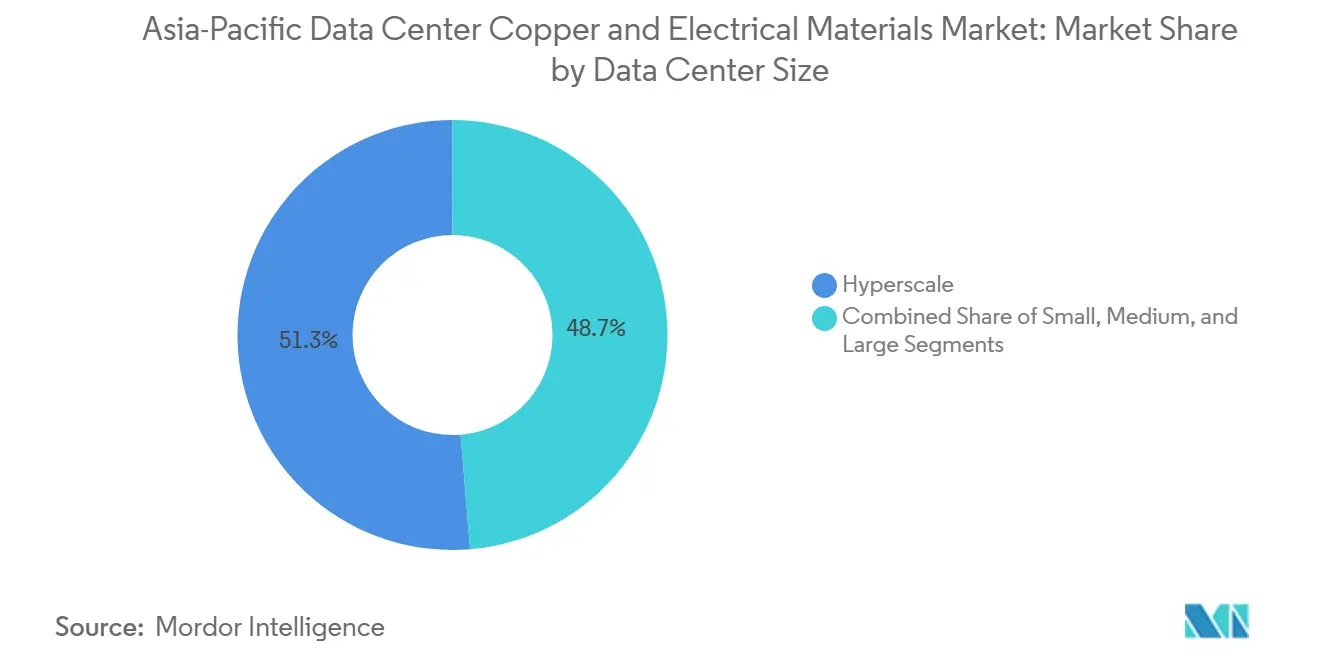
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 51,30% de la demanda en 2026 y se proyecta que se expandan a una CAGR del 12,34% hasta 2032.
- Por tipo de centro de datos, la colocación representó una participación del 43,32% en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 12,67% hasta 2032.
- Por geografía, China representó el 34,92% de la participación del mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico en 2026, mientras que se proyecta que India se expanda a una CAGR del 13,12% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión de centros de datos de IA e hiperescala | +3.2% | China, India, Japón, Australia | Corto plazo (≤ 2 años) |
| Adopción de la nube e inversión en infraestructura digital | +2.3% | Sudeste Asiático, India, China | Corto plazo (≤ 2 años) |
| Aumento de la densidad de potencia por bastidor y distribución de energía modular | +1.5% | China, Singapur, Japón | Mediano plazo (2-4 años) |
| Modernización de la red eléctrica e interconexión de energía renovable | +1.2% | China, India, Australia | Mediano plazo (2-4 años) |
| Clústeres de centros de datos con ventajas energéticas | +0.9% | India, Malasia, Indonesia, Tailandia | Mediano plazo (2-4 años) |
| Sistemas eléctricos prefabricados | +0.5% | Despliegues de hiperescala en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de centros de datos de IA e hiperescala
El mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico se beneficia a medida que los despliegues de IA requieren más equipos de distribución de electricidad por sitio. Los clústeres de GPU de alta densidad necesitan alimentadores de mayor calibre, barras colectoras de mayor corriente y rutas de distribución más complejas que las instalaciones convencionales. Los nuevos grandes campus también adquieren paquetes eléctricos con mayor anticipación porque la capacidad y la fiabilidad de la energía son fundamentales para el diseño del sitio. Los pedidos resultantes se extienden a cables, equipos de conmutación, sistemas de barras de distribución y hardware de conexión, en lugar de una sola categoría de componentes. Eaton introdujo una arquitectura de 800 VCC para fábricas de IA que incluye distribución de energía a nivel de bastidor, lo que muestra cómo los proveedores se están adaptando a las mayores demandas eléctricas de los sistemas de IA.[1] Este cambio otorga a los fabricantes de equipos calificados un papel más sólido en el mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico.
Adopción de la nube e inversión en infraestructura digital
Los proveedores de nube desarrollan cada vez más grandes instalaciones con sus propios requisitos operativos y de expansión. Los sitios de construcción propia generalmente requieren sistemas eléctricos que puedan ampliarse sin reemplazar la columna vertebral de distribución original. Este enfoque aumenta el valor de los equipos modulares y de los proveedores capaces de coordinar la entrega a lo largo de las fases de construcción. Schneider Electric reportó un crecimiento orgánico del 19,7% en ingresos de centros de datos en China y Asia Oriental en sus resultados del primer semestre de 2026, vinculando el desempeño a grandes proyectos de hiperescala y al despliegue de infraestructura de IA. Singapur también utiliza el rendimiento en eficiencia energética y energía renovable al asignar nueva capacidad para centros de datos, por lo que las decisiones de diseño eléctrico afectan la elegibilidad del proyecto. Estas condiciones respaldan la demanda de equipos de distribución eficientes en el mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico.
Aumento de la densidad de potencia por bastidor y distribución de energía modular
La mayor densidad de bastidores está orientando los sistemas de energía hacia diseños de sistemas de barras de distribución aéreas que pueden ajustarse sin necesidad de apagado. La configuración puede soportar cargas variables en los pasillos y evitar trabajos repetidos de instalación de cables dentro de una instalación en funcionamiento. También requiere equipos que gestionen el calor y la corriente de manera fiable a clasificaciones más elevadas. Vertiv introdujo PowerBar Track con configuraciones de hasta 2.500 A bajo IEC 61439-6, incluyendo opciones de conductores de cobre y aluminio para instalaciones de alta densidad. Las directrices del IEEE también identifican la arquitectura de barras colectoras y unidades de distribución de energía como un elemento clave del diseño eléctrico modular de centros de datos. Las barras colectoras y los sistemas de barras de distribución tienen, por tanto, un papel claro en el mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico.
Modernización de la red eléctrica e interconexión de energía renovable
El gasto en redes eléctricas crea un segundo canal de demanda para conductores, equipos de conmutación y conexiones de transformadores. China ha identificado la modernización de la red eléctrica como una prioridad en su 15.º Plan Quinquenal, con un enfoque en la capacidad de transmisión y las actualizaciones de distribución digital. Los nuevos centros de datos también necesitan vínculos más resilientes con la generación renovable y las redes locales. Estos proyectos aumentan la necesidad de equipos de alta tensión antes de que la energía llegue a la instalación. En Australia, el plan del sistema energético identifica importantes necesidades de desarrollo de la transmisión a medida que cambia el sistema eléctrico. El mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico se beneficia donde la inversión en centros de datos y el refuerzo de la red eléctrica ocurren conjuntamente.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad del precio del cobre y sustitución por aluminio | -1.5% | Mercados de Asia-Pacífico sensibles al precio | Corto plazo (≤ 2 años) |
| Retrasos en la conexión a la red y disponibilidad limitada de energía | -1.0% | Malasia, Singapur, Japón, Australia, India | Mediano plazo (2-4 años) |
| Larga calificación de paquetes eléctricos de alta corriente | -0.5% | Instalaciones de hiperescala en Asia-Pacífico | Mediano plazo (2-4 años) |
| Ácido sulfúrico, procesamiento de minerales y disrupciones en el comercio regional | -0.3% | Cadenas de suministro de adquisiciones en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del precio del cobre y sustitución por aluminio
El cobre sigue siendo fundamental para las rutas eléctricas de alta corriente y de misión crítica, pero su exposición al costo afecta las decisiones de compra. Los compradores pueden utilizar aluminio en algunas aplicaciones de cables de media y baja tensión aumentando el tamaño del conductor. Esto sustituye el material donde el peso, el espacio y las condiciones de operación lo permiten. Reuters informó que los altos precios del cobre han llevado a los fabricantes a considerar el aluminio en aplicaciones seleccionadas. Sin embargo, el cobre sigue siendo preferido para barras colectoras críticas, conectores de alto rendimiento y rutas de energía exigentes porque los requisitos de conductividad y fiabilidad son más estrictos. El mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico debe, por tanto, equilibrar la demanda premium de cobre frente al mayor uso de aluminio en segmentos sensibles al costo.
Retrasos en la conexión a la red y disponibilidad limitada de energía
Un centro de datos completado requiere acceso firme a la energía antes de que sus materiales eléctricos puedan instalarse. Las conexiones de red retrasadas posponen las compras de cables, transformadores, sistemas de barras de distribución y equipos de conmutación. Las restricciones son particularmente relevantes en ubicaciones establecidas donde las actualizaciones de la red requieren más tiempo que la construcción de la instalación. Japón enfrenta este desajuste a medida que el desarrollo de centros de datos avanza mientras el refuerzo de la red tiene plazos de entrega más largos. El Operador del Mercado de Energía de Australia identifica la necesidad de una planificación e inversión coordinadas en transmisión a medida que el sistema incorpora nueva demanda y generación.[2] Los operadores pueden responder con subestaciones, baterías o microrredes, lo que puede aumentar el valor técnico de un proyecto incluso cuando el calendario del proyecto se retrasa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de material:
el cobre mantiene su papel central mientras el aluminio amplía su usoEl cobre representó el 73,62% de la participación del mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico en 2026. Su conductividad, rendimiento térmico y resistencia mecánica respaldan los sistemas de alta corriente en salas de conmutación principales, alimentadores de sistemas de alimentación ininterrumpida y conjuntos de barras colectoras. Estos atributos son importantes donde los riesgos de fallo son inaceptables. El cobre también se utiliza en tiras de precisión y puntos de conexión que soportan la infraestructura de refrigeración líquida, y Ningbo Jintian Copper reportó un crecimiento interanual del 94% en las ventas de sustratos de cobre para barras colectoras de bastidores durante el primer semestre de 2026. El resultado refleja el aumento de los requisitos eléctricos relacionados con la IA.
Se proyecta que el aluminio se expanda a una CAGR del 11,70% hasta 2032. Su menor costo y menor peso respaldan su uso en tendidos de cables largos y sistemas de distribución seleccionados. Los proveedores pueden aumentar la sección transversal del conductor donde se puede acomodar una menor conductividad. Hindalco declaró que la sustitución por aluminio ha estado ocurriendo en cables conductores de larga distancia y algunos sistemas de cableado de distribución, mientras que el cobre sigue siendo importante en usos de alto rendimiento. Los materiales conductores especiales soportan conectores, terminaciones y piezas de unión, lo que permite al mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico atender tanto instalaciones de alta fiabilidad como diseños conscientes del costo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de producto:
los cables siguen siendo esenciales mientras los sistemas de barras de distribución abordan cargas más elevadasLos cables eléctricos y conductores representaron el 45,14% de la participación del mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico en 2026. Conectan el suministro de la red eléctrica, los equipos de media tensión, los sistemas de alimentación ininterrumpida y la distribución de energía a nivel de bastidor. La categoría es necesaria en cada capa de una instalación, y Polycab identifica los centros de datos como una fuente importante de demanda de cables y alambres en sus informes anuales. KEI puso en marcha su planta Sanand Fase I en diciembre de 2025 para añadir capacidad de cables para la demanda de infraestructura.
Se proyecta que las barras colectoras y los sistemas de barras de distribución se expandan a una CAGR del 11,49% hasta 2032. Los bastidores de alta densidad necesitan un método flexible para suministrar y redistribuir energía en una sala de datos. Los sistemas de barras de distribución aéreas permiten cambios de derivación en vivo, lo que puede reducir las interrupciones cuando cambian las disposiciones de los equipos. Vertiv diseñó su plataforma PowerBar Track para entornos de colocación e hiperescala con cargas de trabajo de IA en evolución. Las barras y tiras de cobre soportan la fabricación aguas arriba de transformadores y barras colectoras. Los conectores y materiales de terminación también necesitan clasificaciones más altas a medida que las conexiones individuales de bastidor manejan mayor corriente.
Por aplicación:
la distribución de energía ocupa el mayor papel en el gastoLa distribución de energía representó el 46,91% del tamaño del mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico en 2026. La aplicación cubre la ruta desde la entrada de la red eléctrica a través de interruptores de transferencia, equipos de alimentación ininterrumpida, unidades de distribución de energía, sistemas de barras de distribución y conexiones de bastidor. Cada capa utiliza conductores dimensionados para la corriente que transporta el sistema, mientras que las cargas de bastidor más elevadas requieren clasificaciones de transformadores más grandes, cableado más robusto y barras colectoras con rendimiento sostenido de alta amperaje. La distribución eléctrica sigue siendo la aplicación de demanda central para el mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico.
Los sistemas de respaldo de energía siguen siendo intensivos en cobre porque vinculan baterías de sistemas de alimentación ininterrumpida, generadores y equipos de transferencia. Los equipos de conexión a la red incluyen subestaciones, equipos de conmutación exteriores e interconexiones de alta tensión que priorizan la operación confiable. La puesta a tierra y la unión limitan el ruido eléctrico alrededor de los equipos informáticos sensibles, mientras que el cableado de cobre estructurado soporta la conectividad dentro del bastidor y entre bastidores. UL Solutions establece los requisitos de prueba y certificación para conjuntos de distribución de energía modulares prefabricados a través de UL 2140.[3] Dichos marcos de cumplimiento hacen que los conjuntos probados en fábrica sean más relevantes para los desarrolladores de instalaciones.
Por tamaño del centro de datos:
las instalaciones de hiperescala concentran la demanda y la expansiónLas instalaciones de hiperescala representaron el 51,30% de la demanda total en 2026 y se proyecta que se expandan a una CAGR del 12,34% hasta 2032. Estos sitios requieren extensas rutas de cables, grandes sistemas de barras de distribución y cobre de precisión en equipos de conmutación y contactos. Sus necesidades eléctricas también se extienden a subestaciones y conexiones de servicios públicos dedicadas. Cuanto mayor es el campus, mayor es la necesidad de planificar la distribución de energía para una expansión posterior y de crear demanda de equipos que puedan entregarse en módulos repetibles. El mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico está, por tanto, fuertemente vinculado a los calendarios de construcción de hiperescala.
Las grandes instalaciones en el rango de 10-50 MW mantienen una base instalada sustancial para productos convencionales de cables y equipos de conmutación. A menudo necesitan paquetes eléctricos robustos pero menos personalizados que los campus más grandes. Las instalaciones medianas y pequeñas atienden los requisitos de computación empresarial, de borde, gubernamental y distribuida, y su distribución regional crea actividad de adquisición recurrente. Los sistemas prefabricados pueden reducir el riesgo de construcción donde la mano de obra en el sitio es limitada, y la plataforma OneCore de Vertiv combina infraestructura de energía, térmica y de TI en bloques ensamblados en fábrica para despliegues que van desde 5 MW hasta 50 MW. Esto respalda un modelo de entrega más estandarizado en varios tamaños de instalaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de centro de datos:
la colocación lidera hoy mientras los proveedores de nube construyen más rápidoLos proveedores de colocación representaron el 43,32% de la participación del mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico en 2026. Sus instalaciones deben acomodar a inquilinos con diferentes cargas y planes de expansión. Los diseños de distribución flexibles son valiosos porque la capacidad puede reasignarse durante un período de arrendamiento. Los sistemas de barras de distribución modulares son particularmente útiles en este modelo operativo. Los operadores de colocación necesitan fiabilidad en múltiples entornos de clientes, lo que sostiene la demanda de cables, equipos de conmutación y sistemas de energía adaptables.
Se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 12,67% hasta 2032. Los grandes proveedores definen cada vez más sus propias especificaciones eléctricas y compran equipos a escala de proyecto. Sus instalaciones están diseñadas para clústeres de GPU y expansión futura, lo que eleva los requisitos de distribución de alta corriente. Schneider Electric declaró que la infraestructura de IA y los grandes proyectos de hiperescala respaldaron su crecimiento en centros de datos en China y Asia Oriental. Los sitios empresariales y de borde requieren equipos altamente confiables para cargas de trabajo de servicios financieros, manufactura y sector público, mientras que la industria de cobre y materiales eléctricos para centros de datos de Asia-Pacífico se beneficia tanto de las grandes construcciones en la nube como de la amplia base de despliegues especializados.
Análisis geográfico
China
China representó el 34,92% de la participación del mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico en 2026. El país combina grandes plataformas de internet, programas de computación respaldados por el Estado y actividad de modernización de la red eléctrica. La inversión nacional en transmisión y distribución digital respalda la infraestructura eléctrica necesaria para las nuevas instalaciones. La Administración Nacional de Energía de China influye en el diseño de los proyectos a través de los requisitos de energía renovable para los nuevos centros de datos. Estos requisitos aumentan la atención a las conexiones de red, el almacenamiento y la gestión de energía, y los proveedores con equipos de alta corriente certificados pueden beneficiarse a medida que los grandes sitios estandarizan sus diseños.
India
Se proyecta que India se expanda a una CAGR del 13,12% hasta 2032. El país atrae grandes proyectos de centros de datos a través de una economía digital establecida y una base de costos que respalda nueva capacidad. Los fabricantes de cables nacionales están aumentando sus capacidades de alta tensión y extra alta tensión para atender centros de datos, actualizaciones de la red eléctrica y proyectos renovables, y KEI espera que su Sanand Fase II soporte cables de hasta 500 kV cuando entre en funcionamiento en marzo de 2027. Schneider Electric inauguró una fábrica de refrigeración líquida Motivar en Bengaluru en 2026, fortaleciendo el suministro local para infraestructura de IA de alta densidad.[4] La base de fabricación local puede acortar las cadenas de suministro para el mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico.
Japón, Australia, Singapur y otros mercados de Asia-Pacífico
Japón necesita más infraestructura de energía a medida que el desarrollo de centros de datos avanza más rápido que el refuerzo de la red eléctrica en algunas ubicaciones, lo que crea un papel para la generación en sitio, el almacenamiento y las microrredes, que requieren equipos de distribución adicionales. Australia está planificando nueva transmisión a medida que cambia su combinación de generación, y su planificación del sistema proporciona una influencia regulatoria sobre cómo se conectan los grandes usuarios de energía. Singapur limita la nueva capacidad a través de requisitos de eficiencia, energía verde e impacto en la red, favoreciendo a los operadores bien capitalizados con diseños eléctricos más sólidos. Malasia, Indonesia y Tailandia ofrecen nuevas opciones de sitios, pero la disponibilidad de la red eléctrica y los permisos pueden determinar el ritmo de desarrollo, mientras que estos mercados otorgan al mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico un conjunto más amplio de ubicaciones de demanda y opciones de cadena de suministro.
Panorama competitivo
El mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico tiene una capa de integración de sistemas moderadamente concentrada y una capa de cables y conductores más fragmentada. Schneider Electric, Vertiv, Eaton, ABB, Siemens y Legrand compiten en diseño de sistemas eléctricos, amplitud de equipos y capacidad de ejecución. Prysmian, LS Cable and System, Polycab India y otros fabricantes regionales compiten más directamente en cables y materiales conductores. Los proveedores están pasando de componentes individuales hacia paquetes coordinados de energía, térmica y distribución. Este enfoque responde a la demanda de construcción más rápida, interfaces probadas y rendimiento operativo predecible, y el mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico favorece a los proveedores que pueden satisfacer estos requisitos en múltiples países.
La arquitectura de referencia de 800 VCC de Eaton posiciona su cartera eléctrica para los requisitos de las fábricas de IA y la distribución basada en barras colectoras. Vertiv lanzó OneCore en agosto de 2025 como una plataforma prefabricada que integra infraestructura de energía, térmica y de TI para despliegues de 5 MW a 50 MW. ABB anunció una inversión de 495 millones de USD en octubre de 2026 para adquirir una participación del 51% en una empresa conjunta de distribución de energía de baja tensión con Mitsubishi Electric, con el objetivo de Japón y la oportunidad regional más amplia. Esto añade capacidades de distribución de baja tensión en un gran mercado asiático y muestra que la competencia entre proveedores se extiende más allá del componente de cobre en sí.
Los fabricantes regionales se están diferenciando a través de cables de alta temperatura, materiales para barras colectoras de bastidores y soluciones integradas de cable a conector. Ningbo Jintian Copper reportó un aumento en las ventas de productos utilizados en barras colectoras de bastidores y refrigeración de infraestructura de computación durante el primer semestre de 2026. Los marcos de certificación UL 2140 y UL 2755 favorecen a los proveedores con capacidades de prueba en fábrica y procesos de ensamblaje documentados. Esto puede elevar los requisitos de entrada para las empresas que dependen de sistemas construidos en el sitio, mientras que la industria de cobre y materiales eléctricos para centros de datos de Asia-Pacífico sigue siendo competitiva porque los conductores pueden ser suministrados por muchas empresas, mientras que la especificación y certificación de proyectos ofrecen posiciones más defendibles.
Líderes de la industria de cobre y materiales eléctricos para centros de datos de Asia-Pacífico
-
Legrand SA
-
Schneider Electric SE
-
Vertiv Group Corp.
-
Eaton Corporation plc
-
LS Cable & System Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico Empresas cubiertas en este informe
- Legrand SA
- Schneider Electric SE
- Vertiv Group Corp.
- Eaton Corporation plc
- LS Cable & System Ltd.
- Prysmian S.p.A.
- Nexans S.A.
- Siemens AG
- ABB Ltd.
- Furukawa Electric Co., Ltd.
- Sumitomo Electric Industries, Ltd.
- Fujikura Ltd.
- HENGTONG GROUP CO., LTD.
- Jiangsu Zhongtian Technology Co., Ltd.
- Taihan Cable & Solution Co., Ltd.
- Polycab India Limited
- KEI Industries Limited
- Finolex Cables Limited
- Hindalco Industries Limited
- Ningbo Jintian Copper (Group) Co., Ltd.
Desarrollos recientes de la industria en Mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico
- Septiembre de 2026: Schneider Electric inauguró la fábrica de soluciones de refrigeración líquida Motivair en Bengaluru, India, su primer sitio de producción para esta tecnología a nivel mundial fuera de Italia y Estados Unidos, posicionando a India como un centro de manufactura y exportación de equipos de refrigeración para infraestructura de IA de alta densidad.
- Septiembre de 2026: LS Cable & System firmó un memorando de entendimiento con el consorcio AI Factory Frontier (AFF), un grupo de cinco empresas especializadas, para apuntar al mercado de infraestructura de energía para centros de datos de IA. El elemento central de la asociación es el sistema superconductor de LS Cable & System, el primero en ser comercializado, que puede transmitir energía de gran capacidad a 23 kV de media tensión con prácticamente ninguna pérdida equivalente a la transmisión convencional de alta tensión de 154 kV.
- Septiembre de 2026: Doosan anunció que invertirá 968.400 millones de KRW (0,71 mil millones de USD) para ampliar la capacidad de producción de laminados recubiertos de cobre utilizados en centros de datos de inteligencia artificial.
- Agosto de 2026: Mitsui Kinzoku 5706.T de Japón anunció sus planes de ampliar la capacidad de producción de sus productos de lámina de cobre de alto rendimiento más allá de 2030 mediante la construcción de una nueva planta en Malasia para satisfacer la creciente demanda de los sectores de inteligencia artificial y semiconductores.
Alcance del informe del mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico
El mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico abarca la adquisición, distribución regional y despliegue de cobre especializado, aluminio y materiales conductores alternativos diseñados para infraestructura de computación de alta densidad en los principales centros regionales de la región Asia-Pacífico. El mercado rastrea la cadena de suministro de cables eléctricos críticos, barras colectoras, barras y componentes de puesta a tierra utilizados en distribución de energía, sistemas de respaldo y conexiones a la red en instalaciones pequeñas, medianas, grandes y de hiperescala que operan bajo marcos de colocación, empresarial y de proveedores de servicios en la nube.
El informe del mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico está segmentado por tipo de material (cobre, aluminio y otros materiales conductores eléctricos), tipo de producto (cables eléctricos y conductores, barras colectoras y sistemas de barras de distribución, barras y tiras de cobre, conectores eléctricos y materiales de terminación, y otros materiales eléctricos), aplicación (distribución de energía, sistemas de respaldo de energía, conexión a la red e infraestructura eléctrica, puesta a tierra y unión, y otras aplicaciones eléctricas), tamaño del centro de datos (pequeño, mediano, grande e hiperescala), tipo de centro de datos (colocación, proveedores de servicios en la nube [CSP] y empresarial / borde) y país (China, India, Japón, Australia, Singapur y resto de Asia-Pacífico). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Cobre |
| Aluminio |
| Otros materiales conductores eléctricos |
| Cables eléctricos y conductores |
| Barras colectoras y sistemas de barras de distribución |
| Barras y tiras de cobre |
| Conectores eléctricos y materiales de terminación |
| Otros materiales eléctricos |
| Distribución de energía |
| Sistemas de respaldo de energía |
| Conexión a la red e infraestructura eléctrica |
| Puesta a tierra y unión |
| Otras aplicaciones eléctricas |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de servicios en la nube (CSP) |
| Empresarial / Borde |
| China |
| India |
| Japón |
| Australia |
| Singapur |
| Resto de Asia-Pacífico |
| Por tipo de material | Cobre |
| Aluminio | |
| Otros materiales conductores eléctricos | |
| Por tipo de producto | Cables eléctricos y conductores |
| Barras colectoras y sistemas de barras de distribución | |
| Barras y tiras de cobre | |
| Conectores eléctricos y materiales de terminación | |
| Otros materiales eléctricos | |
| Por aplicación | Distribución de energía |
| Sistemas de respaldo de energía | |
| Conexión a la red e infraestructura eléctrica | |
| Puesta a tierra y unión | |
| Otras aplicaciones eléctricas | |
| Por tamaño del centro de datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por tipo de centro de datos | Colocación |
| Proveedores de servicios en la nube (CSP) | |
| Empresarial / Borde | |
| Por país | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de cobre y materiales eléctricos para centros de datos de Asia-Pacífico?
El tamaño del mercado es de 6,63 mil millones de USD en 2027 y se prevé que alcance los 11,12 mil millones de USD en 2032, a una CAGR del 10,90%.
¿Qué material representa la mayor participación de la demanda regional?
El cobre representa el 73,62% de la demanda en 2026 porque las rutas de energía críticas necesitan alta conductividad y un rendimiento térmico fiable.
¿Por qué las barras colectoras y los sistemas de barras de distribución están ganando importancia en los centros de datos de IA?
Se proyecta que se expandan a una CAGR del 11,49% a medida que los bastidores de alta densidad requieren una distribución flexible de alta corriente que pueda adaptarse sin apagados.
¿Qué grupo de clientes de centros de datos se está expandiendo más rápido?
Se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 12,67% hasta 2032 a medida que los hiperescaladores construyen más instalaciones de IA de operación propia.
¿Qué país ofrece la expansión pronosticada más rápida?
Se proyecta que India se expanda a una CAGR del 13,12% hasta 2032, respaldada por nueva capacidad, manufactura local e inversión en cables.
¿Qué puede limitar la demanda de productos eléctricos de cobre?
La volatilidad del costo del cobre, la sustitución por aluminio en usos de cables seleccionados y los retrasos en la conexión a la red pueden posponer las adquisiciones o cambiar las opciones de materiales.