
Marktgröße und Marktanteil für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 5.84 Milliarden US-Dollar |
| Marktgröße (2027) | 6.63 Milliarden US-Dollar |
| Marktgröße (2032) | 11.12 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.90 % |
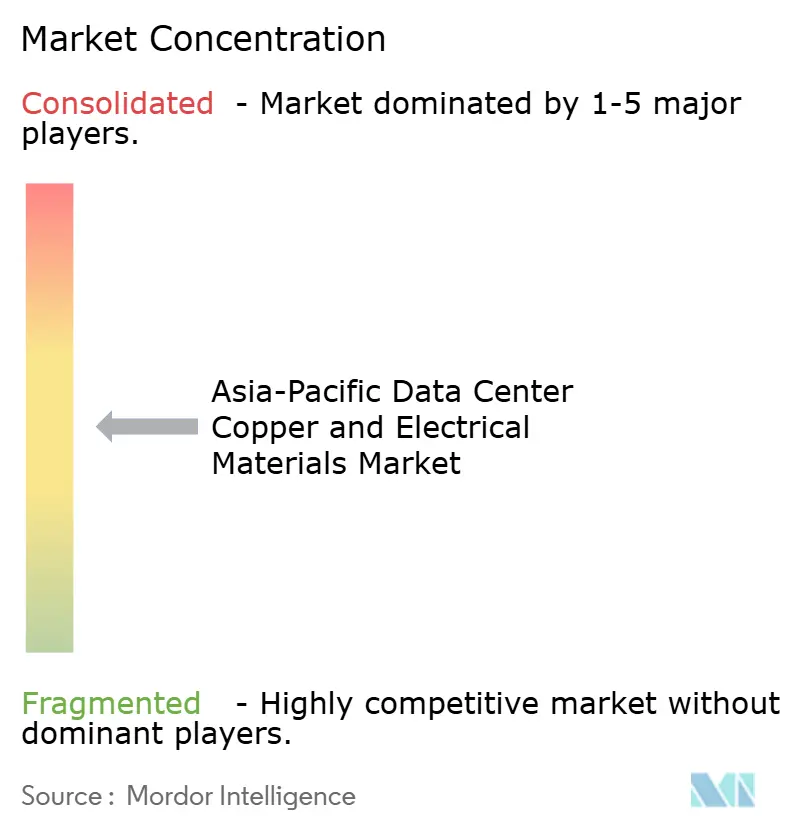
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren von Mordor Intelligence
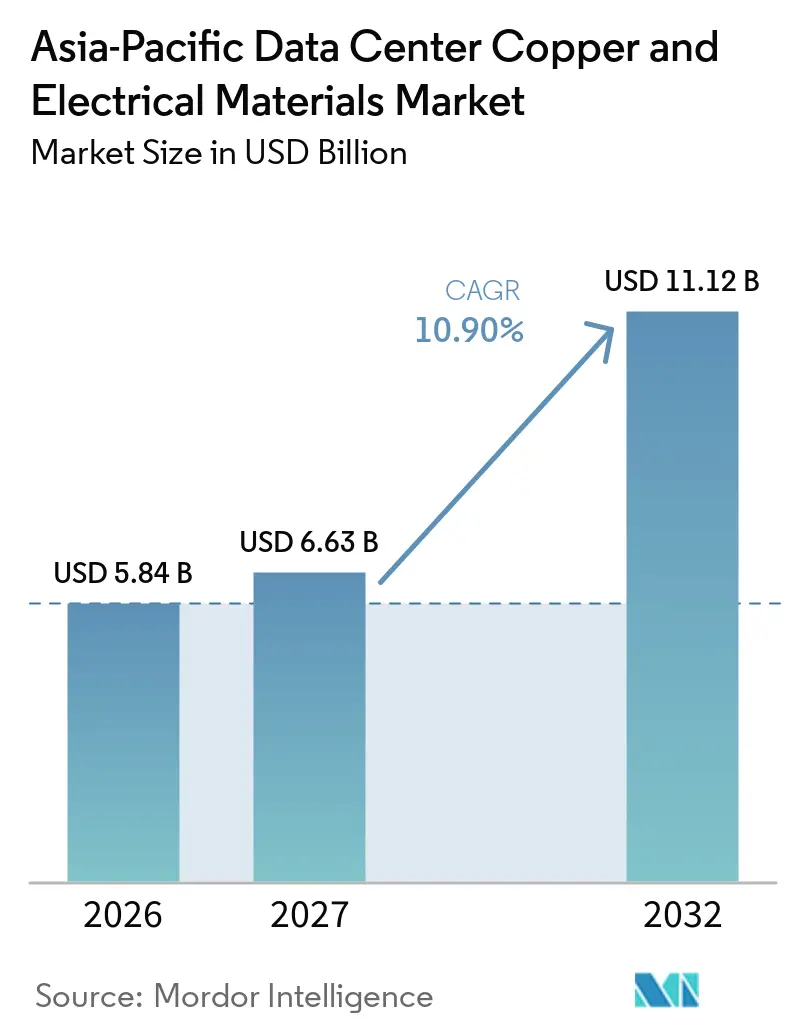
Die Marktgröße für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren wurde 2026 auf 5,84 Milliarden USD geschätzt und soll von 6,63 Milliarden USD im Jahr 2027 auf 11,12 Milliarden USD bis 2032 wachsen, bei einer CAGR von 10,90 % während des Prognosezeitraums (2027–2032). Der Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren wird durch die regionale Expansion von KI-Rechenzentren gestützt, die dichtere und widerstandsfähigere Elektrosysteme als herkömmliche Anlagen benötigen. Höhere Rack-Lasten verschieben die Nachfrage von einfachen Kabeln hin zu Sammelschienensystemen, Schaltanlagen, Stromverteilungseinheiten und Hochstromverbindungen. Große Cloud-Betreiber spezifizieren zunehmend eigene Elektropakete, was die Bedeutung qualifizierter Lieferanten erhöht, die Planung, Prüfung und Lieferung in mehreren Ländern unterstützen können. Netzaufrüstungen und Anschlüsse für erneuerbare Energien weiten die Nachfrage über den Rechenzentrumsbereich hinaus aus, da neue Standorte stärkere Verbindungen und lokale Verteilungssysteme benötigen. Kupferpreisschwankungen, begrenzte Netzkapazitäten und langwierige Qualifizierungszyklen bleiben wesentliche Einschränkungen, insbesondere bei preissensitiven Kabelaufträgen.
Wichtigste Erkenntnisse des Berichts
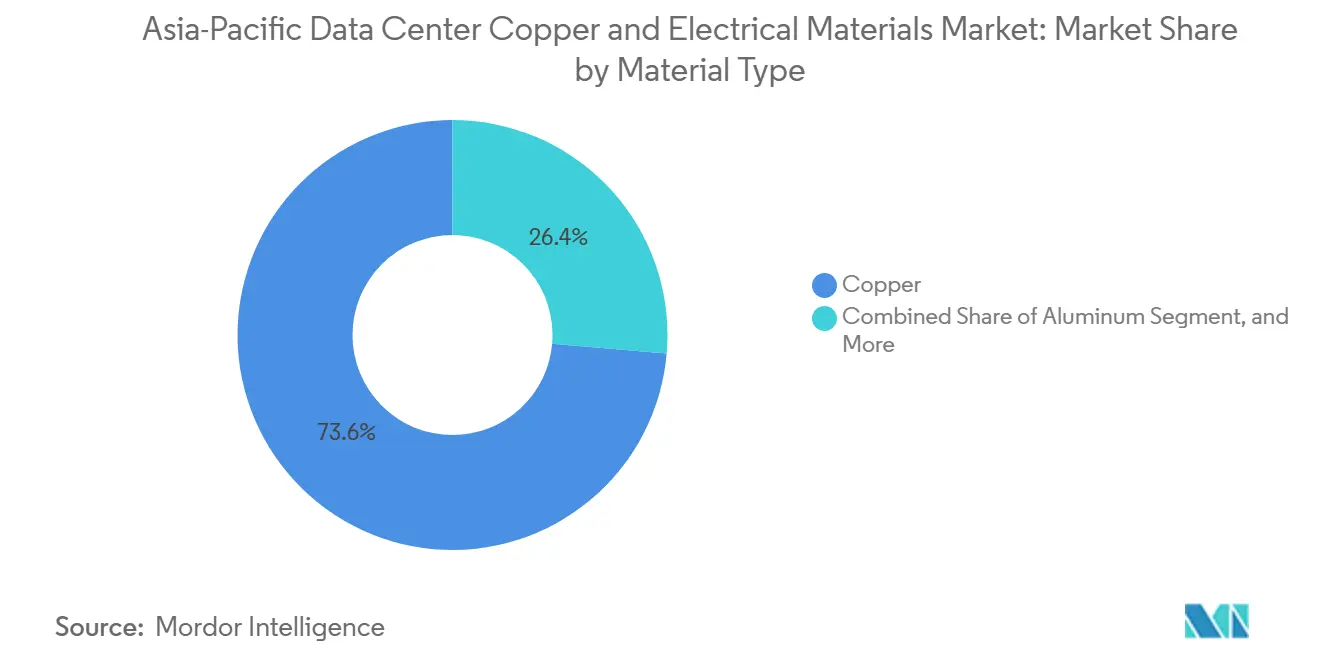
- Nach Materialtyp hielt Kupfer im Jahr 2026 einen Marktanteil von 73,62 % am Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren, während Aluminium bis 2032 voraussichtlich mit einer CAGR von 11,70 % wachsen wird.
- Nach Produkttyp hielt das Segment Elektrokabel und Leiter im Jahr 2026 einen Umsatzanteil von 45,14 %, während Sammelschienen und Sammelschienensysteme bis 2032 voraussichtlich mit einer CAGR von 11,49 % wachsen werden.
- Nach Anwendung entfiel auf die Stromverteilung im Jahr 2026 ein Anteil von 46,91 % an der Marktgröße für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren.
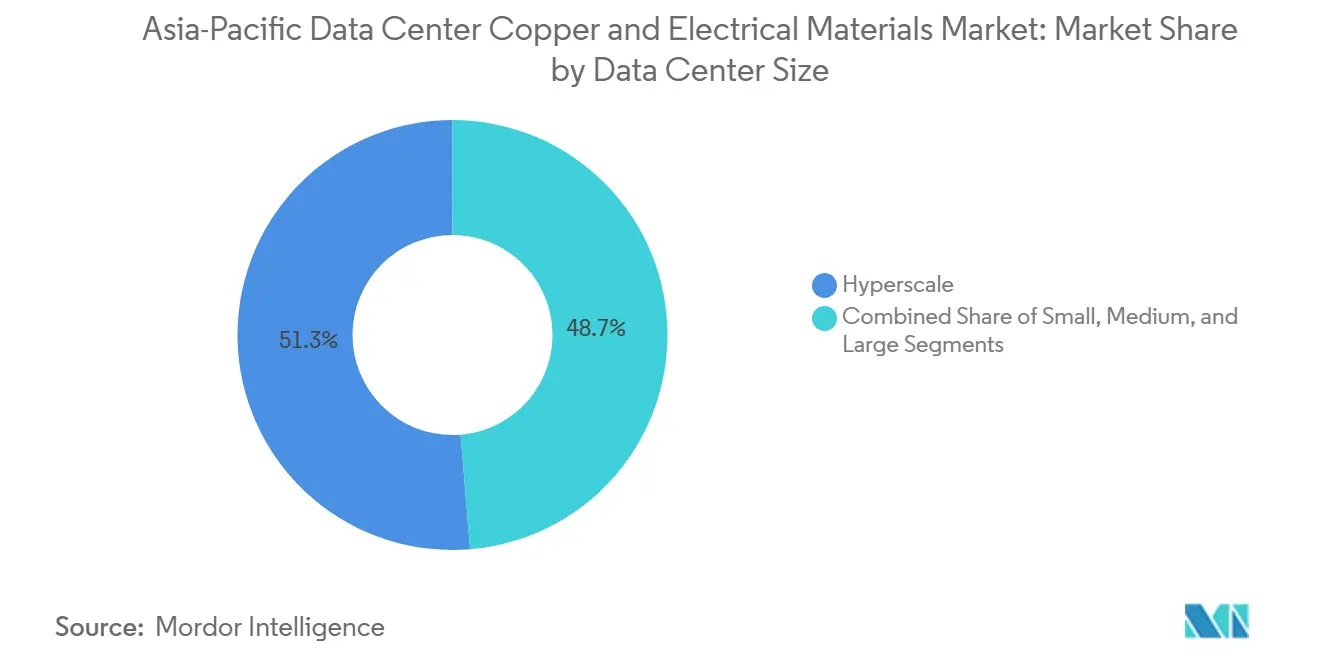
- Nach Rechenzentrumsgröße hielten Hyperscale-Anlagen im Jahr 2026 einen Nachfrageanteil von 51,30 % und sollen bis 2032 mit einer CAGR von 12,34 % wachsen.
- Nach Rechenzentrumtyp hielt Colocation im Jahr 2026 einen Anteil von 43,32 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einer CAGR von 12,67 % wachsen werden.
- Nach Geografie hielt China im Jahr 2026 einen Marktanteil von 34,92 % am Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren, während Indien bis 2032 voraussichtlich mit einer CAGR von 13,12 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von KI- und Hyperscale-Rechenzentren | +3.2% | China, Indien, Japan, Australien | Kurzfristig (≤ 2 Jahre) |
| Cloud-Akzeptanz und Investitionen in digitale Infrastruktur | +2.3% | Südostasien, Indien, China | Kurzfristig (≤ 2 Jahre) |
| Steigende Rack-Leistungsdichte und modulare Stromverteilung | +1.5% | China, Singapur, Japan | Mittelfristig (2–4 Jahre) |
| Netzmodernisierung und Anbindung erneuerbarer Energien | +1.2% | China, Indien, Australien | Mittelfristig (2–4 Jahre) |
| Rechenzentrumscluster mit Energievorteilen | +0.9% | Indien, Malaysia, Indonesien, Thailand | Mittelfristig (2–4 Jahre) |
| Vorgefertigte Elektrosysteme | +0.5% | Hyperscale-Deployments im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von KI- und Hyperscale-Rechenzentren
Der Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren profitiert davon, dass KI-Deployments mehr Stromverteilungsausrüstung pro Standort erfordern. Hochdichte GPU-Cluster benötigen Zuleitungen mit größerem Querschnitt, Sammelschienen mit höheren Stromstärken und komplexere Verteilungswege als herkömmliche Installationen. Neue große Campusanlagen beschaffen Elektropakete auch früher, da Leistungskapazität und Zuverlässigkeit zentral für das Standortdesign sind. Die daraus resultierenden Aufträge erstrecken sich auf Kabel, Schaltanlagen, Sammelschienensysteme und Verbindungshardware und nicht nur auf eine einzelne Komponentenkategorie. Eaton stellte eine 800-VDC-Architektur für KI-Fabriken vor, die eine Stromverteilung auf Rack-Ebene umfasst, und zeigt damit, wie Lieferanten sich an die höheren elektrischen Anforderungen von KI-Systemen anpassen.[1] Diese Entwicklung verschafft qualifizierten Geräteherstellern eine stärkere Rolle im Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren.
Cloud-Akzeptanz und Investitionen in digitale Infrastruktur
Cloud-Anbieter entwickeln zunehmend große Anlagen mit eigenen Betriebs- und Erweiterungsanforderungen. Selbst errichtete Standorte erfordern in der Regel Elektrosysteme, die erweitert werden können, ohne das ursprüngliche Verteilungsgerüst zu ersetzen. Dieser Ansatz erhöht den Wert modularer Ausrüstung und von Lieferanten, die die Lieferung über Bauphasen hinweg koordinieren können. Schneider Electric meldete in seinen Halbjahresergebnissen 2026 ein organisches Umsatzwachstum von 19,7 % im Rechenzentrumssegment in China und Ostasien und führte dies auf große Hyperscale-Projekte und den Ausbau der KI-Infrastruktur zurück. Singapur berücksichtigt bei der Zuteilung neuer Rechenzentrumkapazitäten auch Energieeffizienz und die Nutzung erneuerbarer Energien, sodass elektrische Designentscheidungen die Projektfähigkeit beeinflussen. Diese Bedingungen stützen die Nachfrage nach effizienter Verteilungsausrüstung im Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren.
Steigende Rack-Leistungsdichte und modulare Stromverteilung
Höhere Rack-Dichte verlagert Stromsysteme hin zu Overhead-Sammelschienensystemen, die ohne Abschaltung angepasst werden können. Die Konfiguration kann wechselnde Ganglasten unterstützen und wiederholte Kabelinstallationsarbeiten in einer laufenden Anlage vermeiden. Sie erfordert auch Ausrüstung, die Wärme und Strom bei höheren Nennwerten zuverlässig handhabt. Vertiv stellte PowerBar Track mit Konfigurationen bis zu 2.500 A gemäß IEC 61439-6 vor, einschließlich Kupfer- und Aluminiumleiteroptionen für hochdichte Anlagen. Die IEEE-Richtlinien identifizieren Sammelschienen- und PDU-Architektur ebenfalls als Schlüsselelement des modularen elektrischen Rechenzentrumdesigns. Sammelschienen und Sammelschienensysteme haben daher eine klare Rolle im Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren.
Netzmodernisierung und Anbindung erneuerbarer Energien
Netzausgaben schaffen einen zweiten Nachfragekanal für Leiter, Schaltanlagen und Transformatorverbindungen. China hat die Netzmodernisierung im Rahmen seines 15. Fünfjahresplans als Priorität identifiziert, mit Schwerpunkt auf Übertragungskapazität und digitalen Verteilungsaufrüstungen. Neue Rechenzentren benötigen auch widerstandsfähigere Verbindungen zu erneuerbaren Energiequellen und lokalen Netzen. Diese Projekte erhöhen den Bedarf an Hochspannungsausrüstung, bevor Strom die Anlage erreicht. In Australien identifiziert der Energiesystemplan wesentliche Übertragungsentwicklungsbedarfe, da sich das Stromsystem verändert. Der Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren profitiert dort, wo Rechenzentrumsinvestitionen und Netzverstärkung zusammentreffen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kupferpreisvolatilität und Aluminiumsubstitution | -1.5% | Preissensitive Märkte im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen beim Netzanschluss und begrenzte Stromverfügbarkeit | -1.0% | Malaysia, Singapur, Japan, Australien, Indien | Mittelfristig (2–4 Jahre) |
| Langwierige Qualifizierung von Hochstrom-Elektropaketen | -0.5% | Hyperscale-Anlagen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Schwefelsäure, Mineralverarbeitung und regionale Handelsstörungen | -0.3% | Beschaffungslieferketten im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kupferpreisvolatilität und Aluminiumsubstitution
Kupfer bleibt zentral für Hochstrom- und geschäftskritische Elektrowege, aber seine Kostenexposition beeinflusst Kaufentscheidungen. Käufer können Aluminium in einigen Mittel- und Niederspannungskabelanwendungen einsetzen, indem sie den Leiterquerschnitt vergrößern. Dies substituiert Material dort, wo Gewicht, Platzbedarf und Betriebsbedingungen es erlauben. Reuters berichtete, dass hohe Kupferpreise Hersteller dazu veranlasst haben, Aluminium in ausgewählten Anwendungen in Betracht zu ziehen. Kupfer bleibt dennoch bevorzugt für kritische Sammelschienen, Hochleistungsverbinder und anspruchsvolle Stromwege, da die Anforderungen an Leitfähigkeit und Zuverlässigkeit strenger sind. Der Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren muss daher die Premium-Kupfernachfrage gegen den breiteren Einsatz von Aluminium in kostensensitiven Segmenten abwägen.
Verzögerungen beim Netzanschluss und begrenzte Stromverfügbarkeit
Ein fertiggestelltes Rechenzentrum benötigt einen gesicherten Stromanschluss, bevor seine elektrischen Materialien installiert werden können. Verzögerte Netzanschlüsse verschieben den Kauf von Kabeln, Transformatoren, Sammelschienensystemen und Schaltanlagen. Einschränkungen sind besonders relevant an etablierten Standorten, wo Netzaufrüstungen mehr Zeit erfordern als der Anlagenbau. Japan ist mit diesem Missverhältnis konfrontiert, da die Rechenzentrumsentwicklung voranschreitet, während die Netzverstärkung längere Vorlaufzeiten hat. Der Australische Energiemarktbetreiber identifiziert den Bedarf an koordinierter Übertragungsplanung und -investition, da das System neue Nachfrage und Erzeugung integriert.[2] Betreiber können mit Umspannwerken, Batterien oder Mikronetzen reagieren, was den technischen Wert eines Projekts erhöhen kann, auch wenn der Projektzeitplan verzögert ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Kupfer behält seine zentrale Rolle, während Aluminium seinen Einsatz ausweitetKupfer hielt im Jahr 2026 einen Marktanteil von 73,62 % am Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren. Seine Leitfähigkeit, thermische Leistung und mechanische Festigkeit unterstützen Hochstromsysteme in Hauptschalträumen, USV-Zuleitungen und Sammelschienenbaugruppen. Diese Eigenschaften sind wichtig, wo Ausfallrisiken inakzeptabel sind. Kupfer wird auch in Präzisionsstreifen und Verbindungspunkten eingesetzt, die flüssigkeitsgekühlte Infrastruktur unterstützen, und Ningbo Jintian Copper meldete im ersten Halbjahr 2026 ein Wachstum von 94 % gegenüber dem Vorjahr beim Verkauf von Kupfersubstraten für Rack-Sammelschienen. Das Ergebnis spiegelt den Anstieg der KI-bezogenen elektrischen Anforderungen wider.
Aluminium soll bis 2032 mit einer CAGR von 11,70 % wachsen. Seine geringeren Kosten und sein leichteres Gewicht unterstützen seinen Einsatz bei langen Kabelverlegungen und ausgewählten Verteilungssystemen. Lieferanten können den Leiterquerschnitt erhöhen, wo eine geringere Leitfähigkeit toleriert werden kann. Hindalco erklärte, dass die Aluminiumsubstitution bei Langstreckenleiterkabeln und einigen Verteilungsverkabelungssystemen stattgefunden hat, während Kupfer bei Hochleistungsanwendungen wichtig bleibt. Spezielle leitfähige Materialien unterstützen Verbinder, Anschlüsse und Verbindungsteile, sodass der Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren sowohl hochzuverlässige Installationen als auch kostenorientierte Designs bedienen kann.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
Kabel bleiben unverzichtbar, während Sammelschienensysteme höhere Lasten bewältigenElektrokabel und Leiter hielten im Jahr 2026 einen Marktanteil von 45,14 % am Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren. Sie verbinden Versorgungsanschluss, Mittelspannungsausrüstung, USV-Systeme und die Stromverteilung auf Rack-Ebene. Die Kategorie wird auf jeder Ebene einer Anlage benötigt, und Polycab identifiziert Rechenzentren in seinem Jahresbericht als wichtige Nachfragequelle für Drähte und Kabel. KEI nahm seine Sanand-Phase-I-Anlage im Dezember 2025 in Betrieb, um Kabelkapazitäten für die Infrastrukturnachfrage zu erweitern.
Sammelschienen und Sammelschienensysteme sollen bis 2032 mit einer CAGR von 11,49 % wachsen. Hochdichte Racks benötigen eine flexible Methode zur Stromversorgung und -umverteilung in einem Rechenzentrum. Overhead-Sammelschienensysteme ermöglichen Live-Abzweigänderungen, was Störungen bei Änderungen der Gerätelayouts reduzieren kann. Vertiv hat seine PowerBar-Track-Plattform für Colocation- und Hyperscale-Umgebungen mit sich entwickelnden KI-Workloads konzipiert. Kupferstäbe und -streifen unterstützen die vorgelagerte Fertigung von Transformatoren und Sammelschienen. Verbinder und Anschlussmaterialien benötigen ebenfalls höhere Nennwerte, da einzelne Rack-Verbindungen größere Stromstärken verarbeiten.
Nach Anwendung:
Stromverteilung hat die größte AusgabenrolleDie Stromverteilung entfiel im Jahr 2026 auf 46,91 % der Marktgröße für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren. Die Anwendung umfasst den Weg vom Versorgungseingang über Umschalter, USV-Ausrüstung, Stromverteilungseinheiten, Sammelschienensysteme und Rack-Verbindungen. Jede Ebene verwendet Leiter, die für den vom System geführten Strom dimensioniert sind, während höhere Rack-Lasten größere Transformatornennwerte, stärkere Verkabelung und Sammelschienen mit dauerhaft hoher Stromtragfähigkeit erfordern. Die elektrische Verteilung bleibt die zentrale Nachfrageanwendung für den Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren.
Stromversorgungssysteme bleiben kupferintensiv, da sie USV-Batterien, Generatoren und Umschaltausrüstung verbinden. Netzanschlussausrüstung umfasst Umspannwerke, Außenschaltanlagen und Hochspannungsverbindungen, die zuverlässigen Betrieb priorisieren. Erdung und Potenzialausgleich begrenzen elektrisches Rauschen rund um empfindliche Rechenausrüstung, während strukturierte Kupferverkabelung die Konnektivität innerhalb und zwischen Racks unterstützt. UL Solutions legt Prüf- und Zertifizierungsanforderungen für vorgefertigte modulare Stromverteilungsbaugruppen durch UL 2140 fest.[3] Solche Compliance-Rahmenwerke machen werksgeprüfte Baugruppen für Anlagenentwickler relevanter.
Nach Rechenzentrumsgröße:
Hyperscale-Anlagen konzentrieren Nachfrage und ExpansionHyperscale-Anlagen hielten im Jahr 2026 einen Anteil von 51,30 % an der Gesamtnachfrage und sollen bis 2032 mit einer CAGR von 12,34 % wachsen. Diese Standorte erfordern umfangreiche Kabelwege, große Sammelschienensysteme und Präzisionskupfer in Schaltanlagen und Kontakten. Ihr Strombedarf erstreckt sich auch auf Umspannwerke und dedizierte Versorgungsanschlüsse. Je größer der Campus, desto größer ist der Bedarf, die Stromverteilung für spätere Erweiterungen zu planen und eine Nachfrage nach Ausrüstung zu schaffen, die in wiederholbaren Modulen geliefert werden kann. Der Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren ist daher eng mit Hyperscale-Bauzeitplänen verknüpft.
Große Anlagen im Bereich von 10–50 MW halten eine erhebliche installierte Basis für herkömmliche Kabel- und Schaltanlagenprodukte aufrecht. Sie benötigen oft robuste, aber weniger maßgeschneiderte Elektropakete als die größten Campusanlagen. Mittelgroße und kleine Anlagen bedienen Unternehmens-, Edge-, Regierungs- und verteilte Rechenanforderungen, und ihre regionale Verbreitung schafft wiederkehrende Beschaffungsaktivitäten. Vorgefertigte Systeme können das Baurisiko reduzieren, wo die Arbeitskräfte vor Ort begrenzt sind, und Vertivs OneCore-Plattform kombiniert Strom-, Wärme- und IT-Infrastruktur in werksmontierten Blöcken für Deployments von 5 MW bis 50 MW. Dies unterstützt ein standardisierteres Liefermodell über mehrere Anlagengrößen hinweg.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumtyp:
Colocation führt heute, während Cloud-Anbieter schneller wachsenColocation-Anbieter hielten im Jahr 2026 einen Marktanteil von 43,32 % am Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren. Ihre Anlagen müssen Mieter mit unterschiedlichen Lasten und Erweiterungsplänen aufnehmen. Flexible Verteilungsdesigns sind wertvoll, da Kapazitäten während einer Mietlaufzeit neu zugewiesen werden können. Modulare Sammelschienensysteme sind in diesem Betriebsmodell besonders nützlich. Colocation-Betreiber benötigen Zuverlässigkeit in mehreren Kundenumgebungen, was die Nachfrage nach Kabeln, Schaltanlagen und anpassungsfähigen Stromsystemen aufrechterhält.
Cloud-Dienstanbieter sollen bis 2032 mit einer CAGR von 12,67 % wachsen. Große Anbieter definieren zunehmend eigene elektrische Spezifikationen und kaufen Ausrüstung im Projektmaßstab. Ihre Anlagen sind für GPU-Cluster und zukünftige Erweiterungen ausgelegt, was die Anforderungen an die Hochstromverteilung erhöht. Schneider Electric erklärte, dass KI-Infrastruktur und große Hyperscale-Projekte sein Rechenzentrumswachstum in China und Ostasien unterstützt haben. Unternehmens- und Edge-Standorte erfordern hochzuverlässige Ausrüstung für Finanzdienstleistungen, Fertigung und Workloads des öffentlichen Sektors, während die Branche für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren sowohl von großen Cloud-Bauten als auch von der breiten Basis spezialisierter Deployments profitiert.
Geografische Analyse
China
China hielt im Jahr 2026 einen Marktanteil von 34,92 % am Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren. Das Land kombiniert große Internetplattformen, staatlich geförderte Rechenprogramme und Netzmodernisierungsaktivitäten. Nationale Investitionen in Übertragung und digitale Verteilung unterstützen die elektrische Infrastruktur, die neue Anlagen benötigen. Chinas Nationale Energieverwaltung beeinflusst das Projektdesign durch Anforderungen an erneuerbare Energien für neue Rechenzentren. Diese Anforderungen erhöhen die Aufmerksamkeit für Netzanschlüsse, Speicherung und Energiemanagement, und Lieferanten mit zertifizierter Hochstromausrüstung können profitieren, wenn große Standorte ihre Designs standardisieren.
Indien
Indien soll bis 2032 mit einer CAGR von 13,12 % wachsen. Das Land zieht große Rechenzentrumsprojekte durch eine etablierte digitale Wirtschaft und eine Kostenbasis an, die neue Kapazitäten unterstützt. Inländische Kabelhersteller bauen Hochspannungs- und Höchstspannungskapazitäten aus, um Rechenzentren, Netzaufrüstungen und erneuerbare Projekte zu bedienen, und KEI erwartet, dass seine Sanand-Phase-II-Anlage Kabel bis 500 kV unterstützen wird, wenn sie im März 2027 in Betrieb genommen wird. Schneider Electric eröffnete 2026 eine Motivair-Flüssigkühlungsfabrik in Bengaluru und stärkte damit die lokale Versorgung für hochdichte KI-Infrastruktur.[4] Die lokale Fertigungsbasis kann Lieferketten für den Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren verkürzen.
Japan, Australien, Singapur und andere asiatisch-pazifische Märkte
Japan benötigt mehr Strominfrastruktur, da die Rechenzentrumsentwicklung an einigen Standorten schneller voranschreitet als die Netzverstärkung, was eine Rolle für lokale Erzeugung, Speicherung und Mikronetze schafft, die zusätzliche Verteilungsausrüstung erfordern. Australien plant neue Übertragungskapazitäten, da sich sein Erzeugungsmix verändert, und seine Systemplanung bietet einen regulatorischen Einfluss darauf, wie große Stromverbraucher sich anschließen. Singapur begrenzt neue Kapazitäten durch Effizienz-, Grünenergie- und Netzauswirkungsanforderungen und bevorzugt gut kapitalisierte Betreiber mit stärkeren elektrischen Designs. Malaysia, Indonesien und Thailand bieten neue Standortoptionen, aber Netzverfügbarkeit und Genehmigungsverfahren können das Entwicklungstempo beeinflussen, während diese Märkte dem Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren eine breitere Palette von Nachfragestandorten und Lieferkettenoptionen bieten.
Wettbewerbslandschaft
Der Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren weist eine mäßig konzentrierte Systemintegrationsebene und eine stärker fragmentierte Kabel- und Leiterebene auf. Schneider Electric, Vertiv, Eaton, ABB, Siemens und Legrand konkurrieren bei elektrischem Systemdesign, Gerätebreite und Ausführungskompetenz. Prysmian, LS Cable & System, Polycab India und andere regionale Hersteller konkurrieren direkter bei Kabeln und leitfähigen Materialien. Lieferanten verlagern sich von einzelnen Komponenten hin zu koordinierten Strom-, Wärme- und Verteilungspaketen. Dieser Ansatz adressiert die Nachfrage nach schnellerem Bau, geprüften Schnittstellen und vorhersehbarer Betriebsleistung, und der Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren bevorzugt Anbieter, die diese Anforderungen in mehreren Ländern erfüllen können.
Eatons 800-VDC-Referenzarchitektur positioniert sein Elektrogerätportfolio für KI-Fabrik-Anforderungen und sammelschienbasierte Verteilung. Vertiv startete OneCore im August 2025 als vorgefertigte Plattform, die Strom-, Wärme- und IT-Infrastruktur für Deployments von 5 MW bis 50 MW integriert. ABB kündigte im Oktober 2026 eine Investition von 495 Millionen USD an, um einen Anteil von 51 % an einem Niederspannungs-Stromverteilungs-Joint-Venture mit Mitsubishi Electric zu erwerben, das auf Japan und die breitere regionale Chance abzielt. Dies fügt Niederspannungsverteilungskapazitäten in einem großen asiatischen Markt hinzu und zeigt, dass der Lieferantenwettbewerb über die Kupferkomponente selbst hinausgeht.
Regionale Hersteller differenzieren sich durch Hochtemperaturkabel, Rack-Sammelschienenmaterialien und integrierte Kabel-zu-Verbinder-Lösungen. Ningbo Jintian Copper meldete im ersten Halbjahr 2026 erweiterte Verkäufe von Produkten, die in Rack-Sammelschienen und Rechenleistungskühlung eingesetzt werden. Die Zertifizierungsrahmen UL 2140 und UL 2755 bevorzugen Lieferanten mit Werkstest-Kapazitäten und dokumentierten Montageprozessen. Dies kann die Eintrittsanforderungen für Unternehmen erhöhen, die auf vor Ort errichtete Systeme angewiesen sind, während die Branche für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren wettbewerbsfähig bleibt, da Leiter von vielen Unternehmen geliefert werden können, während Projektspezifikation und Zertifizierung verteidigungsfähigere Positionen bieten.
Marktführer in der Branche für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren
-
Legrand SA
-
Schneider Electric SE
-
Vertiv Group Corp.
-
Eaton Corporation plc
-
LS Cable & System Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren Unternehmen in diesem Bericht
- Legrand SA
- Schneider Electric SE
- Vertiv Group Corp.
- Eaton Corporation plc
- LS Cable & System Ltd.
- Prysmian S.p.A.
- Nexans S.A.
- Siemens AG
- ABB Ltd.
- Furukawa Electric Co., Ltd.
- Sumitomo Electric Industries, Ltd.
- Fujikura Ltd.
- HENGTONG GROUP CO., LTD.
- Jiangsu Zhongtian Technology Co., Ltd.
- Taihan Cable & Solution Co., Ltd.
- Polycab India Limited
- KEI Industries Limited
- Finolex Cables Limited
- Hindalco Industries Limited
- Ningbo Jintian Copper (Group) Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren
- September 2026: Schneider Electric eröffnete die Motivair-Flüssigkühlungslösungsfabrik in Bengaluru, Indien – seinen ersten Produktionsstandort für diese Technologie weltweit außerhalb Italiens und der Vereinigten Staaten – und positioniert Indien als Fertigungs- und Exportzentrum für Kühlausrüstung für hochdichte KI-Infrastruktur.
- September 2026: LS Cable & System hat ein Memorandum of Understanding mit dem KI-Fabrik-Frontier-Konsortium (AFF), einer Gruppe von fünf spezialisierten Unternehmen, unterzeichnet, um den Markt für Strominfrastruktur in KI-Rechenzentren anzugehen. Das Herzstück der Partnerschaft ist das supraleitende System von LS Cable & System, das erste kommerzialisierte seiner Art, das große Leistungsmengen bei 23 kV Mittelspannung mit praktisch keinen Verlusten übertragen kann, was einer herkömmlichen 154-kV-Hochspannungsübertragung entspricht.
- September 2026: Doosan kündigte an, 968,4 Milliarden KRW (0,71 Milliarden USD) zu investieren, um die Produktionskapazität für kupferkaschierte Laminate (CCLs) zu erweitern, die in Rechenzentren für künstliche Intelligenz (KI) eingesetzt werden.
- August 2026: Japans Mitsui Kinzoku 5706.T kündigte Pläne an, die Produktionskapazität für seine Hochleistungskupferfolienprodukte über 2030 hinaus durch den Bau einer neuen Anlage in Malaysia zu erweitern, um die wachsende Nachfrage aus den Bereichen künstliche Intelligenz und Halbleiter zu decken.
Berichtsumfang für den Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren
Der Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren umfasst die Beschaffung, regionale Verteilung und den Einsatz von spezialisierten Kupfer-, Aluminium- und alternativen leitfähigen Materialien, die für hochdichte Recheninfrastruktur in wichtigen regionalen Zentren im asiatisch-pazifischen Raum entwickelt wurden. Der Markt verfolgt die Lieferkette kritischer Elektrokabel, Sammelschienen, Stäbe und Erdungskomponenten, die in der Stromverteilung, in Sicherungssystemen und Netzanschlüssen in kleinen, mittleren, großen und Hyperscale-Anlagen eingesetzt werden, die unter Colocation-, Unternehmens- und Cloud-Dienstrahmen betrieben werden.
Der Bericht über den Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren ist segmentiert nach Materialtyp (Kupfer, Aluminium und andere elektrisch leitfähige Materialien), Produkttyp (Elektrokabel und Leiter, Sammelschienen und Sammelschienensysteme, Kupferstäbe und -streifen, elektrische Verbinder und Anschlussmaterialien sowie andere elektrische Materialien), Anwendung (Stromverteilung, Stromversorgungssysteme, Netzanschluss und elektrische Infrastruktur, Erdung und Potenzialausgleich sowie andere elektrische Anwendungen), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter [CSPs] und Unternehmen / Edge) sowie Land (China, Indien, Japan, Australien, Singapur und übriger asiatisch-pazifischer Raum). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kupfer |
| Aluminium |
| Andere elektrisch leitfähige Materialien |
| Elektrokabel und Leiter |
| Sammelschienen und Sammelschienensysteme |
| Kupferstäbe und -streifen |
| Elektrische Verbinder und Anschlussmaterialien |
| Andere elektrische Materialien |
| Stromverteilung |
| Stromversorgungssysteme |
| Netzanschluss und elektrische Infrastruktur |
| Erdung und Potenzialausgleich |
| Andere elektrische Anwendungen |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen / Edge |
| China |
| Indien |
| Japan |
| Australien |
| Singapur |
| Übriger asiatisch-pazifischer Raum |
| Nach Materialtyp | Kupfer |
| Aluminium | |
| Andere elektrisch leitfähige Materialien | |
| Nach Produkttyp | Elektrokabel und Leiter |
| Sammelschienen und Sammelschienensysteme | |
| Kupferstäbe und -streifen | |
| Elektrische Verbinder und Anschlussmaterialien | |
| Andere elektrische Materialien | |
| Nach Anwendung | Stromverteilung |
| Stromversorgungssysteme | |
| Netzanschluss und elektrische Infrastruktur | |
| Erdung und Potenzialausgleich | |
| Andere elektrische Anwendungen | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmen / Edge | |
| Nach Land | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Kupfer und elektrische Materialien in asiatisch-pazifischen Rechenzentren?
Die Marktgröße beträgt 6,63 Milliarden USD im Jahr 2027 und soll bis 2032 auf 11,12 Milliarden USD wachsen, bei einer CAGR von 10,90 %.
Welches Material hat den größten Anteil an der regionalen Nachfrage?
Kupfer hält im Jahr 2026 einen Nachfrageanteil von 73,62 %, da kritische Stromwege hohe Leitfähigkeit und zuverlässige thermische Leistung erfordern.
Warum gewinnen Sammelschienen und Sammelschienensysteme in KI-Rechenzentren an Bedeutung?
Sie sollen mit einer CAGR von 11,49 % wachsen, da hochdichte Racks eine flexible Hochstromverteilung erfordern, die ohne Abschaltungen angepasst werden kann.
Welche Rechenzentrumkundengruppe wächst am schnellsten?
Cloud-Dienstanbieter sollen bis 2032 mit einer CAGR von 12,67 % wachsen, da Hyperscaler mehr selbst betriebene KI-Anlagen bauen.
Welches Land bietet die schnellste prognostizierte Expansion?
Indien soll bis 2032 mit einer CAGR von 13,12 % wachsen, unterstützt durch neue Kapazitäten, lokale Fertigung und Kabelinvestitionen.
Was könnte die Nachfrage nach elektrischen Kupferprodukten einschränken?
Kupferpreisvolatilität, Aluminiumsubstitution bei ausgewählten Kabelanwendungen und Verzögerungen beim Netzanschluss können Beschaffungen verschieben oder Materialentscheidungen verändern.