
Taille et part du marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
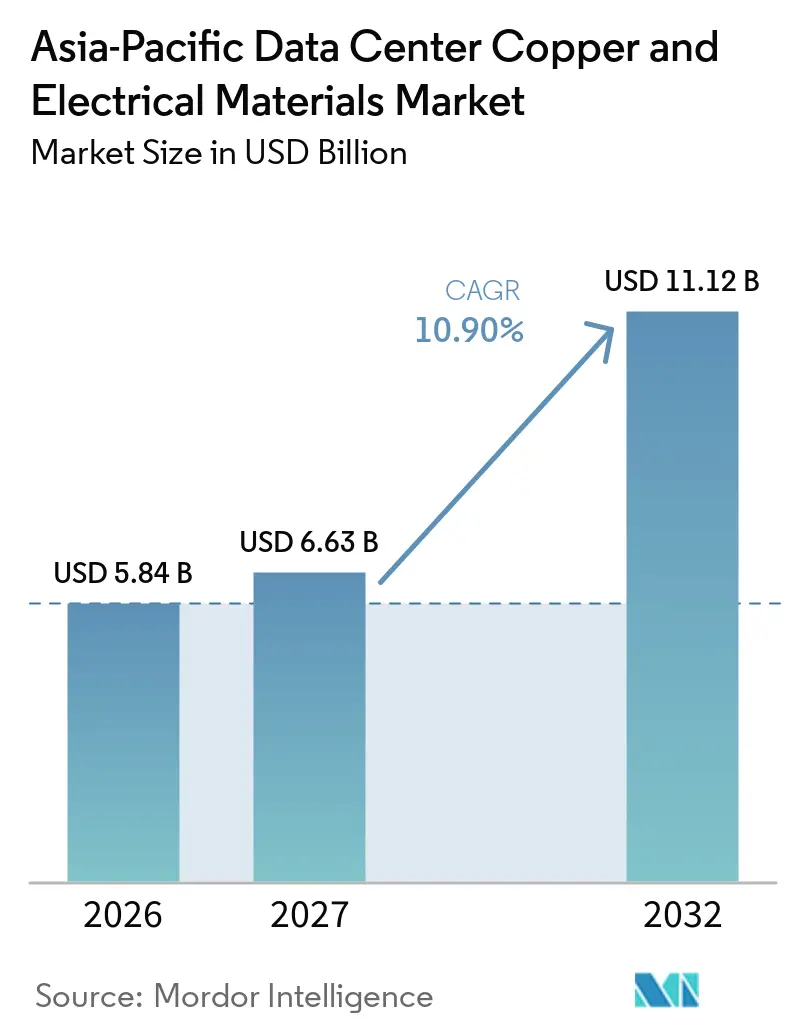
| Taille du marché de l'année de base (2026) | 5.84 Milliards de dollars |
| Taille du Marché (2027) | 6.63 Milliards de dollars |
| Taille du Marché (2032) | 11.12 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.90 % |
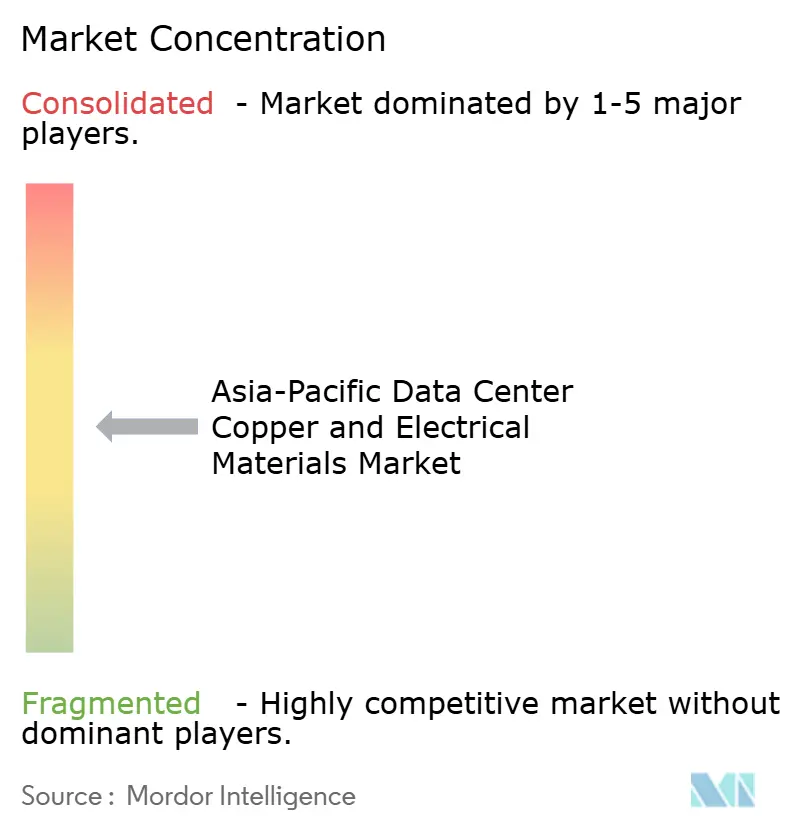
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique par Mordor Intelligence
La taille du marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique était évaluée à 5,84 milliards USD en 2026 et devrait croître de 6,63 milliards USD en 2027 pour atteindre 11,12 milliards USD d'ici 2032, à un CAGR de 10,90 % durant la période de prévision (2027-2032). Le marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique est soutenu par l'expansion régionale des sites de calcul IA, qui nécessitent des systèmes électriques plus denses et plus résilients que les installations conventionnelles. Les charges de baies plus élevées font évoluer la demande des câbles de base vers les chemins de câbles, les appareillages de commutation, les unités de distribution d'énergie et les connexions à fort courant. Les grands opérateurs cloud spécifient également davantage leurs propres ensembles électriques, ce qui accroît l'importance des fournisseurs qualifiés capables d'assurer la conception, les tests et la livraison dans plusieurs pays. Les mises à niveau du réseau et les raccordements aux énergies renouvelables élargissent la demande au-delà de la salle des serveurs, car les nouveaux sites nécessitent des interconnexions plus robustes et des systèmes de distribution sur site. La volatilité du prix du cuivre, la capacité limitée du réseau et les longs cycles de qualification demeurent des contraintes importantes, en particulier pour les commandes de câbles sensibles aux prix.
Principaux enseignements du rapport
- Par type de matériau, le cuivre détenait 73,62 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique en 2026, tandis que l'aluminium devrait se développer à un CAGR de 11,70 % jusqu'en 2032.
- Par type de produit, les câbles électriques et conducteurs détenaient une part de revenus de 45,14 % en 2026, tandis que les barres omnibus et chemins de câbles devraient se développer à un CAGR de 11,49 % jusqu'en 2032.
- Par application, la distribution d'énergie représentait 46,91 % de la taille du marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique en 2026.
- Par taille de centre de données, les installations hyperscale détenaient 51,30 % de la demande en 2026 et devraient se développer à un CAGR de 12,34 % jusqu'en 2032.
- Par type de centre de données, la colocation détenait une part de 43,32 % en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 12,67 % jusqu'en 2032.
- Par zone géographique, la Chine détenait 34,92 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique en 2026, tandis que l'Inde devrait se développer à un CAGR de 13,12 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des centres de données IA et hyperscale | +3.2% | Chine, Inde, Japon, Australie | Court terme (≤ 2 ans) |
| Adoption du cloud et investissement dans les infrastructures numériques | +2.3% | Asie du Sud-Est, Inde, Chine | Court terme (≤ 2 ans) |
| Augmentation de la densité de puissance des baies et distribution d'énergie modulaire | +1.5% | Chine, Singapour, Japon | Moyen terme (2-4 ans) |
| Modernisation du réseau et interconnexion aux énergies renouvelables | +1.2% | Chine, Inde, Australie | Moyen terme (2-4 ans) |
| Clusters de centres de données à avantage énergétique | +0.9% | Inde, Malaisie, Indonésie, Thaïlande | Moyen terme (2-4 ans) |
| Systèmes électriques préfabriqués | +0.5% | Déploiements hyperscale en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des centres de données IA et hyperscale
Le marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique bénéficie du fait que les déploiements IA nécessitent davantage d'équipements de distribution d'électricité par site. Les clusters GPU haute densité nécessitent des alimentations de plus grand calibre, des barres omnibus à courant plus élevé et des chemins de distribution plus complexes que les installations conventionnelles. Les nouveaux grands campus procurent également des ensembles électriques plus tôt, car la capacité et la fiabilité de l'alimentation sont au cœur de la conception du site. Les commandes qui en résultent s'étendent aux câbles, aux appareillages de commutation, aux chemins de câbles et aux équipements de connexion plutôt qu'à une seule catégorie de composants. Eaton a introduit une architecture 800 VDC pour les usines IA comprenant une distribution d'énergie au niveau des baies, montrant comment les fournisseurs s'adaptent aux exigences électriques plus élevées des systèmes IA.[1] Ce changement confère aux fabricants d'équipements qualifiés un rôle plus important sur le marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique.
Adoption du cloud et investissement dans les infrastructures numériques
Les fournisseurs cloud développent de plus en plus de grandes installations avec leurs propres exigences opérationnelles et d'expansion. Les sites auto-construits nécessitent généralement des systèmes électriques pouvant être étendus sans remplacer le réseau de distribution d'origine. Cette approche accroît la valeur des équipements modulaires et des fournisseurs capables de coordonner la livraison sur plusieurs phases de construction. Schneider Electric a enregistré une croissance organique de 19,7 % de ses revenus dans les centres de données en Chine et en Asie de l'Est dans ses résultats du premier semestre 2026, attribuant cette performance aux grands projets hyperscale et au déploiement d'infrastructures IA. Singapour utilise également les performances en matière d'efficacité énergétique et d'énergie renouvelable lors de l'attribution de nouvelles capacités de centres de données, de sorte que les choix de conception électrique affectent l'éligibilité des projets. Ces conditions soutiennent la demande d'équipements de distribution efficaces sur le marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique.
Augmentation de la densité de puissance des baies et distribution d'énergie modulaire
La densité plus élevée des baies oriente les systèmes d'alimentation vers des conceptions de chemins de câbles aériens pouvant être ajustés sans arrêt. La configuration peut prendre en charge l'évolution des charges d'allée et éviter les travaux répétés d'installation de câbles dans une installation en service. Elle nécessite également des équipements qui gèrent la chaleur et le courant de manière fiable à des niveaux plus élevés. Vertiv a introduit le PowerBar Track avec des configurations jusqu'à 2 500 A selon la norme IEC 61439-6, incluant des options de conducteurs en cuivre et en aluminium pour les installations haute densité. Les recommandations de l'IEEE identifient également l'architecture des barres omnibus et des PDU comme un élément clé de la conception électrique des centres de données modulaires. Les barres omnibus et les chemins de câbles ont donc un rôle clair sur le marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique.
Modernisation du réseau et interconnexion aux énergies renouvelables
Les dépenses liées au réseau créent un second canal de demande pour les conducteurs, les appareillages de commutation et les connexions de transformateurs. La Chine a identifié la modernisation du réseau comme une priorité dans son 15e Plan quinquennal, en mettant l'accent sur la capacité de transmission et les mises à niveau de la distribution numérique. Les nouveaux centres de données ont également besoin de liaisons plus résilientes avec la production renouvelable et les réseaux locaux. Ces projets accroissent le besoin d'équipements haute tension avant que l'énergie n'atteigne l'installation. En Australie, le plan du système énergétique identifie d'importants besoins de développement de la transmission à mesure que le système électrique évolue. Le marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique bénéficie là où l'investissement dans les centres de données et le renforcement du réseau se produisent conjointement.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité du prix du cuivre et substitution par l'aluminium | -1.5% | Marchés Asie-Pacifique sensibles aux prix | Court terme (≤ 2 ans) |
| Retards de raccordement au réseau et disponibilité limitée de l'énergie | -1.0% | Malaisie, Singapour, Japon, Australie, Inde | Moyen terme (2-4 ans) |
| Qualification à long délai des ensembles électriques à fort courant | -0.5% | Installations hyperscale en Asie-Pacifique | Moyen terme (2-4 ans) |
| Acide sulfurique, traitement des minéraux et perturbations du commerce régional | -0.3% | Chaînes d'approvisionnement en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du prix du cuivre et substitution par l'aluminium
Le cuivre reste central aux voies électriques à fort courant et aux applications critiques, mais son exposition aux coûts affecte les décisions d'achat. Les acheteurs peuvent utiliser l'aluminium dans certaines applications de câbles à moyenne et basse tension en augmentant la section du conducteur. Cela substitue le matériau là où le poids, l'espace et les conditions d'exploitation le permettent. Reuters a rapporté que les prix élevés du cuivre ont encouragé les fabricants à envisager l'aluminium dans certaines applications. Le cuivre reste néanmoins préféré pour les barres omnibus critiques, les connecteurs haute performance et les circuits d'alimentation exigeants, car les exigences en matière de conductivité et de fiabilité sont plus strictes. Le marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique doit donc équilibrer la demande de cuivre premium avec une utilisation plus large de l'aluminium dans les segments sensibles aux coûts.
Retards de raccordement au réseau et disponibilité limitée de l'énergie
Un centre de données achevé nécessite un accès ferme à l'énergie avant que ses matériaux électriques puissent être installés. Les retards de raccordement au réseau reportent les achats de câbles, de transformateurs, de chemins de câbles et d'appareillages de commutation. Les contraintes sont particulièrement pertinentes dans les sites établis où les mises à niveau du réseau nécessitent plus de temps que la construction des installations. Le Japon est confronté à ce décalage car le développement des centres de données progresse tandis que le renforcement du réseau a des délais plus longs. L'Opérateur du marché de l'énergie australien identifie la nécessité d'une planification et d'un investissement coordonnés dans la transmission à mesure que le système intègre de nouvelles demandes et productions.[2] Les opérateurs peuvent répondre avec des sous-stations, des batteries ou des microréseaux, ce qui peut augmenter la valeur technique d'un projet même lorsque le calendrier du projet est retardé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
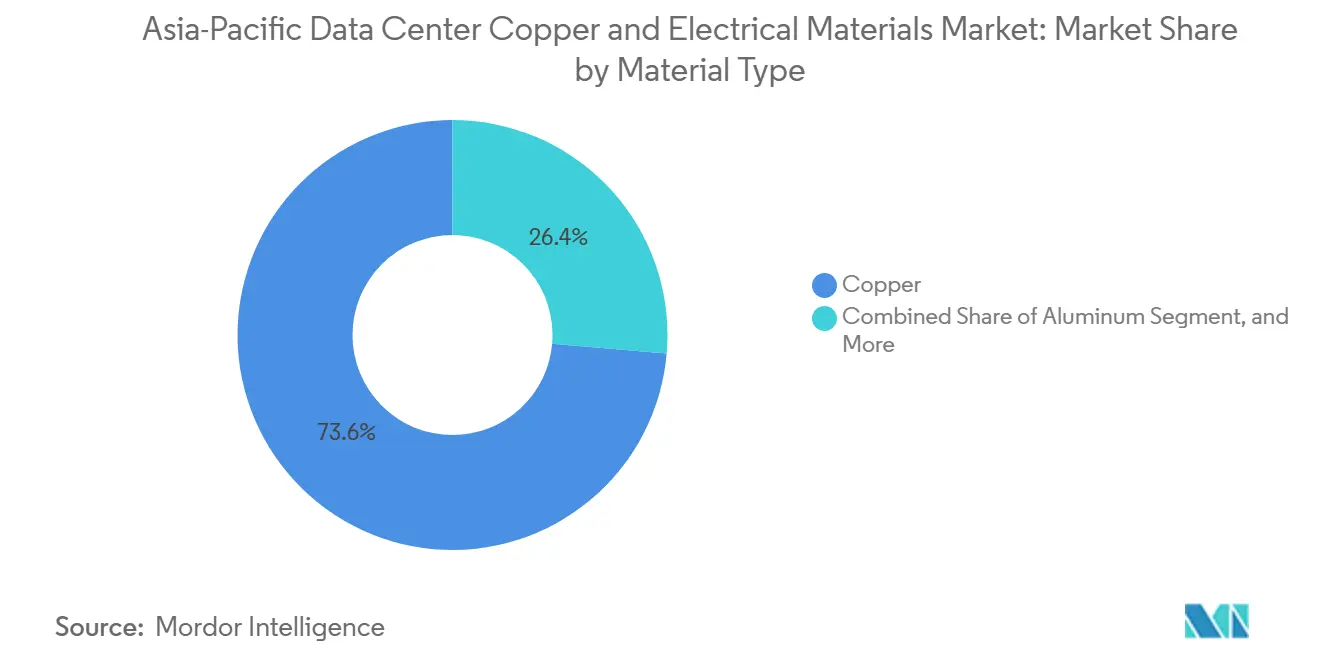
le cuivre conserve son rôle central tandis que l'aluminium élargit son utilisationLe cuivre détenait 73,62 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique en 2026. Sa conductivité, ses performances thermiques et sa résistance mécanique soutiennent les systèmes à fort courant dans les salles de commutation principales, les alimentations UPS et les assemblages de barres omnibus. Ces attributs sont importants là où les risques de défaillance sont inacceptables. Le cuivre est également utilisé dans les bandes de précision et les points de connexion qui soutiennent l'infrastructure refroidie par liquide, et Ningbo Jintian Copper a enregistré une croissance de 94 % d'une année sur l'autre des ventes de substrats en cuivre pour barres omnibus de baies au cours du premier semestre 2026. Ce résultat reflète l'augmentation des exigences électriques liées à l'IA.
L'aluminium devrait se développer à un CAGR de 11,70 % jusqu'en 2032. Son coût plus faible et son poids plus léger soutiennent son utilisation dans les longues courses de câbles et certains systèmes de distribution. Les fournisseurs peuvent augmenter la section du conducteur là où une conductivité plus faible peut être acceptée. Hindalco a déclaré que la substitution de l'aluminium s'est produite dans les câbles conducteurs longue distance et certains systèmes de câblage de distribution, tandis que le cuivre reste important dans les utilisations haute performance. Les matériaux conducteurs spéciaux soutiennent les connecteurs, les terminaisons et les pièces de liaison, permettant au marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique de servir à la fois les installations à haute fiabilité et les conceptions soucieuses des coûts.

Par type de produit :
les câbles restent essentiels tandis que les chemins de câbles répondent aux charges plus élevéesLes câbles électriques et conducteurs détenaient 45,14 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique en 2026. Ils connectent l'alimentation du réseau, les équipements à moyenne tension, les systèmes UPS et la distribution d'énergie au niveau des baies. La catégorie est requise à chaque couche d'une installation, et Polycab identifie les centres de données comme une source importante de demande pour les fils et câbles dans ses rapports annuels. KEI a mis en service son usine de Sanand Phase I en décembre 2025 pour augmenter la capacité de câbles destinée à la demande d'infrastructure.
Les barres omnibus et chemins de câbles devraient se développer à un CAGR de 11,49 % jusqu'en 2032. Les baies haute densité nécessitent une méthode flexible pour alimenter et redistribuer l'énergie dans une salle de serveurs. Les systèmes de chemins de câbles aériens permettent des modifications de dérivation en service, ce qui peut réduire les perturbations lorsque les configurations d'équipements changent. Vertiv a conçu sa plateforme PowerBar Track pour les environnements de colocation et hyperscale avec des charges de travail IA en évolution. Les tiges et bandes de cuivre soutiennent la fabrication en amont des transformateurs et des barres omnibus. Les connecteurs et matériaux de terminaison nécessitent également des niveaux plus élevés à mesure que les connexions individuelles des baies gèrent des courants plus importants.
Par application :
la distribution d'énergie occupe le rôle de dépense le plus importantLa distribution d'énergie représentait 46,91 % de la taille du marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique en 2026. L'application couvre le trajet depuis l'entrée du réseau à travers les commutateurs de transfert, les équipements UPS, les PDU, les chemins de câbles et les connexions de baies. Chaque couche utilise des conducteurs dimensionnés pour le courant transporté par le système, tandis que des charges de baies plus élevées nécessitent des transformateurs de plus grande puissance, un câblage plus robuste et des barres omnibus avec des performances d'ampacité élevée soutenue. La distribution électrique reste l'application de demande centrale pour le marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique.
Les systèmes de secours électrique restent intensifs en cuivre car ils relient les batteries UPS, les générateurs et les équipements de transfert. Les équipements de raccordement au réseau comprennent des sous-stations, des appareillages de commutation extérieurs et des interconnexions haute tension qui privilégient un fonctionnement fiable. La mise à la terre et la liaison limitent le bruit électrique autour des équipements informatiques sensibles, tandis que le câblage en cuivre structuré soutient la connectivité intra-baie et inter-baies. UL Solutions fixe les exigences de test et de certification pour les assemblages de distribution d'énergie modulaires préfabriqués via la norme UL 2140.[3] De tels cadres de conformité rendent les assemblages testés en usine plus pertinents pour les développeurs d'installations.
Par taille de centre de données :
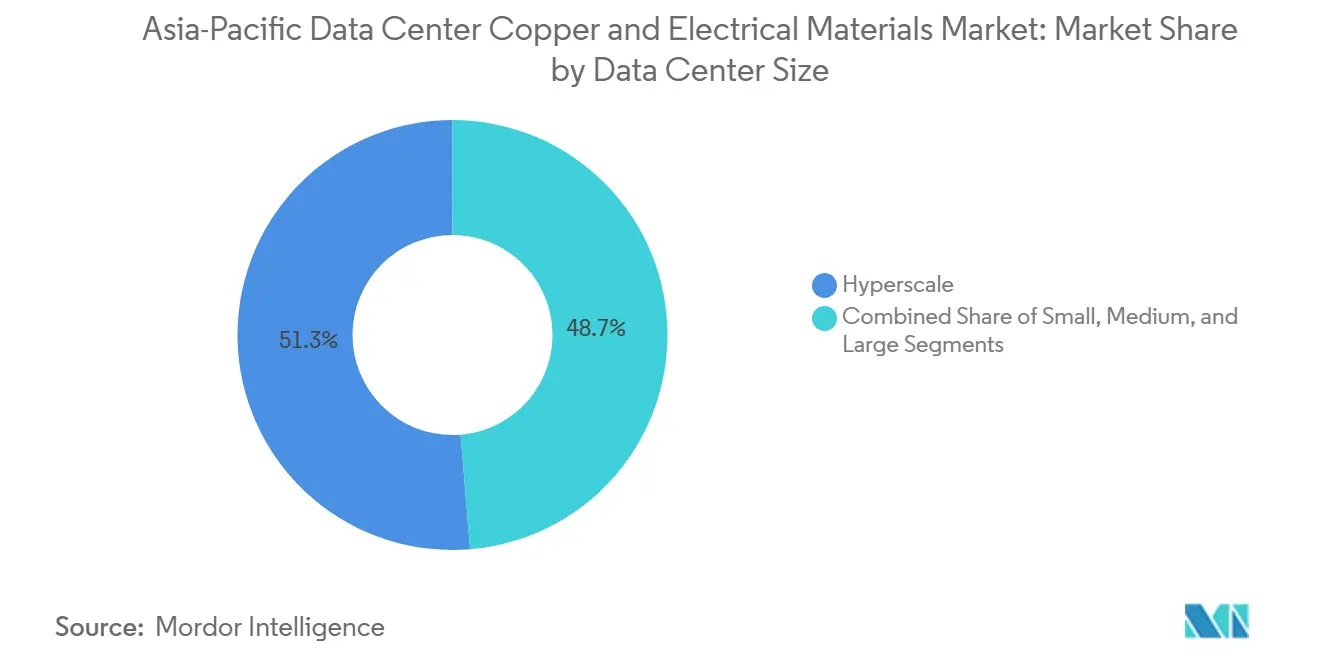
les installations hyperscale concentrent la demande et l'expansionLes installations hyperscale détenaient 51,30 % de la demande totale en 2026 et devraient se développer à un CAGR de 12,34 % jusqu'en 2032. Ces sites nécessitent de vastes chemins de câbles, de grands systèmes de barres omnibus et du cuivre de précision dans les appareillages de commutation et les contacts. Leurs besoins électriques s'étendent également aux sous-stations et aux connexions dédiées aux réseaux. Plus le campus est grand, plus le besoin de planifier la distribution d'énergie pour une expansion ultérieure est important, et plus la demande d'équipements pouvant être livrés en modules répétables est grande. Le marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique est donc fortement lié aux calendriers de construction hyperscale.
Les grandes installations dans la plage de 10 à 50 MW maintiennent une base installée substantielle pour les produits conventionnels de câbles et d'appareillages de commutation. Elles nécessitent souvent des ensembles électriques robustes mais moins personnalisés que les plus grands campus. Les installations moyennes et petites servent les besoins informatiques des entreprises, de la périphérie, du gouvernement et du calcul distribué, et leur répartition régionale crée une activité d'approvisionnement récurrente. Les systèmes préfabriqués peuvent réduire le risque de construction là où la main-d'œuvre sur site est limitée, et la plateforme OneCore de Vertiv combine l'infrastructure d'alimentation, thermique et informatique dans des blocs assemblés en usine pour des déploiements allant de 5 MW à 50 MW. Cela soutient un modèle de livraison plus standardisé pour plusieurs tailles d'installations.
Par type de centre de données :
la colocation domine aujourd'hui tandis que les fournisseurs cloud construisent plus rapidementLes fournisseurs de colocation détenaient 43,32 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique en 2026. Leurs installations doivent accueillir des locataires avec différentes charges et plans d'expansion. Les conceptions de distribution flexibles sont précieuses car la capacité peut être réallouée pendant la durée d'un bail. Les chemins de câbles modulaires sont particulièrement utiles dans ce modèle opérationnel. Les opérateurs de colocation ont besoin de fiabilité dans plusieurs environnements clients, soutenant la demande de câbles, d'appareillages de commutation et de systèmes d'alimentation adaptables.
Les fournisseurs de services cloud devraient se développer à un CAGR de 12,67 % jusqu'en 2032. Les grands fournisseurs définissent de plus en plus leurs propres spécifications électriques et achètent des équipements à l'échelle du projet. Leurs installations sont conçues pour les clusters GPU et l'expansion future, augmentant les exigences pour la distribution à fort courant. Schneider Electric a déclaré que l'infrastructure IA et les grands projets hyperscale ont soutenu sa croissance dans les centres de données en Chine et en Asie de l'Est. Les sites d'entreprise et de périphérie nécessitent des équipements très fiables pour les charges de travail des services financiers, de la fabrication et du secteur public, tandis que le secteur des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique bénéficie à la fois des grandes constructions cloud et de la large base de déploiements spécialisés.
Analyse géographique
Chine
La Chine détenait 34,92 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique en 2026. Le pays combine de grandes plateformes internet, des programmes informatiques soutenus par l'État et une activité de modernisation du réseau. L'investissement national dans la transmission et la distribution numérique soutient l'infrastructure électrique nécessaire aux nouvelles installations. L'Administration nationale de l'énergie de Chine influence la conception des projets à travers les exigences en matière d'énergie renouvelable pour les nouveaux centres de données. Ces exigences accroissent l'attention portée aux connexions au réseau, au stockage et à la gestion de l'énergie, et les fournisseurs disposant d'équipements à fort courant certifiés peuvent en bénéficier à mesure que les grands sites standardisent leurs conceptions.
Inde
L'Inde devrait se développer à un CAGR de 13,12 % jusqu'en 2032. Le pays attire de grands projets de centres de données grâce à une économie numérique établie et une base de coûts qui soutient de nouvelles capacités. Les fabricants de câbles nationaux augmentent leurs capacités haute tension et très haute tension pour servir les centres de données, les mises à niveau du réseau et les projets renouvelables, et KEI prévoit que sa Phase II de Sanand soutiendra des câbles jusqu'à 500 kV lors de sa mise en service en mars 2027. Schneider Electric a ouvert une usine de refroidissement liquide Motivair à Bengaluru en 2026, renforçant l'approvisionnement local pour les infrastructures IA haute densité.[4] La base de fabrication locale peut raccourcir les chaînes d'approvisionnement pour le marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique.
Japon, Australie, Singapour et autres marchés Asie-Pacifique
Le Japon a besoin de davantage d'infrastructures électriques car le développement des centres de données progresse plus vite que le renforcement du réseau dans certains endroits, créant un rôle pour la production sur site, le stockage et les microréseaux, qui nécessitent des équipements de distribution supplémentaires. L'Australie planifie de nouvelles transmissions à mesure que son mix de production évolue, et sa planification du système fournit une influence réglementaire sur la façon dont les grands consommateurs d'énergie se connectent. Singapour limite les nouvelles capacités à travers des exigences d'efficacité, d'énergie verte et d'impact sur le réseau, favorisant les opérateurs bien capitalisés avec des conceptions électriques plus solides. La Malaisie, l'Indonésie et la Thaïlande offrent de nouvelles options de sites, mais la disponibilité du réseau et les autorisations peuvent façonner le rythme de développement, tandis que ces marchés offrent au marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique un ensemble plus large de sites de demande et de choix de chaînes d'approvisionnement.
Paysage concurrentiel
Le marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique présente une couche d'intégration de systèmes modérément concentrée et une couche de câbles et conducteurs plus fragmentée. Schneider Electric, Vertiv, Eaton, ABB, Siemens et Legrand se font concurrence sur la conception des systèmes électriques, l'étendue des équipements et la capacité d'exécution. Prysmian, LS Cable and System, Polycab India et d'autres fabricants régionaux se font concurrence plus directement dans les câbles et les matériaux conducteurs. Les fournisseurs passent des composants individuels à des ensembles coordonnés d'alimentation, thermiques et de distribution. Cette approche répond à la demande de construction plus rapide, d'interfaces testées et de performances opérationnelles prévisibles, et le marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique favorise les fournisseurs capables de répondre à ces exigences dans plusieurs pays.
L'architecture de référence 800 VDC d'Eaton positionne son portefeuille électrique pour les exigences des usines IA et la distribution basée sur les barres omnibus. Vertiv a lancé OneCore en août 2025 en tant que plateforme préfabriquée intégrant l'infrastructure d'alimentation, thermique et informatique pour des déploiements de 5 MW à 50 MW. ABB a annoncé un investissement de 495 millions USD en octobre 2026 pour acquérir une participation de 51 % dans une coentreprise de distribution d'énergie basse tension avec Mitsubishi Electric, ciblant le Japon et l'opportunité régionale plus large. Cela ajoute des capacités de distribution basse tension sur un grand marché asiatique et montre que la concurrence entre fournisseurs s'étend au-delà du composant en cuivre lui-même.
Les fabricants régionaux se différencient par des câbles haute température, des matériaux de barres omnibus pour baies et des solutions intégrées câble-connecteur. Ningbo Jintian Copper a enregistré des ventes élargies de produits utilisés dans les barres omnibus de baies et le refroidissement des infrastructures de calcul au cours du premier semestre 2026. Les cadres de certification UL 2140 et UL 2755 favorisent les fournisseurs disposant de capacités de test en usine et de processus d'assemblage documentés. Cela peut augmenter les exigences d'entrée pour les entreprises qui dépendent de systèmes construits sur site, tandis que le secteur des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique reste compétitif car les conducteurs peuvent être fournis par de nombreuses entreprises, tandis que la spécification de projet et la certification offrent des positions plus défendables.
Leaders du secteur des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique
-
Legrand SA
-
Schneider Electric SE
-
Vertiv Group Corp.
-
Eaton Corporation plc
-
LS Cable & System Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique Entreprises couvertes dans ce rapport
- Legrand SA
- Schneider Electric SE
- Vertiv Group Corp.
- Eaton Corporation plc
- LS Cable & System Ltd.
- Prysmian S.p.A.
- Nexans S.A.
- Siemens AG
- ABB Ltd.
- Furukawa Electric Co., Ltd.
- Sumitomo Electric Industries, Ltd.
- Fujikura Ltd.
- HENGTONG GROUP CO., LTD.
- Jiangsu Zhongtian Technology Co., Ltd.
- Taihan Cable & Solution Co., Ltd.
- Polycab India Limited
- KEI Industries Limited
- Finolex Cables Limited
- Hindalco Industries Limited
- Ningbo Jintian Copper (Group) Co., Ltd.
Développements industriels récents dans Marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique
- Septembre 2026 : Schneider Electric a lancé l'usine de solutions de refroidissement liquide Motivair à Bengaluru, en Inde, son premier site de production pour cette technologie à l'échelle mondiale en dehors de l'Italie et des États-Unis, positionnant l'Inde comme un pôle de fabrication et d'exportation pour les équipements de refroidissement d'infrastructures IA haute densité.
- Septembre 2026 : LS Cable & System a signé un protocole d'accord avec le consortium AI Factory Frontier (AFF), un groupe de cinq entreprises spécialisées, pour cibler le marché des infrastructures d'alimentation des centres de données IA. La pièce maîtresse du partenariat est le système supraconducteur de LS Cable & System, le premier à être commercialisé, qui peut transmettre de grandes capacités d'énergie à 23 kV en moyenne tension avec pratiquement aucune perte équivalente à la transmission haute tension conventionnelle de 154 kV.
- Septembre 2026 : Doosan a annoncé qu'il investirait 968,4 milliards KRW (0,71 milliard USD) pour augmenter la capacité de production de stratifiés plaqués cuivre (CCL) utilisés dans les centres de données d'intelligence artificielle (IA).
- Août 2026 : Mitsui Kinzoku 5706.T du Japon a annoncé ses plans pour augmenter la capacité de production de ses produits en feuille de cuivre haute performance au-delà de 2030 en construisant une nouvelle usine en Malaisie pour répondre à la demande croissante des secteurs de l'intelligence artificielle et des puces.
Périmètre du rapport sur le marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique
Le marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique englobe l'approvisionnement, la distribution régionale et le déploiement de matériaux conducteurs spécialisés en cuivre, en aluminium et alternatifs, conçus pour les infrastructures informatiques haute densité dans les principaux pôles régionaux de la région Asie-Pacifique. Le marché suit la chaîne d'approvisionnement des câbles électriques critiques, des barres omnibus, des tiges et des composants de mise à la terre utilisés dans la distribution d'énergie, les systèmes de secours et les connexions au réseau dans les installations petites, moyennes, grandes et hyperscale opérant dans des cadres de colocation, d'entreprise et de services cloud.
Le rapport sur le marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique est segmenté par type de matériau (cuivre, aluminium et autres matériaux conducteurs électriques), type de produit (câbles électriques et conducteurs, barres omnibus et chemins de câbles, tiges et bandes de cuivre, connecteurs électriques et matériaux de terminaison, et autres matériaux électriques), application (distribution d'énergie, systèmes de secours électrique, raccordement au réseau et infrastructure électrique, mise à la terre et liaison, et autres applications électriques), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [FSC] et entreprise / périphérie), et pays (Chine, Inde, Japon, Australie, Singapour et reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Cuivre |
| Aluminium |
| Autres matériaux conducteurs électriques |
| Câbles électriques et conducteurs |
| Barres omnibus et chemins de câbles |
| Tiges et bandes de cuivre |
| Connecteurs électriques et matériaux de terminaison |
| Autres matériaux électriques |
| Distribution d'énergie |
| Systèmes de secours électrique |
| Raccordement au réseau et infrastructure électrique |
| Mise à la terre et liaison |
| Autres applications électriques |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise / Périphérie |
| Chine |
| Inde |
| Japon |
| Australie |
| Singapour |
| Reste de l'Asie-Pacifique |
| Par type de matériau | Cuivre |
| Aluminium | |
| Autres matériaux conducteurs électriques | |
| Par type de produit | Câbles électriques et conducteurs |
| Barres omnibus et chemins de câbles | |
| Tiges et bandes de cuivre | |
| Connecteurs électriques et matériaux de terminaison | |
| Autres matériaux électriques | |
| Par application | Distribution d'énergie |
| Systèmes de secours électrique | |
| Raccordement au réseau et infrastructure électrique | |
| Mise à la terre et liaison | |
| Autres applications électriques | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise / Périphérie | |
| Par pays | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des matériaux en cuivre et électriques pour centres de données en Asie-Pacifique ?
La taille du marché est de 6,63 milliards USD en 2027 et devrait atteindre 11,12 milliards USD d'ici 2032, à un CAGR de 10,90 %.
Quel matériau représente la plus grande part de la demande régionale ?
Le cuivre détient 73,62 % de la demande en 2026 car les voies d'alimentation critiques nécessitent une conductivité élevée et des performances thermiques fiables.
Pourquoi les barres omnibus et les chemins de câbles gagnent-ils en importance dans les centres de données IA ?
Ils devraient se développer à un CAGR de 11,49 % car les baies haute densité nécessitent une distribution à fort courant flexible pouvant être adaptée sans arrêt.
Quel groupe de clients de centres de données se développe le plus rapidement ?
Les fournisseurs de services cloud devraient se développer à un CAGR de 12,67 % jusqu'en 2032 car les hyperscalers construisent davantage d'installations IA auto-exploitées.
Quel pays offre la prévision d'expansion la plus rapide ?
L'Inde devrait se développer à un CAGR de 13,12 % jusqu'en 2032, soutenue par de nouvelles capacités, la fabrication locale et l'investissement dans les câbles.
Qu'est-ce qui peut limiter la demande de produits électriques en cuivre ?
La volatilité du coût du cuivre, la substitution par l'aluminium dans certaines utilisations de câbles et les retards de raccordement au réseau peuvent reporter les achats ou modifier les choix de matériaux.