
Tamanho e Participação do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 4.61 Bilhões de dólares |
| Tamanho do Mercado (2027) | 5.25 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.94 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.23 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na Ásia-Pacífico por Mordor Intelligence
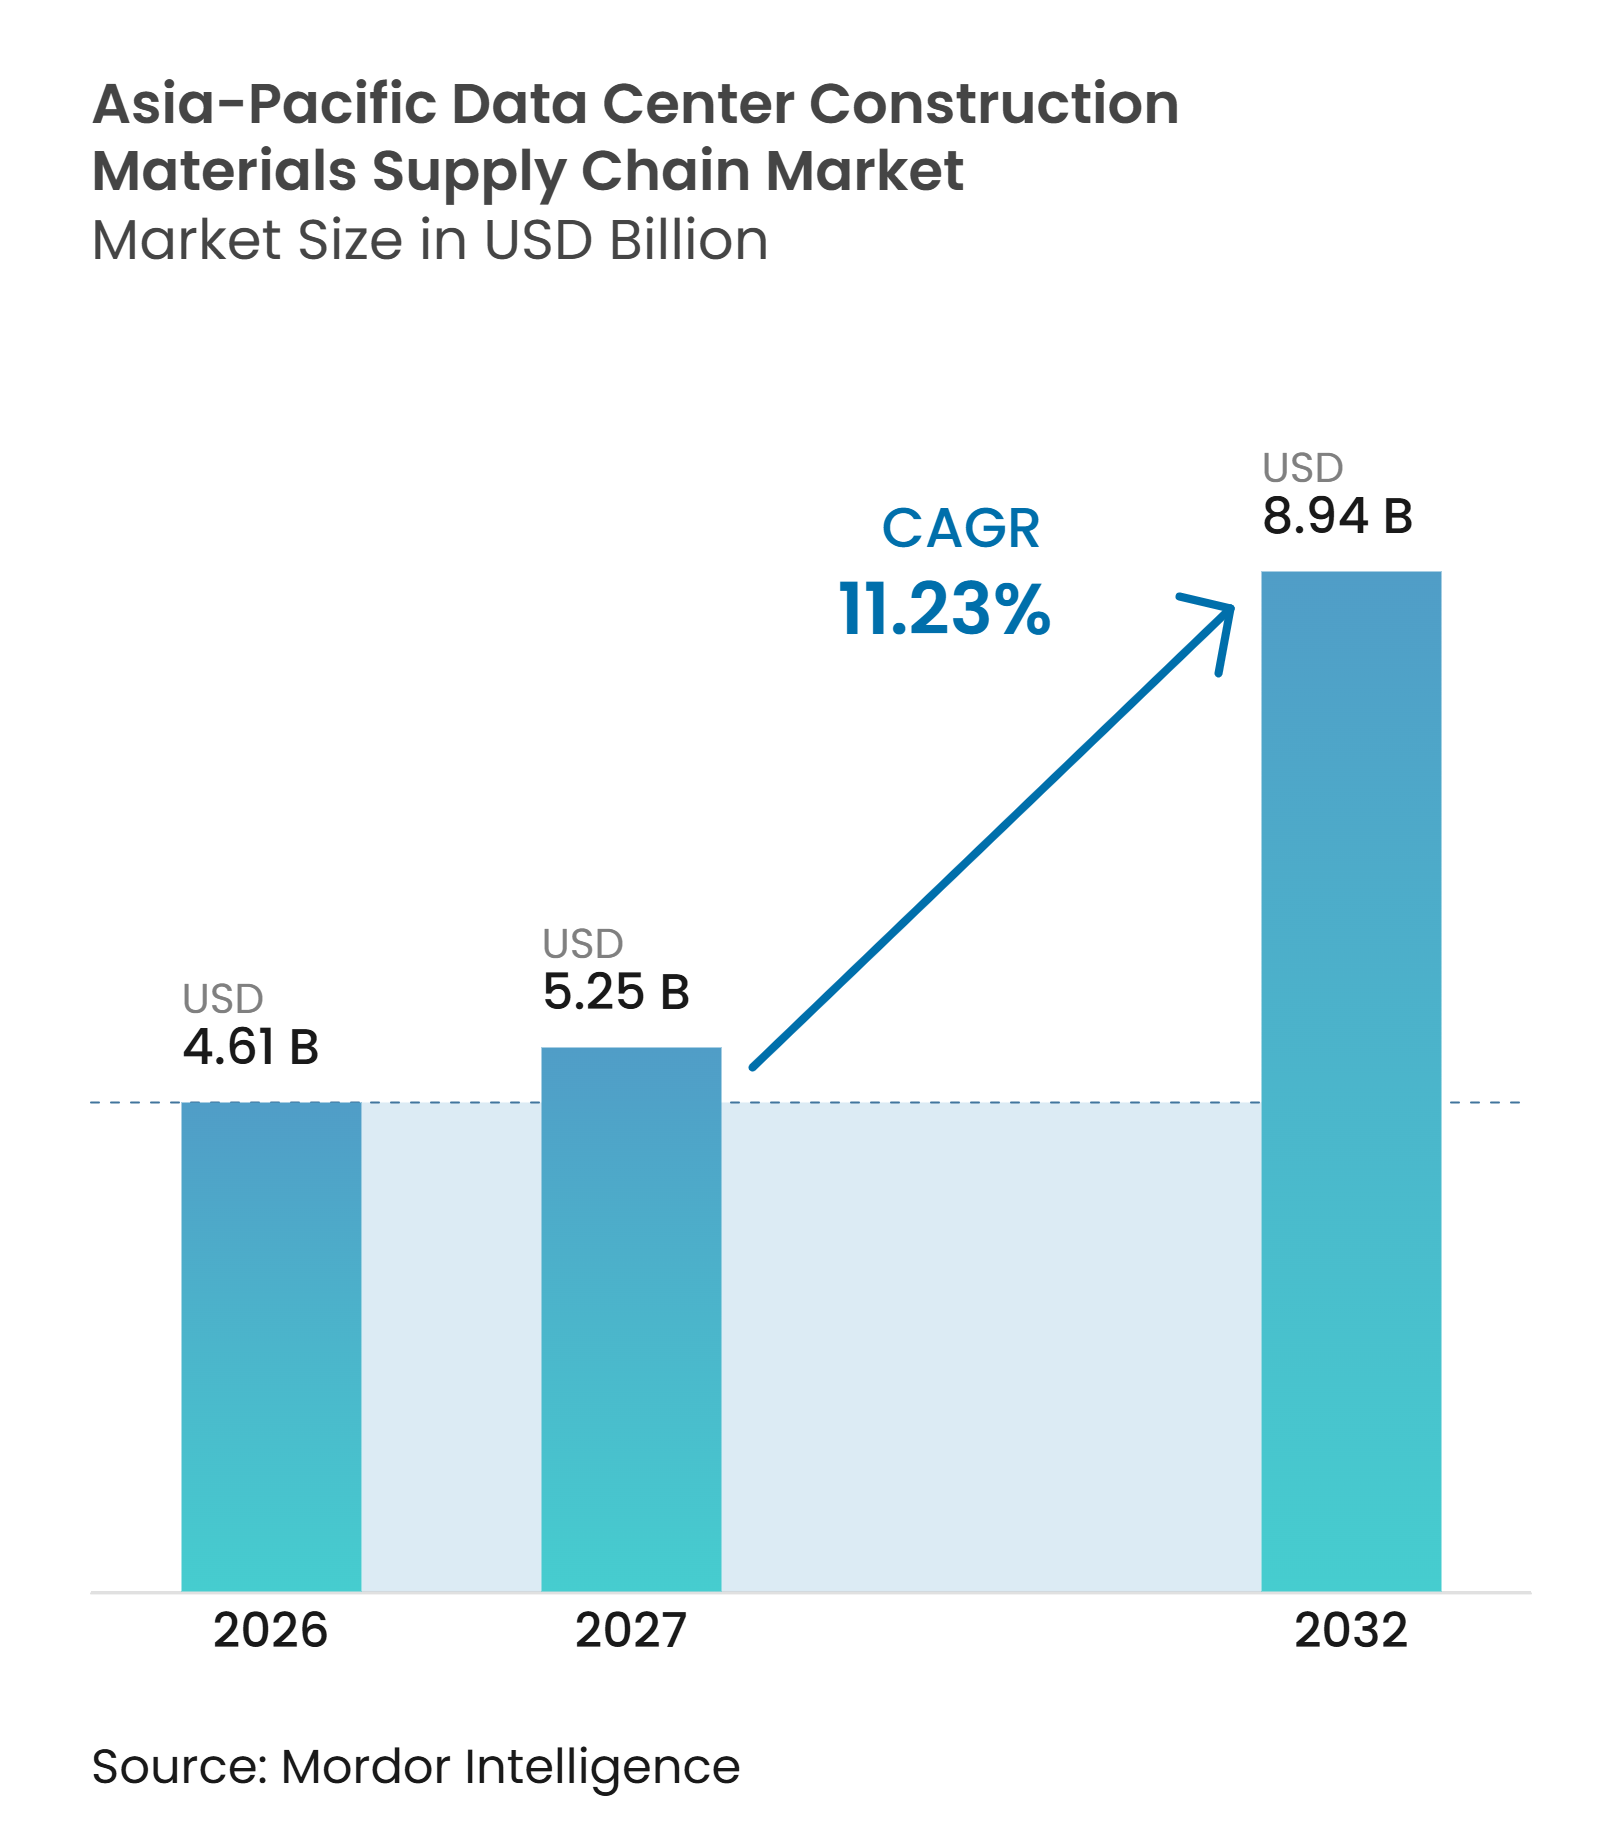
Espera-se que o tamanho do mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico cresça de 4,61 bilhões de USD em 2026 para 5,25 bilhões de USD em 2027 e está previsto para atingir 8,94 bilhões de USD até 2032, a um CAGR de 11,23% no período de 2027 a 2032. O mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico é sustentado pela construção de instalações maiores projetadas para cargas de trabalho de IA, que exigem especificações estruturais e mecânicas mais rigorosas. A maior densidade de rack eleva os requisitos para pisos reforçados, infraestrutura de resfriamento, rotas de distribuição de energia e materiais capazes de suportar equipamentos mais pesados. Programas de infraestrutura digital e requisitos de residência de dados também estão expandindo o pipeline de construção na China, Índia e Sudeste Asiático. Os desenvolvedores estão equilibrando velocidade, desempenho energético, disponibilidade de suprimentos e conformidade ao selecionar materiais e modelos de entrega. Essas condições favorecem fornecedores capazes de apoiar especificações repetíveis, pré-fabricação e entrega regional confiável.
Principais Conclusões do Relatório
- Por tipo de material, o aço estrutural e o aço de reforço detinham 32,71% da participação do mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico em 2026, enquanto os produtos de concreto pré-moldado estão projetados para expandir a um CAGR de 11,89% até 2032.
- Por fase de construção, a construção estrutural representou 42,16% do tamanho do mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico em 2026 e está projetada para expandir a um CAGR de 12,21% até 2032.
- Por modelo de aquisição, a aquisição liderada por EPC detinha 54,29% da participação do mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico em 2026, enquanto a aquisição direta por desenvolvedores e operadores de data centers está projetada para expandir a um CAGR de 12,48% até 2032.
- Por tamanho do data center, os data centers hiperescala detinham 49,58% da participação do mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico em 2026 e estão projetados para expandir a um CAGR de 12,83% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem detinham 51,33% do mercado em 2026 e estão projetados para expandir a um CAGR de 13,11% até 2032.
- Por geografia, a China detinha 36,74% do mercado em 2026, enquanto a Índia está projetada para expandir a um CAGR de 13,45% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Construção Hiperescala Pronta para IA e Maiores Densidades de Rack | +3.5% | Global, concentrado na China, Índia e Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Programas de Infraestrutura Digital e Residência de Dados Liderados pelo Governo | +2.5% | China e Índia principalmente, com influência secundária no Sudeste Asiático e no Japão | Longo prazo (≥ 4 anos) |
| Migração em Direção a Hubs Secundários de Data Centers na Ásia-Pacífico | +2.0% | Malásia, Tailândia, Indonésia e Vietnã, com transbordamento para as Filipinas e Bangladesh | Curto prazo (≤ 2 anos) |
| Normas de Construção Verde e Requisitos de Eficiência Energética | +1.5% | Singapura, Austrália e Japão, com crescente pressão de conformidade na China e na Índia | Longo prazo (≥ 4 anos) |
| Adoção Acelerada de Construção Pré-fabricada e Modular | +1.2% | Ásia-Pacífico, com adoção antecipada na Malásia, Singapura e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Expansão da Capacidade Regional de Nuvem, Colocation e Edge | +1.0% | Ásia-Pacífico, incluindo cidades de nível 2 e 3 na Índia e na China | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Construção Hiperescala Pronta para IA e Maiores Densidades de Rack
O mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico está sendo remodelado por campi projetados para cargas de trabalho de IA e maiores densidades de rack. Essas instalações exigem sistemas de piso mais robustos, rotas mecânicas mais complexas e capacidade adicional para infraestrutura de resfriamento líquido. As especificações resultantes aumentam a demanda por aço estrutural, produtos de reforço, componentes pré-moldados, pisos especializados e materiais utilizados em sistemas de energia e resfriamento. O projeto Vyoma.AI da L&T em Chennai começou com um design pronto para IA de 52 MW que inclui resfriamento líquido direto ao chip e integração de energia renovável, demonstrando como os requisitos de alta densidade estão influenciando o escopo civil e de MEP. Grandes campi também incentivam os fornecedores a padronizar especificações ao longo de fases sucessivas. Essa mudança confere maior importância ao desempenho dos materiais, à certeza de entrega e à coordenação entre os pacotes estruturais e mecânicos.
Programas de Infraestrutura Digital e Residência de Dados Liderados pelo Governo
A política pública apoia o mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico ao tratar a capacidade computacional como infraestrutura estratégica. A China avançou na coordenação de capacidade computacional por meio de políticas nacionais que vinculam a infraestrutura de computação aos sistemas de energia. A agenda nacional de rede de computação também apoia o desenvolvimento em diversas regiões, em vez de concentrar instalações em um pequeno número de localidades costeiras. Esses programas podem aumentar a necessidade de materiais estruturais, produtos de envoltória e infraestrutura elétrica em novas zonas de construção. A Índia também está atraindo investimentos para campi de data centers de maior porte, incluindo projetos estruturados em torno de IA e computação de alta densidade. O apoio político pode oferecer aos desenvolvedores maior visibilidade sobre o pipeline de construção de longo prazo, embora a entrega continue dependente do acesso à energia e das aprovações locais.
Migração em Direção a Hubs Secundários de Data Centers na Ásia-Pacífico
As restrições de capacidade em locais consolidados estão direcionando projetos para Johor, Bangkok, Cidade de Ho Chi Minh e outros hubs secundários. Essa mudança expande o mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico para locais onde as cadeias de suprimentos de nível data center são menos estabelecidas. Novos locais frequentemente exigem mais trabalho em preparação de terreno, obras civis, interfaces de utilidades e distribuição local antes que a construção possa avançar em escala. O projeto de 57,6 MW da Leighton Asia em Johor Bahru abrange seis edifícios de colocation em um terreno greenfield, ilustrando o formato de múltiplos edifícios que agora avança para a Malásia. A Gamuda também garantiu grandes contratos hiperescala na Malásia, incluindo trabalhos que cobrem estrutura, núcleo, infraestrutura de local e escopo de MEP. A capacidade de fabricação e distribuição local pode, portanto, tornar-se mais relevante à medida que a atividade de projetos se expande além dos hubs maduros.
Normas de Construção Verde e Requisitos de Eficiência Energética
As normas de energia estão alterando as especificações de materiais utilizados no mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico. O framework Green Mark de Singapura ajudou a estabelecer uma abordagem nacional para o desempenho energético de edifícios e a construção de baixo carbono.[1] Para data centers, os fatores de conformidade podem afetar isolamento, revestimento, cobertura, impermeabilização, controle térmico e a integração de sistemas de energia renovável. O foco na redução do consumo de energia também aumenta o interesse em sistemas pré-fabricados que reduzem o desperdício em obra e melhoram a consistência da instalação. A Schneider Electric e a Universidade Nacional de Singapura colaboraram em operações sustentáveis de data centers, refletindo o impulso regional para testar abordagens de gestão de energia em instalações em operação. Fornecedores capazes de documentar o desempenho dos produtos e apoiar os requisitos de certificação estão melhor posicionados para atender a essas especificações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Mão de Obra Especializada em Contratação e MEP | -0.8% | Ásia-Pacífico, mais aguda no Japão, Singapura e hubs emergentes do Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Conexão à Rede, Disponibilidade de Água e Atrasos em Aprovações de Utilidades | -0.7% | Japão, Índia, Austrália e Vietnã, especialmente mercados urbanos congestionados | Longo prazo (≥ 4 anos) |
| Custos Voláteis de Equipamentos de Longo Prazo de Entrega e Materiais de Construção | -0.5% | Global, com impacto concentrado no Japão, Singapura e Austrália | Curto prazo (≤ 2 anos) |
| Regulamentações Fragmentadas e Risco de Aquisição Transfronteiriça | -0.4% | Sudeste Asiático, incluindo Indonésia, Vietnã e Filipinas | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Especializada em Contratação e MEP
A escassez de mão de obra pode atrasar cronogramas mesmo quando os materiais necessários estão disponíveis. Isso afeta o mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico porque atrasos na instalação podem gerar custos de armazenamento, remanuseio e reespecificação. A restrição é particularmente relevante para os pacotes de MEP, que exigem equipes experientes em elétrica, resfriamento, controles e comissionamento. A fabricação fora do local está se tornando uma resposta, pois transfere mais trabalho para ambientes de fábrica controlados. O trabalho da Aurecon no data center pré-fabricado K2 JHR01-03 de 60 MW em Johor envolveu a coordenação de 7 contratados e 1.000 trabalhadores, demonstrando a escala de coordenação necessária para a entrega modular. O setor da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico provavelmente atribuirá maior valor a fornecedores capazes de entregar conjuntos pré-fabricados e fornecer suporte à instalação.
Conexão à Rede, Disponibilidade de Água e Atrasos em Aprovações de Utilidades
A disponibilidade de energia e água pode adiar o início das obras e interromper a aquisição planejada. Isso cria incerteza para os fornecedores no mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico, pois a demanda por projetos pode se deslocar quando as aprovações de utilidades mudam. Os projetos podem então necessitar de entregas mais rápidas assim que o acesso à rede se torna disponível e as datas de capacidade comprometida se aproximam. Singapura continuou a direcionar o desenvolvimento por meio de alocação controlada, incluindo novas atividades de data centers apoiadas por políticas de desenvolvimento econômico. Esses controles reforçam a necessidade de os desenvolvedores alinharem terreno, utilidades, projeto e pedidos de materiais mais cedo no ciclo do projeto. O risco de atraso também favorece modelos de entrega que permitem que os pacotes estruturais e de MEP sejam fabricados em paralelo com os processos de aprovação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
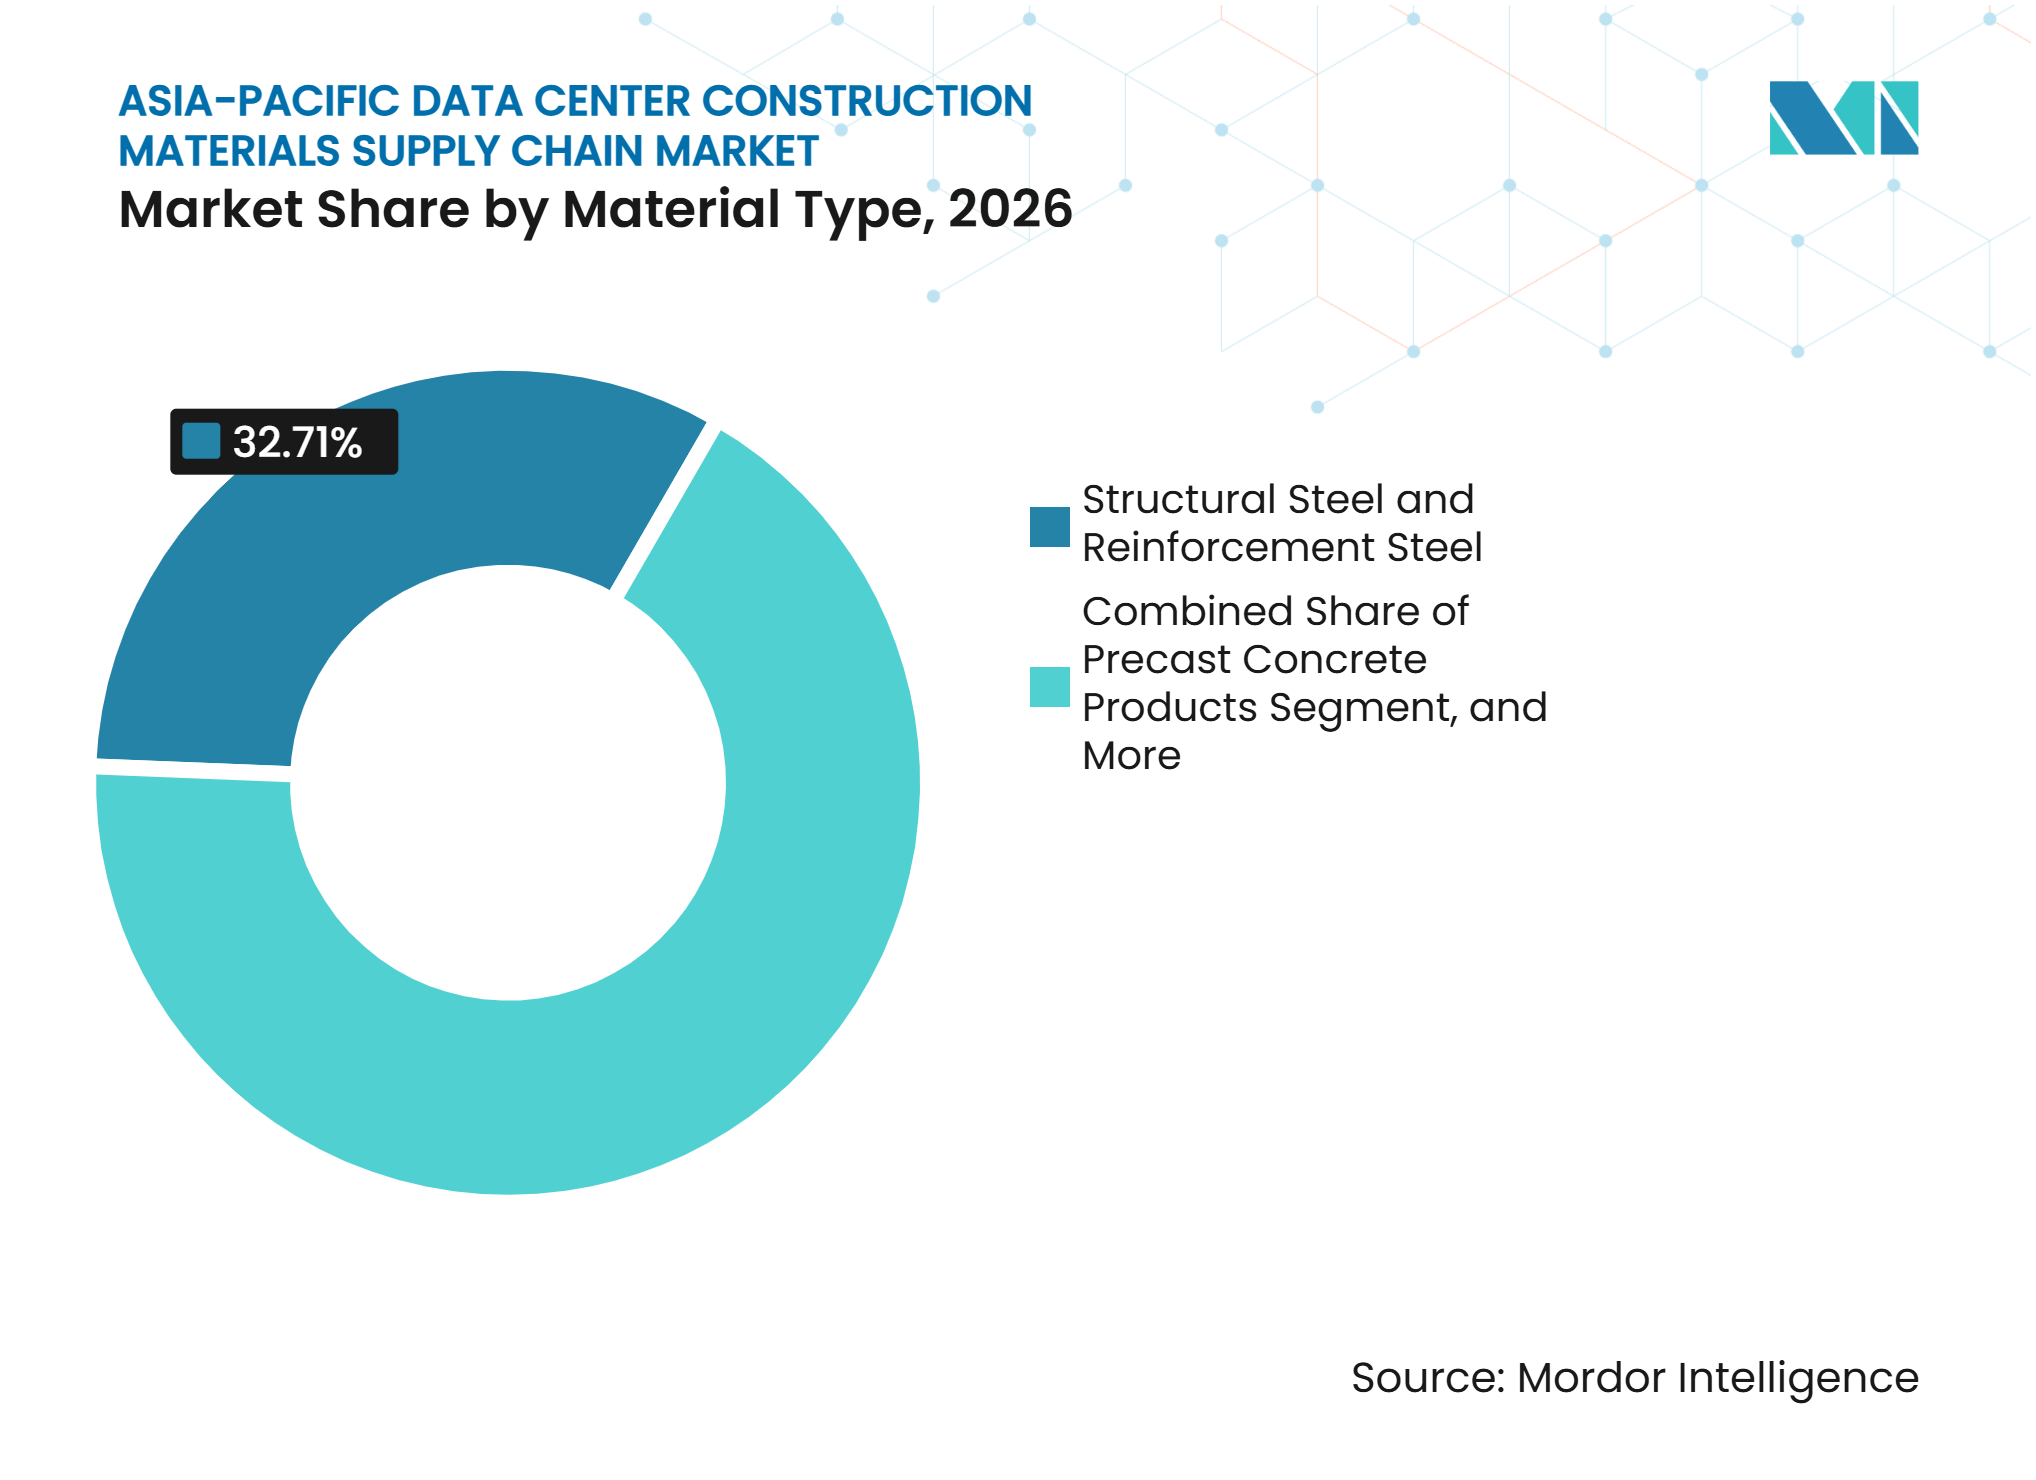
O Aço Lidera, Enquanto o Pré-Moldado Apoia uma Entrega Mais RápidaO aço estrutural e o aço de reforço detinham 32,71% em 2026, tornando-se a maior categoria de materiais no mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico. O aço suporta altas cargas de piso, layouts de múltiplos andares, plataformas de equipamentos e as necessidades de reforço associadas a sistemas densos de energia e resfriamento. Sua importância aumenta em instalações prontas para IA porque os sistemas estruturais devem acomodar racks mais pesados e serviços internos mais exigentes. Cimento, concreto e agregados permanecem essenciais para fundações, lajes e obras civis. Materiais de cobertura, impermeabilização, isolamento, fachada, revestimento, pisos e interiores também são necessários à medida que uma instalação avança da conclusão estrutural para sua envoltória operacional. A composição de materiais, portanto, vai além da estrutura do edifício e depende de requisitos térmicos, de umidade, contra incêndio, acústicos e de resiliência.
Os produtos de concreto pré-moldado estão projetados para expandir a um CAGR de 11,89% até 2032. Seu papel está vinculado à redução do trabalho em obra e à incorporação de componentes estruturais em um processo de fabricação mais repetível. O contrato da IJM Construction em Johor utilizou um sistema totalmente pré-moldado que incluiu pilares, vigas e lajes alveolares. Esse modelo pode ser útil quando a capacidade do contratado é limitada ou as janelas de entrega são curtas. Os métodos de pré-moldagem também exigem coordenação antecipada do projeto, pois as dimensões dos componentes, o transporte, o içamento e as conexões devem ser estabelecidos antes que as obras avancem. A demanda por esses produtos provavelmente será mais visível em instalações grandes e padronizadas, onde os desenvolvedores podem reutilizar projetos comprovados em várias fases.



Por Fase de Construção:
A Obra Estrutural Ancora os Gastos e a AtividadeA construção estrutural representou 42,16% do tamanho do mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico em 2026. Também está projetada para expandir a um CAGR de 12,21% até 2032, tornando-a tanto a maior quanto a fase de construção de crescimento mais rápido. Isso reflete a alta intensidade de materiais de fundações reforçadas, estruturas, lajes, estruturas de cobertura e obras civis relacionadas. Os projetos focados em IA acrescentam maior complexidade por meio de cargas de equipamentos mais pesadas, pisos mais técnicos e rotas integradas para serviços de energia e resfriamento. A preparação do terreno e as obras civis permanecem importantes, particularmente em projetos greenfield em hubs emergentes. Essas tarefas determinam a quantidade e o cronograma dos pedidos de materiais de concreto, agregados, aço, drenagem e utilidades.
Os trabalhos de envoltória do edifício e cobertura seguem a fase estrutural e envolvem cada vez mais requisitos de desempenho para calor, umidade, intempéries e uso de energia. A política de construção de Singapura ajudou a impulsionar a atenção ao desempenho energético em todo o ambiente construído. Os trabalhos de interiores e acabamento convertem então uma envoltória energizada em capacidade utilizável de sala de dados. Módulos elétricos e mecânicos pré-fabricados podem encurtar essa etapa quando os projetos são padronizados. Isso cria uma ligação mais estreita entre o programa estrutural e a disponibilidade de pacotes de MEP modulares. Fornecedores que compreendem essas transições podem planejar melhor as sequências de entrega para cada fase de construção.
Por Modelo de Aquisição:
O EPC Permanece como Principal Rota, Enquanto a Compra Direta se ExpandeA aquisição liderada por EPC detinha 54,29% do mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico em 2026. Esse modelo oferece aos proprietários uma única parte responsável pela entrega de obras civis, estruturais, arquitetônicas e de MEP sob especificações coordenadas. É especialmente relevante em grandes campi onde a coordenação de cronogramas e as interfaces técnicas criam risco comercial. O contrato da Leighton Asia na Índia inclui escopo civil, estrutural, arquitetônico e de MEP, o que reflete o amplo pacote frequentemente gerenciado por contratados de EPC.[2] A aquisição por EPC também pode conferir aos contratados maior influência sobre materiais aprovados, listas de fornecedores e planejamento logístico. Para os produtores de materiais, isso significa que o engajamento técnico com projetistas e contratados permanece central para a obtenção de especificações.
A aquisição direta por desenvolvedores e operadores de data centers está projetada para expandir a um CAGR de 12,48% até 2032. Grandes proprietários podem usar a compra direta para padronizar categorias de materiais recorrentes em múltiplos locais e fases. Essa abordagem é mais prática quando um operador tem volume de construção suficiente, equipe técnica e relacionamentos com fornecedores. Pode ser utilizada para categorias comuns, como aço de reforço, concreto e componentes elétricos selecionados. Conjuntos mais especializados podem permanecer no escopo do EPC porque os contratados gerenciam o projeto detalhado, a coordenação de garantias e a responsabilidade pela instalação. O setor da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico continuará, portanto, a ter uma estrutura de aquisição mista, em vez de um modelo substituindo todos os outros.
Por Tamanho do Data Center:
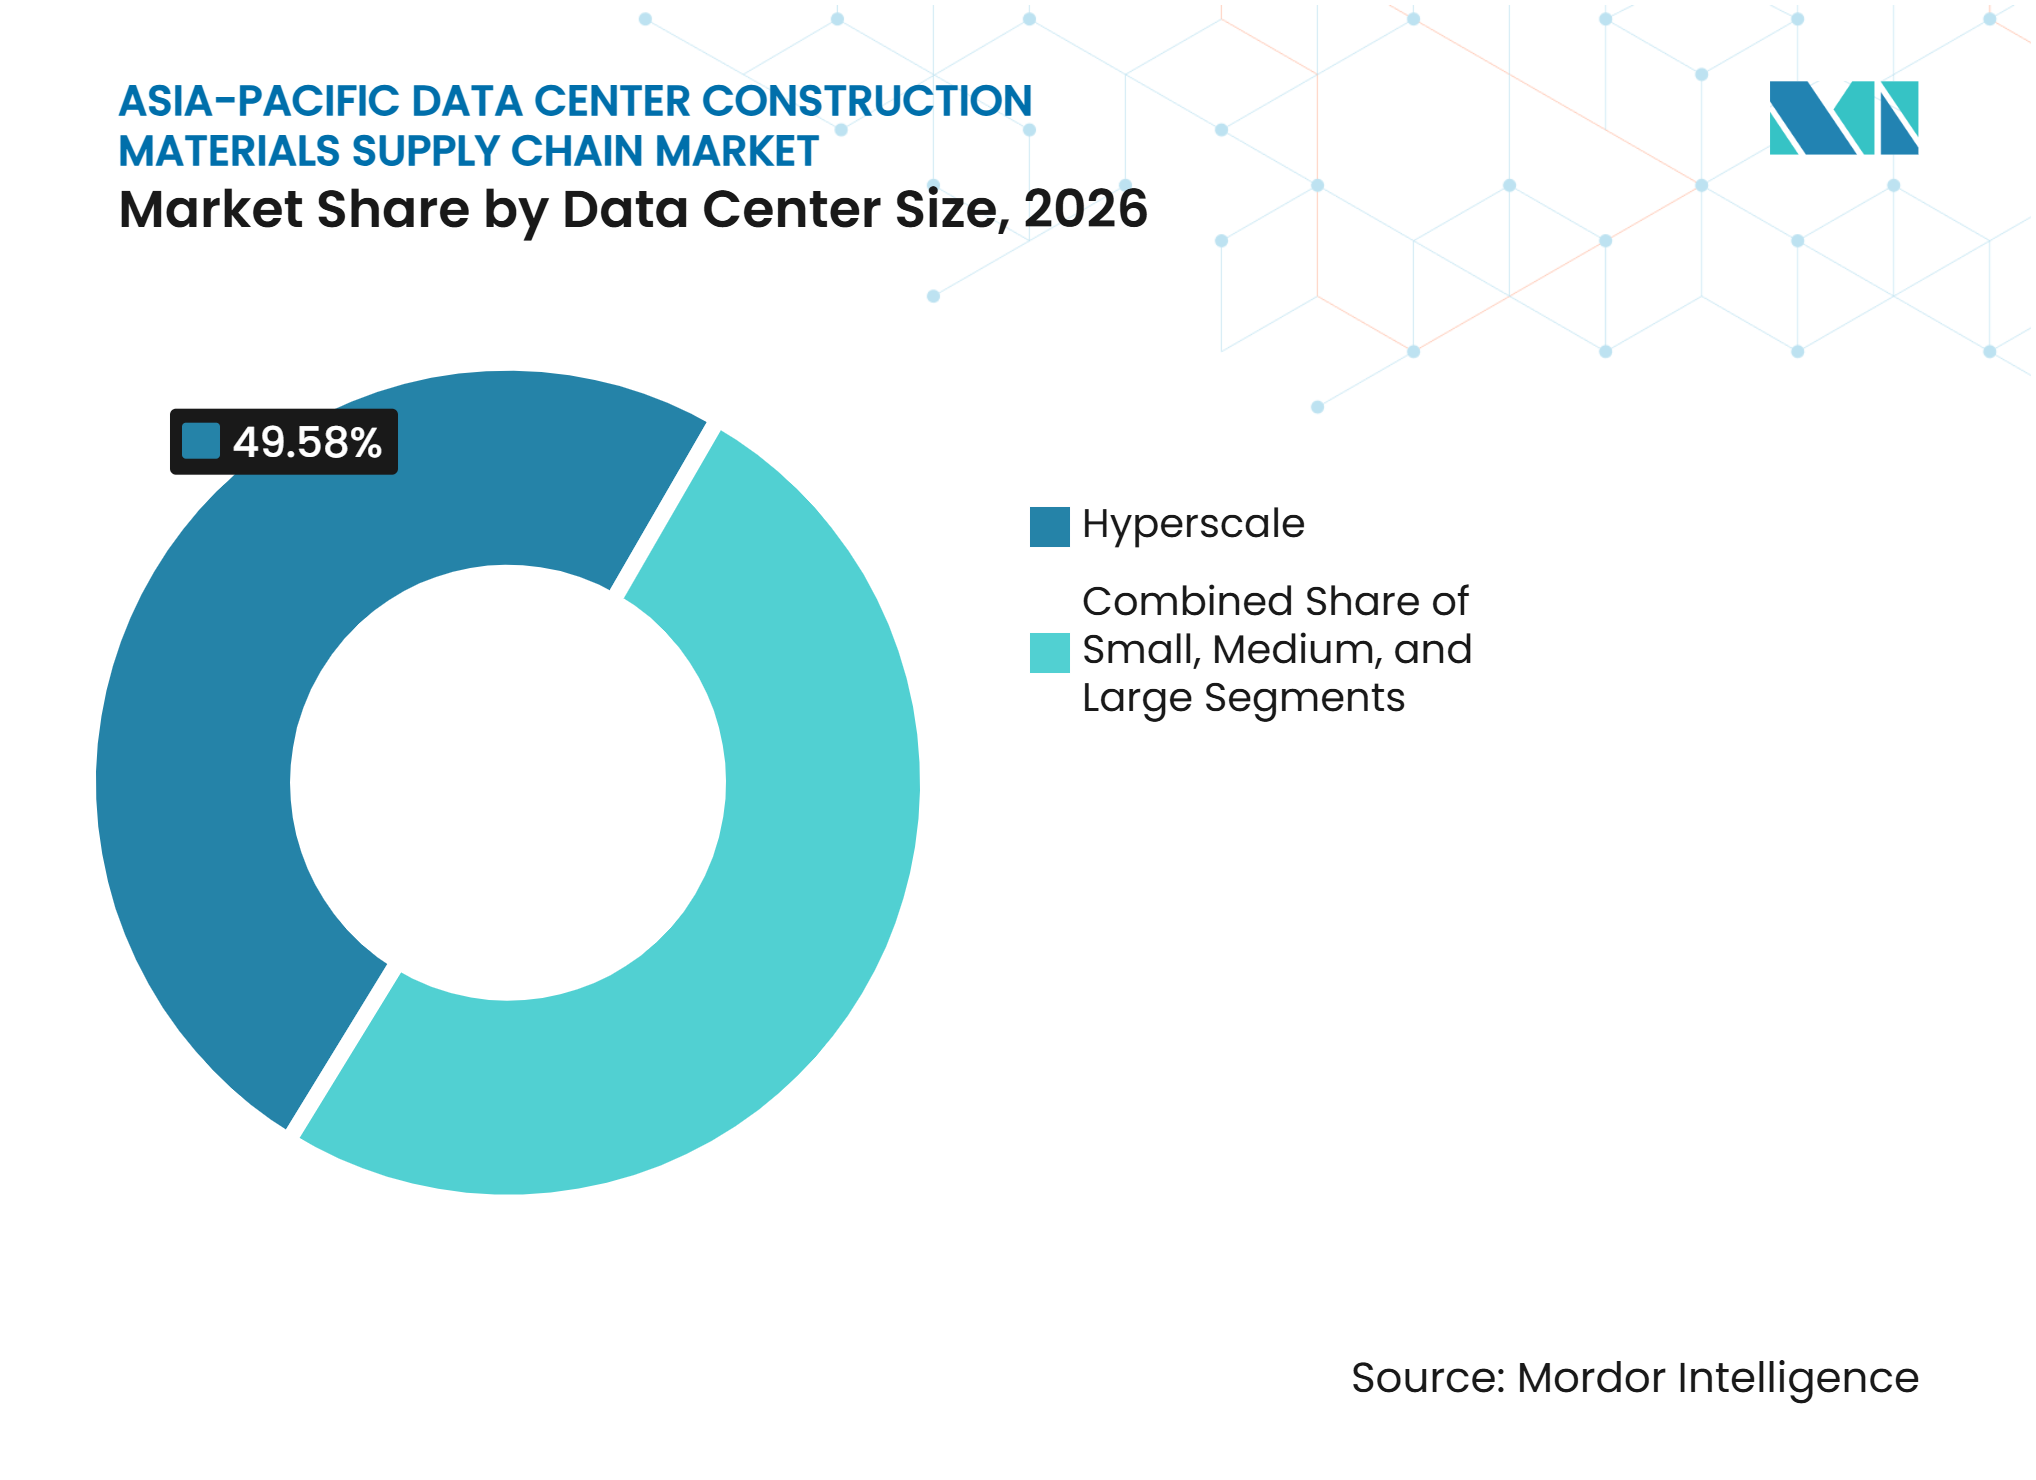
As Instalações Hiperescala Definem o Padrão de Demanda por MateriaisAs instalações hiperescala detinham 49,58% do mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico em 2026. Estão projetadas para expandir a um CAGR de 12,83% até 2032, refletindo seu papel na infraestrutura de nuvem e IA. Esses campi utilizam grandes volumes de aço estrutural, concreto, isolamento, cobertura e materiais de suporte a MEP porque são construídos em múltiplas salas ou edifícios. Seus programas de construção podem ser faseados ao longo de vários anos, o que oferece visibilidade aos fornecedores, mas também cria ciclos de pedidos concentrados. O campus AI Factory planejado pela L&T em Chennai conta com 150 MVA de infraestrutura de energia instalada, indicando a escala de infraestrutura associada a desenvolvimentos de alta densidade. Essas instalações também exigem estreita coordenação entre projeto do local, capacidade de utilidades, engenharia estrutural e planejamento de equipamentos.
Os grandes data centers permanecem importantes para operadores de colocation e provedores regionais de nuvem. Instalações médias e pequenas atendem a requisitos empresariais, de telecomunicações e de edge, especialmente em cidades de nível 2 e 3. Suas necessidades de materiais são menores por projeto, mas podem estar distribuídas por mais locais. Instalações urbanas também podem exigir layouts compactos, construção de múltiplos andares, tratamento acústico e planejamento de acesso mais rigoroso. A combinação de tamanhos de instalações impede que a demanda se limite apenas aos grandes campi hiperescala. Também cria espaço para fornecedores locais que podem atender a projetos menores com prazos de entrega mais curtos e suporte técnico regional.

Por Tipo de Data Center:
Os Provedores de Serviços em Nuvem Lideram, Enquanto Outros Formatos Ampliam a DemandaOs provedores de serviços em nuvem detinham 51,33% do mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico em 2026. O segmento está projetado para expandir a um CAGR de 13,11% até 2032, a maior taxa entre os tipos de data centers cobertos. Os campi de provedores de serviços em nuvem necessitam de sistemas estruturais confiáveis, materiais elétricos prontos para redundância e envoltórias de edifícios capazes de atender às normas locais de energia e segurança. Seus padrões de projeto frequentemente se aplicam a vários países, o que apoia especificações de produtos repetíveis. A Chindata e a HEC iniciaram a construção de um campus de computação avançada em Yidu que combina infraestrutura de computação com um centro de demonstração de IA e intercâmbio acadêmico.[3] Tais projetos mostram que as instalações de nuvem e computação incluem cada vez mais requisitos integrados de tecnologia, energia e desenvolvimento de local.
Os operadores de colocation estão modernizando instalações existentes e adicionando nova capacidade em hubs regionais. Esses projetos podem exigir reforço estrutural, subpisos aprimorados, atualizações de distribuição de energia, modificações de resfriamento e materiais de controle de umidade. Os data centers empresariais e de edge são estruturalmente diferentes porque suas pegadas menores frequentemente ficam mais próximas dos usuários ou da infraestrutura de telecomunicações. Podem exigir soluções compactas de fachada, recintos de plantas no telhado e tratamento acústico em locais urbanos. O requisito de materiais de construção varia conforme o modelo operacional, mas energia confiável, resfriamento, segurança e desempenho ambiental permanecem necessidades comuns de projeto. Essa variedade sustenta a demanda tanto por produtos de construção padronizados quanto por materiais especializados específicos para cada projeto.
Análise Geográfica
China: Programas Nacionais de Computação Apoiam Grandes Programas de Construção
A China detinha 36,74% do mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico em 2026. A escala do país é sustentada por políticas nacionais que vinculam capacidade computacional, sistemas de energia e uma rede nacional de computação mais integrada. Esse framework incentiva grandes projetos em diversas regiões e pode distribuir a demanda por materiais além dos principais clusters de data centers costeiros. A integração de energia renovável também afeta o projeto de coberturas, infraestrutura de energia, isolamento e sistemas de gestão de água. A Administração Nacional de Energia descreveu a transição do conceito de coordenação de capacidade computacional para a implementação. Contratados e fornecedores devem, portanto, atender tanto às necessidades de construção de alto volume quanto aos requisitos evolutivos de desempenho energético. Os módulos pré-fabricados podem ajudar a padronizar a entrega onde grandes projetos de campus são repetidos. O mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico se beneficia na China quando esses programas traduzem a direção política em projetos autorizados, energizados e totalmente especificados.
Índia: Compromissos de Investimento Apoiam a Expansão Prevista Mais Rápida
A Índia está projetada para expandir a um CAGR de 13,45% até 2032. O país está atraindo investimentos em data centers em grandes locais e novas cidades, sustentando um amplo pipeline de construção. A ST Telemedia Global Data Centers India concordou em investir até INR 5.000 crore (USD 526,80 milhões), conforme fornecido no material de origem, em campi em Mumbai e Pune. Também assinou um acordo para um campus pronto para IA de 100 MW em Hyderabad com um investimento planejado de até INR 3.500 crore (USD 368,76 milhões) declarado como parte de sua perspectiva decenal mais ampla. Esses desenvolvimentos sustentam a demanda por aço, concreto, elementos pré-moldados, materiais de envoltória e insumos de MEP. Chennai, Mumbai, Hyderabad, Pune e outros locais são relevantes porque combinam demanda digital com atividade de desenvolvedores. O principal requisito estrutural é alinhar os cronogramas de construção com a capacidade de utilidades, aprovações e disponibilidade de contratados locais.
Japão, Austrália, Singapura e Sudeste Asiático Emergente: Diferentes Condições Moldam a Demanda Regional
O Japão é caracterizado por projetos tecnicamente exigentes, incluindo requisitos sísmicos e locais urbanos restritos. A Goodman iniciou a construção do campus SYD01 de 61 MW no norte de Sydney, com a primeira fase de 12,2 MW prevista para entrar em operação no segundo trimestre de 2028, demonstrando o desenvolvimento contínuo na Austrália. Singapura combina terra limitada e controles de energia com forte foco em operação sustentável, mantendo os fatores de conformidade centrais na seleção de materiais. A Schneider Electric também trabalhou com a Digital Edge em uma instalação com dupla certificação nas Filipinas, ilustrando como eficiência e certificação estão se tornando parte do posicionamento regional de projetos.[4] A Malásia está atraindo grandes projetos de múltiplos edifícios, enquanto Tailândia, Vietnã e Indonésia estão atraindo construção à medida que a capacidade se expande pelo Sudeste Asiático. A Leighton Asia expandiu seu portfólio no Sudeste Asiático por meio de trabalhos na Tailândia e na Malásia. Essas geografias mistas criam demanda por fornecimento regional flexível, conhecimento de conformidade local e cadeias de suprimentos capazes de atender tanto a grandes campi quanto a projetos menores de expansão.
Cenário Competitivo
Concentração do Mercado
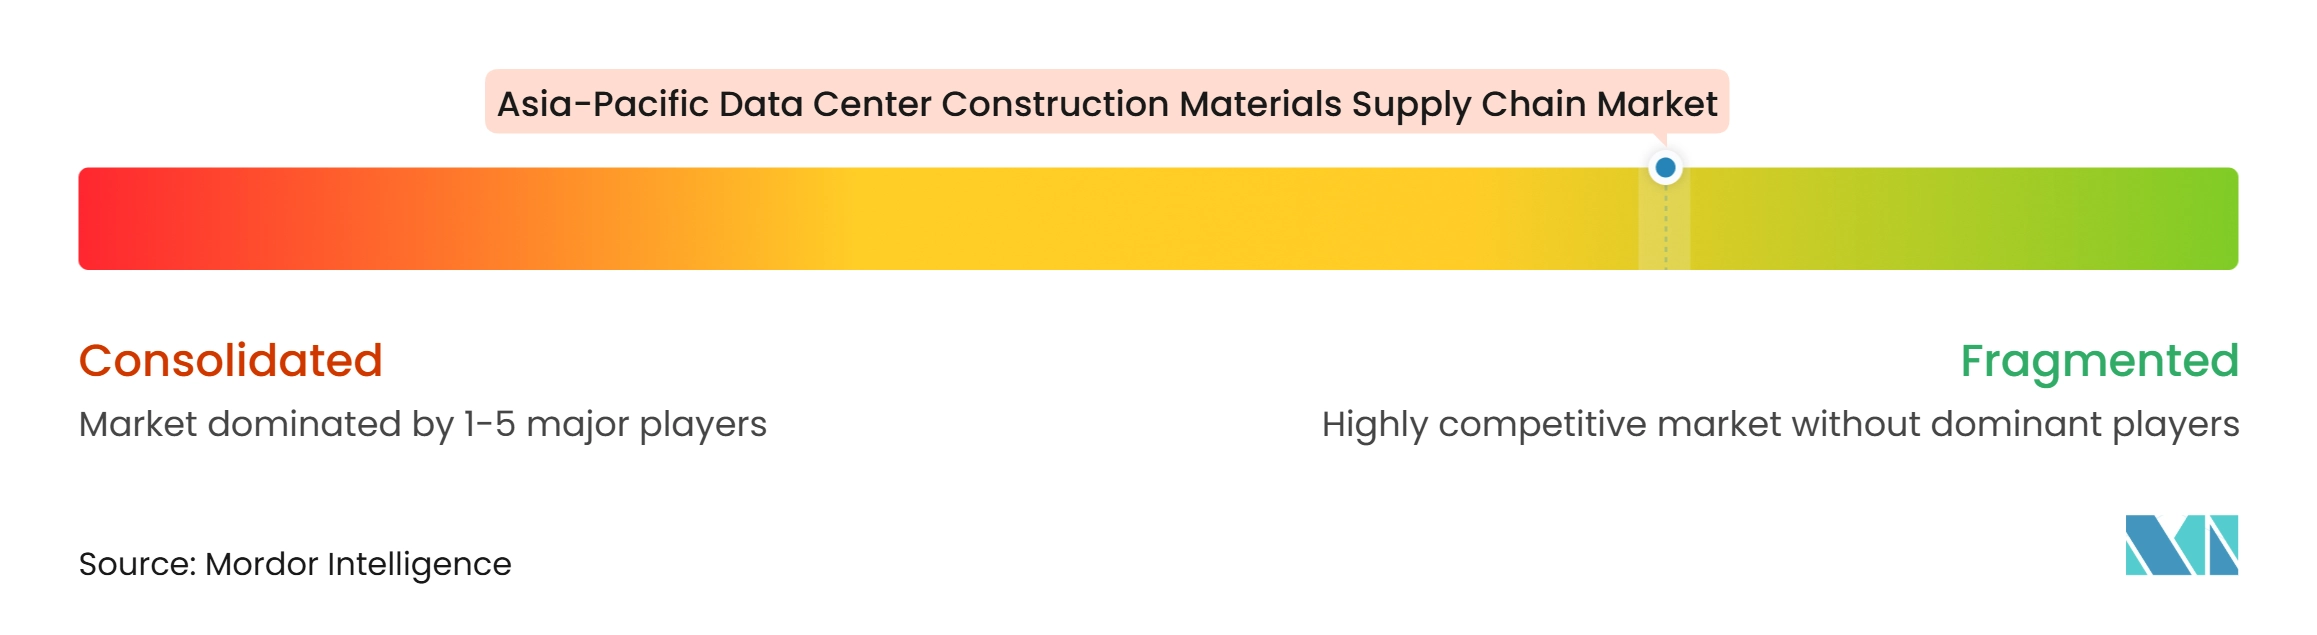
O mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico permanece fragmentado no nível de produção de materiais. A influência está mais concentrada entre contratados de EPC, empresas de engenharia e provedores de sistemas que moldam especificações e pacotes de aquisição. A Leighton Asia garantiu projetos na Malásia, Índia e Tailândia, conferindo-lhe uma plataforma de entrega regional para pacotes civis, estruturais e de MEP. A Gamuda ganhou projetos hiperescala sucessivos na Malásia, incluindo contratos para estrutura, núcleo, infraestrutura e trabalhos de MEP. Essa estrutura torna os relacionamentos com contratados importantes para fornecedores de materiais que buscam acesso a especificações.
Empresas integradas por tecnologia competem combinando energia, resfriamento, sistemas de gestão e capacidade de serviço. A Schneider Electric fez parceria com a Universidade Nacional de Singapura em operações sustentáveis de data centers e trabalhou com a Digital Edge nas Filipinas em uma instalação com dupla certificação. Essas atividades posicionam os provedores de sistemas mais próximos das decisões de projeto, em vez de apenas como fornecedores de equipamentos. As empresas de engenharia também podem se diferenciar por meio de expertise em entrega modular e capacidade de coordenação. O projeto premiado da Aurecon em Johor demonstrou o uso de pré-fabricação em uma instalação de 60 MW. A capacidade de coordenar materiais estruturais, módulos de MEP, logística e execução em campo está se tornando uma fonte prática de vantagem competitiva.
A localização regional é uma questão competitiva central para o mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico. Fornecedores que estabelecem fabricação, armazenagem e suporte técnico próximos a Johor, Hyderabad, Bangkok ou outros centros de crescimento podem reduzir a complexidade de entrega. Parcerias transfronteiriças também estão sendo utilizadas para entrar em mercados onde aprovações locais e relacionamentos com contratados são importantes. A integração da Chindata com a HEC combina operações de data centers com materiais avançados e capacidades de energia renovável na China. Desenvolvedores e contratados provavelmente favorecerão parceiros capazes de fornecer suprimento confiável juntamente com documentação de conformidade e suporte à instalação. O mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico é, portanto, moldado por uma combinação de capacidade de execução local e a capacidade de atender a padrões globais repetíveis.
Líderes do Setor da Cadeia de Suprimentos de Materiais de Construção de Data Centers na Ásia-Pacífico
-
AECOM
-
DPR Construction Inc.
-
Turner Construction Company
-
Exyte GmbH
-
Hibiya Engineering, Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na Ásia-Pacífico Empresas cobertas neste relatório
- AECOM
- DPR Construction Inc.
- Turner Construction Company
- Exyte GmbH
- Leighton Asia (CIMIC Group)
- Woh Hup (Private) Limited
- Jacobs Solutions Inc.
- Larsen and Toubro Limited
- Aurecon Group Pty Ltd
- Gamuda Berhad
- YTL Power International Berhad
- Goodman Group
- China Communications Services Corporation Limited
- ST Engineering Ltd.
- ST Telemedia Global Data Centres
- Chindata Group Holdings Limited
- Hibiya Engineering, Ltd.
- DCI Indonesia
- Citramas Group
- Schneider Electric SE
Desenvolvimentos industriais recentes em Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na Ásia-Pacífico
- Outubro de 2026: A subsidiária de data centers da L&T, Vyoma.AI, iniciou a construção de um data center verde pronto para IA de 52 MW em Chennai, com resfriamento líquido direto ao chip e integração de energia renovável, formando parte de um campus AI Factory planejado em escala de gigawatt em Chennai com 150 MVA de infraestrutura de energia já instalada. Isso marca uma escalada material na capacidade de construção civil e de MEP da L&T para instalações de IA de alta densidade.
- Setembro de 2026: A Leighton Asia recebeu um contrato de construção de data center em Hyderabad, Índia, a ser entregue em joint venture com a Sterling and Wilson para uma corporação tecnológica multinacional. O escopo abrange obras civis, estruturais, arquitetônicas e de MEP completas em uma instalação em um mercado que registrou absorção hiperescala significativa.
- Agosto de 2026: A Goodman Group reportou obras de data centers em andamento se aproximando de 20 bilhões de USD globalmente e assinou um contrato de locação de 20 anos para a primeira fase de 50 MW de seu projeto Tsukuba Tech Central de 1 GW em Tóquio com um hiperescalador global, com a construção da envoltória energizada e o acabamento de MEP em andamento.
- Abril de 2026: A Gamuda Engineering garantiu um contrato de construção de RM 1,72 bilhão (USD 389 milhões) para um data center hiperescala em Port Dickson, Malásia, cobrindo infraestrutura do local, núcleo e estrutura do edifício e acabamento completo de MEP. O projeto está programado para conclusão no primeiro trimestre de 2028.
Escopo do Relatório do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na Ásia-Pacífico
O mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico compreende o fornecimento, a logística e a distribuição de ponta a ponta de materiais estruturais, arquitetônicos e especializados necessários para o desenvolvimento de data centers em toda a região Ásia-Pacífico. Este mercado avalia o fluxo regional de componentes críticos, analisando os impactos de frameworks regulatórios localizados, rápida transformação digital e dinâmicas de comércio transfronteiriço sobre os prazos de entrega e a execução de projetos.
O Relatório do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na Ásia-Pacífico é Segmentado por Tipo de Material (Aço Estrutural e Aço de Reforço, Cimento, Concreto e Agregados, Produtos de Concreto Pré-Moldado, Materiais de Cobertura e Impermeabilização, Materiais de Isolamento, Materiais de Fachada e Revestimento, Materiais de Pisos e Construção de Interiores e Outros Materiais de Construção), Fase de Construção (Preparação do Terreno e Obras Civis, Construção Estrutural, Envoltória do Edifício e Cobertura e Trabalhos de Interiores e Acabamento), Modelo de Aquisição (Aquisição Direta por Desenvolvedores e Operadores de Data Centers, Aquisição Liderada por Engenharia, Aquisição e Construção e Aquisição Liderada por Distribuidores e Fornecedores), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial / Edge) e País (China, Índia, Japão, Austrália, Singapura e Restante da Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Aço Estrutural e Aço de Reforço |
| Cimento, Concreto e Agregados |
| Produtos de Concreto Pré-Moldado |
| Materiais de Cobertura e Impermeabilização |
| Materiais de Isolamento |
| Materiais de Fachada e Revestimento |
| Materiais de Pisos e Construção de Interiores |
| Outros Materiais de Construção |
| Preparação do Terreno e Obras Civis |
| Construção Estrutural |
| Envoltória do Edifício e Cobertura |
| Trabalhos de Interiores e Acabamento |
| Aquisição Direta por Desenvolvedores e Operadores de Data Centers |
| Aquisição Liderada por Engenharia, Aquisição e Construção |
| Aquisição Liderada por Distribuidores e Fornecedores |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial / Edge |
| China |
| Índia |
| Japão |
| Austrália |
| Singapura |
| Restante da Ásia-Pacífico |
| Por Tipo de Material | Aço Estrutural e Aço de Reforço |
| Cimento, Concreto e Agregados | |
| Produtos de Concreto Pré-Moldado | |
| Materiais de Cobertura e Impermeabilização | |
| Materiais de Isolamento | |
| Materiais de Fachada e Revestimento | |
| Materiais de Pisos e Construção de Interiores | |
| Outros Materiais de Construção | |
| Por Fase de Construção | Preparação do Terreno e Obras Civis |
| Construção Estrutural | |
| Envoltória do Edifício e Cobertura | |
| Trabalhos de Interiores e Acabamento | |
| Por Modelo de Aquisição | Aquisição Direta por Desenvolvedores e Operadores de Data Centers |
| Aquisição Liderada por Engenharia, Aquisição e Construção | |
| Aquisição Liderada por Distribuidores e Fornecedores | |
| Por Tamanho do Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial / Edge | |
| Por País | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico?
Espera-se que o mercado da cadeia de suprimentos de materiais de construção de data centers na Ásia-Pacífico aumente de 4,61 bilhões de USD em 2026 para 8,94 bilhões de USD até 2032, a um CAGR de 11,23% no período de 2027 a 2032.
Qual categoria de material tem a maior participação na construção de data centers na Ásia-Pacífico?
O aço estrutural e o aço de reforço detinham 32,71% em 2026 porque os data centers exigem fundações, estruturas, lajes e suporte para equipamentos densos de energia e resfriamento.
Qual material de construção deve expandir mais rapidamente?
Os produtos de concreto pré-moldado estão projetados para expandir a um CAGR de 11,89% até 2032, apoiados por uma entrega mais rápida e padronizada.
Por que as instalações hiperescala são importantes para a demanda por materiais de construção?
Os data centers hiperescala detinham 49,58% em 2026 e estão projetados para expandir a um CAGR de 12,83%, criando grandes requisitos para materiais estruturais, de envoltória e de suporte a MEP.
Qual país lidera a demanda por materiais de construção de data centers na Ásia-Pacífico?
A China detinha 36,74% em 2026, apoiada por programas nacionais de rede de computação e coordenação de capacidade computacional.
Qual país está previsto para expandir mais rapidamente até 2032?
A Índia está projetada para expandir a um CAGR de 13,45% até 2032, apoiada pelo desenvolvimento de novos campi prontos para IA e de alta densidade.