
Tamaño y Participación del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
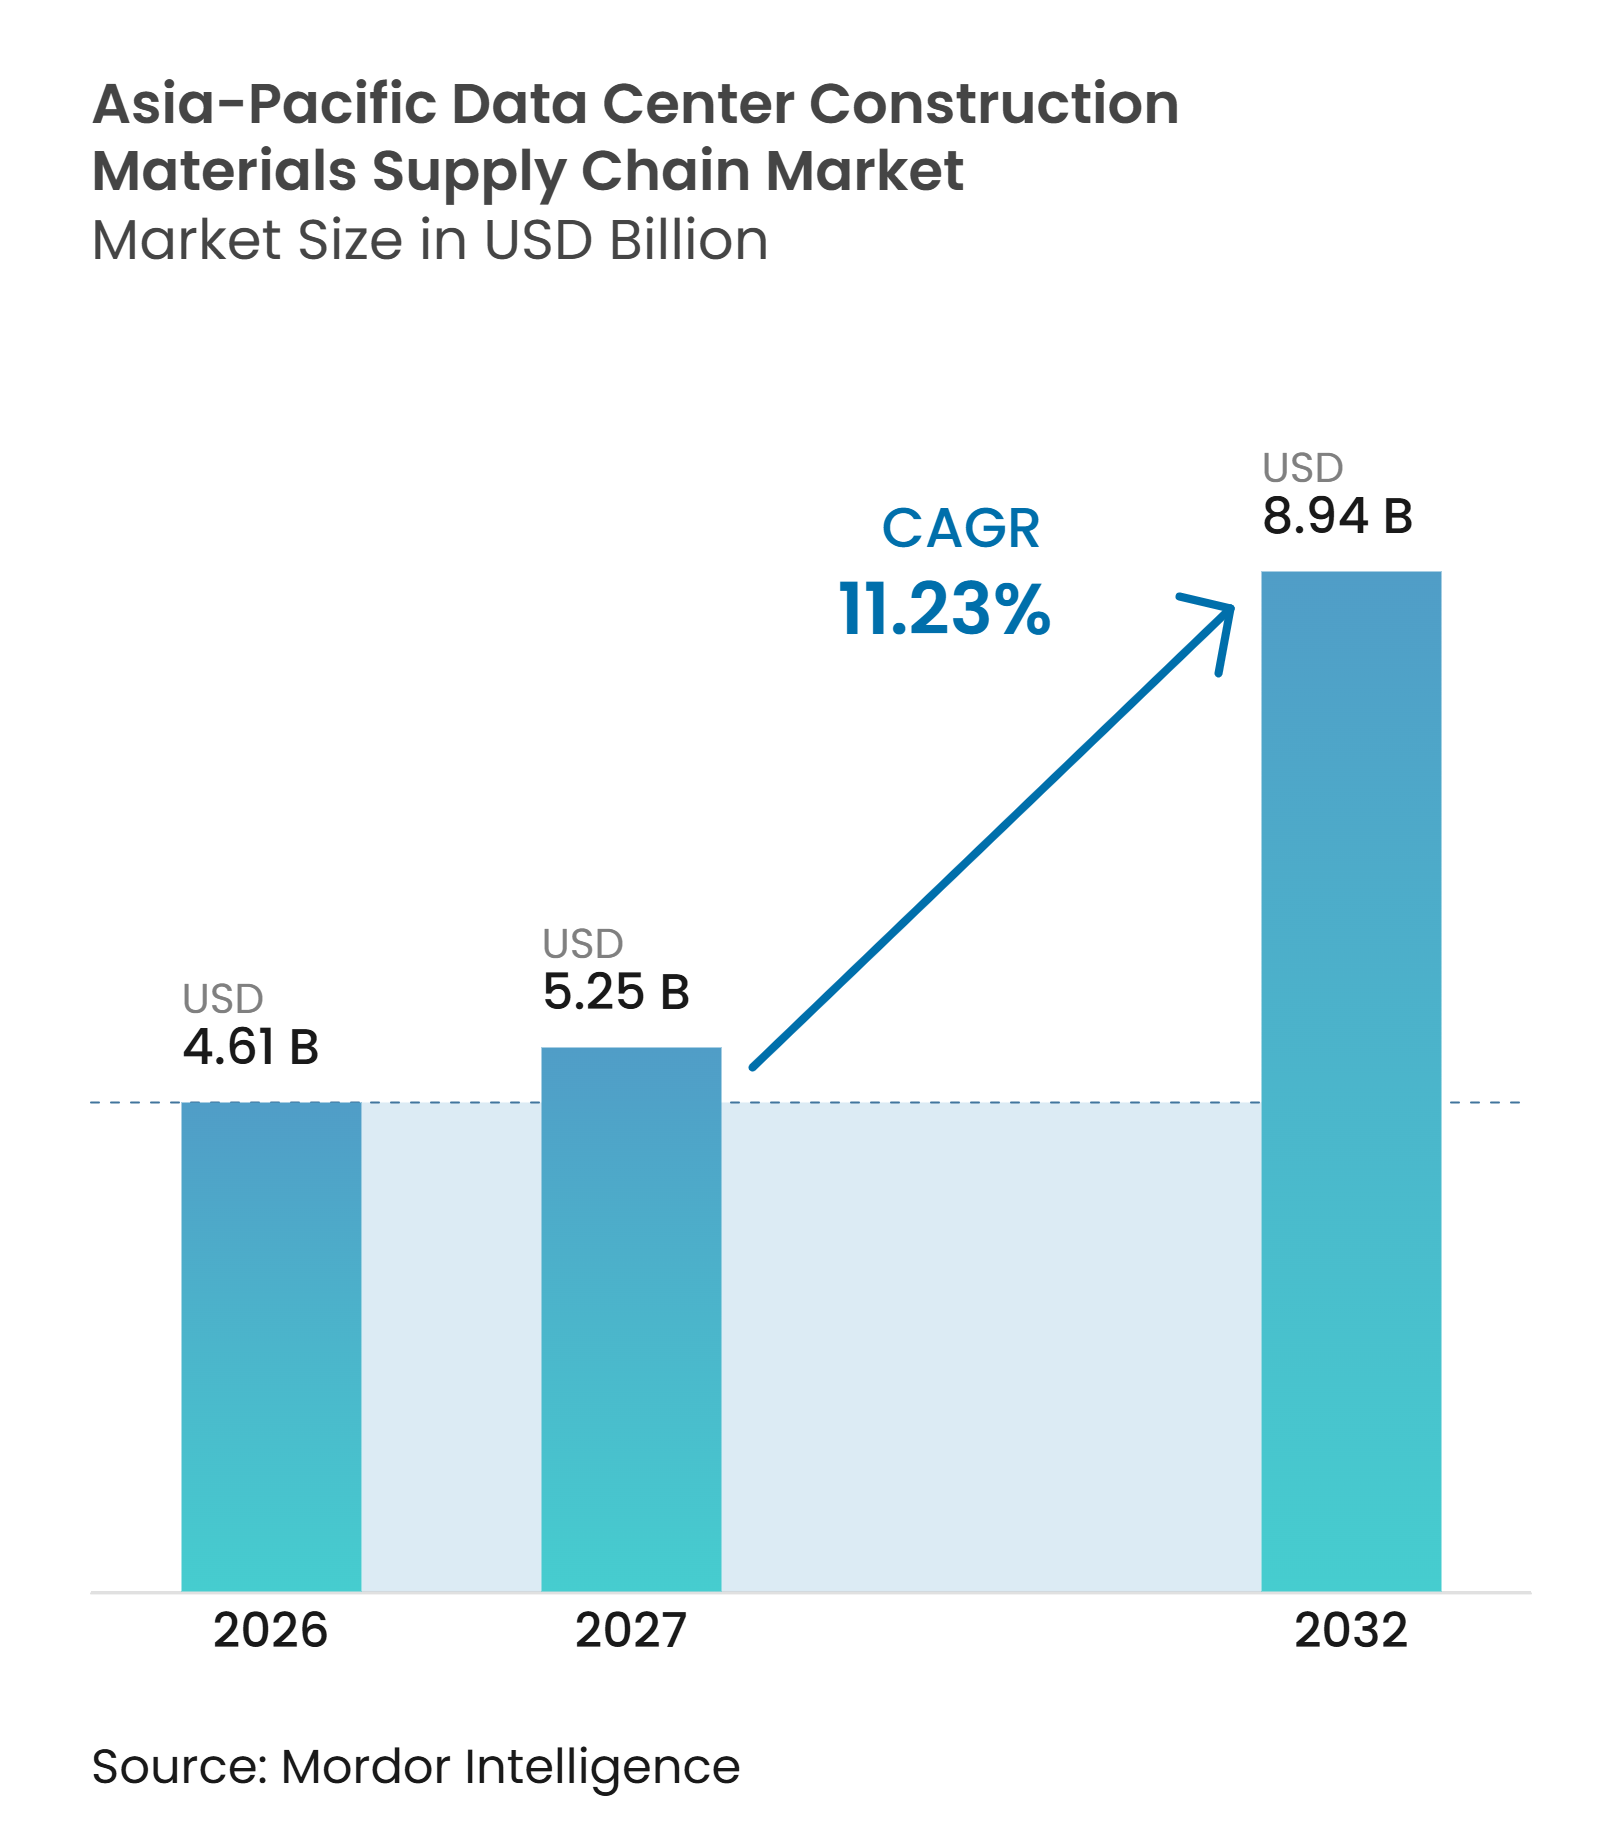
| Tamaño del mercado en el año base (2026) | 4.61 Mil millones de dólares |
| Tamaño del Mercado (2027) | 5.25 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.94 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.23 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en Asia-Pacífico por Mordor Intelligence
Se espera que el tamaño del mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico crezca de 4,61 mil millones de USD en 2026 a 5,25 mil millones de USD en 2027 y se prevé que alcance los 8,94 mil millones de USD para 2032 a un CAGR del 11,23% durante 2027-2032. El mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico está respaldado por la construcción de instalaciones más grandes diseñadas para cargas de trabajo de IA, que requieren especificaciones estructurales y mecánicas más exigentes. La mayor densidad de bastidores eleva los requisitos de pisos reforzados, infraestructura de enfriamiento, rutas de distribución de energía y materiales capaces de soportar equipos más pesados. Los programas de infraestructura digital y los requisitos de residencia de datos también están ampliando el flujo de construcción en China, India y el Sudeste Asiático. Los desarrolladores equilibran velocidad, rendimiento energético, disponibilidad de suministros y cumplimiento normativo al seleccionar materiales y modelos de entrega. Estas condiciones favorecen a los proveedores que pueden respaldar especificaciones repetibles, prefabricación y entrega regional confiable.
Conclusiones Clave del Informe
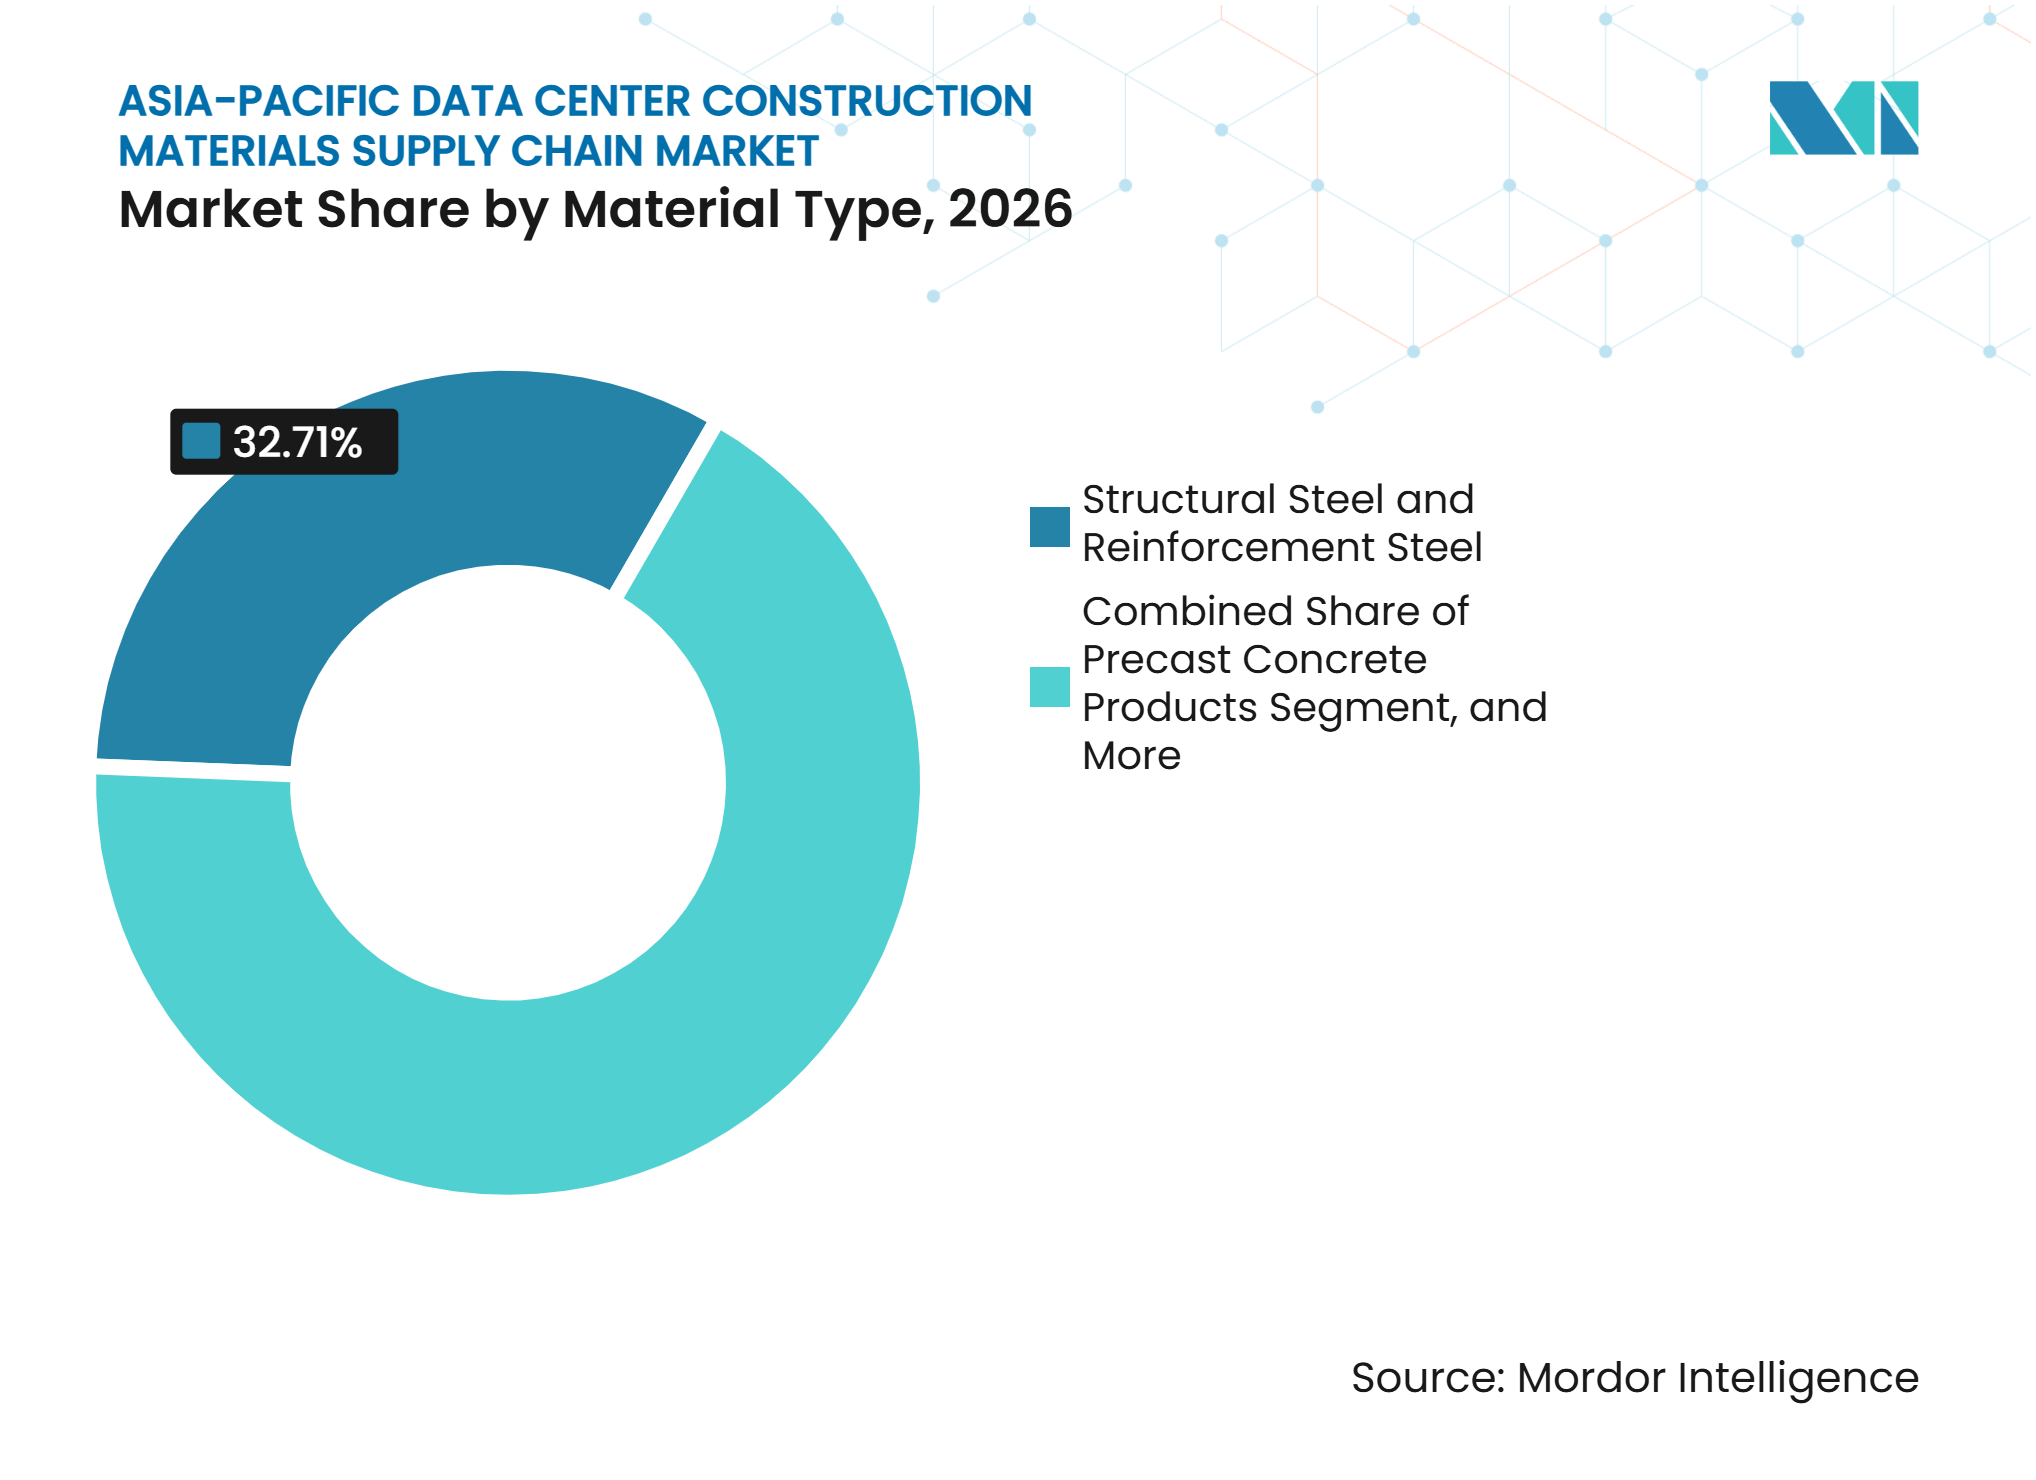
- Por tipo de material, el acero estructural y el acero de refuerzo representaron el 32,71% de la participación del mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico en 2026, mientras que se proyecta que los productos de hormigón prefabricado se expandan a un CAGR del 11,89% hasta 2032.
- Por fase de construcción, la construcción estructural representó el 42,16% del tamaño del mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico en 2026 y se proyecta que se expanda a un CAGR del 12,21% hasta 2032.
- Por modelo de adquisición, la adquisición liderada por EPC representó el 54,29% de la participación del mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico en 2026, mientras que se proyecta que la adquisición directa por parte de desarrolladores y operadores de centros de datos se expanda a un CAGR del 12,48% hasta 2032.
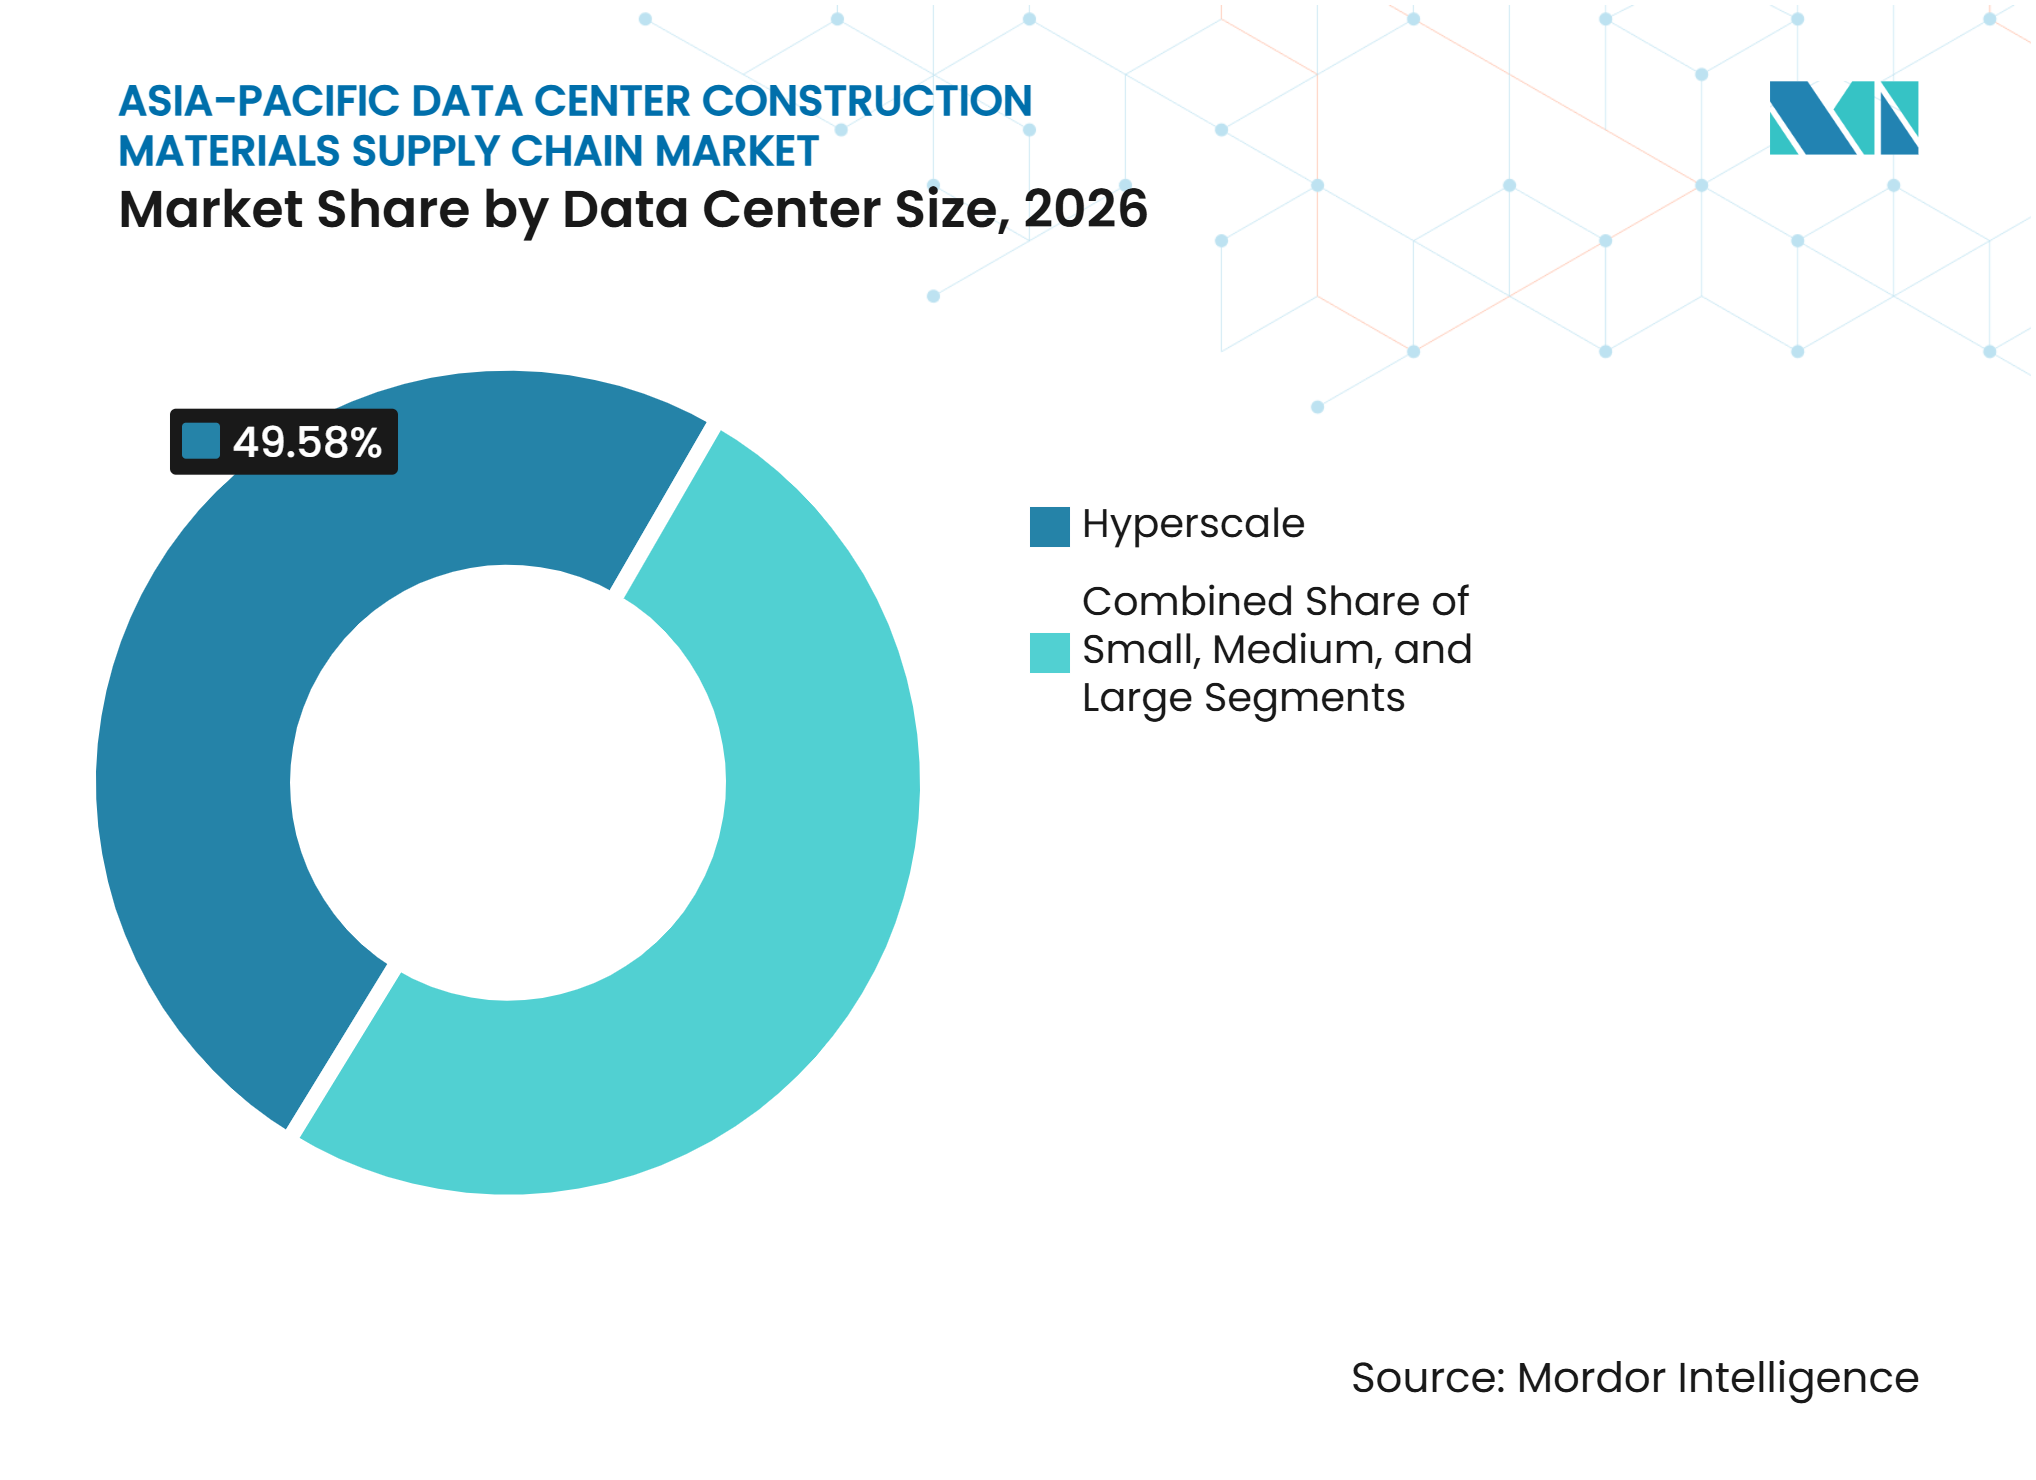
- Por tamaño del centro de datos, los centros de datos de hiperescala representaron el 49,58% de la participación del mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico en 2026 y se proyecta que se expandan a un CAGR del 12,83% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 51,33% del mercado en 2026 y se proyecta que se expandan a un CAGR del 13,11% hasta 2032.
- Por geografía, China representó el 36,74% del mercado en 2026, mientras que se proyecta que India se expanda a un CAGR del 13,45% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Construcción de Hiperescala Preparada para IA y Mayores Densidades de Bastidores | +3.5% | Global, concentrado en China, India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Programas de Infraestructura Digital y Residencia de Datos Liderados por el Gobierno | +2.5% | China e India principalmente, con influencia secundaria en el Sudeste Asiático y Japón | Largo plazo (≥ 4 años) |
| Migración hacia Centros Secundarios de Centros de Datos en Asia-Pacífico | +2.0% | Malasia, Tailandia, Indonesia y Vietnam, con efectos secundarios en Filipinas y Bangladesh | Corto plazo (≤ 2 años) |
| Normas de Construcción Sostenible y Requisitos de Eficiencia Energética | +1.5% | Singapur, Australia y Japón, con creciente presión de cumplimiento en China e India | Largo plazo (≥ 4 años) |
| Adopción Acelerada de la Construcción Prefabricada y Modular | +1.2% | Asia-Pacífico, con adopción temprana en Malasia, Singapur y Corea del Sur | Corto plazo (≤ 2 años) |
| Expansión de la Capacidad Regional de Nube, Colocación y Borde | +1.0% | Asia-Pacífico, incluidas las ciudades de nivel 2 y 3 en India y China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Construcción de Hiperescala Preparada para IA y Mayores Densidades de Bastidores
El mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico está siendo reconfigurado por campus diseñados para cargas de trabajo de IA y mayores densidades de bastidores. Estas instalaciones requieren sistemas de pisos más resistentes, rutas mecánicas más complejas y capacidad adicional para la infraestructura de enfriamiento líquido. Las especificaciones resultantes incrementan la demanda de acero estructural, productos de refuerzo, componentes prefabricados, pisos especializados y materiales utilizados en sistemas de energía y enfriamiento. El proyecto Vyoma.AI de L&T en Chennai comenzó con un diseño preparado para IA de 52 MW que incluye enfriamiento líquido directo al chip e integración de energía renovable, lo que muestra cómo los requisitos de alta densidad están influyendo en el alcance civil y de instalaciones mecánicas, eléctricas y de plomería. Los grandes campus también alientan a los proveedores a estandarizar especificaciones en fases sucesivas. Este cambio otorga mayor importancia al rendimiento de los materiales, la certeza de entrega y la coordinación entre los paquetes estructurales y mecánicos.
Programas de Infraestructura Digital y Residencia de Datos Liderados por el Gobierno
La política pública respalda el mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico al tratar la capacidad de cómputo como infraestructura estratégica. China ha avanzado en la coordinación de la potencia de cómputo a través de una política nacional que vincula la infraestructura de cómputo con los sistemas energéticos. La agenda de la red nacional de cómputo también apoya el desarrollo en diversas regiones en lugar de concentrar las instalaciones en un pequeño número de ubicaciones costeras. Estos programas pueden aumentar la necesidad de materiales estructurales, productos de envolvente y la infraestructura eléctrica en nuevas zonas de construcción. India también está atrayendo inversiones para campus de centros de datos más grandes, incluidos proyectos estructurados en torno a la IA y la computación de alta densidad. El apoyo de las políticas puede dar a los desarrolladores mayor visibilidad sobre el flujo de construcción a largo plazo, aunque la entrega sigue dependiendo del acceso a la energía y las aprobaciones locales.
Migración hacia Centros Secundarios de Centros de Datos en Asia-Pacífico
Las restricciones de capacidad en las ubicaciones establecidas están dirigiendo los proyectos hacia Johor, Bangkok, Ciudad Ho Chi Minh y otros centros secundarios. Este cambio expande el mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico hacia lugares donde las cadenas de suministro de nivel de centro de datos están menos consolidadas. Las nuevas ubicaciones a menudo requieren más trabajo en preparación del sitio, obras civiles, interfaces de servicios públicos y distribución local antes de que la construcción pueda avanzar a escala. El proyecto de 57,6 MW de Leighton Asia en Johor Bahru abarca seis edificios de colocación en un sitio de nueva construcción, lo que ilustra el formato de múltiples edificios que ahora se está trasladando a Malasia. Gamuda también ha asegurado grandes contratos de hiperescala en Malasia, incluidos trabajos que cubren la estructura, el núcleo, la infraestructura del sitio y el alcance de instalaciones mecánicas, eléctricas y de plomería. La capacidad de fabricación y distribución local puede, por tanto, volverse más relevante a medida que la actividad de los proyectos se extiende más allá de los centros maduros.
Normas de Construcción Sostenible y Requisitos de Eficiencia Energética
Las normativas energéticas están cambiando las especificaciones de materiales utilizadas en el mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico. El marco Green Mark de Singapur ha contribuido a establecer un enfoque nacional para el rendimiento energético de los edificios y la construcción con menor huella de carbono.[1] Para los centros de datos, los factores de cumplimiento pueden afectar el aislamiento, el revestimiento, la cubierta, la impermeabilización, el control térmico y la integración de sistemas de energía renovable. El enfoque en el menor consumo de energía también aumenta el interés en los sistemas prefabricados que reducen los residuos en obra y mejoran la consistencia de la instalación. Schneider Electric y la Universidad Nacional de Singapur han colaborado en operaciones sostenibles de centros de datos, lo que refleja el impulso regional para probar enfoques de gestión energética en instalaciones en funcionamiento. Los proveedores que pueden documentar el rendimiento de los productos y respaldar los requisitos de certificación están mejor posicionados para cumplir con estas especificaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Contratistas Especializados y Mano de Obra en Instalaciones Mecánicas, Eléctricas y de Plomería | -0.8% | Asia-Pacífico, más aguda en Japón, Singapur y los centros emergentes del Sudeste Asiático | Mediano plazo (2-4 años) |
| Retrasos en la Conexión a la Red, Disponibilidad de Agua y Aprobaciones de Servicios Públicos | -0.7% | Japón, India, Australia y Vietnam, especialmente en mercados urbanos congestionados | Largo plazo (≥ 4 años) |
| Costos Volátiles de Equipos de Largo Plazo de Entrega y Materiales de Construcción | -0.5% | Global, con impacto concentrado en Japón, Singapur y Australia | Corto plazo (≤ 2 años) |
| Regulaciones Fragmentadas y Riesgo de Adquisición Transfronteriza | -0.4% | Sudeste Asiático, incluidos Indonesia, Vietnam y Filipinas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Contratistas Especializados y Mano de Obra en Instalaciones Mecánicas, Eléctricas y de Plomería
La escasez de mano de obra puede retrasar los cronogramas incluso cuando los materiales requeridos están disponibles. Esto afecta al mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico porque la instalación retrasada puede generar costos de almacenamiento, remanipulación y reespecificación. La restricción es particularmente relevante para los paquetes de instalaciones mecánicas, eléctricas y de plomería, que requieren equipos experimentados en electricidad, enfriamiento, controles y puesta en marcha. La fabricación fuera del sitio se está convirtiendo en una respuesta porque transfiere más trabajo a entornos de fábrica controlados. El trabajo de Aurecon en el centro de datos prefabricado K2 JHR01-03 de 60 MW en Johor implicó la coordinación de 7 contratistas y 1.000 trabajadores, lo que demuestra la escala de coordinación requerida para la entrega modular. Es probable que la industria de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico otorgue más valor a los proveedores que puedan entregar ensamblajes prefabricados y brindar soporte de instalación.
Retrasos en la Conexión a la Red, Disponibilidad de Agua y Aprobaciones de Servicios Públicos
La disponibilidad de energía y agua puede aplazar el inicio de la construcción y perturbar la adquisición planificada. Esto crea incertidumbre para los proveedores en el mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico porque la demanda de proyectos puede desplazarse cuando cambian las aprobaciones de servicios públicos. Los proyectos pueden entonces necesitar entregas más rápidas una vez que el acceso a la red esté disponible y se acerquen las fechas de capacidad comprometida. Singapur ha continuado dirigiendo el desarrollo a través de una asignación controlada, incluida la nueva actividad de centros de datos respaldada por la política de desarrollo económico. Dichos controles refuerzan la necesidad de que los desarrolladores alineen el terreno, los servicios públicos, el diseño y los pedidos de materiales en etapas más tempranas del ciclo del proyecto. El riesgo de retraso también favorece los modelos de entrega que permiten fabricar los paquetes estructurales y de instalaciones mecánicas, eléctricas y de plomería en paralelo con los procesos de aprobación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
El Acero Lidera, Mientras que el Prefabricado Apoya una Entrega más RápidaEl acero estructural y el acero de refuerzo representaron el 32,71% en 2026, lo que lo convierte en la categoría de material más grande del mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico. El acero soporta cargas elevadas en los pisos, distribuciones de varios pisos, plataformas de equipos y las necesidades de refuerzo asociadas con sistemas densos de energía y enfriamiento. Su importancia aumenta en las instalaciones preparadas para IA porque los sistemas estructurales deben acomodar bastidores más pesados y servicios internos más exigentes. El cemento, el hormigón y los áridos siguen siendo esenciales para cimentaciones, losas y obras civiles. Los materiales de cubierta, impermeabilización, aislamiento, fachada, revestimiento, pisos e interiores también son necesarios a medida que una instalación avanza desde la finalización estructural hasta su envolvente operativa. La combinación de materiales se extiende, por tanto, más allá del armazón del edificio y depende de los requisitos térmicos, de humedad, contra incendios, acústicos y de resiliencia.
Se proyecta que los productos de hormigón prefabricado se expandan a un CAGR del 11,89% hasta 2032. Su función está vinculada a la reducción del trabajo en obra y a la incorporación de componentes estructurales en un proceso de fabricación más repetible. El contrato de IJM Construction en Johor utilizó un sistema totalmente prefabricado que incluía columnas, vigas y losas de núcleo hueco. Este modelo puede ser útil cuando la capacidad del contratista es limitada o los plazos de entrega son cortos. Los métodos prefabricados también requieren una coordinación temprana del diseño porque las dimensiones de los componentes, el transporte, el izado y las conexiones deben establecerse antes de que avancen los trabajos en obra. Es probable que la demanda de estos productos sea más visible en instalaciones grandes y estandarizadas donde los desarrolladores pueden reutilizar diseños probados en varias fases.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fase de Construcción:
Los Trabajos Estructurales Anclan el Gasto y la ActividadLa construcción estructural representó el 42,16% del tamaño del mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico en 2026. También se proyecta que se expanda a un CAGR del 12,21% hasta 2032, lo que la convierte tanto en la fase de construcción más grande como en la de mayor crecimiento. Esto refleja la alta intensidad de materiales de las cimentaciones reforzadas, armazones, losas, estructuras de cubierta y obras civiles relacionadas. Los diseños orientados a la IA añaden mayor complejidad a través de cargas de equipos más pesadas, pisos más técnicos y rutas integradas para los servicios de energía y enfriamiento. La preparación del sitio y las obras civiles siguen siendo importantes, especialmente en proyectos de nueva construcción en centros emergentes. Estas tareas determinan la cantidad y el momento de los pedidos de hormigón, áridos, acero, drenaje y materiales relacionados con los servicios públicos.
Los trabajos de envolvente del edificio y cubierta siguen a la fase estructural e implican cada vez más requisitos de rendimiento en cuanto a calor, humedad, condiciones climáticas y consumo de energía. La política de construcción de Singapur ha contribuido a impulsar la atención al rendimiento energético en el entorno construido. Los trabajos de interiores y acabados convierten entonces una envolvente con suministro eléctrico en capacidad de sala de datos utilizable. Los módulos eléctricos y mecánicos prefabricados pueden acortar esta etapa cuando los diseños están estandarizados. Esto crea un vínculo más estrecho entre el programa estructural y la disponibilidad de paquetes modulares de instalaciones mecánicas, eléctricas y de plomería. Los proveedores que comprenden estas transiciones pueden planificar mejor las secuencias de entrega para cada fase de construcción.
Por Modelo de Adquisición:
El EPC Sigue Siendo la Ruta Principal, Mientras que la Compra Directa se ExpandeLa adquisición liderada por EPC representó el 54,29% del mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico en 2026. Este modelo otorga a los propietarios una única parte responsable de entregar los trabajos civiles, estructurales, arquitectónicos y de instalaciones mecánicas, eléctricas y de plomería bajo especificaciones coordinadas. Es especialmente relevante en grandes campus donde la coordinación de cronogramas y las interfaces técnicas crean riesgo comercial. El contrato de Leighton Asia en India incluye el alcance civil, estructural, arquitectónico y de instalaciones mecánicas, eléctricas y de plomería, lo que refleja el amplio paquete que suelen gestionar los contratistas EPC.[2] La adquisición EPC también puede dar a los contratistas mayor influencia sobre los materiales aprobados, las listas de proveedores y la planificación logística. Para los productores de materiales, esto significa que el compromiso técnico con diseñadores y contratistas sigue siendo fundamental para ganar especificaciones.
Se proyecta que la adquisición directa por parte de desarrolladores y operadores de centros de datos se expanda a un CAGR del 12,48% hasta 2032. Los grandes propietarios pueden utilizar la compra directa para estandarizar categorías de materiales recurrentes en múltiples sitios y fases. Este enfoque es más práctico cuando un operador tiene suficiente volumen de construcción, personal técnico y relaciones con proveedores. Puede utilizarse para categorías comunes como el acero de refuerzo, el hormigón y determinados componentes eléctricos. Los ensamblajes más especializados pueden permanecer dentro del alcance EPC porque los contratistas gestionan el diseño detallado, la coordinación de garantías y la responsabilidad de instalación. La industria de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico continuará, por tanto, teniendo una estructura de adquisición mixta en lugar de que un modelo reemplace a todos los demás.
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Establecen el Patrón de Demanda de MaterialesLas instalaciones de hiperescala representaron el 49,58% del mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico en 2026. Se proyecta que se expandan a un CAGR del 12,83% hasta 2032, lo que refleja su papel en la infraestructura de nube e IA. Estos campus utilizan grandes volúmenes de acero estructural, hormigón, aislamiento, cubierta y materiales de soporte para instalaciones mecánicas, eléctricas y de plomería porque se construyen en múltiples salas o edificios. Sus programas de construcción pueden desarrollarse en fases a lo largo de varios años, lo que da visibilidad a los proveedores pero también crea ciclos de pedidos concentrados. El campus de Fábrica de IA planificado por L&T en Chennai cuenta con 150 MVA de infraestructura de energía instalada, lo que indica la escala de infraestructura asociada con los desarrollos de alta densidad. Estas instalaciones también requieren una estrecha coordinación entre el diseño del sitio, la capacidad de los servicios públicos, la ingeniería estructural y la planificación de equipos.
Los grandes centros de datos siguen siendo importantes para los operadores de colocación y los proveedores de nube regionales. Los centros medianos y pequeños atienden los requisitos empresariales, de telecomunicaciones y de borde, especialmente en ciudades de nivel 2 y 3. Sus necesidades de materiales son menores por proyecto, pero pueden distribuirse en más sitios. Las instalaciones urbanas también pueden requerir distribuciones compactas, construcción de varios pisos, tratamiento acústico y una planificación de acceso más estricta. La combinación de tamaños de instalaciones evita que la demanda se limite únicamente a los grandes campus de hiperescala. También crea espacio para los proveedores locales que pueden atender proyectos más pequeños con plazos de entrega más cortos y soporte técnico regional.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Lideran, Mientras que Otros Formatos Amplían la DemandaLos proveedores de servicios en la nube representaron el 51,33% del mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico en 2026. Se proyecta que el segmento se expanda a un CAGR del 13,11% hasta 2032, la tasa más alta entre los tipos de centros de datos cubiertos. Los campus de proveedores de servicios en la nube necesitan sistemas estructurales confiables, materiales eléctricos preparados para la redundancia y envolventes de edificios que puedan cumplir con los estándares locales de energía y seguridad. Sus estándares de diseño a menudo se aplican en varios países, lo que respalda especificaciones de productos repetibles. Chindata y HEC iniciaron la construcción de un campus de computación avanzada en Yidu que combina infraestructura de cómputo con un escaparate de IA y un centro de intercambio académico.[3] Tales proyectos muestran que las instalaciones de nube y cómputo incluyen cada vez más requisitos integrados de tecnología, energía y desarrollo del sitio.
Los operadores de colocación están actualizando las instalaciones existentes y añadiendo nueva capacidad en centros regionales. Estos proyectos pueden requerir refuerzo estructural, subpisos mejorados, actualizaciones de distribución de energía, modificaciones de enfriamiento y materiales de control de humedad. Los centros de datos empresariales y de borde son estructuralmente diferentes porque sus huellas más pequeñas a menudo se sitúan más cerca de los usuarios o de la infraestructura de telecomunicaciones. Pueden requerir soluciones de fachada compactas, recintos de plantas en azotea y tratamiento acústico en ubicaciones urbanas. El requisito de materiales de construcción varía según el modelo operativo, pero la energía confiable, el enfriamiento, la seguridad y el rendimiento ambiental siguen siendo necesidades de diseño comunes. Esta variedad respalda la demanda tanto de productos de construcción estandarizados como de materiales especializados específicos para cada proyecto.
Análisis Geográfico
China: Los Programas Nacionales de Cómputo Respaldan Grandes Programas de Construcción
China representó el 36,74% del mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico en 2026. La escala del país está respaldada por políticas nacionales que vinculan la capacidad de cómputo, los sistemas energéticos y una red nacional de cómputo más integrada. Este marco fomenta grandes proyectos en todas las regiones y puede distribuir la demanda de materiales más allá de los principales clusters de centros de datos costeros. La integración de energía renovable también afecta el diseño de cubiertas, infraestructura de energía, aislamiento y sistemas de gestión del agua. La Administración Nacional de Energía ha descrito el avance desde el concepto de coordinación de potencia de cómputo hacia su implementación. Los contratistas y proveedores deben, por tanto, abordar tanto las necesidades de construcción de alto volumen como los requisitos de rendimiento energético en evolución. Los módulos prefabricados pueden ayudar a estandarizar la entrega donde se repiten diseños de grandes campus. El mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico se beneficia en China cuando estos programas traducen la dirección política en proyectos autorizados, con suministro eléctrico y completamente especificados.
India: Los Compromisos de Inversión Respaldan la Expansión Prevista más Rápida
Se proyecta que India se expanda a un CAGR del 13,45% hasta 2032. El país está atrayendo inversiones en centros de datos en las principales ubicaciones y nuevas ciudades, lo que respalda un amplio flujo de construcción. ST Telemedia Global Data Centres India ha acordado invertir hasta INR 5.000 crore (526,80 millones de USD), según se indica en el material fuente, en campus en Bombay y Pune. También firmó un acuerdo para un campus preparado para IA de 100 MW en Hyderabad con una inversión planificada de hasta INR 3.500 crore (368,76 millones de USD) indicada como parte de su perspectiva decenal más amplia. Estos desarrollos respaldan la demanda de acero, hormigón, elementos prefabricados, materiales de cerramiento e insumos para instalaciones mecánicas, eléctricas y de plomería. Chennai, Bombay, Hyderabad, Pune y otras ubicaciones son relevantes porque combinan la demanda digital con la actividad de los desarrolladores. El principal requisito estructural es alinear los cronogramas de construcción con la capacidad de los servicios públicos, las aprobaciones y la disponibilidad de contratistas locales.
Japón, Australia, Singapur y el Sudeste Asiático Emergente: Diferentes Condiciones Configuran la Demanda Regional
Japón se caracteriza por diseños técnicamente exigentes, que incluyen requisitos sísmicos y sitios urbanos restringidos. Goodman inició la construcción del campus SYD01 de 61 MW en el norte de Sídney, con la primera fase de 12,2 MW prevista para entrar en servicio en el segundo trimestre de 2028, lo que muestra el desarrollo continuo en Australia. Singapur combina la escasez de terreno y los controles energéticos con un fuerte enfoque en la operación sostenible, lo que mantiene los factores de cumplimiento como elemento central en la selección de materiales. Schneider Electric también ha trabajado con Digital Edge en una instalación con doble certificación en Filipinas, lo que ilustra cómo la eficiencia y la certificación se están convirtiendo en parte del posicionamiento regional de los proyectos.[4] Malasia está atrayendo grandes proyectos de múltiples edificios, mientras que Tailandia, Vietnam e Indonesia están atrayendo construcción a medida que la capacidad se extiende por el Sudeste Asiático. Leighton Asia ha ampliado su cartera en el Sudeste Asiático a través de trabajos en Tailandia y Malasia. Estas geografías mixtas crean demanda de abastecimiento regional flexible, conocimiento de cumplimiento local y cadenas de suministro que pueden atender tanto grandes campus como proyectos de expansión más pequeños.
Panorama Competitivo
Concentración del Mercado
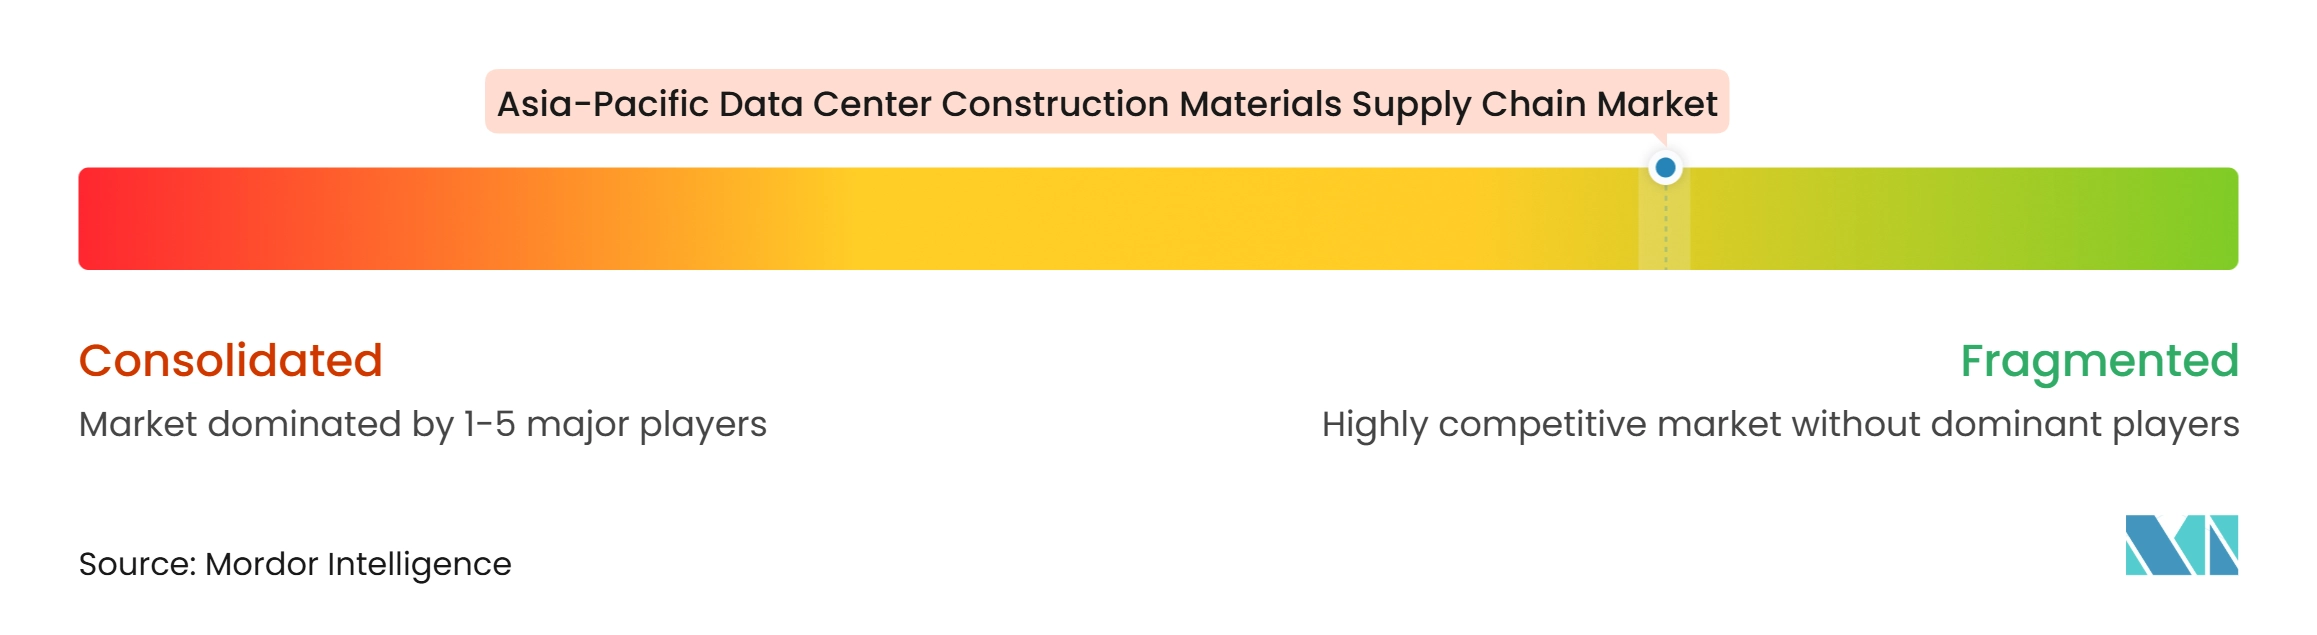
El mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico sigue siendo fragmentado a nivel de producción de materiales. La influencia está más concentrada entre los contratistas EPC, las empresas de ingeniería y los proveedores de sistemas que determinan las especificaciones y los paquetes de adquisición. Leighton Asia ha asegurado proyectos en Malasia, India y Tailandia, lo que le otorga una plataforma de entrega regional para paquetes civiles, estructurales y de instalaciones mecánicas, eléctricas y de plomería. Gamuda ha ganado proyectos sucesivos de hiperescala en Malasia, incluidos contratos para trabajos de estructura, núcleo, infraestructura e instalaciones mecánicas, eléctricas y de plomería. Esta estructura hace que las relaciones con los contratistas sean importantes para los proveedores de materiales que buscan acceso a las especificaciones.
Las empresas con integración tecnológica compiten combinando energía, enfriamiento, sistemas de gestión y capacidad de servicio. Schneider Electric se ha asociado con la Universidad Nacional de Singapur en operaciones sostenibles de centros de datos y ha trabajado con Digital Edge en Filipinas en una instalación con doble certificación. Estas actividades posicionan a los proveedores de sistemas más cerca de las decisiones de diseño de los proyectos, en lugar de actuar únicamente como proveedores de equipos. Las empresas de ingeniería también pueden diferenciarse a través de la experiencia en entrega modular y la capacidad de coordinación. El premiado proyecto de Aurecon en Johor demostró el uso de la prefabricacin en una instalación de 60 MW. La capacidad de coordinar materiales estructurales, módulos de instalaciones mecánicas, eléctricas y de plomería, logística y ejecución en obra se está convirtiendo en una fuente práctica de fortaleza competitiva.
La localización regional es un tema competitivo central para el mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico. Los proveedores que establecen fabricación, almacenamiento y soporte técnico cerca de Johor, Hyderabad, Bangkok u otros centros de crecimiento pueden reducir la complejidad de la entrega. Las asociaciones transfronterizas también se están utilizando para entrar en mercados donde las aprobaciones locales y las relaciones con los contratistas son importantes. La integración de Chindata con HEC combina las operaciones de centros de datos con capacidades avanzadas de materiales y energía renovable en China. Es probable que los desarrolladores y contratistas prefieran socios que puedan proporcionar un suministro confiable junto con documentación de cumplimiento y soporte de instalación. El mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico está, por tanto, configurado por una combinación de capacidad de ejecución local y la capacidad de cumplir con estándares globales repetibles.
Líderes de la Industria de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en Asia-Pacífico
-
AECOM
-
DPR Construction Inc.
-
Turner Construction Company
-
Exyte GmbH
-
Hibiya Engineering, Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en Asia-Pacífico Empresas cubiertas en este informe
- AECOM
- DPR Construction Inc.
- Turner Construction Company
- Exyte GmbH
- Leighton Asia (CIMIC Group)
- Woh Hup (Private) Limited
- Jacobs Solutions Inc.
- Larsen and Toubro Limited
- Aurecon Group Pty Ltd
- Gamuda Berhad
- YTL Power International Berhad
- Goodman Group
- China Communications Services Corporation Limited
- ST Engineering Ltd.
- ST Telemedia Global Data Centres
- Chindata Group Holdings Limited
- Hibiya Engineering, Ltd.
- DCI Indonesia
- Citramas Group
- Schneider Electric SE
Desarrollos recientes de la industria en Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en Asia-Pacífico
- Octubre de 2026: La subsidiaria de centros de datos de L&T, Vyoma.AI, inauguró un centro de datos ecológico preparado para IA de 52 MW en Chennai con enfriamiento líquido directo al chip e integración de energía renovable, como parte de un campus de Fábrica de IA planificado a escala de gigavatio en Chennai con 150 MVA de infraestructura de energía ya instalada. Esto marca una escalada material en la capacidad de construcción civil y de instalaciones mecánicas, eléctricas y de plomería de L&T para instalaciones de IA de alta densidad.
- Septiembre de 2026: Leighton Asia fue adjudicada un contrato de construcción de un centro de datos en Hyderabad, India, que se ejecutará en una empresa conjunta con Sterling and Wilson para una corporación tecnológica multinacional. El alcance cubre los trabajos civiles, estructurales, arquitectónicos y de instalaciones mecánicas, eléctricas y de plomería completos en una instalación en un mercado que registró una absorción significativa de hiperescala.
- Agosto de 2026: Goodman Group informó que los trabajos de centros de datos en curso se aproximaban a los 20 mil millones de USD a nivel mundial y firmó un contrato de arrendamiento de 20 años para la primera fase de 50 MW de su proyecto Tsukuba Tech Central de 1 GW en Tokio con un hiperescalador global, con la construcción de la envolvente con suministro eléctrico y el acabado de instalaciones mecánicas, eléctricas y de plomería en curso.
- Abril de 2026: Gamuda Engineering aseguró un contrato de construcción por RM 1.720 millones (389 millones de USD) para un centro de datos de hiperescala en Port Dickson, Malasia, que cubre la infraestructura del sitio, el núcleo y la estructura del edificio, y el acabado completo de instalaciones mecánicas, eléctricas y de plomería. El proyecto está programado para su finalización en el primer trimestre de 2028.
Alcance del Informe del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en Asia-Pacífico
El mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico comprende el abastecimiento, la logística y la distribución de extremo a extremo de materiales estructurales, arquitectónicos y especializados necesarios para el desarrollo de centros de datos en la región Asia-Pacífico. Este mercado evalúa el flujo regional de componentes críticos mientras analiza los impactos de los marcos regulatorios localizados, la rápida transformación digital y las dinámicas del comercio transfronterizo en los plazos de entrega y la ejecución de proyectos.
El Informe del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en Asia-Pacífico está segmentado por Tipo de Material (Acero Estructural y Acero de Refuerzo, Cemento, Hormigón y Áridos, Productos de Hormigón Prefabricado, Materiales de Cubierta e Impermeabilización, Materiales de Aislamiento, Materiales de Fachada y Revestimiento, Materiales de Pisos y Construcción Interior, y Otros Materiales de Construcción), Fase de Construcción (Preparación del Sitio y Obras Civiles, Construcción Estructural, Envolvente del Edificio y Cubierta, y Trabajos de Interiores y Acabados), Modelo de Adquisición (Adquisición Directa por Desarrolladores y Operadores de Centros de Datos, Adquisición Liderada por Ingeniería, Adquisición y Construcción, y Adquisición Liderada por Distribuidores y Proveedores), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSP] y Empresarial / Borde) y País (China, India, Japón, Australia, Singapur y Resto de Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Acero Estructural y Acero de Refuerzo |
| Cemento, Hormigón y Áridos |
| Productos de Hormigón Prefabricado |
| Materiales de Cubierta e Impermeabilización |
| Materiales de Aislamiento |
| Materiales de Fachada y Revestimiento |
| Materiales de Pisos y Construcción Interior |
| Otros Materiales de Construcción |
| Preparación del Sitio y Obras Civiles |
| Construcción Estructural |
| Envolvente del Edificio y Cubierta |
| Trabajos de Interiores y Acabados |
| Adquisición Directa por Desarrolladores y Operadores de Centros de Datos |
| Adquisición Liderada por Ingeniería, Adquisición y Construcción |
| Adquisición Liderada por Distribuidores y Proveedores |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial / Borde |
| China |
| India |
| Japón |
| Australia |
| Singapur |
| Resto de Asia-Pacífico |
| Por Tipo de Material | Acero Estructural y Acero de Refuerzo |
| Cemento, Hormigón y Áridos | |
| Productos de Hormigón Prefabricado | |
| Materiales de Cubierta e Impermeabilización | |
| Materiales de Aislamiento | |
| Materiales de Fachada y Revestimiento | |
| Materiales de Pisos y Construcción Interior | |
| Otros Materiales de Construcción | |
| Por Fase de Construcción | Preparación del Sitio y Obras Civiles |
| Construcción Estructural | |
| Envolvente del Edificio y Cubierta | |
| Trabajos de Interiores y Acabados | |
| Por Modelo de Adquisición | Adquisición Directa por Desarrolladores y Operadores de Centros de Datos |
| Adquisición Liderada por Ingeniería, Adquisición y Construcción | |
| Adquisición Liderada por Distribuidores y Proveedores | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial / Borde | |
| Por País | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico?
Se espera que el mercado de la cadena de suministro de materiales de construcción para centros de datos en Asia-Pacífico aumente de 4,61 mil millones de USD en 2026 a 8,94 mil millones de USD para 2032, a un CAGR del 11,23% durante 2027-2032.
¿Qué categoría de material tiene la mayor participación en la construcción de centros de datos en Asia-Pacífico?
El acero estructural y el acero de refuerzo representaron el 32,71% en 2026 porque los centros de datos requieren cimentaciones, armazones, losas y soporte para equipos densos de energía y enfriamiento.
¿Qué material de construcción se espera que se expanda más rápidamente?
Se proyecta que los productos de hormigón prefabricado se expandan a un CAGR del 11,89% hasta 2032, respaldados por una entrega más rápida y estandarizada.
¿Por qué son importantes las instalaciones de hiperescala para la demanda de materiales de construcción?
Los centros de datos de hiperescala representaron el 49,58% en 2026 y se proyecta que se expandan a un CAGR del 12,83%, creando grandes requisitos de materiales estructurales, de cerramiento y de soporte para instalaciones mecánicas, eléctricas y de plomería.
¿Qué país lidera la demanda de materiales de construcción para centros de datos en Asia-Pacífico?
China representó el 36,74% en 2026, respaldada por programas nacionales de red de cómputo y coordinación de potencia de cómputo.
¿Qué país tiene el pronóstico de expansión más rápida hasta 2032?
Se proyecta que India se expanda a un CAGR del 13,45% hasta 2032, respaldada por el desarrollo de nuevos campus preparados para IA y de alta densidad.