
Taille et part du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 4.61 Milliards de dollars |
| Taille du Marché (2027) | 5.25 Milliards de dollars |
| Taille du Marché (2032) | 8.94 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.23 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique par Mordor Intelligence
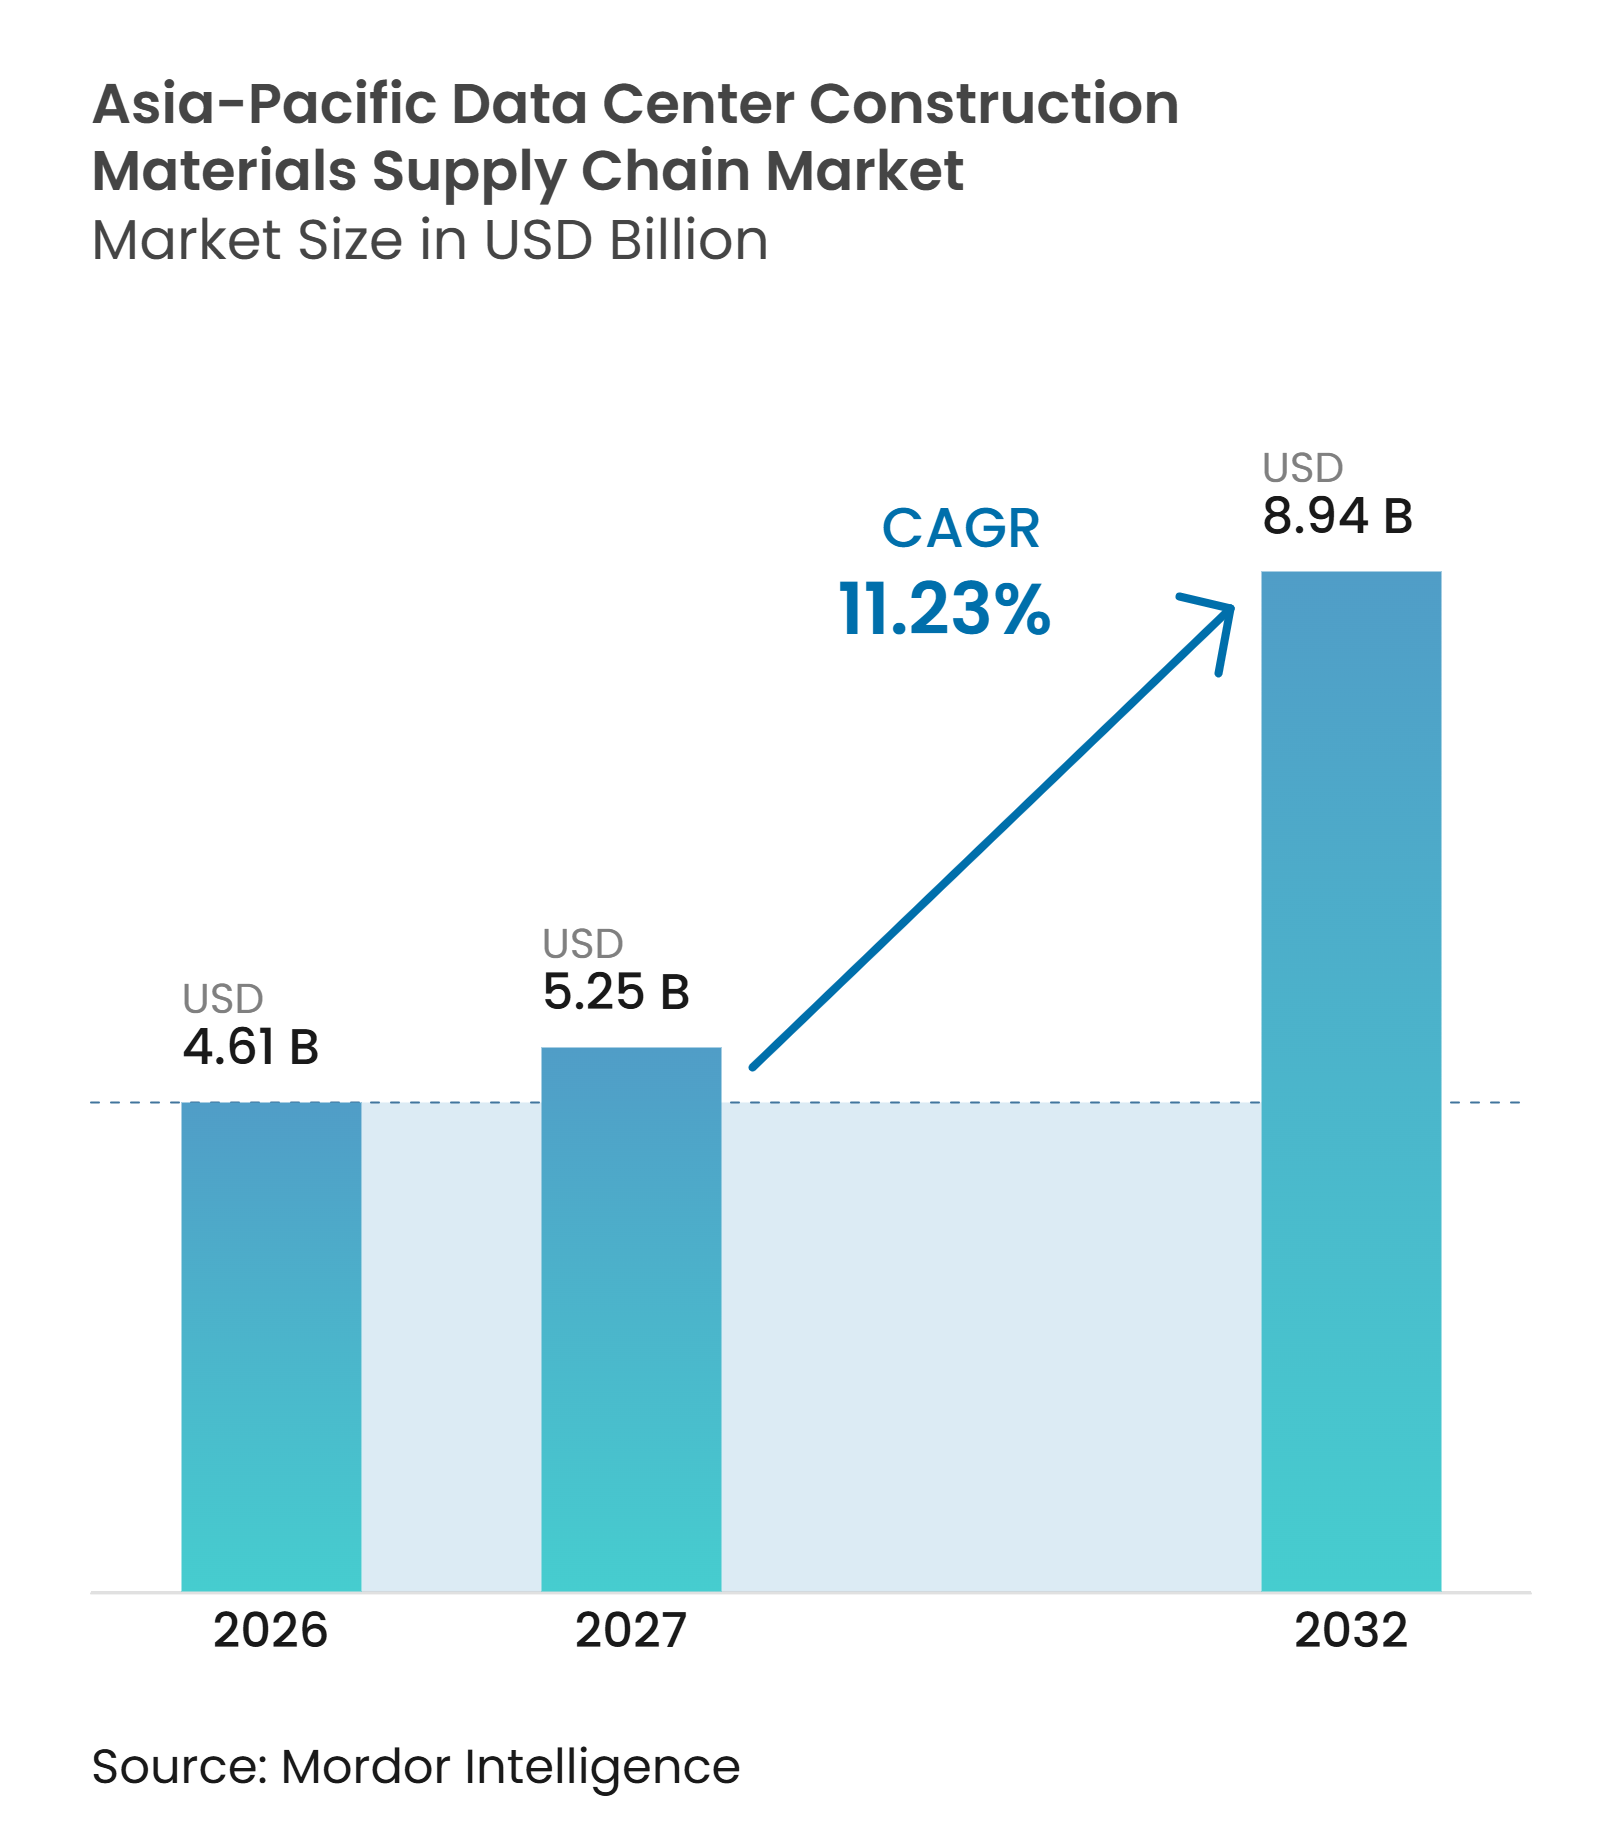
La taille du marché de la chaîne d'approvisionnement en matriaux de construction de centres de données en Asie-Pacifique devrait croître de 4,61 milliards USD en 2026 à 5,25 milliards USD en 2027 et devrait atteindre 8,94 milliards USD d'ici 2032, à un CAGR de 11,23 % sur la période 2027-2032. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique est soutenu par la construction d'installations plus grandes conçues pour les charges de travail d'IA, qui exigent des spécifications structurelles et mécaniques plus contraignantes. Une densité de baies plus élevée accroît les exigences en matière de planchers renforcés, d'infrastructure de refroidissement, de circuits de distribution d'énergie et de matériaux capables de supporter des équipements plus lourds. Les programmes d'infrastructure numérique et les exigences de résidence des données élargissent également le pipeline de construction en Chine, en Inde et en Asie du Sud-Est. Les promoteurs équilibrent vitesse, performance énergétique, disponibilité des approvisionnements et conformité lors de la sélection des matériaux et des modèles de livraison. Ces conditions favorisent les fournisseurs capables de prendre en charge des spécifications reproductibles, la préfabrication et une livraison régionale fiable.
Principaux enseignements du rapport
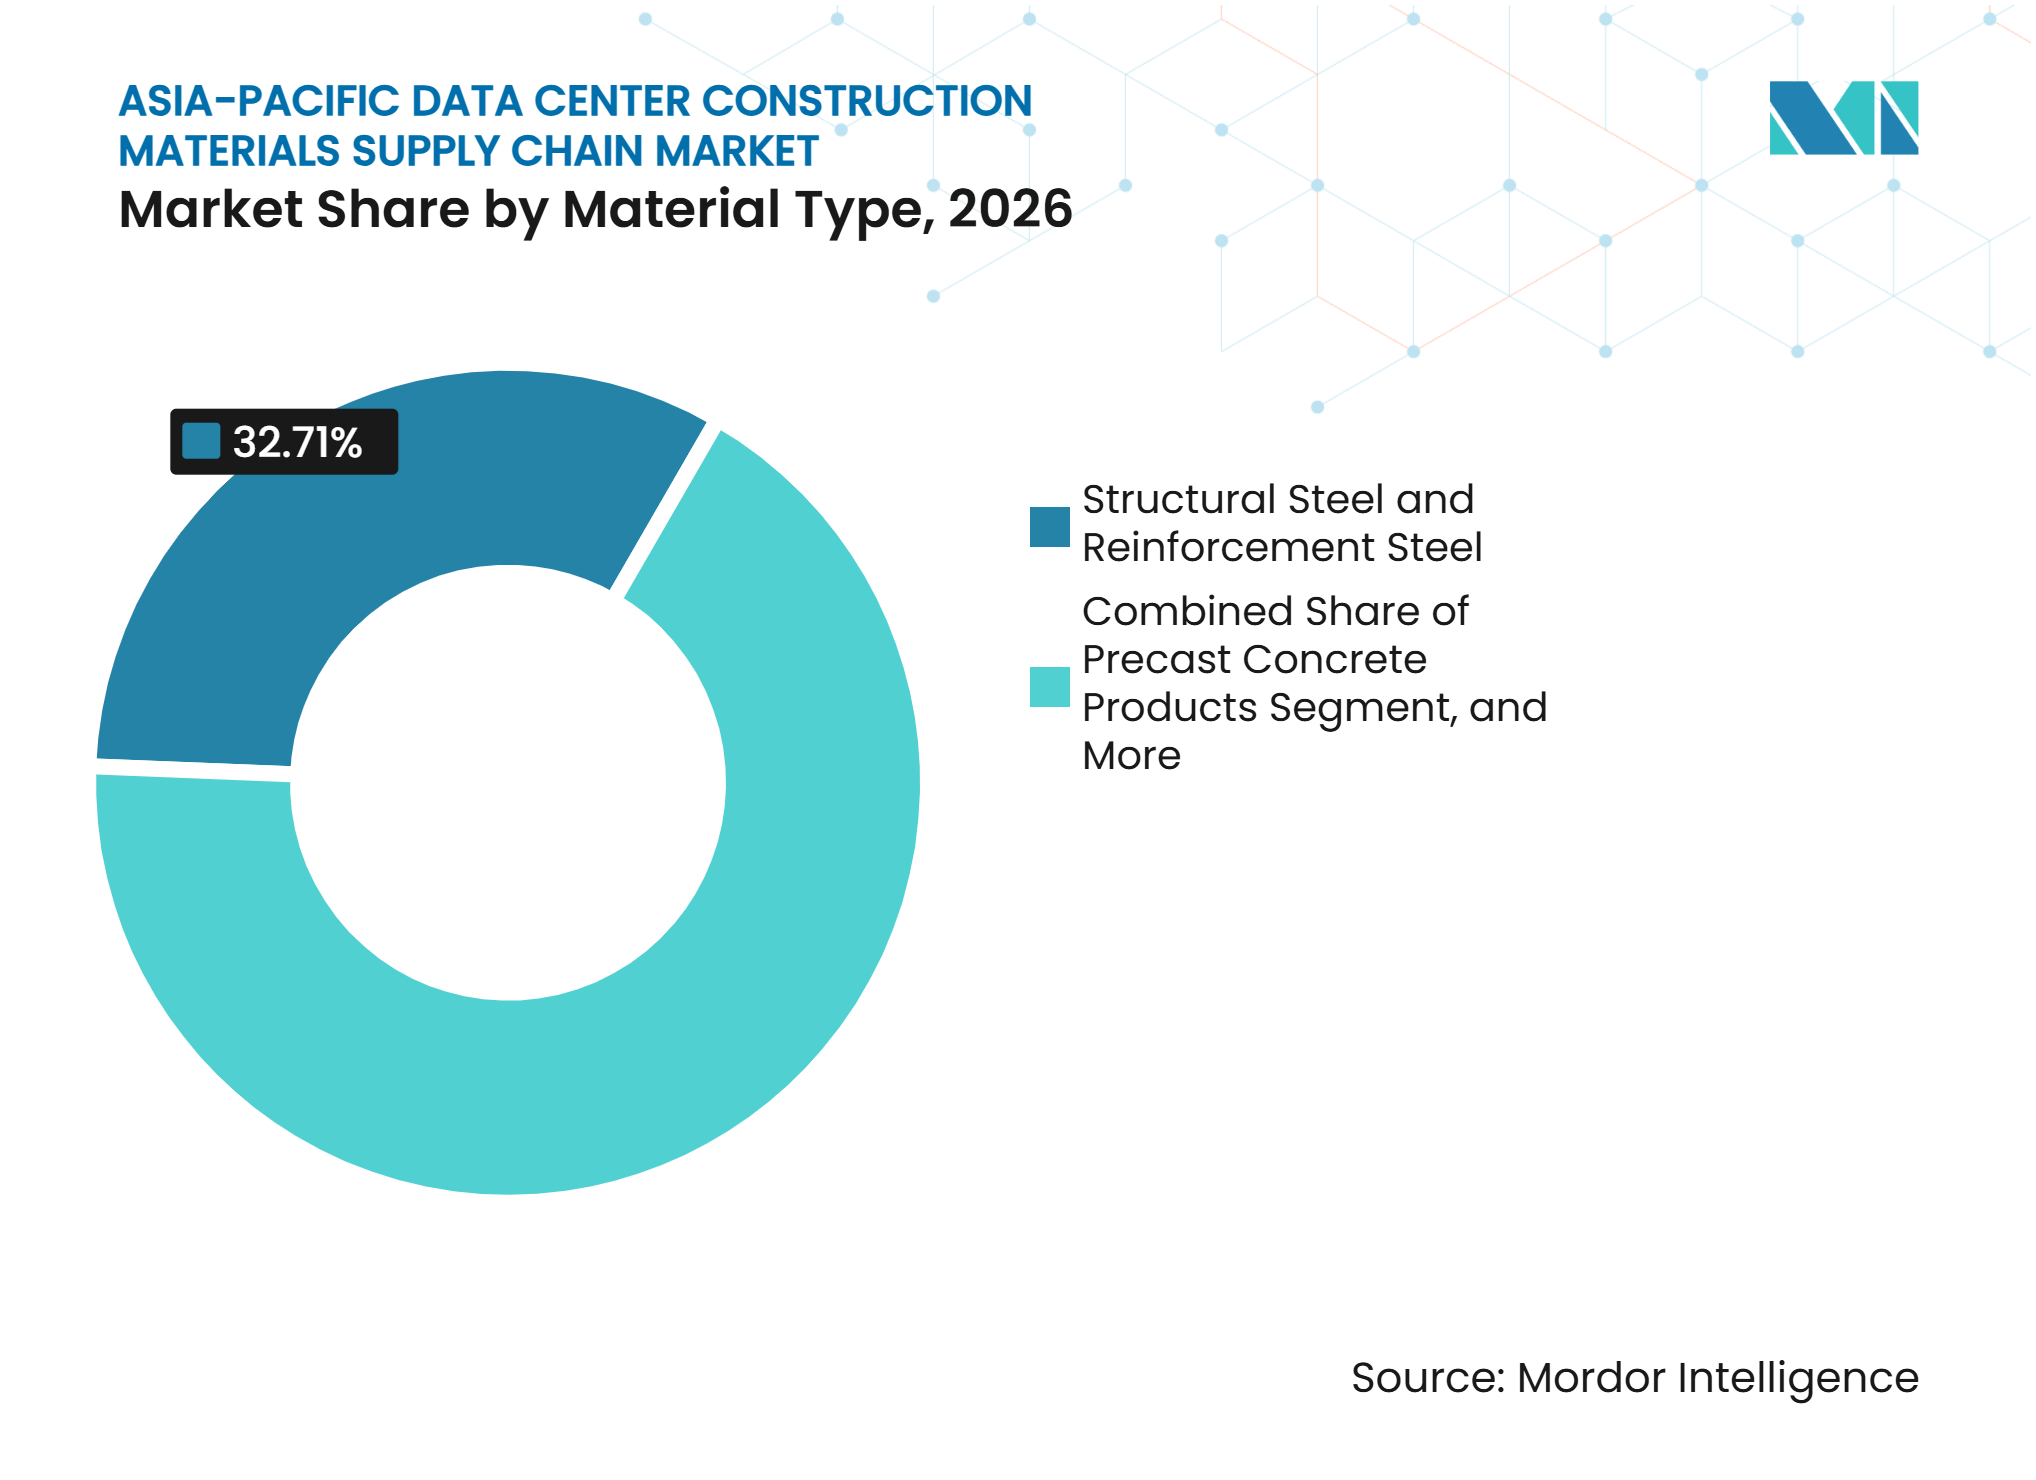
- Par type de matériau, l'acier de structure et l'acier d'armature détenaient 32,71 % de la part du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique en 2026, tandis que les produits en béton préfabriqué devraient se développer à un CAGR de 11,89 % jusqu'en 2032.
- Par phase de construction, la construction structurelle représentait 42,16 % de la taille du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique en 2026 et devrait se développer à un CAGR de 12,21 % jusqu'en 2032.
- Par modèle d'approvisionnement, l'approvisionnement dirigé par les EPC détenait 54,29 % de la part du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique en 2026, tandis que l'approvisionnement direct par les promoteurs et opérateurs de centres de données devrait se développer à un CAGR de 12,48 % jusqu'en 2032.
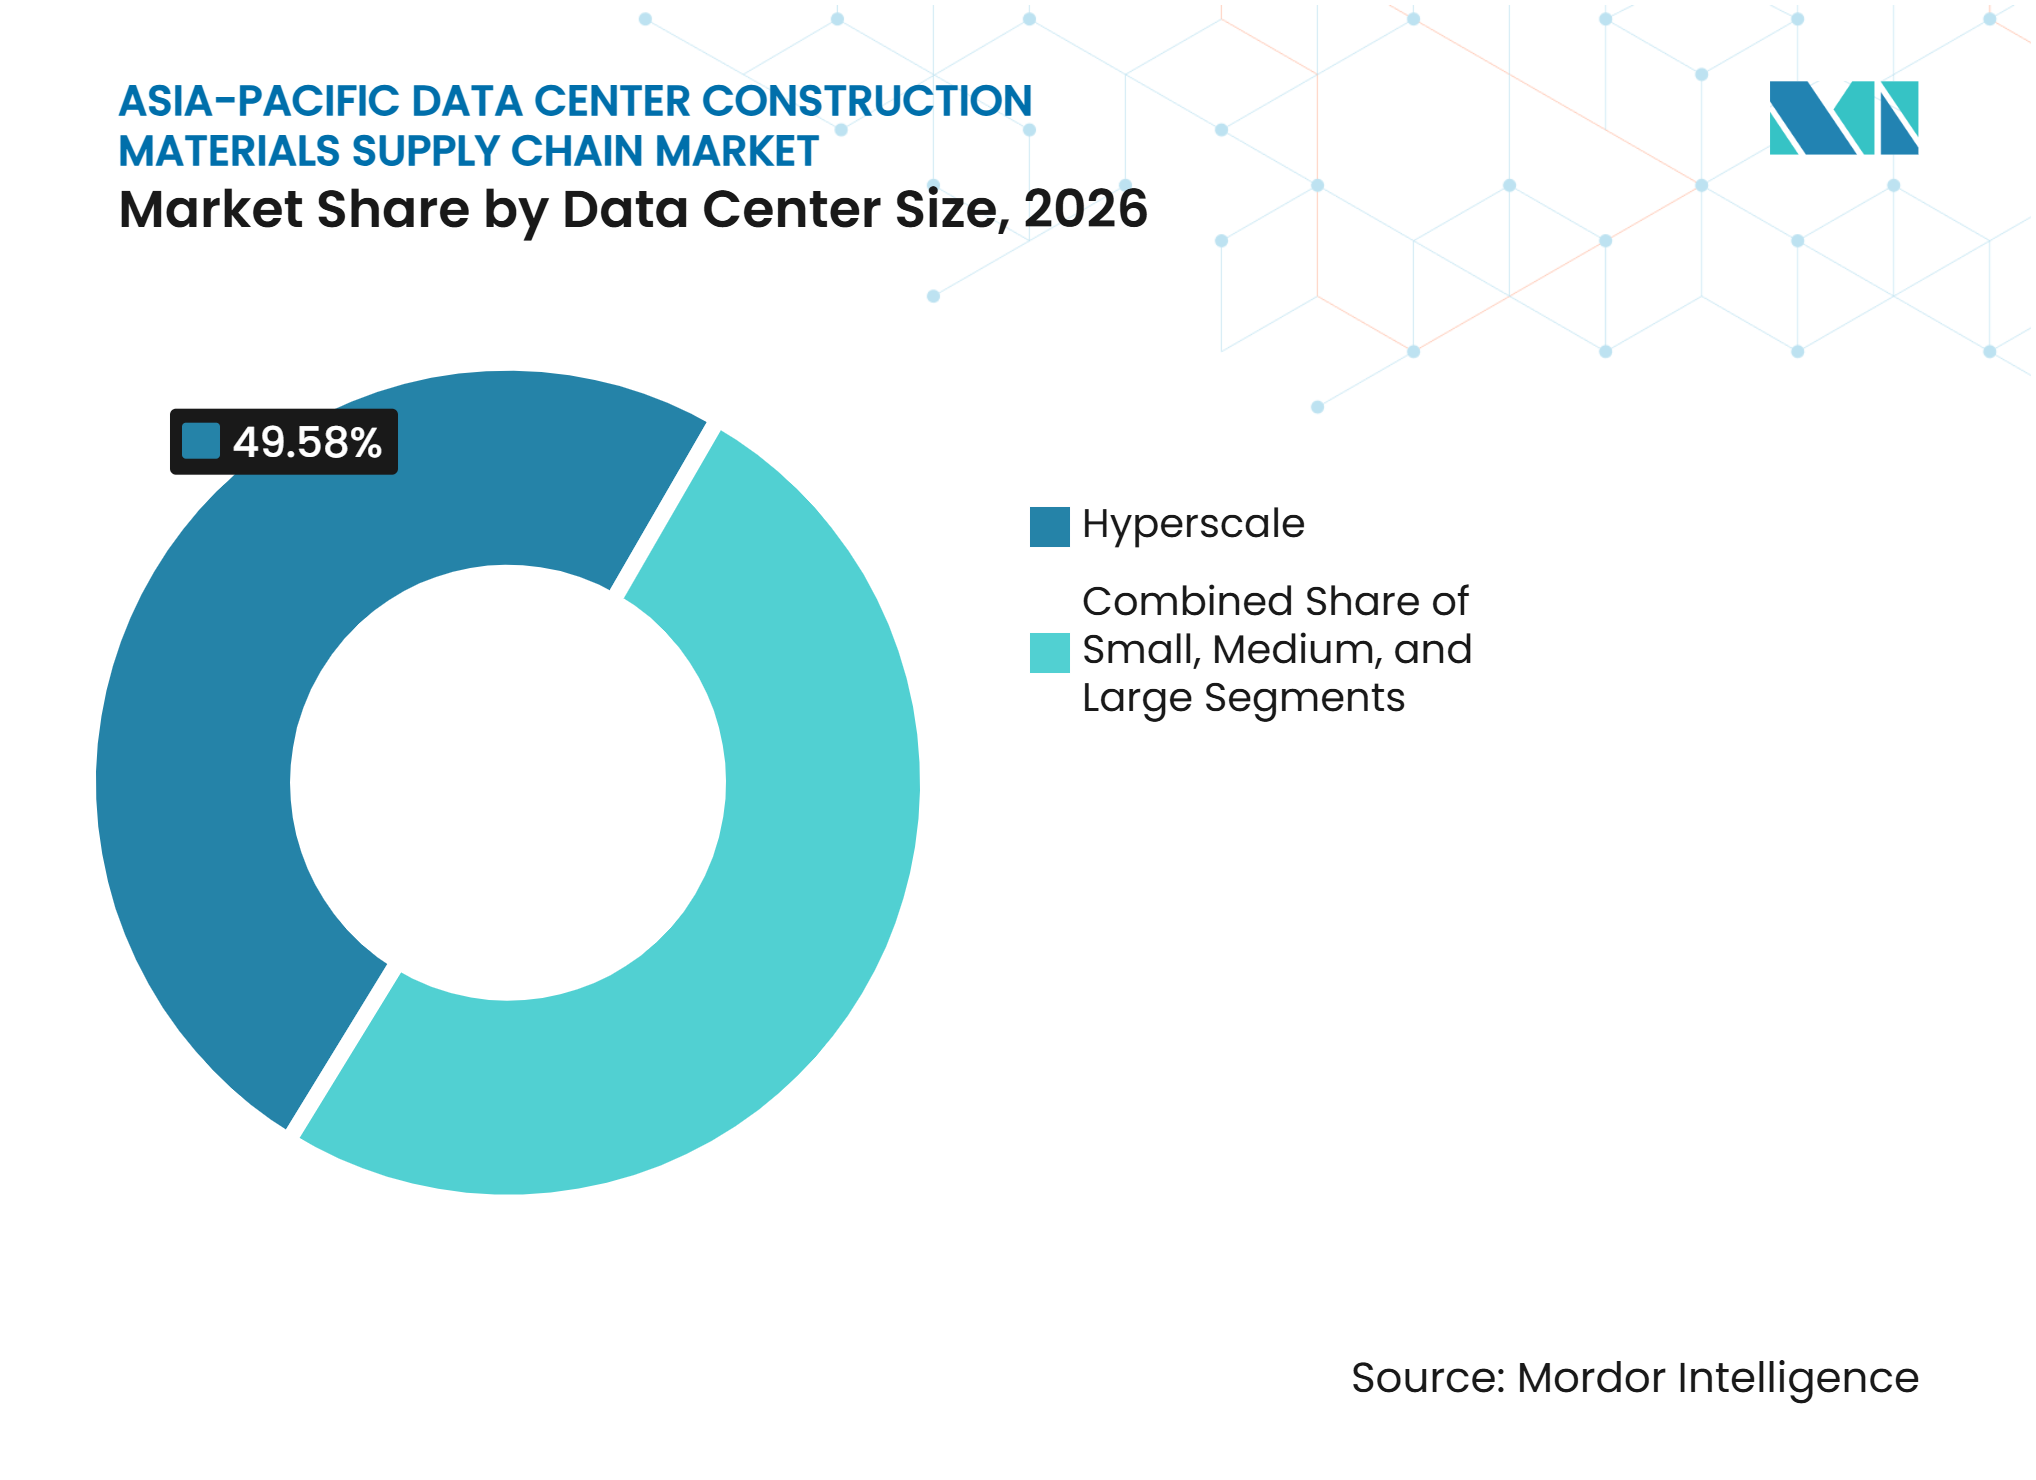
- Par taille de centre de données, les centres de données hyperscale détenaient 49,58 % de la part du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique en 2026 et devraient se développer à un CAGR de 12,83 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud détenaient 51,33 % du marché en 2026 et devraient se développer à un CAGR de 13,11 % jusqu'en 2032.
- Par zone géographique, la Chine détenait 36,74 % du marché en 2026, tandis que l'Inde devrait se développer à un CAGR de 13,45 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Construction hyperscale prête pour l'IA et densités de baies plus élevées | +3.5% | Mondial, concentré en Chine, en Inde et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Programmes d'infrastructure numérique pilotés par les gouvernements et exigences de résidence des données | +2.5% | Chine et Inde principalement, avec une influence secondaire en Asie du Sud-Est et au Japon | Long terme (≥ 4 ans) |
| Migration vers des pôles secondaires de centres de données en Asie-Pacifique | +2.0% | Malaisie, Thaïlande, Indonésie et Viêt Nam, avec des retombées aux Philippines et au Bangladesh | Court terme (≤ 2 ans) |
| Normes de construction écologique et exigences d'efficacité énergétique | +1.5% | Singapour, Australie et Japon, avec une pression croissante en matière de conformité en Chine et en Inde | Long terme (≥ 4 ans) |
| Adoption accélérée de la construction préfabriquée et modulaire | +1.2% | Asie-Pacifique, avec une adoption précoce en Malaisie, à Singapour et en Corée du Sud | Court terme (≤ 2 ans) |
| Expansion des capacités régionales de cloud, de colocation et de périphérie | +1.0% | Asie-Pacifique, y compris les villes de rang 2 et 3 en Inde et en Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Construction hyperscale prête pour l'IA et densités de baies plus élevées
Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique est reconfiguré par des campus conçus pour les charges de travail d'IA et des densités de baies plus élevées. Ces installations nécessitent des systèmes de plancher plus robustes, des circuits mécaniques plus complexes et une capacité supplémentaire pour l'infrastructure de refroidissement liquide. Les spécifications qui en résultent accroissent la demande d'acier de structure, de produits d'armature, de composants préfabriqués, de revêtements de sol spécialisés et de matériaux utilisés dans les systèmes d'alimentation et de refroidissement. Le projet Vyoma.AI de L&T à Chennai a débuté avec une conception prête pour l'IA de 52 MW intégrant un refroidissement liquide direct sur puce et une intégration d'énergie renouvelable, illustrant comment les exigences de haute densité influencent le périmètre civil et MEP. Les grands campus encouragent également les fournisseurs à standardiser les spécifications sur les phases successives. Cette évolution accorde une plus grande importance à la performance des matériaux, à la certitude de livraison et à la coordination entre les lots structurels et mécaniques.
Programmes d'infrastructure numérique pilotés par les gouvernements et exigences de résidence des données
La politique publique soutient le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique en traitant la capacité de calcul comme une infrastructure stratégique. La Chine a fait progresser la coordination de la puissance de calcul grâce à une politique nationale qui relie l'infrastructure informatique aux systèmes énergétiques. Le programme national de réseau informatique soutient également le développement dans toutes les régions plutôt que de concentrer les installations dans un petit nombre de sites côtiers. Ces programmes peuvent accroître le besoin en matériaux de structure, en produits d'enveloppe et en infrastructure électrique dans les nouvelles zones de construction. L'Inde attire également des investissements pour des campus de centres de données plus importants, notamment des projets structurés autour de l'IA et du calcul haute densité. Le soutien politique peut donner aux promoteurs une meilleure visibilité sur le pipeline de construction à long terme, bien que la livraison reste tributaire de l'accès à l'énergie et des approbations locales.
Migration vers des pôles secondaires de centres de données en Asie-Pacifique
Les contraintes de capacité dans les sites établis orientent les projets vers Johor, Bangkok, Hô Chi Minh-Ville et d'autres pôles secondaires. Cette évolution étend le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique vers des endroits où les chaînes d'approvisionnement de qualité centre de données sont moins établies. Les nouveaux sites nécessitent souvent davantage de travaux de préparation du terrain, de génie civil, d'interfaces avec les services publics et de distribution locale avant que la construction puisse progresser à grande échelle. Le projet de 57,6 MW de Leighton Asia à Johor Bahru couvre six bâtiments de colocation sur un site en champ libre, illustrant le format multi-bâtiments qui s'implante désormais en Malaisie. Gamuda a également décroché d'importants contrats hyperscale en Malaisie, incluant des travaux couvrant le gros œuvre, le noyau, l'infrastructure du site et le périmètre MEP. La capacité de fabrication et de distribution locale peut donc devenir plus pertinente à mesure que l'activité des projets s'étend au-delà des pôles matures.
Normes de construction écologique et exigences d'efficacité énergétique
Les réglementations énergétiques modifient les spécifications des matériaux utilisés dans le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique. Le cadre Green Mark de Singapour a contribué à établir une approche nationale de la performance énergétique des bâtiments et de la construction à faible émission de carbone.[1] Pour les centres de données, les facteurs de conformité peuvent affecter l'isolation, le bardage, la toiture, l'étanchéité, le contrôle thermique et l'intégration des systèmes d'énergie renouvelable. L'accent mis sur la réduction de la consommation d'énergie accroît également l'intérêt pour les systèmes préfabriqués qui réduisent les déchets sur site et améliorent la cohérence de l'installation. Schneider Electric et l'Université nationale de Singapour ont collaboré sur des opérations durables de centres de données, reflétant l'impulsion régionale visant à tester des approches de gestion de l'énergie dans des installations en exploitation. Les fournisseurs capables de documenter les performances des produits et de répondre aux exigences de certification sont mieux placés pour satisfaire ces spécifications.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de main-d'œuvre spécialisée dans les entreprises générales et les travaux MEP | -0.8% | Asie-Pacifique, plus aiguë au Japon, à Singapour et dans les pôles émergents d'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Raccordement au réseau, disponibilité de l'eau et retards d'approbation des services publics | -0.7% | Japon, Inde, Australie et Viêt Nam, notamment dans les marchés urbains congestionnés | Long terme (≥ 4 ans) |
| Volatilité des coûts des équipements à long délai d'approvisionnement et des matériaux de construction | -0.5% | Mondial, avec un impact concentré au Japon, à Singapour et en Australie | Court terme (≤ 2 ans) |
| Réglementations fragmentées et risque d'approvisionnement transfrontalier | -0.4% | Asie du Sud-Est, notamment l'Indonésie, le Viêt Nam et les Philippines | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de main-d'œuvre spécialisée dans les entreprises générales et les travaux MEP
Les pénuries de main-d'œuvre peuvent retarder les calendriers même lorsque les matériaux requis sont disponibles. Cela affecte le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique car des retards d'installation peuvent entraîner des coûts de stockage, de manutention et de respécification. Cette contrainte est particulièrement pertinente pour les lots MEP, qui nécessitent des équipes expérimentées en électricité, refroidissement, contrôle et mise en service. La fabrication hors site devient l'une des réponses car elle transfère davantage de travail dans des environnements d'usine contrôlés. Les travaux d'Aurecon sur le centre de données préfabriqué K2 JHR01-03 de 60 MW à Johor, primé, ont impliqué la coordination de 7 entreprises et 1 000 travailleurs, démontrant l'ampleur de la coordination requise pour une livraison modulaire. Le secteur de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique est susceptible d'accorder davantage de valeur aux fournisseurs capables de livrer des assemblages préfabriqués et de fournir un soutien à l'installation.
Raccordement au réseau, disponibilité de l'eau et retards d'approbation des services publics
La disponibilité de l'énergie et de l'eau peut différer les démarrages de construction et perturber les approvisionnements planifiés. Cela crée une incertitude pour les fournisseurs du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique car la demande de projets peut se déplacer lorsque les approbations des services publics changent. Les projets peuvent alors nécessiter des livraisons plus rapides une fois que l'accès au réseau devient disponible et que les dates de capacité engagées approchent. Singapour a continué à orienter le développement par une allocation contrôlée, incluant de nouvelles activités de centres de données soutenues par la politique de développement économique. Ces contrôles renforcent la nécessité pour les promoteurs d'aligner les terrains, les services publics, la conception et les commandes de matériaux plus tôt dans le cycle du projet. Le risque de retard favorise également les modèles de livraison qui permettent de fabriquer les lots structurels et MEP en parallèle avec les processus d'approbation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
l'acier domine, tandis que le béton préfabriqué soutient une livraison plus rapideL'acier de structure et l'acier d'armature détenaient 32,71 % en 2026, ce qui en fait la plus grande catégorie de matériaux du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique. L'acier supporte les charges élevées des planchers, les agencements multi-niveaux, les plateformes d'équipements et les besoins d'armature associés aux systèmes d'alimentation et de refroidissement denses. Son importance croît dans les installations prêtes pour l'IA car les systèmes structurels doivent accueillir des baies plus lourdes et des services internes plus exigeants. Le ciment, le béton et les granulats restent essentiels pour les fondations, les dalles et les travaux de génie civil. Les matériaux de toiture, d'étanchéité, d'isolation, de façade, de bardage, de revêtement de sol et d'aménagement intérieur sont également nécessaires au fur et à mesure qu'une installation passe de l'achèvement structurel à son enveloppe opérationnelle. Le mélange de matériaux s'étend donc au-delà du cadre du bâtiment et dépend des exigences thermiques, d'humidité, d'incendie, acoustiques et de résilience.
Les produits en béton préfabriqué devraient se développer à un CAGR de 11,89 % jusqu'en 2032. Leur rôle est lié à la réduction des travaux sur site et à l'intégration des composants structurels dans un processus de fabrication plus reproductible. Le contrat d'IJM Construction à Johor a utilisé un système entièrement préfabriqué comprenant des colonnes, des poutres et des dalles à âme creuse. Ce modèle peut être utile lorsque la capacité des entreprises est limitée ou que les fenêtres de livraison sont courtes. Les méthodes préfabriquées nécessitent également une coordination précoce de la conception car les dimensions des composants, le transport, le levage et les assemblages doivent être établis avant que les travaux sur site progressent. La demande pour ces produits sera probablement la plus visible dans les grandes installations standardisées où les promoteurs peuvent réutiliser des conceptions éprouvées sur plusieurs phases.



Par phase de construction :
les travaux structurels ancrent les dépenses et l'activitéLa construction structurelle représentait 42,16 % de la taille du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique en 2026. Elle devrait également se développer à un CAGR de 12,21 % jusqu'en 2032, ce qui en fait à la fois la phase de construction la plus importante et la plus dynamique. Cela reflète l'intensité matérielle élevée des fondations renforcées, des ossatures, des dalles, des structures de toiture et des travaux de génie civil connexes. Les conceptions axées sur l'IA ajoutent une complexité supplémentaire par des charges d'équipements plus lourdes, des planchers plus techniques et des circuits intégrés pour les services d'alimentation et de refroidissement. La préparation du site et les travaux de génie civil restent importants, notamment dans les projets en champ libre dans les pôles émergents. Ces tâches déterminent la quantité et le calendrier des commandes de béton, de granulats, d'acier, de drainage et de matériaux liés aux services publics.
Les travaux d'enveloppe du bâtiment et de toiture suivent la phase structurelle et impliquent de plus en plus des exigences de performance en matière de chaleur, d'humidité, de conditions météorologiques et de consommation d'énergie. La politique de construction de Singapour a contribué à attirer l'attention sur la performance énergétique dans l'environnement bâti. Les travaux d'aménagement intérieur et de finition convertissent ensuite une enveloppe alimentée en capacité de salle de données utilisable. Les modules électriques et mécaniques préfabriqués peuvent raccourcir cette étape lorsque les conceptions sont standardisées. Cela crée un lien plus étroit entre le programme structurel et la disponibilité des lots MEP modulaires. Les fournisseurs qui comprennent ces transitions peuvent mieux planifier les séquences de livraison pour chaque phase de construction.
Par modèle d'approvisionnement :
l'EPC reste la voie principale, tandis que l'achat direct se développeL'approvisionnement dirigé par les EPC détenait 54,29 % du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique en 2026. Ce modèle confie à une seule partie la responsabilité de la réalisation des travaux civils, structurels, architecturaux et MEP selon des spécifications coordonnées. Il est particulièrement pertinent sur les grands campus où la coordination des calendriers et les interfaces techniques créent un risque commercial. Le contrat indien de Leighton Asia comprend le périmètre civil, structurel, architectural et MEP, ce qui reflète le large lot souvent géré par les entreprises EPC.[2] L'approvisionnement EPC peut également donner aux entreprises une plus grande influence sur les matériaux approuvés, les listes de fournisseurs et la planification logistique. Pour les producteurs de matériaux, cela signifie que l'engagement technique avec les concepteurs et les entreprises reste central pour remporter les spécifications.
L'approvisionnement direct par les promoteurs et opérateurs de centres de données devrait se développer à un CAGR de 12,48 % jusqu'en 2032. Les grands propriétaires peuvent utiliser l'achat direct pour standardiser les catégories de matériaux récurrentes sur plusieurs sites et phases. Cette approche est la plus pratique lorsqu'un opérateur dispose d'un volume de construction suffisant, de personnel technique et de relations avec les fournisseurs. Elle peut être utilisée pour des catégories courantes telles que l'acier d'armature, le béton et certains composants électriques. Les assemblages plus spécialisés peuvent rester dans le périmètre EPC car les entreprises gèrent la conception détaillée, la coordination des garanties et la responsabilité d'installation. Le secteur de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique continuera donc d'avoir une structure d'approvisionnement mixte plutôt qu'un modèle remplaçant tous les autres.
Par taille de centre de données :
les installations hyperscale définissent le schéma de demande en matériauxLes installations hyperscale détenaient 49,58 % du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique en 2026. Elles devraient se développer à un CAGR de 12,83 % jusqu'en 2032, reflétant leur rôle dans l'infrastructure cloud et IA. Ces campus utilisent de grands volumes d'acier de structure, de béton, d'isolation, de toiture et de matériaux de support MEP car ils sont construits en plusieurs salles ou bâtiments. Leurs programmes de construction peuvent être échelonnés sur plusieurs années, ce qui donne aux fournisseurs une visibilité mais crée également des cycles de commandes concentrés. Le campus AI Factory planifié par L&T à Chennai dispose d'une infrastructure d'alimentation de 150 MVA en place, indiquant l'échelle d'infrastructure associée aux développements haute densité. Ces installations nécessitent également une coordination étroite entre la conception du site, la capacité des services publics, l'ingénierie structurelle et la planification des équipements.
Les grands centres de données restent importants pour les opérateurs de colocation et les fournisseurs de cloud régionaux. Les installations moyennes et petites répondent aux besoins des entreprises, des télécommunications et de la périphérie, notamment dans les villes de rang 2 et 3. Leurs besoins en matériaux sont moindres par projet mais peuvent être répartis sur davantage de sites. Les installations urbaines peuvent également nécessiter des agencements compacts, une construction multi-niveaux, un traitement acoustique et une planification d'accès plus stricte. La diversité des tailles d'installations empêche la demande d'être limitée aux seuls grands campus hyperscale. Elle crée également de la place pour les fournisseurs locaux capables de servir des projets plus petits avec des délais plus courts et un support technique régional.

Par type de centre de données :
les fournisseurs de services cloud dominent, tandis que d'autres formats élargissent la demandeLes fournisseurs de services cloud détenaient 51,33 % du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique en 2026. Le segment devrait se développer à un CAGR de 13,11 % jusqu'en 2032, le taux le plus élevé parmi les types de centres de données couverts. Les campus des fournisseurs de services cloud nécessitent des systèmes structurels fiables, des matériaux électriques prêts pour la redondance et des enveloppes de bâtiment capables de répondre aux normes locales d'énergie et de sécurité. Leurs normes de conception s'appliquent souvent dans plusieurs pays, ce qui favorise des spécifications de produits reproductibles. Chindata et HEC ont commencé la construction d'un campus de calcul avancé à Yidu qui combine une infrastructure informatique avec un centre de démonstration de l'IA et un centre d'échanges académiques.[3] Ces projets montrent que les installations cloud et informatiques intègrent de plus en plus des exigences technologiques, énergétiques et de développement de site.
Les opérateurs de colocation modernisent les installations existantes et ajoutent de nouvelles capacités dans les pôles régionaux. Ces projets peuvent nécessiter un renforcement structurel, des améliorations des sous-planchers, des mises à niveau de la distribution d'énergie, des modifications du refroidissement et des matériaux de contrôle de l'humidité. Les centres de données d'entreprise et de périphérie sont structurellement différents car leurs empreintes plus petites se situent souvent plus près des utilisateurs ou de l'infrastructure de télécommunications. Ils peuvent nécessiter des solutions de façade compactes, des enclos pour installations en toiture et un traitement acoustique dans les zones urbaines. Les besoins en matériaux de construction varient selon le modèle d'exploitation, mais une alimentation fiable, le refroidissement, la sécurité et la performance environnementale restent des besoins de conception communs. Cette diversité soutient la demande à la fois pour les produits de construction standardisés et les matériaux spécialisés propres à chaque projet.
Analyse géographique
Chine : les programmes nationaux de calcul soutiennent de grands programmes de construction
La Chine détenait 36,74 % du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique en 2026. L'échelle du pays est soutenue par des politiques nationales qui relient la capacité de calcul, les systèmes énergétiques et un réseau informatique national plus intégré. Ce cadre encourage de grands projets dans toutes les régions et peut distribuer la demande de matériaux au-delà des principaux clusters de centres de données côtiers. L'intégration des énergies renouvelables affecte également la conception des toitures, de l'infrastructure d'alimentation, de l'isolation et des systèmes de gestion de l'eau. L'Administration nationale de l'énergie a décrit le passage du concept de coordination calcul-énergie vers sa mise en œuvre. Les entreprises et les fournisseurs doivent donc répondre à la fois aux besoins de construction à grand volume et aux exigences évolutives de performance énergétique. Les modules préfabriqués peuvent aider à standardiser la livraison lorsque de grandes conceptions de campus sont répétées. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique bénéficie en Chine lorsque ces programmes traduisent les orientations politiques en projets autorisés, alimentés et entièrement spécifiés.
Inde : les engagements d'investissement soutiennent l'expansion prévisionnelle la plus rapide
L'Inde devrait se développer à un CAGR de 13,45 % jusqu'en 2032. Le pays attire des investissements dans les centres de données dans les grandes villes et les nouvelles agglomérations, soutenant un large pipeline de construction. ST Telemedia Global Data Centers India a accepté d'investir jusqu'à 5 000 crores INR (526,80 millions USD), tel qu'indiqué dans le document source, dans des campus à Mumbai et Pune. Elle a également signé un accord pour un campus de 100 MW prêt pour l'IA à Hyderabad avec un investissement prévu allant jusqu'à 3 500 crores INR (368,76 millions USD) mentionné dans le cadre de ses perspectives décennales plus larges. Ces développements soutiennent la demande d'acier, de béton, d'éléments préfabriqués, de matériaux d'enveloppe et d'intrants MEP. Chennai, Mumbai, Hyderabad, Pune et d'autres sites sont pertinents car ils combinent la demande numérique avec l'activité des promoteurs. L'exigence structurelle principale est d'aligner les calendriers de construction avec la capacité des services publics, les approbations et la disponibilité des entreprises locales.
Japon, Australie, Singapour et Asie du Sud-Est émergente : des conditions différentes façonnent la demande régionale
Le Japon se caractérise par des conceptions techniquement exigeantes, notamment des exigences parasismiques et des sites urbains contraints. Goodman a commencé la construction du campus SYD01 de 61 MW dans le nord de Sydney, avec la première phase de 12,2 MW ciblée pour une mise en service au deuxième trimestre 2028, montrant le développement continu en Australie. Singapour combine une superficie limitée et des contrôles énergétiques avec un fort accent sur l'exploitation durable, ce qui maintient les facteurs de conformité au cœur de la sélection des matériaux. Schneider Electric a également travaillé avec Digital Edge sur une installation doublement certifiée aux Philippines, illustrant comment l'efficacité et la certification deviennent partie intégrante du positionnement des projets régionaux.[4] La Malaisie attire de grands projets multi-bâtiments, tandis que la Thaïlande, le Viêt Nam et l'Indonésie attirent des constructions à mesure que la capacité se répand en Asie du Sud-Est. Leighton Asia a élargi son portefeuille en Asie du Sud-Est grâce à des travaux en Thaïlande et en Malaisie. Ces géographies mixtes créent une demande d'approvisionnement régional flexible, de connaissance de la conformité locale et de chaînes d'approvisionnement capables de servir à la fois les grands campus et les projets d'expansion plus petits.
Paysage concurrentiel
Concentration du Marché
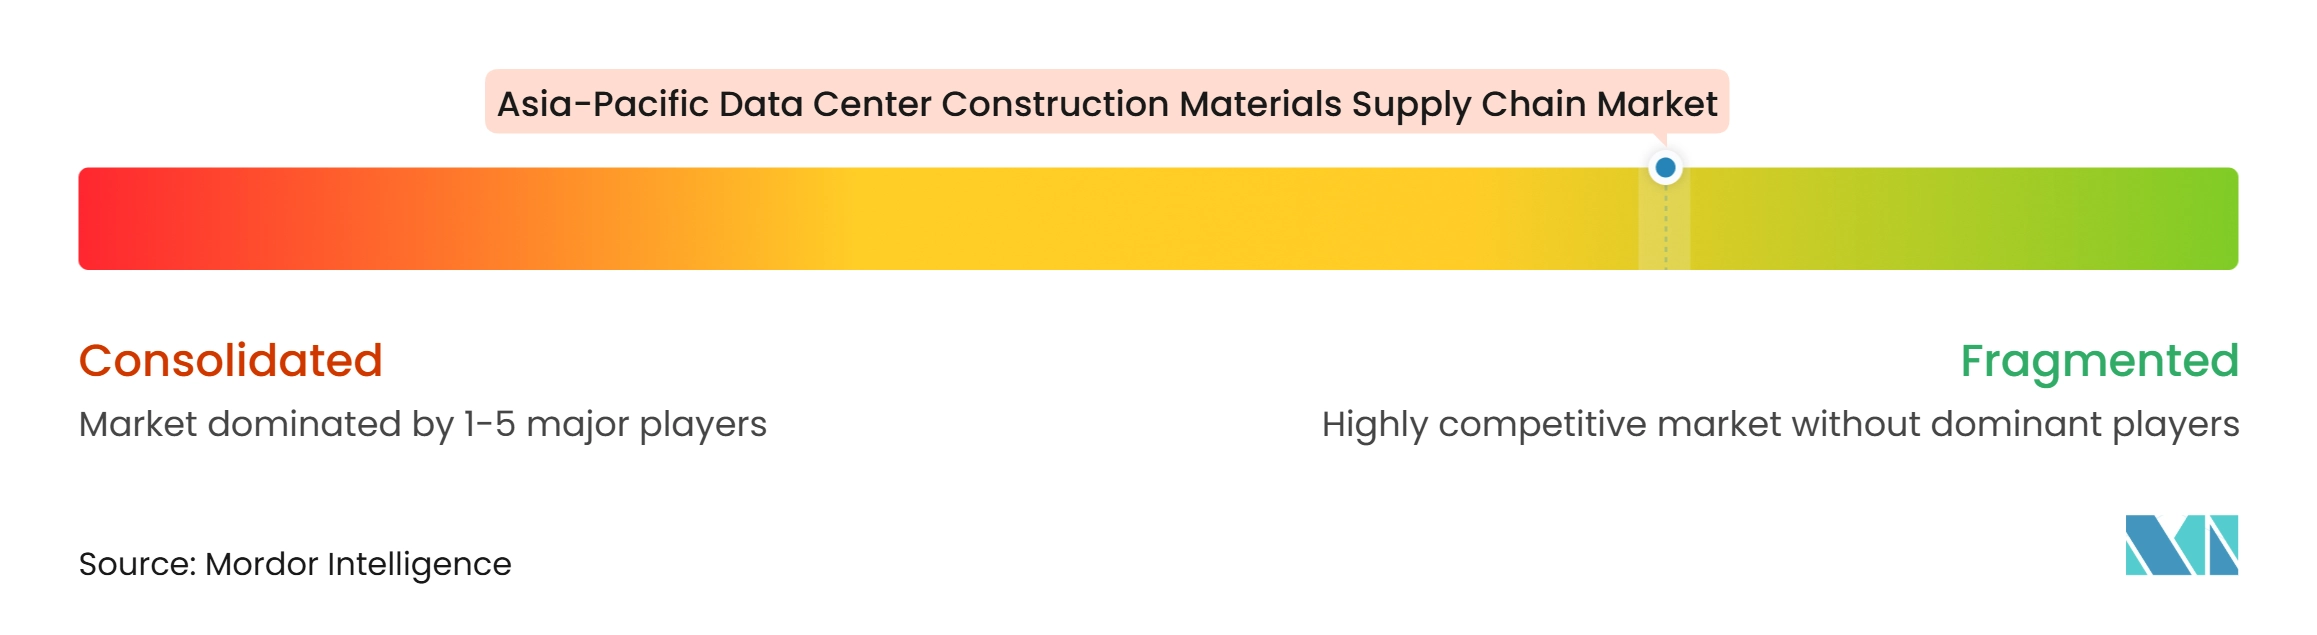
Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique reste fragmenté au niveau de la production de matériaux. L'influence est plus concentrée parmi les entreprises EPC, les cabinets d'ingénierie et les fournisseurs de systèmes qui définissent les spécifications et les lots d'approvisionnement. Leighton Asia a décroché des projets en Malaisie, en Inde et en Thaïlande, lui donnant une plateforme de livraison régionale pour les lots civils, structurels et MEP. Gamuda a remporté des projets hyperscale successifs en Malaisie, notamment des contrats pour le gros œuvre, le noyau, l'infrastructure et les travaux MEP. Cette structure rend les relations avec les entreprises importantes pour les fournisseurs de matériaux cherchant à accéder aux spécifications.
Les entreprises intégrant des technologies se font concurrence en combinant alimentation, refroidissement, systèmes de gestion et capacité de service. Schneider Electric s'est associé à l'Université nationale de Singapour sur des opérations durables de centres de données et a travaillé avec Digital Edge aux Philippines sur une installation doublement certifiée. Ces activités positionnent les fournisseurs de systèmes plus près des décisions de conception de projets, plutôt que comme de simples fournisseurs d'équipements. Les cabinets d'ingénierie peuvent également se différencier par leur expertise en livraison modulaire et leur capacité de coordination. Le projet primé d'Aurecon à Johor a démontré l'utilisation de la préfabrication dans une installation de 60 MW. La capacité à coordonner les matériaux structurels, les modules MEP, la logistique et l'exécution sur site devient une source pratique de force concurrentielle.
La localisation régionale est un enjeu concurrentiel central pour le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique. Les fournisseurs qui établissent des capacités de fabrication, d'entreposage et de support technique près de Johor, Hyderabad, Bangkok ou d'autres centres de croissance peuvent réduire la complexité de livraison. Des partenariats transfrontaliers sont également utilisés pour pénétrer des marchés où les approbations locales et les relations avec les entreprises sont importantes. L'intégration de Chindata avec HEC combine les opérations de centres de données avec des matériaux avancés et des capacités d'énergie renouvelable en Chine. Les promoteurs et les entreprises sont susceptibles de favoriser les partenaires capables de fournir un approvisionnement fiable ainsi que la documentation de conformité et le support à l'installation. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique est donc façonné par une combinaison de capacité d'exécution locale et de capacité à répondre à des normes mondiales reproductibles.
Leaders du secteur de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique
-
AECOM
-
DPR Construction Inc.
-
Turner Construction Company
-
Exyte GmbH
-
Hibiya Engineering, Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique Entreprises couvertes dans ce rapport
- AECOM
- DPR Construction Inc.
- Turner Construction Company
- Exyte GmbH
- Leighton Asia (CIMIC Group)
- Woh Hup (Private) Limited
- Jacobs Solutions Inc.
- Larsen and Toubro Limited
- Aurecon Group Pty Ltd
- Gamuda Berhad
- YTL Power International Berhad
- Goodman Group
- China Communications Services Corporation Limited
- ST Engineering Ltd.
- ST Telemedia Global Data Centres
- Chindata Group Holdings Limited
- Hibiya Engineering, Ltd.
- DCI Indonesia
- Citramas Group
- Schneider Electric SE
Développements industriels récents dans Marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique
- Octobre 2026 : La filiale de centres de données de L&T, Vyoma.AI, a posé la première pierre d'un centre de données écologique prêt pour l'IA de 52 MW à Chennai, doté d'un refroidissement liquide direct sur puce et d'une intégration d'énergie renouvelable, faisant partie d'un campus AI Factory à l'échelle du gigawatt planifié à Chennai avec une infrastructure d'alimentation de 150 MVA déjà en place. Cela marque une escalade matérielle dans la capacité de construction civile et MEP de L&T pour les installations IA haute densité.
- Septembre 2026 : Leighton Asia s'est vu attribuer un contrat de construction de centre de données à Hyderabad, en Inde, à réaliser en coentreprise avec Sterling and Wilson pour une société technologique multinationale. Le périmètre couvre l'intégralité des travaux civils, structurels, architecturaux et MEP dans une installation sur un marché ayant enregistré une absorption hyperscale significative.
- Août 2026 : Goodman Group a annoncé des travaux de centres de données en cours approchant 20 milliards USD à l'échelle mondiale et a signé un bail de 20 ans pour la première phase de 50 MW de son projet Tsukuba Tech Central de 1 GW à Tokyo avec un hyperscaler mondial, avec la construction de l'enveloppe alimentée et l'aménagement MEP en cours.
- Avril 2026 : Gamuda Engineering a décroché un contrat de construction de 1,72 milliard RM (389 millions USD) pour un centre de données hyperscale à Port Dickson, en Malaisie, couvrant l'infrastructure du site, le noyau et le gros œuvre du bâtiment, et l'aménagement MEP complet. Le projet est prévu pour achèvement au premier trimestre 2028.
Périmètre du rapport sur le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique
Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique comprend l'approvisionnement de bout en bout, la logistique et la distribution des matériaux structurels, architecturaux et spécialisés nécessaires au développement des centres de données dans la région Asie-Pacifique. Ce marché évalue le flux régional des composants critiques tout en analysant les impacts des cadres réglementaires localisés, de la transformation numérique rapide et des dynamiques commerciales transfrontalières sur les délais et la livraison des projets.
Le rapport sur le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique est segmenté par type de matériau (acier de structure et acier d'armature, ciment, béton et granulats, produits en béton préfabriqué, matériaux de toiture et d'étanchéité, matériaux d'isolation, matériaux de façade et de bardage, matériaux de revêtement de sol et d'aménagement intérieur, et autres matériaux de construction), phase de construction (préparation du site et travaux de génie civil, construction structurelle, enveloppe du bâtiment et toiture, et travaux d'aménagement intérieur et de finition), modèle d'approvisionnement (approvisionnement direct par les promoteurs et opérateurs de centres de données, approvisionnement dirigé par l'ingénierie, l'approvisionnement et la construction, et approvisionnement dirigé par les distributeurs et fournisseurs), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [FSC] et entreprise / périphérie) et pays (Chine, Inde, Japon, Australie, Singapour et reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Acier de structure et acier d'armature |
| Ciment, béton et granulats |
| Produits en béton préfabriqué |
| Matériaux de toiture et d'étanchéité |
| Matériaux d'isolation |
| Matériaux de façade et de bardage |
| Matériaux de revêtement de sol et d'aménagement intérieur |
| Autres matériaux de construction |
| Préparation du site et travaux de génie civil |
| Construction structurelle |
| Enveloppe du bâtiment et toiture |
| Travaux d'aménagement intérieur et de finition |
| Approvisionnement direct par les promoteurs et opérateurs de centres de données |
| Approvisionnement dirigé par l'ingénierie, l'approvisionnement et la construction |
| Approvisionnement dirigé par les distributeurs et fournisseurs |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise / Périphérie |
| Chine |
| Inde |
| Japon |
| Australie |
| Singapour |
| Reste de l'Asie-Pacifique |
| Par type de matériau | Acier de structure et acier d'armature |
| Ciment, béton et granulats | |
| Produits en béton préfabriqué | |
| Matériaux de toiture et d'étanchéité | |
| Matériaux d'isolation | |
| Matériaux de façade et de bardage | |
| Matériaux de revêtement de sol et d'aménagement intérieur | |
| Autres matériaux de construction | |
| Par phase de construction | Préparation du site et travaux de génie civil |
| Construction structurelle | |
| Enveloppe du bâtiment et toiture | |
| Travaux d'aménagement intérieur et de finition | |
| Par modèle d'approvisionnement | Approvisionnement direct par les promoteurs et opérateurs de centres de données |
| Approvisionnement dirigé par l'ingénierie, l'approvisionnement et la construction | |
| Approvisionnement dirigé par les distributeurs et fournisseurs | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise / Périphérie | |
| Par pays | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique ?
Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Asie-Pacifique devrait passer de 4,61 milliards USD en 2026 à 8,94 milliards USD d'ici 2032, à un CAGR de 11,23 % sur la période 2027-2032.
Quelle catégorie de matériaux détient la plus grande part dans la construction de centres de données en Asie-Pacifique ?
L'acier de structure et l'acier d'armature détenaient 32,71 % en 2026 car les centres de données nécessitent des fondations, des ossatures, des dalles et des supports pour des équipements d'alimentation et de refroidissement denses.
Quel matériau de construction devrait se développer le plus rapidement ?
Les produits en béton préfabriqué devraient se développer à un CAGR de 11,89 % jusqu'en 2032, soutenus par une livraison plus rapide et plus standardisée.
Pourquoi les installations hyperscale sont-elles importantes pour la demande en matériaux de construction ?
Les centres de données hyperscale détenaient 49,58 % en 2026 et devraient se développer à un CAGR de 12,83 %, créant d'importantes exigences en matériaux structurels, d'enveloppe et de support MEP.
Quel pays mène la demande en matériaux de construction de centres de données en Asie-Pacifique ?
La Chine détenait 36,74 % en 2026, soutenue par les programmes nationaux de réseau informatique et de coordination calcul-énergie.
Quel pays devrait se développer le plus rapidement jusqu'en 2032 ?
L'Inde devrait se développer à un CAGR de 13,45 % jusqu'en 2032, soutenue par le développement de nouveaux campus prêts pour l'IA et haute densité.