
Marktgröße und Marktanteil der Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
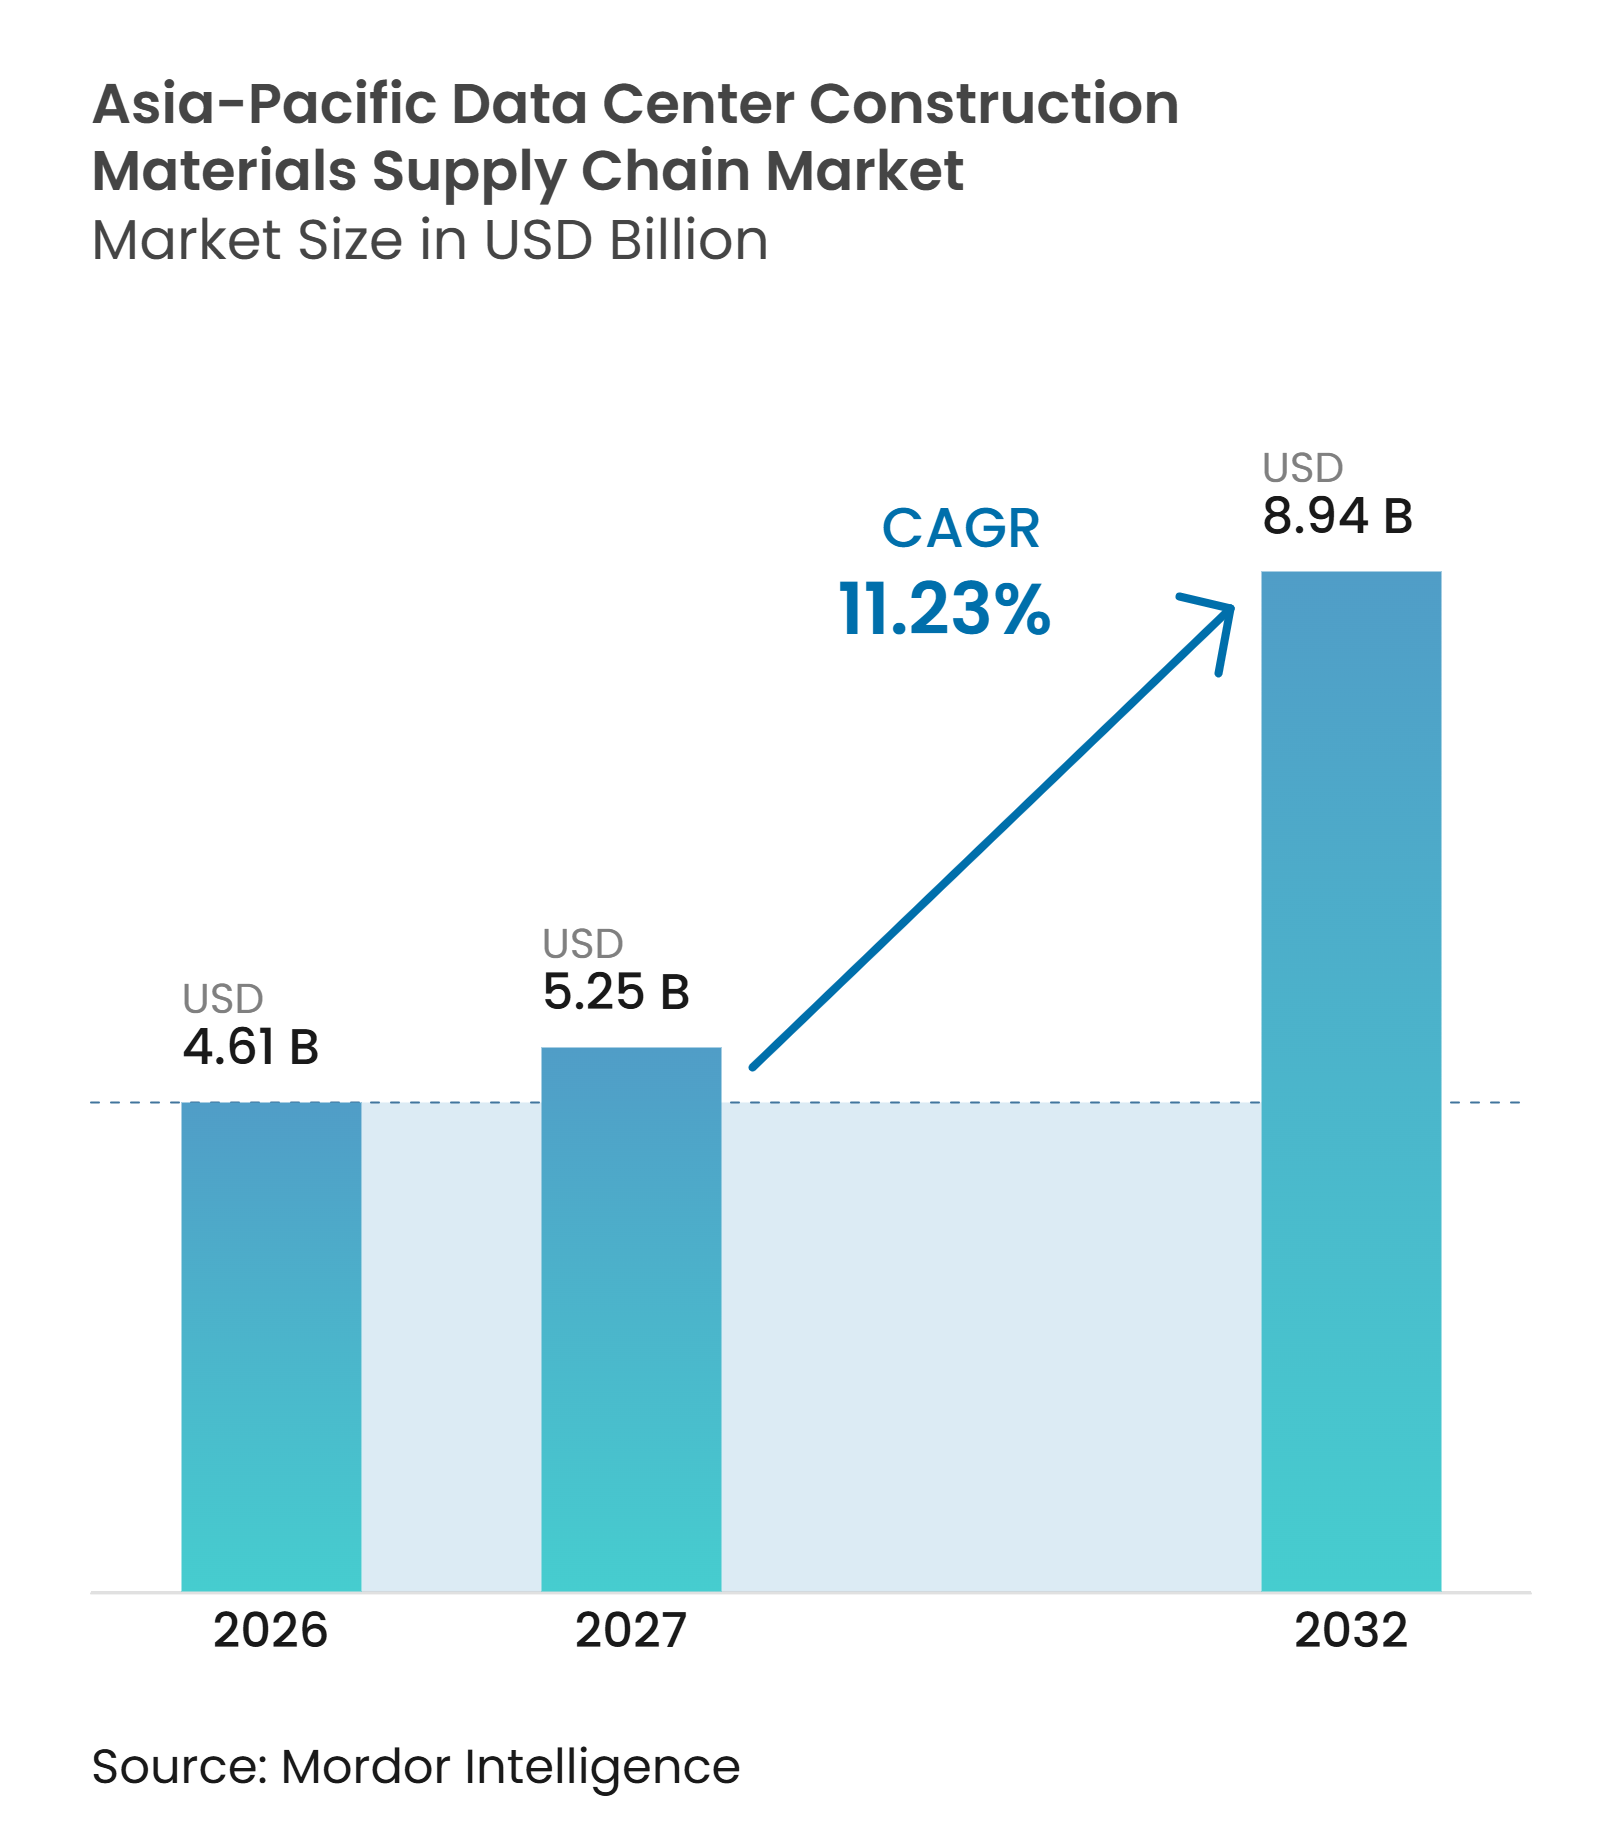
| Marktgröße im Basisjahr (2026) | 4.61 Milliarden US-Dollar |
| Marktgröße (2027) | 5.25 Milliarden US-Dollar |
| Marktgröße (2032) | 8.94 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.23 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße der Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum wird voraussichtlich von 4,61 Milliarden USD im Jahr 2026 auf 5,25 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 11,23 % über 2027–2032 einen Wert von 8,94 Milliarden USD erreichen. Der Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum wird durch den Bau größerer Anlagen für KI-Workloads unterstützt, die anspruchsvollere strukturelle und mechanische Spezifikationen erfordern. Höhere Rack-Dichten erhöhen die Anforderungen an verstärkte Böden, Kühlinfrastruktur, Stromverteilungswege und Materialien, die schwerere Geräte tragen können. Programme für digitale Infrastruktur und Anforderungen an die Datenspeicherung im Inland erweitern auch die Baupipeline in China, Indien und Südostasien. Entwickler balancieren Geschwindigkeit, Energieleistung, Materialverfügbarkeit und Compliance bei der Auswahl von Materialien und Liefermodellen. Diese Bedingungen begünstigen Lieferanten, die wiederholbare Spezifikationen, Vorfertigung und zuverlässige regionale Lieferung unterstützen können.
Wichtigste Erkenntnisse des Berichts
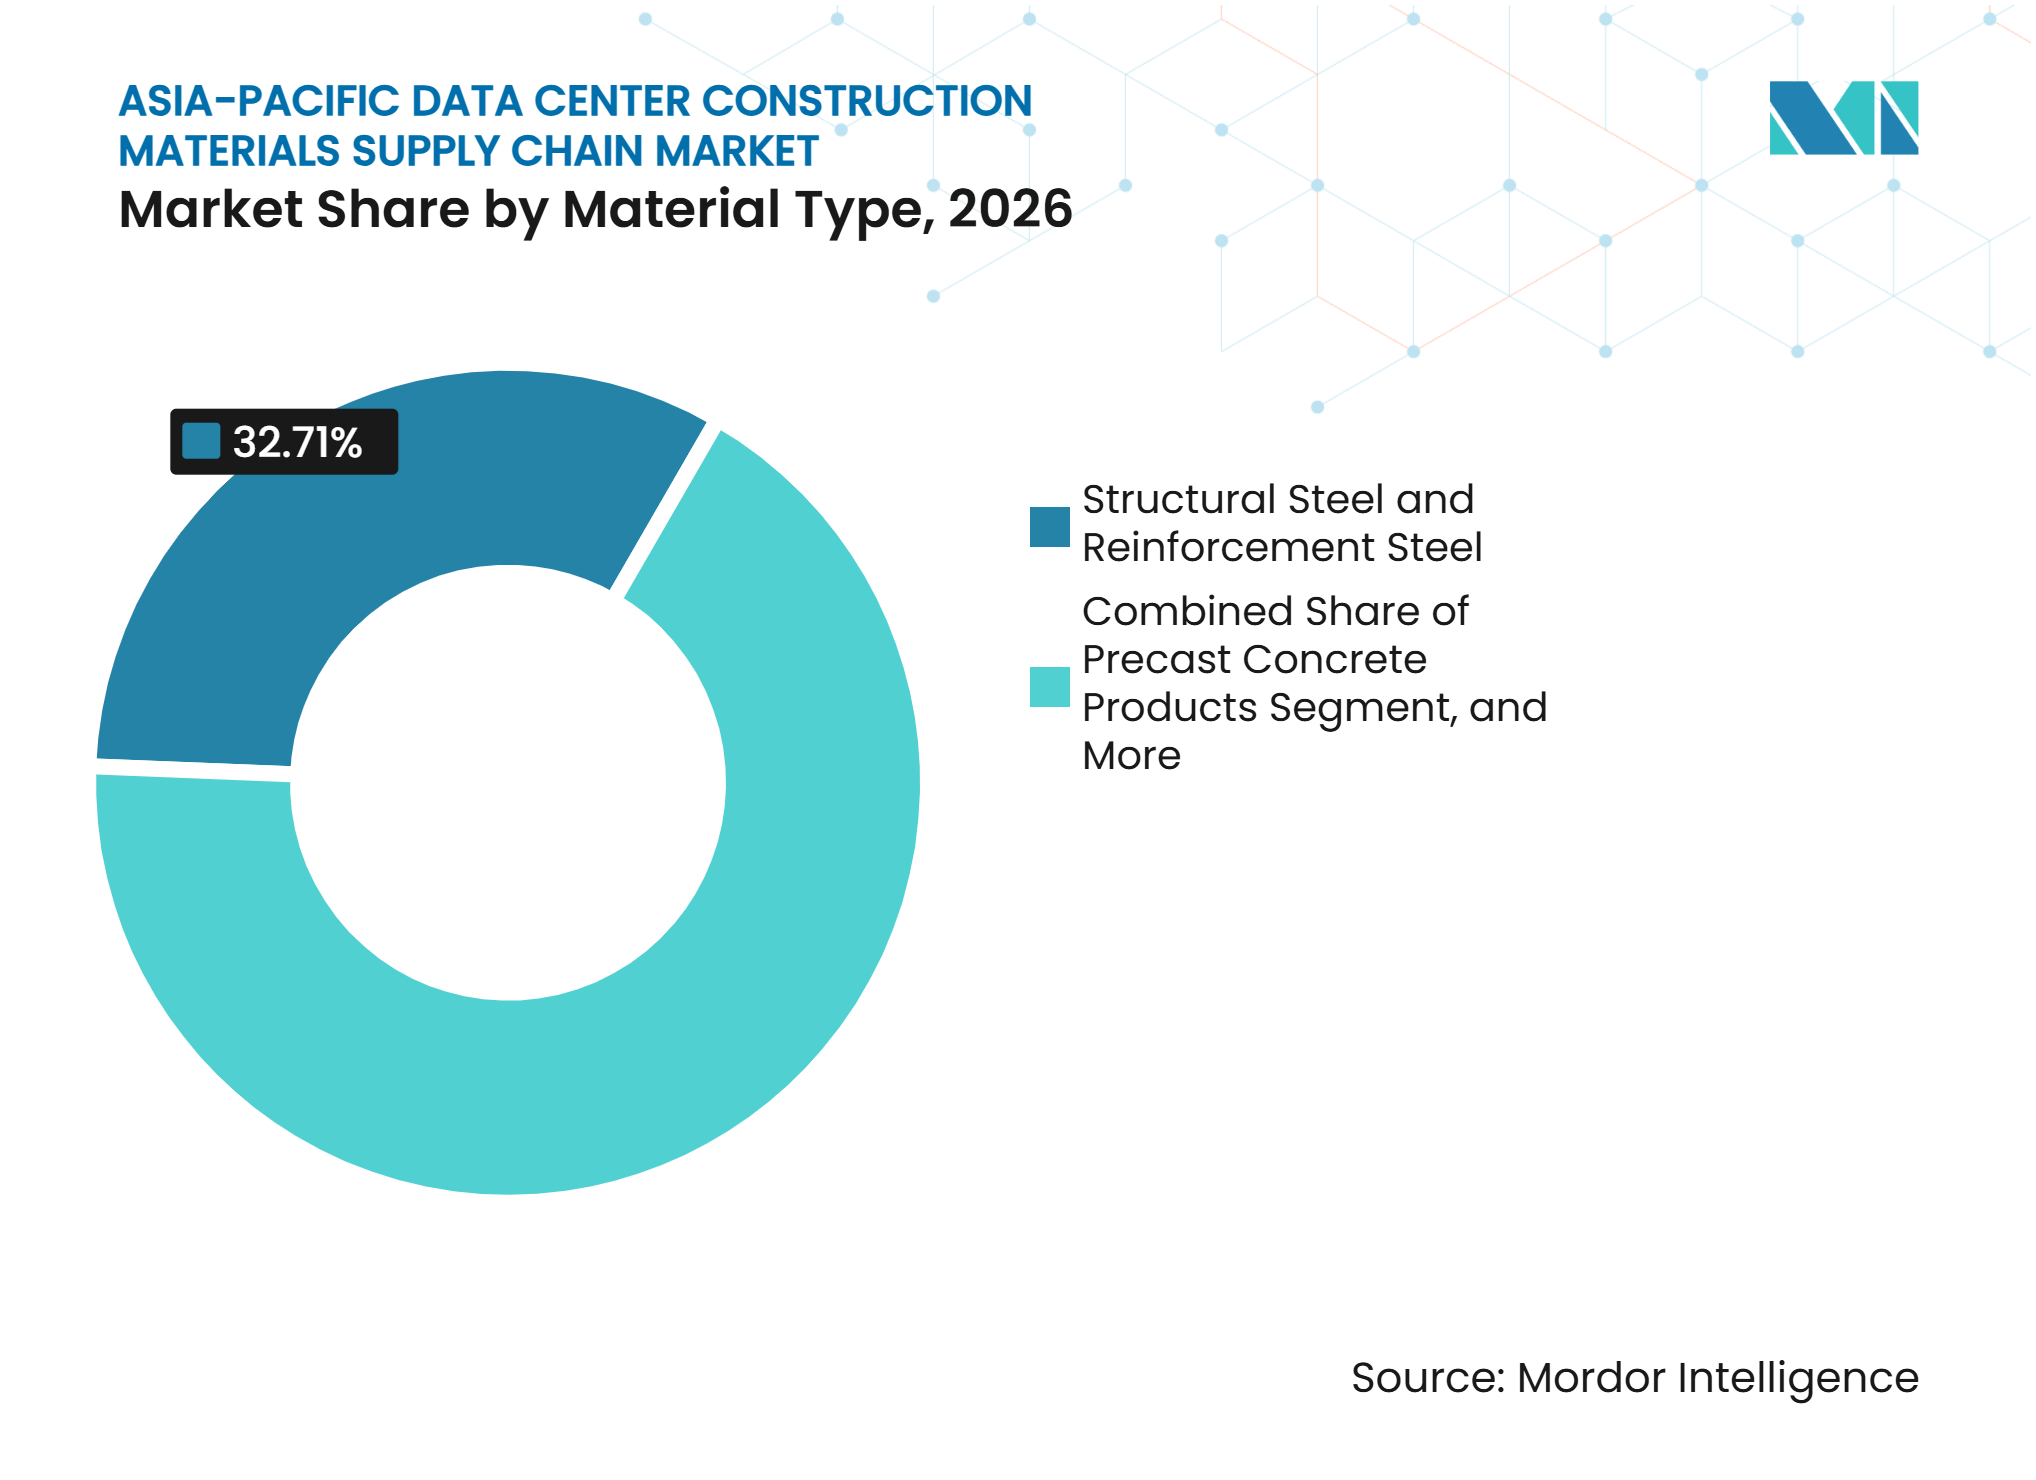
- Nach Materialtyp hielten Konstruktionsstahl und Bewehrungsstahl im Jahr 2026 einen Marktanteil von 32,71 % am Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum, während Betonfertigteile bis 2032 voraussichtlich mit einem CAGR von 11,89 % wachsen werden.
- Nach Bauphase entfiel auf den Hochbau im Jahr 2026 ein Anteil von 42,16 % an der Marktgröße der Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum, und er wird bis 2032 voraussichtlich mit einem CAGR von 12,21 % wachsen.
- Nach Beschaffungsmodell hielt die EPC-geführte Beschaffung im Jahr 2026 einen Marktanteil von 54,29 % am Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum, während die direkte Beschaffung durch Rechenzentrumsentwickler und -betreiber bis 2032 voraussichtlich mit einem CAGR von 12,48 % wachsen wird.
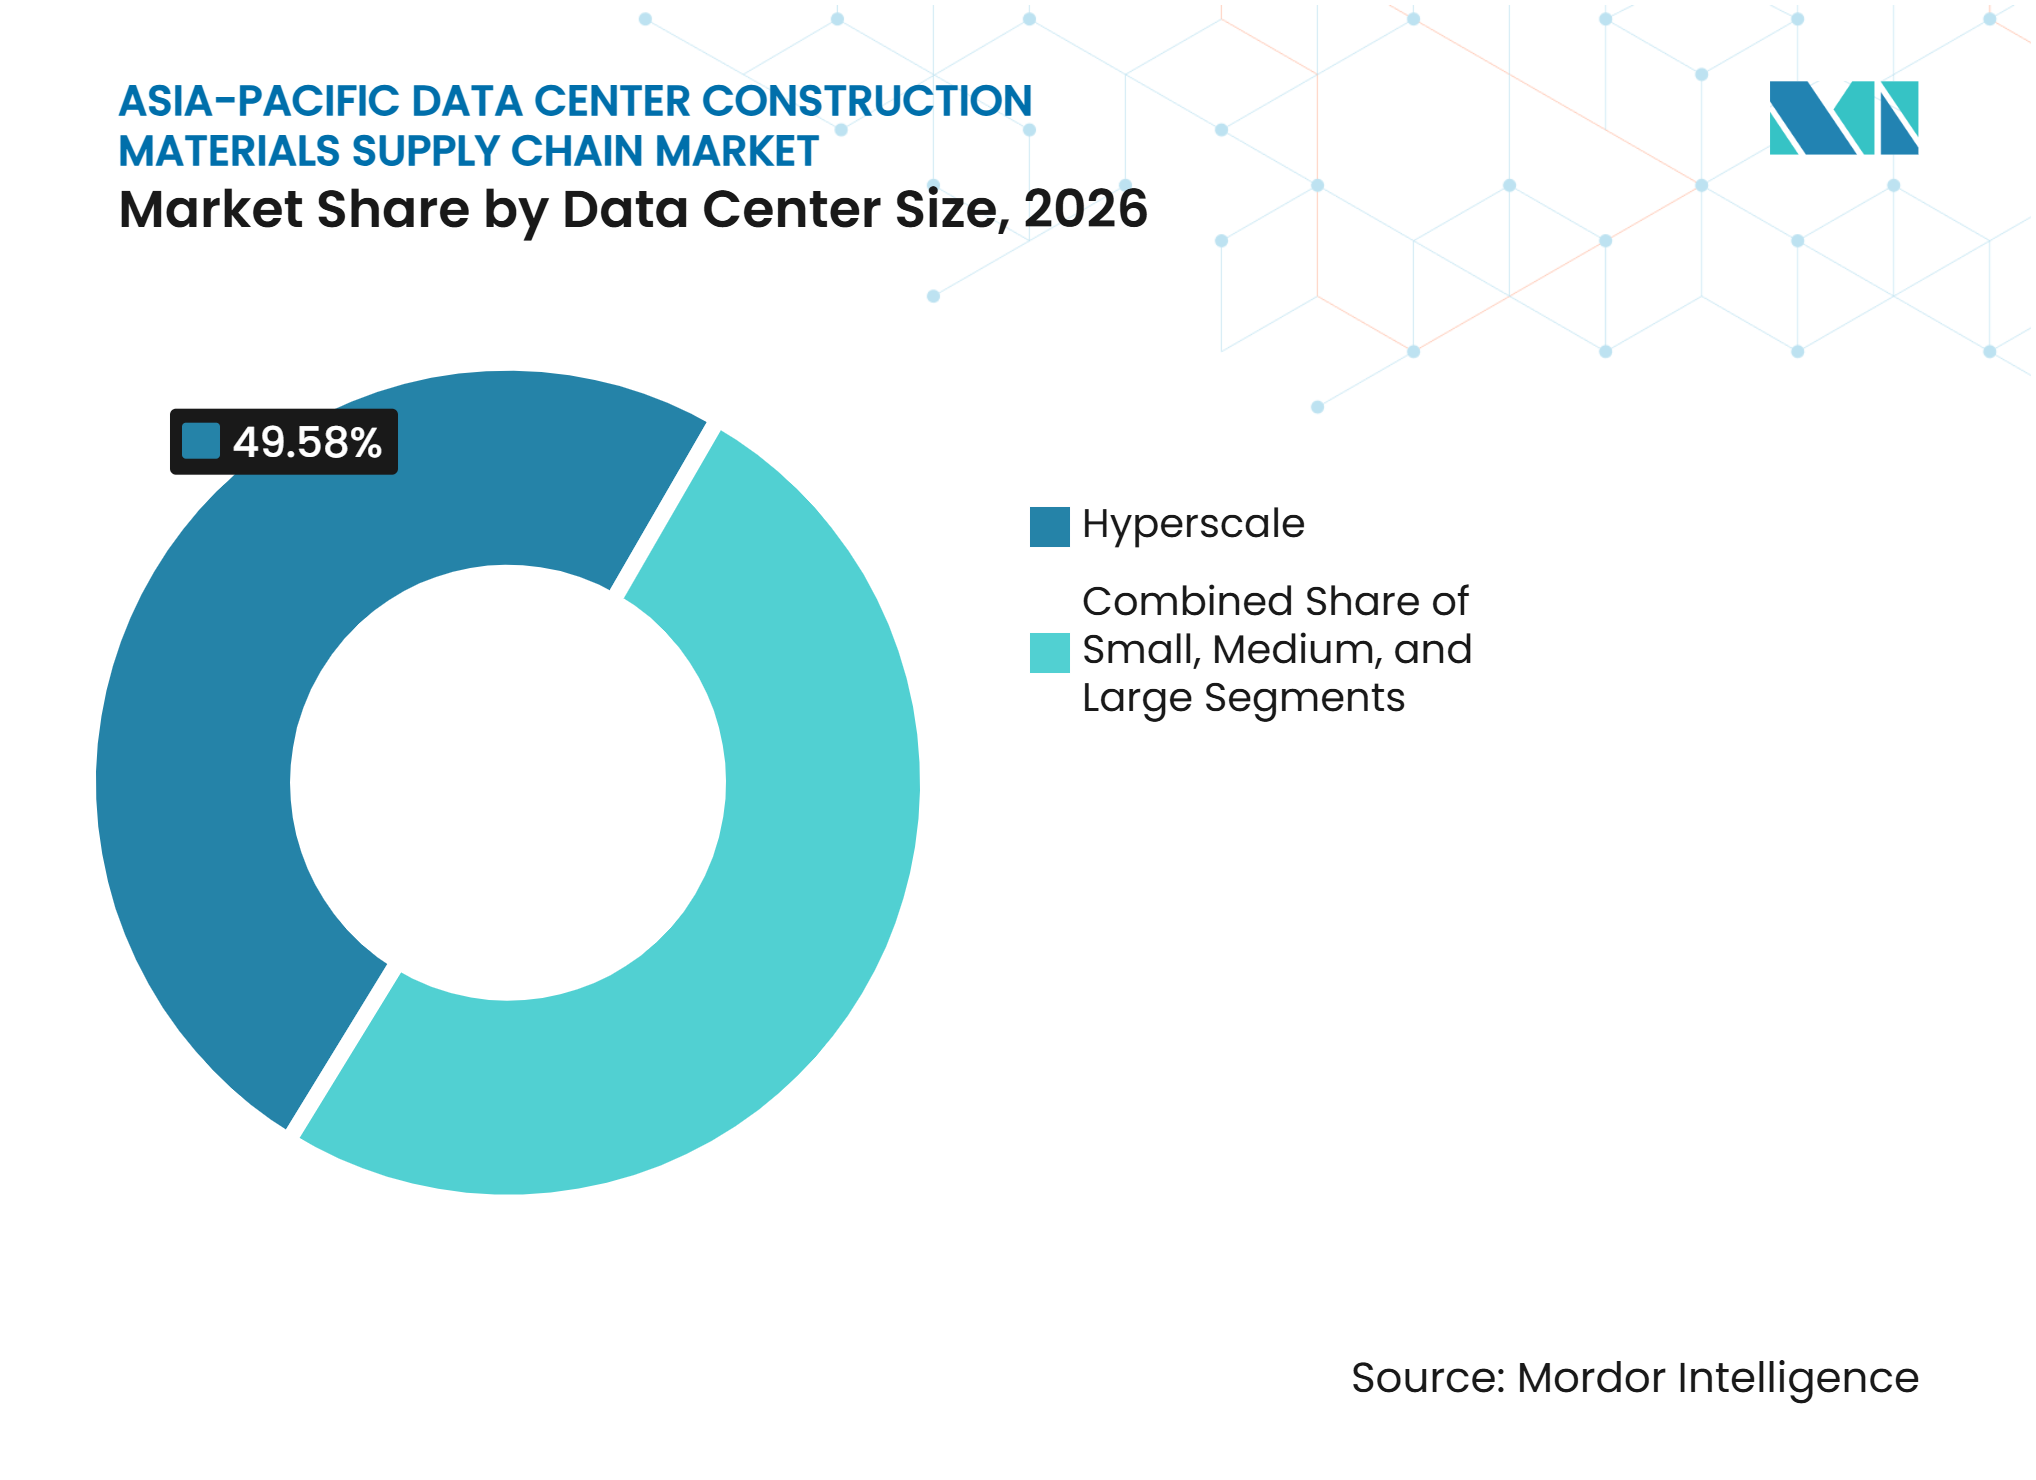
- Nach Rechenzentrumsgröße hielten Hyperscale-Rechenzentren im Jahr 2026 einen Marktanteil von 49,58 % am Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum und werden bis 2032 voraussichtlich mit einem CAGR von 12,83 % wachsen.
- Nach Rechenzentrumstyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Marktanteil von 51,33 % und werden bis 2032 voraussichtlich mit einem CAGR von 13,11 % wachsen.
- Nach Geografie hielt China im Jahr 2026 einen Marktanteil von 36,74 %, während Indien bis 2032 voraussichtlich mit einem CAGR von 13,45 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-fähige Hyperscale-Konstruktion und höhere Rack-Dichten | +3.5% | Global, konzentriert in China, Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Staatlich geführte Programme für digitale Infrastruktur und Datenspeicherung im Inland | +2.5% | Primär China und Indien, mit sekundärem Einfluss auf Südostasien und Japan | Langfristig (≥ 4 Jahre) |
| Migration zu sekundären Rechenzentrumsknotenpunkten im asiatisch-pazifischen Raum | +2.0% | Malaysia, Thailand, Indonesien und Vietnam, mit Ausstrahlungseffekten auf die Philippinen und Bangladesch | Kurzfristig (≤ 2 Jahre) |
| Grüne Baustandards und Anforderungen an die Energieeffizienz | +1.5% | Singapur, Australien und Japan, mit zunehmendem Compliance-Druck in China und Indien | Langfristig (≥ 4 Jahre) |
| Beschleunigte Einführung von Vorfertigung und modularem Bauen | +1.2% | Asiatisch-pazifischer Raum, mit früher Einführung in Malaysia, Singapur und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Ausbau regionaler Cloud-, Colocation- und Edge-Kapazitäten | +1.0% | Asiatisch-pazifischer Raum, einschließlich Städte der Stufe 2 und 3 in Indien und China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-fähige Hyperscale-Konstruktion und höhere Rack-Dichten
Der Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum wird durch Campusanlagen umgestaltet, die für KI-Workloads und höhere Rack-Dichten ausgelegt sind. Diese Anlagen erfordern stärkere Bodensysteme, komplexere mechanische Leitungsführungen und zusätzliche Kapazitäten für Flüssigkühlinfrastruktur. Die daraus resultierenden Spezifikationen erhöhen die Nachfrage nach Konstruktionsstahl, Bewehrungsprodukten, Betonfertigteilen, Spezialböden und Materialien für Strom- und Kühlsysteme. Das Vyoma.AI-Projekt von L&T in Chennai begann mit einem 52-MW-KI-fähigen Design, das direkte Chip-Flüssigkühlung und Integration erneuerbarer Energien umfasst, und zeigt, wie Hochdichteanforderungen den Hoch- und TGA-Umfang beeinflussen. Große Campusanlagen ermutigen Lieferanten auch dazu, Spezifikationen über aufeinanderfolgende Phasen hinweg zu standardisieren. Dieser Wandel legt größeren Wert auf Materialleistung, Liefersicherheit und Koordination zwischen Hoch- und Maschinenpaketen.
Staatlich geführte Programme für digitale Infrastruktur und Datenspeicherung im Inland
Die öffentliche Politik unterstützt den Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum, indem sie Rechenkapazität als strategische Infrastruktur behandelt. China hat die Koordination von Rechenleistung durch nationale Politik vorangetrieben, die Recheninfrastruktur mit Energiesystemen verknüpft. Die nationale Agenda für Rechennetzwerke unterstützt auch die Entwicklung in verschiedenen Regionen, anstatt Anlagen auf eine kleine Anzahl von Küstenstandorten zu konzentrieren. Diese Programme können den Bedarf an Konstruktionsmaterialien, Gebäudehüllenprodukten und elektrischer Infrastruktur in neuen Bauzonen erhöhen. Indien zieht auch Investitionen für größere Rechenzentrumscampusanlagen an, einschließlich Projekte, die auf KI und hochdichtes Computing ausgerichtet sind. Politische Unterstützung kann Entwicklern mehr Transparenz über die langfristige Baupipeline geben, obwohl die Lieferung weiterhin von der Stromversorgung und lokalen Genehmigungen abhängt.
Migration zu sekundären Rechenzentrumsknotenpunkten im asiatisch-pazifischen Raum
Kapazitätsengpässe an etablierten Standorten lenken Projekte nach Johor, Bangkok, Ho-Chi-Minh-Stadt und andere sekundäre Knotenpunkte. Dieser Wandel erweitert den Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum auf Orte, an denen rechenzentrumstaugliche Lieferketten weniger etabliert sind. Neue Standorte erfordern oft mehr Arbeit bei der Standortvorbereitung, dem Tiefbau, den Versorgungsschnittstellen und der lokalen Verteilung, bevor der Bau in großem Maßstab voranschreiten kann. Das 57,6-MW-Projekt von Leighton Asia in Johor Bahru umfasst sechs Colocation-Gebäude auf einem Greenfield-Gelände und veranschaulicht das Mehrgebäudeformat, das nun in Malaysia Einzug hält. Gamuda hat auch große Hyperscale-Verträge in Malaysia gesichert, einschließlich Arbeiten, die Rohbau, Kernstruktur, Standortinfrastruktur und TGA-Umfang abdecken. Lokale Fertigungs- und Vertriebskapazitäten können daher relevanter werden, wenn sich die Projektaktivität über reife Knotenpunkte hinaus ausbreitet.
Grüne Baustandards und Anforderungen an die Energieeffizienz
Energievorschriften verändern die Materialspezifikationen im Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum. Das Green-Mark-Rahmenwerk Singapurs hat dazu beigetragen, einen nationalen Ansatz für die Energieeffizienz von Gebäuden und kohlenstoffärmeres Bauen zu etablieren.[1] Für Rechenzentren können Compliance-Faktoren Dämmung, Verkleidung, Bedachung, Abdichtung, Wärmeregelung und die Integration von Systemen für erneuerbare Energien beeinflussen. Der Fokus auf geringeren Energieverbrauch steigert auch das Interesse an vorgefertigten Systemen, die den Baustellenabfall reduzieren und die Installationskonsistenz verbessern. Schneider Electric und die Nationale Universität Singapur haben bei nachhaltigen Rechenzentrumsbetrieben zusammengearbeitet, was den regionalen Vorstoß widerspiegelt, Energiemanagementansätze in Betriebsanlagen zu testen. Lieferanten, die Produktleistung dokumentieren und Zertifizierungsanforderungen unterstützen können, sind besser positioniert, um diese Spezifikationen zu erfüllen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel bei Spezialunternehmern und TGA-Gewerken | -0.8% | Asiatisch-pazifischer Raum, am stärksten ausgeprägt in Japan, Singapur und aufstrebenden südostasiatischen Knotenpunkten | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei Netzanschluss, Wasserverfügbarkeit und Versorgungsgenehmigungen | -0.7% | Japan, Indien, Australien und Vietnam, insbesondere überlastete städtische Märkte | Langfristig (≥ 4 Jahre) |
| Volatile Kosten für Langzeitliefergeräte und Baumaterialien | -0.5% | Global, mit konzentrierter Auswirkung in Japan, Singapur und Australien | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Vorschriften und grenzüberschreitendes Beschaffungsrisiko | -0.4% | Südostasien, einschließlich Indonesien, Vietnam und die Philippinen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel bei Spezialunternehmern und TGA-Gewerken
Arbeitskräftemangel kann Zeitpläne verzögern, selbst wenn die erforderlichen Materialien verfügbar sind. Dies betrifft den Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum, da verzögerte Installation zu Lager-, Umschlags- und Umspezifikationskosten führen kann. Die Einschränkung ist besonders relevant für TGA-Pakete, die erfahrene Elektro-, Kühl-, Steuerungs- und Inbetriebnahmeteams erfordern. Außerbetriebliche Vorfertigung wird zu einer Reaktion, da sie mehr Arbeit in kontrollierte Fabrikumgebungen verlagert. Aurecons preisgekröntes Projekt K2 JHR01-03, ein vorgefertigtes 60-MW-Rechenzentrum in Johor, umfasste die Koordination von 7 Auftragnehmern und 1.000 Arbeitern und demonstriert den Koordinationsaufwand, der für die modulare Lieferung erforderlich ist. Die Branche der Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum wird voraussichtlich mehr Wert auf Lieferanten legen, die vorgefertigte Baugruppen liefern und Installationsunterstützung bieten können.
Verzögerungen bei Netzanschluss, Wasserverfügbarkeit und Versorgungsgenehmigungen
Die Verfügbarkeit von Strom und Wasser kann Baubeginne verzögern und geplante Beschaffungen stören. Dies schafft Unsicherheit für Lieferanten im Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum, da sich die Projektnachfrage verschieben kann, wenn sich Versorgungsgenehmigungen ändern. Projekte benötigen dann möglicherweise schnellere Lieferungen, sobald der Netzzugang verfügbar wird und zugesagte Kapazitätstermine näher rücken. Singapur hat die Entwicklung weiterhin durch kontrollierte Zuteilung gesteuert, einschließlich neuer Rechenzentrumstätigkeit, die durch wirtschaftliche Entwicklungspolitik unterstützt wird. Solche Kontrollen verstärken die Notwendigkeit für Entwickler, Land, Versorgungseinrichtungen, Design und Materialbestellungen früher im Projektzyklus aufeinander abzustimmen. Das Verzögerungsrisiko begünstigt auch Liefermodelle, die es ermöglichen, Hoch- und TGA-Pakete parallel zu Genehmigungsverfahren herzustellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Stahl führt, während Betonfertigteile schnellere Lieferung unterstützenKonstruktionsstahl und Bewehrungsstahl hielten im Jahr 2026 einen Anteil von 32,71 % und sind damit die größte Materialkategorie im Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum. Stahl unterstützt hohe Bodenlasten, mehrgeschossige Layouts, Geräteplattformen und den Bewehrungsbedarf im Zusammenhang mit dichten Strom- und Kühlsystemen. Seine Bedeutung steigt in KI-fähigen Anlagen, da Tragwerke schwerere Racks und anspruchsvollere interne Versorgungseinrichtungen aufnehmen müssen. Zement, Beton und Zuschlagstoffe bleiben für Fundamente, Platten und Tiefbauarbeiten unerlässlich. Bedachungs-, Abdichtungs-, Dämm-, Fassaden-, Verkleidungs-, Boden- und Innenausbaumaterialien werden ebenfalls benötigt, wenn eine Anlage von der Rohbaufertigstellung in ihre betriebliche Hülle übergeht. Der Materialmix erstreckt sich daher über den Gebäuderahmen hinaus und hängt von thermischen, feuchtigkeitsbezogenen, brandschutztechnischen, akustischen und Resilienzanforderungen ab.
Betonfertigteile werden bis 2032 voraussichtlich mit einem CAGR von 11,89 % wachsen. Ihre Rolle ist damit verbunden, Baustellenarbeiten zu reduzieren und Tragwerkselemente in einen wiederholbareren Fertigungsprozess zu bringen. Der Johor-Vertrag von IJM Construction verwendete ein vollständiges Betonfertigteilsystem, das Stützen, Träger und Hohlkernplatten umfasste. Dieses Modell kann nützlich sein, wenn die Auftragnehmerkapazität knapp ist oder Lieferfenster kurz sind. Betonfertigteilmethoden erfordern auch eine frühzeitige Designkoordination, da Bauteilabmessungen, Transport, Heben und Verbindungen festgelegt werden müssen, bevor die Baustellenarbeiten voranschreiten. Die Nachfrage nach diesen Produkten wird voraussichtlich am deutlichsten in großen, standardisierten Anlagen sichtbar sein, bei denen Entwickler bewährte Designs über mehrere Phasen hinweg wiederverwenden können.



Nach Bauphase:
Hochbauarbeiten verankern Ausgaben und AktivitätenDer Hochbau entfiel im Jahr 2026 auf 42,16 % der Marktgröße der Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum. Er wird bis 2032 auch voraussichtlich mit einem CAGR von 12,21 % wachsen, was ihn sowohl zur größten als auch zur am schnellsten wachsenden Bauphase macht. Dies spiegelt die hohe Materialintensität von bewehrten Fundamenten, Rahmen, Platten, Dachkonstruktionen und zugehörigen Tiefbauarbeiten wider. KI-fokussierte Designs fügen durch schwerere Gerätelasten, technischere Böden und integrierte Leitungsführungen für Strom- und Kühlversorgungseinrichtungen weitere Komplexität hinzu. Standortvorbereitung und Tiefbauarbeiten bleiben wichtig, insbesondere bei Greenfield-Projekten in aufstrebenden Knotenpunkten. Diese Aufgaben bestimmen die Menge und den Zeitpunkt von Beton-, Zuschlagstoff-, Stahl-, Entwässerungs- und versorgungsbezogenen Materialbestellungen.
Gebäudehüllen- und Dacharbeiten folgen der Hochbauphase und umfassen zunehmend Leistungsanforderungen für Wärme, Feuchtigkeit, Witterung und Energieverbrauch. Die Baupolitik Singapurs hat dazu beigetragen, die Aufmerksamkeit auf die Energieeffizienz in der gebauten Umwelt zu lenken. Innenausbau- und Ausstattungsarbeiten wandeln dann eine mit Strom versorgte Hülle in nutzbare Rechenhallenkapazität um. Vorgefertigte Elektro- und Maschinenmodule können diese Phase verkürzen, wenn Designs standardisiert sind. Dies schafft eine engere Verbindung zwischen dem Hochbauprogramm und der Verfügbarkeit modularer TGA-Pakete. Lieferanten, die diese Übergaben verstehen, können Liefersequenzen für jede Bauphase besser planen.
Nach Beschaffungsmodell:
EPC bleibt der Hauptweg, während Direktkauf zunimmtDie EPC-geführte Beschaffung hielt im Jahr 2026 einen Anteil von 54,29 % am Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum. Dieses Modell gibt Eigentümern eine einzige Partei, die für die Lieferung von Tief-, Hoch-, Architektur- und TGA-Arbeiten unter koordinierten Spezifikationen verantwortlich ist. Es ist besonders relevant bei großen Campusanlagen, bei denen Terminkoordination und technische Schnittstellen kommerzielles Risiko erzeugen. Der Indien-Vertrag von Leighton Asia umfasst Tief-, Hoch-, Architektur- und TGA-Umfang, was das breite Paket widerspiegelt, das oft von EPC-Auftragnehmern verwaltet wird.[2] EPC-Beschaffung kann Auftragnehmern auch größeren Einfluss auf zugelassene Materialien, Lieferantenlisten und Logistikplanung geben. Für Materialhersteller bedeutet dies, dass die technische Einbindung von Designern und Auftragnehmern für die Gewinnung von Spezifikationen zentral bleibt.
Die direkte Beschaffung durch Rechenzentrumsentwickler und -betreiber wird bis 2032 voraussichtlich mit einem CAGR von 12,48 % wachsen. Große Eigentümer können Direktkauf nutzen, um wiederkehrende Materialkategorien über mehrere Standorte und Phasen hinweg zu standardisieren. Dieser Ansatz ist am praktischsten, wenn ein Betreiber über ausreichendes Bauvolumen, technisches Personal und Lieferantenbeziehungen verfügt. Er kann für gängige Kategorien wie Bewehrungsstahl, Beton und ausgewählte elektrische Komponenten verwendet werden. Speziellere Baugruppen können im EPC-Umfang verbleiben, da Auftragnehmer detailliertes Design, Garantiekoordination und Installationsverantwortung übernehmen. Die Branche der Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum wird daher weiterhin eine gemischte Beschaffungsstruktur aufweisen, anstatt dass ein Modell alle anderen ersetzt.
Nach Rechenzentrumsgröße:
Hyperscale-Anlagen bestimmen das MaterialnachfragemusterHyperscale-Anlagen hielten im Jahr 2026 einen Anteil von 49,58 % am Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum. Sie werden bis 2032 voraussichtlich mit einem CAGR von 12,83 % wachsen, was ihre Rolle in der Cloud- und KI-Infrastruktur widerspiegelt. Diese Campusanlagen verwenden große Mengen an Konstruktionsstahl, Beton, Dämmung, Bedachung und TGA-Stützmaterialien, da sie in mehreren Hallen oder Gebäuden gebaut werden. Ihre Bauprogramme können über mehrere Jahre gestaffelt werden, was Lieferanten Transparenz bietet, aber auch konzentrierte Bestellzyklen schafft. Das geplante KI-Factory-Campus-Projekt von L&T in Chennai verfügt über eine Strominfrastruktur von 150 MVA, was den Infrastrukturmaßstab hochdichter Entwicklungen verdeutlicht. Diese Anlagen erfordern auch eine enge Koordination zwischen Standortdesign, Versorgungskapazität, Tragwerksplanung und Geräteplanung.
Große Rechenzentren bleiben für Colocation-Betreiber und regionale Cloud-Anbieter wichtig. Mittelgroße und kleine Anlagen bedienen Unternehmens-, Telekommunikations- und Edge-Anforderungen, insbesondere in Städten der Stufe 2 und 3. Ihr Materialbedarf ist pro Projekt geringer, kann aber über mehr Standorte verteilt sein. Städtische Anlagen können auch kompakte Layouts, mehrgeschossigen Bau, akustische Behandlung und engere Zugangsplanung erfordern. Die Mischung aus Anlagengrößen verhindert, dass die Nachfrage nur auf große Hyperscale-Campusanlagen beschränkt ist. Sie schafft auch Raum für lokale Lieferanten, die kleinere Projekte mit kürzeren Vorlaufzeiten und regionalem technischen Support bedienen können.

Nach Rechenzentrumstyp:
Cloud-Dienstanbieter führen, während andere Formate die Nachfrage verbreiternCloud-Dienstanbieter hielten im Jahr 2026 einen Anteil von 51,33 % am Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum. Das Segment wird bis 2032 voraussichtlich mit einem CAGR von 13,11 % wachsen, der höchsten Rate unter den abgedeckten Rechenzentrumstypen. CSP-Campusanlagen benötigen zuverlässige Tragwerke, redundanzfähige elektrische Materialien und Gebäudehüllen, die lokale Energie- und Sicherheitsstandards erfüllen können. Ihre Designstandards gelten oft in mehreren Ländern, was wiederholbare Produktspezifikationen unterstützt. Chindata und HEC begannen mit dem Bau eines fortschrittlichen Computing-Campus in Yidu, der Recheninfrastruktur mit einem KI-Schaufenster und einem akademischen Austauschzentrum kombiniert.[3] Solche Projekte zeigen, dass Cloud- und Computing-Anlagen zunehmend integrierte Technologie-, Energie- und Standortentwicklungsanforderungen umfassen.
Colocation-Betreiber rüsten bestehende Anlagen auf und fügen neue Kapazitäten in regionalen Knotenpunkten hinzu. Diese Projekte können strukturelle Verstärkung, verbesserte Unterböden, Stromverteilungsaufrüstungen, Kühlungsmodifikationen und Feuchtigkeitskontrollmaterialien erfordern. Unternehmens- und Edge-Rechenzentren sind strukturell anders, da ihre kleineren Grundflächen oft näher an Nutzern oder Telekommunikationsinfrastruktur liegen. Sie können kompakte Fassadenlösungen, Dachaufbauten und akustische Behandlung in städtischen Lagen erfordern. Der Baumaterialbedarf variiert je nach Betriebsmodell, aber zuverlässige Strom-, Kühl-, Sicherheits- und Umweltleistung bleiben gemeinsame Designanforderungen. Diese Vielfalt unterstützt die Nachfrage sowohl nach standardisierten Bauprodukten als auch nach spezialisierten, projektspezifischen Materialien.
Geografische Analyse
China: Nationale Computing-Programme unterstützen große Bauprogramme
China hielt im Jahr 2026 einen Anteil von 36,74 % am Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum. Das Ausmaß des Landes wird durch nationale Politiken unterstützt, die Rechenkapazität, Energiesysteme und ein stärker integriertes nationales Rechennetzwerk verknüpfen. Dieser Rahmen fördert große Projekte in verschiedenen Regionen und kann den Materialbedarf über die wichtigsten Küstenrechenzentrumscluster hinaus verteilen. Die Integration erneuerbarer Energien beeinflusst auch das Design von Dächern, Strominfrastruktur, Dämmung und Wassermanagementsystemen. Die Nationale Energieverwaltung hat den Übergang vom Konzept der Rechenleistungskoordination zur Umsetzung beschrieben. Auftragnehmer und Lieferanten müssen daher sowohl hochvolumige Bauanforderungen als auch sich entwickelnde Energieleistungsanforderungen berücksichtigen. Vorgefertigte Module können dazu beitragen, die Lieferung zu standardisieren, wo große Campusdesigns wiederholt werden. Der Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum profitiert in China, wenn diese Programme die politische Richtung in genehmigte, mit Strom versorgte und vollständig spezifizierte Projekte umsetzen.
Indien: Investitionszusagen unterstützen die schnellste prognostizierte Expansion
Indien wird bis 2032 voraussichtlich mit einem CAGR von 13,45 % wachsen. Das Land zieht Rechenzentrumsinvestitionen an wichtigen Standorten und neuen Städten an und unterstützt eine breite Baupipeline. ST Telemedia Global Data Centres India hat zugestimmt, bis zu INR 5.000 Crore (USD 526,80 Millionen), wie im Quellmaterial angegeben, in Campusanlagen in Mumbai und Pune zu investieren. Es unterzeichnete auch eine Vereinbarung für einen 100-MW-KI-fähigen Hyderabad-Campus mit einer geplanten Investition von bis zu INR 3.500 Crore (USD 368,76 Millionen), die als Teil seines weiteren Jahrzehntausblicks angegeben wurde. Diese Entwicklungen unterstützen die Nachfrage nach Stahl, Beton, Betonfertigteilen, Hüllenmaterialien und TGA-Inputs. Chennai, Mumbai, Hyderabad, Pune und andere Standorte sind relevant, da sie digitale Nachfrage mit Entwickleraktivität verbinden. Die wichtigste strukturelle Anforderung besteht darin, Bauzeitpläne mit Versorgungskapazität, Genehmigungen und lokaler Auftragnehmerkapazität in Einklang zu bringen.
Japan, Australien, Singapur und aufstrebendes Südostasien: Unterschiedliche Bedingungen prägen die regionale Nachfrage
Japan zeichnet sich durch technisch anspruchsvolle Designs aus, einschließlich Erdbebenanforderungen und beengter städtischer Standorte. Goodman begann mit dem Bau des 61-MW-Campus SYD01 im Norden Sydneys, wobei die erste Phase von 12,2 MW für die Inbetriebnahme in Q2 2028 vorgesehen ist, was die anhaltende Entwicklung in Australien zeigt. Singapur kombiniert begrenztes Land und Energiekontrollen mit einem starken Fokus auf nachhaltigen Betrieb, was Compliance-Faktoren bei der Materialauswahl zentral hält. Schneider Electric hat auch mit Digital Edge an einer doppelt zertifizierten Anlage auf den Philippinen zusammengearbeitet und zeigt damit, wie Effizienz und Zertifizierung Teil der regionalen Projektpositionierung werden.[4] Malaysia zieht große Mehrgebäudeprojekte an, während Thailand, Vietnam und Indonesien Bautätigkeit anziehen, da sich die Kapazität in Südostasien ausbreitet. Leighton Asia hat sein südostasiatisches Portfolio durch Arbeiten in Thailand und Malaysia erweitert. Diese gemischten Geografien schaffen Nachfrage nach flexibler regionaler Beschaffung, lokalem Compliance-Wissen und Lieferketten, die sowohl große Campusanlagen als auch kleinere Erweiterungsprojekte bedienen können.
Wettbewerbslandschaft
Marktkonzentration
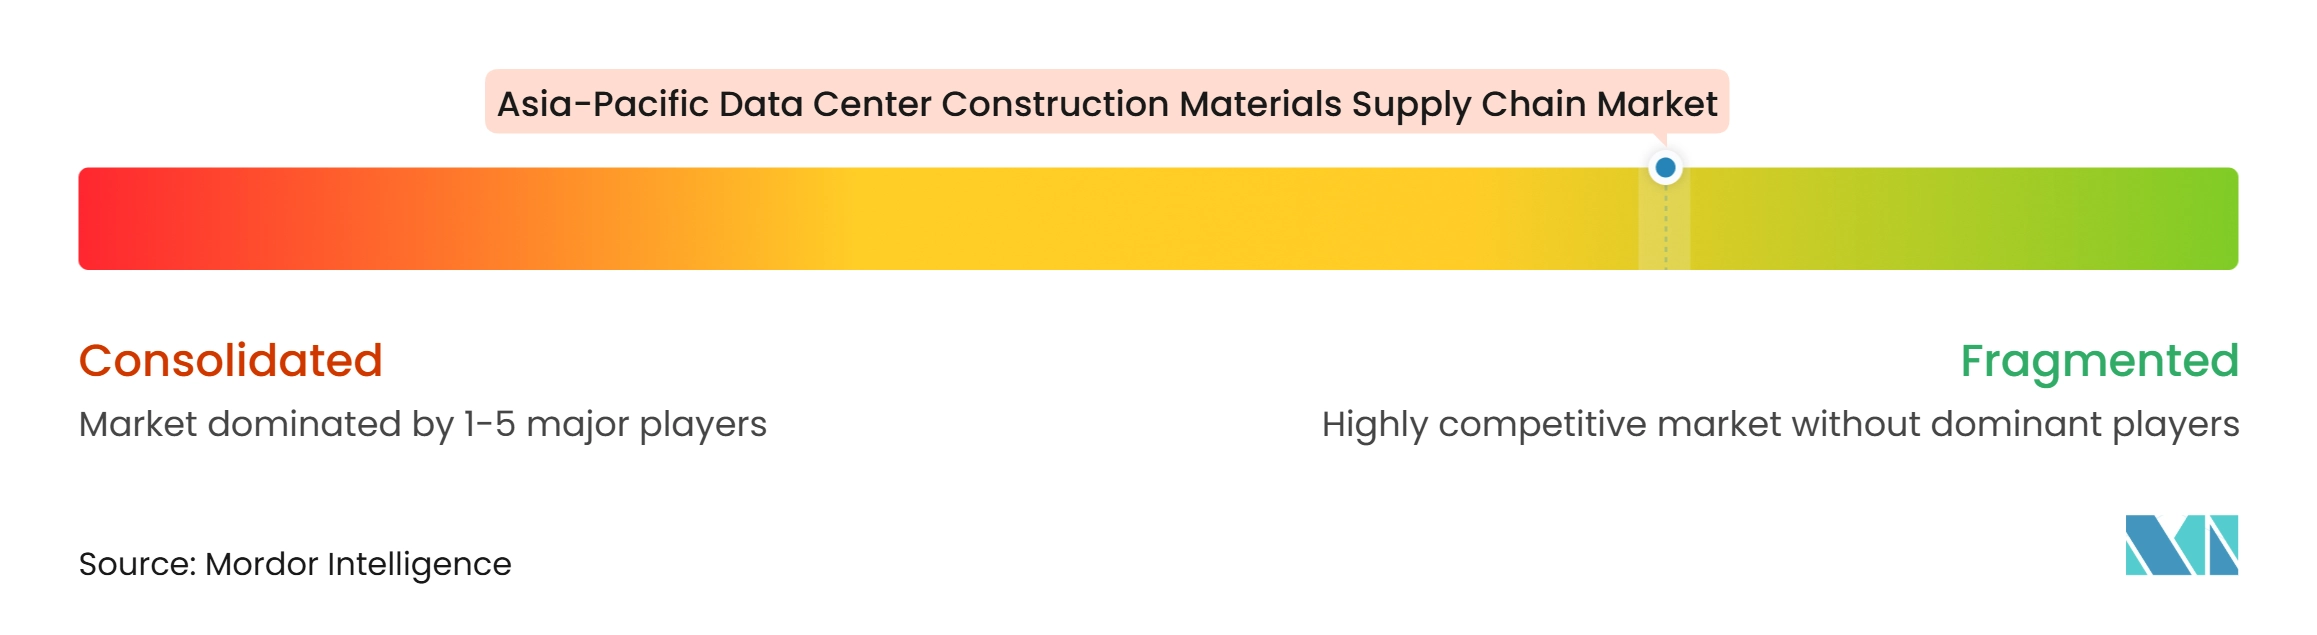
Der Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum bleibt auf der Ebene der Materialproduktion fragmentiert. Der Einfluss ist stärker bei EPC-Auftragnehmern, Ingenieurbüros und Systemanbietern konzentriert, die Spezifikationen und Beschaffungspakete gestalten. Leighton Asia hat Projekte in Malaysia, Indien und Thailand gesichert und verfügt damit über eine regionale Lieferplattform für Tief-, Hoch- und TGA-Pakete. Gamuda hat aufeinanderfolgende Hyperscale-Projekte in Malaysia gewonnen, einschließlich Verträge für Rohbau, Kernstruktur, Infrastruktur und TGA-Arbeiten. Diese Struktur macht Auftragnehmerbeziehungen für Materialhersteller wichtig, die Spezifikationszugang suchen.
Technologieintegrierte Unternehmen konkurrieren durch die Kombination von Strom-, Kühl-, Managementsystemen und Servicefähigkeit. Schneider Electric hat mit der Nationalen Universität Singapur bei nachhaltigen Rechenzentrumsbetrieben zusammengearbeitet und mit Digital Edge auf den Philippinen an einer doppelt zertifizierten Anlage gearbeitet. Diese Aktivitäten positionieren Systemanbieter näher an Projektdesignentscheidungen, anstatt nur als Gerätehersteller zu fungieren. Ingenieurbüros können sich auch durch modulare Lieferkompetenz und Koordinationsfähigkeit differenzieren. Aurecons preisgekröntes Johor-Projekt demonstrierte den Einsatz von Vorfertigung bei einer 60-MW-Anlage. Die Fähigkeit, Konstruktionsmaterialien, TGA-Module, Logistik und Baustellenausführung zu koordinieren, wird zu einer praktischen Quelle von Wettbewerbsstärke.
Regionale Lokalisierung ist ein zentrales Wettbewerbsthema für den Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum. Lieferanten, die Fertigung, Lagerung und technischen Support in der Nähe von Johor, Hyderabad, Bangkok oder anderen Wachstumszentren etablieren, können die Lieferkomplexität reduzieren. Grenzüberschreitende Partnerschaften werden auch genutzt, um in Märkte einzutreten, in denen lokale Genehmigungen und Auftragnehmerbeziehungen wichtig sind. Chindatas Integration mit HEC kombiniert Rechenzentrumsbetrieb mit fortschrittlichen Materialien und Kapazitäten für erneuerbare Energien in China. Entwickler und Auftragnehmer werden voraussichtlich Partner bevorzugen, die zuverlässige Versorgung zusammen mit Compliance-Dokumentation und Installationsunterstützung bieten können. Der Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum wird daher durch eine Kombination aus lokaler Ausführungskapazität und der Fähigkeit geprägt, wiederholbare globale Standards zu erfüllen.
Branchenführer der Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum
-
AECOM
-
DPR Construction Inc.
-
Turner Construction Company
-
Exyte GmbH
-
Hibiya Engineering, Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- AECOM
- DPR Construction Inc.
- Turner Construction Company
- Exyte GmbH
- Leighton Asia (CIMIC Group)
- Woh Hup (Private) Limited
- Jacobs Solutions Inc.
- Larsen and Toubro Limited
- Aurecon Group Pty Ltd
- Gamuda Berhad
- YTL Power International Berhad
- Goodman Group
- China Communications Services Corporation Limited
- ST Engineering Ltd.
- ST Telemedia Global Data Centres
- Chindata Group Holdings Limited
- Hibiya Engineering, Ltd.
- DCI Indonesia
- Citramas Group
- Schneider Electric SE
Neueste Industrielle Entwicklungen in Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum
- Oktober 2026: L&Ts Rechenzentrumstochter Vyoma.AI begann mit dem Bau eines 52-MW-KI-fähigen grünen Rechenzentrums in Chennai mit direkter Chip-Flüssigkühlung und Integration erneuerbarer Energien, als Teil eines geplanten Gigawatt-KI-Factory-Campus in Chennai mit bereits vorhandener Strominfrastruktur von 150 MVA. Dies markiert eine wesentliche Eskalation von L&Ts Hoch- und TGA-Baukompetenz für hochdichte KI-Anlagen.
- September 2026: Leighton Asia erhielt einen Rechenzentrumsbauvertrag in Hyderabad, Indien, der in einem Gemeinschaftsunternehmen mit Sterling and Wilson für einen multinationalen Technologiekonzern ausgeführt werden soll. Der Umfang umfasst vollständige Tief-, Hoch-, Architektur- und TGA-Arbeiten an einer Anlage in einem Markt, der eine erhebliche Hyperscale-Absorption verzeichnete.
- August 2026: Goodman Group meldete weltweit laufende Rechenzentrumsprojekte im Wert von annähernd 20 Milliarden USD und unterzeichnete einen 20-Jahres-Mietvertrag für die erste 50-MW-Phase seines 1-GW-Projekts Tsukuba Tech Central in Tokio mit einem globalen Hyperscaler, wobei der Bau der versorgten Hülle und der TGA-Ausstattung im Gange ist.
- April 2026: Gamuda Engineering sicherte sich einen Bauvertrag im Wert von 1,72 Milliarden RM (389 Millionen USD) für ein Hyperscale-Rechenzentrum in Port Dickson, Malaysia, der Standortinfrastruktur, Gebäudekern und -hülle sowie vollständige TGA-Ausstattung umfasst. Das Projekt soll in Q1 2028 abgeschlossen werden.
Berichtsumfang des Markts für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum
Der Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum umfasst die durchgängige Beschaffung, Logistik und Verteilung von strukturellen, architektonischen und spezialisierten Materialien, die für die Rechenzentrumsentwicklung im asiatisch-pazifischen Raum erforderlich sind. Dieser Markt bewertet den regionalen Fluss kritischer Komponenten und analysiert dabei die Auswirkungen lokalisierter regulatorischer Rahmenbedingungen, rasanter digitaler Transformation und grenzüberschreitender Handelsdynamiken auf Vorlaufzeiten und Projektlieferung.
Der Bericht über den Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum ist segmentiert nach Materialtyp (Konstruktionsstahl und Bewehrungsstahl, Zement, Beton und Zuschlagstoffe, Betonfertigteile, Bedachungs- und Abdichtungsmaterialien, Dämmstoffe, Fassaden- und Verkleidungsmaterialien, Boden- und Innenausbaumaterialien sowie sonstige Baumaterialien), Bauphase (Standortvorbereitung und Tiefbauarbeiten, Hochbau, Gebäudehülle und Bedachung sowie Innenausbau- und Ausstattungsarbeiten), Beschaffungsmodell (Direkte Beschaffung durch Rechenzentrumsentwickler und -betreiber, Engineering-, Beschaffungs- und Baugeführte Beschaffung sowie Händler- und lieferantengeführte Beschaffung), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter [CSPs] und Unternehmen / Edge) und Land (China, Indien, Japan, Australien, Singapur und übriger asiatisch-pazifischer Raum). Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Konstruktionsstahl und Bewehrungsstahl |
| Zement, Beton und Zuschlagstoffe |
| Betonfertigteile |
| Bedachungs- und Abdichtungsmaterialien |
| Dämmstoffe |
| Fassaden- und Verkleidungsmaterialien |
| Boden- und Innenausbaumaterialien |
| Sonstige Baumaterialien |
| Standortvorbereitung und Tiefbauarbeiten |
| Hochbau |
| Gebäudehülle und Bedachung |
| Innenausbau- und Ausstattungsarbeiten |
| Direkte Beschaffung durch Rechenzentrumsentwickler und -betreiber |
| Engineering-, Beschaffungs- und baugeführte Beschaffung |
| Händler- und lieferantengeführte Beschaffung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen / Edge |
| China |
| Indien |
| Japan |
| Australien |
| Singapur |
| Übriger asiatisch-pazifischer Raum |
| Nach Materialtyp | Konstruktionsstahl und Bewehrungsstahl |
| Zement, Beton und Zuschlagstoffe | |
| Betonfertigteile | |
| Bedachungs- und Abdichtungsmaterialien | |
| Dämmstoffe | |
| Fassaden- und Verkleidungsmaterialien | |
| Boden- und Innenausbaumaterialien | |
| Sonstige Baumaterialien | |
| Nach Bauphase | Standortvorbereitung und Tiefbauarbeiten |
| Hochbau | |
| Gebäudehülle und Bedachung | |
| Innenausbau- und Ausstattungsarbeiten | |
| Nach Beschaffungsmodell | Direkte Beschaffung durch Rechenzentrumsentwickler und -betreiber |
| Engineering-, Beschaffungs- und baugeführte Beschaffung | |
| Händler- und lieferantengeführte Beschaffung | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmen / Edge | |
| Nach Land | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum?
Der Markt für die Lieferkette für Baumaterialien von Rechenzentren im asiatisch-pazifischen Raum wird voraussichtlich von 4,61 Milliarden USD im Jahr 2026 auf 8,94 Milliarden USD bis 2032 wachsen, bei einem CAGR von 11,23 % über 2027–2032.
Welche Materialkategorie hat den größten Anteil im Rechenzentrumsbau im asiatisch-pazifischen Raum?
Konstruktionsstahl und Bewehrungsstahl hielten im Jahr 2026 einen Anteil von 32,71 %, da Rechenzentren Fundamente, Rahmen, Platten und Stützkonstruktionen für dichte Strom- und Kühlgeräte benötigen.
Welches Baumaterial wird voraussichtlich am schnellsten wachsen?
Betonfertigteile werden bis 2032 voraussichtlich mit einem CAGR von 11,89 % wachsen, unterstützt durch schnellere und standardisiertere Lieferung.
Warum sind Hyperscale-Anlagen für die Nachfrage nach Baumaterialien wichtig?
Hyperscale-Rechenzentren hielten im Jahr 2026 einen Anteil von 49,58 % und werden bis 2032 voraussichtlich mit einem CAGR von 12,83 % wachsen, was einen hohen Bedarf an strukturellen, hüllenbezogenen und TGA-Stützmaterialien schafft.
Welches Land führt die Nachfrage nach Baumaterialien für Rechenzentren im asiatisch-pazifischen Raum an?
China hielt im Jahr 2026 einen Anteil von 36,74 %, unterstützt durch nationale Programme zur Rechenvernetzung und Rechenleistungskoordination.
Welches Land wird bis 2032 voraussichtlich am schnellsten wachsen?
Indien wird bis 2032 voraussichtlich mit einem CAGR von 13,45 % wachsen, unterstützt durch neue KI-fähige und hochdichte Campusentwicklungen.