
アジア太平洋データセンター建設資材サプライチェーン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 4.61 十億米ドル |
| 市場規模 (2027) | 5.25 十億米ドル |
| 市場規模 (2032) | 8.94 十億米ドル |
| 成長率 (2027 - 2032) | 11.23 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋データセンター建設資材サプライチェーン市場分析
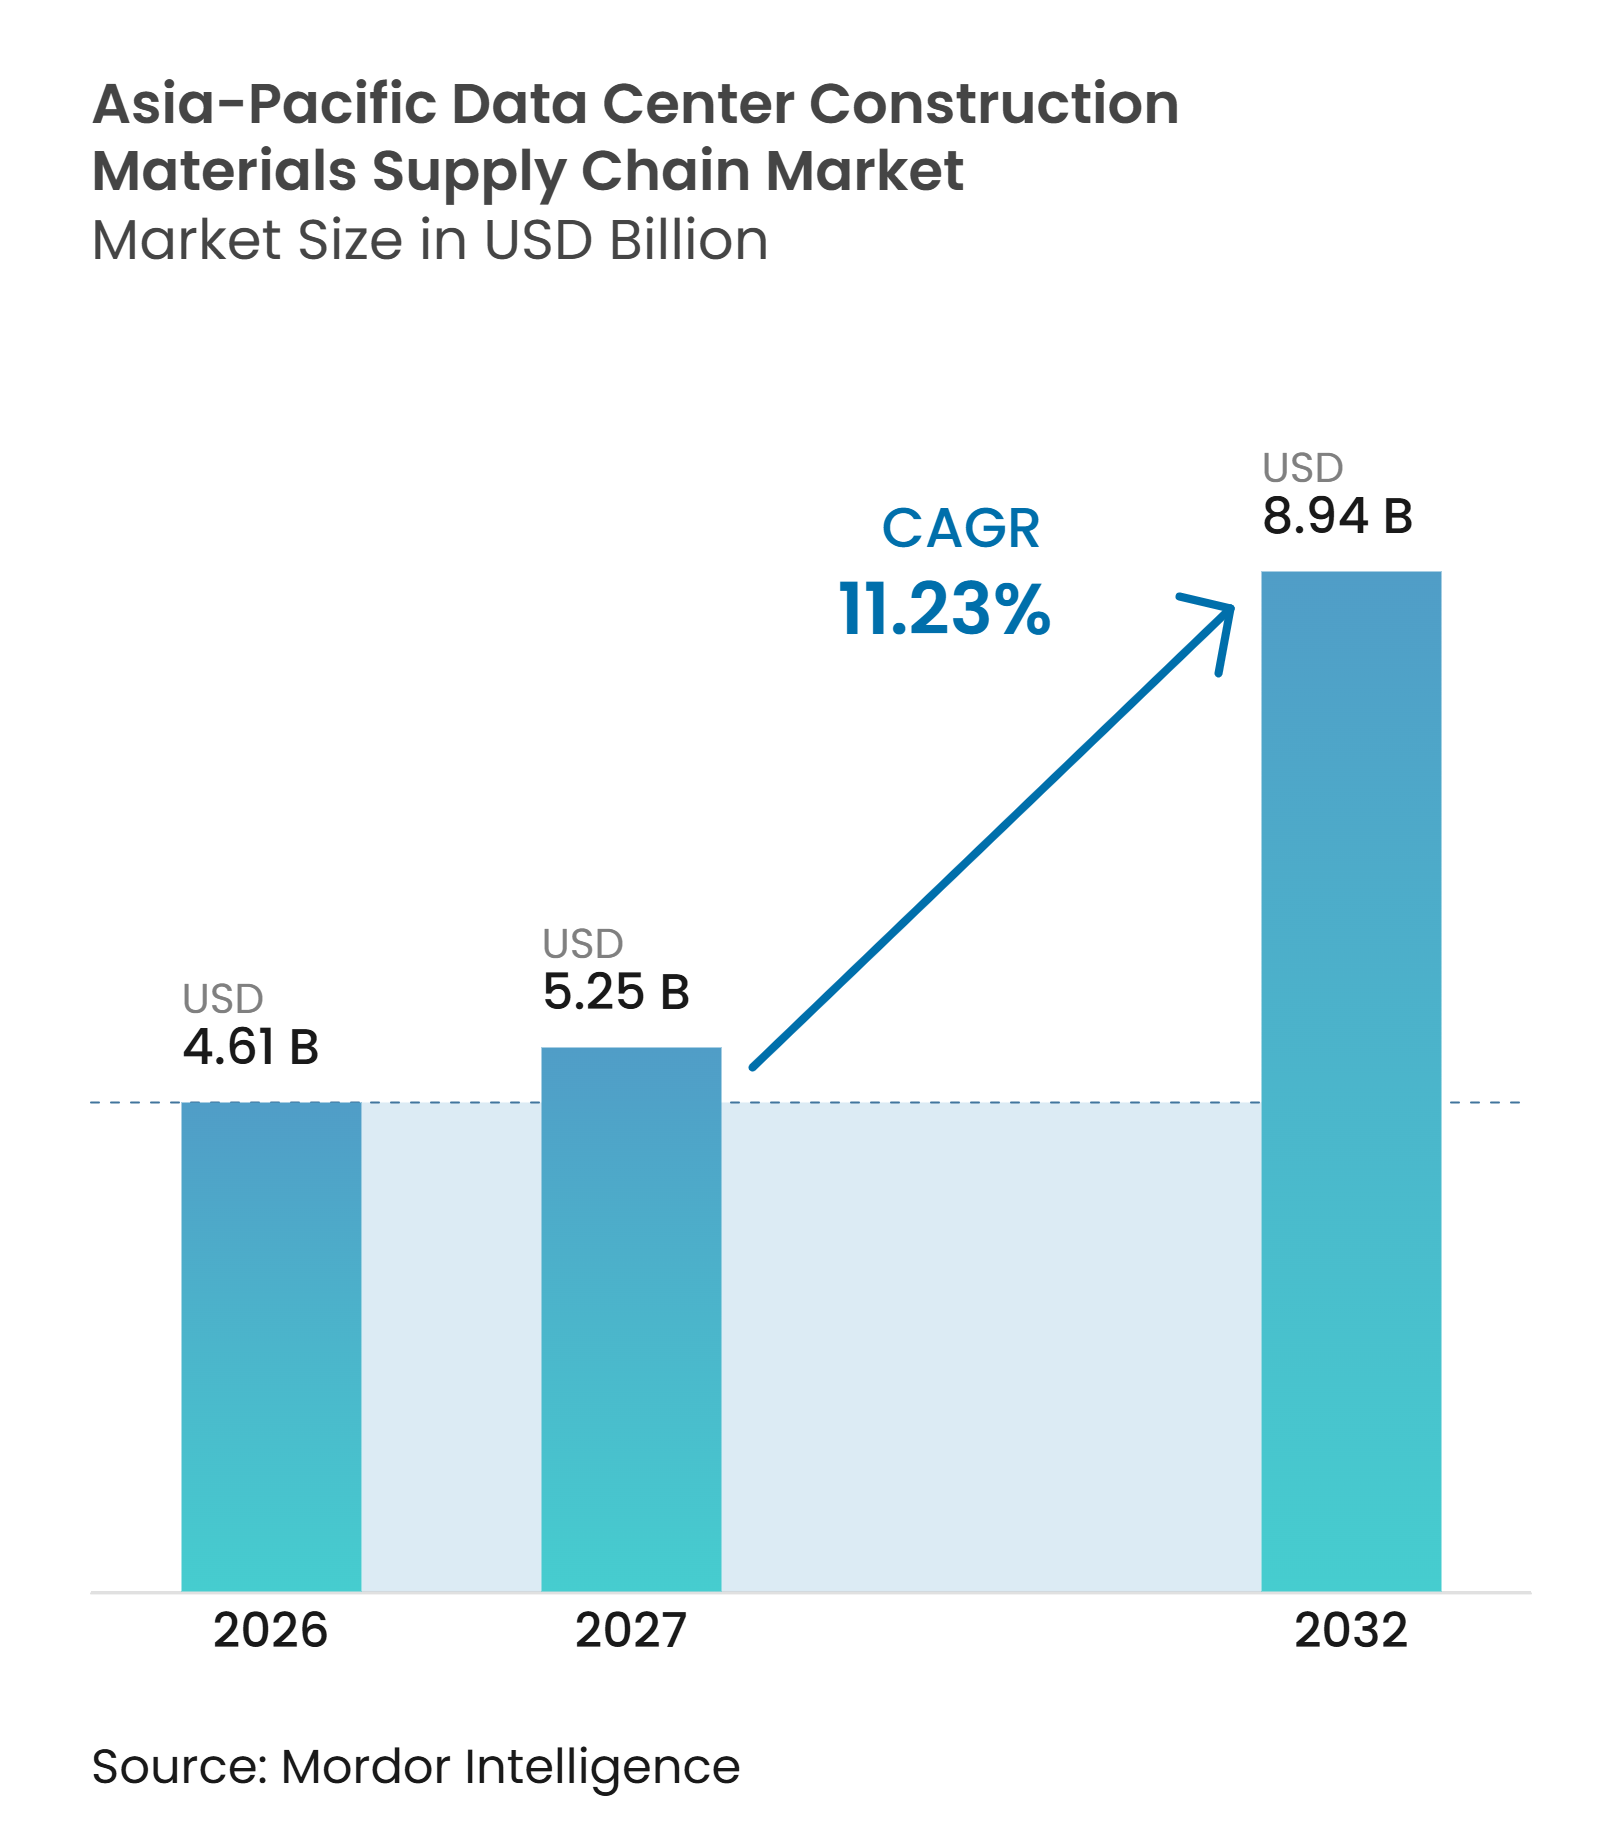
アジア太平洋データセンター建設資材サプライチェーン市場規模は、2026年の4.61 ビリオン 米ドルから2027年には5.25 ビリオン 米ドルに成長し、2027年から2032年にかけて11.23%のCAGRで2032年までに8.94 ビリオン 米ドルに達すると予測されています。アジア太平洋データセンター建設資材サプライチェーン市場は、AIワークロード向けに建設されたより大規模な施設の建設によって支えられており、これらの施設はより高度な構造的・機械的仕様を必要とします。ラック密度の向上により、強化された床、冷却インフラ、電力配電ルート、および重機器を支えられる資材への要件が高まっています。デジタルインフラプログラムおよびデータ居住要件も、中国、インド、東南アジア全体の建設パイプラインを拡大しています。開発業者は、資材と配送モデルを選択する際に、スピード、エネルギー性能、供給の可用性、およびコンプライアンスのバランスを取っています。これらの条件は、反復可能な仕様、プレファブリケーション、および信頼性の高い地域配送をサポートできるサプライヤーに有利に働きます。
主要レポートのポイント
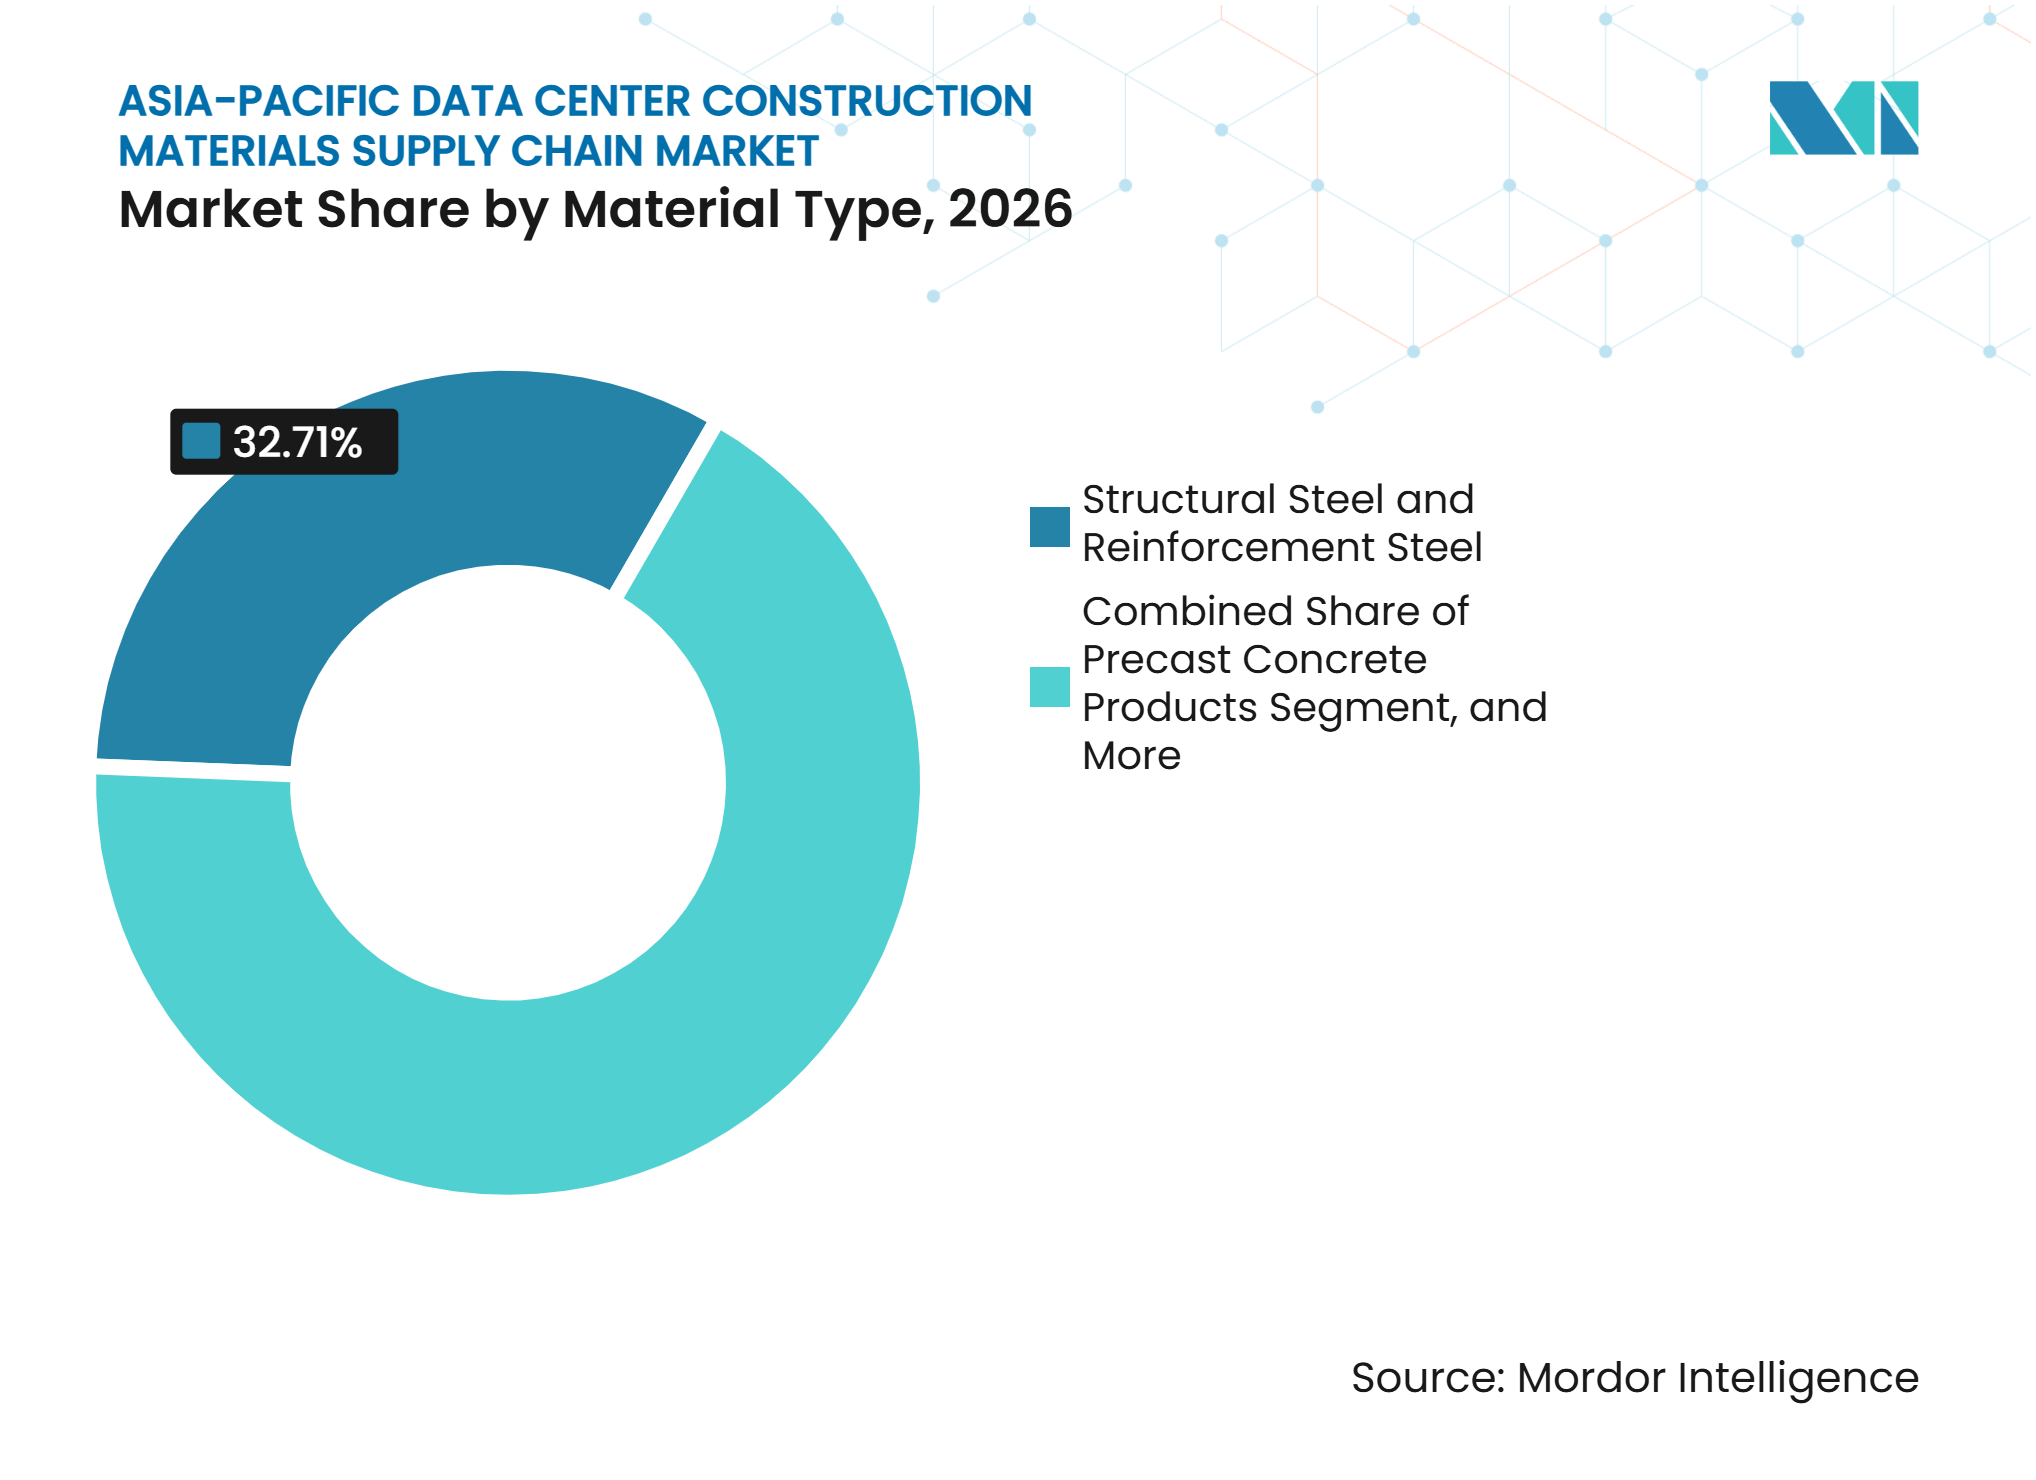
- 資材タイプ別では、構造用鋼および鉄筋用鋼が2026年のアジア太平洋データセンター建設資材サプライチェーン市場シェアの32.71%を占め、プレキャストコンクリート製品は2032年までに11.89%のCAGRで拡大すると予測されています。
- 建設フェーズ別では、構造建設が2026年のアジア太平洋データセンター建設資材サプライチェーン市場規模の42.16%を占め、2032年までに12.21%のCAGRで拡大すると予測されています。
- 調達モデル別では、EPC主導調達が2026年のアジア太平洋データセンター建設資材サプライチェーン市場シェアの54.29%を占め、データセンター開発業者・オペレーターによる直接調達は2032年までに12.48%のCAGRで拡大すると予測されています。
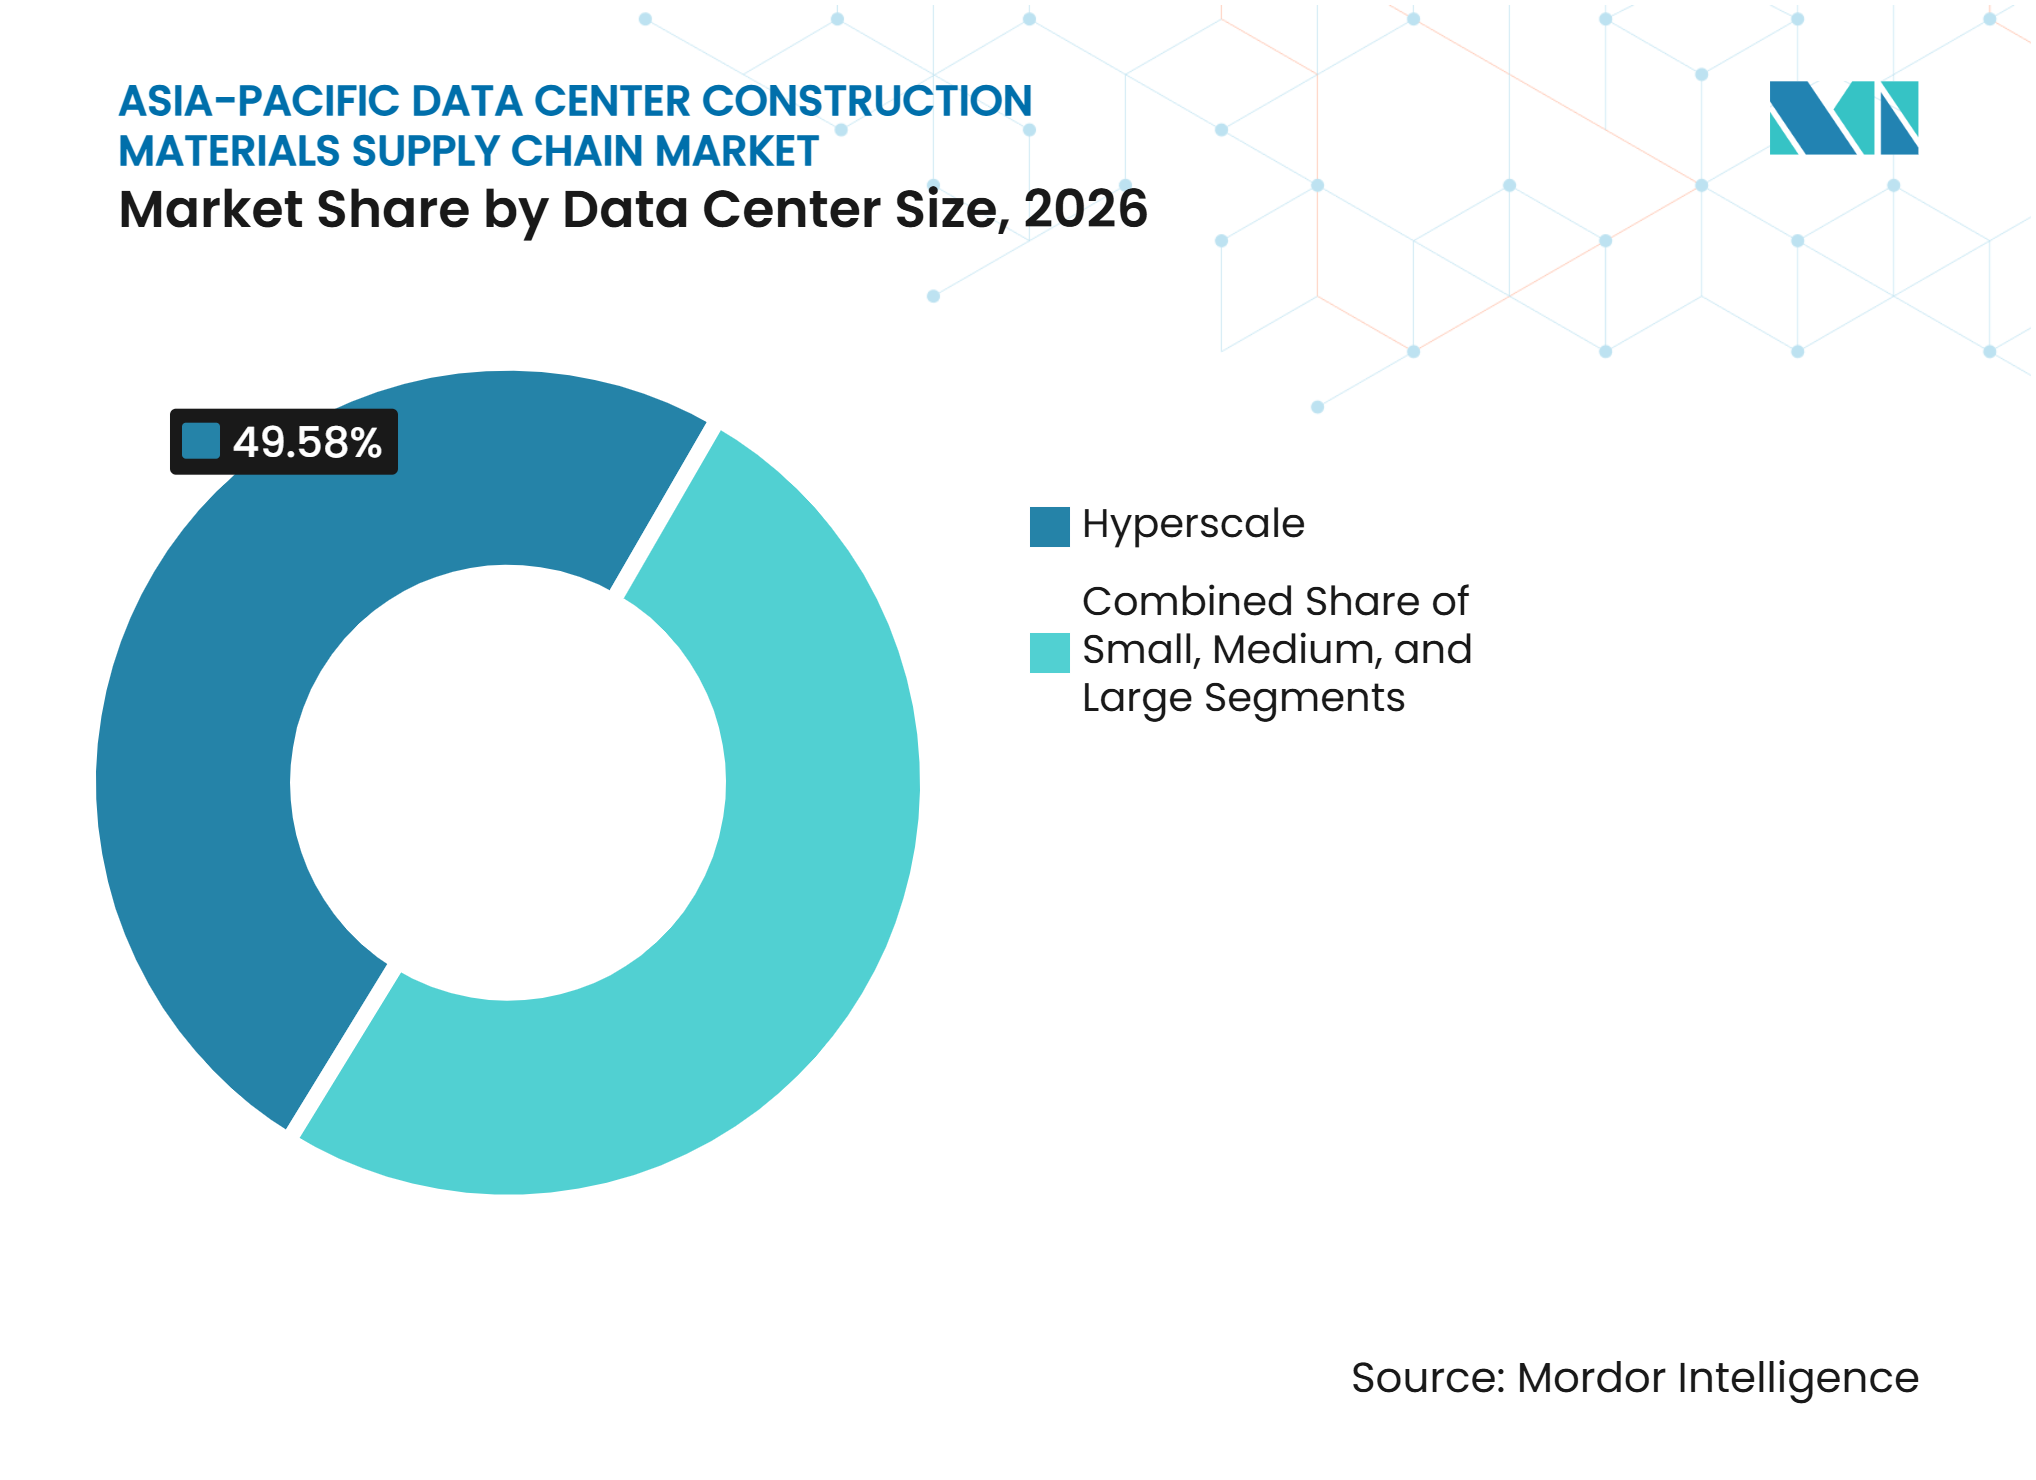
- データセンター規模別では、ハイパースケールデータセンターが2026年のアジア太平洋データセンター建設資材サプライチェーン市場シェアの49.58%を占め、2032年までに12.83%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年の市場の51.33%を占め、2032年までに13.11%のCAGRで拡大すると予測されています。
- 地域別では、中国が2026年の市場の36.74%を占め、インドは2032年までに13.45%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIに対応したハイパースケール建設とより高いラック密度 | +3.5% | グローバル、中国・インド・東南アジアに集中 | 中期(2〜4年) |
| 政府主導のデジタルインフラおよびデータ居住プログラム | +2.5% | 主に中国とインド、東南アジアおよび日本への二次的影響あり | 長期(4年以上) |
| アジア太平洋の二次データセンターハブへの移行 | +2.0% | マレーシア、タイ、インドネシア、ベトナム、フィリピンおよびバングラデシュへの波及あり | 短期(2年以内) |
| グリーンビルディング基準とエネルギー効率要件 | +1.5% | シンガポール、オーストラリア、日本、中国とインドでのコンプライアンス圧力の高まり | 長期(4年以上) |
| プレファブリケーションおよびモジュール建設の採用加速 | +1.2% | アジア太平洋、マレーシア・シンガポール・韓国での早期採用 | 短期(2年以内) |
| 地域クラウド・コロケーション・エッジ容量の拡大 | +1.0% | アジア太平洋、インドおよび中国の第2・第3都市を含む | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AIに対応したハイパースケール建設とより高いラック密度
アジア太平洋データセンター建設資材サプライチェーン市場は、AIワークロードおよびより高いラック密度向けに設計されたキャンパスによって再形成されています。これらの施設は、より強固な床システム、より複雑な機械ルート、および液体冷却インフラのための追加容量を必要とします。その結果、仕様は構造用鋼、鉄筋製品、プレキャストコンポーネント、特殊床材、および電力・冷却システムに使用される資材への需要を増加させます。L&Tのチェンナイにおけるヴョーマ.AIプロジェクトは、ダイレクト・トゥ・チップ液体冷却と再生可能エネルギー統合を含む52 MWのAI対応設計で開始され、高密度要件が土木およびMEPスコープにどのように影響しているかを示しています。大規模キャンパスはまた、サプライヤーが連続するフェーズ全体で仕様を標準化することを促しす。このシフトは、資材性能、配送の確実性、および構造パッケージと機械パッケージ間の調整の重要性を高めます。
政府主導のデジタルインフラおよびデータ居住プログラム
公共政策は、コンピューティング容量を戦略的インフラとして扱うことで、アジア太平洋データセンター建設資材サプライチェーン市場を支援しています。中国は、コンピューティングインフラをエネルギーシステムと結びつける国家政策を通じて、コンピューティングパワーの調整を推進してきました。国家コンピューティングネットワーク計画はまた、少数の沿岸部の場所に施設を集中させるのではなく、地域全体での開発を支援しています。これらのプログラムは、新しい建設ゾーンにおける構造資材、外皮製品、および電気インフラの必要性を高める可能性があります。インドもまた、AIおよび高密度コンピューティングを中心に構成されたプロジェクトを含む、より大規模なデータセンターキャンパスへの投資を引き付けています。政策支援は、長期的な建設パイプラインに対する開発業者の可視性を高める可能性がありますが、配送は電力アクセスと地域の承認に依存したままです。
アジア太平洋の二次データセンターハブへの移行
既存の場所における容量制約が、プロジェクトをジョホール、バンコク、ホーチミン市、およびその他の二次ハブへと向けています。このシフトは、データセンターグレードのサプライチェーンが確立されていない場所へとアジア太平洋データセンター建設資材サプライチェーン市場を拡大します。新しい場所では、建設が本格化する前に、サイト準備、土木工事、ユーティリティインターフェース、および地域配送に関するより多くの作業が必要になることが多いです。Leighton Asiaのジョホールバル57.6 MWプロジェクトは、グリーンフィールドサイトに6棟のコロケーション建物を含み、現在マレーシアに移行しつつある複数棟フォーマットを示しています。Gamudaもマレーシアで大規模なハイパースケール契約を確保しており、シェル、コア、サイトインフラ、およびMEPスコープをカバーする作業が含まれています。プロジェクト活動が成熟したハブを超えて広がるにつれて、地域の製造・流通能力がより重要になる可能性があります。
グリーンビルディング基準とエネルギー効率要件
エネルギー規制は、アジア太平洋データセンター建設資材サプライチェーン市場で使用される資材仕様を変えています。シンガポールのグリーンマーク制度は、建物のエネルギー性能と低炭素建設に対する国家的アプローチの確立に貢献してきました。[1] データセンターにとって、コンプライアンス要因は断熱材、クラッディング、屋根材、防水材、熱制御、および再生可能エネルギーシステムの統合に影響を与える可能性があります。エネルギー使用量の削減への注目は、現場廃棄物を削減し設置の一貫性を向上させるプレファブリケーションシステムへの関心も高めています。Schneider Electricとシンガポール国立大学は持続可能なデータセンター運営について協力しており、稼働中の施設でエネルギー管理アプローチをテストするための地域的な取り組みを反映しています。製品性能を文書化し認証要件をサポートできるサプライヤーは、これらの仕様を満たすためにより有利な立場にあります。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 専門請負業者およびMEP労働力不足 | -0.8% | アジア太平洋、日本・シンガポール・新興東南アジアハブで最も深刻 | 中期(2〜4年) |
| 系統接続、水の可用性、およびユーティリティ承認の遅延 | -0.7% | 日本、インド、オーストラリア、ベトナム、特に混雑した都市市場 | 長期(4年以上) |
| 長納期機器および建設資材コストの変動 | -0.5% | グローバル、日本・シンガポール・オーストラリアへの集中的影響 | 短期(2年以内) |
| 断片化した規制と国境を越えた調達リスク | -0.4% | 東南アジア、インドネシア・ベトナム・フィリピンを含む | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
専門請負業者およびMEP労働力不足
必要な資材が入手可能であっても、労働力不足はスケジュールを遅延させる可能性があります。これは、設置の遅延が保管、再取り扱い、および再仕様化コストにつながる可能性があるため、アジア太平洋データセンター建設資材サプライチェーン市場に影響を与えます。この制約は、経験豊富な電気、冷却、制御、およびコミッショニングチームを必要とするMEPパッケージに特に関連しています。オフサイト製造は、より多くの作業を管理された工場環境に移すため、一つの対応策となっています。AureconのジョホールにおけるK2 JHR01-03プレファブリケーション60 MWデータセンターの作業は、7社の請負業者と1,000人の作業員の調整を含み、モジュール配送に必要な調整の規模を示しています。アジア太平洋データセンター建設資材サプライチェーン産業は、プレファブリケーションされたアセンブリを配送し設置サポートを提供できるサプライヤーをより重視するようになるでしょう。
系統接続、水の可用性、およびユーティリティ承認の遅延
電力と水の可用性は、建設開始を延期し、計画された調達を混乱させる可能性があります。これは、ユーティリティ承認が変わるとプロジェクト需要が移動する可能性があるため、アジア太平洋データセンター建設資材サプライチェーン市場のサプライヤーに不確実性をもたらします。その後、系統アクセスが利用可能になり、コミット済み容量の日程が近づくと、プロジェクトはより迅速な配送を必要とする場合があります。シンガポールは、経済開発政策によって支援された新しいデータセンター活動を含む、管理された割り当てを通じて開発を指導し続けています。このような管理は、開発業者がプロジェクトサイクルの早い段階で土地、ユーティリティ、設計、および資材注文を調整する必要性を強化します。遅延リスクはまた、構造パッケージとMEPパッケージを承認プロセスと並行して製造できる配送モデルを支持します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
資材タイプ別:
鋼材がリード、プレキャストがより迅速な配送を支援構造用鋼および鉄筋用鋼は2026年に32.71%を占め、アジア太平洋データセンター建設資材サプライチェーン市場において最大の資材カテゴリーとなっています。鋼材は高い床荷重、多層レイアウト、機器プラットフォーム、および密集した電力・冷却システムに関連する鉄筋ニーズをサポートします。構造システムがより重いラックとより要求の高い内部サービスに対応しなければならないため、AI対応施設ではその重要性が高まります。セメント、コンクリート、および骨材は基礎、スラブ、および土木工事に不可欠なままです。屋根材、防水材、断熱材、ファサード、クラッディング、床材、および内装資材も、施設が構造完成から運用シェルへと移行するにつれて必要となります。資材の組み合わせは建物フレームを超えて広がり、熱、湿気、防火、音響、および耐久性の要件に依存します。
プレキャストコンクリート製品は2032年までに11.89%のCAGRで拡大すると予測されています。その役割は、現場作業を削減し、構造コンポーネントをより反復可能な製造プロセスに取り込むことと結びついています。IJM Constructionのジョホールでのコントラクトはコラムやビーム、中空コアスラブを含む完全なプレキャストシステムを使用しました。このモデルは、請負業者の能力が逼迫している場合や配送ウィンドウが短い場合に有用です。プレキャスト工法はまた、コンポーネントの寸法、輸送、揚重、および接続を現場作業が進む前に確立しなければならないため、早期の設計調整を必要とします。これらの製品への需要は、開発業者が複数のフェーズにわたって実証済みの設計を再利用できる大規模で標準化された施設で最も顕著になる可能性があります。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
建設フェーズ別:
構造工事が支出と活動を牽引構造建設は2026年のアジア太平洋データセンター建設資材サプライチェーン市場規模の42.16%を占めました。また、2032年までに12.21%のCAGRで拡大すると予測されており、最大かつ最も成長の速い建設フェーズとなっています。これは、強化された基礎、フレーム、スラブ、屋根構造、および関連する土木工事の高い資材集約度を反映しています。AI重視の設計は、より重い機器荷重、より技術的な床、および電力・冷却サービスのための統合ルートを通じてさらなる複雑さを加えます。サイト準備と土木工事は、特に新興ハブのグリーンフィールドプロジェクトにおいて重要なままです。これらの作業は、コンクリート、骨材、鋼材、排水、およびユーティリティ関連資材の注文の量とタイミングを形成します。
建物外皮および屋根工事は構造フェーズに続き、熱、湿気、天候、およびエネルギー使用に関する性能要件をますます含むようになっています。シンガポールの建築政策は、建築環境全体でエネルギー性能への注目を促進するのに役立ってきました。内装およびフィットアウト工事は、電力が供給されたシェルを使用可能なデータホール容量に変換します。設計が標準化されている場合、プレファブリケーションされた電気・機械モジュールはこの段階を短縮できます。これにより、構造プログラムとモジュール式MEPパッケージの可用性の間により緊密なリンクが生まれます。これらの引き渡しを理解しているサプライヤーは、各建設フェーズの配送シーケンスをより適切に計画できます。
調達モデル別:
EPCが主要ルートを維持しながら直接購買が拡大EPC主導調達は2026年のアジア太平洋データセンター建設資材サプライチェーン市場の54.29%を占めました。このモデルは、調整された仕様の下で土木、構造、建築、およびMEP作業を提供する責任を持つ単一の当事者をオーナーに提供します。これは、スケジュール調整と技術的インターフェースが商業的リスクをもたらす大規模キャンパスで特に関連しています。Leighton Asiaのインドでのコントラクトには土木、構造、建築、およびMEPスコープが含まれており、EPC請負業者によって管理されることが多い広範なパッケージを反映しています。[2] EPC調達はまた、承認済み資材、サプライヤーリスト、および物流計画に対する請負業者のより大きな影響力を与える可能性があります。資材生産者にとって、これは設計者や請負業者との技術的な関与が仕様を獲得するための中心的な要素であり続けることを意味します。
データセンター開発業者・オペレーターによる直接調達は2032年までに12.48%のCAGRで拡大すると予測されています。大規模なオーナーは直接購買を使用して、複数のサイトとフェーズにわたって繰り返し使用される資材カテゴリーを標準化できます。このアプローチは、オペレーターが十分な建設量、技術スタッフ、およびサプライヤー関係を持っている場合に最も実用的です。鉄筋用鋼、コンクリート、および選択された電気コンポーネントなどの一般的なカテゴリーに使用できます。より専門的なアセンブリは、請負業者が詳細設計、保証調整、および設置責任を管理するため、EPCスコープ内に留まる可能性があります。アジア太平洋データセンター建設資材産業は、したがって、一つのモデルが他のすべてを置き換えるのではなく、混合調達構造を持ち続けるでしょう。
データセンター規模別:
ハイパースケール施設が資材需要パターンを設定ハイパースケール施設は2026年のアジア太平洋データセンター建設資材サプライチェーン市場の49.58%を占めました。クラウドおよびAIインフラにおける役割を反映して、2032年までに12.83%のCAGRで拡大すると予測されています。これらのキャンパスは複数のホールまたは建物で建設されるため、大量の構造用鋼、コンクリート、断熱材、屋根材、およびMEPサポート資材を使用します。建設プログラムは数年にわたってフェーズ分けされる可能性があり、サプライヤーに可視性を与えますが、集中した注文サイクルも生み出します。L&Tのチェンナイにおける計画中のAIファクトリーキャンパスに150 MVAの電力インフラが整備されており、高密度開発に関連するインフラ規模を示しています。これらの施設はまた、サイト設計、ユーティリティ容量、構造エンジニアリング、および機器計画の間の緊密な調整を必要とします。
大規模データセンターはコロケーションオペレーターと地域クラウドプロバイダーにとって引き続き重要です。中規模および小規模施設は、特にインドと中国の第2・第3都市において、エンタープライズ、テレコム、およびエッジの要件に対応します。プロジェクトあたりの資材ニーズは低いですが、より多くのサイトに分散する可能性があります。都市部の施設はまた、コンパクトなレイアウト、多層建設、音響処理、およびより厳格なアクセス計画を必要とする場合があります。施設規模の組み合わせにより、需要が主要なハイパースケールキャンパスのみに限定されることを防ぎます。また、より短いリードタイムと地域技術サポートで小規模プロジェクトに対応できる地域サプライヤーの余地も生まれます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
クラウドサービスプロバイダーがリード、他のフォーマットが需要を拡大クラウドサービスプロバイダーは2026年のアジア太平洋データセンター建設資材サプライチェーン市場の51.33%を占めました。このセグメントは2032年までに13.11%のCAGRで拡大すると予測されており、対象となるデータセンタータイプの中で最高の成長率です。CSPキャンパスは、信頼性の高い構造システム、冗長性対応の電気資材、および地域のエネルギーおよび安全基準を満たせる建物外皮を必要とします。その設計基準は複数の国にわたって適用されることが多く、反復可能な製品仕様をサポートします。ChinadataとHECは、コンピューティングインフラとAIショーケースおよび学術交流センターを組み合わせた宜都の先進コンピューティングキャンパスの建設を開始しました。[3] このようなプロジェクトは、クラウドおよびコンピューティング施設がますます統合された技術、エネルギー、およびサイト開発要件を含むようになっていることを示しています。
コロケーションオペレーターは既存施設をアップグレードし、地域ハブに新しい容量を追加しています。これらのプロジェクトは、構造補強、改善されたサブフロア、電力配電のアップグレード、冷却の変更、および湿気制御資材を必要とする場合があります。エンタープライズおよびエッジデータセンターは、その小さなフットプリントがユーザーやテレコムインフラに近い場所に位置することが多いため、構造的に異なります。都市部ではコンパクトなファサードソリューション、屋上プラントエンクロージャー、および音響処理が必要になる場合があります。建設資材の要件は運用モデルによって異なりますが、信頼性の高い電力、冷却、安全性、および環境性能は共通の設計ニーズとして残ります。この多様性は、標準化された建設製品と専門的なプロジェクト固有の資材の両方にわたる需要を支えます。
地域分析
中国:国家コンピューティングプログラムが大規模建設プログラムを支援
中国は2026年のアジア太平洋データセンター建設資材サプライチェーン市場の36.74%を占めました。同国の規模は、コンピューティング容量、エネルギーシステム、およびより統合された国家コンピューティングネットワークを結びつける国家政策によって支えられています。このフレームワークは地域全体での大規模プロジェクトを促進し、主要な沿岸データセンタークラスターを超えて資材需要を分散させる可能性があります。再生可能エネルギーの統合はまた、屋根、電力インフラ、断熱材、および水管理システムの設計に影響を与えます。国家エネルギー局は、コンピューティングパワー調整の概念から実施への移行を説明しています。請負業者とサプライヤーは、したがって、大量建設ニーズと進化するエネルギー性能要件の両方に対応しなければなりません。プレファブリケーションモジュールは、大規模キャンパス設計が繰り返される場所での配送を標準化するのに役立ちます。アジア太平洋データセンター建設資材サプライチェーン市場は、これらのプログラムが政策方向を許可済み、電力供給済み、および完全に仕様化されたプロジェクトに変換する際に中国で恩恵を受けます。
インド:投資コミットメントが最速の予測拡大を支援
インドは2032年までに13.45%のCAGRで拡大すると予測されています。同国は主要な場所と新しい都市にわたってデータセンター投資を引き付けており、広範な建設パイプラインを支えています。ST Telemedia Global Data Centres Indiaは、ソース資料に記載されているように、ムンバイとプネーのキャンパスに最大5,000クロールピー(526.80 ミリオン 米ドル)を投資することに合意しました。また、より広い10年間の見通しの一部として述べられた最大3,500クロールピー(368.76 ミリオン 米ドル)の計画投資を伴う100 MWのAI対応ハイデラバードキャンパスの協定にも署名しました。これらの開発は、鋼材、コンクリート、プレキャスト要素、外皮資材、およびMEP投入物への需要を支えます。チェンナイ、ムンバイ、ハイデラバード、プネー、およびその他の場所は、デジタル需要と開発業者の活動を組み合わせているため関連性があります。主な構造的要件は、建設スケジュールをユーティリティ容量、承認、および地域の請負業者の可用性と調整することです。
日本、オーストラリア、シンガポール、および新興東南アジア:異なる条件が地域需要を形成
日本は、耐震要件や制約のある都市サイトを含む技術的に要求の高い設計が特徴です。Goodmanはシドニー北部に61 MWのSYD01キャンパスの建設を開始し、最初の12.2 MWフェーズは2028年第2四半期のサービス開始を目標としており、オーストラリアでの継続的な開発を示しています。シンガポールは、限られた土地とエネルギー管理を持続可能な運営への強い注目と組み合わせており、コンプライアンス要因を資材選択の中心に置き続けています。Schneider Electricはまた、フィリピンのDigital Edgeとデュアル認証施設について協力しており、効率性と認証が地域プロジェクトのポジショニングの一部になりつつあることを示しています。[4] マレーシアは大規模な複数棟プロジェクトを引き付けており、タイ、ベトナム、インドネシアは東南アジア全体に容量が広がるにつれて建設を引き付けています。Leighton Asiaはタイとマレーシアでの作業を通じて東南アジアのポートフォリオを拡大しています。これらの混合した地域は、柔軟な地域調達、地域コンプライアンス知識、および大規模キャンパスと小規模拡張プロジェクトの両方に対応できるサプライチェーンへの需要を生み出します。
競争環境
市場集中度
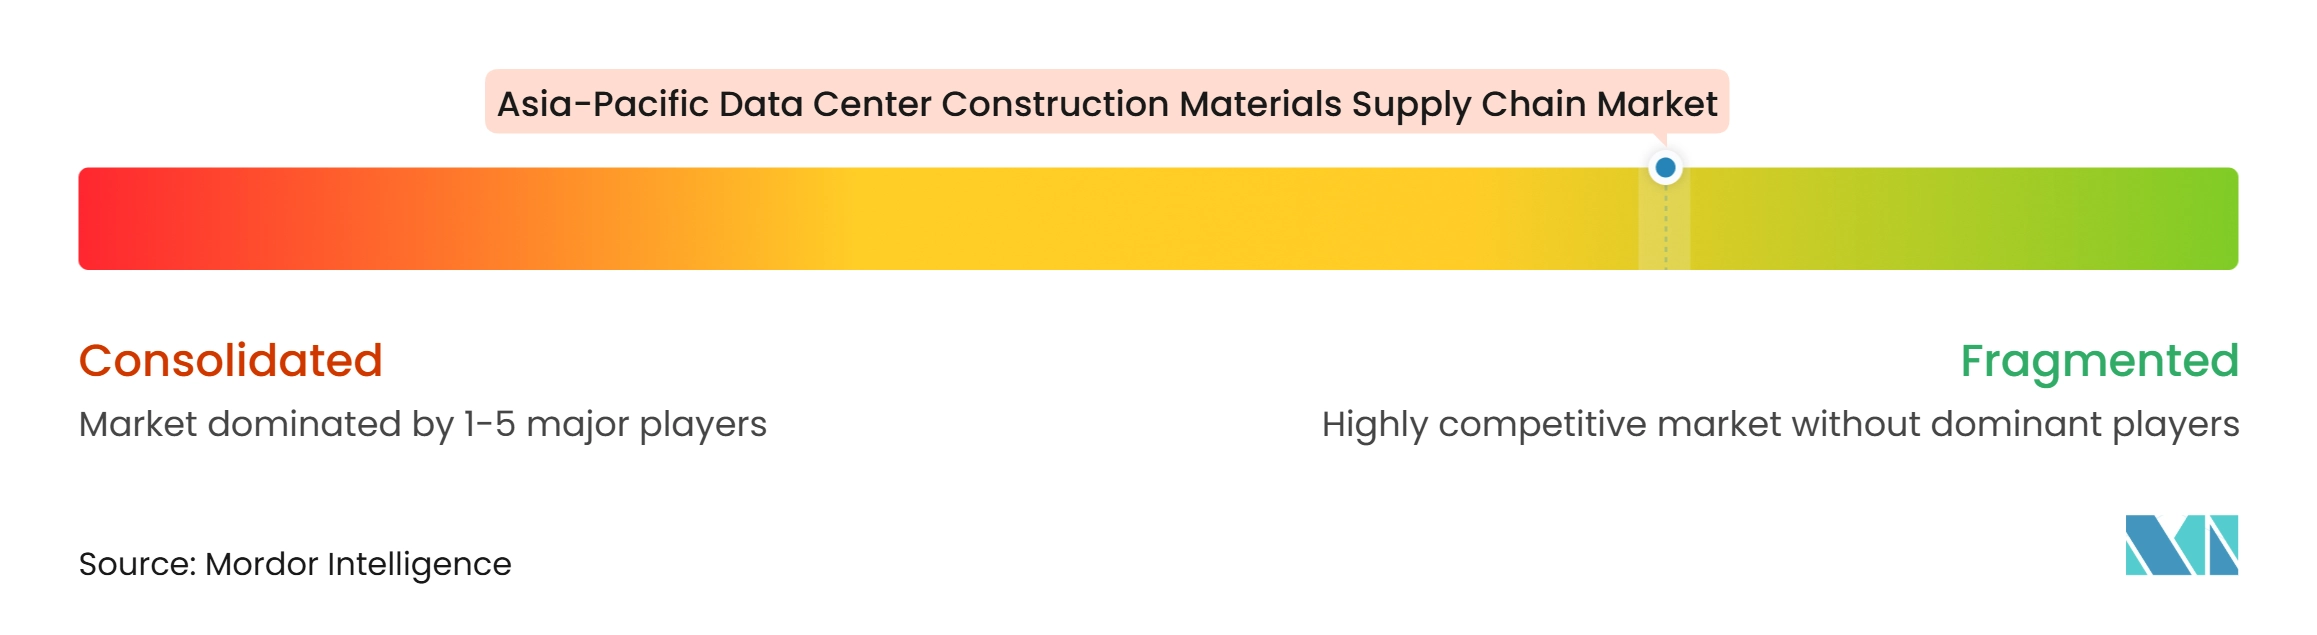
アジア太平洋データセンター建設資材サプライチェーン市場は、資材生産レベルでは断片化したままです。影響力は、仕様と調達パッケージを形成するEPC請負業者、エンジニアリング会社、およびシステムプロバイダーの間でより集中しています。Leighton Asiaはマレーシア、インド、タイにわたってプロジェクトを確保しており、土木、構造、およびMEPパッケージのための地域配送プラットフォームを提供しています。Gamudaはマレーシアでシェル、コア、インフラ、およびMEP作業のコントラクトを含む連続したハイパースケールプロジェクトを受注しています。この構造は、仕様アクセスを求める資材サプライヤーにとって請負業者との関係を重要にします。
技術統合企業は、電力、冷却、管理システム、およびサービス能力を組み合わせることで競争しています。Schneider Electricはシンガポール国立大学と持続可能なデータセンター運営について提携し、フィリピンのDigital Edgeとデュアル認証施設について協力しました。これらの活動は、システムプロバイダーを単なる機器ベンダーとしてではなく、プロジェクト設計決定により近い位置に置きます。エンジニアリング会社はまた、モジュール配送の専門知識と調整能力によって差別化できます。Aureconの受賞歴のあるジョホールプロジェクトは、60 MW施設でのプレファブリケーションの使用を実証しました。構造資材、MEPモジュール、物流、およびサイト実行を調整する能力は、競争力の実際的な源泉となっています。
地域のローカライゼーションは、アジア太平洋データセンター建設資材サプライチェーン市場にとって中心的な競争課題です。ジョホール、ハイデラバード、バンコク、またはその他の成長センター近くに製造、倉庫、および技術サポートを確立するサプライヤーは、配送の複雑さを軽減できます。国境を越えたパートナーシップも、地域の承認と請負業者の関係が重要な市場に参入するために使用されています。ChinadataのHECとの統合は、中国でのデータセンター運営と先進資材および再生可能エネルギー能力を組み合わせています。開発業者と請負業者は、コンプライアンス文書と設置サポートとともに信頼性の高い供給を提供できるパートナーを好む可能性があります。アジア太平洋データセンター建設資材サプライチェーン市場は、したがって、地域の実行能力と反復可能なグローバル基準を満たす能力の組み合わせによって形成されます。
アジア太平洋データセンター建設資材サプライチェーン産業リーダー
-
AECOM
-
DPR Construction Inc.
-
Turner Construction Company
-
Exyte GmbH
-
Hibiya Engineering, Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋データセンター建設資材サプライチェーン市場 このレポートでカバーされる企業
- AECOM
- DPR Construction Inc.
- Turner Construction Company
- Exyte GmbH
- Leighton Asia (CIMIC Group)
- Woh Hup (Private) Limited
- Jacobs Solutions Inc.
- Larsen and Toubro Limited
- Aurecon Group Pty Ltd
- Gamuda Berhad
- YTL Power International Berhad
- Goodman Group
- China Communications Services Corporation Limited
- ST Engineering Ltd.
- ST Telemedia Global Data Centres
- Chindata Group Holdings Limited
- Hibiya Engineering, Ltd.
- DCI Indonesia
- Citramas Group
- Schneider Electric SE
最近の産業開発事情 アジア太平洋データセンター建設資材サプライチェーン市場
- 2026年10月:L&Tのデータセンター子会社Vyoma.AIが、チェンナイにダイレクト・トゥ・チップ液体冷却と再生可能エネルギー統合を備えた52 MWのAI対応グリーンデータセンターを着工しました。これは、150 MVAの電力インフラがすでに整備されたチェンナイの計画中のギガワット規模AIファクトリーキャンパスの一部を形成しています。これは、高密度AI施設に対するL&Tの土木およびMEP建設能力の大幅な拡大を示しています。
- 2026年9月:Leighton Asiaが、多国籍テクノロジー企業向けにSterling and Wilsonとのジョントベンチャーで提供されるインド・ハイデラバードのデータセンター建設コントラクトを受注しました。スコープは、大規模なハイパースケール吸収が記録された市場の施設における完全な土木、構造、建築、およびMEP工事をカバーします。
- 2026年8月:Goodman Groupは、グローバルで進行中のデータセンター工事が200 億 米ドルに近づいていると報告し、グローバルなハイパースケーラーとの東京の1 GWつくばテックセントラルプロジェクトの最初の50 MWフェーズについて20年間のリースに署名し、電力供給済みシェルとMEPフィットアウトの建設が進行中です。
- 2026年4月:Gamuda Engineeringが、マレーシアのポートディクソンにあるハイパースケールデータセンターの建設コントラクトとして、サイトインフラ、建物コアおよびシェル、完全なMEPフィットアウトをカバーする13億2,000万リンギット(3億8,900万 米ドル)のコントラクトを確保しました。プロジェクトは2028年第1四半期に完成予定です。
アジア太平洋データセンター建設資材サプライチェーン市場レポートの範囲
アジア太平洋データセンター建設資材サプライチェーン市場は、アジア太平洋地域全体のデータセンター開発に必要な構造的、建築的、および専門的資材のエンドツーエンドの調達、物流、および流通を含みます。この市場は、地域化された規制フレームワーク、急速なデジタルトランスフォーメーション、およびリードタイムとプロジェクト配送に対する国境を越えた貿易ダイナミクスの影響を分析しながら、重要なコンポーネントの地域的な流れを評価します。
アジア太平洋データセンター建設資材サプライチェーン市場レポートは、資材タイプ(構造用鋼および鉄筋用鋼、セメント・コンクリート・骨材、プレキャストコンクリート製品、屋根材および防水材、断熱材、ファサードおよびクラッディング資材、床材および内装建設資材、その他の建設資材)、建設フェーズ(サイト準備および土木工事、構造建設、建物外皮および屋根、内装およびフィットアウト工事)、調達モデル(データセンター開発業者・オペレーターによる直接調達、エンジニアリング・調達・建設主導調達、ディストリビューター・サプライヤー主導調達)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズ・エッジ)、および国(中国、インド、日本、オーストラリア、シンガポール、その他のアジア太平洋)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 構造用鋼および鉄筋用鋼 |
| セメント、コンクリート、および骨材 |
| プレキャストコンクリート製品 |
| 屋根材および防水材 |
| 断熱材 |
| ファサードおよびクラッディング資材 |
| 床材および内装建設資材 |
| その他の建設資材 |
| サイト準備および土木工事 |
| 構造建設 |
| 建物外皮および屋根 |
| 内装およびフィットアウト工事 |
| データセンター開発業者・オペレーターによる直接調達 |
| エンジニアリング・調達・建設主導調達 |
| ディストリビューター・サプライヤー主導調達 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ・エッジ |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| シンガポール |
| その他のアジア太平洋 |
| 資材タイプ別 | 構造用鋼および鉄筋用鋼 |
| セメント、コンクリート、および骨材 | |
| プレキャストコンクリート製品 | |
| 屋根材および防水材 | |
| 断熱材 | |
| ファサードおよびクラッディング資材 | |
| 床材および内装建設資材 | |
| その他の建設資材 | |
| 建設フェーズ別 | サイト準備および土木工事 |
| 構造建設 | |
| 建物外皮および屋根 | |
| 内装およびフィットアウト工事 | |
| 調達モデル別 | データセンター開発業者・オペレーターによる直接調達 |
| エンジニアリング・調達・建設主導調達 | |
| ディストリビューター・サプライヤー主導調達 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズ・エッジ | |
| 国別 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| その他のアジア太平洋 |
レポートで回答される主要な質問
アジア太平洋データセンター建設資材サプライチェーン市場規模はどのくらいですか?
アジア太平洋データセンター建設資材サプライチェーン市場は、2026年の4.61 ビリオン 米ドルから2032年までに8.94 ビリオン 米ドルに増加すると予測されており、2027年から2032年にかけて11.23%のCAGRで成長します。
アジア太平洋データセンター建設において最大のシェアを持つ資材カテゴリーはどれですか?
構造用鋼および鉄筋用鋼は2026年に32.71%を占めました。これは、データセンターが密集した電力・冷却機器のための基礎、フレーム、スラブ、およびサポートを必要とするためです。
最も速く拡大すると予測される建設資材はどれですか?
プレキャストコンクリート製品は、より迅速で標準化された配送によって支えられ、2032年までに11.89%のCAGRで拡大すると予測されています。
ハイパースケール施設が建設資材需要にとって重要な理由は何ですか?
ハイパースケールデータセンターは2026年に49.58%を占め、12.83%のCAGRで拡大すると予測されており、構造、外皮、およびMEPサポート資材に対する大きな需要を生み出しています。
アジア太平洋においてデータセンター建設資材の需要をリードしている国はどこですか?
中国は2026年に36.74%を占め、国家コンピューティングネットワークおよびコンピューティングパワー調整プログラムによって支えられています。
2032年までに最も速く拡大すると予測されている国はどこですか?
インドは2032年までに13.45%のCAGRで拡大すると予測されており、新しいAI対応および高密度キャンパス開発によって支えられています。