
Tamanho e Participação do Mercado de Automação de Data Centers da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 0.44 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.52 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.21 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.41 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Automação de Data Centers da Ásia-Pacífico por Mordor Intelligence
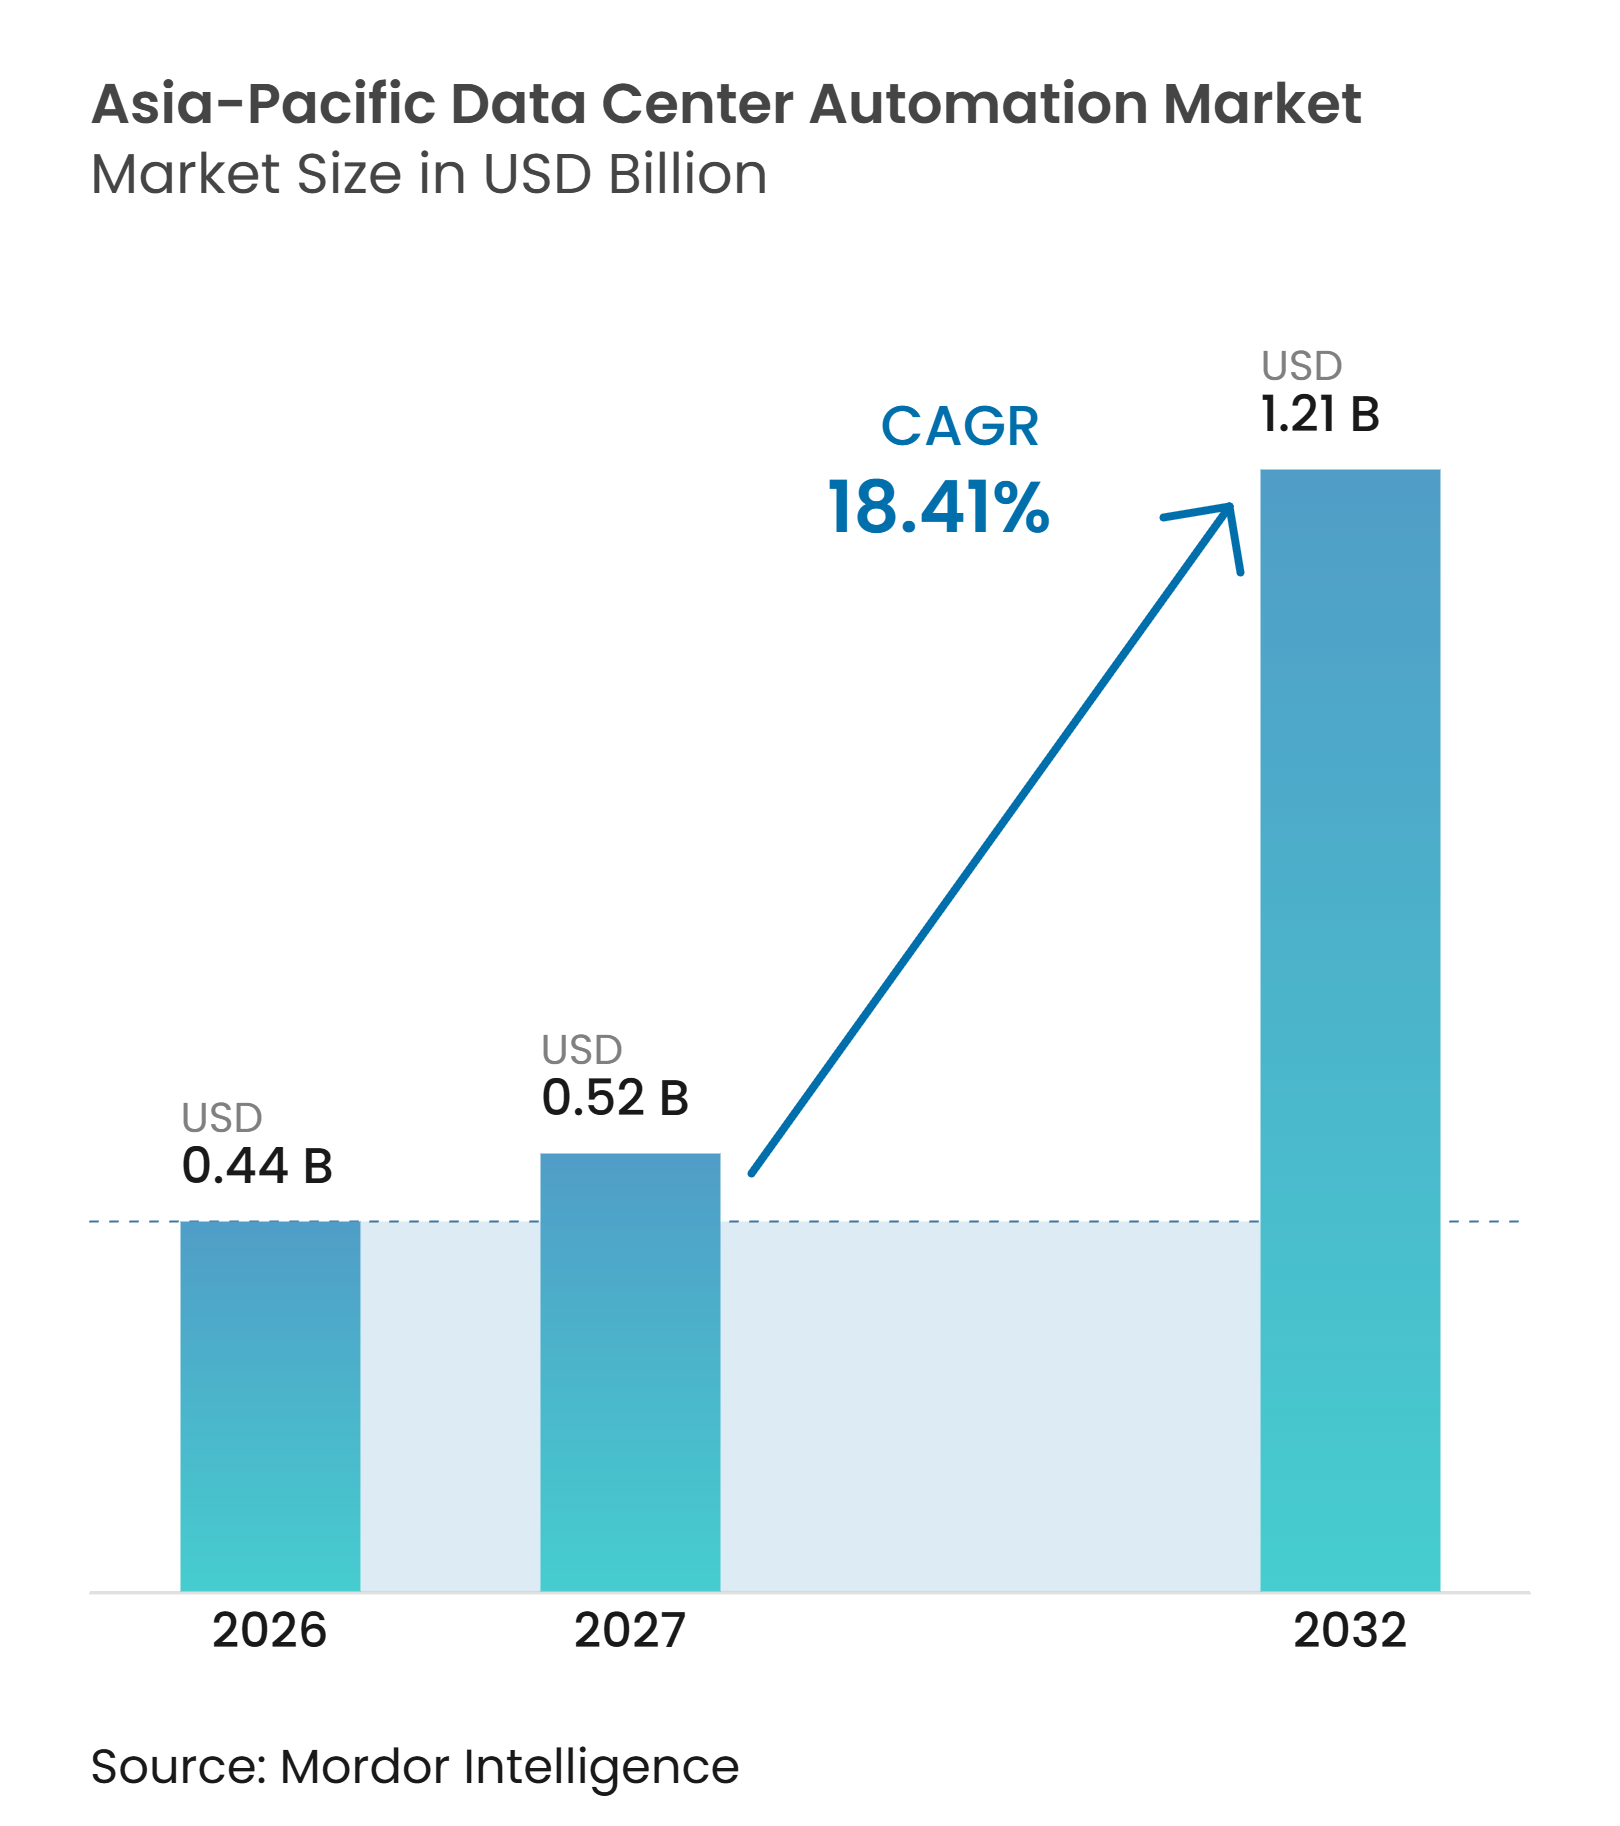
O tamanho do Mercado de Automação de Data Centers da Ásia-Pacífico é avaliado em 0,44 bilhões de USD em 2026 e tem previsão de atingir 1,21 bilhões de USD até 2032, a um CAGR de 18,41% durante 2027-2032. A demanda está migrando de controles de instalações independentes para plataformas que coordenam energia, resfriamento e computação em múltiplas instalações. As cargas de trabalho de IA generativa aumentam a necessidade de controle térmico em tempo real, alocação de energia e gerenciamento de falhas, tornando os processos manuais menos práticos em instalações de alta densidade. Novos projetos de hiperescala e colocação apresentam uma oportunidade inicial para automação, pois os operadores podem incorporar software, sistemas de controle e equipamentos de sensoriamento na configuração inicial. Os programas nacionais de IA também sustentam a demanda por sistemas gerenciados localmente que atendam aos requisitos de residência de dados e operacionais. Os custos iniciais de integração, a exposição à cibersegurança, os controles legados e a escassez de engenheiros qualificados continuam sendo barreiras materiais para o Mercado de Automação de Data Centers da Ásia-Pacífico.
Principais Conclusões do Relatório
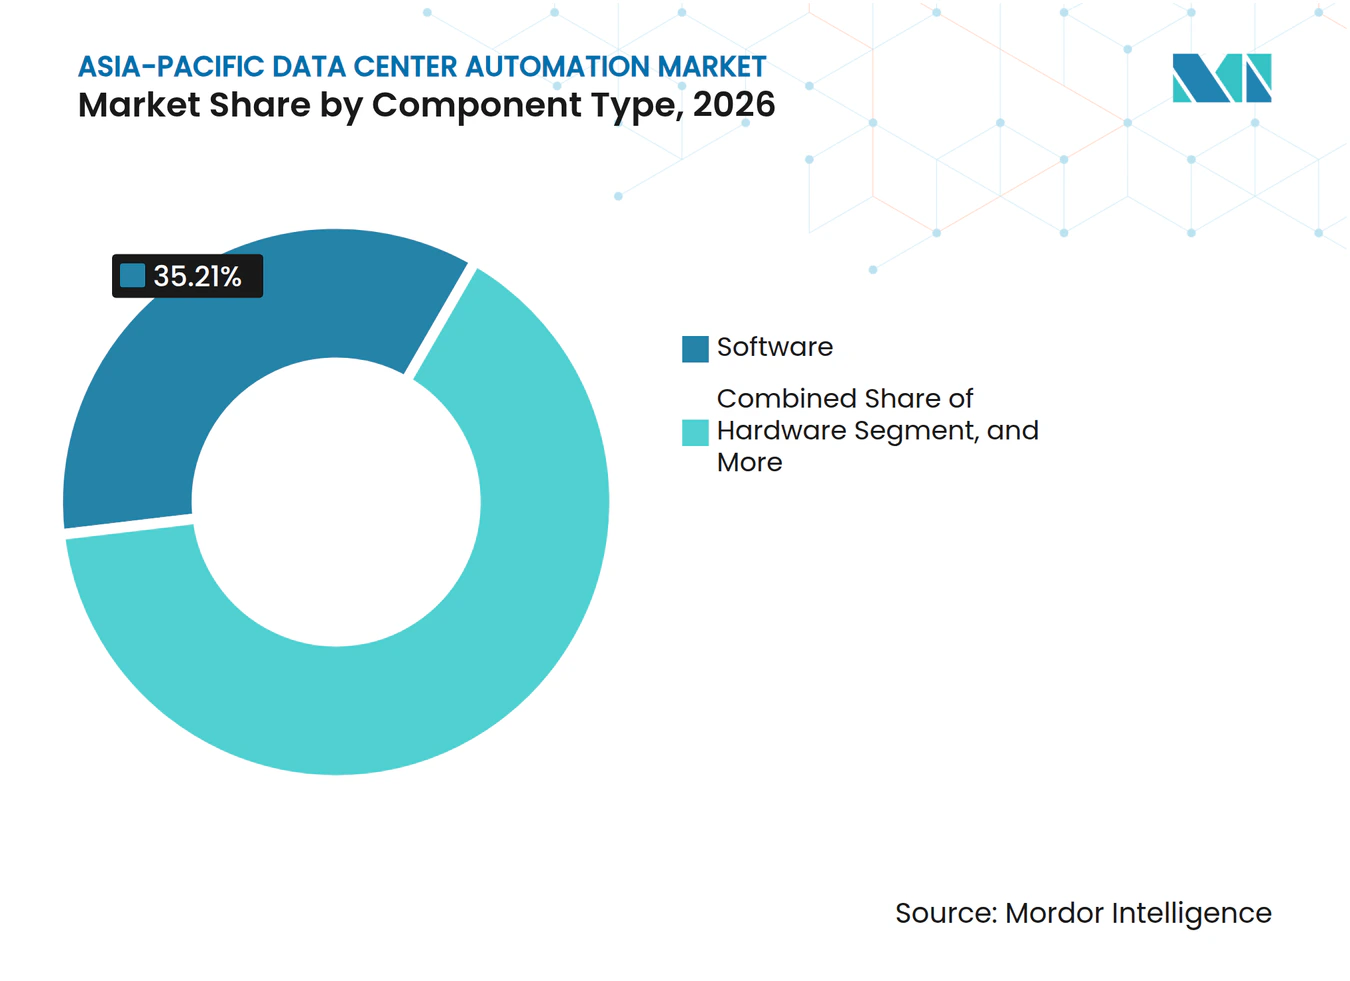
- Por tipo de componente, o software detinha 35,21% da participação no mercado regional de automação em 2026 e tem projeção de expansão a um CAGR de 25,41% até 2032.
- Por tamanho de data center, as instalações de hiperescala representavam 45,18% da participação no mercado regional de automação em 2026 e têm projeção de crescimento a um CAGR de 25,58% até 2032.
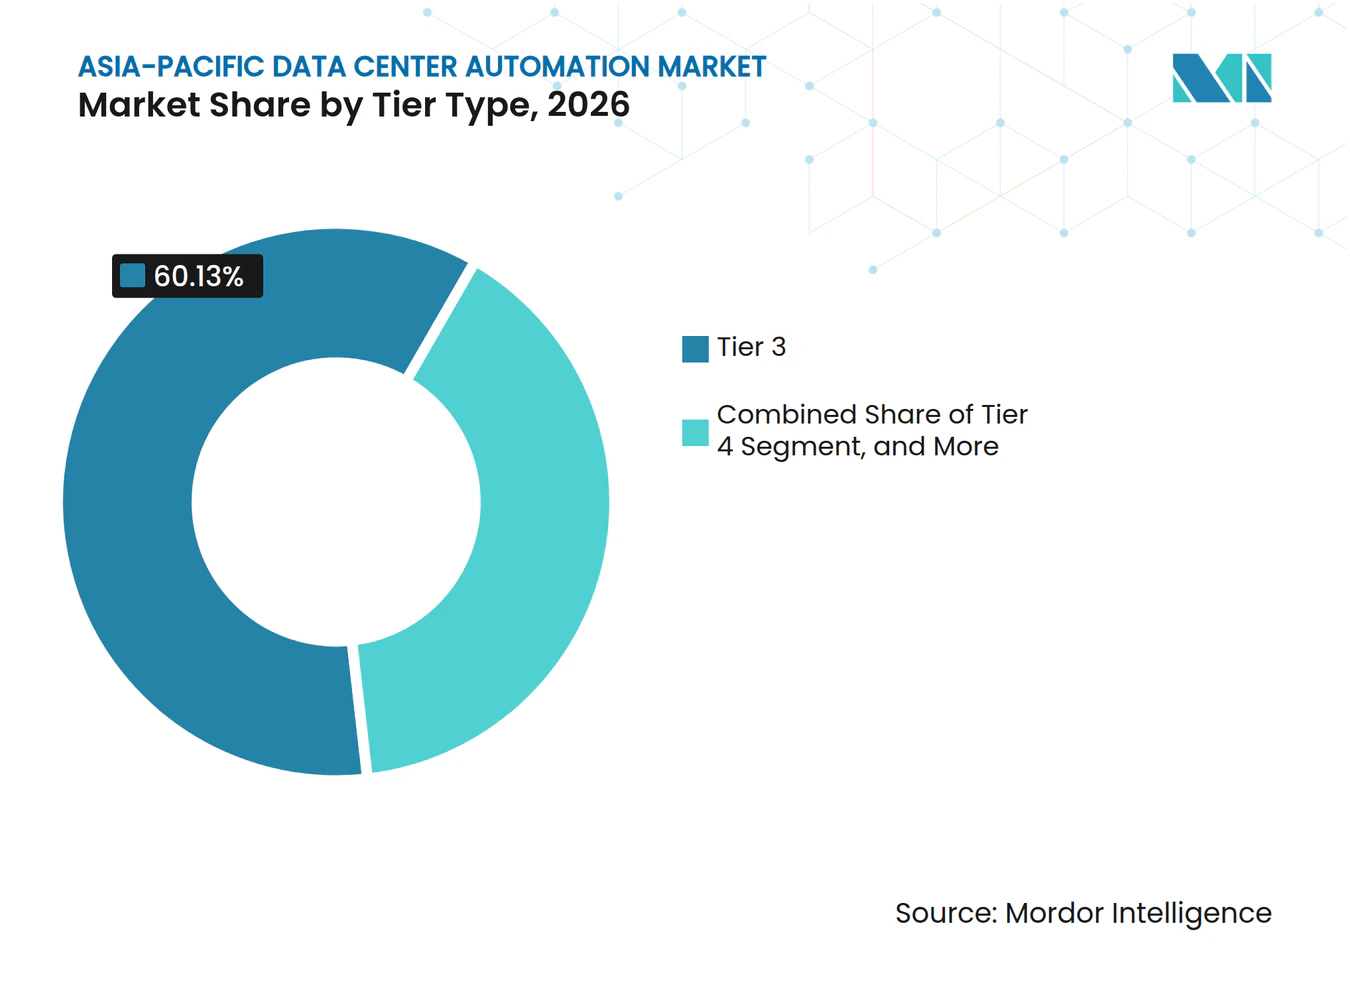
- Por tipo de nível, as instalações de Nível 3 detinham 60,13% da participação no mercado regional de automação em 2026, enquanto as instalações de Nível 4 têm projeção de expansão a um CAGR de 25,35% até 2032.
- Por geografia, a China detinha 30,78% da participação no mercado regional de automação em 2026, enquanto a Índia tem projeção de expansão a um CAGR de 27,16% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Cargas de Trabalho em Nuvem, IA e Digital | +4.5% | Global, com concentração na China, Índia e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Expansão da Capacidade de Hiperescala e Colocação | +3.8% | China, Índia, Malásia, Tailândia e Indonésia | Médio prazo (2-4 anos) |
| Requisitos de Confiabilidade e Eficiência Energética | +3.2% | Global, com foco regulatório em Singapura, Japão e Austrália | Médio prazo (2-4 anos) |
| Restrições de Mão de Obra em Data Centers e Operações Remotas | +2.5% | Ásia-Pacífico, com pressão aguda no Japão, Coreia do Sul e Índia | Curto prazo (≤ 2 anos) |
| Necessidades de Automação de Resfriamento Líquido e Energia de Alta Densidade | +2.0% | China, Japão, Malásia e Austrália | Médio prazo (2-4 anos) |
| Orquestração de Cargas de Trabalho Transfronteiriças | +1.5% | Sudeste Asiático e Índia, com extensão ao Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Cargas de Trabalho em Nuvem, IA e Digital
A IA generativa muda a forma como os operadores gerenciam energia, resfriamento e disponibilidade de equipamentos no Mercado de Automação de Data Centers da Ásia-Pacífico, pois as cargas de trabalho de treinamento e inferência exigem alocação oportuna de energia, capacidade de resposta térmica e tratamento de falhas em grandes bases de ativos. Essas cargas de trabalho tornam-se mais difíceis de gerenciar quando as instalações operam sistemas de GPU de alta densidade e não podem depender de verificações manuais. Os salões convencionais geralmente operam dentro de uma faixa de densidade de rack de 5 a 10 kW, enquanto os salões orientados para IA podem exigir de 50 a 120 kW. O aumento exerce maior pressão sobre os circuitos de resfriamento, os sistemas de energia ininterrupta e os equipamentos de distribuição elétrica. A automação permite ajustes mais rápidos quando as temperaturas, cargas ou condições de falha mudam e conecta os dados de infraestrutura com as decisões operacionais. O Mercado de Automação de Data Centers da Ásia-Pacífico se beneficia à medida que os operadores adotam plataformas para manutenção preditiva, resposta remota e coordenação em todo o ambiente de energia, resfriamento e computação.
Expansão da Capacidade de Hiperescala e Colocação em toda a Ásia-Pacífico
Novas instalações de hiperescala e colocação incorporam DCIM, SCADA, sistemas de gerenciamento predial e modelos digitais no projeto original, em vez de tratar a automação como uma atualização posterior. Essa abordagem reduz a perturbação que uma modernização pode causar em uma instalação ativa e oferece aos fornecedores a oportunidade de fornecer uma parcela maior da arquitetura de controle. Grandes campi precisam desses sistemas para gerenciar infraestruturas complexas e manter práticas operacionais consistentes em novos locais. Os provedores de colocação também dependem do monitoramento porque seus contratos incluem compromissos de disponibilidade para vários clientes. Uma plataforma padrão pode identificar condições que poderiam afetar os níveis de serviço e apoiar operações repetíveis em vários sites. Isso sustenta a demanda recorrente em software, hardware e serviços no Mercado de Automação de Data Centers da Ásia-Pacífico, ao mesmo tempo que cria espaço para parceiros de implementação locais que entendem as condições específicas de cada país.
Requisitos de Confiabilidade e Eficiência Energética para Computação de Alta Densidade
A computação de alta densidade torna o resfriamento confiável e o controle de energia essenciais para a operação segura das instalações, pois os racks de IA podem gerar cargas térmicas além dos limites de projeto dos sistemas de controle mais antigos. A automação ajuda os operadores a equilibrar a capacidade de resfriamento, gerenciar cargas elétricas e detectar condições anormais em tempo real. Singapura introduziu requisitos de eficiência energética para equipamentos de TI que apoiam o menor consumo de energia e a operação segura em temperaturas de servidor mais elevadas.[1] A Johnson Controls afirma que seu trabalho no Sustainable Tropical Data Center Testbed 2.0 avalia o resfriamento e os controles inteligentes em condições operacionais tropicais. A empresa também afirmou que um projeto de referência de 1 GW poderia redirecionar o calor residual para o resfriamento produtivo e reduzir a demanda elétrica relacionada ao resfriamento por meio do controle coordenado do sistema. Esses requisitos incentivam os operadores a substituir ferramentas fragmentadas por sistemas integrados de controle, análise e otimização.
Restrições de Mão de Obra em Data Centers e Necessidade de Operações Remotas
A escassez de pessoal operacional qualificado apoia o investimento em monitoramento remoto e automação, pois o Uptime Institute relatou que 46% dos operadores tiveram dificuldade em encontrar candidatos qualificados em 2025, enquanto 37% relataram desafios de retenção. O gerenciamento de operações apresentou a maior lacuna de competências relatada, com 39%, seguido pelas competências elétricas, com 35%. Essas restrições dificultam a ampliação das equipes no local à medida que as instalações adicionam capacidade. As plataformas remotas permitem que um grupo menor monitore e responda em vários locais, desde que recebam dados confiáveis e alarmes claros de sensores, controladores, sistemas de resfriamento e equipamentos de energia. A automação pode reduzir o trabalho de rotina e permitir que engenheiros experientes se concentrem em tarefas de maior risco. O Mercado de Automação de Data Centers da Ásia-Pacífico é sustentado pelo crescimento evitado de pessoal, bem como pelas economias de energia, particularmente onde o talento local especializado não acompanhou o ritmo da construção.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais de Integração e Modernização | -3.5% | Ásia-Pacífico, com pressão elevada no Sudeste Asiático e na Índia | Curto prazo (≤ 2 anos) |
| Exposição à Cibersegurança e à Tecnologia Operacional | -2.8% | Global, com alta exposição em instalações multilocatárias da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Controles Legados e Dívida de Interoperabilidade | -2.0% | China, Japão e Austrália | Longo prazo (≥ 4 anos) |
| Escassez de Engenheiros de Automação e Talentos de Serviços Locais | -1.5% | Vietnã, Indonésia, Filipinas e Tailândia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Integração e Modernização
Os requisitos de capital podem atrasar projetos de automação, especialmente em instalações brownfield ativas onde uma modernização pode exigir que os operadores conectem sistemas mais antigos de gerenciamento predial e controle antes de usar uma nova plataforma. Esse trabalho pode ser mais difícil do que a instalação em um novo site porque o tempo de inatividade é limitado. Empresas menores de colocação e instalações de propriedade corporativa podem enfrentar condições de financiamento mais restritas do que os operadores de hiperescala. Os modelos de licenciamento de DCIM por assinatura e de automação como serviço podem reduzir o desembolso inicial, mas a adoção regional ainda está em fase inicial. Os integradores regionais podem ajudar os clientes a implementar a implantação em fases gerenciáveis e a avaliar o custo em relação ao melhor desempenho energético, menos tarefas manuais e menor risco de falha de equipamentos. Essas condições podem desacelerar o Mercado de Automação de Data Centers da Ásia-Pacífico, onde os orçamentos de curto prazo se concentram na aquisição de capacidade e energia.
Exposição à Cibersegurança e à Tecnologia Operacional
A automação conecta sistemas de TI e de tecnologia operacional, ampliando o conjunto de sistemas que precisam de proteção. O Uptime Institute relatou que problemas de segurança da informação foram responsáveis por 5% das interrupções impactantes em data centers em 2025. Sua pesquisa de segurança de 2025 afirmou que o custo dos incidentes mais impactantes superou 50 milhões de USD pela primeira vez.[2] As instalações multilocatárias enfrentam uma preocupação maior porque um sistema de gerenciamento predial comprometido poderia afetar vários ambientes de clientes. Os fornecedores precisam demonstrar que suas plataformas fornecem controles de acesso, segmentação de rede, registro e um processo de resposta claro. O Mercado de Automação de Data Centers da Ásia-Pacífico exige capacidades de cibersegurança como parte da oferta básica, pois as preocupações podem retardar a seleção de fornecedores e tornar os compradores cautelosos quanto à conexão de controles mais antigos a redes corporativas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Componente:
O Software Lidera a Pilha de ControleO software detinha 35,21% da participação no Mercado de Automação de Data Centers da Ásia-Pacífico em 2026 e tem projeção de expansão a um CAGR de 25,41% até 2032. Essa posição reflete a mudança de controles de equipamentos separados para plataformas operacionais integradas que fornecem monitoramento, otimização e suporte à decisão. O software DCIM está evoluindo além do rastreamento passivo de ativos em direção ao gerenciamento ativo de instalações complexas. Os modelos digitais ajudam os operadores a avaliar mudanças no resfriamento e na energia antes de se comprometerem com modificações custosas. As ferramentas de análise e otimização também apoiam a manutenção preditiva em instalações com uso intensivo de energia. A Huawei afirma que o NetEco6000 aplica treinamento e inferência de modelos de IA para automatizar as operações de data centers e melhorar a utilização de recursos.
As ferramentas de gêmeo digital são especialmente relevantes quando os operadores se preparam para resfriamento líquido direto e atualizações de alta densidade, pois permitem que as equipes testem condições antes que o trabalho comece em uma instalação ativa. As aplicações SCADA e de análise podem identificar problemas mais cedo e coordenar respostas entre grupos de equipamentos, enquanto o software apoia relatórios consistentes em vários locais. O hardware continua sendo essencial porque as plataformas de controle precisam de telemetria confiável de sensores e controladores. Controladores lógicos programáveis, controladores digitais diretos, módulos de entrada e saída remotos e matrizes de sensores fornecem a camada de dados físicos para operações automatizadas. Os serviços que abrangem projeto, integração de sistemas, instalação e modernização de retrofit são importantes onde instalações mais antigas precisam de novos controles sem tempo de inatividade operacional. Essa combinação de software, hardware e serviços oferece aos fornecedores várias rotas para participar do Mercado de Automação de Data Centers da Ásia-Pacífico.



Por Tamanho de Data Center:
A Hiperescala Estabelece o Padrão OperacionalAs instalações de hiperescala detinham 45,18% da participação no Mercado de Automação de Data Centers da Ásia-Pacífico em 2026 e têm projeção de expansão a um CAGR de 25,58% até 2032. Uma instalação com 100 MW ou mais pode gerenciar milhares de variáveis de energia, resfriamento e computação, tornando a automação necessária para operações de rotina e resposta a incidentes. Esses sites precisam de plataformas que coordenem equipamentos em uma grande área física e suportem computação de alta densidade com maior uso de resfriamento líquido. Os grandes operadores também precisam de práticas de projeto e operação consistentes em um portfólio regional. Isso favorece fornecedores que podem combinar controles, software, gerenciamento de dados e serviços profissionais. Os provedores de nuvem focados em IA que arrendam capacidade de colocação reforçam esse requisito, pois suas implantações devem estar prontas desde o primeiro dia.
Os grandes data centers suportam cargas de trabalho corporativas adjacentes à nuvem e serviços gerenciados, com altas necessidades de tempo de atividade, mas com menos espaço para uma pilha de automação totalmente proprietária. Os sistemas modulares podem oferecer a esses operadores uma rota para expandir o monitoramento e o controle à medida que a demanda aumenta. As instalações médias e pequenas apresentam uma oportunidade de grande volume em todo o Sudeste Asiático, onde sites de propriedade corporativa no Vietnã, Indonésia e Filipinas estão adotando ferramentas de DCIM e gerenciamento predial de nível básico para atender aos requisitos de sustentabilidade. Essas instalações podem ter experiência limitada em automação interna e precisam de suporte prático de implementação. Os provedores regionais podem se beneficiar de uma base de custos mais baixa, proximidade com os clientes e capacidade de integrar uma base de equipamentos existente. Essa parte do Mercado de Automação de Data Centers da Ásia-Pacífico pode ter um valor mais baixo por site, mas sua base instalada pode criar demanda constante.
Por Tipo de Nível:
O Nível 3 Detém a Maior Base, Enquanto o Nível 4 Atrai Demanda PremiumAs instalações de Nível 3 detinham 60,13% do mercado regional de automação em 2026, apoiadas por operadores de colocação que usam redundância N+1 e devem cumprir compromissos contratuais de tempo de atividade. A automação ajuda esses operadores a monitorar as condições dos equipamentos e manter os padrões de disponibilidade incluídos nos acordos de serviço. Uma lacuna de monitoramento pode criar riscos operacionais e financeiros diretos, especialmente quando um site gerencia vários locatários com padrões de carga variados. Os provedores de Nível 3 usam controles para gerenciar equipamentos redundantes enquanto mantêm visibilidade das operações normais. Eles precisam de alarmes claros, informações confiáveis sobre energia, dados de resfriamento e registros de desempenho para os clientes. Isso torna o nível uma fonte central de demanda por DCIM, SCADA, gerenciamento predial e serviços relacionados.
As instalações de Nível 4 têm projeço de expansão a um CAGR de 25,35% até 2032, à medida que projetos de IA soberana e usuários do setor financeiro exigem operações totalmente tolerantes a falhas e janelas de manutenção sem concorrência. Essas instalações precisam de automação que gerencie energia e resfriamento de caminho duplo sem depender de intervenção manual. A configuração pode incluir SCADA redundante, gerenciamento predial e sistemas de resposta a emergências, apoiando um gasto maior com automação por instalação. Os sites de Nível 1 e Nível 2 continuam relevantes porque os operadores nas cidades secundárias da Índia e do Sudeste Asiático estão atualizando as classificações à medida que os requisitos corporativos se tornam mais rigorosos. Uma atualização de nível pode exigir reconfiguração de SCADA, integração redundante de gerenciamento predial e um modelo digital revisado. Isso adiciona trabalho recorrente de modernização ao lado da demanda premium associada aos sites de Nível 4.

Análise Geográfica
Mercado de Automação de Data Centers da China
A China detinha 30,78% do mercado regional de automação em 2026, impulsionada por projetos de hiperescala domésticos e pelo apoio público à infraestrutura digital. Em abril de 2026, 4 ministérios chineses publicaram o Plano de Ação para Promover o Empoderamento Mútuo entre Inteligência Artificial e Energia. O plano incentivou as instalações de computação a utilizarem armazenamento de formação de rede e conexões diretas de energia verde. Esses requisitos demandam um gerenciamento de energia mais sofisticado em cada site. A China também oferece oportunidades em Ulanqab, Zhongwei e Guizhou, onde a disponibilidade de energia renovável pode atrair cargas de trabalho de treinamento de IA.
Mercado de Automação de Data Centers da APAC
Japão, Austrália e Singapura são mercados maduros que necessitam cada vez mais de software e serviços em vez de simples substituição de hardware básico. Seus operadores concentram-se na eficiência de uso de energia, nos relatórios de carbono e no gerenciamento de resfriamento líquido. Singapura anunciou 200 MW adicionais de capacidade de data center como parte de seu trabalho no Sustainable Tropical Data Center Testbed 2.0. Isso sustenta a demanda por controles de resfriamento em condições tropicais e monitoramento de energia em tempo real. A Índia tem projeção de expansão a um CAGR de 27,16% até 2032, apoiada por necessidades de computação soberana e capacidade greenfield em Mumbai, Hyderabad e Chennai. A AirTrunk adquiriu a Lumina CloudInfra em 2025, adicionando capacidade planejada nas principais cidades de data centers da Índia.[3]
Mercado de Automação de Data Centers da ASEAN e Taiwan
Malásia, Indonésia, Tailândia, Vietnã, Taiwan e Filipinas formam um grupo crescente de localizações emergentes. Esses mercados estão atraindo aquisição de terrenos por hiperescaladores, demanda por colocation e investimento nacional em digitalização. O aumento da capacidade operacional de Johor em 2025 ilustra a escala das novas atividades de comissionamento na Malásia. A Indonésia está desenvolvendo um projeto de data center de IA da EDGNEX em Jacarta, com sua primeira fase prevista para entrar em operação em dezembro de 2026. Vietnã, Tailândia e Filipinas estão construindo demanda por colocation empresarial à medida que suas economias digitais se expandem. Os integradores de sistemas locais têm vantagem onde os clientes necessitam de implantações acessíveis de DCIM e gerenciamento predial.
Cenário Competitivo
Concentração do Mercado
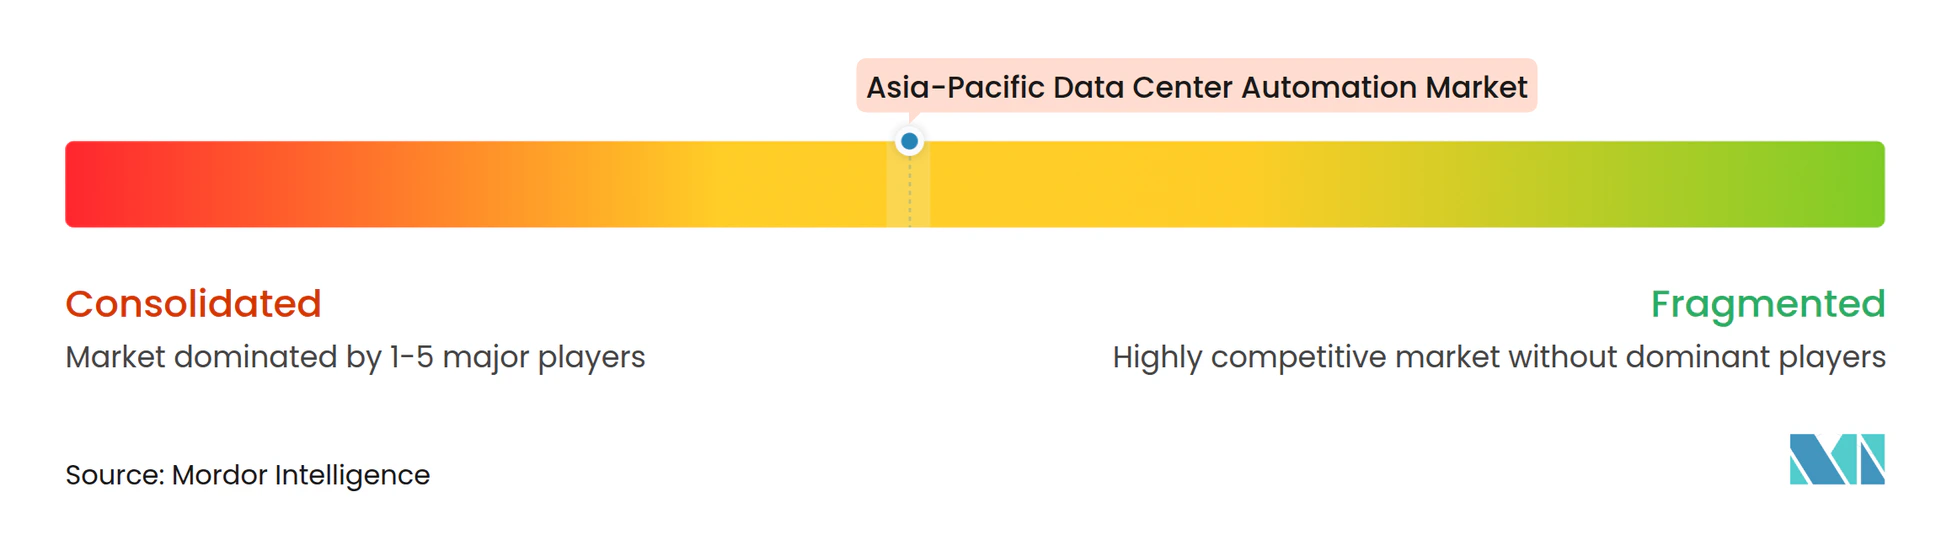
O Mercado de Automação de Data Centers da Ásia-Pacífico é moderadamente consolidado na extremidade superior da base de fornecedores. Schneider Electric, ABB, Siemens, Huawei, Vertiv e Johnson Controls competem por grandes contratos de instalações e de hiperescala. Os integradores de sistemas regionais e os provedores de software especializados competem de forma mais ativa no mercado intermediário e nas geografias emergentes. Os fornecedores globais buscam fornecer plataformas integradas em vez de produtos individuais. Suas ofertas combinam sistemas de energia, resfriamento, controles, software e capacidade de serviço. Os clientes ainda podem escolher parceiros locais quando as condições do projeto exigem implementação personalizada.
A Schneider Electric anunciou uma colaboração com a NVIDIA e a AVEVA em março de 2026 para projetos de referência validados para fábricas de IA em escala de gigawatt.[4] O trabalho inclui integração de gêmeo digital, IA agêntica para gerenciamento de alarmes e projetos de referência para instalações de IA. Em junho de 2026, a Schneider Electric e o Hon Hai Technology Group anunciaram uma colaboração em arquiteturas de referência de data centers de IA de próxima geração. A ABB lançou seu portfólio de corrente contínua Infinitus em 2026, posicionando a empresa para as necessidades em evolução de distribuição de energia em instalações de IA. Essas ações mostram que os grandes fornecedores estão investindo em soluções do projeto à operação e em infraestrutura de corrente contínua.
Os controles nativos de resfriamento líquido continuam sendo insuficientemente atendidos porque muitos produtos tradicionais de gerenciamento predial e SCADA não gerenciam nativamente a distribuição de fluido refrigerante, a detecção de vazamentos e a reutilização de calor. A orquestração de cargas de trabalho transfronteiriças é outra área em aberto, pois os operadores precisam manter obrigações de residência de dados em infraestruturas fragmentadas. Os serviços de automação gerenciada para instalações pequenas e médias no Sudeste Asiático também estão em seus estágios iniciais. A Johnson Controls anunciou um investimento de até SGD 60 milhões (USD 44 milhões) ao longo de 5 anos em seu Centro de Inovação de Singapura para resfriamento, gerenciamento térmico e automação inteligente. O investimento mostra que os fornecedores estão adaptando pesquisa e desenvolvimento aos requisitos regionais. O Mercado de Automação de Data Centers da Ásia-Pacífico oferece oportunidades tanto para fabricantes de equipamentos originais globais quanto para integradores locais, pois os clientes precisam de soluções adequadas às condições operacionais locais.
Líderes do Setor de Automação de Data Centers da Ásia-Pacífico
-
Schneider Electric SE
-
Huawei Technologies Co., Ltd.
-
Vertiv Holdings Co
-
Siemens AG
-
Johnson Controls International plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Automação de Data Centers da Ásia-Pacífico Empresas cobertas neste relatório
- ABB Ltd.
- AirTrunk Operations Pty Ltd
- Alibaba Cloud (Singapore) Private Limited
- Cisco Systems, Inc.
- Digital Edge (Singapore) Holdings Pte. Ltd.
- Equinix, Inc.
- Fujitsu Limited
- GDS Services Limited
- Huawei Technologies Co., Ltd.
- Johnson Controls International plc
- Keppel Data Centres Holding Pte. Ltd.
- Microsoft Corporation
- NTT DATA Corporation
- Schneider Electric SE
- Siemens AG
- ST Telemedia Global Data Centres Pte. Ltd.
- Sify Technologies Limited
- Vertiv Holdings Co
- YTL Power International Berhad
- CtrlS Datacenters Limited
Desenvolvimentos industriais recentes em Mercado de Automação de Data Centers da Ásia-Pacífico
- Setembro de 2026: A Schneider Electric apresentou o primeiro disjuntor de média tensão definido por software do mundo, o RM AirSeT 38 Software Defined, na YOTTA 2026, implantado em um data center de colocação ativo da Equinix. A solução estende o disjuntor isolado a gás sem SF₆ para 38 kV, permitindo que os sistemas de controle elétrico evoluam no mesmo ritmo que as cargas de energia das fábricas de IA, diretamente relevante para os operadores de hiperescala da Ásia-Pacífico que implantam distribuição de alta tensão em escala de campus.
- Setembro de 2026: A Johnson Controls anunciou participação no Sustainable Tropical Data Centre Testbed 2.0 na Faculdade de Design e Engenharia da Universidade Nacional de Singapura. O testbed ativo na Ilha Jurong avalia tecnologias de automação e resfriamento de data centers de IA de próxima geração em condições tropicais, com a Johnson Controls contribuindo com tecnologias de gerenciamento térmico e controles inteligentes para informar futuros projetos de instalações em Singapura e na Ásia-Pacífico.
- Setembro de 2026: A Vertiv anunciou um acordo para adquirir o UtilityInnovation Group por 1,45 bilhões de USD em dinheiro, mais até 1,15 bilhões de USD em consideração adicional vinculada ao EBITDA. O UIG adiciona controles de microrrede, orquestração de geração no local e arquitetura de energia atrás do medidor, estendendo a pilha de automação da Vertiv a montante para a interconexão com a rede e permitindo que os operadores de data centers de IA acessem energia independentemente dos cronogramas de interconexão com a concessionária.
- Setembro de 2026: A Keppel DC REIT anunciou a aquisição de uma participação efetiva de 88,62% no Tokyo Data Center 4 e no Tokyo Data Center 5, 2 instalações de colocação de hiperescala em regime de propriedade plena em Inzai City, Grande Tóquio. Espera-se que o negócio eleve a contribuição do Japão para a receita de aluguel do portfólio da Keppel DC REIT de 9% para 23%, ampliando sua exposição a serviços de DCIM e automação em um dos mercados de oferta mais restrita da Ásia-Pacífico.
Escopo do Relatório do Mercado de Automação de Data Centers da Ásia-Pacífico
O mercado de automação de data centers da Ásia-Pacífico compreende hardware, software e serviços usados para automatizar, monitorar, gerenciar e otimizar as operações de data centers em toda a região. Inclui soluções de automação para gerenciamento de infraestrutura de TI, gerenciamento de instalações, sistemas de energia e resfriamento, orquestração de cargas de trabalho, gerenciamento de rede e monitoramento, com o objetivo de melhorar a eficiência operacional, a confiabilidade, a escalabilidade e a eficiência energética, ao mesmo tempo que reduz a intervenção humana e os custos operacionais.
O Relatório do Mercado de Automação de Data Centers da Ásia-Pacífico é Segmentado por Tipo de Componente (Hardware, Software e Serviços), Tamanho do Data Center (Hiperescala, Grande, Médio e Pequeno), Tipo de Nível (Nível 1 e 2, Nível 3 e Nível 4) e Geografia (China, Índia, Japão, Indonésia, Austrália, Singapura, Malásia, Vietnã, Tailândia, Taiwan, Filipinas e Restante da Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware | Controladores Lógicos Programáveis (CLPs) |
| Controladores Digitais Diretos (CDDs) | |
| Controladores de Entrada e Saída Remotos e de Campo | |
| Sensores e Dispositivos de Monitoramento | |
| Gateways e Dispositivos de Comunicação | |
| Painéis de Interface Homem-Máquina (IHM) | |
| Outro Hardware de Automação (Outros incluem PCs industriais (IPCs), controladores de borda, conversores de protocolo, switches de rede industrial, controladores de automação embarcados, entre outros) | |
| Software | Sistemas de Gerenciamento e Automação Predial (BMS/BAS) |
| Controle Supervisório e Aquisição de Dados (SCADA) | |
| Gerenciamento de Infraestrutura de Data Centers (DCIM) | |
| Plataformas de Gêmeo Digital | |
| Software de Análise e Otimização | |
| Outro Software de Automação (Outros incluem software de engenharia e configuração, software de historiador, software de gerenciamento de alarmes, entre outros) | |
| Serviços | Serviços de Projeto e Consultoria |
| Serviços de Integração de Sistemas | |
| Serviços de Instalação e Comissionamento | |
| Serviços de Monitoramento, Manutenção e Suporte | |
| Serviços de Retrofit e Modernização |
| Hiperescala |
| Grande |
| Médio |
| Pequeno |
| Nível 1 e 2 |
| Nível 3 |
| Nível 4 |
| China |
| Índia |
| Japão |
| Indonésia |
| Austrália |
| Singapura |
| Malásia |
| Vietnã |
| Tailândia |
| Taiwan |
| Filipinas |
| Restante da Ásia-Pacífico |
| Por Tipo de Componente | Hardware | Controladores Lógicos Programáveis (CLPs) |
| Controladores Digitais Diretos (CDDs) | ||
| Controladores de Entrada e Saída Remotos e de Campo | ||
| Sensores e Dispositivos de Monitoramento | ||
| Gateways e Dispositivos de Comunicação | ||
| Painéis de Interface Homem-Máquina (IHM) | ||
| Outro Hardware de Automação (Outros incluem PCs industriais (IPCs), controladores de borda, conversores de protocolo, switches de rede industrial, controladores de automação embarcados, entre outros) | ||
| Software | Sistemas de Gerenciamento e Automação Predial (BMS/BAS) | |
| Controle Supervisório e Aquisição de Dados (SCADA) | ||
| Gerenciamento de Infraestrutura de Data Centers (DCIM) | ||
| Plataformas de Gêmeo Digital | ||
| Software de Análise e Otimização | ||
| Outro Software de Automação (Outros incluem software de engenharia e configuração, software de historiador, software de gerenciamento de alarmes, entre outros) | ||
| Serviços | Serviços de Projeto e Consultoria | |
| Serviços de Integração de Sistemas | ||
| Serviços de Instalação e Comissionamento | ||
| Serviços de Monitoramento, Manutenção e Suporte | ||
| Serviços de Retrofit e Modernização | ||
| Por Tamanho de Data Center | Hiperescala | |
| Grande | ||
| Médio | ||
| Pequeno | ||
| Por Tipo de Nível | Nível 1 e 2 | |
| Nível 3 | ||
| Nível 4 | ||
| Por Geografia | China | |
| Índia | ||
| Japão | ||
| Indonésia | ||
| Austrália | ||
| Singapura | ||
| Malásia | ||
| Vietnã | ||
| Tailândia | ||
| Taiwan | ||
| Filipinas | ||
| Restante da Ásia-Pacífico | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de automação de data centers da Ásia-Pacífico?
O Mercado de Automação de Data Centers da Ásia-Pacífico é avaliado em 0,44 bilhões de USD em 2026 e tem previsão de atingir 1,21 bilhões de USD até 2032 a um CAGR de 18,41%.
O que está impulsionando a adoção de automação de data centers na Ásia-Pacífico?
Cargas de trabalho de IA, construção de hiperescala e colocação, requisitos de eficiência energética e disponibilidade limitada de pessoal operacional qualificado apoiam a adoção.
Qual componente lidera a demanda de automação de data centers na Ásia-Pacífico?
O software detém a maior participação, com 35,21% em 2026, e tem projeção de expansão a um CAGR de 25,41% até 2032.
Qual tamanho de data center tem as perspectivas mais sólidas?
As instalações de hiperescala detêm 45,18% em 2026 e têm projeção de expansão a um CAGR de 25,58% até 2032.
Qual país está se expandindo mais rapidamente na região?
A Índia tem projeção de expansão a um CAGR de 27,16% até 2032, apoiada pelas necessidades de computação soberana e pela nova capacidade em Mumbai, Hyderabad e Chennai.
Quais são as principais barreiras para projetos de automação?
Altos custos de retrofit e integração, exposição à cibersegurança de tecnologia operacional, controles legados e escassez de engenheiros de automação podem atrasar a implantação.