
Marktgröße und Marktanteil des Marktes für Rechenzentrumautomatisierung im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
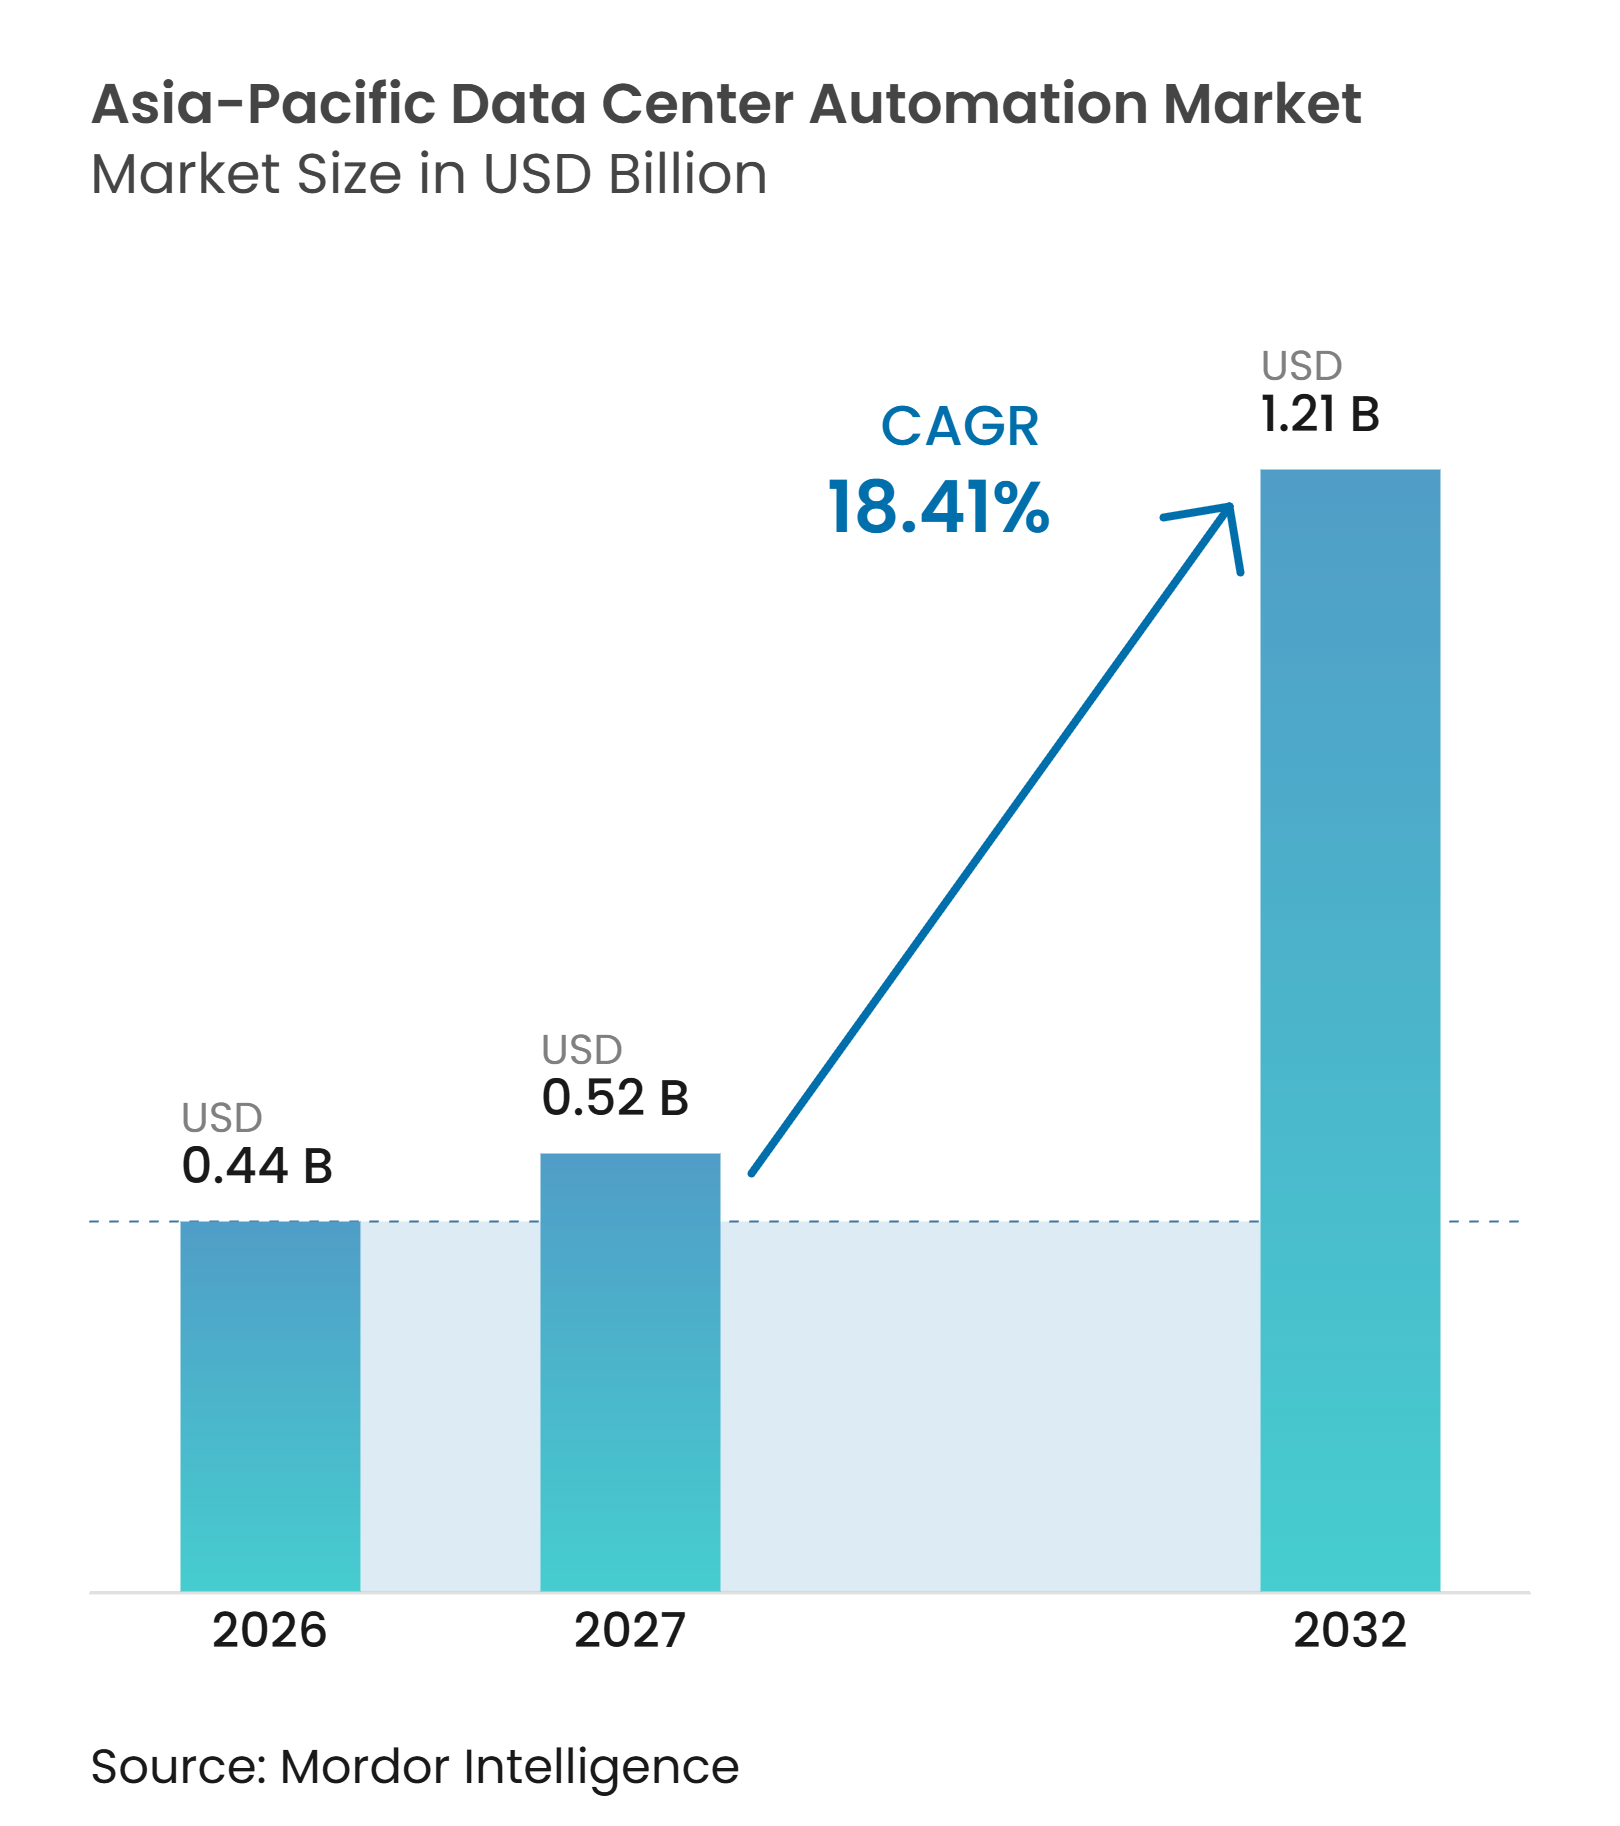
| Marktgröße im Basisjahr (2026) | 0.44 Milliarden US-Dollar |
| Marktgröße (2027) | 0.52 Milliarden US-Dollar |
| Marktgröße (2032) | 1.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.41 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rechenzentrumautomatisierung im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße des Marktes für Rechenzentrumautomatisierung im asiatisch-pazifischen Raum wird im Jahr 2026 auf 0,44 Milliarden USD geschätzt und soll bis 2032 1,21 Milliarden USD erreichen, bei einem CAGR von 18,41 % im Zeitraum 2027–2032. Die Nachfrage verlagert sich von eigenständigen Standortsteuerungen hin zu Plattformen, die Strom, Kühlung und Rechenleistung über mehrere Einrichtungen hinweg koordinieren. Generative KI-Workloads erhöhen den Bedarf an Echtzeit-Wärmesteuerung, Leistungszuweisung und Fehlermanagement, wodurch manuelle Prozesse in dichten Einrichtungen weniger praktikabel werden. Neue Hyperscale- und Colocation-Projekte bieten eine frühe Möglichkeit zur Automatisierung, da Betreiber Software, Steuerungssysteme und Sensorausrüstung in die ursprüngliche Ausstattung integrieren können. Nationale KI-Programme unterstützen auch die Nachfrage nach lokal verwalteten Systemen, die Anforderungen an Datenresidenz und Betrieb erfüllen. Hohe Vorabintegrationskosten, Cybersicherheitsrisiken, veraltete Steuerungssysteme und ein Mangel an qualifizierten Ingenieuren bleiben wesentliche Hindernisse für den Markt für Rechenzentrumautomatisierung im asiatisch-pazifischen Raum.
Wichtigste Erkenntnisse des Berichts
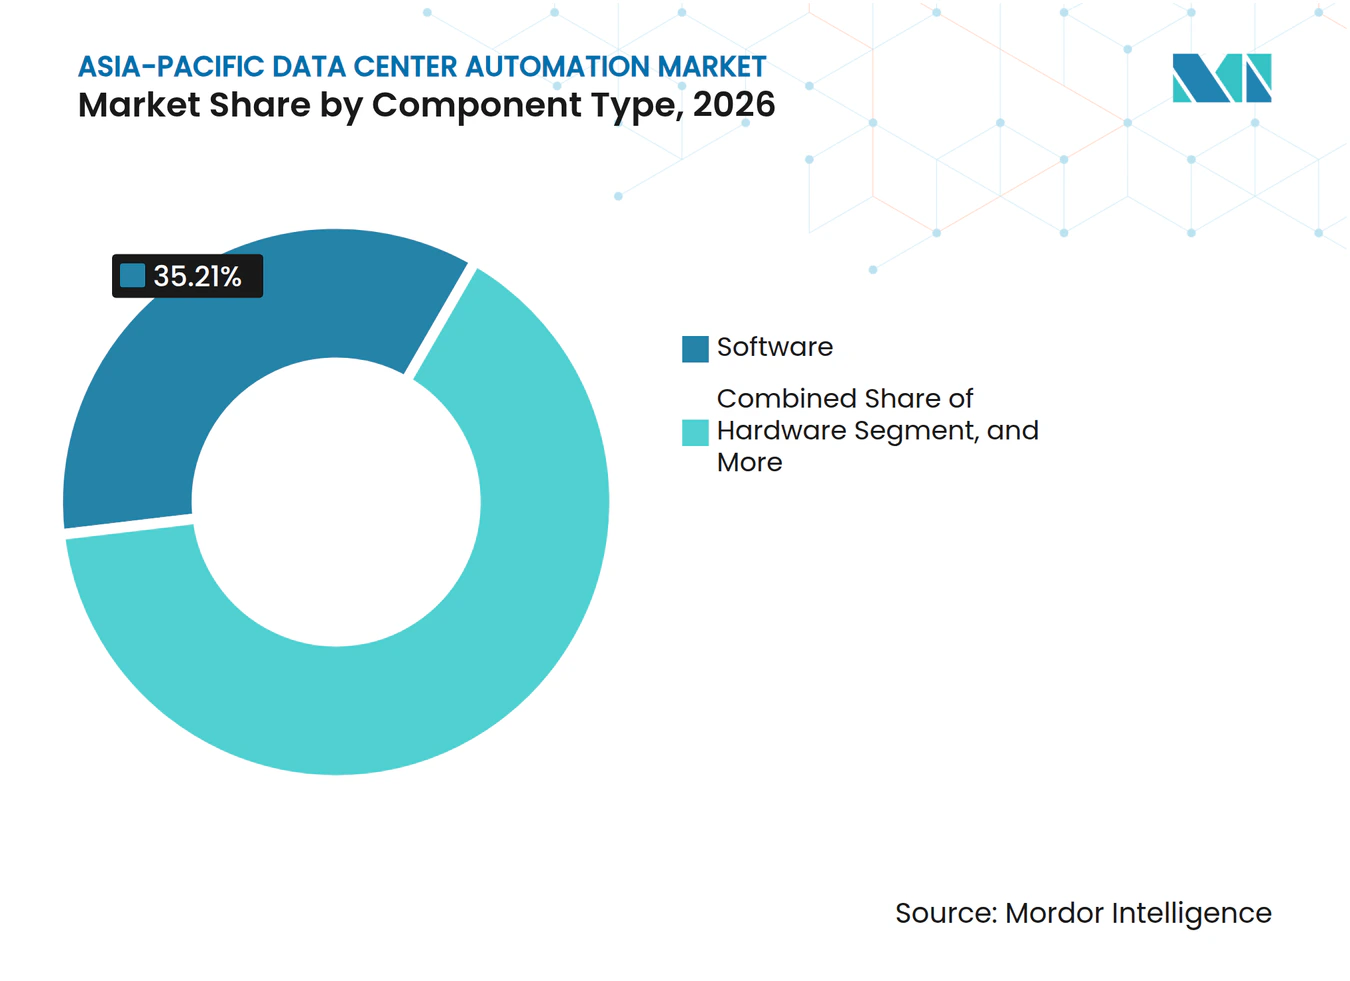
- Nach Komponententyp hielt Software im Jahr 2026 einen Anteil von 35,21 % am regionalen Automatisierungsmarkt und soll bis 2032 mit einem CAGR von 25,41 % wachsen.
- Nach Rechenzentrumgröße entfielen im Jahr 2026 45,18 % des regionalen Automatisierungsmarktes auf Hyperscale-Einrichtungen, die bis 2032 voraussichtlich mit einem CAGR von 25,58 % wachsen werden.
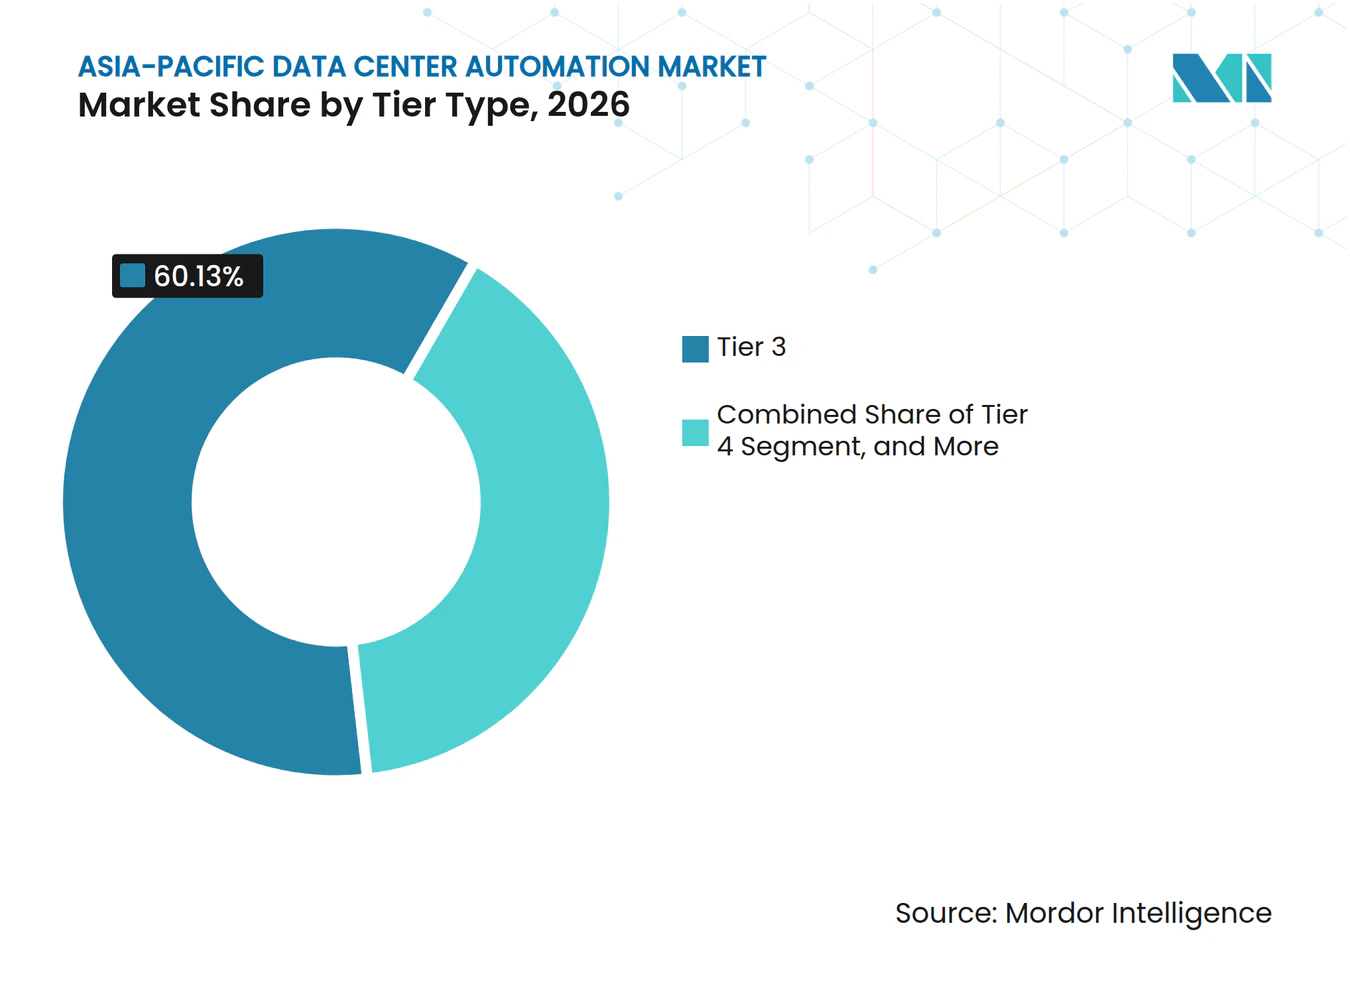
- Nach Tier-Typ hielten Tier-3-Einrichtungen im Jahr 2026 einen Anteil von 60,13 % am regionalen Automatisierungsmarkt, während Tier-4-Einrichtungen bis 2032 voraussichtlich mit einem CAGR von 25,35 % wachsen werden.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 30,78 % am regionalen Automatisierungsmarkt, während Indien bis 2032 voraussichtlich mit einem CAGR von 27,16 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Cloud-, KI- und digitalen Workloads | +4.5% | Global, mit Schwerpunkt in China, Indien und Südostasien | Langfristig (≥ 4 Jahre) |
| Erweiterung der Hyperscale- und Colocation-Kapazität | +3.8% | China, Indien, Malaysia, Thailand und Indonesien | Mittelfristig (2–4 Jahre) |
| Anforderungen an Zuverlässigkeit und Energieeffizienz | +3.2% | Global, mit regulatorischem Schwerpunkt in Singapur, Japan und Australien | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel in Rechenzentren und Bedarf an Fernbetrieb | +2.5% | Asiatisch-pazifischer Raum, mit akutem Druck in Japan, Südkorea und Indien | Kurzfristig (≤ 2 Jahre) |
| Bedarf an Flüssigkühlung und Automatisierung für Hochdichte-Stromversorgung | +2.0% | China, Japan, Malaysia und Australien | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Workload-Orchestrierung | +1.5% | Südostasien und Indien, mit Ausstrahlungseffekten auf Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Cloud-, KI- und digitalen Workloads
Generative KI verändert die Art und Weise, wie Betreiber Strom, Kühlung und Geräteverfügbarkeit im Markt für Rechenzentrumautomatisierung im asiatisch-pazifischen Raum verwalten, da Training- und Inferenz-Workloads eine zeitnahe Leistungszuweisung, thermische Reaktionsfähigkeit und Fehlerbehebung über große Anlagenbestände hinweg erfordern. Diese Workloads werden schwieriger zu verwalten, wenn Einrichtungen Hochdichte-GPU-Systeme betreiben und sich nicht auf manuelle Überprüfungen verlassen können. Herkömmliche Hallen arbeiten oft in einem Rack-Dichte-Bereich von 5–10 kW, während KI-orientierte Hallen möglicherweise 50–120 kW benötigen. Der Anstieg erhöht den Druck auf Kühlkreisläufe, unterbrechungsfreie Stromversorgungssysteme und elektrische Verteilungsanlagen. Automatisierung ermöglicht schnellere Anpassungen bei Änderungen von Temperaturen, Lasten oder Fehlerzuständen und verbindet Infrastrukturdaten mit Betriebsentscheidungen. Der Markt für Rechenzentrumautomatisierung im asiatisch-pazifischen Raum profitiert davon, dass Betreiber Plattformen für vorausschauende Wartung, Fernreaktion und Koordination in der Strom-, Kühl- und Rechenumgebung einsetzen.
Erweiterung der Hyperscale- und Colocation-Kapazität im asiatisch-pazifischen Raum
Neue Hyperscale- und Colocation-Einrichtungen integrieren DCIM, SCADA, Gebäudemanagementsysteme und digitale Modelle bereits in das ursprüngliche Design, anstatt Automatisierung als späteres Upgrade zu behandeln. Dieser Ansatz reduziert die Störungen, die eine Nachrüstung in einer aktiven Einrichtung verursachen kann, und gibt Lieferanten die Möglichkeit, einen größeren Anteil der Steuerungsarchitektur bereitzustellen. Große Campusanlagen benötigen diese Systeme, um komplexe Infrastrukturen zu verwalten und konsistente Betriebspraktiken an neuen Standorten aufrechtzuerhalten. Colocation-Anbieter sind ebenfalls auf Überwachung angewiesen, da ihre Verträge Verfügbarkeitsverpflichtungen gegenüber mehreren Kunden beinhalten. Eine Standardplattform kann Bedingungen identifizieren, die sich auf Serviceniveaus auswirken könnten, und wiederholbare Abläufe über Standorte hinweg unterstützen. Dies unterstützt eine wiederkehrende Nachfrage nach Software, Hardware und Dienstleistungen im Markt für Rechenzentrumautomatisierung im asiatisch-pazifischen Raum und schafft Raum für lokale Implementierungspartner, die länderspezifische Bedingungen verstehen.
Anforderungen an Zuverlässigkeit und Energieeffizienz für Hochdichte-Computing
Hochdichte-Computing macht eine zuverlässige Kühl- und Stromsteuerung für den sicheren Betrieb von Einrichtungen unerlässlich, da KI-Racks thermische Lasten erzeugen können, die die Auslegungsgrenzen älterer Steuerungssysteme überschreiten. Automatisierung hilft Betreibern, die Kühlkapazität auszubalancieren, elektrische Lasten zu verwalten und abnormale Zustände in Echtzeit zu erkennen. Singapur hat Energieeffizienzanforderungen für IT-Geräte eingeführt, die einen geringeren Stromverbrauch und einen sicheren Betrieb bei höheren Servertemperaturen unterstützen.[1] Johnson Controls erklärt, dass seine Arbeit am Sustainable Tropical Data Center Testbed 2.0 Kühlung und intelligente Steuerungen unter tropischen Betriebsbedingungen bewertet. Das Unternehmen erklärte außerdem, dass ein 1-GW-Referenzdesign Abwärme in produktive Kühlung umleiten und den kühlungsbedingten Strombedarf durch koordinierte Systemsteuerung reduzieren könnte. Diese Anforderungen ermutigen Betreiber, fragmentierte Tools durch integrierte Steuerungs-, Analyse- und Optimierungssysteme zu ersetzen.
Arbeitskräftemangel in Rechenzentren und Bedarf an Fernbetrieb
Ein Mangel an qualifiziertem Betriebspersonal unterstützt Investitionen in Fernüberwachung und Automatisierung, da das Uptime Institute berichtete, dass 46 % der Betreiber im Jahr 2025 Schwierigkeiten hatten, qualifizierte Kandidaten zu finden, während 37 % Herausforderungen bei der Mitarbeiterbindung meldeten. Das Betriebsmanagement wies mit 39 % die größte gemeldete Qualifikationslücke auf, gefolgt von elektrischen Fähigkeiten mit 35 %. Diese Einschränkungen erschweren die Skalierung von Teams vor Ort, wenn Einrichtungen Kapazitäten hinzufügen. Remote-Plattformen ermöglichen es einer kleineren Gruppe, mehrere Standorte zu überwachen und darauf zu reagieren, sofern sie zuverlässige Daten und klare Alarme von Sensoren, Steuerungen, Kühlsystemen und Stromausrüstung erhalten. Automatisierung kann Routinearbeiten reduzieren und erfahrenen Ingenieuren ermöglichen, sich auf Aufgaben mit höherem Risiko zu konzentrieren. Der Markt für Rechenzentrumautomatisierung im asiatisch-pazifischen Raum wird durch vermiedenes Personalwachstum sowie Energieeinsparungen unterstützt, insbesondere dort, wo spezialisiertes lokales Talent nicht mit dem Bautempo Schritt gehalten hat.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Vorabintegrations- und Nachrüstungskosten | -3.5% | Asiatisch-pazifischer Raum, mit erhöhtem Druck in Südostasien und Indien | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits- und Betriebstechnologierisiken | -2.8% | Global, mit hohem Risiko in Mehrmieter-Einrichtungen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Veraltete Steuerungssysteme und Interoperabilitätsschulden | -2.0% | China, Japan und Australien | Langfristig (≥ 4 Jahre) |
| Mangel an Automatisierungsingenieuren und lokalem Servicepersonal | -1.5% | Vietnam, Indonesien, die Philippinen und Thailand | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Vorabintegrations- und Nachrüstungskosten
Kapitalanforderungen können Automatisierungsprojekte verzögern, insbesondere in aktiven Brownfield-Einrichtungen, wo eine Nachrüstung von Betreibern verlangen kann, ältere Gebäudemanagement- und Steuerungssysteme zu verbinden, bevor eine neue Plattform genutzt werden kann. Diese Arbeit kann schwieriger sein als die Installation in einem neuen Standort, da Ausfallzeiten begrenzt sind. Kleinere Colocation-Unternehmen und unternehmenseigene Einrichtungen können engere Finanzierungsbedingungen haben als Hyperscale-Betreiber. Abonnementbasierte DCIM-Lizenzierung und Automatisierung als Dienstleistungsmodelle können den anfänglichen Aufwand senken, aber die regionale Akzeptanz befindet sich noch in einem frühen Stadium. Regionale Integratoren können Kunden dabei helfen, die Implementierung in überschaubaren Phasen zu gestalten und die Kosten gegen bessere Energieleistung, weniger manuelle Aufgaben und ein geringeres Risiko von Geräteausfällen abzuwägen. Diese Bedingungen können den Markt für Rechenzentrumautomatisierung im asiatisch-pazifischen Raum verlangsamen, wo kurzfristige Budgets auf Kapazitäts- und Strombeschaffung ausgerichtet sind.
Cybersicherheits- und Betriebstechnologierisiken
Automatisierung verbindet IT- und Betriebstechnologiesysteme und erweitert den Bereich der Systeme, die Schutz benötigen. Das Uptime Institute berichtete, dass Informationssicherheitsprobleme im Jahr 2025 für 5 % der folgenreichen Rechenzentrumausfälle verantwortlich waren. Die Sicherheitsumfrage 2025 stellte fest, dass die Kosten der folgenreichsten Vorfälle erstmals 50 Millionen USD überstiegen.[2] Mehrmieter-Einrichtungen sind stärker betroffen, da ein kompromittiertes Gebäudemanagementsystem mehrere Kundenumgebungen beeinträchtigen könnte. Lieferanten müssen nachweisen, dass ihre Plattformen Zugriffskontrollen, Netzwerksegmentierung, Protokollierung und einen klaren Reaktionsprozess bieten. Der Markt für Rechenzentrumautomatisierung im asiatisch-pazifischen Raum erfordert Cybersicherheitsfähigkeiten als Teil des Basisangebots, da Bedenken die Lieferantenauswahl verlangsamen und Käufer vorsichtig machen können, ältere Steuerungssysteme mit Unternehmensnetzwerken zu verbinden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponententyp:
Software führt den Steuerungsstapel anSoftware hielt im Jahr 2026 einen Anteil von 35,21 % am Markt für Rechenzentrumautomatisierung im asiatisch-pazifischen Raum und soll bis 2032 mit einem CAGR von 25,41 % wachsen. Diese Position spiegelt den Wandel von separaten Gerätesteuerungen hin zu integrierten Betriebsplattformen wider, die Überwachung, Optimierung und Entscheidungsunterstützung bieten. DCIM-Software entwickelt sich über passives Asset-Tracking hinaus hin zur aktiven Verwaltung komplexer Einrichtungen. Digitale Modelle helfen Betreibern, Änderungen bei Kühlung und Strom zu bewerten, bevor sie sich zu kostspieligen Modifikationen verpflichten. Analyse- und Optimierungstools unterstützen auch die vorausschauende Wartung in energieintensiven Einrichtungen. Huawei erklärt, dass NetEco6000 KI-Modelltraining und -inferenz anwendet, um den Rechenzentrumbetrieb zu automatisieren und die Ressourcennutzung zu verbessern.
Digitale Zwillingswerkzeuge sind besonders relevant, wenn Betreiber sich auf direkte Flüssigkühlung und Hochdichte-Upgrades vorbereiten, da sie Teams ermöglichen, Bedingungen zu testen, bevor die Arbeit an einer aktiven Einrichtung beginnt. SCADA- und Analyseanwendungen können Probleme früher erkennen und Reaktionen über Gerätegruppen hinweg koordinieren, während Software eine konsistente Berichterstattung über mehrere Standorte hinweg unterstützt. Hardware bleibt unerlässlich, da Steuerungsplattformen zuverlässige Telemetrie von Sensoren und Steuerungen benötigen. Speicherprogrammierbare Steuerungen, direkte digitale Regler, Remote-Ein-/Ausgabemodule und Sensorarrays bilden die physische Datenschicht für automatisierte Abläufe. Dienstleistungen, die Design, Systemintegration, Installation und Nachrüstungsmodernisierung abdecken, sind wichtig, wo ältere Einrichtungen neue Steuerungen ohne Betriebsausfallzeiten benötigen. Diese Kombination aus Software, Hardware und Dienstleistungen bietet Lieferanten mehrere Wege zur Teilnahme am Markt für Rechenzentrumautomatisierung im asiatisch-pazifischen Raum.



Nach Rechenzentrumgröße:
Hyperscale etabliert den BetriebsstandardHyperscale-Einrichtungen hielten im Jahr 2026 einen Anteil von 45,18 % am Markt für Rechenzentrumautomatisierung im asiatisch-pazifischen Raum und sollen bis 2032 mit einem CAGR von 25,58 % wachsen. Eine Einrichtung mit 100 MW oder mehr kann Tausende von Strom-, Kühl- und Rechenvariablen verwalten, wodurch Automatisierung für den Routinebetrieb und die Reaktion auf Vorfälle notwendig wird. Diese Standorte benötigen Plattformen, die Geräte über einen großen physischen Fußabdruck hinweg koordinieren und Hochdichte-Computing mit verstärktem Einsatz von Flüssigkühlung unterstützen. Große Betreiber benötigen auch konsistente Design- und Betriebspraktiken über ein regionales Portfolio hinweg. Dies begünstigt Lieferanten, die Steuerungen, Software, Datenverwaltung und professionelle Dienstleistungen kombinieren können. KI-fokussierte Cloud-Anbieter, die Colocation-Kapazität mieten, verstärken diese Anforderung, da ihre Deployments vom ersten Tag an einsatzbereit sein müssen.
Große Rechenzentren unterstützen Cloud-nahe Unternehmens-Workloads und verwaltete Dienste mit hohen Verfügbarkeitsanforderungen, aber weniger Spielraum für einen vollständig proprietären Automatisierungsstapel. Modulare Systeme können diesen Betreibern einen Weg bieten, Überwachung und Steuerung mit steigender Nachfrage zu erweitern. Mittelgroße und kleine Einrichtungen bieten eine volumenmäßig große Chance in Südostasien, wo unternehmenseigene Standorte in Vietnam, Indonesien und den Philippinen DCIM-Einstiegslösungen und Gebäudemanagementwerkzeuge einführen, um Nachhaltigkeitsanforderungen zu erfüllen. Diese Einrichtungen können über begrenzte interne Automatisierungsexpertise verfügen und benötigen praktische Implementierungsunterstützung. Regionale Anbieter können von einer niedrigeren Kostenbasis, der Nähe zu Kunden und der Fähigkeit profitieren, einen vorhandenen Gerätebestand zu integrieren. Dieser Teil des Marktes für Rechenzentrumautomatisierung im asiatisch-pazifischen Raum kann einen niedrigeren Wert pro Standort aufweisen, aber sein installierter Bestand kann eine stetige Nachfrage erzeugen.
Nach Tier-Typ:
Tier 3 hält die größte Basis, während Tier 4 Premium-Nachfrage anziehtTier-3-Einrichtungen hielten im Jahr 2026 einen Anteil von 60,13 % am regionalen Automatisierungsmarkt, unterstützt durch Colocation-Betreiber, die N+1-Redundanz nutzen und vertragliche Verfügbarkeitsverpflichtungen erfüllen müssen. Automatisierung hilft diesen Betreibern, Gerätezustände zu überwachen und die in Servicevereinbarungen enthaltenen Verfügbarkeitsstandards aufrechtzuerhalten. Eine Überwachungslücke kann direkte betriebliche und finanzielle Risiken schaffen, insbesondere wenn ein Standort mehrere Mieter mit unterschiedlichen Lastmustern verwaltet. Tier-3-Anbieter nutzen Steuerungen, um redundante Geräte zu verwalten und gleichzeitig die Sichtbarkeit des normalen Betriebs zu erhalten. Sie benötigen klare Alarme, zuverlässige Strominformationen, Kühldaten und Leistungsaufzeichnungen für Kunden. Dies macht den Tier zu einer zentralen Nachfragequelle für DCIM, SCADA, Gebäudemanagement und verwandte Dienstleistungen.
Tier-4-Einrichtungen sollen bis 2032 mit einem CAGR von 25,35 % wachsen, da souveräne KI-Projekte und Nutzer aus dem Finanzsektor vollständig fehlertolerante Abläufe und Wartungsfenster ohne Gleichzeitigkeit erfordern. Diese Einrichtungen benötigen Automatisierung, die Doppelweg-Strom und -Kühlung verwaltet, ohne auf manuelle Eingriffe angewiesen zu sein. Die Konfiguration kann redundante SCADA-, Gebäudemanagement- und Notfallreaktionssysteme umfassen, was einen höheren Automatisierungsaufwand pro Einrichtung unterstützt. Tier-1- und Tier-2-Standorte bleiben relevant, da Betreiber in den Sekundärstädten Indiens und Südostasiens ihre Klassifizierungen verbessern, wenn die Unternehmensanforderungen strenger werden. Ein Tier-Upgrade kann eine SCADA-Neukonfiguration, redundante Gebäudemanagementintegration und ein überarbeitetes digitales Modell erfordern. Dies fügt wiederkehrende Modernisierungsarbeiten neben der Premium-Nachfrage hinzu, die mit Tier-4-Standorten verbunden ist.

Geografische Analyse
China-Markt für Rechenzentrumautomatisierung
China hielt im Jahr 2026 einen Anteil von 30,78 % am regionalen Automatisierungsmarkt, unterstützt durch inländische Hyperscale-Projekte und staatliche Förderung der digitalen Infrastruktur. Im April 2026 veröffentlichten vier chinesische Ministerien den Aktionsplan zur Förderung der gegenseitigen Stärkung von Künstlicher Intelligenz und Energie. Der Plan ermutigte Rechenzentren zur Nutzung netzbildender Speicher und direkter Grünstromanbindungen. Diese Anforderungen erfordern ein ausgefeilteres Energiemanagement an jedem Standort. China bietet zudem Chancen in Ulanqab, Zhongwei und Guizhou, wo die Verfügbarkeit erneuerbarer Energien KI-Trainingsworkloads anziehen kann.
APAC-Markt für Rechenzentrumautomatisierung
Japan, Australien und Singapur sind reife Märkte, die zunehmend Software und Dienstleistungen anstelle von einfachem Hardware-Austausch benötigen. Ihre Betreiber konzentrieren sich auf die Energieeffizienz (Power Usage Effectiveness), CO₂-Berichterstattung und das Management von Flüssigkühlung. Singapur kündigte im Rahmen seiner Arbeit am Sustainable Tropical Data Center Testbed 2.0 zusätzliche 200 MW Rechenzentrumkapazität an. Dies unterstützt die Nachfrage nach Kühlsteuerungen für tropische Bedingungen und Echtzeit-Energiemonitoring. Für Indien wird bis 2032 ein CAGR von 27,16 % prognostiziert, gestützt durch staatliche Rechenanforderungen und Greenfield-Kapazitäten in Mumbai, Hyderabad und Chennai. AirTrunk übernahm 2025 Lumina CloudInfra und erweiterte damit die geplante Kapazität in Indiens wichtigsten Rechenzentrumstädten.[3]
ASEAN- und Taiwan-Markt für Rechenzentrumautomatisierung
Malaysia, Indonesien, Thailand, Vietnam, Taiwan und die Philippinen bilden eine wachsende Gruppe aufstrebender Standorte. Diese Märkte ziehen Hyperscaler-Grundstücksakquisitionen, Colocation-Nachfrage und nationale Digitalisierungsinvestitionen an. Der Anstieg der in Betrieb genommenen Kapazität in Johor im Jahr 2025 verdeutlicht das Ausmaß der neuen Inbetriebnahmeaktivitäten in Malaysia. Indonesien entwickelt ein EDGNEX-KI-Rechenzentrum in Jakarta, dessen erste Phase voraussichtlich bis Dezember 2026 in Betrieb gehen soll. Vietnam, Thailand und die Philippinen bauen die Colocation-Nachfrage im Unternehmensbereich aus, da ihre digitalen Volkswirtschaften wachsen. Lokale Systemintegratoren haben einen Vorteil, wenn Kunden kostengünstige DCIM- und Gebäudemanagementsystem-Implementierungen benötigen.
Wettbewerbslandschaft
Marktkonzentration
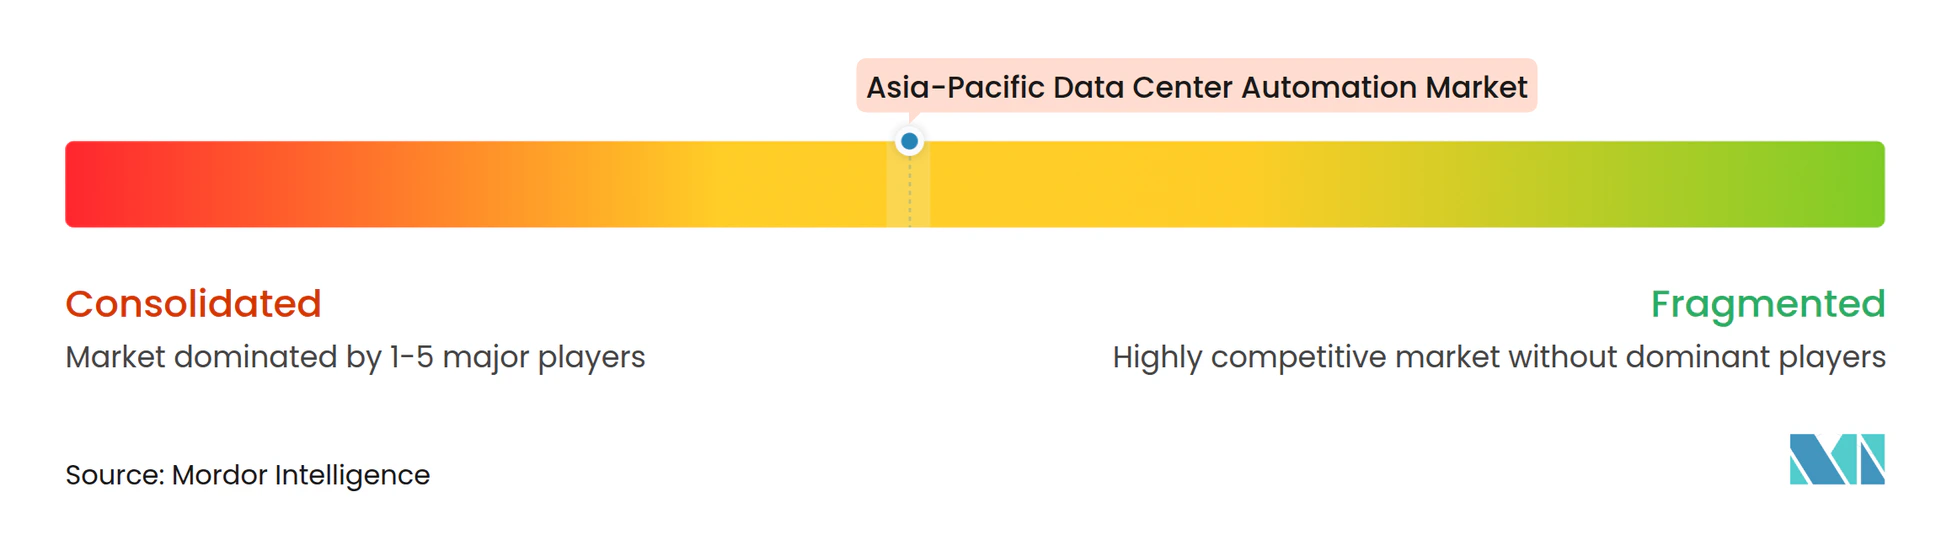
Der Markt für Rechenzentrumautomatisierung im asiatisch-pazifischen Raum ist am führenden Ende der Lieferantenbasis mäßig konsolidiert. Schneider Electric, ABB, Siemens, Huawei, Vertiv und Johnson Controls konkurrieren um große Einrichtungs- und Hyperscale-Verträge. Regionale Systemintegratoren und spezialisierte Softwareanbieter konkurrieren aktiver im mittleren Marktsegment und in aufstrebenden Regionen. Globale Lieferanten streben danach, integrierte Plattformen statt einzelner Produkte anzubieten. Ihre Angebote kombinieren Stromsysteme, Kühlung, Steuerungen, Software und Servicefähigkeiten. Kunden können dennoch lokale Partner wählen, wenn Projektbedingungen eine maßgeschneiderte Implementierung erfordern.
Schneider Electric kündigte im März 2026 eine Zusammenarbeit mit NVIDIA und AVEVA für validierte Blueprints für KI-Fabriken im Gigawatt-Maßstab an.[4] Die Arbeit umfasst die Integration digitaler Zwillinge, agentische KI für das Alarmmanagement und Referenzdesigns für KI-Einrichtungen. Im Juni 2026 kündigten Schneider Electric und Hon Hai Technology Group eine Zusammenarbeit an Referenzarchitekturen für KI-Rechenzentren der nächsten Generation an. ABB brachte 2026 sein Infinitus-Gleichstromportfolio auf den Markt und positionierte das Unternehmen für den sich ändernden Strombedarf in KI-Einrichtungen. Diese Maßnahmen zeigen, dass große Lieferanten in Design-bis-Betrieb-Lösungen und Gleichstrominfrastruktur investieren.
Native Steuerungen für Flüssigkühlung bleiben unterversorgt, da viele traditionelle Gebäudemanagement- und SCADA-Produkte Kühlmittelverteilung, Leckageerkennung und Wärmenutzung nicht nativ verwalten. Die grenzüberschreitende Workload-Orchestrierung ist ein weiterer offener Bereich, da Betreiber Datenresidenzpflichten über fragmentierte Infrastrukturen hinweg einhalten müssen. Verwaltete Automatisierungsdienstleistungen für kleine und mittlere Einrichtungen in Südostasien befinden sich ebenfalls in einem frühen Stadium. Johnson Controls kündigte eine Investition von bis zu 60 Millionen SGD (44 Millionen USD) über 5 Jahre in sein Singapur Innovation Center für Kühlung, Wärmemanagement und intelligente Automatisierung an. Die Investition zeigt, dass Lieferanten Forschung und Entwicklung an regionale Anforderungen anpassen. Der Markt für Rechenzentrumautomatisierung im asiatisch-pazifischen Raum bietet Chancen für globale OEMs und lokale Integratoren, da Kunden Lösungen benötigen, die auf lokale Betriebsbedingungen zugeschnitten sind.
Marktführer der Branche für Rechenzentrumautomatisierung im asiatisch-pazifischen Raum
-
Schneider Electric SE
-
Huawei Technologies Co., Ltd.
-
Vertiv Holdings Co
-
Siemens AG
-
Johnson Controls International plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asia-Pazifik-Markt für Rechenzentrumautomatisierung Unternehmen in diesem Bericht
- ABB Ltd.
- AirTrunk Operations Pty Ltd
- Alibaba Cloud (Singapore) Private Limited
- Cisco Systems, Inc.
- Digital Edge (Singapore) Holdings Pte. Ltd.
- Equinix, Inc.
- Fujitsu Limited
- GDS Services Limited
- Huawei Technologies Co., Ltd.
- Johnson Controls International plc
- Keppel Data Centres Holding Pte. Ltd.
- Microsoft Corporation
- NTT DATA Corporation
- Schneider Electric SE
- Siemens AG
- ST Telemedia Global Data Centres Pte. Ltd.
- Sify Technologies Limited
- Vertiv Holdings Co
- YTL Power International Berhad
- CtrlS Datacenters Limited
Neueste Industrielle Entwicklungen in Asia-Pazifik-Markt für Rechenzentrumautomatisierung
- September 2026: Schneider Electric stellte auf der YOTTA 2026 die weltweit erste softwaredefinierte Mittelspannungsschaltanlage, RM AirSeT 38 Software Defined, vor, die in einem aktiven Equinix-Colocation-Rechenzentrum eingesetzt wird. Die Lösung erweitert SF₆-freie gasisolierte Schaltanlagen auf 38 kV und ermöglicht es elektrischen Steuerungssystemen, sich im gleichen Tempo wie die Stromlasten von KI-Fabriken weiterzuentwickeln, was direkt für Hyperscale-Betreiber im asiatisch-pazifischen Raum relevant ist, die Hochspannungsverteilung im Campus-Maßstab einsetzen.
- September 2026: Johnson Controls gab die Teilnahme am Sustainable Tropical Data Centre Testbed 2.0 an der National University of Singapore's College of Design and Engineering bekannt. Das Live-Testbed auf Jurong Island bewertet Automatisierungs- und Kühltechnologien für KI-Rechenzentren der nächsten Generation unter tropischen Bedingungen, wobei Johnson Controls Wärmemanagementtechnologien und intelligente Steuerungen beisteuert, um zukünftige Einrichtungsdesigns in Singapur und im asiatisch-pazifischen Raum zu informieren.
- September 2026: Vertiv gab eine Vereinbarung zur Übernahme von UtilityInnovation Group für 1,45 Milliarden USD in bar sowie bis zu 1,15 Milliarden USD in zusätzlicher EBITDA-gebundener Gegenleistung bekannt. UIG fügt Mikronetz-Steuerungen, Orchestrierung der Vor-Ort-Erzeugung und hinter dem Zähler liegende Stromarchitektur hinzu, erweitert Vertivs Automatisierungsstapel stromaufwärts bis zur Netzverbindung und ermöglicht es KI-Rechenzentrumsbetreibern, unabhängig von den Zeitplänen der Versorgungsunternehmen auf Strom zuzugreifen.
- September 2026: Keppel DC REIT gab den Erwerb eines effektiven Anteils von 88,62 % an Tokyo Data Center 4 und Tokyo Data Center 5 bekannt, 2 Hyperscale-Colocation-Einrichtungen mit unbefristetem Eigentumsrecht in Inzai City, Großraum Tokio. Es wird erwartet, dass der Deal den Beitrag Japans zu den Mieteinnahmen des Portfolios von Keppel DC REIT von 9 % auf 23 % erhöht und das Engagement in DCIM- und Automatisierungsdienstleistungen in einem der engsten Angebotsmärkte im asiatisch-pazifischen Raum ausbaut.
Berichtsumfang des Marktes für Rechenzentrumautomatisierung im asiatisch-pazifischen Raum
Der Markt für Rechenzentrumautomatisierung im asiatisch-pazifischen Raum umfasst Hardware, Software und Dienstleistungen zur Automatisierung, Überwachung, Verwaltung und Optimierung des Rechenzentrumbetriebs in der Region. Er umfasst Automatisierungslösungen für IT-Infrastrukturmanagement, Facility-Management, Strom- und Kühlsysteme, Workload-Orchestrierung, Netzwerkmanagement und Überwachung, die darauf abzielen, die betriebliche Effizienz, Zuverlässigkeit, Skalierbarkeit und Energieeffizienz zu verbessern und gleichzeitig menschliche Eingriffe und Betriebskosten zu reduzieren.
Der Bericht über den Markt für Rechenzentrumautomatisierung im asiatisch-pazifischen Raum ist segmentiert nach Komponententyp (Hardware, Software und Dienstleistungen), Rechenzentrumgröße (Hyperscale, Groß, Mittel und Klein), Tier-Typ (Tier 1 und 2, Tier 3 und Tier 4) und Geografie (China, Indien, Japan, Indonesien, Australien, Singapur, Malaysia, Vietnam, Thailand, Taiwan, Philippinen und übriger asiatisch-pazifischer Raum). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware | Speicherprogrammierbare Steuerungen (SPS) |
| Direkte digitale Regler (DDC) | |
| Remote-Ein-/Ausgabe- und Feldsteuerungen | |
| Sensoren und Überwachungsgeräte | |
| Gateways und Kommunikationsgeräte | |
| Mensch-Maschine-Schnittstellen-Panels (HMI) | |
| Sonstige Automatisierungshardware (Sonstiges umfasst unter anderem Industrie-PCs, Edge-Controller, Protokollkonverter, industrielle Netzwerk-Switches, eingebettete Automatisierungscontroller) | |
| Software | Gebäudemanagement- und Automatisierungssysteme (BMS/BAS) |
| Supervisory Control and Data Acquisition (SCADA) | |
| Rechenzentruminfrastrukturmanagement (DCIM) | |
| Digitale Zwillingsplattformen | |
| Analyse- und Optimierungssoftware | |
| Sonstige Automatisierungssoftware (Sonstiges umfasst unter anderem Engineering- und Konfigurationssoftware, Historian-Software, Alarmmanagement-Software) | |
| Dienstleistungen | Design- und Beratungsdienstleistungen |
| Systemintegrationsdienstleistungen | |
| Installations- und Inbetriebnahmedienstleistungen | |
| Überwachungs-, Wartungs- und Supportdienstleistungen | |
| Nachrüstungs- und Modernisierungsdienstleistungen |
| Hyperscale |
| Groß |
| Mittel |
| Klein |
| Tier 1 und 2 |
| Tier 3 |
| Tier 4 |
| China |
| Indien |
| Japan |
| Indonesien |
| Australien |
| Singapur |
| Malaysia |
| Vietnam |
| Thailand |
| Taiwan |
| Philippinen |
| Übriger asiatisch-pazifischer Raum |
| Nach Komponententyp | Hardware | Speicherprogrammierbare Steuerungen (SPS) |
| Direkte digitale Regler (DDC) | ||
| Remote-Ein-/Ausgabe- und Feldsteuerungen | ||
| Sensoren und Überwachungsgeräte | ||
| Gateways und Kommunikationsgeräte | ||
| Mensch-Maschine-Schnittstellen-Panels (HMI) | ||
| Sonstige Automatisierungshardware (Sonstiges umfasst unter anderem Industrie-PCs, Edge-Controller, Protokollkonverter, industrielle Netzwerk-Switches, eingebettete Automatisierungscontroller) | ||
| Software | Gebäudemanagement- und Automatisierungssysteme (BMS/BAS) | |
| Supervisory Control and Data Acquisition (SCADA) | ||
| Rechenzentruminfrastrukturmanagement (DCIM) | ||
| Digitale Zwillingsplattformen | ||
| Analyse- und Optimierungssoftware | ||
| Sonstige Automatisierungssoftware (Sonstiges umfasst unter anderem Engineering- und Konfigurationssoftware, Historian-Software, Alarmmanagement-Software) | ||
| Dienstleistungen | Design- und Beratungsdienstleistungen | |
| Systemintegrationsdienstleistungen | ||
| Installations- und Inbetriebnahmedienstleistungen | ||
| Überwachungs-, Wartungs- und Supportdienstleistungen | ||
| Nachrüstungs- und Modernisierungsdienstleistungen | ||
| Nach Rechenzentrumgröße | Hyperscale | |
| Groß | ||
| Mittel | ||
| Klein | ||
| Nach Tier-Typ | Tier 1 und 2 | |
| Tier 3 | ||
| Tier 4 | ||
| Nach Geografie | China | |
| Indien | ||
| Japan | ||
| Indonesien | ||
| Australien | ||
| Singapur | ||
| Malaysia | ||
| Vietnam | ||
| Thailand | ||
| Taiwan | ||
| Philippinen | ||
| Übriger asiatisch-pazifischer Raum | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Rechenzentrumautomatisierung im asiatisch-pazifischen Raum?
Der Markt für Rechenzentrumautomatisierung im asiatisch-pazifischen Raum wird im Jahr 2026 auf 0,44 Milliarden USD geschätzt und soll bis 2032 bei einem CAGR von 18,41 % 1,21 Milliarden USD erreichen.
Was treibt die Einführung von Rechenzentrumautomatisierung im asiatisch-pazifischen Raum an?
KI-Workloads, Hyperscale- und Colocation-Bau, Energieeffizienzanforderungen und begrenzte Verfügbarkeit von qualifiziertem Betriebspersonal unterstützen die Einführung.
Welche Komponente führt die Nachfrage nach Rechenzentrumautomatisierung im asiatisch-pazifischen Raum an?
Software hält im Jahr 2026 den größten Anteil von 35,21 % und soll bis 2032 mit einem CAGR von 25,41 % wachsen.
Welche Rechenzentrumgröße hat die stärksten Aussichten?
Hyperscale-Einrichtungen halten im Jahr 2026 einen Anteil von 45,18 % und sollen bis 2032 mit einem CAGR von 25,58 % wachsen.
Welches Land wächst in der Region am schnellsten?
Indien soll bis 2032 mit einem CAGR von 27,16 % wachsen, unterstützt durch souveräne Rechenanforderungen und neue Kapazitäten in Mumbai, Hyderabad und Chennai.
Was sind die wichtigsten Hindernisse für Automatisierungsprojekte?
Hohe Nachrüstungs- und Integrationskosten, Cybersicherheitsrisiken bei Betriebstechnologien, veraltete Steuerungssysteme und Mangel an Automatisierungsingenieuren können die Bereitstellung verzögern.