
Taille et part du marché de l'automatisation des centres de données en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
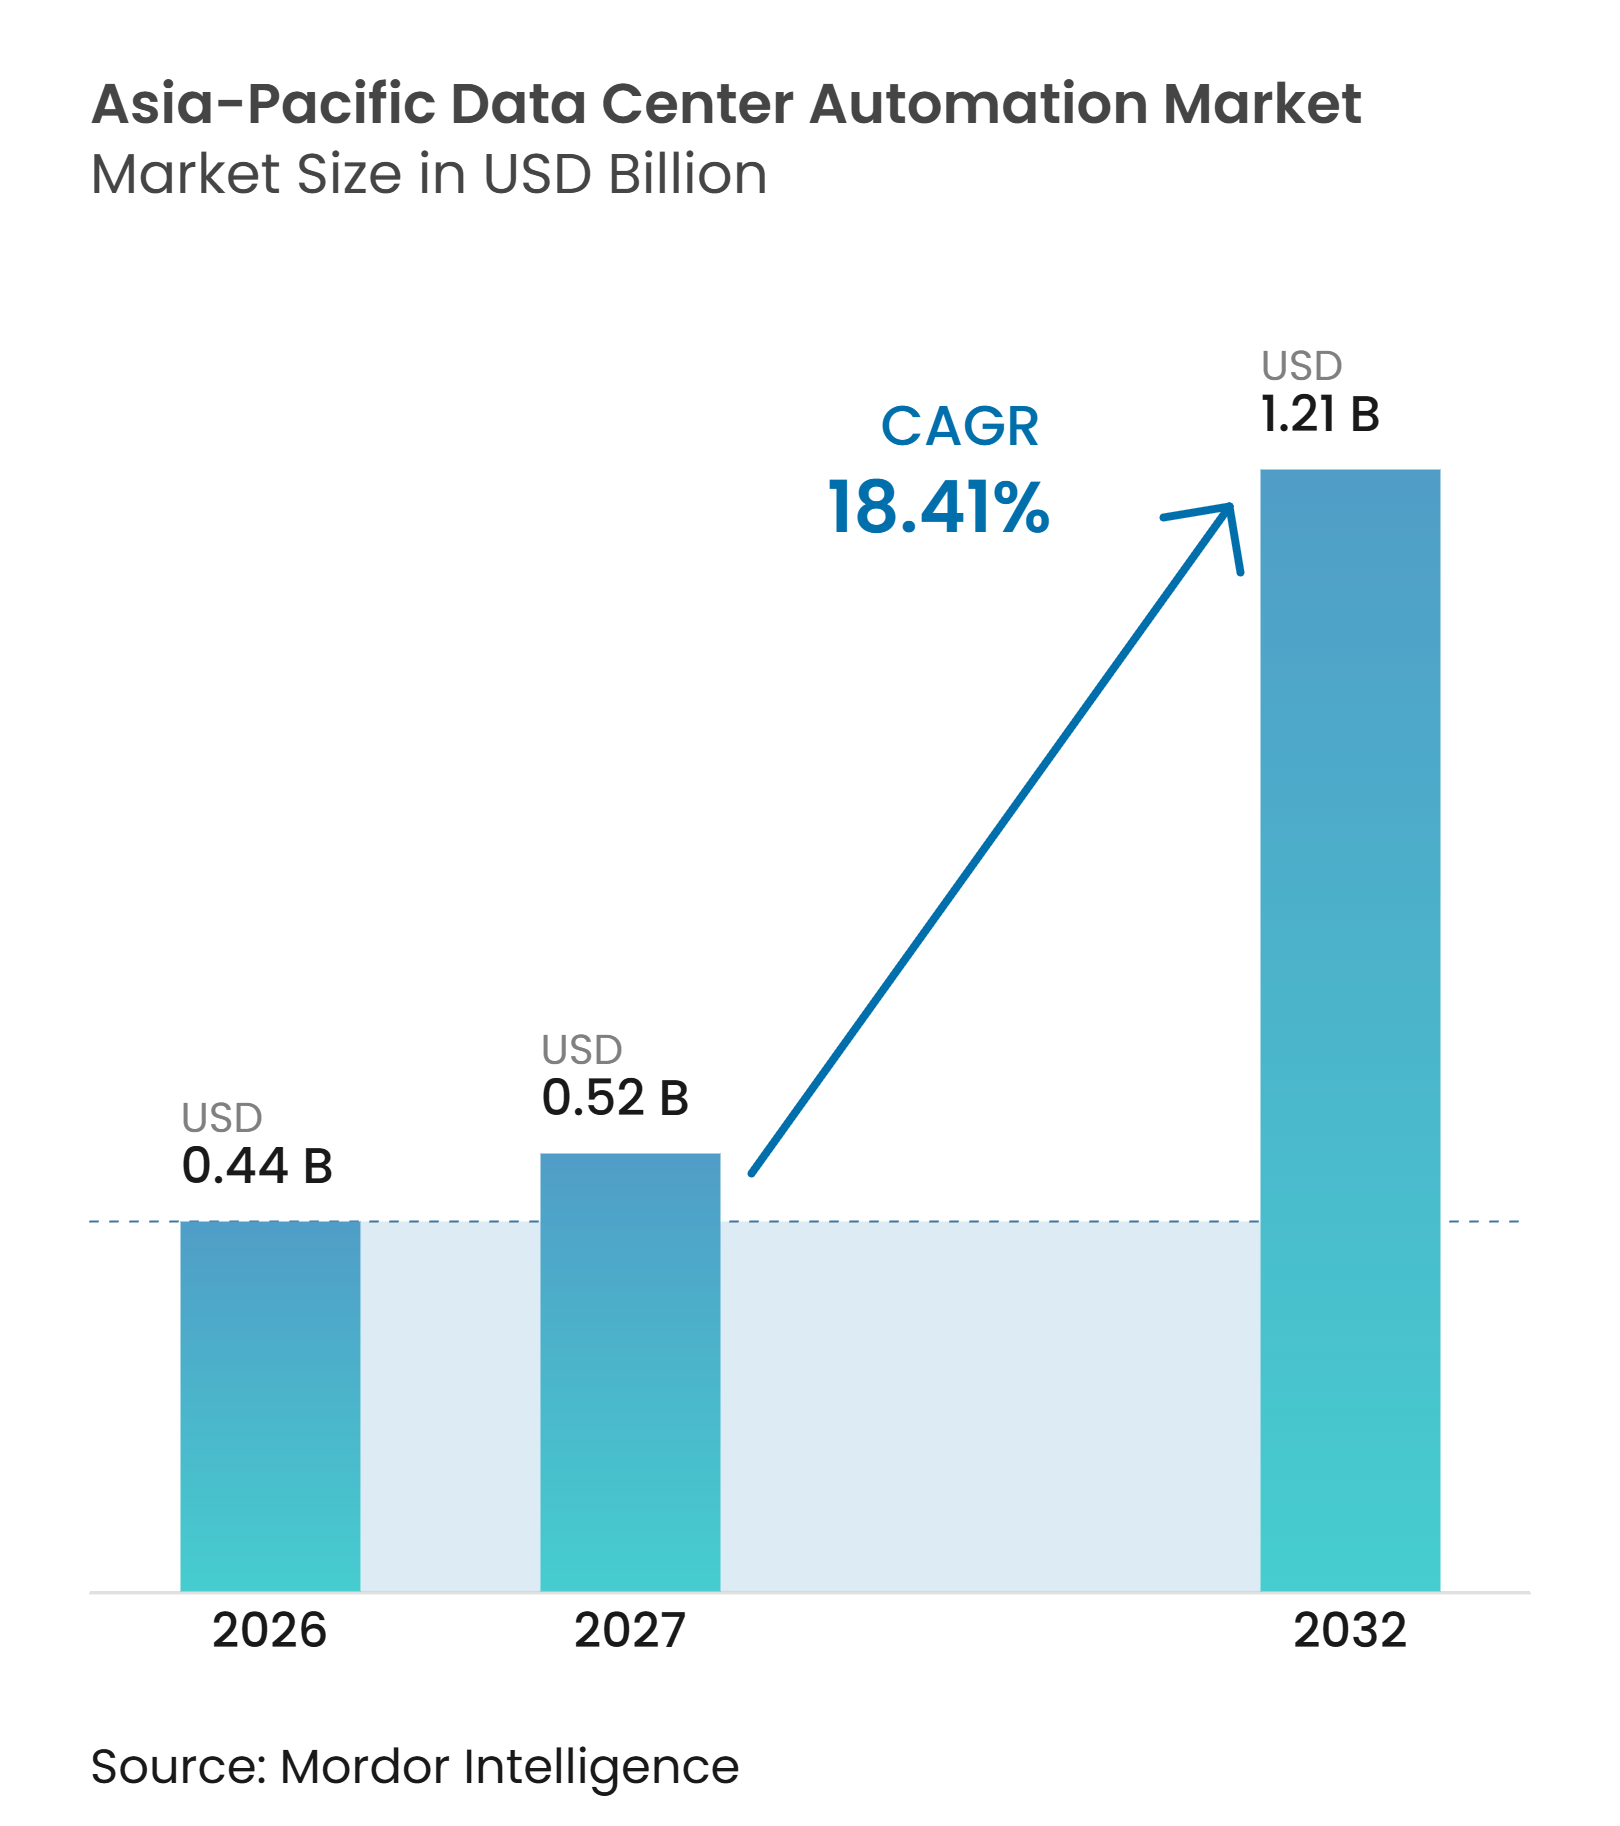
| Taille du marché de l'année de base (2026) | 0.44 Milliards de dollars |
| Taille du Marché (2027) | 0.52 Milliards de dollars |
| Taille du Marché (2032) | 1.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 18.41 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'automatisation des centres de données en Asie-Pacifique par Mordor Intelligence
La taille du marché de l'automatisation des centres de données en Asie-Pacifique est évaluée à 0,44 milliard USD en 2026 et devrait atteindre 1,21 milliard USD d'ici 2032, à un CAGR de 18,41 % durant la période 2027-2032. La demande se déplace des contrôles de site autonomes vers des plateformes qui coordonnent l'alimentation, le refroidissement et le calcul sur plusieurs installations. Les charges de travail d'IA générative accroissent le besoin d'un contrôle thermique en temps réel, d'une allocation de puissance et d'une gestion des pannes, rendant les processus manuels moins pratiques dans les installations à haute densité. Les nouveaux projets hyperscale et de colocation offrent une opportunité précoce pour l'automatisation, car les opérateurs peuvent intégrer des logiciels, des systèmes de contrôle et des équipements de détection dans l'aménagement initial. Les programmes nationaux d'IA soutiennent également la demande de systèmes gérés localement qui répondent aux exigences de résidence des données et d'exploitation. Les coûts d'intégration initiaux, l'exposition à la cybersécurité, les contrôles hérités et la pénurie d'ingénieurs qualifiés restent des obstacles importants pour le marché de l'automatisation des centres de données en Asie-Pacifique.
Points clés du rapport
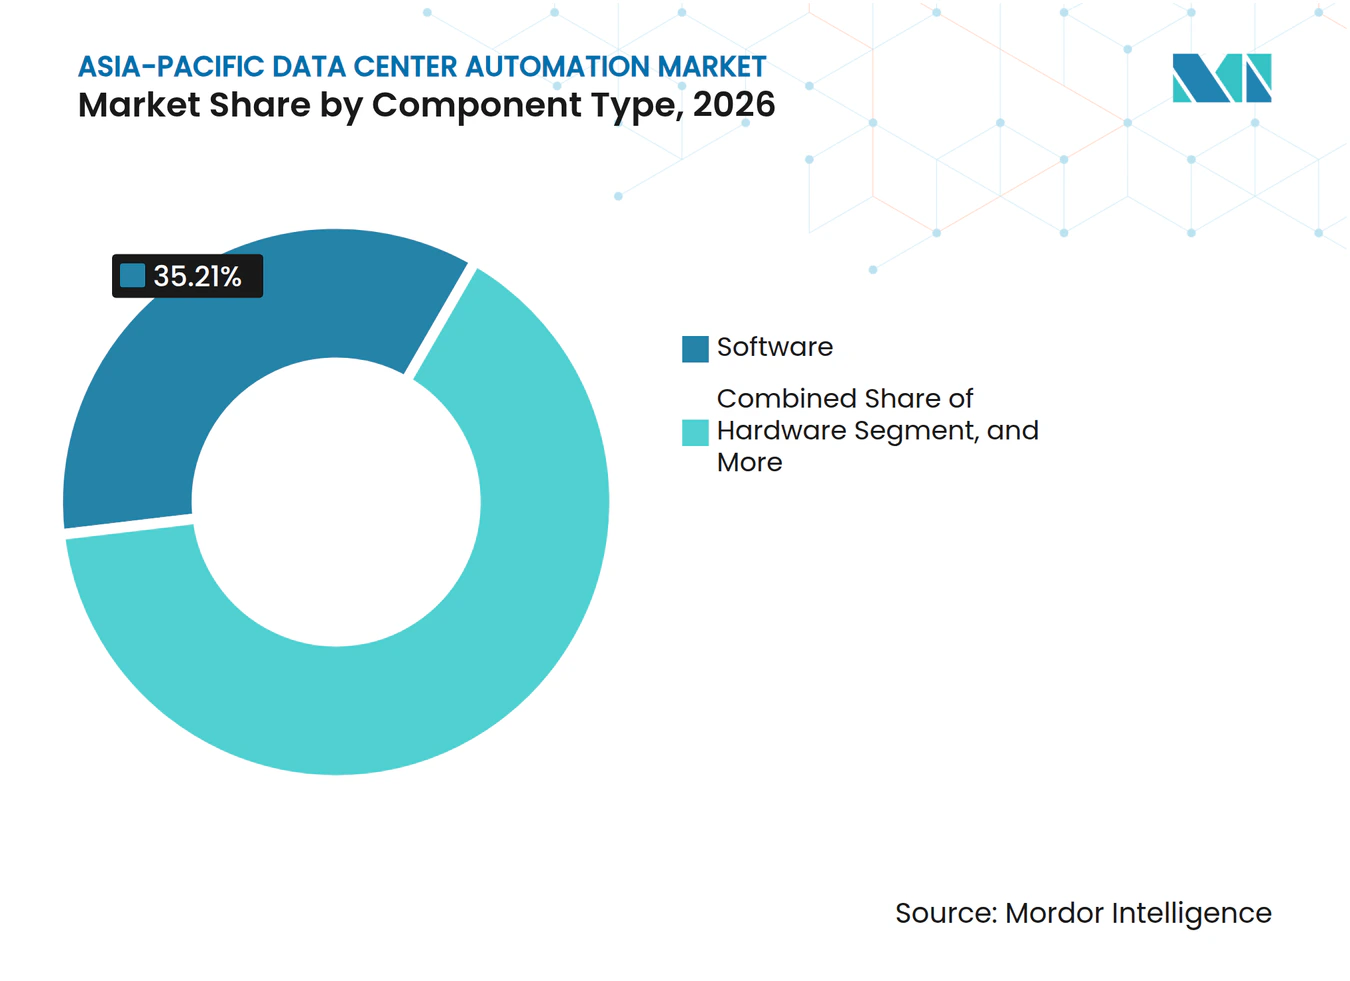
- Par type de composant, les logiciels détenaient 35,21 % du marché régional de l'automatisation en 2026 et devraient se développer à un CAGR de 25,41 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale représentaient 45,18 % du marché régional de l'automatisation en 2026 et devraient croître à un CAGR de 25,58 % jusqu'en 2032.
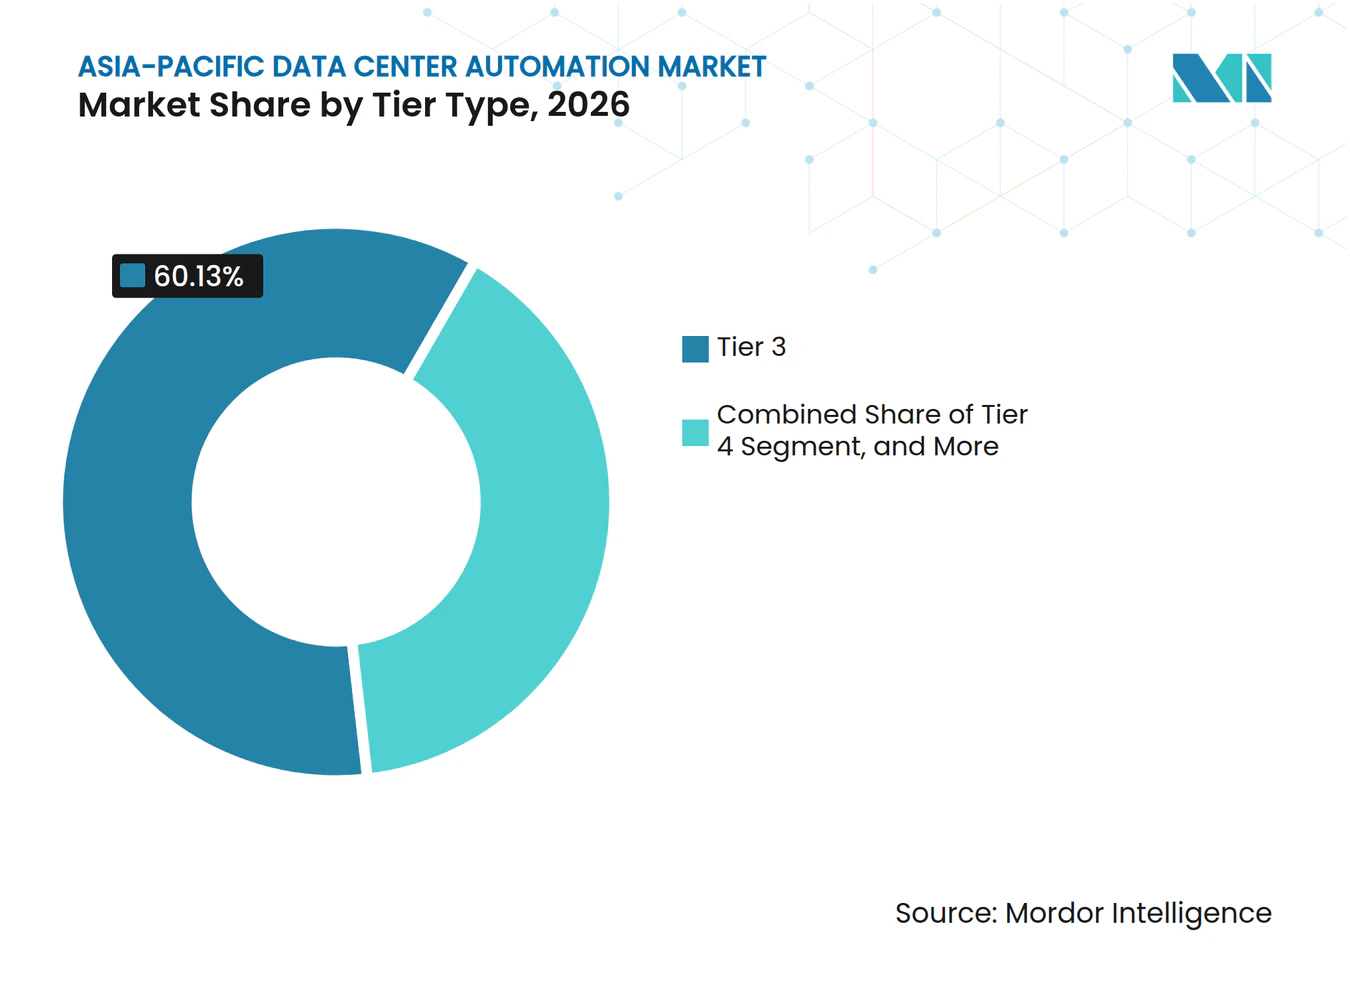
- Par type de niveau, les installations de niveau 3 détenaient 60,13 % du marché régional de l'automatisation en 2026, tandis que les installations de niveau 4 devraient se développer à un CAGR de 25,35 % jusqu'en 2032.
- Par géographie, la Chine détenait 30,78 % du marché régional de l'automatisation en 2026, tandis que l'Inde devrait se développer à un CAGR de 27,16 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des charges de travail cloud, IA et numériques | +4.5% | Mondial, avec une concentration en Chine, en Inde et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Expansion des capacités hyperscale et de colocation | +3.8% | Chine, Inde, Malaisie, Thaïlande et Indonésie | Moyen terme (2-4 ans) |
| Exigences de fiabilité et d'efficacité énergétique | +3.2% | Mondial, avec un accent réglementaire à Singapour, au Japon et en Australie | Moyen terme (2-4 ans) |
| Contraintes de main-d'œuvre dans les centres de données et opérations à distance | +2.5% | Asie-Pacifique, avec une pression aiguë au Japon, en Corée du Sud et en Inde | Court terme (≤ 2 ans) |
| Besoins en automatisation du refroidissement liquide et de l'alimentation haute densité | +2.0% | Chine, Japon, Malaisie et Australie | Moyen terme (2-4 ans) |
| Orchestration des charges de travail transfrontalières | +1.5% | Asie du Sud-Est et Inde, avec des répercussions au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des charges de travail cloud, IA et numériques
L'IA générative modifie la façon dont les opérateurs gèrent l'alimentation, le refroidissement et la disponibilité des équipements dans le marché de l'automatisation des centres de données en Asie-Pacifique, car les charges de travail d'entraînement et d'inférence nécessitent une allocation de puissance rapide, une réactivité thermique et une gestion des pannes sur de grandes bases d'actifs. Ces charges de travail deviennent plus difficiles à gérer lorsque les installations exploitent des systèmes GPU à haute densité et ne peuvent pas s'appuyer sur des vérifications manuelles. Les salles conventionnelles fonctionnent souvent dans une plage de densité de rack de 5 à 10 kW, tandis que les salles orientées IA peuvent nécessiter 50 à 120 kW. Cette augmentation exerce une pression accrue sur les boucles de refroidissement, les systèmes d'alimentation sans interruption et les équipements de distribution électrique. L'automatisation permet des ajustements plus rapides lorsque les températures, les charges ou les conditions de panne changent, et relie les données d'infrastructure aux décisions opérationnelles. Le marché de l'automatisation des centres de données en Asie-Pacifique progresse à mesure que les opérateurs adoptent des plateformes pour la maintenance prédictive, la réponse à distance et la coordination dans l'environnement d'alimentation, de refroidissement et de calcul.
Expansion des capacités hyperscale et de colocation en Asie-Pacifique
Les nouvelles installations hyperscale et de colocation intègrent les systèmes DCIM, SCADA, de gestion des bâtiments et les modèles numériques dans la conception initiale plutôt que de traiter l'automatisation comme une mise à niveau ultérieure. Cette approche réduit les perturbations qu'une modernisation peut causer dans une installation active et donne aux fournisseurs l'opportunité de fournir une plus grande part de l'architecture de contrôle. Les grands campus ont besoin de ces systèmes pour gérer une infrastructure complexe et maintenir des pratiques d'exploitation cohérentes sur de nouveaux sites. Les fournisseurs de colocation dépendent également de la surveillance, car leurs contrats incluent des engagements de disponibilité envers plusieurs clients. Une plateforme standard peut identifier les conditions susceptibles d'affecter les niveaux de service et soutenir des opérations reproductibles sur plusieurs sites. Cela soutient une demande récurrente en logiciels, matériels et services dans le marché de l'automatisation des centres de données en Asie-Pacifique, tout en créant de la place pour des partenaires d'implémentation locaux qui comprennent les conditions propres à chaque pays.
Exigences de fiabilité et d'efficacité énergétique pour le calcul haute densité
Le calcul haute densité rend le contrôle fiable du refroidissement et de l'alimentation essentiel pour le fonctionnement sûr des installations, car les racks IA peuvent générer des charges thermiques dépassant les limites de conception des anciens systèmes de contrôle. L'automatisation aide les opérateurs à équilibrer la capacité de refroidissement, à gérer les charges électriques et à détecter les conditions anormales en temps réel. Singapour a introduit des exigences d'efficacité énergétique pour les équipements informatiques qui favorisent une consommation d'énergie réduite et un fonctionnement sûr à des températures de serveur plus élevées.[1] Johnson Controls indique que ses travaux dans le cadre du Sustainable Tropical Data Center Testbed 2.0 évaluent le refroidissement et les contrôles intelligents dans des conditions d'exploitation tropicales. La société a également indiqué qu'une conception de référence de 1 GW pourrait rediriger la chaleur résiduelle vers un refroidissement productif et réduire la demande électrique liée au refroidissement grâce à un contrôle de système coordonné. Ces exigences encouragent les opérateurs à remplacer les outils fragmentés par des systèmes intégrés de contrôle, d'analyse et d'optimisation.
Contraintes de main-d'œuvre dans les centres de données et besoin d'opérations à distance
La pénurie de personnel d'exploitation qualifié soutient l'investissement dans la surveillance à distance et l'automatisation, car l'Uptime Institute a rapporté que 46 % des opérateurs avaient du mal à trouver des candidats qualifiés en 2025, tandis que 37 % signalaient des difficultés de rétention. La gestion des opérations présentait le plus grand déficit de compétences signalé, à 39 %, suivi des compétences électriques à 35 %. Ces contraintes rendent plus difficile l'expansion des équipes sur site à mesure que les installations ajoutent de la capacité. Les plateformes à distance permettent à un groupe plus restreint de surveiller et de répondre sur plusieurs sites, à condition qu'ils reçoivent des données fiables et des alarmes claires provenant des capteurs, des contrôleurs, des systèmes de refroidissement et des équipements d'alimentation. L'automatisation peut réduire les tâches de routine et permettre aux ingénieurs expérimentés de se concentrer sur les tâches à plus haut risque. Le marché de l'automatisation des centres de données en Asie-Pacifique est soutenu par la réduction de la croissance des effectifs ainsi que par les économies d'énergie, en particulier là où les talents locaux spécialisés n'ont pas suivi le rythme de la construction.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'intégration initiale et de modernisation | -3.5% | Asie-Pacifique, avec une pression accrue en Asie du Sud-Est et en Inde | Court terme (≤ 2 ans) |
| Exposition à la cybersécurité et aux technologies opérationnelles | -2.8% | Mondial, avec une forte exposition dans les installations multi-locataires en Asie-Pacifique | Moyen terme (2-4 ans) |
| Contrôles hérités et dette d'interopérabilité | -2.0% | Chine, Japon et Australie | Long terme (≥ 4 ans) |
| Pénurie d'ingénieurs en automatisation et de talents locaux en services | -1.5% | Vietnam, Indonésie, Philippines et Thaïlande | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'intégration initiale et de modernisation
Les exigences en capital peuvent retarder les projets d'automatisation, en particulier dans les installations brownfield actives où une modernisation peut nécessiter que les opérateurs connectent d'anciens systèmes de gestion des bâtiments et de contrôle avant d'utiliser une nouvelle plateforme. Ce travail peut être plus difficile que l'installation dans un nouveau site car les temps d'arrêt sont limités. Les petites entreprises de colocation et les installations appartenant à des entreprises peuvent faire face à des conditions de financement plus strictes que les opérateurs hyperscale. Les licences DCIM par abonnement et les modèles d'automatisation en tant que service peuvent réduire la mise de fonds initiale, mais l'adoption régionale en est encore à un stade précoce. Les intégrateurs régionaux peuvent aider les clients à mettre en œuvre l'implémentation par phases gérables et à peser le coût par rapport à une meilleure performance énergétique, moins de tâches manuelles et un risque réduit de défaillance des équipements. Ces conditions peuvent ralentir le marché de l'automatisation des centres de données en Asie-Pacifique, où les budgets à court terme se concentrent sur la capacité et l'approvisionnement en énergie.
Exposition à la cybersécurité et aux technologies opérationnelles
L'automatisation connecte les systèmes informatiques et les systèmes de technologie opérationnelle, élargissant la gamme de systèmes nécessitant une protection. L'Uptime Institute a rapporté que les problèmes de sécurité de l'information représentaient 5 % des pannes de centres de données ayant un impact significatif en 2025. Son enquête de sécurité 2025 a indiqué que le coût des incidents les plus impactants a dépassé 50 millions USD pour la première fois.[2] Les installations multi-locataires font face à une préoccupation plus grande car un système de gestion des bâtiments compromis pourrait affecter plusieurs environnements clients. Les fournisseurs doivent démontrer que leurs plateformes fournissent des contrôles d'accès, une segmentation du réseau, une journalisation et un processus de réponse clair. Le marché de l'automatisation des centres de données en Asie-Pacifique exige des capacités de cybersécurité dans le cadre de l'offre de base, car les préoccupations peuvent ralentir la sélection des fournisseurs et rendre les acheteurs prudents quant à la connexion d'anciens contrôles aux réseaux d'entreprise.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de composant :
les logiciels dominent la pile de contrôleLes logiciels détenaient 35,21 % de la part du marché de l'automatisation des centres de données en Asie-Pacifique en 2026 et devraient se développer à un CAGR de 25,41 % jusqu'en 2032. Cette position reflète le passage des contrôles d'équipements séparés aux plateformes d'exploitation intégrées qui fournissent surveillance, optimisation et aide à la décision. Les logiciels DCIM évoluent au-delà du suivi passif des actifs vers la gestion active d'installations complexes. Les modèles numériques aident les opérateurs à évaluer les changements de refroidissement et d'alimentation avant de s'engager dans des modifications coûteuses. Les outils d'analyse et d'optimisation soutiennent également la maintenance prédictive dans les installations à forte consommation d'énergie. Huawei indique que NetEco6000 applique l'entraînement et l'inférence de modèles IA pour automatiser les opérations des centres de données et améliorer l'utilisation des ressources.
Les outils de jumeau numérique sont particulièrement pertinents lorsque les opérateurs se préparent au refroidissement liquide direct et aux mises à niveau haute densité, car ils permettent aux équipes de tester les conditions avant que les travaux ne commencent dans une installation en activité. Les applications SCADA et d'analyse peuvent identifier les problèmes plus tôt et coordonner les réponses entre les groupes d'équipements, tandis que les logiciels soutiennent des rapports cohérents sur plusieurs sites. Le matériel reste essentiel car les plateformes de contrôle ont besoin d'une télémétrie fiable provenant des capteurs et des contrôleurs. Les automates programmables industriels, les contrôleurs numériques directs, les modules d'entrée-sortie distants et les réseaux de capteurs fournissent la couche de données physiques pour les opérations automatisées. Les services couvrant la conception, l'intégration de systèmes, l'installation et la modernisation par rétrofit sont importants là où les anciennes installations ont besoin de nouveaux contrôles sans temps d'arrêt opérationnel. Cette combinaison de logiciels, de matériels et de services offre aux fournisseurs plusieurs voies pour participer au marché de l'automatisation des centres de données en Asie-Pacifique.



Par taille de centre de données :
l'hyperscale établit la norme opérationnelleLes installations hyperscale détenaient 45,18 % de la part du marché de l'automatisation des centres de données en Asie-Pacifique en 2026 et devraient se développer à un CAGR de 25,58 % jusqu'en 2032. Une installation de 100 MW ou plus peut gérer des milliers de variables d'alimentation, de refroidissement et de calcul, rendant l'automatisation nécessaire pour les opérations courantes et la réponse aux incidents. Ces sites ont besoin de plateformes qui coordonnent les équipements sur une grande empreinte physique et soutiennent le calcul haute densité avec une utilisation accrue du refroidissement liquide. Les grands opérateurs ont également besoin de pratiques de conception et d'exploitation cohérentes dans un portefeuille régional. Cela favorise les fournisseurs capables de combiner contrôles, logiciels, gestion des données et services professionnels. Les fournisseurs de cloud axés sur l'IA qui louent de la capacité de colocation renforcent cette exigence, car leurs déploiements doivent être opérationnels dès le premier jour.
Les grands centres de données soutiennent les charges de travail d'entreprise adjacentes au cloud et les services gérés, avec des besoins élevés en disponibilité mais moins de marge pour une pile d'automatisation entièrement propriétaire. Les systèmes modulaires peuvent offrir à ces opérateurs une voie pour étendre la surveillance et le contrôle à mesure que la demande augmente. Les installations moyennes et petites représentent une opportunité à grand volume en Asie du Sud-Est, où les sites appartenant à des entreprises au Vietnam, en Indonésie et aux Philippines adoptent des outils DCIM d'entrée de gamme et de gestion des bâtiments pour répondre aux exigences de durabilité. Ces installations peuvent avoir une expertise limitée en automatisation interne et ont besoin d'un soutien pratique à la mise en œuvre. Les fournisseurs régionaux peuvent bénéficier d'une base de coûts plus faible, d'une proximité avec les clients et d'une capacité à intégrer une base d'équipements existante. Cette partie du marché de l'automatisation des centres de données en Asie-Pacifique peut avoir une valeur plus faible par site, mais sa base installée peut créer une demande stable.
Par type de niveau :
le niveau 3 détient la plus grande base, tandis que le niveau 4 attire une demande premiumLes installations de niveau 3 détenaient 60,13 % du marché régional de l'automatisation en 2026, soutenues par des opérateurs de colocation qui utilisent la redondance N+1 et doivent respecter des engagements contractuels de disponibilité. L'automatisation aide ces opérateurs à surveiller les conditions des équipements et à maintenir les normes de disponibilité incluses dans les accords de service. Un manque de surveillance peut créer des risques opérationnels et financiers directs, en particulier lorsqu'un site gère plusieurs locataires avec des modèles de charge variables. Les fournisseurs de niveau 3 utilisent les contrôles pour gérer les équipements redondants tout en conservant une visibilité sur les opérations normales. Ils ont besoin d'alarmes claires, d'informations fiables sur l'alimentation, de données de refroidissement et d'enregistrements de performance pour les clients. Cela fait du niveau une source centrale de demande pour les systèmes DCIM, SCADA, de gestion des bâtiments et les services associés.
Les installations de niveau 4 devraient se développer à un CAGR de 25,35 % jusqu'en 2032, car les projets d'IA souveraine et les utilisateurs du secteur financier exigent des opérations entièrement tolérantes aux pannes et des fenêtres de maintenance sans concurrence. Ces installations ont besoin d'une automatisation qui gère l'alimentation et le refroidissement à double chemin sans s'appuyer sur une intervention manuelle. La configuration peut inclure des systèmes SCADA redondants, de gestion des bâtiments et de réponse aux urgences, soutenant des dépenses d'automatisation plus élevées par installation. Les sites de niveau 1 et de niveau 2 restent pertinents car les opérateurs dans les villes secondaires d'Inde et d'Asie du Sud-Est améliorent leurs classifications à mesure que les exigences des entreprises deviennent plus strictes. Une mise à niveau de niveau peut nécessiter une reconfiguration SCADA, une intégration redondante de la gestion des bâtiments et un modèle numérique révisé. Cela ajoute un travail de modernisation récurrent aux côtés de la demande premium associée aux sites de niveau 4.

Analyse géographique
Marché de l'automatisation des centres de données en Chine
La Chine détenait 30,78 % du marché régional de l'automatisation en 2026, soutenue par des projets hyperscale nationaux et le soutien public aux infrastructures numériques. En avril 2026, 4 ministères chinois ont publié le Plan d'action pour la promotion de l'autonomisation mutuelle entre l'intelligence artificielle et l'énergie. Ce plan encourageait les installations informatiques à utiliser le stockage à formation de réseau et les connexions directes à l'énergie verte. Ces exigences nécessitent une gestion de l'énergie plus sophistiquée sur chaque site. La Chine offre également des opportunités à Ulanqab, Zhongwei et Guizhou, où la disponibilité des énergies renouvelables peut attirer des charges de travail d'entraînement de l'IA.
Marché de l'automatisation des centres de données en Asie-Pacifique
Le Japon, l'Australie et Singapour sont des marchés matures qui ont de plus en plus besoin de logiciels et de services plutôt que de simples remplacements de matériel. Leurs opérateurs se concentrent sur l'efficacité d'utilisation de l'énergie, le reporting carbone et la gestion du refroidissement par liquide. Singapour a annoncé une capacité supplémentaire de 200 MW pour les centres de données dans le cadre de ses travaux sur le Sustainable Tropical Data Center Testbed 2.0. Cela soutient la demande de contrôles de refroidissement en conditions tropicales et de surveillance énergétique en temps réel. L'Inde devrait se développer à un CAGR de 27,16 % jusqu'en 2032, soutenue par des besoins en calcul souverain et des capacités en construction à Mumbai, Hyderabad et Chennai. AirTrunk a acquis Lumina CloudInfra en 2025, ajoutant une capacité planifiée dans les principales villes de centres de données en Inde.[3]
Marché de l'automatisation des centres de données en ASEAN et à Taïwan
La Malaisie, l'Indonésie, la Thaïlande, le Vietnam, Taïwan et les Philippines forment un groupe croissant de sites émergents. Ces marchés attirent des acquisitions foncières par les hyperscalers, une demande de colocation et des investissements nationaux dans la numérisation. L'augmentation de la capacité opérationnelle de Johor en 2025 illustre l'ampleur des nouvelles activités de mise en service en Malaisie. L'Indonésie développe un projet de centre de données IA EDGNEX à Jakarta, dont la première phase devrait être opérationnelle d'ici décembre 2026. Le Vietnam, la Thaïlande et les Philippines développent une demande de colocation d'entreprise à mesure que leurs économies numériques se développent. Les intégrateurs de systèmes locaux disposent d'un avantage là où les clients ont besoin de déploiements DCIM et de gestion de bâtiments abordables.
Paysage concurrentiel
Concentration du Marché
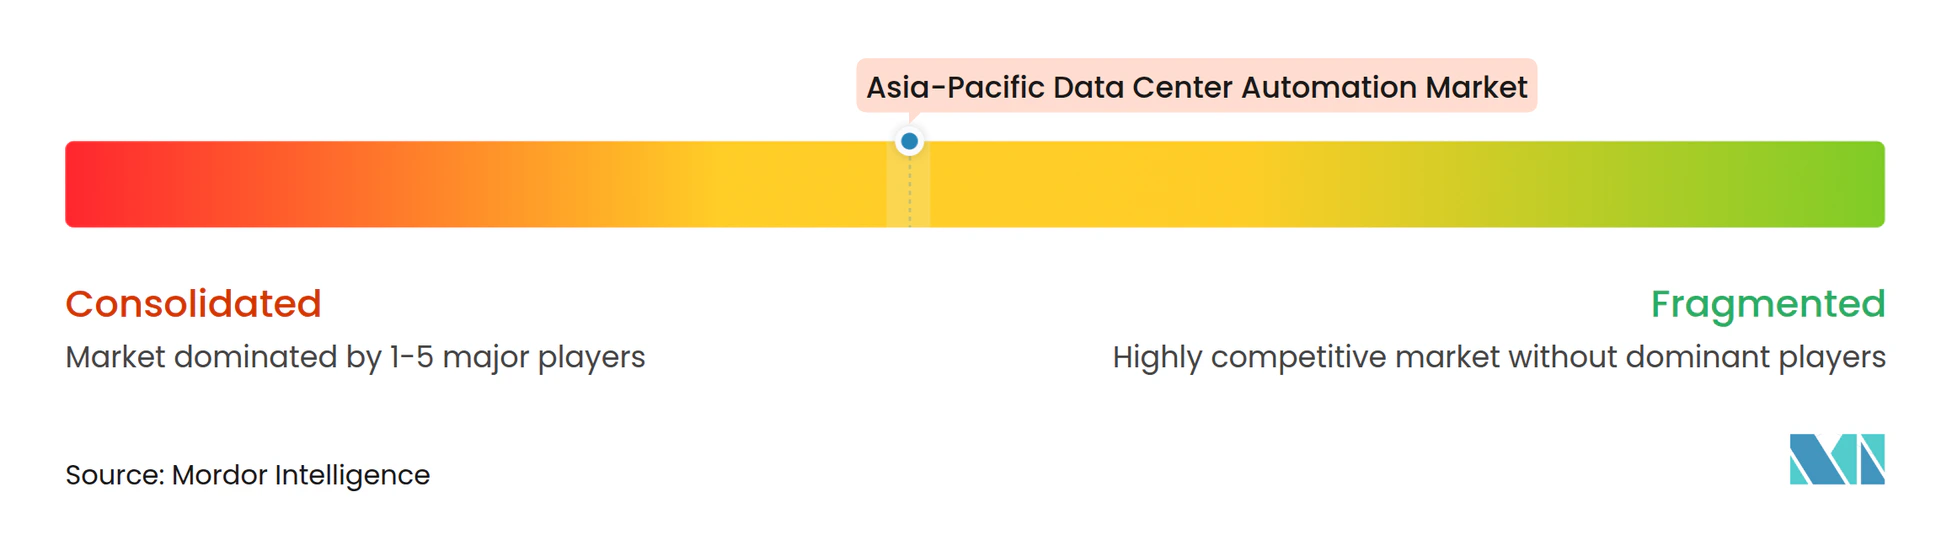
Le marché de l'automatisation des centres de données en Asie-Pacifique est modérément consolidé au niveau supérieur de la base de fournisseurs. Schneider Electric, ABB, Siemens, Huawei, Vertiv et Johnson Controls se disputent les grands contrats d'installations et hyperscale. Les intégrateurs de systèmes régionaux et les fournisseurs de logiciels spécialisés se font concurrence de manière plus active sur le marché intermédiaire et dans les géographies émergentes. Les fournisseurs mondiaux cherchent à proposer des plateformes intégrées plutôt que des produits individuels. Leurs offres combinent systèmes d'alimentation, refroidissement, contrôles, logiciels et capacité de service. Les clients peuvent toujours choisir des partenaires locaux lorsque les conditions du projet nécessitent une mise en œuvre sur mesure.
Schneider Electric a annoncé une collaboration avec NVIDIA et AVEVA en mars 2026 pour des plans directeurs validés pour des usines IA à l'échelle du gigawatt.[4] Les travaux comprennent l'intégration de jumeaux numériques, l'IA agentique pour la gestion des alarmes et des conceptions de référence pour les installations IA. En juin 2026, Schneider Electric et Hon Hai Technology Group ont annoncé une collaboration sur des architectures de référence de centres de données IA de nouvelle génération. ABB a lancé son portefeuille Infinitus à courant continu en 2026, positionnant l'entreprise pour répondre aux besoins changeants de distribution d'énergie dans les installations IA. Ces actions montrent que les grands fournisseurs investissent dans des solutions de la conception à l'exploitation et dans des infrastructures à courant continu.
Les contrôles natifs de refroidissement liquide restent insuffisamment desservis car de nombreux produits traditionnels de gestion des bâtiments et SCADA ne gèrent pas nativement la distribution du fluide caloporteur, la détection des fuites et la réutilisation de la chaleur. L'orchestration des charges de travail transfrontalières est un autre domaine ouvert, car les opérateurs doivent maintenir des obligations de résidence des données sur une infrastructure fragmentée. Les services d'automatisation gérés pour les petites et moyennes installations en Asie du Sud-Est en sont également à leurs débuts. Johnson Controls a annoncé un investissement allant jusqu'à 60 millions SGD (44 millions USD) sur 5 ans dans son Centre d'innovation de Singapour pour le refroidissement, la gestion thermique et l'automatisation intelligente. L'investissement montre que les fournisseurs adaptent la recherche et le développement aux exigences régionales. Le marché de l'automatisation des centres de données en Asie-Pacifique offre des opportunités tant aux équipementiers mondiaux qu'aux intégrateurs locaux, car les clients ont besoin de solutions adaptées aux conditions d'exploitation locales.
Leaders du secteur de l'automatisation des centres de données en Asie-Pacifique
-
Schneider Electric SE
-
Huawei Technologies Co., Ltd.
-
Vertiv Holdings Co
-
Siemens AG
-
Johnson Controls International plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'automatisation des centres de données en Asie-Pacifique Entreprises couvertes dans ce rapport
- ABB Ltd.
- AirTrunk Operations Pty Ltd
- Alibaba Cloud (Singapore) Private Limited
- Cisco Systems, Inc.
- Digital Edge (Singapore) Holdings Pte. Ltd.
- Equinix, Inc.
- Fujitsu Limited
- GDS Services Limited
- Huawei Technologies Co., Ltd.
- Johnson Controls International plc
- Keppel Data Centres Holding Pte. Ltd.
- Microsoft Corporation
- NTT DATA Corporation
- Schneider Electric SE
- Siemens AG
- ST Telemedia Global Data Centres Pte. Ltd.
- Sify Technologies Limited
- Vertiv Holdings Co
- YTL Power International Berhad
- CtrlS Datacenters Limited
Développements industriels récents dans Marché de l'automatisation des centres de données en Asie-Pacifique
- Septembre 2026 : Schneider Electric a dévoilé le premier appareillage de commande à moyenne tension défini par logiciel au monde, le RM AirSeT 38 Software Defined, lors de YOTTA 2026, déployé dans un centre de données de colocation Equinix en activité. La solution étend l'appareillage isolé au gaz sans SF₆ à 38 kV, permettant aux systèmes de contrôle électrique d'évoluer au même rythme que les charges d'alimentation des usines IA, directement pertinent pour les opérateurs hyperscale en Asie-Pacifique déployant une distribution haute tension à l'échelle du campus.
- Septembre 2026 : Johnson Controls a annoncé sa participation au Sustainable Tropical Data Centre Testbed 2.0 à la Faculté de conception et d'ingénierie de l'Université nationale de Singapour. Le banc d'essai en activité sur l'île de Jurong évalue l'automatisation des centres de données IA de nouvelle génération et les technologies de refroidissement dans des conditions tropicales, Johnson Controls contribuant des technologies de gestion thermique et des contrôles intelligents pour éclairer les futures conceptions d'installations à Singapour et en Asie-Pacifique.
- Septembre 2026 : Vertiv a annoncé un accord pour acquérir UtilityInnovation Group pour 1,45 milliard USD en espèces, plus jusqu'à 1,15 milliard USD en contrepartie supplémentaire liée à l'EBITDA. UIG ajoute des contrôles de microréseau, l'orchestration de la génération sur site et une architecture d'alimentation derrière le compteur, étendant la pile d'automatisation de Vertiv en amont vers l'interconnexion au réseau et permettant aux opérateurs de centres de données IA d'accéder à l'énergie indépendamment des délais d'interconnexion des services publics.
- Septembre 2026 : Keppel DC REIT a annoncé l'acquisition d'une participation effective de 88,62 % dans Tokyo Data Center 4 et Tokyo Data Center 5, 2 installations de colocation hyperscale en pleine propriété à Inzai City, dans le Grand Tokyo. L'opération devrait porter la contribution du Japon aux revenus locatifs du portefeuille de Keppel DC REIT de 9 % à 23 %, élargissant son exposition aux services DCIM et d'automatisation dans l'un des marchés les plus tendus d'Asie-Pacifique.
Périmètre du rapport sur le marché de l'automatisation des centres de données en Asie-Pacifique
Le marché de l'automatisation des centres de données en Asie-Pacifique comprend le matériel, les logiciels et les services utilisés pour automatiser, surveiller, gérer et optimiser les opérations des centres de données dans la région. Il inclut les solutions d'automatisation pour la gestion de l'infrastructure informatique, la gestion des installations, les systèmes d'alimentation et de refroidissement, l'orchestration des charges de travail, la gestion du réseau et la surveillance, visant à améliorer l'efficacité opérationnelle, la fiabilité, l'évolutivité et l'efficacité énergétique tout en réduisant l'intervention humaine et les coûts d'exploitation.
Le rapport sur le marché de l'automatisation des centres de données en Asie-Pacifique est segmenté par type de composant (matériel, logiciel et services), taille de centre de données (hyperscale, grand, moyen et petit), type de niveau (niveaux 1 et 2, niveau 3 et niveau 4) et géographie (Chine, Inde, Japon, Indonésie, Australie, Singapour, Malaisie, Vietnam, Thaïlande, Taïwan, Philippines et reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel | Automates programmables industriels (API) |
| Contrôleurs numériques directs (CND) | |
| Modules d'entrée-sortie distants et contrôleurs de terrain | |
| Capteurs et dispositifs de surveillance | |
| Passerelles et dispositifs de communication | |
| Panneaux d'interface homme-machine (IHM) | |
| Autre matériel d'automatisation (comprend notamment les PC industriels, les contrôleurs de périphérie, les convertisseurs de protocole, les commutateurs de réseau industriel, les contrôleurs d'automatisation embarqués, entre autres) | |
| Logiciels | Systèmes de gestion et d'automatisation des bâtiments (BMS/BAS) |
| Contrôle de supervision et acquisition de données (SCADA) | |
| Gestion de l'infrastructure des centres de données (DCIM) | |
| Plateformes de jumeaux numériques | |
| Logiciels d'analyse et d'optimisation | |
| Autres logiciels d'automatisation (comprend notamment les logiciels d'ingénierie et de configuration, les logiciels d'historique, les logiciels de gestion des alarmes, entre autres) | |
| Services | Services de conception et de conseil |
| Services d'intégration de systèmes | |
| Services d'installation et de mise en service | |
| Services de surveillance, de maintenance et de support | |
| Services de modernisation par rétrofit |
| Hyperscale |
| Grand |
| Moyen |
| Petit |
| Niveaux 1 et 2 |
| Niveau 3 |
| Niveau 4 |
| Chine |
| Inde |
| Japon |
| Indonésie |
| Australie |
| Singapour |
| Malaisie |
| Vietnam |
| Thaïlande |
| Taïwan |
| Philippines |
| Reste de l'Asie-Pacifique |
| Par type de composant | Matériel | Automates programmables industriels (API) |
| Contrôleurs numériques directs (CND) | ||
| Modules d'entrée-sortie distants et contrôleurs de terrain | ||
| Capteurs et dispositifs de surveillance | ||
| Passerelles et dispositifs de communication | ||
| Panneaux d'interface homme-machine (IHM) | ||
| Autre matériel d'automatisation (comprend notamment les PC industriels, les contrôleurs de périphérie, les convertisseurs de protocole, les commutateurs de réseau industriel, les contrôleurs d'automatisation embarqués, entre autres) | ||
| Logiciels | Systèmes de gestion et d'automatisation des bâtiments (BMS/BAS) | |
| Contrôle de supervision et acquisition de données (SCADA) | ||
| Gestion de l'infrastructure des centres de données (DCIM) | ||
| Plateformes de jumeaux numériques | ||
| Logiciels d'analyse et d'optimisation | ||
| Autres logiciels d'automatisation (comprend notamment les logiciels d'ingénierie et de configuration, les logiciels d'historique, les logiciels de gestion des alarmes, entre autres) | ||
| Services | Services de conception et de conseil | |
| Services d'intégration de systèmes | ||
| Services d'installation et de mise en service | ||
| Services de surveillance, de maintenance et de support | ||
| Services de modernisation par rétrofit | ||
| Par taille de centre de données | Hyperscale | |
| Grand | ||
| Moyen | ||
| Petit | ||
| Par type de niveau | Niveaux 1 et 2 | |
| Niveau 3 | ||
| Niveau 4 | ||
| Par géographie | Chine | |
| Inde | ||
| Japon | ||
| Indonésie | ||
| Australie | ||
| Singapour | ||
| Malaisie | ||
| Vietnam | ||
| Thaïlande | ||
| Taïwan | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'automatisation des centres de données en Asie-Pacifique ?
Le marché de l'automatisation des centres de données en Asie-Pacifique est évalué à 0,44 milliard USD en 2026 et devrait atteindre 1,21 milliard USD d'ici 2032 à un CAGR de 18,41 %.
Qu'est-ce qui stimule l'adoption de l'automatisation des centres de données en Asie-Pacifique ?
Les charges de travail IA, la construction hyperscale et de colocation, les exigences d'efficacité énergétique et la disponibilité limitée de personnel d'exploitation qualifié soutiennent l'adoption.
Quel composant domine la demande d'automatisation des centres de données en Asie-Pacifique ?
Les logiciels détiennent la plus grande part à 35,21 % en 2026 et devraient se développer à un CAGR de 25,41 % jusqu'en 2032.
Quelle taille de centre de données présente les meilleures perspectives ?
Les installations hyperscale détiennent 45,18 % en 2026 et devraient se développer à un CAGR de 25,58 % jusqu'en 2032.
Quel pays se développe le plus rapidement dans la région ?
L'Inde devrait se développer à un CAGR de 27,16 % jusqu'en 2032, soutenue par les besoins en calcul souverain et la nouvelle capacité à Mumbai, Hyderabad et Chennai.
Quels sont les principaux obstacles aux projets d'automatisation ?
Les coûts élevés de modernisation et d'intégration, l'exposition à la cybersécurité des technologies opérationnelles, les contrôles hérités et la pénurie d'ingénieurs en automatisation peuvent retarder le déploiement.