
アジア太平洋地域データセンターオートメーション市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
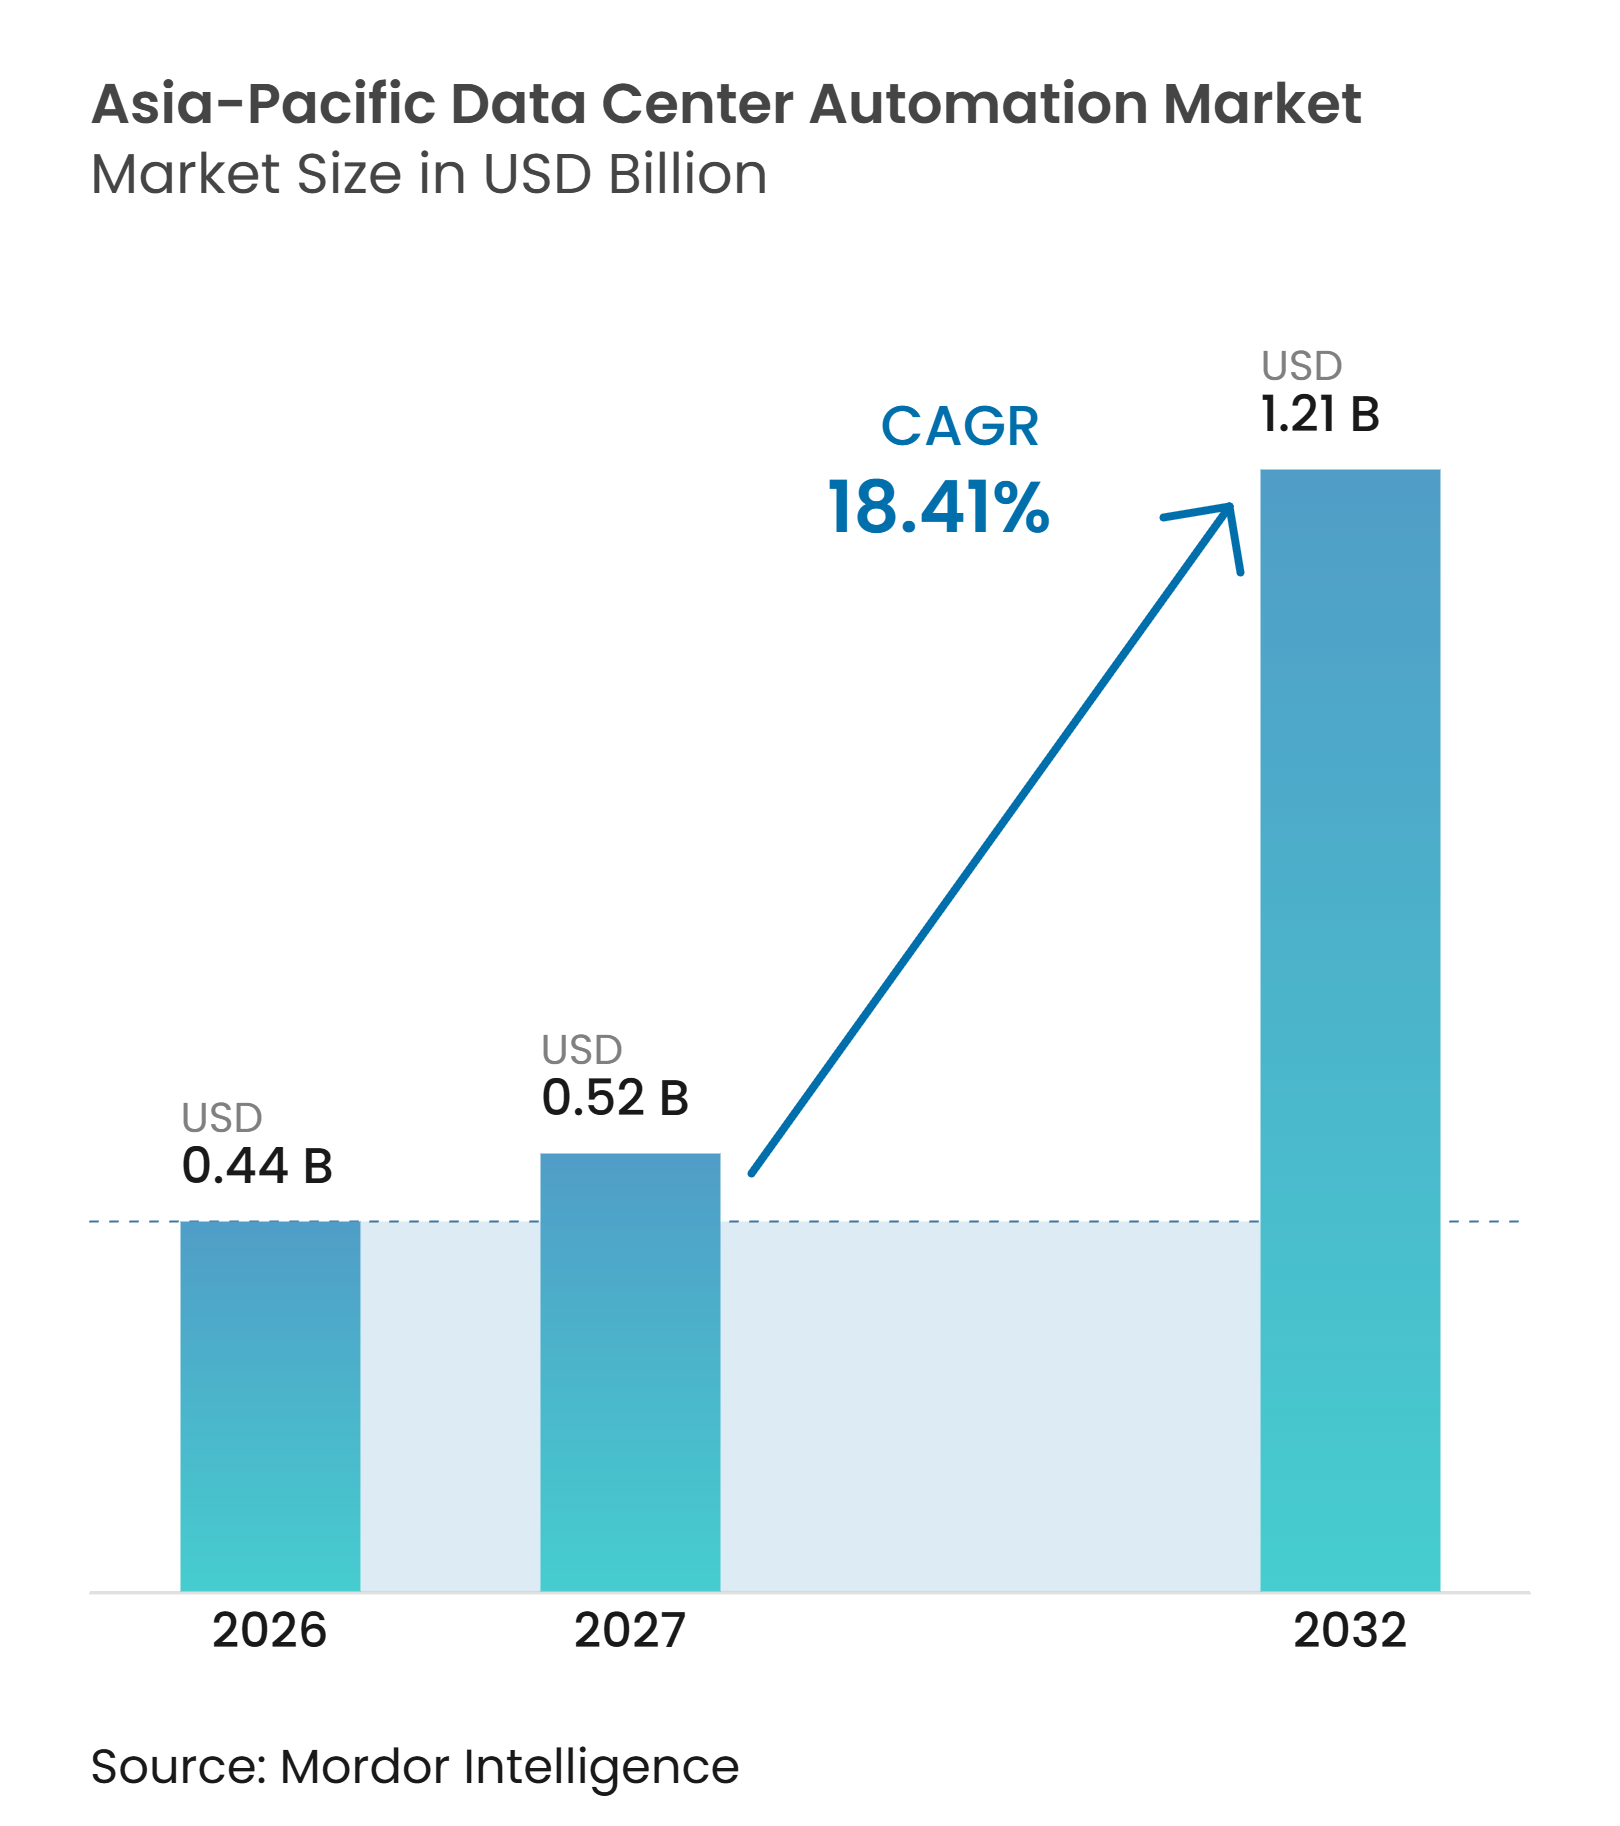
| 基準年の市場規模 (2026) | 0.44 十億米ドル |
| 市場規模 (2027) | 0.52 十億米ドル |
| 市場規模 (2032) | 1.21 十億米ドル |
| 成長率 (2027 - 2032) | 18.41 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域データセンターオートメーション市場分析
アジア太平洋地域データセンターオートメーション市場規模は2026年に0.44 ビリオン 米ドルと評価されており、2027年から2032年の期間においてCAGR 18.41%で成長し、2032年までに1.21 ビリオン 米ドルに達すると予測されいます。需要は、スタンドアロンのサイト制御から、複数の施設にわたって電力、冷却、コンピューティングを統合するプラットフォームへとシフトしています。生成AIワークロードは、リアルタイムの熱制御、電力配分、障害管理の必要性を高めており、高密度施設における手動プロセスの実用性を低下させています。新たなハイパースケールおよびコロケーションプロジェクトは、オートメーションの早期導入機会を提供しており、オペレーターは初期設計段階からソフトウェア、制御システム、センシング機器を組み込むことができます。国家AIプログラムも、データ所在地要件および運用要件を満たすローカル管理システムへの需要を支えています。初期統合コスト、サイバーセキュリティリスク、レガシー制御システム、熟練エンジニアの不足は、アジア太平洋地域データセンターオートメーション市場における重大な参入障壁として残っています。
レポートの主要ポイント
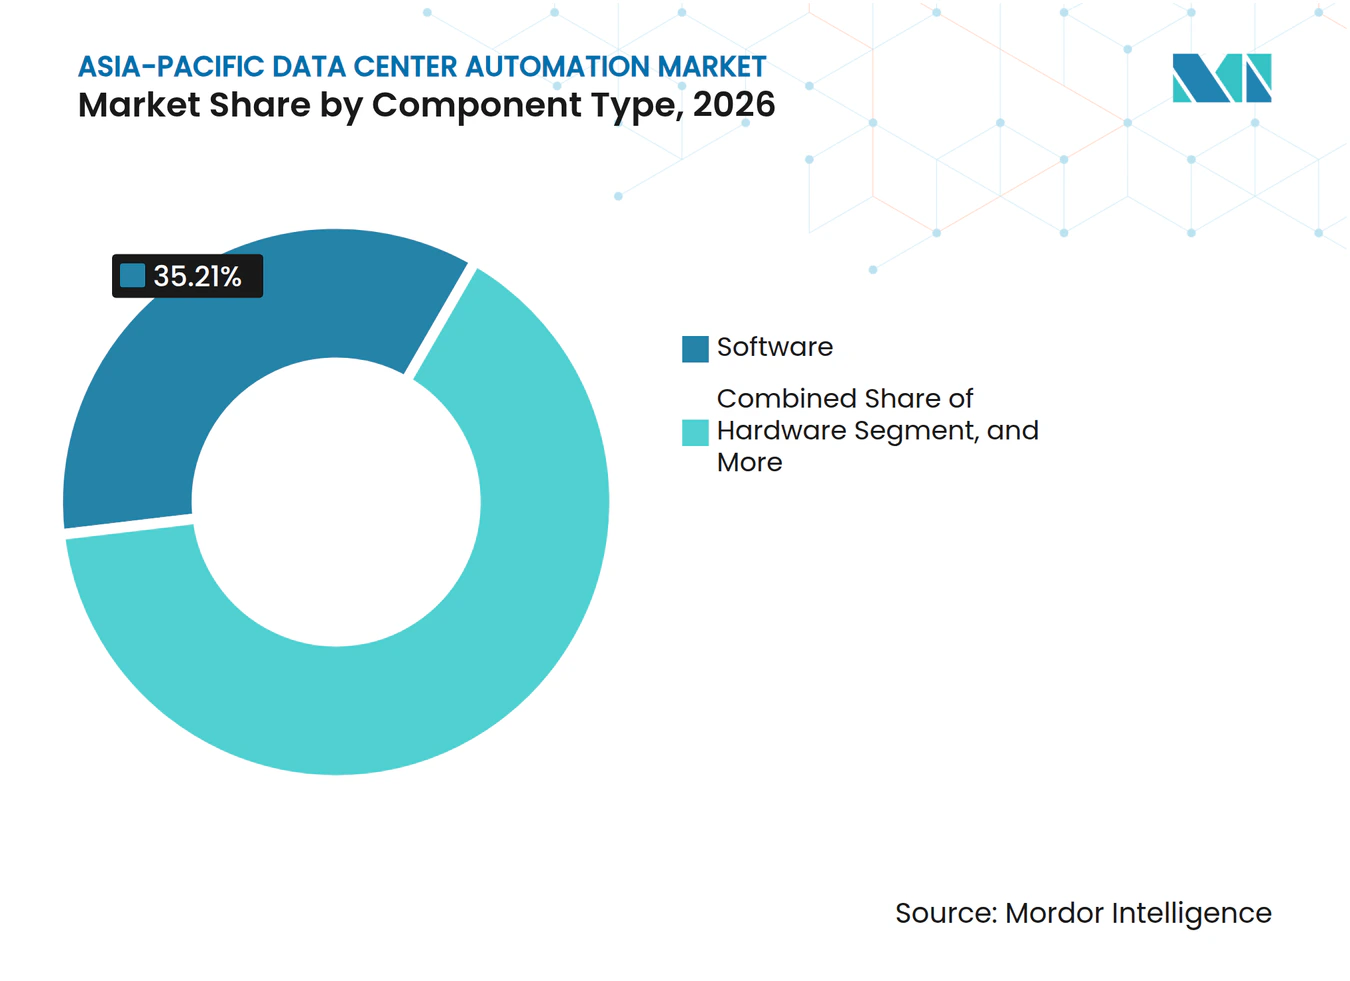
- コンポーネントタイプ別では、ソフトウェアが2026年の地域オートメーション市場の35.21%を占め、2032年にかけてCAGR 25.41%で拡大すると予測されています。
- データセンター規模別では、ハイパースケール施設が2026年の地域オートメーション市場の45.18%を占め、2032年にかけてCAGR 25.58%で成長すると予測されています。
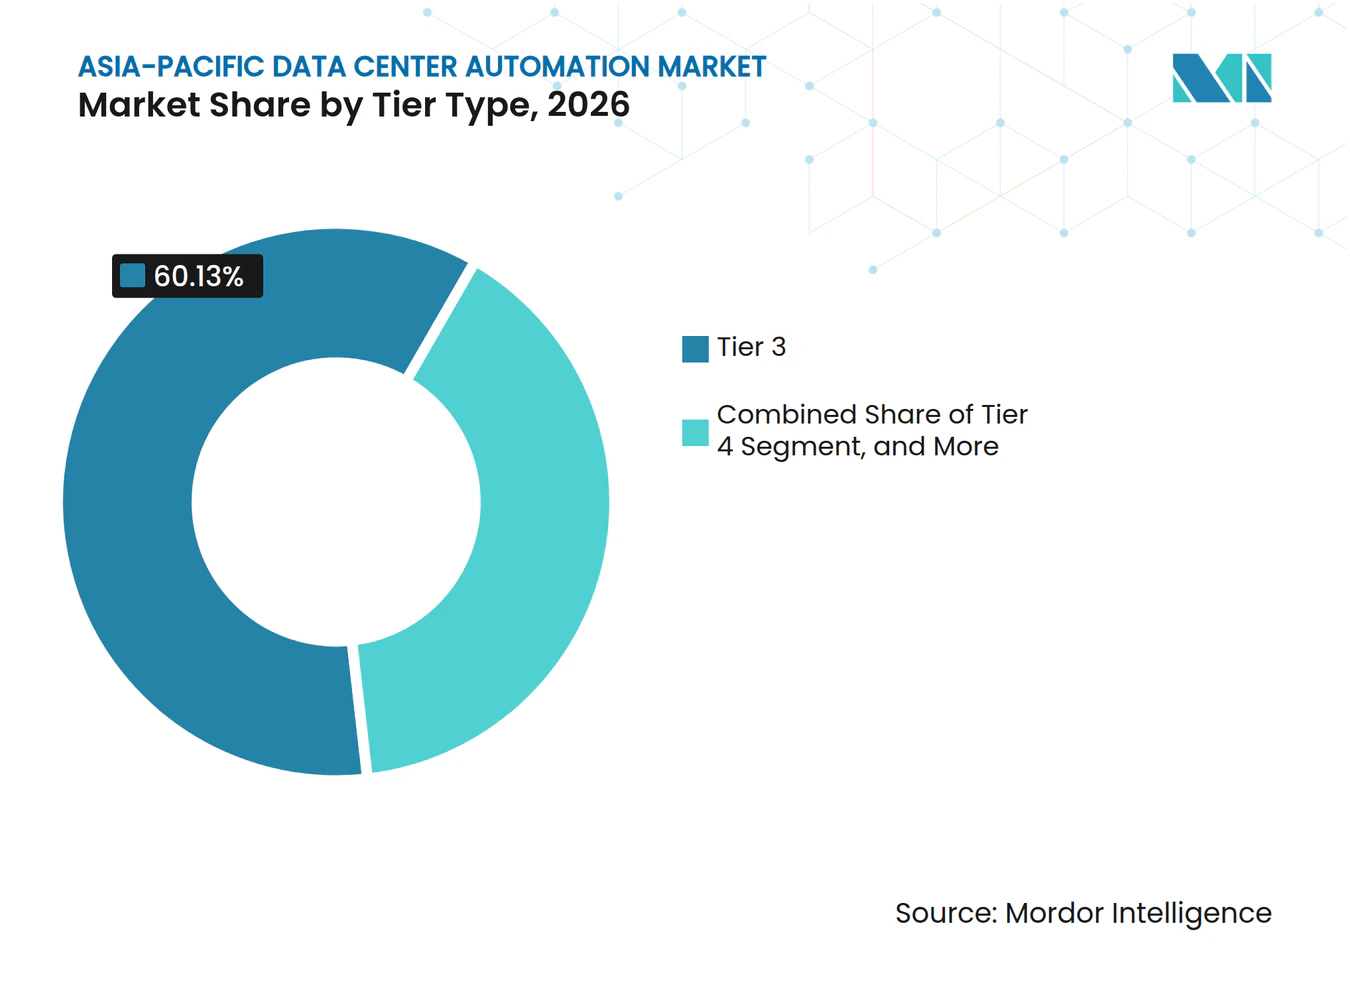
- ティアタイプ別では、ティア3施設が2026年の地域オートメーション市場の60.13%を占め、ティア4施設は2032年にかけてCAGR 25.35%で拡大すると予測されています。
- 地域別では、中国が2026年の地域オートメーション市場の30.78%を占め、インドは2032年にかけてCAGR 27.16%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウド、AI、デジタルワークロードの拡大 | +4.5% | 中国、インド、東南アジアに集中したグローバル規模 | 長期(4年以上) |
| ハイパースケールおよびコロケーション容量の拡大 | +3.8% | 中国、インド、マレーシア、タイ、インドネシア | 中期(2〜4年) |
| 信頼性およびエネルギー効率要件 | +3.2% | シンガポール、日、オーストラリアに規制上の焦点を当てたグローバル規模 | 中期(2〜4年) |
| データセンターの労働力制約とリモートオペレーション | +2.5% | 日本、韓国、インドで特に深刻なアジア太平洋地域 | 短期(2年以内) |
| 液体冷却および高密度電力オートメーションのニーズ | +2.0% | 中国、日本、マレーシア、オーストラリア | 中期(2〜4年) |
| クロスボーダーワークロードオーケストレーション | +1.5% | 東南アジアおよびインド、日本・韓国への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウド、AI、デジタルワークロードの拡大
生成AIは、アジア太平洋地域データセンターオートメーション市場においてオペレーターが電力、冷却、機器の可用性を管理する方法を変えています。トレーニングおよび推論ワークロードは、大規模な資産基盤にわたってタイムリーな電力配分、熱応答性、障害処理を必要とするためです。これらのワークロードは、施設が高密度GPUシステムを運用し、手動チェックに依存できない場合、管理がより困難になります。従来のホールは通常5〜10 kWのラック密度範囲で運用されますが、AI向けホールは50120 kWを必要とする場合があります。この増加は、冷却ループ、無停電電源システム、電気配電機器への負荷を高めます。オートメーションは、温度、負荷、または障害状態が変化した際の迅速な調整を可能にし、インフラデータと運用上の意思決定を結びつけます。アジア太平洋地域データセンターオートメーション市場は、オペレーターが予知保全、リモート対応、電力・冷却・コンピューティング環境全体の統合のためのプラットフォームを採用するにつれて成長しています。
アジア太平洋地域全体におけるハイパースケールおよびコロケーション容量の拡大
新たなハイパースケールおよびコロケーション施設は、オートメーションを後付けのアップグレードとして扱うのではなく、DCIM、SCADA、ビルディングマネジメントシステム、デジタルモデルを当初の設計に組み込んでいます。このアプローチは、稼働中の施設での改修が引き起こす可能性のある混乱を軽減し、サプライヤーに制御アーキテクチャのより大きなシェアを提供する機会を与えます。大規模なキャンパスは、複雑なインフラを管理し、新しい拠点全体で一貫した運用慣行を維持するためにこれらのシステムを必要としています。コロケーションプロバイダーも、複数の顧客への可用性コミットメントを含む契約があるため、監視に依存しています。標準プラットフォームは、サービスレベルに影響を与える可能性のある状態を特定し、サイト全体で反復可能な運用をサポートできます。これにより、アジア太平洋地域データセンターオートメーション市場においてソフトウェア、ハードウェア、サービス全体にわたる継続的な需要が生まれ、国固有の条件を理解するローカル実装パートナーの活躍の場が生まれます。
高密度コンピューティングにおける信頼性およびエネルギー効率要件
高密度コンピューティングは、AIラックが旧来の制御システムの設計限界を超える熱負荷を生成する可能性があるため、安全な施設運用に信頼性の高い冷却と電力制御を不可欠なものとしています。オートメーションは、オペレーターが冷却容量のバランスを取り、電気負荷を管理し、リアルタイムで異常状態を検出するのに役立ちます。シンガポールは、より低い消費電力と高いサーバー温度での安全な運用をサポートするIT機器のエネルギー効率要件を導入しました。[1] Johnson Controlsは、サステナブル・トロピカル・データセンター・テストベッド2.0の取り組みが熱帯の運用条件下での冷却とインテリジェント制御を評価していると述べています。同社はまた、1 GWのリファレンス設計が廃熱を生産的な冷却に転用し、統合されたシステム制御によって冷却関連の電力需要を削減できると述べています。これらの要件は、オペレーターが断片的なツールを統合された制御、分析、最適化システムに置き換えることを促しています。
データセンターの労働力制約とリモートオペレーションの必要性
熟練した運用スタッフの不足は、リモート監視とオートメーションへの投資を後押ししてます。Uptime Instituteは、2025年に46%のオペレーターが適格な候補者の確保に苦労し、37%が人材定着の課題を報告したと報告しています。オペレーション管理が39%で最大の報告されたスキルギャップを示し、次いで電気スキルが35%でした。これらの制約は、施設が容量を追加するにつれてオンサイトチームを拡大することを困難にしています。リモートプラットフォームは、センサー、コントローラー、冷却システム、電力機器から信頼性の高いデータと明確なアラームを受信できれば、より少ない人数で複数の拠点を監視・対応することを可能にします。オートメーションは定型業務を削減し、経験豊富なエンジニアがより高リスクのタスクに集中できるようにします。アジア太平洋地域データセンターオートメーション市場は、特に専門的なローカル人材が建設ペースに追いついていない地域において、人員増加の回避とエネルギー節約によって支えられています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期統合・改修コスト | -3.5% | 東南アジアおよインドで特に圧力が高いアジア太平洋地域 | 短期(2年以内) |
| サイバーセキュリティおよびオペレーショナルテクノロジーリスク | -2.8% | アジア太平洋地域のマルチテナント施設で高いリスクを持つグローバル規模 | 中期(2〜4年) |
| レガシー制御システムと相互運用性の負債 | -2.0% | 中国、日本、オーストラリア | 長期(4年以上) |
| オートメーションエンジニアおよびローカルサービス人材の不足 | -1.5% | ベトナム、インドネシア、フィリピン、タイ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い初期統合・改修コスト
資本要件はオートメーションプロジェクトを遅延させる可能性があります。特に、改修によってオペレーターが新しいプラットフォームを使用する前に古いビルディングマネジメントおよび制御システムを接続する必要がある稼働中のブラウンフィールド施設では顕著です。この作業は、ダウンタイムが限られているため、新規サイトへの設置よりも困難な場合があります。小規模なコロケーション企業や企業所有の施設は、ハイパースケールオペレーターよりも厳しい資金調達条件に直面する可能性がありますサブスクリプションベースのDCIMライセンスおよびオートメーション・アズ・ア・サービスモデルは初期費用を削減できますが、地域での採用はまだ初期段階にあります。地域のインテグレーターは、顧客が実装を管理可能なフェーズに分けて段階的に進め、より良いエネルギー性能、手動作業の削減、機器故障リスクの低減に対するコストを評価するのを支援できます。これらの条件は、近期予算が容量と電力調達に集中しているアジア太平洋地域データセンターオートメーション市場を減速させる可能性があります。
サイバーセキュリティおよびオペレーショナルテクノロジーリスク
オートメーションはITとオペレーショナルテクノロジーシステムを接続し、保護が必要なシステムの範囲を拡大します。Uptime Instituteは、2025年に情報セキュリティの問題が影響の大きいデータセンター停止の5%を占めたと報告しています。同機関の2025年セキュリティ調査では、最も影響の大きいインシデントのコストが初めて50 ミリオン 米ドルを超えたと述べています。[2] マルチテナント施設は、侵害されたビルディングマネジメントシステムが複数の顧客環境に影響を与える可能性があるため、より大きな懸念に直面しています。サプライヤーは、自社プラットフォームがアクセス制御、ネットワークセグメンテーション、ロギング、明確な対応プロセスを提供することを示す必要があります。アジア太平洋地域データセンターオートメーション市場では、懸念がベンダー選定を遅らせ、購入者が古い制御システムをエンタープライズネットワークに接続することに慎重になる可能性があるため、サイバーセキュリティ機能が基本的な提供物の一部として求められています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セメント分析
コンポーネントタイプ別:
ソフトウェアが制御スタックをリードソフトウェアは2026年のアジア太平洋地域データセンターオートメーション市場シェアの35.21%を占め、2032年にかけてCAGR 25.41%で拡大すると予測されています。この地位は、個別の機器制御から、監視、最適化、意思決定支援を提供する統合運用プラットフォームへのシフトを反映しています。DCIMソフトウェアは、受動的な資産追跡を超えて、複雑な施設のアクティブな管理へと移行しています。デジタルモデルは、オペレーターがコストのかかる変更を実施する前に冷却と電力の変化を評価するのに役立ちます。分析および最適化ツールも、エネルギー集約型施設における予知保全をサポートします。Huaweiは、NetEco6000がAIモデルのトレーニングと推論を適用してデータセンター運用を自動化し、リソース利用率を向上させると述べています。
デジタルツインツールは、オペレーターが直接液体冷却と高密度アップグレードの準備をする際に特に重要です。チームが稼働中の施設での作業開始前に条件をテストできるためで。SCADAおよび分析アプリケーションは問題をより早期に特定し、機器グループ全体の対応を調整できます。一方、ソフトウェアは複数の拠点にわたる一貫したレポーティングをサポートします。制御プラットフォームはセンサーとコントローラーからの信頼性の高いテレメトリーを必要とするため、ハードウェアは依然として不可欠です。プログラマブルロジックコントローラー、ダイレクトデジタルコントローラー、リモート入出力モジュール、センサーアレイは、自動化された運用のための物理的なデータ層を提供します。古い施設が運用上のダウンタイムなしに新しい制御システムを必要とする場合、設計、システムインテグレーション、設置、改修近代化をカバーするサービスが重要です。ソフトウェア、ハードウェア、サービスのこの組み合わせにより、サプライヤーはアジア太平洋地域データセンターオートメーション市場に参加するための複数のルートを持つことができます。


注記: 個別セグメンのすべてのシェアはレポート購入後にご確認いただけます
データセンター規模別:
ハイパースケールが運用標準を確立ハイパースケール施設は2026年のアジア太平洋地域データセンターオートメーション市場シェアの45.18%を占め、2032年にかけてCAGR 25.58%で拡大すると予測されています。100 MW以上の施設は、数千の電力、冷却、コンピューティング変数を管理できるため、オートメーションは日常的な運用とインシデント対応に不可欠です。これらのサイトは、大規模な物理的フットプリント全体で機器を調整し、液体冷却の使用増加を伴う高密度コンピュティングをサポートするプラットフォームを必要としています。大規模オペレーターはまた、地域ポートフォリオ全体で一貫した設計と運用慣行を必要としています。これは、制御、ソフトウェア、データ管理、プロフェッショナルサービスを組み合わせることができるサプライヤーに有利です。コロケーション容量をリースするAI重視のクラウドプロバイダーは、初日から準備が整っている必要があるため、この要件を強化しています。
大規模データセンターは、高い稼働時間ニーズを持つクラウド隣接エンタープライズワークロードとマネージドサービスをサポートしていますが、完全に独自のオートメーションスタックの範囲は限られています。モジュラーシステムは、需要の増加に応じて監視と制御を拡張するルートをこれらのオペレーターに提供できます。中規模および小規模施設は、ベトナム、インドネシア、フィリピンの企業所有サイトが持続可能性要件を満たすためにエントリーレベルのDCIMおよびビルディングマネジメントツールを採用している東南アジア全体で大量の機会を提供していす。これらの施設は社内のオートメーション専門知識が限られており、実践的な実装サポートを必要としています。地域プロバイダーは、低コスト基盤、顧客への近接性、既存の機器基盤を統合する能力から恩恵を受けることができます。アジア太平洋地域データセンターオートメーション市場のこの部分は、サイトあたりの価値は低い可能性がありますが、そのインストールベースは安定した需要を生み出すことができます。
ティアタイプ別:
ティア3が最大のベースを保持し、ティア4がプレミアム需要を引き付けるティア3施設は2026年の地域オートメーション市場の60.13%を占め、N+1冗長性を使用し、契約上の稼働時間コミットメントを満たす必要があるコロケーションオペレーターによって支えられています。オートメーションは、これらのオペレーターが機器の状態を監視し、サービス契約に含まれる可用性基準を維持するのに役立ちます。監視のギャップは、特にサイトが異なる負荷パターンを持つ複数のテナントを管理している場合、直接的な運用上および財務上のリスクを生み出す可能性あります。ティア3プロバイダーは、通常の運用への可視性を維持しながら冗長機器を管理するために制御を使用しています。明確なアラーム、信頼性の高い電力情報、冷却データ、顧客向けのパフォーマンス記録が必要です。これにより、このティアはDCIM、SCADA、ビルディングマネジメント、関連サービスの需要の中心的な源となっています。
ティア4施設は、主権AIプロジェクトと金融セクターのユーザーが完全なフォールトトレラント運用とノーコンカレンシーメンテナンスウィンドウを必要とするため、2032年にかけてCAGR 25.35%で拡大すると予測されています。これらの施設は、手動介入に頼ることなくデュアルパスの電力と冷却を管理するオートメーションを必要としています。この構成には冗長なSCADA、ビルディングマネジメント、緊急対応システムが含まれる場合があり、施設あたりのより高いオートメーション支出をサポートします。インドおよび東南アジアの二次都市のオペレーターがエンタープライズ要件の厳格化に伴いクラス分けをアップグレードしているため、ティア1およびティア2サイトは依然として重要です。ティアのアップグレードには、SCADAの再構成、冗長なビルディングマネジメント統合、改訂されたデジタルモデルが必要になる場合があります。これにより、ティア4サイトに関連するプレミアム需要と並んで、定期的な近代化作業が追加されます。


地域分析
中国データセンターオートメーション市場
中国は2026年の地域オートメーション市場において30.78%のシアを占め、国内ハイパースケールプロジェクトおよびデジタルインフラに対する政府の支援がその背景にある。2026年4月、中国の4省庁が「人工知能とエネルギーの相互強化促進に関するアクションプラン」を発表した。同プランは、コンピューティング施設がグリッド形成型蓄電池および直接グリーン電力接続を活用することを奨励している。これらの要件により、各サイトにおけるより高度なエネルギー管理が必要となる。中国はまた、再生可能エネルギーの利用可能性によりAIトレーニングワークロードを誘致できる烏蘭察布、中衛、貴州においても機会を提供している。
アジア太平洋データセンターオートメーション市場
日本、オーストラリア、およびシンガポールは成熟した市場であり、基本的なハードウェア交換よりもソフトウェアおよびサービスへの需要が高まっている。これらの市場のオペレーターは、電力使用効率、カーボンレポーティング、および液冷管理に注力している。シンガポールは、持続可能な熱帯データセンターテストベッド2.0の取り組みの一環として、追加200メガワッのデータセンター容量を発表した。これにより、熱帯環境向け冷却制御およびリアルタイムエネルギーモニタリングへの需要が支えられている。インドは2032年までに27.16%のCAGRで拡大すると予測されており、ソブリンコンピューティングニーズおよびムンバイ、ハイデラバード、チェンナイにおけるグリーンフィールド容量がその背景にある。AirTrunkは2025年にLumina CloudInfraを買収し、インドの主要データセンター都市における計画容量を追加した。[3]
ASEANおよび台湾データセンターオートメーション市場
マレーシア、インドネシア、タイ、ベトナム、台湾、およびフィリピンは、新興拠点として成長するグループを形成している。これらの市場は、ハイパースケーラーによる土地取得、コロケーション需要、および国家デジタル化投資を引き付けている。ジョホールにおける2025年の稼働容量の増加は、マレーシアにおける新規コミッショニング活動の規模を示している。インドネシアはジャカルタにEDGNEX AIデータセンタープロジェクトを開発中であり、その第一フェーズは2026年12月までに稼働開始が見込まれている。ベトナム、タイ、およびフィリピンは、デジタル経済の拡大に伴いエンタープライズコロケーション需要を構築している。ローカルシステムインテグレーターは、顧客が手頃なDCIMおよびビルディングマネジメントの導入を必要とする場面において優位性を持つ。
競合環境
市場集中度
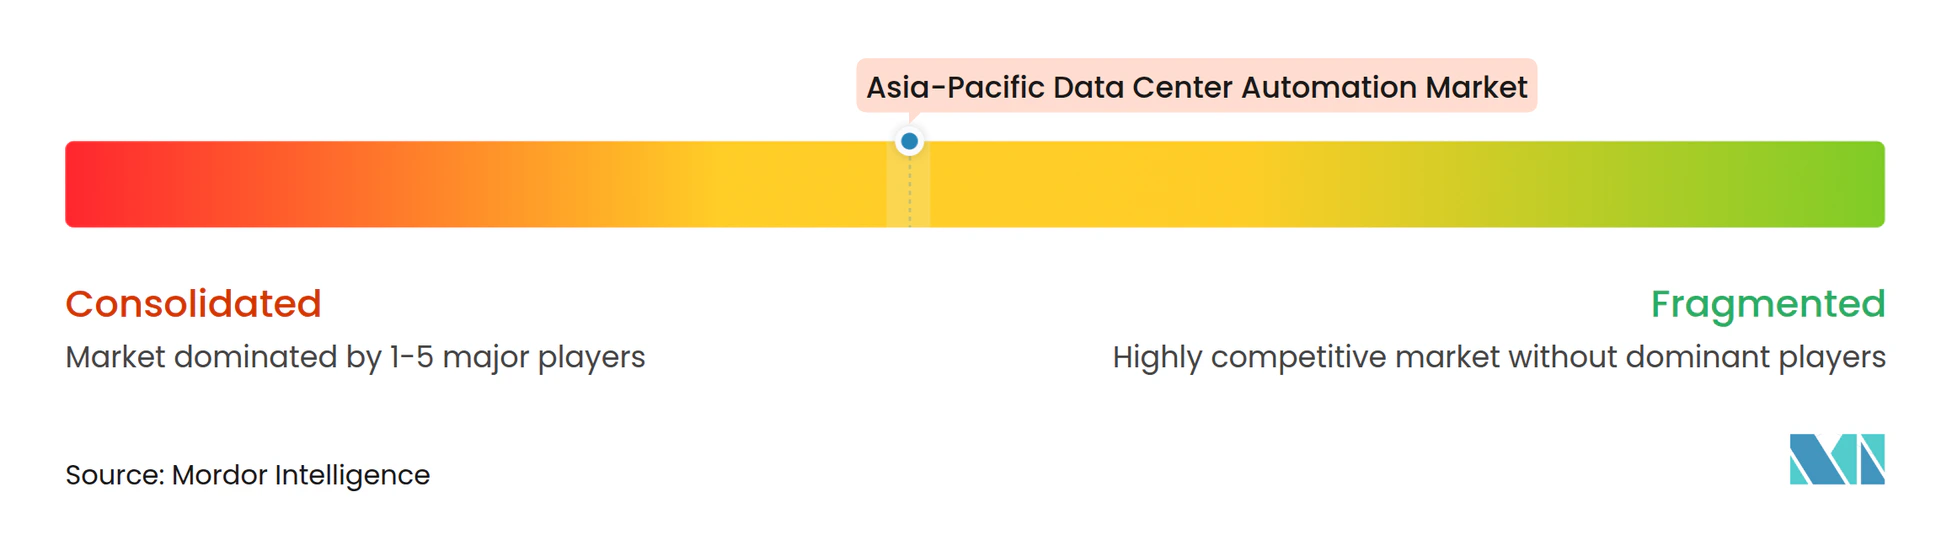
アジア太平洋地域データセンターオートメーション市場は、サプライヤーベースの上位において中程度に集中しています。Schneider Electric、ABB、Siemens、Huawei、Vertiv、Johnson Controlsが大規模施設およびハイパースケール契約を競っています。地域のシステムインテグレーターと専門ソフトウェアプロバイダーは、中堅市場および新興地域でより積極的に競争しています。グローバルサプライヤーは、個別製品ではなく統合プラットフォームを提供しようとしています。その提供物は、電力システム、冷却、制御、ソフトウェア、サービス能力を組み合わせています。プロジェクト条件がカスタマイズされた実装を必要とする場合、顧客はローカルパートナーを選択することもあります。
Schneider Electricは2026年3月にNVIDIAおよびAVEVAとギガワット規のAIファクトリー向け検証済みブループリントに関するコラボレーションを発表しました。[4] この取り組みには、デジタルツイン統合、アラーム管理のためのエージェンティックAI、AI施設のリファレンス設計が含まれています。2026年6月、Schneider Electricと鴻海科技集団は次世代AIデータセンターリファレンスアーキテクチャに関するコラボレーションを発表しました。ABBは2026年にInfinitusダイレクトカレントポートフォリオを発売し、AI施設における変化する電力配電ニーズに向けて同社を位置づけました。これらの行動は、大規模サプラヤーが設計から運用までのソリューションとダイレクトカレントインフラに投資していることを示しています。
液体冷却ネイティブの制御は、多くの従来のビルディングマネジメントおよびSCADA製品が冷媒分配、漏洩検知、熱再利用をネイティブに管理しないため、依然として十分に対応されていません。クロスボーダーワークロードオーケストレーションも未開拓の領域であり、オペレーターは断片化されたインフラ全体でデータ所在地義務を維持する必要があります。東南アジアの中小規模施設向けのマネージドオートメーションサービスも初期段階にあります。Johnson Controlsは、冷却、熱管理、インテリジェントオートメーションのためのシンガポールイノベーションセンターに5年間で最大6,000万シンガポールドル(4,400万米ドル)の投資を発表しました。この投資は、サプライヤーが研究開発を地域の要件に適応させていることを示しています。アジア太平洋地域データセンターオートメーション市場は、顧客がローカルの運用条件に適したソリューションを必要としているため、グローバルOEMとローカルインテグレーターの両方に機会を提供しています。
アジア太平洋地域データセンターオートメーション産業のリーダー企業
-
Schneider Electric SE
-
Huawei Technologies Co., Ltd.
-
Vertiv Holdings Co
-
Siemens AG
-
Johnson Controls International plc
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋データセンターオートメーション市場 このレポートでカバーされる企業
- ABB Ltd.
- AirTrunk Operations Pty Ltd
- Alibaba Cloud (Singapore) Private Limited
- Cisco Systems, Inc.
- Digital Edge (Singapore) Holdings Pte. Ltd.
- Equinix, Inc.
- Fujitsu Limited
- GDS Services Limited
- Huawei Technologies Co., Ltd.
- Johnson Controls International plc
- Keppel Data Centres Holding Pte. Ltd.
- Microsoft Corporation
- NTT DATA Corporation
- Schneider Electric SE
- Siemens AG
- ST Telemedia Global Data Centres Pte. Ltd.
- Sify Technologies Limited
- Vertiv Holdings Co
- YTL Power International Berhad
- CtrlS Datacenters Limited
最近の産業開発事情 アジア太平洋データセンターオートメーション市場
- 2026年9月:Schneider Electricは、YOTTA 2026において世界初のソフトウェア定義型中圧開閉装置「RM AirSeT 38 Software Defined」を発表し、稼働中のEquinixコロケーションデータセンターに展開しました。このソリューションはSF₆フリーのガス絶縁開閉装置を38 kVに拡張し、電気制御システムがAIファクトリーの電力負荷と同じペースで進化できるようにするもので、キャンパス規模で高電圧配電を展開するアジア太平洋地域のハイパースケールオペレーターに直接関連しています。
- 2026年9月:Johnson Controlsは、シンガポール国立大学デザイン・エンジニアリング学部のサステナブル・トロピカル・データセンター・テストベッド2.0への参加を発表しました。ジュロン島の実稼働テストベッドは、熱帯条件下で次世代AIデータセンターオートメーションおよび冷却技術を評価するもので、Johnson Controlsは熱管理技術とスマート制御を提供し、シンガポールおよびアジア太平洋地域全体の将来の施設設計に役立てます。
- 2026年9月:Vertivは、UtilityInnovation Groupを現金14.5億米ドルに加え、EBITDAに連動した最大11.5億米ドルの追加対価で買収する契約を発表しました。UIGはマイクログリッド制御、オンサイト発電オーケストレーション、メーター後方電力アーキテクチャを追加し、Vertivのオートメーションスタックをグリッド相互接続の上流に拡張し、AIデータセンターオペレーターが電力会社の相互接続タイムラインから独立して電力にアクセスできるようにします。
- 2026年9月:Keppel DC REITは、東京データセンター4および東京データセンター5(千葉県印西市の大東京にある2つの完全所有権ハイパースケールコロケーション施設)の実効持分88.62%の取得を発表しました。この取引により、Keppel DC REITのポートフォリオ賃貸収入に占める日本の割合が9%から23%に上昇すると予想されており、アジア太平洋地域で最も供給が逼迫した市場の一つにおけるDCIMおよびオートメーションサービスへのエクスポージャーが拡大します。
アジア太平洋地域データセンターオートメーション市場レポートの範囲
アジア太平洋地域データセンターオートメーション市場は、地域全体のデータセンター運用を自動化、監視、管理、最適化するために使用されるハードウェア、ソフトウェア、サービスで構成されています。ITインフラ管理、施設管理、電力・冷却システム、ワークロードオーケストレーション、ネットワーク管理、監視のためのオートメーションソリューションを含み、人的介入と運用コストを削減しながら運用効率、信頼性、スケーラビリティ、エネルギー効率の向上を目的としています。
アジア太平洋地域データセンターオートメーション市場レポートは、コンポーネントタイプ(ハードウェア、ソフトウェア、サービス)、データセンター規模ハイパースケール、大規模、中規模、小規模)、ティアタイプ(ティア1および2、ティア3、ティア4)、地域(中国、インド、日本、インドネシア、オーストラリア、シンガポール、マレーシア、ベトナム、タイ、台湾、フィリピン、その他のアジア太平洋地域)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ハードウェア | プログラマブルロジックコントローラー(PLC) |
| ダイレクトデジタルコントローラー(DDC) | |
| リモート入出力およびフィールドコントローラー | |
| センサーおよび監視デバイス | |
| ゲートウェイおよび通信デバイス | |
| ヒューマンマシンインターフェース(HMI)パネル | |
| その他のオートメーションハードウェア(産業用PC(IPC)、エッジコントローラー、プロトコルコンバーター、産業用ネットワークスイッチ、組み込みオートメーションコントローラーなどを含む) | |
| ソフトウェア | ビルデングマネジメントおよびオートメーションシステム(BMS/BAS) |
| 監視制御およびデータ収集(SCADA) | |
| データセンターインフラ管理(DCIM) | |
| デジタルツインプラットフォーム | |
| 分析および最適化ソフトウェア | |
| その他のオートメーションソフトウェア(エンジニアリングおよびコンフィギュレーションソフトウェア、ヒストリアンソフトウェア、アラーム管理ソフトウェアなどを含む) | |
| サービス | 設計およびコンサルティングサービス |
| システムインテグレーションサービス | |
| 設置およびコミッショニングサービス | |
| 監視、保守、サポートサービス | |
| 改修および近代化サービス |
| ハイパースケール |
| 大規模 |
| 中規模 |
| 小規模 |
| ティア1および2 |
| ティア3 |
| ティア4 |
| 中国 |
| インド |
| 日本 |
| インドネシア |
| オーストラリア |
| シンガポール |
| マレーシア |
| ベトナム |
| タイ |
| 台湾 |
| フィリピン |
| その他のアジア太平洋地域 |
| コンポーネントタイプ別 | ハードウェア | プログラマブルロジックコントローラー(PLC) |
| ダイレクトデジタルコントローラー(DDC) | ||
| リモート入出力およびフィールドコントローラー | ||
| センサーおよび監視デバイス | ||
| ゲートウェイおよび通信デバイス | ||
| ヒューマンマシンインターフェース(HMI)パネル | ||
| その他のオートメーションハードウェア(産業用PC(IPC)、エッジコントローラー、プロトコルコンバーター、産業用ネットワークスイッチ、組み込みオートメーションコントローラーなどを含む) | ||
| ソフトウェア | ビルデングマネジメントおよびオートメーションシステム(BMS/BAS) | |
| 監視制御およびデータ収集(SCADA) | ||
| データセンターインフラ管理(DCIM) | ||
| デジタルツインプラットフォーム | ||
| 分析および最適化ソフトウェア | ||
| その他のオートメーションソフトウェア(エンジニアリングおよびコンフィギュレーションソフトウェア、ヒストリアンソフトウェア、アラーム管理ソフトウェアなどを含む) | ||
| サービス | 設計およびコンサルティングサービス | |
| システムインテグレーションサービス | ||
| 設置およびコミッショニングサービス | ||
| 監視、保守、サポートサービス | ||
| 改修および近代化サービス | ||
| データセンター規模別 | ハイパースケール | |
| 大規模 | ||
| 中規模 | ||
| 小規模 | ||
| ティアタイプ別 | ティア1および2 | |
| ティア3 | ||
| ティア4 | ||
| 地域別 | 中国 | |
| インド | ||
| 日本 | ||
| インドネシア | ||
| オーストラリア | ||
| シンガポール | ||
| マレーシア | ||
| ベトナム | ||
| タイ | ||
| 台湾 | ||
| フィリピン | ||
| その他のアジア太平洋地域 | ||
レポートで回答される主要な質問
アジア太平洋地域データセンターオートメーション市場の規模はどのくらいですか?
アジア太平洋地域データセンターオートメーション市場は2026年に0.44 ビリオン 米ドルと評価されており、CAGR 18.41%で2032年までに1.21 ビリオン 米ドルに達すると予測されています。
アジア太平洋地域でのデータセンターオートメーション採用を促進しているものは何ですか?
AIワークロード、ハイパースケールおよびコロケーションの建設、エネルギー効率要件、熟練した運用人材の限られた可用性が採用を支えています。
アジア太平洋地域データセンターオートメーション需要をリードするコンポーネントはどれですか?
ソフトウェアが2026年に35.21%で最大のシェアを保持し、2032年にかけてCAGR 25.41%で拡大すると予測されています。
最も強い見通しを持つデータセンター規模はどれですか?
ハイパースケール施設は2026年に45.18%を占め、2032年にかけてCAGR 25.58%で拡大すると予測されています。
地域で最も急速に拡大している国はどこですか?
インドは主権コンピューティングニーズとムンバイ、ハイデラバード、チェンナイにおける新規容量によって支えられ、2032年にかけてCAGR 27.16%で拡大すると予測されています。
オートメーションプロジェクトの主な障壁は何ですか?
高い改修・統合コスト、オペレーショナルテクノロジーのサイバーセキュリティリスク、レガシー制御システム、オートメーションエンジニアの不足が展開を遅らせる可能性があります。