
Tamaño y Participación del Mercado de Automatización de Centros de Datos de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
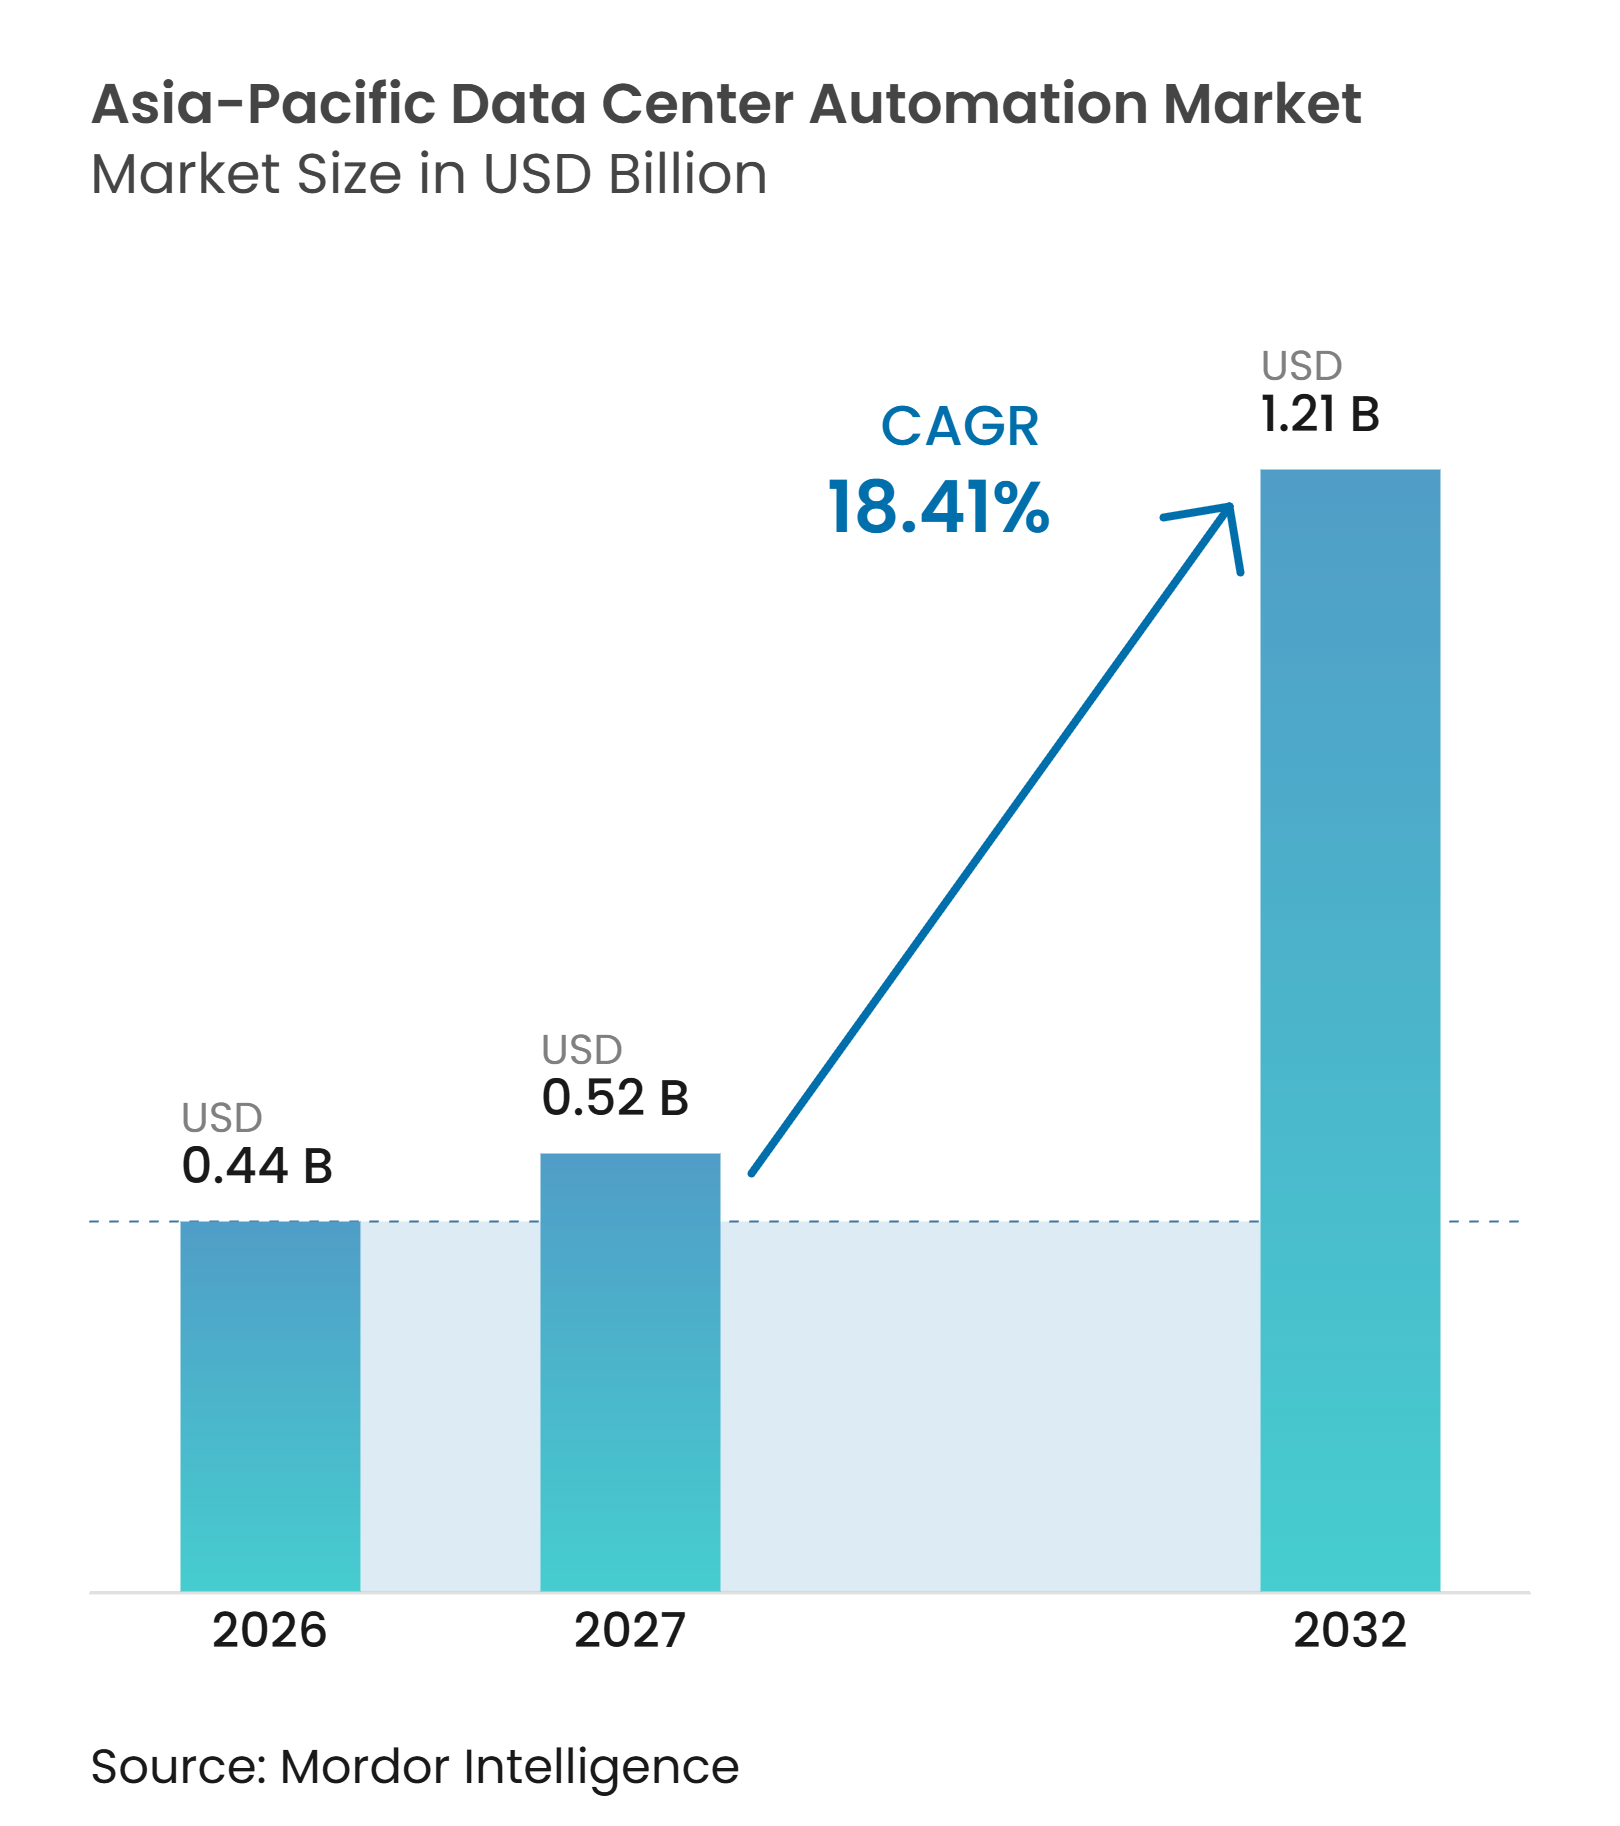
| Tamaño del mercado en el año base (2026) | 0.44 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.52 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.21 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.41 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Automatización de Centros de Datos de Asia-Pacífico por Mordor Intelligence
El tamaño del Mercado de Automatización de Centros de Datos de Asia-Pacífico se valora en 0,44 mil millones de USD en 2026 y se prevé que alcance 1,21 mil millones de USD en 2032, a una CAGR del 18,41% durante 2027-2032. La demanda está migrando de controles de sitio independientes hacia plataformas que coordinan energía, refrigeración y cómputo en múltiples instalaciones. Las cargas de trabajo de inteligencia artificial generativa incrementan la necesidad de control térmico en tiempo real, asignación de energía y gestión de fallos, lo que hace que los procesos manuales sean menos prácticos en instalaciones de alta densidad. Los nuevos proyectos de hiperescala y colocación presentan una oportunidad temprana para la automatización, ya que los operadores pueden incorporar software, sistemas de control y equipos de detección en el equipamiento inicial. Los programas nacionales de inteligencia artificial también respaldan la demanda de sistemas gestionados localmente que cumplan con los requisitos de residencia de datos y operación. Los costos iniciales de integración, la exposición a ciberseguridad, los controles heredados y la escasez de ingenieros especializados siguen siendo barreras materiales para el Mercado de Automatización de Centros de Datos de Asia-Pacífico.
Conclusiones Clave del Informe
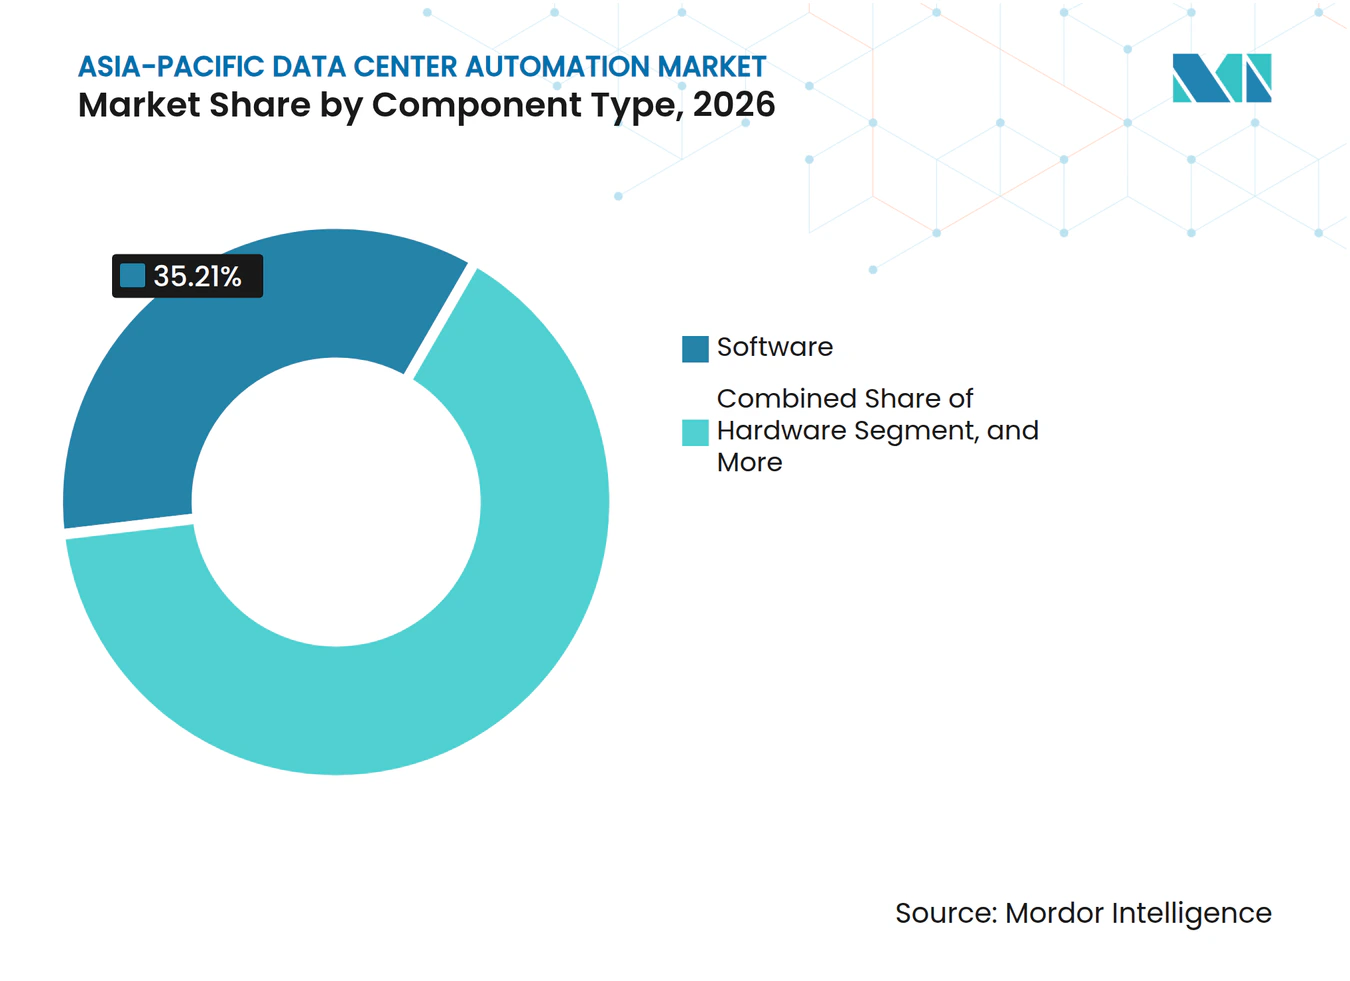
- Por tipo de componente, el software representó el 35,21% del mercado de automatización regional en 2026 y se proyecta que se expanda a una CAGR del 25,41% hasta 2032.
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 45,18% del mercado de automatización regional en 2026 y se proyecta que crezcan a una CAGR del 25,58% hasta 2032.
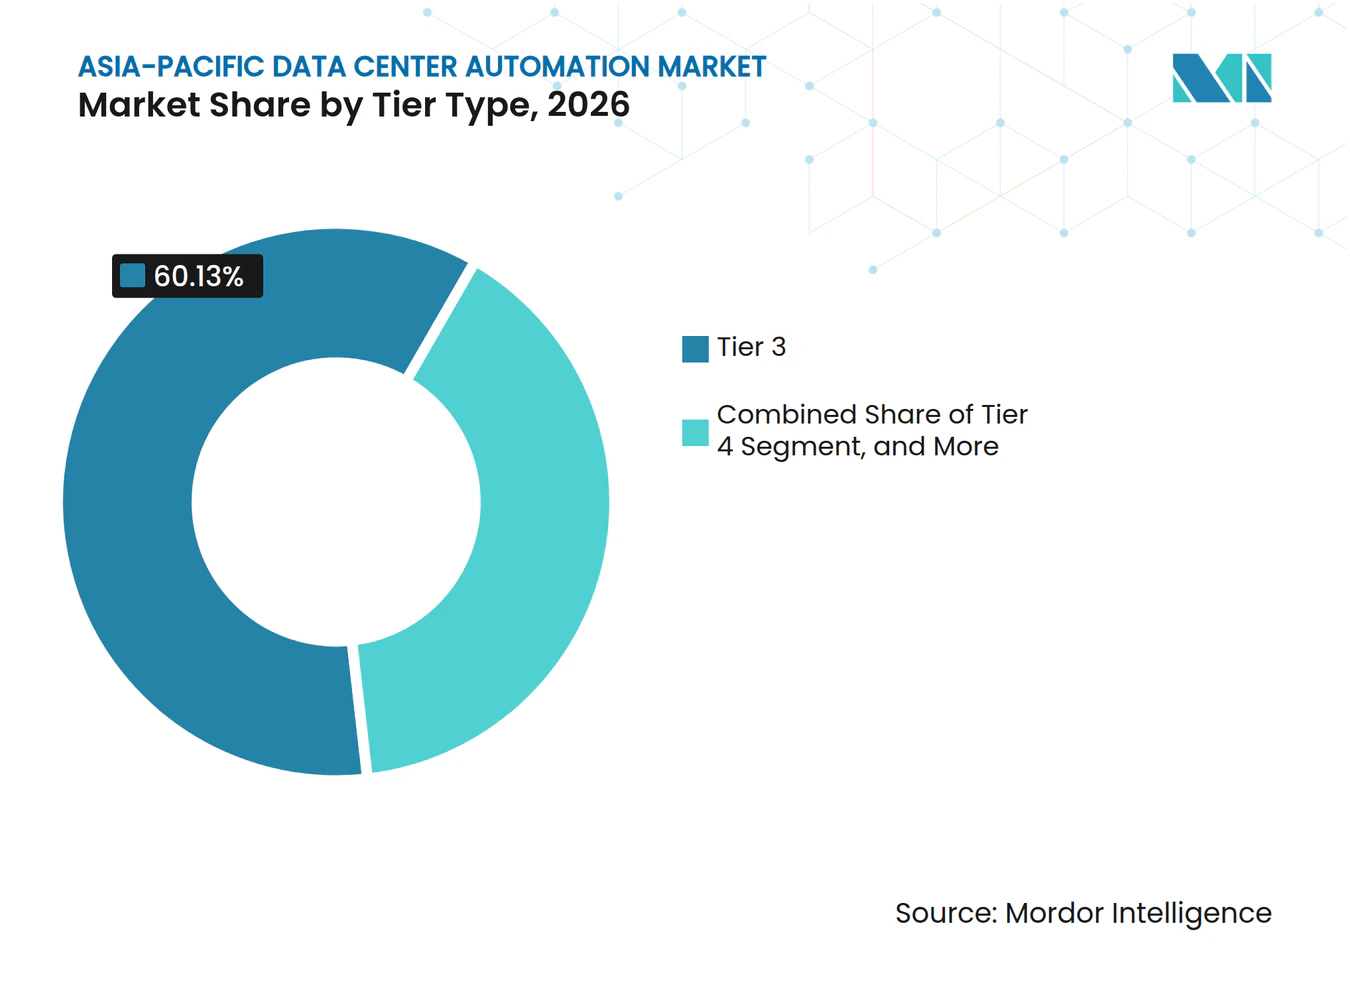
- Por tipo de nivel, las instalaciones de Nivel 3 representaron el 60,13% del mercado de automatización regional en 2026, mientras que se proyecta que las instalaciones de Nivel 4 se expandan a una CAGR del 25,35% hasta 2032.
- Por geografía, China representó el 30,78% del mercado de automatización regional en 2026, mientras que se proyecta que India se expanda a una CAGR del 27,16% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Cargas de Trabajo en la Nube, Inteligencia Artificial y Digital | +4.5% | Global, con concentración en China, India y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Expansión de Capacidad de Hiperescala y Colocación | +3.8% | China, India, Malasia, Tailandia e Indonesia | Mediano plazo (2-4 años) |
| Requisitos de Confiabilidad y Eficiencia Energética | +3.2% | Global, con enfoque regulatorio en Singapur, Japón y Australia | Mediano plazo (2-4 años) |
| Restricciones de Mano de Obra en Centros de Datos y Operaciones Remotas | +2.5% | Asia-Pacífico, con presión aguda en Japón, Corea del Sur e India | Corto plazo (≤ 2 años) |
| Necesidades de Automatización de Refrigeración Líquida y Energía de Alta Densidad | +2.0% | China, Japón, Malasia y Australia | Mediano plazo (2-4 años) |
| Orquestación de Cargas de Trabajo Transfronterizas | +1.5% | Sudeste Asiático e India, con extensión a Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Cargas de Trabajo en la Nube, Inteligencia Artificial y Digital
La inteligencia artificial generativa cambia la forma en que los operadores gestionan la energía, la refrigeración y la disponibilidad de equipos en el Mercado de Automatización de Centros de Datos de Asia-Pacífico, ya que las cargas de trabajo de entrenamiento e inferencia requieren asignación oportuna de energía, capacidad de respuesta térmica y gestión de fallos en grandes bases de activos. Estas cargas de trabajo se vuelven más difíciles de gestionar cuando las instalaciones operan sistemas GPU de alta densidad y no pueden depender de verificaciones manuales. Las salas convencionales suelen operar en un rango de densidad de bastidor de 5-10 kW, mientras que las salas orientadas a inteligencia artificial pueden requerir 50-120 kW. Este incremento ejerce mayor presión sobre los circuitos de refrigeración, los sistemas de alimentación ininterrumpida y los equipos de distribución eléctrica. La automatización permite ajustes más rápidos cuando cambian las temperaturas, las cargas o las condiciones de fallo, y conecta los datos de infraestructura con las decisiones operativas. El Mercado de Automatización de Centros de Datos de Asia-Pacífico se beneficia a medida que los operadores adoptan plataformas para mantenimiento predictivo, respuesta remota y coordinación en el entorno de energía, refrigeración y cómputo.
Expansión de Capacidad de Hiperescala y Colocación en Asia-Pacífico
Las nuevas instalaciones de hiperescala y colocación integran DCIM, SCADA, sistemas de gestión de edificios y modelos digitales en el diseño original, en lugar de tratar la automatización como una actualización posterior. Este enfoque reduce la interrupción que puede causar una modernización en una instalación activa y brinda a los proveedores la oportunidad de suministrar una mayor parte de la arquitectura de control. Los grandes campus necesitan estos sistemas para gestionar infraestructuras complejas y mantener prácticas operativas coherentes en nuevas ubicaciones. Los proveedores de colocación también dependen del monitoreo porque sus contratos incluyen compromisos de disponibilidad con varios clientes. Una plataforma estándar puede identificar condiciones que podrían afectar los niveles de servicio y respaldar operaciones repetibles en múltiples sitios. Esto genera demanda recurrente de software, hardware y servicios en el Mercado de Automatización de Centros de Datos de Asia-Pacífico, al tiempo que crea espacio para socios de implementación locales que comprenden las condiciones específicas de cada país.
Requisitos de Confiabilidad y Eficiencia Energética para Cómputo de Alta Densidad
El cómputo de alta densidad hace que la refrigeración confiable y el control de energía sean esenciales para la operación segura de las instalaciones, ya que los bastidores de inteligencia artificial pueden generar cargas térmicas que superan los límites de diseño de los sistemas de control más antiguos. La automatización ayuda a los operadores a equilibrar la capacidad de refrigeración, gestionar las cargas eléctricas y detectar condiciones anómalas en tiempo real. Singapur introdujo requisitos de eficiencia energética para equipos de tecnología de la información que favorecen un menor consumo de energía y una operación segura a temperaturas de servidor más elevadas.[1] Johnson Controls declara que su trabajo en el Banco de Pruebas de Centros de Datos Tropicales Sostenibles 2.0 evalúa la refrigeración y los controles inteligentes en condiciones de operación tropical. La empresa también declaró que un diseño de referencia de 1 GW podría redirigir el calor residual hacia una refrigeración productiva y reducir la demanda eléctrica relacionada con la refrigeración mediante el control coordinado del sistema. Estos requisitos incentivan a los operadores a reemplazar herramientas fragmentadas con sistemas integrados de control, análisis y optimización.
Restricciones de Mano de Obra en Centros de Datos y Necesidad de Operaciones Remotas
La escasez de personal de operaciones especializado respalda la inversión en monitoreo remoto y automatización, dado que el Uptime Institute informó que el 46% de los operadores tuvo dificultades para encontrar candidatos calificados en 2025, mientras que el 37% reportó desafíos de retención. La gestión de operaciones presentó la mayor brecha de habilidades reportada, con un 39%, seguida de las habilidades eléctricas con un 35%. Estas restricciones dificultan la ampliación de los equipos en sitio a medida que las instalaciones agregan capacidad. Las plataformas remotas permiten a un grupo más reducido monitorear y responder en varias ubicaciones, siempre que reciban datos confiables y alarmas claras de sensores, controladores, sistemas de refrigeración y equipos de energía. La automatización puede reducir el trabajo rutinario y permitir que los ingenieros experimentados se concentren en tareas de mayor riesgo. El Mercado de Automatización de Centros de Datos de Asia-Pacífico se beneficia tanto del crecimiento evitado de la plantilla como del ahorro energético, especialmente donde el talento local especializado no ha seguido el ritmo de la construcción.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos Iniciales de Integración y Modernización | -3.5% | Asia-Pacífico, con mayor presión en el Sudeste Asiático e India | Corto plazo (≤ 2 años) |
| Exposición a Ciberseguridad y Tecnología Operacional | -2.8% | Global, con alta exposición en instalaciones de múltiples inquilinos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Controles Heredados y Deuda de Interoperabilidad | -2.0% | China, Japón y Australia | Largo plazo (≥ 4 años) |
| Escasez de Ingenieros de Automatización y Talento Local de Servicios | -1.5% | Vietnam, Indonesia, Filipinas y Tailandia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales de Integración y Modernización
Los requisitos de capital pueden retrasar los proyectos de automatización, especialmente en instalaciones brownfield activas donde una modernización puede requerir que los operadores conecten sistemas de control y gestión de edificios más antiguos antes de utilizar una nueva plataforma. Este trabajo puede ser más difícil que la instalación en un sitio nuevo porque el tiempo de inactividad es limitado. Las empresas de colocación más pequeñas y las instalaciones de propiedad empresarial pueden enfrentar condiciones de financiamiento más restrictivas que los operadores de hiperescala. Los modelos de licenciamiento DCIM por suscripción y de automatización como servicio pueden reducir el desembolso inicial, pero la adopción regional se encuentra en una etapa temprana. Los integradores regionales pueden ayudar a los clientes a implementar la solución en fases manejables y a evaluar el costo frente a un mejor rendimiento energético, menos tareas manuales y un menor riesgo de fallo de equipos. Estas condiciones pueden ralentizar el Mercado de Automatización de Centros de Datos de Asia-Pacífico, donde los presupuestos a corto plazo se centran en la adquisición de capacidad y energía.
Exposición a Ciberseguridad y Tecnología Operacional
La automatización conecta los sistemas de tecnología de la información y tecnología operacional, ampliando el rango de sistemas que necesitan protección. El Uptime Institute informó que los problemas de seguridad de la información representaron el 5% de las interrupciones impactantes en centros de datos en 2025. Su encuesta de seguridad de 2025 indicó que el costo de los incidentes más impactantes superó los 50 millones de USD por primera vez.[2] Las instalaciones de múltiples inquilinos enfrentan una mayor preocupación porque un sistema de gestión de edificios comprometido podría afectar varios entornos de clientes. Los proveedores deben demostrar que sus plataformas ofrecen controles de acceso, segmentación de red, registro y un proceso de respuesta claro. El Mercado de Automatización de Centros de Datos de Asia-Pacífico requiere capacidades de ciberseguridad como parte de la oferta base, ya que las preocupaciones pueden ralentizar la selección de proveedores y hacer que los compradores sean cautelosos a la hora de conectar controles más antiguos a redes empresariales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Componente:
El Software Lidera la Pila de ControlEl software representó el 35,21% de la participación del Mercado de Automatización de Centros de Datos de Asia-Pacífico en 2026 y se proyecta que se expanda a una CAGR del 25,41% hasta 2032. Esta posición refleja el cambio de controles de equipos separados hacia plataformas operativas integradas que proporcionan monitoreo, optimización y soporte para la toma de decisiones. El software DCIM está evolucionando más allá del seguimiento pasivo de activos hacia la gestión activa de instalaciones complejas. Los modelos digitales ayudan a los operadores a evaluar cambios en la refrigeración y la energía antes de comprometerse con modificaciones costosas. Las herramientas de análisis y optimización también respaldan el mantenimiento predictivo en instalaciones de uso intensivo de energía. Huawei declara que NetEco6000 aplica entrenamiento e inferencia de modelos de inteligencia artificial para automatizar las operaciones de centros de datos y mejorar la utilización de recursos.
Las herramientas de gemelo digital son especialmente relevantes cuando los operadores se preparan para la refrigeración líquida directa y las actualizaciones de alta densidad, ya que permiten a los equipos probar condiciones antes de que comience el trabajo en una instalación activa. Las aplicaciones SCADA y de análisis pueden identificar problemas con mayor anticipación y coordinar respuestas entre grupos de equipos, mientras que el software respalda informes coherentes en varias ubicaciones. El hardware sigue siendo esencial porque las plataformas de control necesitan telemetría confiable de sensores y controladores. Los controladores lógicos programables, los controladores digitales directos, los módulos de entrada-salida remotos y los conjuntos de sensores proporcionan la capa de datos físicos para las operaciones automatizadas. Los servicios que abarcan diseño, integración de sistemas, instalación y modernización de retrofits son importantes donde las instalaciones más antiguas necesitan nuevos controles sin tiempo de inactividad operativo. Esta combinación de software, hardware y servicios ofrece a los proveedores varias vías para participar en el Mercado de Automatización de Centros de Datos de Asia-Pacífico.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño del Centro de Datos:
La Hiperescala Establece el Estándar OperativoLas instalaciones de hiperescala representaron el 45,18% de la participación del Mercado de Automatización de Centros de Datos de Asia-Pacífico en 2026 y se proyecta que se expandan a una CAGR del 25,58% hasta 2032. Una instalación de 100 MW o más puede gestionar miles de variables de energía, refrigeración y cómputo, lo que hace que la automatización sea necesaria para las operaciones rutinarias y la respuesta a incidentes. Estos sitios necesitan plataformas que coordinen equipos en una gran huella física y respalden el cómputo de alta densidad con un mayor uso de refrigeración líquida. Los grandes operadores también necesitan prácticas de diseño y operación coherentes en toda una cartera regional. Esto favorece a los proveedores que pueden combinar controles, software, gestión de datos y servicios profesionales. Los proveedores de nube enfocados en inteligencia artificial que arriendan capacidad de colocación refuerzan este requisito, ya que sus implementaciones deben estar listas desde el primer día.
Los grandes centros de datos respaldan cargas de trabajo empresariales adyacentes a la nube y servicios gestionados, con altas necesidades de tiempo de actividad pero menos margen para una pila de automatización totalmente propietaria. Los sistemas modulares pueden ofrecer a estos operadores una vía para ampliar el monitoreo y el control a medida que crece la demanda. Las instalaciones medianas y pequeñas presentan una oportunidad de gran volumen en el Sudeste Asiático, donde los sitios de propiedad empresarial en Vietnam, Indonesia y Filipinas están adoptando herramientas DCIM de nivel básico y de gestión de edificios para cumplir con los requisitos de sostenibilidad. Estas instalaciones pueden tener experiencia limitada en automatización interna y necesitan soporte práctico de implementación. Los proveedores regionales pueden beneficiarse de una base de costos más baja, proximidad a los clientes y la capacidad de integrar una base de equipos existente. Esta parte del Mercado de Automatización de Centros de Datos de Asia-Pacífico puede tener un valor menor por sitio, pero su base instalada puede generar una demanda constante.
Por Tipo de Nivel:
El Nivel 3 Tiene la Mayor Base, Mientras que el Nivel 4 Atrae la Demanda PremiumLas instalaciones de Nivel 3 representaron el 60,13% del mercado de automatización regional en 2026, respaldadas por operadores de colocación que utilizan redundancia N+1 y deben cumplir compromisos contractuales de tiempo de actividad. La automatización ayuda a estos operadores a monitorear las condiciones de los equipos y mantener los estándares de disponibilidad incluidos en los acuerdos de servicio. Una brecha en el monitoreo puede crear riesgos operativos y financieros directos, especialmente cuando un sitio gestiona múltiples inquilinos con patrones de carga variables. Los proveedores de Nivel 3 utilizan controles para gestionar equipos redundantes mientras mantienen visibilidad de las operaciones normales. Necesitan alarmas claras, información de energía confiable, datos de refrigeración y registros de rendimiento para los clientes. Esto convierte al nivel en una fuente central de demanda de DCIM, SCADA, gestión de edificios y servicios relacionados.
Se proyecta que las instalaciones de Nivel 4 se expandan a una CAGR del 25,35% hasta 2032, a medida que los proyectos de inteligencia artificial soberana y los usuarios del sector financiero requieren operaciones completamente tolerantes a fallos y ventanas de mantenimiento sin concurrencia. Estas instalaciones necesitan automatización que gestione la energía y la refrigeración de doble vía sin depender de la intervención manual. La configuración puede incluir SCADA redundante, gestión de edificios y sistemas de respuesta de emergencia, lo que respalda un mayor gasto en automatización por instalación. Los sitios de Nivel 1 y Nivel 2 siguen siendo relevantes porque los operadores en las ciudades secundarias de India y el Sudeste Asiático están actualizando sus clasificaciones a medida que los requisitos empresariales se vuelven más estrictos. Una actualización de nivel puede requerir la reconfiguración de SCADA, la integración redundante de gestión de edificios y un modelo digital revisado. Esto añade trabajo de modernización recurrente junto con la demanda premium asociada a los sitios de Nivel 4.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Automatización de Centros de Datos de China
China representó el 30,78% del mercado de automatización regional en 2026, respaldado por proyectos de hiperescala nacionales y el apoyo público a la infraestructura digital. En abril de 2026, 4 ministerios chinos emitieron el Plan de Acción para Promover el Empoderamiento Mutuo entre la Inteligencia Artificial y la Energía. El plan alentó a las instalaciones de cómputo a utilizar almacenamiento de formación de red y conexiones directas de energía verde. Estos requisitos exigen una gestión energética más sofisticada en cada sitio. China también ofrece oportunidades en Ulanqab, Zhongwei y Guizhou, donde la disponibilidad de energía renovable puede atraer cargas de trabajo de entrenamiento de inteligencia artificial.
Mercado de Automatización de Centros de Datos de APAC
Japón, Australia y Singapur son mercados maduros que necesitan cada vez más software y servicios en lugar de la simple sustitución de hardware básico. Sus operadores se centran en la eficiencia en el uso de energía, los informes de carbono y la gestión del enfriamiento líquido. Singapur anunció 200 MW adicionales de capacidad de centros de datos como parte de su trabajo en el Banco de Pruebas de Centros de Datos Tropicales Sostenibles 2.0. Esto respalda la demanda de controles de enfriamiento en condiciones tropicales y monitoreo de energía en tiempo real. Se proyecta que India se expanda a una CAGR del 27,16% hasta 2032, respaldada por necesidades de cómputo soberano y capacidad en nuevas instalaciones en Bombay, Hyderabad y Chennai. AirTrunk adquirió Lumina CloudInfra en 2025, añadiendo capacidad planificada en las principales ciudades de centros de datos de India.[3]
Mercado de Automatización de Centros de Datos de ASEAN y Taiwán
Malasia, Indonesia, Tailandia, Vietnam, Taiwán y Filipinas conforman un grupo creciente de ubicaciones emergentes. Estos mercados están atrayendo la adquisición de terrenos por parte de hiperescaladores, demanda de colocación y inversión nacional en digitalización. El aumento de capacidad operativa en Johor en 2025 ilustra la escala de la nueva actividad de puesta en marcha en Malasia. Indonesia está desarrollando un proyecto de centro de datos de inteligencia artificial EDGNEX en Yakarta, cuya primera fase se espera que esté operativa en diciembre de 2026. Vietnam, Tailandia y Filipinas están desarrollando demanda de colocación empresarial a medida que sus economías digitales se expanden. Los integradores de sistemas locales tienen ventaja donde los clientes necesitan implementaciones asequibles de DCIM y gestión de edificios.
Panorama Competitivo
Concentración del Mercado
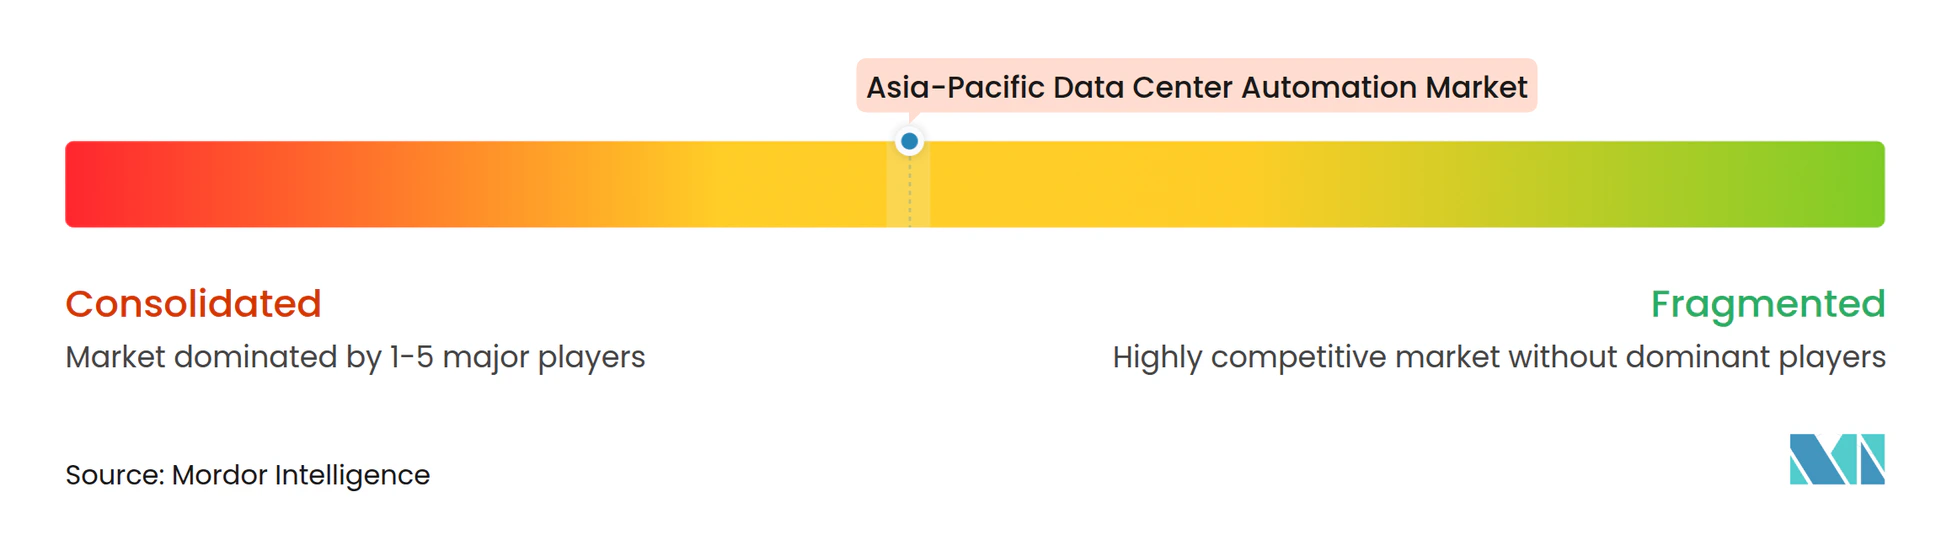
El Mercado de Automatización de Centros de Datos de Asia-Pacífico está moderadamente consolidado en el extremo superior de la base de proveedores. Schneider Electric, ABB, Siemens, Huawei, Vertiv y Johnson Controls compiten por contratos de grandes instalaciones e hiperescala. Los integradores de sistemas regionales y los proveedores de software especializados compiten de manera más activa en el mercado medio y en geografías emergentes. Los proveedores globales buscan ofrecer plataformas integradas en lugar de productos individuales. Sus ofertas combinan sistemas de energía, refrigeración, controles, software y capacidad de servicio. Los clientes pueden seguir eligiendo socios locales cuando las condiciones del proyecto requieren una implementación personalizada.
Schneider Electric anunció una colaboración con NVIDIA y AVEVA en marzo de 2026 para planos validados de fábricas de inteligencia artificial a escala de gigavatio.[4] El trabajo incluye integración de gemelo digital, inteligencia artificial agéntica para la gestión de alarmas y diseños de referencia para instalaciones de inteligencia artificial. En junio de 2026, Schneider Electric y Hon Hai Technology Group anunciaron una colaboración en arquitecturas de referencia de centros de datos de inteligencia artificial de próxima generación. ABB lanzó su cartera de corriente continua Infinitus en 2026, posicionando a la empresa para las cambiantes necesidades de distribución de energía en instalaciones de inteligencia artificial. Estas acciones muestran que los grandes proveedores están invirtiendo en soluciones de diseño a operación e infraestructura de corriente continua.
Los controles nativos de refrigeración líquida siguen siendo insuficientemente atendidos porque muchos productos tradicionales de gestión de edificios y SCADA no gestionan de forma nativa la distribución de refrigerante, la detección de fugas y la reutilización del calor. La orquestación de cargas de trabajo transfronterizas es otra área abierta, ya que los operadores necesitan mantener obligaciones de residencia de datos en infraestructuras fragmentadas. Los servicios de automatización gestionada para instalaciones pequeñas y medianas en el Sudeste Asiático también se encuentran en sus primeras etapas. Johnson Controls anunció una inversión de hasta 60 millones de SGD (44 millones de USD) durante 5 años en su Centro de Innovación de Singapur para refrigeración, gestión térmica y automatización inteligente. La inversión muestra que los proveedores están adaptando la investigación y el desarrollo a los requisitos regionales. El Mercado de Automatización de Centros de Datos de Asia-Pacífico ofrece oportunidades tanto para los fabricantes de equipos originales globales como para los integradores locales, ya que los clientes necesitan soluciones adaptadas a las condiciones operativas locales.
Líderes de la Industria de Automatización de Centros de Datos de Asia-Pacífico
-
Schneider Electric SE
-
Huawei Technologies Co., Ltd.
-
Vertiv Holdings Co
-
Siemens AG
-
Johnson Controls International plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Automatización de Centros de Datos de Asia-Pacífico Empresas cubiertas en este informe
- ABB Ltd.
- AirTrunk Operations Pty Ltd
- Alibaba Cloud (Singapore) Private Limited
- Cisco Systems, Inc.
- Digital Edge (Singapore) Holdings Pte. Ltd.
- Equinix, Inc.
- Fujitsu Limited
- GDS Services Limited
- Huawei Technologies Co., Ltd.
- Johnson Controls International plc
- Keppel Data Centres Holding Pte. Ltd.
- Microsoft Corporation
- NTT DATA Corporation
- Schneider Electric SE
- Siemens AG
- ST Telemedia Global Data Centres Pte. Ltd.
- Sify Technologies Limited
- Vertiv Holdings Co
- YTL Power International Berhad
- CtrlS Datacenters Limited
Desarrollos recientes de la industria en Mercado de Automatización de Centros de Datos de Asia-Pacífico
- Septiembre de 2026: Schneider Electric presentó el primer interruptor de media tensión definido por software del mundo, RM AirSeT 38 Software Defined, en YOTTA 2026, implementado en un centro de datos de colocación activo de Equinix. La solución extiende el interruptor aislado en gas libre de SF₆ a 38 kV, permitiendo que los sistemas de control eléctrico evolucionen al mismo ritmo que las cargas de energía de las fábricas de inteligencia artificial, directamente relevante para los operadores de hiperescala de Asia-Pacífico que implementan distribución de alta tensión a escala de campus.
- Septiembre de 2026: Johnson Controls anunció su participación en el Banco de Pruebas de Centros de Datos Tropicales Sostenibles 2.0 en la Facultad de Diseño e Ingeniería de la Universidad Nacional de Singapur. El banco de pruebas activo en la Isla Jurong evalúa la automatización de centros de datos de inteligencia artificial de próxima generación y tecnologías de refrigeración en condiciones tropicales, con Johnson Controls contribuyendo con tecnologías de gestión térmica y controles inteligentes para informar los diseños de instalaciones futuras en Singapur y Asia-Pacífico.
- Septiembre de 2026: Vertiv anunció un acuerdo para adquirir UtilityInnovation Group por 1,45 mil millones de USD en efectivo, más hasta 1,15 mil millones de USD en contraprestación adicional vinculada al EBITDA. UIG añade controles de microrredes, orquestación de generación en sitio y arquitectura de energía detrás del medidor, extendiendo la pila de automatización de Vertiv hacia la interconexión con la red y permitiendo a los operadores de centros de datos de inteligencia artificial acceder a energía de forma independiente de los plazos de interconexión con la red eléctrica.
- Septiembre de 2026: Keppel DC REIT anunció la adquisición de un interés efectivo del 88,62% en el Centro de Datos de Tokio 4 y el Centro de Datos de Tokio 5, 2 instalaciones de colocación de hiperescala en propiedad absoluta en la ciudad de Inzai, Gran Tokio. Se espera que el acuerdo eleve la contribución de Japón a los ingresos por alquiler de la cartera de Keppel DC REIT del 9% al 23%, ampliando su exposición a los servicios DCIM y de automatización en uno de los mercados de oferta más ajustados de Asia-Pacífico.
Alcance del Informe del Mercado de Automatización de Centros de Datos de Asia-Pacífico
El mercado de automatización de centros de datos de Asia-Pacífico comprende hardware, software y servicios utilizados para automatizar, monitorear, gestionar y optimizar las operaciones de centros de datos en toda la región. Incluye soluciones de automatización para la gestión de infraestructura de tecnología de la información, gestión de instalaciones, sistemas de energía y refrigeración, orquestación de cargas de trabajo, gestión de redes y monitoreo, con el objetivo de mejorar la eficiencia operativa, la confiabilidad, la escalabilidad y la eficiencia energética, al tiempo que se reduce la intervención humana y los costos operativos.
El Informe del Mercado de Automatización de Centros de Datos de Asia-Pacífico está segmentado por Tipo de Componente (Hardware, Software y Servicios), Tamaño del Centro de Datos (Hiperescala, Grande, Mediano y Pequeño), Tipo de Nivel (Nivel 1 y 2, Nivel 3 y Nivel 4) y Geografía (China, India, Japón, Indonesia, Australia, Singapur, Malasia, Vietnam, Tailandia, Taiwán, Filipinas y Resto de Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware | Controladores Lógicos Programables (PLC) |
| Controladores Digitales Directos (DDC) | |
| Controladores de Entrada-Salida Remota y de Campo | |
| Sensores y Dispositivos de Monitoreo | |
| Pasarelas y Dispositivos de Comunicación | |
| Paneles de Interfaz Hombre-Máquina (HMI) | |
| Otro Hardware de Automatización (Otros incluyen computadoras industriales (IPC), controladores de borde, convertidores de protocolo, conmutadores de red industrial, controladores de automatización embebidos, entre otros) | |
| Software | Sistemas de Gestión y Automatización de Edificios (BMS/BAS) |
| Control Supervisor y Adquisición de Datos (SCADA) | |
| Gestión de Infraestructura de Centros de Datos (DCIM) | |
| Plataformas de Gemelo Digital | |
| Software de Análisis y Optimización | |
| Otro Software de Automatización (Otros incluyen software de ingeniería y configuración, software de historial, software de gestión de alarmas, entre otros) | |
| Servicios | Servicios de Diseño y Consultoría |
| Servicios de Integración de Sistemas | |
| Servicios de Instalación y Puesta en Marcha | |
| Servicios de Monitoreo, Mantenimiento y Soporte | |
| Servicios de Modernización y Actualización |
| Hiperescala |
| Grande |
| Mediano |
| Pequeño |
| Nivel 1 y 2 |
| Nivel 3 |
| Nivel 4 |
| China |
| India |
| Japón |
| Indonesia |
| Australia |
| Singapur |
| Malasia |
| Vietnam |
| Tailandia |
| Taiwán |
| Filipinas |
| Resto de Asia-Pacífico |
| Por Tipo de Componente | Hardware | Controladores Lógicos Programables (PLC) |
| Controladores Digitales Directos (DDC) | ||
| Controladores de Entrada-Salida Remota y de Campo | ||
| Sensores y Dispositivos de Monitoreo | ||
| Pasarelas y Dispositivos de Comunicación | ||
| Paneles de Interfaz Hombre-Máquina (HMI) | ||
| Otro Hardware de Automatización (Otros incluyen computadoras industriales (IPC), controladores de borde, convertidores de protocolo, conmutadores de red industrial, controladores de automatización embebidos, entre otros) | ||
| Software | Sistemas de Gestión y Automatización de Edificios (BMS/BAS) | |
| Control Supervisor y Adquisición de Datos (SCADA) | ||
| Gestión de Infraestructura de Centros de Datos (DCIM) | ||
| Plataformas de Gemelo Digital | ||
| Software de Análisis y Optimización | ||
| Otro Software de Automatización (Otros incluyen software de ingeniería y configuración, software de historial, software de gestión de alarmas, entre otros) | ||
| Servicios | Servicios de Diseño y Consultoría | |
| Servicios de Integración de Sistemas | ||
| Servicios de Instalación y Puesta en Marcha | ||
| Servicios de Monitoreo, Mantenimiento y Soporte | ||
| Servicios de Modernización y Actualización | ||
| Por Tamaño del Centro de Datos | Hiperescala | |
| Grande | ||
| Mediano | ||
| Pequeño | ||
| Por Tipo de Nivel | Nivel 1 y 2 | |
| Nivel 3 | ||
| Nivel 4 | ||
| Por Geografía | China | |
| India | ||
| Japón | ||
| Indonesia | ||
| Australia | ||
| Singapur | ||
| Malasia | ||
| Vietnam | ||
| Tailandia | ||
| Taiwán | ||
| Filipinas | ||
| Resto de Asia-Pacífico | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de automatización de centros de datos de Asia-Pacífico?
El Mercado de Automatización de Centros de Datos de Asia-Pacífico está valorado en 0,44 mil millones de USD en 2026 y se prevé que alcance 1,21 mil millones de USD en 2032 a una CAGR del 18,41%.
¿Qué está impulsando la adopción de la automatización de centros de datos en Asia-Pacífico?
Las cargas de trabajo de inteligencia artificial, la construcción de instalaciones de hiperescala y colocación, los requisitos de eficiencia energética y la disponibilidad limitada de personal de operaciones especializado respaldan la adopción.
¿Qué componente lidera la demanda de automatización de centros de datos en Asia-Pacífico?
El software tiene la mayor participación con el 35,21% en 2026 y se proyecta que se expanda a una CAGR del 25,41% hasta 2032.
¿Qué tamaño de centro de datos tiene las perspectivas más sólidas?
Las instalaciones de hiperescala representan el 45,18% en 2026 y se proyecta que se expandan a una CAGR del 25,58% hasta 2032.
¿Qué país se está expandiendo más rápido en la región?
Se proyecta que India se expanda a una CAGR del 27,16% hasta 2032, respaldada por necesidades de cómputo soberano y nueva capacidad en Bombay, Hyderabad y Chennai.
¿Cuáles son las principales barreras para los proyectos de automatización?
Los altos costos de modernización e integración, la exposición a ciberseguridad de la tecnología operacional, los controles heredados y la escasez de ingenieros de automatización pueden retrasar la implementación.