
Tamanho e Participação do Mercado de Casas em Contêineres na Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
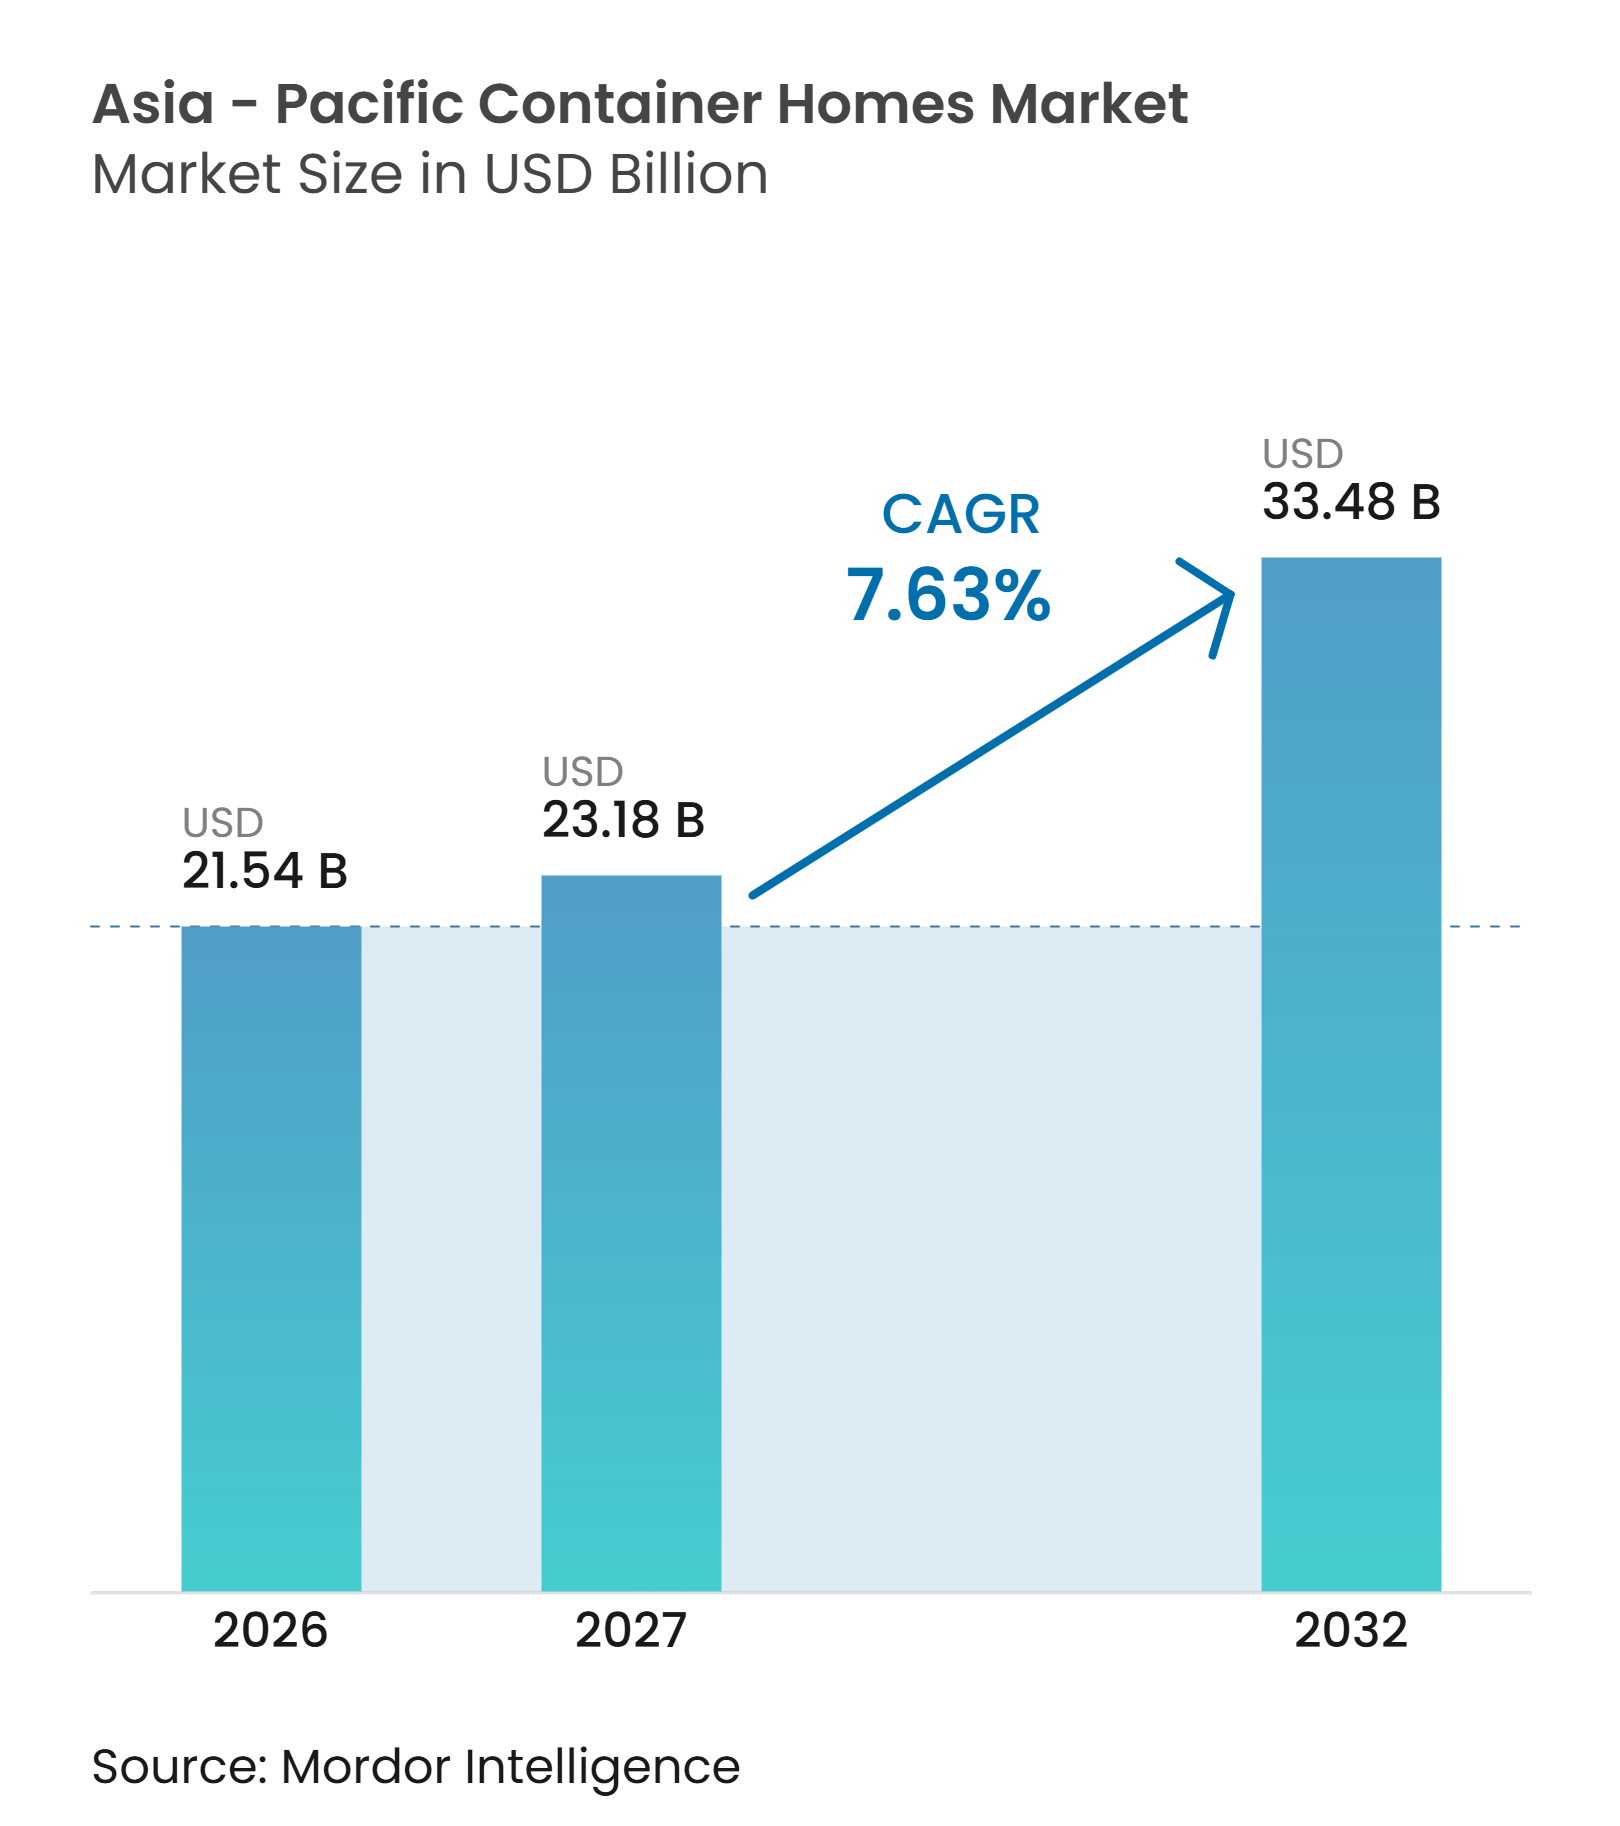
| Tamanho do mercado no ano base (2026) | 21.54 Bilhões de dólares |
| Tamanho do Mercado (2027) | 23.18 Bilhões de dólares |
| Tamanho do Mercado (2032) | 33.48 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.63 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Casas em Contêineres na Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Casas em Contêineres na Ásia-Pacífico deve aumentar de 21,54 bilhões de USD em 2026 para 23,18 bilhões de USD em 2027 e atingir 33,48 bilhões de USD até 2032, crescendo a um CAGR de 7,63% no período de 2027 a 2032.
O mercado de casas em contêineres na Ásia-Pacífico é sustentado pela pressão dos custos habitacionais nas principais cidades, pelos programas governamentais de habitação acessível e pela necessidade de entrega mais rápida de habitações temporárias e permanentes. O trabalho em fábrica pode reduzir o tempo necessário para concluir uma unidade para 15 a 25 dias, o que oferece às agências públicas e incorporadoras uma opção de resposta mais rápida para a escassez habitacional. A base de fabricação da China está reformulando os preços e a disponibilidade em toda a região, enquanto o Japão e a Coreia do Sul estão avançando em direção a habitações modulares de especificações mais elevadas. A resposta a desastres no Sudeste Asiático também está criando um fluxo mais regular de habitações temporárias, acampamentos para trabalhadores e projetos de reconstrução. As diferenças regulatórias continuam sendo um limite prático, pois os processos de aprovação, as normas térmicas e os requisitos de qualidade variam entre os países.
Principais Conclusões do Relatório
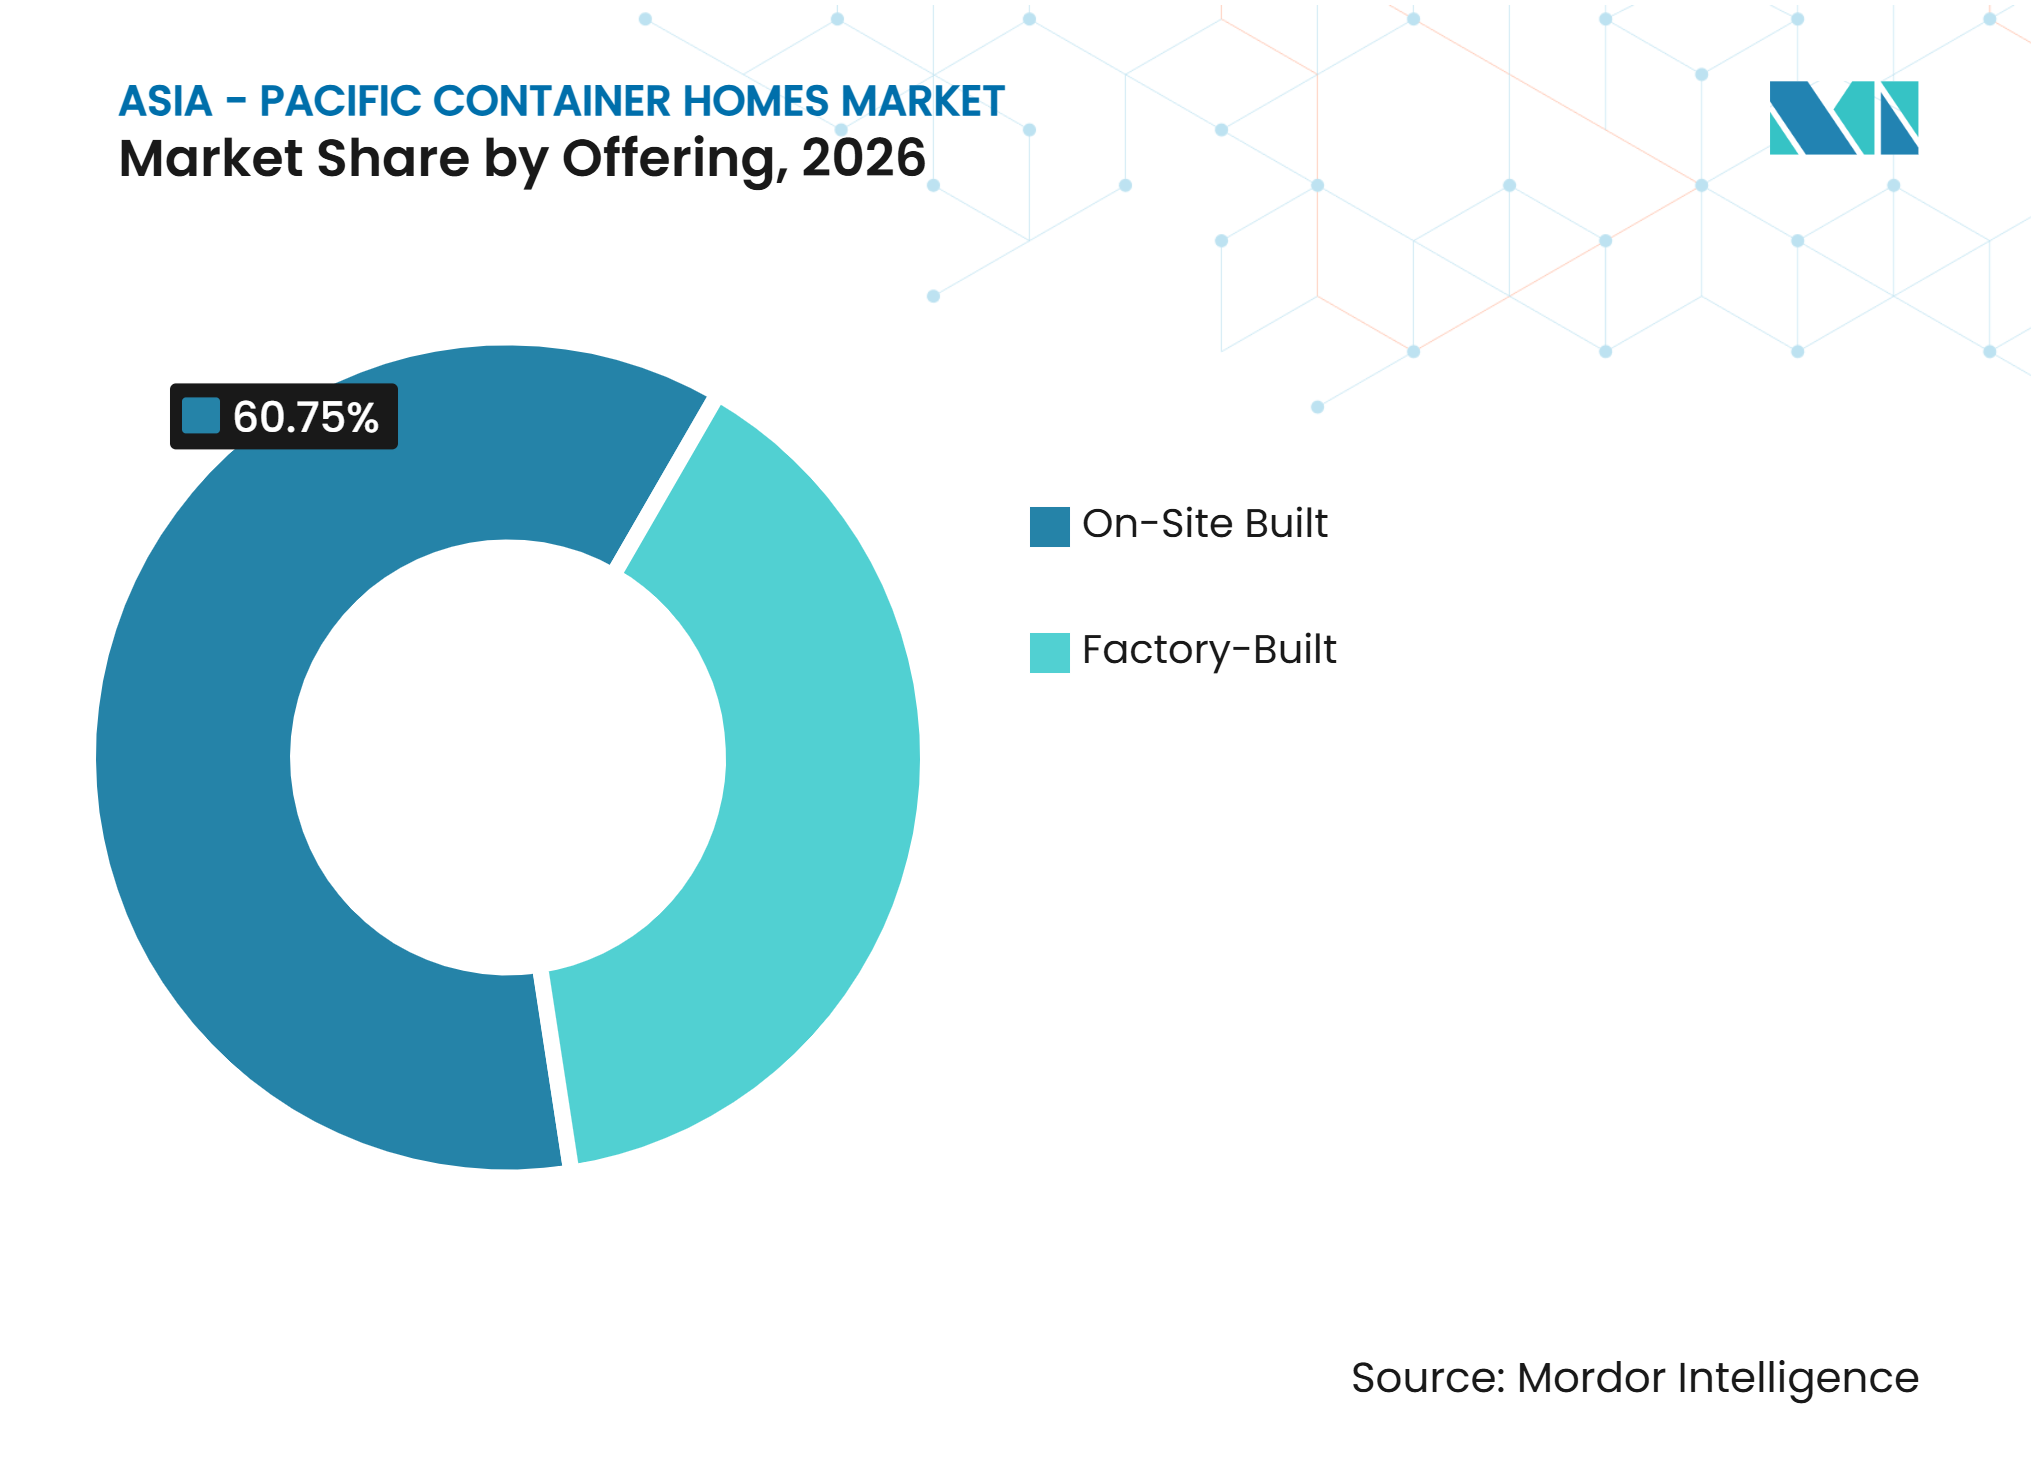
- Por oferta, as unidades Construídas no Local detinham 60,75% da participação do mercado de casas em contêineres na Ásia-Pacífico em 2026, enquanto as Pré-fabricadas em Fábrica têm previsão de crescimento a um CAGR de 8,45% até 2032.
- Por tipo de construção, as Estruturas Fixas representaram 53,6% do tamanho do mercado de casas em contêineres na Ásia-Pacífico em 2026, enquanto as unidades Móveis têm previsão de expansão a um CAGR de 8,85% até 2032.
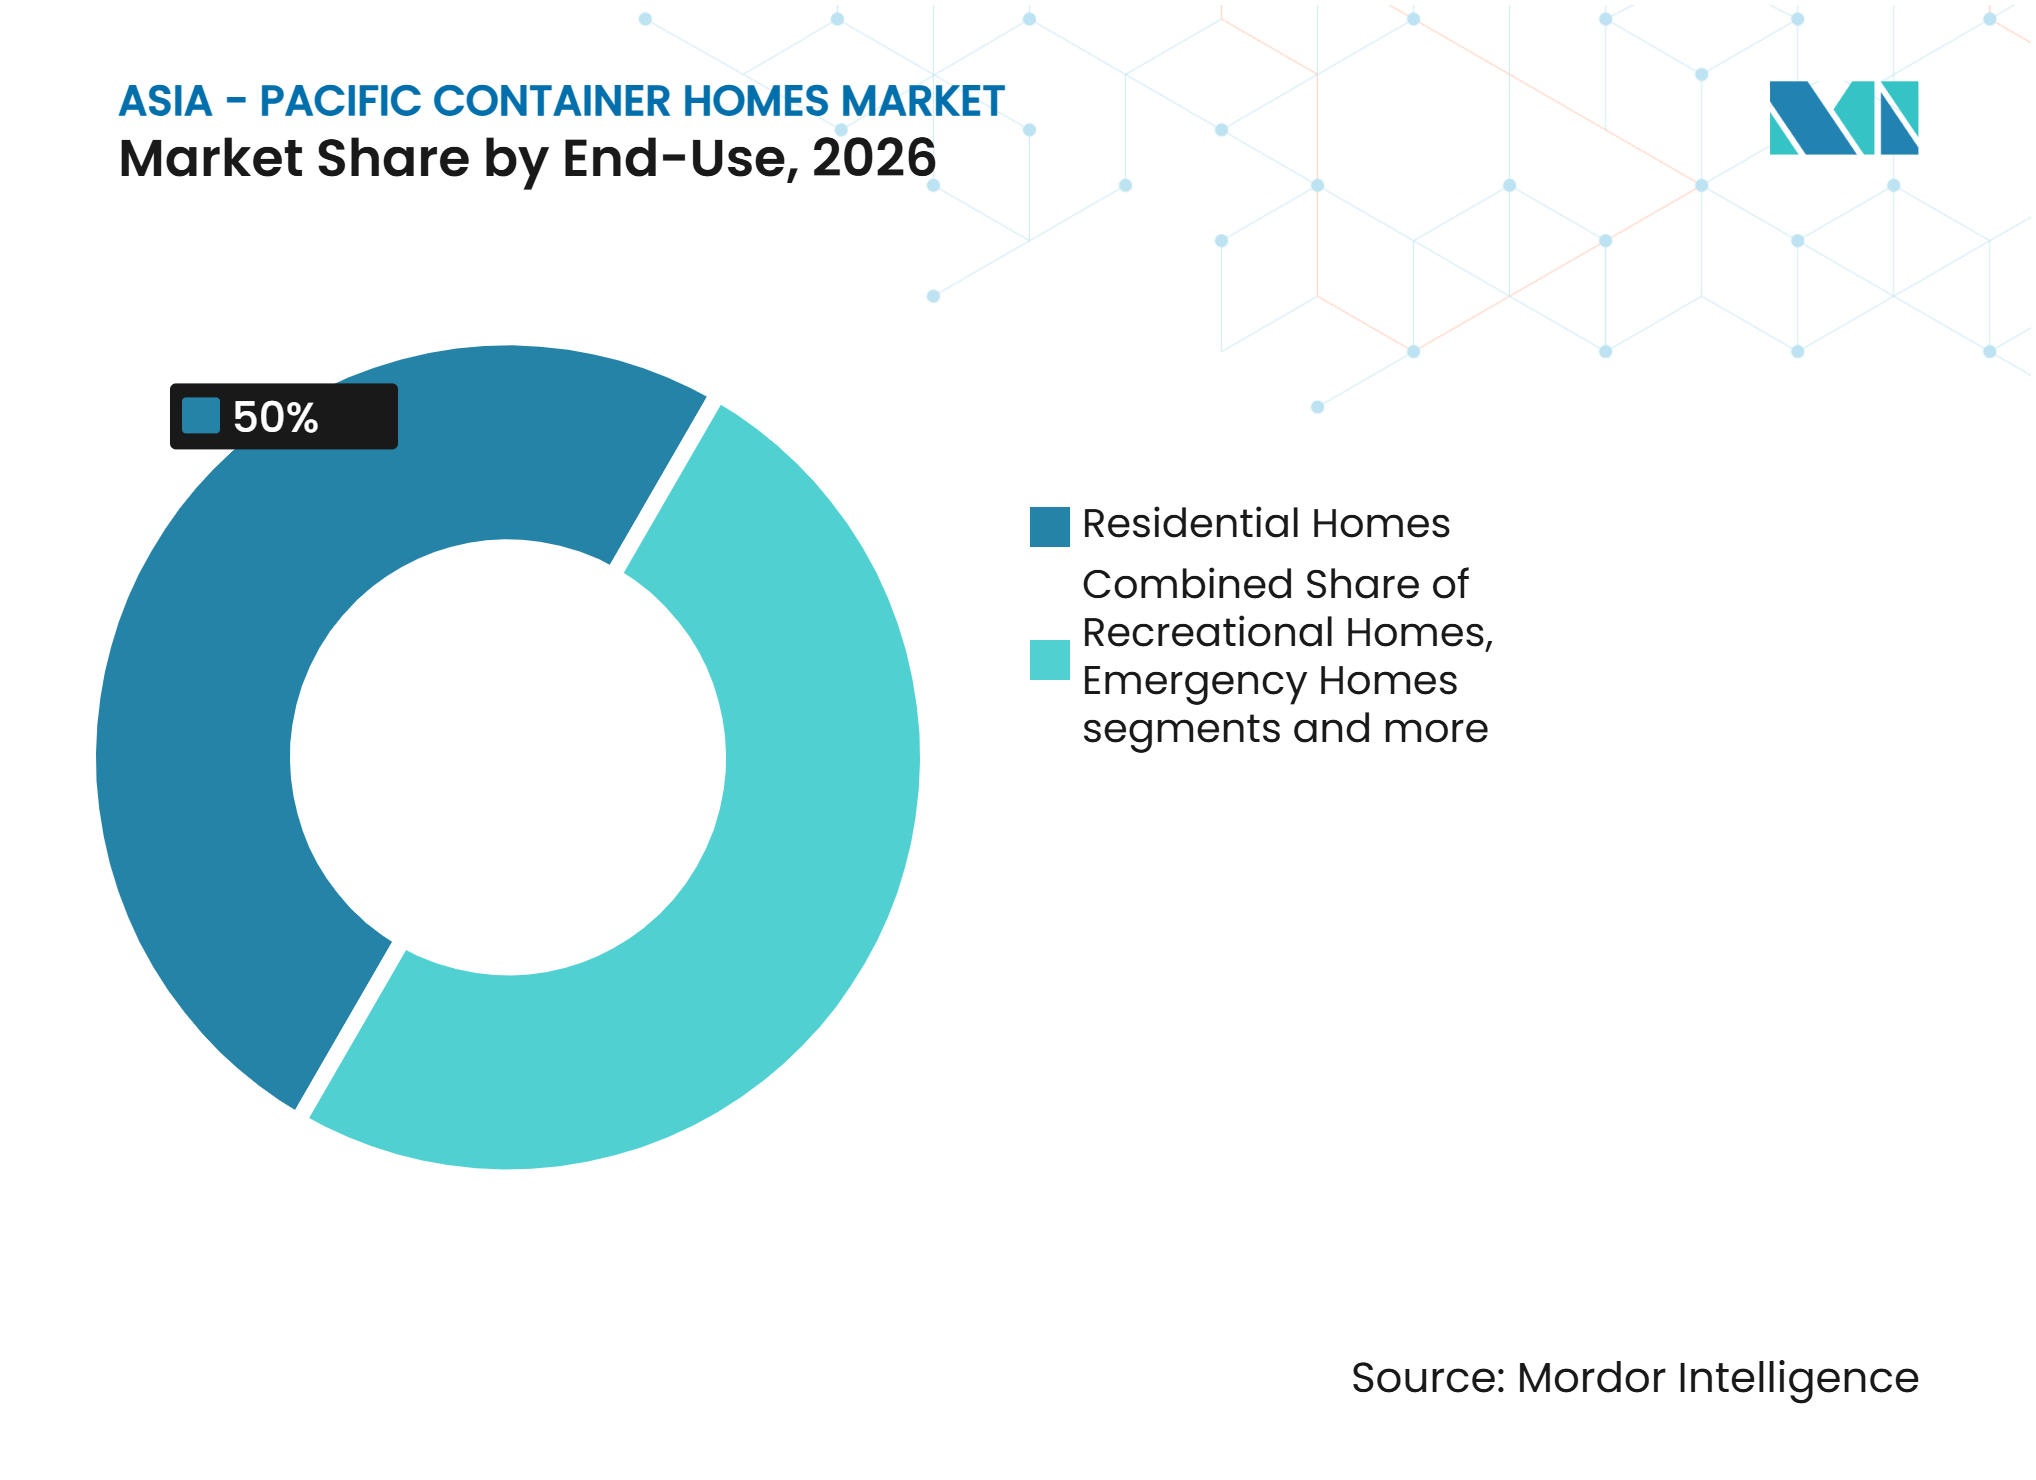
- Por uso final, as Residências detinham 50% da participação do mercado de casas em contêineres na Ásia-Pacífico em 2026, enquanto as Habitações de Emergência têm previsão de crescimento a um CAGR de 9,15% até 2032.
- Por país, a China representou 41% do tamanho do mercado de casas em contêineres na Ásia-Pacífico em 2026, enquanto a Índia tem previsão de expansão a um CAGR de 8,65% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Casas em Contêineres na Ásia-Pacífico*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Custos Habitacionais e Programas de Habitação Acessível | +1.8% | Índia, Sul da Ásia, centros urbanos do Leste Asiático | Médio prazo (2 a 4 anos) |
| Capacidade de Fabricação e Implantação de Contêineres da China | +1.6% | Ásia-Pacífico, com expansão para a Oceania e o Sul da Ásia | Curto prazo (≤ 2 anos) |
| Crescimento de Habitações para Resposta a Desastres e Implantação Rápida | +1% | ASEAN, estados insulares do Pacífico, Indonésia, Filipinas | Curto prazo (≤ 2 anos) |
| Demanda por Habitações Modulares de Alta Especificação | +0.8% | Japão, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Habitações para Força de Trabalho e Mão de Obra em Projetos de Infraestrutura | +0.6% | ASEAN, Sul da Ásia, Austrália | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos Habitacionais em Cidades Estratégicas e Programas de Habitação Acessível
A escassez de habitações, e não apenas os preços dos imóveis, está criando uma demanda sustentada por habitações mais rápidas e de menor custo no Sul e no Leste Asiático. A participação de habitações acessíveis na nova oferta residencial da Índia caiu para 17%, e a situação de rua urbana atingiu 13 pessoas por 10.000 residentes, de acordo com o Relatório de Cidades Mundiais 2026 da ONU-Habitat. O Pradhan Mantri Awas Yojana 2.0 oferece assistência financeira de até INR 250.000, equivalente a 3.000 USD no rascunho fornecido, para 10 milhões de famílias adicionais construírem ou adquirirem uma residência[1]. Esse apoio pode tornar os métodos de construção mais rápidos mais relevantes para incorporadoras que atendem a domicílios elegíveis a subsídios. Os 200 abrigos em contêineres de Chennai para trabalhadores migrantes mostram como as autoridades municipais estão utilizando unidades em contêineres como uma opção habitacional escalável. O mercado de casas em contêineres na Ásia-Pacífico se beneficia, portanto, quando os programas habitacionais exigem velocidade, menor custo de construção e entrega repetível.
Capacidade de Fabricação e Implantação de Contêineres da China
O sistema de produção da China oferece ao mercado de casas em contêineres na Ásia-Pacífico uma base de fornecimento ampla e consolidada. As exportações de edificações pré-fabricadas da China cresceram 45% em relação ao ano anterior no primeiro trimestre de 2026, tendo a Indonésia, a Malásia e a Austrália entre os mercados de destino. Os clusters industriais em Jiangsu, Guangdong e Shandong reúnem fabricação de aço, produção de painéis isolados e acabamento interno, permitindo que as unidades concluídas cheguem a compradores no exterior em menos de 3 meses. A mesma base de produção também atende a acampamentos para trabalhadores e projetos de infraestrutura, onde as unidades podem ser fornecidas em volume e realocadas conforme as necessidades do canteiro mudam. A concorrência entre mais de 1.000 fábricas leva os produtores a buscar pedidos no exterior e manter preços baixos. Isso melhora o acesso para compradores públicos, mas também aumenta a pressão sobre os fabricantes em outras partes do mercado de casas em contêineres na Ásia-Pacífico que não dispõem de automação e escala semelhantes.
Crescimento de Habitações para Resposta a Desastres e Implantação Rápida
Terremotos, tufões e inundações estão tornando as habitações de implantação rápida uma necessidade regular de contratação pública em partes do Sudeste Asiático. O Departamento de Assentamentos Humanos e Desenvolvimento Urbano das Filipinas mobilizou apoio habitacional de emergência após o terremoto de Mindanao em junho de 2026. O Ministério de Habitação e Assentamento da Indonésia estava acelerando 7.952 unidades habitacionais permanentes em Aceh, Sumatra Ocidental e Sumatra do Norte em novembro de 2026, utilizando sistemas de painéis modulares. A Agência Nacional de Pesquisa e Inovação da Indonésia também está promovendo protótipos de habitações modulares resistentes a terremotos para reconstrução em áreas propensas a desastres[2]. O uso em situações de emergência familiariza agências governamentais e comunidades com os métodos modulares, o que pode encurtar os ciclos de adoção posteriores para habitações permanentes. Essa necessidade recorrente oferece ao mercado de casas em contêineres na Ásia-Pacífico uma fonte de demanda menos dependente dos ciclos convencionais de construção residencial.
Demanda por Habitações Modulares de Alta Especificação no Japão e na Coreia do Sul
O Japão e a Coreia do Sul estão direcionando o mercado de casas em contêineres na Ásia-Pacífico para padrões mais elevados de eficiência energética, qualidade de fábrica e recursos de casa conectada. A LG Electronics lançou seu Smart Cottage na Coreia do Sul em agosto de 2026 com eletrodomésticos com inteligência artificial, aquecimento por bomba de calor, ventilação e ar-condicionado, e recursos de gestão de energia. O rascunho fornecido relata que a exposição atraiu 7.000 visitantes em 1 mês. O MONO Plus 26 da LG recebeu o primeiro grau Zero Energy Building Plus da Coreia do Sul para uma edificação pré-fabricada, concedido pela Agência de Energia da Coreia. A Samsung Electronics também trabalhou com a Gongganjeakso em uma habitação modular de madeira com integração SmartThings e crescimento planejado de fornecimento de 4.000 unidades em 2026 para 12.000 até 2030. Essas ofertas deslocam a concorrência dos custos básicos de estrutura para desempenho, conformidade e sistemas residenciais completos.
Análise de Impacto das Restrições do Mercado de Casas em Contêineres na Ásia-Pacífico*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Desempenho Térmico, Anticorrosão e em Clima Tropical Úmido | -1% | Zonas tropicais da ASEAN, Sul da Ásia e Oceania | Longo prazo (≥ 4 anos) |
| Requisitos Fragmentados de Códigos de Construção em Centros Urbanos | -0.8% | Centros urbanos em toda a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Infraestrutura Limitada de Financiamento e Avaliação | -0.7% | Austrália, Índia, Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Concorrência de Preços com Habitações Pré-fabricadas Convencionais e de Painel Sanduíche | -0.5% | Índia, Sudeste Asiático, Restante da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Desempenho Térmico, Anticorrosão e em Clima Tropical Úmido
O controle térmico e a resistência à corrosão continuam sendo limitações técnicas para o mercado de casas em contêineres na Ásia-Pacífico em ambientes quentes, úmidos e costeiros. Uma revisão de 2026 de 60 estudos revisados por pares constatou que a ventilação natural e o resfriamento passivo podem reduzir as cargas de resfriamento em até 59% em ambientes controlados, mas nenhum dos trabalhos revisados avaliou edificações modulares ocupadas de 4 ou mais andares em climas quentes e úmidos[3]. Um estudo separado de 2026 identificou uma troca em climas quentes entre conforto térmico passivo e eficiência energética em habitações em contêineres. Localizações costeiras também exigem estruturas galvanizadas, revestimentos protetores e fixadores de grau marinho para gerenciar a corrosão. Esses acréscimos elevam os custos e enfraquecem a vantagem de preço das unidades padronizadas em relação às alternativas locais. A restrição persistirá até que abordagens de projeto mais validadas e padrões de desempenho para múltiplos andares estejam disponíveis para condições quentes e úmidas.
Requisitos Fragmentados de Códigos de Construção em Centros Urbanos
Diferentes códigos, práticas de financiamento e opções concorrentes de construção de baixo custo podem retardar as aprovações de projetos no mercado de casas em contêineres na Ásia-Pacífico. As estruturas fixas em contêineres no Japão geralmente exigem confirmação de construção quando excedem 10 metros quadrados, e algumas áreas de planejamento urbano exigem confirmação para unidades menores também. Cingapura aplica requisitos rigorosos de construção pré-fabricada, enquanto a fiscalização é menos consistente fora das principais cidades indonésias. Os fabricantes devem, portanto, manter documentação específica para cada mercado e adaptar os produtos a cada processo de aprovação. As práticas limitadas de financiamento e avaliação na Austrália, na Índia e no Sudeste Asiático também podem dificultar o financiamento de habitações não convencionais pelos compradores. A concorrência de preços com métodos de construção convencionais e unidades de painel sanduíche acrescenta outra restrição onde os compradores dão mais peso ao custo inicial do que ao desempenho ao longo do ciclo de vida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Construídas no Local Lideram, Produção em Fábrica AceleraAs unidades Construídas no Local detinham 60,75% da participação do mercado de casas em contêineres na Ásia-Pacífico em 2026, demonstrando a importância contínua dos projetos específicos para cada local. O segmento atende a construções residenciais, acampamentos de construção e acomodações de infraestrutura onde a personalização local é importante. A montagem no local permite que os incorporadores adaptem layouts, fundações, conexões de utilidades e acabamentos externos às condições locais do terreno. Isso continua sendo útil nos mercados da ASEAN e na Índia, onde as condições de licenciamento, clima e terreno variam amplamente. Também apoia projetos que precisam de uma combinação de dormitórios, escritórios, refeitórios e instalações compartilhadas. O setor de casas em contêineres na Ásia-Pacífico continua a depender dessa abordagem onde os produtos padronizados de fábrica não conseguem atender plenamente aos requisitos locais de construção.
As unidades Pré-fabricadas em Fábrica têm previsão de crescimento a um CAGR de 8,45% até 2032, mais rápido do que o mercado mais amplo de casas em contêineres na Ásia-Pacífico. As compras institucionais, a automação e a demanda por qualidade consistente sustentam essa expansão. A Modscape e a Modbotics iniciaram as obras em agosto de 2026 de uma instalação de fabricação avançada de 50.000 metros quadrados em Vantage Yatala, em Queensland. A instalação está planejada para produzir 2.000 módulos por ano e criar 300 empregos permanentes de fabricação quando as operações começarem em meados de 2027. A produção em fábrica é particularmente relevante onde a mão de obra é cara ou os códigos de construção exigem documentação repetível. Também apoia cronogramas de entrega mais previsíveis para habitações públicas e projetos comerciais.


Por Tipo de Construção:
Estruturas Fixas Predominam, Unidades Móveis Ganham ParticipaçãoAs Estruturas Fixas representaram 53,6% do tamanho do mercado de casas em contêineres na Ásia-Pacífico em 2026. Sua liderança reflete a demanda por residências permanentes, casas de repouso e acomodações de longa duração para trabalhadores. As unidades fixas exigem mais preparação do terreno e maior coordenação com as utilidades locais e as normas de planejamento. Em contrapartida, podem oferecer maior flexibilidade de projeto e uma experiência residencial mais convencional. Também podem ser mais adequadas para consideração de financiamento hipotecário em locais onde o crédito para casas em contêineres está se desenvolvendo gradualmente. O mercado de casas em contêineres na Ásia-Pacífico utiliza, portanto, estruturas fixas para projetos onde se espera que a ocupação se estenda muito além de um período temporário de construção ou de alívio.
As unidades Móveis têm previsão de crescimento a um CAGR de 8,85% até 2032, a maior taxa nesta categoria de construção. Seu valor vem da relocação, reutilização e implantação rápida em canteiros de infraestrutura, mineração e desastres. Os sistemas de estrutura dobrável podem ser erguidos em menos de 15 minutos sem equipamentos pesados, de acordo com o material fornecido. Essas vantagens práticas mantêm os produtos móveis relevantes onde a demanda temporária pode se deslocar de um canteiro para outro.
Por Uso Final:
Residências Dominam, Demanda de Emergência em ExpansãoAs Residências detinham 50% da participação do mercado de casas em contêineres na Ásia-Pacífico em 2026. A base de habitações modulares da China, as habitações pré-fabricadas de alto padrão da Coreia do Sul e as necessidades de habitação acessível da Índia sustentam essa posição. Os compradores residenciais avaliam cada vez mais o desempenho térmico, o consumo de energia, os interiores e a conformidade ao lado do custo. O Smart Cottage da LG é um exemplo dessa mudança porque combina construção em fábrica com eletrodomésticos conectados e sistemas de energia. As casas de lazer também sustentam a demanda por meio de projetos de ecoturismo e glamping. As casas de repouso são uma oportunidade relacionada, pois várias economias regionais enfrentam populações envelhecidas e precisam de entrega mais rápida de instalações de cuidado adequadas.
As Habitações de Emergência têm previsão de expansão a um CAGR de 9,2% até 2032, a taxa mais rápida entre os usos finais. Os programas de resposta a desastres nas Filipinas, na Indonésia e nos estados insulares do Pacífico sustentam essa demanda. A cidade de Mandaue inaugurou o Bayanihan Village em abril de 2026 com 200 unidades de abrigo modular para famílias deslocadas pelo Tufão Tino. O empreendimento incluiu uma creche, um escritório satélite do governo e uma instalação de treinamento de habilidades. Esse modelo mostra que as unidades de emergência podem incluir infraestrutura comunitária, e não apenas abrigo de curto prazo. O uso público regular pode criar um caminho de contratação mais claro para os fornecedores que atendem ao mercado de casas em contêineres na Ásia-Pacífico.


Análise Geográfica
China: Potência de Fabricação e Líder do Mercado Doméstico
A China representou 41% da participação do mercado de casas em contêineres na Ásia-Pacífico em 2026. Os clusters de fabricação em Jiangsu, Guangdong e Shandong conectam fabricação de aço, produção de painéis, trabalho elétrico e acabamento interno, ajudando os produtores a concluir o trabalho em fábrica em 15 a 25 dias. O país também oferece uma grande base doméstica para habitações acessíveis e acomodações para trabalhadores de infraestrutura. O apoio nacional à construção pré-fabricada em maior escala no âmbito do 15º Plano Quinquenal sustenta o ecossistema de produção mais amplo. Mais de 1.000 fábricas competem no mercado doméstico, de acordo com o rascunho fornecido. Essa concorrência está incentivando os produtores a usar pedidos de exportação para manter a capacidade ativa. Para os compradores em toda a região, o fornecimento chinês pode melhorar a disponibilidade e os preços. Para os concorrentes regionais, isso aumenta a necessidade de se diferenciar por meio de automação, certificação de desempenho e entrega integrada.
Índia: Demanda Acelerada por Políticas e Mercado Subatendido
A demanda por casas em contêineres na Índia tem previsão de crescimento a um CAGR de 8,65% até 2032. As restrições habitacionais urbanas do país se refletem na queda da nova oferta acessível para 17% e na taxa de situação de rua urbana de 13 por 10.000 residentes. O PMAY 2.0 oferece assistência financeira de até INR 250.000 para domicílios elegíveis e estende o apoio a 10 milhões de famílias adicionais. O Ministério de Habitação e Assuntos Urbanos molda o timing da demanda por meio de sua política habitacional e estrutura de financiamento. A demanda é mais forte onde os construtores podem fornecer uma estrutura de menor custo sem abrir mão da segurança ou do conforto básico. Os climas variados da Índia exigem um projeto de produto adequado ao calor, à umidade, à ventilação e às chuvas locais. Essa necessidade cria um papel para empresas que oferecem pacotes testados de isolamento e ventilação, em vez de importações genéricas. O uso municipal de abrigos em contêineres em Chennai também indica que a demanda pode se estender a habitações para trabalhadores migrantes e pessoas em situação de rua.
ASEAN, Japão, Coreia do Sul e Austrália: Caminhos Divergentes, Crescimento Compartilhado
A Coreia do Sul está avançando em direção a habitações modulares lideradas pela tecnologia por meio da participação da indústria de eletrônicos de consumo e de padrões de energia mais elevados. O Smart Cottage da LG integra eletrodomésticos com inteligência artificial, bomba de calor e gestão de energia. O grau Zero Energy Building Plus concedido ao modelo pré-fabricado da LG aponta para o desempenho energético como um fator mais importante nesta parte do mercado de casas em contêineres na Ásia-Pacífico. O projeto de habitação modular de madeira da Samsung segue a mesma direção por meio da integração SmartThings e de um aumento planejado no fornecimento. A Lei de Padrões de Construção do Japão cria um processo de aprovação mais formal para estruturas fixas em contêineres, o que limita a implantação simples, mas sustenta a demanda por unidades com documentação de conformidade clara. A Indonésia e as Filipinas utilizam soluções modulares e em contêineres para recuperação de desastres e necessidades de força de trabalho. A Austrália combina necessidades de habitação social com desenvolvimento modular premium, apoiado por nova capacidade de fabricação em Queensland. Esses mercados têm padrões de demanda diferentes, mas cada um recompensa os fornecedores que conseguem atender aos requisitos de qualidade, energia e entrega de projetos.
Cenário Competitivo
Concentração do Mercado
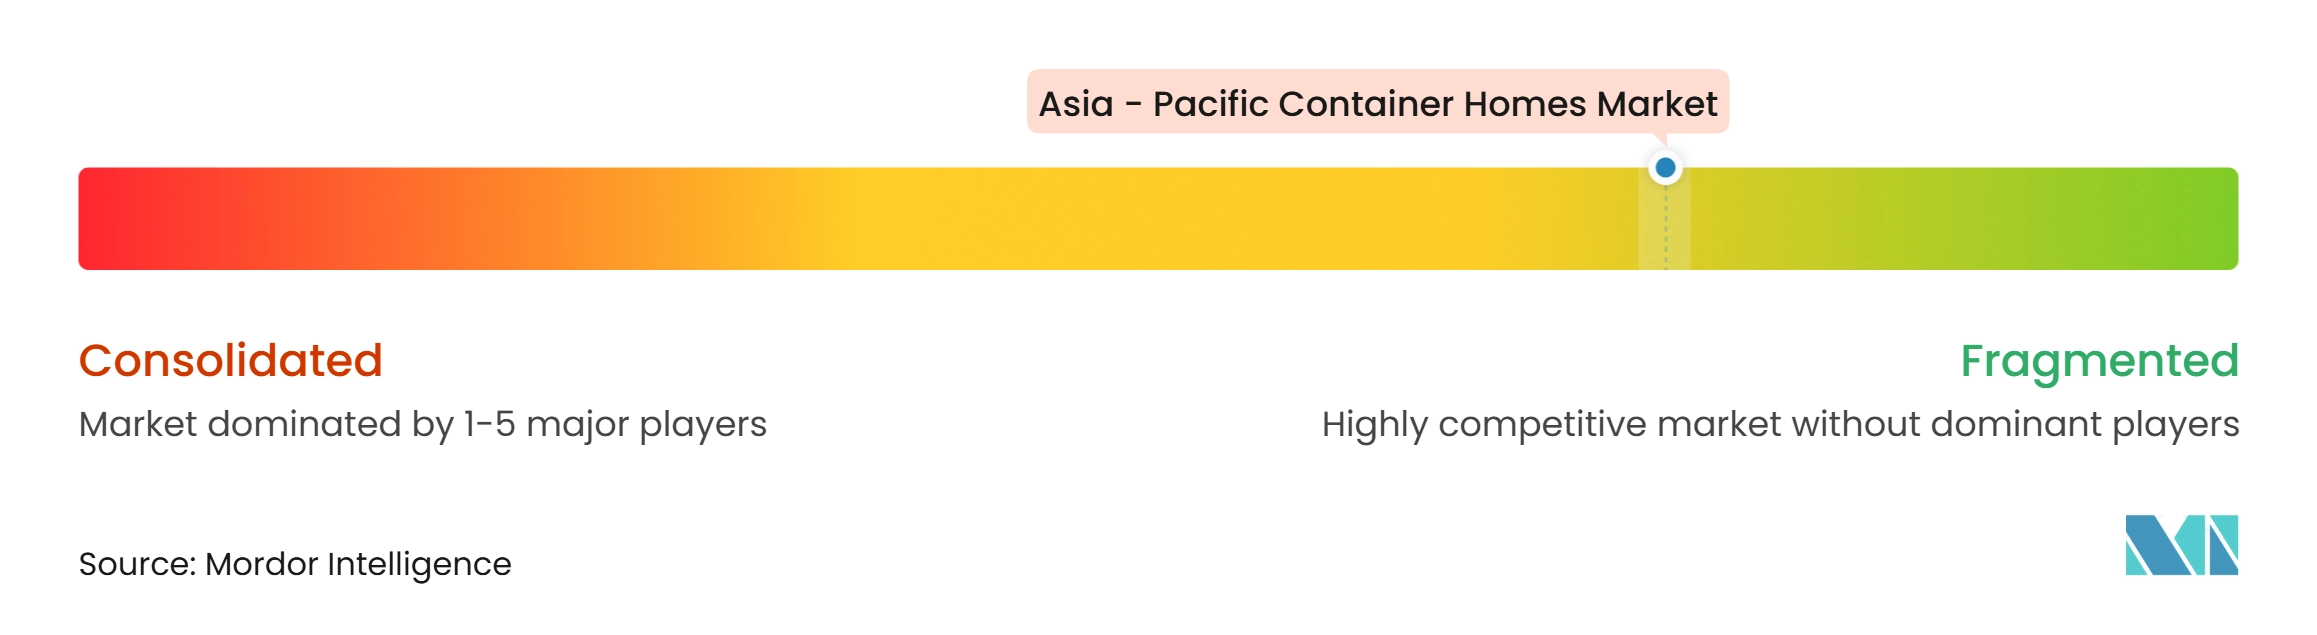
O mercado de casas em contêineres na Ásia-Pacífico é fragmentado entre os fornecedores de produtos, especialmente na China, mas está se tornando mais concentrado na entrega integrada de projetos. Os produtores chineses competem por escala, preço e velocidade de entrega. Os compradores na Austrália, no Japão e na Coreia do Sul esperam cada vez mais certificação, capacidade sísmica e controles de qualidade documentados. Isso aumenta o valor dos fabricantes que conseguem combinar produção com logística, trabalho no local e suporte de conformidade. Fornecedores menores ainda podem ganhar pedidos especializados, mas o fornecimento básico de unidades enfrenta forte pressão de preços. O mercado de casas em contêineres na Ásia-Pacífico é, portanto, mais competitivo em produtos padronizados do que na entrega completa de projetos.
A tecnologia e os processos de fábrica estão se tornando áreas-chave de diferenciação. A Modscape e a Modbotics começaram a desenvolver sua instalação em Queensland em agosto de 2026, com capacidade planejada para produzir 2.000 módulos anualmente. A LG Electronics introduziu um Smart Cottage pré-fabricado em fábrica com eletrodomésticos com inteligência artificial, aquecimento por bomba de calor, ventilação e ar-condicionado, e recursos de gestão de energia. A Samsung Electronics trabalhou com a Gongganjeakso em uma habitação modular de madeira que integra a plataforma SmartThings. Esses movimentos mostram que marcas maiores estão usando tecnologia conectada e desempenho de construção para atender a compradores de maior valor. Eles também tornam mais difícil para os fornecedores de baixo custo competir apenas no preço unitário.
Oportunidades permanecem em cuidados para idosos, acomodações para força de trabalho, recuperação de desastres, habitações estudantis e entrega residencial acessível. A capacidade de exportação da China pode melhorar o acesso a projetos modulares para compradores públicos e privados que anteriormente enfrentavam custos mais elevados. Os requisitos térmicos tropicais, a proteção contra corrosão e as diferentes normas de planejamento favorecem os fornecedores com capacidade de engenharia local e parceiros locais estabelecidos. A conformidade com as normas nacionais e locais pode proteger os fornecedores estabelecidos em mercados mais rigorosos, pois os produtos importados podem não ter a documentação ou o histórico de testes necessários. O mercado de casas em contêineres na Ásia-Pacífico também recompensa as empresas que adaptam um produto padrão para o clima local, código, conexões de utilidades, necessidades de financiamento e condições do terreno. As empresas que oferecem suporte de planejamento, coordenação de transporte, instalação e serviço pós-venda podem oferecer uma proposta mais completa do que as empresas que apenas vendem uma unidade básica. Isso torna o modelo de entrega integrada relevante para projetos com vários edifícios ou uma combinação de instalações residenciais e compartilhadas. Também apoia compradores públicos que precisam de um único fornecedor para coordenar a qualidade do produto, a entrega no local e a conformidade documentada. Os fornecedores de produtos que não conseguem oferecer esses serviços estão mais expostos à concorrência apenas no preço inicial.
Isso também pode melhorar a responsabilização quando as agências públicas precisam de responsabilidade clara por defeitos, verificações de segurança, instalação final e entrega aos residentes.
A mudança é importante porque os compradores em programas habitacionais e de desastres frequentemente precisam de um fornecedor para gerenciar a entrega desde a aprovação do projeto até a entrega. Um fornecedor que compreende as inspeções locais, os limites de transporte e o sequenciamento de instalação pode reduzir a incerteza do projeto mesmo quando seu preço inicial cotado não é o mais baixo. Essa capacidade operacional é especialmente relevante onde várias unidades devem ser entregues dentro de uma janela de construção curta.
Líderes do Setor de Casas em Contêineres na Ásia-Pacífico
-
Fleetwood Australia
-
Boxman Industries
-
CIMC Modular Building Systems
-
Guangdong C.BOX Co., Ltd
-
GS Housing
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Casas em Contêineres na Ásia-Pacífico Empresas cobertas neste relatório
- Fleetwood Australia
- Boxman Industries
- CIMC Modular Building Systems
- Guangdong C.BOX Co., Ltd
- GS Housing
- CGCH (China Green Container House)
- K-HOME
- ZN House
- Konbuild
- HiG Housing Tech Co., Ltd
- Heshi (Hebei) Integrated Housing Co., Ltd
- Max Prefab House Co., Ltd
- Nanjing Tuopeng Construction Technology Co., Ltd
- UVO Construction
- Modscape
- Container Homes Australia
- Smarthouse Corporation
- iBuild Building Solutions
- Casa Box
- WIDE HZ
Desenvolvimentos industriais recentes em Mercado de Casas em Contêineres na Ásia-Pacífico
- Agosto de 2026: A Modscape e a Modbotics iniciaram as obras de uma instalação de fabricação avançada de 50.000 metros quadrados construída especificamente em Vantage Yatala, Stapylton, Queensland, em parceria com a Frasers Property Industrial e a CIP Constructions, assinando um contrato de arrendamento de 15 anos financiado com capital privado. A instalação tem como meta 2.000 módulos por ano e aproximadamente 300 empregos permanentes de fabricação quando estiver operacional em meados de 2027.
- Agosto de 2026: A LG Electronics lançou sua habitação modular Smart Cottage com eletrodomésticos com inteligência artificial, aquecimento, ventilação e ar-condicionado por bomba de calor e gestão de energia por meio do canal de compras domésticas CJ OnStyle na Coreia do Sul, atraindo aproximadamente 7.000 visitantes ao showroom em um mês. O modelo MONO Plus 26 tornou-se o primeiro edifício pré-fabricado da Coreia do Sul a receber a certificação Zero Energy Building Plus da Agência de Energia da Coreia.
- Abril de 2026: A cidade de Mandaue, Cebu, inaugurou um Bayanihan Village composto por 200 unidades de abrigo modular para famílias deslocadas pelo Tufão Tino, incluindo instalações comunitárias como uma creche, um escritório satélite do DHSUD e uma instalação de treinamento da Autoridade de Educação Técnica e Desenvolvimento de Habilidades.
Escopo do Relatório do Mercado de Casas em Contêineres na Ásia-Pacífico
Visão geral da segmentação
| Pré-fabricadas em Fábrica |
| Construídas no Local |
| Fixas |
| Móveis |
| Residências |
| Casas de Lazer |
| Habitações de Emergência |
| Casas de Repouso |
| China |
| Índia |
| Japão |
| Coreia do Sul |
| Indonésia |
| Restante da Ásia-Pacífico |
| Por Oferta | Pré-fabricadas em Fábrica |
| Construídas no Local | |
| Por Tipo de Construção | Fixas |
| Móveis | |
| Por Uso Final | Residências |
| Casas de Lazer | |
| Habitações de Emergência | |
| Casas de Repouso | |
| Por País | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Indonésia | |
| Restante da Ásia-Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado das casas em contêineres na Ásia-Pacífico até 2032?
O mercado de casas em contêineres na Ásia-Pacífico tem projeção de atingir 33,48 bilhões de USD até 2032, crescendo a um CAGR de 7,63% a partir de 2027.
Qual tipo de oferta lidera as casas em contêineres na Ásia-Pacífico?
As unidades Construídas no Local lideram com 60,75% de participação em 2026, enquanto as unidades Pré-fabricadas em Fábrica têm previsão de crescimento mais rápido a um CAGR de 8,45% até 2032.
Qual uso final está crescendo mais rapidamente para casas em contêineres na Ásia-Pacífico?
As Habitações de Emergência são o uso final de crescimento mais rápido, com um CAGR previsto de 9,15% até 2032, sustentado pelas necessidades de resposta a desastres.
Qual país tem a maior participação em casas em contêineres na Ásia-Pacífico?
A China detém 41% de participação em 2026 devido à sua escala de fabricação, redes de fornecedores e capacidade de exportação.
Por que a Índia é uma oportunidade de alto crescimento para casas em contêineres?
A Índia tem previsão de crescimento a um CAGR de 8,65% até 2032, sustentado pelas necessidades habitacionais, pela assistência do PMAY 2.0 e pela migração urbana.
Quais fatores podem limitar a adoção de casas em contêineres na Ásia-Pacífico?
O desempenho térmico, a proteção contra corrosão, os diferentes códigos de construção, o financiamento limitado e as alternativas de baixo custo podem retardar a adoção.