
アジア太平洋地域コンテナホーム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
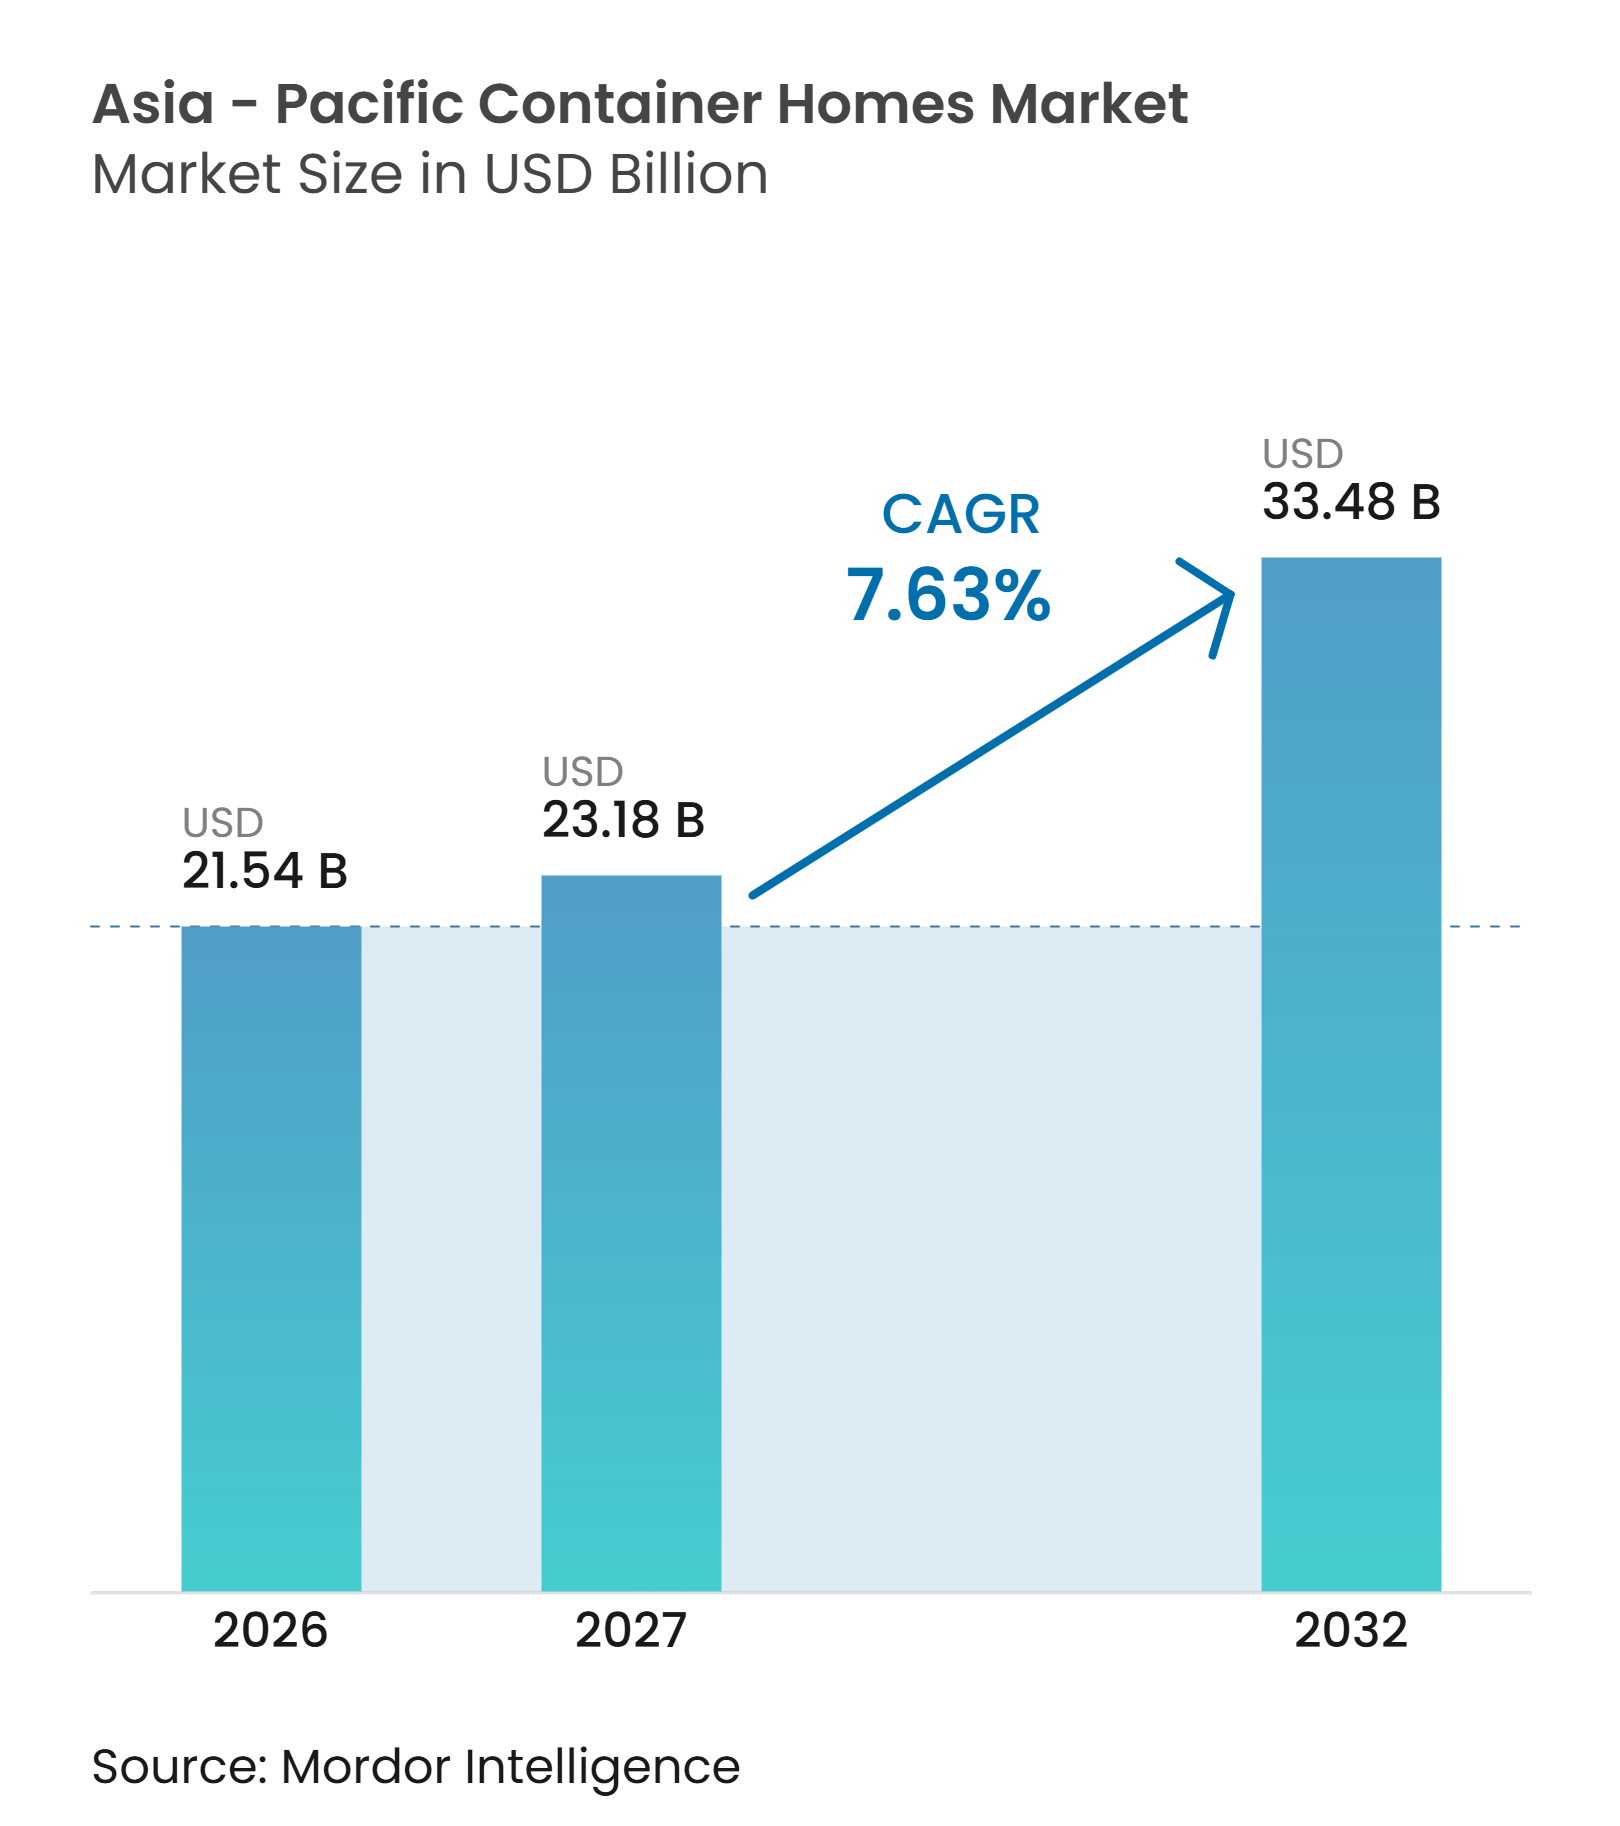
| 基準年の市場規模 (2026) | 21.54 十億米ドル |
| 市場規模 (2027) | 23.18 十億米ドル |
| 市場規模 (2032) | 33.48 十億米ドル |
| 成長率 (2027 - 2032) | 7.63 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域コンテナホーム市場分析
アジア太平洋地域コンテナホーム市場規模は、2026年の21.54 ビリオン 米ドルから2027年には23.18 ビリオン 米ドルに増加し、2032年までに33.48 ビリオン 米ドルに達すると予想されており、2027年から2032年にかけて7.63%のCAGRで成長します。
アジア太平洋地域のコンテナホーム市場は、主要都市における住宅コストの圧力、政府の手頃な価格の住宅プログラム、および仮設・恒久住宅のより迅速な供給ニーズによって支えられています。工場作業により、1ユニットの完成に要する時間を15日から25日に短縮できるため、公共機関や開発業者は住宅不足に対してより迅速に対応できます。中国の製造基盤は地域全体の価格と供給状況を再編しており、日本と韓国はより高仕様のモジュラーホームへと移行しています。東南アジアにおける災害対応も、仮設住宅、労働者キャンプ、および復興プロジェクト向けのより定期的なパイプラインを生み出しています。承認プロセス、断熱規制、品質要件が国によって異なるため、規制の違いは依然として実際的な制約となっています。
主要レポートのポイント
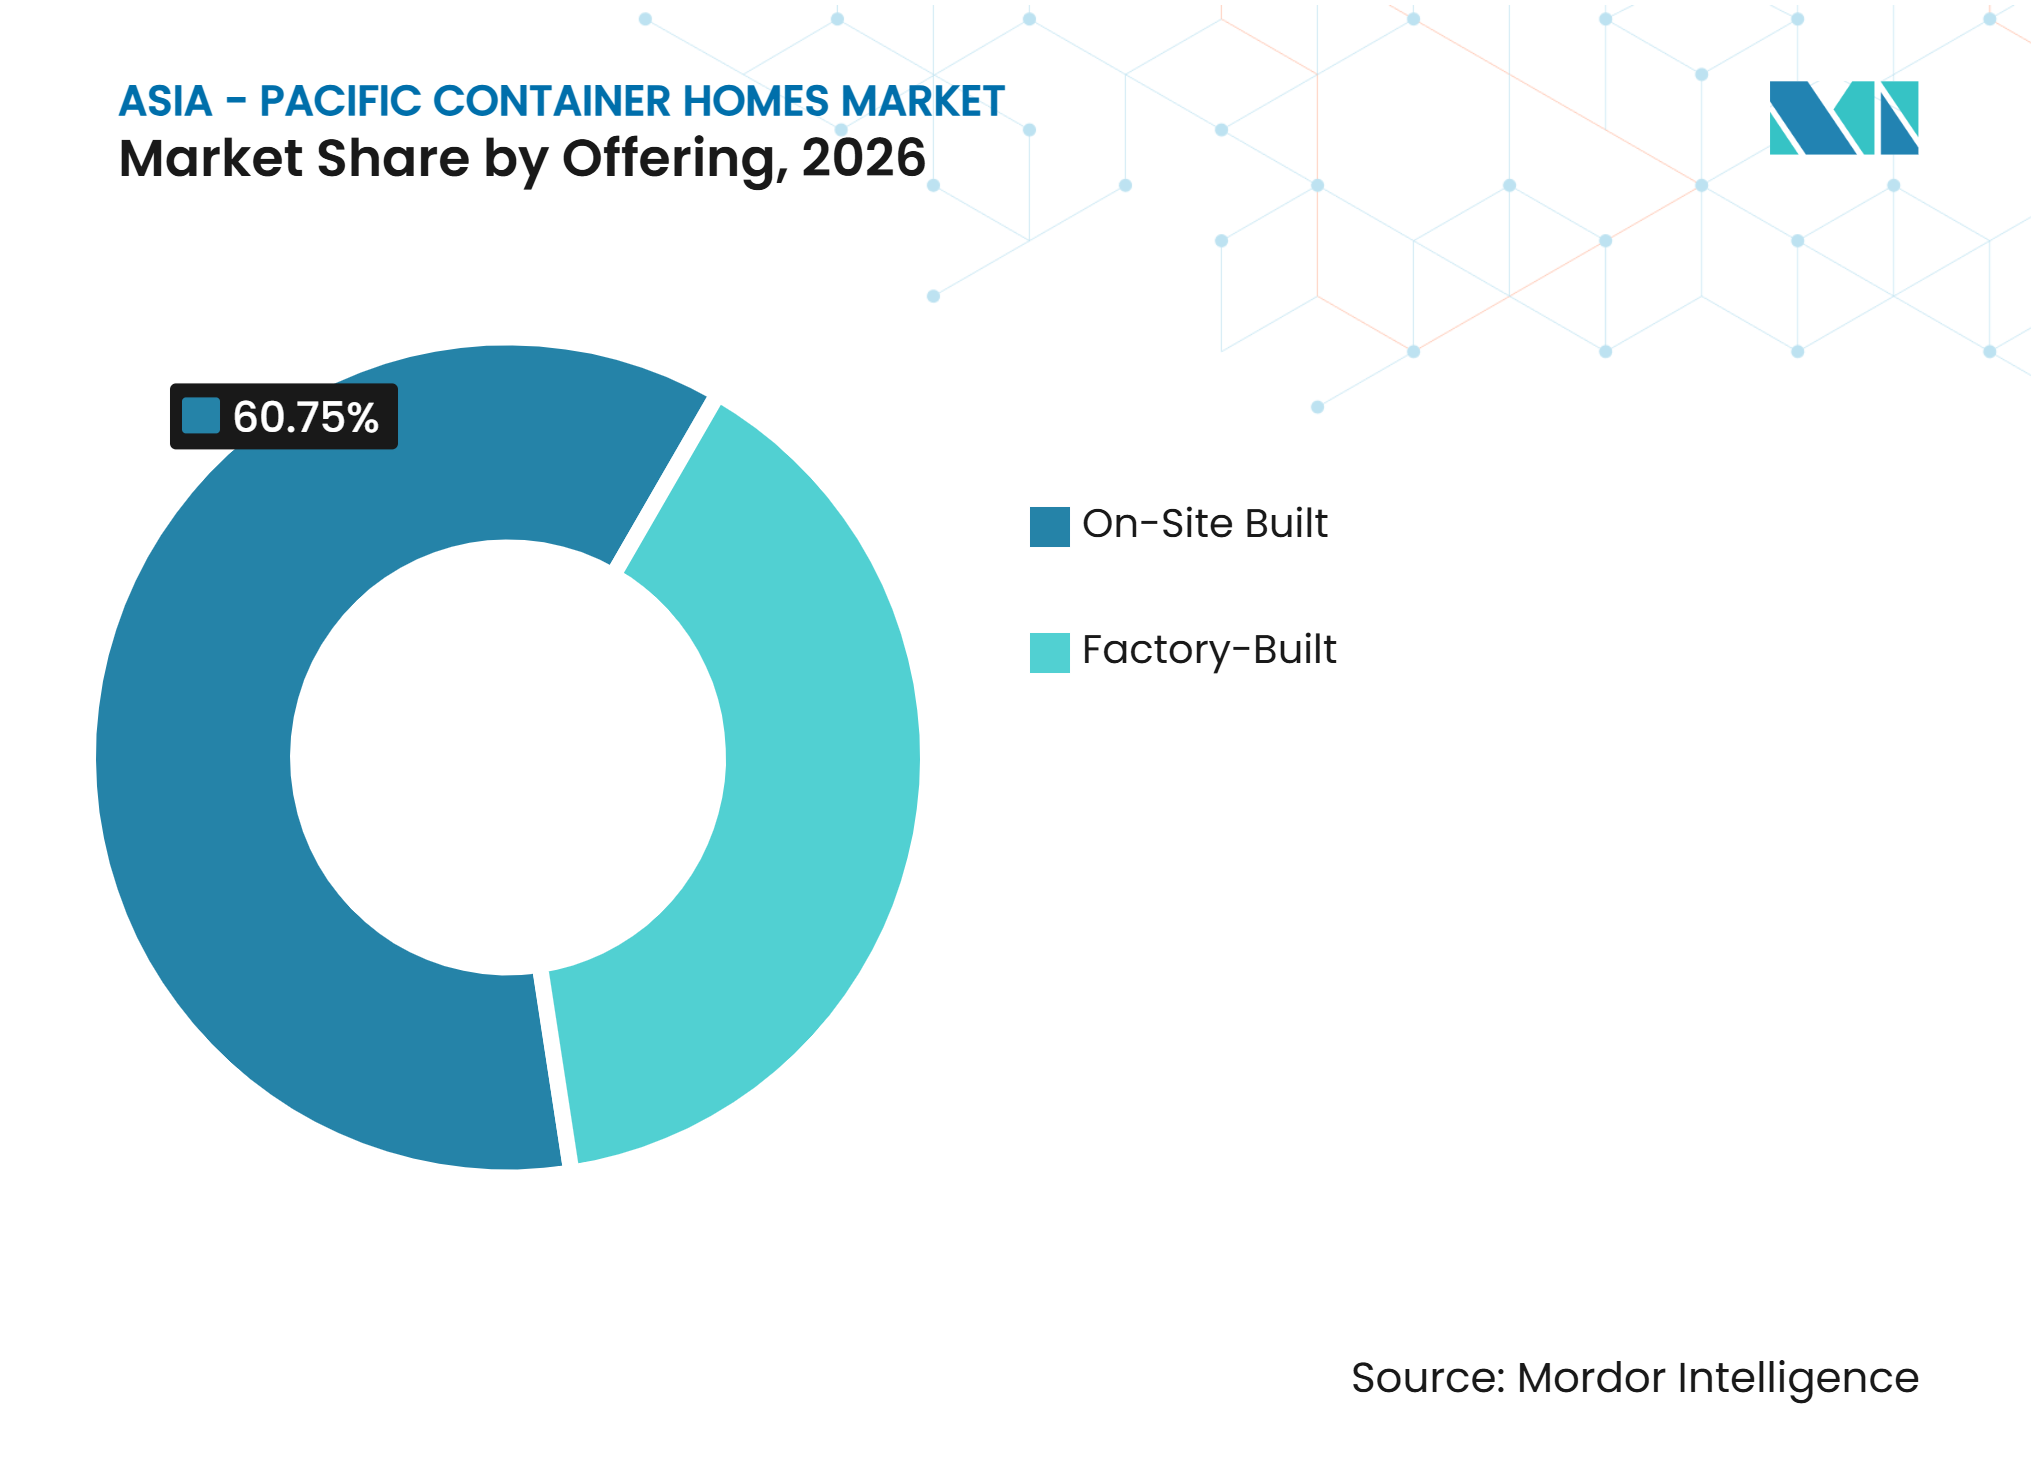
- 提供形態別では、オンサイト建設型が2026年のアジア太平洋地域コンテナホーム市場シェアの60.75%を占め、工場建設型は2032年までに8.45%のCAGRで成長すると予測されています。
- 建設タイプ別では、固定式構造物が2026年のアジア太平洋地域コンテナホーム市場規模の53.6%を占め、移動式ユニットは2032年までに8.85%のCAGRで拡大すると予測されています。
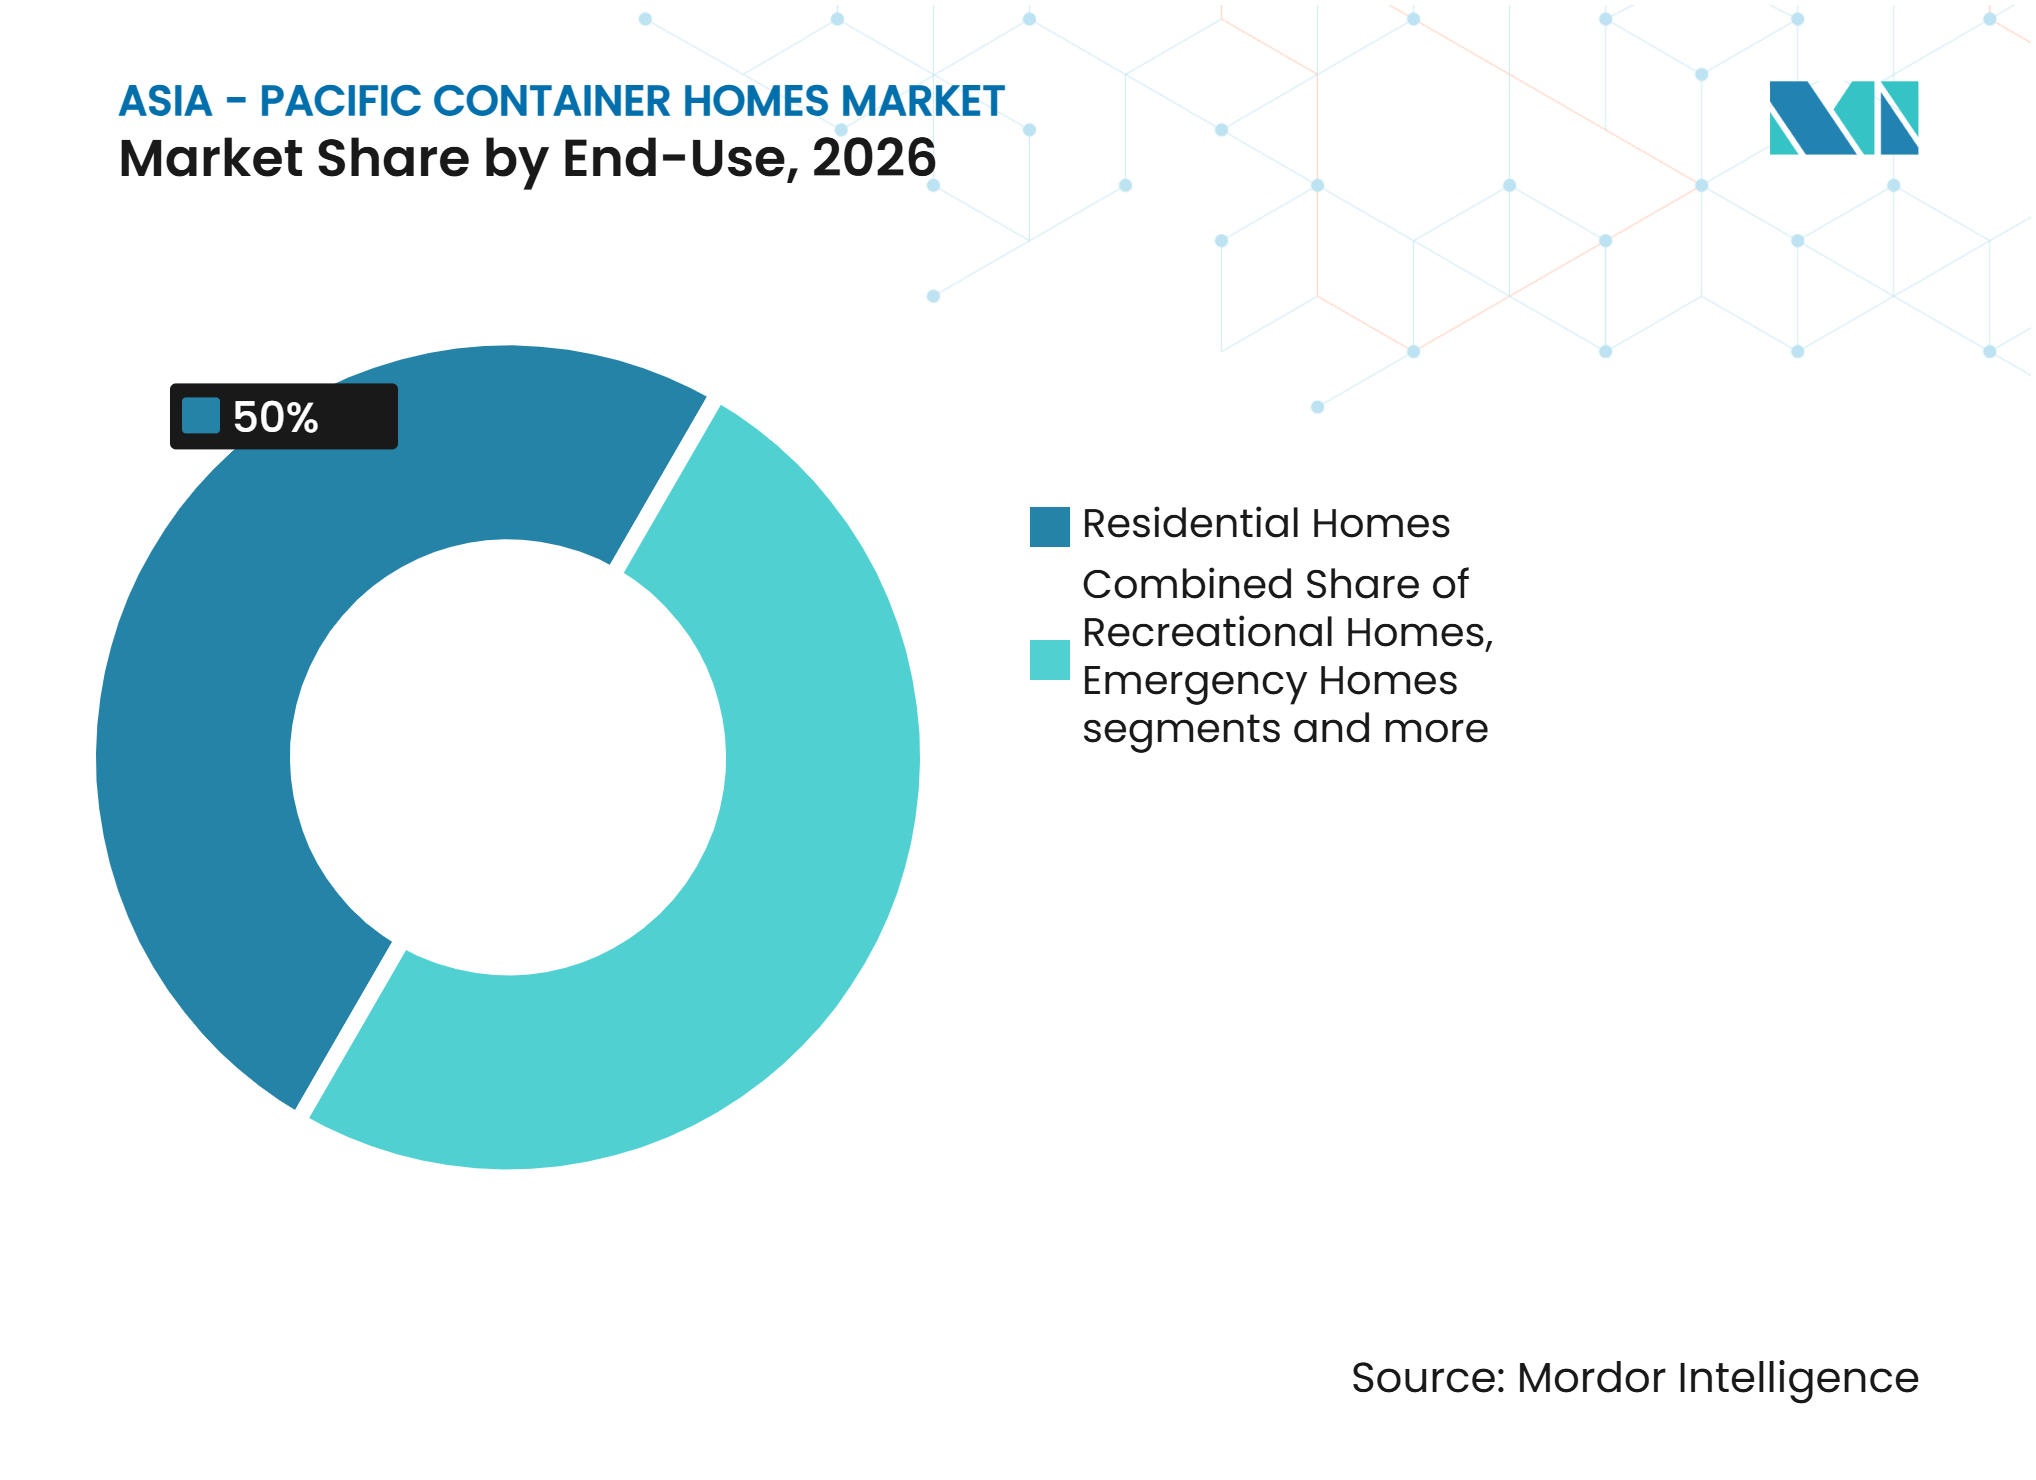
- 最終用途別では、住宅用ホームが2026年のアジア太平洋地域コンテナホーム市場シェアの50%を占め、緊急用ホームは2032年までに9.15%のCAGRで成長すると予測されています。
- 国別では、中国が2026年のアジア太平洋地域コンテナホーム市場規模の41%を占め、インドは2032年までに8.65%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
アジア平洋地域コンテナホーム市場の促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅コストの上昇と手頃な価格の住宅供給パイプライン | +1.8% | インド、南アジア、東アジアの都市中心部 | 中期(2〜4年) |
| 中国のコンテナ製造・展開能力 | +1.6% | アジア太平洋地域(オセアニアおよび南アジアへの波及を含む) | 短期(2年以内) |
| 災害救援および迅速展開型住宅の成長 | +1% | 東南アジア諸国連合、太平洋島嶼国、インドネシア、フィリピン | 短期(2年以内) |
| 高仕様モジュラー住宅の需要 | +0.8% | 日本、韓国 | 長期(4年以上) |
| インフラプロジェクト向け労働者・作業員住宅 | +0.6% | 東南アジア諸国連合、南アジア、オーストラリア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ゲートウェイ都市における住宅コストの上昇と手頃な価格の住宅供給パイプライン
住宅不足は、住宅価格だけでなく、南アジアおよび東アジア全体でより迅速かつ低コストの住宅に対する持続的な需要を生み出しています。国連人間居住計画(UN-Habitat)の世界都市レポート2026によると、インドの新規住宅供給に占める手頃な価格の住宅の割合は17%に低下し、都市部のホームレス人口は1万人あたり13人に達しました。プラダン・マントリ・アワス・ヨジャナ2.0は、1,000万世帯の追加家族が住宅を建設または購入するために最大25万インドルピー(提供された草稿では3,000米ドル相当)の財政支援を提供しています[1]。この支援により、補助金対象世帯にサービスを提供する開発業者にとって、より迅速な建設方法の関連性が高まる可能性があります。チェンナイの移住労働者向け200棟のコンテナ型シェルターは、地方自治体がコンテナユニットをスケーラブルな住宅オプションとして活用している事例を示しています。したがって、アジア太平洋地域コンテナホーム市場は、住宅プログラムが速度、低建設コスト、および反復可能な供給を必要とする場合に恩恵を受けます。
中国のコンテナ製造・展開能力
中国の生産システムは、アジア太平洋地域コンテナホーム市場に大規模かつ確立されたサプライベースを提供しています。中国のプレハブ建築輸出は2026年第1四半期に前年比45%増加し、インドネシア、マレーシア、オーストラリアが主要な輸出先となっています。江蘇省、広東省、山東省の産業クラスターは、鉄鋼加工、断熱パネル生産、内装仕上げを一体化しており、完成ユニットが3ヶ月以内に海外バイヤーに届くことを可能にしています。同じ生産基盤は、労働者キャンプやインフラプロジェクトも支援しており、ユニットを大量に供給し、現場のニーズの変化に応じて移設することができます。1,000社以上の工場間の競争により、生産者は海外受注を獲得し低価格を維持しようとしています。これにより公共バイヤーのアクセスが向上しますが、同様の自動化と規模を持たないアジア太平洋地域コンテナホーム市場の他の製造業者への圧力も高まります。
災害救援および迅速展開型住宅の成長
地震、台風、洪水により、東南アジアの一部では迅速展開型住宅が定期的な公共調達ニーズとなっています。フィリピン人間居住・都市開発省は、2026年6月のミンダナオ地震後に緊急住宅支援を動員しました。インドネシア住宅・居住省は、2026年11月にモジュラーパネルシステムを使用してアチェ州、西スマトラ州、北スマトラ州全体で7,952戸の恒久住宅の建設を加速していました。インドネシア国家研究革新庁は、災害多発地域における復興のための耐震モジュラー住宅プロトタイプの普及も推進しています[2]。緊急用途での使用は、政府機関やコミュニティにモジュラー工法を普及させ、恒久住宅への後の採用サイクルを短縮できます。この定期的なニーズにより、アジア太平洋地域コンテナホーム市場は従来の住宅建設サイクルに依存しない需要源を得ることができます。
日本と韓国における高仕様モジュラーホームの需要
日本と韓国は、エネルギー使用、工場品質、およびコネクテッドホーム機能に関するより高い基準に向けて、アジア太平洋地域コンテナホーム市場を牽引しています。LGエレクトロニクスは2026年8月に韓国でスマートコテージを発売し、人工知能家電、ヒートポンプ式暖房・換気・空調、およびエネルギー管理機能を搭載しました。提供された草稿によると、この展示会は1ヶ月以内に7,000人の来場者を集めました。LGのMONO Plus 26は、韓国エネルギー公団からプレハブ建築物として韓国初のゼロエネルギービルディングプラス等級を取得しました。サムスン電子もGongganjeaksoと協力し、SmartThings統合を備えた木造モジュラーホームを開発し、2026年の4,000ユニットから2030年までに12,000ユニットへの供給拡大を計画しています。これらの製品は、競争の焦点を基本的な構造コストから性能、コンプライアンス、および完全なホームシステムへとシフトさせています。
アジア太平洋地域コンテナホーム市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熱性能、腐食、および高温多湿熱帯地域の性能要件 | -1% | 東南アジア諸国連合、南アジア、オセアニアの熱帯地域 | 長期(4年以上) |
| 都市中心部における断片化した建築基準要件 | -0.8% | アジア太平洋地域全体の都市中心部 | 中期(2〜4年) |
| 限られた融資・評価インフラ | -0.7% | オーストラリア、インド、東南アジア | 中期(2〜4年) |
| 従来工法およびサンドイッチパネルプレハブ住宅との価格競争 | -0.5% | インド、東南アジア、アジア太平洋地域その他 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
熱性能、腐食、および高温多湿熱帯地域の性能要件
熱制御と耐腐食性は、高温多湿および沿岸環境におけるアジア太平洋地域コンテナホーム市場の技術的な制約として残っています。2026年に実施された60件の査読済み研究のレビューでは、自然換気と受動的冷却により制御された環境での冷却負荷を最大59%削減できることが判明しましたが、レビューされた研究のいずれも温暖多湿気候における4階建て以上の居住モジュラー建築を評価したものではありませんでした[3]。別の2026年の研究では、コンテナ住宅において高温気候での受動的熱快適性とエネルギー効率の間にトレードオフがあることが判明しました。沿岸部では、腐食を管理するために亜鉛メッキフレーム、保護コーティング、および耐海水性ファスナーも必要です。これらの追加コストにより、標準化されたユニットの地域代替品に対する価格優位性が低下します。この制約は、温暖多湿条件に対するより検証された設計アプローチと多層階性能基準が利用可能になるまで続くでしょう。
都市中心部における断片化した建築基準要件
異なる基準、融資慣行、および競合する低コスト建設オプションにより、アジア太平洋地域コンテナホーム市場でのプロジェクト承認が遅れる可能性があります。日本では、固定式コンテナ構造物は一般的に10平方メートルを超える場合に建築確認が必要であり、一部の都市計画区域ではより小さなユニットにも確認が必要です。シンガポールは厳格なプレハブ建設要件を適用していますが、インドネシアの主要都市以外では施行が一貫していません。したがって、製造業者は市場固有の文書を保持し、各承認プロセスに合わせて製品を調整する必要があります。オーストラリア、インド、東南アジアでの限られた融資・評価慣行も、非従来型住宅の購入者が資金調達を行うことを困難にする可能性があります。従来の建設方法やサンドイッチパネルユニットとの価格競争は、購入者がライフサイクル性能よりも初期コストを重視する場合にさらなる制約を加えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:
オンサイト建設型がリード、工場生産が加速オンサイト建設型ユニットは2026年のアジア太平洋地域コンテナホーム市場シェアの60.75%を占め、現場固有プロジェクトの継続的な重要性を示しています。このセグメントは、地域のカスタマイズが重要な住宅建設、建設キャンプ、およびインフラ宿泊施設に対応しています。現場組立により、開発業者はレイアウト、基礎、ユーティリティ接続、および外装仕上げを地域の現場条件に適応させることができます。これは、許可、気候、土地条件が大きく異なる東南アジア市場やインドで引き続き有用です。また、寮、オフィス、食堂、共用施設の組み合わせが必要なプロジェクトも支援します。アジア太平洋地域コンテナホーム産業は、標準化された工場製品が地域の建設要件を完全に満たせない場合にこのアプローチに依存し続けています。
工場建設型ユニットは2032年までに8.45%のCAGRで成長すると予測されており、アジア太平洋地域コンテナホーム市場全体よりも速い成長率です。機関購入、自動化、および一貫した品質への需要がこの拡大を支えています。ModscapeとModboticsは2026年8月にクイーンズランド州ヴァンテージ・ヤタラに5万平方メートルの先進製造施設の着工式を行いました。この施設は年間2,000モジュールを生産し、2027年半ばの操業開始時に300の継続的な製造雇用を創出する計画です。工場生産は、労働力が高価であるか、建築基準が反復可能な文書を必要とする場合に特に関連性があります。また、公共住宅や商業プロジェクトに対してより予測可能な納期スケュールを支援します。


建設タイプ別:
固定式構造物が優勢、移動式ユニットがシェアを拡大固定式構造物は2026年のアジア太平洋地域コンテナホーム市場規模の53.6%を占めました。そのリードは、恒久住宅、介護施設、および長期労働者宿泊施設への需要を反映しています。固定式ユニットは、より多くの現場準備と地域のユーティリティおよび計画規則との緊密な調整が必要です。その代わりに、より大きな設計の柔軟性とより従来的な居住体験を提供できます。また、コンテナホームへの融資が徐々に発展している地域では、住宅ローンの検討においてより適している可能性があります。アジア太平洋地域コンテナホーム市場は、居住が一時的な建設や救援期間をはるかに超えて続くと予想されるプロジェクトに固定式構造物を使用しています。
移動式ユニットは2032年までに8.85%のCAGRで成長すると予測されており、この建設カテゴリーで最も高い成長率です。その価値は、インフラ、鉱業、および災害現場での移設、再利用、および迅速展開から生まれます。提供された資料によると、折りたたみフレームシステムは重機なしで15分以内に設置できます。これらの実用的な利点により、一時的な需要がある現場から別の現場へと移動する可能性がある場合に移動式製品の関連性が維持されます。
最終用途別:
住宅用ホームが優勢、緊急需要が急増住宅用ホームは2026年のアジア太平洋地域コンテナホーム市場シェアの50%を占めました。中国のモジュラー住宅基盤、韓国の高級プレハブホーム、およびインドの手頃な価格の住宅ニーズがこのポジションを支えています。住宅購入者はコストと並んで熱性能、エネルギー使用、内装、およびコンプライアンスをますます評価しています。LGのスマートコテージは、工場建設とコネクテッド家電およびエネルギーシステムを組み合わせているため、このシフトの例です。レクリエーション用ホームも、エコツーリズムとグランピングプロジェクトを通じて需要を支えています。介護施設は、いくつかの地域経済が高齢化人口に直面し、適切なケア施設のより迅速な供給を必要としているため、関連する機会です。
緊急用ホームは2032年までに9.2%のCAGRで拡大すると予測されており、最終用途の中で最も速い成長率です。フィリピン、インドネシア、および太平洋島嶼国の災害対応プログラムがこの需要を支えています。マンダウエ市は2026年4月に台風ティノで避難した家族向けに200棟のモジュラーシェルターユニットを備えたバヤニハン・ビレッジを開設しました。この開発には、保育センター、政府サテライトオフィス、および職業訓練施設が含まれていました。このモデルは、緊急ユニットが短期的なシェルターだけでなくコミュニティインフラを含むことができることを示しています。定期的な公共利用により、アジア太平洋地域コンテナホーム市場にサービスを提供するサプライヤーにとってより明確な調達経路が生まれる可能性があります。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能です
地域分析
中国:製造大国および国内市場リーダー
中国は2026年のアジア太平洋地域コンテナホーム市場シェアの41%を占めました。江蘇省、広東省、山東省の製造クラスターは、鉄鋼加工、パネル生産、電気工事、および内装仕上げを結びつけ、生産者が工場作業を15日から25日以内に完了するのを支援しています。また、手頃な価格の住宅とインフラ労働者宿泊施設のための大規模な国内基盤も提供しています。第15次五カ年計画の下での大規模プレハブ建設に対する国家支援は、より広い生産エコシステムを支えています。提供された草稿によると、1,000社以上の工場が国内市場で競争しています。この競争により、生産者は輸出受注を活用して生産能力を維持するよう促されています。地域全体のバイヤーにとって、中国の供給は可用性と価格を改善できます。地域の競合他社にとっては、自動化、性能認証、および統合デリバリーによる差別化の必要性を高めます。
インド:政策加速型需要と未開拓市場
インドのコンテナホーム需要は2032年までに8.65%のCAGRで成長すると予測されています。同国の都市住宅制約は、手頃な価格の新規供給が17%に低下し、都市部のホームレス人口が1万人あたり13人という数字に反映されています。PMAY 2.0は対象世帯に最大25万インドルピーの財政支援を提供し、1,000万世帯の追加家族への支援を拡大しています。住宅・都市問題省は、住宅政策と資金調達の枠組みを通じて需要のタイミングを形成しています。需要は、安全性や基本的な快適性を犠牲にせずに低コスト構造を提供できる建設業者において最も強くなっています。インドの多様な気候は、地域の熱、湿度、換気、および降雨に適した製品設計を必要とします。このニーズは、汎用輸入品ではなく、テスト済みの断熱・換気パッケージを提供する企業に役割を与えます。チェンナイでの市営コンテナシェルターの使用も、需要が移住労働者やホームレス住宅にまで拡大できることを示しています。
東南アジア諸国連合、日本、韓国、オーストラリア:異なる道筋、共通の成長
韓国は、消費者電子機器の参入とより高いエネルギー基準を通じて、技術主導のモジュラー住宅へと移行しています。LGのスマートコテージは、人工知能家電、ヒートポンプ、およびエネルギー管理を統合しています。LGのプレハブモデルに授与されたゼロエネルギービルディングプラス等級は、アジア太平洋地域コンテナホーム市場のこの部分でエネルギー性能がより重要な要素であることを示しています。サムスンの木造モジュラーホームプロジェクトは、SmartThings統合と計画的な供給拡大を通じて同じ方向に従っています。日本の建築基準法は、固定式コンテナ構造物に対してより正式な承認プロセスを設けており、単純な展開を制限しますが、明確なコンプライアンス文書を持つユニットへの需要を支えています。インドネシアとフィリピンは、災害復興と労働力ニーズにモジュラーおよびコンテナソリューションを使用しています。オーストラリアは、クイーンズランド州の新しい製造能力に支えられ、社会住宅ニーズとプレミアムモジュラー開発を組み合わせています。これらの市場は異なる需要パターンを持っていますが、それぞれが品質、エネルギー、およびプロジェクト納期要件を満たすことができるサプライヤーに報いています。
競合環境
市場集中度
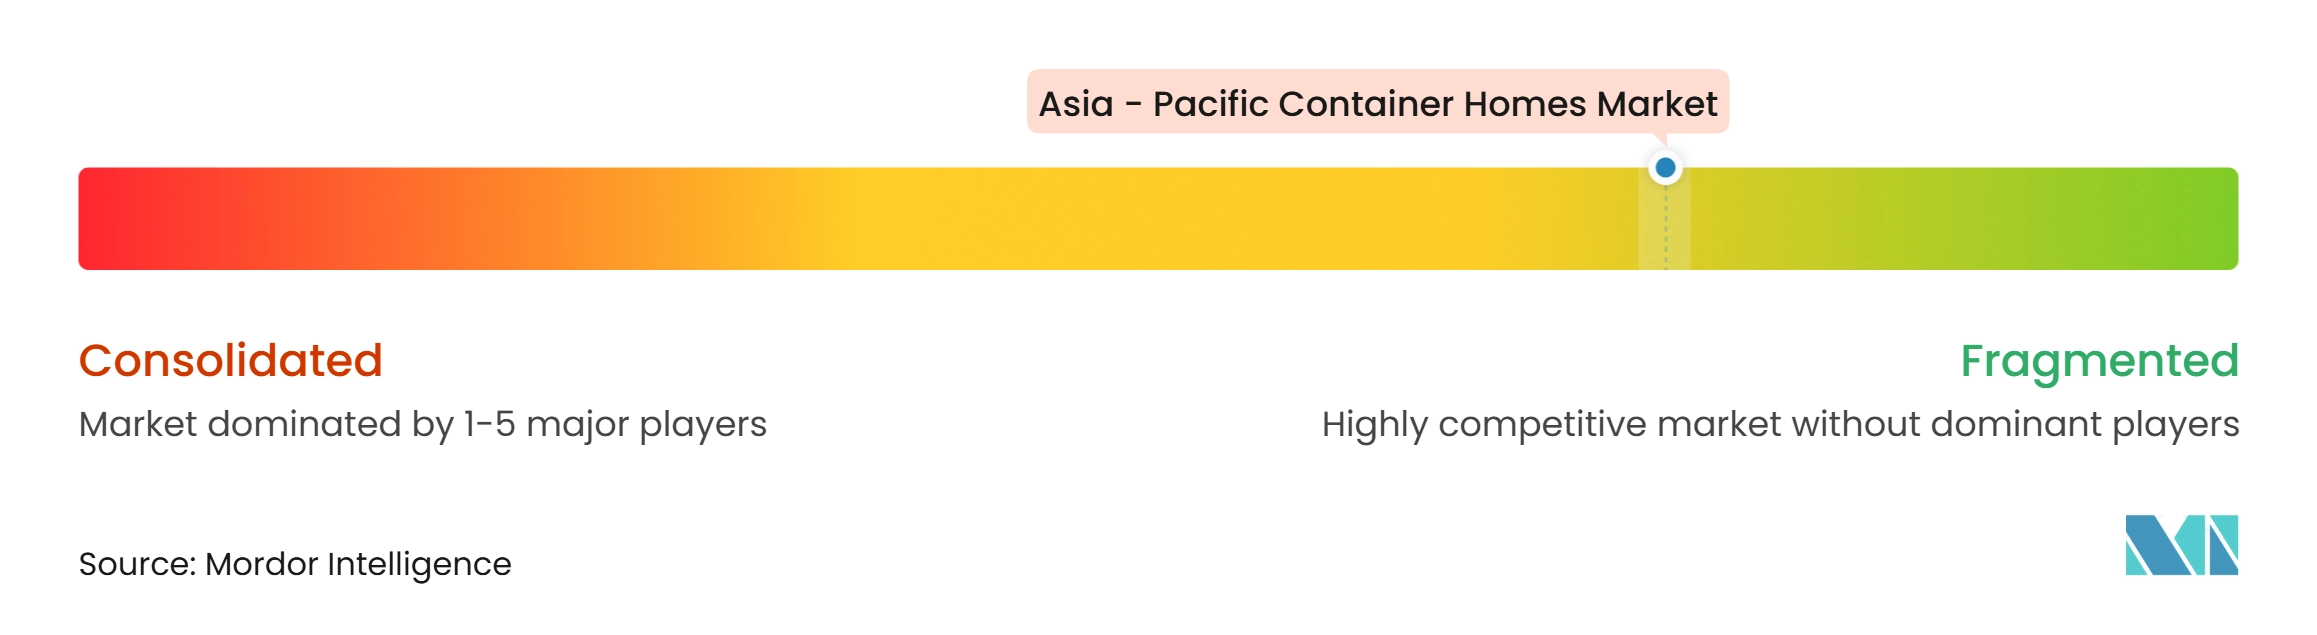
アジア太平洋地域コンテナホーム市場は、特に中国において製品サプライヤー間で断片化していますが、統合プロジェクトデリバリーにおいてはより集中化しつつあります。中国の生産者は規模、価格、および納期速度で競争しています。オーストラリア、日本、韓国のバイヤーは、認証、耐震能力、および文書化された品質管理をますます期待しています。これにより、生産と物流、現場作業、およびコンプライアンス支援を組み合わせることができる製造業者の価値が高まります。小規模サプライヤーは依然として専門的な受注を獲得できますが、基本ユニット供給は強い価格圧力に直面しています。したがって、アジア太平洋地域コンテナホーム市場は、完全なプロジェクトデリバリーよりも標準化製品においてより競争が激しくなっています。
技術と工場プロセスが差別化の主要な領域になりつつあります。ModscapeとModboticsは2026年8月にクイーンズランド州施設の開発を開始し、年間2,000モジュールを生産する計画能力を持っています。LGエレクトロニクスは、人工知能家電、ヒートポンプ式暖房・換気・空調、およびエネルギー管理機能を備えた工場建設型スマートコテージを発売しました。サムスン電子はGongganjeaksoと協力し、SmartThingsプラットフォームを統合した木造モジュラーホームを開発しました。これらの動きは、大手ブランドがコネクテッドテクノロジーと建物性能を使用して高付加価値バイヤーに対応していることを示しています。また、低コストサプライヤーがユニット価格のみで競争することをより困難にしています。
高齢者ケア、労働者宿泊施設、災害復興、学生住宅、および手頃な価格の住宅デリバリーに機会が残っています。中国の輸出能力は、以前はより高いコストに直面していた公共および民間バイヤーのモジュラープロジェクトへのアクセスを改善できます。熱帯地域の熱性能要件、腐食保護、および異なる計画規則は、地域のエンジニアリング能力と確立された地域パートナーを持つプロバイダーを優遇します。国内および地域の基準への準拠は、輸入製品が必要な文書やテスト履歴を持っていない可能性があるため、より厳格な市場で確立されたサプライヤーを保護できます。アジア太平洋地域コンテナホーム市場はまた、地域の気候、基準、ユーティリティ接続、融資ニーズ、および現場条件に標準製品を適応させる企業に報いています。計画支援、輸送調整、設置、およびアフターサービスを提供する企業は、基本ユニットのみを販売する企業よりも完全な提案を提供できます。これにより、複数の建物または住宅と共用施設の組み合わせを持つプロジェクトに統合デリバリーモデルが関連性を持ちます。また、製品品質、現場デリバリー、および文書化されたコンプライアンスを調整するために1のプロバイダーを必要とする公共バイヤーも支援します。これらのサービスを提供できない製品サプライヤーは、初期価格のみでの競争にさらされやすくなります。
これはまた、公共機関が欠陥、安全点検、最終設置、および居住者引き渡しに対する明確な責任を必要とする場合の説明責任を向上させる可能性があります。
このシフトが重要なのは、住宅および災害プログラムのバイヤーが設計承認から引き渡しまでのデリバリーを管理するプロバイダーを必要とすることが多いためです。地域の検査、輸送制限、および設置順序を理解しているサプライヤーは、初期見積価格が最低でない場合でもプロジェクトの不確実性を低減できます。この運用能力は、複数のユニットを短い建設期間内に納品しなければならない場合に特に関連性があります。
アジア太平洋地域コンテナホーム産業リーダー
-
Fleetwood Australia
-
Boxman Industries
-
CIMC Modular Building Systems
-
Guangdong C.BOX Co., Ltd
-
GS Housing
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域コンテナホーム市場 このレポートでカバーされる企業
- Fleetwood Australia
- Boxman Industries
- CIMC Modular Building Systems
- Guangdong C.BOX Co., Ltd
- GS Housing
- CGCH (China Green Container House)
- K-HOME
- ZN House
- Konbuild
- HiG Housing Tech Co., Ltd
- Heshi (Hebei) Integrated Housing Co., Ltd
- Max Prefab House Co., Ltd
- Nanjing Tuopeng Construction Technology Co., Ltd
- UVO Construction
- Modscape
- Container Homes Australia
- Smarthouse Corporation
- iBuild Building Solutions
- Casa Box
- WIDE HZ
最近の産業開発事情 アジア太平洋地域コンテナホーム市場
- 2026年8月:ModscapeとModboticsは、Frasers Property IndustrialおよびCIP Constructionsとのパートナーシップにより、クイーンズランド州スタプルトン、ヴァンテージ・ヤタラに5万平方メートルの専用先進製造施設の着工式を行い、民間資本で資金調達された15年間のリースを締結しました。この施設は年間2,000モジュールを目標とし、2027年半ばの操業開始後に約300の継続的な製造雇用を創出する予定です。
- 2026年8月:LGエレクトロニクスは、韓国のCJ OnStyleホームショッピングチャンネルを通じて、AI家電、ヒートポンプ式暖房・換気・空調、およびエネルギー管理を備えたスマートコテージモジュラーホームを発売し、1ヶ月以内に約7,000人のショールーム来場者を集めました。MONO Plus 26モデルは、韓国エネルギー公団からゼロエネルギービルディングプラス認証を取得した韓国初のプレハブ建築物となりました。
- 2026年4月:セブ州マンダウエ市は、台風ティノで避難した家族向けに200棟のモジュラーシェルターユニットで構成されるバヤニハン・ビレッジを開設し、保育センター、人間居住・都市開発省サテライトオフィス、および技術教育・技能開発庁訓練施設などのコミュニティ施設を含みました。
アジア太平洋地域コンテナホーム市場レポートの範囲
セグメンテーション概要
| 工場建設型 |
| オンサイト建設型 |
| 固定式 |
| 移動式 |
| 住宅用ホーム |
| レクリエーション用ホーム |
| 緊急用ホーム |
| 介護施設 |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| インドネシア |
| アジア太平洋地域その他 |
| 提供形態別 | 工場建設型 |
| オンサイト建設型 | |
| 建設タイプ別 | 固定式 |
| 移動式 | |
| 最終用途別 | 住宅用ホーム |
| レクリエーション用ホーム | |
| 緊急用ホーム | |
| 介護施設 | |
| 国別 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| インドネシア | |
| アジア太平洋地域その他 |
レポートで回答される主要な質問
2032年までのアジア太平洋地域コンテナホームの予測値は?
アジア太平洋地域コンテナホーム市場は2032年までに33.48 ビリオン 米ドルに達すると予測されており、2027年から7.63%のCAGRで成長します。
アジア太平洋地域コンテナホームでリードする提供形態タイプは何ですか?
オンサイト建設型ユニットが2026年に60.75%のシェアでリードしており、工場建設型ユニットは2032年までに8.45%のCAGRでより速く成長すると予測されています。
アジア太平洋地域でコンテナホームの最も速く成長している最終用途は何ですか?
緊急用ホームは最も速く成長している最終用途であり、2032年までに9.15%のCAGR予測が災害救援ニーズによって支えられています。
アジア太平洋地域でコンテナホームの最大シェアを持つ国はどこですか?
中国は製造規模、サプライヤーネットワーク、および輸出能力により2026年に41%のシェアを保有しています。
なぜインドはコンテナホームの高成長機会なのですか?
インドは住宅ニーズ、PMAY 2.0支援、および都市移住に支えられ、2032年までに8.65%のCAGRで成長すると予測されています。
アジア太平洋地域でコンテナホームの採用を制限する要因は何ですか?
熱性能、腐食保護、異なる建築基準、限られた融資、および低コスト代替品が採用を遅らせる可能性があります。