
Taille et part du marché des maisons conteneurs en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
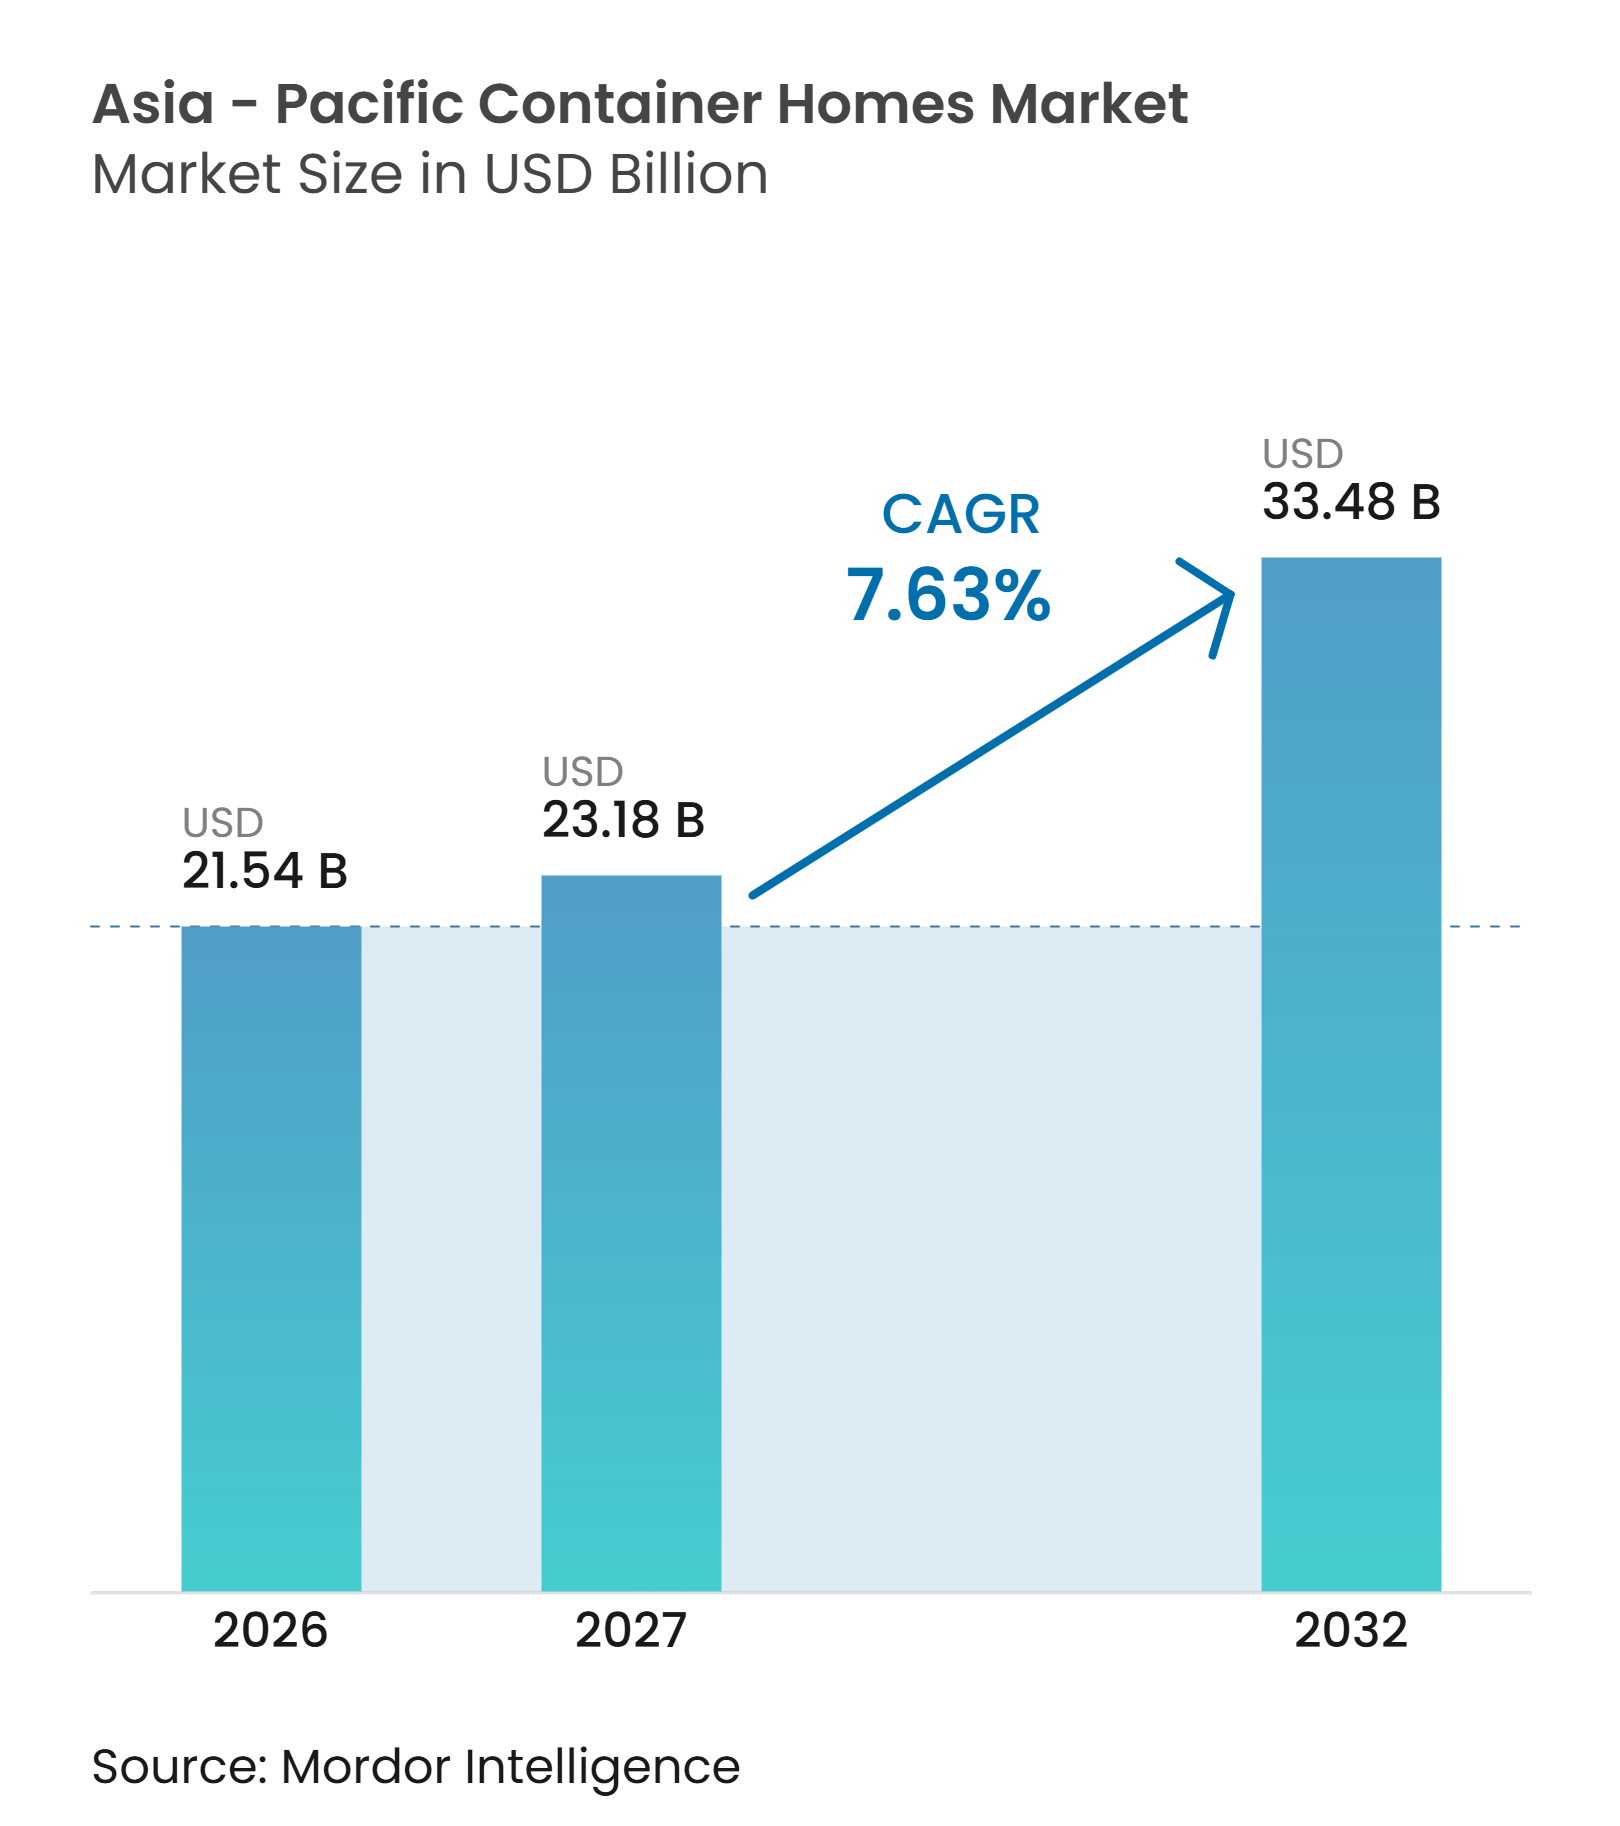
| Taille du marché de l'année de base (2026) | 21.54 Milliards de dollars |
| Taille du Marché (2027) | 23.18 Milliards de dollars |
| Taille du Marché (2032) | 33.48 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.63 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des maisons conteneurs en Asie-Pacifique par Mordor Intelligence
La taille du marché des maisons conteneurs en Asie-Pacifique devrait augmenter de 21,54 milliards USD en 2026 à 23,18 milliards USD en 2027 et atteindre 33,48 milliards USD d'ici 2032, avec un CAGR de 7,63 % sur la période 2027-2032.
Le marché des maisons conteneurs en Asie-Pacifique est soutenu par la pression des coûts du logement dans les grandes villes, les programmes gouvernementaux de logements abordables, et la nécessité d'accélérer la livraison de logements temporaires et permanents. Le travail en usine peut réduire le délai de réalisation d'une unité à 15 à 25 jours, ce qui offre aux organismes publics et aux promoteurs une option de réponse plus rapide aux pénuries de logements. La base de fabrication chinoise remodèle les prix et la disponibilité dans toute la région, tandis que le Japon et la Corée du Sud s'orientent vers des maisons modulaires de spécifications plus élevées. La réponse aux catastrophes en Asie du Sud-Est crée également un flux plus régulier pour les logements temporaires, les camps de main-d'œuvre et les projets de reconstruction. Les différences réglementaires restent une limite pratique, car les processus d'approbation, les règles thermiques et les exigences de qualité varient d'un pays à l'autre.
Principaux enseignements du rapport
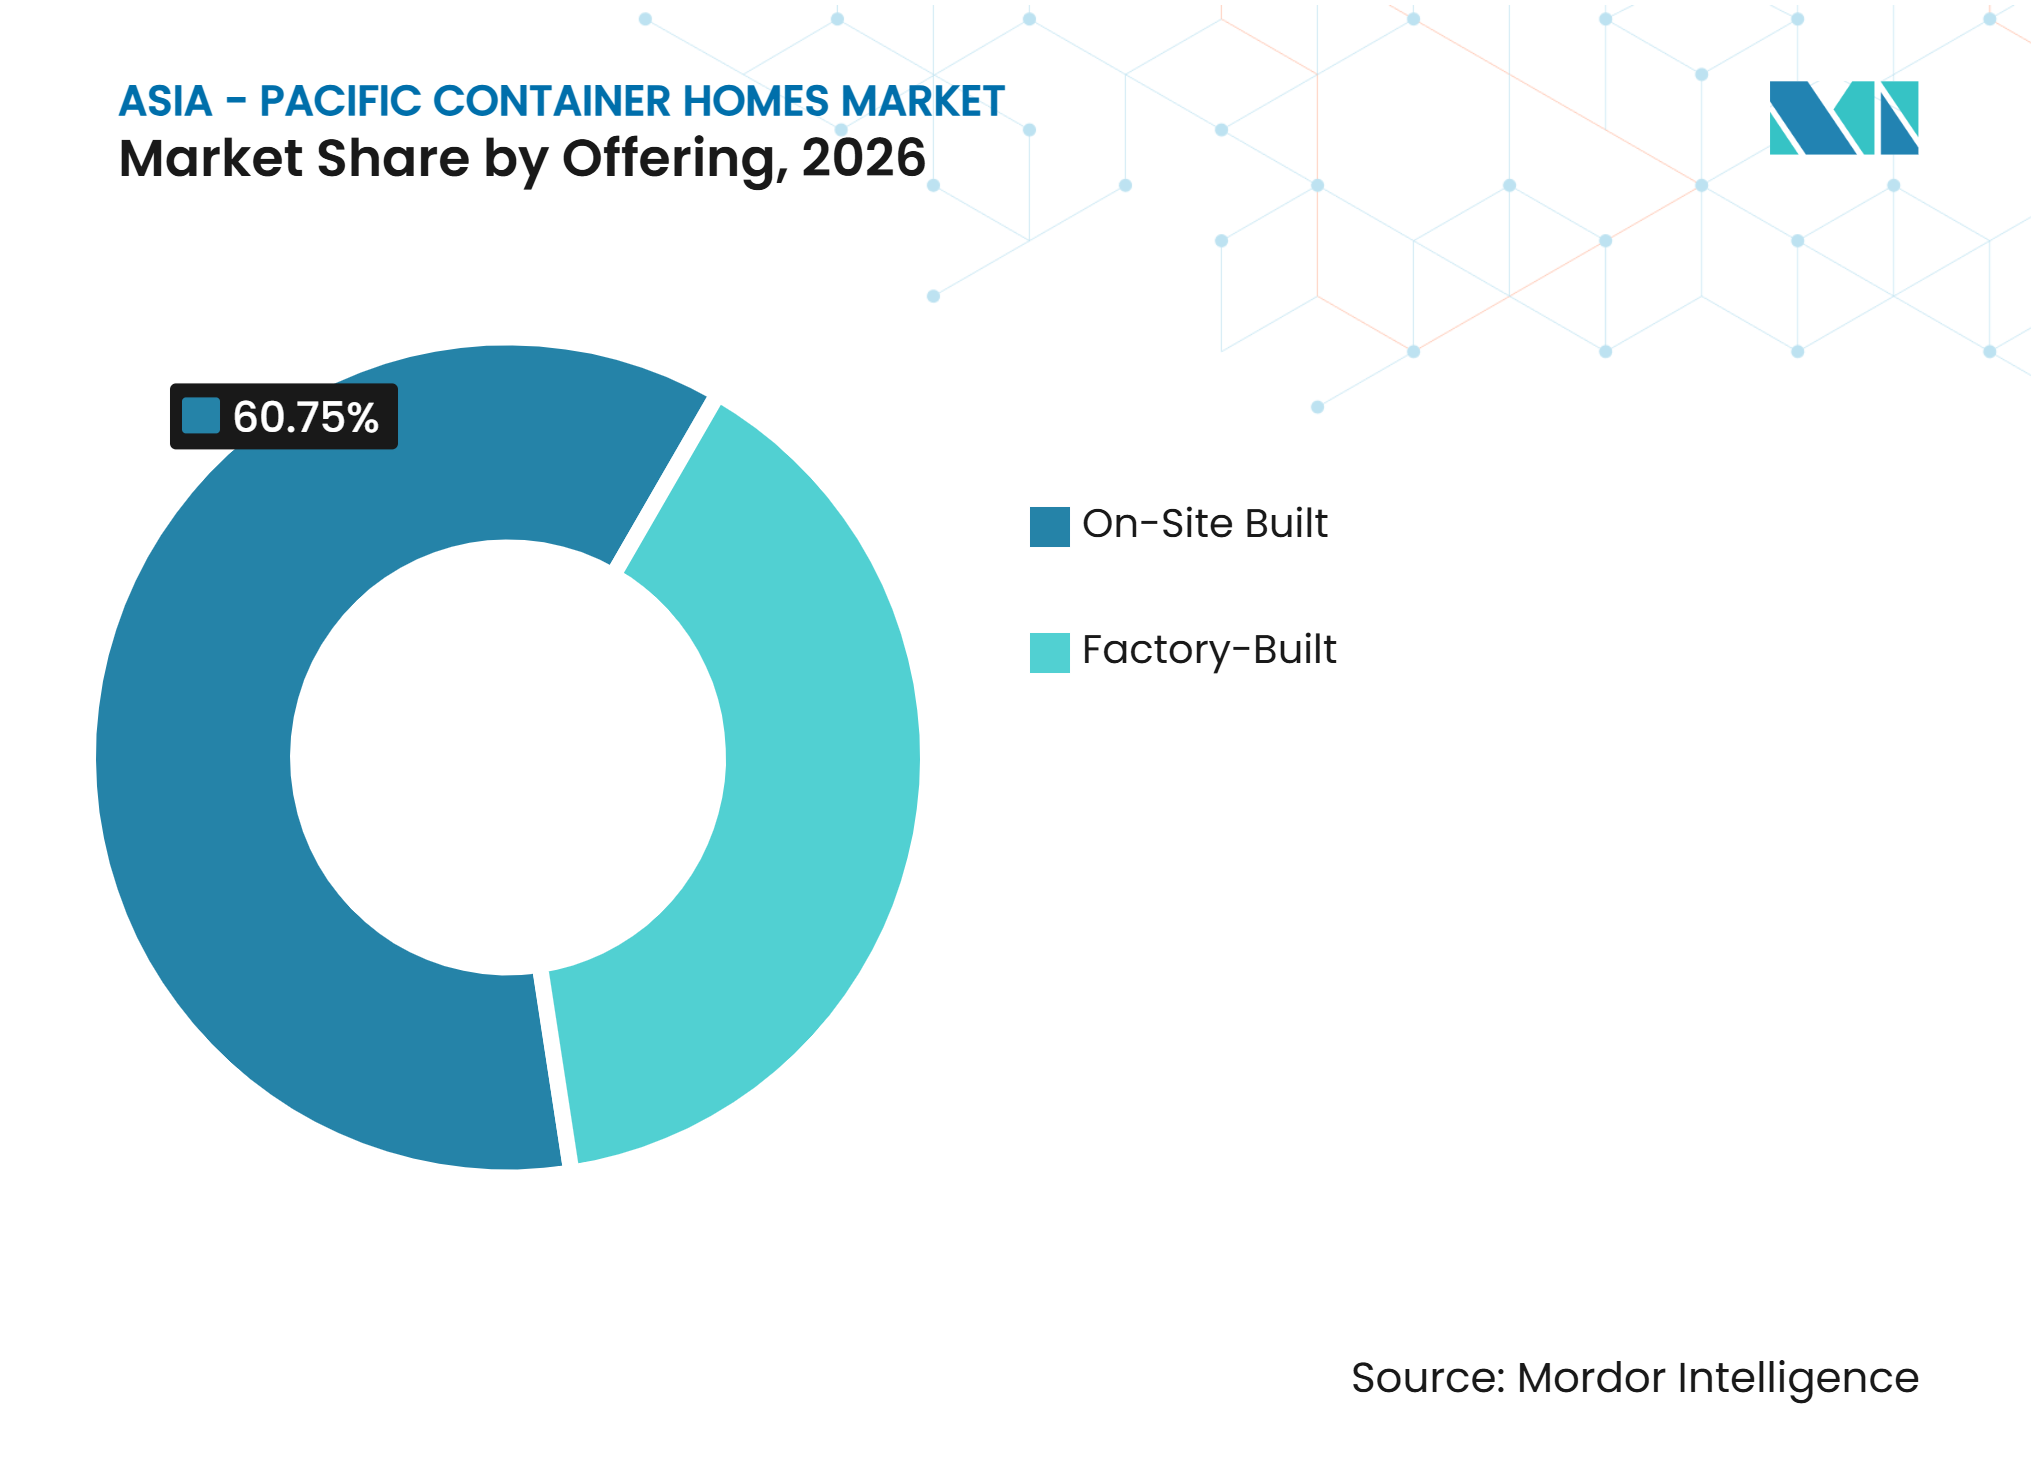
- Par offre, les unités construites sur site détenaient 60,75 % de la part du marché des maisons conteneurs en Asie-Pacifique en 2026, tandis que les unités préfabriquées en usine devraient croître à un CAGR de 8,45 % jusqu'en 2032.
- Par type de construction, les structures fixes représentaient 53,6 % de la taille du marché des maisons conteneurs en Asie-Pacifique en 2026, tandis que les unités mobiles devraient se développer à un CAGR de 8,85 % jusqu'en 2032.
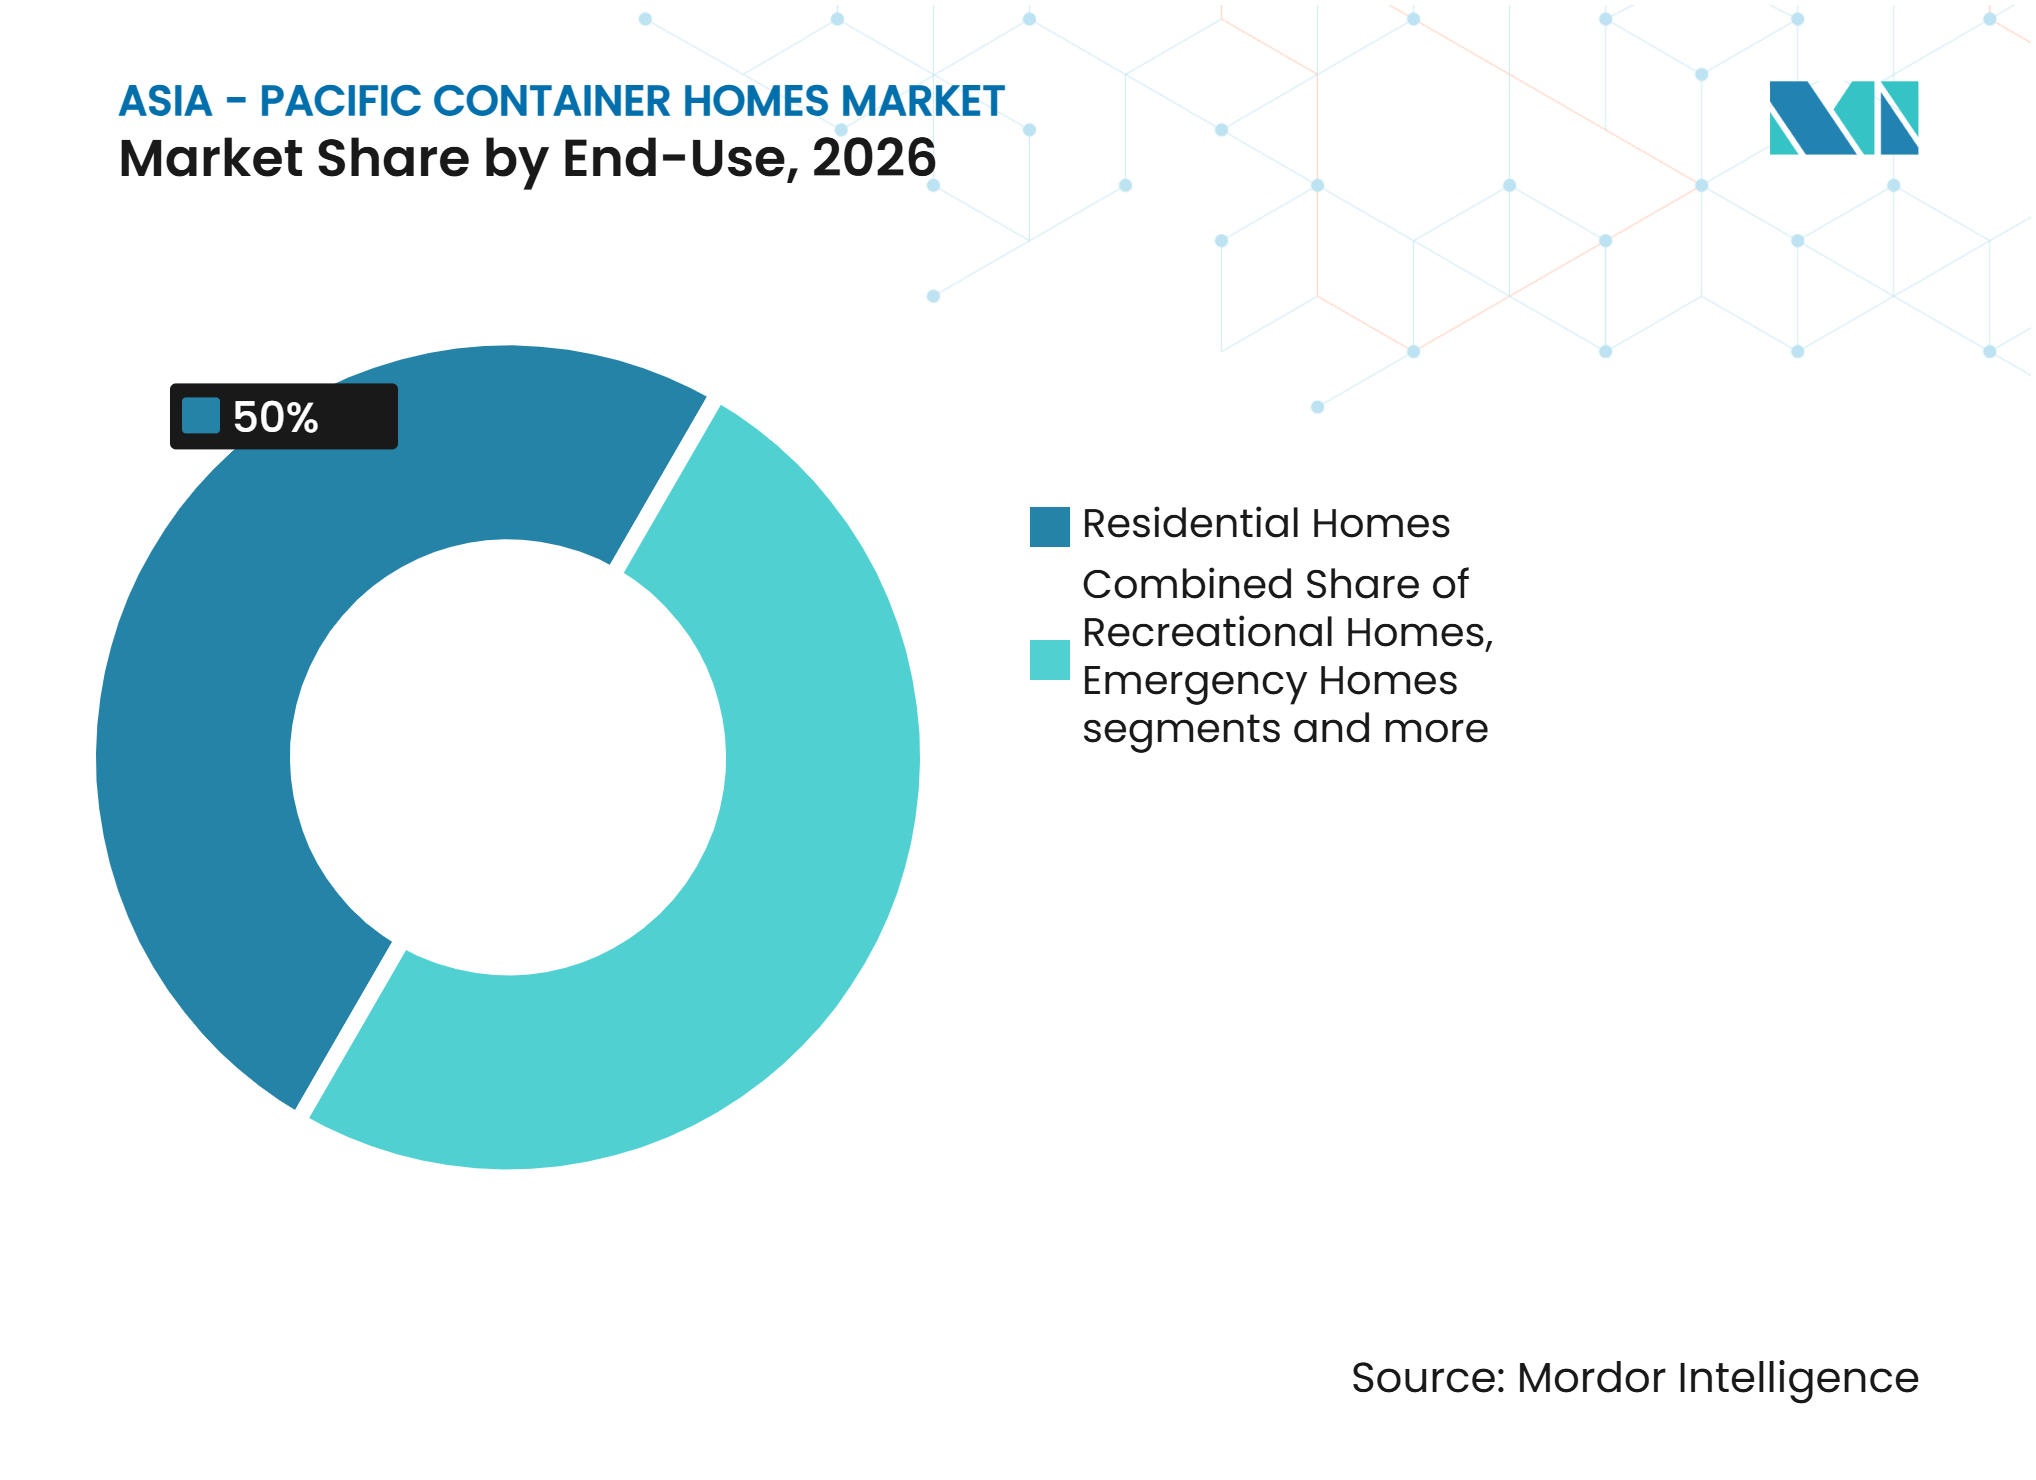
- Par utilisation finale, les résidences principales détenaient 50 % de la part du marché des maisons conteneurs en Asie-Pacifique en 2026, tandis que les logements d'urgence devraient croître à un CAGR de 9,15 % jusqu'en 2032.
- Par pays, la Chine représentait 41 % de la taille du marché des maisons conteneurs en Asie-Pacifique en 2026, tandis que l'Inde devrait se développer à un CAGR de 8,65 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des maisons conteneurs en Asie-Pacifique*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse des coûts du logement et programmes de logements abordables | +1.8% | Inde, Asie du Sud, centres urbains d'Asie de l'Est | Moyen terme (2 à 4 ans) |
| Capacité de fabrication et de déploiement de conteneurs en Chine | +1.6% | Asie-Pacifique, avec répercussions sur l'Océanie et l'Asie du Sud | Court terme (≤ 2 ans) |
| Croissance du logement d'urgence et à déploiement rapide | +1% | ASEAN, États insulaires du Pacifique, Indonésie, Philippines | Court terme (≤ 2 ans) |
| Demande de logements modulaires à hautes spécifications | +0.8% | Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Logements pour la main-d'œuvre et les travailleurs des projets d'infrastructure | +0.6% | ASEAN, Asie du Sud, Australie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts du logement dans les grandes métropoles et programmes de logements abordables
Les pénuries de logements, plutôt que les seuls prix de l'immobilier, créent une demande soutenue pour des logements plus rapides et moins coûteux en Asie du Sud et en Asie de l'Est. La part du logement abordable dans la nouvelle offre résidentielle en Inde a diminué à 17 %, et le sans-abrisme urbain a atteint 13 personnes pour 10 000 résidents, selon le Rapport sur les villes mondiales 2026 d'ONU-Habitat. Pradhan Mantri Awas Yojana 2.0 fournit une aide financière allant jusqu'à 250 000 INR, soit 3 000 USD dans le projet fourni, pour 10 millions de familles supplémentaires afin de construire ou d'acheter un logement[1]. Ce soutien peut rendre les méthodes de construction plus rapides plus pertinentes pour les promoteurs desservant les ménages éligibles aux subventions. Les 200 abris à base de conteneurs de Chennai pour les travailleurs migrants montrent comment les autorités municipales utilisent les unités conteneurs comme option de logement évolutive. Le marché des maisons conteneurs en Asie-Pacifique bénéficie donc des programmes de logement qui exigent rapidité, coût de construction réduit et livraison reproductible.
Capacité de fabrication et de déploiement de conteneurs en Chine
Le système de production chinois offre au marché des maisons conteneurs en Asie-Pacifique une base d'approvisionnement large et établie. Les exportations de bâtiments préfabriqués de la Chine ont augmenté de 45 % d'une année sur l'autre au premier trimestre 2026, avec l'Indonésie, la Malaisie et l'Australie parmi les marchés de destination. Les clusters industriels du Jiangsu, du Guangdong et du Shandong regroupent la fabrication d'acier, la production de panneaux isolants et l'aménagement intérieur, permettant aux unités achevées d'atteindre les acheteurs étrangers en moins de 3 mois. La même base de production soutient également les camps de main-d'œuvre et les projets d'infrastructure, où les unités peuvent être fournies en volume et déplacées selon l'évolution des besoins du chantier. La concurrence entre plus de 1 000 usines pousse les producteurs à rechercher des commandes à l'étranger et à maintenir des prix bas. Cela améliore l'accès pour les acheteurs publics, mais augmente également la pression sur les fabricants ailleurs sur le marché des maisons conteneurs en Asie-Pacifique qui manquent d'une automatisation et d'une échelle similaires.
Croissance du logement d'urgence et à déploiement rapide
Les tremblements de terre, les typhons et les inondations font du logement à déploiement rapide un besoin régulier de marchés publics dans certaines parties de l'Asie du Sud-Est. Le Département philippin de l'habitat humain et du développement urbain a mobilisé un soutien au logement d'urgence après le tremblement de terre de Mindanao de juin 2026. Le Ministère du logement et de l'établissement humain d'Indonésie accélérait la construction de 7 952 unités de logement permanent dans les provinces d'Aceh, de Sumatra occidental et de Sumatra du Nord en novembre 2026, en utilisant des systèmes de panneaux modulaires. L'Agence nationale de recherche et d'innovation d'Indonésie promeut également des prototypes de logements modulaires résistants aux séismes pour la reconstruction dans les zones sujettes aux catastrophes[2]. L'utilisation d'urgence familiarise les agences gouvernementales et les communautés avec les méthodes modulaires, ce qui peut raccourcir les cycles d'adoption ultérieurs pour les logements permanents. Ce besoin récurrent offre au marché des maisons conteneurs en Asie-Pacifique une source de demande moins dépendante des cycles de construction résidentielle conventionnels.
Demande de logements modulaires à hautes spécifications au Japon et en Corée du Sud
Le Japon et la Corée du Sud orientent le marché des maisons conteneurs en Asie-Pacifique vers des normes plus élevées en matière de consommation d'énergie, de qualité de fabrication et de fonctionnalités de maison connectée. LG Electronics a lancé son Smart Cottage en Corée du Sud en août 2026 avec des appareils à intelligence artificielle, un chauffage par pompe à chaleur, une ventilation et une climatisation, ainsi que des fonctionnalités de gestion de l'énergie. Le projet fourni indique que l'exposition a attiré 7 000 visiteurs en 1 mois. Le modèle MONO Plus 26 de LG a reçu la première certification Bâtiment à énergie zéro Plus de Corée du Sud pour un bâtiment préfabriqué, délivrée par l'Agence coréenne de l'énergie. Samsung Electronics a également collaboré avec Gongganjeakso sur une maison modulaire en bois avec intégration SmartThings et une croissance d'approvisionnement planifiée de 4 000 unités en 2026 à 12 000 d'ici 2030. Ces offres déplacent la concurrence des coûts de structure de base vers la performance, la conformité et les systèmes de maison complets.
Analyse de l'impact des freins du marché des maisons conteneurs en Asie-Pacifique*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Exigences de performance thermique, anticorrosion et en climat tropical humide | -1% | Zones tropicales de l'ASEAN, de l'Asie du Sud et de l'Océanie | Long terme (≥ 4 ans) |
| Exigences fragmentées des codes du bâtiment dans les centres urbains | -0.8% | Centres urbains de toute l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Financement limité et infrastructure d'évaluation insuffisante | -0.7% | Australie, Inde, Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Concurrence par les prix des logements préfabriqués conventionnels et à panneaux sandwich | -0.5% | Inde, Asie du Sud-Est, reste de l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Exigences de performance thermique, anticorrosion et en climat tropical humide
Le contrôle thermique et la résistance à la corrosion restent des limites techniques pour le marché des maisons conteneurs en Asie-Pacifique dans les environnements chauds, humides et côtiers. Une revue de 2026 portant sur 60 études évaluées par des pairs a révélé que la ventilation naturelle et le refroidissement passif peuvent réduire les charges de refroidissement jusqu'à 59 % dans des conditions contrôlées, mais aucun des travaux examinés n'a évalué des bâtiments modulaires occupés de 4 étages ou plus dans des climats chauds et humides[3]. Une étude distincte de 2026 a mis en évidence un compromis dans les climats chauds entre le confort thermique passif et l'efficacité énergétique dans les logements conteneurs. Les emplacements côtiers nécessitent également des cadres galvanisés, des revêtements de protection et des fixations de qualité marine pour gérer la corrosion. Ces ajouts augmentent les coûts et affaiblissent l'avantage tarifaire des unités standardisées par rapport aux alternatives locales. Cette contrainte persistera jusqu'à ce que des approches de conception validées et des normes de performance pour les bâtiments de plusieurs étages soient disponibles pour les conditions chaudes et humides.
Exigences fragmentées des codes du bâtiment dans les centres urbains
Des codes différents, des pratiques de financement et des options de construction à faible coût concurrentes peuvent ralentir les approbations de projets sur le marché des maisons conteneurs en Asie-Pacifique. Les structures conteneurs fixes au Japon nécessitent généralement une confirmation de construction lorsqu'elles dépassent 10 mètres carrés, et certaines zones de planification urbaine exigent une confirmation pour des unités plus petites également. Singapour applique des exigences strictes en matière de construction préfabriquée, tandis que l'application est moins cohérente en dehors des grandes villes indonésiennes. Les fabricants doivent donc conserver une documentation spécifique à chaque marché et adapter leurs produits à chaque processus d'approbation. Les pratiques limitées de prêt et d'évaluation en Australie, en Inde et en Asie du Sud-Est peuvent également rendre plus difficile le financement de logements non traditionnels pour les acheteurs. La concurrence par les prix des méthodes de construction conventionnelles et des unités à panneaux sandwich constitue une contrainte supplémentaire là où les acheteurs accordent plus d'importance au coût initial qu'à la performance sur le cycle de vie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
les constructions sur site dominent, la production en usine s'accélèreLes unités construites sur site détenaient 60,75 % de la part du marché des maisons conteneurs en Asie-Pacifique en 2026, témoignant de l'importance continue des projets spécifiques au site. Le segment dessert les constructions résidentielles, les camps de construction et les hébergements d'infrastructure où la personnalisation locale est importante. L'assemblage sur site permet aux promoteurs d'adapter les agencements, les fondations, les raccordements aux services publics et les finitions extérieures aux conditions locales du site. Cela reste utile sur les marchés de l'ASEAN et en Inde, où les conditions de permis, de climat et de terrain varient considérablement. Cela soutient également les projets qui nécessitent un mélange de dortoirs, de bureaux, de cantines et d'installations partagées. Le secteur des maisons conteneurs en Asie-Pacifique continue de s'appuyer sur cette approche là où les produits d'usine standardisés ne peuvent pas pleinement répondre aux exigences de construction locales.
Les unités préfabriquées en usine devraient croître à un CAGR de 8,45 % jusqu'en 2032, plus rapidement que le marché global des maisons conteneurs en Asie-Pacifique. Les achats institutionnels, l'automatisation et la demande de qualité constante soutiennent cette expansion. Modscape et Modbotics ont posé la première pierre en août 2026 d'une installation de fabrication avancée de 50 000 mètres carrés à Vantage Yatala dans le Queensland. L'installation est prévue pour produire 2 000 modules par an et créer 300 emplois de fabrication permanents lorsque les opérations débuteront à mi-2027. La production en usine est particulièrement pertinente là où la main-d'œuvre est coûteuse ou où les codes du bâtiment exigent une documentation reproductible. Elle soutient également des calendriers de livraison plus prévisibles pour les logements publics et les projets commerciaux.


Par type de construction :
les structures fixes prédominent, les unités mobiles gagnent des partsLes structures fixes représentaient 53,6 % de la taille du marché des maisons conteneurs en Asie-Pacifique en 2026. Leur avance reflète la demande de résidences permanentes, de maisons de retraite et d'hébergements de main-d'œuvre à long terme. Les unités fixes nécessitent davantage de préparation du site et une coordination plus étroite avec les services publics locaux et les règles d'urbanisme. En contrepartie, elles peuvent offrir une plus grande flexibilité de conception et une expérience résidentielle plus conventionnelle. Elles peuvent également être mieux adaptées à la prise en compte hypothécaire dans les endroits où le prêt pour les maisons conteneurs se développe progressivement. Le marché des maisons conteneurs en Asie-Pacifique utilise donc des structures fixes pour les projets où l'occupation devrait s'étendre bien au-delà d'une période de construction ou de secours temporaire.
Les unités mobiles devraient croître à un CAGR de 8,85 % jusqu'en 2032, le taux le plus élevé dans cette catégorie de construction. Leur valeur réside dans la relocalisation, la réutilisation et le déploiement rapide sur les sites d'infrastructure, miniers et de catastrophe. Les systèmes à cadre pliant peuvent être montés en moins de 15 minutes sans équipement lourd, selon le matériel fourni. Ces avantages pratiques maintiennent la pertinence des produits mobiles là où la demande temporaire peut se déplacer d'un site à un autre.
Par utilisation finale :
les résidences principales dominent, la demande d'urgence en forte hausseLes résidences principales détenaient 50 % de la part du marché des maisons conteneurs en Asie-Pacifique en 2026. La base de logements modulaires de la Chine, les maisons préfabriquées haut de gamme de la Corée du Sud et les besoins en logements abordables de l'Inde soutiennent cette position. Les acheteurs résidentiels évaluent de plus en plus la performance thermique, la consommation d'énergie, les intérieurs et la conformité en plus du coût. Le Smart Cottage de LG est un exemple de ce changement car il combine la construction en usine avec des appareils connectés et des systèmes énergétiques. Les résidences de loisirs soutiennent également la demande à travers l'écotourisme et les projets de glamping. Les maisons de retraite représentent une opportunité connexe car plusieurs économies régionales font face au vieillissement de leur population et ont besoin d'une livraison plus rapide d'établissements de soins adaptés.
Les logements d'urgence devraient se développer à un CAGR de 9,2 % jusqu'en 2032, le taux le plus rapide parmi les utilisations finales. Les programmes de réponse aux catastrophes aux Philippines, en Indonésie et dans les États insulaires du Pacifique soutiennent cette demande. La ville de Mandaue a inauguré le village Bayanihan en avril 2026 avec 200 unités d'abri modulaires pour les familles déplacées par le typhon Tino. Le développement comprenait une garderie, un bureau satellite gouvernemental et un centre de formation professionnelle. Ce modèle montre que les unités d'urgence peuvent inclure des infrastructures communautaires plutôt que seulement des abris à court terme. L'utilisation publique régulière peut créer un parcours d'approvisionnement plus clair pour les fournisseurs desservant le marché des maisons conteneurs en Asie-Pacifique.


Analyse géographique
Chine : puissance manufacturière et leader du marché intérieur
La Chine représentait 41 % de la part du marché des maisons conteneurs en Asie-Pacifique en 2026. Les clusters de fabrication du Jiangsu, du Guangdong et du Shandong relient la fabrication d'acier, la production de panneaux, les travaux électriques et l'aménagement intérieur, aidant les producteurs à achever le travail en usine en 15 à 25 jours. Le pays offre également une large base intérieure pour le logement abordable et l'hébergement des travailleurs d'infrastructure. Le soutien national à la construction préfabriquée à plus grande échelle dans le cadre du 15e Plan quinquennal soutient l'écosystème de production plus large. Plus de 1 000 usines se font concurrence sur le marché intérieur, selon le projet fourni. Cette concurrence encourage les producteurs à utiliser les commandes à l'exportation pour maintenir la capacité active. Pour les acheteurs de la région, l'approvisionnement chinois peut améliorer la disponibilité et les prix. Pour les concurrents régionaux, cela soulève la nécessité de se différencier par l'automatisation, la certification de performance et la livraison intégrée.
Inde : demande accélérée par les politiques et marché sous-desservi
La demande de maisons conteneurs en Inde devrait croître à un CAGR de 8,65 % jusqu'en 2032. Les contraintes de logement urbain du pays se reflètent dans la baisse de la nouvelle offre abordable à 17 % et le chiffre du sans-abrisme urbain de 13 pour 10 000 résidents. PMAY 2.0 offre une aide financière allant jusqu'à 250 000 INR pour les ménages éligibles et étend le soutien à 10 millions de familles supplémentaires. Le Ministère du logement et des affaires urbaines façonne le calendrier de la demande à travers sa politique de logement et son cadre de financement. La demande est la plus forte là où les constructeurs peuvent fournir une structure à moindre coût sans sacrifier la sécurité ou le confort de base. Les climats variés de l'Inde nécessitent une conception de produit adaptée à la chaleur, à l'humidité, à la ventilation et aux précipitations locales. Ce besoin crée un rôle pour les entreprises qui proposent des packages d'isolation et de ventilation testés plutôt que des importations génériques. L'utilisation municipale d'abris conteneurs à Chennai indique également que la demande peut s'étendre au logement des travailleurs migrants et des sans-abri.
ASEAN, Japon, Corée du Sud et Australie : trajectoires divergentes, croissance partagée
La Corée du Sud s'oriente vers un logement modulaire axé sur la technologie grâce à la participation de l'électronique grand public et à des normes énergétiques plus élevées. Le Smart Cottage de LG intègre des appareils à intelligence artificielle, une pompe à chaleur et une gestion de l'énergie. La certification Bâtiment à énergie zéro Plus décernée au modèle préfabriqué de LG indique que la performance énergétique est un facteur de plus en plus important dans cette partie du marché des maisons conteneurs en Asie-Pacifique. Le projet de maison modulaire en bois de Samsung suit la même direction grâce à l'intégration SmartThings et à une hausse planifiée de l'approvisionnement. La loi japonaise sur les normes de construction crée un processus d'approbation plus formel pour les structures conteneurs fixes, ce qui limite le déploiement simple mais soutient la demande d'unités avec une documentation de conformité claire. L'Indonésie et les Philippines utilisent des solutions modulaires et conteneurs pour la reprise après catastrophe et les besoins en main-d'œuvre. L'Australie combine des besoins en logements sociaux avec un développement modulaire haut de gamme, soutenu par une nouvelle capacité de fabrication dans le Queensland. Ces marchés ont des modèles de demande différents, mais chacun récompense les fournisseurs capables de répondre aux exigences de qualité, d'énergie et de livraison de projet.
Paysage concurrentiel
Concentration du Marché
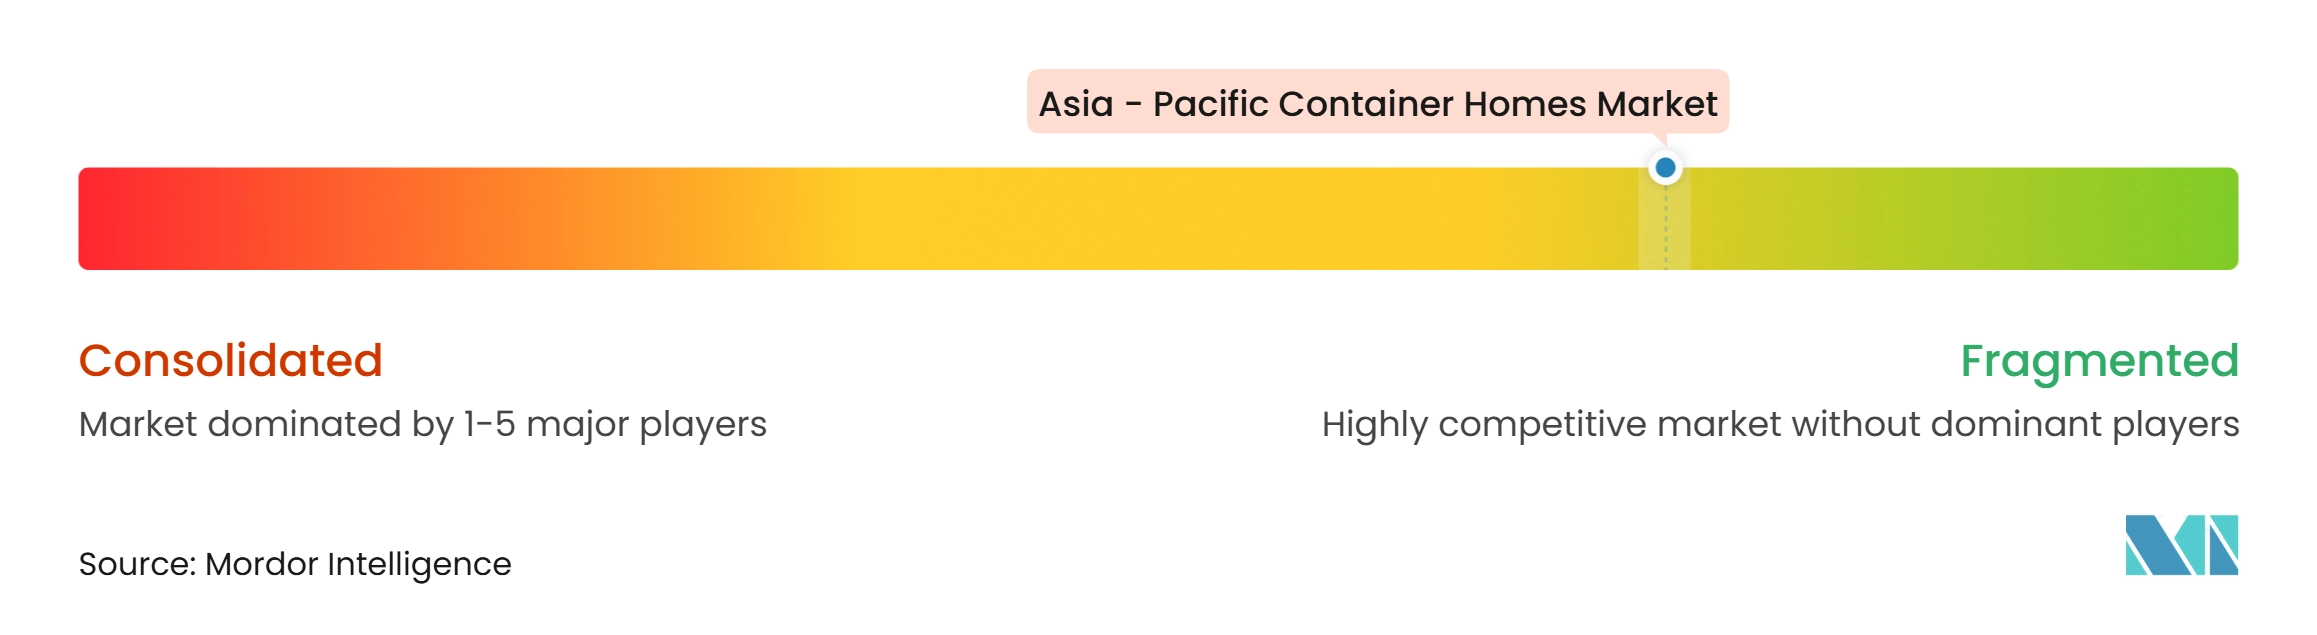
Le marché des maisons conteneurs en Asie-Pacifique est fragmenté parmi les fournisseurs de produits, notamment en Chine, mais il devient plus concentré dans la livraison de projets intégrés. Les producteurs chinois se font concurrence par l'échelle, le prix et la rapidité de livraison. Les acheteurs en Australie, au Japon et en Corée du Sud attendent de plus en plus des certifications, des capacités sismiques et des contrôles de qualité documentés. Cela augmente la valeur des fabricants capables de combiner production, logistique, travaux sur site et soutien à la conformité. Les fournisseurs plus petits peuvent encore remporter des commandes spécialisées, mais l'approvisionnement en unités de base fait face à une forte pression sur les prix. Le marché des maisons conteneurs en Asie-Pacifique est donc plus concurrentiel dans les produits standardisés que dans la livraison de projets complets.
La technologie et les processus d'usine deviennent des domaines clés de différenciation. Modscape et Modbotics ont commencé à développer leur installation du Queensland en août 2026, avec la capacité prévue de produire 2 000 modules par an. LG Electronics a introduit un Smart Cottage préfabriqué en usine avec des appareils à intelligence artificielle, un chauffage par pompe à chaleur, une ventilation et une climatisation, ainsi que des fonctionnalités de gestion de l'énergie. Samsung Electronics a collaboré avec Gongganjeakso sur une maison modulaire en bois qui intègre la plateforme SmartThings. Ces mouvements montrent que les grandes marques utilisent la technologie connectée et la performance du bâtiment pour s'adresser aux acheteurs à plus haute valeur ajoutée. Ils rendent également plus difficile pour les fournisseurs à bas coût de concurrencer uniquement sur le prix unitaire.
Des opportunités subsistent dans les soins aux personnes âgées, l'hébergement de la main-d'œuvre, la reprise après catastrophe, le logement étudiant et la livraison résidentielle abordable. La capacité d'exportation de la Chine peut améliorer l'accès aux projets modulaires pour les acheteurs publics et privés qui faisaient auparavant face à des coûts plus élevés. Les exigences thermiques tropicales, la protection contre la corrosion et les différentes règles d'urbanisme favorisent les prestataires disposant d'une capacité d'ingénierie locale et de partenaires locaux établis. La conformité aux normes nationales et locales peut protéger les fournisseurs établis sur les marchés plus stricts, car les produits importés peuvent ne pas disposer de la documentation ou de l'historique de tests requis. Le marché des maisons conteneurs en Asie-Pacifique récompense également les entreprises qui adaptent un produit standard aux conditions climatiques locales, aux codes, aux raccordements aux services publics, aux besoins de financement et aux conditions du site. Les entreprises qui fournissent un soutien à la planification, la coordination du transport, l'installation et le service après-vente peuvent offrir une proposition plus complète que les entreprises qui vendent uniquement une unité de base. Cela rend le modèle de livraison intégrée pertinent pour les projets comportant plusieurs bâtiments ou un mélange d'installations résidentielles et partagées. Il soutient également les acheteurs publics qui ont besoin d'un seul prestataire pour coordonner la qualité du produit, la livraison sur site et la conformité documentée. Les fournisseurs de produits qui ne peuvent pas offrir ces services sont davantage exposés à la concurrence sur le seul prix initial.
Cela peut également améliorer la responsabilité lorsque les agences publiques ont besoin d'une responsabilité claire pour les défauts, les contrôles de sécurité, l'installation finale et la remise aux résidents.
Ce changement est important car les acheteurs dans les programmes de logement et de catastrophe ont souvent besoin d'un prestataire pour gérer la livraison depuis l'approbation de la conception jusqu'à la remise. Un fournisseur qui comprend les inspections locales, les limites de transport et le séquençage de l'installation peut réduire l'incertitude du projet même lorsque son prix initial n'est pas le plus bas. Cette capacité opérationnelle est particulièrement pertinente lorsque plusieurs unités doivent être livrées dans un délai de construction court.
Leaders du secteur des maisons conteneurs en Asie-Pacifique
-
Fleetwood Australia
-
Boxman Industries
-
CIMC Modular Building Systems
-
Guangdong C.BOX Co., Ltd
-
GS Housing
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des maisons conteneurs en Asie-Pacifique Entreprises couvertes dans ce rapport
- Fleetwood Australia
- Boxman Industries
- CIMC Modular Building Systems
- Guangdong C.BOX Co., Ltd
- GS Housing
- CGCH (China Green Container House)
- K-HOME
- ZN House
- Konbuild
- HiG Housing Tech Co., Ltd
- Heshi (Hebei) Integrated Housing Co., Ltd
- Max Prefab House Co., Ltd
- Nanjing Tuopeng Construction Technology Co., Ltd
- UVO Construction
- Modscape
- Container Homes Australia
- Smarthouse Corporation
- iBuild Building Solutions
- Casa Box
- WIDE HZ
Développements industriels récents dans Marché des maisons conteneurs en Asie-Pacifique
- Août 2026 : Modscape + Modbotics ont posé la première pierre d'une installation de fabrication avancée dédiée de 50 000 mètres carrés à Vantage Yatala, Stapylton, Queensland, en partenariat avec Frasers Property Industrial et CIP Constructions, signant un bail de 15 ans financé par des capitaux privés. L'installation vise 2 000 modules par an et environ 300 emplois de fabrication permanents une fois opérationnelle à mi-2027.
- Août 2026 : LG Electronics a lancé sa maison modulaire Smart Cottage avec des appareils à intelligence artificielle, un système de chauffage, ventilation et climatisation par pompe à chaleur, et une gestion de l'énergie via le canal de téléachat CJ OnStyle en Corée du Sud, attirant environ 7 000 visiteurs en salle d'exposition en un mois. Le modèle MONO Plus 26 est devenu le premier bâtiment préfabriqué de Corée du Sud à recevoir la certification Bâtiment à énergie zéro Plus de l'Agence coréenne de l'énergie.
- Avril 2026 : La ville de Mandaue, Cebu, a inauguré un village Bayanihan comprenant 200 unités d'abri modulaires pour les familles déplacées par le typhon Tino, incluant des équipements communautaires tels qu'une garderie, un bureau satellite du DHSUD et un centre de formation de l'Autorité de l'enseignement technique et du développement des compétences.
Périmètre du rapport sur le marché des maisons conteneurs en Asie-Pacifique
Aperçu de la segmentation
| Préfabriquées en usine |
| Construites sur site |
| Fixe |
| Mobile |
| Résidences principales |
| Résidences de loisirs |
| Logements d'urgence |
| Maisons de retraite |
| Chine |
| Inde |
| Japon |
| Corée du Sud |
| Indonésie |
| Reste de l'Asie-Pacifique |
| Par offre | Préfabriquées en usine |
| Construites sur site | |
| Par type de construction | Fixe |
| Mobile | |
| Par utilisation finale | Résidences principales |
| Résidences de loisirs | |
| Logements d'urgence | |
| Maisons de retraite | |
| Par pays | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Indonésie | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des maisons conteneurs en Asie-Pacifique d'ici 2032 ?
Le marché des maisons conteneurs en Asie-Pacifique devrait atteindre 33,48 milliards USD d'ici 2032, avec un CAGR de 7,63 % à partir de 2027.
Quel type d'offre domine les maisons conteneurs en Asie-Pacifique ?
Les unités construites sur site dominent avec une part de 60,75 % en 2026, tandis que les unités préfabriquées en usine devraient croître plus rapidement à un CAGR de 8,45 % jusqu'en 2032.
Quelle utilisation finale connaît la croissance la plus rapide pour les maisons conteneurs en Asie-Pacifique ?
Les logements d'urgence constituent l'utilisation finale à la croissance la plus rapide, avec un CAGR prévu de 9,15 % jusqu'en 2032, soutenu par les besoins de réponse aux catastrophes.
Quel pays détient la plus grande part des maisons conteneurs en Asie-Pacifique ?
La Chine détient 41 % de part en 2026 en raison de son échelle de fabrication, de ses réseaux de fournisseurs et de sa capacité d'exportation.
Pourquoi l'Inde représente-t-elle une opportunité de forte croissance pour les maisons conteneurs ?
L'Inde devrait croître à un CAGR de 8,65 % jusqu'en 2032, soutenue par les besoins en logements, l'aide PMAY 2.0 et la migration urbaine.
Quels facteurs peuvent limiter l'adoption des maisons conteneurs en Asie-Pacifique ?
La performance thermique, la protection contre la corrosion, les différents codes du btiment, le financement limité et les alternatives à faible coût peuvent ralentir l'adoption.