
Marktgröße und Marktanteile des Marktes für Containerhäuser im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
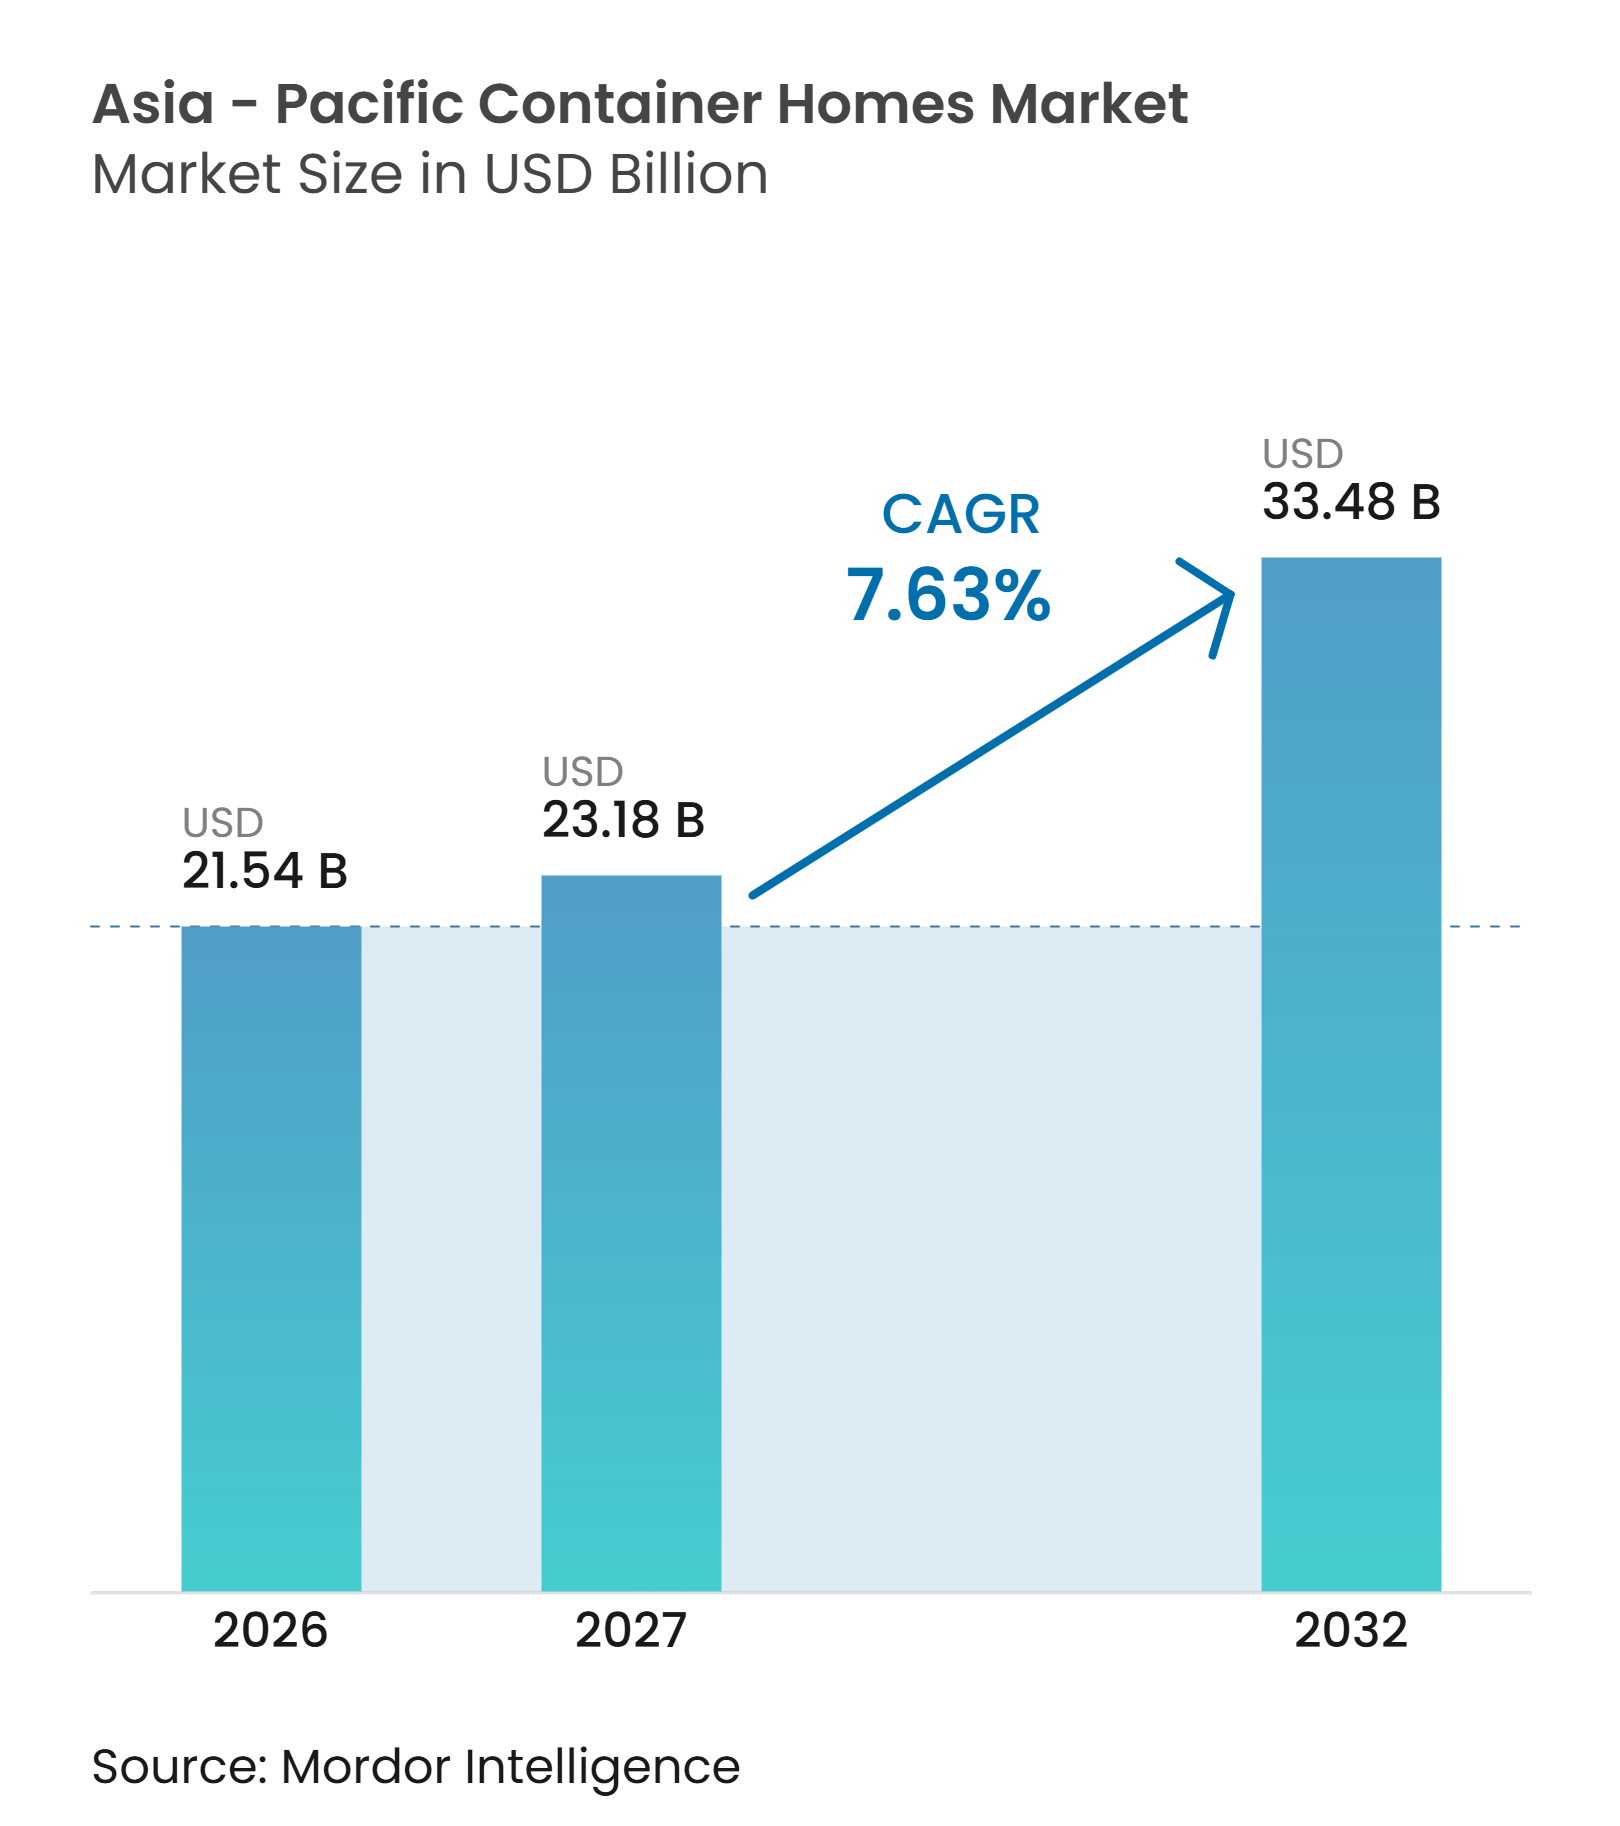
| Marktgröße im Basisjahr (2026) | 21.54 Milliarden US-Dollar |
| Marktgröße (2027) | 23.18 Milliarden US-Dollar |
| Marktgröße (2032) | 33.48 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.63 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Containerhäuser im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße des Marktes für Containerhäuser im asiatisch-pazifischen Raum soll von 21,54 Milliarden USD im Jahr 2026 auf 23,18 Milliarden USD im Jahr 2027 steigen und bis 2032 33,48 Milliarden USD erreichen, was einem CAGR von 7,63 % über den Zeitraum 2027–2032 entspricht.
Der Markt für Containerhäuser im asiatisch-pazifischen Raum wird durch den Kostendruck auf dem Wohnungsmarkt in Großstädten, staatliche Programme für erschwinglichen Wohnraum und den Bedarf an einer schnelleren Bereitstellung von temporären und dauerhaften Wohneinheiten gestützt. Werksarbeit kann die Zeit zur Fertigstellung einer Einheit auf 15 bis 25 Tage reduzieren, was öffentlichen Stellen und Projektentwicklern eine schnellere Reaktionsmöglichkeit bei Wohnungsengpässen bietet. Chinas Fertigungsbasis verändert Preisgestaltung und Verfügbarkeit in der gesamten Region, während Japan und Südkorea auf höherwertige Modulhäuser setzen. Katastrophenschutzmaßnahmen in Südostasien schaffen ebenfalls eine regelmäßigere Nachfragepipeline für temporäre Unterkünfte, Arbeitslager und Wiederaufbauprojekte. Regulatorische Unterschiede bleiben eine praktische Einschränkung, da Genehmigungsverfahren, Wärmeschutzvorschriften und Qualitätsanforderungen von Land zu Land variieren.
Wichtigste Erkenntnisse des Berichts
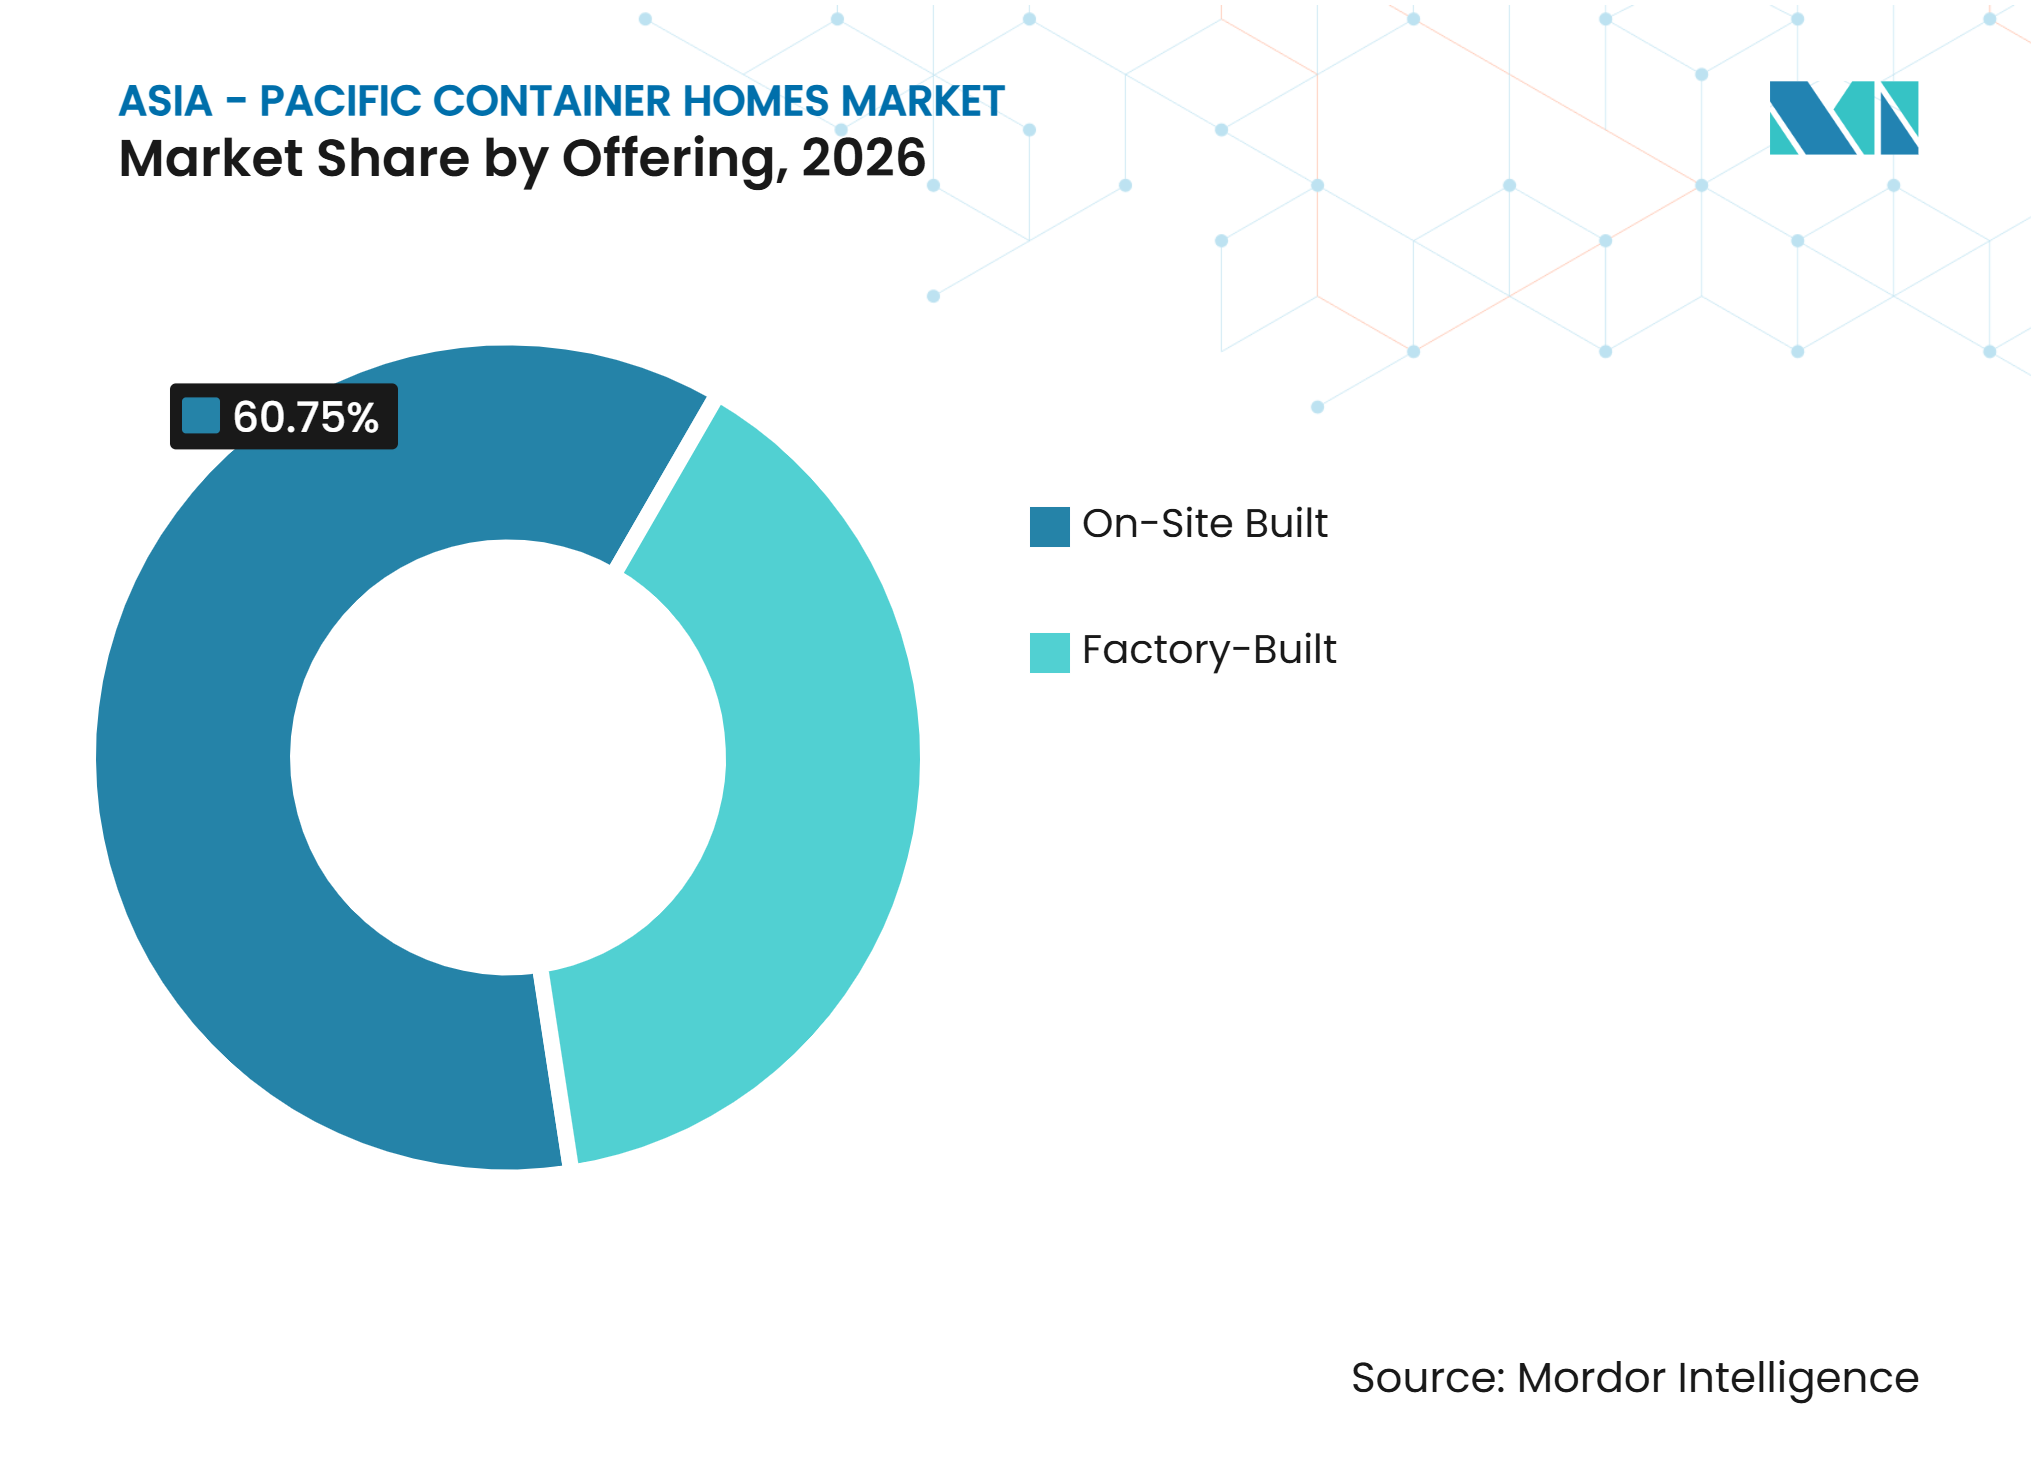
- Nach Angebot hielt der vor Ort gebaute Bereich im Jahr 2026 einen Marktanteil von 60,75 % am Markt für Containerhäuser im asiatisch-pazifischen Raum, während der werksgebaute Bereich bis 2032 mit einem CAGR von 8,45 % wachsen soll.
- Nach Konstruktionstyp entfielen im Jahr 2026 53,6 % der Marktgröße für Containerhäuser im asiatisch-pazifischen Raum auf feste Strukturen, während mobile Einheiten bis 2032 mit einem CAGR von 8,85 % expandieren sollen.
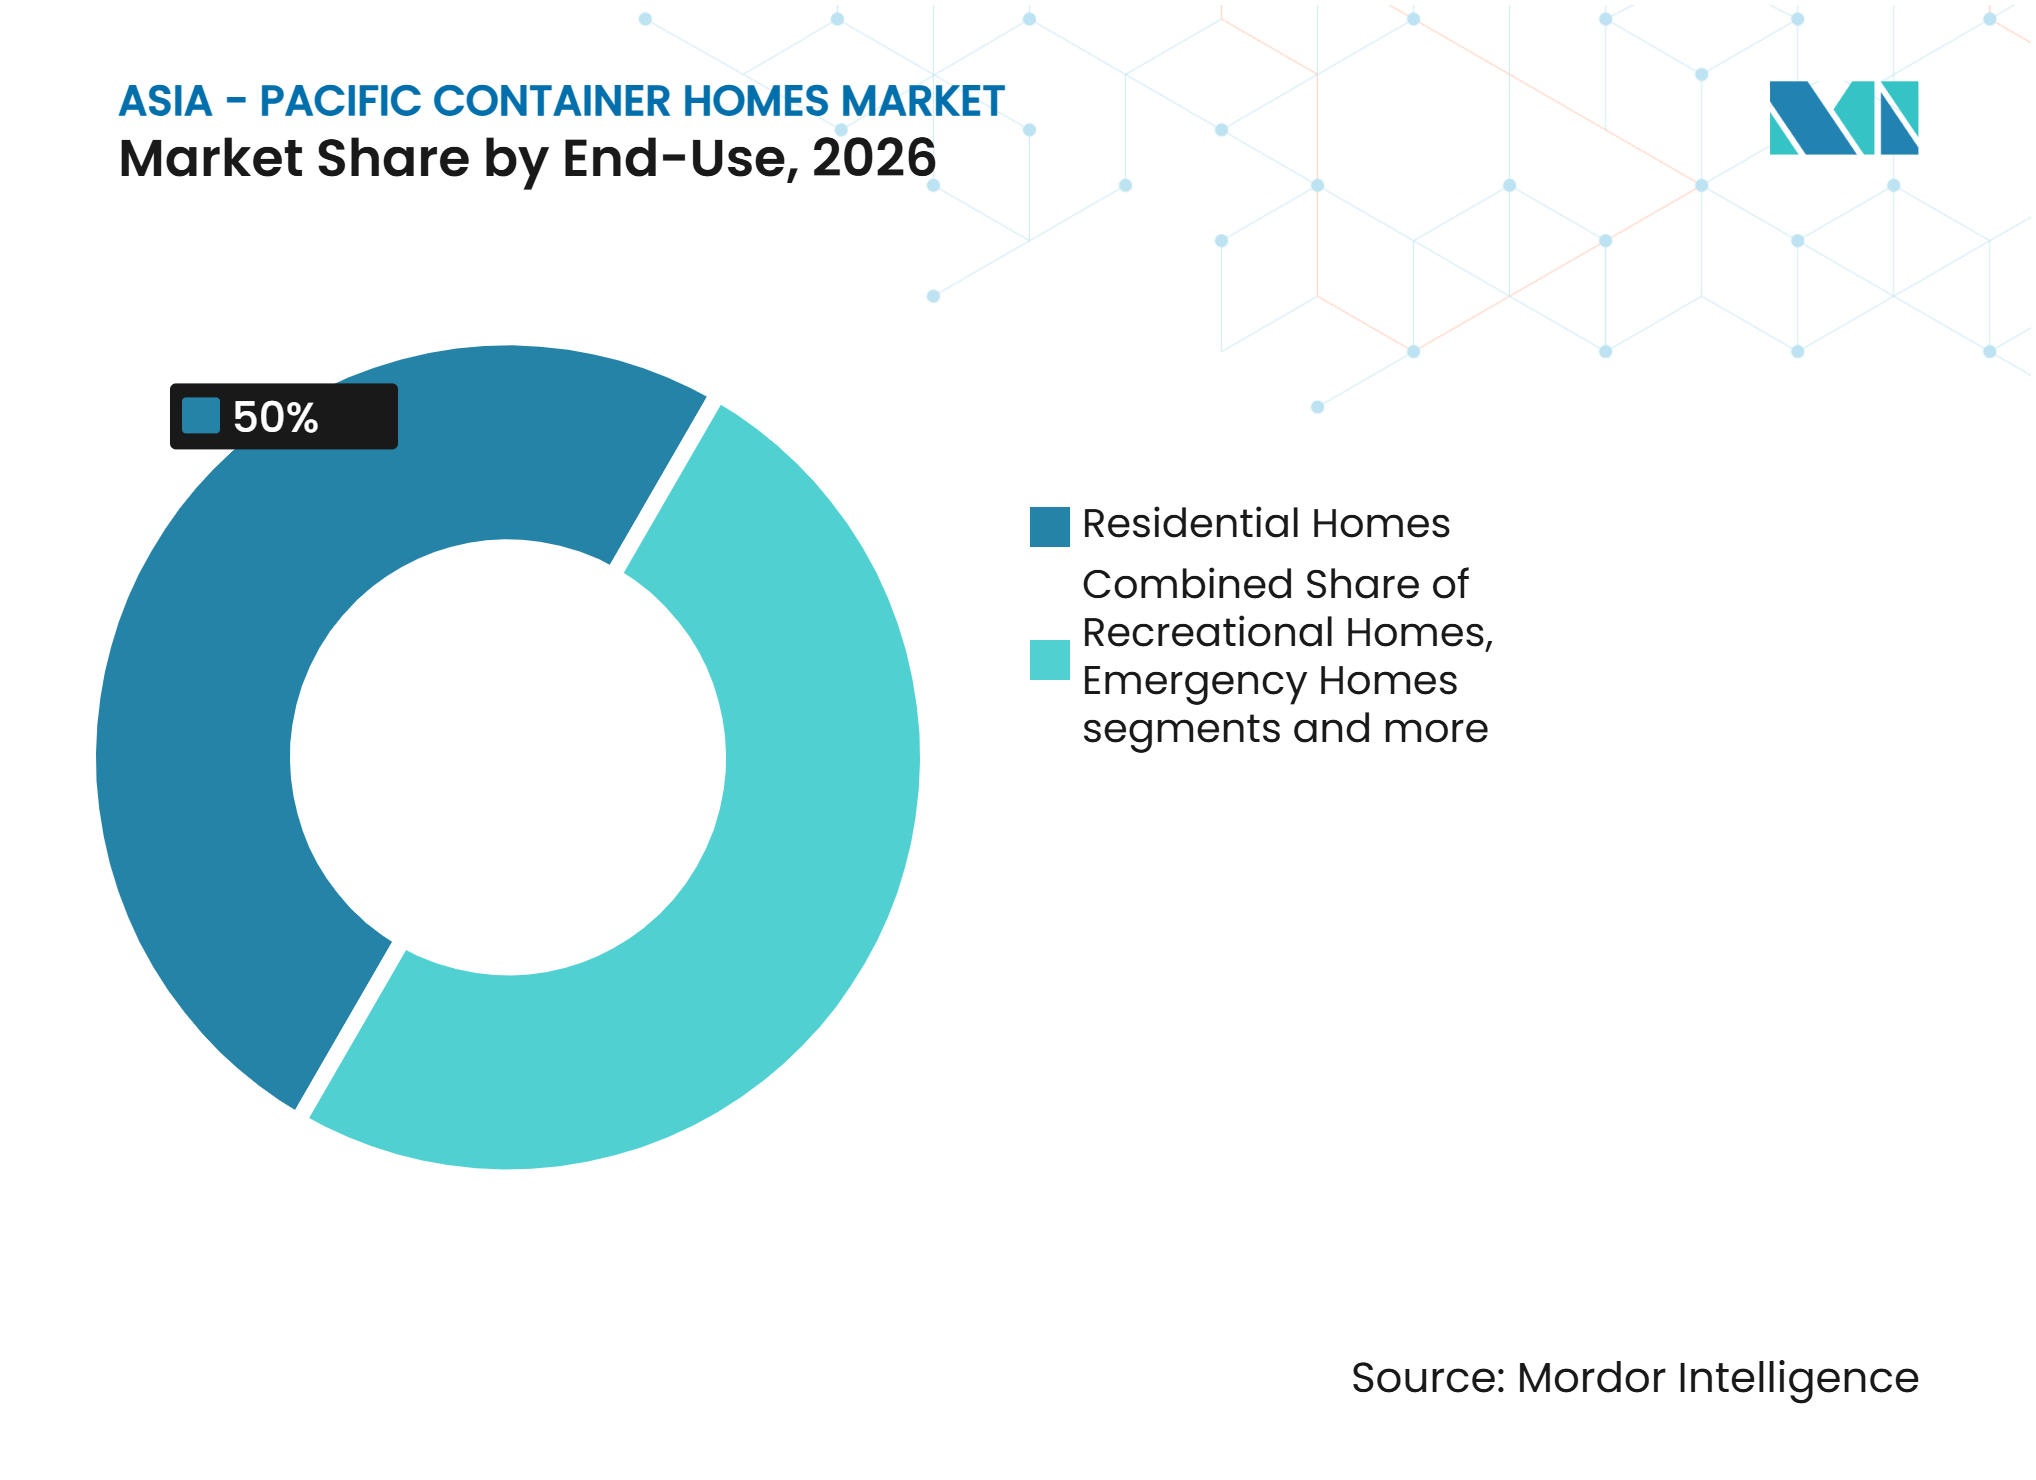
- Nach Endverwendung hielten Wohnhäuser im Jahr 2026 einen Marktanteil von 50 % am Markt für Containerhäuser im asiatisch-pazifischen Raum, während Notunterkünfte bis 2032 mit einem CAGR von 9,15 % wachsen sollen.
- Nach Ländern entfielen im Jahr 2026 41 % der Marktgröße für Containerhäuser im asiatisch-pazifischen Raum auf China, während Indien bis 2032 mit einem CAGR von 8,65 % expandieren soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für Containerhäuser im asiatisch-pazifischen Raum*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Wohnkosten und Programme für erschwinglichen Wohnraum | +1.8% | Indien, Südasien, städtische Zentren in Ostasien | Mittelfristig (2–4 Jahre) |
| Chinesische Containerfertigungs- und Einsatzkapazitäten | +1.6% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Ozeanien und Südasien | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei Katastrophenschutz- und Schnelleinsatz-Wohnlösungen | +1% | ASEAN, Pazifikinseln, Indonesien, Philippinen | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach hochwertigen Modulhäusern | +0.8% | Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Arbeitskräfte- und Arbeitnehmerunterkünfte für Infrastrukturprojekte | +0.6% | ASEAN, Südasien, Australien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Wohnkosten in Ballungszentren und Programme für erschwinglichen Wohnraum
Wohnungsengpässe – und nicht nur die Immobilienpreise allein – erzeugen eine anhaltende Nachfrage nach schnelleren und kostengünstigeren Wohnlösungen in Süd- und Ostasien. Indiens Anteil an erschwinglichem Wohnraum am neuen Wohnungsangebot sank auf 17 %, und die städtische Obdachlosigkeit erreichte laut dem UN-Habitat World Cities Report 2026 13 Personen pro 10.000 Einwohner. Pradhan Mantri Awas Yojana 2.0 gewährt finanzielle Unterstützung von bis zu INR 250.000, was im vorliegenden Entwurf USD 3.000 entspricht, für 10 Millionen zusätzliche Familien zum Bau oder Kauf eines Eigenheims[1]. Diese Förderung kann schnellere Baumethoden für Projektentwickler, die subventionsberechtigte Haushalte bedienen, relevanter machen. Chennais 200 containerbasierte Unterkünfte für Wanderarbeiter zeigen, wie Kommunalbehörden Containereinheiten als skalierbare Wohnlösung einsetzen. Der Markt für Containerhäuser im asiatisch-pazifischen Raum profitiert daher, wenn Wohnprogramme Schnelligkeit, niedrigere Baukosten und wiederholbare Lieferung erfordern.
Chinesische Containerfertigungs- und Einsatzkapazitäten
Chinas Produktionssystem verschafft dem Markt für Containerhäuser im asiatisch-pazifischen Raum eine große und etablierte Versorgungsbasis. Chinas Exporte von Fertiggebäuden stiegen im ersten Quartal 2026 im Jahresvergleich um 45 %, wobei Indonesien, Malaysia und Australien zu den Zielmärkten gehörten. Industriecluster in Jiangsu, Guangdong und Shandong verbinden Stahlverarbeitung, Produktion von Isolierpaneelen und Innenausbau und ermöglichen es, fertige Einheiten in weniger als 3 Monaten an Käufer im Ausland zu liefern. Dieselbe Produktionsbasis unterstützt auch Arbeitslager und Infrastrukturprojekte, bei denen Einheiten in großen Stückzahlen geliefert und bei Bedarf umgesetzt werden können. Der Wettbewerb unter mehr als 1.000 Fabriken veranlasst die Hersteller, Exportaufträge zu suchen und niedrige Preise zu halten. Dies verbessert den Zugang für öffentliche Käufer, erhöht aber auch den Druck auf Hersteller anderswo im Markt für Containerhäuser im asiatisch-pazifischen Raum, denen ähnliche Automatisierung und Skalierung fehlen.
Wachstum bei Katastrophenschutz- und Schnelleinsatz-Wohnlösungen
Erdbeben, Taifune und Überschwemmungen machen Schnelleinsatz-Wohnlösungen zu einem regelmäßigen öffentlichen Beschaffungsbedarf in Teilen Südostasiens. Das philippinische Ministerium für menschliche Siedlungen und Stadtentwicklung mobilisierte nach dem Erdbeben auf Mindanao im Juni 2026 Notunterstützung für den Wohnungsbau. Indonesiens Ministerium für Wohnungsbau und Siedlungswesen beschleunigte im November 2026 den Bau von 7.952 dauerhaften Wohneinheiten in Aceh, West-Sumatra und Nord-Sumatra unter Verwendung modularer Plattensysteme. Indonesiens Nationale Forschungs- und Innovationsagentur fördert zudem erdbebensichere modulare Wohnprototypen für den Wiederaufbau in katastrophengefährdeten Gebieten[2]. Der Notfalleinsatz macht Behörden und Gemeinschaften mit modularen Methoden vertraut, was spätere Adoptionszyklen für dauerhafte Wohnlösungen verkürzen kann. Dieser wiederkehrende Bedarf verschafft dem Markt für Containerhäuser im asiatisch-pazifischen Raum eine Nachfragequelle, die weniger von konventionellen Wohnbauzyklen abhängig ist.
Nachfrage nach hochwertigen Modulhäusern in Japan und Südkorea
Japan und Südkorea lenken den Markt für Containerhäuser im asiatisch-pazifischen Raum auf höhere Standards bei Energieverbrauch, Werksqualität und vernetzten Wohnfunktionen. LG Electronics brachte im August 2026 sein Smart Cottage in Südkorea mit Haushaltsgeräten mit künstlicher Intelligenz, Wärmepumpenheizung, Lüftung und Klimatisierung sowie Energiemanagementsystemen auf den Markt. Dem vorliegenden Entwurf zufolge zog die Ausstellung innerhalb eines Monats 7.000 Besucher an. LG's MONO Plus 26 erhielt von der Korea Energy Agency als erstes Fertiggebäude Südkoreas die Zertifizierung als Zero Energy Building Plus. Samsung Electronics arbeitete zudem mit Gongganjeakso an einem modularen Holzhaus mit SmartThings-Integration und plante eine Steigerung des Angebots von 4.000 Einheiten im Jahr 2026 auf 12.000 bis 2030. Diese Angebote verlagern den Wettbewerb weg von grundlegenden Strukturkosten hin zu Leistung, Konformität und vollständigen Haussystemen.
Analyse der Hemmnisse des Marktes für Containerhäuser im asiatisch-pazifischen Raum*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anforderungen an Wärmeschutz, Korrosionsbeständigkeit und Leistung in feucht-tropischen Klimazonen | -1% | ASEAN, Südasien, tropische Zonen Ozeaniens | Langfristig (≥ 4 Jahre) |
| Fragmentierte Bauvorschriften in städtischen Zentren | -0.8% | Städtische Zentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Begrenzte Finanzierungs- und Bewertungsinfrastruktur | -0.7% | Australien, Indien, Südostasien | Mittelfristig (2–4 Jahre) |
| Preiswettbewerb durch konventionelle und Sandwichpanel-Fertigbauweise | -0.5% | Indien, Südostasien, übriger asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an Wärmeschutz, Korrosionsbeständigkeit und Leistung in feucht-tropischen Klimazonen
Wärmeschutz und Korrosionsbeständigkeit bleiben technische Einschränkungen für den Markt für Containerhäuser im asiatisch-pazifischen Raum in heißen, feuchten und küstennahen Umgebungen. Eine Überprüfung von 60 begutachteten Studien aus dem Jahr 2026 ergab, dass natürliche Belüftung und passive Kühlung den Kühlbedarf in kontrollierten Umgebungen um bis zu 59 % reduzieren können, jedoch keine der überprüften Arbeiten bewohnte modulare Gebäude mit 4 oder mehr Stockwerken in warm-feuchten Klimazonen untersuchte[3]. Eine weitere Studie aus dem Jahr 2026 stellte in heißen Klimazonen einen Zielkonflikt zwischen passivem Wärmekomfort und Energieeffizienz bei Containerhäusern fest. Küstenlagen erfordern zudem verzinkte Rahmen, Schutzanstriche und Befestigungsmittel in Marinequalität zur Korrosionsbekämpfung. Diese Zusatzmaßnahmen erhöhen die Kosten und schwächen den Preisvorteil standardisierter Einheiten gegenüber lokalen Alternativen. Die Einschränkung wird bestehen bleiben, bis mehr validierte Designansätze und Leistungsstandards für mehrgeschossige Gebäude in warm-feuchten Bedingungen verfügbar sind.
Fragmentierte Bauvorschriften in städtischen Zentren
Unterschiedliche Vorschriften, Finanzierungspraktiken und konkurrierende kostengünstige Bauoptionen können Projektgenehmigungen im Markt für Containerhäuser im asiatisch-pazifischen Raum verlangsamen. Feste Containerstrukturen in Japan erfordern in der Regel eine Baugenehmigung, wenn sie 10 Quadratmeter überschreiten, und in einigen städtischen Planungsgebieten ist eine Genehmigung auch für kleinere Einheiten erforderlich. Singapur stellt anspruchsvolle Anforderungen an die Fertigbauweise, während die Durchsetzung außerhalb der großen indonesischen Städte weniger einheitlich ist. Hersteller müssen daher marktspezifische Dokumentationen vorhalten und Produkte für jeden Genehmigungsprozess anpassen. Begrenzte Kreditvergabe- und Bewertungspraktiken in Australien, Indien und Südostasien können es Käufern zudem erschweren, nicht-traditionelle Wohnformen zu finanzieren. Der Preiswettbewerb durch konventionelle Baumethoden und Sandwichpanel-Einheiten stellt eine weitere Einschränkung dar, wo Käufer den Anfangskosten mehr Gewicht beimessen als der Lebenszyklusleistung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Vor-Ort-Bau führt, Werksproduktion beschleunigt sichVor Ort gebaute Einheiten hielten im Jahr 2026 einen Marktanteil von 60,75 % am Markt für Containerhäuser im asiatisch-pazifischen Raum und zeigen damit die anhaltende Bedeutung standortspezifischer Projekte. Das Segment bedient Wohnbauten, Baulager und Infrastrukturunterkünfte, bei denen lokale Anpassung wichtig ist. Die Montage vor Ort ermöglicht es Projektentwicklern, Grundrisse, Fundamente, Versorgungsanschlüsse und Außenverkleidungen an die lokalen Standortbedingungen anzupassen. Dies bleibt in den ASEAN-Märkten und in Indien nützlich, wo Genehmigungsverfahren, Klima und Bodenverhältnisse stark variieren. Es unterstützt auch Projekte, die eine Mischung aus Schlafsälen, Büros, Kantinen und Gemeinschaftseinrichtungen benötigen. Die Branche für Containerhäuser im asiatisch-pazifischen Raum verlässt sich weiterhin auf diesen Ansatz, wo standardisierte Werksprodukte die lokalen Bauanforderungen nicht vollständig erfüllen können.
Werksgebaute Einheiten sollen bis 2032 mit einem CAGR von 8,45 % wachsen, schneller als der breitere Markt für Containerhäuser im asiatisch-pazifischen Raum. Institutionelle Beschaffung, Automatisierung und die Nachfrage nach gleichbleibender Qualität unterstützen diese Expansion. Modscape und Modbotics begannen im August 2026 mit dem Bau einer 50.000 Quadratmeter großen modernen Fertigungsanlage in Vantage Yatala in Queensland. Die Anlage ist auf eine Produktion von 2.000 Modulen pro Jahr ausgelegt und soll bei Aufnahme des Betriebs Mitte 2027 rund 300 dauerhafte Fertigungsarbeitsplätze schaffen. Die Werksproduktion ist besonders relevant, wo Arbeitskräfte teuer sind oder Bauvorschriften eine wiederholbare Dokumentation erfordern. Sie unterstützt auch besser planbare Lieferpläne für öffentliche Wohnbauprojekte und gewerbliche Projekte.


Nach Konstruktionstyp:
Feste Strukturen dominieren, mobile Einheiten gewinnen MarktanteileFeste Strukturen machten im Jahr 2026 53,6 % der Marktgröße für Containerhäuser im asiatisch-pazifischen Raum aus. Ihre Führungsposition spiegelt die Nachfrage nach dauerhaften Wohngebäuden, Pflegeheimen und langfristigen Arbeitnehmerunterkünften wider. Feste Einheiten erfordern mehr Standortvorbereitung und eine engere Abstimmung mit lokalen Versorgungsunternehmen und Planungsvorschriften. Im Gegenzug können sie eine größere Designflexibilität und ein konventionelleres Wohnerlebnis bieten. Sie können auch besser für Hypothekenüberlegungen geeignet sein, wo sich die Kreditvergabe für Containerhäuser schrittweise entwickelt. Der Markt für Containerhäuser im asiatisch-pazifischen Raum setzt daher feste Strukturen für Projekte ein, bei denen die Belegung voraussichtlich weit über einen temporären Bau- oder Hilfszeitraum hinausgehen wird.
Mobile Einheiten sollen bis 2032 mit einem CAGR von 8,85 % wachsen, der höchsten Rate in dieser Konstruktionskategorie. Ihr Wert ergibt sich aus Umsiedlung, Wiederverwendung und schnellem Einsatz auf Infrastruktur-, Bergbau- und Katastrophenstandorten. Faltrahmen-Systeme können laut dem vorliegenden Material in weniger als 15 Minuten ohne schweres Gerät aufgestellt werden. Diese praktischen Vorteile halten mobile Produkte dort relevant, wo temporärer Bedarf von einem Standort zum anderen wechseln kann.
Nach Endverwendung:
Wohnhäuser dominieren, Notfallnachfrage steigt starkWohnhäuser hielten im Jahr 2026 einen Marktanteil von 50 % am Markt für Containerhäuser im asiatisch-pazifischen Raum. Chinas modulare Wohnbasis, Südkoreas höherwertige Fertiggebäude und Indiens Bedarf an erschwinglichem Wohnraum stützen diese Position. Wohnungskäufer bewerten zunehmend Wärmeschutzleistung, Energieverbrauch, Innenausstattung und Konformität neben den Kosten. LG's Smart Cottage ist ein Beispiel für diesen Wandel, da es Werksproduktion mit vernetzten Haushaltsgeräten und Energiesystemen verbindet. Freizeithäuser unterstützen die Nachfrage ebenfalls durch Ökotourismus- und Glamping-Projekte. Pflegeheime sind eine verwandte Chance, da mehrere Volkswirtschaften der Region mit alternden Bevölkerungen konfrontiert sind und eine schnellere Bereitstellung geeigneter Pflegeeinrichtungen benötigen.
Notunterkünfte sollen bis 2032 mit einem CAGR von 9,2 % expandieren, der schnellsten Rate unter den Endverwendungen. Katastrophenschutzprogramme auf den Philippinen, in Indonesien und auf pazifischen Inselstaaten stützen diese Nachfrage. Mandaue City eröffnete im April 2026 das Bayanihan Village mit 200 modularen Unterkunftseinheiten für Familien, die durch Taifun Tino vertrieben wurden. Das Projekt umfasste ein Kindertagesheim, ein staatliches Satellitenbüro und eine Einrichtung für Berufsausbildung. Dieses Modell zeigt, dass Notunterkünfte Gemeinschaftsinfrastruktur umfassen können und nicht nur kurzfristige Unterkünfte. Regelmäßige öffentliche Nutzung kann einen klareren Beschaffungsweg für Lieferanten schaffen, die den Markt für Containerhäuser im asiatisch-pazifischen Raum bedienen.


Geografische Analyse
China: Fertigungsmacht und Marktführer im Inland
China entfiel im Jahr 2026 auf 41 % des Marktanteils für Containerhäuser im asiatisch-pazifischen Raum. Fertigungscluster in Jiangsu, Guangdong und Shandong verbinden Stahlverarbeitung, Paneelproduktion, Elektroarbeiten und Innenausbau und helfen Herstellern, die Werksarbeit innerhalb von 15 bis 25 Tagen abzuschließen. Das Land bietet auch eine große inländische Basis für erschwinglichen Wohnraum und Unterkunft für Infrastrukturarbeiter. Die nationale Unterstützung für größere Fertigbaukonstruktionen im Rahmen des 15. Fünfjahresplans stützt das breitere Produktionsökosystem. Laut dem vorliegenden Entwurf konkurrieren mehr als 1.000 Fabriken auf dem Inlandsmarkt. Dieser Wettbewerb veranlasst Hersteller, Exportaufträge zu nutzen, um die Kapazitäten auszulasten. Für Käufer in der gesamten Region kann das chinesische Angebot Verfügbarkeit und Preise verbessern. Für regionale Wettbewerber erhöht es die Notwendigkeit, sich durch Automatisierung, Leistungszertifizierung und integrierte Lieferung zu differenzieren.
Indien: Politisch beschleunigte Nachfrage und ein unterversorgter Markt
Die Nachfrage nach Containerhäusern in Indien soll bis 2032 mit einem CAGR von 8,65 % wachsen. Die städtischen Wohnungsengpässe des Landes spiegeln sich im Rückgang des erschwinglichen Neubauangebots auf 17 % und der städtischen Obdachlosenzahl von 13 pro 10.000 Einwohner wider. PMAY 2.0 bietet berechtigten Haushalten finanzielle Unterstützung von bis zu INR 250.000 und erweitert die Förderung auf 10 Millionen zusätzliche Familien. Das Ministerium für Wohnungsbau und Stadtangelegenheiten gestaltet den Nachfragezeitplan durch seine Wohnungspolitik und seinen Finanzierungsrahmen. Die Nachfrage ist am stärksten, wo Bauunternehmen eine kostengünstigere Struktur anbieten können, ohne auf Sicherheit oder grundlegenden Komfort zu verzichten. Indiens vielfältige Klimazonen erfordern ein Produktdesign, das lokale Hitze, Feuchtigkeit, Belüftung und Niederschlag berücksichtigt. Dieser Bedarf schafft eine Rolle für Unternehmen, die getestete Dämm- und Belüftungspakete anbieten, anstatt generische Importe. Die kommunale Nutzung von Containerunterkünften in Chennai zeigt zudem, dass die Nachfrage auf Wanderarbeiter- und Obdachlosenunterkünfte ausgeweitet werden kann.
ASEAN, Japan, Südkorea und Australien: Unterschiedliche Wege, gemeinsames Wachstum
Südkorea bewegt sich durch die Beteiligung der Unterhaltungselektronikindustrie und höhere Energiestandards auf technologiegeführte Modulhäuser zu. LG's Smart Cottage integriert Haushaltsgeräte mit künstlicher Intelligenz, eine Wärmepumpe und Energiemanagement. Die an LG's Fertiggebäudemodell verliehene Zero Energy Building Plus-Zertifizierung weist auf Energieleistung als wichtigeren Faktor in diesem Teil des Marktes für Containerhäuser im asiatisch-pazifischen Raum hin. Samsungs modulares Holzhausprojekt folgt derselben Richtung durch SmartThings-Integration und eine geplante Angebotsausweitung. Japans Bauordnungsgesetz schafft ein formaleres Genehmigungsverfahren für feste Containerstrukturen, was den einfachen Einsatz einschränkt, aber die Nachfrage nach Einheiten mit klarer Konformitätsdokumentation unterstützt. Indonesien und die Philippinen nutzen modulare und Containerlösungen für Katastrophenschutz und Arbeitskräftebedarf. Australien verbindet sozialen Wohnungsbedarf mit hochwertiger modularer Entwicklung, unterstützt durch neue Fertigungskapazitäten in Queensland. Diese Märkte haben unterschiedliche Nachfragemuster, aber jeder belohnt Lieferanten, die Qualitäts-, Energie- und Projektlieferungsanforderungen erfüllen können.
Wettbewerbslandschaft
Marktkonzentration
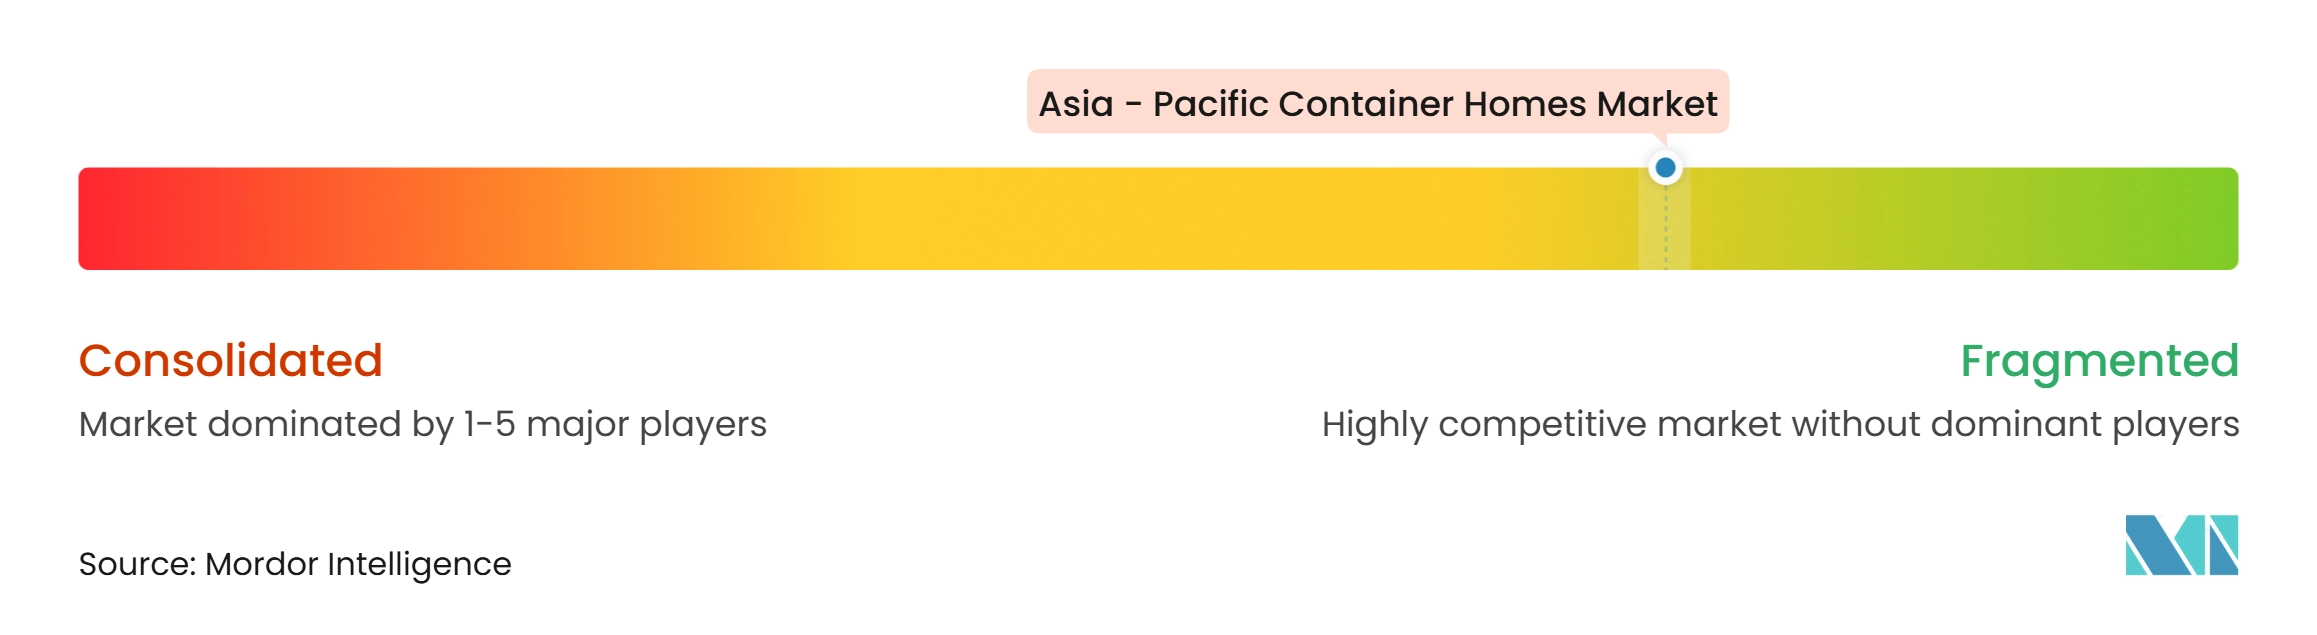
Der Markt für Containerhäuser im asiatisch-pazifischen Raum ist unter Produktlieferanten fragmentiert, insbesondere in China, wird aber bei der integrierten Projektabwicklung konzentrierter. Chinesische Hersteller konkurrieren über Skalierung, Preis und Liefergeschwindigkeit. Käufer in Australien, Japan und Südkorea erwarten zunehmend Zertifizierung, seismische Eignung und dokumentierte Qualitätskontrollen. Dies erhöht den Wert von Herstellern, die Produktion mit Logistik, Vor-Ort-Arbeit und Konformitätsunterstützung verbinden können. Kleinere Lieferanten können weiterhin spezialisierte Aufträge gewinnen, aber die grundlegende Einheitenversorgung steht unter starkem Preisdruck. Der Markt für Containerhäuser im asiatisch-pazifischen Raum ist daher bei standardisierten Produkten wettbewerbsintensiver als bei der vollständigen Projektabwicklung.
Technologie und Fertigungsprozesse werden zu wichtigen Differenzierungsbereichen. Modscape und Modbotics begannen im August 2026 mit der Entwicklung ihrer Queensland-Anlage mit der geplanten Kapazität zur Produktion von 2.000 Modulen jährlich. LG Electronics stellte ein werksgebautes Smart Cottage mit Haushaltsgeräten mit künstlicher Intelligenz, Wärmepumpenheizung, Lüftung und Klimatisierung sowie Energiemanagementsystemen vor. Samsung Electronics arbeitete mit Gongganjeakso an einem modularen Holzhaus, das die SmartThings-Plattform integriert. Diese Schritte zeigen, dass größere Marken vernetzte Technologie und Gebäudeleistung nutzen, um höherwertige Käufer anzusprechen. Sie erschweren es auch kostengünstigen Lieferanten, nur über den Einheitenpreis zu konkurrieren.
Chancen bestehen in der Altenpflege, Arbeitnehmerunterkünften, Katastrophenschutz, Studentenwohnheimen und der Bereitstellung von erschwinglichem Wohnraum. Chinas Exportkapazität kann den Zugang zu modularen Projekten für öffentliche und private Käufer verbessern, die bisher mit höheren Kosten konfrontiert waren. Tropische Wärmeschutzanforderungen, Korrosionsschutz und unterschiedliche Planungsvorschriften begünstigen Anbieter mit lokaler Ingenieurskapazität und etablierten lokalen Partnern. Die Einhaltung nationaler und lokaler Standards kann etablierte Lieferanten in strengeren Märkten schützen, da importierte Produkte möglicherweise nicht über die erforderliche Dokumentation oder Prüfhistorie verfügen. Der Markt für Containerhäuser im asiatisch-pazifischen Raum belohnt auch Unternehmen, die ein Standardprodukt an lokales Klima, Vorschriften, Versorgungsanschlüsse, Finanzierungsbedarf und Standortbedingungen anpassen. Unternehmen, die Planungsunterstützung, Transportkoordination, Installation und Kundendienst anbieten, können ein vollständigeres Leistungsangebot machen als Unternehmen, die nur eine Basiseinheit verkaufen. Dies macht das integrierte Liefermodell für Projekte mit mehreren Gebäuden oder einer Mischung aus Wohn- und Gemeinschaftseinrichtungen relevant. Es unterstützt auch öffentliche Käufer, die einen Anbieter benötigen, der Produktqualität, Standortlieferung und dokumentierte Konformität koordiniert. Produktlieferanten, die diese Dienstleistungen nicht anbieten können, sind stärker dem Wettbewerb über den Anfangspreis allein ausgesetzt.
Es kann auch die Rechenschaftspflicht verbessern, wenn öffentliche Stellen eine klare Verantwortung für Mängel, Sicherheitsprüfungen, abschließende Installation und Übergabe an die Bewohner benötigen.
Der Wandel ist bedeutsam, weil Käufer in Wohnungs- und Katastrophenprogrammen oft einen Anbieter benötigen, der die Lieferung von der Entwurfsgenehmigung bis zur Übergabe koordiniert. Ein Lieferant, der lokale Inspektionen, Transportbeschränkungen und Installationsabfolgen versteht, kann die Projektunsicherheit reduzieren, auch wenn sein anfänglich angebotener Preis nicht der niedrigste ist. Diese operative Fähigkeit ist besonders relevant, wenn mehrere Einheiten innerhalb eines kurzen Bauzeitfensters geliefert werden müssen.
Marktführer der Branche für Containerhäuser im asiatisch-pazifischen Raum
-
Fleetwood Australia
-
Boxman Industries
-
CIMC Modular Building Systems
-
Guangdong C.BOX Co., Ltd
-
GS Housing
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Containerhäuser im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- Fleetwood Australia
- Boxman Industries
- CIMC Modular Building Systems
- Guangdong C.BOX Co., Ltd
- GS Housing
- CGCH (China Green Container House)
- K-HOME
- ZN House
- Konbuild
- HiG Housing Tech Co., Ltd
- Heshi (Hebei) Integrated Housing Co., Ltd
- Max Prefab House Co., Ltd
- Nanjing Tuopeng Construction Technology Co., Ltd
- UVO Construction
- Modscape
- Container Homes Australia
- Smarthouse Corporation
- iBuild Building Solutions
- Casa Box
- WIDE HZ
Neueste Industrielle Entwicklungen in Markt für Containerhäuser im asiatisch-pazifischen Raum
- August 2026: Modscape und Modbotics begannen in Partnerschaft mit Frasers Property Industrial und CIP Constructions mit dem Bau einer zweckgebauten 50.000 Quadratmeter großen modernen Fertigungsanlage in Vantage Yatala, Stapylton, Queensland, und unterzeichneten einen 15-jährigen Mietvertrag, der mit privatem Kapital finanziert wurde. Die Anlage zielt auf 2.000 Module pro Jahr und rund 300 dauerhafte Fertigungsarbeitsplätze nach Aufnahme des Betriebs Mitte 2027 ab.
- August 2026: LG Electronics brachte sein modulares Smart Cottage mit KI-Haushaltsgeräten, Wärmepumpen-Klimaanlage und Energiemanagement über den CJ OnStyle Homeshopping-Kanal in Südkorea auf den Markt und zog innerhalb eines Monats rund 7.000 Showroom-Besucher an. Das Modell MONO Plus 26 wurde als erstes Fertiggebäude Südkoreas mit der Zero Energy Building Plus-Zertifizierung der Korea Energy Agency ausgezeichnet.
- April 2026: Mandaue City, Cebu, eröffnete ein Bayanihan Village mit 200 modularen Unterkunftseinheiten für Familien, die durch Taifun Tino vertrieben wurden, einschließlich Gemeinschaftseinrichtungen wie einem Kindertagesheim, einem DHSUD-Satellitenbüro und einer Ausbildungseinrichtung der Behörde für technische Bildung und Kompetenzentwicklung.
Berichtsumfang des Marktes für Containerhäuser im asiatisch-pazifischen Raum
Segmentierungsübersicht
| Werksgebaut |
| Vor Ort gebaut |
| Fest |
| Mobil |
| Wohnhäuser |
| Freizeithäuser |
| Notunterkünfte |
| Pflegeheime |
| China |
| Indien |
| Japan |
| Südkorea |
| Indonesien |
| Übriger asiatisch-pazifischer Raum |
| Nach Angebot | Werksgebaut |
| Vor Ort gebaut | |
| Nach Konstruktionstyp | Fest |
| Mobil | |
| Nach Endverwendung | Wohnhäuser |
| Freizeithäuser | |
| Notunterkünfte | |
| Pflegeheime | |
| Nach Land | China |
| Indien | |
| Japan | |
| Südkorea | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Containerhäuser im asiatisch-pazifischen Raum bis 2032 erreichen?
Der Markt für Containerhäuser im asiatisch-pazifischen Raum soll bis 2032 33,48 Milliarden USD erreichen und ab 2027 mit einem CAGR von 7,63 % wachsen.
Welcher Angebotstyp führt bei Containerhäusern im asiatisch-pazifischen Raum?
Vor Ort gebaute Einheiten führen mit einem Anteil von 60,75 % im Jahr 2026, während werksgebaute Einheiten mit einem CAGR von 8,45 % bis 2032 schneller wachsen sollen.
Welche Endverwendung wächst bei Containerhäusern im asiatisch-pazifischen Raum am schnellsten?
Notunterkünfte sind die am schnellsten wachsende Endverwendung mit einem prognostizierten CAGR von 9,15 % bis 2032, unterstützt durch den Bedarf an Katastrophenschutz.
Welches Land hat den größten Anteil an Containerhäusern im asiatisch-pazifischen Raum?
China hält im Jahr 2026 einen Anteil von 41 % aufgrund seiner Fertigungsgröße, Lieferantennetzwerke und Exportkapazität.
Warum ist Indien eine wachstumsstarke Chance für Containerhäuser?
Indien soll bis 2032 mit einem CAGR von 8,65 % wachsen, unterstützt durch Wohnungsbedarf, PMAY 2.0-Förderung und städtische Migration.
Welche Faktoren können die Akzeptanz von Containerhäusern im asiatisch-pazifischen Raum einschränken?
Wärmeschutzleistung, Korrosionsschutz, unterschiedliche Bauvorschriften, begrenzte Finanzierungsmöglichkeiten und kostengünstige Alternativen können die Akzeptanz verlangsamen.