
Tamaño y Participación del Mercado de Casas Contenedor en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 21.54 Mil millones de dólares |
| Tamaño del Mercado (2027) | 23.18 Mil millones de dólares |
| Tamaño del Mercado (2032) | 33.48 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.63 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Casas Contenedor en Asia-Pacífico por Mordor Intelligence
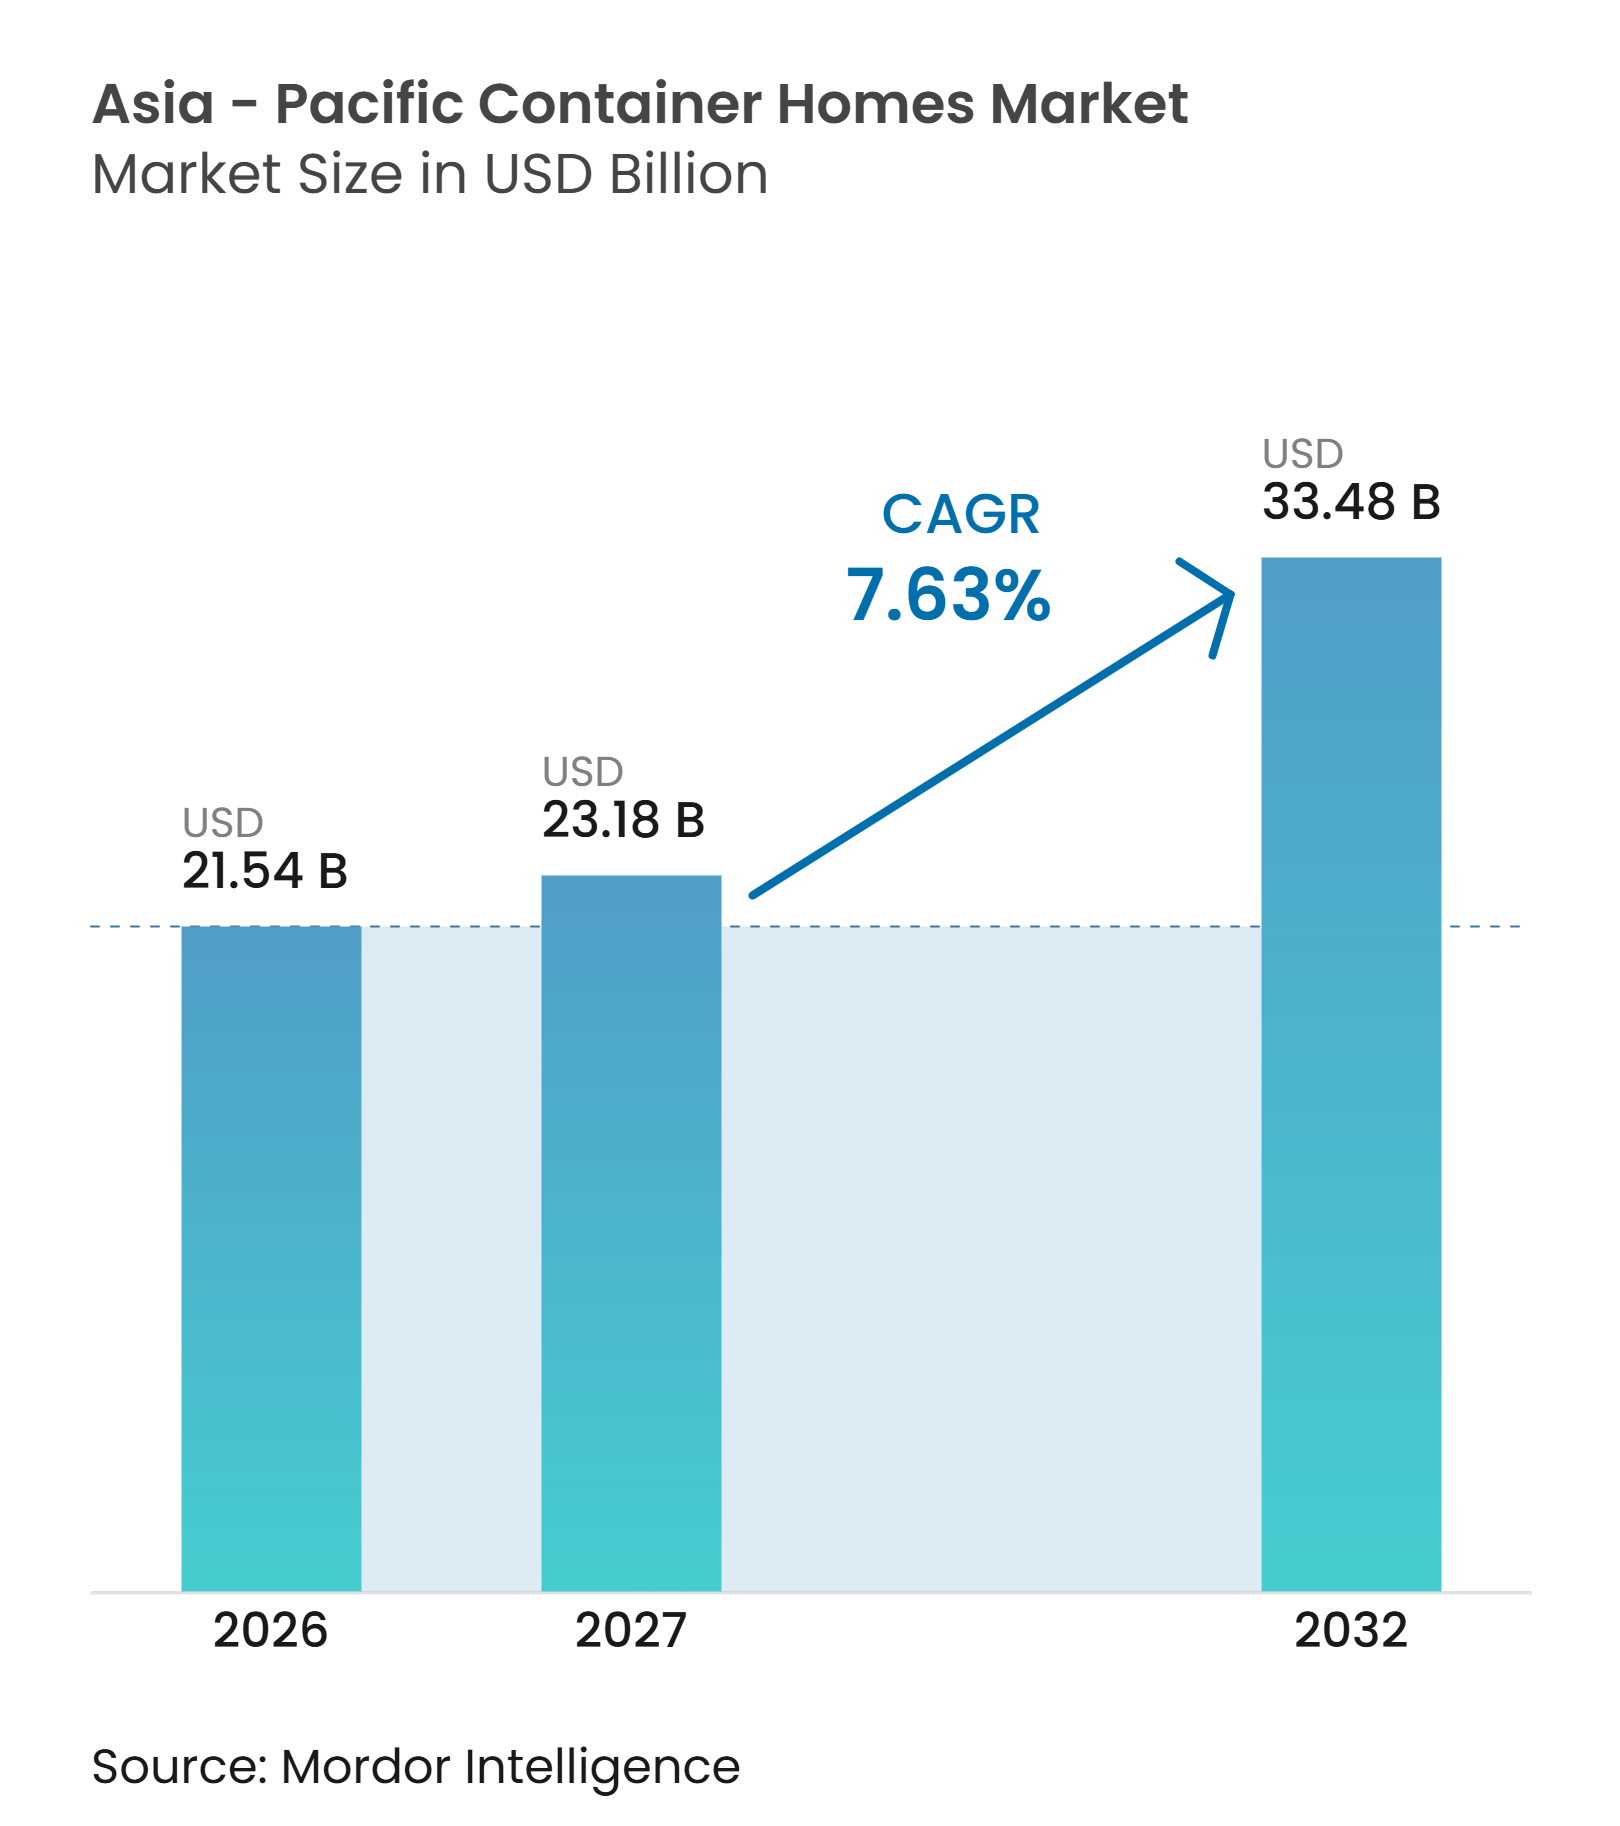
Se espera que el tamaño del Mercado de Casas Contenedor en Asia-Pacífico aumente de 21,54 mil millones de USD en 2026 a 23,18 mil millones de USD en 2027 y alcance los 33,48 mil millones de USD para 2032, creciendo a una CAGR del 7,63% durante el período 2027-2032.
El mercado de casas contenedor en Asia-Pacífico está respaldado por la presión del costo de la vivienda en las principales ciudades, los programas gubernamentales de vivienda asequible y la necesidad de una entrega más rápida de viviendas temporales y permanentes. El trabajo en fábrica puede reducir el tiempo necesario para completar una unidad a entre 15 y 25 días, lo que ofrece a los organismos públicos y a los promotores una opción de respuesta más rápida ante la escasez de vivienda. La base manufacturera de China está reformando los precios y la disponibilidad en toda la región, mientras que Japón y Corea del Sur avanzan hacia viviendas modulares de mayor especificación. La respuesta a desastres en el Sudeste Asiático también está generando un flujo más regular de viviendas temporales, campamentos para trabajadores y proyectos de reconstrucción. Las diferencias regulatorias siguen siendo un límite práctico, ya que los procesos de aprobación, las normativas térmicas y los requisitos de calidad varían entre países.
Conclusiones Clave del Informe
- Por oferta, las unidades Construidas en Sitio representaron el 60,75% de la participación del mercado de casas contenedor en Asia-Pacífico en 2026, mientras que se prevé que las Prefabricadas en Fábrica crezcan a una CAGR del 8,45% hasta 2032.
- Por tipo de construcción, las Estructuras Fijas representaron el 53,6% del tamaño del mercado de casas contenedor en Asia-Pacífico en 2026, mientras que se prevé que las unidades Móviles se expandan a una CAGR del 8,85% hasta 2032.
- Por uso final, las Viviendas Residenciales representaron el 50% de la participación del mercado de casas contenedor en Asia-Pacífico en 2026, mientras que se prevé que las Viviendas de Emergencia crezcan a una CAGR del 9,15% hasta 2032.
- Por país, China representó el 41% del tamaño del mercado de casas contenedor en Asia-Pacífico en 2026, mientras que se prevé que India se expanda a una CAGR del 8,65% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Casas Contenedor en Asia-Pacífico*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Costos de Vivienda y Programas de Vivienda Asequible | +1.8% | India, Asia del Sur, centros urbanos de Asia Oriental | Mediano plazo (2-4 años) |
| Capacidad de Fabricación y Despliegue de Contenedores de China | +1.6% | Asia-Pacífico, con expansión a Oceanía y Asia del Sur | Corto plazo (≤ 2 años) |
| Crecimiento de la Vivienda para Respuesta a Desastres y Despliegue Rápido | +1% | ASEAN, estados insulares del Pacífico, Indonesia, Filipinas | Corto plazo (≤ 2 años) |
| Demanda de Viviendas Modulares de Alta Especificación | +0.8% | Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Vivienda para Fuerza Laboral y Trabajadores en Proyectos de Infraestructura | +0.6% | ASEAN, Asia del Sur, Australia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos de Vivienda en Ciudades Principales y Programas de Vivienda Asequible
La escasez de vivienda, más que los precios de las viviendas por sí solos, está generando una demanda sostenida de viviendas más rápidas y de menor costo en el sur y el este de Asia. La participación de la vivienda asequible en la nueva oferta residencial de India disminuyó al 17%, y la falta de vivienda urbana alcanzó 13 personas por cada 10.000 residentes, según el Informe de Ciudades del Mundo 2026 de ONU-Hábitat. Pradhan Mantri Awas Yojana 2.0 proporciona asistencia financiera de hasta INR 250.000, equivalente a 3.000 USD en el borrador suministrado, para que 10 millones de familias adicionales construyan o adquieran una vivienda[1]. Este apoyo puede hacer que los métodos de construcción más rápidos sean más relevantes para los promotores que atienden a hogares con derecho a subsidio. Los 200 refugios basados en contenedores de Chennai para trabajadores migrantes muestran cómo las autoridades municipales están utilizando las unidades contenedor como una opción de vivienda escalable. El mercado de casas contenedor en Asia-Pacífico se beneficia, por tanto, cuando los programas de vivienda requieren rapidez, menor costo de construcción y entrega repetible.
Capacidad de Fabricación y Despliegue de Contenedores de China
El sistema de producción de China proporciona al mercado de casas contenedor en Asia-Pacífico una base de suministro amplia y consolidada. Las exportaciones de edificios prefabricados de China aumentaron un 45% interanual en el primer trimestre de 2026, con Indonesia, Malasia y Australia entre los mercados de destino. Los clústeres industriales en Jiangsu, Guangdong y Shandong integran la fabricación de acero, la producción de paneles aislantes y el equipamiento interior, lo que permite que las unidades terminadas lleguen a los compradores en el extranjero en menos de 3 meses. La misma base de producción también abastece campamentos para trabajadores y proyectos de infraestructura, donde las unidades pueden suministrarse en volumen y reubicarse según cambien las necesidades del sitio. La competencia entre más de 1.000 fábricas impulsa a los productores a buscar pedidos en el extranjero y mantener precios bajos. Esto mejora el acceso para los compradores públicos, pero también aumenta la presión sobre los fabricantes del resto del mercado de casas contenedor en Asia-Pacífico que carecen de automatización y escala similares.
Crecimiento de la Vivienda para Respuesta a Desastres y Despliegue Rápido
Los terremotos, tifones e inundaciones están convirtiendo la vivienda de despliegue rápido en una necesidad regular de contratación pública en partes del Sudeste Asiático. El Departamento de Asentamientos Humanos y Desarrollo Urbano de Filipinas movilizó apoyo de vivienda de emergencia tras el terremoto de Mindanao de junio de 2026. El Ministerio de Vivienda y Asentamiento de Indonesia estaba acelerando 7.952 unidades de vivienda permanente en Aceh, Sumatra Occidental y Sumatra del Norte en noviembre de 2026 mediante sistemas de paneles modulares. La Agencia Nacional de Investigación e Innovación de Indonesia también está promoviendo prototipos de vivienda modular resistente a terremotos para la reconstrucción en zonas propensas a desastres[2]. El uso en situaciones de emergencia familiariza a los organismos gubernamentales y a las comunidades con los métodos modulares, lo que puede acortar los ciclos de adopción posteriores para viviendas permanentes. Esta necesidad recurrente proporciona al mercado de casas contenedor en Asia-Pacífico una fuente de demanda menos dependiente de los ciclos convencionales de construcción residencial.
Demanda de Viviendas Modulares de Alta Especificación en Japón y Corea del Sur
Japón y Corea del Sur están orientando el mercado de casas contenedor en Asia-Pacífico hacia estándares más elevados en materia de eficiencia energética, calidad de fabricación y características de hogar conectado. LG Electronics lanzó su Smart Cottage en Corea del Sur en agosto de 2026 con electrodomésticos de inteligencia artificial, calefacción con bomba de calor, ventilación y aire acondicionado, y funciones de gestión energética. El borrador suministrado indica que la exposición atrajo a 7.000 visitantes en 1 mes. El modelo MONO Plus 26 de LG recibió la primera certificación de Edificio de Energía Cero Plus de Corea del Sur para un edificio prefabricado, otorgada por la Agencia de Energía de Corea. Samsung Electronics también colaboró con Gongganjeakso en una vivienda modular de madera con integración de SmartThings y un crecimiento de suministro planificado de 4.000 unidades en 2026 a 12.000 para 2030. Estas ofertas desplazan la competencia de los costos básicos de estructura hacia el rendimiento, el cumplimiento normativo y los sistemas de vivienda completos.
Análisis del Impacto de las Restricciones del Mercado de Casas Contenedor en Asia-Pacífico*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Rendimiento Térmico, Anticorrosión y en Climas Tropicales Húmedos | -1% | Zonas tropicales de ASEAN, Asia del Sur y Oceanía | Largo plazo (≥ 4 años) |
| Requisitos Fragmentados de Códigos de Construcción en Centros Urbanos | -0.8% | Centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Infraestructura Limitada de Financiamiento y Valoración | -0.7% | Australia, India, Sudeste Asiático | Mediano plazo (2-4 años) |
| Competencia de Precios de la Vivienda Prefabricada Convencional y de Panel Sándwich | -0.5% | India, Sudeste Asiático, Resto de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Rendimiento Térmico, Anticorrosión y en Climas Tropicales Húmedos
El control térmico y la resistencia a la corrosión siguen siendo limitaciones técnicas para el mercado de casas contenedor en Asia-Pacífico en entornos cálidos, húmedos y costeros. Una revisión de 2026 de 60 estudios revisados por pares encontró que la ventilación natural y el enfriamiento pasivo pueden reducir las cargas de refrigeración hasta en un 59% en entornos controlados, pero ninguno de los trabajos revisados evaluó edificios modulares ocupados de 4 o más pisos en climas cálidos y húmedos[3]. Un estudio separado de 2026 encontró una disyuntiva en climas cálidos entre el confort térmico pasivo y la eficiencia energética en las viviendas contenedor. Las ubicaciones costeras también requieren marcos galvanizados, revestimientos protectores y sujetadores de grado marino para gestionar la corrosión. Estos añadidos elevan los costos y debilitan la ventaja de precio de las unidades estandarizadas frente a las alternativas locales. La restricción persistirá hasta que se disponga de enfoques de diseño más validados y estándares de rendimiento para edificios de varios pisos en condiciones cálidas y húmedas.
Requisitos Fragmentados de Códigos de Construcción en Centros Urbanos
Los diferentes códigos, las prácticas de financiamiento y las opciones de construcción de bajo costo que compiten entre sí pueden ralentizar las aprobaciones de proyectos en el mercado de casas contenedor en Asia-Pacífico. Las estructuras fijas de contenedores en Japón generalmente requieren confirmación de construcción cuando superan los 10 metros cuadrados, y algunas zonas de planificación urbana también requieren confirmación para unidades más pequeñas. Singapur aplica exigentes requisitos de construcción prefabricada, mientras que la aplicación es menos consistente fuera de las principales ciudades indonesias. Los fabricantes deben, por tanto, mantener documentación específica para cada mercado y adaptar los productos a cada proceso de aprobación. Las prácticas limitadas de préstamo y valoración en Australia, India y el Sudeste Asiático también pueden dificultar que los compradores financien viviendas no convencionales. La competencia de precios de los métodos de construcción convencionales y las unidades de panel sándwich añade otra restricción donde los compradores dan más peso al costo inicial que al rendimiento durante el ciclo de vida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
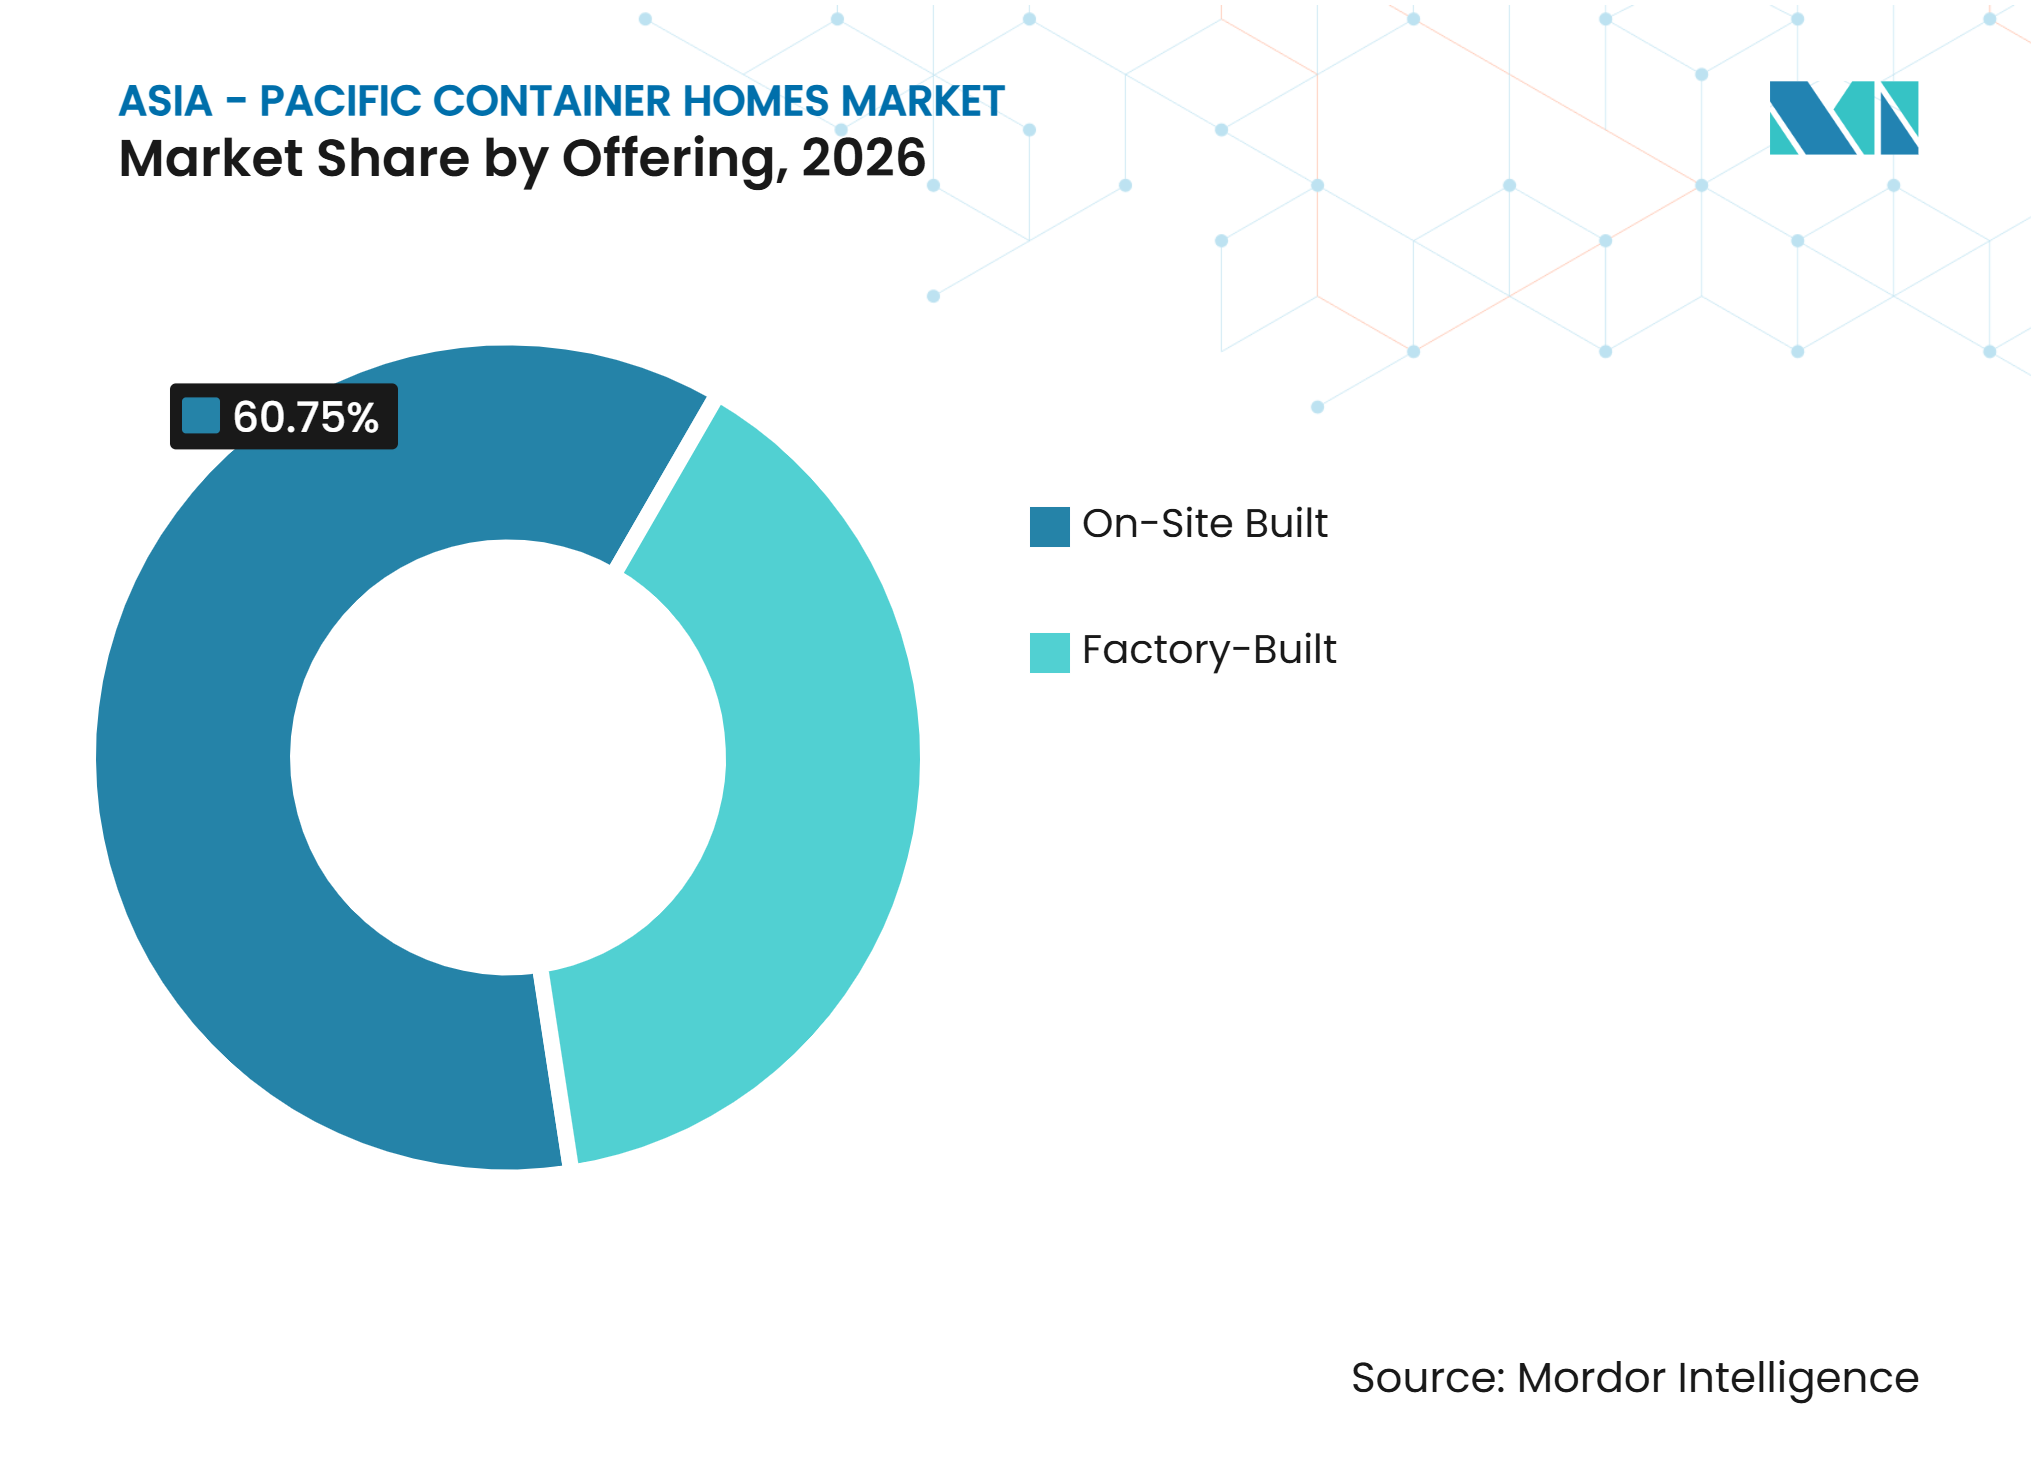
Las Unidades Construidas en Sitio Lideran, la Producción en Fábrica se AceleraLas unidades Construidas en Sitio representaron el 60,75% de la participación del mercado de casas contenedor en Asia-Pacífico en 2026, lo que refleja la continua importancia de los proyectos específicos para cada sitio. El segmento atiende construcciones residenciales, campamentos de construcción y alojamiento para infraestructuras donde la personalización local es importante. El ensamblaje en sitio permite a los promotores adaptar los diseños, cimientos, conexiones de servicios y acabados exteriores a las condiciones locales del terreno. Esto sigue siendo útil en los mercados de ASEAN y en India, donde los permisos, el clima y las condiciones del suelo varían ampliamente. También apoya proyectos que necesitan una combinación de dormitorios, oficinas, comedores e instalaciones compartidas. La industria de casas contenedor en Asia-Pacífico continúa dependiendo de este enfoque donde los productos estandarizados de fábrica no pueden satisfacer plenamente los requisitos de construcción locales.
Se prevé que las unidades Prefabricadas en Fábrica crezcan a una CAGR del 8,45% hasta 2032, más rápido que el mercado de casas contenedor en Asia-Pacífico en general. Las compras institucionales, la automatización y la demanda de calidad consistente respaldan esta expansión. Modscape y Modbotics iniciaron las obras en agosto de 2026 en una instalación de fabricación avanzada de 50.000 metros cuadrados en Vantage Yatala, en Queensland. Se planea que la instalación produzca 2.000 módulos por año y cree 300 empleos de fabricación permanentes cuando las operaciones comiencen a mediados de 2027. La producción en fábrica es especialmente relevante donde la mano de obra es costosa o los códigos de construcción requieren documentación repetible. También apoya cronogramas de entrega más predecibles para viviendas públicas y proyectos comerciales.


Por Tipo de Construcción:
Las Estructuras Fijas Predominan, las Unidades Móviles Ganan ParticipaciónLas Estructuras Fijas representaron el 53,6% del tamaño del mercado de casas contenedor en Asia-Pacífico en 2026. Su liderazgo refleja la demanda de residencias permanentes, residencias de enfermería y alojamiento para trabajadores a largo plazo. Las unidades fijas requieren mayor preparación del terreno y una coordinación más estrecha con los servicios locales y las normativas de planificación. A cambio, pueden ofrecer mayor flexibilidad de diseño y una experiencia residencial más convencional. También pueden ser más adecuadas para la consideración hipotecaria en lugares donde el financiamiento para casas contenedor se está desarrollando gradualmente. El mercado de casas contenedor en Asia-Pacífico utiliza, por tanto, estructuras fijas para proyectos donde se espera que la ocupación se extienda mucho más allá de un período temporal de construcción o de emergencia.
Se prevé que las unidades Móviles crezcan a una CAGR del 8,85% hasta 2032, la tasa más alta en esta categoría de construcción. Su valor proviene de la reubicación, la reutilización y el despliegue rápido en sitios de infraestructura, minería y desastres. Los sistemas de marco plegable pueden erigirse en menos de 15 minutos sin equipos pesados, según el material suministrado. Estas ventajas prácticas mantienen los productos móviles relevantes donde la demanda temporal puede desplazarse de un sitio a otro.
Por Uso Final:
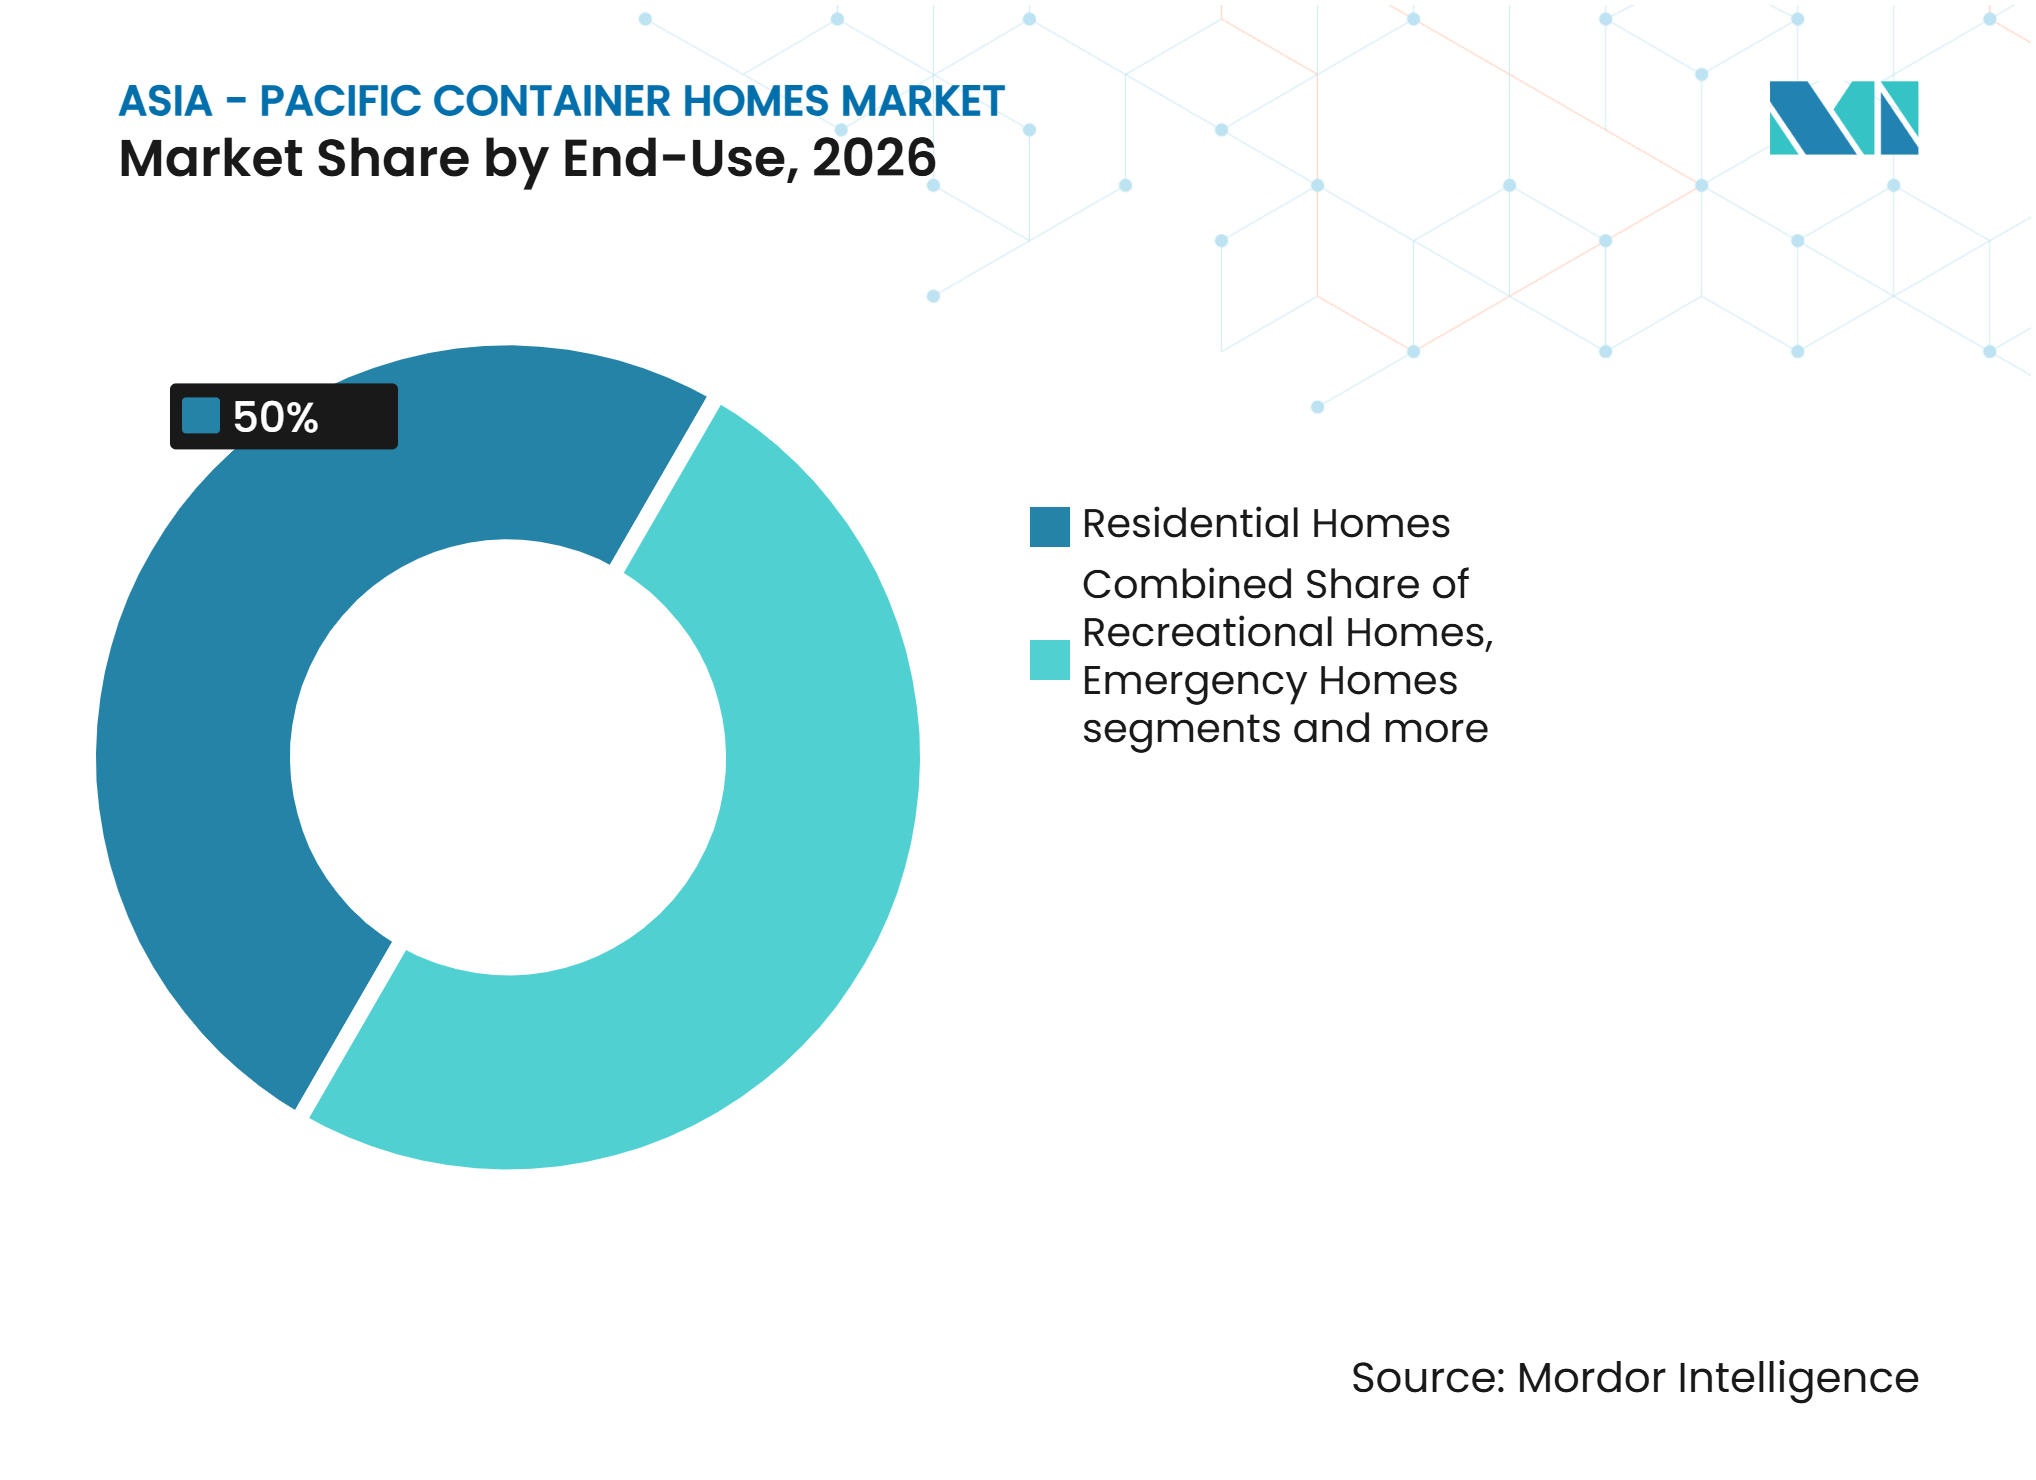
Las Viviendas Residenciales Dominan, la Demanda de Emergencia se DisparaLas Viviendas Residenciales representaron el 50% de la participación del mercado de casas contenedor en Asia-Pacífico en 2026. La base de vivienda modular de China, las viviendas prefabricadas de gama alta de Corea del Sur y las necesidades de vivienda asequible de India respaldan esta posición. Los compradores residenciales evalúan cada vez más el rendimiento térmico, el consumo energético, los interiores y el cumplimiento normativo junto con el costo. El Smart Cottage de LG es un ejemplo de este cambio porque combina la construcción en fábrica con electrodomésticos conectados y sistemas de energía. Las viviendas recreativas también impulsan la demanda a través de proyectos de ecoturismo y glamping. Las residencias de enfermería son una oportunidad relacionada, ya que varias economías regionales enfrentan poblaciones envejecidas y necesitan una entrega más rápida de instalaciones de atención adecuadas.
Se prevé que las Viviendas de Emergencia se expandan a una CAGR del 9,2% hasta 2032, la tasa más rápida entre los usos finales. Los programas de respuesta a desastres en Filipinas, Indonesia y los estados insulares del Pacífico respaldan esta demanda. La ciudad de Mandaue inauguró el Bayanihan Village en abril de 2026 con 200 unidades de refugio modular para familias desplazadas por el Tifón Tino. El desarrollo incluyó una guardería, una oficina satélite del gobierno y una instalación de capacitación en habilidades. Este modelo muestra que las unidades de emergencia pueden incluir infraestructura comunitaria en lugar de solo refugio a corto plazo. El uso público regular puede crear una vía de contratación más clara para los proveedores que atienden el mercado de casas contenedor en Asia-Pacífico.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
China: Potencia Manufacturera y Líder del Mercado Doméstico
China representó el 41% de la participación del mercado de casas contenedor en Asia-Pacífico en 2026. Los clústeres manufactureros en Jiangsu, Guangdong y Shandong conectan la fabricación de acero, la producción de paneles, el trabajo eléctrico y el equipamiento interior, lo que ayuda a los productores a completar el trabajo en fábrica en un plazo de 15 a 25 días. El país también proporciona una amplia base doméstica para la vivienda asequible y el alojamiento de trabajadores de infraestructura. El apoyo nacional a la construcción prefabricada a mayor escala en el marco del 15.º Plan Quinquenal respalda el ecosistema de producción más amplio. Más de 1.000 fábricas compiten en el mercado doméstico, según el borrador suministrado. Esta competencia está alentando a los productores a utilizar pedidos de exportación para mantener activa la capacidad. Para los compradores de toda la región, el suministro chino puede mejorar la disponibilidad y los precios. Para los competidores regionales, aumenta la necesidad de diferenciarse mediante automatización, certificación de rendimiento y entrega integrada.
India: Demanda Acelerada por Políticas y un Mercado Desatendido
Se prevé que la demanda de casas contenedor en India crezca a una CAGR del 8,65% hasta 2032. Las limitaciones de vivienda urbana del país se reflejan en la disminución de la nueva oferta asequible al 17% y en la cifra de falta de vivienda urbana de 13 por cada 10.000 residentes. PMAY 2.0 ofrece asistencia financiera de hasta INR 250.000 para los hogares elegibles y amplía el apoyo a 10 millones de familias adicionales. El Ministerio de Vivienda y Asuntos Urbanos da forma al calendario de la demanda a través de su política de vivienda y su marco de financiamiento. La demanda es más fuerte donde los constructores pueden proporcionar una estructura de menor costo sin sacrificar la seguridad ni el confort básico. Los variados climas de India requieren un diseño de producto que se adapte al calor, la humedad, la ventilación y las precipitaciones locales. Esta necesidad crea un papel para las empresas que ofrecen paquetes de aislamiento y ventilación probados en lugar de importaciones genéricas. El uso municipal de refugios contenedor en Chennai también indica que la demanda puede extenderse a la vivienda para trabajadores migrantes y personas sin hogar.
ASEAN, Japón, Corea del Sur y Australia: Caminos Divergentes, Crecimiento Compartido
Corea del Sur avanza hacia una vivienda modular liderada por la tecnología a través de la participación de la electrónica de consumo y estándares energéticos más elevados. El Smart Cottage de LG integra electrodomésticos de inteligencia artificial, una bomba de calor y gestión energética. La certificación de Edificio de Energía Cero Plus otorgada al modelo prefabricado de LG apunta al rendimiento energético como un factor más importante en esta parte del mercado de casas contenedor en Asia-Pacífico. El proyecto de vivienda modular de madera de Samsung sigue la misma dirección a través de la integración de SmartThings y un aumento planificado en el suministro. La Ley de Estándares de Construcción de Japón crea un proceso de aprobación más formal para las estructuras fijas de contenedores, lo que limita el despliegue simple pero respalda la demanda de unidades con documentación de cumplimiento clara. Indonesia y Filipinas utilizan soluciones modulares y de contenedores para la recuperación ante desastres y las necesidades de la fuerza laboral. Australia combina necesidades de vivienda social con desarrollo modular premium, respaldado por nueva capacidad manufacturera en Queensland. Estos mercados tienen diferentes patrones de demanda, pero cada uno recompensa a los proveedores que pueden cumplir con los requisitos de calidad, energía y entrega de proyectos.
Panorama Competitivo
Concentración del Mercado
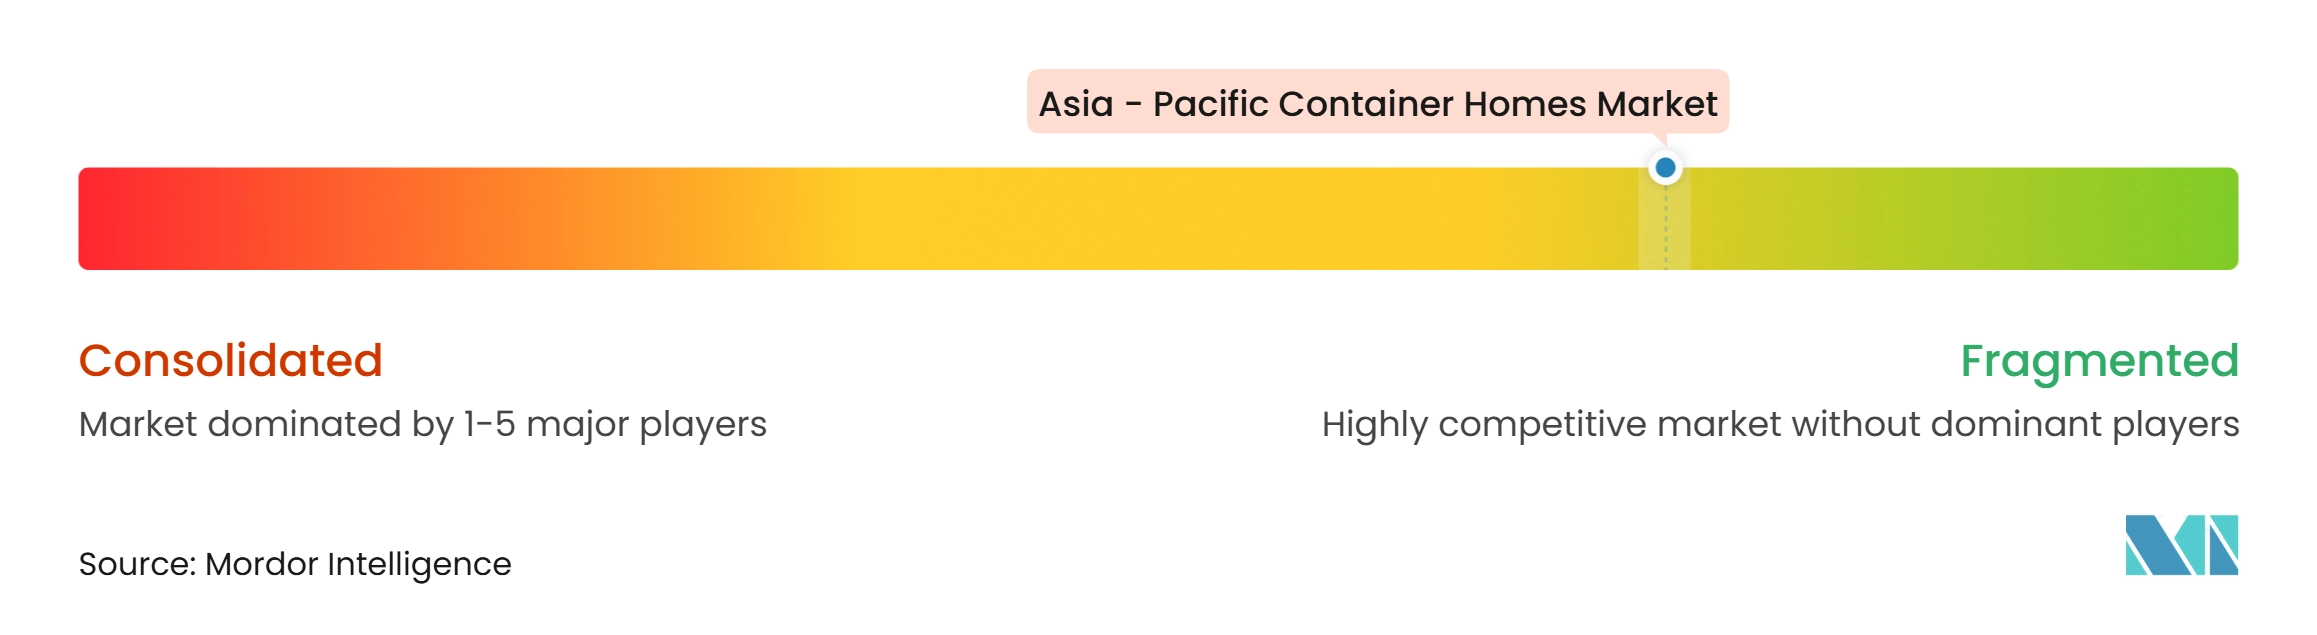
El mercado de casas contenedor en Asia-Pacífico está fragmentado entre los proveedores de productos, especialmente en China, pero se está volviendo más concentrado en la entrega integrada de proyectos. Los productores chinos compiten a través de escala, precio y velocidad de entrega. Los compradores en Australia, Japón y Corea del Sur esperan cada vez más certificación, capacidad sísmica y controles de calidad documentados. Esto aumenta el valor de los fabricantes que pueden combinar la producción con la logística, el trabajo en sitio y el soporte de cumplimiento. Los proveedores más pequeños aún pueden ganar pedidos especializados, pero el suministro de unidades básicas enfrenta una fuerte presión de precios. El mercado de casas contenedor en Asia-Pacífico es, por tanto, más competitivo en productos estandarizados que en la entrega completa de proyectos.
La tecnología y los procesos de fábrica se están convirtiendo en áreas clave de diferenciación. Modscape y Modbotics comenzaron a desarrollar su instalación en Queensland en agosto de 2026, con la capacidad planificada de producir 2.000 módulos anuales. LG Electronics introdujo un Smart Cottage de construcción en fábrica con electrodomésticos de inteligencia artificial, calefacción con bomba de calor, ventilación y aire acondicionado, y funciones de gestión energética. Samsung Electronics colaboró con Gongganjeakso en una vivienda modular de madera que integra la plataforma SmartThings. Estos movimientos muestran que las marcas más grandes están utilizando la tecnología conectada y el rendimiento de los edificios para dirigirse a compradores de mayor valor. También dificultan que los proveedores de bajo costo compitan únicamente en el precio unitario.
Persisten oportunidades en el cuidado de personas mayores, el alojamiento para la fuerza laboral, la recuperación ante desastres, la vivienda estudiantil y la entrega de vivienda residencial asequible. La capacidad de exportación de China puede mejorar el acceso a proyectos modulares para compradores públicos y privados que anteriormente enfrentaban costos más elevados. Los requisitos térmicos tropicales, la protección contra la corrosión y las diferentes normativas de planificación favorecen a los proveedores con capacidad de ingeniería local y socios locales establecidos. El cumplimiento de las normas nacionales y locales puede proteger a los proveedores establecidos en mercados más estrictos, ya que los productos importados pueden no contar con la documentación o el historial de pruebas requeridos. El mercado de casas contenedor en Asia-Pacífico también recompensa a las empresas que adaptan un producto estándar al clima local, los códigos, las conexiones de servicios, las necesidades de financiamiento y las condiciones del sitio. Las empresas que brindan apoyo en planificación, coordinación de transporte, instalación y servicio posventa pueden ofrecer una propuesta más completa que las empresas que solo venden una unidad básica. Esto hace que el modelo de entrega integrada sea relevante para proyectos con varios edificios o una combinación de instalaciones residenciales y compartidas. También apoya a los compradores públicos que necesitan un proveedor para coordinar la calidad del producto, la entrega en sitio y el cumplimiento documentado. Los proveedores de productos que no pueden ofrecer estos servicios están más expuestos a la competencia basada únicamente en el precio inicial.
También puede mejorar la responsabilidad cuando los organismos públicos necesitan una responsabilidad clara sobre defectos, controles de seguridad, instalación final y entrega a los residentes.
El cambio es importante porque los compradores en programas de vivienda y de respuesta a desastres a menudo necesitan un proveedor que gestione la entrega desde la aprobación del diseño hasta la entrega. Un proveedor que comprende las inspecciones locales, los límites de transporte y la secuencia de instalación puede reducir la incertidumbre del proyecto incluso cuando su precio cotizado inicial no es el más bajo. Esta capacidad operativa es especialmente relevante cuando múltiples unidades deben entregarse dentro de un período de construcción corto.
Líderes de la Industria de Casas Contenedor en Asia-Pacífico
-
Fleetwood Australia
-
Boxman Industries
-
CIMC Modular Building Systems
-
Guangdong C.BOX Co., Ltd
-
GS Housing
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Casas Contenedor en Asia-Pacífico Empresas cubiertas en este informe
- Fleetwood Australia
- Boxman Industries
- CIMC Modular Building Systems
- Guangdong C.BOX Co., Ltd
- GS Housing
- CGCH (China Green Container House)
- K-HOME
- ZN House
- Konbuild
- HiG Housing Tech Co., Ltd
- Heshi (Hebei) Integrated Housing Co., Ltd
- Max Prefab House Co., Ltd
- Nanjing Tuopeng Construction Technology Co., Ltd
- UVO Construction
- Modscape
- Container Homes Australia
- Smarthouse Corporation
- iBuild Building Solutions
- Casa Box
- WIDE HZ
Desarrollos recientes de la industria en Mercado de Casas Contenedor en Asia-Pacífico
- Agosto de 2026: Modscape y Modbotics iniciaron las obras de una instalación de fabricación avanzada de 50.000 metros cuadrados construida específicamente en Vantage Yatala, Stapylton, Queensland, en una asociación con Frasers Property Industrial y CIP Constructions, firmando un contrato de arrendamiento de 15 años financiado con capital privado. La instalación tiene como objetivo producir 2.000 módulos por año y aproximadamente 300 empleos de fabricación permanentes una vez operativa a mediados de 2027.
- Agosto de 2026: LG Electronics lanzó su vivienda modular Smart Cottage con electrodomésticos de inteligencia artificial, sistema de calefacción, ventilación y aire acondicionado con bomba de calor, y gestión energética a través del canal de teletienda CJ OnStyle en Corea del Sur, atrayendo aproximadamente 7.000 visitantes a la sala de exposición en un mes. El modelo MONO Plus 26 se convirtió en el primer edificio prefabricado de Corea del Sur en recibir la certificación de Edificio de Energía Cero Plus de la Agencia de Energía de Corea.
- Abril de 2026: La ciudad de Mandaue, Cebú, inauguró un Bayanihan Village compuesto por 200 unidades de refugio modular para familias desplazadas por el Tifón Tino, incluyendo instalaciones comunitarias como una guardería, una oficina satélite del Departamento de Asentamientos Humanos y Desarrollo Urbano, y una instalación de capacitación de la Autoridad de Educación Técnica y Desarrollo de Habilidades.
Alcance del Informe del Mercado de Casas Contenedor en Asia-Pacífico
Resumen de la segmentación
| Prefabricadas en Fábrica |
| Construidas en Sitio |
| Fijas |
| Móviles |
| Viviendas Residenciales |
| Viviendas Recreativas |
| Viviendas de Emergencia |
| Residencias de Enfermería |
| China |
| India |
| Japón |
| Corea del Sur |
| Indonesia |
| Resto de Asia-Pacífico |
| Por Oferta | Prefabricadas en Fábrica |
| Construidas en Sitio | |
| Por Tipo de Construcción | Fijas |
| Móviles | |
| Por Uso Final | Viviendas Residenciales |
| Viviendas Recreativas | |
| Viviendas de Emergencia | |
| Residencias de Enfermería | |
| Por País | China |
| India | |
| Japón | |
| Corea del Sur | |
| Indonesia | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de las casas contenedor en Asia-Pacífico para 2032?
Se proyecta que el mercado de casas contenedor en Asia-Pacífico alcance los 33,48 mil millones de USD para 2032, creciendo a una CAGR del 7,63% desde 2027.
¿Qué tipo de oferta lidera el mercado de casas contenedor en Asia-Pacífico?
Las unidades Construidas en Sitio lideran con una participación del 60,75% en 2026, mientras que se prevé que las unidades Prefabricadas en Fábrica crezcan más rápido a una CAGR del 8,45% hasta 2032.
¿Qué uso final está creciendo más rápido para las casas contenedor en Asia-Pacífico?
Las Viviendas de Emergencia son el uso final de más rápido crecimiento, con una CAGR proyectada del 9,15% hasta 2032, respaldada por las necesidades de respuesta a desastres.
¿Qué país tiene la mayor participación en casas contenedor en Asia-Pacífico?
China tiene una participación del 41% en 2026 debido a su escala manufacturera, redes de proveedores y capacidad de exportación.
¿Por qué India es una oportunidad de alto crecimiento para las casas contenedor?
Se prevé que India crezca a una CAGR del 8,65% hasta 2032, respaldada por las necesidades de vivienda, la asistencia de PMAY 2.0 y la migración urbana.
¿Qué factores pueden limitar la adopción de casas contenedor en Asia-Pacífico?
El rendimiento térmico, la protección contra la corrosión, los diferentes códigos de construcción, el financiamiento limitado y las alternativas de bajo costo pueden ralentizar la adopción.