
Tamanho e Participação do Mercado de Têxteis Técnicos para Construção na Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
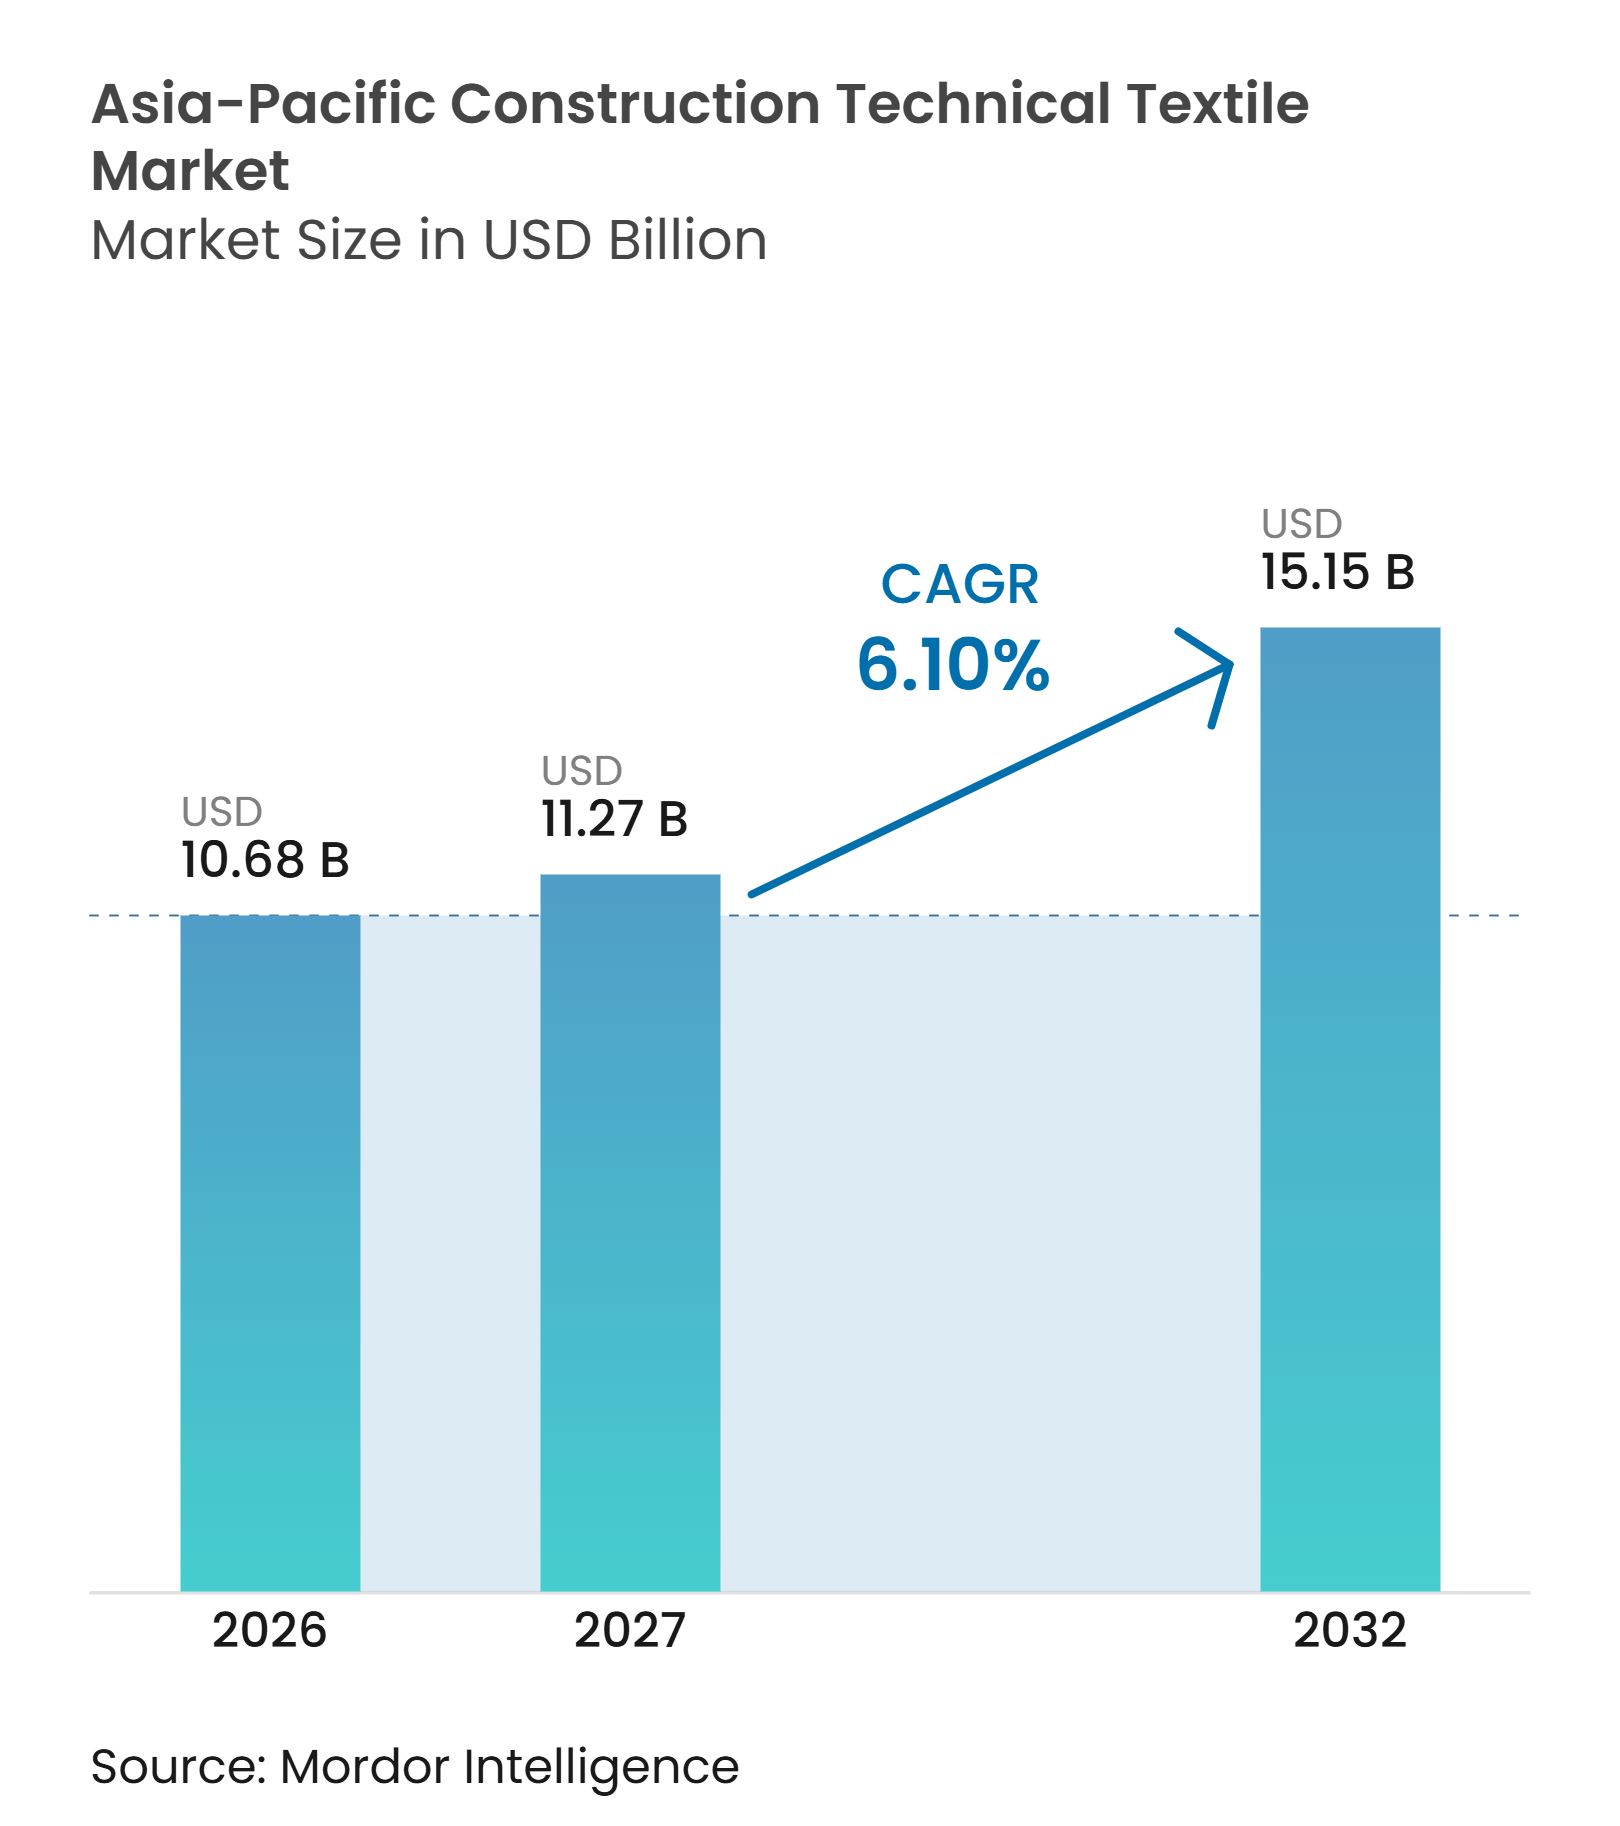
| Tamanho do mercado no ano base (2026) | 10.68 Bilhões de dólares |
| Tamanho do Mercado (2027) | 11.27 Bilhões de dólares |
| Tamanho do Mercado (2032) | 15.15 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.10 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Têxteis Técnicos para Construção na Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Têxteis Técnicos para Construção na Ásia-Pacífico deve aumentar de 10,68 bilhões de USD em 2026 para 11,27 bilhões de USD em 2027 e atingir 15,15 bilhões de USD até 2032, crescendo a um CAGR de 6,10% no período de 2027 a 2032.
O mercado de têxteis técnicos para construção na Ásia-Pacífico é sustentado pela construção contínua de transporte, habitação, indústria e proteção costeira em toda a região. A Ásia-Pacífico necessita de 43 trilhões de USD em investimentos em infraestrutura de transporte entre 2020 e 2035, abrangendo construção, manutenção e resiliência climática. A ação política também apoia a demanda, pois a Índia mobilizou INR 1.480 crore (164,7 milhões de USD) por meio da Missão Nacional de Têxteis Técnicos para capacidade doméstica de geotêxteis e buildtech até 2025-26. Padrões mais elevados estão tornando a qualificação de produtos, a capacidade de testes e o suporte à instalação fatores competitivos mais importantes. O mercado de têxteis técnicos para construção na Ásia-Pacífico, portanto, oferece oportunidades para fornecedores que combinam fabricação regional com materiais certificados e suporte ao projeto.
Principais Conclusões do Relatório
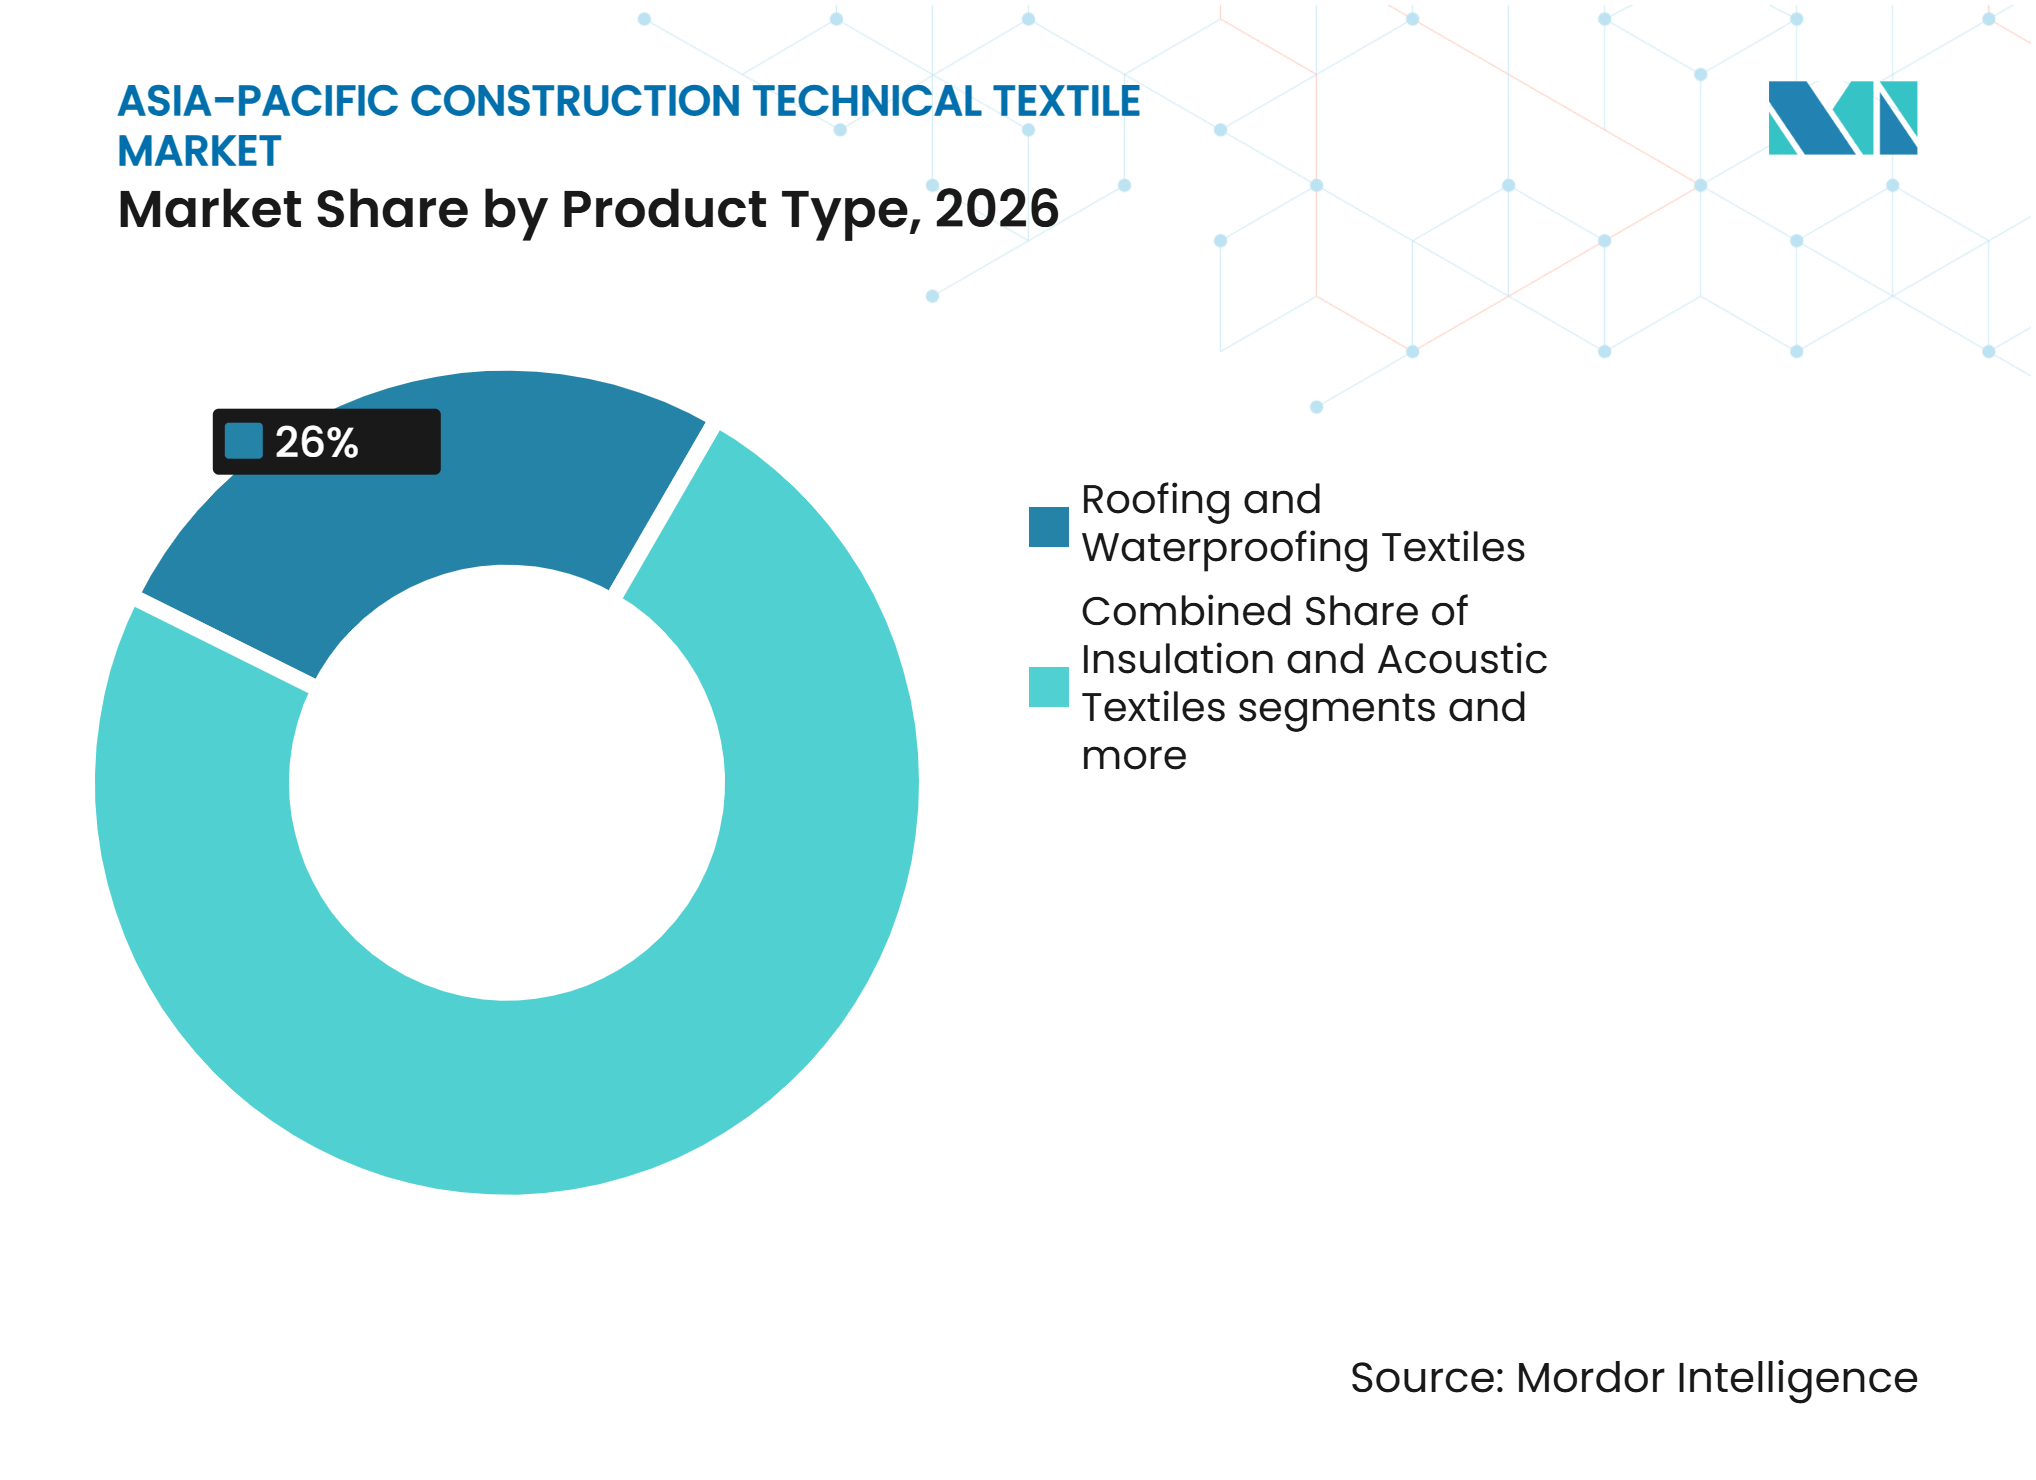
- Por tipo de produto, os têxteis para cobertura e impermeabilização detinham 26% da participação do mercado de têxteis técnicos para construção na Ásia-Pacífico em 2026, enquanto as membranas arquitetônicas e tecidos tensionados têm projeção de crescimento a um CAGR de 7,8% até 2032.
- Por tipo de material, o poliéster representou 31% do tamanho do mercado de têxteis técnicos para construção na Ásia-Pacífico em 2026, enquanto as fibras de carbono, aramida e outras fibras de alto desempenho têm projeção de crescimento a um CAGR de 8,2% até 2032.
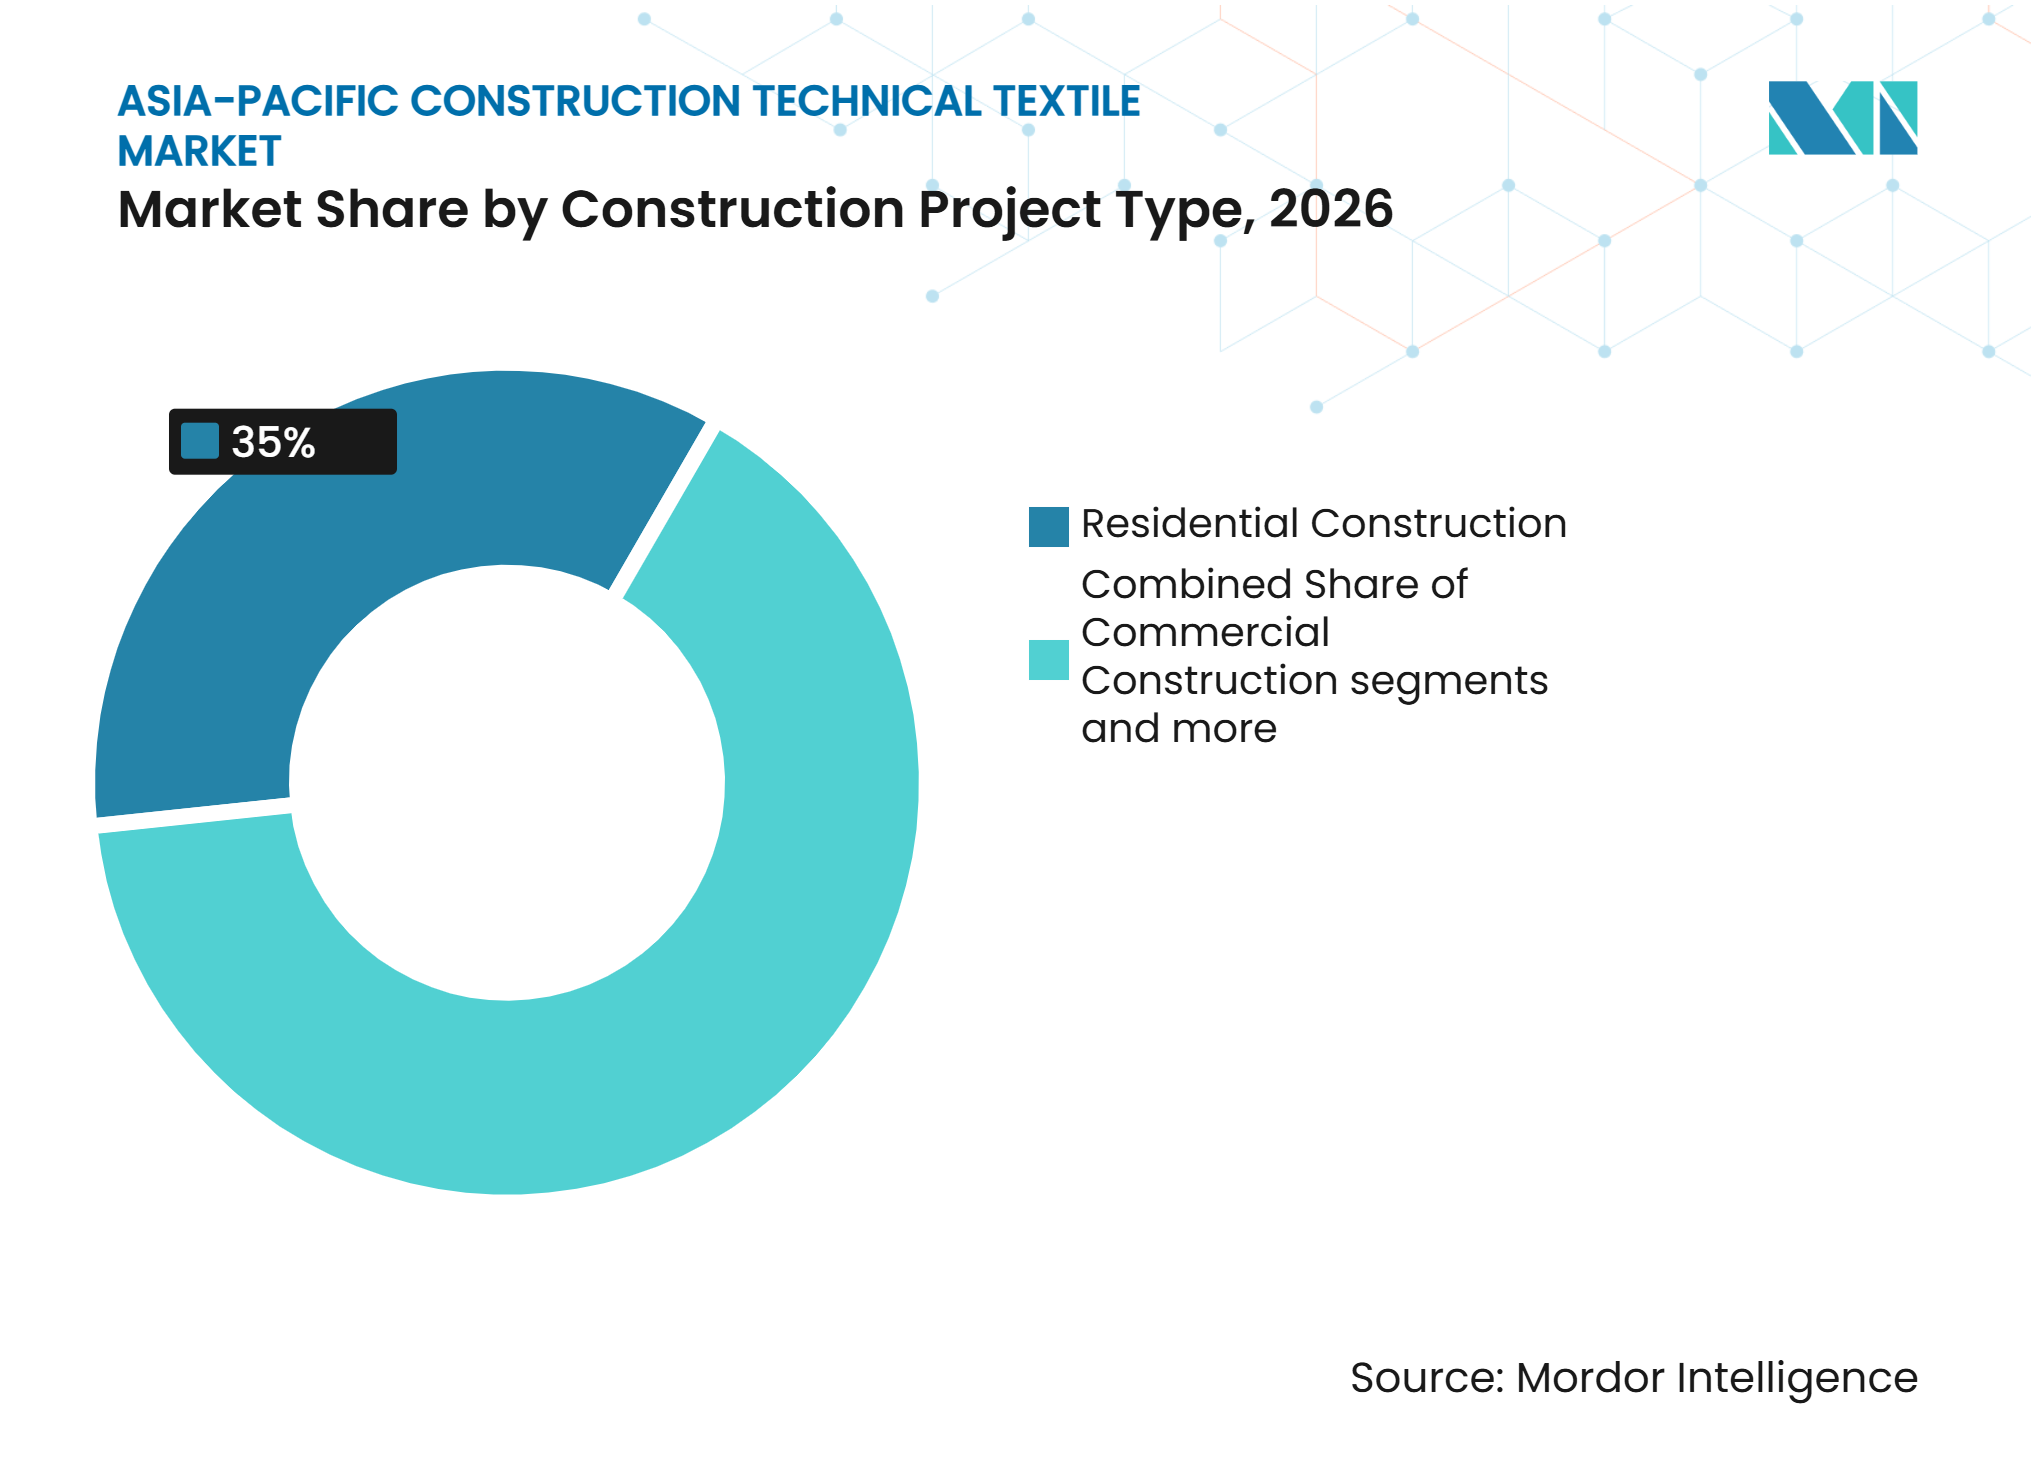
- Por tipo de projeto de construção, a construção residencial detinha uma participação de 35% em 2026, enquanto a construção industrial e logística tem projeção de registrar um CAGR de 7,5% até 2032.
- Por geografia, a China detinha 36% da participação na receita regional do mercado de têxteis técnicos para construção na Ásia-Pacífico em 2026, enquanto a Índia tem projeção de registrar um CAGR de 8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Transporte e Infraestrutura Urbana | +1.6% | Pan-regional, maior intensidade na Índia, ASEAN e China | Curto prazo (≤ 2 anos) |
| Proteção Costeira, contra Inundações e de Encostas Resiliente ao Clima | +1.2% | Sudeste Asiático, Sul da Ásia, costa da China, Singapura, Indonésia e Vietnã | Médio prazo (2-4 anos) |
| Requisitos Mais Rigorosos de Resíduos, Água e Contenção | +0.9% | China, Índia e ASEAN | Médio prazo (2-4 anos) |
| Economia de Custos no Ciclo de Vida com Estabilização do Solo e Drenagem | +0.7% | Índia, Sudeste Asiático e Austrália | Médio prazo (2-4 anos) |
| Expansão da Capacidade Regional de Fabricação e Engenharia | +0.5% | Índia, Vietnã, Taiwan e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Atração por Especificações de Projeto Digital e Aquisição Baseada em Desempenho | +0.4% | Japão, Coreia do Sul, Austrália e Singapura | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Transporte e Infraestrutura Urbana
O investimento em transporte continua sendo o maior impulsionador de volume para o mercado de têxteis técnicos para construção na Ásia-Pacífico. O Vietnã alocou VND 875 trilhões (35 bilhões de USD) em investimento público para 2025, incluindo a Rodovia Norte-Sul, o Aeroporto Internacional de Long Thanh e uma ligação ferroviária de 8,4 bilhões de USD com a China. O plano 2025-26 da Tailândia abrange 223 projetos de infraestrutura, com ferrovias como a maior categoria e a Fase 2 da ferrovia de alta velocidade Tailândia-China orçada em THB 341,35 bilhões (10 bilhões de USD).[1] Esses projetos requerem estabilização de subleito, reforço de aterros, gestão de drenagem e impermeabilização de túneis. Eles ampliam a demanda por geotêxteis, geocélulas e geomembranas ao longo de longos corredores de transporte. Os requisitos de nível ferroviário podem fortalecer os preços para produtores que atendem às especificações de desempenho aplicáveis.
Proteção Costeira, contra Inundações e de Encostas Resiliente ao Clima
A resiliência climática está aumentando a demanda por materiais de drenagem, contenção e controle de erosão de maior valor. As perdas anuais por inundações costeiras na Ásia-Pacífico somam 26,8 bilhões de USD e podem chegar a 143,7 bilhões a 197,8 bilhões de USD até 2050 em cenários climáticos moderados. Singapura comprometeu SGD 5 bilhões (3,9 bilhões de USD) ao seu Fundo de Proteção Costeira e contra Inundações em 2025 e planeja um código de proteção costeira abrangendo projeto, construção e operações em 2026.[2] A Malásia comprometeu mais de MYR 20 bilhões (4,9 bilhões de USD) para 103 projetos de mitigação de inundações, enquanto a Indonésia abriu seu projeto de barreira marítima de Java de 80 bilhões de USD a investidores estrangeiros. Esses programas utilizam sistemas de drenagem recomposta, diques de contenção revestidos, tubos de geotêxtil e mantas de controle de erosão. Seus requisitos técnicos favorecem produtos com atributos de desempenho mais robustos do que os geotêxteis de commodities. O mercado de têxteis técnicos para construção na Ásia-Pacífico se beneficia quando esses programas passam do planejamento para a aquisição financiada.
Requisitos Mais Rigorosos de Resíduos, Água e Contenção
As normas de resíduos, água e contenção criam demanda menos dependente de gastos discricionários em construção. O regime de controle de qualidade de geotêxteis da Índia entrou em vigor em abril de 2025 e exige certificação BIS para produtos geotêxteis especificados utilizados na proteção costeira e de vias navegáveis.[3] O padrão de geomembrana de polietileno da China de 2025 fortalece os requisitos de resistência a ácidos e álcalis e atualiza as tolerâncias de espessura. Esses requisitos apoiam geomembranas, geotêxteis de filtração e compostos de drenagem em aterros sanitários, tratamento de águas residuais, mineração e proteção de águas subterrâneas. Fabricantes com laboratórios de testes podem competir de forma mais eficaz em aquisições qualificadas. As mudanças também reduzem o espaço para materiais de menor qualidade que não atendem às especificações atualizadas.
Economia de Custos no Ciclo de Vida com Estabilização do Solo e Drenagem
A economia de custos no ciclo de vida apoia o uso mais amplo de geossintéticos na construção de estradas, estabilização de fundações e aplicações de drenagem. A ISO/TR 18228-5:2025 orienta o projeto de estabilização em estradas pavimentadas e não pavimentadas, plataformas de trabalho e fundações, apoiando a seleção de soluções geossintéticas adequadas para diferentes condições de solo. Os geossintéticos podem prolongar a vida útil do pavimento, melhorar a distribuição de cargas, limitar a deformação do solo e reduzir escavações repetidas, substituição de agregados e requisitos de recomposição. Esses benefícios são particularmente relevantes nos mercados da ASEAN, onde orçamentos restritos de manutenção de estradas e condições desafiadoras do solo aumentam a importância do desempenho de infraestrutura a longo prazo. Embora os materiais geossintéticos possam custar 20–30% a mais inicialmente do que os agregados convencionais em algumas aplicações, os benefícios econômicos gerais podem superar o prêmio inicial quando se considera o consumo reduzido de materiais, a instalação mais rápida, os menores requisitos de manutenção e os intervalos de serviço mais longos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Matérias-Primas Petroquímicas e Resinas | -0.9% | Pan-regional, mais aguda para pequenos e médios produtores no Sudeste Asiático e na Índia | Curto prazo (≤ 2 anos) |
| Risco de Danos na Instalação, Entupimento e Falha de Desempenho | -0.6% | Índia e ASEAN, com menor gravidade no Japão, Coreia do Sul e Austrália | Médio prazo (2-4 anos) |
| Escassez de Expertise em Projeto e Testes de Geossintéticos | -0.4% | Índia, ASEAN, Bangladesh e mercados menores do Pacífico | Longo prazo (≥ 4 anos) |
| Códigos de Aprovação Fragmentados e Qualificação Desigual de Empreiteiros | -0.3% | ASEAN, especialmente Indonésia, Vietnã e Filipinas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Matérias-Primas Petroquímicas e Resinas
As flutuações nos preços do polipropileno e do poliéster criam pressão sobre as margens dos fornecedores de geossintéticos e aumentam a incerteza de aquisição para compradores da construção. O mercado de polipropileno da China enfrentou excesso de oferta em 2025, enquanto os movimentos dos preços do petróleo bruto influenciaram os custos das matérias-primas e criaram incerteza de preços que os produtores nem sempre conseguiram repassar em contratos de ciclo curto. Na Índia, a produção de geotêxteis está concentrada em Maharashtra e Gujarat, aumentando os custos de transporte e os prazos de entrega para projetos de infraestrutura em regiões remotas. A depreciação da rúpia pode elevar ainda mais o custo de geocompostos avançados importados, polímeros especializados e equipamentos de produção. Os preços voláteis dos insumos também complicam o planejamento de estoques, a validade de cotações e o orçamento de projetos de longo prazo, especialmente quando os contratos de infraestrutura têm provisões limitadas para escalada de preços de materiais. Fabricantes menores sem integração vertical, acordos de fornecimento de longo prazo ou escala de compras suficiente enfrentam maior dificuldade em absorver aumentos repentinos de custos. Essas pressões podem reduzir sua capacidade de competir com produtores integrados maiores, limitar o investimento em inovação de produtos e enfraquecer a camada de fornecimento de médio porte que atende aos canais de aquisição locais. Consequentemente, a volatilidade sustentada das matérias-primas pode restringir a lucratividade dos fornecedores e desincentivar o investimento consistente na capacidade de fabricação doméstica.
Risco de Danos na Instalação, Entupimento e Falha de Desempenho
A instalação inadequada, a exposição ultravioleta e o entupimento podem limitar a confiança nas aplicações de geossintéticos. Lacunas de treinamento podem resultar em erros em estradas de montanha, aterros, muros de contenção e outros projetos de engenharia civil, especialmente onde a instalação requer manuseio especializado, avaliação do solo e preparação da superfície. A exposição ultravioleta e as condições de baixa temperatura podem danificar as geogrelhas durante o armazenamento ou a instalação, enquanto a ancoragem inadequada, a sobreposição imprópria e a compactação insuficiente podem reduzir a eficácia do reforço. Solos de granulação fina podem entupir os geotêxteis e restringir o fluxo de água, comprometendo o desempenho da drenagem e aumentando o risco de acúmulo de água, erosão do solo e instabilidade estrutural. A supervisão inadequada do canteiro de obras e a adesão inconsistente às diretrizes de instalação podem aumentar ainda mais a probabilidade de falha prematura do material. Os custos de remediação, incluindo escavação, substituição e atrasos no projeto, podem superar as economias iniciais obtidas com o uso de materiais de menor custo. A certificação de qualidade ajuda a tratar da consistência dos materiais, mas a garantia de instalação permanece desigual em muitos mercados da ASEAN. O acesso limitado a instaladores treinados, procedimentos padronizados de inspeção de canteiro e orientação técnica pode, portanto, retardar a adoção, especialmente entre empreiteiros menores que trabalham em projetos de infraestrutura sensíveis a custos. Melhorar o treinamento de instaladores, realizar inspeções de materiais pré-instalação e implementar verificações de qualidade de rotina pode ajudar a reduzir os riscos de desempenho e fortalecer a confiança nas soluções geossintéticas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Têxteis para Cobertura Ancoram a Receita Enquanto as Membranas AceleramOs têxteis para cobertura e impermeabilização detinham 26% da participação na receita regional do mercado de têxteis técnicos para construção na Ásia-Pacífico em 2026. O segmento se beneficia da grande base de construção residencial e comercial na China, Índia e Vietnã. Todo novo edifício necessita de uma solução de gestão de umidade, o que proporciona uma base de volume ampla e recorrente. As aplicações de cobertura também devem ter desempenho em condições climáticas variadas. Isso torna os materiais de cobertura estabelecidos importantes tanto na nova construção quanto na manutenção. Seu maior volume unitário permanece difícil de ser igualado por membranas específicas de projetos.
As membranas arquitetônicas e os tecidos tensionados têm o maior CAGR projetado de 7,8% até 2032. Aeroportos, terminais ferroviários, estádios e locais de exposição apoiam a demanda por estruturas de grande vão usando soluções de membrana revestidas com PTFE e ETFE. A Taiyo Kogyo lançou comercialmente o TensoDiaRoof em outubro de 2025 para estacionamentos, parques e campos esportivos. O sistema reduz as barreiras de instalação ao eliminar os requisitos de andaimes. Os têxteis de fachada e envoltória de edifícios e os têxteis de reforço mantêm posições estáveis, incluindo malha de fibra de vidro para sistemas de isolamento externo. Os têxteis de proteção de canteiro de obras continuam a servir aplicações de andaimes, contenção de detritos e fachadas especiais.



Por Tipo de Material:
PET Mantém a Liderança Enquanto as Fibras de Alto Desempenho se ExpandemO poliéster detinha 31% da participação na receita regional do mercado de têxteis técnicos para construção na Ásia-Pacífico em 2026. Sua posição reflete alta resistência à tração, estabilidade ultravioleta, resistência química e capacidade de fabricação estabelecida na China, Índia e Taiwan. O PET apoia geotêxteis tecidos, compostos de geomembrana, membranas de cobertura e membranas de fachada. Essas aplicações representam grande parte da demanda regional de materiais. O polipropileno e o polietileno também permanecem importantes para geotêxteis e geomembranas de commodities. Sua posição de custo relativo permanece exposta a movimentos de preços de resinas.
Espera-se que as fibras de carbono, aramida e outras fibras de alto desempenho se expandam a um CAGR de 8,2% até 2032. O Japão e a Coreia do Sul utilizam esses materiais em reforço sísmico, enquanto os têxteis de fibra de carbono apoiam a reabilitação de concreto. A aramida é adequada para membranas arquitetônicas resistentes ao fogo. A Dextra testou o carpete Durabar GFRP sob cargas industriais em sua instalação na Tailândia em outubro de 2025. A atividade demonstra o uso de têxteis técnicos de fibra de vidro em aplicações de construção próximas. As fibras naturais e regeneradas têm apoio seletivo por meio do programa de têxteis técnicos da Índia, incluindo geotêxteis de coco para usos específicos em estradas rurais.
Por Tipo de Projeto de Construção:
Residencial Lidera Enquanto a Construção Industrial Ganha ImpulsoA construção residencial detinha 35% da participação na receita regional do mercado de têxteis técnicos para construção na Ásia-Pacífico em 2026. O crescimento da habitação urbana na Índia, Vietnã, Indonésia e Filipinas apoia a demanda por membranas de impermeabilização, envoltórias de casas e barreiras de vapor. A população urbana da Índia tem projeção de superar 40% do total nacional até 2030. A construção residencial cria uma base de volume estável porque esses materiais estão incorporados nas especificações comuns de construção. A demanda abrange tanto os desenvolvimentos urbanos formais quanto a expansão mais ampla do estoque habitacional.
A construção industrial e logística tem projeção de crescer a um CAGR de 7,5% até 2032. A atividade manufatureira que se desloca para o Vietnã, Indonésia e Índia está aumentando a construção de armazéns e fábricas. Esses projetos requerem membranas de cobertura duráveis, têxteis de piso e sistemas de fachada. As instalações industriais tendem a favorecer produtos de especificação mais elevada porque enfrentam condições operacionais exigentes. A Freudenberg introduziu não tecidos spunbond de filamento fino para coberturas, membranas de fachada, barreiras de vapor e envoltórias de casas em 2025. Os projetos comerciais permanecem mais lentos na China durante a correção imobiliária, enquanto os edifícios institucionais fornecem uma base de ciclo orçamentário mais estável.

Análise Geográfica
A China detinha 36% da participação na receita regional do mercado de têxteis técnicos para construção na Ásia-Pacífico em 2026. Sua liderança reflete a escala da construção doméstica e uma cadeia de suprimentos integrada para geotêxteis, não tecidos e membranas arquitetônicas. Os padrões revisados da China para geomembranas compostas de não tecido e geomembranas de polietileno entraram em vigor em novembro de 2025. Limites de desempenho mais rigorosos devem favorecer produtores com capacidade de testes qualificada. A Administração Nacional de Ferrovias também publicou a TB/T 3618.4-2025 em outubro de 2025, criando um patamar de qualidade para geotêxteis em projetos ferroviários a partir de maio de 2026.
A Índia é a geografia de crescimento mais rápido, com o tamanho do mercado de têxteis técnicos para construção na Ásia-Pacífico projetado para crescer a um CAGR de 8% de 2027 a 2032. A iniciativa de transformação urbana de 10 bilhões de USD do ADB apoia extensões de metrô, corredores RRTS e serviços urbanos em mais de 100 cidades. A NTTM e o Esquema PLI expandiram a capacidade doméstica juntamente com a aplicação do BIS a partir de abril de 2025. A Indonésia, o Vietnã e as Filipinas formam um cluster de demanda separado vinculado às necessidades de infraestrutura pública e proteção costeira. A proposta de barreira marítima de Java da Indonésia e o programa de investimento público do Vietnã apoiam a demanda por materiais de contenção, impermeabilização e drenagem.
O Japão e a Coreia do Sul permanecem menores em volume, mas apoiam aplicações de maior valor em proteção de encostas, construção portuária, reforço sísmico e gestão de rios. O ambiente de conformidade da Austrália apoia um nível premium para infraestrutura e contenção ambiental. O aumento do fundo de proteção costeira de Singapura em 2025 cria um canal de aquisição de alta especificação para geossintéticos e membranas de engenharia. Taiwan contribui com fibras de alto desempenho e membranas revestidas. A Covestro começou a produzir resina de revestimento de poliéster sem PFAS em seu local de Pingtung em setembro de 2025. A produção local apoia a disponibilidade regional para aplicações de materiais de construção revestidos.
Cenário Competitivo
Concentração do Mercado
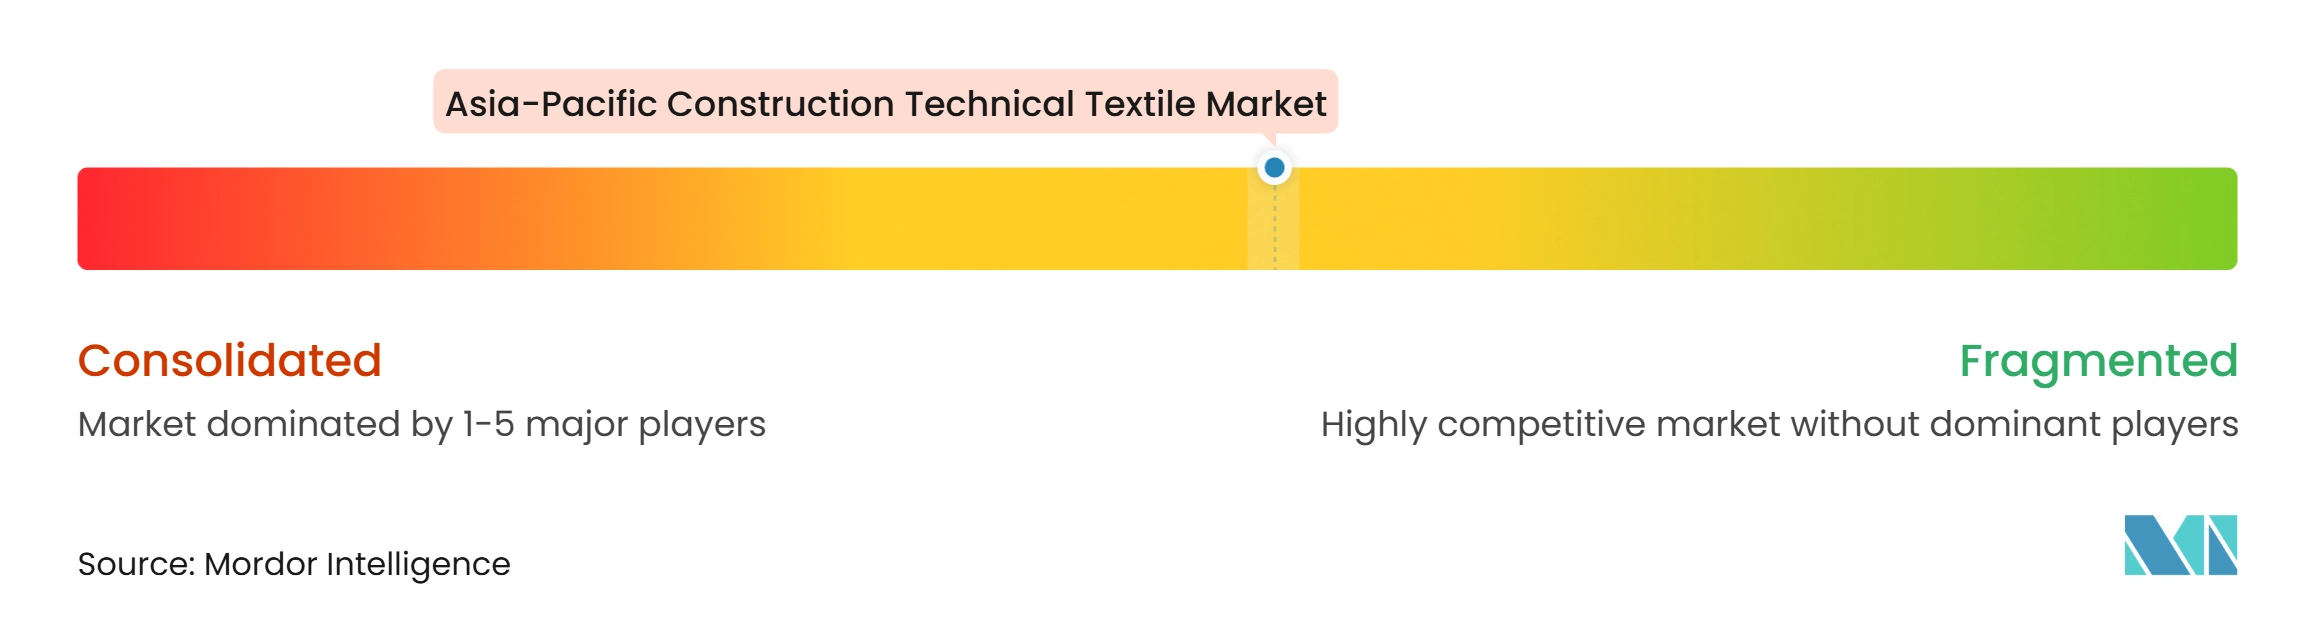
O mercado de têxteis técnicos para construção na Ásia-Pacífico exibe um nível médio de concentração de mercado. Solmax, HUESKER Synthetic GmbH, Naue GmbH & Co. KG e Officine Maccaferri S.p.A. competem por meio de serviços de engenharia, certificação regional e suporte de projeto específico. TechFab India Industries Ltd., ACE Geosynthetics, Geofabrics Australasia e Asahi Kasei Advance Corporation se beneficiam de listas de aprovação locais e estruturas de especificação pública. A concorrência é mais intensa em preço entre os produtores de commodities chineses e indianos. Os fornecedores, portanto, precisam equilibrar custo de material, desempenho técnico e serviço local.
A Solmax unificou seus portfólios legados TenCate Geosynthetics e Propex sob sua plataforma de Materiais de Desempenho em 2025. Essa iniciativa combina linhas de produtos estabelecidas para clientes de geossintéticos. A Taiyo Kogyo lançou o TensoDiaRoof em outubro de 2025 e continuou o trabalho em estruturas de membrana flexível com a Cosmobloom. A Saint-Gobain reportou uma margem operacional de 13,4% na Ásia-Pacífico no primeiro semestre de 2025, apoiada pelo crescimento de volume na Índia e expansão na Indonésia, Filipinas e Vietnã. Essas ações mostram a importância do desenvolvimento de produtos, alcance local e portfólios de materiais mais amplos.
A orientação atualizada e os padrões revisados da China ampliam a lacuna entre fornecedores qualificados e produtores de commodities. Fornecedores que fornecem registros de testes, suporte à certificação e orientação de instalação podem criar posições mais fortes em projetos públicos. O monitoramento de instalação verificado digitalmente permanece uma área aberta em mercados menores da ASEAN. A fabricação local também é uma oportunidade onde os materiais importados criam restrições de custo ou entrega. Os compradores continuam a avaliar o suporte técnico juntamente com o preço do produto em aplicações especializadas. A estrutura competitiva permanece consistente com um mercado fragmentado, em vez de um controlado por um pequeno grupo de fornecedores. Essa estrutura deixa o mercado de têxteis técnicos para construção na Ásia-Pacífico aberto a especialistas regionais que atendem às especificações locais.
Líderes do Setor de Têxteis Técnicos para Construção na Ásia-Pacífico
-
Solmax
-
Freudenberg Performance Materials
-
Fibertex Nonwovens A/S
-
HUESKER Synthetic GmbH
-
Naue GmbH & Co. KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Têxteis Técnicos para Construção na Ásia-Pacífico Empresas cobertas neste relatório
- Solmax
- Freudenberg Performance Materials
- Fibertex Nonwovens A/S
- HUESKER Synthetic GmbH
- Naue GmbH & Co. KG
- Officine Maccaferri S.p.A.
- Strata Geosystems
- TechFab India Industries Ltd.
- Geofabrics Australasia Pty Ltd.
- Global Synthetics
- AGRU America, Inc.
- TENAX Group
- SKAPS Industries, Inc.
- ACE Geosynthetics
- Kaytech
- BontexGeo NV
- Asahi Kasei Advance Corporation
- Berry Global Inc.
- DuPont de Nemours, Inc.
- Saint-Gobain S.A.
- Taiyo Kogyo Co., Ltd.
- Sioen Industries NV
- Carlisle Companies Incorporated
- Owens Corning
Desenvolvimentos industriais recentes em Mercado de Têxteis Técnicos para Construção na Ásia-Pacífico
- Março de 2026: A Geotrans Technology publicou um desenvolvimento sobre tecnologia inteligente de assentamento de geotêxteis, destacando métodos orientados à automação para instalação de geossintéticos.
- Fevereiro de 2026: A Strata Geosystems adquiriu a Venus Interlinings, com sede na Índia, fabricante de geotêxteis de não tecido e têxteis técnicos, expandindo-se para o segmento de geotêxteis de não tecido e fortalecendo suas capacidades de fabricação.
- Outubro de 2025: A Taiyo Kogyo Co., Ltd. e a Kyushu Daiichi Industry Co. lançaram comercialmente o TensoDiaRoof, uma cobertura de membrana leve sem andaimes que incorpora uma estrutura de tubo de aço em diagrid coberta com material de membrana translúcida, voltada para estacionamentos, parques e campos esportivos.
- Outubro de 2025: A Administração Nacional de Ferrovias da China publicou a TB/T 3618.4-2025, Geossintéticos para Engenharia Ferroviária, Parte 4, Geotêxtil, com vigência a partir de 1º de maio de 2026, enrijecendo os requisitos de desempenho para geotêxteis em aplicações de subleito, drenagem de leito de lastro e proteção de encostas em linhas ferroviárias chinesas.
Escopo do Relatório do Mercado de Têxteis Técnicos para Construção na Ásia-Pacífico
O Relatório do Mercado de Têxteis Técnicos para Construção na Ásia-Pacífico é segmentado por Tipo de Produto (Têxteis para Cobertura e Impermeabilização, Têxteis para Isolamento e Acústica e mais), por Tipo de Material (Poliéster (PET), Polipropileno (PP) e mais), por Tipo de Projeto de Construção (Construção Residencial, Construção Comercial e mais) e por Geografia (China, Japão e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Membranas Arquitetônicas e Tecidos Tensionados (Membranas Revestidas com PVC, Membranas de Fibra de Vidro Revestidas com PTFE, etc.) |
| Têxteis para Cobertura e Impermeabilização |
| Têxteis de Fachada e Envoltória de Edifícios (Envoltórias e Barreiras Resistentes às Intempéries, Tecidos de Membrana para Fachada, etc.) |
| Têxteis de Reforço para Construção (Reboco de Fibra de Vidro, Tecidos e Malhas de Reforço, Scrims, etc.) |
| Têxteis para Isolamento e Acústica |
| Têxteis para Sombreamento Arquitetônico e Coberturas |
| Têxteis de Proteção de Canteiro de Obras (Redes de Detritos, Tecidos de Contenção de Poeira, etc.) |
| Outros Têxteis Técnicos para Construção |
| Poliéster (PET) |
| Polipropileno (PP) |
| Polietileno (PE) |
| Fibra de Vidro |
| Fibras Acrílicas e de Poliamida |
| Fibras de Carbono, Aramida e Outras Fibras de Alto Desempenho |
| Fibras Naturais e Regeneradas |
| Outros Materiais Especiais |
| Construção Residencial |
| Construção Comercial |
| Construção Industrial e Logística |
| Construção Institucional e Outros Edifícios |
| China |
| Japão |
| Índia |
| Coreia do Sul |
| Taiwan |
| Austrália |
| Indonésia |
| Vietnã |
| Restante da Ásia-Pacífico |
| Por Tipo de Produto | Membranas Arquitetônicas e Tecidos Tensionados (Membranas Revestidas com PVC, Membranas de Fibra de Vidro Revestidas com PTFE, etc.) |
| Têxteis para Cobertura e Impermeabilização | |
| Têxteis de Fachada e Envoltória de Edifícios (Envoltórias e Barreiras Resistentes às Intempéries, Tecidos de Membrana para Fachada, etc.) | |
| Têxteis de Reforço para Construção (Reboco de Fibra de Vidro, Tecidos e Malhas de Reforço, Scrims, etc.) | |
| Têxteis para Isolamento e Acústica | |
| Têxteis para Sombreamento Arquitetônico e Coberturas | |
| Têxteis de Proteção de Canteiro de Obras (Redes de Detritos, Tecidos de Contenção de Poeira, etc.) | |
| Outros Têxteis Técnicos para Construção | |
| Por Tipo de Material | Poliéster (PET) |
| Polipropileno (PP) | |
| Polietileno (PE) | |
| Fibra de Vidro | |
| Fibras Acrílicas e de Poliamida | |
| Fibras de Carbono, Aramida e Outras Fibras de Alto Desempenho | |
| Fibras Naturais e Regeneradas | |
| Outros Materiais Especiais | |
| Por Tipo de Projeto de Construção | Construção Residencial |
| Construção Comercial | |
| Construção Industrial e Logística | |
| Construção Institucional e Outros Edifícios | |
| Por Geografia | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Taiwan | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Restante da Ásia-Pacífico |
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para os têxteis técnicos para construção na Ásia-Pacífico?
O setor tem previsão de crescer a um CAGR de 6,10% de 2027 a 2032, atingindo 15,15 bilhões de USD até 2032.
Qual categoria de produto lidera a demanda em têxteis técnicos para construção na Ásia-Pacífico?
Os têxteis para cobertura e impermeabilização lideram com uma participação de 26% em 2026, apoiados pela ampla atividade de construção residencial e comercial.
Qual material é mais amplamente utilizado em têxteis técnicos para construção?
O poliéster lidera com uma participação de 31% em 2026 porque combina resistência à tração, estabilidade ultravioleta, resistência química e fornecimento regional estabelecido.
Por que os geotêxteis estão ganhando importância nos projetos de infraestrutura asiáticos?
Projetos de estradas, ferrovias, controle de inundações e costeiros utilizam geotêxteis para estabilização, drenagem, contenção e controle de erosão.
Qual país tem expectativa de crescer mais rapidamente até 2032?
A Índia tem projeção de expandir a um CAGR de 8% até 2032, apoiada por infraestrutura urbana, rodovias e desenvolvimento de capacidade doméstica.
Quais são os principais riscos que afetam a demanda por têxteis técnicos para construção?
A volatilidade dos preços de resinas, falhas de instalação, expertise limitada em projeto e códigos de aprovação fragmentados podem atrasar a adoção e pressionar as margens dos fornecedores.