
Tamaño y Participación del Mercado de Textiles Técnicos para la Construcción en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 10.68 Mil millones de dólares |
| Tamaño del Mercado (2027) | 11.27 Mil millones de dólares |
| Tamaño del Mercado (2032) | 15.15 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.10 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Textiles Técnicos para la Construcción en Asia-Pacífico por Mordor Intelligence
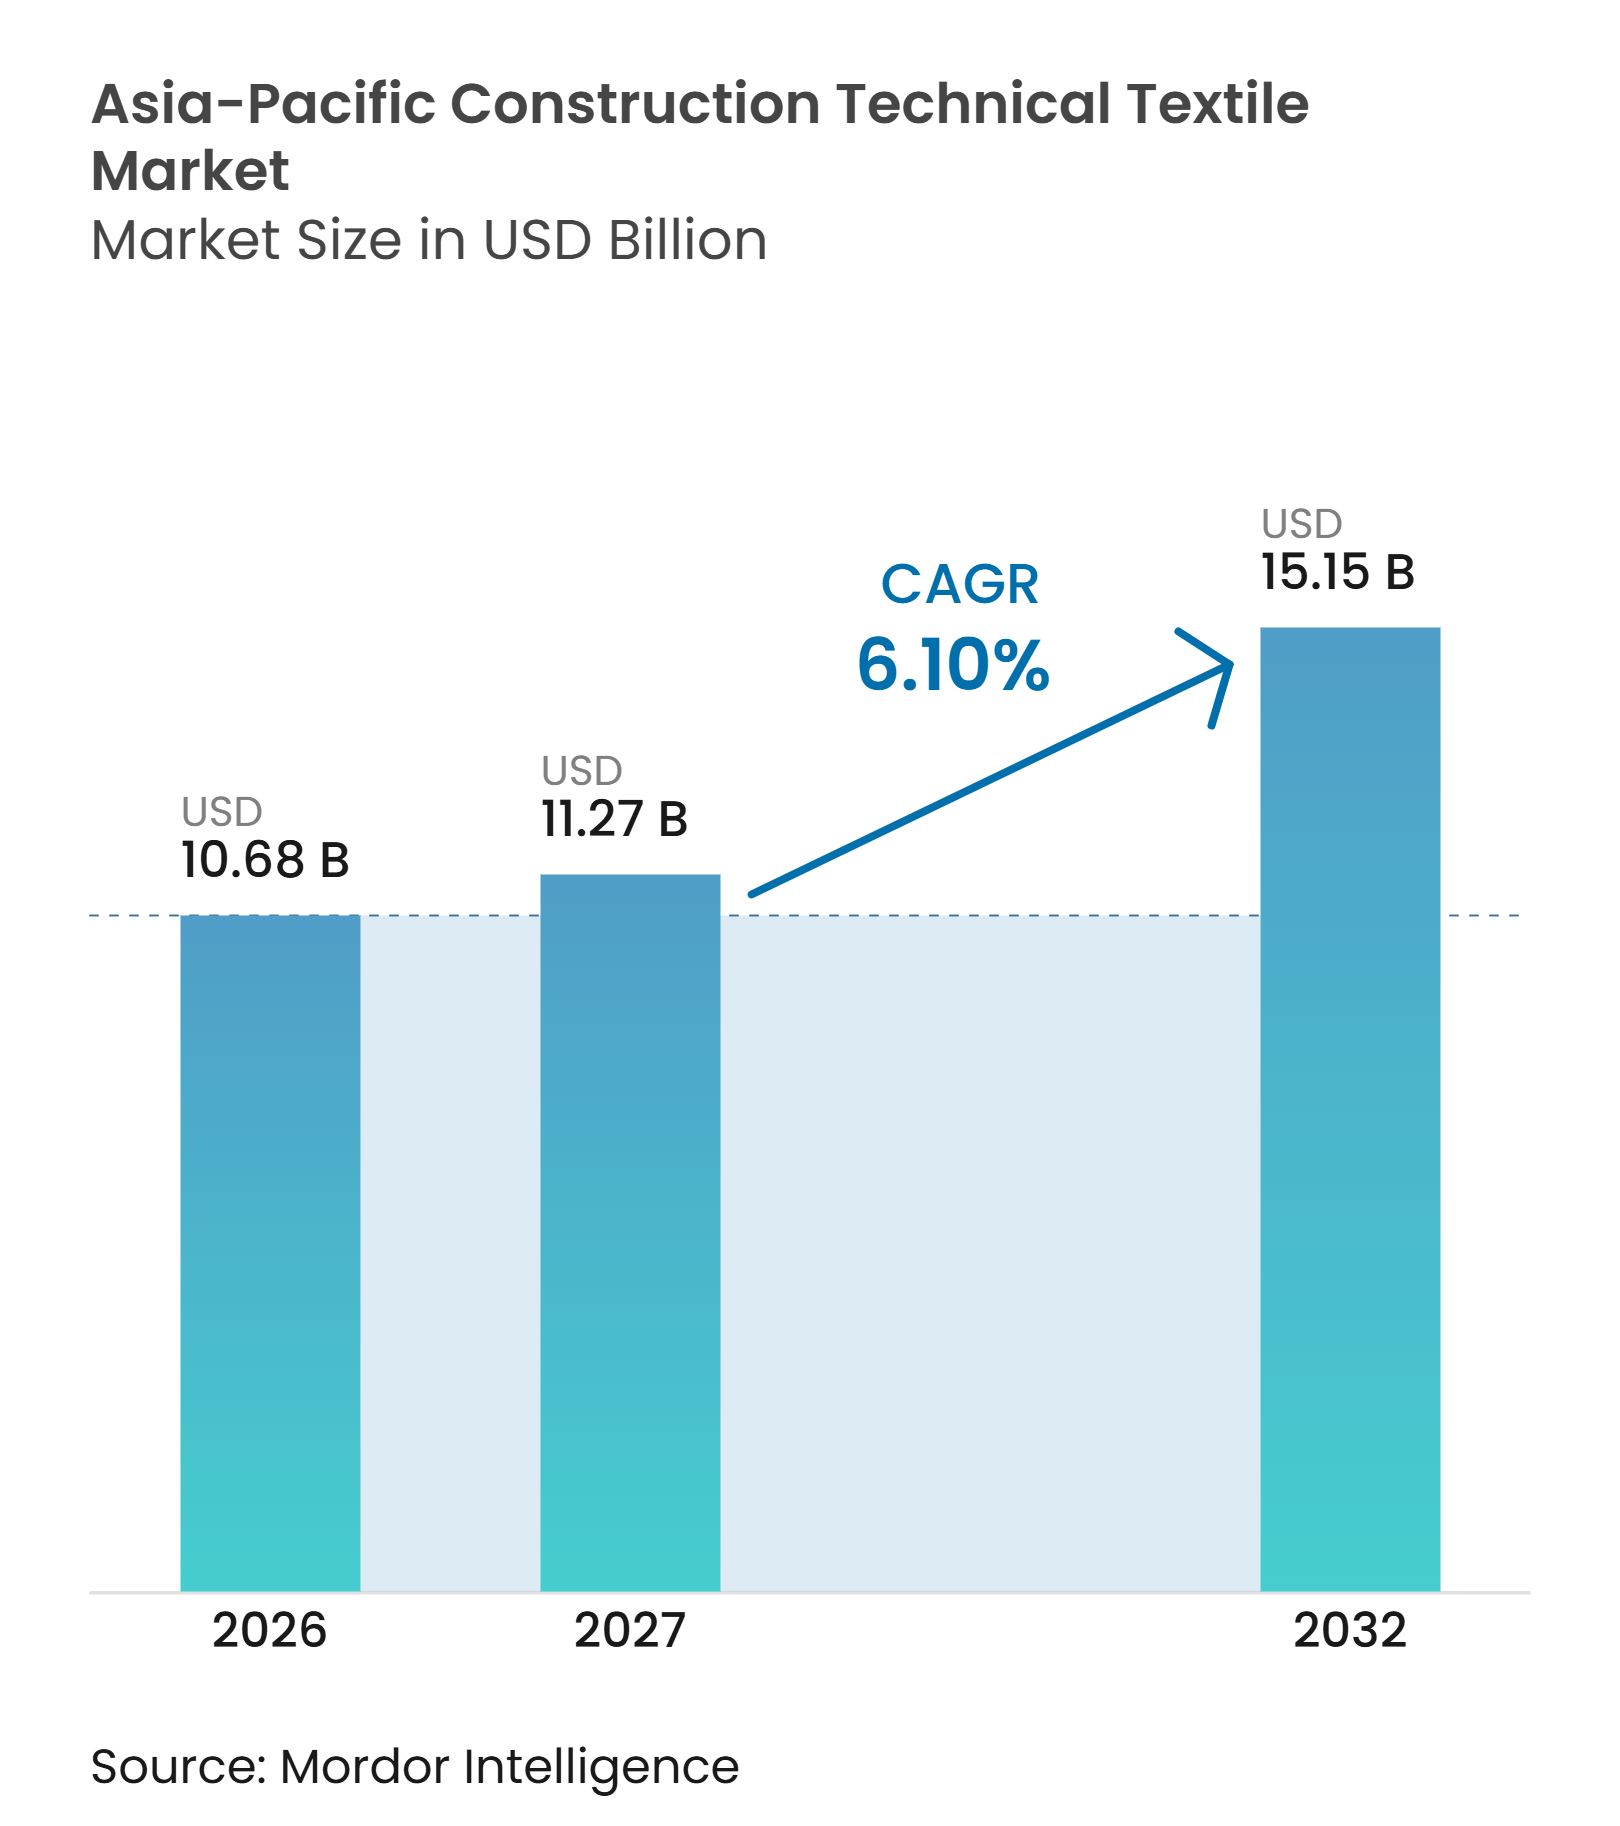
Se espera que el tamaño del Mercado de Textiles Técnicos para la Construcción en Asia-Pacífico aumente de 10,68 mil millones de USD en 2026 a 11,27 mil millones de USD en 2027 y alcance los 15,15 mil millones de USD para 2032, creciendo a una CAGR del 6,10% durante 2027-2032.
El mercado de textiles técnicos para la construcción en Asia-Pacífico está respaldado por una construcción sostenida en transporte, vivienda, industria y protección costera en toda la región. Asia-Pacífico necesita 43 billones de USD en inversión en infraestructura de transporte entre 2020 y 2035, abarcando construcción, mantenimiento y resiliencia climática. Las políticas también impulsan la demanda, ya que India ha movilizado INR 1.480 crore (164,7 millones de USD) a través de la Misión Nacional de Textiles Técnicos para la capacidad doméstica de geotextiles y buildtech hasta 2025-26. Los estándares más exigentes están haciendo que la calificación de productos, la capacidad de prueba y el soporte de instalación sean factores competitivos más importantes. El mercado de textiles técnicos para la construcción en Asia-Pacífico ofrece, por tanto, oportunidades para los proveedores que combinan fabricación regional con materiales certificados y soporte en el diseño de proyectos.
Conclusiones Clave del Informe
- Por tipo de producto, los textiles para techos e impermeabilización representaron el 26% de la participación del mercado de textiles técnicos para la construcción en Asia-Pacífico en 2026, mientras que se proyecta que las membranas arquitectónicas y los tejidos tensados crezcan a una CAGR del 7,8% hasta 2032.
- Por tipo de material, el poliéster representó el 31% del tamaño del mercado de textiles técnicos para la construcción en Asia-Pacífico en 2026, mientras que se proyecta que las fibras de carbono, aramida y otras fibras de alto rendimiento crezcan a una CAGR del 8,2% hasta 2032.
- Por tipo de proyecto de construcción, la construcción residencial tuvo una participación del 35% en 2026, mientras que se proyecta que la construcción industrial y logística registre una CAGR del 7,5% hasta 2032.
- Por geografía, China tuvo el 36% de la participación en los ingresos regionales del mercado de textiles técnicos para la construcción en Asia-Pacífico en 2026, mientras que se proyecta que India registre una CAGR del 8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Transporte y la Infraestructura Urbana | +1.6% | Panregional, mayor intensidad en India, ASEAN y China | Corto plazo (≤ 2 años) |
| Protección Costera, contra Inundaciones y de Laderas Resiliente al Clima | +1.2% | Sudeste Asiático, Asia del Sur, costa de China, Singapur, Indonesia y Vietnam | Mediano plazo (2-4 años) |
| Requisitos más Estrictos de Residuos, Agua y Contención | +0.9% | China, India y ASEAN | Mediano plazo (2-4 años) |
| Ahorro en Costos del Ciclo de Vida por Estabilización del Suelo y Drenaje | +0.7% | India, Sudeste Asiático y Australia | Mediano plazo (2-4 años) |
| Expansión de la Capacidad de Fabricación e Ingeniería Regional | +0.5% | India, Vietnam, Taiwán y Corea del Sur | Largo plazo (≥ 4 años) |
| Impulso de Especificaciones desde el Diseño Digital y la Contratación Basada en el Rendimiento | +0.4% | Japón, Corea del Sur, Australia y Singapur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Transporte y la Infraestructura Urbana
La inversión en transporte sigue siendo el mayor impulsor de volumen para el mercado de textiles técnicos para la construcción en Asia-Pacífico. Vietnam asignó VND 875 billones (35 mil millones de USD) en inversión pública para 2025, incluyendo la Autopista Norte-Sur, el Aeropuerto Internacional Long Thanh y un enlace ferroviario de 8,4 mil millones de USD con China. El plan 2025-26 de Tailandia abarca 223 proyectos de infraestructura, con el ferrocarril como la categoría más grande y la Fase 2 del ferrocarril de alta velocidad tailandés-chino presupuestada en THB 341,35 mil millones (10 mil millones de USD).[1] Estos proyectos requieren estabilización de subrasante, refuerzo de terraplenes, gestión del drenaje e impermeabilización de túneles. Amplían la demanda de geotextiles, geoceldas y geomembranas a lo largo de extensos corredores de transporte. Los requisitos de grado ferroviario pueden fortalecer los precios para los productores que cumplen con las especificaciones de rendimiento aplicables.
Protección Costera, contra Inundaciones y de Laderas Resiliente al Clima
La resiliencia climática está aumentando la demanda de materiales de mayor valor para drenaje, contención y control de la erosión. Las prdidas anuales por inundaciones costeras en Asia-Pacífico ascienden a 26,8 mil millones de USD y podrían aumentar a entre 143,7 mil millones y 197,8 mil millones de USD para 2050 bajo escenarios climáticos moderados. Singapur comprometió SGD 5 mil millones (3,9 mil millones de USD) a su Fondo de Protección Costera y contra Inundaciones en 2025 y planea un código de protección costera que abarca diseño, construcción y operaciones en 2026.[2] Malasia comprometió más de MYR 20 mil millones (4,9 mil millones de USD) a 103 proyectos de mitigación de inundaciones, mientras que Indonesia abrió su proyecto de dique marino de Java de 80 mil millones de USD a inversores extranjeros. Estos programas utilizan sistemas de drenaje recompuesto, diques de contención revestidos, tubos de geotextil y mallas de control de la erosión. Sus requisitos técnicos favorecen productos con atributos de rendimiento más sólidos que los geotextiles de uso general. El mercado de textiles técnicos para la construcción en Asia-Pacífico se beneficia cuando estos programas pasan de la planificación a la contratación financiada.
Requisitos más Estrictos de Residuos, Agua y Contención
Las normativas sobre residuos, agua y contención generan una demanda menos dependiente del gasto discrecional en construcción. El régimen de control de calidad de geotextiles de India entró en vigor en abril de 2025 y exige la certificación BIS para los productos de geotextiles especificados utilizados en la protección costera y de vías fluviales.[3] El estándar de geomembranas de polietileno de China para 2025 refuerza los requisitos de resistencia a ácidos y álcalis y actualiza las tolerancias de espesor. Estos requisitos respaldan las geomembranas, los geotextiles de filtración y los compuestos de drenaje en vertederos, aguas residuales, minería y protección de aguas subterráneas. Los fabricantes con laboratorios de pruebas pueden competir de manera más efectiva en la contratación calificada. Los cambios también reducen el margen para materiales de menor calidad que no cumplen con las especificaciones actualizadas.
Ahorro en Costos del Ciclo de Vida por Estabilización del Suelo y Drenaje
El ahorro en costos del ciclo de vida respalda un uso más amplio de los geosintéticos en la construcción de carreteras, la estabilización de cimentaciones y las aplicaciones de drenaje. La norma ISO/TR 18228-5:2025 orienta el diseño de estabilización en carreteras pavimentadas y no pavimentadas, plataformas de trabajo y cimentaciones, apoyando la selección de soluciones geosintéticas adecuadas para diferentes condiciones del terreno. Los geosintéticos pueden extender la vida útil del pavimento, mejorar la distribución de cargas, limitar la deformación del suelo y reducir las necesidades de excavación repetida, reemplazo de áridos y trabajos de reposición. Estos beneficios son especialmente relevantes en los mercados de la ASEAN, donde los presupuestos limitados de mantenimiento vial y las condiciones del terreno difíciles aumentan la importancia del rendimiento a largo plazo de la infraestructura. Aunque los materiales geosintéticos pueden costar entre un 20 y un 30% más por adelantado que los áridos convencionales en algunas aplicaciones, los beneficios económicos globales pueden superar la prima inicial cuando se consideran el menor consumo de materiales, la instalación más rápida, los menores requisitos de mantenimiento y los intervalos de servicio más prolongados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas Petroquímicas y las Resinas | -0.9% | Panregional, más aguda para los productores pequeños y medianos del Sudeste Asiático e India | Corto plazo (≤ 2 años) |
| Riesgo de Daños en la Instalación, Obstrucción y Fallo de Rendimiento | -0.6% | India y ASEAN, con menor gravedad en Japón, Corea del Sur y Australia | Mediano plazo (2-4 años) |
| Escasez de Experiencia en Diseño y Pruebas de Geosintéticos | -0.4% | India, ASEAN, Bangladés y mercados más pequeños del Pacífico | Largo plazo (≥ 4 años) |
| Códigos de Aprobación Fragmentados y Calificación Desigual de Contratistas | -0.3% | ASEAN, especialmente Indonesia, Vietnam y Filipinas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas Petroquímicas y las Resinas
Las fluctuaciones en los precios del polipropileno y el poliéster generan presión sobre los márgenes de los proveedores de geosintéticos e incrementan la incertidumbre en la contratación para los compradores de la construcción. El mercado de polipropileno de China enfrentó un exceso de oferta en 2025, mientras que los movimientos en el precio del petróleo crudo influyeron en los costos de las materias primas y crearon una incertidumbre de precios que los productores no siempre pudieron trasladar bajo contratos de ciclo corto. En India, la producción de geotextiles se concentra en Maharashtra y Gujarat, lo que aumenta los costos de transporte y los plazos de entrega para los proyectos de infraestructura en regiones remotas. La depreciación de la rupia puede elevar aún más el costo de los geocompuestos avanzados importados, los polímeros especializados y los equipos de producción. Los precios volátiles de los insumos también complican la planificación de inventarios, la validez de las cotizaciones y la elaboración de presupuestos a largo plazo para proyectos, especialmente cuando los contratos de infraestructura tienen disposiciones limitadas para la escalada de precios de materiales. Los fabricantes más pequeños sin integración vertical, acuerdos de suministro a largo plazo o escala de compras suficiente enfrentan mayores dificultades para absorber aumentos repentinos de costos. Estas presiones pueden reducir su capacidad para competir con productores integrados más grandes, limitar la inversión en innovación de productos y debilitar el estrato de oferta del mercado medio que atiende los canales de contratación local. En consecuencia, la volatilidad sostenida de las materias primas puede limitar la rentabilidad de los proveedores y desalentar la inversión constante en capacidad de fabricación doméstica.
Riesgo de Daños en la Instalación, Obstrucción y Fallo de Rendimiento
Una instalación inadecuada, la exposición ultravioleta y la obstrucción pueden limitar la confianza en las aplicaciones de geosintéticos. Las deficiencias en la formación pueden dar lugar a errores en carreteras de montaña, terraplenes, muros de contención y otros proyectos de ingeniería civil, especialmente cuando la instalación requiere una manipulación especializada, evaluación del suelo y preparación de la superficie. La exposición ultravioleta y las condiciones de baja temperatura pueden dañar las geomallas durante el almacenamiento o la instalación, mientras que un anclaje inadecuado, un solape incorrecto y una compactación insuficiente pueden reducir la eficacia del refuerzo. Los suelos de grano fino pueden obstruir los geotextiles y restringir el flujo de agua, comprometiendo el rendimiento del drenaje y aumentando el riesgo de acumulación de agua, erosión del suelo e inestabilidad estructural. Una supervisión inadecuada en obra y el cumplimiento inconsistente de las directrices de instalación pueden aumentar aún más la probabilidad de fallo prematuro del material. Los costos de remediación, incluida la excavación, el reemplazo y los retrasos en el proyecto, pueden superar el ahorro inicial derivado del uso de materiales de menor costo. La certificación de calidad ayuda a abordar la consistencia del material, pero la garantía de instalación sigue siendo desigual en muchos mercados de la ASEAN. El acceso limitado a instaladores capacitados, procedimientos estandarizados de inspección en obra y orientación técnica puede, por tanto, ralentizar la adopción, especialmente entre los contratistas más pequeños que trabajan en proyectos de infraestructura sensibles al costo. Mejorar la formación de los instaladores, realizar inspecciones previas a la instalación del material e implementar controles de calidad rutinarios puede ayudar a reducir los riesgos de rendimiento y fortalecer la confianza en las soluciones geosintéticas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
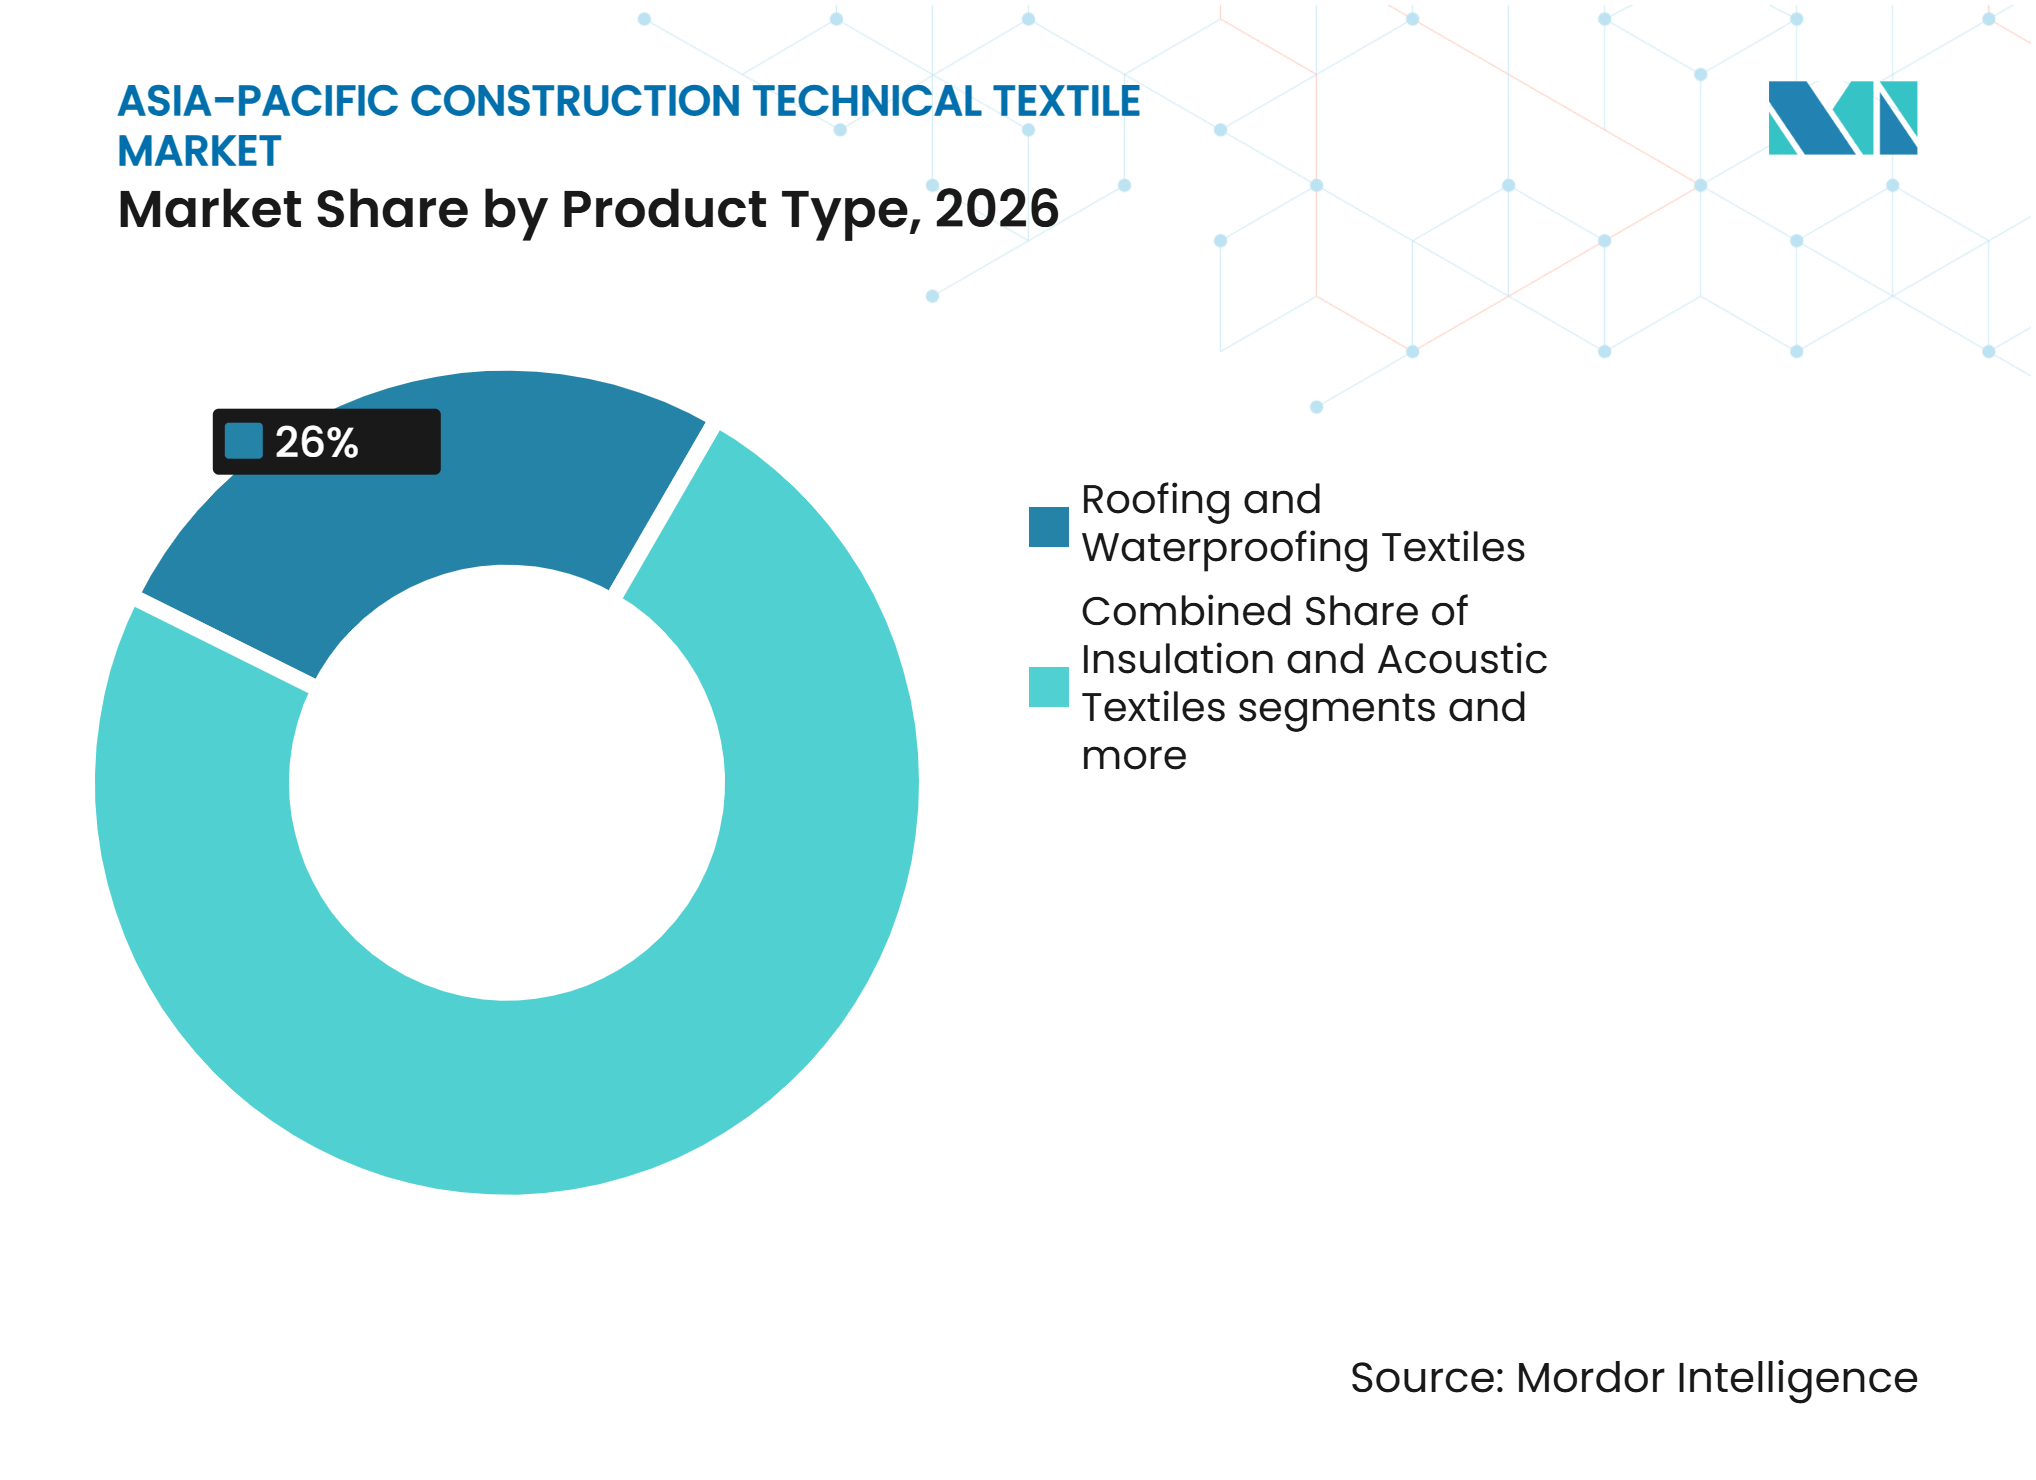
Los Textiles para Techos Anclan los Ingresos Mientras las Membranas se AceleranLos textiles para techos e impermeabilización representaron el 26% de la participación en los ingresos regionales del mercado de textiles técnicos para la construcción en Asia-Pacífico en 2026. El segmento se beneficia de la amplia base de construcción residencial y comercial en China, India y Vietnam. Cada nuevo edificio necesita una solución de gestión de la humedad, lo que proporciona una base de volumen amplia y recurrente. Las aplicaciones de techado también deben funcionar en condiciones climáticas variadas. Esto hace que los materiales de techado consolidados sean importantes tanto en la nueva construcción como en el mantenimiento. Su mayor volumen unitario sigue siendo difícil de igualar para las membranas específicas de proyectos.
Las membranas arquitectónicas y los tejidos tensados tienen la CAGR proyectada más alta, del 7,8%, hasta 2032. Los aeropuertos, las terminales ferroviarias, los estadios y los recintos de exposiciones respaldan la demanda de estructuras de gran luz que utilizan soluciones de membranas recubiertas de PTFE y ETFE. Taiyo Kogyo lanzó comercialmente TensoDiaRoof en octubre de 2025 para aparcamientos, parques y campos deportivos. El sistema reduce las barreras de instalación al eliminar los requisitos de andamiaje. Los textiles para fachadas y envolventes de edificios y los textiles de refuerzo mantienen posiciones estables, incluida la malla de fibra de vidrio para sistemas de aislamiento exterior. Los textiles de protección para obras de construcción siguen sirviendo para andamiajes, contención de escombros y aplicaciones especiales de fachada.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
El PET Mantiene el Liderazgo Mientras las Fibras de Alto Rendimiento se ExpandenEl poliéster representó el 31% de la participación en los ingresos regionales del mercado de textiles técnicos para la construcción en Asia-Pacífico en 2026. Su posición refleja una alta resistencia a la tracción, estabilidad ultravioleta, resistencia química y capacidad de fabricación consolidada en China, India y Taiwán. El PET respalda los geotextiles tejidos, los compuestos de geomembranas, las membranas de techado y las membranas de fachada. Estas aplicaciones representan una gran parte de la demanda regional de materiales. El polipropileno y el polietileno también siguen siendo importantes para los geotextiles y geomembranas de uso general. Su posición de costo relativo sigue expuesta a los movimientos del precio de las resinas.
Se espera que las fibras de carbono, aramida y otras fibras de alto rendimiento se expandan a una CAGR del 8,2% hasta 2032. Japón y Corea del Sur utilizan estos materiales en el refuerzo sísmico, mientras que los textiles de fibra de carbono respaldan la rehabilitación del hormigón. La aramida es adecuada para membranas arquitectónicas resistentes al fuego. Dextra probó la moqueta Durabar GFRP bajo cargas industriales en su instalación de Tailandia en octubre de 2025. La actividad demuestra el uso de textiles técnicos de fibra de vidrio en aplicaciones de construcción cercanas. Las fibras naturales y regeneradas tienen un apoyo selectivo a través del programa de textiles técnicos de India, incluidos los geotextiles de coco para usos específicos en carreteras rurales.
Por Tipo de Proyecto de Construcción:
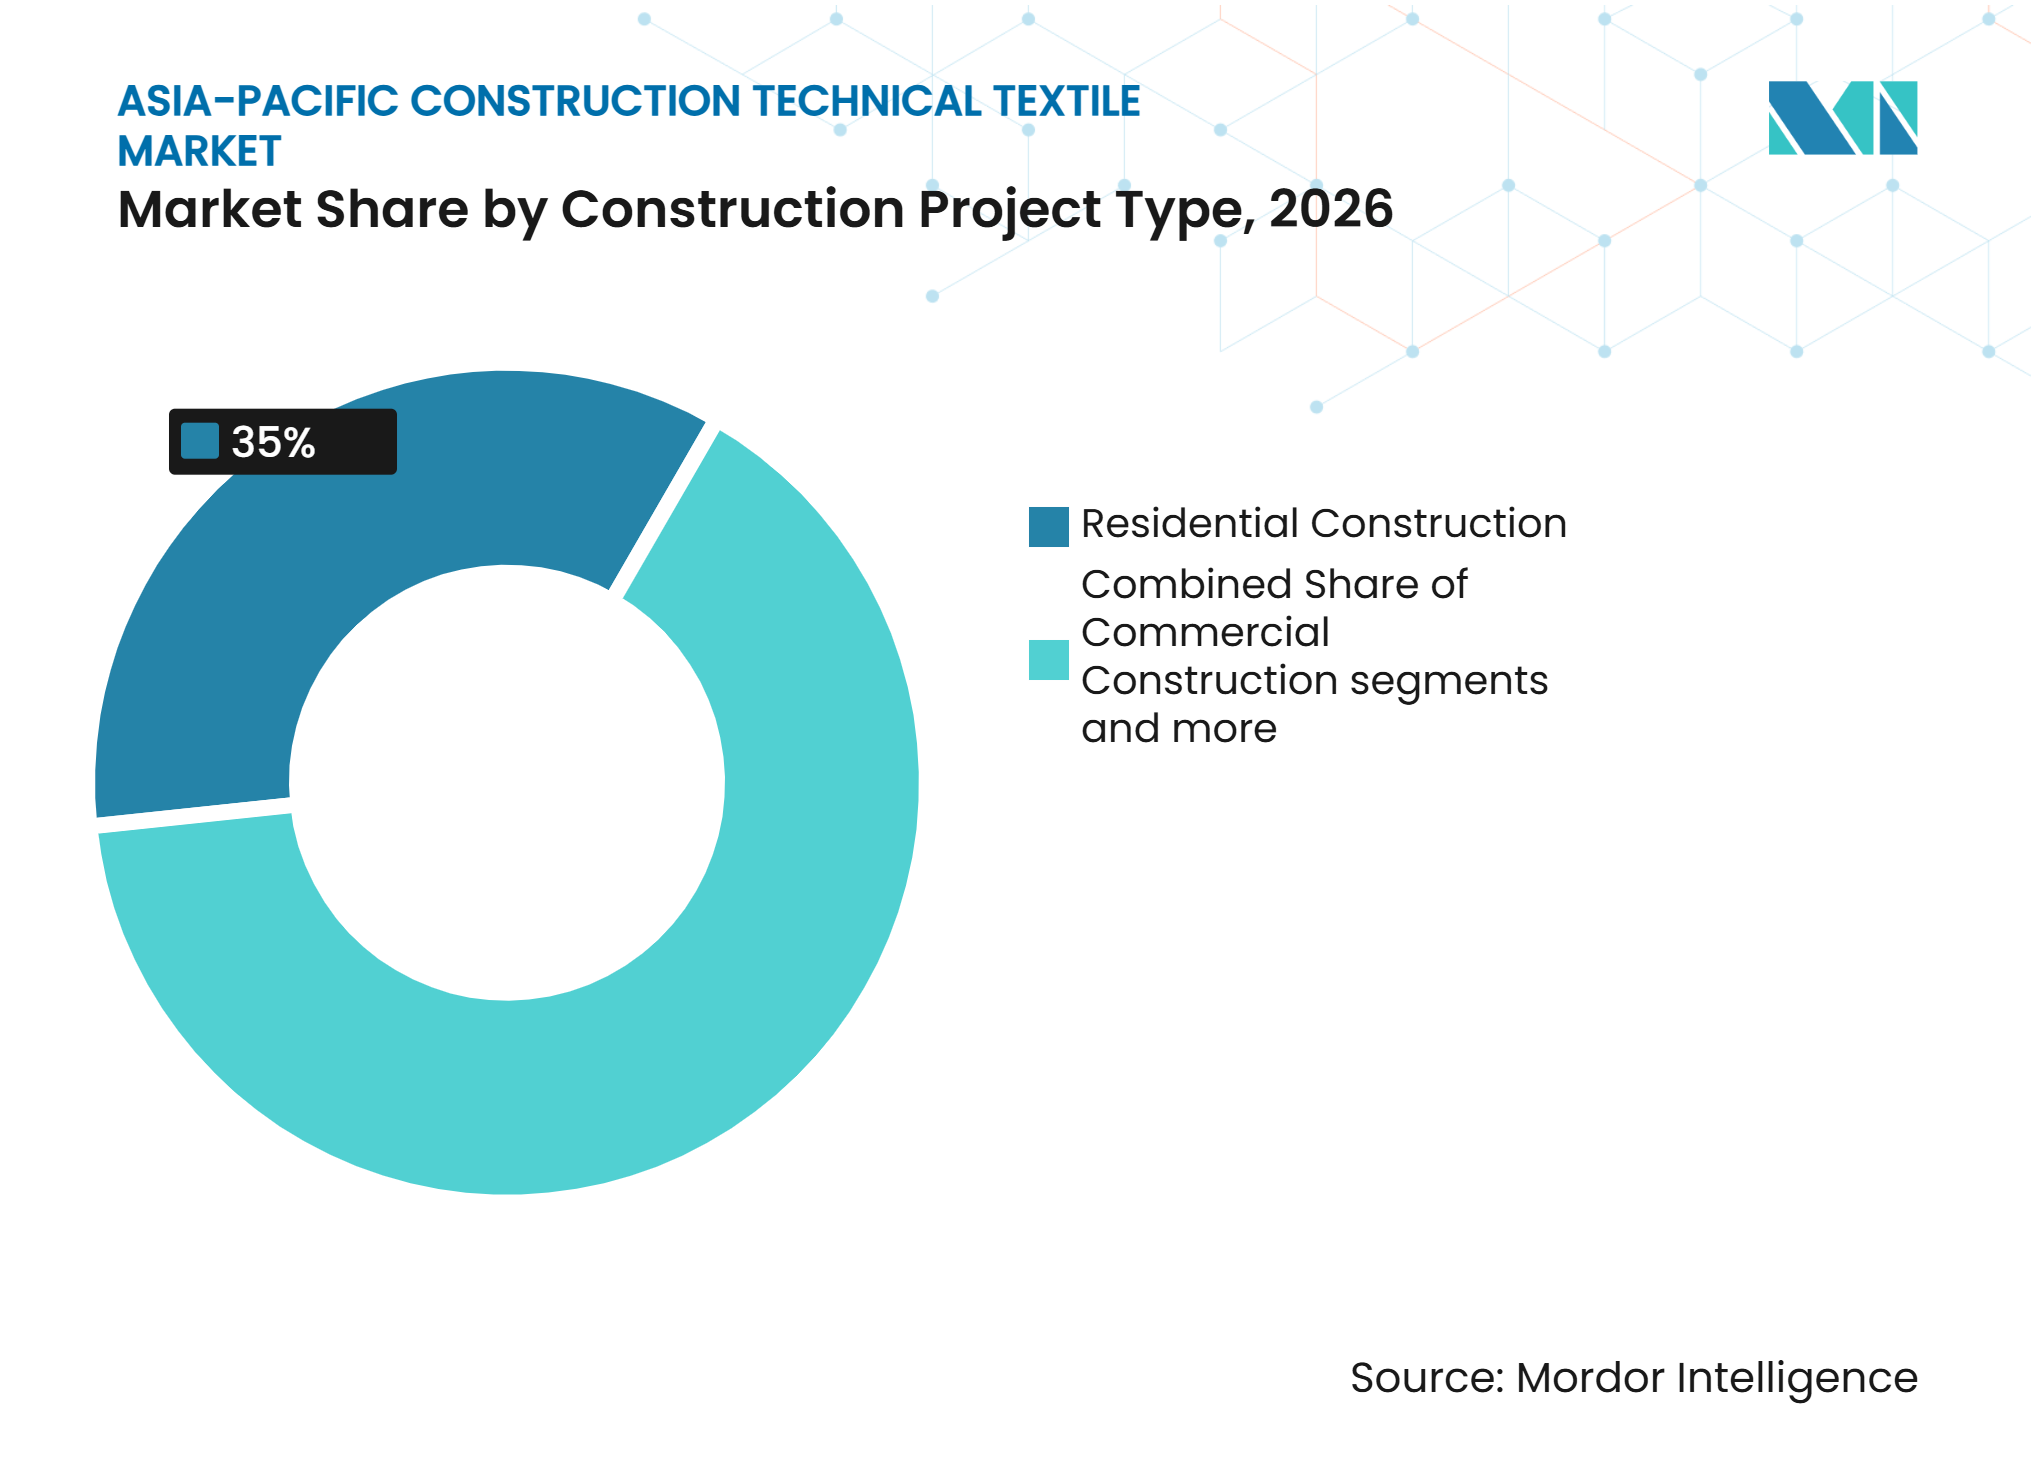
La Construcción Residencial Lidera Mientras la Construcción Industrial Gana ImpulsoLa construcción residencial representó el 35% de la participación en los ingresos regionales del mercado de textiles técnicos para la construcción en Asia-Pacífico en 2026. El crecimiento de la vivienda urbana en India, Vietnam, Indonesia y Filipinas respalda la demanda de membranas impermeabilizantes, envolventes de edificios y barreras de vapor. Se proyecta que la población urbana de India supere el 40% del total nacional para 2030. La construcción residencial crea una base de volumen estable porque dichos materiales están integrados en las especificaciones de construcción habituales. La demanda abarca tanto los desarrollos urbanos formales como la expansión más amplia del parque de viviendas.
Se proyecta que la construcción industrial y logística crezca a una CAGR del 7,5% hasta 2032. La actividad manufacturera que se traslada a Vietnam, Indonesia e India está aumentando la construcción de almacenes y fábricas. Estos proyectos requieren membranas de techado duraderas, textiles para suelos y sistemas de fachada. Las instalaciones industriales tienden a favorecer productos de mayor especificación porque se enfrentan a condiciones operativas exigentes. Freudenberg introdujo telas no tejidas de spunbond de filamento fino para membranas de techado y fachada, barreras de vapor y envolventes de edificios en 2025. Los proyectos comerciales siguen siendo más lentos en China durante la corrección del mercado inmobiliario, mientras que los edificios institucionales proporcionan una base de ciclo presupuestario más estable.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
China representó el 36% de la participación en los ingresos regionales del mercado de textiles técnicos para la construcción en Asia-Pacífico en 2026. Su liderazgo refleja la escala de la construcción doméstica y una cadena de suministro integrada para geotextiles, no tejidos y membranas arquitectónicas. Las normas revisadas de China para geomembranas compuestas no tejidas y geomembranas de polietileno entraron en vigor en noviembre de 2025. Los umbrales de rendimiento más estrictos deberían favorecer a los productores con capacidad de prueba calificada. La Administración Nacional de Ferrocarriles también publicó TB/T 3618.4-2025 en octubre de 2025, creando un estándar de calidad mínimo para los geotextiles en proyectos ferroviarios a partir de mayo de 2026.
India es la geografía de más rápido crecimiento, con el tamaño del mercado de textiles técnicos para la construcción en Asia-Pacífico proyectado para crecer a una CAGR del 8% de 2027 a 2032. La iniciativa de transformación urbana de 10 mil millones de USD del Banco Asiático de Desarrollo respalda las extensiones de metro, los corredores RRTS y los servicios urbanos en más de 100 ciudades. La Misión Nacional de Textiles Técnicos (NTTM) y el Plan PLI han ampliado la capacidad doméstica junto con la aplicación de la normativa BIS desde abril de 2025. Indonesia, Vietnam y Filipinas forman un clúster de demanda separado vinculado a las necesidades de infraestructura pública y protección costera. El propuesto dique marino de Java de Indonesia y el programa de inversión pública de Vietnam respaldan la demanda de materiales de contención, impermeabilización y drenaje.
Japón y Corea del Sur siguen siendo menores en volumen, pero respaldan aplicaciones de mayor valor en protección de laderas, construcción portuaria, refuerzo sísmico y gestión fluvial. El entorno de cumplimiento normativo de Australia respalda un nivel premium para la infraestructura y la contención ambiental. El aumento del fondo de protección costera de Singapur en 2025 crea un canal de contratación de alta especificación para geosintéticos y membranas de ingeniería. Taiwán contribuye con fibras de alto rendimiento y membranas recubiertas. Covestro comenzó a producir resina de recubrimiento de poliéster libre de PFAS en su planta de Pingtung en septiembre de 2025. La producción local respalda la disponibilidad regional para aplicaciones de materiales de construcción recubiertos.
Panorama Competitivo
Concentración del Mercado
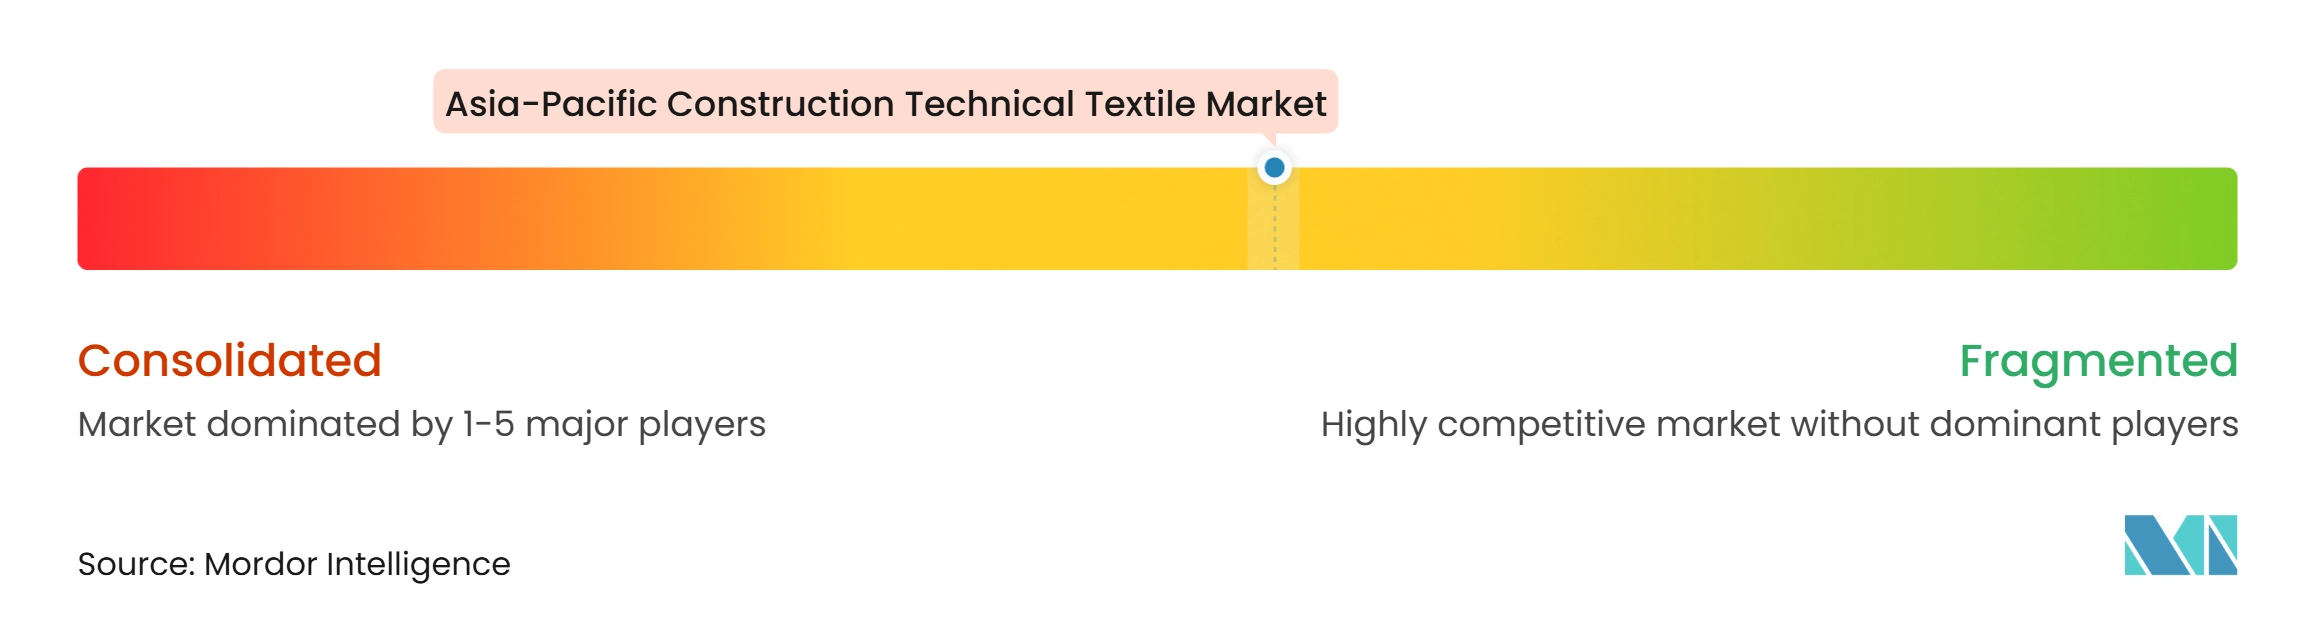
El mercado de textiles técnicos para la construcción en Asia-Pacífico exhibe un nivel medio de concentración de mercado. Solmax, HUESKER Synthetic GmbH, Naue GmbH & Co. KG y Officine Maccaferri S.p.A. compiten a través de servicios de ingeniería, certificación regional y soporte de diseño específico para proyectos. TechFab India Industries Ltd., ACE Geosynthetics, Geofabrics Australasia y Asahi Kasei Advance Corporation se benefician de las listas de aprobación local y los marcos de especificación pública. La competencia es más intensa en precio entre los productores de uso general chinos e indios. Los proveedores, por tanto, necesitan equilibrar el costo del material, el rendimiento técnico y el servicio local.
Solmax unificó sus carteras heredadas de TenCate Geosynthetics y Propex bajo su plataforma de Materiales de Rendimiento en 2025. Este movimiento combina líneas de productos consolidadas para los clientes de geosintéticos. Taiyo Kogyo lanzó TensoDiaRoof en octubre de 2025 y continuó trabajando en estructuras de membranas flexibles con Cosmobloom. Saint-Gobain reportó un margen operativo del 13,4% en Asia-Pacífico en el primer semestre de 2025, respaldado por el crecimiento del volumen en India y la expansión en Indonesia, Filipinas y Vietnam. Estas acciones muestran la importancia del desarrollo de productos, el alcance local y las carteras de materiales más amplias.
La orientación actualizada y las normas revisadas de China amplían la brecha entre los proveedores calificados y los productores de uso general. Los proveedores que proporcionan registros de pruebas, soporte de certificación y orientación de instalación pueden crear posiciones más sólidas en proyectos públicos. El monitoreo de instalación verificado digitalmente sigue siendo un área abierta en los mercados más pequeños de la ASEAN. La fabricación local también es una oportunidad donde los materiales importados generan restricciones de costo o entrega. Los compradores continúan evaluando el soporte técnico junto con el precio del producto en aplicaciones especializadas. La estructura competitiva sigue siendo consistente con un mercado fragmentado en lugar de uno controlado por un pequeño grupo de proveedores. Esta estructura deja el mercado de textiles técnicos para la construcción en Asia-Pacífico abierto a especialistas regionales que cumplen con las especificaciones locales.
Líderes de la Industria de Textiles Técnicos para la Construcción en Asia-Pacífico
-
Solmax
-
Freudenberg Performance Materials
-
Fibertex Nonwovens A/S
-
HUESKER Synthetic GmbH
-
Naue GmbH & Co. KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Textiles Técnicos para la Construcción en Asia-Pacífico Empresas cubiertas en este informe
- Solmax
- Freudenberg Performance Materials
- Fibertex Nonwovens A/S
- HUESKER Synthetic GmbH
- Naue GmbH & Co. KG
- Officine Maccaferri S.p.A.
- Strata Geosystems
- TechFab India Industries Ltd.
- Geofabrics Australasia Pty Ltd.
- Global Synthetics
- AGRU America, Inc.
- TENAX Group
- SKAPS Industries, Inc.
- ACE Geosynthetics
- Kaytech
- BontexGeo NV
- Asahi Kasei Advance Corporation
- Berry Global Inc.
- DuPont de Nemours, Inc.
- Saint-Gobain S.A.
- Taiyo Kogyo Co., Ltd.
- Sioen Industries NV
- Carlisle Companies Incorporated
- Owens Corning
Desarrollos recientes de la industria en Mercado de Textiles Técnicos para la Construcción en Asia-Pacífico
- Marzo de 2026: Geotrans Technology publicó un desarrollo sobre tecnología inteligente de colocación de geotextiles, destacando métodos orientados a la automatización para la instalación de geosintéticos.
- Febrero de 2026: Strata Geosystems adquirió Venus Interlinings, con sede en India, fabricante de geotextiles no tejidos y textiles técnicos, expandiéndose al segmento de geotextiles no tejidos y fortaleciendo sus capacidades de fabricación.
- Octubre de 2025: Taiyo Kogyo Co., Ltd. y Kyushu Daiichi Industry Co. lanzaron comercialmente TensoDiaRoof, una cubierta de membrana ligera sin andamiaje que incorpora una estructura de tubo de acero en diagrid cubierta con material de membrana translúcida, dirigida a aparcamientos, parques y campos deportivos.
- Octubre de 2025: La Administración Nacional de Ferrocarriles de China publicó TB/T 3618.4-2025, Geosintéticos para Ingeniería Ferroviaria, Parte 4, Geotextil, con vigencia a partir del 1 de mayo de 2026, endureciendo los requisitos de rendimiento para los geotextiles en aplicaciones de subrasante, drenaje de lecho de balasto y protección de laderas en las líneas ferroviarias chinas.
Alcance del Informe del Mercado de Textiles Técnicos para la Construcción en Asia-Pacífico
El Informe del Mercado de Textiles Técnicos para la Construcción en Asia-Pacífico está segmentado por Tipo de Producto (Textiles para Techos e Impermeabilización, Textiles de Aislamiento y Acústicos, y más), por Tipo de Material (Poliéster (PET), Polipropileno (PP), y más), por Tipo de Proyecto de Construcción (Construcción Residencial, Construcción Comercial, y más), y por Geografía (China, Japón, y más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Membranas Arquitectónicas y Tejidos Tensados (Membranas Recubiertas con PVC, Membranas de Fibra de Vidrio Recubiertas con PTFE, etc.) |
| Textiles para Techos e Impermeabilización |
| Textiles para Fachadas y Envolventes de Edificios (Envolventes y Barreras Resistentes a la Intemperie, Tejidos de Membrana para Fachadas, etc.) |
| Textiles de Refuerzo para la Construcción (Yeso de Fibra de Vidrio, Tejidos y Mallas de Refuerzo, Telas de Refuerzo, etc.) |
| Textiles de Aislamiento y Acústicos |
| Textiles de Sombreado Arquitectónico y Dosel |
| Textiles de Protección para Obras de Construcción (Redes de Escombros, Tejidos de Contención de Polvo, etc.) |
| Otros Textiles Técnicos para la Construcción |
| Poliéster (PET) |
| Polipropileno (PP) |
| Polietileno (PE) |
| Fibra de Vidrio |
| Fibras Acrílicas y de Poliamida |
| Fibras de Carbono, Aramida y Otras Fibras de Alto Rendimiento |
| Fibras Naturales y Regeneradas |
| Otros Materiales Especiales |
| Construcción Residencial |
| Construcción Comercial |
| Construcción Industrial y Logística |
| Construcción Institucional y Otros Edificios |
| China |
| Japón |
| India |
| Corea del Sur |
| Taiwán |
| Australia |
| Indonesia |
| Vietnam |
| Resto de Asia-Pacífico |
| Por Tipo de Producto | Membranas Arquitectónicas y Tejidos Tensados (Membranas Recubiertas con PVC, Membranas de Fibra de Vidrio Recubiertas con PTFE, etc.) |
| Textiles para Techos e Impermeabilización | |
| Textiles para Fachadas y Envolventes de Edificios (Envolventes y Barreras Resistentes a la Intemperie, Tejidos de Membrana para Fachadas, etc.) | |
| Textiles de Refuerzo para la Construcción (Yeso de Fibra de Vidrio, Tejidos y Mallas de Refuerzo, Telas de Refuerzo, etc.) | |
| Textiles de Aislamiento y Acústicos | |
| Textiles de Sombreado Arquitectónico y Dosel | |
| Textiles de Protección para Obras de Construcción (Redes de Escombros, Tejidos de Contención de Polvo, etc.) | |
| Otros Textiles Técnicos para la Construcción | |
| Por Tipo de Material | Poliéster (PET) |
| Polipropileno (PP) | |
| Polietileno (PE) | |
| Fibra de Vidrio | |
| Fibras Acrílicas y de Poliamida | |
| Fibras de Carbono, Aramida y Otras Fibras de Alto Rendimiento | |
| Fibras Naturales y Regeneradas | |
| Otros Materiales Especiales | |
| Por Tipo de Proyecto de Construcción | Construcción Residencial |
| Construcción Comercial | |
| Construcción Industrial y Logística | |
| Construcción Institucional y Otros Edificios | |
| Por Geografía | China |
| Japón | |
| India | |
| Corea del Sur | |
| Taiwán | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los textiles técnicos para la construcción en Asia-Pacífico?
Se prevé que el sector crezca a una CAGR del 6,10% de 2027 a 2032, alcanzando los 15,15 mil millones de USD para 2032.
¿Qué categoría de producto lidera la demanda en los textiles técnicos para la construcción en Asia-Pacífico?
Los textiles para techos e impermeabilización lideran con una participación del 26% en 2026, respaldados por la amplia actividad de construcción residencial y comercial.
¿Qué material se utiliza más ampliamente en los textiles técnicos para la construcción?
El poliéster lidera con una participación del 31% en 2026 porque combina resistencia a la tracción, estabilidad ultravioleta, resistencia química y suministro regional consolidado.
¿Por qué los geotextiles están ganando importancia en los proyectos de infraestructura asiáticos?
Los proyectos de carreteras, ferrocarriles, control de inundaciones y costeros utilizan geotextiles para estabilización, drenaje, contención y control de la erosión.
¿Qué país se espera que crezca más rápido hasta 2032?
Se proyecta que India se expanda a una CAGR del 8% hasta 2032, respaldada por la infraestructura urbana, las autopistas y el desarrollo de la capacidad doméstica.
¿Cuáles son los principales riesgos que afectan la demanda de textiles técnicos para la construcción?
La volatilidad del precio de las resinas, los fallos de instalación, la experiencia limitada en diseño y los códigos de aprobación fragmentados pueden retrasar la adopción y presionar los márgenes de los proveedores.