
アジア太平洋地域の建設用テクニカルテキスタイル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 10.68 十億米ドル |
| 市場規模 (2027) | 11.27 十億米ドル |
| 市場規模 (2032) | 15.15 十億米ドル |
| 成長率 (2027 - 2032) | 6.10 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の建設用テクニカルテキスタイル市場分析
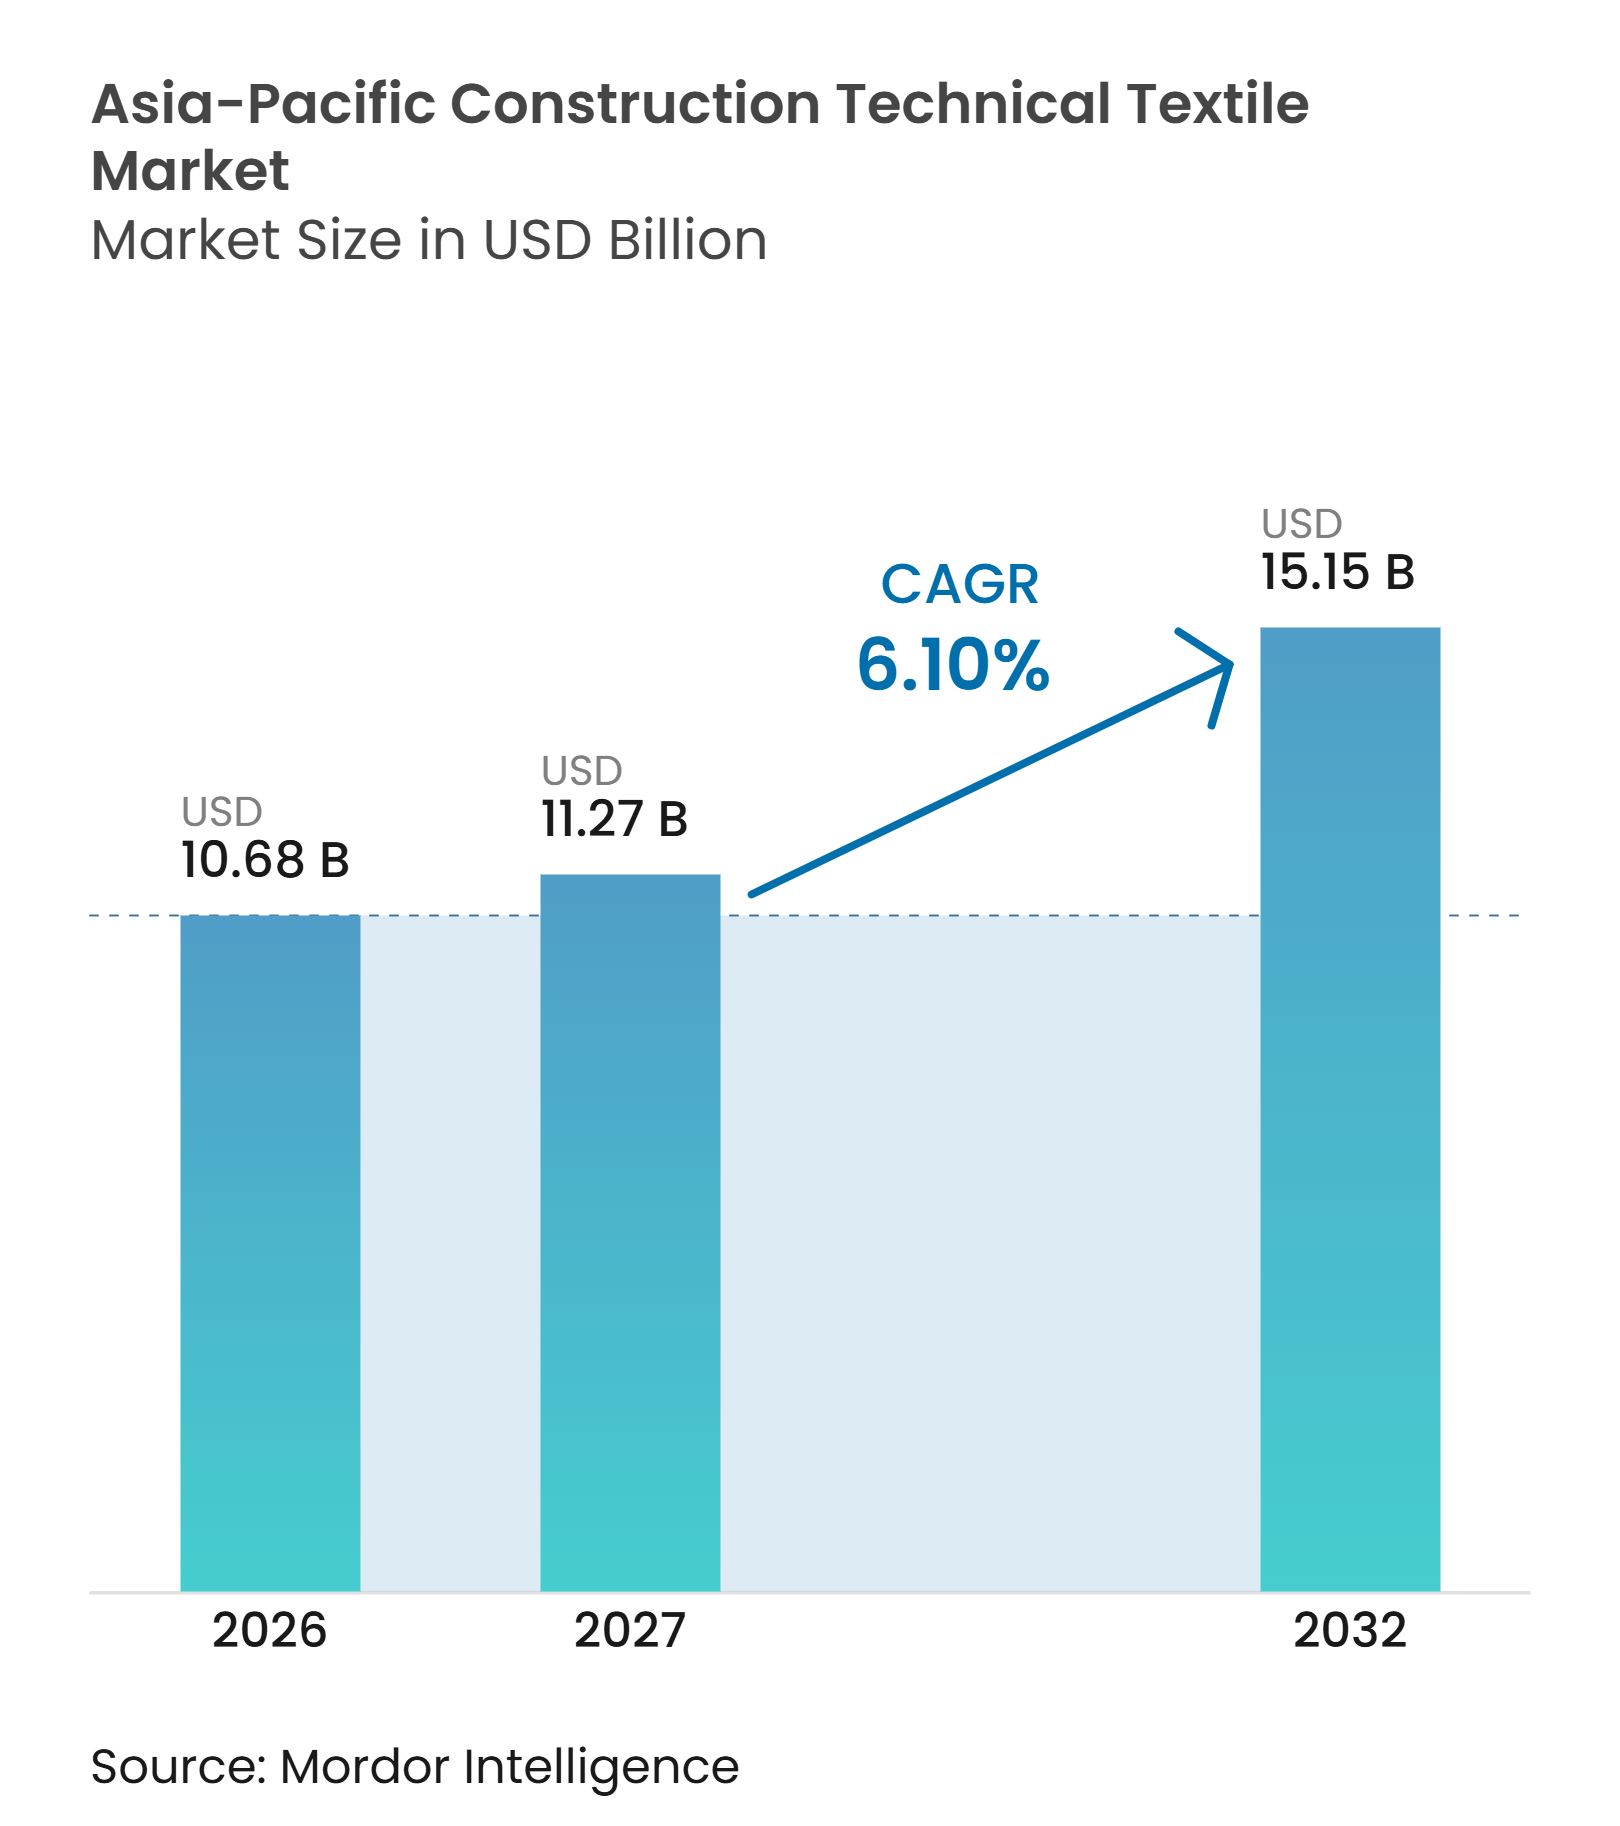
アジア太平洋地域の建設用テクニカルテキスタイル市場規模は、2026年の10.68 ビリオン 米ドルから2027年には11.27 ビリオン 米ドルに増加し、2032年までに15.15 ビリオン 米ドルに達すると予想されており、2027年から2032年にかけてCAGR 6.10%で成長します。
アジア太平洋地域の建設用テクニカルテキスタイル市場は、域内全体にわたる持続的な交通、住宅、産業、およ沿岸保護建設によって支えられています。アジア太平洋地域は2020年から2035年の間に、建設、維持管理、および気候変動対応を含む交通インフラ投資として43 トリリオン 米ドルを必要としています。政策面でも需要を後押ししており、インドは2025年から2026年にかけて国内のジオテキスタイルおよびビルドテック能力強化のため、国家テクニカルテキスタイルミッションを通じて1,480 クロール インドルピー(164.7 ミリオン 米ドル)を動員しました。より高い基準が、製品認定、試験能力、および設置サポートをより重要な競争要因にしています。したがって、アジア太平洋地域の建設用テクニカルテキスタイル市場は、地域内製造と認定素材およびプロジェクト設計サポートを組み合わせたサプライヤーに機会を提供しています。
主要レポートのポイント
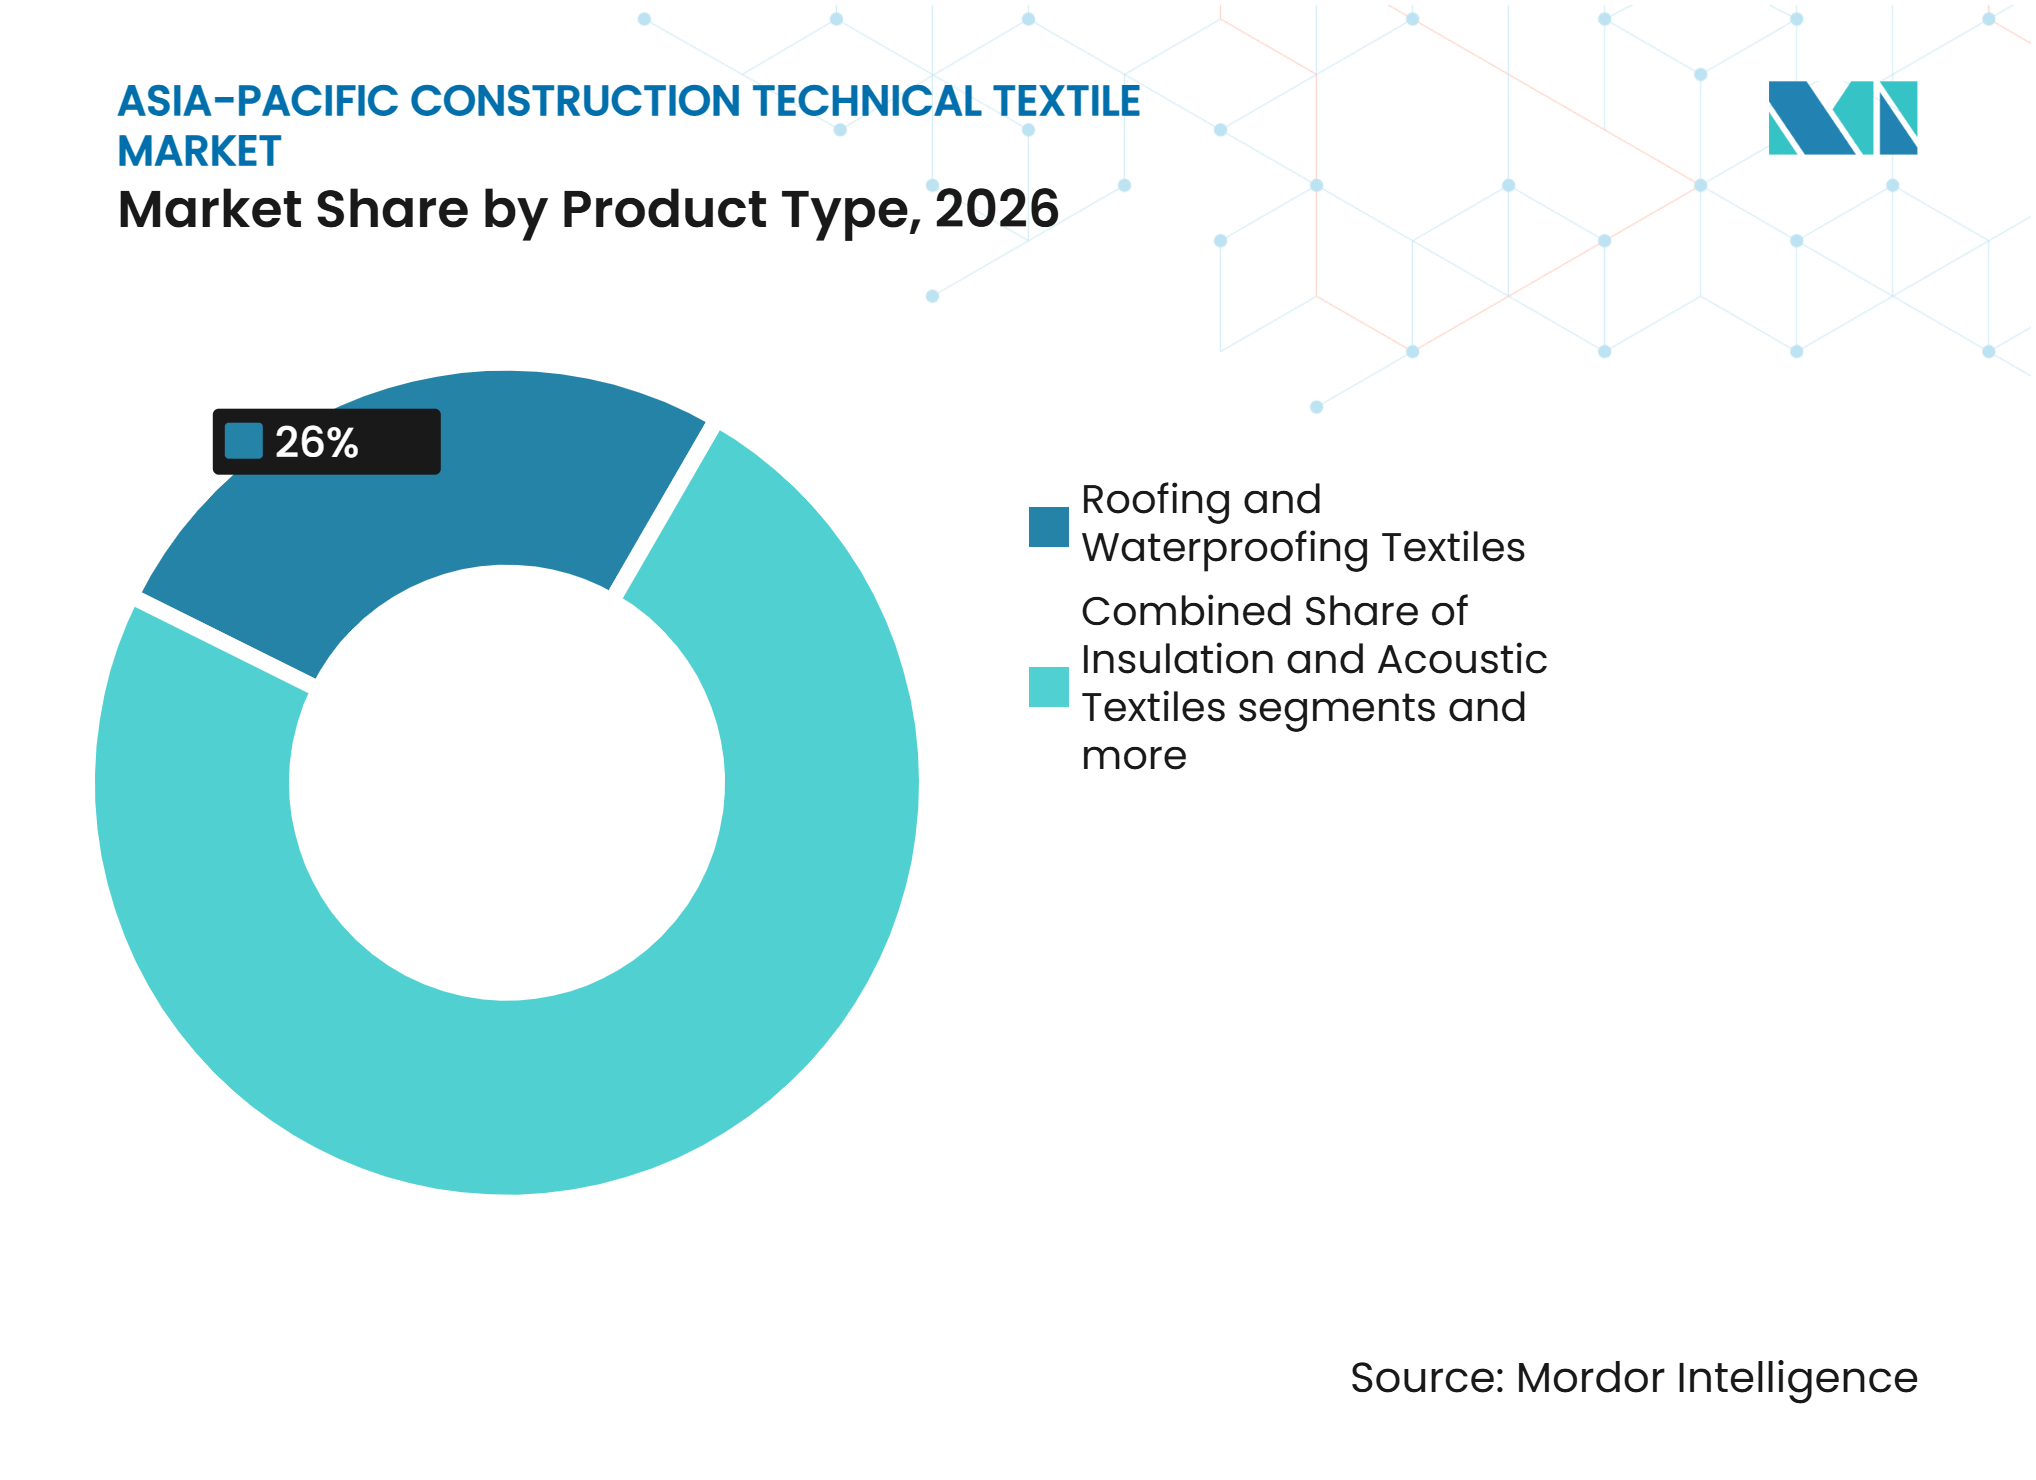
- 製品タイプ別では、屋根・防水テキスタイルが2026年のアジア太平洋地域の建設用テクニカルテキスタイル市場シェアの26%を占め、建築用メンブレンおよびテンション構造ファブリックは2032年までCAGR 7.8%で成長すると予測されています。
- 素材タイプ別では、ポリエステルが2026年のアジア太平洋地域の建設用テクニカルテキスタイル市場規模の31%を占め、炭素繊維、アラミド繊維、およびその他の高性能繊維は2032年までCAGR 8.2%で成長すると予測されています。
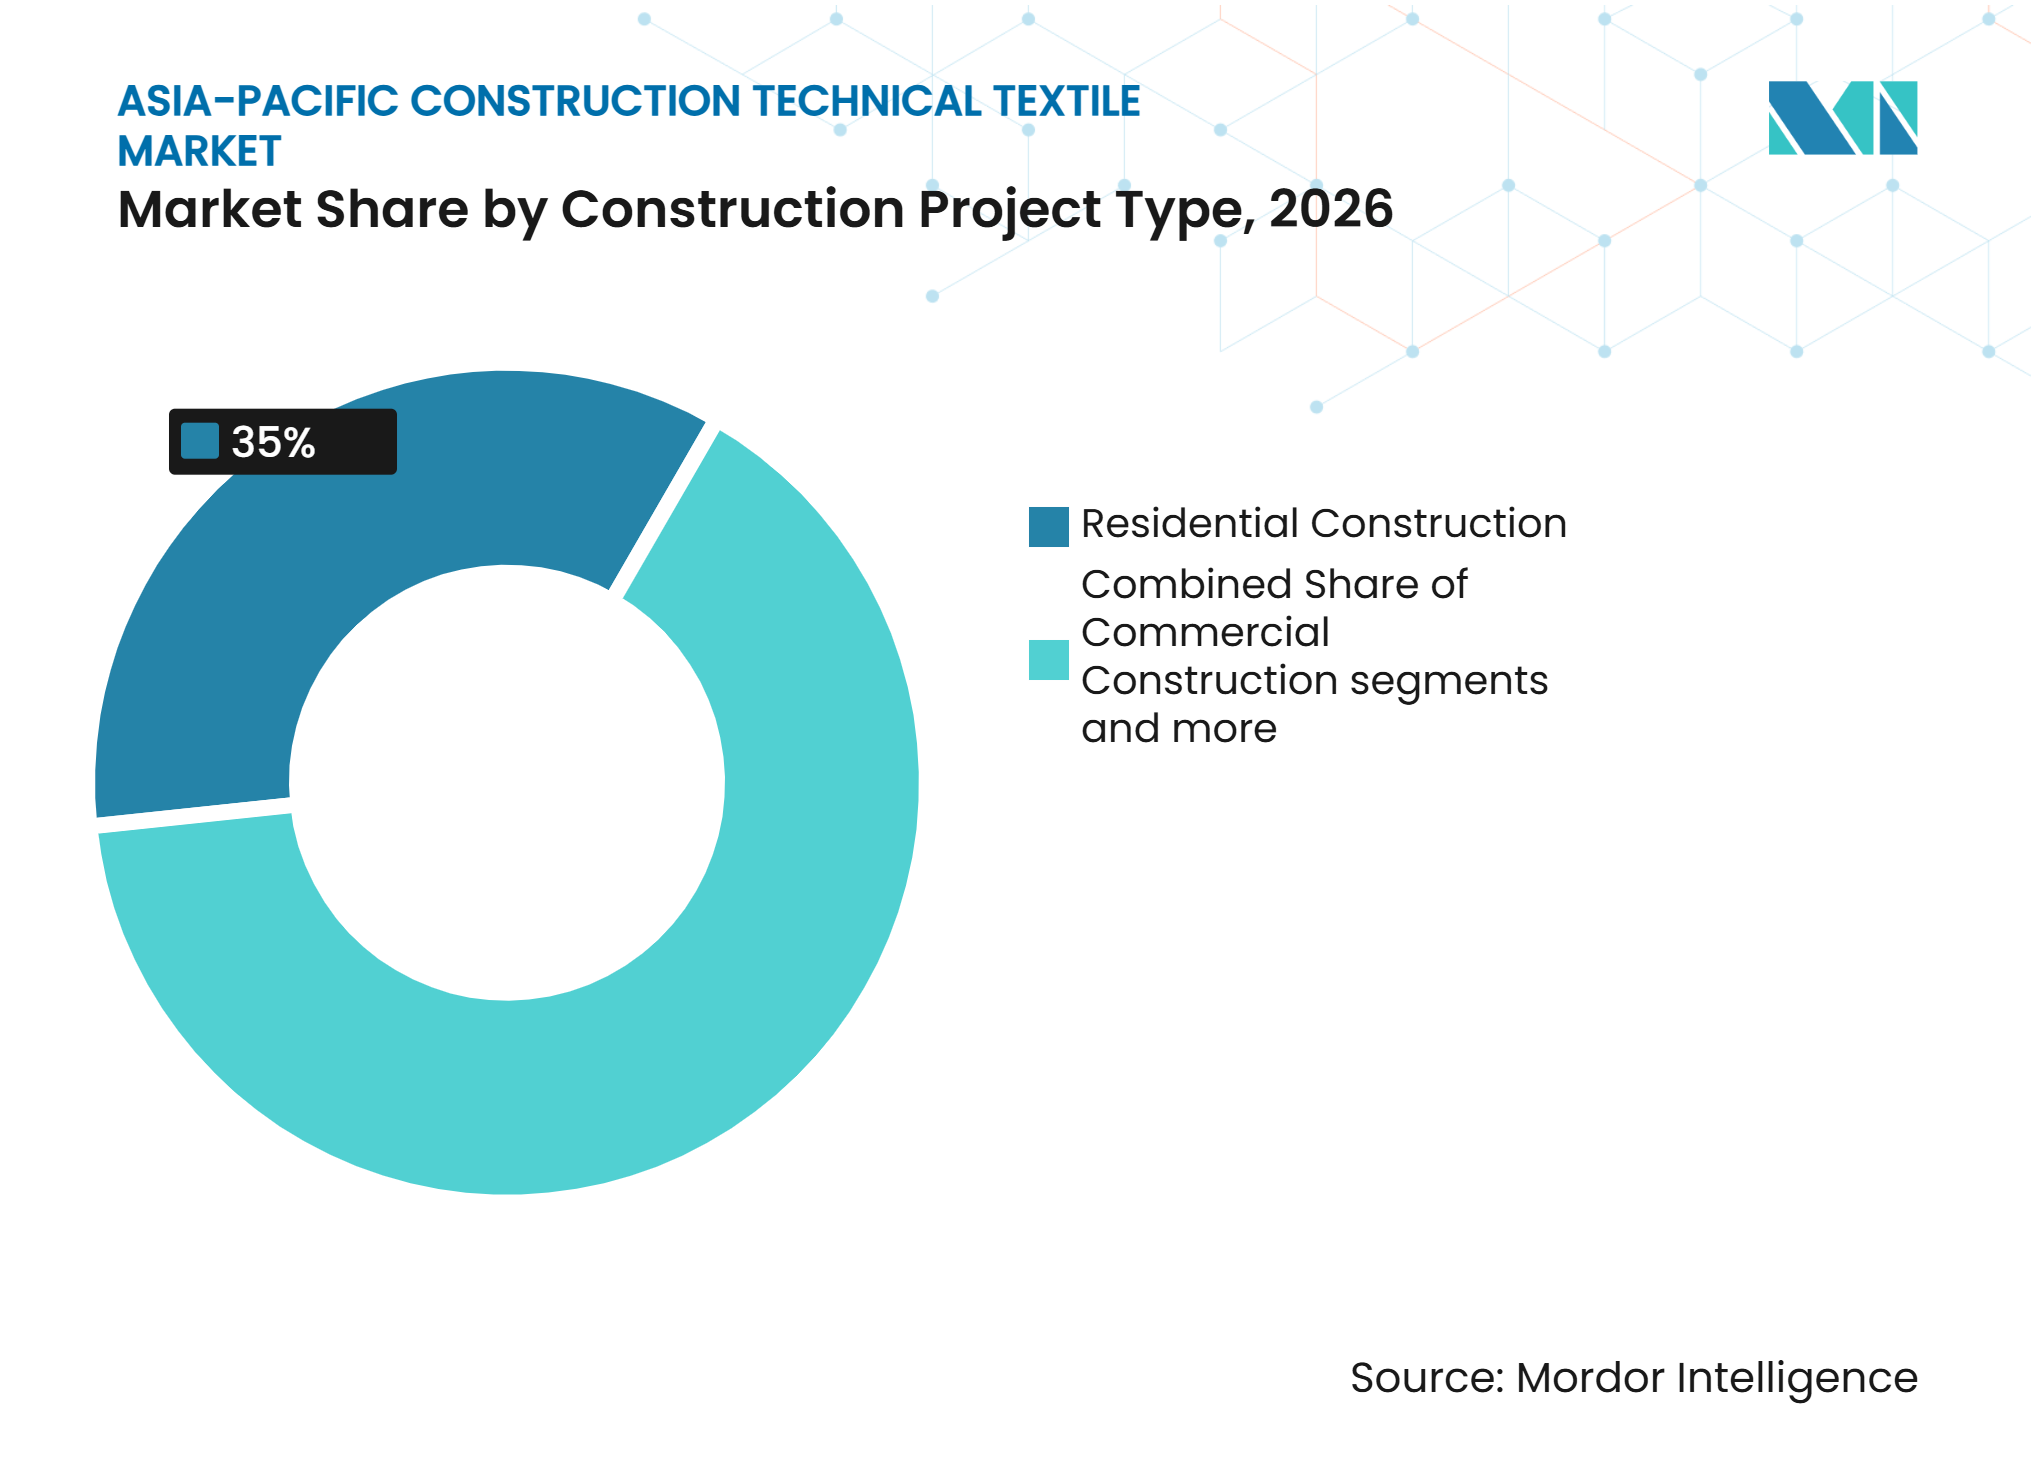
- 建設プロジェクトタイプ別では、住宅建設が2026年に35%のシェアを占め、産業・物流建設は2032年までCAGR 7.5%を記録すると予測されています。
- 地域別では、中国が2026年のアジア太平洋地域の建設用テクニカルテキスタイル地域収益シェアの36%を占め、インドは2032年までCAGR 8%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 交通・市インフラの拡大 | +1.6% | 域内全体、特にインド、ASEAN、中国で高い強度 | 短期(2年以内) |
| 気候変動に強い沿岸・洪水・斜面保護 | +1.2% | 東南アジア、南アジア、中国沿岸部、シンガポール、 インドネシア、ベトナム | 中期(2〜4年) |
| 廃棄物・水・封じ込めに関する規制の強化 | +0.9% | 中国、インド、ASEAN | 中期(2〜4年) |
| 土壌安定化・排水によるライフサイクルコスト削減 | +0.7% | インド、東南アジア、オーストラリア | 中期(2〜4年) |
| 地域製造・エンジニアリング能力の拡大 | +0.5% | インド、ベトナム、台湾、韓国 | 長期(4年以上) |
| デジタル設計・性能ベース調達による仕様牽引 | +0.4% | 日本、韓国、オーストラリア、シンガポール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
交通・都市インフラの拡大
交通投資は、アジア太平洋地域の建設用テクニカルテキスタイル市場における最大の数量ドライバーであり続けています。ベトナムは2025年の公共投資として875 トリリオン ベトナムドン(350 億 米ドル)を配分し、南北高速道路、ロンタン国際空港、および84 億 米ドルの中国向け鉄道リンクを含んでいます。タイの2025年から2026年の計画は223件のインフラプロジェクトをカバーし、鉄道が最大カテゴリーであり、タイ・中国高速鉄道フェーズ2は3,413.5 ビリオン タイバーツ(100 億 米ドル)の予算が組まれています。[1] これらのプロジェクトは、路床安定化、盛土補強、排水管理、およびトンネル防水を必要とします。長い交通回廊全体にわたってジオテキスタイル、ジオセル、およびジオメンブレンの需要を拡大します。鉄道グレードの要件は、適用される性能仕様を満たす生産者の価格設定を強化する可能性があります。
気候変動に強い沿岸・洪水・斜面保護
気候変動への対応が、より高付加価値の排水、封じ込め、および侵食防止材料への需要を高めています。アジア太平洋地域における年間沿岸洪水損失は268 億 米ドルに上り、中程度の気候シナリオの下で2050年までに1,437 億 米ドルから1,978 億 米ドルに増加する可能性があります。シンガポールは2025年に沿岸・洪水保護基金として50 億 シンガポールドル(39 億 米ドル)を拠出し、2026年には設計、建設、および運営をカバーする沿岸保護規範の策定を計画しています。[2] マレーシアは103件の洪水軽減プロジェクトに200 億 マレーシアリンギット(49 億 米ドル)超を拠出し、インドネシアは800 億 米ドルのジャワ海岸防護壁プロジェクトを外国投資家に開放しました。これらのプログラムは、複排水システム、ライニング封じ込め堤防、ジオテキスタイルチューブ、および侵食防止マットを使用します。その技術要件は、汎用ジオテキスタイルよりも優れた性能特性を持つ製品を優遇します。アジア太平洋地域の建設用テクニカルテキスタイル市場は、これらのプログラムが計画段階から資金調達済み調達段階に移行する際に恩恵を受けます。
廃棄物・水・封じ込めに関する規制の強化
廃棄物、水、および封じ込めに関する規制は、裁量的な建設支出に依存しない需要を生み出します。インドのジオテキスタイル品質管理制度は2025年4月に発効し、沿岸・水路保護に使用される特定のジオテキスタイル製品にBIS認証を義務付けています。[3] 中国の2025年ポリエチレンジオメンブレン規格は耐酸・耐アルカリ要件を強化し、厚さ許容差を更新しています。これらの要件は、埋立地、廃水処理、鉱業、および地下水保護におけるジオメンブレン、ろ過ジオテキスタイル、および排水複合材を支援します。試験室を持つメーカーは、認定調達においてより効果的に競争できます。この変更はまた、更新された仕様を満たさない低品質材料の余地を減らします。
土壌安定化・排水によるライフサイクルコスト削減
ライフサイクルコスト削減は、道路建設、基礎安定化、および排水用途におけるジオシンセティクスのより広い使用を支援します。ISO/TR 18228-5:2025は、舗装・未舗装道路、作業プラットフォーム、および基礎における安定化設計を指導し、異なる地盤条件に適したジオシンセティクスソリューションの選択を支援します。ジオシンセティクスは舗装の耐用年数を延ばし、荷重分散を改善し、土壌変形を制限し、繰り返しの掘削、骨材交換、および復旧要件を削減できます。これらの利点は、制約された道路維持管理予算と困難な地盤条件が長期的なインフラ性能の重要性を高めるASEAN市場において特に関連性があります。ジオシンセティクス材料は一部の用途で従来の骨材よりも初期費用が20〜30%高くなる場合がありますが、材料消費量の削減、設置の迅速化、維持管理要件の低減、およびより長いサービス間隔を考慮すると、全体的な経済的利益が初期プレミアムを上回る可能性があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油化学原料・樹脂価格の変動 | -0.9% | 域内全体、特に東南アジアおよびインドの中小規模生産者に深刻 | 短期(2年以内) |
| 設置損傷、目詰まり、および性能不良リスク | -0.6% | インドおよびASEAN、日本、韓国、オーストラリアでは深刻度が低い | 中期(2〜4年) |
| ジオシンセティクス設計・試験専門知識の不足 | -0.4% | インド、ASEAN、バングラデシュ、および太平洋の小規模市場 | 長期(4年以上) |
| 断片化した承認コードと不均一な請負業者資格 | -0.3% | ASEAN、特にインドネシア、ベトナム、フィリピン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油化学原料・樹脂価格の変動
ポリプロピレンおよびポリエステルの価格変動は、ジオシンセティクスサプライヤーにとってマージン圧力を生み出し、建設バイヤーの調達不確実性を高めます。中国のポリプロレン市場は2025年に供給過剰に直面し、原油価格の動きが原料コストに影響を与え、生産者が短期契約の下で常に転嫁できない価格不確実性を生み出しました。インドでは、ジオテキスタイル生産がマハラシュトラ州とグジャラート州に集中しており、遠隔地のインフラプロジェクトへの輸送コストと納期リードタイムが増加しています。ルピーの下落は、輸入された高度なジオコンポジット、特殊ポリマー、および生産設備のコストをさらに引き上げる可能性があります。不安定な投入価格はまた、特にインフラ契約に材料価格上昇に関する限定的な条項しかない場合、在庫計画、見積有効期間、および長期プロジェクト予算策定を複雑にします。垂直統合、長期供給契約、または十分な購買規模を持たない中小メーカーは、突然のコスト増加を吸収することがより困難です。これらの圧力は、大規模な統合生産者との競争能力を低下させ、製品革新への投資を制限し、地域調達チャネルに対応する中間市場のサプライヤー層を弱体化させる可能性があります。その結果、持続的な原料価格変動はサプライヤーの収益性を制約し、国内製造能力への継続的な投資を妨げる可能性があります。
設置損傷、目詰まり、および性能不良リスク
不適切な設置、紫外線暴露、および目詰まりは、ジオシンセティクス用途への信頼を制限する可能性があります。訓練の不足は、特に設置に専門的な取り扱い、土壌評価、および表面準備が必要な山岳道路、盛土、擁壁、およびその他の土木工事プロジェクトでエラーを引き起こす可能性があります。紫外線暴露と低温条件は保管または設置中にジオグリッドを損傷する可能性があり、不十分なアンカリング、不適切な重ね合わせ、および不十分な締固めは補強効果を低下させる可能性があります。細粒土壌はジオテキスタイルを目詰まりさせ、水の流れを制限し、排水性能を損ない、水の蓄積、土壌侵食、および構造的不安定のリスクを高める可能性があります。不十分な現場監督と設置ガイドラインへの不一致な遵守は、材料の早期破損の可能性をさらに高める可能性があります。掘削、交換、およびプロジェクト遅延を含む修復コストは、低コスト材料を使用することによる初期節約を超える可能性があります。品質認証は材料の一貫性に対処するのに役立ちますが、設置保証は多くのASEAN市場で依然として不均一です。訓練を受けた設置業者、標準化された現場検査手順、および技術的ガイダンスへのアクセスが限られているため、特にコスト重視のインフラプロジェクトに取り組む中小請負業者の間での採用が遅れる可能性があります。設置業者の訓練を改善し、設置前の材料検査を実施し、定期的な品質チェックを実施することで、性能リスクを低減し、ジオシンセティクスソリューションへの信頼を強化するのに役立ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
屋根テキスタイルが収益を牽引し、メンブレンが加速屋根・防水テキスタイルは2026年のアジア太平洋地域の建設用テクニカルテキスタイル地域収益シェアの26%を占めました。このセグメントは、中国、インド、ベトナムにおける大規模な住宅・商業建設基盤から恩恵を受けています。すべての新築建物には湿気管理ソリューションが必要であり、これが広範で繰り返しの数量基盤を提供します。屋根用途はまた、様々な気候条件下でも性能を発揮する必要があります。これにより、確立された屋根料は新築建設と維持管理の両方において重要です。その広い単位数量は、プロジェクト固有のメンブレンが匹敵することが困難なままです。
建築用メンブレンおよびテンション構造ファブリックは、2032年までCAGR 7.8%と最も高い予測成長率を持っています。空港、鉄道ターミナル、スタジアム、および博覧会会場は、PTFEコーティングおよびETFEメンブレンソリューションを使用した大スパン構造への需要を支援します。Taiyo Kogyo Co., Ltd.は2025年10月に駐車場、公園、スポーツグラウンド向けにTensoDiaRoofを商業的に発売しました。このシステムは足場要件を排除することで設置障壁を低減します。ファサードおよびビルエンベロープテキスタイルと補強テキスタイルは、外部断熱システム向けのガラス繊維メッシュを含む安定した地位を維持しています。建設現場保護テキスタイルは、足場、破片封じ込め、および特殊ファサード用途に引き続き対応しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
素材タイプ別:
PETがリードを維持しながら高性能繊維が拡大ポリエステルは2026年のアジア太平洋地域の建設用テクニカルテキスタイル地域収益シェアの31%を占めました。その地位は、高い引張強度、紫外線安定性、耐薬品性、および中国、インド、台湾にわたる確立された製造能力を反映しています。PETは織物ジオテキスタイル、ジオメンブレン複合材、屋根用メンブレン、およびファサードメンブレンを支援します。これらの用途は地域の材料需要の大部分を占めています。ポリプロピレンおよびポリエチレンも汎用ジオテキスタイルおよびジオメンブレンにとって重要であり続けています。それらの相対的なコスト位置は樹脂価格の動きにさらされたままです。
炭素繊維、アラミド繊維、およびその他の高性能繊維は2032年までCAGR 8.2%で拡大すると予想されています。日本と韓国はこれらの材料を耐震補強に使用し、炭素繊維テキスタイルはコンクリート修復を支援します。アラミドは耐火建築用メンブレンに適しています。Dextraは2025年10月にタイの施設で産業荷重下でDurabar GFRPカーペットをテストしました。この活動は、近隣の建設用途におけるガラス繊維テクニカルテキスタイルの使用を示しています。天然繊維および再生繊維は、特定の農村道路用途向けのコイルジオテキスタイルを含むインドのテクニカルテキスタイルプログラムを通じて選択的な支援を受けています。
建設プロジェクトタイプ別:
住宅がリードし産業建設が勢いを増す住宅建設は2026年のアジア太平洋地域の建設用テクニカルテキスタイル地域収益シェアの35%を占めました。インド、ベトナム、インドネシア、フィリピンにおける都市住宅の成長は、防水メンブレン、ハウスラップ、および防湿バリアへの需要を支援します。インドの都市人口は2030年までに全国総口の40%を超えると予測されています。住宅建設は、このような材料が一般的な建築仕様に組み込まれているため、安定した数量基盤を生み出します。需要は正式な都市開発と広範な住宅ストック拡大の両方にわたります。
産業・物流建設は2032年までCAGR 7.5%で成長すると予測されています。ベトナム、インドネシア、インドへの製造活動の移転が倉庫および工場建設を増加させています。これらのプロジェクトは耐久性のある屋根用メンブレン、床材テキスタイル、およびファサードシステムを必要とします。産業施設は厳しい操業条件に直面するため、より高い仕様の製品を好む傾向があります。Freudenberg Performance Materialsは2025年に屋根、ファサードメンブレン、防湿バリア、およびハウスラップ向けに細デニールスパンボンド不織布を導入しました。商業プロジェクトは不動産調整中の中国では依然として低調であり、一方で公共施設建物はより安定した予算サイクル基盤を提供しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
中国は2026年のアジア太平洋地域の建設用テクニカルテキスタイル地域収益シェアの36%を占めました。そのリードは、国内建設の規模と、ジオテキスタイル、不織布、および建築用メンブレンの統合サプライチェーンを反映しています。中国の不織布複合ジオメンブレンおよびポリエチレンジオメンブレンの改訂規格は2025年11月に発効しました。より厳しい性能閾値は、適格な試験能力を持つ生産者を優遇するはずです。国家鉄道局はまた2025年10月にTB/T 3618.4-2025を公表し、2026年5月から中国の鉄道路線における路床、バラスト床排水、および斜面保護用ジオテキスタイルの品質基準を設定しました。
インドは最も成長が速い地域であり、アジア太平洋地域の建設用テクニカルテキスタイル市場規模は2027年から2032年にかけてCAGR 8%で成長すると予測されています。アジア開発銀行の100 億 米ドルの都市変革イニシアチブは、100以上の都市における地下鉄延伸、RRTS回廊、および都市サービスを支援します。NTTMおよびPLIスキームは、2025年4月からのBIS施行とともに国内能力を拡大しました。インドネシア、ベトナム、フィリピンは、公共インフラおよび沿岸保護ニーズに関連した別の需要クラスターを形成しています。インドネシアの提案されたジャワ海岸防護壁とベトナムの公共投資プログラムは、封じ込め、防水、および排水材料への需要を支援します。
日本と韓国は数量では小規模ですが、斜面保護、港湾建設、耐震補強、および河川管理における高付加価値用途を支援しています。オーストラリアのコンプライアンス環境は、インフラおよび環境封じ込め向けのプレミアム層を支援しています。シンガポールの2025年沿岸保護基金の増額は、エンジニアリングジオシンセティクスおよびメンブレン向けの高仕様調達チャネルを生み出しています。台湾は高性能繊維およびコーティングメンブレンに貢献しています。Covestroは2025年9月にピントン施設でPFASフリーポリエステルコーティング樹脂の生産を開始しました。地域生産はコーティング建材用途の地域供給を支援します。
競合環境
市場集中度
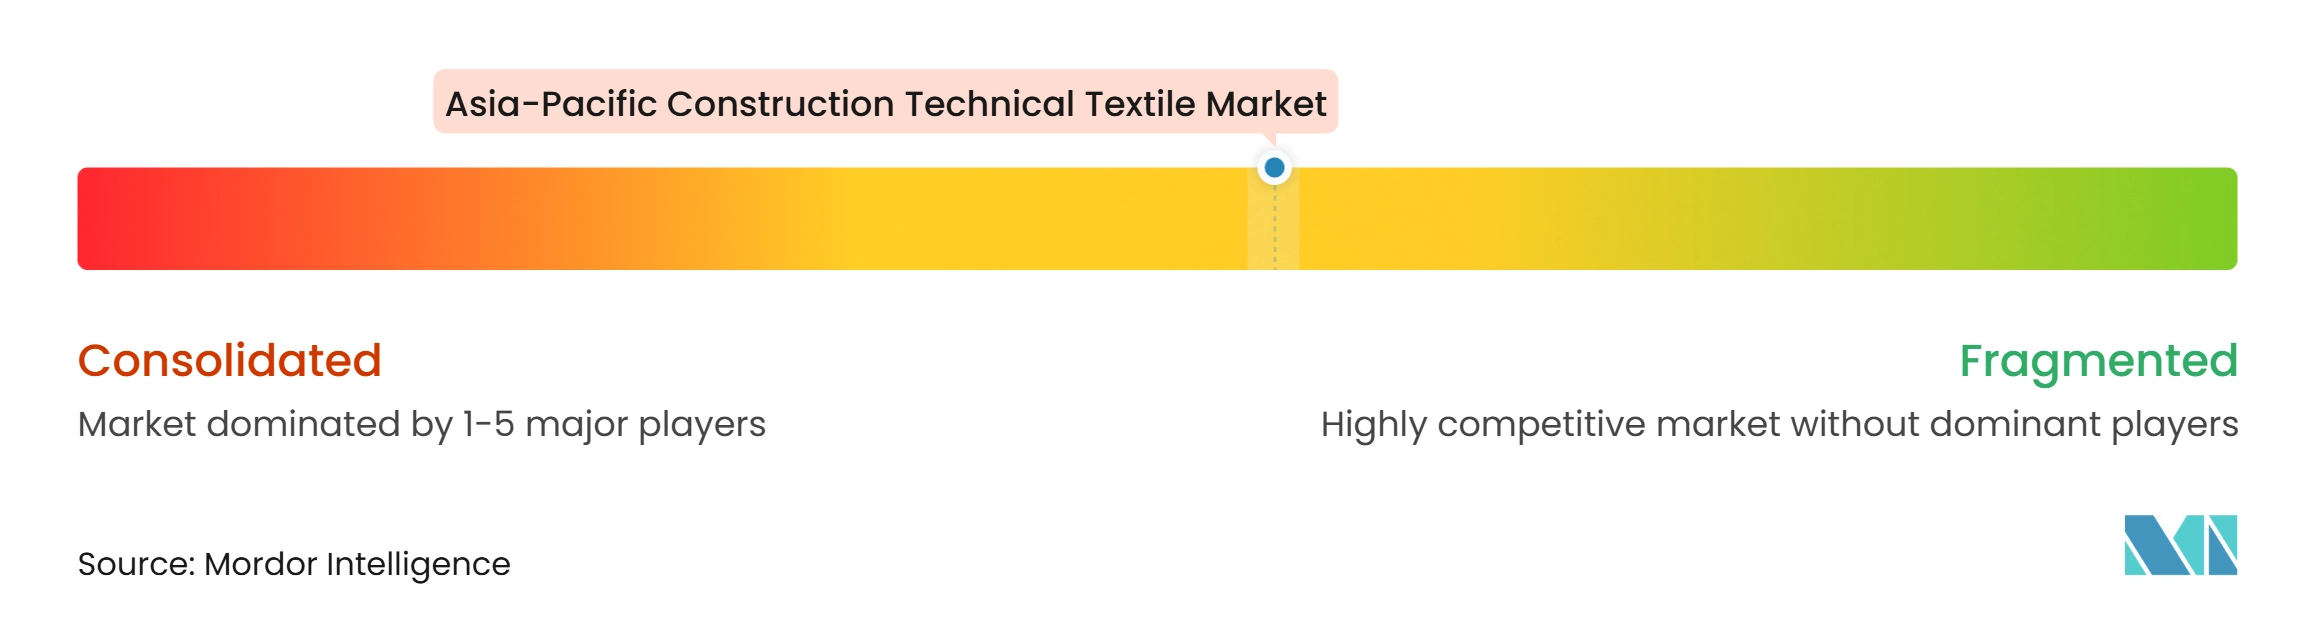
アジア太平洋地域の建設用テクニカルテキスタイル市場は中程度の市場集中度を示しています。Solmax、HUESKER Synthetic GmbH、Naue GmbH & Co. KG、およびOfficine Maccaferri S.p.A.は、エンジニアリングサービス、地域認証、およびプロジェクト固有の設計サポートを通じて競争しています。TechFab India Industries Ltd.、ACE Geosynthetics、Geofabrics Australasia、およびAsahi Kasei Advance Corporationは、地域承認リストおよび公共仕様フレームワークから恩恵を受けています。中国およびインドの汎用品生産者の間では価格競争が激しくなっています。したがって、サプライヤーは材料コスト、技術性能、および地域サービスのバランスを取る必要があります。
Solmaxは2025年に旧TenCate GeosyntheticsおよびPropexポートフォリオをそのPerformance Materialsプラットフォームに統合しました。この動きはジオシンセティクス顧客向けの確立された製品ラインを組み合わせます。Taiyo Kogyo Co., Ltd.は2025年10月にTensoDiaRoofを発売し、Cosmobloomとのフレキシブルメンブレン構造に関する取り組みを継続しました。Saint-Gobain S.A.は2025年上半期にアジア太平洋地域で13.4%の営業利益率を報告し、インドでの数量成長とインドネシア、フィリピン、ベトナムでの拡大に支えられました。これらの行動は、製品開発、地域展開、およびより広い材料ポートフォリオの重要性を示しています。
更新されたガイダンスと中国の改訂規格は、適格サプライヤーと汎用品生産者の間のギャップを広げています。試験記録、認証サポート、および設置ガイダンスを提供するサプライヤーは、公共プロジェクトでより強固な地位を築くことができます。デジタル検証済み設置モニタリングは、より小規模なASEAN市場では依然として未開拓の領域です。輸入材料がコストまたは納期の制約を生み出す場合、地域製造も機会となります。バイヤーは特殊用途において製品価格とともに技術サポートを引き続き評価しています。競争構造は、少数のサプライヤーによって支配されるものではなく、断片化した市場と一致したままです。この構造により、アジア太平洋地域の建設用テクニカルテキスタイル市場は地域仕様を満たす地域専門業者に開かれています。
アジア太平洋地域の建設用テクニカルテキスタイル産業リーダー
-
Solmax
-
Freudenberg Performance Materials
-
Fibertex Nonwovens A/S
-
HUESKER Synthetic GmbH
-
Naue GmbH & Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の建設用テクニカルテキスタイル市場 このレポートでカバーされる企業
- Solmax
- Freudenberg Performance Materials
- Fibertex Nonwovens A/S
- HUESKER Synthetic GmbH
- Naue GmbH & Co. KG
- Officine Maccaferri S.p.A.
- Strata Geosystems
- TechFab India Industries Ltd.
- Geofabrics Australasia Pty Ltd.
- Global Synthetics
- AGRU America, Inc.
- TENAX Group
- SKAPS Industries, Inc.
- ACE Geosynthetics
- Kaytech
- BontexGeo NV
- Asahi Kasei Advance Corporation
- Berry Global Inc.
- DuPont de Nemours, Inc.
- Saint-Gobain S.A.
- Taiyo Kogyo Co., Ltd.
- Sioen Industries NV
- Carlisle Companies Incorporated
- Owens Corning
最近の産業開発事情 アジア太平洋地域の建設用テクニカルテキスタイル市場
- 2026年3月:Geotrans Technologyがインテリジェントジオテキスタイル敷設技術に関する開発を発表し、ジオシンセティクス設置の自動化指向の手法を強調しました。
- 2026年2月:Strata Geosystemsがインド拠点の不織布ジオテキスタイルおよびテクニカルテキスタイルメーカーであるVenus Interliningを買収し、不織布ジオテキスタイルセグメントへの参入と製造能力の強化を図りました。
- 2025年10月:Taiyo Kogyo Co., Ltd.と九州第一工業株式会社が、ダイアグリッド鋼管構造に光透過性メンブレン材料を被覆した足場不要の軽量メンブレン屋根TensoDiaRoofを商業的に発売し、駐車場、公園、スポーツグラウンドを対象としました。
- 2025年10月:中国国家鉄道局がTB/T 3618.4-2025「鉄道工事用ジオシンセティクス 第4部:ジオテキスタイル」を公表し、2026年5月1日から発効、中国鉄道路線の路床、バラスト床排水、および斜面保護用途のジオテキスタイルの性能要件を強化しました。
アジア太平洋地域の建設用テクニカルテキスタイル市場レポートの範囲
アジア太平洋地域の建設用テクニカルテキスタイル市場レポートは、製品タイプ別(屋根・防水テキスタイル、断熱・音響テキスタイル、その他)、素材タイプ別(ポリエステル(PET)、ポリプロピレン(PP)、その他)、建設プロジェクトタイプ別(住宅建設、商業建設、その他)、地域別(中国、日本、その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 建築用メンブレンおよびテンション構造ファブリック(PVCコーティングメンブレン、PTFEコーティングガラス繊維メンブレン等) |
| 屋根・防水テキスタイル |
| ファサードおよびビルエンベロープテキスタイル(ラップ・耐候性バリア、ファサードメンブレンファブリック等) |
| 建設補強テキスタイル(ガラス繊維プラスター、補強ファブリック・メッシュ、スクリム等) |
| 断熱・音響テキスタイル |
| 建築用シェーディングおよびキャノピーテキスタイル |
| 建設現場保護テキスタイル(デブリネット、防塵・封じ込めファブリック等) |
| その他の建設用テクニカルテキスタイル |
| ポリエステル(PET) |
| ポリプロピレン(PP) |
| ポリエチレン(PE) |
| ガラス繊維 |
| アクリルおよびポリアミド繊維 |
| 炭素繊維、アラミド繊維、およびその他の高性能繊維 |
| 天然繊維および再生繊維 |
| その他の特殊材料 |
| 住宅建設 |
| 商業建設 |
| 産業・物流建設 |
| 公共施設およびその他の建築建設 |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| 台湾 |
| オーストラリア |
| インドネシア |
| ベトナム |
| アジア太平洋地域のその他 |
| 製品タイプ別 | 建築用メンブレンおよびテンション構造ファブリック(PVCコーティングメンブレン、PTFEコーティングガラス繊維メンブレン等) |
| 屋根・防水テキスタイル | |
| ファサードおよびビルエンベロープテキスタイル(ラップ・耐候性バリア、ファサードメンブレンファブリック等) | |
| 建設補強テキスタイル(ガラス繊維プラスター、補強ファブリック・メッシュ、スクリム等) | |
| 断熱・音響テキスタイル | |
| 建築用シェーディングおよびキャノピーテキスタイル | |
| 建設現場保護テキスタイル(デブリネット、防塵・封じ込めファブリック等) | |
| その他の建設用テクニカルテキスタイル | |
| 素材タイプ別 | ポリエステル(PET) |
| ポリプロピレン(PP) | |
| ポリエチレン(PE) | |
| ガラス繊維 | |
| アクリルおよびポリアミド繊維 | |
| 炭素繊維、アラミド繊維、およびその他の高性能繊維 | |
| 天然繊維および再生繊維 | |
| その他の特殊材料 | |
| 建設プロジェクトタイプ別 | 住宅建設 |
| 商業建設 | |
| 産業・物流建設 | |
| 公共施設およびその他の建築建設 | |
| 地域別 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 台湾 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| アジア太平洋地域のその他 |
レポートで回答される主要な質問
アジア太平洋地域における建設用テクニカルテキスタイルの予測成長率はどのくらいですか?
このセクターは2027年から2032年にかけてCAGR 6.10%で成長し、2032年までに15.15 ビリオン 米ドルに達すると予測されています。
アジア太平洋地域の建設用テクニカルテキスタイルにおいてどの製品カテゴリーが需要をリードしていますか?
屋根・防水テキスタイルが2026年に26%のシェアでリードしており、広範な住宅・商業建設活動に支えられています。
建設用テクニカルテキスタイルで最も広く使用されている素材はどれですか?
ポリエステルは2026年に31%のシェアでリードしており、引張強度、紫外線安定性、耐薬品性、および確立された地域供給を組み合わせていためです。
アジアのインフラプロジェクトでジオテキスタイルが重要性を増している理由は何ですか?
道路、鉄道、洪水制御、および沿岸プロジェクトは、安定化、排水、封じ込め、および侵食防止のためにジオテキスタイルを使用しています。
2032年までに最も速く成長すると予想される国はどこですか?
インドは都市インフラ、高速道路、および国内能力開発に支えられ、2032年までCAGR 8%で拡大すると予測されています。
建設用テクニカルテキスタイルの需要に影響を与える主なリスクは何ですか?
樹脂価格の変動、設置不良、設計専門知識の不足、および断片化した承認コードが採用を遅らせ、サプライヤーのマージンを圧迫する可能性があります。