
Marktgröße und Marktanteil für Bautechnische Textilien in Asien-Pazifik
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
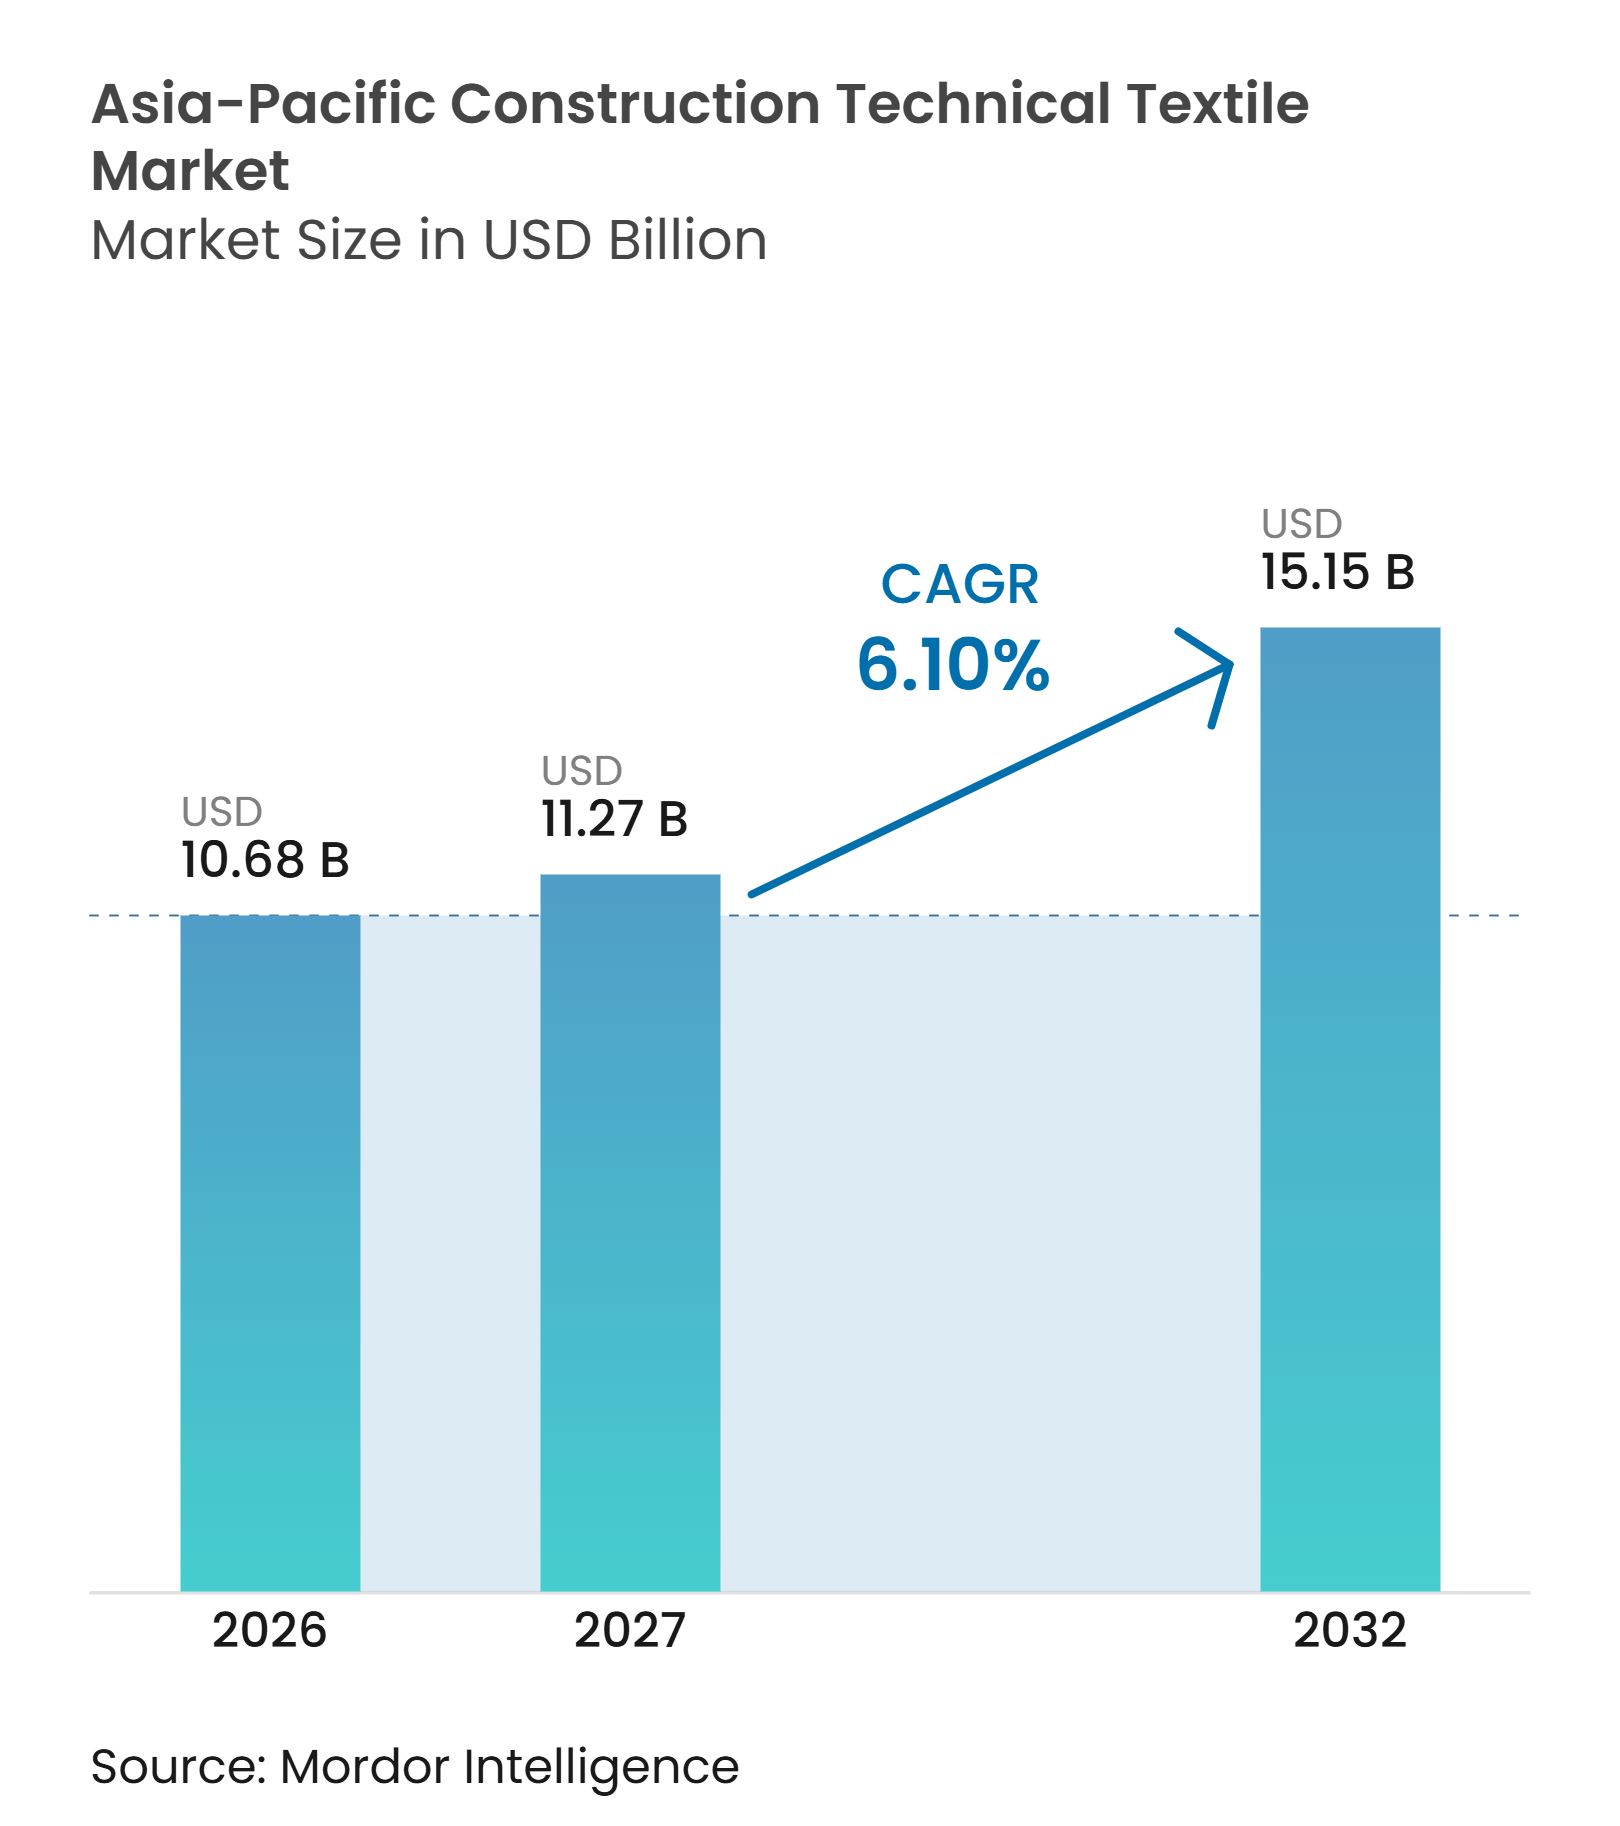
| Marktgröße im Basisjahr (2026) | 10.68 Milliarden US-Dollar |
| Marktgröße (2027) | 11.27 Milliarden US-Dollar |
| Marktgröße (2032) | 15.15 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.10 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bautechnische Textilien in Asien-Pazifik von Mordor Intelligence
Die Marktgröße für Bautechnische Textilien in Asien-Pazifik wird voraussichtlich von 10,68 Milliarden USD im Jahr 2026 auf 11,27 Milliarden USD im Jahr 2027 steigen und bis 2032 15,15 Milliarden USD erreichen, mit einem CAGR von 6,10 % über den Zeitraum 2027–2032.
Der Markt für Bautechnische Textilien in Asien-Pazifik wird durch anhaltende Bautätigkeit in den Bereichen Transport, Wohnungsbau, Industrie und Küstenschutz in der gesamten Region gestützt. Asien-Pazifik benötigt zwischen 2020 und 2035 Investitionen in Transportinfrastruktur in Höhe von 43 Billionen USD, die Bau, Instandhaltung und Klimaresilienz abdecken. Politische Maßnahmen unterstützen die Nachfrage ebenfalls: Indien hat im Rahmen der Nationalen Mission für Technische Textilien 1.480 Crore INR (164,7 Millionen USD) für den Aufbau inländischer Kapazitäten für Geotextilien und Bautextilien bis 2025–26 mobilisiert. Höhere Standards machen Produktqualifizierung, Prüfkapazitäten und Installationsunterstützung zu immer wichtigeren Wettbewerbsfaktoren. Der Markt für Bautechnische Textilien in Asien-Pazifik bietet daher Chancen für Anbieter, die regionale Fertigung mit zertifizierten Materialien und projektbezogener Designunterstützung kombinieren.
Wesentliche Erkenntnisse des Berichts
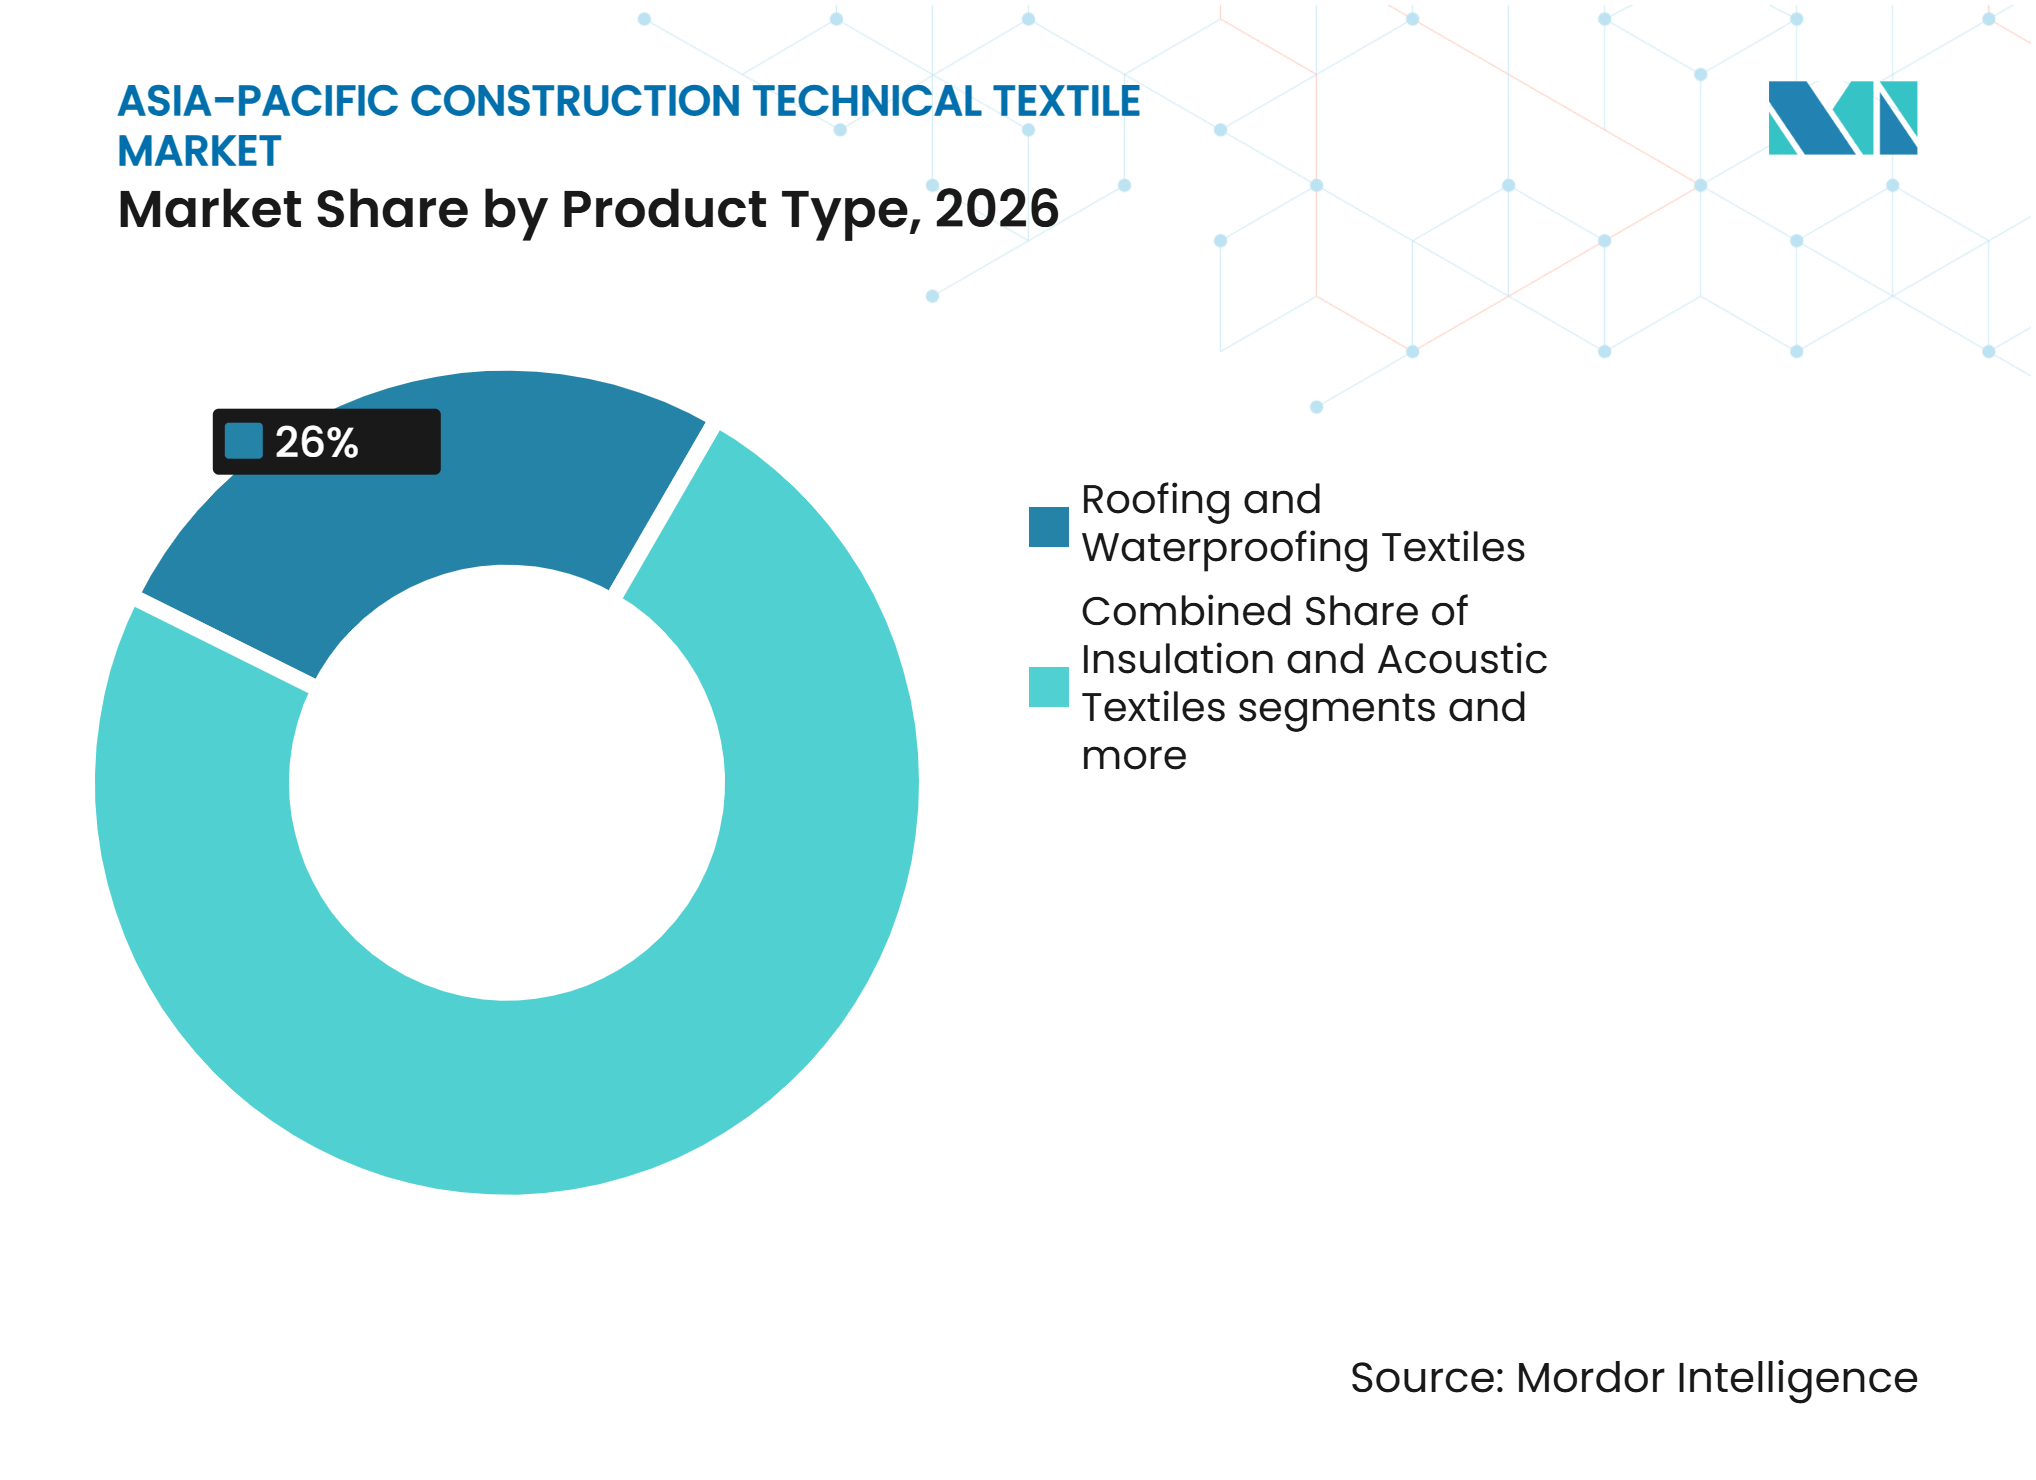
- Nach Produkttyp hielten Dach- und Abdichtungstextilien im Jahr 2026 einen Anteil von 26 % am Markt für Bautechnische Textilien in Asien-Pazifik, während Architekturmembranen und Zugfestigkeitsgewebe bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen werden.
- Nach Materialtyp entfiel auf Polyester im Jahr 2026 ein Anteil von 31 % an der Marktgröße für Bautechnische Textilien in Asien-Pazifik, während Kohlenstoff-, Aramid- und andere Hochleistungsfasern bis 2032 voraussichtlich mit einem CAGR von 8,2 % wachsen werden.
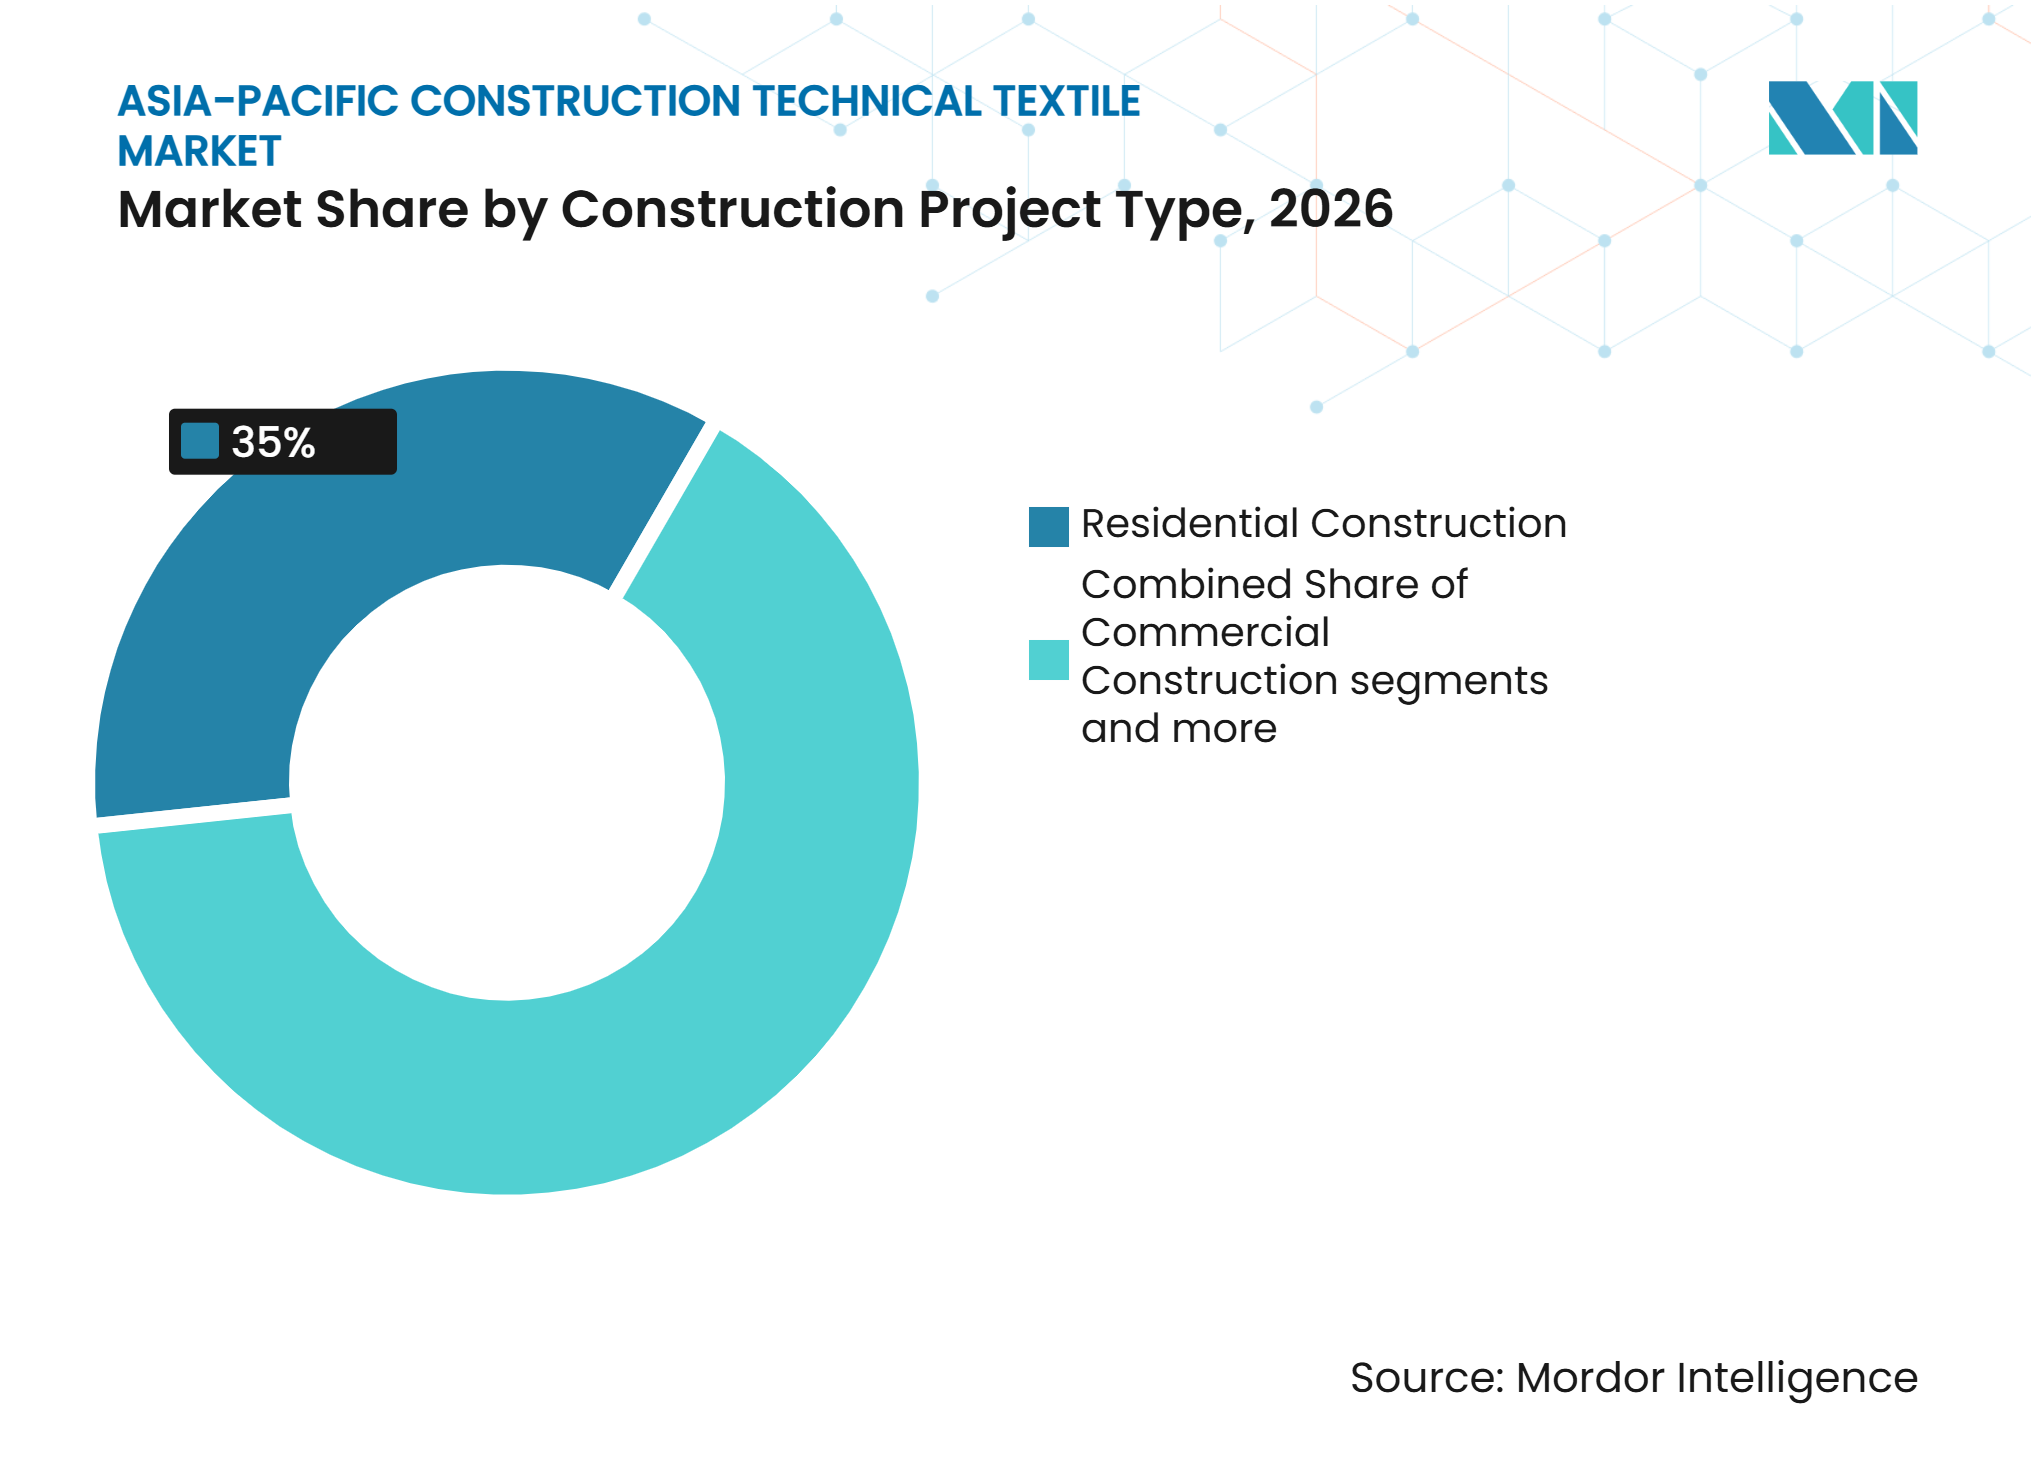
- Nach Bauprojekttyp hielt der Wohnungsbau im Jahr 2026 einen Anteil von 35 %, während der Industrie- und Logistikbau bis 2032 voraussichtlich einen CAGR von 7,5 % verzeichnen wird.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 36 % am regionalen Umsatz des Marktes für Bautechnische Textilien in Asien-Pazifik, während Indien bis 2032 voraussichtlich einen CAGR von 8 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Transport- und Stadtinfrastruktur | +1.6% | Panregional, höchste Intensität in Indien, ASEAN und China | Kurzfristig (≤ 2 Jahre) |
| Klimaresilienter Küsten-, Hochwasser- und Hangschutz | +1.2% | Südostasien, Südasien, Küstenregionen Chinas, Singapur, Indonesien und Vietnam | Mittelfristig (2–4 Jahre) |
| Strengere Anforderungen an Abfall-, Wasser- und Rückhaltesysteme | +0.9% | China, Indien und ASEAN | Mittelfristig (2–4 Jahre) |
| Lebenszykluskosten-Einsparungen durch Bodenstabilisierung und Entwässerung | +0.7% | Indien, Südostasien und Australien | Mittelfristig (2–4 Jahre) |
| Ausbau regionaler Fertigungs- und Ingenieurkapazitäten | +0.5% | Indien, Vietnam, Taiwan und Südkorea | Langfristig (≥ 4 Jahre) |
| Spezifikationsnachfrage durch digitales Design und leistungsbasierte Beschaffung | +0.4% | Japan, Südkorea, Australien und Singapur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Transport- und Stadtinfrastruktur
Transportinvestitionen bleiben der größte Volumentreiber für den Markt für Bautechnische Textilien in Asien-Pazifik. Vietnam hat für 2025 öffentliche Investitionen in Höhe von 875 Billionen VND (35 Milliarden USD) bereitgestellt, darunter den Nord-Süd-Expressway, den internationalen Flughafen Long Thanh und eine Eisenbahnverbindung nach China im Wert von 8,4 Milliarden USD. Thailands Plan für 2025–26 umfasst 223 Infrastrukturprojekte, wobei Schiene die größte Kategorie darstellt und die Thai-China-Hochgeschwindigkeitsbahn Phase 2 mit 341,35 Milliarden THB (10 Milliarden USD) veranschlagt ist.[1] Diese Projekte erfordern Unterbodenstabilisierung, Dammverstärkung, Entwässerungsmanagement und Tunnelabdichtung. Sie weiten die Nachfrage nach Geotextilien, Geozellen und Geomembranen entlang langer Transportkorridore aus. Anforderungen auf Eisenbahnniveau können die Preisgestaltung für Hersteller stärken, die die geltenden Leistungsspezifikationen erfüllen.
Klimaresilienter Küsten-, Hochwasser- und Hangschutz
Klimaresilienz steigert die Nachfrage nach höherwertigen Entwässerungs-, Rückhalte- und Erosionsschutzmaterialien. Die jährlichen Küstenhochwasserschäden in Asien-Pazifik belaufen sich auf 26,8 Milliarden USD und könnten bis 2050 unter moderaten Klimaszenarien auf 143,7 Milliarden USD bis 197,8 Milliarden USD ansteigen. Singapur hat 2025 5 Milliarden SGD (3,9 Milliarden USD) für seinen Küsten- und Hochwasserschutzfonds bereitgestellt und plant für 2026 einen Küstenschutzkodex, der Design, Bau und Betrieb abdeckt.[2] Malaysia hat mehr als 20 Milliarden MYR (4,9 Milliarden USD) für 103 Hochwasserschutzprojekte bereitgestellt, während Indonesien sein 80-Milliarden-USD-Projekt für einen Java-Seedeich für ausländische Investoren geöffnet hat. Diese Programme nutzen rekombinierte Entwässerungssysteme, ausgekleidete Rückhaltedämme, Geotextilrohre und Erosionsschutzmatten. Ihre technischen Anforderungen begünstigen Produkte mit stärkeren Leistungsmerkmalen als handelsübliche Geotextilien. Der Markt für Bautechnische Textilien in Asien-Pazifik profitiert, wenn diese Programme von der Planungs- in die finanzierte Beschaffungsphase übergehen.
Strengere Anforderungen an Abfall-, Wasser- und Rückhaltesysteme
Vorschriften zu Abfall, Wasser und Rückhaltung schaffen eine Nachfrage, die weniger von diskretionären Bauausgaben abhängt. Indiens Qualitätskontrollregime für Geotextilien trat im April 2025 in Kraft und schreibt eine BIS-Zertifizierung für bestimmte Geotextilprodukte vor, die im Küsten- und Wasserwegschutz eingesetzt werden.[3] Chinas Polyethylen-Geomembran-Standard von 2025 verschärft die Anforderungen an die Säure-Basen-Beständigkeit und aktualisiert die Dickentoleranzen. Diese Anforderungen unterstützen Geomembranen, Filtrations-Geotextilien und Entwässerungsverbundwerkstoffe in Deponien, Abwasseranlagen, Bergbau und Grundwasserschutz. Hersteller mit eigenen Prüflabors können sich bei qualifizierten Ausschreibungen wirkungsvoller behaupten. Die Änderungen verringern auch den Spielraum für minderwertige Materialien, die die aktualisierten Spezifikationen nicht erfüllen.
Lebenszykluskosten-Einsparungen durch Bodenstabilisierung und Entwässerung
Lebenszykluskosten-Einsparungen unterstützen den breiteren Einsatz von Geokunststoffen im Straßenbau, bei der Fundamentstabilisierung und in Entwässerungsanwendungen. ISO/TR 18228-5:2025 leitet das Stabilisierungsdesign für befestigte und unbefestigte Straßen, Arbeitsplattformen und Fundamente und unterstützt die Auswahl geeigneter Geokunststofflösungen für unterschiedliche Bodenbedingungen. Geokunststoffe können die Nutzungsdauer von Fahrbahnbelägen verlängern, die Lastverteilung verbessern, Bodenverformungen begrenzen und den Bedarf an wiederholten Ausgrabungen, Zuschlagstoffaustausch und Wiederherstellungsmaßnahmen reduzieren. Diese Vorteile sind besonders relevant in ASEAN-Märkten, wo begrenzte Straßeninstandhaltungsbudgets und schwierige Bodenbedingungen die Bedeutung einer langfristigen Infrastrukturleistung erhöhen. Obwohl Geokunststoffmaterialien in einigen Anwendungen 20–30 % mehr Vorabkosten verursachen können als herkömmliche Zuschlagstoffe, können die wirtschaftlichen Gesamtvorteile die anfängliche Mehrkosten überwiegen, wenn reduzierter Materialverbrauch, schnellere Installation, geringere Wartungsanforderungen und längere Serviceintervalle berücksichtigt werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei petrochemischen Einsatzstoffen und Harzen | -0.9% | Panregional, am stärksten ausgeprägt bei kleinen und mittelgroßen Herstellern in Südostasien und Indien | Kurzfristig (≤ 2 Jahre) |
| Risiko von Installationsschäden, Verstopfung und Leistungsversagen | -0.6% | Indien und ASEAN, mit geringerer Schwere in Japan, Südkorea und Australien | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkenntnissen für Geokunststoffdesign und -prüfung | -0.4% | Indien, ASEAN, Bangladesch und kleinere Pazifikmärkte | Langfristig (≥ 4 Jahre) |
| Fragmentierte Zulassungscodes und uneinheitliche Auftragnehmerqualifikation | -0.3% | ASEAN, insbesondere Indonesien, Vietnam und die Philippinen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei petrochemischen Einsatzstoffen und Harzen
Preisschwankungen bei Polypropylen und Polyester erzeugen Margendruck für Geokunststofflieferanten und erhöhen die Beschaffungsunsicherheit für Bauunternehmen. Chinas Polypropylenmarkt war 2025 mit einem Überangebot konfrontiert, während Rohölpreisbewegungen die Einsatzstoffkosten beeinflussten und eine Preisunsicherheit schufen, die Hersteller im Rahmen kurzfristiger Verträge nicht immer weitergeben konnten. In Indien ist die Geotextilproduktion auf Maharashtra und Gujarat konzentriert, was die Transportkosten und Lieferzeiten für Infrastrukturprojekte in abgelegenen Regionen erhöht. Eine Abwertung der Rupie kann die Kosten für importierte Geoverbundwerkstoffe, Spezialpolymere und Produktionsanlagen weiter erhöhen. Volatile Einsatzstoffpreise erschweren auch die Bestandsplanung, die Gültigkeitsdauer von Angeboten und die langfristige Projektbudgetierung, insbesondere wenn Infrastrukturverträge nur begrenzte Regelungen zur Materialpreisanpassung enthalten. Kleinere Hersteller ohne vertikale Integration, langfristige Liefervereinbarungen oder ausreichende Einkaufsgröße haben größere Schwierigkeiten, plötzliche Kostensteigerungen zu absorbieren. Diese Belastungen können ihre Wettbewerbsfähigkeit gegenüber größeren integrierten Herstellern verringern, Investitionen in Produktinnovationen einschränken und die mittelständische Lieferschicht für lokale Beschaffungskanäle schwächen. Infolgedessen kann anhaltende Einsatzstoffvolatilität die Rentabilität der Lieferanten einschränken und konsistente Investitionen in inländische Fertigungskapazitäten entmutigen.
Risiko von Installationsschäden, Verstopfung und Leistungsversagen
Unsachgemäße Installation, UV-Exposition und Verstopfung können das Vertrauen in Geokunststoffanwendungen einschränken. Qualifikationslücken können zu Fehlern bei Bergstraßen, Dämmen, Stützmauern und anderen Tiefbauprojekten führen, insbesondere wenn die Installation spezialisierte Handhabung, Bodenbewertung und Oberflächenvorbereitung erfordert. UV-Exposition und Kältebedingungen können Geogitter während der Lagerung oder Installation beschädigen, während unzureichende Verankerung, unsachgemäße Überlappung und unzureichende Verdichtung die Verstärkungswirksamkeit verringern können. Feinkörnige Böden können Geotextilien verstopfen und den Wasserfluss einschränken, was die Entwässerungsleistung beeinträchtigt und das Risiko von Wasseransammlungen, Bodenerosion und struktureller Instabilität erhöht. Unzureichende Baustellenaufsicht und inkonsistente Einhaltung von Installationsrichtlinien können die Wahrscheinlichkeit eines vorzeitigen Materialversagens weiter erhöhen. Sanierungskosten, einschließlich Ausgrabung, Ersatz und Projektverzögerungen, können die anfänglichen Einsparungen durch die Verwendung kostengünstigerer Materialien übersteigen. Qualitätszertifizierung hilft, die Materialkonsistenz zu gewährleisten, aber die Installationssicherung bleibt in vielen ASEAN-Märkten uneinheitlich. Begrenzter Zugang zu ausgebildeten Installateuren, standardisierten Baustelleninspektionsverfahren und technischer Anleitung kann daher die Akzeptanz verlangsamen, insbesondere bei kleineren Auftragnehmern, die an kostenempfindlichen Infrastrukturprojekten arbeiten. Die Verbesserung der Installateursschulung, die Durchführung von Materialinspektionen vor der Installation und die Implementierung routinemäßiger Qualitätskontrollen können dazu beitragen, Leistungsrisiken zu reduzieren und das Vertrauen in Geokunststofflösungen zu stärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dachtextilien sichern den Umsatz, während Membranen an Dynamik gewinnenDach- und Abdichtungstextilien hielten im Jahr 2026 einen Anteil von 26 % am regionalen Umsatz des Marktes für Bautechnische Textilien in Asien-Pazifik. Das Segment profitiert von der großen Wohn- und Gewerbebaubasis in China, Indien und Vietnam. Jedes neue Gebäude benötigt eine Feuchtigkeitsmanagementlösung, was eine breite und wiederkehrende Volumenbasis schafft. Dachanwendungen müssen auch unter unterschiedlichen Klimabedingungen funktionieren. Dies macht etablierte Dachmaterialien sowohl im Neubau als auch in der Instandhaltung wichtig. Ihr größeres Einheitsvolumen bleibt für projektspezifische Membranen schwer zu erreichen.
Architekturmembranen und Zugfestigkeitsgewebe weisen mit 7,8 % bis 2032 den höchsten prognostizierten CAGR auf. Flughäfen, Bahnhöfe, Stadien und Messegelände unterstützen die Nachfrage nach weitgespannten Strukturen mit PTFE-beschichteten und ETFE-Membranlösungen. Taiyo Kogyo brachte TensoDiaRoof im Oktober 2025 kommerziell für Parkplätze, Parks und Sportanlagen auf den Markt. Das System reduziert Installationshürden durch den Wegfall von Gerüstanforderungen. Fassaden- und Gebäudehüllentextilien sowie Verstärkungstextilien behalten stabile Positionen, einschließlich Glasfasergewebe für externe Dämmsysteme. Baustellenschutztextilien dienen weiterhin Gerüst-, Schutteinschluss- und speziellen Fassadenanwendungen.



Nach Materialtyp:
PET behält die Führung, während Hochleistungsfasern expandierenPolyester hielt im Jahr 2026 einen Anteil von 31 % am regionalen Umsatz des Marktes für Bautechnische Textilien in Asien-Pazifik. Seine Position spiegelt hohe Zugfestigkeit, UV-Stabilität, chemische Beständigkeit und etablierte Fertigungskapazitäten in China, Indien und Taiwan wider. PET unterstützt gewebte Geotextilien, Geomembranverbundwerkstoffe, Dachmembranen und Fassadenmembranen. Diese Anwendungen machen einen großen Teil der regionalen Materialnachfrage aus. Polypropylen und Polyethylen bleiben ebenfalls wichtig für handelsübliche Geotextilien und Geomembranen. Ihre relative Kostenposition bleibt Harzspreisbewegungen ausgesetzt.
Kohlenstoff-, Aramid- und andere Hochleistungsfasern werden voraussichtlich bis 2032 mit einem CAGR von 8,2 % expandieren. Japan und Südkorea verwenden diese Materialien bei der seismischen Verstärkung, während Kohlenstofffasertextilien die Betonrehabilitation unterstützen. Aramid eignet sich für feuerbeständige Architekturmembranen. Dextra testete Durabar GFRP-Teppich unter industriellen Lasten in seiner Anlage in Thailand im Oktober 2025. Die Aktivität demonstriert den Einsatz von Glasfaser-Technischen Textilien in benachbarten Bauanwendungen. Natürliche und regenerierte Fasern erhalten selektive Unterstützung durch Indiens Programm für Technische Textilien, einschließlich Kokos-Geotextilien für spezifische Anwendungen im ländlichen Straßenbau.
Nach Bauprojekttyp:
Wohnungsbau führt, während der Industriebau an Dynamik gewinntDer Wohnungsbau hielt im Jahr 2026 einen Anteil von 35 % am regionalen Umsatz des Marktes für Bautechnische Textilien in Asien-Pazifik. Das städtische Wohnungswachstum in Indien, Vietnam, Indonesien und den Philippinen unterstützt die Nachfrage nach Abdichtungsmembranen, Hausverkleidungen und Dampfsperren. Indiens städtische Bevölkerung wird voraussichtlich bis 2030 mehr als 40 % des nationalen Gesamtanteils überschreiten. Der Wohnungsbau schafft eine stabile Volumenbasis, da solche Materialien in gängigen Gebäudespezifikationen verankert sind. Die Nachfrage erstreckt sich sowohl auf formelle städtische Entwicklungen als auch auf die breitere Erweiterung des Wohnungsbestands.
Der Industrie- und Logistikbau wird voraussichtlich bis 2032 mit einem CAGR von 7,5 % wachsen. Fertigungsaktivitäten, die nach Vietnam, Indonesien und Indien verlagert werden, erhöhen den Lager- und Fabrikbau. Diese Projekte erfordern langlebige Dachmembranen, Bodentextilien und Fassadensysteme. Industrieanlagen tendieren dazu, höherspezifizierte Produkte zu bevorzugen, da sie anspruchsvollen Betriebsbedingungen ausgesetzt sind. Freudenberg führte 2025 feintitrierte Spinnvlies-Vliesstoffe für Dach-, Fassadenmembranen, Dampfsperren und Hausverkleidungen ein. Gewerbeprojekte bleiben in China während der Immobilienkorrektur langsamer, während institutionelle Gebäude eine stabilere Budgetzyklusbasis bieten.

Geografische Analyse
China hielt im Jahr 2026 einen Anteil von 36 % am regionalen Umsatz des Marktes für Bautechnische Textilien in Asien-Pazifik. Seine Führungsposition spiegelt das Ausmaß der inländischen Bautätigkeit und eine integrierte Lieferkette für Geotextilien, Vliesstoffe und Architekturmembranen wider. Chinas überarbeitete Standards für Vliesstoff-Verbundgeomembranen und Polyethylen-Geomembranen traten im November 2025 in Kraft. Strengere Leistungsschwellen sollten Hersteller mit qualifizierten Prüfkapazitäten begünstigen. Die Nationale Eisenbahnverwaltung veröffentlichte im Oktober 2025 auch TB/T 3618.4-2025, das ab Mai 2026 eine Qualitätsgrundlage für Geotextilien bei Eisenbahnprojekten schafft.
Indien ist die am schnellsten wachsende Geografie, wobei die Marktgröße für Bautechnische Textilien in Asien-Pazifik voraussichtlich von 2027 bis 2032 mit einem CAGR von 8 % wachsen wird. Die Initiative der ADB zur städtischen Transformation in Höhe von 10 Milliarden USD unterstützt U-Bahn-Erweiterungen, RRTS-Korridore und städtische Dienstleistungen in mehr als 100 Städten. Die NTTM und das PLI-Programm haben die inländischen Kapazitäten neben der BIS-Durchsetzung ab April 2025 ausgebaut. Indonesien, Vietnam und die Philippinen bilden ein separates Nachfragecluster, das mit öffentlicher Infrastruktur und Küstenschutzbedürfnissen verbunden ist. Indonesiens geplanter Java-Seedeich und Vietnams öffentliches Investitionsprogramm unterstützen die Nachfrage nach Rückhalte-, Abdichtungs- und Entwässerungsmaterialien.
Japan und Südkorea bleiben volumenmäßig kleiner, unterstützen aber höherwertige Anwendungen im Hangschutz, Hafenbau, der seismischen Verstärkung und dem Flussmanagement. Australiens Compliance-Umfeld unterstützt ein Premiumsegment für Infrastruktur und Umweltrückhaltung. Singapurs Erhöhung des Küstenschutzfonds 2025 schafft einen hochspezifizierten Beschaffungskanal für technisch entwickelte Geokunststoffe und Membranen. Taiwan trägt zu Hochleistungsfasern und beschichteten Membranen bei. Covestro begann im September 2025 mit der Produktion von PFAS-freiem Polyesterbeschichtungsharz an seinem Standort in Pingtung. Die lokale Produktion unterstützt die regionale Verfügbarkeit für beschichtete Baumaterialanwendungen.
Wettbewerbslandschaft
Marktkonzentration
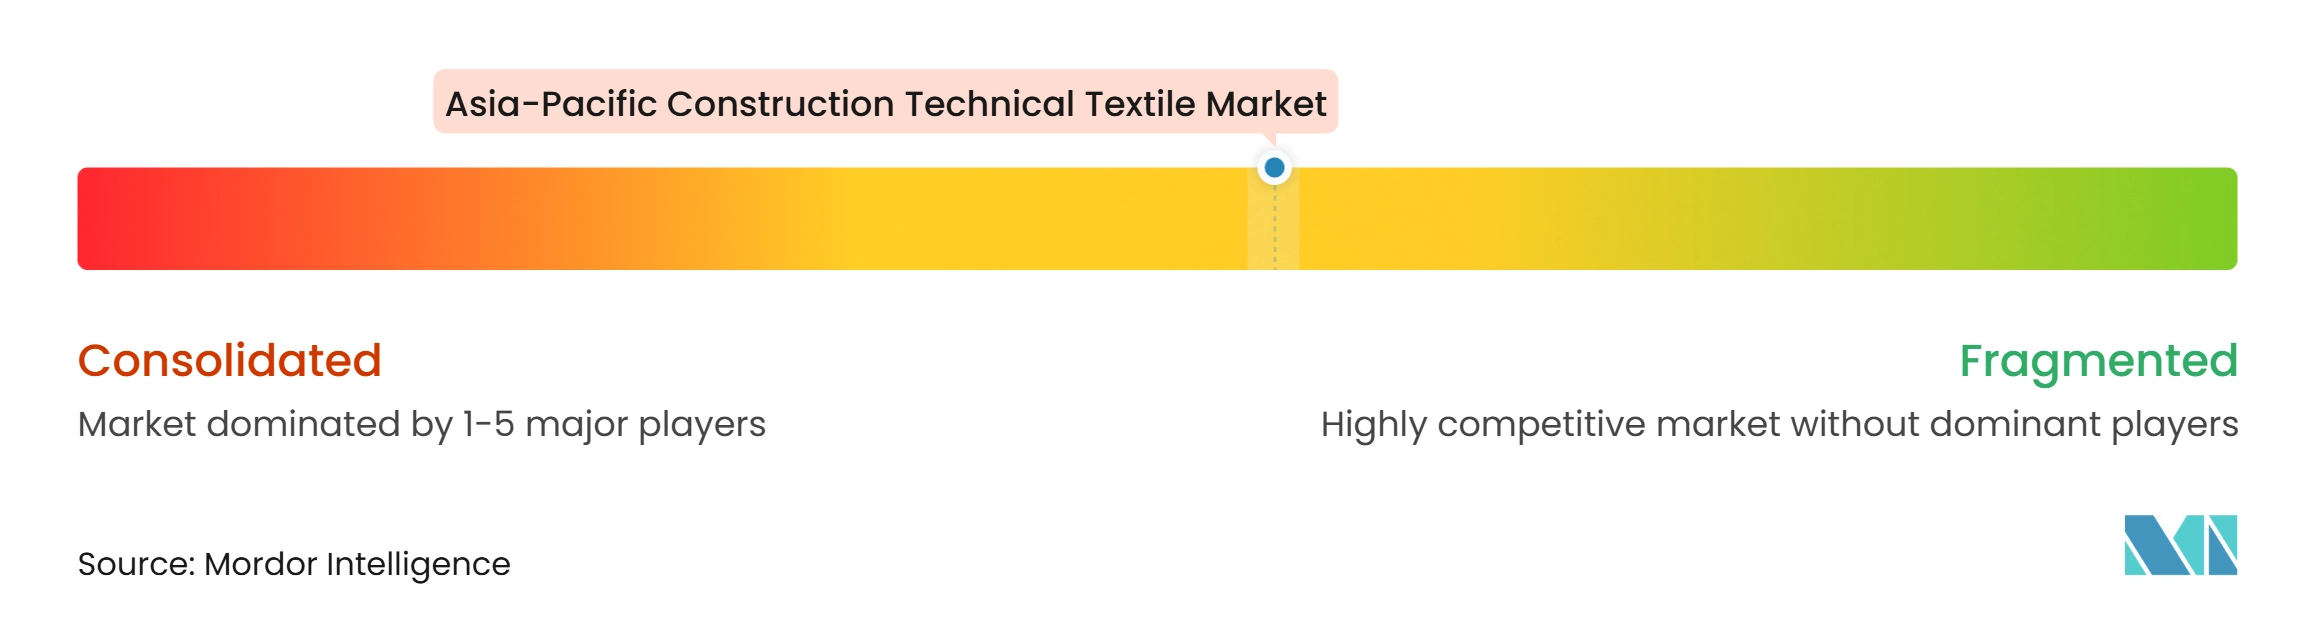
Der Markt für Bautechnische Textilien in Asien-Pazifik weist eine mittlere Marktkonzentration auf. Solmax, HUESKER Synthetic GmbH, Naue GmbH & Co. KG und Officine Maccaferri S.p.A. konkurrieren durch Ingenieurdienstleistungen, regionale Zertifizierung und projektspezifische Designunterstützung. TechFab India Industries Ltd., ACE Geosynthetics, Geofabrics Australasia und Asahi Kasei Advance Corporation profitieren von lokalen Zulassungslisten und öffentlichen Spezifikationsrahmen. Der Wettbewerb ist unter chinesischen und indischen Massenherstellern stärker preisgetrieben. Lieferanten müssen daher Materialkosten, technische Leistung und lokalen Service in Einklang bringen.
Solmax vereinte seine bisherigen Portfolios TenCate Geosynthetics und Propex 2025 unter seiner Performance-Materials-Plattform. Dieser Schritt kombiniert etablierte Produktlinien für Geokunststoffkunden. Taiyo Kogyo brachte TensoDiaRoof im Oktober 2025 auf den Markt und setzte die Arbeit an flexiblen Membranstrukturen mit Cosmobloom fort. Saint-Gobain meldete im ersten Halbjahr 2025 eine operative Marge von 13,4 % in Asien-Pazifik, unterstützt durch Volumenwachstum in Indien und Expansion in Indonesien, den Philippinen und Vietnam. Diese Maßnahmen zeigen die Bedeutung von Produktentwicklung, lokaler Reichweite und breiteren Materialportfolios.
Aktualisierte Leitlinien und Chinas überarbeitete Standards vergrößern die Lücke zwischen qualifizierten Lieferanten und Massenherstellern. Lieferanten, die Prüfnachweise, Zertifizierungsunterstützung und Installationsanleitung bereitstellen, können stärkere Positionen bei öffentlichen Projekten aufbauen. Digital verifiziertes Installationsmonitoring bleibt in kleineren ASEAN-Märkten ein offenes Feld. Lokale Fertigung ist auch dort eine Chance, wo importierte Materialien Kosten- oder Lieferbeschränkungen schaffen. Käufer bewerten weiterhin technischen Support neben dem Produktpreis bei spezialisierten Anwendungen. Die Wettbewerbsstruktur bleibt konsistent mit einem fragmentierten Markt und nicht mit einem, der von einer kleinen Gruppe von Lieferanten kontrolliert wird. Diese Struktur lässt den Markt für Bautechnische Textilien in Asien-Pazifik offen für regionale Spezialisten, die lokale Spezifikationen erfüllen.
Marktführer für Bautechnische Textilien in Asien-Pazifik
-
Solmax
-
Freudenberg Performance Materials
-
Fibertex Nonwovens A/S
-
HUESKER Synthetic GmbH
-
Naue GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bautechnische Textilien in Asien-Pazifik Unternehmen in diesem Bericht
- Solmax
- Freudenberg Performance Materials
- Fibertex Nonwovens A/S
- HUESKER Synthetic GmbH
- Naue GmbH & Co. KG
- Officine Maccaferri S.p.A.
- Strata Geosystems
- TechFab India Industries Ltd.
- Geofabrics Australasia Pty Ltd.
- Global Synthetics
- AGRU America, Inc.
- TENAX Group
- SKAPS Industries, Inc.
- ACE Geosynthetics
- Kaytech
- BontexGeo NV
- Asahi Kasei Advance Corporation
- Berry Global Inc.
- DuPont de Nemours, Inc.
- Saint-Gobain S.A.
- Taiyo Kogyo Co., Ltd.
- Sioen Industries NV
- Carlisle Companies Incorporated
- Owens Corning
Neueste Industrielle Entwicklungen in Markt für Bautechnische Textilien in Asien-Pazifik
- März 2026: Geotrans Technology veröffentlichte eine Entwicklung zur intelligenten Geotextil-Verlegetechnologie und hob automatisierungsorientierte Methoden für die Geokunststoffinstallation hervor.
- Februar 2026: Strata Geosystems übernahm das indische Unternehmen Venus Interlinings, einen Hersteller von Vliesstoff-Geotextilien und Technischen Textilien, und erweiterte damit sein Segment für Vliesstoff-Geotextilien und stärkte seine Fertigungskapazitäten.
- Oktober 2025: Taiyo Kogyo Co., Ltd. und Kyushu Daiichi Industry Co. brachten TensoDiaRoof kommerziell auf den Markt, ein gerüstfreies leichtes Membrandach mit einer Diagrid-Stahlrohrstruktur, die mit lichtdurchlässigem Membranmaterial bedeckt ist, und zielten dabei auf Parkplätze, Parks und Sportanlagen ab.
- Oktober 2025: Chinas Nationale Eisenbahnverwaltung veröffentlichte TB/T 3618.4-2025, Geokunststoffe für den Eisenbahnbau, Teil 4, Geotextil, gültig ab 1. Mai 2026, mit verschärften Leistungsanforderungen für Geotextilien in Unterbau-, Schotterbett-Entwässerungs- und Hangschutzanwendungen auf chinesischen Eisenbahnstrecken.
Berichtsumfang des Marktes für Bautechnische Textilien in Asien-Pazifik
Der Bericht über den Markt für Bautechnische Textilien in Asien-Pazifik ist segmentiert nach Produkttyp (Dach- und Abdichtungstextilien, Dämm- und Akustiktextilien und weitere), nach Materialtyp (Polyester (PET), Polypropylen (PP) und weitere), nach Bauprojekttyp (Wohnungsbau, Gewerbebau und weitere) sowie nach Geografie (China, Japan und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Architekturmembranen und Zugfestigkeitsgewebe (PVC-beschichtete Membranen, PTFE-beschichtete Glasfasermembranen usw.) |
| Dach- und Abdichtungstextilien |
| Fassaden- und Gebäudehüllentextilien (Verkleidungen und witterungsbeständige Barrieren, Fassadenmembrangewebe usw.) |
| Bau-Verstärkungstextilien (Glasfaserputz, Verstärkungsgewebe und -gitter, Gelege usw.) |
| Dämm- und Akustiktextilien |
| Architektonische Beschattungs- und Vordachtextilien |
| Baustellenschutztextilien (Schuttnetze, Staub- und Rückhaltegewebe usw.) |
| Sonstige Bautechnische Textilien |
| Polyester (PET) |
| Polypropylen (PP) |
| Polyethylen (PE) |
| Glasfaser |
| Acryl- und Polyamidfasern |
| Kohlenstoff-, Aramid- und andere Hochleistungsfasern |
| Natürliche und regenerierte Fasern |
| Sonstige Spezialmaterialien |
| Wohnungsbau |
| Gewerbebau |
| Industrie- und Logistikbau |
| Institutioneller und sonstiger Hochbau |
| China |
| Japan |
| Indien |
| Südkorea |
| Taiwan |
| Australien |
| Indonesien |
| Vietnam |
| Übriges Asien-Pazifik |
| Nach Produkttyp | Architekturmembranen und Zugfestigkeitsgewebe (PVC-beschichtete Membranen, PTFE-beschichtete Glasfasermembranen usw.) |
| Dach- und Abdichtungstextilien | |
| Fassaden- und Gebäudehüllentextilien (Verkleidungen und witterungsbeständige Barrieren, Fassadenmembrangewebe usw.) | |
| Bau-Verstärkungstextilien (Glasfaserputz, Verstärkungsgewebe und -gitter, Gelege usw.) | |
| Dämm- und Akustiktextilien | |
| Architektonische Beschattungs- und Vordachtextilien | |
| Baustellenschutztextilien (Schuttnetze, Staub- und Rückhaltegewebe usw.) | |
| Sonstige Bautechnische Textilien | |
| Nach Materialtyp | Polyester (PET) |
| Polypropylen (PP) | |
| Polyethylen (PE) | |
| Glasfaser | |
| Acryl- und Polyamidfasern | |
| Kohlenstoff-, Aramid- und andere Hochleistungsfasern | |
| Natürliche und regenerierte Fasern | |
| Sonstige Spezialmaterialien | |
| Nach Bauprojekttyp | Wohnungsbau |
| Gewerbebau | |
| Industrie- und Logistikbau | |
| Institutioneller und sonstiger Hochbau | |
| Nach Geografie | China |
| Japan | |
| Indien | |
| Südkorea | |
| Taiwan | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Übriges Asien-Pazifik |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Bautechnische Textilien in Asien-Pazifik?
Der Sektor wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,10 % wachsen und bis 2032 15,15 Milliarden USD erreichen.
Welche Produktkategorie führt die Nachfrage bei Bautechnischen Textilien in Asien-Pazifik an?
Dach- und Abdichtungstextilien führen mit einem Anteil von 26 % im Jahr 2026, unterstützt durch weitverbreitete Wohn- und Gewerbebautätigkeit.
Welches Material wird bei Bautechnischen Textilien am häufigsten verwendet?
Polyester führt mit einem Anteil von 31 % im Jahr 2026, da es Zugfestigkeit, UV-Stabilität, chemische Beständigkeit und eine etablierte regionale Versorgung kombiniert.
Warum gewinnen Geotextilien bei asiatischen Infrastrukturprojekten an Bedeutung?
Straßen-, Schienen-, Hochwasserschutz- und Küstenprojekte nutzen Geotextilien zur Stabilisierung, Entwässerung, Rückhaltung und Erosionskontrolle.
Welches Land wird voraussichtlich bis 2032 am schnellsten wachsen?
Indien wird voraussichtlich bis 2032 mit einem CAGR von 8 % expandieren, unterstützt durch städtische Infrastruktur, Autobahnen und den Ausbau inländischer Kapazitäten.
Was sind die Hauptrisiken, die die Nachfrage nach Bautechnischen Textilien beeinflussen?
Harzpreisvolatilität, Installationsfehler, begrenzte Designkompetenz und fragmentierte Zulassungscodes können die Akzeptanz verzögern und den Lieferantenmargen Druck ausüben.