
Taille et part du marché des textiles techniques de construction en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 10.68 Milliards de dollars |
| Taille du Marché (2027) | 11.27 Milliards de dollars |
| Taille du Marché (2032) | 15.15 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.10 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des textiles techniques de construction en Asie-Pacifique par Mordor Intelligence
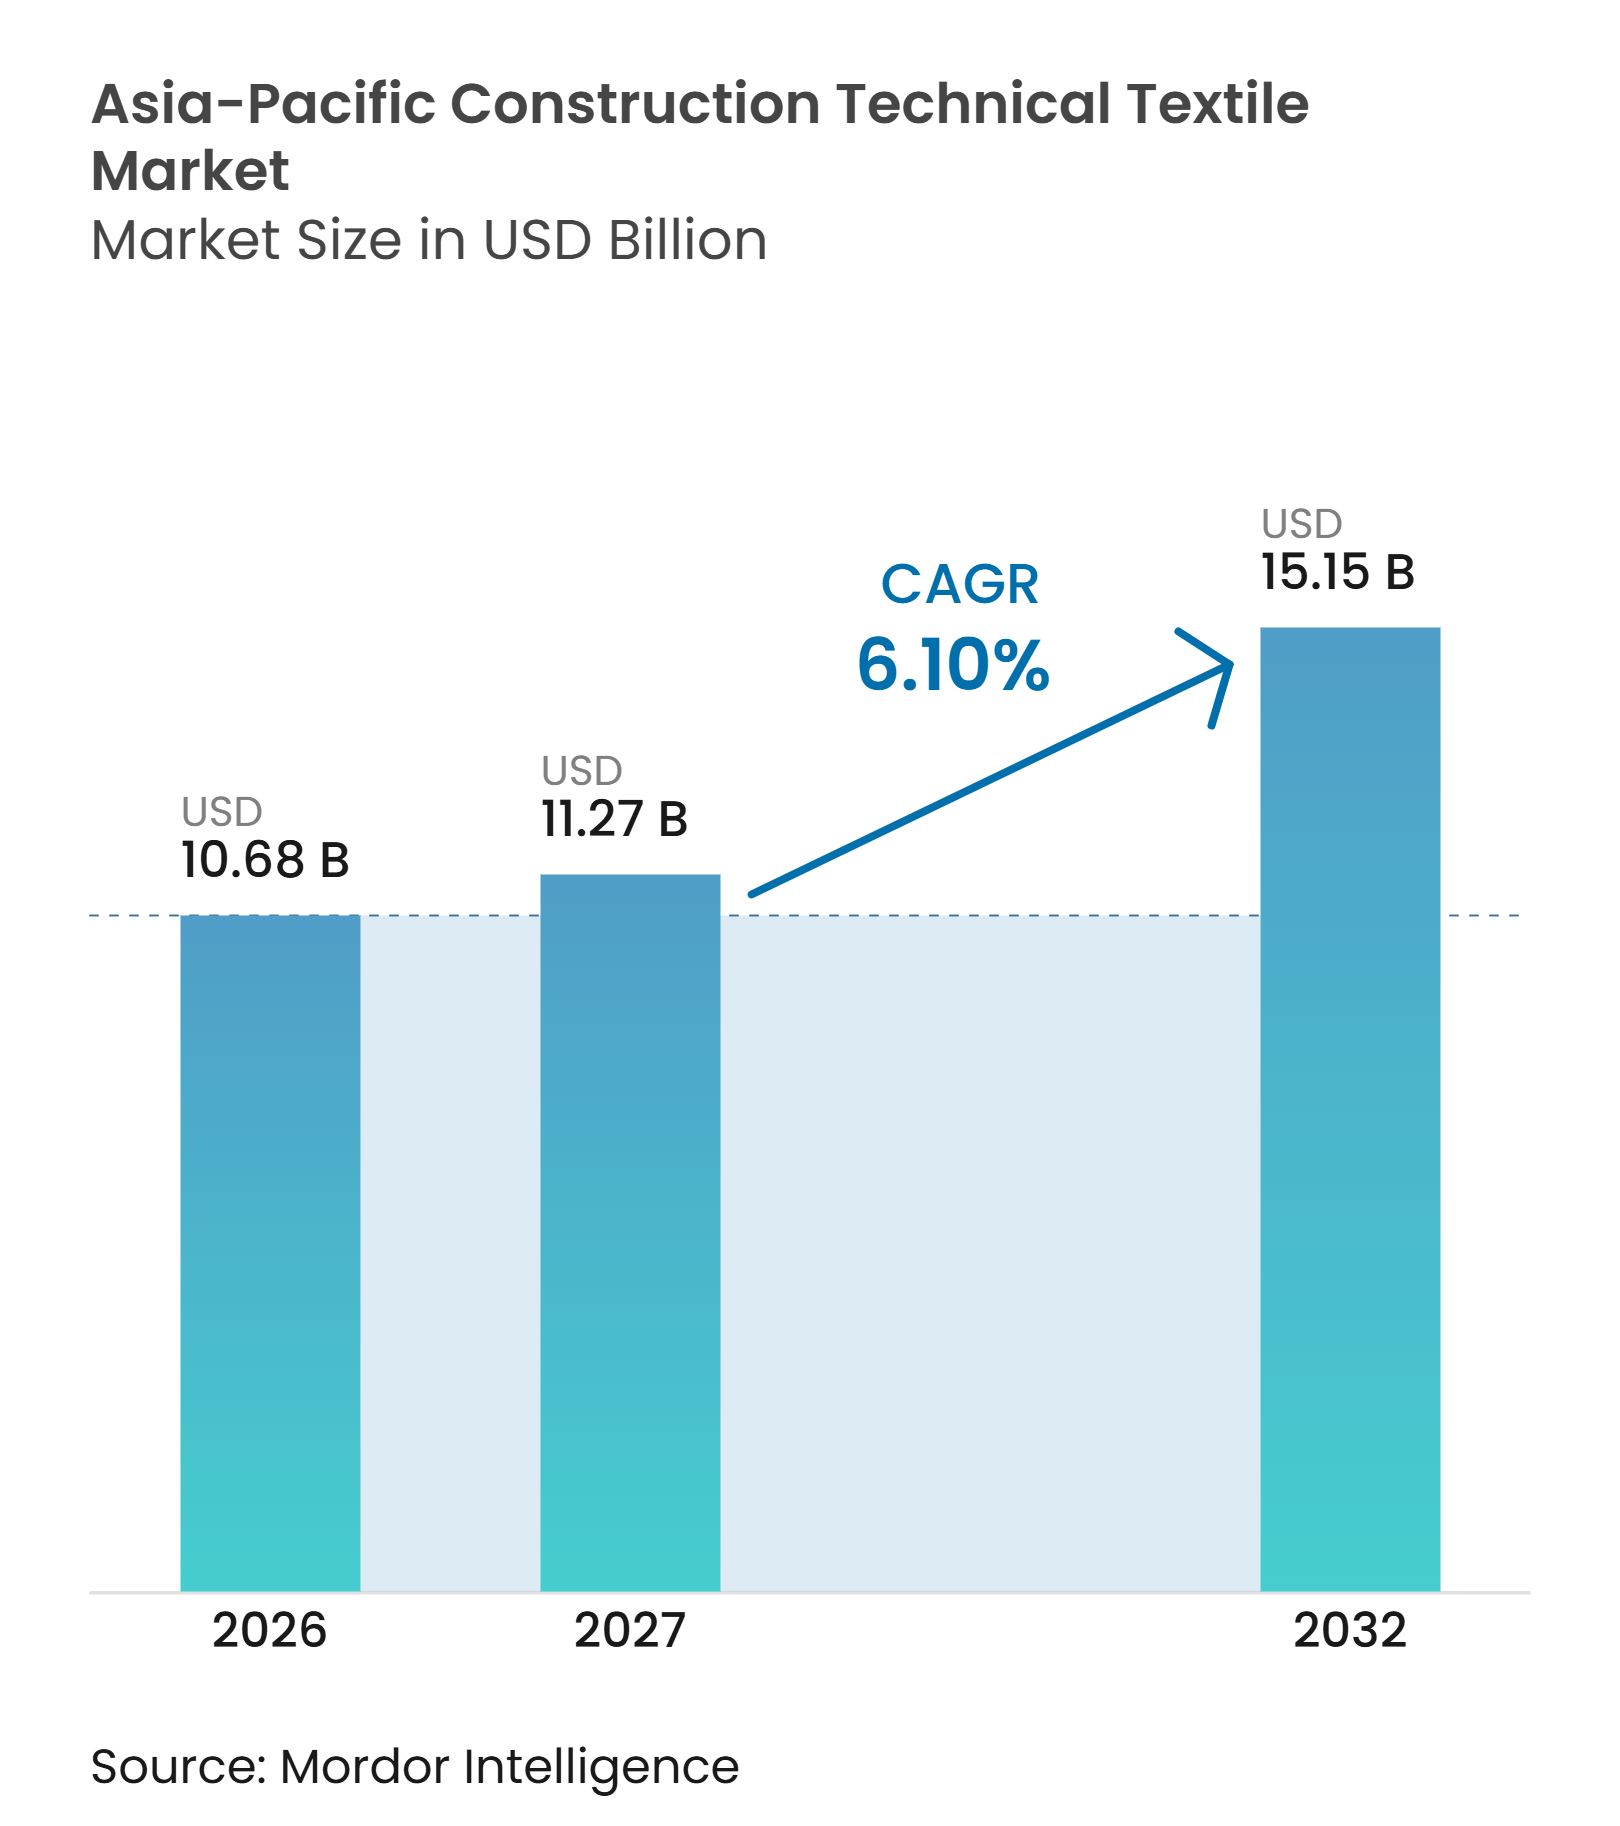
La taille du marché des textiles techniques de construction en Asie-Pacifique devrait augmenter de 10,68 milliards USD en 2026 à 11,27 milliards USD en 2027 et atteindre 15,15 milliards USD d'ici 2032, avec une croissance à un CAGR de 6,10 % sur la période 2027-2032.
Le marché des textiles techniques de construction en Asie-Pacifique est soutenu par une construction soutenue dans les domaines des transports, du logement, de l'industrie et de la protection côtière dans toute la région. L'Asie-Pacifique a besoin de 43 milliards USD d'investissements dans les infrastructures de transport entre 2020 et 2035, couvrant la construction, la maintenance et la résilience climatique. Les mesures politiques soutiennent également la demande, car l'Inde a mobilisé 1 480 crore INR (164,7 millions USD) dans le cadre de la Mission nationale des textiles techniques pour la capacité nationale en géotextiles et en textiles de construction jusqu'en 2025-26. Des normes plus strictes rendent la qualification des produits, la capacité de test et le soutien à l'installation des facteurs concurrentiels plus importants. Le marché des textiles techniques de construction en Asie-Pacifique offre donc des opportunités aux fournisseurs qui combinent la fabrication régionale avec des matériaux certifiés et un soutien à la conception de projets.
Principaux enseignements du rapport
- Par type de produit, les textiles de toiture et d'étanchéité détenaient 26 % de la part du marché des textiles techniques de construction en Asie-Pacifique en 2026, tandis que les membranes architecturales et les tissus tendus devraient croître à un CAGR de 7,8 % jusqu'en 2032.
- Par type de matériau, le polyester représentait 31 % de la taille du marché des textiles techniques de construction en Asie-Pacifique en 2026, tandis que les fibres à haute performance (carbone, aramide et autres) devraient croître à un CAGR de 8,2 % jusqu'en 2032.
- Par type de projet de construction, la construction résidentielle détenait une part de 35 % en 2026, tandis que la construction industrielle et logistique devrait enregistrer un CAGR de 7,5 % jusqu'en 2032.
- Par géographie, la Chine détenait 36 % de la part des revenus régionaux du marché des textiles techniques de construction en Asie-Pacifique en 2026, tandis que l'Inde devrait enregistrer un CAGR de 8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des transports et des infrastructures urbaines | +1.6% | Panrégional, intensité la plus élevée en Inde, en ASEAN et en Chine | Court terme (≤ 2 ans) |
| Protection côtière, contre les inondations et les glissements de terrain résiliente au changement climatique | +1.2% | Asie du Sud-Est, Asie du Sud, côte de la Chine, Singapour, Indonésie et Vietnam | Moyen terme (2-4 ans) |
| Exigences plus strictes en matière de déchets, d'eau et de confinement | +0.9% | Chine, Inde et ASEAN | Moyen terme (2-4 ans) |
| Économies sur le coût du cycle de vie grâce à la stabilisation des sols et au drainage | +0.7% | Inde, Asie du Sud-Est et Australie | Moyen terme (2-4 ans) |
| Expansion des capacités de fabrication et d'ingénierie régionales | +0.5% | Inde, Vietnam, Taïwan et Corée du Sud | Long terme (≥ 4 ans) |
| Traction des spécifications par la conception numérique et les achats basés sur la performance | +0.4% | Japon, Corée du Sud, Australie et Singapour | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des transports et des infrastructures urbaines
L'investissement dans les transports reste le principal moteur de volume pour le marché des textiles techniques de construction en Asie-Pacifique. Le Vietnam a alloué 875 000 milliards VND (35 milliards USD) en investissements publics pour 2025, incluant l'autoroute Nord-Sud, l'aéroport international de Long Thanh et une liaison ferroviaire de 8,4 milliards USD vers la Chine. Le plan 2025-26 de la Thaïlande couvre 223 projets d'infrastructure, avec le rail comme principale catégorie et la phase 2 du chemin de fer à grande vitesse thaïlando-chinois budgétisée à 341,35 milliards THB (10 milliards USD).[1] Ces projets nécessitent la stabilisation de la plateforme, le renforcement des remblais, la gestion du drainage et l'étanchéité des tunnels. Ils élargissent la demande de géotextiles, de géocellules et de géomembranes sur de longs corridors de transport. Les exigences de qualité ferroviaire peuvent renforcer la tarification pour les producteurs qui respectent les spécifications de performance applicables.
Protection côtière, contre les inondations et les glissements de terrain résiliente au changement climatique
La résilience climatique accroît la demande de matériaux de drainage, de confinement et de contrôle de l'érosion à plus haute valeur ajoutée. Les pertes annuelles dues aux inondations côtières en Asie-Pacifique s'élèvent à 26,8 milliards USD et pourraient atteindre entre 143,7 milliards USD et 197,8 milliards USD d'ici 2050 dans des scénarios climatiques modérés. Singapour a engagé 5 milliards SGD (3,9 milliards USD) dans son Fonds de protection côtière et contre les inondations en 2025 et prévoit un code de protection côtière couvrant la conception, la construction et les opérations en 2026.[2] La Malaisie a engagé plus de 20 milliards MYR (4,9 milliards USD) pour 103 projets d'atténuation des inondations, tandis que l'Indonésie a ouvert son projet de digue maritime de Java de 80 milliards USD aux investisseurs étrangers. Ces programmes utilisent des systèmes de drainage recomposites, des digues de confinement revêtues, des tubes géotextiles et des nattes de contrôle de l'érosion. Leurs exigences techniques favorisent les produits aux attributs de performance plus solides que les géotextiles de base. Le marché des textiles techniques de construction en Asie-Pacifique bénéficie lorsque ces programmes passent de la planification à des achats financés.
Exigences plus strictes en matière de déchets, d'eau et de confinement
Les réglementations sur les déchets, l'eau et le confinement créent une demande moins dépendante des dépenses de construction discrétionnaires. Le régime de contrôle de la qualité des géotextiles de l'Inde est entré en vigueur en avril 2025 et exige la certification BIS pour les produits géotextiles spécifiés utilisés dans la protection côtière et des voies navigables.[3] La norme 2025 de la Chine sur les géomembranes en polyéthylène renforce les exigences de résistance aux acides et aux alcalis et met à jour les tolérances d'épaisseur. Ces exigences soutiennent les géomembranes, les géotextiles de filtration et les composites de drainage dans les décharges, les eaux usées, les mines et la protection des eaux souterraines. Les fabricants disposant de laboratoires d'essais peuvent concourir plus efficacement pour les achats qualifiés. Les changements réduisent également la place pour les matériaux de moindre qualité qui ne répondent pas aux spécifications mises à jour.
Économies sur le coût du cycle de vie grâce à la stabilisation des sols et au drainage
Les économies sur le coût du cycle de vie soutiennent une utilisation plus large des géosynthétiques dans la construction routière, la stabilisation des fondations et les applications de drainage. La norme ISO/TR 18228-5:2025 guide la conception de la stabilisation dans les routes revêtues et non revêtues, les plateformes de travail et les fondations, soutenant la sélection de solutions géosynthétiques adaptées à différentes conditions de sol. Les géosynthétiques peuvent prolonger la durée de vie des chaussées, améliorer la distribution des charges, limiter la déformation des sols et réduire les besoins répétés d'excavation, de remplacement des granulats et de remise en état. Ces avantages sont particulièrement pertinents dans les marchés de l'ASEAN, où les budgets contraints d'entretien des routes et les conditions de sol difficiles augmentent l'importance de la performance à long terme des infrastructures. Bien que les matériaux géosynthétiques puissent coûter 20 à 30 % de plus à l'avance que les granulats conventionnels dans certaines applications, les avantages économiques globaux peuvent l'emporter sur la prime initiale lorsque la réduction de la consommation de matériaux, l'installation plus rapide, les exigences de maintenance réduites et les intervalles de service plus longs sont pris en compte.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières pétrochimiques et des résines | -0.9% | Panrégional, plus aigu pour les petits et moyens producteurs d'Asie du Sud-Est et d'Inde | Court terme (≤ 2 ans) |
| Risque de dommages à l'installation, de colmatage et de défaillance des performances | -0.6% | Inde et ASEAN, avec une gravité moindre au Japon, en Corée du Sud et en Australie | Moyen terme (2-4 ans) |
| Pénurie d'expertise en conception et en test de géosynthétiques | -0.4% | Inde, ASEAN, Bangladesh et marchés plus petits du Pacifique | Long terme (≥ 4 ans) |
| Codes d'approbation fragmentés et qualification inégale des entrepreneurs | -0.3% | ASEAN, notamment l'Indonésie, le Vietnam et les Philippines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières pétrochimiques et des résines
Les fluctuations des prix du polypropylène et du polyester créent une pression sur les marges des fournisseurs de géosynthétiques et augmentent l'incertitude des achats pour les acheteurs de la construction. Le marché chinois du polypropylène a fait face à une offre excédentaire en 2025, tandis que les mouvements des prix du pétrole brut ont influencé les coûts des matières premières et créé une incertitude de prix que les producteurs ne pouvaient pas toujours répercuter dans le cadre de contrats à court cycle. En Inde, la production de géotextiles est concentrée dans le Maharashtra et le Gujarat, ce qui augmente les coûts de transport et les délais de livraison pour les projets d'infrastructure dans les régions éloignées. La dépréciation de la roupie peut encore augmenter le coût des géocomposites avancés importés, des polymères spécialisés et des équipements de production. Les prix des intrants volatils compliquent également la planification des stocks, la validité des devis et la budgétisation des projets à long terme, en particulier lorsque les contrats d'infrastructure ont des dispositions limitées pour l'escalade des prix des matériaux. Les petits fabricants sans intégration verticale, sans accords d'approvisionnement à long terme ou sans échelle d'achat suffisante ont plus de difficultés à absorber les augmentations soudaines des coûts. Ces pressions peuvent réduire leur capacité à concurrencer les grands producteurs intégrés, limiter les investissements dans l'innovation des produits et affaiblir la couche d'approvisionnement du marché intermédiaire desservant les canaux d'achat locaux. Par conséquent, une volatilité soutenue des matières premières peut contraindre la rentabilité des fournisseurs et décourager les investissements cohérents dans la capacité de fabrication nationale.
Risque de dommages à l'installation, de colmatage et de défaillance des performances
Une installation incorrecte, une exposition aux ultraviolets et un colmatage peuvent limiter la confiance dans les applications géosynthétiques. Les lacunes en matière de formation peuvent entraîner des erreurs sur les routes de montagne, les remblais, les murs de soutènement et d'autres projets de génie civil, en particulier lorsque l'installation nécessite une manipulation spécialisée, une évaluation du sol et une préparation de la surface. L'exposition aux ultraviolets et les conditions de basse température peuvent endommager les géogrilles pendant le stockage ou l'installation, tandis qu'un ancrage inadéquat, un chevauchement incorrect et une compaction insuffisante peuvent réduire l'efficacité du renforcement. Les sols à grains fins peuvent colmater les géotextiles et restreindre le flux d'eau, compromettant les performances de drainage et augmentant le risque d'accumulation d'eau, d'érosion des sols et d'instabilité structurelle. Une supervision de chantier inadéquate et une adhérence incohérente aux directives d'installation peuvent encore augmenter la probabilité de défaillance prématurée des matériaux. Les coûts de remédiation, y compris l'excavation, le remplacement et les retards de projet, peuvent dépasser les économies initiales réalisées en utilisant des matériaux moins coûteux. La certification de qualité aide à résoudre la cohérence des matériaux, mais l'assurance d'installation reste inégale dans de nombreux marchés de l'ASEAN. L'accès limité à des installateurs formés, à des procédures standardisées d'inspection de chantier et à des conseils techniques peut donc ralentir l'adoption, en particulier parmi les petits entrepreneurs travaillant sur des projets d'infrastructure sensibles aux coûts. L'amélioration de la formation des installateurs, la réalisation d'inspections des matériaux avant installation et la mise en œuvre de contrôles de qualité de routine peuvent aider à réduire les risques de performance et à renforcer la confiance dans les solutions géosynthétiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
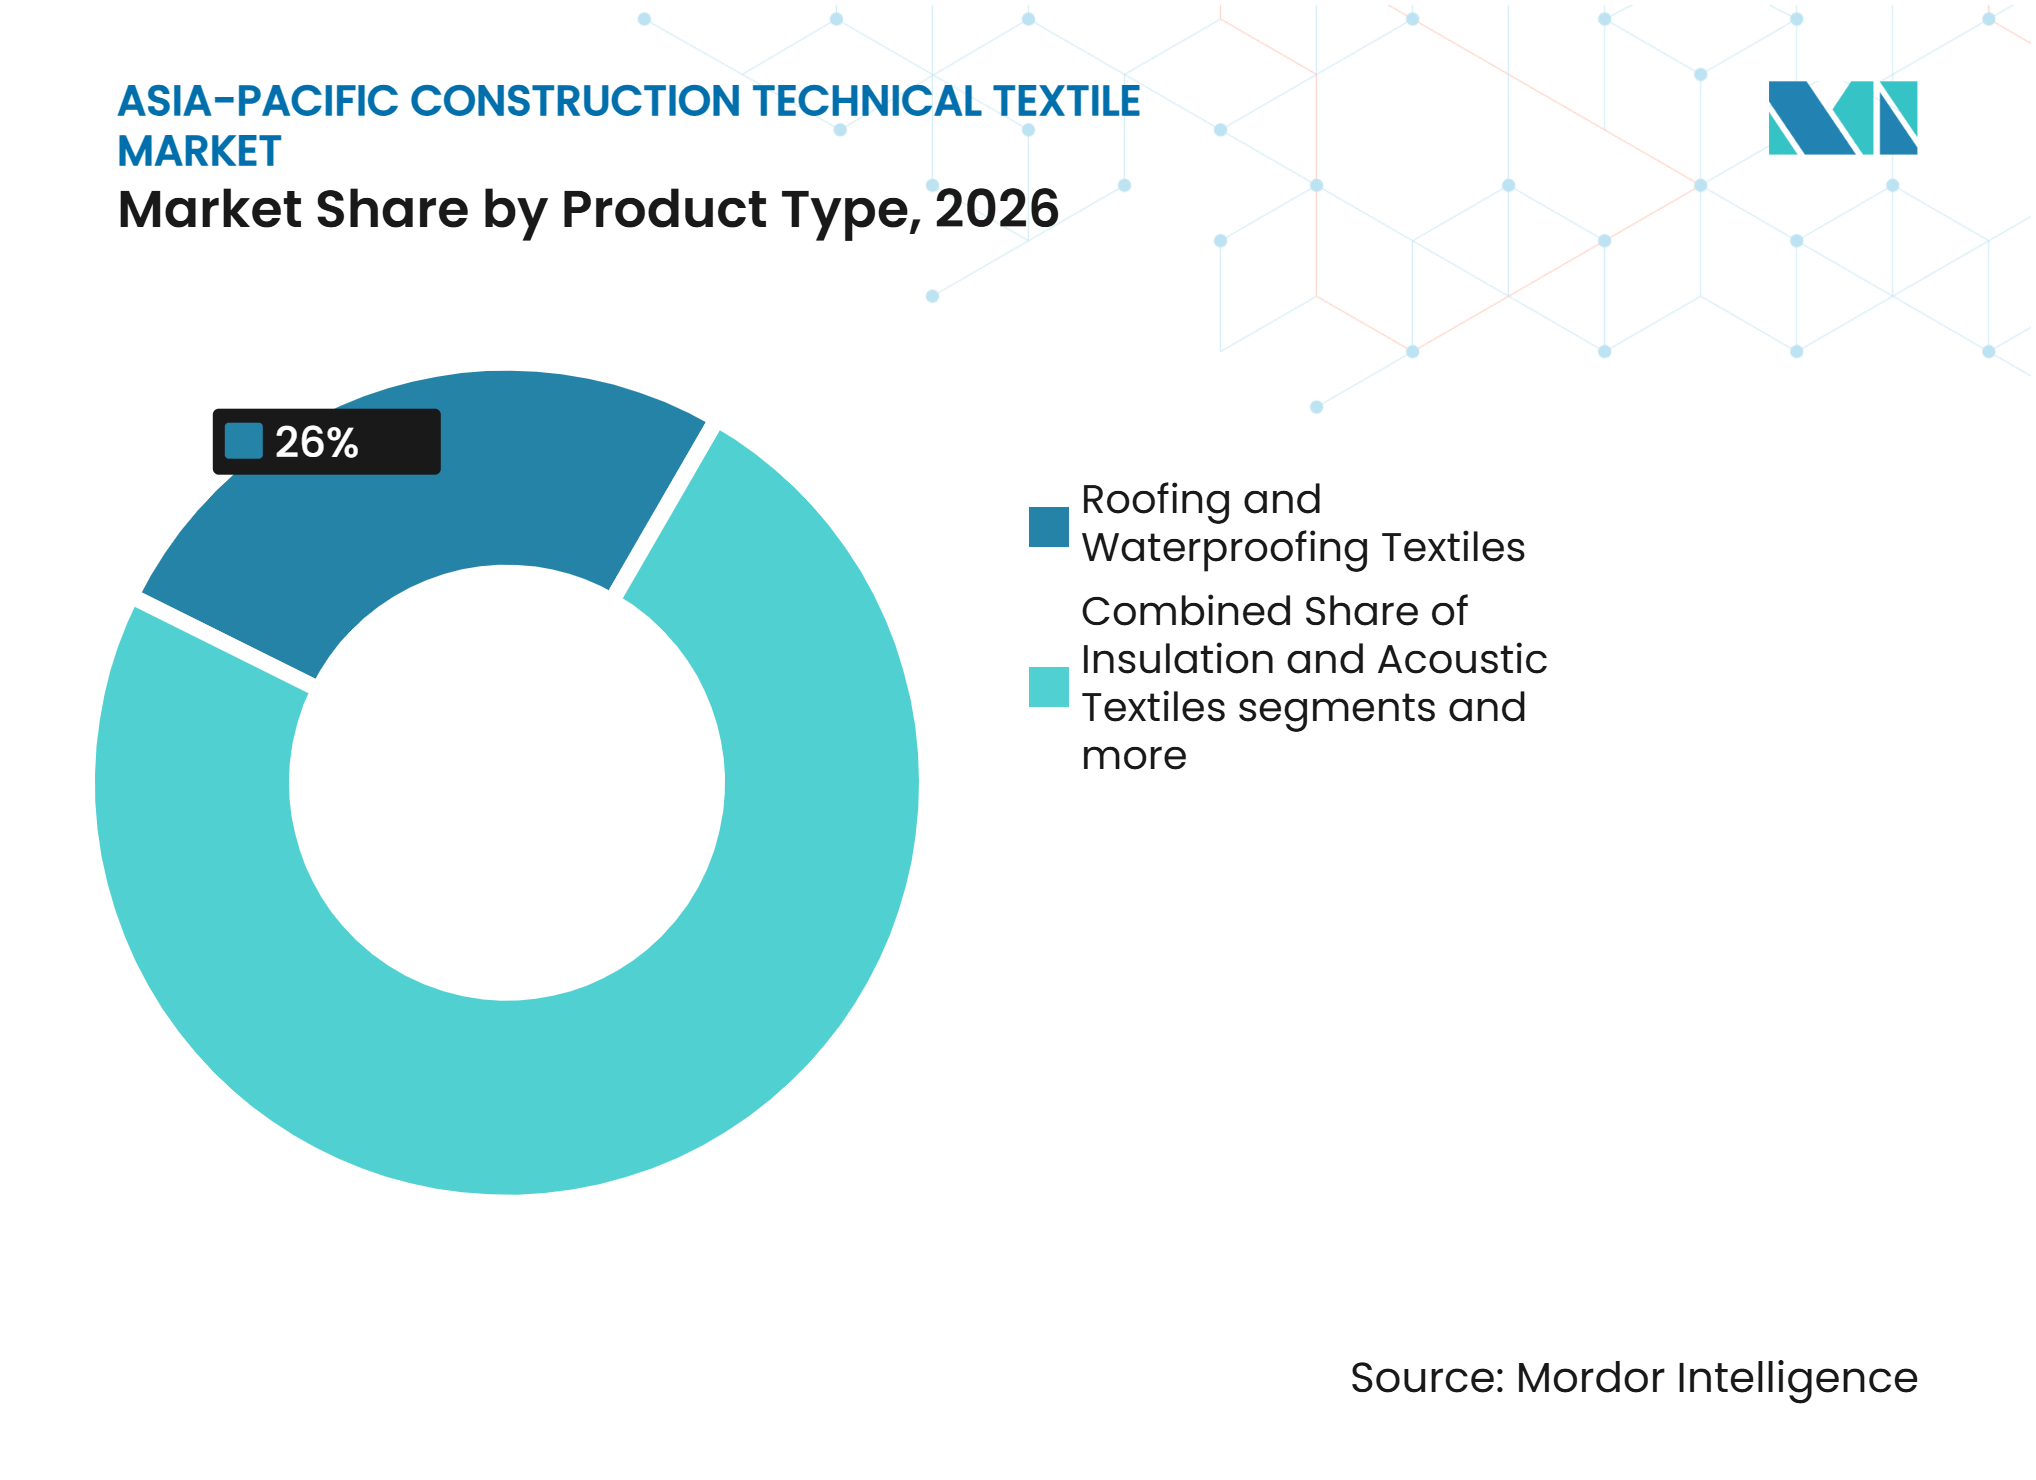
les textiles de toiture ancrent les revenus tandis que les membranes s'accélèrentLes textiles de toiture et d'étanchéité détenaient 26 % de la part des revenus régionaux du marché des textiles techniques de construction en Asie-Pacifique en 2026. Le segment bénéficie de la grande base de construction résidentielle et commerciale en Chine, en Inde et au Vietnam. Chaque nouveau bâtiment nécessite une solution de gestion de l'humidité, ce qui fournit une base de volume large et récurrente. Les applications de toiture doivent également fonctionner dans des conditions climatiques variées. Cela rend les matériaux de toiture établis importants tant dans la nouvelle construction que dans la maintenance. Leur volume unitaire plus large reste difficile à égaler pour les membranes spécifiques aux projets.
Les membranes architecturales et les tissus tendus ont le CAGR projeté le plus élevé à 7,8 % jusqu'en 2032. Les aéroports, les gares ferroviaires, les stades et les sites d'exposition soutiennent la demande de structures à grande portée utilisant des solutions de membranes revêtues de PTFE et d'ETFE. Taiyo Kogyo a lancé commercialement TensoDiaRoof en octobre 2025 pour les parkings, les parcs et les terrains de sport. Le système réduit les obstacles à l'installation en éliminant les exigences d'échafaudage. Les textiles de façade et d'enveloppe de bâtiment et les textiles de renforcement conservent des positions stables, notamment le treillis en fibre de verre pour les systèmes d'isolation extérieure. Les textiles de protection de chantier continuent de servir les applications d'échafaudage, de confinement des débris et de façade spécialisée.



Par type de matériau :
le PET maintient sa position dominante tandis que les fibres à haute performance se développentLe polyester détenait 31 % de la part des revenus régionaux du marché des textiles techniques de construction en Asie-Pacifique en 2026. Sa position reflète une résistance à la traction élevée, une stabilité aux ultraviolets, une résistance chimique et une capacité de fabrication établie en Chine, en Inde et à Taïwan. Le PET soutient les géotextiles tissés, les composites de géomembranes, les membranes de toiture et les membranes de façade. Ces applications représentent une grande partie de la demande régionale en matériaux. Le polypropylène et le polyéthylène restent également importants pour les géotextiles et géomembranes de base. Leur position de coût relative reste exposée aux mouvements des prix des résines.
Les fibres à haute performance en carbone, aramide et autres devraient se développer à un CAGR de 8,2 % jusqu'en 2032. Le Japon et la Corée du Sud utilisent ces matériaux dans le renforcement parasismique, tandis que les textiles en fibre de carbone soutiennent la réhabilitation du béton. L'aramide convient aux membranes architecturales résistantes au feu. Dextra a testé le tapis Durabar GFRP sous des charges industrielles dans son installation en Thaïlande en octobre 2025. Cette activité démontre l'utilisation de textiles techniques en fibre de verre dans des applications de construction voisines. Les fibres naturelles et régénérées bénéficient d'un soutien sélectif dans le cadre du programme de textiles techniques de l'Inde, notamment les géotextiles en coco pour des utilisations spécifiques sur les routes rurales.
Par type de projet de construction :
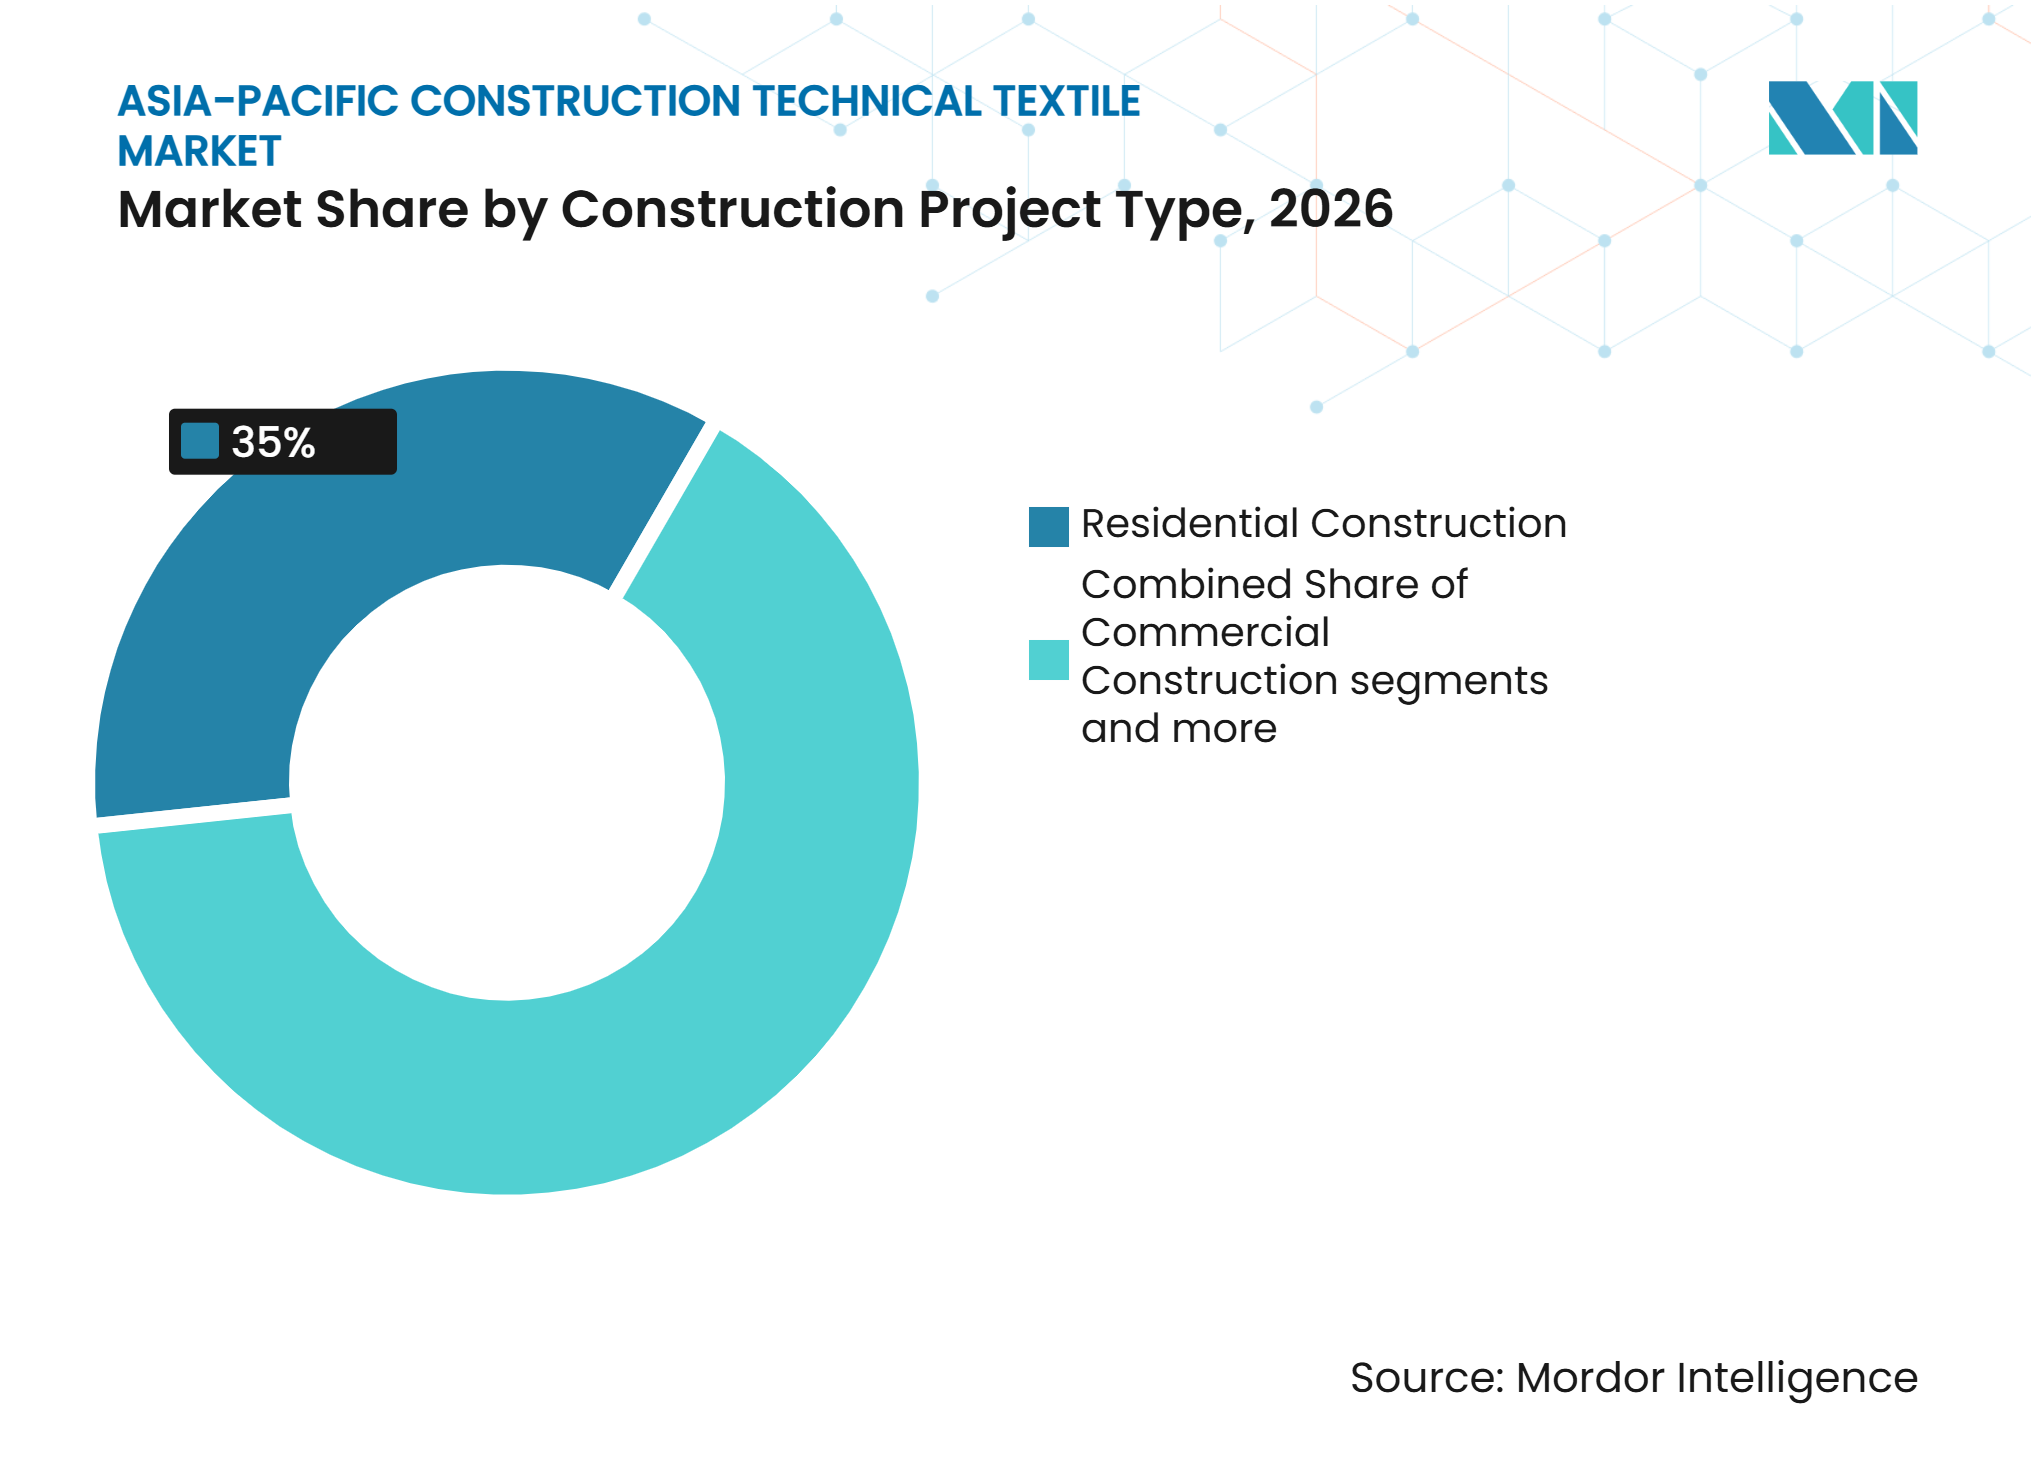
le résidentiel est en tête tandis que la construction industrielle prend de l'élanLa construction résidentielle détenait 35 % de la part des revenus régionaux du marché des textiles techniques de construction en Asie-Pacifique en 2026. La croissance du logement urbain en Inde, au Vietnam, en Indonésie et aux Philippines soutient la demande de membranes d'étanchéité, d'enveloppes de maison et de pare-vapeur. La population urbaine de l'Inde devrait dépasser 40 % du total national d'ici 2030. La construction résidentielle crée une base de volume stable car ces matériaux sont intégrés dans les spécifications de construction courantes. La demande couvre à la fois les développements urbains formels et l'expansion plus large du parc de logements.
La construction industrielle et logistique devrait croître à un CAGR de 7,5 % jusqu'en 2032. L'activité manufacturière se déplaçant vers le Vietnam, l'Indonésie et l'Inde augmente la construction d'entrepôts et d'usines. Ces projets nécessitent des membranes de toiture durables, des textiles de sol et des systèmes de façade. Les installations industrielles ont tendance à favoriser des produits à spécifications plus élevées car elles font face à des conditions d'exploitation exigeantes. Freudenberg a introduit des non-tissés filés à filaments fins pour les toitures, les membranes de façade, les pare-vapeur et les enveloppes de maison en 2025. Les projets commerciaux restent plus lents en Chine pendant la correction immobilière, tandis que les bâtiments institutionnels fournissent une base de cycle budgétaire plus stable.

Analyse géographique
La Chine détenait 36 % de la part des revenus régionaux du marché des textiles techniques de construction en Asie-Pacifique en 2026. Sa position dominante reflète l'ampleur de la construction nationale et une chaîne d'approvisionnement intégrée pour les géotextiles, les non-tissés et les membranes architecturales. Les normes révisées de la Chine pour les géomembranes composites non-tissées et les géomembranes en polyéthylène sont entrées en vigueur en novembre 2025. Des seuils de performance plus stricts devraient favoriser les producteurs disposant d'une capacité de test qualifiée. L'Administration nationale des chemins de fer a également publié TB/T 3618.4-2025 en octobre 2025, créant un plancher de qualité pour les géotextiles sur les projets ferroviaires à partir de mai 2026.
L'Inde est la géographie à la croissance la plus rapide, avec une taille du marché des textiles techniques de construction en Asie-Pacifique projetée pour croître à un CAGR de 8 % de 2027 à 2032. L'initiative de transformation urbaine de 10 milliards USD de la Banque asiatique de développement soutient les extensions de métro, les corridors RRTS et les services urbains dans plus de 100 villes. La Mission nationale des textiles techniques et le Programme PLI ont élargi la capacité nationale parallèlement à l'application BIS à partir d'avril 2025. L'Indonésie, le Vietnam et les Philippines forment un groupe de demande distinct lié aux besoins en infrastructures publiques et en protection côtière. La digue maritime de Java proposée par l'Indonésie et le programme d'investissement public du Vietnam soutiennent la demande de matériaux de confinement, d'étanchéité et de drainage.
Le Japon et la Corée du Sud restent plus petits en volume mais soutiennent des applications à plus haute valeur ajoutée dans la protection des pentes, la construction portuaire, le renforcement parasismique et la gestion des rivières. L'environnement de conformité de l'Australie soutient un niveau premium pour les infrastructures et le confinement environnemental. L'augmentation du fonds de protection côtière de Singapour en 2025 crée un canal d'achat à haute spécification pour les géosynthétiques et membranes d'ingénierie. Taïwan contribue aux fibres à haute performance et aux membranes revêtues. Covestro a commencé à produire de la résine de revêtement polyester sans PFAS sur son site de Pingtung en septembre 2025. La production locale soutient la disponibilité régionale pour les applications de matériaux de construction revêtus.
Paysage concurrentiel
Concentration du Marché
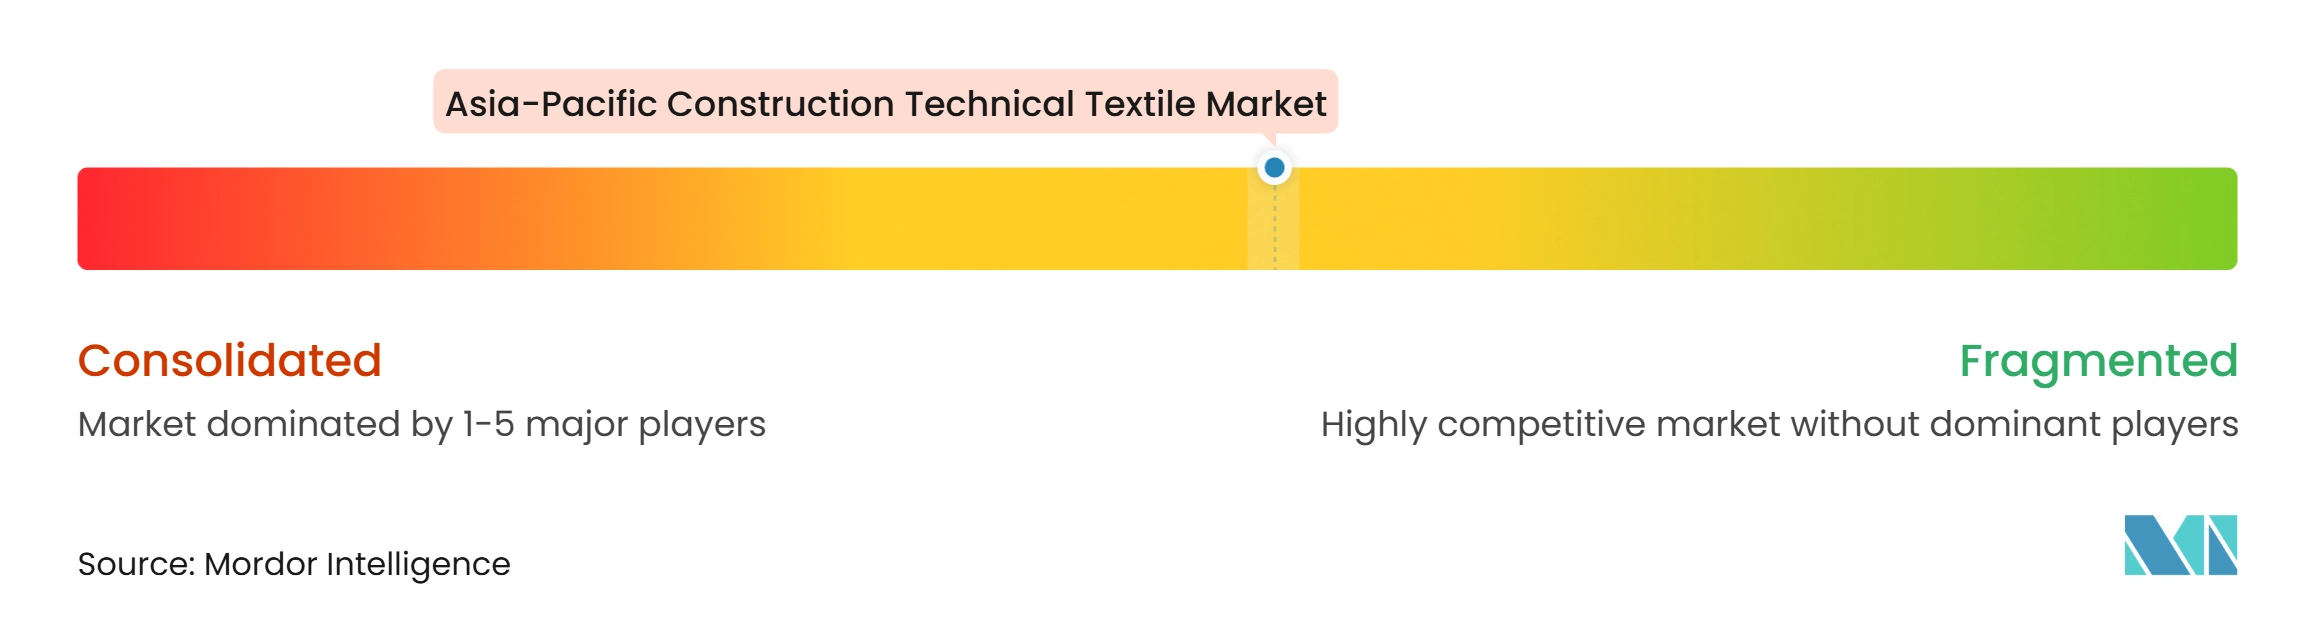
Le marché des textiles techniques de construction en Asie-Pacifique présente un niveau moyen de concentration du marché. Solmax, HUESKER Synthetic GmbH, Naue GmbH & Co. KG et Officine Maccaferri S.p.A. se concurrencent par le biais de services d'ingénierie, de certifications régionales et d'un soutien à la conception spécifique aux projets. TechFab India Industries Ltd., ACE Geosynthetics, Geofabrics Australasia et Asahi Kasei Advance Corporation bénéficient des listes d'approbation locales et des cadres de spécifications publiques. La concurrence est plus forte sur les prix parmi les producteurs de produits de base chinois et indiens. Les fournisseurs doivent donc équilibrer le coût des matériaux, la performance technique et le service local.
Solmax a unifié ses portefeuilles historiques TenCate Geosynthetics et Propex sous sa plateforme Performance Materials en 2025. Cette démarche combine des gammes de produits établies pour les clients de géosynthétiques. Taiyo Kogyo a lancé TensoDiaRoof en octobre 2025 et a poursuivi ses travaux sur les structures à membranes flexibles avec Cosmobloom. Saint-Gobain a déclaré une marge opérationnelle en Asie-Pacifique de 13,4 % au premier semestre 2025, soutenue par la croissance des volumes en Inde et l'expansion en Indonésie, aux Philippines et au Vietnam. Ces actions montrent l'importance du développement de produits, de la présence locale et des portefeuilles de matériaux plus larges.
Les orientations mises à jour et les normes révisées de la Chine élargissent l'écart entre les fournisseurs qualifiés et les producteurs de produits de base. Les fournisseurs qui fournissent des dossiers de test, un soutien à la certification et des conseils d'installation peuvent créer des positions plus solides dans les projets publics. La surveillance de l'installation vérifiée numériquement reste un domaine ouvert dans les marchés plus petits de l'ASEAN. La fabrication locale est également une opportunité là où les matériaux importés créent des contraintes de coût ou de livraison. Les acheteurs continuent d'évaluer le soutien technique parallèlement au prix des produits dans les applications spécialisées. La structure concurrentielle reste cohérente avec un marché fragmenté plutôt que contrôlé par un petit groupe de fournisseurs. Cette structure laisse le marché des textiles techniques de construction en Asie-Pacifique ouvert aux spécialistes régionaux qui répondent aux spécifications locales.
Leaders du secteur des textiles techniques de construction en Asie-Pacifique
-
Solmax
-
Freudenberg Performance Materials
-
Fibertex Nonwovens A/S
-
HUESKER Synthetic GmbH
-
Naue GmbH & Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des textiles techniques de construction en Asie-Pacifique Entreprises couvertes dans ce rapport
- Solmax
- Freudenberg Performance Materials
- Fibertex Nonwovens A/S
- HUESKER Synthetic GmbH
- Naue GmbH & Co. KG
- Officine Maccaferri S.p.A.
- Strata Geosystems
- TechFab India Industries Ltd.
- Geofabrics Australasia Pty Ltd.
- Global Synthetics
- AGRU America, Inc.
- TENAX Group
- SKAPS Industries, Inc.
- ACE Geosynthetics
- Kaytech
- BontexGeo NV
- Asahi Kasei Advance Corporation
- Berry Global Inc.
- DuPont de Nemours, Inc.
- Saint-Gobain S.A.
- Taiyo Kogyo Co., Ltd.
- Sioen Industries NV
- Carlisle Companies Incorporated
- Owens Corning
Développements industriels récents dans Marché des textiles techniques de construction en Asie-Pacifique
- Mars 2026 : Geotrans Technology a publié un développement sur la technologie intelligente de pose de géotextiles, mettant en évidence des méthodes orientées vers l'automatisation pour l'installation de géosynthétiques.
- Février 2026 : Strata Geosystems a acquis Venus Interlinings, une entreprise indienne fabricant de géotextiles non-tissés et de textiles techniques, élargissant ainsi son activité dans le segment des géotextiles non-tissés et renforçant ses capacités de fabrication.
- Octobre 2025 : Taiyo Kogyo Co., Ltd. et Kyushu Daiichi Industry Co. ont lancé commercialement TensoDiaRoof, une toiture à membrane légère sans échafaudage intégrant une structure en tubes d'acier en diagrille recouverte d'un matériau de membrane translucide, ciblant les parkings, les parcs et les terrains de sport.
- Octobre 2025 : L'Administration nationale des chemins de fer de Chine a publié TB/T 3618.4-2025, Géosynthétiques pour l'ingénierie ferroviaire, Partie 4, Géotextile, en vigueur à partir du 1er mai 2026, renforçant les exigences de performance pour les géotextiles dans les applications de drainage de la plateforme, du ballast et de protection des pentes sur les lignes ferroviaires chinoises.
Périmètre du rapport sur le marché des textiles techniques de construction en Asie-Pacifique
Le rapport sur le marché des textiles techniques de construction en Asie-Pacifique est segmenté par type de produit (textiles de toiture et d'étanchéité, textiles d'isolation et acoustiques, et plus), par type de matériau (polyester (PET), polypropylène (PP), et plus), par type de projet de construction (construction résidentielle, construction commerciale, et plus), et par géographie (Chine, Japon, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Membranes architecturales et tissus tendus (membranes revêtues de PVC, membranes en fibre de verre revêtues de PTFE, etc.) |
| Textiles de toiture et d'étanchéité |
| Textiles de façade et d'enveloppe de bâtiment (enveloppes et barrières résistantes aux intempéries, tissus de membrane de façade, etc.) |
| Textiles de renforcement de construction (plâtre en fibre de verre, tissus et treillis de renforcement, armatures, etc.) |
| Textiles d'isolation et acoustiques |
| Textiles d'ombrage architectural et de canopée |
| Textiles de protection de chantier (filets de débris, tissus de confinement de la poussière, etc.) |
| Autres textiles techniques de construction |
| Polyester (PET) |
| Polypropylène (PP) |
| Polyéthylène (PE) |
| Fibre de verre |
| Fibres acryliques et polyamides |
| Fibres à haute performance en carbone, aramide et autres |
| Fibres naturelles et régénérées |
| Autres matériaux spéciaux |
| Construction résidentielle |
| Construction commerciale |
| Construction industrielle et logistique |
| Construction institutionnelle et autres bâtiments |
| Chine |
| Japon |
| Inde |
| Corée du Sud |
| Taïwan |
| Australie |
| Indonésie |
| Vietnam |
| Reste de l'Asie-Pacifique |
| Par type de produit | Membranes architecturales et tissus tendus (membranes revêtues de PVC, membranes en fibre de verre revêtues de PTFE, etc.) |
| Textiles de toiture et d'étanchéité | |
| Textiles de façade et d'enveloppe de bâtiment (enveloppes et barrières résistantes aux intempéries, tissus de membrane de façade, etc.) | |
| Textiles de renforcement de construction (plâtre en fibre de verre, tissus et treillis de renforcement, armatures, etc.) | |
| Textiles d'isolation et acoustiques | |
| Textiles d'ombrage architectural et de canopée | |
| Textiles de protection de chantier (filets de débris, tissus de confinement de la poussière, etc.) | |
| Autres textiles techniques de construction | |
| Par type de matériau | Polyester (PET) |
| Polypropylène (PP) | |
| Polyéthylène (PE) | |
| Fibre de verre | |
| Fibres acryliques et polyamides | |
| Fibres à haute performance en carbone, aramide et autres | |
| Fibres naturelles et régénérées | |
| Autres matériaux spéciaux | |
| Par type de projet de construction | Construction résidentielle |
| Construction commerciale | |
| Construction industrielle et logistique | |
| Construction institutionnelle et autres bâtiments | |
| Par géographie | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Taïwan | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les textiles techniques de construction en Asie-Pacifique ?
Le secteur devrait croître à un CAGR de 6,10 % de 2027 à 2032, atteignant 15,15 milliards USD d'ici 2032.
Quelle catégorie de produits est en tête de la demande dans les textiles techniques de construction en Asie-Pacifique ?
Les textiles de toiture et d'étanchéité sont en tête avec une part de 26 % en 2026, soutenus par une activité de construction résidentielle et commerciale généralisée.
Quel matériau est le plus largement utilisé dans les textiles techniques de construction ?
Le polyester est en tête avec une part de 31 % en 2026 car il combine résistance à la traction, stabilité aux ultraviolets, résistance chimique et approvisionnement régional établi.
Pourquoi les géotextiles gagnent-ils en importance dans les projets d'infrastructure asiatiques ?
Les projets routiers, ferroviaires, de contrôle des inondations et côtiers utilisent les géotextiles pour la stabilisation, le drainage, le confinement et le contrôle de l'érosion.
Quel pays devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Inde devrait se développer à un CAGR de 8 % jusqu'en 2032, soutenue par les infrastructures urbaines, les autoroutes et le développement des capacités nationales.
Quels sont les principaux risques affectant la demande de textiles techniques de construction ?
La volatilité des prix des résines, les défaillances d'installation, l'expertise limitée en conception et les codes d'approbation fragmentés peuvent retarder l'adoption et exercer une pression sur les marges des fournisseurs.